
Tamanho e Participação do Mercado de Coberturas Comerciais da China
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 5.83 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.69 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais da China por Mordor Intelligence
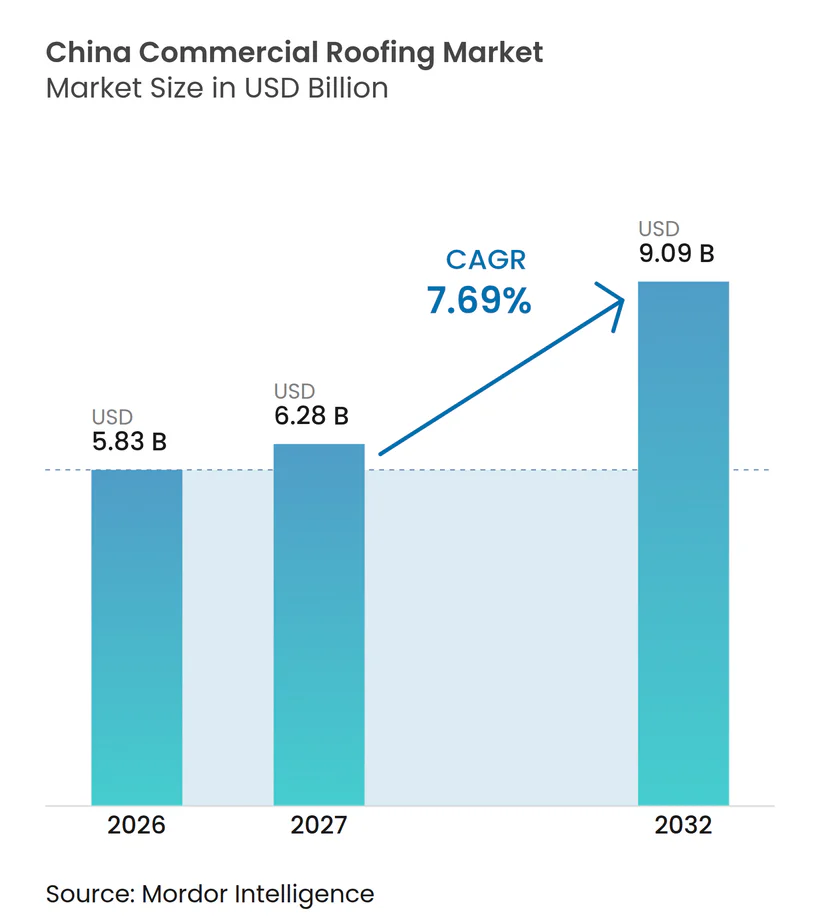
O tamanho do Mercado de Coberturas Comerciais da China está projetado em 5,83 bilhões de USD em 2026, 6,28 bilhões de USD em 2027, e deverá atingir 9,09 bilhões de USD até 2032, crescendo a um CAGR de 7,69% de 2027 a 2032.
A demanda está se deslocando para ativos não residenciais, particularmente instalações logísticas, parques industriais, edifícios públicos e infraestrutura tecnológica. Esses projetos exigem coberturas capazes de suportar painéis fotovoltaicos, equipamentos mecânicos mais pesados e especificações de impermeabilização mais exigentes. Isso favorece sistemas de cobertura de maior valor e reduz a exposição direta à desaceleração da construção residencial. Os fornecedores estão respondendo com sistemas que combinam proteção climática, isolamento, resistência ao fogo e suporte para energia solar em coberturas. O mercado de coberturas comerciais da China também se beneficia do investimento público, da renovação urbana e da necessidade mais ampla de substituir sistemas de cobertura envelhecidos.
Principais Conclusões do Relatório
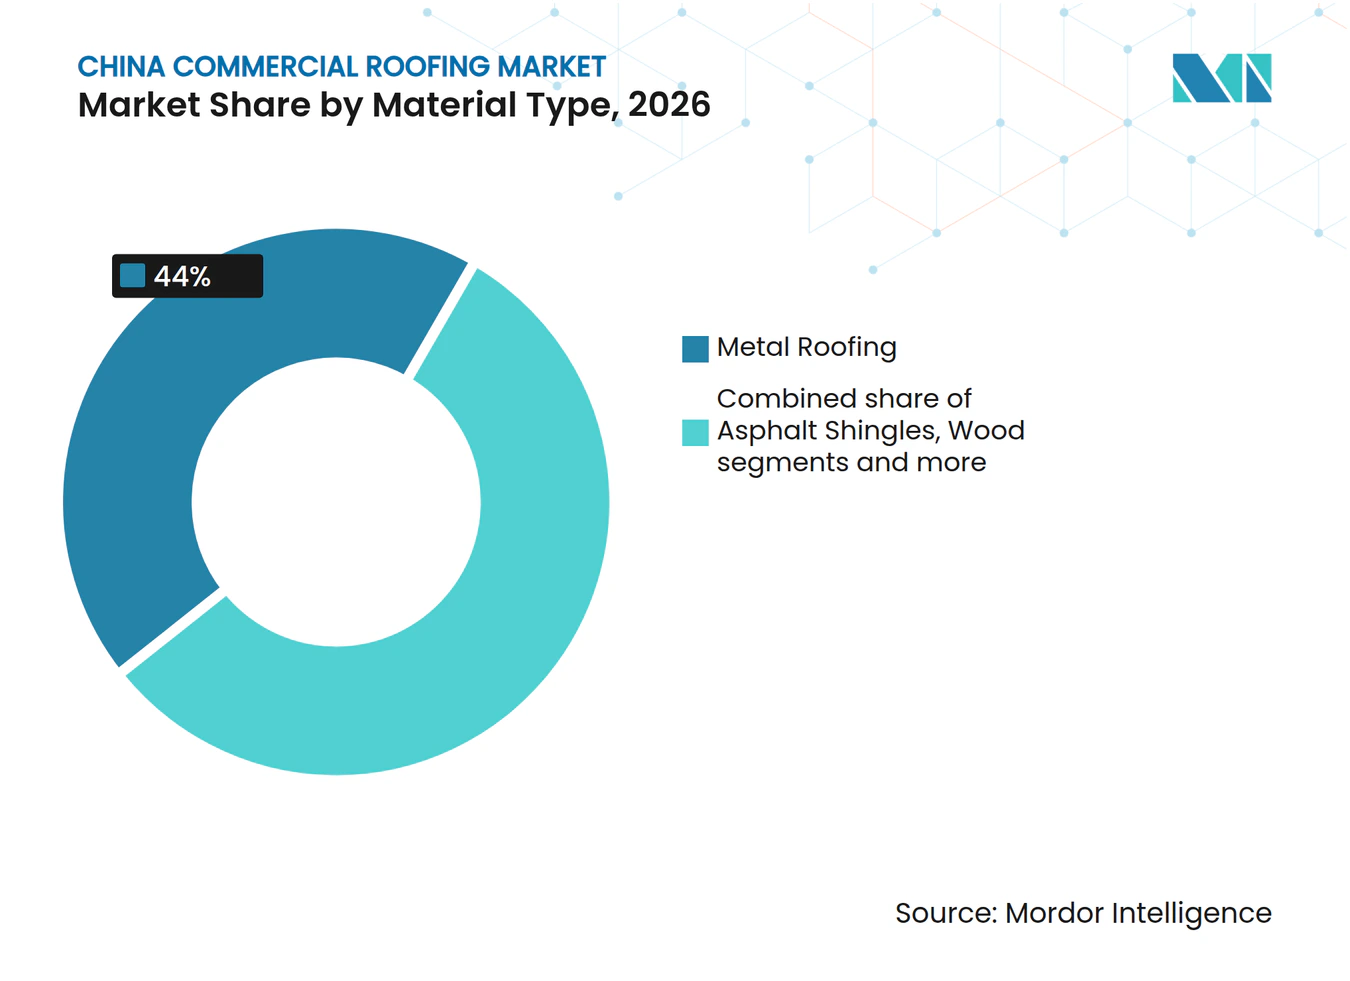
- Por tipo de material, as coberturas metálicas detinham 44,00% da participação do mercado de coberturas comerciais da China em 2026, enquanto as membranas de camada única têm previsão de crescer a um CAGR de 9,40% até 2032.
- Por tipo de construção, a nova construção detinha 62,00% da participação do mercado de coberturas comerciais da China em 2026 e tem previsão de crescer a um CAGR de 9,10% até 2032.
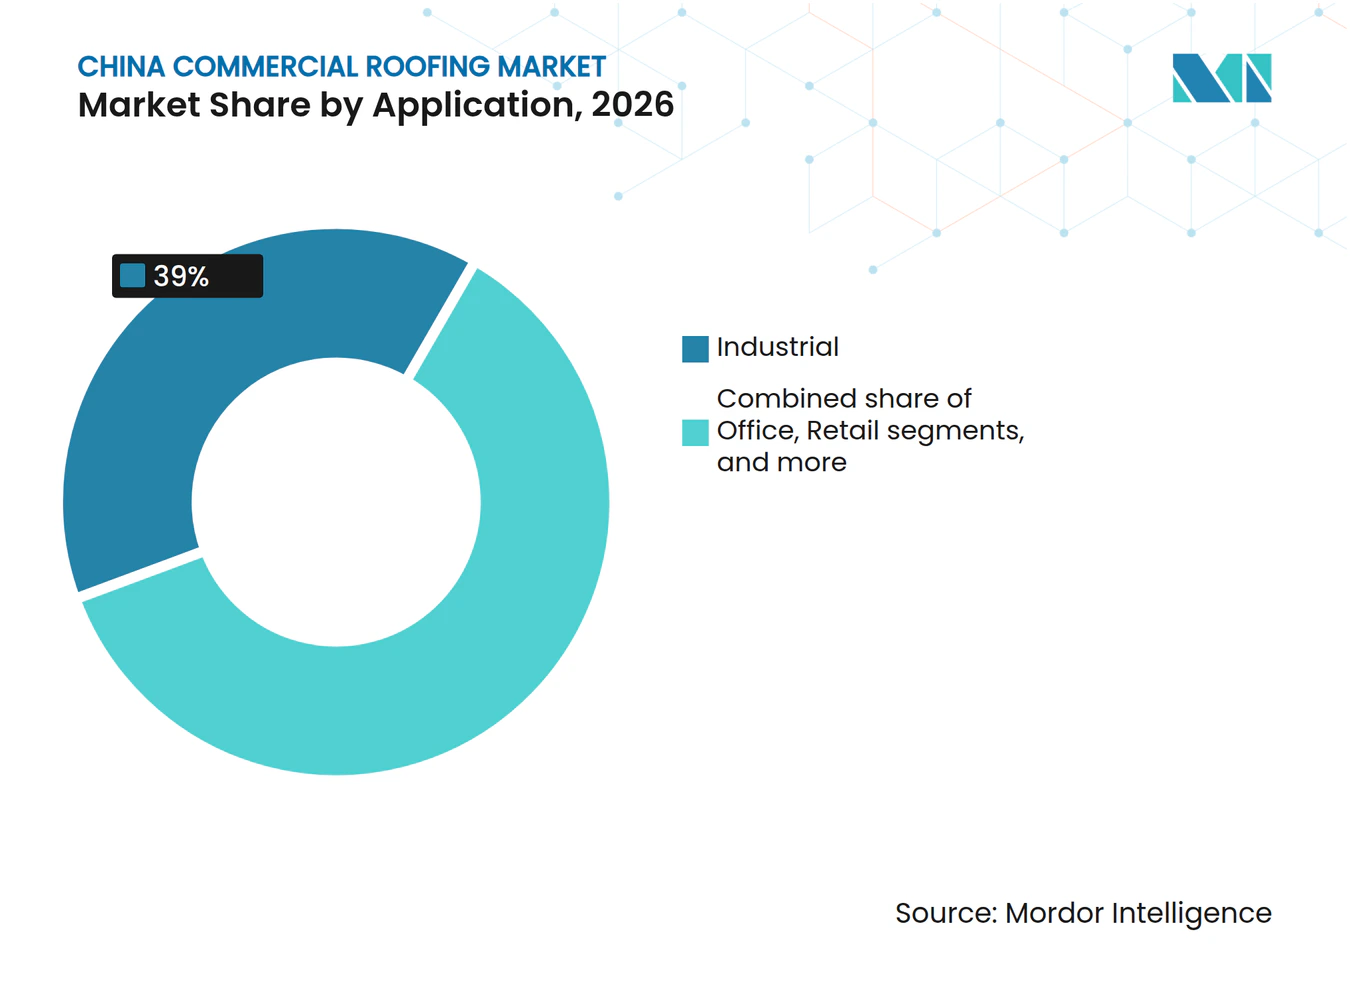
- Por aplicação, os edifícios industriais detinham 39,00% da participação do mercado de coberturas comerciais da China em 2026 e têm previsão de crescer a um CAGR de 9,60% até 2032.
- Por cidade, Shenzhen detinha 25,00% da participação do mercado de coberturas comerciais da China em 2026 e tem previsão de crescer a um CAGR de 10,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Parques Industriais e Logísticos | +2.1% | Grande Área da Baía, Delta do Rio Yangtze, Corredor Chengdu-Chongqing | Médio prazo (2-4 anos) |
| Expansão de Data Centers e Instalações de Semicondutores | +1.5% | Nacional, concentrado em Pequim, Xangai, Mongólia Interior, Gansu, Shenzhen. | Médio prazo (2-4 anos) |
| Coberturas de Fábricas e Armazéns Prontas para Fotovoltaico | +1.2% | Nacional, mais forte em Jiangsu, Guangdong, Zhejiang e Hubei | Longo prazo (≥ 4 anos) |
| Investimento em Ferrovias de Alta Velocidade, Aeroportos e Edifícios Públicos | +1.0% | Nacional ao longo dos corredores ferroviários, aeroportos concentrados em cidades de Nível 1 e Nível 2. | Médio prazo (2-4 anos) |
| Renovação Urbana e Substituição de Coberturas Comerciais | +0.9% | Núcleos urbanos de Xangai, Guangzhou, Shenzhen e Pequim | Longo prazo (≥ 4 anos) |
| Escala de Fabricação Doméstica de Membranas e Aço | +0.8% | Nacional, polos de produção em Jiangsu, Shandong e Guangdong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Parques Industriais e Logísticos
A construção de parques industriais e logísticos é uma fonte direta de demanda para o mercado de coberturas comerciais da China. O investimento nacional em infraestrutura de transporte e logística continua a apoiar o desenvolvimento industrial ao longo dos principais corredores. Armazéns e instalações industriais comumente utilizam estruturas de aço de grande vão, adequadas para coberturas metálicas e sistemas de membranas de camada única. Essas coberturas também são projetadas para suportar equipamentos solares e apoiar ciclos de manutenção mais longos. Shenzhen lançou 279 grandes projetos em maio de 2026, incluindo parques industriais e projetos de fábricas verticais[1]. Os formatos de fábricas de múltiplos andares aumentam o número de superfícies de impermeabilização e drenagem dentro de um único empreendimento.
Expansão de Data Centers e Instalações de Semicondutores
Os data centers e as instalações de semicondutores exigem sistemas de cobertura que diferem dos escritórios e edifícios de varejo padrão. Membranas de baixa inclinação são utilizadas onde as coberturas precisam suportar equipamentos de aquecimento, ventilação e ar-condicionado, torres de resfriamento e equipamentos de energia de reserva. Essas instalações também necessitam de impermeabilização confiável, pois interrupções causadas por infiltração de água podem afetar operações de alto valor. O mercado de coberturas comerciais da China, portanto, se beneficia tanto dos requisitos técnicos quanto do volume de novas construções. Atualizações de baixo carbono em instalações existentes também podem exigir melhorias de isolamento e reforma de coberturas. Os trabalhos de renovação podem incluir reforço quando as cargas de equipamentos aumentam.
Coberturas de Fábricas e Armazéns Prontas para Fotovoltaico
Os requisitos de energia solar em coberturas estão mudando o papel técnico das coberturas de fábricas e armazéns. As novas coberturas industriais precisam de capacidade estrutural adequada, controle de água e membranas duráveis antes que os equipamentos fotovoltaicos possam ser instalados. O plano de ação de energia solar em coberturas de Ningbo para 2025 a 2027 prevê que os novos edifícios industriais atinjam mais de 98% de cobertura fotovoltaica e tem como meta 4 gigawatts de novas instalações em coberturas. O mercado de coberturas comerciais da China se beneficia quando as coberturas existentes precisam ser substituídas antes da adição de sistemas solares. Isso pode antecipar a renovação de coberturas, pois as camadas de impermeabilização mais antigas podem não atender aos requisitos estruturais ou operacionais. O trabalho resultante sustenta a demanda mesmo quando a atividade de nova construção é irregular.
Investimento em Ferrovias de Alta Velocidade, Aeroportos e Edifícios Públicos
Os projetos de transporte público e obras cívicas geram contratos de cobertura com requisitos rigorosos de aquisição e desempenho. O investimento em ativos fixos ferroviários da China atingiu 132,6 bilhões de USD em 2025, e o investimento totalizou 75,7 bilhões de USD durante os primeiros 8 meses de 2026[2]. A Estação Ferroviária Leste de Xangai está programada para inaugurar em julho de 2027, enquanto o Terminal 3 do Aeroporto Internacional de Pudong tem previsão para 2028[3]. Xangai planeja 36,9 bilhões de USD em investimentos em grandes projetos durante 2026, incluindo mais de 14,5 bilhões de USD para infraestrutura. Esses edifícios frequentemente necessitam de conjuntos de cobertura projetados que não estão totalmente refletidos nos indicadores de construção comercial privada. Isso fornece uma fonte de pedidos relativamente estável para o mercado de coberturas comerciais da China.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da Construção no Setor Imobiliário | -1.4% | Nacional, mais aguda em cidades de menor nível e regiões do interior | Curto prazo (≤ 2 anos) |
| Excesso de Capacidade Regional e Concorrência de Preços | -0.8% | Nacional, mais intensa nas províncias costeiras com alta densidade de produção de membranas | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas e Energia | -0.6% | Nacional, afetando desproporcionalmente as linhas de produtos dependentes de betume | Curto prazo (≤ 2 anos) |
| Risco de Instalação Causado por Tufões, Inundações e Umidade | -0.5% | Sul da China, Guangdong, Guangxi, Hainan, Fujian, com efeitos em Zhejiang e Jiangsu | Curto prazo (≤ 2 anos) |
| Qualidade Inconsistente dos Aplicadores entre as Províncias | -0.3% | Nacional, mais aguda em cidades de menor nível e municípios rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Construção no Setor Imobiliário
A fraqueza do setor imobiliário continua sendo um importante fator restritivo sobre a demanda relacionada à construção. A desaceleração afeta os produtores de coberturas porque muitos empreiteiros e instaladores ainda dependem do fluxo de caixa de projetos residenciais. Ciclos de pagamento mais longos podem reduzir o capital de giro e limitar a capacidade disponível para trabalhos comerciais. O mercado de coberturas comerciais da China tem alguma proteção por meio de projetos industriais e públicos, mas não está totalmente separado da economia de construção mais ampla. A disciplina financeira dos fornecedores e melhores práticas de cobrança são importantes enquanto a correção imobiliária continua. A capacidade de gerenciar a seleção de projetos também é importante quando os incorporadores enfrentam pressão de financiamento.
Excesso de Capacidade Regional e Concorrência de Preços
O excesso de capacidade no fornecimento de membranas e aço revestido aumentou a concorrência de preços entre os fornecedores de coberturas. A Federação de Materiais de Construção da China informou que os preços de fábrica de materiais de impermeabilização caíram 5,3% em relação ao ano anterior durante os primeiros 7 meses de 2025. Preços mais baixos podem pressionar as margens de sistemas padrão e fabricantes menores. Ao mesmo tempo, produtores com maior capitalização podem usar certificação, produtos integrados e força de distribuição para proteger sua posição. O mercado de coberturas comerciais da China está, portanto, tornando-se mais seletivo para fornecedores que competem principalmente por preço. A consolidação pode melhorar a disciplina se o excesso de capacidade sair do setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Coberturas Metálicas Detêm a Posição Mais AmplaAs coberturas metálicas detinham 44,00% da participação do mercado de coberturas comerciais da China em 2026, refletindo seu amplo uso em grandes instalaçes industriais e edifícios logísticos. São compatíveis com estruturas de aço pré-fabricadas e podem acomodar sistemas de montagem fotovoltaica em coberturas. Os sistemas metálicos também são adequados para projetos em que os empreiteiros precisam de instalação rápida em grandes áreas de cobertura. Sua durabilidade os torna relevantes para armazéns, instalações de produção e edifícios relacionados ao transporte. A base estabelecida de empreiteiros do material sustenta sua posição no setor de coberturas comerciais da China. Também oferece uma opção familiar para proprietários de edifícios que precisam de grandes vãos e custos de manutenção controlados.
As membranas de camada única têm previsão de registrar um CAGR de 9,40% até 2032, tornando-as o grupo de materiais de crescimento mais rápido. Esta parte do tamanho do mercado de coberturas comerciais da China se beneficia da demanda por sistemas de poliolefina termoplástica, monômero de etileno propileno dieno e cloreto de polivinila. Esses materiais são utilizados em data centers, instalações farmacêuticas e armazéns de grau alimentício, onde a impermeabilização e o desempenho térmico são importantes. A Beixin Waterproof informou que suas membranas de poliolefina termoplástica e cloreto de polivinila passaram nos testes de desempenho de combustão Classe B1 no início de 2026. Esse tipo de certificação pode moldar as especificações de aquisição para projetos públicos e privados de maior valor. Os produtos de betume modificado enfrentam maior sensibilidade aos custos do betume, enquanto telhas asfálticas, telhas de argila e concreto e madeira permanecem mais limitados em novos projetos comerciais. Revestimentos de cobertura fria e conjuntos de telhado verde também têm um papel onde o desempenho energético e o gerenciamento de calor recebem mais atenção sob o 15º Plano Quinquenal.



Por Tipo de Construção:
A Nova Construção Fornece a Maior Base de DemandaA nova construção detinha 62,00% da participação do mercado de coberturas comerciais da China em 2026 e tem previsão de crescer a um CAGR de 9,10% até 2032. Parques industriais apoiados pelo governo, instalações de transporte, data centers e instituições públicas formam o núcleo dessa demanda. Esses projetos são menos dependentes do ciclo de desenvolvimento residencial do que muitas categorias de construção. Manufatura avançada, infraestrutura digital e conexões de transporte continuam sendo prioridades importantes para o investimento público. Novos empreendimentos podem especificar os requisitos de cobertura na fase de projeto, o que favorece sistemas com desempenho definido de fogo, isolamento e fotovoltaico. Isso torna a seleção de produtos mais focada no valor do ciclo de vida do que apenas no custo inicial do material.
A recobertura e a substituição formam a categoria de construção menor, mas oferecem uma fonte futura confiável de demanda. Os edifícios construídos entre 2005 e 2015 estão entrando em um período de manutenção importante, à medida que os sistemas de impermeabilização atingem uma vida útil de projeto de 10 a 15 anos. O Plano de Ação Trienal de Atualização da Cidade de Xangai para 2026 a 2028 prevê a renovação de pelo menos 90 edifícios comerciais e de escritórios e 1.800 milhões de metros quadrados de edifícios públicos. A substituição de coberturas é frequentemente necessária quando os proprietários melhoram o isolamento, a drenagem ou a capacidade de carga para energia solar em coberturas. Isso sustenta o setor de coberturas comerciais da China porque a atividade de renovação pode continuar quando o desenvolvimento em áreas virgens desacelera. Empreiteiros com capacidades de inspeção, reparo e garantia provavelmente estarão bem posicionados neste segmento.
Por Aplicação:
Os Edifícios Industriais Definem o Padrão de DemandaOs edifícios industriais detinham 39,00% da participação do mercado de coberturas comerciais da China em 2026 e têm previsão de expandir a um CAGR de 9,60% até 2032. As fábricas nos setores de semicondutores, farmacêutico, veículos de nova energia e logística precisam de coberturas que atendam aos requisitos operacionais funcionais. As condições de pressão de salas limpas, as necessidades de isolamento térmico e as cargas de montagem fotovoltaica afetam a seleção de produtos. Os proprietários industriais têm maior probabilidade de investir em sistemas duráveis porque a falha da cobertura pode afetar a produção e os bens armazenados. Isso sustenta níveis de especificação mais elevados no mercado de coberturas comerciais da China. Também oferece aos fornecedores uma oportunidade de oferecer suporte ao projeto, controle de instalação e garantias mais longas.
As aplicações de escritório e varejo são mais maduras e estão expostas às condições imobiliárias e de gastos do consumidor. Os ativos comerciais existentes ainda precisam de atualizações de cobertura para ajudar a manter a ocupação e proteger o valor do edifício. A outra categoria de aplicação inclui terminais de transporte, estádios e edifícios governamentais. Esses projetos recebem suporte direto do orçamento público sob o 15º Plano Quinquenal. Sua estrutura de financiamento pode proporcionar melhor visibilidade do que o desenvolvimento privado de escritórios ou varejo. O tamanho do mercado de coberturas comerciais da China para esses usos é sustentado por requisitos de desempenho que variam em relação ao trabalho padrão de cobertura comercial.

Análise Geográfica
Shenzhen detinha 25,00% da participação do mercado de coberturas comerciais da China em 2026 e tem previsão de crescer a um CAGR de 10,20% até 2032. A base de manufatura avançada e exportação de tecnologia da Grande Área da Baía sustenta a demanda por coberturas de alta especificação. As empresas de tecnologia e os proprietários industriais frequentemente atribuem maior peso ao desempenho certificado do que ao menor preço inicial. Isso favorece membranas de camada única e sistemas metálicos projetados. Guangdong, Guangxi e Hainan enfrentam alta exposição a tufões entre as províncias costeiras da China. Requisitos mais rigorosos de resistência ao vento e impermeabilização podem aumentar o valor de sistemas bem projetados no Sul da China.
Pequim e Xangai são o segundo e terceiro maiores mercados urbanos nas estimativas fornecidas. Os proprietários institucionais nessas cidades favorecem produtos certificados e instalação com garantia. Xangai planeja 255 bilhões de CNY em investimentos em grandes projetos em 2026, com o desenvolvimento de aeroportos e ferrovias criando grandes necessidades de aquisição de coberturas. Seu Plano de Ação Trienal de Atualização da Cidade também fornece um grande pipeline para renovação de edifícios públicos. O investimento em infraestrutura digital e ferroviária de Pequim sustenta a demanda relacionada para instalações que precisam de sistemas de envelope confiáveis. O tamanho do mercado de coberturas comerciais da China nessas cidades é fortalecido por projetos que enfrentam requisitos definidos de aquisição e segurança.
Guangzhou, Hangzhou e outras cidades-chave refletem os padrões de investimento de suas economias regionais. A política de renovação de edifícios de Guangzhou apoia a renovação de edifícios comerciais e de escritórios mais antigos, incluindo sistemas de cobertura. A rede logística de Hangzhou favorece coberturas metálicas padronizadas que podem suportar equipamentos fotovoltaicos em vários locais. Chengdu, Chongqing, Wuhan e Xi'an se beneficiam de parques industriais e políticas de redistribuição tecnológica sob o 15º Plano Quinquenal. Esses locais podem criar oportunidades para fornecedores que oferecem suporte de instalação local e cobertura de garantia consistente. O mercado de coberturas comerciais da China nessas cidades é menos dependente de um único ciclo de construção do que da combinação de projetos industriais, logísticos e públicos. As condições climáticas regionais também influenciam a necessidade de drenagem, resistência ao vento e detalhes duráveis de impermeabilização.
Cenário Competitivo
Concentração do Mercado
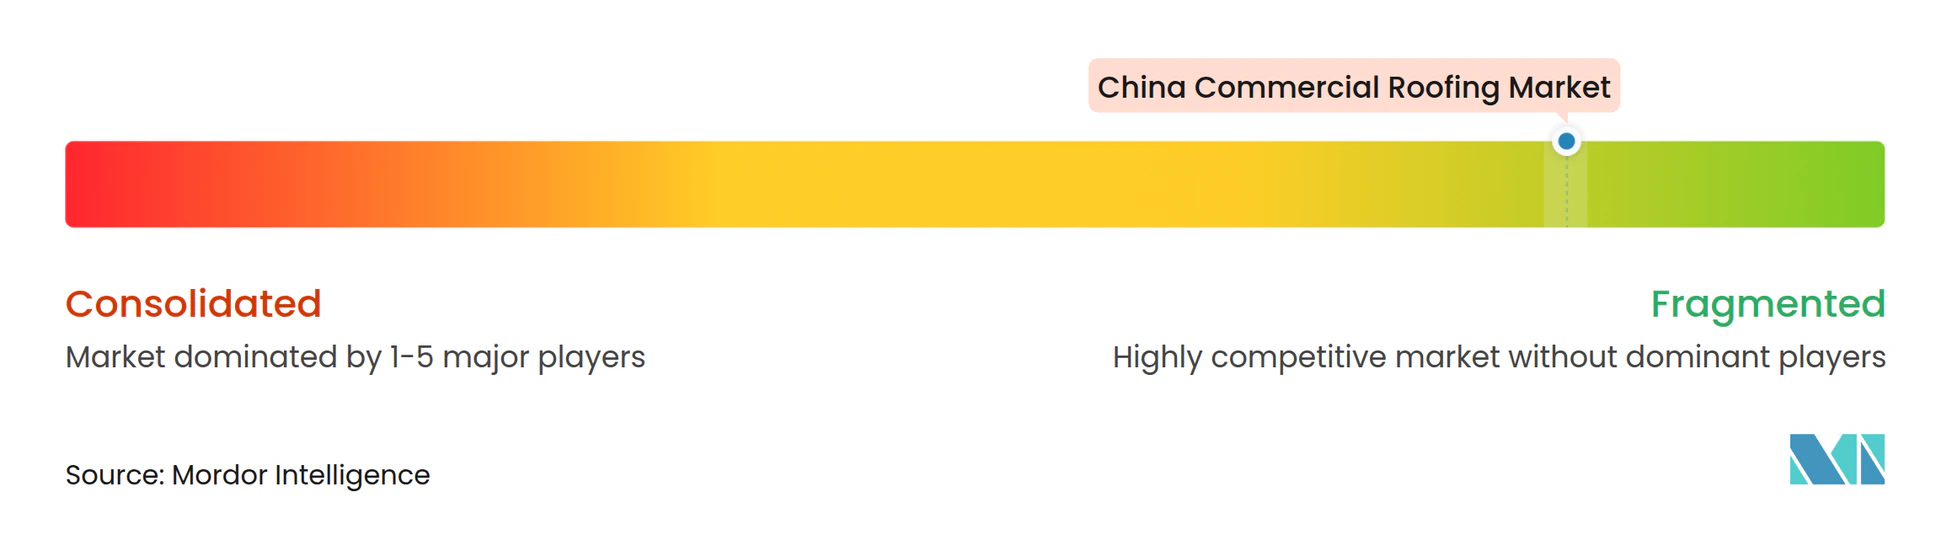
O mercado de coberturas comerciais da China é moderadamente fragmentado, com Oriental Yuhong e Keshun entre os principais especialistas domésticos em impermeabilização. Sika, Saint-Gobain, Kingspan e BlueScope Steel competem de forma mais ativa em áreas de produtos de maior especificação. Os fornecedores domésticos têm ampla distribuição local e experiência em aplicações de membranas. Os fornecedores multinacionais podem competir por meio de certificação de produtos, sistemas projetados e relacionamentos com clientes industriais. A concorrência de preços permanece forte em produtos de cobertura padrão devido ao excesso de capacidade de fabricação. O equilíbrio competitivo está se deslocando para fornecedores que podem atender a requisitos complexos de desempenho e fornecer suporte de instalação confiável.
Os principais fornecedores estão buscando expansão internacional e desenvolvimento de produtos integrados para reduzir a dependência do ciclo de construção doméstico. A Beixin Waterproof introduziu seu Painel Composto Impermeável OTAI em 2026, combinando impermeabilização, isolamento térmico e controle acústico em uma unidade produzida em fábrica. Os sistemas integrados podem simplificar a aquisição e reduzir o número de especialidades de instalação em um projeto. Os fornecedores também estão buscando posições de fabricação e vendas fora da China para diversificar a demanda. Esses movimentos mostram como os fornecedores de coberturas estão buscando crescimento por meio de diversificação geográfica e produtos integrados de envelope. O mercado de coberturas comerciais da China recompensa fornecedores que podem abordar tanto o desempenho do material quanto a execução do projeto.
Oportunidades permanecem em conjuntos resistentes ao fogo para data centers e instalações de semicondutores, sistemas integrados de cobertura e fotovoltaico, e recobertura em cidades menores. A Saint-Gobain inaugurou a maior instalação de linha única de placas de gesso da Ásia em Kaiping, Guangdong, em julho de 2026, com 400 milhões de CNY em investimento e produção anual de 64 milhões de metros quadrados. O projeto apoia a estratégia de materiais de construção não residenciais da empresa na China. A Kingspan concluiu a aquisição da Hao Wei em abril de 2025, estabelecendo sua primeira instalação de fabricação local na Ásia. A produção local pode melhorar o acesso a sistemas de envelope isolados de alto desempenho para aplicações de data center e cadeia de frio. O mercado de coberturas comerciais da China provavelmente permanecerá competitivo porque os fornecedores devem equilibrar escala, capacidade técnica e cobertura de serviço local.
Líderes do Setor de Coberturas Comerciais da China
-
China National Building Material Company Limited
-
China Baowu Steel Group Corporation Limited
-
Jiangsu Canlon Building Materials Co., Ltd.
-
Beijing Orient Sundar Technology Development Co., Ltd.
-
Beijing New Building Materials Public Limited Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coberturas Comerciais da China Empresas cobertas neste relatório
- China National Building Material Company Limited
- China Baowu Steel Group Corporation Limited
- Jiangsu Canlon Building Materials Co., Ltd.
- Beijing Orient Sundar Technology Development Co., Ltd.
- Beijing New Building Materials Public Limited Company
- Tangshan Junnan Trade Co., Ltd.
- Jiangsu Jiuding New Material Co., Ltd.
- Hubei Yulong Chemical Building Materials Co., Ltd.
- Jiangsu Yuhong Waterproof Technology Co., Ltd.
- Oriental Yuhong
- Keshun Waterproof Technology Co., Ltd.
- Wuhan Shuanghu Building Materials Co., Ltd.
- Sika China
- Saint-Gobain China
- Kingspan Group plc
- BlueScope Steel Limited
- Tianjin Xuyang Waterproof Materials Co., Ltd.
- Shanghai Keshun Waterproof Technology Co., Ltd.
- China State Construction Engineering Corporation Limited
- China Railway Construction Corporation Limited
Desenvolvimentos industriais recentes em Mercado de Coberturas Comerciais da China
- Julho de 2026: A Saint-Gobain inaugurou a maior instalação de linha única de placas de gesso da Ásia em Kaiping, Guangdong, representando 58,8 milhões de USD em investimento e produção anual de 64 milhões de metros quadrados. A planta fortalece a rede de fornecimento da Saint-Gobain no Sul da China e está alinhada com a estratégia "Lead & Grow" da empresa, que visa o crescimento de materiais de construção não residenciais até 2030.
- Junho de 2026: O Conselho de Estado da China divulgou o
Plano Quinquenal de Renovação Urbana do 15º Período,
com meta de 1.700 km de novas linhas ferroviárias até 2030 e atualizações sistemáticas de edifícios públicos, gerando aquisições de coberturas comerciais nas categorias de instalações de transporte, cívicas e institucionais. - Junho de 2026: Guangzhou emitiu seu
Plano de Implementação de Atualização de Edifícios de Baixa Eficiência,
permitindo e incentivando a renovação de coberturas como parte do caminho de atualização aprovado para edifícios comerciais e de escritórios mais antigos em toda a cidade.
Escopo do Relatório do Mercado de Coberturas Comerciais da China
Visão geral da segmentação
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Outros |
| Shenzhen |
| Pequim |
| Xangai |
| Hangzhou |
| Guangzhou |
| Outras Cidades-Chave |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Outros | |
| Por Cidades | Shenzhen |
| Pequim | |
| Xangai | |
| Hangzhou | |
| Guangzhou | |
| Outras Cidades-Chave |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para coberturas comerciais na China?
O mercado de coberturas comerciais da China tem previsão de crescer a um CAGR de 7,69% de 2027 a 2032, atingindo 9,09 bilhões de USD até 2032. Instalações industriais, ativos logísticos, projetos públicos e trabalhos de substituição de coberturas sustentam as perspectivas.
Qual material lidera a demanda por coberturas comerciais na China?
As coberturas metálicas lideram com uma participação de 44,00% em 2026 porque são amplamente utilizadas em grandes estruturas industriais e logísticas. Também são adequadas para estruturas de aço de grande vão e podem suportar instalações fotovoltaicas em coberturas.
Qual material de cobertura comercial está crescendo mais rapidamente na China?
As membranas de camada única têm previsão de crescer a um CAGR de 9,40% até 2032, sustentadas pelos requisitos de data centers e industriais de alto desempenho. Esses sistemas atendem às necessidades de impermeabilização, desempenho térmico e certificação.
Por que as instalações industriais são importantes para os fornecedores de coberturas na China?
Os edifícios industriais detêm uma participação de 39,00% em 2026 e têm previsão de crescer a um CAGR de 9,60% porque fábricas e armazéns precisam de sistemas de cobertura duráveis. As demandas funcionais incluem isolamento, drenagem, cargas de equipamentos e energia solar em coberturas.
Qual cidade oferece a maior oportunidade de crescimento para sistemas de cobertura comercial?
Shenzhen lidera com uma participação de 25,00% em 2026 e um CAGR previsto de 10,20% até 2032, sustentado por manufatura avançada e projetos de fábricas verticais. A cidade também tem demanda de instalações logísticas e edifícios relacionados à tecnologia.
Como a energia solar em coberturas afeta a demanda por sistemas de cobertura comercial na China?
As instalações solares exigem coberturas com capacidade estrutural e impermeabilização adequadas, o que pode levar os proprietários a substituir sistemas de membrana mais antigos antes da instalação. Isso cria trabalho de substituição juntamente com a demanda por coberturas em propriedades industriais recém-construídas.