
Taille et part du marché de la toiture commerciale en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
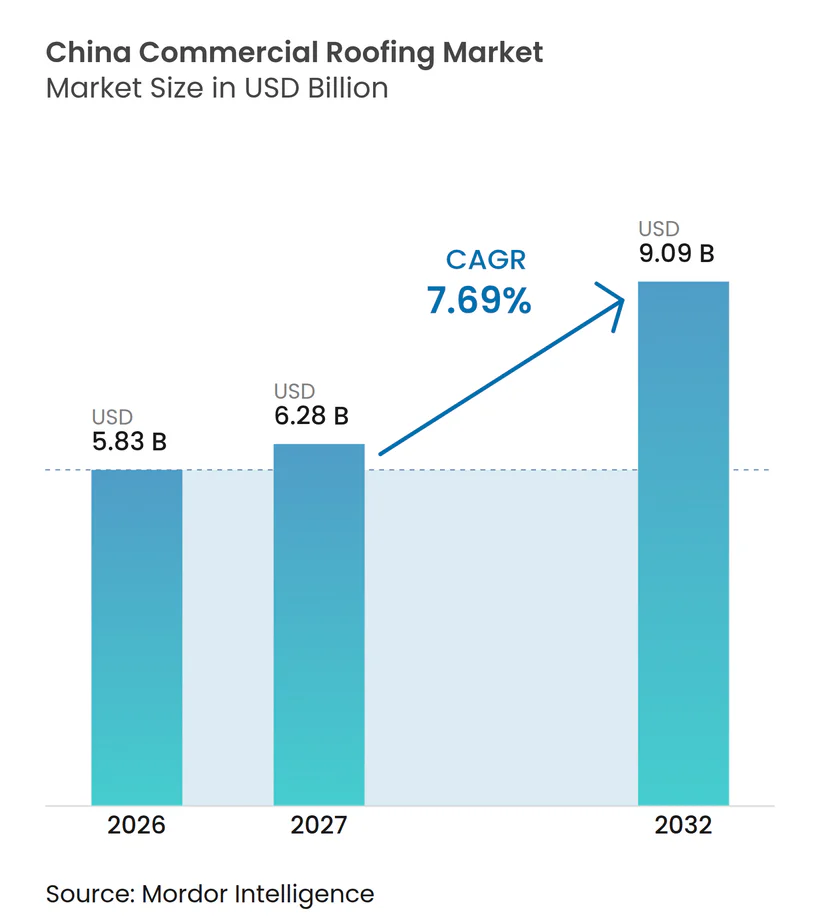
| Taille du marché de l'année de base (2026) | 5.83 Milliards de dollars |
| Taille du Marché (2027) | 6.28 Milliards de dollars |
| Taille du Marché (2032) | 9.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.69 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Chine par Mordor Intelligence
La taille du marché de la toiture commerciale en Chine est projetée à 5,83 milliards USD en 2026, 6,28 milliards USD en 2027, et devrait atteindre 9,09 milliards USD d'ici 2032, avec un CAGR de 7,69 % de 2027 à 2032.
La demande s'oriente vers les actifs non résidentiels, notamment les installations logistiques, les parcs industriels, les bâtiments publics et les infrastructures technologiques. Ces projets nécessitent des toitures capables de supporter des panneaux photovoltaïques, des équipements mécaniques plus lourds et des spécifications d'étanchéité plus exigeantes. Cela favorise les systèmes de toiture à plus haute valeur ajoutée et réduit l'exposition directe au ralentissement de la construction résidentielle. Les fournisseurs répondent avec des systèmes combinant protection contre les intempéries, isolation, résistance au feu et support pour le solaire en toiture. Le marché de la toiture commerciale en Chine bénéficie également de l'investissement public, du renouvellement urbain et d'un besoin plus large de remplacement des systèmes de toiture vieillissants.
Points clés du rapport
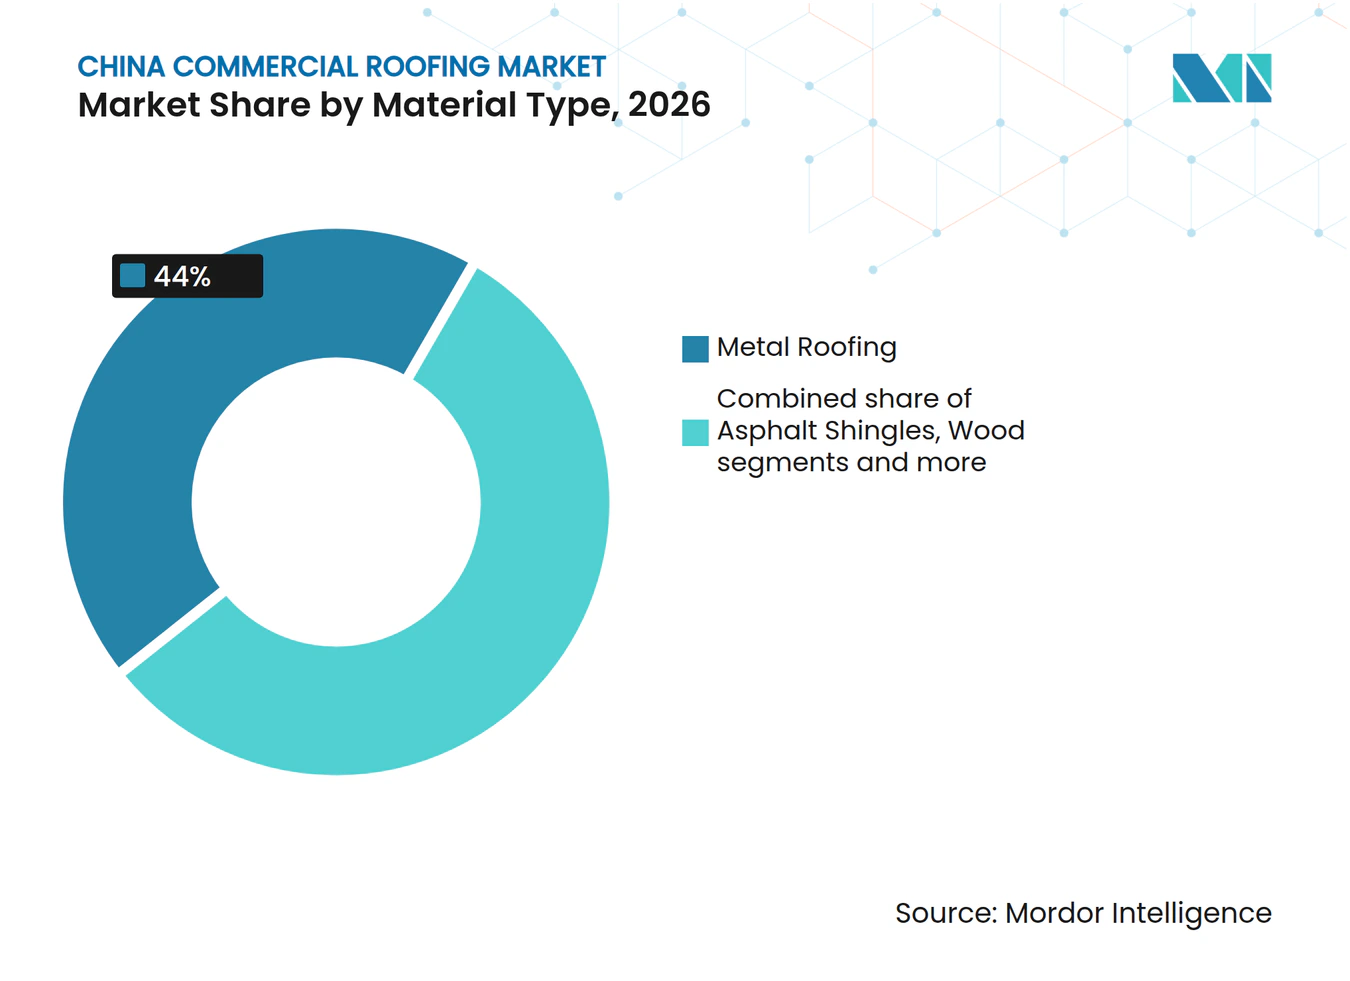
- Par type de matériau, la toiture métallique détenait 44,00 % de la part du marché de la toiture commerciale en Chine en 2026, tandis que les membranes monocouches devraient croître à un CAGR de 9,40 % jusqu'en 2032.
- Par type de construction, la nouvelle construction détenait 62,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devrait croître à un CAGR de 9,10 % jusqu'en 2032.
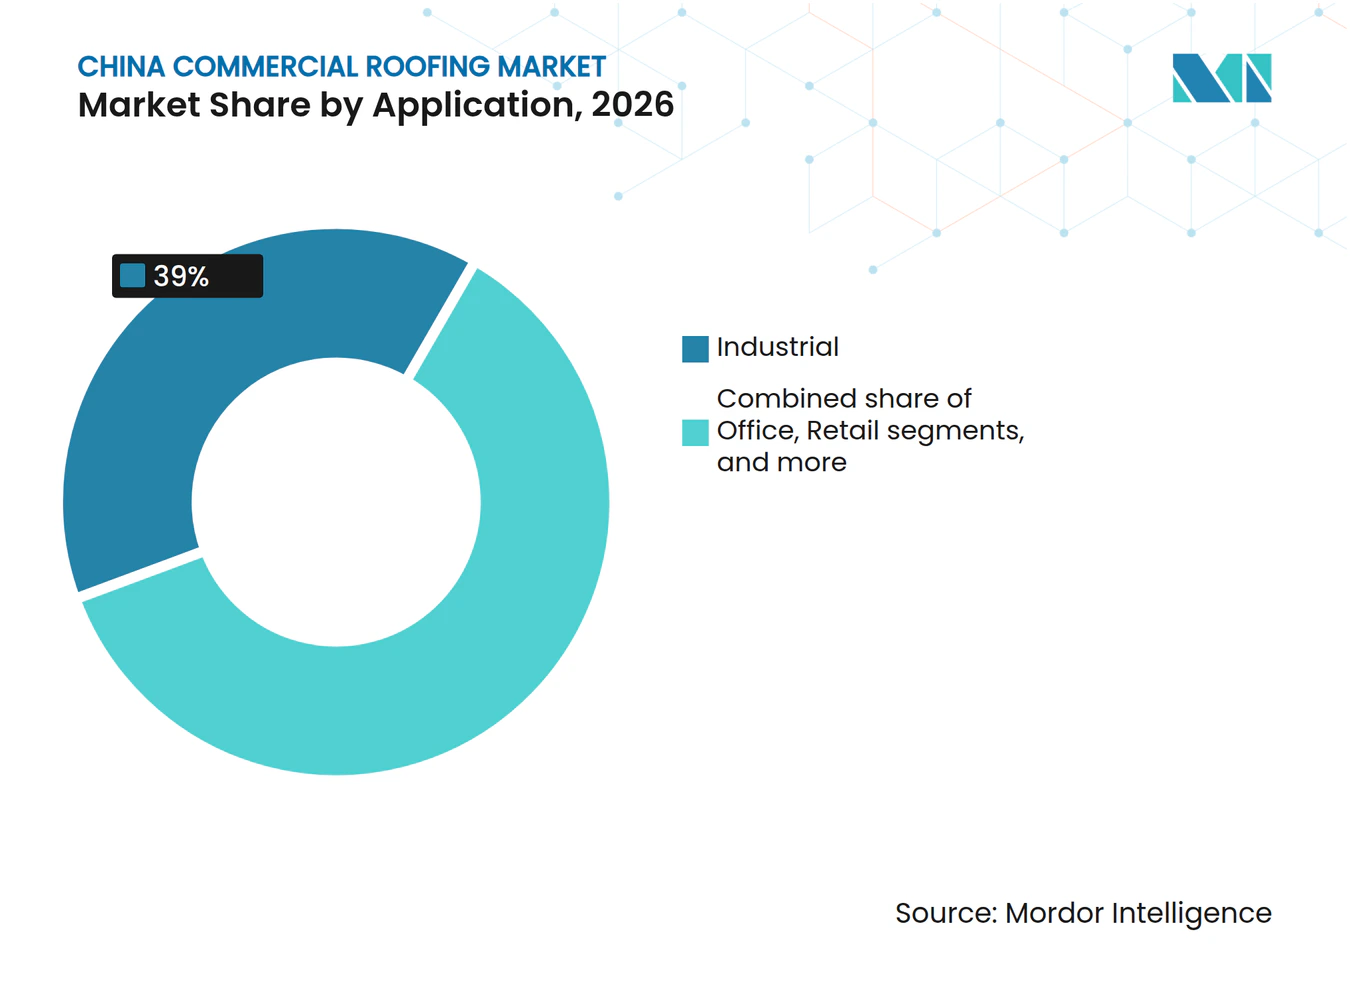
- Par application, les bâtiments industriels détenaient 39,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devraient croître à un CAGR de 9,60 % jusqu'en 2032.
- Par ville, Shenzhen détenait 25,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devrait croître à un CAGR de 10,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de parcs industriels et logistiques | +2.1% | Grande Baie, delta du fleuve Yangtze, corridor Chengdu-Chongqing | Moyen terme (2-4 ans) |
| Expansion des centres de données et des installations de semi-conducteurs | +1.5% | National, concentré à Pékin, Shanghai, Mongolie intérieure, Gansu, Shenzhen. | Moyen terme (2-4 ans) |
| Toitures d'usines et d'entrepôts prêtes pour le photovoltaïque | +1.2% | National, plus fort dans le Jiangsu, le Guangdong, le Zhejiang et le Hubei | Long terme (≥ 4 ans) |
| Investissement dans les trains à grande vitesse, les aéroports et les bâtiments publics | +1.0% | National sur les corridors ferroviaires, aéroports concentrés dans les villes de rang 1 et rang 2. | Moyen terme (2-4 ans) |
| Renouvellement urbain et remplacement des toitures commerciales | +0.9% | Centres urbains de Shanghai, Guangzhou, Shenzhen et Pékin | Long terme (≥ 4 ans) |
| Capacité nationale de fabrication de membranes et d'acier | +0.8% | National, pôles de production dans le Jiangsu, le Shandong et le Guangdong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Construction de parcs industriels et logistiques
La construction de parcs industriels et logistiques constitue une source directe de demande pour le marché de la toiture commerciale en Chine. L'investissement national dans les infrastructures de transport et de logistique continue de soutenir le développement industriel le long des principaux corridors. Les entrepôts et les installations industrielles utilisent couramment des structures en acier à grande portée qui conviennent aux toitures métalliques et aux systèmes de membranes monocouches. Ces toitures sont également conçues pour supporter des équipements solaires et permettre des cycles de maintenance plus longs. Shenzhen a lancé 279 projets majeurs en mai 2026, dont des parcs industriels et des projets d'usines verticales[1]. Les formats d'usines à plusieurs étages augmentent le nombre de surfaces d'étanchéité et de drainage au sein d'un même développement.
Expansion des centres de données et des installations de semi-conducteurs
Les centres de données et les installations de semi-conducteurs nécessitent des systèmes de toiture différents de ceux des bureaux et des bâtiments commerciaux standard. Des membranes à faible pente sont utilisées lorsque les toitures doivent supporter des équipements de chauffage, de ventilation et de climatisation, des tours de refroidissement et des équipements d'alimentation de secours. Ces installations ont également besoin d'une étanchéité fiable, car une interruption due à des infiltrations d'eau peut affecter des opérations à haute valeur ajoutée. Le marché de la toiture commerciale en Chine bénéficie donc à la fois des exigences techniques et des nouveaux volumes de construction. Les mises à niveau bas carbone des installations existantes peuvent également nécessiter des améliorations de l'isolation et une réfection de la toiture. Les travaux de rénovation peuvent inclure un renforcement lorsque les charges d'équipement augmentent.
Toitures d'usines et d'entrepôts prêtes pour le photovoltaïque
Les exigences en matière de solaire en toiture modifient le rôle technique des toitures d'usines et d'entrepôts. Les nouvelles toitures industrielles nécessitent une capacité structurelle adéquate, un contrôle de l'eau et des membranes durables avant que des équipements photovoltaïques puissent être installés. Le plan d'action solaire en toiture 2025-2027 de Ningbo prévoit que les nouveaux bâtiments industriels atteignent plus de 98 % de couverture photovoltaïque et vise 4 gigawatts de nouvelles installations en toiture. Le marché de la toiture commerciale en Chine bénéficie lorsque les toitures existantes nécessitent un remplacement avant l'ajout de systèmes solaires. Cela peut avancer le renouvellement des toitures, car les anciennes couches d'étanchéité peuvent ne pas satisfaire aux exigences structurelles ou opérationnelles. Les travaux qui en résultent soutiennent la demande même lorsque l'activité de nouvelle construction est irrégulière.
Investissement dans les trains à grande vitesse, les aéroports et les bâtiments publics
Les projets de transport public et civiques génèrent des contrats de toiture soumis à des exigences strictes en matière de passation de marchés et de performance. L'investissement en actifs fixes ferroviaires de la Chine a atteint 132,6 milliards USD en 2025, et l'investissement total s'est élevé à 75,7 milliards USD au cours des 8 premiers mois de 2026[2]. La gare ferroviaire de Shanghai Est devrait ouvrir en juillet 2027, tandis que le terminal 3 de l'aéroport international de Pudong est prévu pour 2028[3]. Shanghai prévoit 36,9 milliards USD d'investissement dans des projets majeurs en 2026, dont plus de 14,5 milliards USD pour les infrastructures. Ces bâtiments nécessitent souvent des ensembles de toiture conçus sur mesure qui ne sont pas pleinement reflétés dans les indicateurs de construction commerciale privée. Cela constitue une source de commandes relativement stable pour le marché de la toiture commerciale en Chine.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la construction dans le secteur immobilier | -1.4% | National, plus aigu dans les villes de rang inférieur et les régions intérieures | Court terme (≤ 2 ans) |
| Surcapacité régionale et concurrence par les prix | -0.8% | National, plus intense dans les provinces côtières à forte densité de production de membranes | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et de l'énergie | -0.6% | National, affectant de manière disproportionnée les gammes de produits dépendantes du bitume | Court terme (≤ 2 ans) |
| Risque d'installation lié aux typhons, aux inondations et à l'humidité | -0.5% | Chine du Sud, Guangdong, Guangxi, Hainan, Fujian, avec des effets dans le Zhejiang et le Jiangsu | Court terme (≤ 2 ans) |
| Qualité inégale des applicateurs selon les provinces | -0.3% | National, plus aigu dans les villes de rang inférieur et les comtés ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la construction dans le secteur immobilier
La faiblesse du secteur immobilier reste un frein important à la demande liée à la construction. Le ralentissement affecte les producteurs de toiture, car de nombreux entrepreneurs et installateurs dépendent encore des flux de trésorerie des projets résidentiels. Des cycles de paiement plus longs peuvent réduire le fonds de roulement et limiter la capacité disponible pour les travaux commerciaux. Le marché de la toiture commerciale en Chine bénéficie d'une certaine protection grâce aux projets industriels et publics, mais il n'est pas totalement séparé de l'économie de la construction dans son ensemble. La discipline financière des fournisseurs et de meilleures pratiques de recouvrement sont importantes tant que la correction immobilière se poursuit. La capacité à gérer la sélection des projets est également importante lorsque les promoteurs font face à des pressions de financement.
Surcapacité régionale et concurrence par les prix
La surcapacité dans l'offre de membranes et d'acier revêtu a intensifié la concurrence par les prix parmi les fournisseurs de toiture. La Fédération chinoise des matériaux de construction a signalé que les prix à la sortie d'usine des matériaux d'étanchéité ont baissé de 5,3 % en glissement annuel au cours des 7 premiers mois de 2025. Des prix plus bas peuvent peser sur les marges des systèmes standard et des fabricants de plus petite taille. Dans le même temps, les producteurs mieux capitalisés peuvent utiliser la certification, les produits intégrés et la force de distribution pour protéger leur position. Le marché de la toiture commerciale en Chine devient donc plus sélectif pour les fournisseurs qui se concurrencent principalement sur le prix. La consolidation peut améliorer la discipline si les surcapacités quittent le secteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la toiture métallique occupe la position la plus largeLa toiture métallique détenait 44,00 % de la part du marché de la toiture commerciale en Chine en 2026, reflétant son utilisation répandue dans les grandes installations industrielles et les bâtiments logistiques. Elle est compatible avec les structures en acier préfabriquées et peut accueillir des systèmes de montage photovoltaïque en toiture. Les systèmes métalliques conviennent également aux projets où les entrepreneurs ont besoin d'une installation rapide sur de grandes surfaces de toiture. Leur durabilité les rend pertinents pour les entrepôts, les installations de production et les bâtiments liés au transport. La base d'entrepreneurs établie pour ce matériau soutient sa position dans le secteur de la toiture commerciale en Chine. Il offre également une option familière aux propriétaires de bâtiments qui ont besoin de grandes portées et de coûts de maintenance maîtrisés.
Les membranes monocouches devraient enregistrer un CAGR de 9,40 % jusqu'en 2032, ce qui en fait le groupe de matériaux à la croissance la plus rapide. Cette partie de la taille du marché de la toiture commerciale en Chine bénéficie de la demande pour les systèmes en polyoléfine thermoplastique, en éthylène propylène diène monomère et en polychlorure de vinyle. Ces matériaux sont utilisés dans les centres de données, les sites pharmaceutiques et les entrepôts alimentaires où l'étanchéité et la performance thermique sont importantes. Beixin Waterproof a indiqué que ses membranes en polyoléfine thermoplastique et en polychlorure de vinyle ont réussi les tests de performance à la combustion de classe B1 au début de 2026. Ce type de certification peut orienter les spécifications d'achat pour les projets publics et les projets privés à plus haute valeur ajoutée. Les produits en bitume modifié sont plus sensibles aux coûts du bitume, tandis que les bardeaux d'asphalte, les tuiles en argile et en béton, et le bois restent plus limités dans les nouveaux projets commerciaux. Les revêtements de toiture réfléchissants et les ensembles de toiture végétalisée jouent également un rôle là où la performance énergétique et la gestion thermique reçoivent plus d'attention dans le cadre du 15e Plan quinquennal.



Par type de construction :
la nouvelle construction constitue la plus grande base de demandeLa nouvelle construction détenait 62,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devrait croître à un CAGR de 9,10 % jusqu'en 2032. Les parcs industriels soutenus par le gouvernement, les installations de transport, les centres de données et les institutions publiques constituent le cœur de cette demande. Ces projets sont moins dépendants du cycle de développement résidentiel que de nombreuses catégories de construction. La fabrication avancée, l'infrastructure numérique et les liaisons de transport restent des priorités importantes pour l'investissement public. Les nouveaux développements peuvent spécifier les exigences de toiture dès la phase de conception, ce qui favorise les systèmes présentant des performances définies en matière d'incendie, d'isolation et de photovoltaïque. Cela rend la sélection des produits plus axée sur la valeur du cycle de vie que sur le seul coût initial des matériaux.
La rertoiture et le remplacement constituent la catégorie de construction la plus petite, mais ils offrent une source de demande future fiable. Les bâtiments construits entre 2005 et 2015 entrent dans une période de maintenance majeure à mesure que les systèmes d'étanchéité atteignent une durée de vie de conception de 10 à 15 ans. Le Plan d'action triennal de mise à jour de la ville de Shanghai pour 2026 à 2028 prévoit la rénovation d'au moins 90 bâtiments commerciaux et de bureaux et de 1 800 millions de mètres carrés de bâtiments publics. Le remplacement de la toiture est souvent nécessaire lorsque les propriétaires améliorent l'isolation, le drainage ou la capacité de charge pour le solaire en toiture. Cela soutient le secteur de la toiture commerciale en Chine, car l'activité de rénovation peut se poursuivre lorsque le développement en terrain vierge ralentit. Les entrepreneurs disposant de capacités d'inspection, de réparation et de garantie sont susceptibles d'être bien positionnés dans ce segment.
Par application :
les bâtiments industriels définissent le schéma de la demandeLes bâtiments industriels détenaient 39,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devraient se développer à un CAGR de 9,60 % jusqu'en 2032. Les usines dans les secteurs des semi-conducteurs, de la pharmacie, des véhicules à nouvelle énergie et de la logistique ont besoin de toitures répondant aux exigences opérationnelles fonctionnelles. Les conditions de pression des salles blanches, les besoins en isolation thermique et les charges de montage photovoltaïque influencent la sélection des produits. Les propriétaires industriels sont plus enclins à investir dans des systèmes durables, car une défaillance de la toiture peut affecter la production et les marchandises stockées. Cela soutient des niveaux de spécification plus élevés sur le marché de la toiture commerciale en Chine. Cela donne également aux fournisseurs l'opportunité d'offrir un soutien à la conception, un contrôle de l'installation et des garanties plus longues.
Les applications de bureaux et de commerce de détail sont plus matures et sont exposées aux conditions immobilières et de dépenses de consommation. Les actifs commerciaux existants ont encore besoin de mises à niveau de toiture pour aider à maintenir l'occupation et protéger la valeur des bâtiments. L'autre catégorie d'application comprend les terminaux de transport, les stades et les bâtiments gouvernementaux. Ces projets bénéficient d'un soutien budgétaire public direct dans le cadre du 15e Plan quinquennal. Leur structure de financement peut offrir une meilleure visibilité que le développement privé de bureaux ou de commerce de détail. La taille du marché de la toiture commerciale en Chine pour ces usages est soutenue par des exigences de performance qui diffèrent des travaux de toiture commerciale standard.

Analyse géographique
Shenzhen détenait 25,00 % de la part du marché de la toiture commerciale en Chine en 2026 et devrait croître à un CAGR de 10,20 % jusqu'en 2032. La base de fabrication avancée et d'exportation technologique de la Grande Baie soutient la demande pour des toitures à haute spécification. Les entreprises technologiques et les propriétaires industriels accordent souvent plus d'importance à la performance certifiée qu'au prix initial le plus bas. Cela favorise les membranes monocouches et les systèmes métalliques conçus sur mesure. Le Guangdong, le Guangxi et Hainan sont parmi les provinces côtières de Chine les plus exposées aux typhons. Des exigences plus strictes en matière de résistance au vent et d'étanchéité peuvent augmenter la valeur des systèmes bien conçus en Chine du Sud.
Pékin et Shanghai sont les deuxième et troisième plus grands marchés urbains dans les estimations fournies. Les propriétaires institutionnels de ces villes privilégient les produits certifiés et les installations garanties. Shanghai prévoit 255 milliards CNY d'investissement dans des projets majeurs en 2026, le développement des aéroports et des voies ferrées créant d'importants besoins d'approvisionnement en toiture. Son Plan d'action triennal de mise à jour de la ville offre également un large pipeline pour la rénovation des bâtiments publics. L'investissement de Pékin dans l'infrastructure numérique et ferroviaire soutient la demande connexe pour les installations nécessitant des systèmes d'enveloppe fiables. La taille du marché de la toiture commerciale en Chine dans ces villes est renforcée par des projets soumis à des exigences définies en matière de passation de marchés et de sécurité.
Guangzhou, Hangzhou et d'autres villes clés reflètent les schémas d'investissement de leurs économies régionales. La politique de renouvellement des bâtiments de Guangzhou soutient la rénovation des anciens bâtiments commerciaux et de bureaux, y compris les systèmes de toiture. Le réseau logistique de Hangzhou favorise les toitures métalliques standardisées pouvant supporter des équipements photovoltaïques sur plusieurs sites. Chengdu, Chongqing, Wuhan et Xi'an bénéficient des parcs industriels et des politiques de redistribution technologique dans le cadre du 15e Plan quinquennal. Ces sites peuvent créer des opportunités pour les fournisseurs qui offrent un soutien à l'installation locale et une couverture de garantie cohérente. Le marché de la toiture commerciale en Chine dans ces villes est moins dépendant d'un seul cycle de construction que de la combinaison de projets industriels, logistiques et publics. Les conditions météorologiques régionales influencent également le besoin en drainage, en résistance au vent et en détails d'étanchéité durables.
Paysage concurrentiel
Concentration du Marché
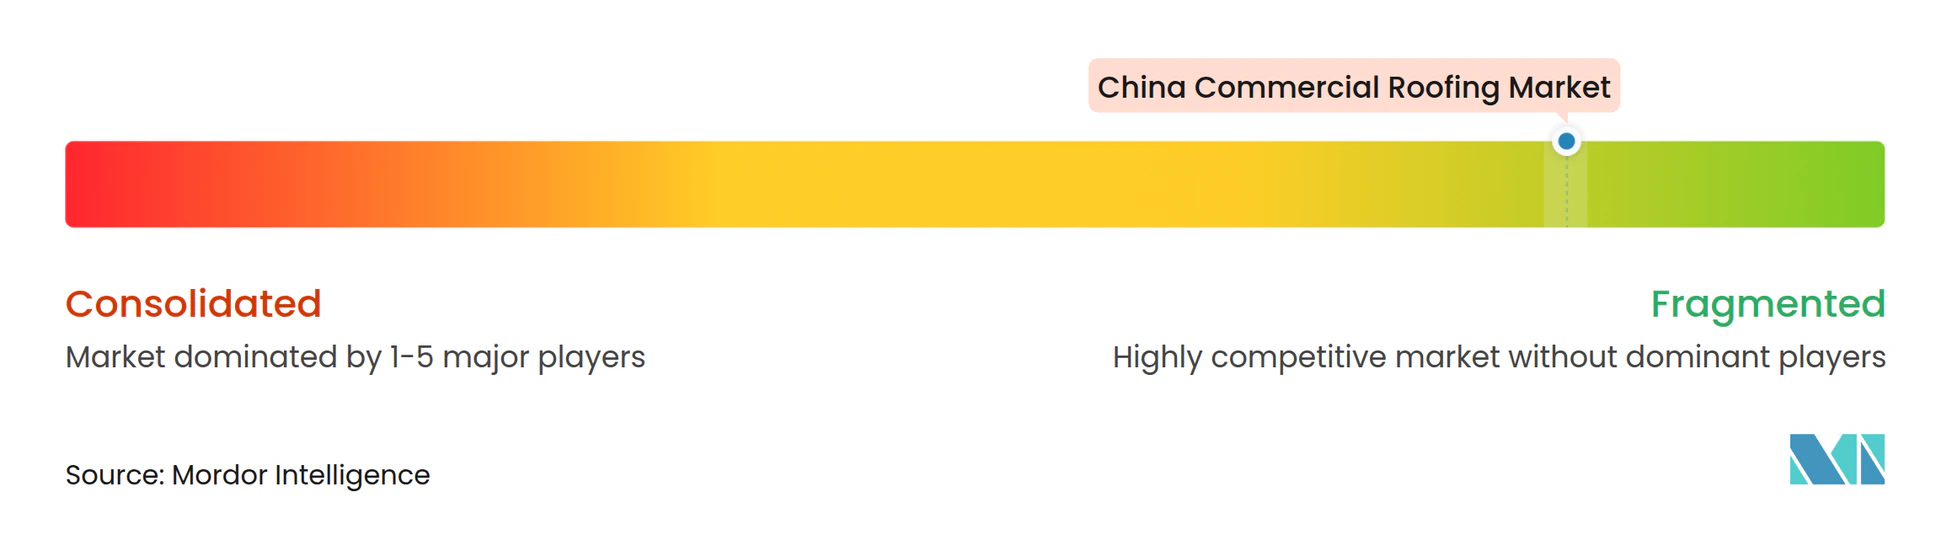
Le marché de la toiture commerciale en Chine est modérément fragmenté, avec Oriental Yuhong et Keshun parmi les principaux spécialistes nationaux de l'étanchéité. Sika, Saint-Gobain, Kingspan et BlueScope Steel sont plus actifs dans les segments de produits à plus haute spécification. Les fournisseurs nationaux disposent d'une large distribution locale et d'une expérience dans les applications de membranes. Les fournisseurs multinationaux peuvent se démarquer grâce à la certification des produits, aux systèmes conçus sur mesure et aux relations avec les clients industriels. La concurrence par les prix reste forte dans les produits de toiture standard en raison des surcapacités de fabrication. L'équilibre concurrentiel évolue vers les fournisseurs capables de répondre à des exigences de performance complexes et de fournir un soutien à l'installation fiable.
Les principaux fournisseurs poursuivent une expansion internationale et un développement de produits intégrés pour réduire leur dépendance au cycle de construction national. Beixin Waterproof a lancé son panneau composite étanche OTAI en 2026, combinant étanchéité, isolation thermique et contrôle acoustique dans une unité produite en usine. Les systèmes intégrés peuvent simplifier les achats et réduire le nombre de corps de métier d'installation sur un projet. Les fournisseurs cherchent également à établir des positions de fabrication et de vente en dehors de la Chine pour diversifier la demande. Ces mouvements montrent comment les fournisseurs de toiture cherchent à croître par la diversification géographique et les produits d'enveloppe intégrés. Le marché de la toiture commerciale en Chine récompense les fournisseurs capables de répondre à la fois aux exigences de performance des matériaux et à l'exécution des projets.
Des opportunités subsistent dans les ensembles résistants au feu pour les centres de données et les sites de semi-conducteurs, les systèmes intégrés de toiture et de photovoltaïque, et la rertoiture dans les villes de plus petite taille. Saint-Gobain a ouvert la plus grande installation de plaques de plâtre à ligne unique d'Asie à Kaiping, dans le Guangdong, en juillet 2026, avec un investissement de 400 millions CNY et une production annuelle de 64 millions de mètres carrés. Ce projet soutient la stratégie de matériaux de construction non résidentiels de l'entreprise en Chine. Kingspan a finalisé l'acquisition de Hao Wei en avril 2025, établissant sa première installation de fabrication locale en Asie. La production locale peut améliorer l'accès aux systèmes d'enveloppe isolés haute performance pour les applications de centres de données et de chaîne du froid. Le marché de la toiture commerciale en Chine devrait rester concurrentiel, car les fournisseurs doivent équilibrer l'échelle, la capacité technique et la couverture des services locaux.
Leaders du secteur de la toiture commerciale en Chine
-
China National Building Material Company Limited
-
China Baowu Steel Group Corporation Limited
-
Jiangsu Canlon Building Materials Co., Ltd.
-
Beijing Orient Sundar Technology Development Co., Ltd.
-
Beijing New Building Materials Public Limited Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la toiture commerciale en Chine Entreprises couvertes dans ce rapport
- China National Building Material Company Limited
- China Baowu Steel Group Corporation Limited
- Jiangsu Canlon Building Materials Co., Ltd.
- Beijing Orient Sundar Technology Development Co., Ltd.
- Beijing New Building Materials Public Limited Company
- Tangshan Junnan Trade Co., Ltd.
- Jiangsu Jiuding New Material Co., Ltd.
- Hubei Yulong Chemical Building Materials Co., Ltd.
- Jiangsu Yuhong Waterproof Technology Co., Ltd.
- Oriental Yuhong
- Keshun Waterproof Technology Co., Ltd.
- Wuhan Shuanghu Building Materials Co., Ltd.
- Sika China
- Saint-Gobain China
- Kingspan Group plc
- BlueScope Steel Limited
- Tianjin Xuyang Waterproof Materials Co., Ltd.
- Shanghai Keshun Waterproof Technology Co., Ltd.
- China State Construction Engineering Corporation Limited
- China Railway Construction Corporation Limited
Développements industriels récents dans Marché de la toiture commerciale en Chine
- Juillet 2026 : Saint-Gobain a ouvert la plus grande installation de plaques de plâtre à ligne unique d'Asie à Kaiping, dans le Guangdong, représentant un investissement de 58,8 millions USD et une production annuelle de 64 millions de mètres carrés. L'usine renforce le réseau d'approvisionnement de Saint-Gobain en Chine du Sud et s'aligne sur la stratégie « Lead & Grow » de l'entreprise ciblant la croissance des matériaux de construction non résidentiels jusqu'en 2030.
- Juin 2026 : Le Conseil d'État chinois a publié le
Plan quinquennal de renouvellement urbain (15e édition),
ciblant 1 700 km de nouvelles lignes ferroviaires d'ici 2030 et des mises à niveau systématiques des bâtiments publics, générant des achats de toiture commerciale dans les catégories de transport, civiques et institutionnelles. - Juin 2026 : Guangzhou a publié son
Plan de mise en œuvre de la mise à jour des bâtiments à faible efficacité,
autorisant et incitant la rénovation des toitures dans le cadre du parcours de mise à niveau approuvé pour les anciens bâtiments commerciaux et de bureaux de la ville.
Périmètre du rapport sur le marché de la toiture commerciale en Chine
Aperçu de la segmentation
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industriel |
| Autres |
| Autres |
| Shenzhen |
| Pékin |
| Shanghai |
| Hangzhou |
| Guangzhou |
| Autres villes clés |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Rertoiture et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industriel | |
| Autres | |
| Autres | |
| Par ville | Shenzhen |
| Pékin | |
| Shanghai | |
| Hangzhou | |
| Guangzhou | |
| Autres villes clés |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la toiture commerciale en Chine ?
Le marché de la toiture commerciale en Chine devrait croître à un CAGR de 7,69 % de 2027 à 2032, pour atteindre 9,09 milliards USD d'ici 2032. Les installations industrielles, les actifs logistiques, les projets publics et les travaux de remplacement de toiture soutiennent les perspectives.
Quel matériau est en tête de la demande pour les toitures commerciales en Chine ?
La toiture métallique est en tête avec une part de 44,00 % en 2026, car elle est largement utilisée dans les grandes structures industrielles et logistiques. Elle convient également aux charpentes en acier à grande portée et peut supporter des installations photovoltaïques en toiture.
Quel matériau de toiture commerciale connaît la croissance la plus rapide en Chine ?
Les membranes monocouches devraient croître à un CAGR de 9,40 % jusqu'en 2032, soutenues par les centres de données et les exigences industrielles haute performance. Ces systèmes répondent aux besoins d'étanchéité, de performance thermique et de certification.
Pourquoi les installations industrielles sont-elles importantes pour les fournisseurs de toiture en Chine ?
Les bâtiments industriels détiennent une part de 39,00 % en 2026 et devraient croître à un CAGR de 9,60 %, car les usines et les entrepôts ont besoin de systèmes de toiture durables. Les exigences fonctionnelles comprennent l'isolation, le drainage, les charges d'équipement et le solaire en toiture.
Quelle ville offre la plus forte opportunité de croissance pour les systèmes de toiture commerciale ?
Shenzhen est en tête avec une part de 25,00 % en 2026 et un CAGR prévu de 10,20 % jusqu'en 2032, soutenu par la fabrication avancée et les projets d'usines verticales. La ville bénéficie également de la demande des installations logistiques et des bâtiments liés à la technologie.
Comment le solaire en toiture affecte-t-il la demande de systèmes de toiture commerciale en Chine ?
Les installations solaires nécessitent des toitures avec une capacité structurelle et une étanchéité adéquates, ce qui peut amener les propriétaires à remplacer les anciens systèmes de membranes avant l'installation. Cela crée des travaux de remplacement en parallèle de la demande pour les toitures des nouvelles propriétés industrielles.