
Tamaño y participación del mercado de techado comercial en China
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.83 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado comercial en China por Mordor Intelligence
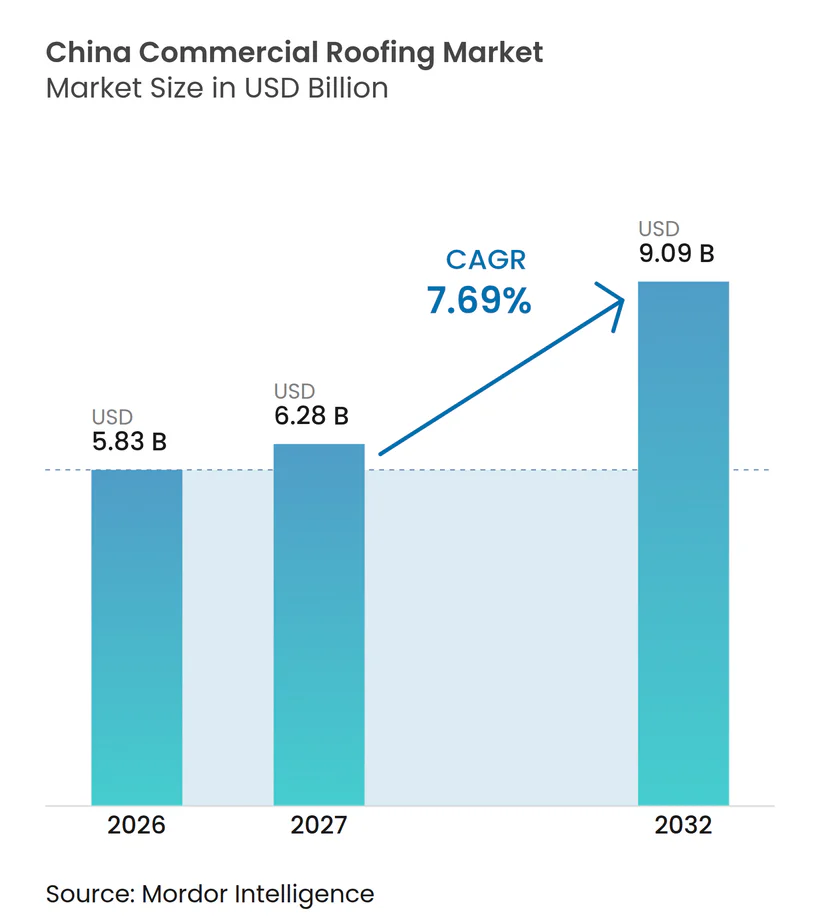
Se proyecta que el tamaño del mercado de techado comercial en China sea de 5,83 mil millones de USD en 2026, 6,28 mil millones de USD en 2027, y alcance los 9,09 mil millones de USD para 2032, creciendo a una CAGR del 7,69% de 2027 a 2032.
La demanda se está orientando hacia activos no residenciales, en particular instalaciones logísticas, parques industriales, edificios públicos e infraestructura tecnológica. Estos proyectos requieren techos capaces de soportar paneles fotovoltaicos, equipos mecánicos más pesados y especificaciones de impermeabilización más exigentes. Esto favorece sistemas de techado de mayor valor y reduce la exposición directa a la desaceleración de la construcción residencial. Los proveedores están respondiendo con sistemas que combinan protección climática, aislamiento, resistencia al fuego y soporte para energía solar en azotea. El mercado de techado comercial en China también se beneficia de la inversión pública, la renovación urbana y la necesidad generalizada de reemplazar sistemas de techado envejecidos.
Conclusiones clave del informe
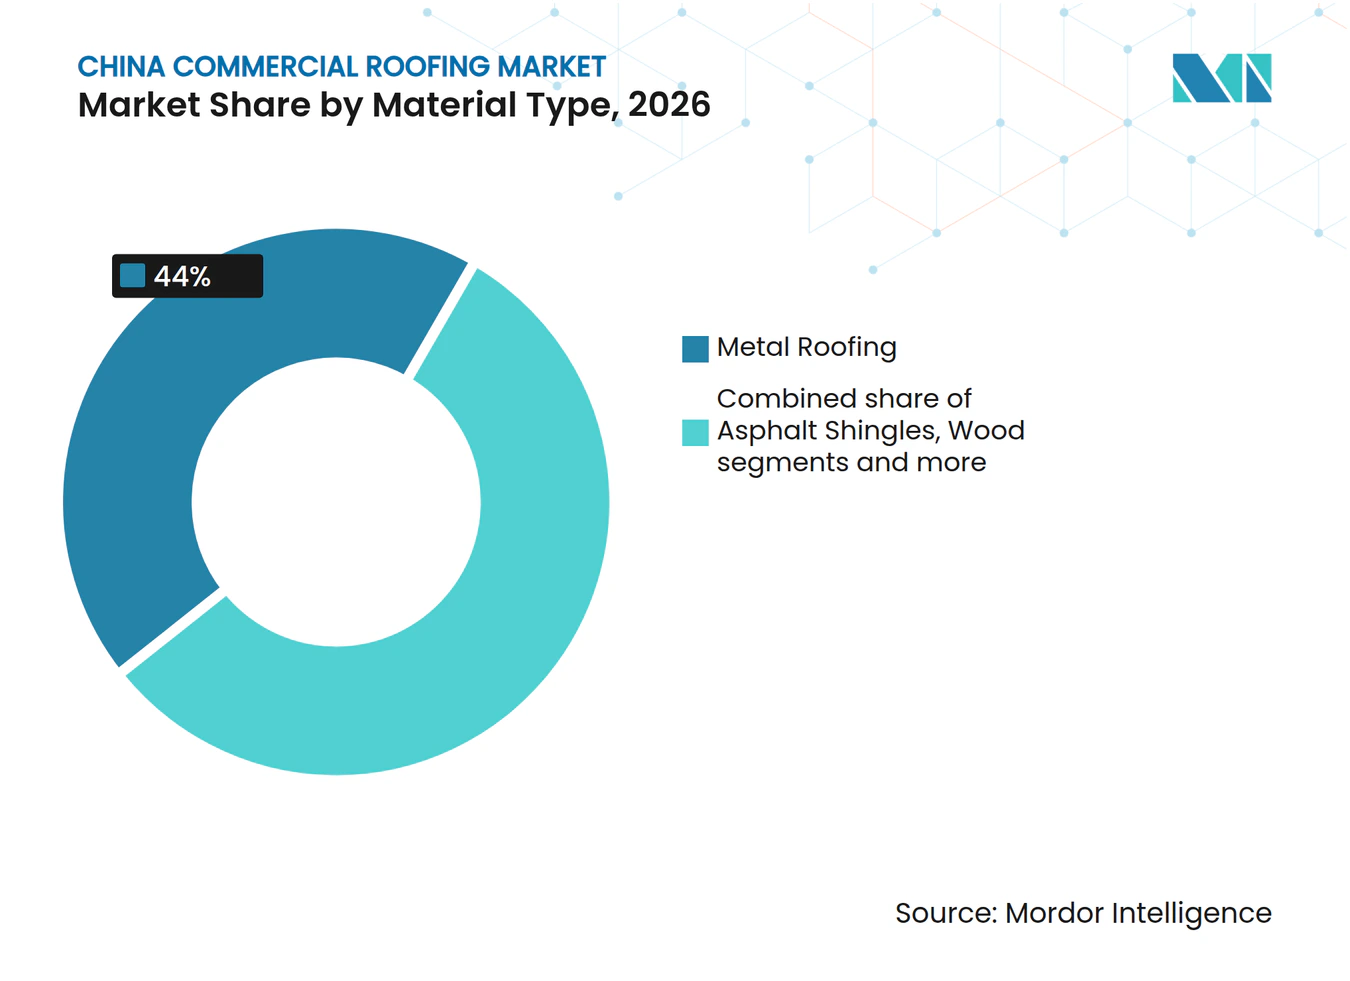
- Por tipo de material, el techado metálico representó el 44,00% de la participación del mercado de techado comercial en China en 2026, mientras que se prevé que las membranas monocapa crezcan a una CAGR del 9,40% hasta 2032.
- Por tipo de construcción, la nueva construcción representó el 62,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que crezca a una CAGR del 9,10% hasta 2032.
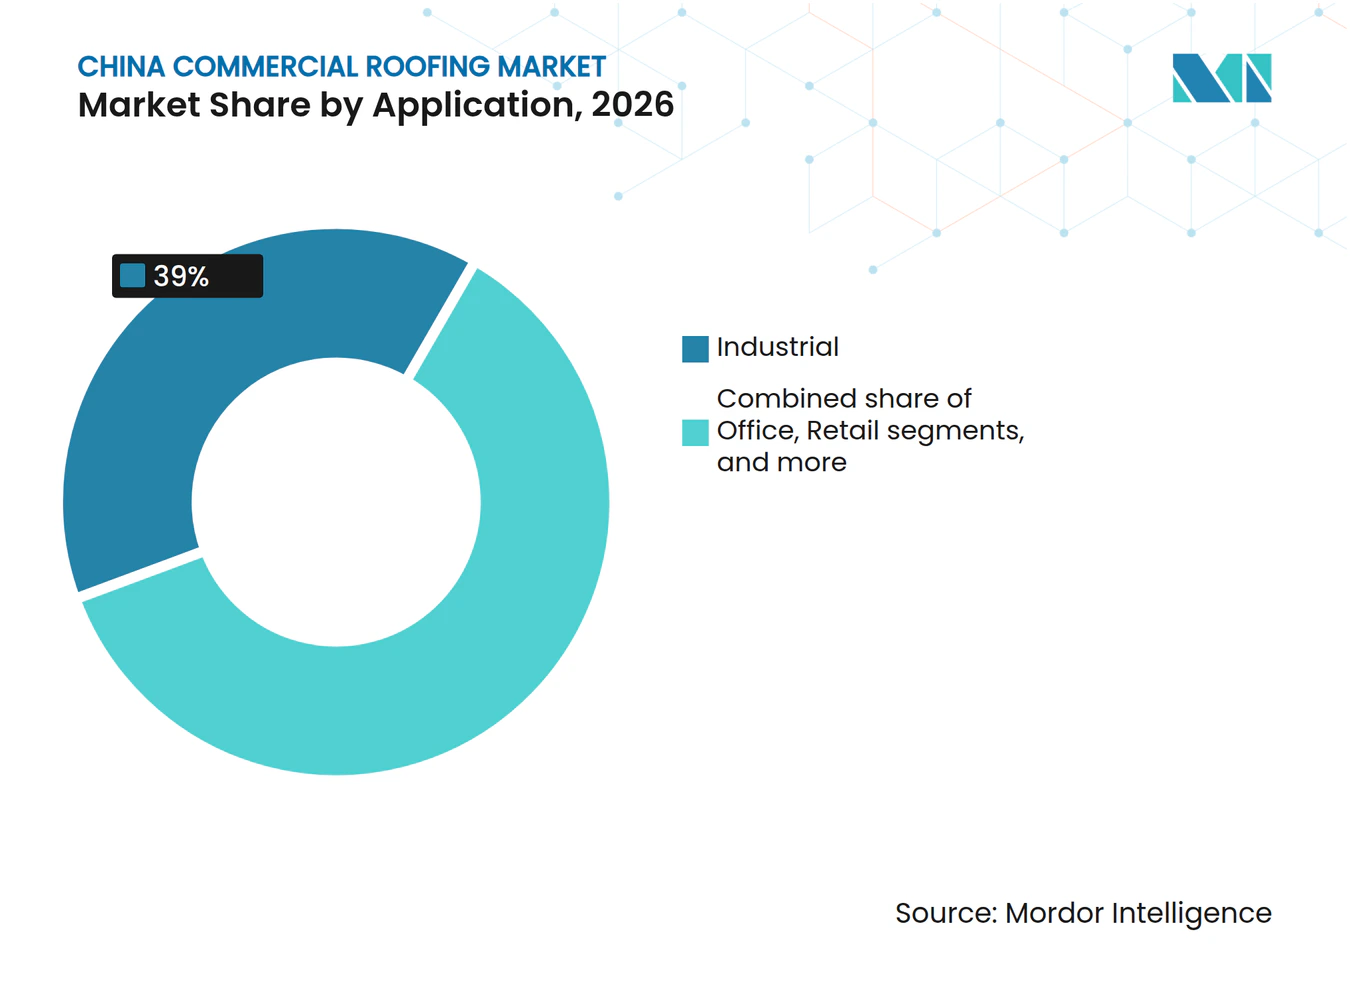
- Por aplicación, los edificios industriales representaron el 39,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que crezcan a una CAGR del 9,60% hasta 2032.
- Por ciudad, Shenzhen representó el 25,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que crezca a una CAGR del 10,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Construcción de parques industriales y logísticos | +2.1% | Gran Área de la Bahía, Delta del Río Yangtsé, corredor Chengdu-Chongqing | Mediano plazo (2-4 años) |
| Expansión de centros de datos e instalaciones de semiconductores | +1.5% | Nacional, concentrado en Pekín, Shanghái, Mongolia Interior, Gansu y Shenzhen. | Mediano plazo (2-4 años) |
| Techos de fábricas y almacenes preparados para energía fotovoltaica | +1.2% | Nacional, con mayor presencia en Jiangsu, Guangdong, Zhejiang y Hubei | Largo plazo (≥ 4 años) |
| Inversión en ferrocarril de alta velocidad, aeropuertos y edificios públicos | +1.0% | Nacional a lo largo de los corredores ferroviarios; aeropuertos concentrados en ciudades de nivel 1 y nivel 2. | Mediano plazo (2-4 años) |
| Renovación urbana y reemplazo de techos comerciales | +0.9% | Núcleos urbanos de Shanghái, Guangzhou, Shenzhen y Pekín | Largo plazo (≥ 4 años) |
| Escala de fabricación nacional de membranas y acero | +0.8% | Nacional, con centros de producción en Jiangsu, Shandong y Guangdong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de parques industriales y logísticos
La construcción de parques industriales y logísticos es una fuente directa de demanda para el mercado de techado comercial en China. La inversión nacional en infraestructura de transporte y logística continúa impulsando el desarrollo industrial a lo largo de los principales corredores. Los almacenes e instalaciones industriales utilizan habitualmente estructuras de acero de gran luz, adecuadas para techos metálicos y sistemas de membranas monocapa. Estos techos también están diseñados para soportar equipos solares y admitir ciclos de mantenimiento más prolongados. Shenzhen lanzó 279 proyectos importantes en mayo de 2026, incluidos parques industriales y proyectos de fábricas verticales[1]. Los formatos de fábricas de varios pisos aumentan el número de superficies de impermeabilización y drenaje dentro de un mismo desarrollo.
Expansión de centros de datos e instalaciones de semiconductores
Los centros de datos y las instalaciones de semiconductores requieren sistemas de techado que difieren de los de oficinas y edificios comerciales estándar. Las membranas de baja pendiente se utilizan cuando los techos deben soportar equipos de calefacción, ventilación y aire acondicionado, torres de enfriamiento y equipos de energía de respaldo. Estas instalaciones también necesitan una impermeabilización confiable, ya que las interrupciones causadas por la infiltración de agua pueden afectar operaciones de alto valor. El mercado de techado comercial en China se beneficia, por tanto, tanto de los requisitos técnicos como del volumen de nuevas construcciones. Las mejoras de bajo consumo de carbono en instalaciones existentes también pueden requerir mejoras en el aislamiento y la renovación del techo. Los trabajos de renovación pueden incluir refuerzo cuando aumentan las cargas de los equipos.
Techos de fábricas y almacenes preparados para energía fotovoltaica
Los requisitos de energía solar en azotea están cambiando el papel técnico de los techos de fábricas y almacenes. Los nuevos techos industriales necesitan capacidad estructural adecuada, control del agua y membranas duraderas antes de que se pueda instalar el equipo fotovoltaico. El plan de acción de energía solar en azotea de Ningbo para 2025 a 2027 exige que los nuevos edificios industriales alcancen más del 98% de cobertura fotovoltaica y tiene como objetivo 4 gigavatios de nuevas instalaciones en azotea. El mercado de techado comercial en China se beneficia cuando los techos existentes requieren reemplazo antes de agregar sistemas solares. Esto puede adelantar la renovación del techo, ya que las capas de impermeabilización más antiguas pueden no cumplir con los requisitos estructurales u operativos. El trabajo resultante sostiene la demanda incluso cuando la actividad de nueva construcción es irregular.
Inversión en ferrocarril de alta velocidad, aeropuertos y edificios públicos
Los proyectos de transporte público y cívicos generan contratos de techado con estrictos requisitos de adquisición y rendimiento. La inversión en activos fijos ferroviarios de China alcanzó los 132,6 mil millones de USD en 2025, y la inversión totalizó 75,7 mil millones de USD durante los primeros 8 meses de 2026[2]. La Estación Ferroviaria Este de Shanghái está programada para abrir en julio de 2027, mientras que la Terminal 3 del Aeropuerto Internacional de Pudong tiene como objetivo 2028[3]. Shanghái planea 36,9 mil millones de USD en inversión en proyectos importantes durante 2026, incluidos más de 14,5 mil millones de USD para infraestructura. Estos edificios a menudo requieren conjuntos de techado diseñados a medida que no se reflejan completamente en los indicadores de construcción comercial privada. Esto proporciona una fuente de pedidos relativamente estable para el mercado de techado comercial en China.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de la construcción en el sector inmobiliario | -1.4% | Nacional, más aguda en ciudades de nivel inferior y regiones del interior | Corto plazo (≤ 2 años) |
| Exceso de capacidad regional y competencia de precios | -0.8% | Nacional, más intensa en provincias costeras con alta densidad de producción de membranas | Mediano plazo (2-4 años) |
| Volatilidad de los precios de materias primas y energía | -0.6% | Nacional, con impacto desproporcionado en las líneas de productos dependientes del betún | Corto plazo (≤ 2 años) |
| Riesgo de instalación por tifones, inundaciones y humedad | -0.5% | Sur de China, Guangdong, Guangxi, Hainan, Fujian, con efectos en Zhejiang y Jiangsu | Corto plazo (≤ 2 años) |
| Calidad inconsistente de los aplicadores en las provincias | -0.3% | Nacional, más aguda en ciudades de nivel inferior y condados rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la construcción en el sector inmobiliario
La debilidad del sector inmobiliario sigue siendo una restricción importante sobre la demanda relacionada con la construcción. La desaceleración afecta a los productores de techado porque muchos contratistas e instaladores aún dependen del flujo de caja de proyectos residenciales. Los ciclos de pago más largos pueden reducir el capital de trabajo y limitar la capacidad disponible para trabajos comerciales. El mercado de techado comercial en China cuenta con cierta protección a través de proyectos industriales y públicos, pero no está completamente separado de la economía de la construcción en general. La disciplina financiera de los proveedores y mejores prácticas de cobro son importantes mientras continúa la corrección inmobiliaria. La capacidad de gestionar la selección de proyectos también es importante cuando los promotores enfrentan presión de financiamiento.
Exceso de capacidad regional y competencia de precios
El exceso de capacidad en el suministro de membranas y acero revestido ha intensificado la competencia de precios entre los proveedores de techado. La Federación China de Materiales de Construcción informó que los precios de fábrica de los materiales impermeabilizantes cayeron un 5,3% interanual durante los primeros 7 meses de 2025. Los precios más bajos pueden presionar los márgenes de los sistemas estándar y de los fabricantes más pequeños. Al mismo tiempo, los productores con mayor capital pueden utilizar la certificación, los productos integrados y la fortaleza de distribución para proteger su posición. El mercado de techado comercial en China se está volviendo, por tanto, más selectivo para los proveedores que compiten principalmente en precio. La consolidación puede mejorar la disciplina si el exceso de capacidad abandona el sector.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
el techado metálico ocupa la posición más ampliaEl techado metálico representó el 44,00% de la participación del mercado de techado comercial en China en 2026, lo que refleja su amplio uso en grandes instalaciones industriales y edificios logísticos. Es compatible con estructuras de acero preensambladas y puede acomodar sistemas de montaje fotovoltaico en azotea. Los sistemas metálicos también son adecuados para proyectos en los que los contratistas necesitan una instalación rápida en grandes superficies de techo. Su durabilidad los hace relevantes para almacenes, instalaciones de producción y edificios relacionados con el transporte. La base de contratistas establecida del material respalda su posición en la industria del techado comercial en China. También ofrece una opción familiar para los propietarios de edificios que necesitan grandes luces y costos de mantenimiento controlados.
Se prevé que las membranas monocapa registren una CAGR del 9,40% hasta 2032, convirtiéndolas en el grupo de materiales de más rápido crecimiento. Esta parte del tamaño del mercado de techado comercial en China se beneficia de la demanda de sistemas de poliolefina termoplástica, monómero de etileno propileno dieno y cloruro de polivinilo. Estos materiales se utilizan en centros de datos, instalaciones farmacéuticas y almacenes de grado alimentario donde la impermeabilización y el rendimiento térmico son importantes. Beixin Waterproof informó que sus membranas de poliolefina termoplástica y cloruro de polivinilo superaron las pruebas de rendimiento de combustión de Clase B1 a principios de 2026. Este tipo de certificación puede dar forma a las especificaciones de adquisición para proyectos públicos y privados de mayor valor. Los productos de betún modificado enfrentan mayor sensibilidad a los costos del betún, mientras que las tejas asfálticas, las tejas de arcilla y hormigón, y la madera siguen siendo más limitadas en los nuevos proyectos comerciales. Los recubrimientos de techo frío y los conjuntos de techo verde también tienen un papel donde el rendimiento energético y la gestión del calor reciben mayor atención bajo el 15.º Plan Quinquenal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de construcción:
la nueva construcción proporciona la mayor base de demandaLa nueva construcción representó el 62,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que crezca a una CAGR del 9,10% hasta 2032. Los parques industriales con apoyo gubernamental, las instalaciones de transporte, los centros de datos y las instituciones públicas forman el núcleo de esta demanda. Estos proyectos son menos dependientes del ciclo de desarrollo residencial que muchas categorías de construcción. La fabricación avanzada, la infraestructura digital y los enlaces de transporte siguen siendo prioridades importantes para la inversión pública. Los nuevos desarrollos pueden especificar los requisitos de techado en la etapa de diseño, lo que favorece los sistemas con rendimiento definido en materia de incendios, aislamiento y energía fotovoltaica. Esto hace que la selección de productos se centre más en el valor del ciclo de vida que únicamente en el costo inicial del material.
El retechado y el reemplazo forman la categoría de construcción más pequeña, pero ofrecen una fuente futura confiable de demanda. Los edificios construidos entre 2005 y 2015 están entrando en un período de mantenimiento importante a medida que los sistemas de impermeabilización alcanzan una vida útil de diseño de 10 a 15 años. El Plan de Acción Trienal de Actualización Urbana de Shanghái para 2026 a 2028 contempla la renovación de al menos 90 edificios comerciales y de oficinas y 1.800 millones de metros cuadrados de edificios públicos. El reemplazo del techo a menudo es necesario cuando los propietarios mejoran el aislamiento, el drenaje o la capacidad de carga para la energía solar en azotea. Esto respalda la industria del techado comercial en China porque la actividad de renovación puede continuar cuando el desarrollo en terrenos sin construir se desacelera. Los contratistas con capacidades de inspección, reparación y garantía probablemente estarán bien posicionados en este segmento.
Por aplicación:
los edificios industriales establecen el patrón de demandaLos edificios industriales representaron el 39,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que se expandan a una CAGR del 9,60% hasta 2032. Las fábricas de semiconductores, farmacéuticas, vehículos de nueva energía y actividades logísticas necesitan techos que cumplan con los requisitos operativos funcionales. Las condiciones de presión de sala limpia, las necesidades de aislamiento térmico y las cargas de montaje fotovoltaico afectan la selección de productos. Los propietarios industriales son más propensos a invertir en sistemas duraderos porque el fallo del techo puede afectar la producción y los bienes almacenados. Esto respalda niveles de especificación más altos en el mercado de techado comercial en China. También brinda a los proveedores la oportunidad de ofrecer soporte de diseño, control de instalación y garantías más largas.
Las aplicaciones de oficinas y comercio minorista son más maduras y están expuestas a las condiciones del sector inmobiliario y del gasto de los consumidores. Los activos comerciales existentes aún necesitan mejoras en el techo para ayudar a mantener la ocupación y proteger el valor del edificio. La otra categoría de aplicaciones incluye terminales de transporte, estadios y edificios gubernamentales. Estos proyectos reciben apoyo presupuestario público directo bajo el 15.º Plan Quinquenal. Su estructura de financiamiento puede proporcionar mejor visibilidad que el desarrollo privado de oficinas o comercio minorista. El tamaño del mercado de techado comercial en China para estos usos está respaldado por requisitos de rendimiento que varían respecto al trabajo estándar de techado comercial.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Shenzhen representó el 25,00% de la participación del mercado de techado comercial en China en 2026 y se prevé que crezca a una CAGR del 10,20% hasta 2032. La base de fabricación avanzada y exportación tecnológica del Gran Área de la Bahía respalda la demanda de techos de alta especificación. Las empresas tecnológicas y los propietarios industriales suelen dar mayor importancia al rendimiento certificado que al precio inicial más bajo. Esto favorece las membranas monocapa y los sistemas metálicos diseñados a medida. Guangdong, Guangxi y Hainan enfrentan una alta exposición a tifones entre las provincias costeras de China. Los requisitos más estrictos de resistencia al viento e impermeabilización pueden aumentar el valor de los sistemas bien diseñados en el sur de China.
Pekín y Shanghái son el segundo y tercer mercado urbano más grande en las estimaciones proporcionadas. Los propietarios institucionales en estas ciudades prefieren productos certificados e instalaciones respaldadas por garantía. Shanghái planea 255 mil millones de CNY en inversión en proyectos importantes en 2026, con el desarrollo de aeropuertos y ferrocarriles generando grandes necesidades de adquisición de techado. Su Plan de Acción Trienal de Actualización Urbana también proporciona una gran cartera de proyectos para la renovación de edificios públicos. La infraestructura digital y la inversión ferroviaria de Pekín respaldan la demanda relacionada de instalaciones que necesitan sistemas de envolvente confiables. El tamaño del mercado de techado comercial en China en estas ciudades se ve fortalecido por proyectos que enfrentan requisitos definidos de adquisición y seguridad.
Guangzhou, Hangzhou y otras ciudades clave reflejan los patrones de inversión de sus economías regionales. La política de renovación de edificios de Guangzhou respalda la renovación de edificios comerciales y de oficinas más antiguos, incluidos los sistemas de techado. La red logística de Hangzhou favorece los techos metálicos estandarizados que pueden soportar equipos fotovoltaicos en múltiples sitios. Chengdu, Chongqing, Wuhan y Xi'an se benefician de los parques industriales y las políticas de redistribución tecnológica bajo el 15.º Plan Quinquenal. Estas ubicaciones pueden crear oportunidades para los proveedores que ofrecen soporte de instalación local y cobertura de garantía consistente. El mercado de techado comercial en China en estas ciudades depende menos de un único ciclo de construcción que de la combinación de proyectos industriales, logísticos y públicos. Las condiciones climáticas regionales también influyen en la necesidad de drenaje, resistencia al viento y detalles de impermeabilización duraderos.
Panorama competitivo
Concentración del Mercado
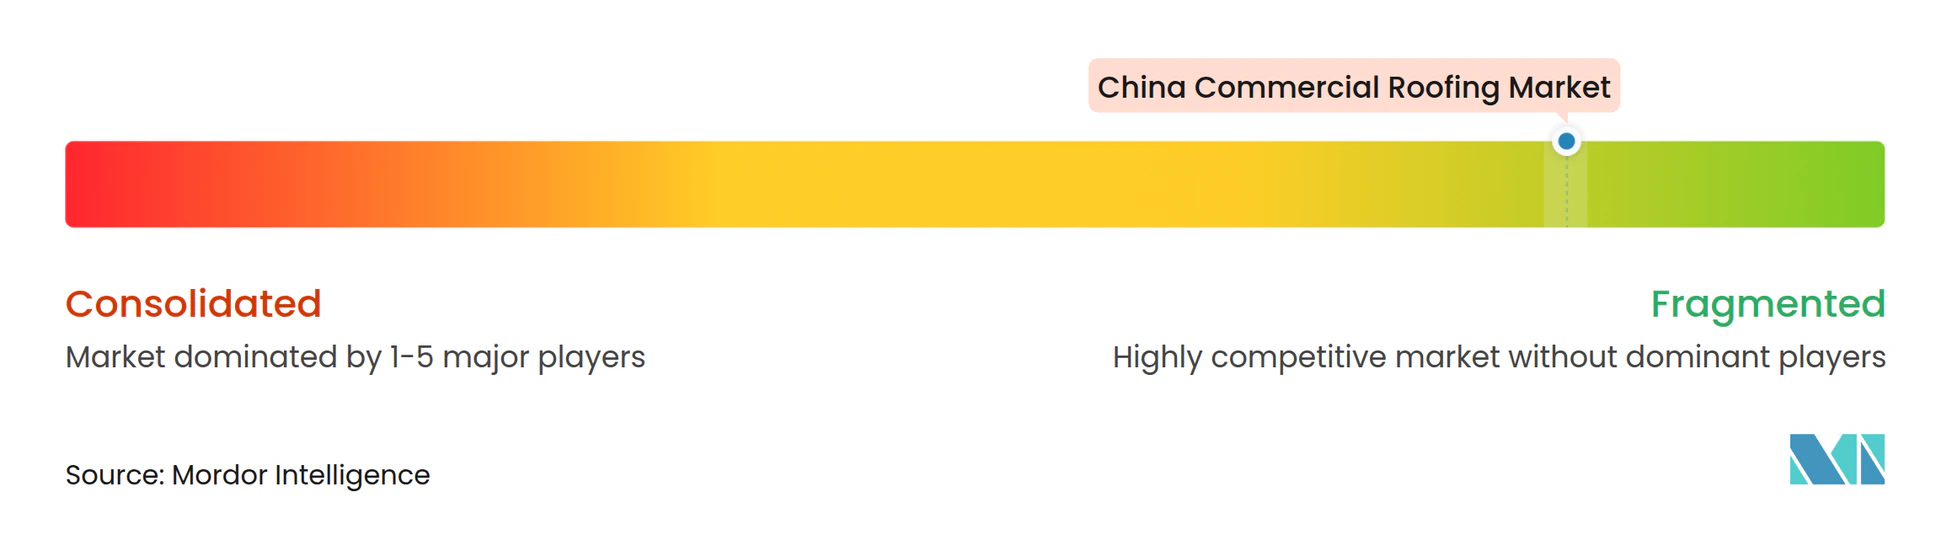
El mercado de techado comercial en China está moderadamente fragmentado, con Oriental Yuhong y Keshun entre los principales especialistas nacionales en impermeabilización. Sika, Saint-Gobain, Kingspan y BlueScope Steel compiten de manera más activa en áreas de productos de mayor especificación. Los proveedores nacionales tienen una amplia distribución local y experiencia en aplicaciones de membranas. Los proveedores multinacionales pueden competir a través de la certificación de productos, sistemas diseñados a medida y relaciones con clientes industriales. La competencia de precios sigue siendo intensa en los productos de techado estándar debido al exceso de capacidad de fabricación. El equilibrio competitivo se está desplazando hacia los proveedores que pueden cumplir con requisitos de rendimiento complejos y proporcionar un soporte de instalación confiable.
Los principales proveedores están buscando expansión internacional y desarrollo de productos integrados para reducir la dependencia del ciclo de construcción nacional. Beixin Waterproof introdujo su Panel Compuesto Impermeabilizante OTAI en 2026, combinando impermeabilización, aislamiento térmico y control acústico en una unidad producida en fábrica. Los sistemas integrados pueden simplificar la adquisición y reducir el número de oficios de instalación en un proyecto. Los proveedores también están buscando posiciones de fabricación y ventas fuera de China para diversificar la demanda. Estos movimientos muestran cómo los proveedores de techado buscan el crecimiento a través de la diversificación geográfica y los productos de envolvente integrados. El mercado de techado comercial en China recompensa a los proveedores que pueden abordar tanto el rendimiento del material como la ejecución del proyecto.
Las oportunidades persisten en conjuntos resistentes al fuego para centros de datos y sitios de semiconductores, sistemas integrados de techo y energía fotovoltaica, y retechado en ciudades más pequeñas. Saint-Gobain inauguró la mayor instalación de placa de yeso de línea única de Asia en Kaiping, Guangdong, en julio de 2026, con una inversión de 400 millones de CNY y una producción anual de 64 millones de metros cuadrados. El proyecto respalda la estrategia de materiales de construcción no residenciales de la empresa en China. Kingspan completó la adquisición de Hao Wei en abril de 2025, estableciendo su primera instalación de fabricación local en Asia. La producción local puede mejorar el acceso a sistemas de envolvente aislados de alto rendimiento para aplicaciones de centros de datos y cadena de frío. El mercado de techado comercial en China probablemente seguirá siendo competitivo porque los proveedores deben equilibrar escala, capacidad técnica y cobertura de servicio local.
Líderes de la industria del techado comercial en China
-
China National Building Material Company Limited
-
China Baowu Steel Group Corporation Limited
-
Jiangsu Canlon Building Materials Co., Ltd.
-
Beijing Orient Sundar Technology Development Co., Ltd.
-
Beijing New Building Materials Public Limited Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de techado comercial en China Empresas cubiertas en este informe
- China National Building Material Company Limited
- China Baowu Steel Group Corporation Limited
- Jiangsu Canlon Building Materials Co., Ltd.
- Beijing Orient Sundar Technology Development Co., Ltd.
- Beijing New Building Materials Public Limited Company
- Tangshan Junnan Trade Co., Ltd.
- Jiangsu Jiuding New Material Co., Ltd.
- Hubei Yulong Chemical Building Materials Co., Ltd.
- Jiangsu Yuhong Waterproof Technology Co., Ltd.
- Oriental Yuhong
- Keshun Waterproof Technology Co., Ltd.
- Wuhan Shuanghu Building Materials Co., Ltd.
- Sika China
- Saint-Gobain China
- Kingspan Group plc
- BlueScope Steel Limited
- Tianjin Xuyang Waterproof Materials Co., Ltd.
- Shanghai Keshun Waterproof Technology Co., Ltd.
- China State Construction Engineering Corporation Limited
- China Railway Construction Corporation Limited
Desarrollos recientes de la industria en Mercado de techado comercial en China
- Julio de 2026: Saint-Gobain inauguró la mayor instalación de placa de yeso de línea única de Asia en Kaiping, Guangdong, con una inversión de 58,8 millones de USD y una producción anual de 64 millones de metros cuadrados. La planta fortalece la red de suministro de Saint-Gobain en el sur de China y se alinea con la estrategia "Lead & Grow" de la empresa, que apunta al crecimiento de materiales de construcción no residenciales hasta 2030.
- Junio de 2026: El Consejo de Estado de China publicó el
Plan Quinquenal 15 de Renovación Urbana,
con el objetivo de 1.700 km de nuevas líneas ferroviarias para 2030 y mejoras sistemáticas de edificios públicos, generando adquisiciones de techado comercial en categorías de instalaciones de transporte, cívicas e institucionales. - Junio de 2026: Guangzhou emitió su
Plan de Implementación de Actualización de Edificios de Baja Eficiencia,
que permite e incentiva la renovación de techos como parte de la vía de mejora aprobada para edificios comerciales y de oficinas más antiguos en toda la ciudad.
Alcance del informe del mercado de techado comercial en China
Resumen de la segmentación
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas / de betún modificado |
| Membranas monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Comercio minorista |
| Oficinas |
| Industrial |
| Otros |
| Otros |
| Shenzhen |
| Pekín |
| Shanghái |
| Hangzhou |
| Guangzhou |
| Otras ciudades clave |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas / de betún modificado | |
| Membranas monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Comercio minorista |
| Oficinas | |
| Industrial | |
| Otros | |
| Otros | |
| Por ciudades | Shenzhen |
| Pekín | |
| Shanghái | |
| Hangzhou | |
| Guangzhou | |
| Otras ciudades clave |
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el techado comercial en China?
Se prevé que el mercado de techado comercial en China crezca a una CAGR del 7,69% de 2027 a 2032, alcanzando los 9,09 mil millones de USD para 2032. Las instalaciones industriales, los activos logísticos, los proyectos públicos y los trabajos de reemplazo de techos respaldan las perspectivas.
¿Qué material lidera la demanda de techos comerciales en China?
El techado metálico lidera con una participación del 44,00% en 2026 porque se utiliza ampliamente en grandes estructuras industriales y logísticas. También es adecuado para marcos de acero de gran luz y puede soportar instalaciones fotovoltaicas en azotea.
¿Qué material de techado comercial crece más rápido en China?
Se prevé que las membranas monocapa crezcan a una CAGR del 9,40% hasta 2032, respaldadas por los requisitos de centros de datos e industrias de alto rendimiento. Estos sistemas abordan las necesidades de impermeabilización, rendimiento térmico y certificación.
¿Por qué son importantes las instalaciones industriales para los proveedores de techado en China?
Los edificios industriales representan una participación del 39,00% en 2026 y se prevé que crezcan a una CAGR del 9,60% porque las fábricas y los almacenes necesitan sistemas de techado duraderos. Las demandas funcionales incluyen aislamiento, drenaje, cargas de equipos y energía solar montada en el techo.
¿Qué ciudad ofrece la mayor oportunidad de crecimiento para los sistemas de techado comercial?
Shenzhen lidera con una participación del 25,00% en 2026 y una CAGR prevista del 10,20% hasta 2032, respaldada por la fabricación avanzada y los proyectos de fábricas verticales. La ciudad también tiene demanda de instalaciones logísticas y edificios relacionados con la tecnología.
¿Cómo afecta la energía solar en azotea a la demanda de sistemas de techado comercial en China?
Las instalaciones solares requieren techos con capacidad estructural y de impermeabilización adecuadas, lo que puede llevar a los propietarios a reemplazar los sistemas de membrana más antiguos antes de la instalación. Esto genera trabajos de reemplazo junto con la demanda de techos en propiedades industriales de nueva construcción.