
Größe und Marktanteil des chinesischen gewerblichen Dachdeckungsmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.83 Milliarden US-Dollar |
| Marktgröße (2027) | 6.28 Milliarden US-Dollar |
| Marktgröße (2032) | 9.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.69 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen gewerblichen Dachdeckungsmarkts von Mordor Intelligence
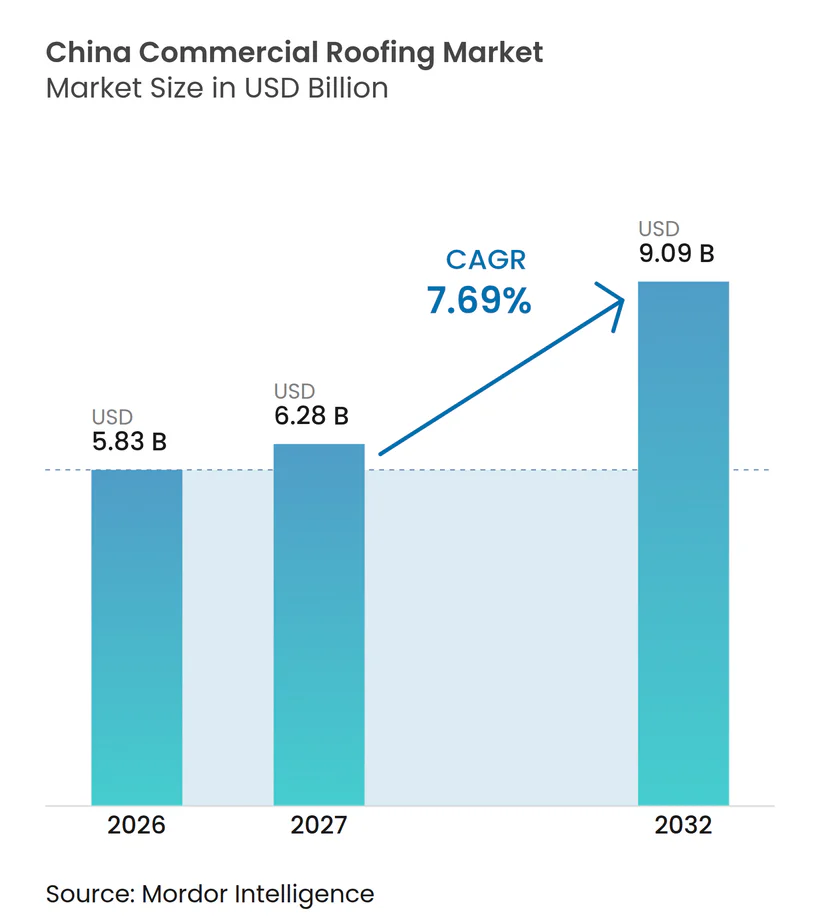
Die Größe des chinesischen gewerblichen Dachdeckungsmarkts wird für 2026 auf 5,83 Milliarden USD, für 2027 auf 6,28 Milliarden USD und bis 2032 auf 9,09 Milliarden USD prognostiziert, mit einem CAGR von 7,69 % von 2027 bis 2032.
Die Nachfrage verlagert sich hin zu Nichtwohnimmobilien, insbesondere Logistikeinrichtungen, Industrieparks, öffentlichen Gebäuden und Technologieinfrastruktur. Diese Projekte erfordern Dächer, die Photovoltaikpanele, schwerere mechanische Ausrüstung und anspruchsvollere Abdichtungsspezifikationen bewältigen können. Dies unterstützt höherwertige Dachsysteme und verringert die direkte Abhängigkeit vom Abschwung im Wohnungsbau. Lieferanten reagieren mit Systemen, die Witterungsschutz, Dämmung, Brandschutz und die Unterstützung von Dachsolaranlagen kombinieren. Der chinesische gewerbliche Dachdeckungsmarkt profitiert zudem von öffentlichen Investitionen, Stadterneuerung und dem allgemeinen Bedarf, alternde Dachsysteme zu ersetzen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Metalldach im Jahr 2026 einen Anteil von 44,00 % am chinesischen gewerblichen Dachdeckungsmarkt, während Einschichtmembranen bis 2032 voraussichtlich mit einem CAGR von 9,40 % wachsen werden.
- Nach Bautyp hielt Neubau im Jahr 2026 einen Anteil von 62,00 % am chinesischen gewerblichen Dachdeckungsmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen.
- Nach Anwendung hielten Industriegebäude im Jahr 2026 einen Anteil von 39,00 % am chinesischen gewerblichen Dachdeckungsmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 9,60 % wachsen.
- Nach Stadt hielt Shenzhen im Jahr 2026 einen Anteil von 25,00 % am chinesischen gewerblichen Dachdeckungsmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 10,20 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau von Industrie- und Logistikparks | +2.1% | Greater Bay Area, Yangtze-Flussdelta, Chengdu-Chongqing-Korridor | Mittelfristig (2–4 Jahre) |
| Expansion von Rechenzentren und Halbleiteranlagen | +1.5% | National, konzentriert in Peking, Shanghai, Innere Mongolei, Gansu, Shenzhen | Mittelfristig (2–4 Jahre) |
| Photovoltaikfähige Fabrik- und Lagerhausdächer | +1.2% | National, am stärksten in Jiangsu, Guangdong, Zhejiang und Hubei | Langfristig (≥ 4 Jahre) |
| Investitionen in Hochgeschwindigkeitsbahn, Flughäfen und öffentliche Gebäude | +1.0% | National entlang der Bahnkorridore, Flughäfen konzentriert in Städten der Tier-1- und Tier-2-Kategorie | Mittelfristig (2–4 Jahre) |
| Stadterneuerung und Ersatz gewerblicher Dächer | +0.9% | Innenstadtbereiche von Shanghai, Guangzhou, Shenzhen und Peking | Langfristig (≥ 4 Jahre) |
| Inländische Produktionskapazität für Membranen und Stahl | +0.8% | National, Produktionszentren in Jiangsu, Shandong und Guangdong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau von Industrie- und Logistikparks
Der Bau von Industrie- und Logistikparks ist eine direkte Nachfragequelle für den chinesischen gewerblichen Dachdeckungsmarkt. Nationale Investitionen in Transport- und Logistikinfrastruktur unterstützen weiterhin die industrielle Entwicklung entlang der wichtigsten Korridore. Lagerhäuser und Industrieanlagen verwenden häufig weitgespannte Stahlkonstruktionen, die für Metalldächer und Einschichtmembransysteme geeignet sind. Diese Dächer sind auch für die Aufnahme von Solaranlagen ausgelegt und unterstützen längere Wartungszyklen. Shenzhen startete im Mai 2026 279 Großprojekte, darunter Industrieparks und vertikale Fabrikprojekte[1]. Mehrstöckige Fabrikformate erhöhen die Anzahl der Abdichtungs- und Entwässerungsflächen innerhalb einer einzelnen Entwicklung.
Expansion von Rechenzentren und Halbleiteranlagen
Rechenzentren und Halbleiteranlagen erfordern Dachsysteme, die sich von denen in Standard-Büro- und Einzelhandelsgebäuden unterscheiden. Flachdachmembranen werden dort eingesetzt, wo Dächer Heizungs-, Lüftungs- und Klimaanlagen, Kühltürme sowie Notstromaggregate tragen müssen. Diese Einrichtungen benötigen zudem eine zuverlässige Abdichtung, da Unterbrechungen durch Wassereinbruch den Betrieb hochwertiger Anlagen beeinträchtigen können. Der chinesische gewerbliche Dachdeckungsmarkt profitiert daher sowohl von technischen Anforderungen als auch vom Neubauvolumen. Kohlenstoffarme Modernisierungen bestehender Anlagen können ebenfalls Dämmverbesserungen und Dachsanierungen erfordern. Renovierungsarbeiten können Verstärkungsmaßnahmen umfassen, wenn die Ausrüstungslasten zunehmen.
Photovoltaikfähige Fabrik- und Lagerhausdächer
Anforderungen an Dachsolaranlagen verändern die technische Rolle von Fabrik- und Lagerhausdächern. Neue Industriedächer benötigen ausreichende Tragfähigkeit, Wasserkontrolle und langlebige Membranen, bevor Photovoltaikanlagen installiert werden können. Ningbos Aktionsplan für Dachsolaranlagen 2025 bis 2027 sieht vor, dass neue Industriegebäude eine Photovoltaikabdeckung von mehr als 98 % erreichen, und strebt 4 Gigawatt neue Dachinstallationen an. Der chinesische gewerbliche Dachdeckungsmarkt profitiert, wenn bestehende Dächer vor der Installation von Solaranlagen ersetzt werden müssen. Dies kann die Dacherneuerung vorziehen, da ältere Abdichtungsschichten möglicherweise nicht den strukturellen oder betrieblichen Anforderungen entsprechen. Die daraus resultierenden Arbeiten stützen die Nachfrage auch dann, wenn die Neubautätigkeit uneinheitlich ist.
Investitionen in Hochgeschwindigkeitsbahn, Flughäfen und öffentliche Gebäude
Öffentliche Verkehrs- und Bürgerprojekte generieren Dachaufträge mit strengen Beschaffungs- und Leistungsanforderungen. Chinas Investitionen in das Eisenbahn-Anlagevermögen erreichten 2025 132,6 Milliarden USD, und die Investitionen beliefen sich in den ersten 8 Monaten des Jahres 2026 auf 75,7 Milliarden USD[2]. Der Shanghaier Ostbahnhof soll im Juli 2027 eröffnet werden, während Terminal 3 des Pudong International Airport für 2028 geplant ist[3]. Shanghai plant 2026 Investitionen von 36,9 Milliarden USD in Großprojekte, darunter mehr als 14,5 Milliarden USD für Infrastruktur. Diese Gebäude benötigen häufig technisch entwickelte Dachkonstruktionen, die in privaten Gewerbebauindikatoren nicht vollständig abgebildet werden. Dies bietet dem chinesischen gewerblichen Dachdeckungsmarkt eine relativ stabile Auftragsquelle.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität im Immobiliensektor | -1.4% | National, am stärksten in Städten niedrigerer Kategorien und Binnenregionen | Kurzfristig (≤ 2 Jahre) |
| Regionale Überkapazitäten und Preiswettbewerb | -0.8% | National, am intensivsten in Küstenprovinzen mit hoher Membranproduktionsdichte | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoff- und Energiepreisen | -0.6% | National, überproportional bitumenabhängige Produktlinien betreffend | Kurzfristig (≤ 2 Jahre) |
| Installationsrisiken durch Taifune, Überschwemmungen und Feuchtigkeit | -0.5% | Südchina, Guangdong, Guangxi, Hainan, Fujian, mit Auswirkungen in Zhejiang und Jiangsu | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Verarbeitungsqualität in den Provinzen | -0.3% | National, am stärksten in Städten niedrigerer Kategorien und ländlichen Kreisen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität im Immobiliensektor
Die Schwäche im Immobiliensektor bleibt ein wichtiges Hemmnis für die bauwirtschaftliche Nachfrage. Der Abschwung betrifft Dachhersteller, da viele Auftragnehmer und Installateure weiterhin auf den Cashflow aus Wohnbauprojekten angewiesen sind. Längere Zahlungszyklen können das Betriebskapital verringern und die für gewerbliche Arbeiten verfügbare Kapazität einschränken. Der chinesische gewerbliche Dachdeckungsmarkt verfügt durch Industrie- und öffentliche Projekte über einen gewissen Schutz, ist jedoch nicht vollständig von der allgemeinen Bauwirtschaft getrennt. Finanzielle Disziplin der Lieferanten und bessere Inkassopraktiken sind wichtig, solange die Immobilienkorrektur anhält. Die Fähigkeit zur Projektauswahl ist ebenfalls wichtig, wenn Bauträger unter Finanzierungsdruck stehen.
Regionale Überkapazitäten und Preiswettbewerb
Überkapazitäten bei Membran- und beschichtetem Stahlversorgung haben den Preiswettbewerb unter Dachlieferanten verschärft. Der Chinesische Baustoffverband berichtete, dass die Ab-Werk-Preise für Abdichtungsmaterialien in den ersten 7 Monaten des Jahres 2025 um 5,3 % gegenüber dem Vorjahr gesunken sind. Niedrigere Preise können die Margen für Standardsysteme und kleinere Hersteller unter Druck setzen. Gleichzeitig können besser kapitalisierte Hersteller Zertifizierungen, integrierte Produkte und Vertriebsstärke nutzen, um ihre Position zu sichern. Der chinesische gewerbliche Dachdeckungsmarkt wird daher für Lieferanten, die hauptsächlich über den Preis konkurrieren, selektiver. Konsolidierung kann die Marktdisziplin verbessern, wenn Überkapazitäten aus dem Sektor ausscheiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
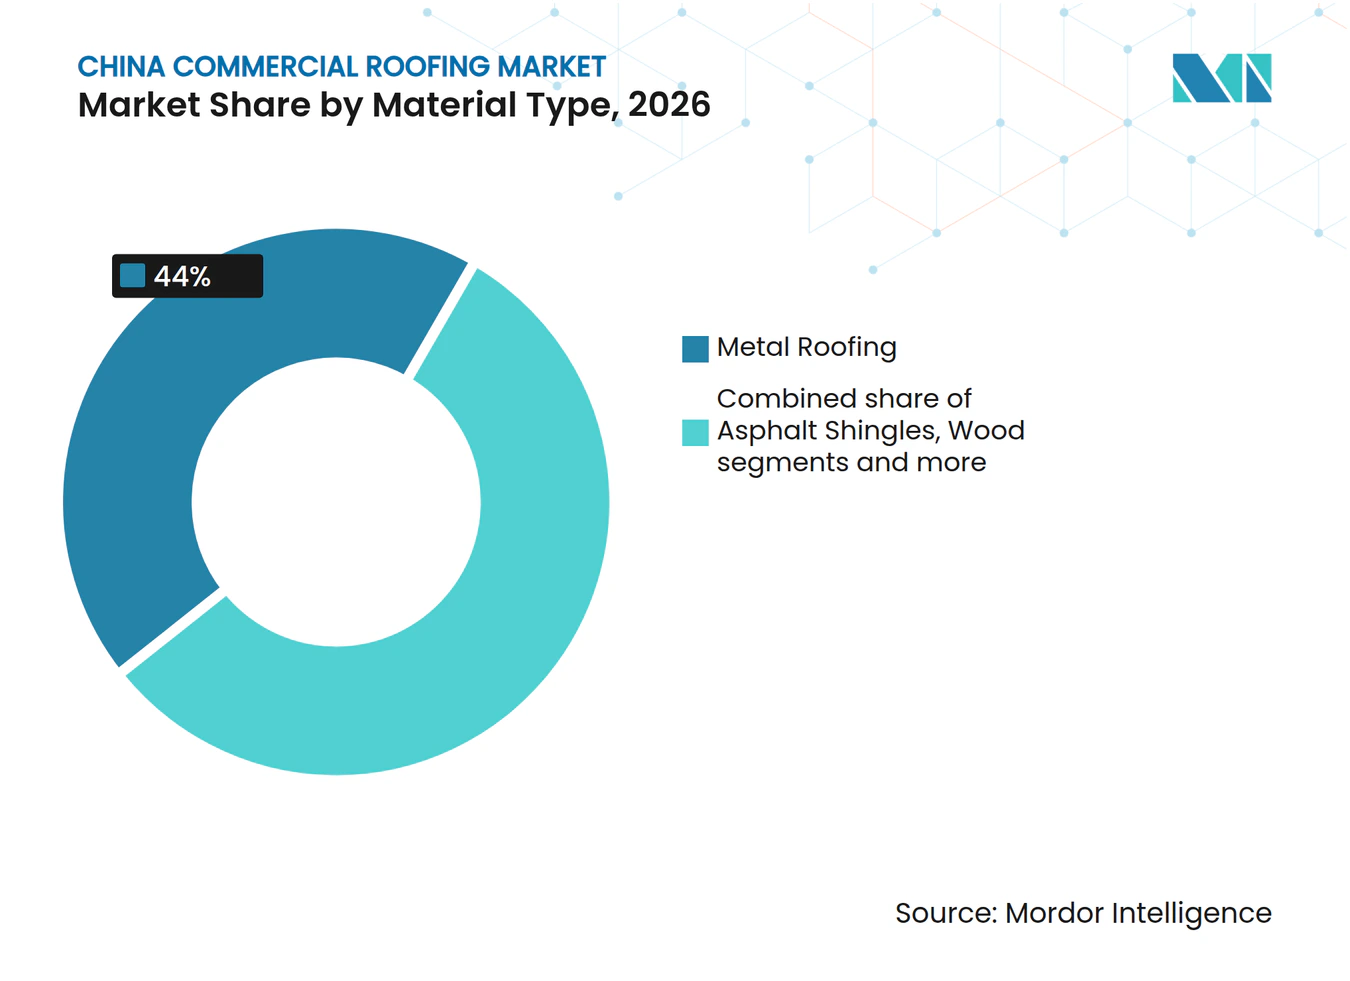
Metalldach hält die breiteste PositionMetalldach hielt im Jahr 2026 einen Anteil von 44,00 % am chinesischen gewerblichen Dachdeckungsmarkt, was seinen weit verbreiteten Einsatz in großen Industrieanlagen und Logistikgebäuden widerspiegelt. Es ist mit vorgefertigten Stahlkonstruktionen kompatibel und kann Montagesysteme für Dachphotovoltaik aufnehmen. Metallsysteme eignen sich auch für Projekte, bei denen Auftragnehmer eine schnelle Installation auf großen Dachflächen benötigen. Ihre Langlebigkeit macht sie für Lagerhäuser, Produktionsanlagen und transportbezogene Gebäude relevant. Die etablierte Auftragnehmerstruktur des Materials stützt seine Position in der chinesischen gewerblichen Dachdeckungsbranche. Es bietet auch eine vertraute Option für Gebäudeeigentümer, die große Spannweiten und kontrollierte Wartungskosten benötigen.
Einschichtmembranen werden bis 2032 voraussichtlich einen CAGR von 9,40 % verzeichnen und sind damit die am schnellsten wachsende Materialgruppe. Dieser Teil der Größe des chinesischen gewerblichen Dachdeckungsmarkts profitiert von der Nachfrage nach thermoplastischen Polyolefin-, Ethylen-Propylen-Dien-Monomer- und Polyvinylchlorid-Systemen. Diese Materialien werden in Rechenzentren, Pharmaunternehmen und Lebensmittellagern eingesetzt, wo Abdichtung und thermische Leistung wichtig sind. Beixin Waterproof berichtete, dass seine thermoplastischen Polyolefin- und Polyvinylchlorid-Membranen Anfang 2026 die Brandschutzprüfung der Klasse B1 bestanden haben. Diese Art von Zertifizierung kann Beschaffungsspezifikationen für öffentliche und höherwertige private Projekte prägen. Modifizierte Bitumenprodukte sind stärker von Bitumenkosten abhängig, während Asphaltschindeln, Ton- und Betonziegel sowie Holz in neueren gewerblichen Projekten weiterhin begrenzter eingesetzt werden. Kühlende Dachbeschichtungen und Gründachkonstruktionen spielen ebenfalls eine Rolle, wo Energieeffizienz und Wärmemanagement im Rahmen des 15. Fünfjahresplans mehr Aufmerksamkeit erhalten.



Nach Bautyp:
Neubau bildet die größte NachfragebasisNeubau hielt im Jahr 2026 einen Anteil von 62,00 % am chinesischen gewerblichen Dachdeckungsmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen. Staatlich geförderte Industrieparks, Verkehrseinrichtungen, Rechenzentren und öffentliche Institutionen bilden den Kern dieser Nachfrage. Diese Projekte sind weniger vom Wohnbauzyklus abhängig als viele andere Baukategorien. Fortschrittliche Fertigung, digitale Infrastruktur und Verkehrsverbindungen bleiben wichtige Prioritäten für öffentliche Investitionen. Neubauten können Dachanforderungen bereits in der Planungsphase festlegen, was Systeme mit definierten Brand-, Dämm- und Photovoltaikleistungsanforderungen begünstigt. Dies macht die Produktauswahl stärker auf den Lebenszyklus ausgerichtet als auf die anfänglichen Materialkosten allein.
Dachsanierung und Ersatz bilden die kleinere Baukategorie, bieten jedoch eine zuverlässige künftige Nachfragequelle. Zwischen 2005 und 2015 errichtete Gebäude treten in eine wichtige Wartungsphase ein, da Abdichtungssysteme eine Auslegungslebensdauer von 10 bis 15 Jahren erreichen. Shanghais Dreijahres-Aktionsplan zur Stadterneuerung 2026 bis 2028 sieht die Renovierung von mindestens 90 Gewerbe- und Bürogebäuden sowie 1.800 Millionen Quadratmetern öffentlicher Gebäude vor. Ein Dachaustausch ist häufig erforderlich, wenn Eigentümer die Dämmung, Entwässerung oder Tragfähigkeit für Dachsolaranlagen verbessern. Dies stützt die chinesische gewerbliche Dachdeckungsbranche, da Renovierungsaktivitäten auch dann fortgesetzt werden können, wenn die Neubautätigkeit nachlässt. Auftragnehmer mit Inspektions-, Reparatur- und Garantiefähigkeiten dürften in diesem Segment gut positioniert sein.
Nach Anwendung:
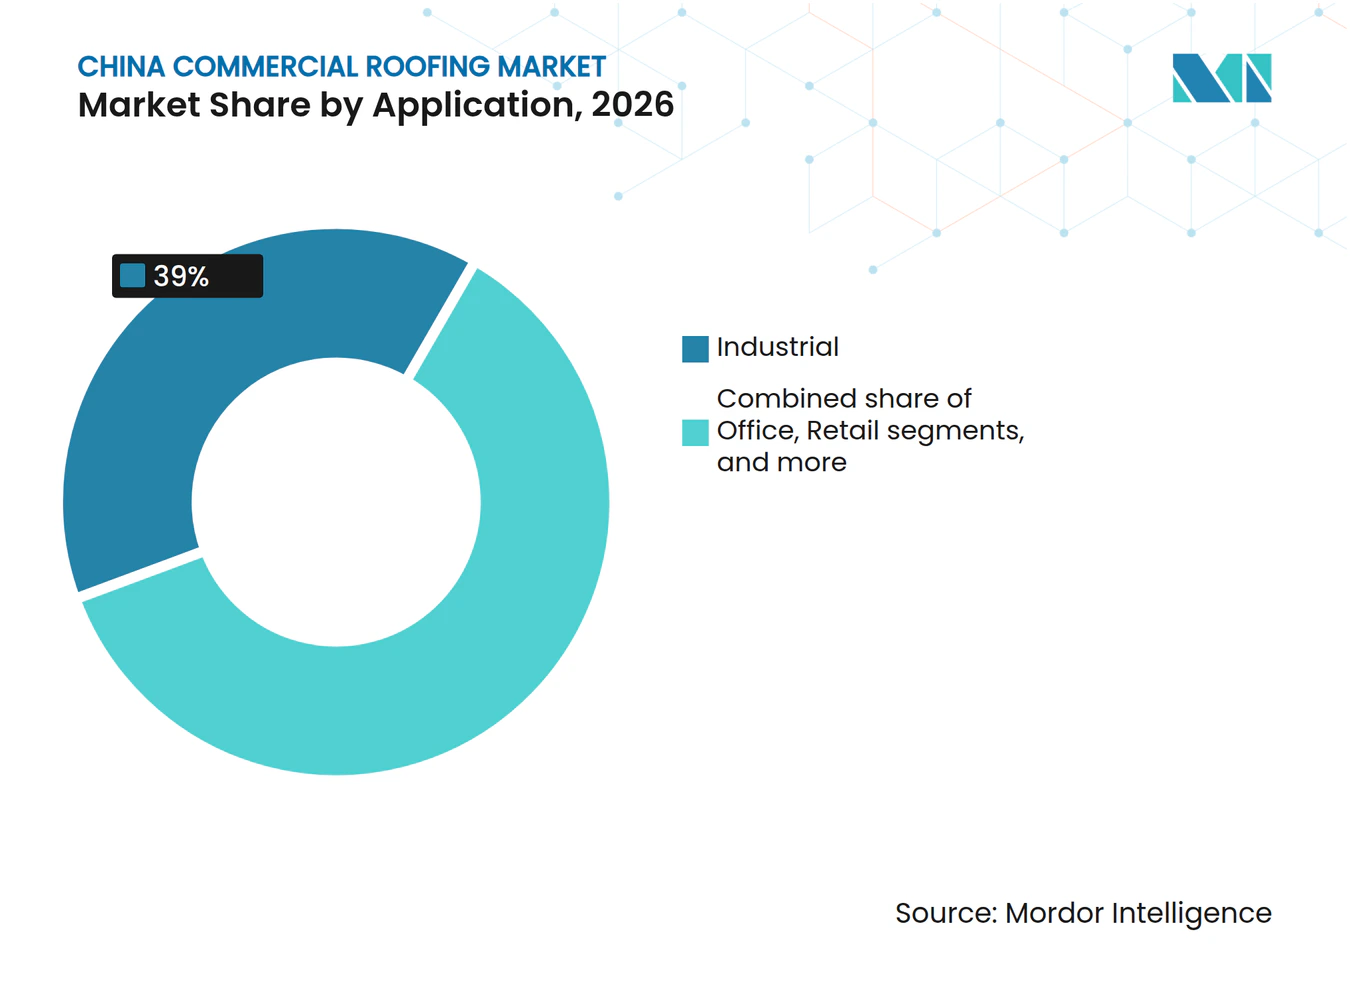
Industriegebäude bestimmen das NachfragemusterIndustriegebäude hielten im Jahr 2026 einen Anteil von 39,00 % am chinesischen gewerblichen Dachdeckungsmarkt und werden bis 2032 voraussichtlich mit einem CAGR von 9,60 % wachsen. Fabriken in den Bereichen Halbleiter, Pharmazeutika, Fahrzeuge mit neuen Antrieben und Logistik benötigen Dächer, die funktionale Betriebsanforderungen erfüllen. Reinraumdruckbedingungen, thermische Dämmanforderungen und Photovoltaik-Montagelasten beeinflussen die Produktauswahl. Industrieeigentümer investieren eher in langlebige Systeme, da Dachversagen die Produktion und gelagerte Güter beeinträchtigen kann. Dies unterstützt höhere Spezifikationsniveaus im chinesischen gewerblichen Dachdeckungsmarkt. Es gibt Lieferanten auch die Möglichkeit, Planungsunterstützung, Installationskontrolle und längere Garantien anzubieten.
Büro- und Einzelhandelsanwendungen sind reifer und dem Immobilien- und Verbraucherausgabenumfeld ausgesetzt. Bestehende Gewerbeimmobilien benötigen weiterhin Dacherneuerungen, um die Belegung aufrechtzuerhalten und den Gebäudewert zu schützen. Die sonstige Anwendungskategorie umfasst Verkehrsterminals, Stadien und Regierungsgebäude. Diese Projekte erhalten direkte öffentliche Budgetunterstützung im Rahmen des 15. Fünfjahresplans. Ihre Finanzierungsstruktur kann eine bessere Planbarkeit bieten als private Büro- oder Einzelhandelsentwicklungen. Die Größe des chinesischen gewerblichen Dachdeckungsmarkts für diese Verwendungen wird durch Leistungsanforderungen gestützt, die von standardmäßigen gewerblichen Dacharbeiten abweichen.

Geografische Analyse
Shenzhen hielt im Jahr 2026 einen Anteil von 25,00 % am chinesischen gewerblichen Dachdeckungsmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 10,20 % wachsen. Die fortschrittliche Fertigungs- und Technologieexportbasis der Greater Bay Area stützt die Nachfrage nach hochwertigen Dächern. Technologieunternehmen und Industrieeigentümer legen häufig mehr Wert auf zertifizierte Leistung als auf den niedrigsten Anfangspreis. Dies begünstigt Einschichtmembranen und technisch entwickelte Metallsysteme. Guangdong, Guangxi und Hainan sind unter Chinas Küstenprovinzen stark taifungegefährdet. Höhere Anforderungen an Windwiderstand und Abdichtung können den Wert gut konzipierter Systeme in Südchina steigern.
Peking und Shanghai sind der zweite und dritte größte Stadtmarkt in den bereitgestellten Schätzungen. Institutionelle Eigentümer in diesen Städten bevorzugen zertifizierte Produkte und garantiegestützte Installation. Shanghai plant 2026 Investitionen von 255 Milliarden CNY in Großprojekte, wobei Flughafen- und Bahnentwicklungen einen großen Dachbeschaffungsbedarf schaffen. Der Dreijahres-Aktionsplan zur Stadterneuerung bietet zudem eine große Pipeline für die Renovierung öffentlicher Gebäude. Pekings Investitionen in digitale Infrastruktur und Bahnverkehr stützen den damit verbundenen Bedarf an Einrichtungen, die zuverlässige Gebäudehüllensysteme benötigen. Die Größe des chinesischen gewerblichen Dachdeckungsmarkts in diesen Städten wird durch Projekte gestärkt, die definierten Beschaffungs- und Sicherheitsanforderungen unterliegen.
Guangzhou, Hangzhou und andere wichtige Städte spiegeln die Investitionsmuster ihrer regionalen Wirtschaften wider. Guangzhous Politik zur Gebäudeerneuerung unterstützt die Renovierung älterer Gewerbe- und Bürogebäude, einschließlich Dachsysteme. Hangzhous Logistiknetzwerk begünstigt standardisierte Metalldächer, die Photovoltaikanlagen über mehrere Standorte hinweg tragen können. Chengdu, Chongqing, Wuhan und Xi'an profitieren von Industrieparks und Technologieumverteilungspolitiken im Rahmen des 15. Fünfjahresplans. Diese Standorte können Chancen für Lieferanten schaffen, die lokale Installationsunterstützung und konsistente Garantieabdeckung anbieten. Der chinesische gewerbliche Dachdeckungsmarkt in diesen Städten ist weniger von einem einzelnen Bauzyklus abhängig als von der Mischung aus Industrie-, Logistik- und öffentlichen Projekten. Regionale Wetterbedingungen beeinflussen auch den Bedarf an Entwässerung, Windwiderstand und langlebigen Abdichtungsdetails.
Wettbewerbslandschaft
Marktkonzentration
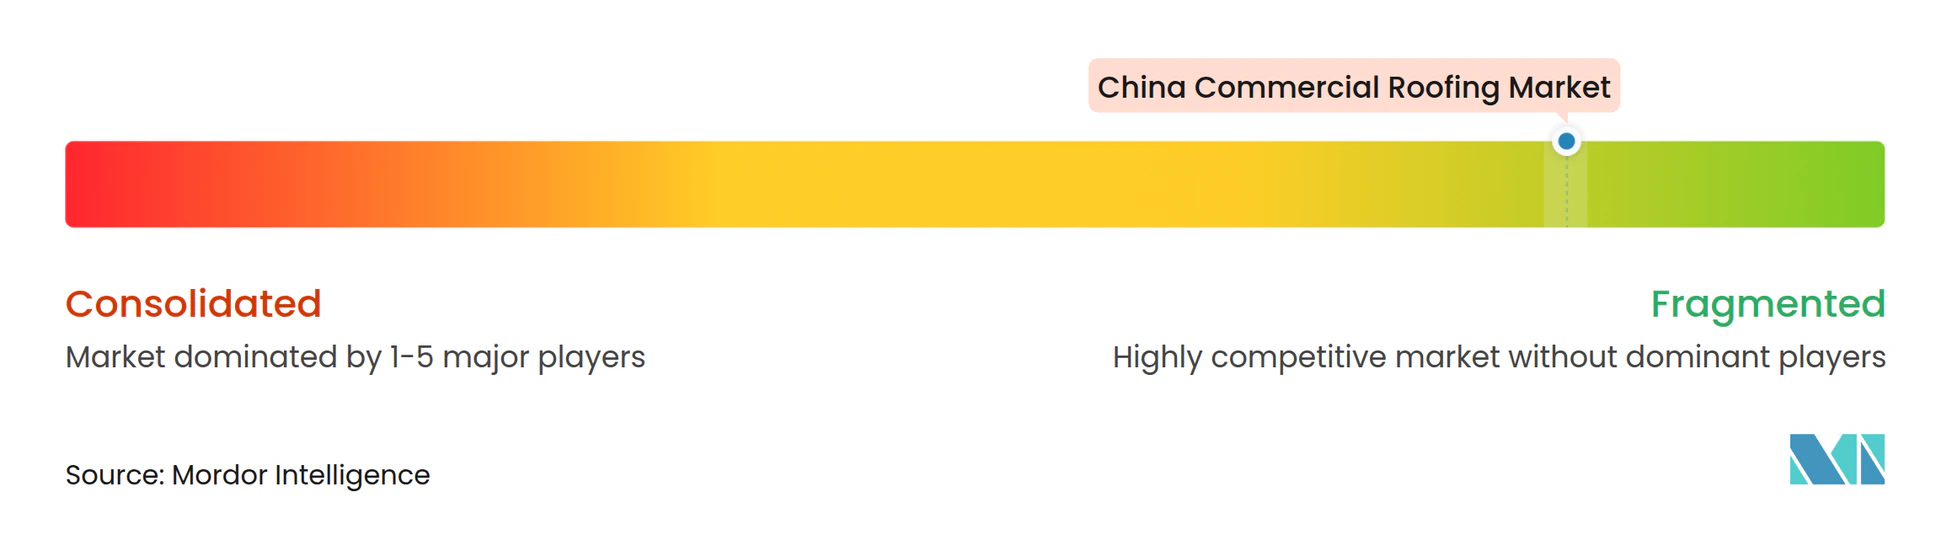
Der chinesische gewerbliche Dachdeckungsmarkt ist mäßig fragmentiert, wobei Oriental Yuhong und Keshun zu den führenden inländischen Abdichtungsspezialisten gehören. Sika, Saint-Gobain, Kingspan und BlueScope Steel konkurrieren stärker in Bereichen mit höheren Spezifikationsanforderungen. Inländische Lieferanten verfügen über ein breites lokales Vertriebsnetz und Erfahrung in Membrananwendungen. Multinationale Lieferanten können durch Produktzertifizierung, technisch entwickelte Systeme und Beziehungen zu Industriekunden konkurrieren. Der Preiswettbewerb bleibt bei Standarddachprodukten aufgrund von Überkapazitäten in der Fertigung stark. Das Wettbewerbsgleichgewicht verschiebt sich hin zu Lieferanten, die komplexe Leistungsanforderungen erfüllen und zuverlässige Installationsunterstützung bieten können.
Führende Lieferanten verfolgen internationale Expansion und integrierte Produktentwicklung, um die Abhängigkeit vom inländischen Bauzyklus zu verringern. Beixin Waterproof stellte 2026 sein OTAI Waterproof Composite Panel vor, das Abdichtung, Wärmedämmung und Schallschutz in einer werkseitig hergestellten Einheit kombiniert. Integrierte Systeme können die Beschaffung vereinfachen und die Anzahl der Installationsgewerke auf einem Projekt reduzieren. Lieferanten suchen auch Fertigungs- und Vertriebspositionen außerhalb Chinas, um die Nachfrage zu diversifizieren. Diese Schritte zeigen, wie Dachhersteller durch geografische Diversifizierung und integrierte Gebäudehüllenprodukte Wachstum anstreben. Der chinesische gewerbliche Dachdeckungsmarkt belohnt Lieferanten, die sowohl Materialleistung als auch Projektausführung adressieren können.
Chancen bestehen weiterhin bei brandbeständigen Konstruktionen für Rechenzentren und Halbleiteranlagen, integrierten Dach- und Photovoltaiksystemen sowie Dachsanierungen in kleineren Städten. Saint-Gobain eröffnete im Juli 2026 Asiens größte Einzellinien-Gipskartonanlage in Kaiping, Guangdong, mit einer Investition von 400 Millionen CNY und einer Jahresproduktion von 64 Millionen Quadratmetern. Das Projekt unterstützt die Strategie des Unternehmens für Nichtwohngebäude-Baumaterialien in China. Kingspan schloss im April 2025 die Übernahme von Hao Wei ab und errichtete damit seine erste lokale Produktionsstätte in Asien. Lokale Produktion kann den Zugang zu hochwertigen gedämmten Gebäudehüllensystemen für Rechenzentren und Kühlkettenanwendungen verbessern. Der chinesische gewerbliche Dachdeckungsmarkt wird voraussichtlich wettbewerbsintensiv bleiben, da Lieferanten Größe, technische Kompetenz und lokale Serviceabdeckung ausbalancieren müssen.
Marktführer in der chinesischen gewerblichen Dachdeckungsbranche
-
China National Building Material Company Limited
-
China Baowu Steel Group Corporation Limited
-
Jiangsu Canlon Building Materials Co., Ltd.
-
Beijing Orient Sundar Technology Development Co., Ltd.
-
Beijing New Building Materials Public Limited Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer gewerblicher Dachdeckungsmarkt Unternehmen in diesem Bericht
- China National Building Material Company Limited
- China Baowu Steel Group Corporation Limited
- Jiangsu Canlon Building Materials Co., Ltd.
- Beijing Orient Sundar Technology Development Co., Ltd.
- Beijing New Building Materials Public Limited Company
- Tangshan Junnan Trade Co., Ltd.
- Jiangsu Jiuding New Material Co., Ltd.
- Hubei Yulong Chemical Building Materials Co., Ltd.
- Jiangsu Yuhong Waterproof Technology Co., Ltd.
- Oriental Yuhong
- Keshun Waterproof Technology Co., Ltd.
- Wuhan Shuanghu Building Materials Co., Ltd.
- Sika China
- Saint-Gobain China
- Kingspan Group plc
- BlueScope Steel Limited
- Tianjin Xuyang Waterproof Materials Co., Ltd.
- Shanghai Keshun Waterproof Technology Co., Ltd.
- China State Construction Engineering Corporation Limited
- China Railway Construction Corporation Limited
Neueste Industrielle Entwicklungen in Chinesischer gewerblicher Dachdeckungsmarkt
- Juli 2026: Saint-Gobain eröffnete Asiens größte Einzellinien-Gipskartonanlage in Kaiping, Guangdong, mit einer Investition von 58,8 Millionen USD und einer Jahresproduktion von 64 Millionen Quadratmetern. Das Werk stärkt Saint-Gobains Versorgungsnetzwerk in Südchina und steht im Einklang mit der „Lead & Grow”-Strategie des Unternehmens, die bis 2030 auf Wachstum bei Nichtwohngebäude-Baumaterialien abzielt.
- Juni 2026: Chinas Staatsrat veröffentlichte den
15. Fünfjahresplan zur Stadterneuerung
, der bis 2030 1.700 km neue Bahnstrecken und systematische Modernisierungen öffentlicher Gebäude vorsieht und gewerbliche Dachbeschaffung in den Kategorien Verkehr, Bürgereinrichtungen und institutionelle Gebäude generiert. - Juni 2026: Guangzhou veröffentlichte seinen
Umsetzungsplan zur Modernisierung ineffizienter Gebäude
, der Dachsanierungen als Teil des genehmigten Modernisierungswegs für ältere Gewerbe- und Bürogebäude in der gesamten Stadt genehmigt und fördert.
Berichtsumfang des chinesischen gewerblichen Dachdeckungsmarkts
Segmentierungsübersicht
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldach |
| Bituminöse Membranen / Modifiziertes Bitumen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und Ersatz |
| Einzelhandel |
| Büro |
| Industrie |
| Sonstige |
| Sonstige |
| Shenzhen |
| Peking |
| Shanghai |
| Hangzhou |
| Guangzhou |
| Andere wichtige Städte |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldach | |
| Bituminöse Membranen / Modifiziertes Bitumen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dachsanierung und Ersatz | |
| Nach Anwendung | Einzelhandel |
| Büro | |
| Industrie | |
| Sonstige | |
| Sonstige | |
| Nach Städten | Shenzhen |
| Peking | |
| Shanghai | |
| Hangzhou | |
| Guangzhou | |
| Andere wichtige Städte |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für gewerbliche Dachdeckung in China?
Der chinesische gewerbliche Dachdeckungsmarkt wird voraussichtlich mit einem CAGR von 7,69 % von 2027 bis 2032 wachsen und bis 2032 9,09 Milliarden USD erreichen. Industrieanlagen, Logistikimmobilien, öffentliche Projekte und Dachsanierungsarbeiten stützen den Ausblick.
Welches Material führt die Nachfrage nach gewerblichen Dächern in China an?
Metalldach führt mit einem Anteil von 44,00 % im Jahr 2026, da es in großen Industrie- und Logistikstrukturen weit verbreitet ist. Es eignet sich auch für weitgespannte Stahlrahmen und kann Dachphotovoltaikanlagen tragen.
Welches gewerbliche Dachmaterial wächst in China am schnellsten?
Einschichtmembranen werden bis 2032 voraussichtlich mit einem CAGR von 9,40 % wachsen, unterstützt durch Anforderungen von Rechenzentren und leistungsstarken Industrieanlagen. Diese Systeme erfüllen Anforderungen an Abdichtung, thermische Leistung und Zertifizierung.
Warum sind Industrieanlagen für Dachlieferanten in China wichtig?
Industriegebäude halten im Jahr 2026 einen Anteil von 39,00 % und werden voraussichtlich mit einem CAGR von 9,60 % wachsen, da Fabriken und Lagerhäuser langlebige Dachsysteme benötigen. Funktionale Anforderungen umfassen Dämmung, Entwässerung, Ausrüstungslasten und dachgebundene Solaranlagen.
Welche Stadt bietet die stärkste Wachstumschance für gewerbliche Dachsysteme?
Shenzhen führt mit einem Anteil von 25,00 % im Jahr 2026 und einem prognostizierten CAGR von 10,20 % bis 2032, unterstützt durch fortschrittliche Fertigung und vertikale Fabrikprojekte. Die Stadt verzeichnet auch Nachfrage aus Logistikeinrichtungen und technologiebezogenen Gebäuden.
Wie beeinflusst Dachsolar die Nachfrage nach gewerblichen Dachsystemen in China?
Solaranlagen erfordern Dächer mit geeigneter Tragfähigkeit und Abdichtung, was Eigentümer dazu veranlassen kann, ältere Membransysteme vor der Installation zu ersetzen. Dies schafft Sanierungsarbeiten neben der Nachfrage nach Dächern in neu errichteten Industrieimmobilien.