
中国商業用屋根市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.83 十億米ドル |
| 市場規模 (2027) | 6.28 十億米ドル |
| 市場規模 (2032) | 9.09 十億米ドル |
| 成長率 (2027 - 2032) | 7.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国商業用屋根市場分析
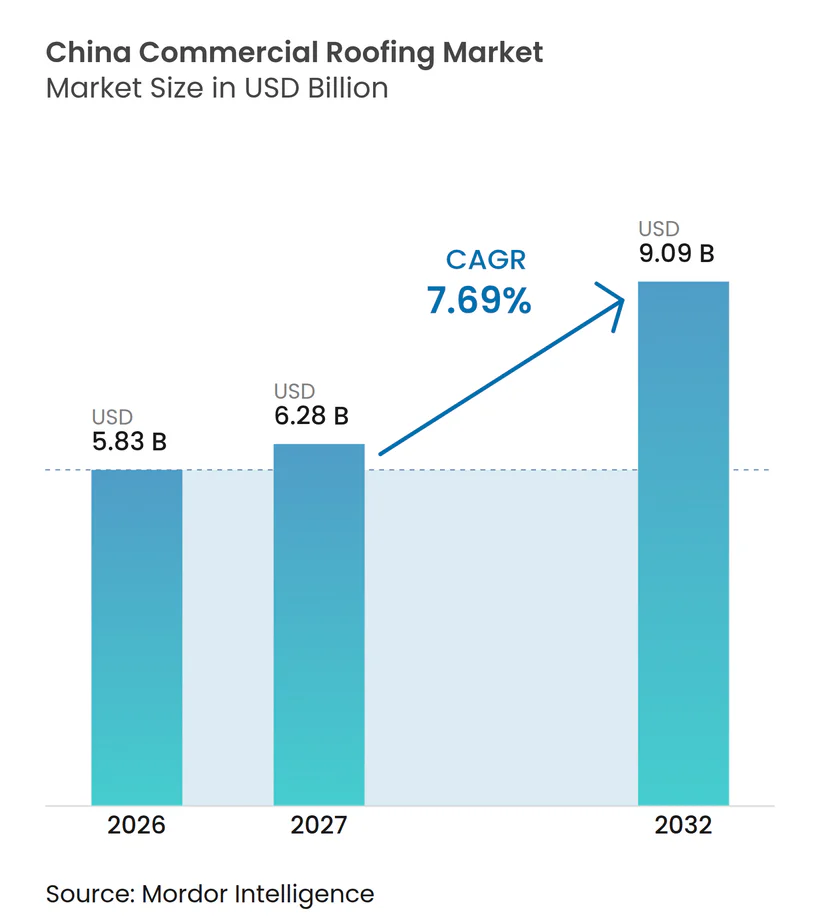
中国商業用屋根市場の規模は、2026年に5.83 ビリオン 米ドル、2027年に6.28 ビリオン 米ドルと予測され、2032年までに9.09 ビリオン 米ドルに達し、2027年から2032年にかけて7.69%のCAGRで成長する見込みです。
需要は非住宅資産、特に物流施設、工業パーク、公共建築物、テクノロジーインフラへとシフトしています。これらのプロジェクトでは、太陽光発電パネル、より重い機械設備、より厳しい防水仕様に対応できる屋根が必要とされます。これにより、高付加価値の屋根システムが支持され、住宅建設の減速による直接的な影響が軽減されます。サプライヤーは、気象保護、断熱、耐火性、屋上太陽光発電のサポートを組み合わせたシステムで対応しています。中国商業用屋根市場はまた、公共投、都市再生、老朽化した屋根システムの交換需要からも恩恵を受けています。
主要レポートのポイント
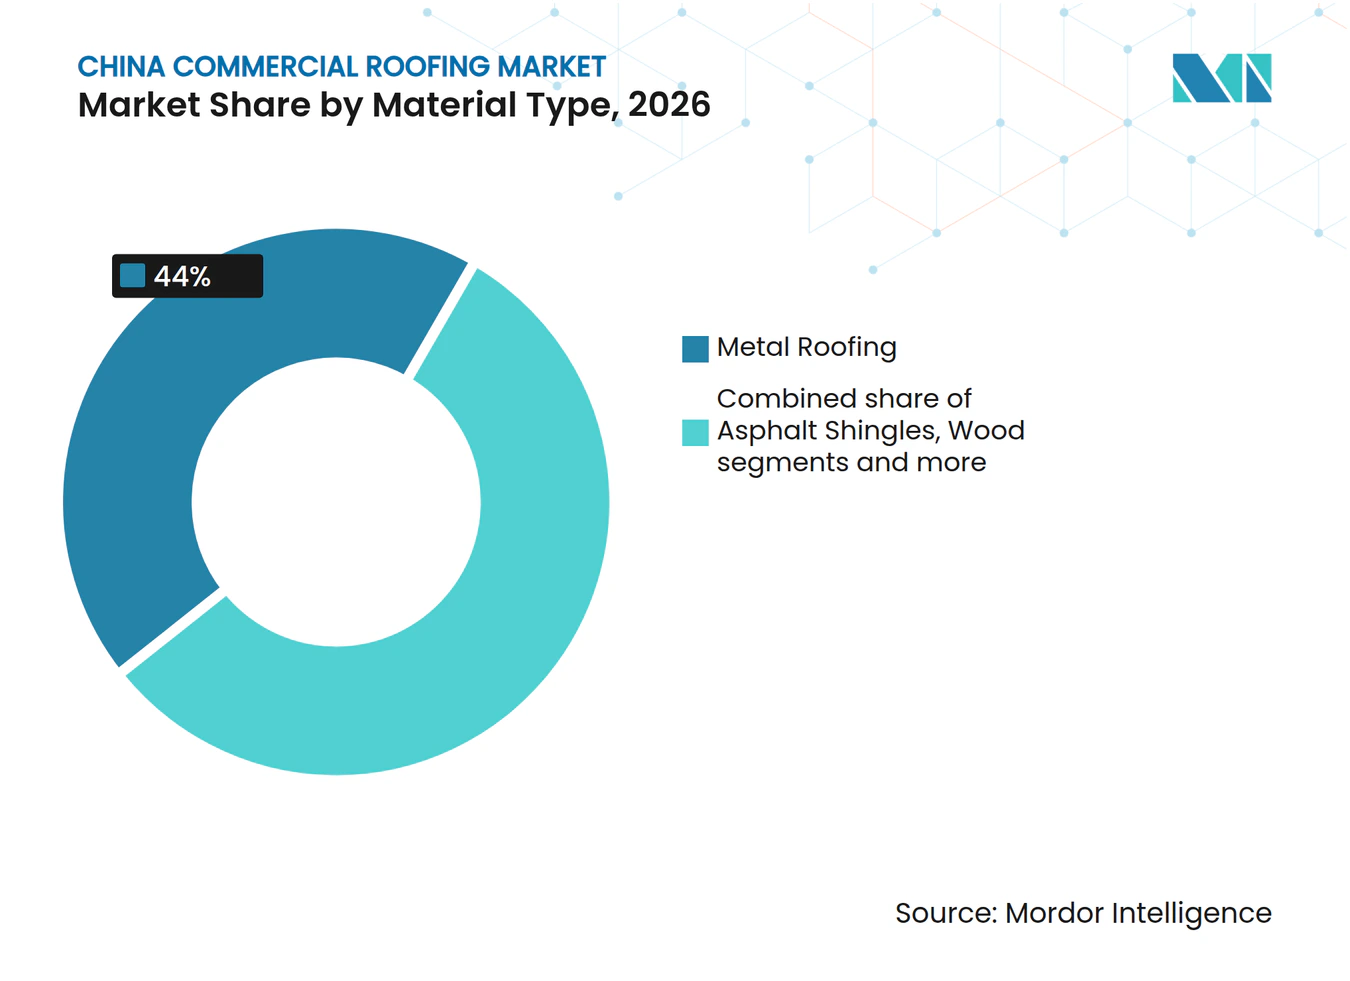
- 素材タイプ別では、金属屋根が2026年の中国商業用屋根市場シェアの44.00%を占め、シングルプライ膜は2032年までに9.40%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2026年の中国商業用屋根市場シェアの62.00%を占め、2032年までに9.10%のCAGRで成長すると予測されています。
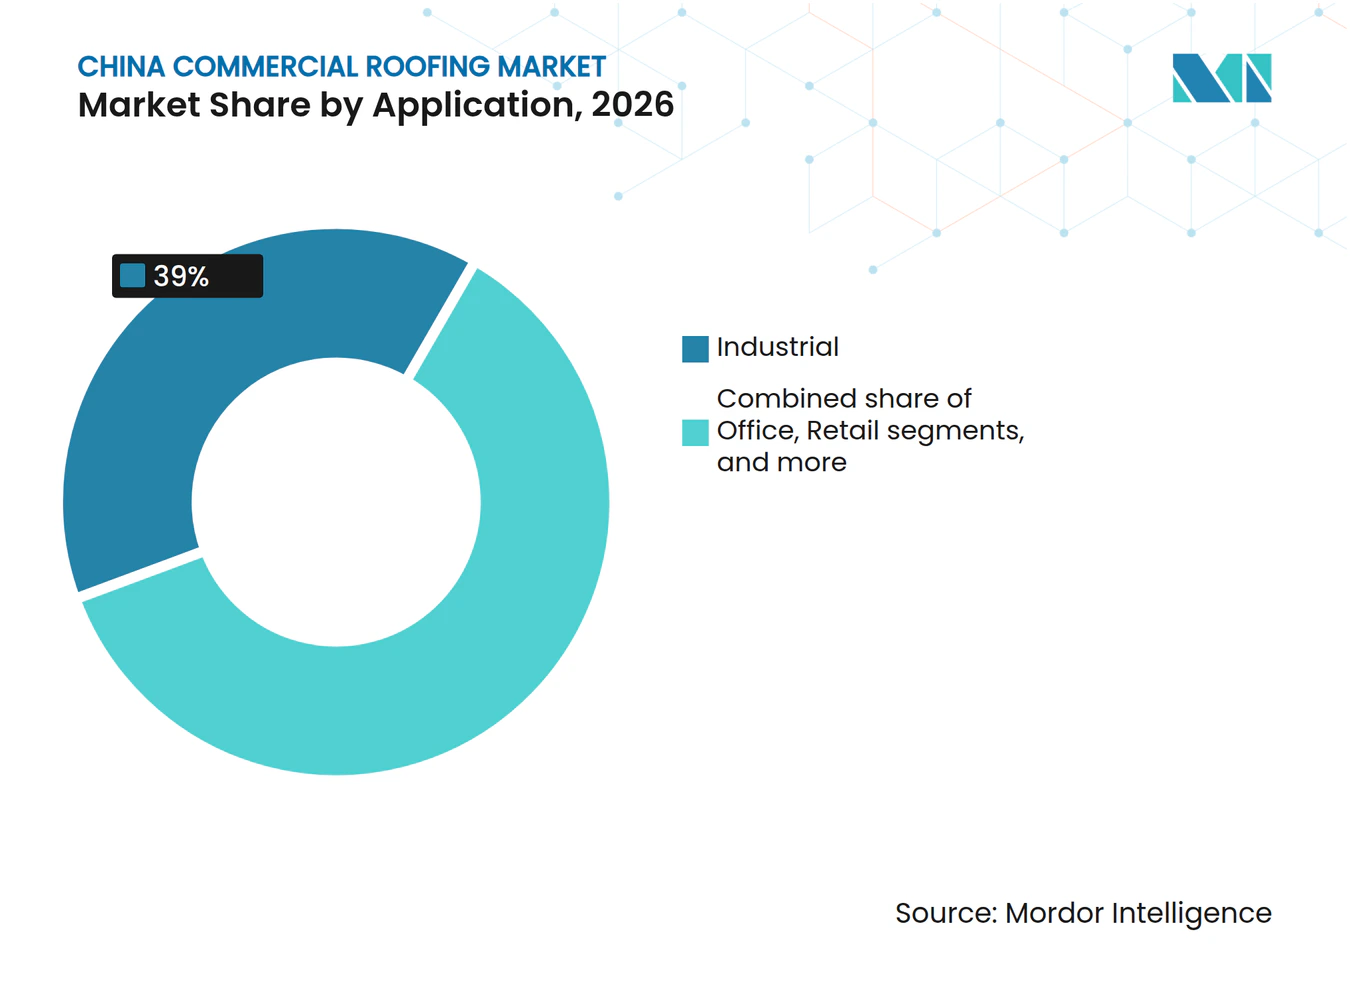
- 用途別では、工業用建物が2026年の中国商業用屋根市場シェアの39.00%を占め、2032年までに9.60%のCAGRで成長すると予測されています。
- 都市別では、深圳が2026年の中国商業用屋根市場シェアの25.00%を占め、2032年までに10.20%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 工業・物流パークの建設 | +2.1% | 大湾区、長江デルタ、成都・重慶回廊 | 中期(2〜4年) |
| データセンターおよび半導体施設の拡張 | +1.5% | 全国、北京、上海、内モンゴル、甘粛、深圳に集中 | 中期(2〜4年) |
| 太陽光発電対応の工場・倉庫屋根 | +1.2% | 全国、江蘇、広東、浙江、湖北で最も強い | 長期(4年以上) |
| 高速鉄道、空港、公共建築物への投資 | +1.0% | 鉄道回廊全国、空港は第1・第2層都市に集中 | 中期(2〜4年) |
| 都市再生と商業用屋根の交換 | +0.9% | 上海、広州、深圳、北京の都市中心部 | 長期(4年以上) |
| 国内膜・鉄鋼製造の規模 | +0.8% | 全国、江蘇、山東、広東に生産拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
工業・物流パークの建設
工業・物流パークの建設は、中国商業用屋根市場における直接的な需要源です。輸送・物流インフラへの国家投資は、主要回廊全体の工業開発を引き続き支援しています。倉庫や工業施設では、金属屋根やシングルプライ膜システムに適した広スパン鉄骨構造が一般的に使用されています。これらの屋根は太陽光発電設備を搭載し、より長いメンテナンスサイクルをサポートするよう設計されています。深圳は2026年5月に工業パークや垂直工場プロジェクトを含む279件の主要プロジェクトを開始しました[1]。多層工場形式は、単一の開発内における防水・排水面の数を増加させます。
データセンターおよび半導体施設の拡張
データセンターおよび半導体施設には、標準的なオフィスや小売建物とは異なる屋根システムが必要です。屋根が暖房・換気・空調設備、冷却塔、予備電源設備を支持しなければならない場合には、低勾配膜が使用されます。これらの施設はまた、水の浸入による中断が高価値な業務に影響を与える可能性があるため、信頼性の高い防水性能が必要です。中国商業用屋根市場は、技術的要件と新築建物の増加の両方から恩恵を受けています。既存施設における低炭素アップグレドも、断熱改善と屋根の改修を必要とする場合があります。設備荷重が増加する場合、改修工事には補強が含まれることがあります。
太陽光発電対応の工場・倉庫屋根
屋上太陽光発電の要件が、工場・倉庫屋根の技術的役割を変えています。新しい工業用屋根は、太陽光発電設備を設置する前に、十分な構造耐力、水管理、耐久性のある膜が必要です。寧波の2025年から2027年の屋上太陽光発電行動計画では、新しい工業用建物が98%以上の太陽光発電カバレッジを達成し、4ギガワットの新規屋上設置を目標としています。中国商業用屋根市場は、太陽光発電システムを追加する前に既存の屋根の交換が必要な場合に恩恵を受けます。古い防水層が構造的または運用上の要件を満たさない可能性があるため、これにより屋根の更新が前倒しになることがあります。その結果生じる工事は、新築活動が不均一な場合でも需要を支えます。
高速鉄道、空港、公共建築物への投資
公共交通・市民プロジェクトは、厳格な調達・性能要件を伴う屋根工事契約を生み出します。中国の鉄道固定資産投資は2025年に132.6 ビリオン 米ドルに達し、2026年の最初の8ヶ月間の投資総額は75.7 ビリオン 米ドルでした[2]。上海東駅は2027年7月に開業予定で、浦東国際空港第3ターミナルは2028年を目標としています[3]。上海は2026年の主要プロジェクトに36.9 ビリオン 米ドルの投資を計画しており、インフラに14.5 ビリオン 米ドル以上が含まれています。これらの建物は、民間商業建設の指標には完全に反映されていないエンジニアリング屋根アセンブリを必要とすることが多いです。これにより中国商業用屋根市場に比較的安定した受注源が提供されます。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不動産セクターの建設変動 | -1.4% | 全国、下位層都市および内陸地域で最も深刻 | 短期(2年以下) |
| 域的な過剰供給と価格競争 | -0.8% | 全国、膜生産密度の高い沿岸省で最も激しい | 中期(2〜4年) |
| 原材料・エネルギー価格の変動 | -0.6% | 全国、ビチューメン依存製品ラインに不均衡な影響 | 短期(2年以下) |
| 台風・洪水・湿度による設置リスク | -0.5% | 中国南部、広東、広西、海南、福建、浙江・江蘇にも影響 | 短期(2年以下) |
| 省をまたいだ施工業者の品質のばらつき | -0.3% | 全国、下位層都市および農村部で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
不動産セクターの建設変動
不動産セクターの低迷は、建設関連需要に対する重要な制約要因であり続けています。この減速は、多くの請負業者や施工業者が依然として住宅プロジェクトのキャッシュフローに依存しているため、屋根材メーカーに影響を与えています。支払いサイクルの長期化は運転資本を圧迫し、商業工事に利用できる能力を制限する可能性があります。中国商業用屋根市場は工業・公共プロジェクトによってある程度保護されていますが、より広い建設経済から完全に切り離されているわけではありません。不動産の調整が続く中、サプライヤー財務規律と回収慣行の改善が重要です。開発業者が資金調達の圧力に直面している場合、プロジェクト選択を管理する能力も重要です。
地域的な過剰供給と価格競争
膜およびコーティング鋼の供給過剰により、屋根材サプライヤー間の価格競争が激化しています。中国建築材料連合会は、2025年最初の7ヶ月間に防水材料の出荷価格が前年比5.3%低下したと報告しました。価格の低下は、標準システムや中小メーカーのマージンを圧迫する可能性があります。同時に、資本力のあるメーカーは認証、統合製品、流通力を活用して自社のポジションを守ることができます。中国商業用屋根市場は、主に価格で競争するサプライヤーにとってより選別的になっています。過剰供給が業界から退出すれば、統合により規律が改善される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
金属屋根が最も広いポジションを保持金属屋根は2026年の中国商業用屋根市場シェアの44.00%を占め、大型工業施設や物流建物での広範な使用を反映しています。プレエンジニアリング鉄骨構造と互換性があり、屋太陽光発電取付システムに対応できます。金属システムはまた、請負業者が広い屋根面積に迅速な施工を必要とするプロジェクトにも適しています。その耐久性により、倉庫、生産施設、輸送関連建物に適しています。この素材の確立された請負業者基盤が、中国商業用屋根業界におけるそのポジションを支えています。また、長スパンと管理されたメンテナンスコストを必要とする建物オーナーにとって馴染みのある選択肢を提供します。
シングルプライ膜は2032年までに9.40%のCAGRを記録すると予測されており、最も成長の速い素材グループとなっています。中国商業用屋根市場規模のこの部分は、熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニルシステムへの需要から恩恵を受けています。これらの素材は、防水性と熱性能が重要なデータセンター、製薬施設、食品グレードの倉庫で使用されています。北新防水は、熱可塑性ポリオレフィンおよびポリ塩化ビニル膜が2026年初頭にクラスB1燃焼性能試験に合格したと報告しました。この種の認証は、公共および高付加価値民プロジェクトの調達仕様を形成する可能性があります。改質ビチューメン製品はビチューメンコストへの感応度が高く、アスファルトシングル、粘土・コンクリートタイル、木材は新しい商業プロジェクトではより限定的な使用にとどまっています。クールルーフコーティングとグリーンルーフアセンブリも、第15次五ヵ年計画の下でエネルギー性能と熱管理がより注目される場合に役割を果たします。



建設タイプ別:
新築が最大の需要基盤を提供新築は2026年の中国商業用屋根市場シェアの62.00%を占め、2032年までに9.10%のCAGRで成長すると予測されています。政府支援の工パーク、輸送施設、データセンター、公共機関がこの需要の中核を形成しています。これらのプロジェクトは、多くの建設カテゴリーよりも住宅開発サイクルへの依存度が低いです。先進製造業、デジタルインフラ、輸送リンクは、公共投資の重要な優先事項であり続けています。新規開発では設計段階で屋根要件を指定できるため、防火、断熱、太陽光発電性能が定義されたシステムが有利になります。これにより、製品選択は初期材料コストだけでなく、ライフサイクル価値に重点が置かれます。
再屋根葺きと交換は建設カテゴリーの中では小さいですが、将来の信頼できる需要源を提供します。2005年から2015年の間に建設された建物は、防水システムが10〜15年の設計寿命に達するにつれて、大規模なメンテナンス期間に入っています。上海の2026年から2028年の都市更新三ヵ年行動計画では、少なくとも90棟の商業・オフィスビルと18億平方メートルの公共建築物の改修が求められています。屋根の交換は、オーナーが断熱、排水、または屋上太陽光発電の積載能力を改善する際に必要とされることが多です。これは、グリーンフィールド開発が減速した場合でも改修活動が継続できるため、中国商業用屋根業界を支えています。点検、修理、保証能力を持つ請負業者は、このセグメントで有利な立場に置かれる可能性が高いです。
用途別:
工業用建物が需要パターンを設定工業用建物は2026年の中国商業用屋根市場シェアの39.00%を占め、2032年までに9.60%のCAGRで拡大すると予測されています。半導体、製薬、新エネルギー車、物流活動の工場は、機能的な運用要件を満たす屋根を必要とします。クリーンルームの圧力条件、熱断熱ニーズ、太陽光発電取付荷重が製品選択に影響します。工業オーナーは、屋根の故障が生産や保管品に影響を与える可能性があるため、耐久性のあるシステムに投資する可能性が高いです。これにより、中国商業用屋根市場における仕様レベルが向上します。また、サプライヤーに設計サポート、施工管理、長期保証を提供する機会を与えます。
オフィスおよび小売用途はより成熟しており、不動産および消費支出の状況にさらされています。既存の商業資産は、入居率を維持し建物価値を守るために屋根のアップグレードが必要です。その他の用途カテゴリーには、輸送ターミナル、スタジアム、政府建物が含まれます。これらのプロジェクトは、第15次五ヵ年計画の下で直接的な公共予算支援を受けています。その資金調達構造は、民間オフィスや小売開発よりも優れた見通しを提供できます。これらの用途における中国商業用屋根市場規模は、標準的な商業屋根工事とは異なる性能要件によって支えられています。

地域分析
深圳は2026年の中国商業用屋根市場シェアの25.00%を占め、2032年までに10.20%のCAGRで成長すると予測されています。大湾区の先進製造業と技術輸出基盤が、高仕様屋根への需要を支えています。テクノロジー企業や工業オーナーは、最低の初期価格よりも認証された性能を重視することが多いです。これにより、シングルプライ膜とエンジニアリング金属システムが支持されます。広東、広西、海南は、中国の沿岸省の中で台風リスクが高い地域です。より強い耐風性と防水要件が、中国南部における適切に設計されたシステムの価値を高める可能性があります。
北京と上海は、提供された推計において第2・第3の都市市場です。これらの都市の機関オーナーは、認証製品と保証付き施工を好みます。上海は2026年に2,550 ビリオン 人民元の主要プロジェクト投資を計画しており、空港・鉄道開発が大規模な屋根調達ニーズを生み出しています。都市更新三ヵ年行動計画も、公共建築物改修の大規模なパイプラインを提供しています。北京のデジタルインフラと鉄道投資は、信頼性の高いエンベロープシステムを必要とする施設への関連需要を支えています。これらの都市における中国商業用屋根市場規模は、明確な調達・安全要件に直面するプロジェクトによって強化されています。
広州、杭州、その他の主要都市は、それぞれの地域経済の投資パタンを反映しています。広州の建物更新政策は、屋根システムを含む古い商業・オフィスビルの改修を支援しています。杭州の物流ネットワークは、複数のサイトにわたって太陽光発電設備をサポートできる標準化された金属屋根を好みます。成都、重慶、武漢、西安は、第15次五ヵ年計画の下での工業パークと技術再配置政策から恩恵を受けています。これらの地域は、地元の施工サポートと一貫した保証カバレッジを提供するサプライヤーに機会を生み出す可能性があります。これらの都市にわたる中国商業用屋根市場は、単一の建設サイクルよりも工業、物流、公共プロジェクトの組み合わせに依存しています。地域の気象条件も、排水、耐風性、耐久性のある防水詳細の必要性に影響します。
競合環境
市場集中度
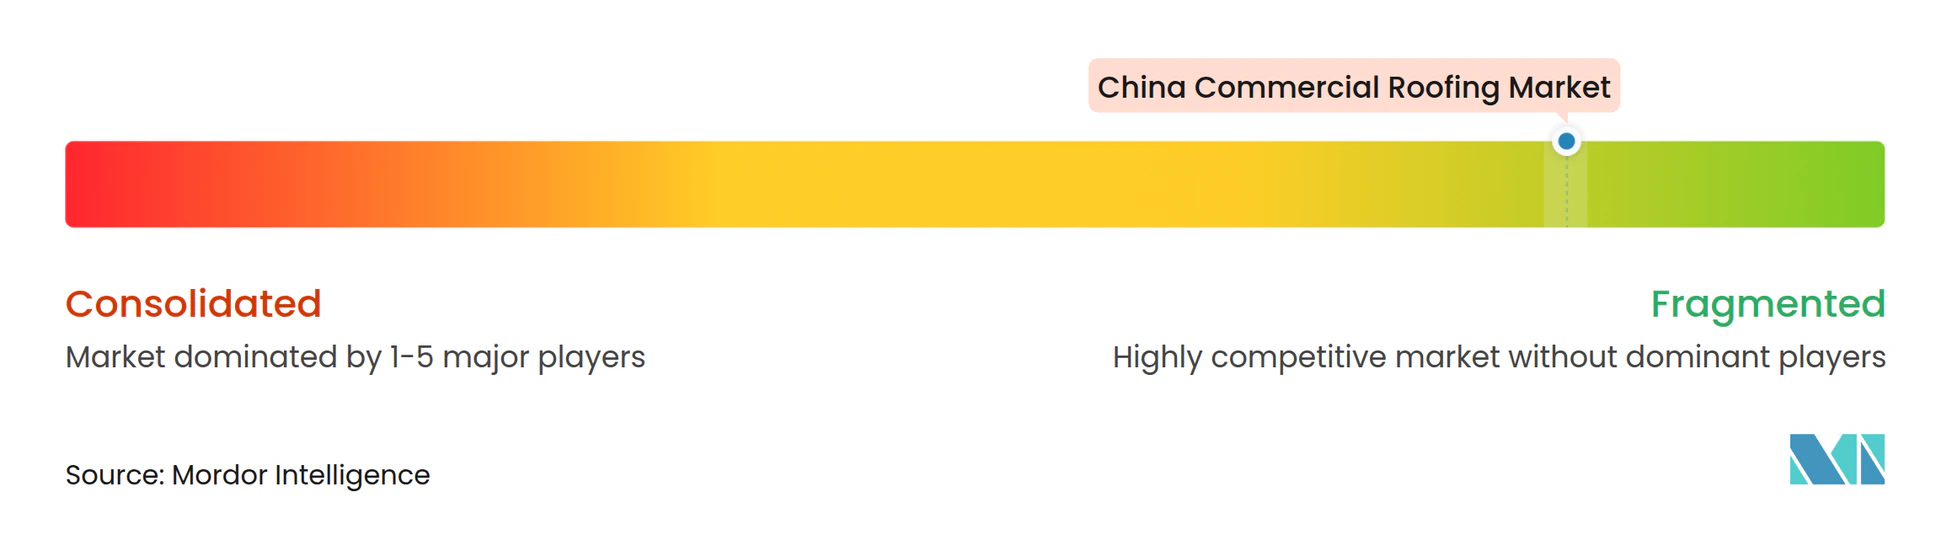
中国商業用屋根市場は適度に分散しており、東方雨虹とケシュンが国内防水専門業者の主要企業に含まれます。シカ、サンゴバン、キングスパン、ブルースコープスチールは、より高仕様の製品分野でより積極的に競争しています。国内サプライヤーは広範な国内流通網と膜施工の経験を持っています。多国籍サプライヤーは製品認証、エンジニアリングシステム、工業顧客との関係を通じて競争できます。製造能力の過剰により、標準的な屋根製品では価格競争が依然として激しいです。競争バランスは、複雑な性能要件を満たし、信頼性の高い施工サポートを提供できるサプライヤーへとシフトしています。
主要サプライヤーは、国内建設サイクルへの依存を減らすために、国際展開と統合製品開発を推進しています。北新防水は2026年にOTAI防水複合パネルを発表し、工場生産ユニットに防水、熱断熱、遮音を組み合わせました。統合システムは調達を簡素化し、プロジェクトにおける施工工種の数を減らすことができます。サプライヤーはまた、需要を多様化するために中国国外での製造・販売拠点を求めています。これらの動きは、屋根材サプライヤーが地理的多様化と統合エンベロープ製品を通じて成長を追求していることを示しています。中国商業用屋根市場は、材料性能とプロジェクト実行の両方に対応できるサプライヤーを評価します。
データセンターおよび半導体サイト向けの耐火アセンブリ、統合屋根・太陽光発電システム、小規模都市での再屋根葺きに機会が残っています。サンゴバンは2026年7月に広東省開平市にアジア最大の単一ライン石膏ボード施設を開設し、4億人民元の投資と年間6,400万平方メートルの生産能力を持ちます。このプロジェクトは、中国における同社の非住宅建築材料戦略を支援します。キングスパンは2025年4月に好威の買収を完了し、アジアに初の現地製造施設を設立しました。現地生産により、データセンターおよびコールドチェーン用途向けの高性能断熱エンベロープシステムへのアクセスが向上します。中国商業用屋根市場は、サプライヤーが規模、技術能力、地域サービスカバレッジのバランスを取らなければならないため、競争が続く可能性が高いです。
中国商業用屋根業界のリーダー企業
-
China National Building Material Company Limited
-
China Baowu Steel Group Corporation Limited
-
Jiangsu Canlon Building Materials Co., Ltd.
-
Beijing Orient Sundar Technology Development Co., Ltd.
-
Beijing New Building Materials Public Limited Company
- 注:主要企業の掲載順は順位を示すものではありません。
中国商業用屋根市場 このレポートでカバーされる企業
- China National Building Material Company Limited
- China Baowu Steel Group Corporation Limited
- Jiangsu Canlon Building Materials Co., Ltd.
- Beijing Orient Sundar Technology Development Co., Ltd.
- Beijing New Building Materials Public Limited Company
- Tangshan Junnan Trade Co., Ltd.
- Jiangsu Jiuding New Material Co., Ltd.
- Hubei Yulong Chemical Building Materials Co., Ltd.
- Jiangsu Yuhong Waterproof Technology Co., Ltd.
- Oriental Yuhong
- Keshun Waterproof Technology Co., Ltd.
- Wuhan Shuanghu Building Materials Co., Ltd.
- Sika China
- Saint-Gobain China
- Kingspan Group plc
- BlueScope Steel Limited
- Tianjin Xuyang Waterproof Materials Co., Ltd.
- Shanghai Keshun Waterproof Technology Co., Ltd.
- China State Construction Engineering Corporation Limited
- China Railway Construction Corporation Limited
最近の産業開発事情 中国商業用屋根市場
- 2026年7月:サンゴバンが広東省開平市にアジア最大の単一ライン石膏ボード施設を開設し、5,880万米ドルの投資と年間6,400万平方メートルの生産能力を持ちます。この工場はサンゴバンの中国南部サプライネットワークを強化し、2030年までの非住宅建築材料成長を目指す「リード&グロー」戦略に沿っています。
- 2026年6月:中国国務院が「都市更新第15次五ヵ年計画」を発表し、2030年までに1,700kmの新規鉄道路線を目標とし、公共建築物の体系的なアップグレードを実施することで、輸送、市民、機関施設カテゴリーにわたる商業用屋根調達を生み出します。
- 2026年6月:広州市が「低効率建物更新実施計画」を発表し、市内の古い商業・オフィスビルの承認されたアップグレード経路の一部として屋根改修を許可・奨励しています。
中国商業用屋根市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根 |
| ビチューメン・改質ビチューメン膜 |
| シングルプライ膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニル) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺きと交換 |
| 小売 |
| オフィス |
| 工業 |
| その他 |
| その他 |
| 深圳 |
| 北京 |
| 上海 |
| 杭州 |
| 広州 |
| その他の主要都市 |
| 素材タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根 | |
| ビチューメン・改質ビチューメン膜 | |
| シングルプライ膜(熱可塑性ポリオレフィン、エチレンプロピレンジエンモノマー、ポリ塩化ビニル) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再屋根葺きと交換 | |
| 用途別 | 小売 |
| オフィス | |
| 工業 | |
| その他 | |
| その他 | |
| 都市別 | 深圳 |
| 北京 | |
| 上海 | |
| 杭州 | |
| 広州 | |
| その他の主要都市 |
レポートで回答される主要な質問
中国の商業用屋根の予測成長率はどのくらいですか?
中国商業用屋根市場は2027年から2032年にかけて7.69%のCAGRで成長し、2032年までに9.09 ビリオン 米ドルに達すると予測されています。工業施設、物流資産、公共プロジェクト、屋根交換工事が見通しを支えています。
中国の商業用屋根で需要をリードしている素材は何ですか?
金属屋根は2026年に44.00%のシェアでリードしており、大型工業・物流構造物で広く使用されているためです。また、長スパン鉄骨フレームに適しており、屋上太陽光発電設備をサポートできます。
中国で最も成長が速い商業用屋根素材はどれですか?
シングルプライ膜は2032年までに9.40%のCAGRで成長すると予測されており、データセンターおよび高性能工業要件によって支えられています。これらのシステムは防水性、熱性能、認証ニーズに対応しています。
なぜ工業施設は中国の屋根材サプライヤーにとって重要ですか?
工業用建物は2026年に39.00%のシェアを占め、工場・倉庫が耐久性のある屋根システムを必要とするため、9.60%のCAGRで成長すると予測されています。機能的な需要には断熱、排水、設備荷重、屋根設置型太陽光発電が含まれます。
商業用屋根システムにとって最も強い成長機会を提供する都市はどこですか?
深圳は2026年に25.00%のシェアでリードし、先進製造業と垂直工場プロジェクトに支えられ、2032年までに10.20%のCAGRが予測されています。この都市はまた、物流施設とテクノロジー関連建物からの需要もあります。
屋上太陽光発電は中国の商業用屋根システムへの需要にどのような影響を与えますか?
太陽光発電設備の設置には適切な構造耐力と防水性を持つ屋根が必要であり、設置前にオーナーが古い膜システムを交換することにつながる可能性があります。これにより、新築工業物件の屋根需要とともに交換工事が生まれます。