
Tamanho e Participação do Mercado de Cerveja da China
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
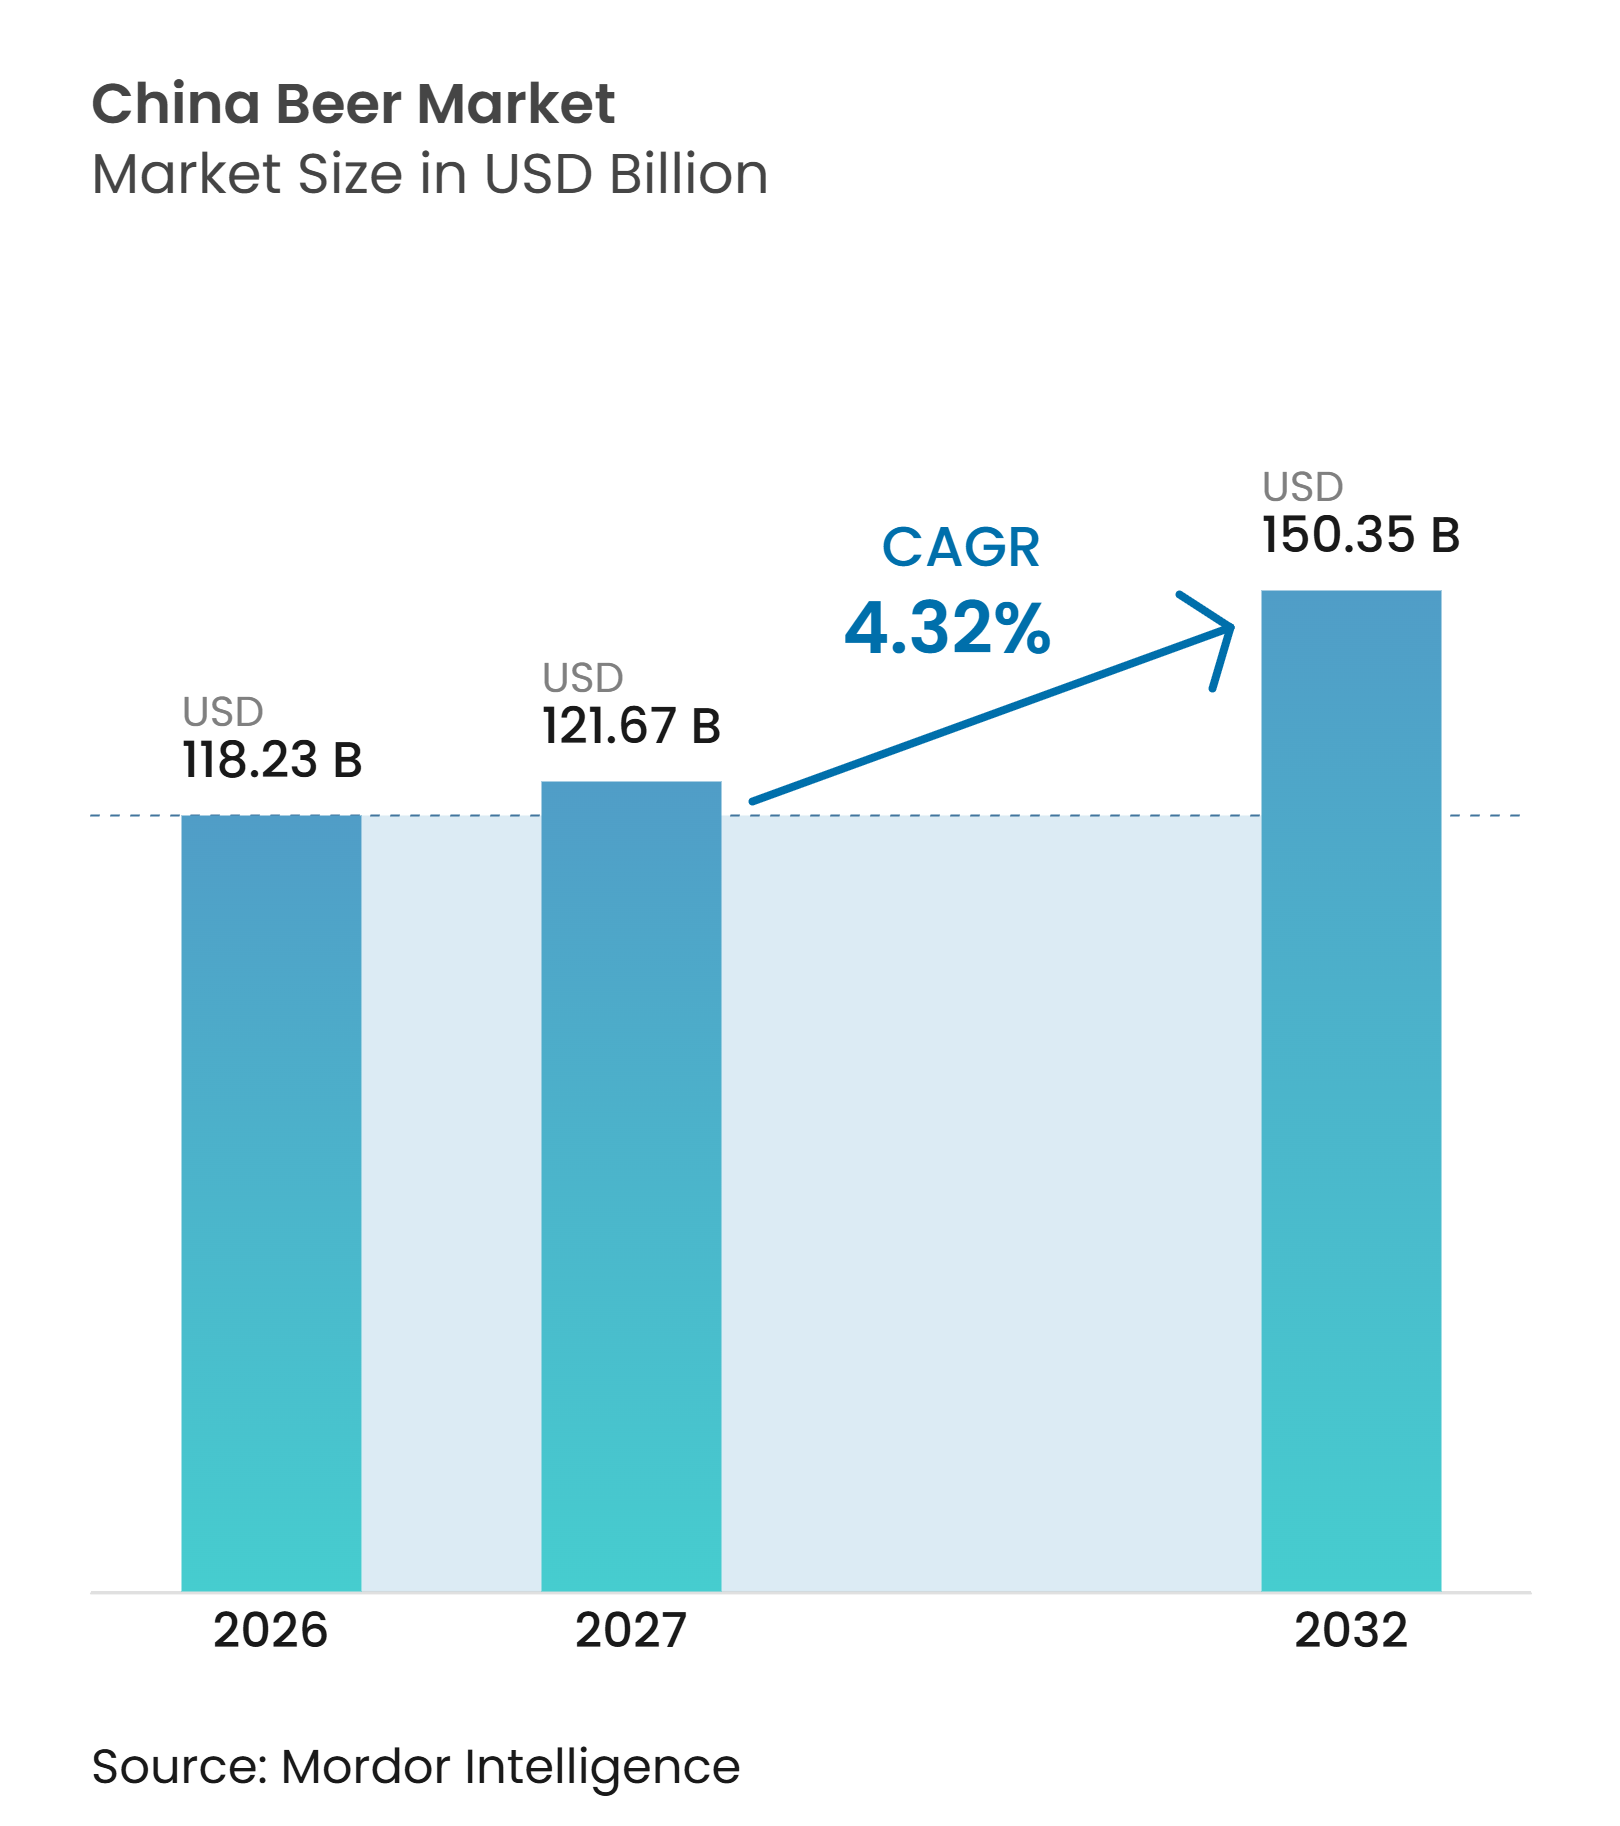
| Tamanho do mercado no ano base (2026) | 118.23 Bilhões de dólares |
| Tamanho do Mercado (2027) | 121.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 150.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.32 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja da China por Mordor Intelligence
Espera-se que o tamanho do mercado de cerveja da China cresça de 118,23 bilhões de USD em 2026 para 121,67 bilhões de USD em 2027, com previsão de atingir 150,35 bilhões de USD até 2032, a um CAGR de 4,32% no período de 2027 a 2032. O mercado de cerveja da China está se expandindo em valor enquanto a produção permanece amplamente estável, colocando a precificação, o mix de produtos e o controle de canais no centro da competição. A produção de cerveja em larga escala atingiu 19,36 milhões de kilolitros durante o primeiro semestre de 2026, alta de 0,2% em relação ao ano anterior, enquanto a produção total de 2025 caiu para 35,3 milhões de kilolitros. As cervejarias domésticas estão direcionando os consumidores para produtos sub-premium e premium, enquanto as opções sem álcool, os sabores artesanais localizados e os formatos menores de embalagem estão ampliando as ocasiões de consumo. O varejo digital está remodelando o mercado de cerveja da China, conferindo às cervejarias maior controle direto sobre estoque, precificação e engajamento com o consumidor. Nessa categoria madura, os ganhos de participação de mercado dependem cada vez mais da qualidade do produto, da execução da distribuição e da capacidade de atender às ocasiões sociais em evolução.
Principais Conclusões do Relatório
-
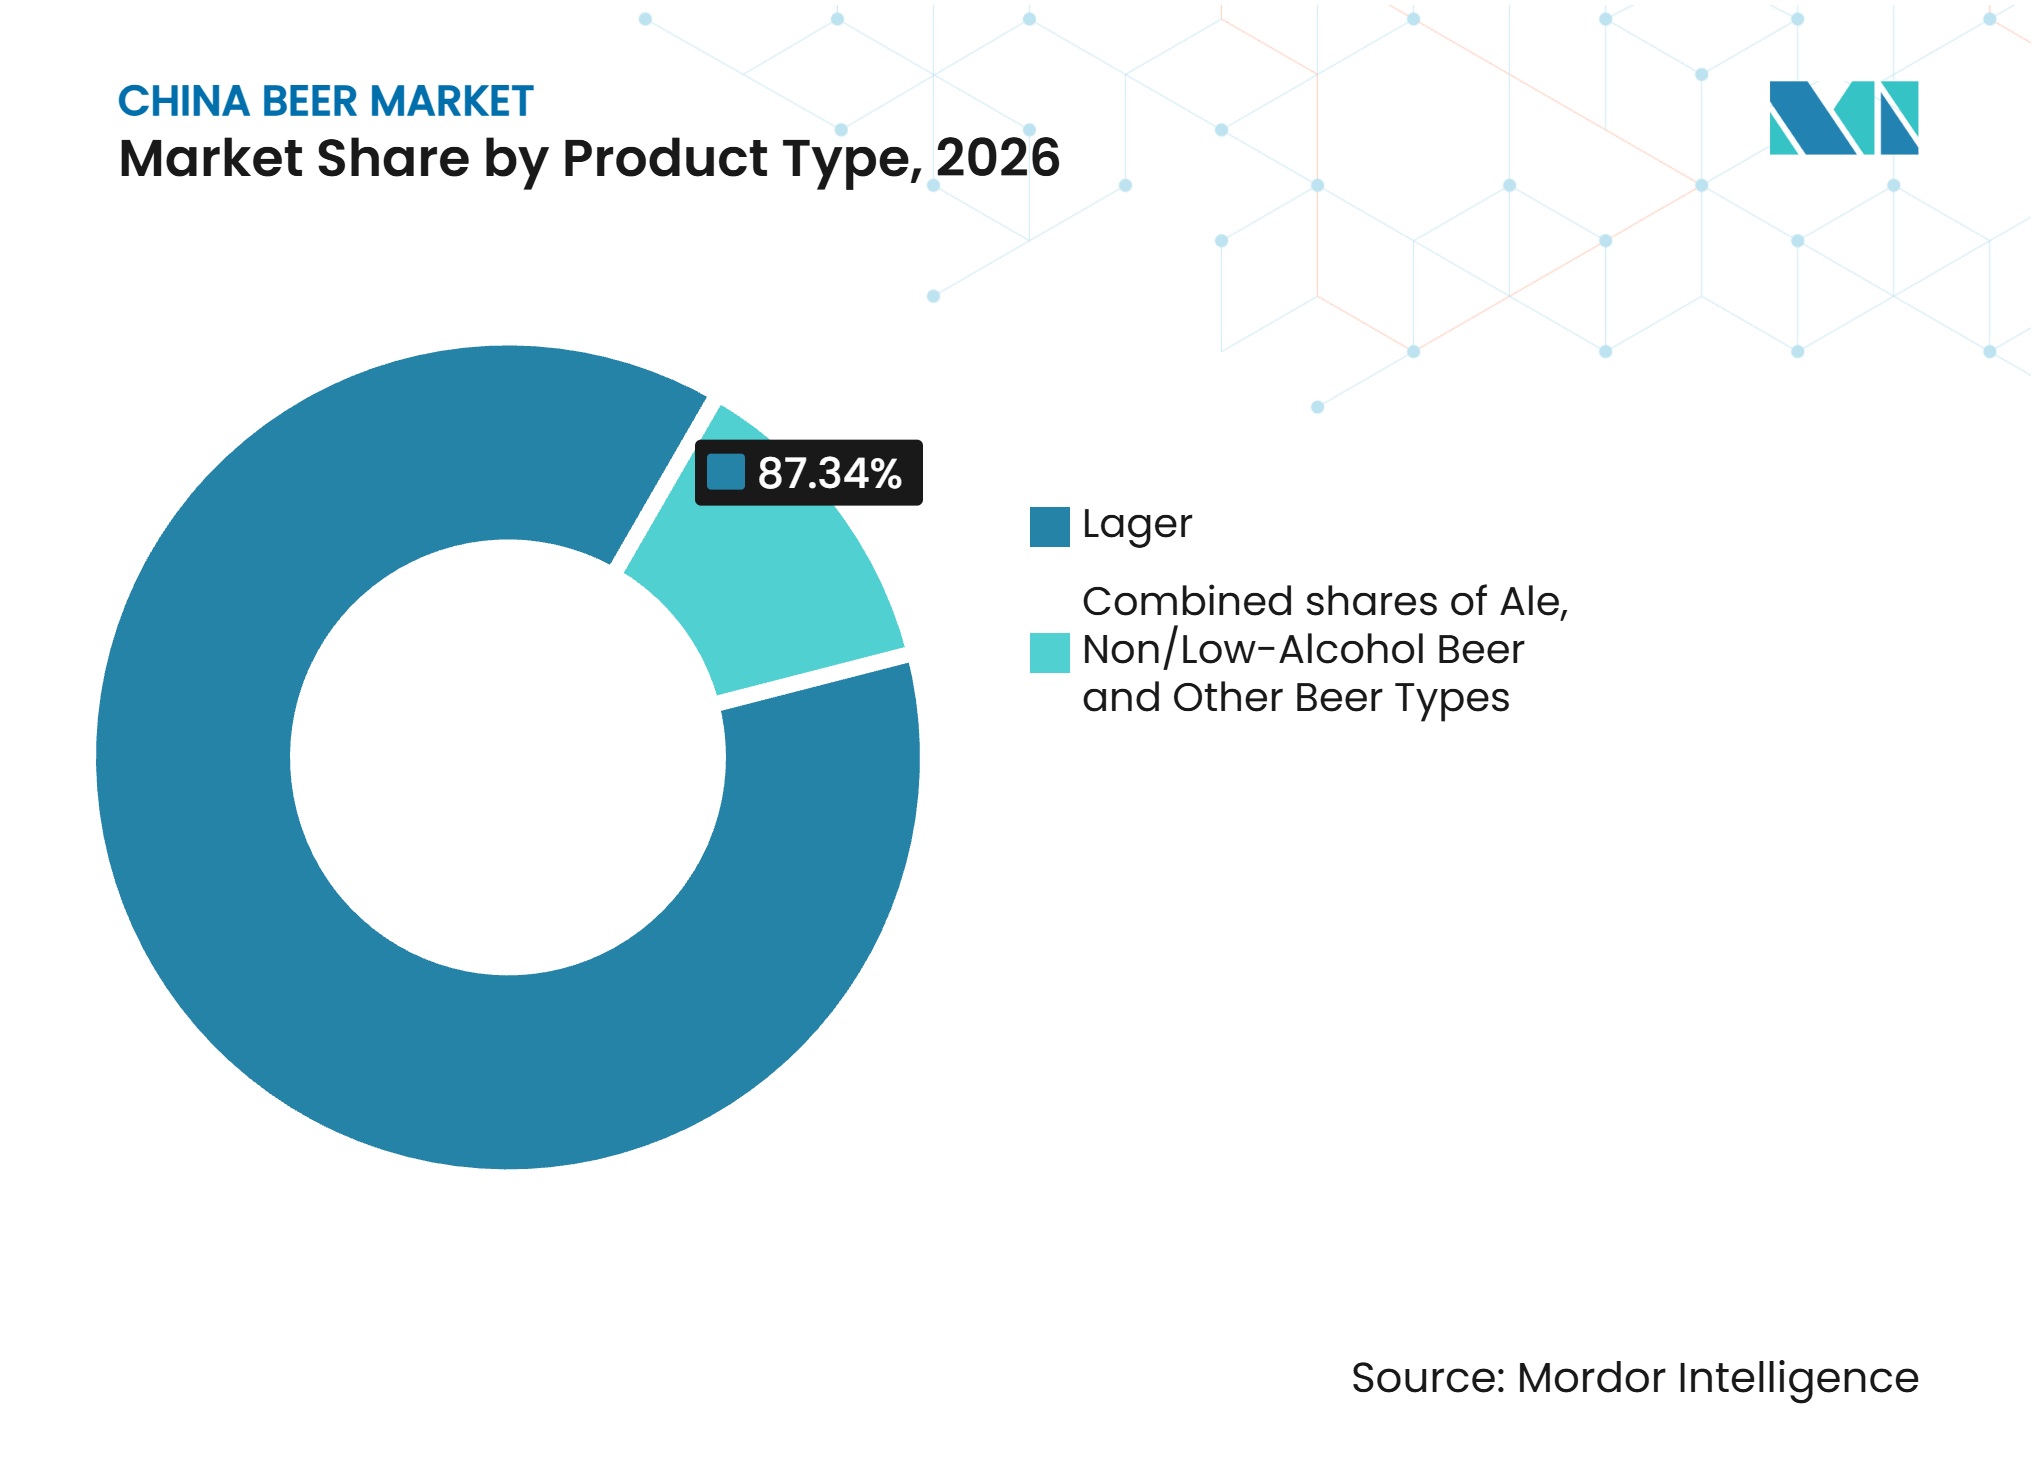
Por tipo de produto, a lager detinha 87,34% da participação do mercado de cerveja da China em 2026, enquanto a cerveja sem/com baixo teor alcoólico tem projeção de crescimento a um CAGR de 4,76% até 2032.
-
Por tipo de produção, as macrocervejarias detinham 83,23% das vendas em 2026, enquanto as cervejarias artesanais têm projeção de crescimento a um CAGR de 5,12% até 2032.
-
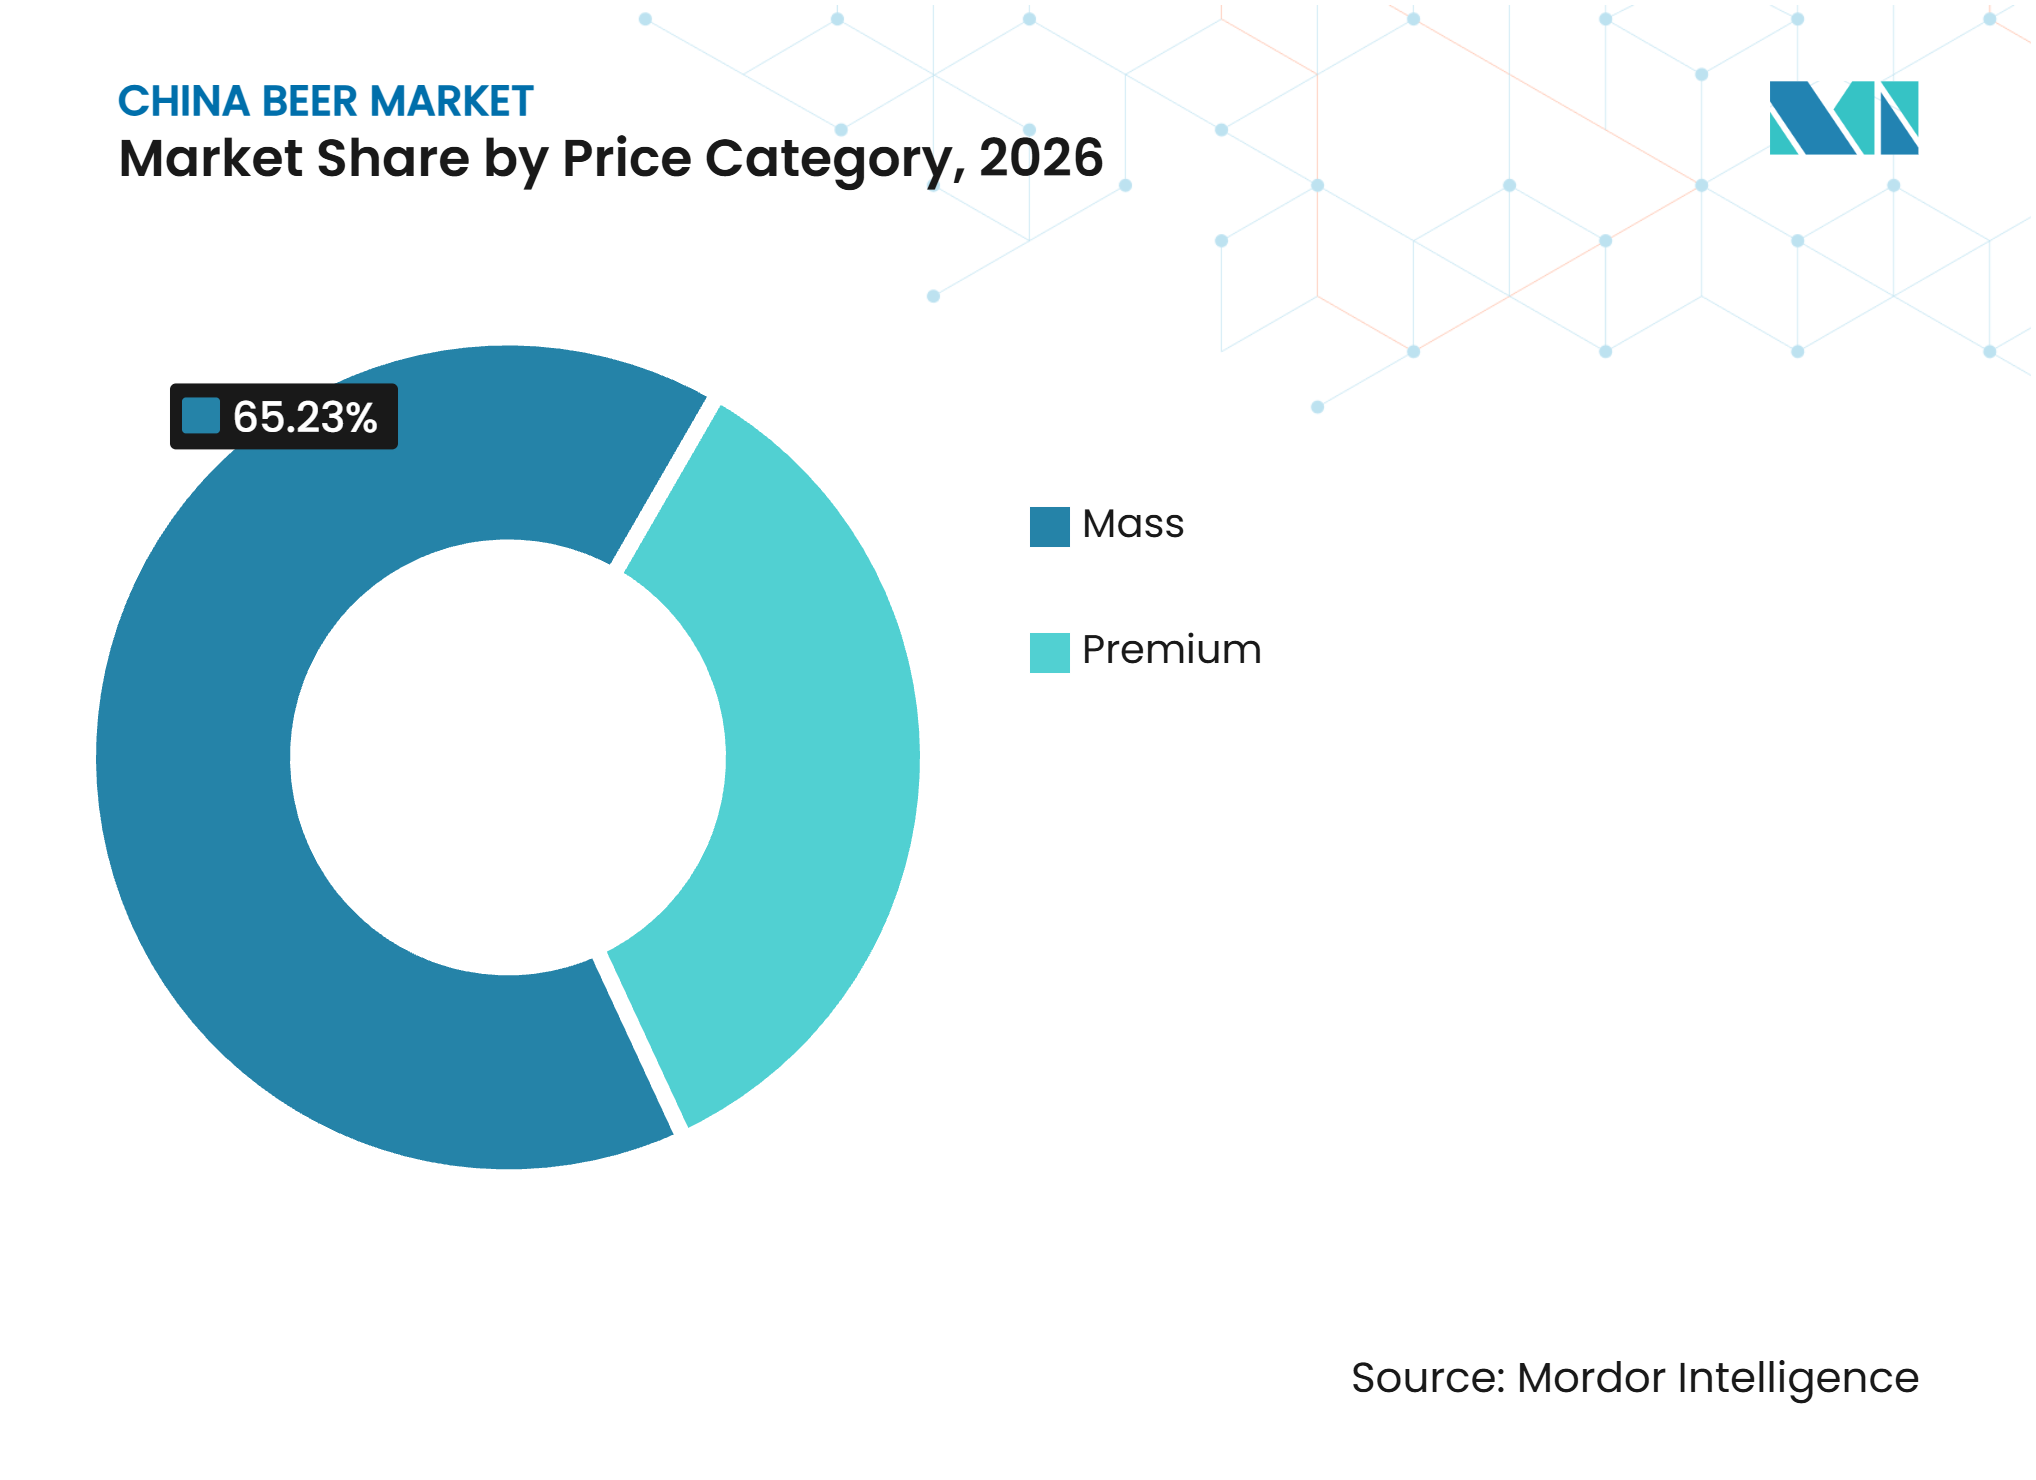
Por categoria de preço, a cerveja popular detinha 65,23% do tamanho do mercado de cerveja da China em 2026, enquanto a cerveja premium tem projeção de crescimento a um CAGR de 4,87% até 2032.
-
Por tipo de embalagem, as garrafas de vidro representavam 58,26% das vendas de cerveja em 2026, enquanto as latas têm projeção de crescimento a um CAGR de 5,23% até 2032.
-
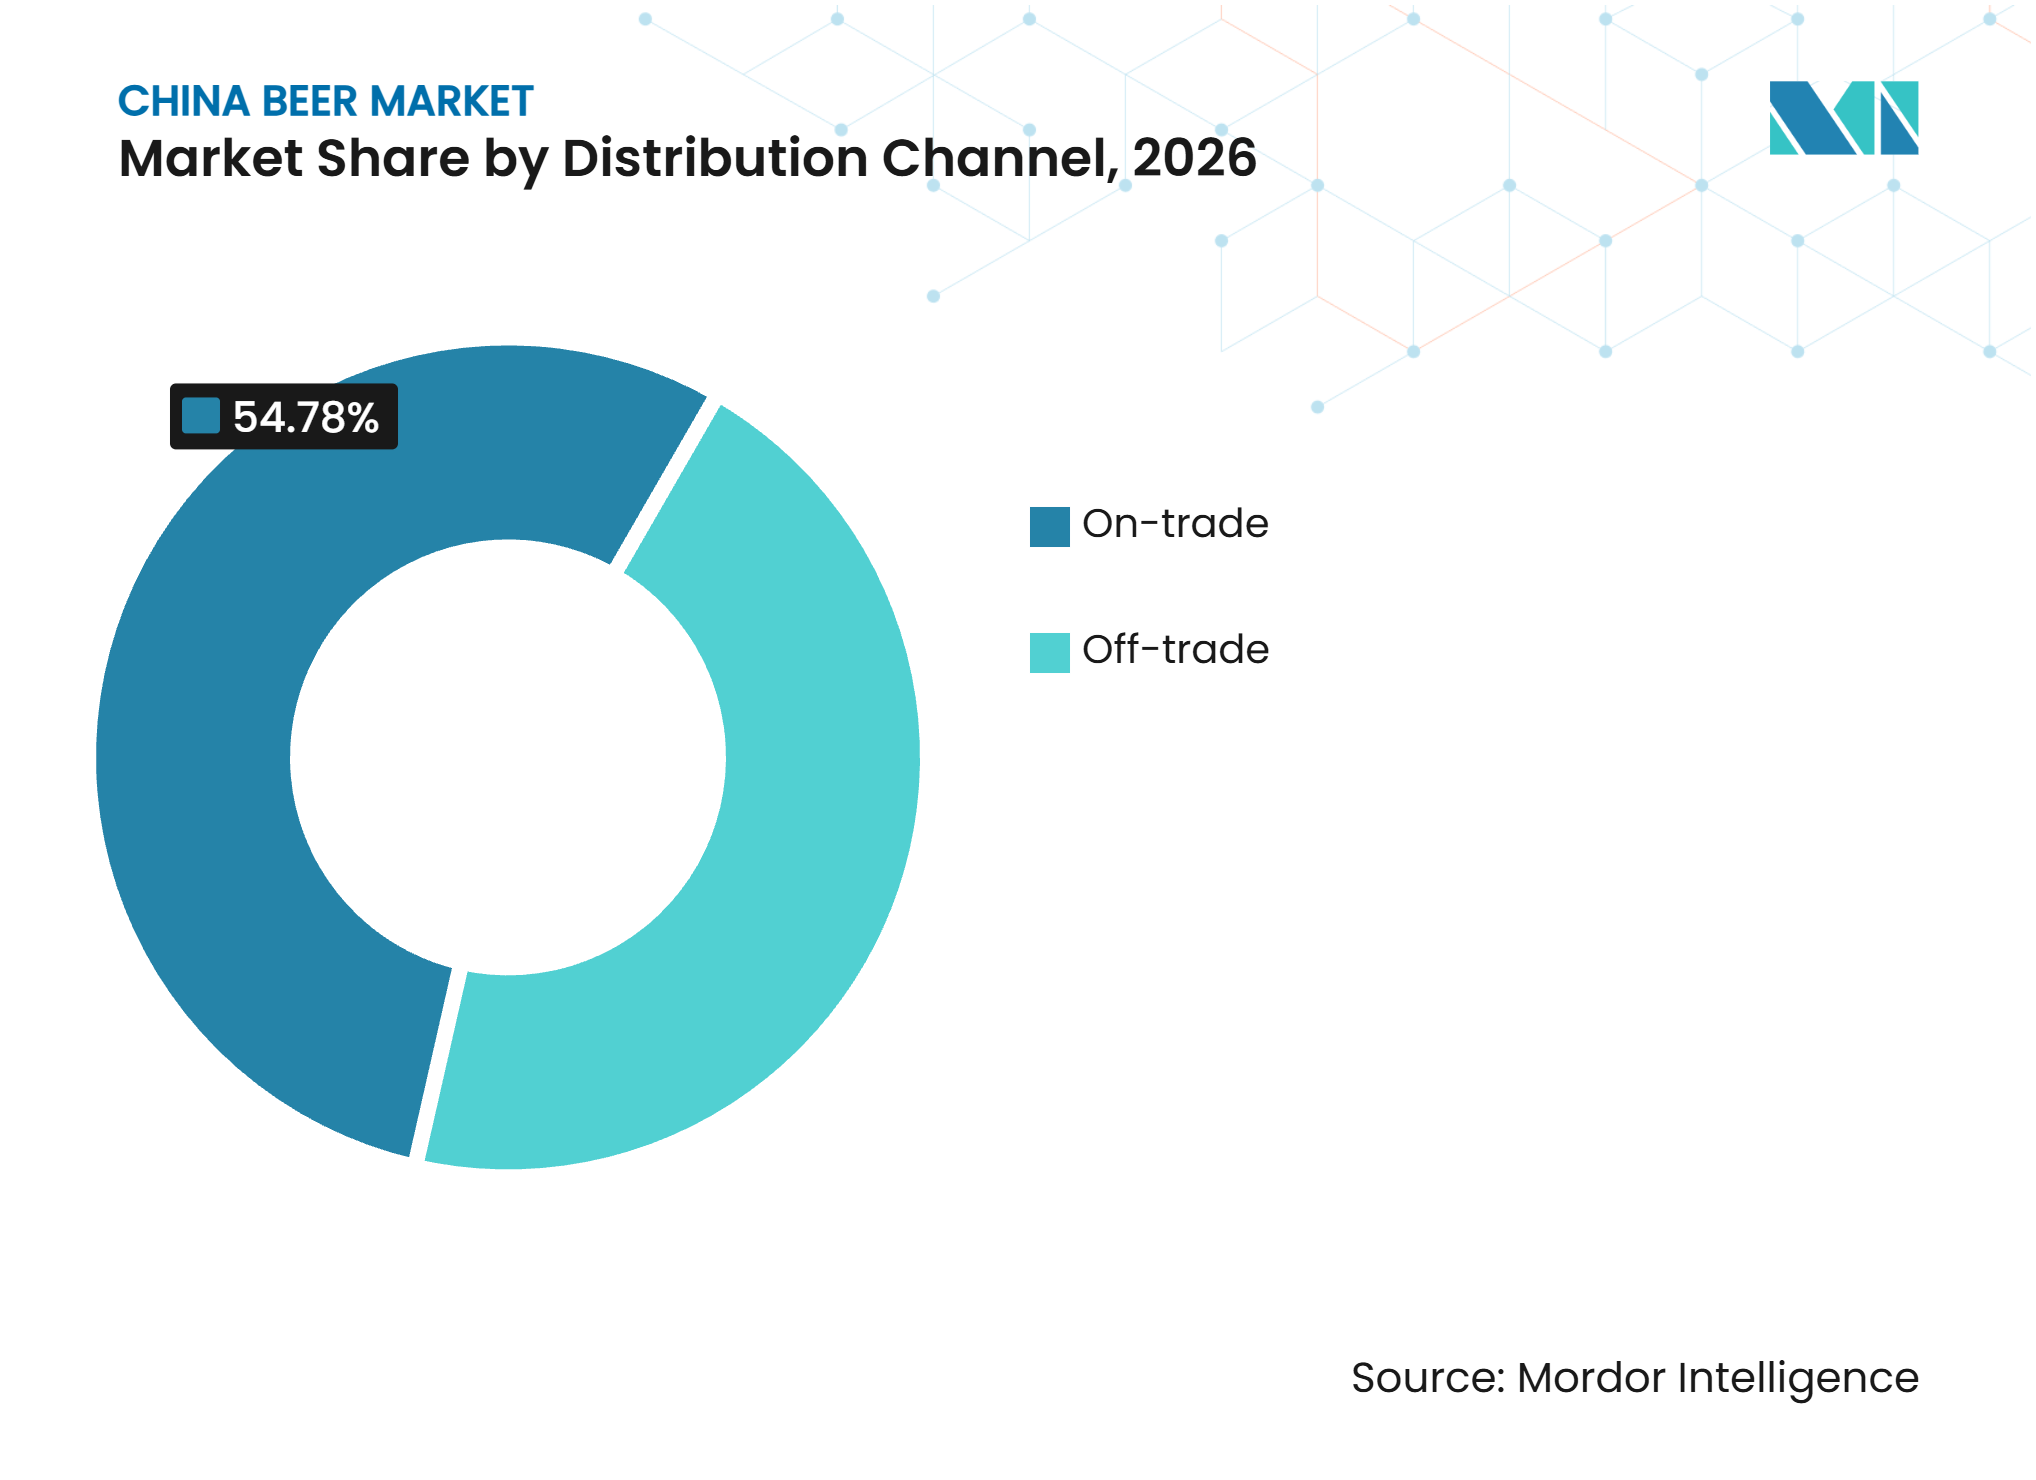
Por canal de distribuição, a distribuição on-trade detinha 54,78% em 2026, enquanto a distribuição off-trade tem projeção de crescimento a um CAGR de 4,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Cerveja da China*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
| Premiumização e crescente demanda por cerveja de alta qualidade | +1.2% | Nacional, mais forte nas cidades de Nível 1 e nos mercados costeiros do Leste da China | Longo prazo (≥ 4 anos) |
| Expansão do consumo de cerveja artesanal e de especialidade | +0.8% | Leste e Sul da China, estendendo-se às cidades de Nível 2 | Médio prazo (2–4 anos) |
| Crescimento da cerveja de especialidade e com sabores | +0.8% | Nacional, mais forte entre consumidores urbanos e conscientes da saúde | Curto prazo (≤ 2 anos) |
| Crescente popularidade da cerveja com baixo teor alcoólico e sem álcool | +0.5% | Nacional, particularmente relevante nas cidades de Nível 2 e Nível 3 | Médio prazo (2–4 anos) |
| Expansão das ocasiões de socialização informal, serviços de alimentação e consumo doméstico | +0.6% | Nacional, mais forte nos principais mercados urbanos e centros de consumo costeiros | Médio a longo prazo (2–4 anos) |
| Inovação de produtos e diversificação de sabores | +0.5% | Nacional, particularmente forte nas cidades de Nível 1 e Nível 2 | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Premiumização como Motor do Crescimento de Valor
A premiumização está emergindo como um importante impulsionador de crescimento no mercado de cerveja da China, à medida que os consumidores buscam cada vez mais produtos com sabor superior, processos de fabricação diferenciados, reputações de marca consolidadas e ingredientes de maior qualidade. Essa mudança é particularmente evidente entre os consumidores urbanos em cidades como Xangai, Pequim, Shenzhen e Guangzhou, onde a exposição a marcas internacionais de cerveja e a evolução das preferências gastronômicas estão impulsionando a demanda por produtos premium e super-premium. As marcas internacionais premium estão ganhando espaço no mercado, e as cervejarias estão introduzindo variantes de produtos com preços mais elevados, embalagens aprimoradas e formulações de fabricação especializadas para elevar os preços médios de venda e melhorar o mix de produtos. Essa transição de uma competição orientada ao volume para um consumo orientado ao valor está incentivando os fabricantes a expandir seus portfólios premium e a investir no posicionamento de marca. Sinais de qualidade, como receitas elaboradas exclusivamente com malte, melhoria no serviço de cadeia de frio e embalagens diferenciadas, são cada vez mais utilizados para sustentar a precificação no mercado de cerveja da China. Espera-se que a concorrência permaneça mais intensa no segmento sub-premium, pois esses produtos alcançam uma ampla base de consumidores ao mesmo tempo em que oferecem melhor valor em comparação com a cerveja popular tradicional.
Cerveja Artesanal, de Especialidade e com Sabores Reconfigurando as Expectativas dos Consumidores
O crescente interesse dos consumidores por experiências diferenciadas com cerveja está impulsionando a demanda por cervejas artesanais e especiais na China. Os consumidores, especialmente as populações urbanas mais jovens, estão explorando cada vez mais produtos como India Pale Ale (IPA), cerveja de trigo, stout, porter, cerveja com infusão de frutas e variedades especiais de inspiração local, em vez de depender exclusivamente das tradicionais lagers de mercado de massa. O surgimento de cervejarias independentes, microcervejarias, brewpubs e bares especializados em cerveja está melhorando a acessibilidade dos produtos e a conscientização dos consumidores. As cervejarias estão expandindo seus portfólios de especialidades por meio de ingredientes localizados, técnicas experimentais de fabricação e ofertas de edição limitada para diferenciar suas marcas, criando oportunidades para atrair consumidores que buscam sabores distintos e experiências premium de consumo. Esses produtos oferecem aos cervejeiros estabelecidos um caminho para atender à demanda dos consumidores por variedade, ao mesmo tempo em que proporcionam aos concorrentes locais propostas de mercado diferenciadas. A inovação vinculada a sabores locais reconhecíveis, em vez da replicação de formatos artesanais importados, oferece maior potencial de crescimento para o mercado de cerveja da China.
Novas Ocasiões Sociais Diversificando os Padrões de Consumo
A mudança nas ocasiões de consumo social está sustentando a demanda por cerveja em restaurantes, bares, estabelecimentos de refeições informais, locais de entretenimento e canais de consumo doméstico na China. Os consumidores estão cada vez mais migrando para encontros sociais informais, refeições em grupos menores, entretenimento casual e consumo pessoal, em vez de depender exclusivamente de banquetes tradicionais voltados para negócios e grandes reuniões. De acordo com a análise da IWSR sobre a evolução do cenário de consumo de bebidas alcoólicas na China, os consumidores mais jovens em idade legal estão adotando cada vez mais o consumo casual, enquanto o consumo doméstico, os formatos menores e a entrega sob demanda estão ganhando relevância[1]. Essa mudança está incentivando as cervejarias a desenvolver produtos e embalagens adequados a diferentes ocasiões de consumo, incluindo latas convenientes, garrafas de formato maior e variantes de cerveja premium para reuniões domésticas. A Carlsberg China registrou crescimento de 27% no volume de comércio eletrônico no primeiro semestre de 2025, em comparação com um referencial setorial de 13%. Os canais online e de varejo instantâneo permitem que as marcas respondam mais rapidamente à demanda local e reduzam a dependência de distribuição em múltiplos níveis[2]. O crescimento de restaurantes, pubs, casas de shows ao vivo e pontos de venda especializados em cerveja também está criando oportunidades para as vendas on-trade. Enquanto isso, as plataformas de varejo instantâneo e entrega em domicílio estão tornando a cerveja mais acessível para os consumidores que adquirem produtos para consumo pessoal e reuniões informais.
A inovação de produtos e a diversificação de sabores estão se tornando estratégias importantes para as cervejarias que buscam atrair novos consumidores e diferenciar suas ofertas no competitivo mercado de cerveja da China. Embora a lager tradicional continue sendo a categoria principal de cerveja, os fabricantes estão experimentando cada vez mais cerveja de trigo, cerveja com infusão de frutas, cerveja escura, lúpulos especiais e outras formulações diferenciadas para atender às preferências dos consumidores em evolução. O desenvolvimento de produtos localizados com ingredientes como chá, cítricos, frutas regionais e outros sabores botânicos pode ajudar as cervejarias a estabelecer conexões mais fortes com os consumidores domésticos. Por exemplo, a Chongqing Brewery expandiu seu portfólio Wusu em 2025 com produtos como Xinjiang Hop Craft, Da Hong Pao Craft e Wusu Original Brew, fortalecendo seu posicionamento de produtos de especialidade e premium. Os fabricantes também estão utilizando embalagens de edição limitada, lançamentos sazonais, colaborações de marca e campanhas de marketing digital para gerar interesse dos consumidores. Essas abordagens permitem que as cervejarias incentivem a experimentação de produtos, fortaleçam a fidelidade à marca e criem valor adicional além das ofertas convencionais de cerveja do mercado de massa.
Análise de Impacto das Restrições do Mercado de Cerveja da China*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
| Declínio no consumo de cerveja e maturidade do mercado | -1.1% | Nacional, mais agudo no Nordeste da China e nos mercados urbanos maduros | Longo prazo (≥ 4 anos) |
| Volatilidade nos custos de matérias-primas e embalagens | -0.4% | Efeitos da cadeia de suprimentos global em todos os produtores de cerveja chineses | Curto prazo (≤ 2 anos) |
| Intensa concorrência no mercado e comportamento do consumidor sensível ao preço | -0.7% | Nacional, particularmente intenso nas cidades de Nível 2 e Nível 3 e nos mercados de cerveja mainstream | Médio prazo (2–4 anos) |
| Mudança nas preferências dos consumidores e crescente consciência sobre saúde | -0.6% | Nacional, mais forte entre consumidores mais jovens e conscientes da saúde nas cidades de Nível 1 e Nível 2 | Médio a longo prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Saturação de Volume Restringindo o Crescimento da Base
O mercado de cerveja da China enfrenta desafios estruturais, incluindo declínio nos volumes de consumo, envelhecimento da base de consumidores e saturação nos mercados urbanos estabelecidos. A indústria passou por um prolongado ajuste ao longo dos anos, à medida que os consumidores moderam cada vez mais o consumo de álcool e diversificam suas preferências de bebidas. De acordo com dados do Departamento Nacional de Estatísticas da China, citados no relatório anual de 2025 da Yanjing Brewery, a produção de cerveja pelas empresas acima do porte designado atingiu aproximadamente 35,36 milhões de kilolitros em 2025, uma queda de 1,1% em relação ao ano anterior. Isso limita as oportunidades para os fabricantes alcançarem crescimento apenas por meio de maiores volumes de produção. A mudança nos hábitos sociais, a maior consciência sobre saúde e a concorrência de bebidas não alcoólicas também estão afetando as ocasiões convencionais de consumo de cerveja. Como resultado, as cervejarias dependem cada vez mais da premiumização, da inovação de produtos e dos ganhos de participação de mercado para sustentar o crescimento da receita, enquanto os fabricantes menores enfrentam dificuldades para competir em um mercado cada vez mais maduro.
Volatilidade nos Custos de Matérias-Primas e Embalagens
Os custos de insumos continuam sendo uma restrição significativa para o mercado de cerveja da China, pois a cevada e os materiais de embalagem representam componentes de custo relevantes. As embalagens respondem por cerca de 50% dos custos de produção na saída da fábrica, enquanto a dependência de importações de cevada está próxima de 90%. A estabilidade dos preços do vidro e a normalização do comércio de cevada australiana sustentaram as margens durante 2025. A crescente adoção de latas aumenta a exposição às flutuações nos preços do alumínio, mesmo que o formato atenda a ocasiões de consumo mais portáteis. As embalagens premium acarretam custos mais elevados, pois garrafas, latas, rótulos e acabamentos funcionam como elementos visíveis da proposta de marca. Os produtores devem manter a diferenciação de qualidade enquanto evitam que os custos de embalagem corroam os benefícios de margem dos produtos premium. As interrupções na cadeia de suprimentos e as flutuações cambiais agravam ainda mais as pressões sobre os custos de insumos, pois a cevada é predominantemente precificada em moedas estrangeiras, tornando os custos de aquisição sensíveis às variações do renminbi. As cervejarias com maior escala estão em melhor posição para negociar contratos de fornecimento de longo prazo e se proteger contra a volatilidade de preços, enquanto os produtores menores enfrentam exposição comparativamente maior aos preços do mercado spot. Portanto, a gestão da eficiência dos custos de insumos tornou-se uma prioridade operacional cada vez mais importante, ao lado das estratégias de premiumização de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Lager Mantém Escala Enquanto a Inovação Avança Dentro dos Estilos FamiliaresA lager respondeu por 87,34% do mercado de cerveja da China em 2026, refletindo sua ampla familiaridade entre os consumidores e sua base estabelecida de produção e distribuição. A ale, outros tipos de cerveja e produtos de especialidade representaram uma parcela menor, mas foram mais visíveis nos ambientes on-trade urbanos e artesanais. Espera-se que a cerveja sem/com baixo teor alcoólico registre um CAGR de 4,76% de 2027 a 2032, a taxa mais rápida entre os segmentos de produtos. A forte posição da lager não impede mudanças na categoria, pois as cervejarias podem aprimorar receitas, fermentação e embalagens sem exigir que os consumidores se afastem de um estilo familiar. A lager premium oferece aos produtores uma forma prática de elevar o mix de produtos enquanto mantém a proposta básica reconhecível. A cerveja de trigo sem álcool 0,0% da Tsingtao demonstra como uma cervejaria pode combinar um formato familiar de cerveja com inovação de processo e reconhecimento externo do produto. O tamanho do mercado de cerveja da China para a lager permanece importante porque a escala sustenta a eficiência de produção e a disponibilidade nacional. No entanto, as cervejarias precisam tratar a lager como uma plataforma para produtos diferenciados, em vez de uma oferta de massa uniforme.
A norma GB/T 4927-2025 revisada fornecerá aos produtores definições mais claras para cerveja sem álcool e com baixo teor alcoólico a partir de janeiro de 2027. Essa mudança de política torna a rotulagem e as alegações de produto mais relevantes para o posicionamento comercial do segmento. O limite de 0,5% de teor alcoólico por volume exigirá formulação e comunicação cuidadosas em todo o portfólio. As marcas que oferecem propostas claras de sabor, qualidade e moderação podem alcançar consumidores que, de outra forma, poderiam migrar para outras categorias de bebidas. A categoria também cria oportunidades para participar de ocasiões diurnas, de condução e relacionadas ao bem-estar que a cerveja convencional nem sempre consegue atender. A indústria de cerveja da China, portanto, provavelmente utilizará produtos sem álcool como complemento, e não como substituto, da lager mainstream. A principal tarefa competitiva é construir confiança na qualidade e consistência do sabor, o que favorece empresas com expertise em fabricação de cerveja, recursos de desenvolvimento de produtos e capacidade de comunicar a proposta por meio de canais de varejo e serviços de alimentação.



Por Tipo de Produção:
Cervejarias Artesanais Adicionam Diferenciação à Escala IndustrialAs macrocervejarias detinham 83,23% da participação do mercado de cerveja da China em 2026, sustentadas por seus substanciais ativos de fabricação, logística e acesso ao mercado. As microcervejarias e os brewpubs permanecem mais estreitamente ligados ao consumo experiencial local. As cervejarias artesanais têm previsão de crescimento a um CAGR de 5,12% até 2032, a taxa mais alta entre os formatos de produção. A capacidade artesanal atingiu 450.000 kilolitros em 2025, o dobro do nível reportado para 2023. As margens brutas artesanais acima de 50% explicam por que o formato continua atraindo investimentos apesar de sua base atual menor. O mercado de cerveja da China está observando maior diferenciação de sabores e identidade regional mais forte em suas ofertas de produtos. O melhor acesso a equipamentos e o varejo online estão permitindo que mais marcas alcancem consumidores além de um único taproom ou cidade.
As grandes cervejarias estão respondendo desenvolvendo linhas artesanais, adquirindo marcas e utilizando canais digitais para expandir a disponibilidade nacional. Seus recursos podem tornar a cerveja artesanal mais acessível, mas também podem intensificar a concorrência para os operadores independentes menores. As marcas locais mantêm uma vantagem quando seus produtos são construídos em torno de chá, frutas, especiarias e outros sabores que se alinham com as preferências regionais. As vendas de cerveja com infusão de chá demonstram que a relevância local pode sustentar a demanda em escala. A produção artesanal está se tornando uma fonte significativa de margem e engajamento do consumidor no mercado de cerveja da China, em vez de permanecer um segmento de nicho. Novos entrantes de categorias adjacentes de alimentos e bebidas aumentam ainda mais a necessidade de padrões claros de qualidade e distribuição confiável. As empresas que combinam fabricação diferenciada com gestão disciplinada de canais estarão em melhor posição para manter o valor à medida que o segmento se expande.
Por Categoria de Preço:
Produtos Sub-Premium Remodeiam o Pool de ValorA cerveja popular respondeu por 65,23% do mercado de cerveja da China em 2026, mantendo sua posição no varejo convencional, nas refeições mainstream e no consumo rural. A cerveja premium tem projeção de crescimento a um CAGR de 4,87% até 2032, sustentada por melhorias de produtos e maior disponibilidade nas cidades de segundo nível. Cinco das sete empresas cervejeiras listadas no continente expandiram suas margens brutas no primeiro trimestre de 2026, à medida que as vendas de médio a alto padrão superaram o crescimento das marcas principais. A grande participação da cerveja popular permanece significativa, pois a acessibilidade e a ampla disponibilidade continuam sendo importantes para uma grande parcela dos consumidores. No entanto, a principal oportunidade de lucro está se deslocando para produtos que combinam maior qualidade com preços acessíveis. Isso tornou a faixa de preço de CNY 8 a CNY 10 uma área-chave de competição, posicionada acima da cerveja mainstream tradicional, mas sem depender do status de marca importada associado às ofertas ultra-premium.
Um preço de prateleira mais alto no segmento sub-premium não se traduz automaticamente em margens mais fortes. Marcas domésticas, extensões premium e produtos importados frequentemente competem dentro da mesma faixa de preço. Sinais de qualidade, como formulações elaboradas exclusivamente com malte, serviço de cadeia de frio e embalagens diferenciadas, ajudam as empresas a justificar um preço premium. Essas características devem ser entregues de forma consistente, pois os consumidores sensíveis ao preço podem comparar produtos similares com mais facilidade nos canais de varejo moderno e online. O mercado de cerveja da China favorecerá as empresas que constroem propostas reconhecíveis em vez de depender de ciclos promocionais curtos. Os produtos populares continuam a fornecer estabilidade de volume, mas a pressão de preços nesse segmento torna a disciplina de custos essencial. As ofertas premium devem ser tratadas como uma estratégia de portfólio que melhora o mix de produtos, e não como uma razão para despriorizar os consumidores mainstream. Esse equilíbrio permite que as cervejarias mantenham o alcance de distribuição enquanto melhoram a qualidade da receita.

Por Tipo de Embalagem:
As Latas Atendem a Mais Ocasiões de Consumo PortátilAs garrafas de vidro responderam por 58,26% do mercado de cerveja da China em 2026, refletindo seu papel contínuo em restaurantes, presentes premium e consumo mainstream. As latas têm previsão de crescimento a um CAGR de 5,23% de 2027 a 2032, à medida que as ocasiões portáteis e domésticas se tornam mais relevantes. As latas são mais leves e fáceis de transportar, tornando-as adequadas para o varejo instantâneo, uso ao ar livre e reuniões menores. A demanda por latas de duas peças atingiu 627,9 bilhões de latas em 2025, sustentada em parte por melhorias na logística de cadeia de frio. As garrafas PET mantêm um papel na conveniência sensível ao preço e na demanda rural, enquanto os barris permanecem associados à cerveja de pressão em estabelecimentos de serviços de alimentação. O mercado de cerveja da China, portanto, não está migrando para um único formato de embalagem. Em vez disso, os produtores precisam alinhar cada formato com a ocasião, o canal e o posicionamento de preço que ele atende.
As embalagens influenciam cada vez mais a percepção dos consumidores sobre a qualidade do produto e a identidade da marca. As cervejarias artesanais podem usar o design moderno de latas para projetar uma imagem mais premium enquanto mantêm os produtos compatíveis com a entrega online. O vidro continua a servir como um sinal útil para refeições premium e presentes, onde a experiência sensorial e visual importa. O mercado de vidro para embalagens da China tem projeção de crescimento de 10,53 milhões de toneladas em 2025 para 12,89 milhões de toneladas até 2030, sustentando a disponibilidade contínua de vidro para cerveja premium e on-trade, mesmo com o crescimento mais rápido das latas. O principal risco para as empresas é a exposição aos custos de insumos, pois uma taxa de enlatamento mais alta aumenta a sensibilidade aos preços do alumínio. Uma estratégia de embalagem sólida deve, portanto, equilibrar a conveniência para o consumidor, a proteção do produto, a expressão da marca e o custo total de entrega para evitar que as embalagens premium corroam o valor que pretendem criar.
Por Canal de Distribuição:
Os Formatos Off-Trade Aumentam a Flexibilidade de CanalA distribuição no canal on-trade representou 54,78% do mercado de cerveja da China em 2026, sustentada por sua presença consolidada em restaurantes, estabelecimentos de alimentação casual e locais de entretenimento. A distribuição no canal off-trade deve crescer a um CAGR de 4,92% de 2027 a 2032. Supermercados e hipermercados fornecem uma base de alto volume, enquanto plataformas de comércio eletrônico e entrega imediata representam ocasiões de compra de maior crescimento. As lojas de conveniência também apoiam compras por impulso de produtos individuais e premium. O mercado de cerveja da China está se tornando menos dependente da divisão tradicional entre serviços de alimentação e varejo.
Os canais digitais oferecem aos produtores maior capacidade de gerenciar preços, estoque e promoções com mais agilidade. Eles também proporcionam acesso mais próximo aos dados dos consumidores em comparação com as rotas tradicionais lideradas por distribuidores. O desempenho no comércio eletrônico da Carlsberg indica o valor de tratar o varejo online como um canal principal, e não como um canal suplementar. A mudança não diminui a importância dos pontos de venda on-trade, que continuam sendo valiosos para experimentação, visibilidade da marca e consumo premium. No entanto, torna a coordenação de canais mais complexa, pois a mesma marca pode aparecer simultaneamente em restaurantes, supermercados e plataformas de entrega rápida. Os produtores devem diferenciar os formatos de embalagem e o sortimento por canal para reduzir conflitos internos de preços. Isso se tornará cada vez mais importante à medida que a demanda off-trade representar uma parcela maior do mercado de cerveja da China. As empresas que mantiverem a qualidade do serviço em todos os canais podem proteger tanto a confiança dos consumidores quanto a economia de distribuição.
Análise Geográfica
Leste da China
O Leste da China é uma área-chave de consumo premium para o mercado de cerveja da China. Xangai, Jiangsu e Zhejiang combinam rendas mais elevadas com infraestrutura desenvolvida de cadeia de frio. Xangai tinha 229 operações de fabricação artesanal licenciadas, e Jiangsu tinha 196. Juntamente com Guangdong, essas províncias detinham 62% das licenças ativas de cervejarias artesanais da China. Os densos mercados urbanos da região sustentam estilos importados, cerveja de especialidade local, produtos sem álcool e lager premium. Sua cultura gastronômica estabelecida oferece aos produtores mais oportunidades de combinar cerveja com ocasiões de refeições diferenciadas. A capacidade do Leste da China de testar novos produtos antes de uma expansão nacional mais ampla beneficia o mercado de cerveja da China como um todo. A logística robusta também torna os formatos menores e os produtos premium mais práticos para o varejo liderado por entrega. A região provavelmente continuará sendo importante para o sortimento premium, a execução da cadeia de frio e a educação do produto.
Sul da China
O Sul da China tem uma base artesanal substancial e um clima que sustenta altos níveis de consumo de cerveja. Guangdong tinha 317 cervejarias artesanais licenciadas, o maior total de qualquer província. A Guangzhou Zhujiang Brewery reportou uma margem bruta de 58,1% no primeiro semestre de 2026, sustentada por seu mix de produtos premium. Guangzhou e Shenzhen também servem como importantes portas de entrada para a cerveja artesanal importada, sustentando a conscientização sobre estilos internacionais. A proximidade com Hong Kong fortalece a familiaridade dos consumidores com ofertas premium e formatos importados. Os produtores artesanais domésticos podem usar esse ambiente para desenvolver produtos comparáveis a preços mais acessíveis. A conformidade regulatória com a GB/T 4927-2025 será relevante à medida que as marcas ampliam suas ofertas de baixo teor alcoólico e de especialidade. A combinação de demanda, acesso portuário e densidade artesanal do Sul da China o torna significativo tanto para a inovação quanto para a distribuição premium.
Norte, Sudoeste, Noroeste e Nordeste da China
O Norte da China tem uma cultura artesanal desenvolvida em Pequim e uma forte posição no mercado doméstico para a Yanjing Beer. A conferência anual Brew de Pequim apoiou lançamentos de produtos e colaboração comercial em março de 2026. O Sudoeste da China é importante para a Chongqing Brewery e para o posicionamento sub-premium doméstico da Wusu. O Noroeste da China tem marcas regionais de cerveja e oportunidades de expansão para o Norte e o Centro da China. O Nordeste da China enfrenta condições demográficas mais difíceis e menor penetração artesanal. Xinjiang tinha 17 cervejarias artesanais licenciadas, em comparação com 89 em Shenzhen, apesar da área territorial muito menor de Shenzhen. Cidades de segundo nível, incluindo Changsha, Wuhan, Xi'an, Chengdu, Hangzhou e Nanjing, estão se tornando locais-chave para a competição sub-premium e artesanal. O mercado de cerveja da China, portanto, requer estratégias de sortimento, precificação e distribuição específicas por região, em vez de uma abordagem nacional uniforme.
Cenário Competitivo
Concentração do Mercado
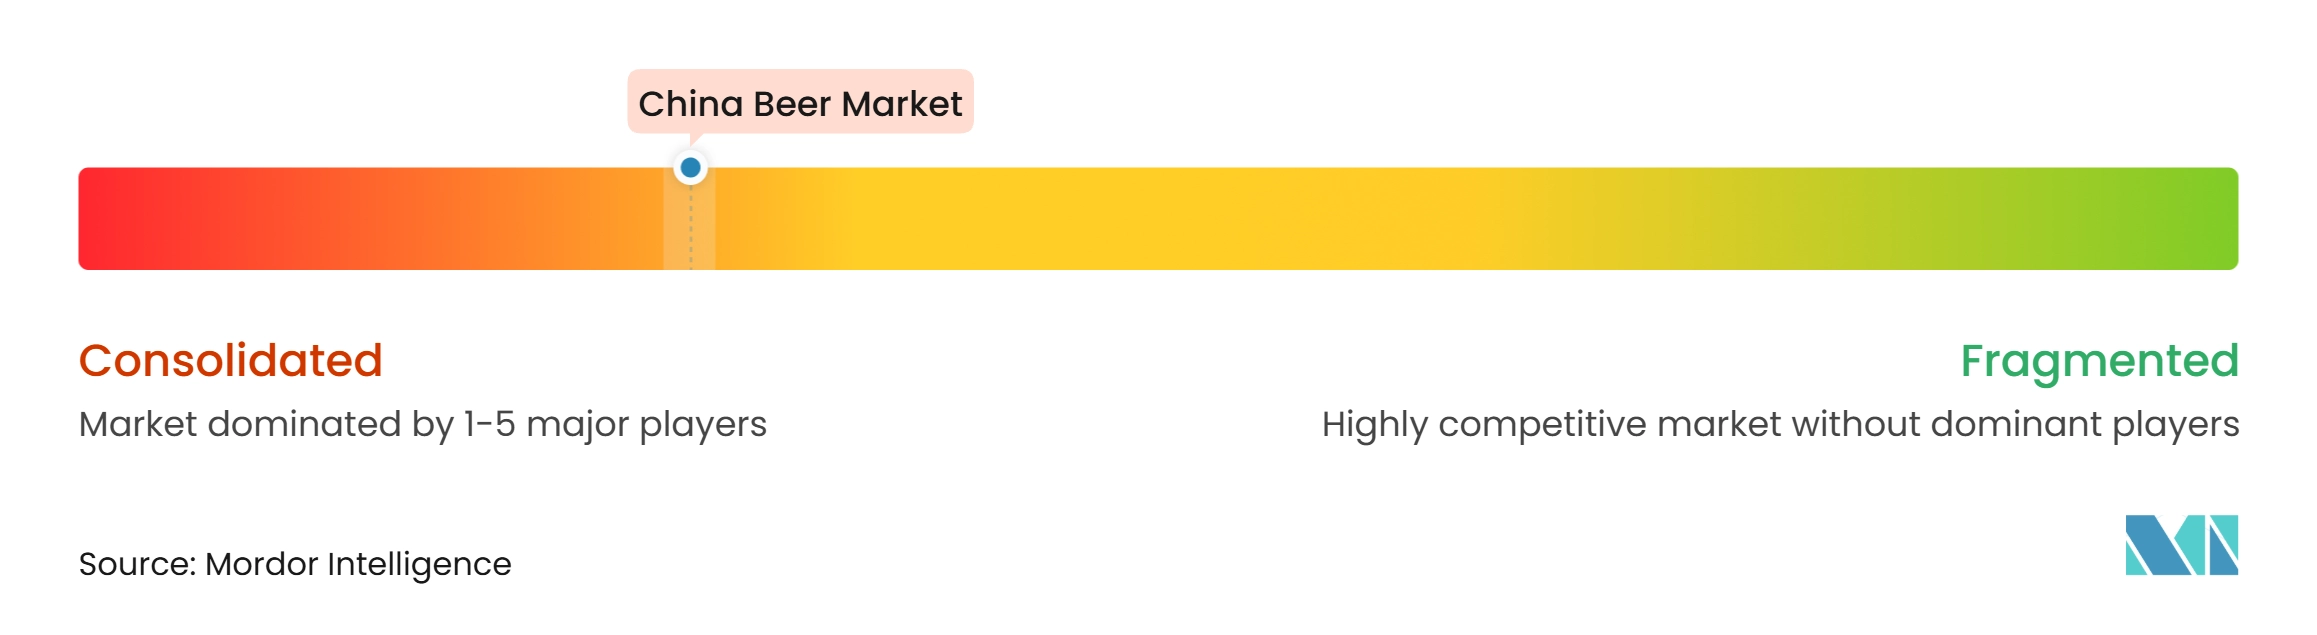
O mercado de cerveja da China é altamente concentrado no nível industrial. Grandes redes de cervejarias, acordos de distribuição e custos logísticos inter-regionais limitam o potencial de entrada de novos participantes em escala industrial. À medida que o crescimento do volume por categoria permanece lento, a concorrência migrou para participação de mercado, mix de produtos e margens. As cervejarias domésticas estão fortalecendo suas posições por meio de upgrades de portfólio e amplo alcance de distribuição. As marcas internacionais enfrentam pressão adicional no consumo premium on-trade, à medida que os concorrentes domésticos desenvolvem ofertas sub-premium e premium mais robustas.
A Carlsberg ilustra a crescente importância do investimento em canais digitais, reportando crescimento de 16% no volume off-trade moderno e crescimento de 27% no comércio eletrônico no primeiro semestre de 2025. A empresa também lançou latas artesanais Jing-A de 1 litro e bebidas frutadas Sky Mountain no noroeste da China em outubro de 2025. A Tsingtao fortaleceu sua posição em cerveja sem álcool ao vencer o prêmio Beer World Cup de 2025 com sua cerveja de trigo 0,0%. Esses desenvolvimentos indicam que a amplitude do portfólio e a capacidade de canal estão se tornando mais importantes do que a expansão ampla de volume. China Resources Beer, Tsingtao, Yanjing, Chongqing Brewery e marcas afiliadas à Carlsberg têm escala para apoiar a execução nacional. Os produtores artesanais locais permanecem competitivos onde oferecem forte identidade regional e qualidade de produto. O mercado tende a recompensar as empresas que combinam diferenciação de produto com uma economia de distribuição confiável.
O segmento artesanal adiciona pressão competitiva, pois inclui milhares de produtores e pode operar com margens reportadas mais elevadas. No entanto, a GB/T 4927-2025 elevará os requisitos de conformidade em relação à rotulagem e à qualidade dos produtos a partir de janeiro de 2027, o que pode ser difícil para produtores menores que não dispõem de recursos para investir em processos consistentes de produção e conformidade. As empresas que navegarem com sucesso por essa transição poderão emergir como concorrentes regionais mais fortes. A principal oportunidade reside em levar produtos de qualidade artesanal a públicos mais amplos por meio de canais de varejo e entrega confiáveis. As grandes cervejarias têm os recursos para perseguir esse modelo, enquanto as marcas especializadas mantêm flexibilidade no desenvolvimento de sabores e no posicionamento local. A concorrência permanecerá mais intensa na faixa sub-premium de CNY 8 a CNY 10 e nos canais onde dados, disponibilidade e entrega rápida influenciam as decisões de compra.
Líderes da Indústria de Cerveja da China
-
China Resources Beer (Holdings) Company Limited
-
Anheuser-Busch InBev SA/NV
-
Tsingtao Brewery Company Limited
-
Beijing Yanjing Brewery Co., Ltd.
-
Chongqing Brewery Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja da China Empresas cobertas neste relatório
- China Resources Beer (Holdings) Company Limited
- Tsingtao Brewery Company Limited
- Anheuser-Busch InBev SA/NV
- Beijing Yanjing Brewery Co., Ltd.
- Chongqing Brewery Co., Ltd.
- Guangzhou Zhujiang Brewery Co., Ltd.
- Heineken N.V.
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Henan Jinxing Beer Group Co., Ltd.
- Lanzhou Huanghe Enterprise Co., Ltd.
- Kingstar Beer Group Co., Ltd.
- San Miguel Brewery Hong Kong Limited
- Taiwan Tobacco and Liquor Corporation
- BrewDog PLC
- Jing-A Brewing Co.
- Boxing Cat Brewery
- Great Leap Brewing
- Panda Brewpub
- The Craft Brewery
Desenvolvimentos industriais recentes em Mercado de Cerveja da China
- Novembro de 2026: Sete empresas cervejeiras listadas no mercado de ações A reportaram receita combinada de CNY 608,25 bilhões e lucros líquidos de CNY 94,15 bilhões no acumulado do primeiro ao terceiro trimestre de 2026. A Yanjing Beer registrou o crescimento mais expressivo, com lucro líquido aumentando 20,56% em relação ao ano anterior. Sua marca principal U8 acumulou vendas de 934.100 quilolitros até o terceiro trimestre, superando seu volume total de 2025, à medida que a marca ultrapassou a Chongqing Brewery para se tornar a quarta maior cervejaria da China por receita.
- Agosto de 2026: A ST Xifa adquiriu a participação de 50% da Carlsberg International na Lhasa Beer por CNY 292 milhões (USD 40 milhões), com o objetivo de alcançar 100% da propriedade da cervejaria premium com marca do Tibete. A transação ainda estava sujeita à aprovação de acionistas e reguladores no momento do anúncio.
- Abril de 2026: O Tribunal Intermediário de Lhasa aceitou a petição formal de reestruturação da ST Xifa. Um consórcio de investidores comprometeu um total de CNY 2,29 bilhões (USD 316 milhões) em capital de reestruturação, proporcionando um caminho potencial para revitalizar a cervejaria com sede no Tibete e concluir sua aquisição pendente da participação da Carlsberg na Lhasa Beer.
Escopo do Relatório do Mercado de Cerveja da China
O mercado de cerveja abrange a produção, distribuição e venda de bebidas fermentadas alcoólicas e não alcoólicas fabricadas por meio da fabricação e fermentação de cereais maltados, como cevada e trigo, com água, lúpulo e levedura. O Mercado de Cerveja da China é segmentado por tipo de produto, tipo de produção, categoria de preço, tipo de embalagem e canal de distribuição. Com base no tipo de produto, o mercado é segmentado em ale, lager, cerveja sem/com baixo teor alcoólico e outros tipos de cerveja. Com base no tipo de produção, o mercado é segmentado em macrocervejaria, microcervejaria, cervejaria artesanal e brewpub. Com base na categoria de preço, o mercado é segmentado em popular e premium. Com base no tipo de embalagem, o mercado é segmentado em garrafas de vidro, latas, garrafas PET, barris e outros tipos de embalagem. Com base no canal de distribuição, o mercado é segmentado em on-trade e off-trade. O off-trade é ainda segmentado em supermercados/hipermercados, lojas de conveniência, lojas especializadas, lojas de varejo online e outros canais de distribuição.
Visão geral da segmentação
| Ale |
| Lager |
| Cerveja Sem/Com Baixo Teor Alcoólico |
| Outros Tipos de Cerveja |
| Macrocervejaria |
| Microcervejaria |
| Cervejaria Artesanal |
| Brewpub |
| Popular |
| Premium |
| Garrafas de Vidro |
| Latas |
| Garrafas PET |
| Barris |
| Outros Tipos de Embalagem |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| Por Tipo de Produto | Ale | |
| Lager | ||
| Cerveja Sem/Com Baixo Teor Alcoólico | ||
| Outros Tipos de Cerveja | ||
| Por Tipo de Produção | Macrocervejaria | |
| Microcervejaria | ||
| Cervejaria Artesanal | ||
| Brewpub | ||
| Por Categoria de Preço | Popular | |
| Premium | ||
| Por Tipo de Embalagem | Garrafas de Vidro | |
| Latas | ||
| Garrafas PET | ||
| Barris | ||
| Outros Tipos de Embalagem | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de cerveja da China até 2032?
O mercado de cerveja da China tem projeção de atingir 150,35 bilhões de USD até 2032, com um CAGR de 4,32% de 2027 a 2032.
Qual tipo de cerveja detém a maior participação na China?
A lager lidera o mix de produtos com 87,34% de participação em 2026, sustentada por sua base de consumidores estabelecida e distribuição nacional.
Qual categoria de cerveja da China está crescendo mais rapidamente?
A cerveja sem/com baixo teor alcoólico é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 4,76% até 2032.
Por que as cervejas premium estão se tornando mais importantes na China?
A cerveja premium tem projeção de crescimento a um CAGR de 4,87% à medida que as cervejarias utilizam melhores mixes de produtos, sinais de qualidade e maior acesso nas cidades de segundo nível.