
中国ビール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
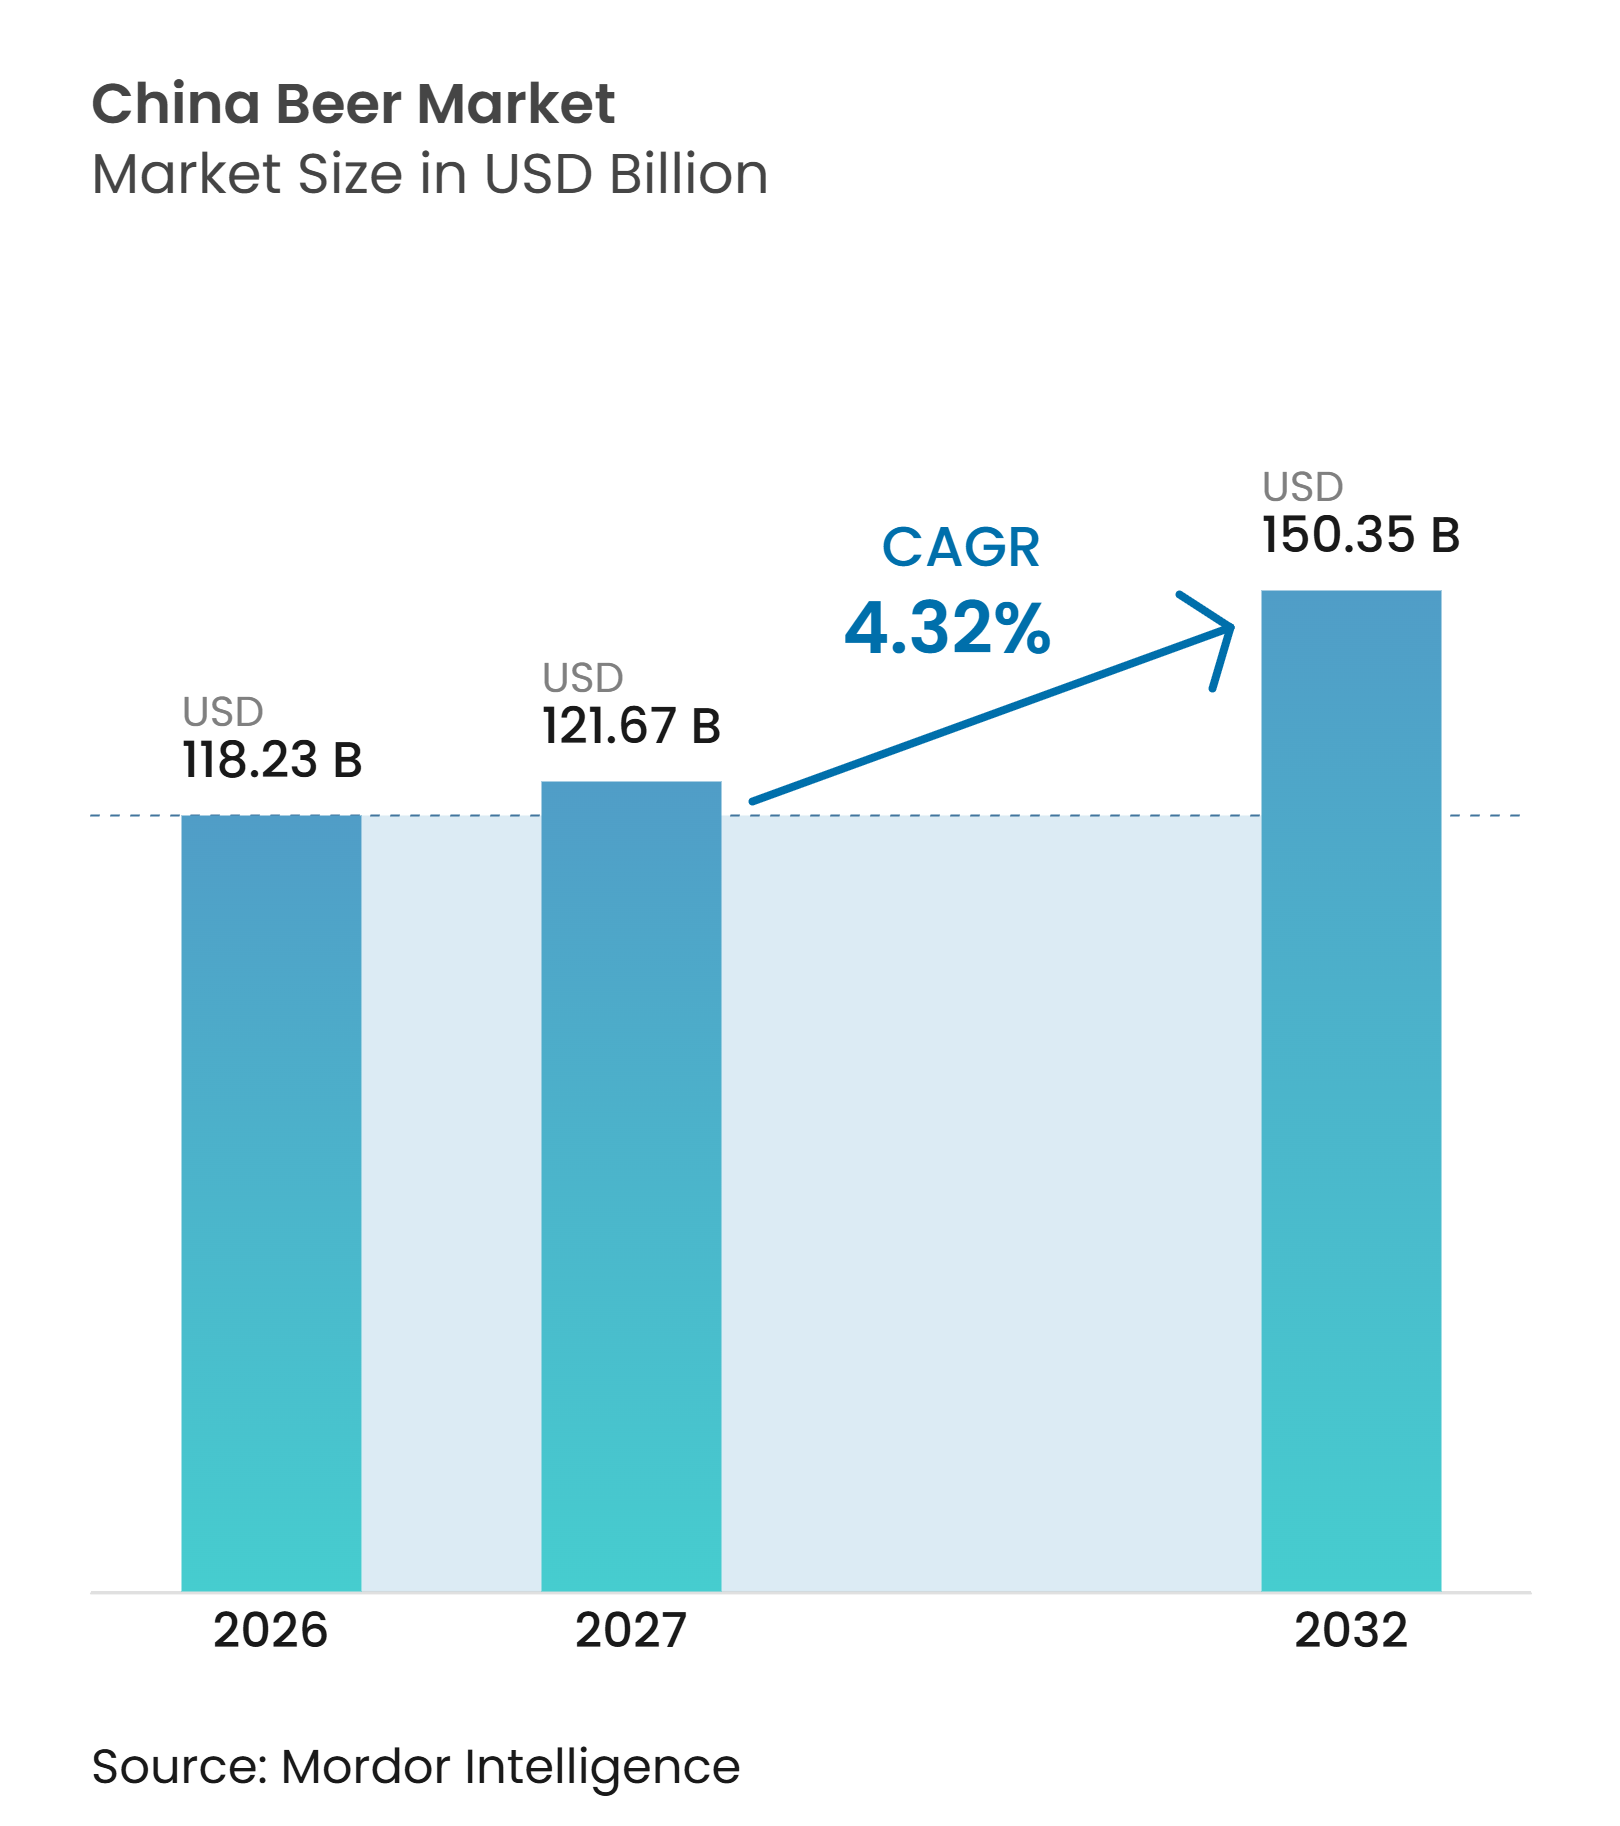
| 基準年の市場規模 (2026) | 118.23 十億米ドル |
| 市場規模 (2027) | 121.67 十億米ドル |
| 市場規模 (2032) | 150.35 十億米ドル |
| 成長率 (2027 - 2032) | 4.32 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ビール市場分析
中国ビール市場規模は、2026年の1,182.3億米ドルから2027年には1,216.7億米ドルに成長し、2027年から2032年にかけて4.32%のCAGRで2032年までに1,503.5億米ドルに達すると予測されています。中国ビール市場は生産量がほぼ横ばいを維持する中で金額ベースでの拡大が続いており、競争の中心は価格設定、製品ミックス、チャネル管理に移っています。2026年上半期の大規模ビール生産量は1,936万キロリットルに達し、前年比0.2%増となった一方、2025年通年の生産量は3,530万キロリットルに低下しました。国内ブルワリーは消費者をサブプレミアムおよびプレミアム製品へと誘導しており、ノンアルコール選択肢、地域に特化したクラフトフレーバー、小容量パックが飲用機会の幅を広げています。デジタル小売は、ブルワリーが在庫、価格設定、消費者エンゲージメントをより直接的にコントロールできるようにすることで、中国ビール市場を再編しています。この成熟したカテゴリーにおいて、市場シェアの獲得はますます製品品質、流通実行力、および進化する社交機会に対応する能力に依存しています。
主要レポートのポイント
-
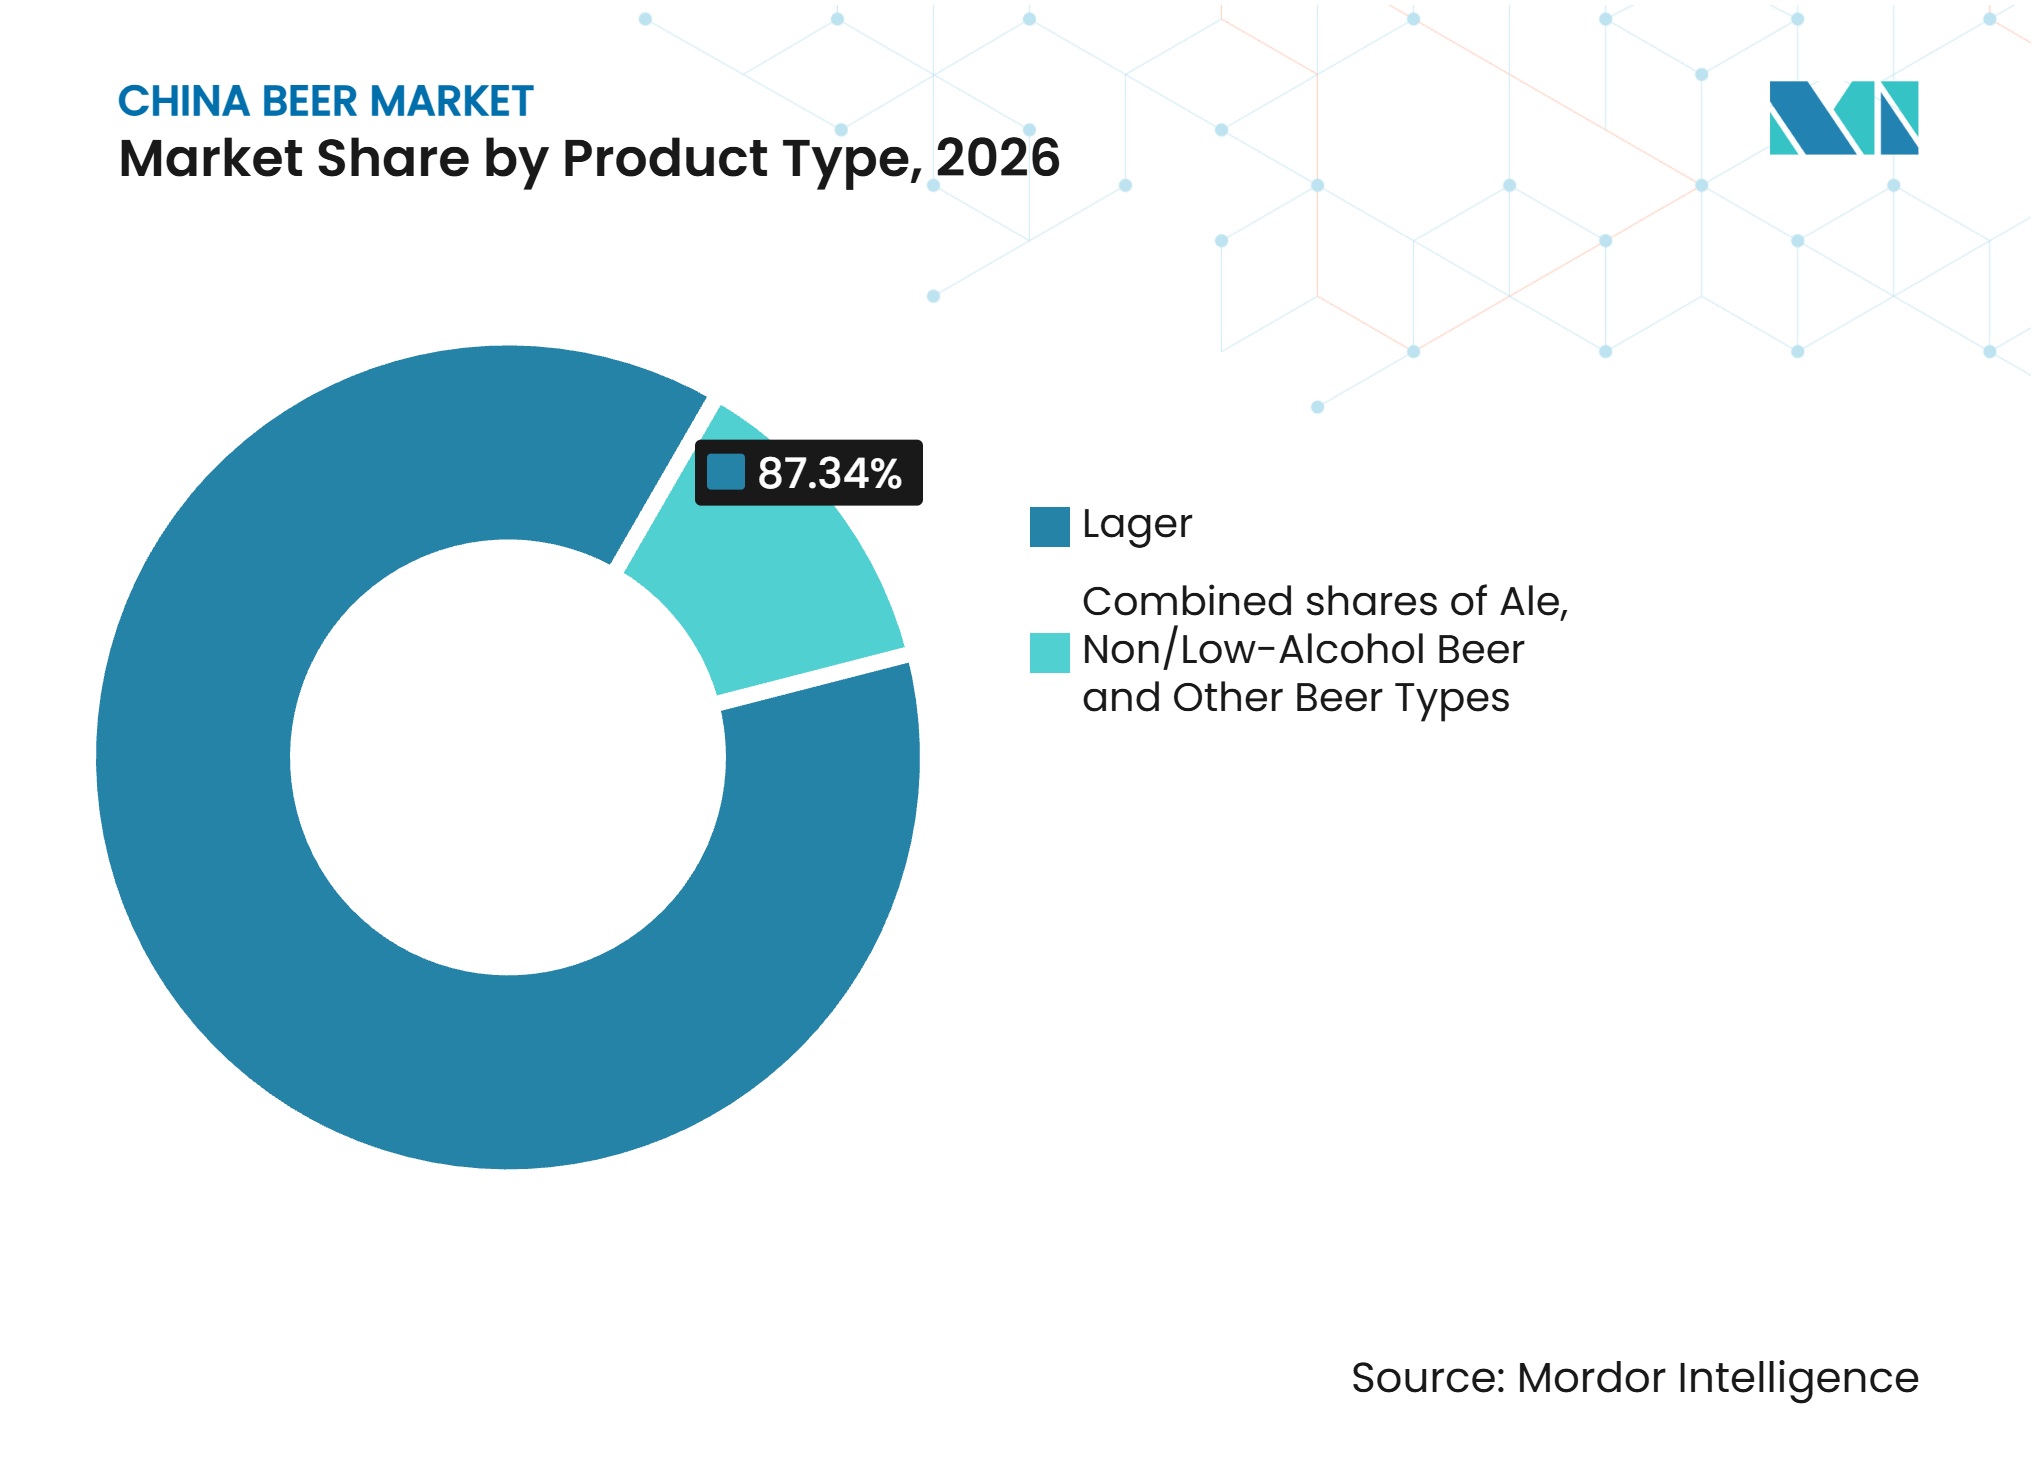
製品タイプ別では、ラガーが2026年の中国ビール市場シェアの87.34%を占め、ノン/低アルコールビールは2032年にかけて4.76%のCAGRで成長すると予測されています。
-
生産タイプ別では、マクロブルワリーが2026年の売上の83.23%を占め、クラフトブルワリーは2032年にかけて5.12%のCAGRで成長すると予測されています。
-
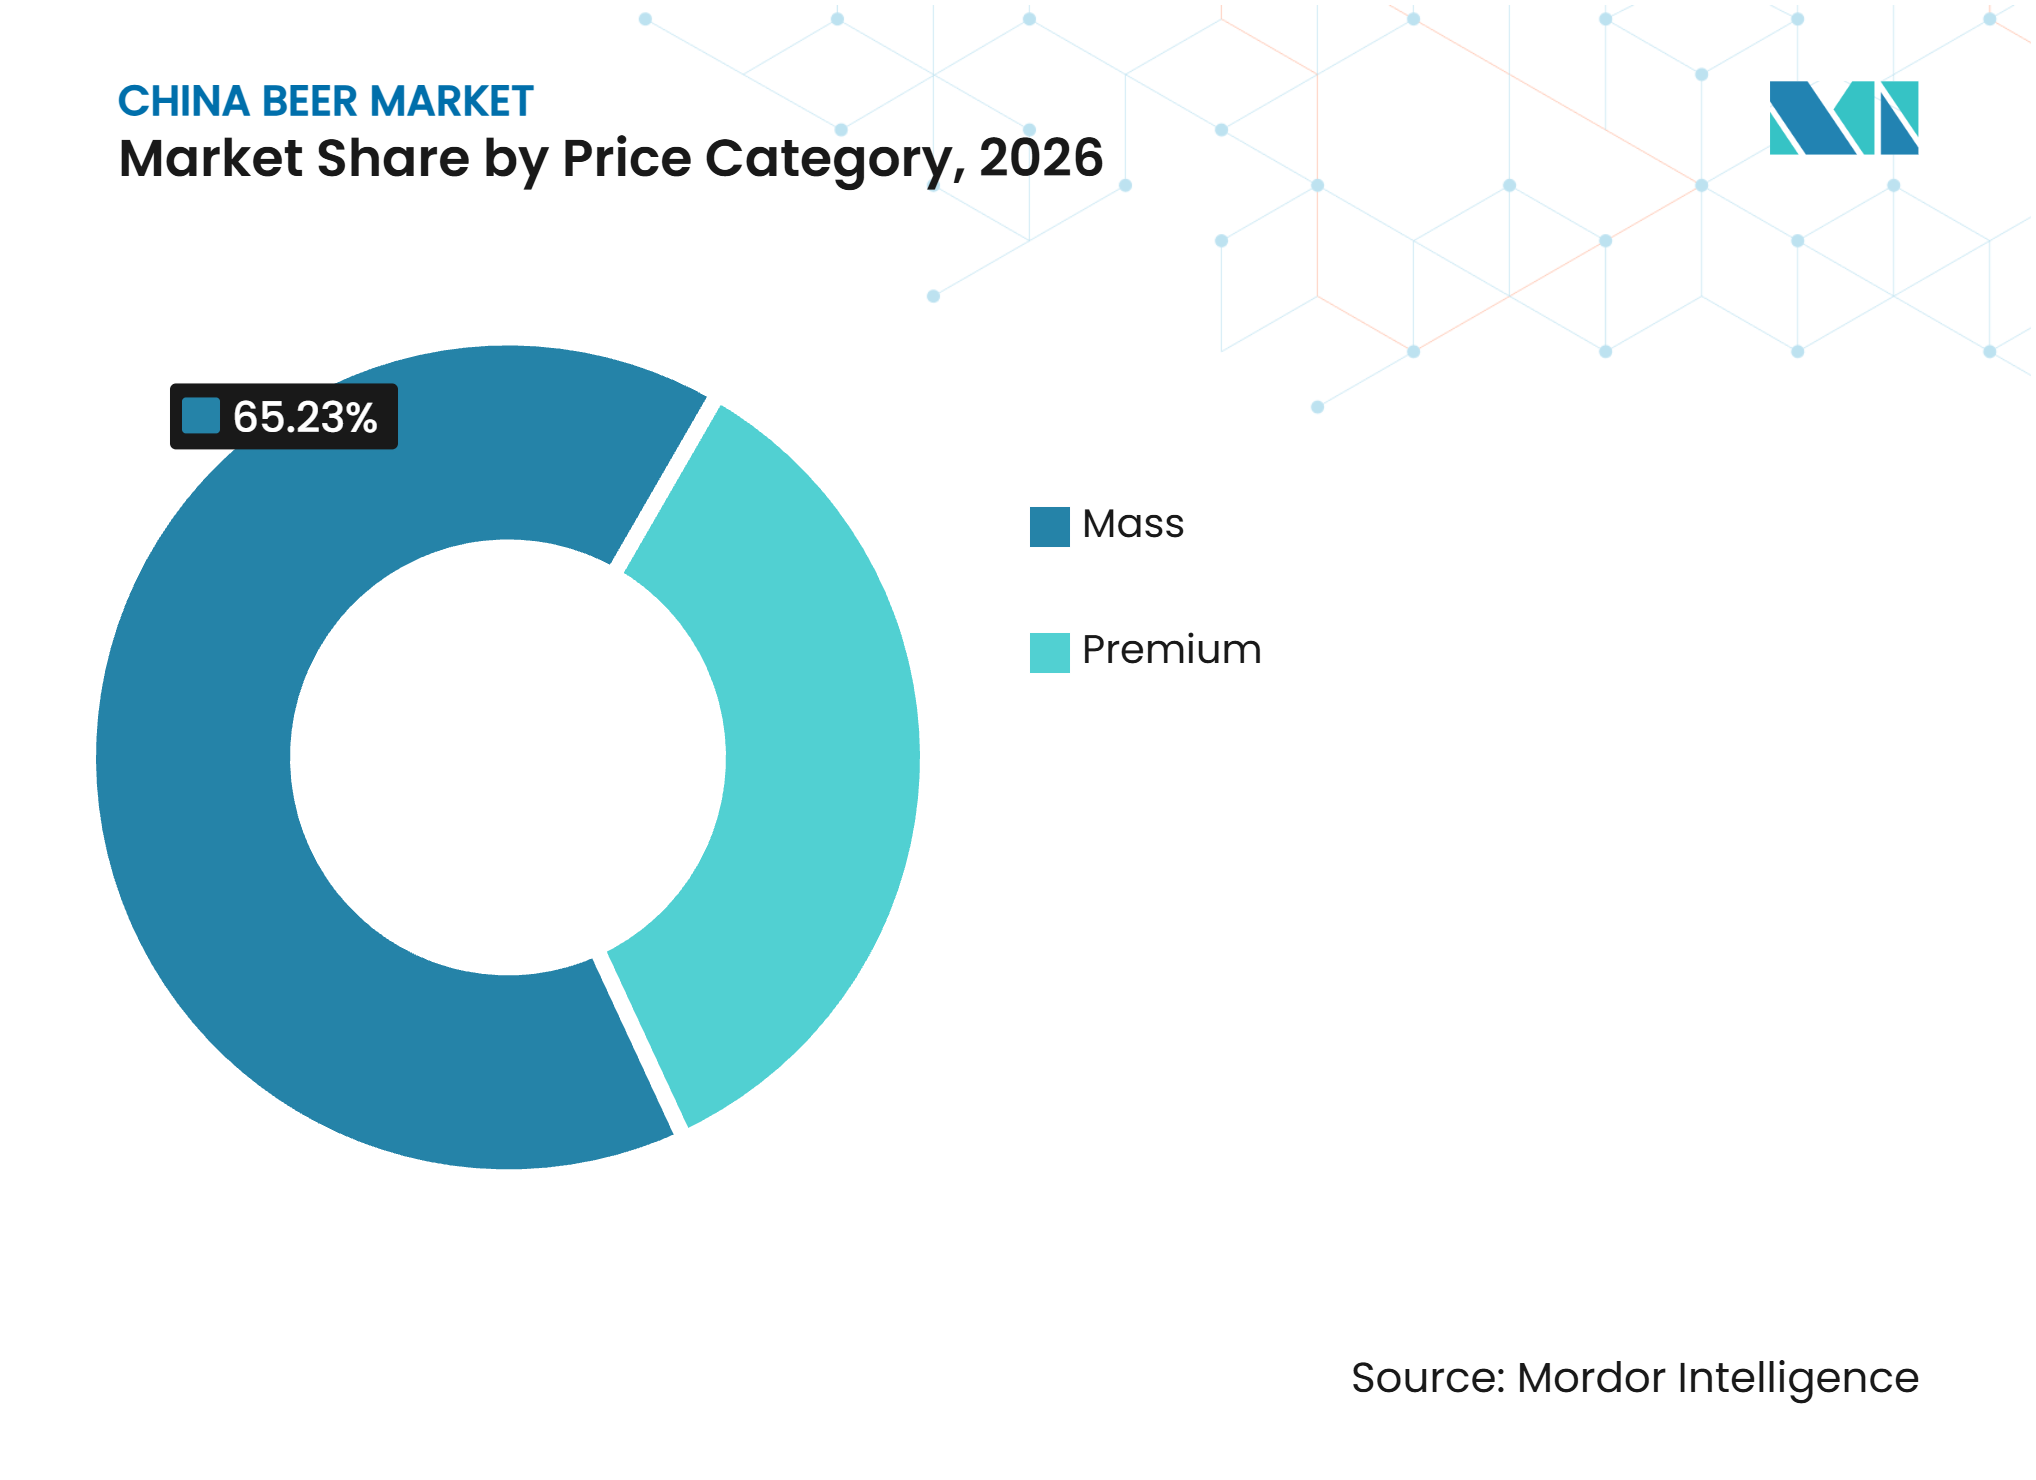
価格カテゴリー別では、マスビールが2026年の中国ビール市場規模の65.23%を占め、プレミアムビールは2032年にかけて4.87%のCAGRで成長すると予測されています。
-
包装タイプ別では、ガラス瓶が2026年のビール売上の58.26%を占め、缶は2032年にかけて5.23%のCAGRで成長すると予測されています。
-
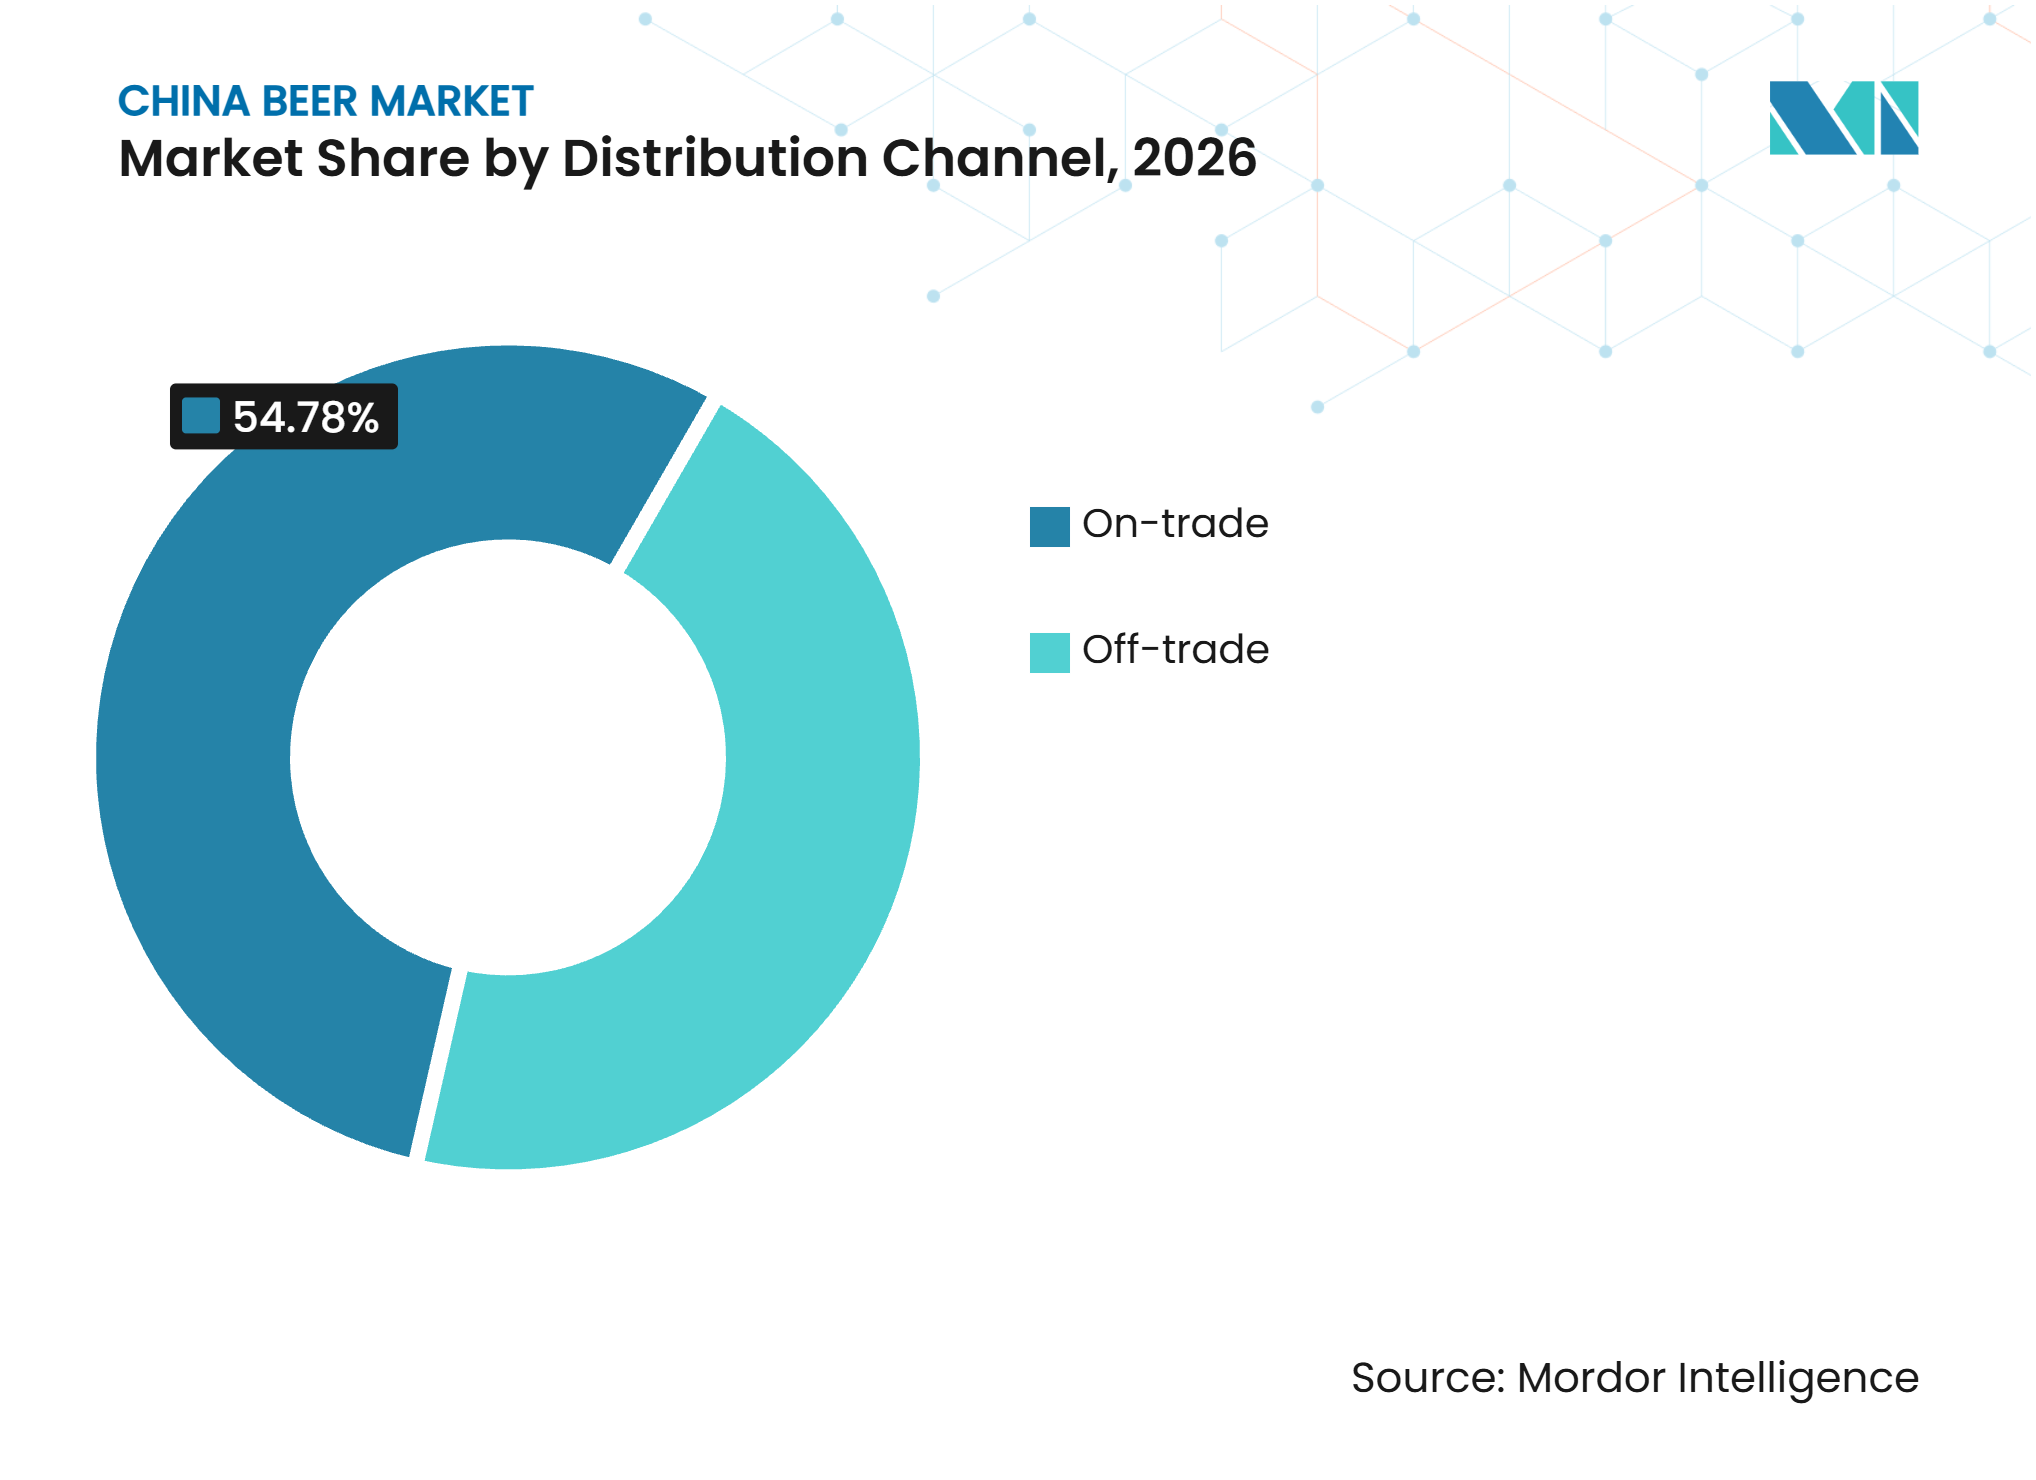
流通チャネル別では、オントレード流通が2026年に54.78%を占め、オフトレード流通は2032年にかけて4.92%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
中国ビール市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
| プレミアム化および高品質ビールへの需要増加 | +1.2% | 全国的、特に第1層都市および中国東部沿岸市場で顕著 | 長期(4年以上) |
| クラフトビールおよびスペシャルティビール消費の拡大 | +0.8% | 中国東部および南部、第2層都市へ拡大中 | 中期(2〜4年) |
| スペシャルティビールおよびフレーバービールの成長 | +0.8% | 全国的、特に都市部および健康志向の消費者の間で顕著 | 短期(2年以内) |
| 低アルコールおよびノンアルコールビールの人気上昇 | +0.5% | 全国的、特に第2層および第3層都市で関連性が高い | 中期(2〜4年) |
| カジュアルな社交、フードサービス、および家庭内消費の拡大 | +0.6% | 全国的、主要都市市場および沿岸消費中心地で最も顕著 | 中長期(2〜4年) |
| 製品イノベーションとフレーバーの多様化 | +0.5% | 全国的、特に第1層および第2層都市で強い | 短中期(4年以内) |
| 情報源: Mordor Intelligence | |||
価値成長のエンジンとしてのプレミアム化
プレミアム化は中国ビール市場における主要な成長ドライバーとして台頭しており、消費者は優れた味わい、差別化された醸造プロセス、確立されたブランドの評判、および高品質な原材料を持つ製品をますます求めるようになっています。この変化は、上海、北京、深圳、広州などの都市の都市部消費者の間で特に顕著であり、国際的なビールブランドへの露出と進化する食事の好みがプレミアムおよびスーパープレミアム製品への需要を牽引しています。プレミアムな国際ブランドが市場での存在感を高めており、ブルワリーは平均販売価格を引き上げ製品ミックスを改善するために、より高価格の製品バリアント、アップグレードされた包装、スペシャルティ醸造処方を導入しています。数量志向の競争から価値主導の消費へのこの移行は、メーカーがプレミアムポートフォリオを拡大しブランドポジショニングに投資することを促しています。オールモルトレシピ、改善されたコールドチェーンサービス、差別化された包装などの品質シグナルは、中国ビール市場における価格設定を支えるためにますます活用されています。競争はサブプレミアムセグメントで最も激しくなると予想されており、これらの製品は幅広い消費者層にリーチしながら従来のマスビールよりも優れた価値を提供しています。
クラフト、スペシャルティ、フレーバービールが消費者の期待を再構成
差別化されたビール体験に対する消費者の関心の高まりが、中国におけるクラフトビールおよびスペシャルティビールの需要を支えている。特に若年層の都市部消費者を中心に、従来の大量生産型ラガーのみに依存するのではなく、インディア・ペール・エール(IPA)、ウィートビール、スタウト、ポーター、フルツ入りビール、地域にインスパイアされたスペシャルティ品種といった製品への関心が高まっている。独立系ブルワリー、マイクロブルワリー、ブルーパブ、スペシャルティビールバーの台頭により、製品へのアクセスと消費者認知が向上している。ブルワリーは、地域の原材料、実験的な醸造技術、限定品を通じてスペシャルティポートフォリオを拡充し、ブランドの差別化を図ることで、独自の風味とプレミアムな飲酒体験を求める消費者を引き付ける機会を創出している。これらの製品は、既存の醸造業者にとって多様性を求める消費者需要に応える手段となる一方、地域の新興ブランドに対しては独自の市場提案をもたらす。輸入クラフトフォーマットの模倣ではなく、認知度の高い地域の風味に結びついたイノベーションこそが、中国ビール市場においてより強成長ポテンシャルをもたらす。
新たな社交機会が消費パターンを多様化
変化する社交的な飲酒機会が、中国のレストラン、バー、カジュアルダイニング施設、エンターテインメント会場、および家庭内消費チャネルにわたるビール需要を支えています。消費者は、伝統的なビジネス志向の宴会や大規模な集まりだけに頼るのではなく、インフォーマルな社交的集まり、少人数でのダイニング、カジュアルなエンターテインメント、個人消費へとますますシフトしています。IWSRによる中国のアルコール消費景観の変化に関する分析によると、法定飲酒年齢の若い消費者はカジュアルな飲酒をますます受け入れており、家庭内消費、小容量フォーマット、オンデマンド配達が関連性を高めています[1]。このシフトは、ブルワリーが便利な缶、大容量ボトル、家庭での集まり向けのプレミアムビールバリアントなど、異なる消費機会に適した製品と包装を開発することを促しています。Carlsberg Chinaは2025年上半期に業界ベンチマークの13%と比較して27%のeコマース数量成長を報告しました。オンラインおよびインスタント小売チャネルにより、ブランドは地域の需要により迅速に対応し、多層流通への依存を低減できます[2]。レストラン、パブ、ライブミュージック会場、スペシャルティビールアウトレットの成長もオントレード販売の機会を創出しています。一方、インスタント小売および宅配プラットフォームは、個人消費やインフォーマルな集まりのために製品を購入する消費者にとってビールをより身近なものにしています。
製品イノベーションとフレーバーの多様化は、中国の競争の激しいビール市場において新しい消費者を引き付け、提供物を差別化しようとするブルワリーにとって重要な戦略となっています。従来のラガーが主流のビールカテゴリーであり続ける一方で、メーカーは進化する消費者の好みに対応するために、ウィートビール、フルーツ入りビール、ダークビール、スペシャルティホップ、その他の差別化された処方をますます実験しています。茶、柑橘類、地域の果物、その他のボタニカルフレーバーなどの原材料を取り入れた地域化された製品開発は、ブルワリーが国内消費者とより強いつながりを築くのに役立ちます。例えば、Chongqing Breweryは2025年に新疆ホップクラフト、大紅袍クラフト、烏蘇オリジナルブリューを含む製品でウスポートフォリオを拡大し、ペシャルティおよびプレミアム製品のポジショニングを強化しました。メーカーはまた、消費者の関心を生み出すために限定版包装、季節限定発売、ブランドコラボレーション、デジタルマーケティングキャンペーンを活用しています。このようなアプローチにより、ブルワリーは製品トライアルを促進し、ブランドロイヤルティを強化し、従来のマス市場向けビールの提供を超えた付加価値を創出することができます。
中国ビール市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
| ビール消費の減少と市場の成熟 | -1.1% | 全国的、特に中国東北部および成熟した都市市場で深刻 | 長期(4年以上) |
| 原材料および包装コストの変動 | -0.4% | 中国のすべてのビールメーカーにわたるグローバルサプライチェーンの影響 | 短期(2年以内) |
| 激しい市場競争と価格に敏感な消費者行動 | -0.7% | 全国的、特に第2層および第3層都市および主流ビール市場で激しい | 中期(2〜4年) |
| 消費者の好みの変化と健康意識の高まり | -0.6% | 全国的、特に第1層および第2層都市の若い健康志向の消費者の間で顕著 | 中長期(2〜4年) |
| 情報源: Mordor Intelligence | |||
基礎成長を制約する数量飽和
中国ビール市場は、消費量の減少、消費者層の高齢化、確立された都市市場における飽和を含む構造的な課題に直面しています。この産業は、消費者がアルコール消費をますます抑制し飲料の好みを多様化させるにつれて、長年にわたる長期的な調整を経てきました。燕京ビールの2025年年次報告書に引用された中国国家統計局のデータによると、指定規模以上企業によるビール生産量は2025年に約3,536万キロリットルに達し、前年比1.1%の減少となりました。これにより、メーカーが生産量の増加だけで成長を達成する機会が制限されています。社会習慣の変化、健康意識の向上、ノンアルコール飲料との競争も従来のビール消費機会に影響を与えています。その結果、ブルワリーは収益成長を維持するためにプレミアム化、製品イノベーション、市場シェアの獲得にますます依存しており、小規模メーカーはますます成熟した市場での競争に困難を抱えています。
原材料および包装コストの変動
投入コストは中国ビール市場にとって重大な制約であり続けており、大麦と包装材料が主要なコスト要素を占めています。包装は工場出荷価格の生産コストの約50%を占め、大麦の輸入依存度は約90%に達しています。安定したガラス価格と正常化したオーストラリア産大麦貿易が2025年のマージンを支えました。缶の採用拡大はアルミニウム価格変動へのエクスポージャーを高めており、このフォーマットはよりポータブルな消費機会に対応しています。プレミアム包装はより高いコストを伴い、ボトル、缶、ラベル、仕上げはブランド提案の可視的な要素として機能します。メーカーは、包装コストがプレミアム製品のマージン上の利点を侵食しないようにしながら、品質の差別化を維持しなければなりません。サプライチェーンの混乱と為替変動が投入コストの圧力をさらに複雑にしており、大麦は主に外貨建てで価格設定されているため、調達コストは人民元の動向に敏感です。規模の大きいブルワリーは長期供給契約を交渉し価格変動をヘッジするためにより有利な立場にあり、小規模生産者はスポット市場価格への相対的に高いエクスポージャーに直面しています。したがって、投入コスト効率の管理は、製品プレミアム化戦と並んでますます重要な業務上の優先事項となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラガーが規模を維持しながらイノベーションが馴染みのあるスタイルの中で進むラガーは2026年の中国ビール市場の87.34%を占め、幅広い消費者の親しみやすさと確立された生産・流通基盤を反映しています。エール、その他のビールタイプ、スペシャルティ製品はより小さなシェアを占めましたが、都市部のオントレードおよびクラフトの場でより目立っていました。ノン/低アルコールビールは2027年から2032年にかけて4.76%のCAGRを記録すると予想されており、製品セグメントの中で最も速い成長率となっています。ラガーの強固な地位はカテゴリーの変化を妨げるものではなく、ブルワリーは消費者を馴染みのあるスタイルから離れさせることなく、レシピ、発酵、包装を改善することができます。プレミアムラガーは、基本的な提案を認識可能なまま維持しながら製品ミックスをアップグレードする実用的な方法をメーカーに提供します。Tsingtaoの0.0%ノンアルコールウィートビールは、ブルワリーが馴染みのあるビールフォーマットとプロセスイノベーションおよび外部からの製品認知を組み合わせる方法を示しています。ラガーの中国ビール市場規模は、規模が生産効率と全国的な入手可能性を支えるため依然として重要です。しかし、ビールメーカーはラガーを均一なマス提供としてではなく、差別化された製品のプラットフォームとして扱う必要があります。
改訂されたGB/T 4927-2025規格は、2027年1月からノンアルコールおよび低アルコールビールのより明確な定義をメーカーに提供します。この政策変更により、ラベリングと製品クレームがセグメントの商業的ポジションにとってより重要になります。アルコール度数0.5%の閾値は、ポートフォリオ全体にわたって慎重な処方と情報伝達を必要とします。明確な味わい、品質、節度の提案を提供するブランドは、そうでなければ他の飲料カテゴリーに移行するかもしれない消費者にリーチできます。このカテゴリーはまた、従来のビールが常に対応できない昼間、運転中、ウェルネス関連の機会に参加する機会を創出します。したがって、中国ビール産業はノンアルコール製品を主流ラガーの代替としてではなく、補完として活用する可能性が高いです。主な競争課題はフレーバーの品質と一貫性への信頼を構築することであり、これは醸造の専門知識、製品開発リソース、および小売・フードサービスチャネルを通じて提案を伝える能力を持つ企業に有利です。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
生産タイプ別:
クラフトブルワリーが産業規模に差別化を加えるマクロブルワリーは2026年の中国ビール市場シェアの83.23%を占め、その実質的な醸造、物流、市場参入資産に支えられています。マイクロブルワリーとブルーパブは地域の体験的消費とより密接に結びついたままです。クラフトブルワリーは2032年にかけて5.12%のCAGRで成長すると予測されており生産フォーマットの中で最も高い成長率となっています。クラフト能力は2025年に45万キロリットルに達し、2023年に報告された水準の2倍となりました。50%を超えるクラフトの粗利益率が、現在の基盤が小さいにもかかわらずこのフォーマットへの投資を引き続き引き付けている理由を説明しています。中国ビール市場では、製品提供全体にわたってより大きなフレーバーの差別化と強い地域アイデンティティが見られます。設備へのアクセスの改善とオンライン小売により、より多くのブランドが単一のタップルームや都市を超えて消費者にリーチできるようになっています。
大手ブルワリーはクラフトラインを開発し、ブランドを買収し、デジタルチャネルを使用して全国的な入手可能性を拡大することで対応しています。彼らのリソースはクラフトビールをより身近なものにすることができますが、小規模な独立系オペレーターとの競争を激化させる可能性もあります。地域ブランドは、その製品が地域の好みに合致する茶、果物、スパイス、その他のフレーバーを中心に構築されている場合に優位性を保ちます。茶入りビールの売上は、地域の関連性が規模での需要を支えることができることを示しています。クラフト生産は、ニッチなセグメントにとどまるのではなく、中国ビール市場においてマージンと消費者エンゲージメントの意味のある源泉となっています。隣接する食品・飲料カテゴリーからの新規参入者が、明確な品質基準と信頼性の高い流通の必要性をさらに高めています。差別化された醸造と規律あるチャネル管理を組み合わせた企業は、セグメントが拡大するにつれて価値を維持するためにより有利な立場に置かれるでしょう。
価格カテゴリー別:
サブプレミアム製品が価値プールを再形成マスビールは2026年の中国ビール市場の65.23%を占め、従来の小売、主流ダイニング、農村消費における地位を維持しました。プレミアムビールは、製品のアップグレードと第2層都市での入手可能性の拡大に支えられ、2032年にかけて4.87%のCAGRで成長すると予測されています。本土上場のビール会社7社のうち5社が2026年第1四半期に粗利益率を拡大し、中高級販売がコアブランドの成長を上回りました。マスビールの大きなシェアは依然として重要であり、手頃な価格と幅広い入手可能性が引き続き多くの消費者にとって重要です。しかし、主要な収益機会は、より高い品質とアクセスしやすい価格帯を組み合わせた製品へとシフトしています。これにより、人民元8元から10元の価格帯が競争の主要な領域となっており、従来の主流ビールよりも上位に位置しながら、超プレミアム製品に関連する輸入ブランドのステータスに依存しません。
サブプレミアムセグメントでの高い棚価格が自動的に強いマージンに転換されるわけではありません。国内ブランド、プレミアム拡張、輸入製品が同じ価格帯内で頻繁に競争します。オールモルト処方、コールドチェーンサービス、独特の包装などの品質シグナルは、企業がプレミアム価格を正当化するのに役立ちます。これらの特徴は一貫して提供されなければならず、価格に敏感な消費者は現代の小売およびオンラインチャネルを通じて類似製品をより簡単に比較できます。中国ビール市場は、短い販促サイクルに頼るのではなく、認識可能な提案を構築する企業を優遇するでしょう。マス製品は引き続き数量の安定性を提供しますが、このセグメンでの価格圧力はコスト規律を不可欠にします。プレミアム製品は、主流の消費者を優先度を下げる理由としてではなく、製品ミックスを改善するポートフォリオ戦略として扱われるべきです。このバランスにより、ブルワリーは収益品質を改善しながら流通リーチを維持することができます。

包装タイプ別:
缶がよりポータブルな飲酒機会に対応ガラス瓶は2026年の中国ビール市場の58.26%を占め、レストラン、プレミアムギフティング、主流消費における継続的な役割を反映しています。缶は、ポータブルおよび家庭内機会がより関連性を持つようになるにつれて、2027年から2032年にかけて5.23%のCAGRで成長すると予測されています。缶は軽量で輸送が容易であり、インスタント小売、屋外使用、小規模な集まりに適しています。2ピース缶の需要は2025年に6,279億缶に達し、コールドチェーン物流の改善に一部支えられました。PETボトルは価格に敏感な利便性と農村需要において役割を維持し、樽はフードサービス会場での生ビールと関連したままです。したがって、中国ビール市場は単一の包装フォーマットに向かって移行しているわけではありません。代わりに、メーカーは各フォーマットをそれが対応する機会、チャネル、価格ポジションに合わせる必要があります。
包装は消費者が製品品質とブランドアイデンティティをどのように認識するかにますます影響を与えています。クラフトブルワリーは現代的な缶デザインを使用して、製品をオンライン配達に対応させながらよりプレミアムなイメージを投影することができます。ガラスは、感覚的および視覚的な体験が重要なプレミアムダイニングとギフティングの有用なシグナルとして機能し続けています。中国のコンテナガラス市場は2025年の1,053万トンから2030年までに1,289万トンに増加すると予測されており、缶がより速く成長する中でもプレミアムおよびオントレードビール向けのガラスの継続的な入手可能性を支えています。企業にとっての主要なリスクは投入コストのエクスポージャーであり、缶詰率の上昇はアルミニウム価格への感応度を高めます。したがって、健全な包装戦略は、プレミアム包装がそれが創出することを意図した価値を侵食しないように、消費者の利便性、製品保護、ブランド表現、および総配送コストのバランスを取る必要があります。
流通チャネル別:
オフトレードフォーマットがチャネルの柔軟性を高めるオントレード流通は2026年の中国ビール市場において54.78%のシェアを占め、レストラン、カジュアルダイニング、エンターテインメント施設における確立された存在感に支えられている。オフトレード流通は2027年から2032年にかけて4.92%のCAGRで成長すると予測されている。スーパーマーケットおよびハイパーマーケットは大量販売の基盤を提供し、eコマースおよびインスタントデリバリープラットフォームはより高い成長を示す購買機会を代表している。コンビニエンスストアも、シングルサーブおよびプレミアム製品の衝動買いを支援している。中国ビール市場は、フードサービスと小売の伝統的な区分への依存度が低下しつつある。
デジタルチャネルにより、生産者は価格設定、在庫管理、プロモーションをより迅速に管理できるようになっている。また、従来のディストリビューター主導のルートと比較して、消費者データへのアクセスも向上している。Carlsbergのeコマース実績は、オンライン小売を補完的なチャネルではなく、コアチャネルとして位置づけることの価値を示している。この変化はオントレード施設の重要性を損なうものではなく、試飲、ブランド認知、プレミアム消費においてオントレード施設は依然として重要な役割を果たしている。しかし、同一ブランドがレストラン、スーパーマーケット、迅速デリバリープラットフォームに同時に展開されるため、チャネル間の調整はより複雑になっている。生産者は内部的な価格競合を軽減するため、チャネルごとにパックフォーマットと品揃えを差別化すべきである。オフトレード需要が中国ビール市場においてより大きなシェアを占めるようになるにつれ、この点はますます重要になるだろう。チャネル全体にわたってサービス品質を維持する企業は、消費者の信頼と流通経済性の両方を守ることができる。
地理的分析
中国東部
中国東部は中国ビール市場における主要なプレミアム消費エリアです。上海、江蘇省、浙江省は高い所得と発達したコールドチェーンインフラを組み合わせています。上海には229のライセンスを受けたクラフト醸造事業があり、江蘇省には196がありました。広東省と合わせて、これらの省は中国のアクティブなクラフトブルワリーライセンスの62%を保有していました。この地域の密集した都市市場は、輸入スタイル、地域のスペシャルティビール、ノンアルコール製品、プレミアムラガーを支えています。確立された食文化により、メーカーは差別化されたダイニング機会とビールを組み合わせる機会が増えています。中国東部が全国的な拡大前に新製品をテストする能力は、より広い中国ビール市場に利益をもたらします。強力な物流により、小容量パックとプレミアム製品が配達主導の小売においてより実用的になります。この地域はプレミアム品揃え、コールドチェーンの実行、製品教育において重要であり続ける可能性が高いです。
中国南部
中国南部は実質的なクラフト基盤を持ち、高水準のビール消費を支える気候を有しています。広東省には317のライセンスを受けたクラフトブルワリーがあり、いずれの省においても最高の合計数でした。Guangzhou Zhujiang Breweryは2026年上半期にプレミアム製品ミックスに支えられ58.1%の粗利益率を報告しました。広州と深圳はまた、輸入クラフトビールの重要な玄関口として機能し、国際的なスタイルへの認知度を高めています。香港への近接性は、プレミアム製品と輸入フォーマットへの消費者の親しみを強化しています。国内クラフトメーカーはこの環境を活用して、よりアクセスしやすい価格帯で同等の製品を開発することができます。GB/T 4927-2025への規制遵守は、ブランドが低アルコールおよびスペシャルティ製品を拡大するにつれて関連性を持つでしょう。中国南部の需要、港湾アクセス、クラフト密度の組み合わせは、イノベーションとプレミアム流通の両方において重要です。
中国北部、南西部、北西部、北東部
中国北部は北京に発達したクラフト文化を持ち、燕京ビールの強いホームマーケットポジションを有しています。北京の年次Brew会議は2026年3月に製品発表と業界コラボレーションを支援しました。中国南西部はChongqing Breweryおよびウスの国内サブプレミアムポジショニングにとって重要です。中国北西部には地域ビールブランドがあり、北部および中部中国への拡大の機会があります。中国北東部はより困難な人口動態条件とより低いクラフト普及率に直面しています。新疆には17のライセンスを受けたクラフトブルワリーがあり、深圳のはるかに小さな土地面積にもかかわらず深圳の89と比較されます。長沙、武漢、西安、成都、杭州、南京を含む第2層都市は、サブプレミアムおよびクラフト競争の主要な場所となっています。したがって、中国ビール市場は均一な全国的アプローチではなく、地域固有の品揃え、価格設定、流通戦略を必要とします。
競争環境
市場集中度
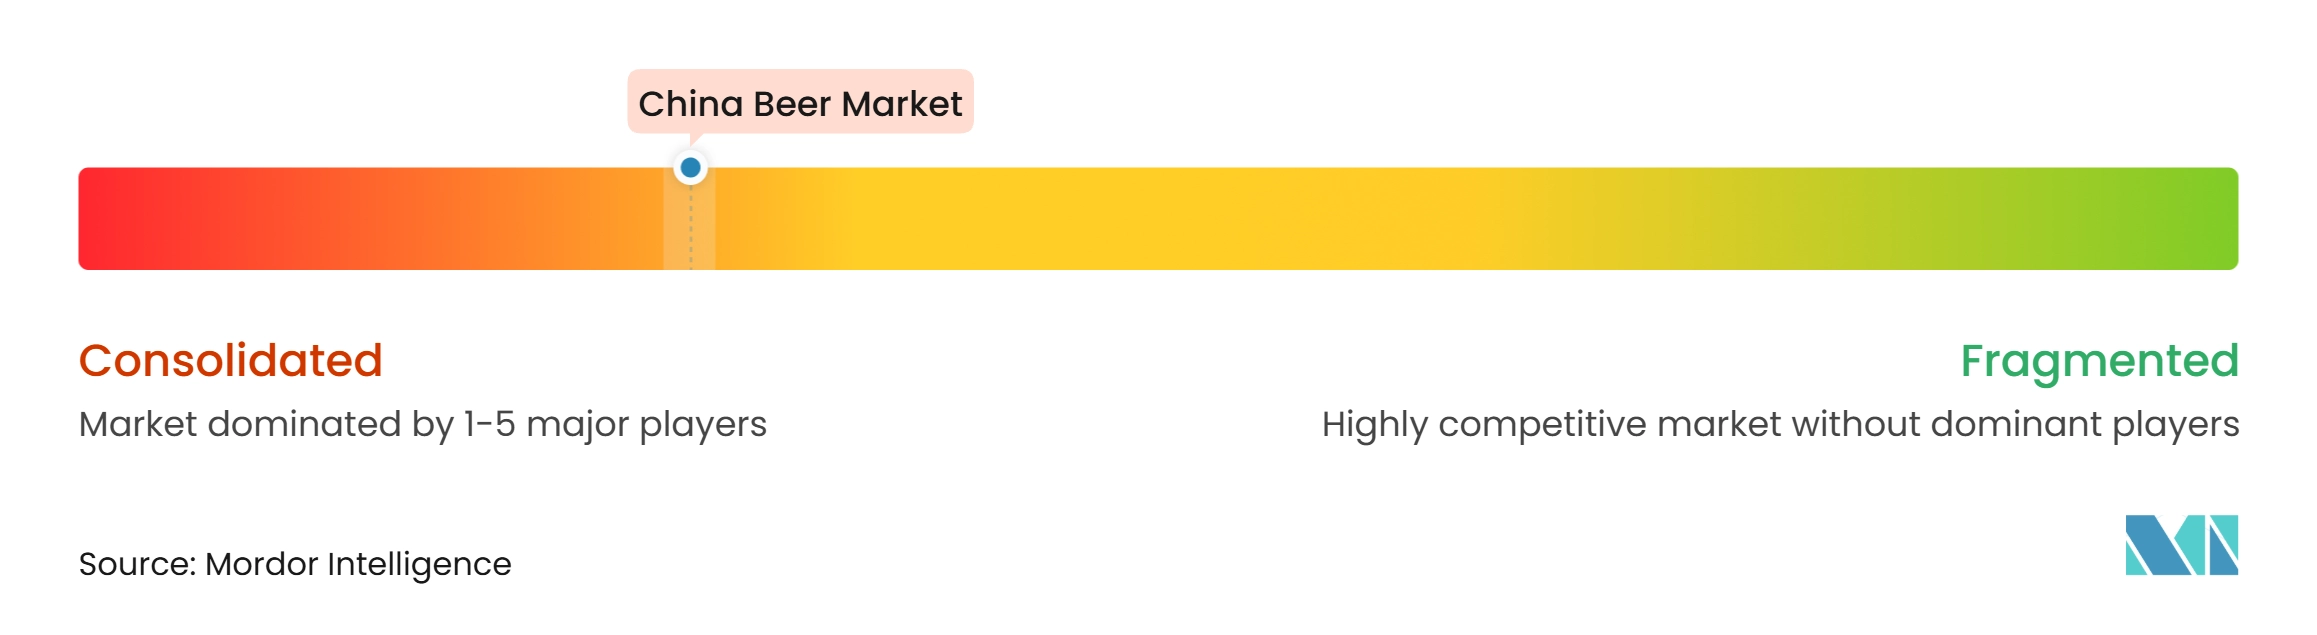
中国ビール市場は産業レベルで高度に集中している。大規模なブルワリーネットワーク、流通体制、および地域間物流コストが、新規の産業規模参入者の可能性を制限している。カテゴリーの数量成長が緩やかなままであるため、競争はマーケットシェア、製品ミックス、マージンへとシトしている。国内醸造業者はポートフォリオのアップグレードと広範な流通網を通じて地位を強化している。国際ブランドは、国内競合他社がサブプレミアムおよびプレミアムの製品ラインナップを強化するにつれ、プレミアムオントレード消費においてさらなる圧力に直面している。
Carlsbergは、デジタルチャネル投資の重要性の高まりを示す事例として、2025年上半期にモダンオフトレード数量が16%成長し、eコマースが27%成長したことを報告している。同社はまた、2025年10月に中国北西部においてJing-A 1リットルクラフト缶とSky Mountainフルーティービバレッジを発売した。Tsingtaoは、0.0%ウィートビールで2025年ビールワールドカップ賞を受賞し、アルコールフリービールにおける地位を強化した。これらの動向は、ポートフォリオの幅とチャネル能力が、広範な数量拡大よりも重要になりつつあることを示している。China Resources Beer、Tsingtao、Yanjing、Chongqing Brewery、およびCarlsberg関連ブランドは、全国規模での実行を支える規模を有している。地域のクラフト生産者は、強い地域アイデンティティと製品質を提供できる分野において競争力を維持している。市場は、製品差別化と信頼性の高い流通経済性を組み合わせた企業を評価する可能性が高い。
クラフトティアは競争圧力を高めており、数千の生産者を含み、より高い報告マージンで事業を展開できる。しかし、GB/T 4927-2025は2027年1月よりラベリングおよび製品品質に関するコンプライアンス要件を引き上げる予定であり、一貫した生産とコンプライアンスプロセスへの投資リソースを欠く小規模生産者にとっては困難を伴う可能性がある。この移行を成功裏に乗り越えた企業は、より強力な地域の挑戦者として台頭するかもしれない。主な機会は、信頼性の高い小売およびデリバリーチャネルを通じて、クラフト品質の製品をより広い消費者層に届けることにある。大手醸造業者はこのモデルを追求するリソースを有しており、スペシャリストブランドは風味開発と地域ポジショニングにおける柔軟性を維持している。競争は、CNY 8からCNY 10のサブプレミアムゾーン、およびデータ、入手可能性、迅速なデリバリーが購買決定に影響するチャネルにおい最も激しくなるだろう。
中国ビール産業リーダー
-
China Resources Beer (Holdings) Company Limited
-
Anheuser-Busch InBev SA/NV
-
Tsingtao Brewery Company Limited
-
Beijing Yanjing Brewery Co., Ltd.
-
Chongqing Brewery Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国ビール市場 このレポートでカバーされる企業
- China Resources Beer (Holdings) Company Limited
- Tsingtao Brewery Company Limited
- Anheuser-Busch InBev SA/NV
- Beijing Yanjing Brewery Co., Ltd.
- Chongqing Brewery Co., Ltd.
- Guangzhou Zhujiang Brewery Co., Ltd.
- Heineken N.V.
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Henan Jinxing Beer Group Co., Ltd.
- Lanzhou Huanghe Enterprise Co., Ltd.
- Kingstar Beer Group Co., Ltd.
- San Miguel Brewery Hong Kong Limited
- Taiwan Tobacco and Liquor Corporation
- BrewDog PLC
- Jing-A Brewing Co.
- Boxing Cat Brewery
- Great Leap Brewing
- Panda Brewpub
- The Craft Brewery
最近の産業開発事情 中国ビール市場
- 2026年11月:A株上場ビール会社7社が2026年第1四半期から第3四半期の合算売上高CNY 6,082.5億および純利益CNY 941.5億を報告した。Yanjing Beerは最も強い成長を記録し、純利益が前年同期比20.56%増となった。同社の主力ブランドU8は第3四半期までに累計販売量934,100キロリットルを達成し、2025年通年の数量を上回り、売上高ベースでChongqing Breweryを抜いて中国第4位の醸造業者となった。
- 2026年8月:ST XifaがCarlsberg InternationalのLhasa Beerにおける50%持分をCNY 2.92億(4,000万米ドル)で取得し、チベットブランドのプレミアム醸造業者の100%所有権取得を目指した。この取引は発表時点において株主および規制当局の承認を条件としていた。
- 2026年4月:ラサ中級人民法院がST Xifaの正式な事業再編申請を受理した。投資家コンソーシアムが合計CNY 22.9億(3.16億米ドル)の再編資本を拠出し、チベットを拠点とする醸造業者の再活性化とCarlsbergのLhasa Beer持分の取得完了に向けた潜在的な道筋を提供した。
中国ビール市場レポートの範囲
ビール市場は、大麦や小麦などの麦芽穀物を水、ホップ、酵母とともに醸造・発酵させることによって製造されるアルコール性および非アルコール性発酵飲料の生産、流通、販売を包含しています。中国ビール市場は、製品タイプ、生産タイプ、価格カテゴリー、包装タイプ、流通チャネルによってセグメント化されています。製品タイプに基づき、市場はエール、ラガー、ノン/低アルコールビール、その他のビールタイプにセグメント化されています。生産タイプに基づき、市場はマクロブルワリー、マイクロブルワリー、クラフトブルワリー、ブルーパブにセグメント化されています。価格カテゴリーに基づき、市場はマスとプレミアムにセグメント化されています。包装タイプに基づき、市場はガラス瓶、缶、PETボトル、樽、その他の包装タイプにセグメント化されています。流通チャネルに基づき、市場はオントレードとオフトレードにセグメント化されています。オフトレードはさらにスーパーマーケット/ハイパーマーケット、コンビニエンスストア、スペシャルティストア、オンライン小売店、その他の流通チャネルにセグメント化されています。
セグメンテーション概要
| エール |
| ラガー |
| ノン/低アルコールビール |
| その他のビールタイプ |
| マクロブルワリー |
| マイクロブルワリー |
| クラフトブルワリー |
| ブルーパブ |
| マス |
| プレミアム |
| ガラス瓶 |
| 缶 |
| PETボトル |
| 樽 |
| その他の包装タイプ |
| オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット |
| コンビニエンスストア | |
| スペシャルティストア | |
| オンライン小売店 | |
| その他の流通チャネル |
| 製品タイプ別 | エール | |
| ラガー | ||
| ノン/低アルコールビール | ||
| その他のビールタイプ | ||
| 生産タイプ別 | マクロブルワリー | |
| マイクロブルワリー | ||
| クラフトブルワリー | ||
| ブルーパブ | ||
| 価格カテゴリー別 | マス | |
| プレミアム | ||
| 包装タイプ別 | ガラス瓶 | |
| 缶 | ||
| PETボトル | ||
| 樽 | ||
| その他の包装タイプ | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケットおよびハイパーマーケット | |
| コンビニエンスストア | ||
| スペシャルティストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
レポートで回答される主要な質問
2032年までの中国ビールセクターの予測値は?
中国ビール市場は2032年までに1,503.5億米ドルに達し、2027年から2032年にかけて4.32%のCAGRが見込まれます。
中国で最大のシェアを持つビールタイプはどれですか?
ラガーは2026年に87.34%のシェアで製品ミックスをリードしており、確立された消費者基盤と全国的な流通に支えられています。
中国で最も速く成長しているビールカテゴリーはどれですか?
ノン/低アルコールビールは最も速く成長している製品タイプであり、2032年にかけて4.76%のCAGRが予測されています。
なぜプレミアムビールが中国でますます重要になっているのですか?
プレミアムビールは、ブルワリーがより良い製品ミックス、品質シグナル、第2層都市でのより広いアクセスを活用するにつれて、4.87%のCAGRで成長すると予測されています。