
Taille et part du marché de la bière en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
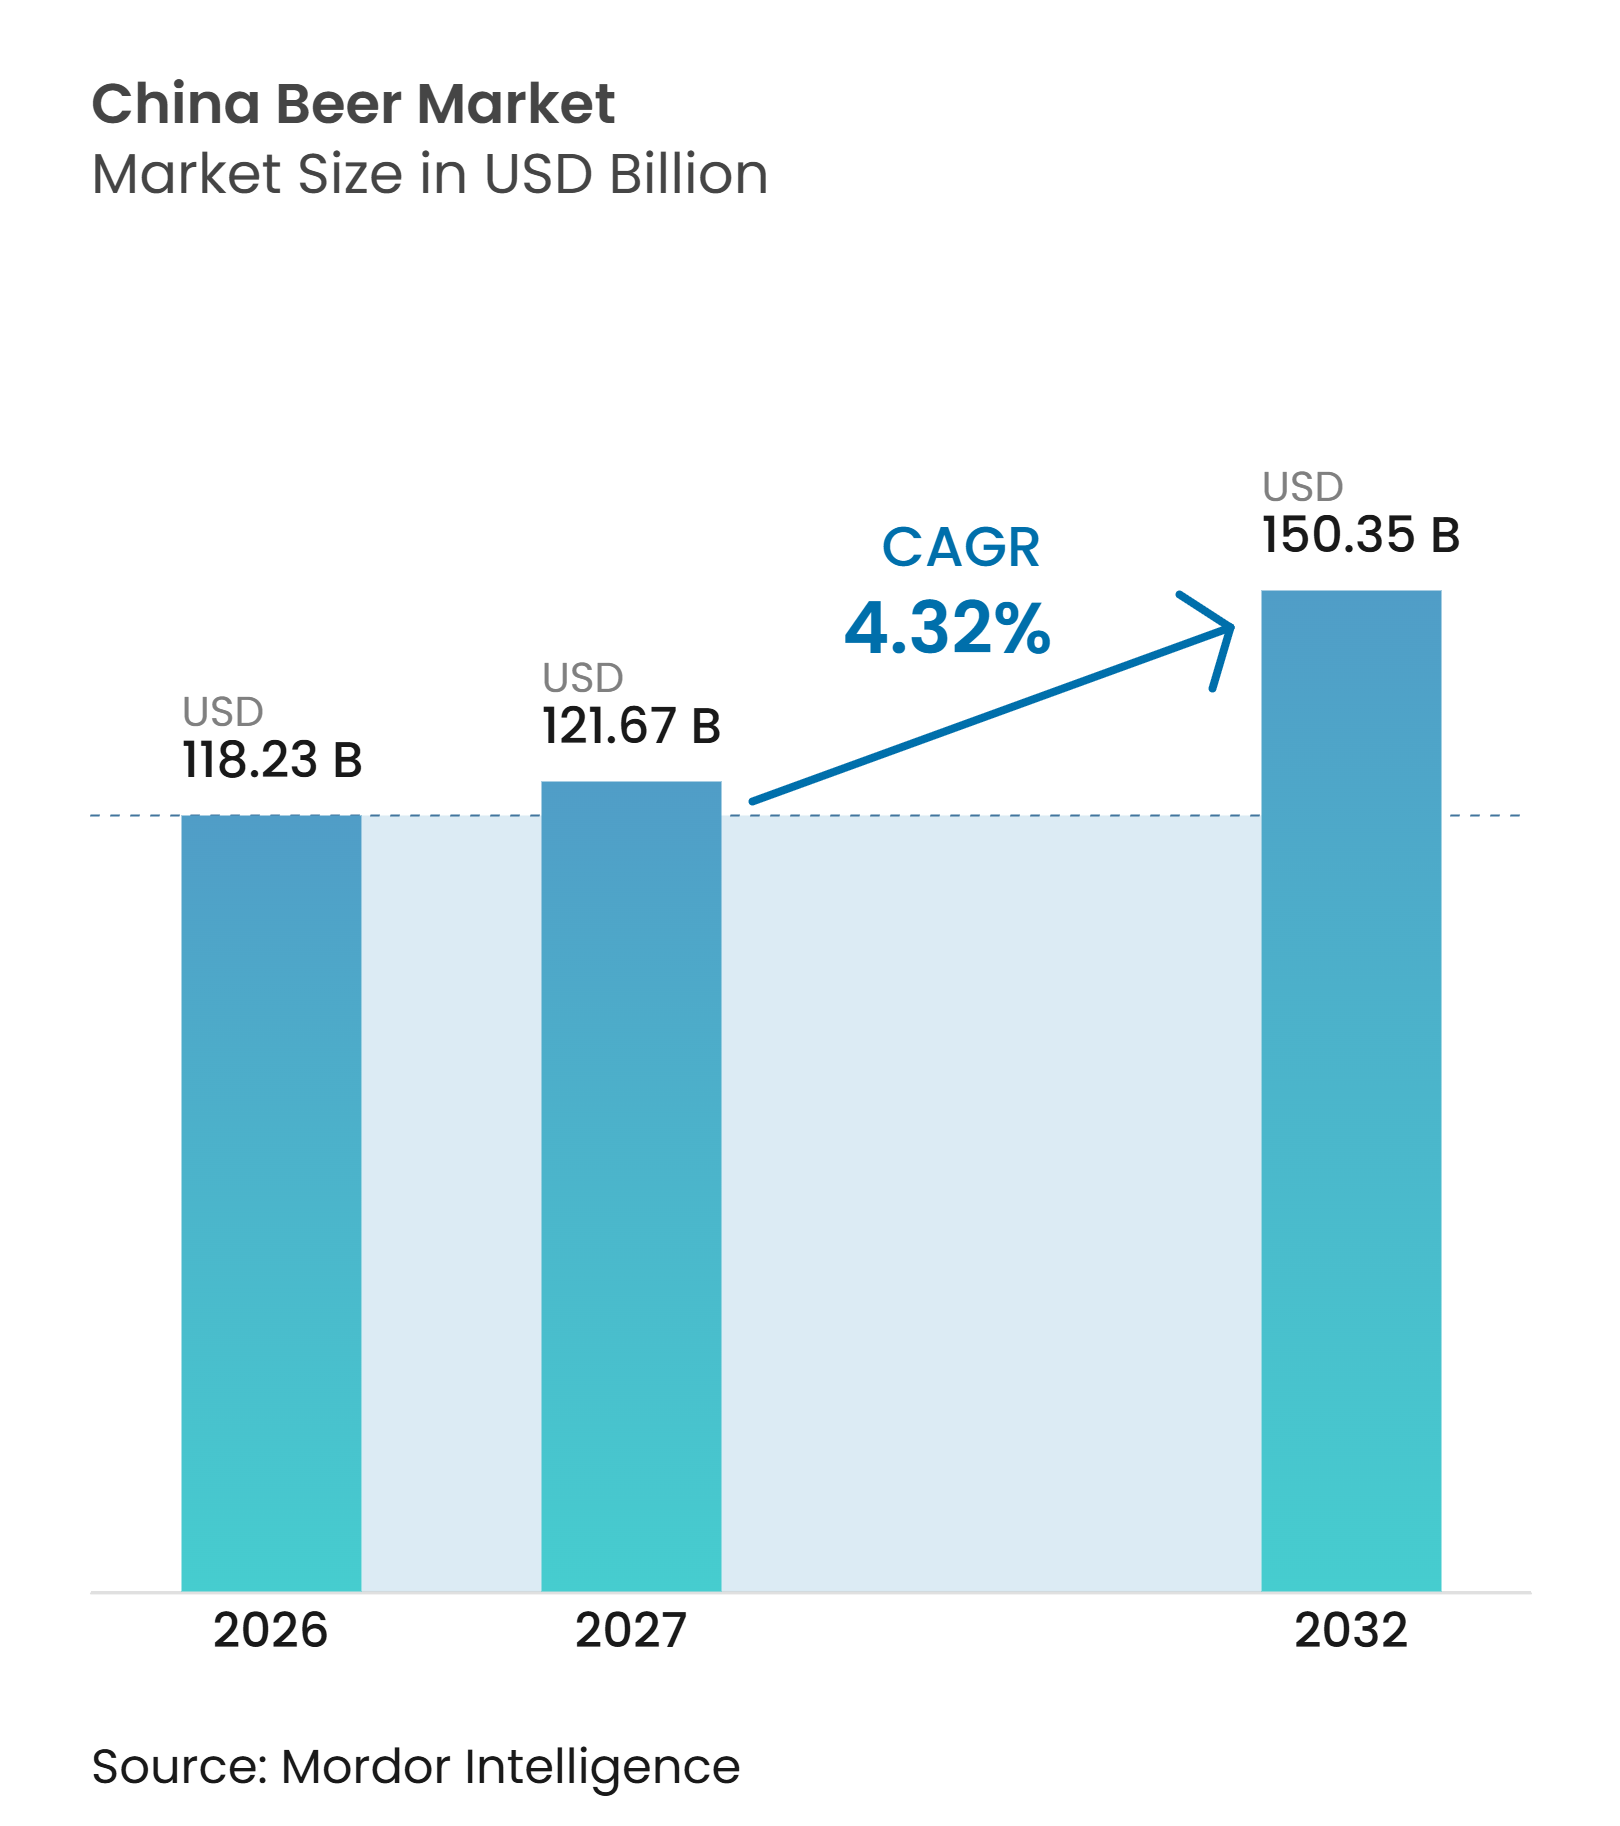
| Taille du marché de l'année de base (2026) | 118.23 Milliards de dollars |
| Taille du Marché (2027) | 121.67 Milliards de dollars |
| Taille du Marché (2032) | 150.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.32 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière en Chine par Mordor Intelligence
La taille du marché de la bière en Chine devrait croître de 118,23 milliards USD en 2026 à 121,67 milliards USD en 2027 et devrait atteindre 150,35 milliards USD d'ici 2032, à un CAGR de 4,32% sur la période 2027-2032. Le marché de la bière en Chine se développe en valeur tandis que la production reste globalement stable, plaçant la tarification, le mix produit et le contrôle des canaux au cœur de la concurrence. La production de bière à grande échelle a atteint 19,36 millions de kilolitres au cours du premier semestre 2026, en hausse de 0,2% par rapport à l'année précédente, tandis que la production annuelle 2025 a reculé à 35,3 millions de kilolitres. Les brasseurs nationaux orientent les consommateurs vers des produits sub-premium et premium, tandis que les options sans alcool, les saveurs artisanales localisées et les formats de conditionnement plus petits élargissent l'éventail des occasions de consommation. Le commerce numérique remodèle le marché de la bière en Chine en donnant aux brasseurs un contrôle plus direct sur les stocks, la tarification et l'engagement des consommateurs. Dans cette catégorie mature, les gains de parts de marché dépendent de plus en plus de la qualité des produits, de l'exécution de la distribution et de la capacité à répondre aux occasions sociales en évolution.
Principaux enseignements du rapport
-
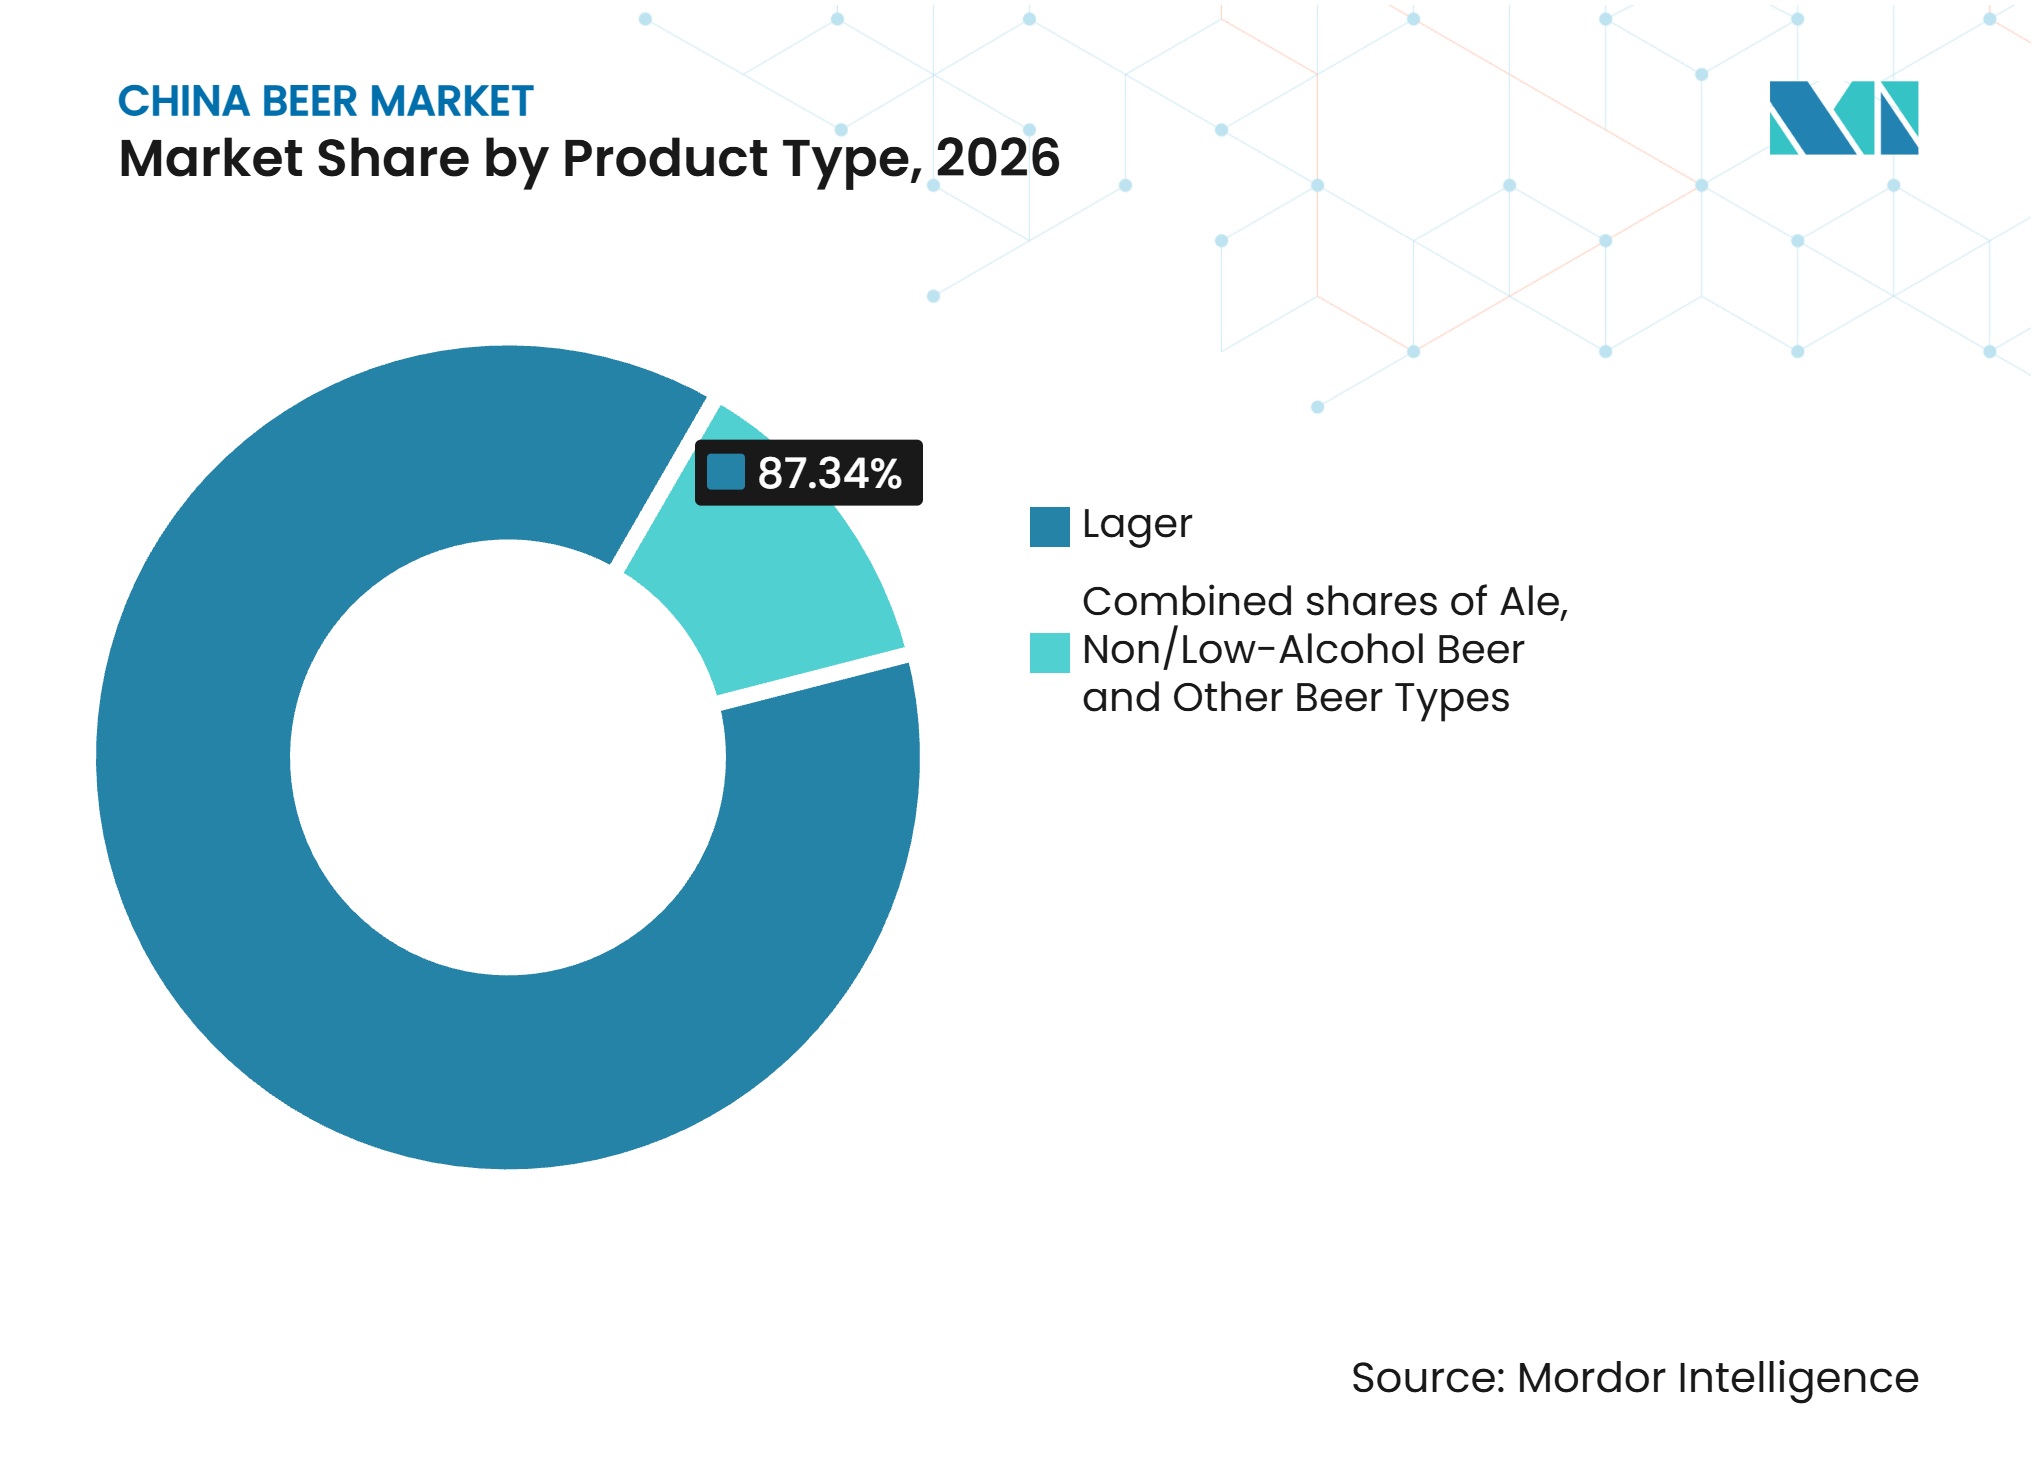
Par type de produit, la lager détenait 87,34% de la part du marché de la bière en Chine en 2026, tandis que la bière sans alcool/à faible teneur en alcool devrait croître à un CAGR de 4,76% jusqu'en 2032.
-
Par type de production, les grandes brasseries détenaient 83,23% des ventes en 2026, tandis que les brasseries artisanales devraient croître à un CAGR de 5,12% jusqu'en 2032.
-
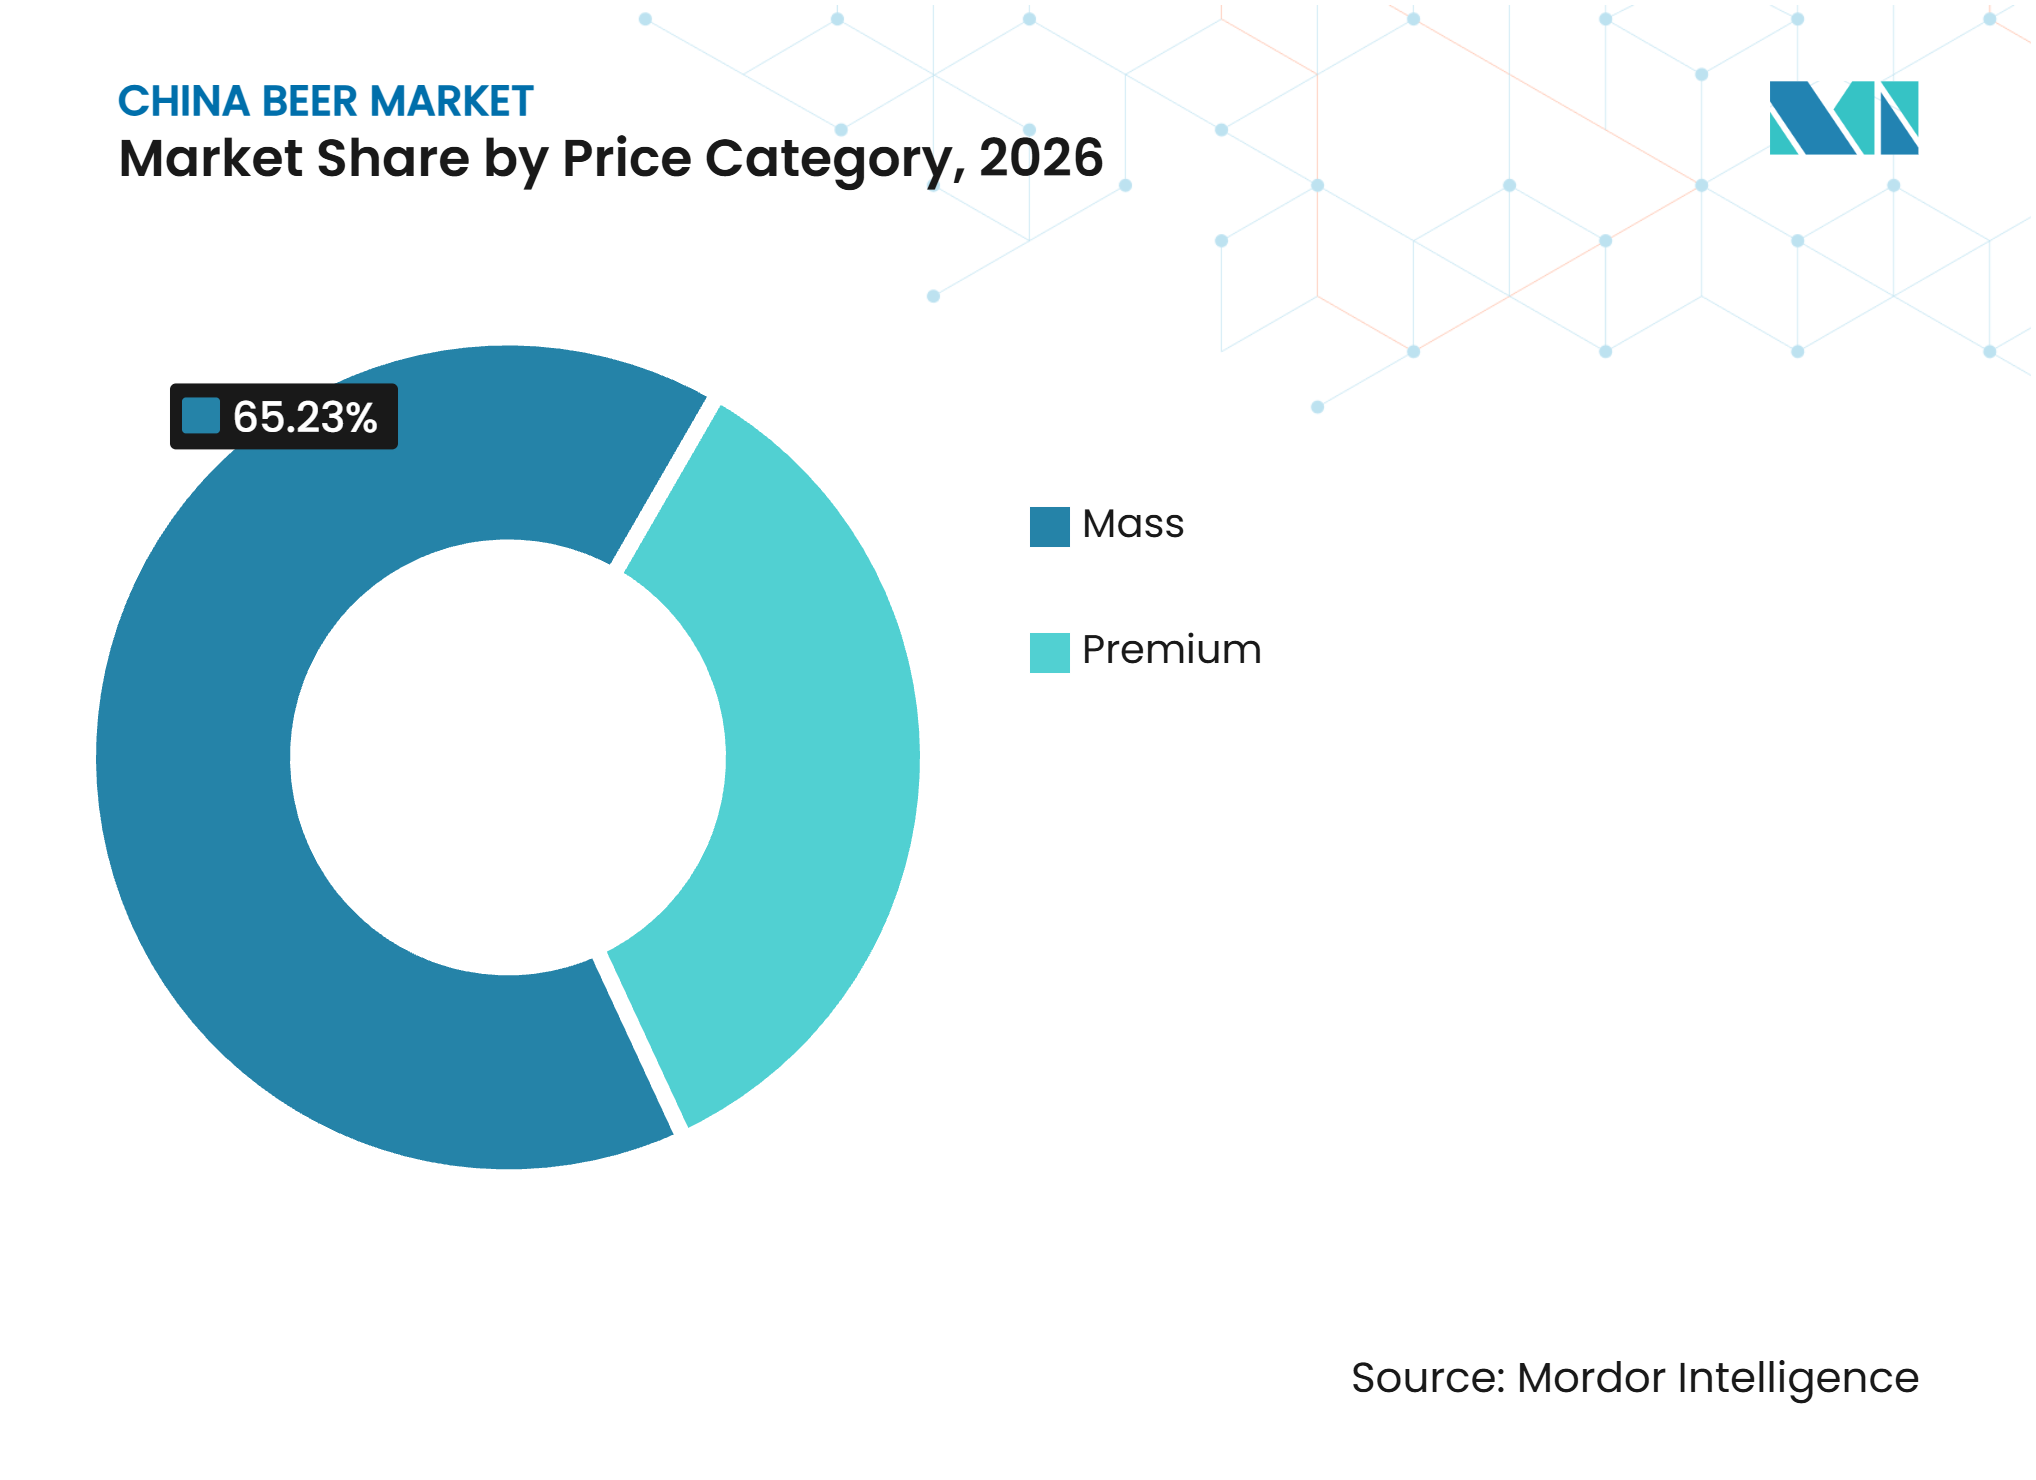
Par catégorie de prix, la bière grande consommation détenait 65,23% de la taille du marché de la bière en Chine en 2026, tandis que la bière premium devrait croître à un CAGR de 4,87% jusqu'en 2032.
-
Par type d'emballage, les bouteilles en verre représentaient 58,26% des ventes de bière en 2026, tandis que les canettes devraient croître à un CAGR de 5,23% jusqu'en 2032.
-
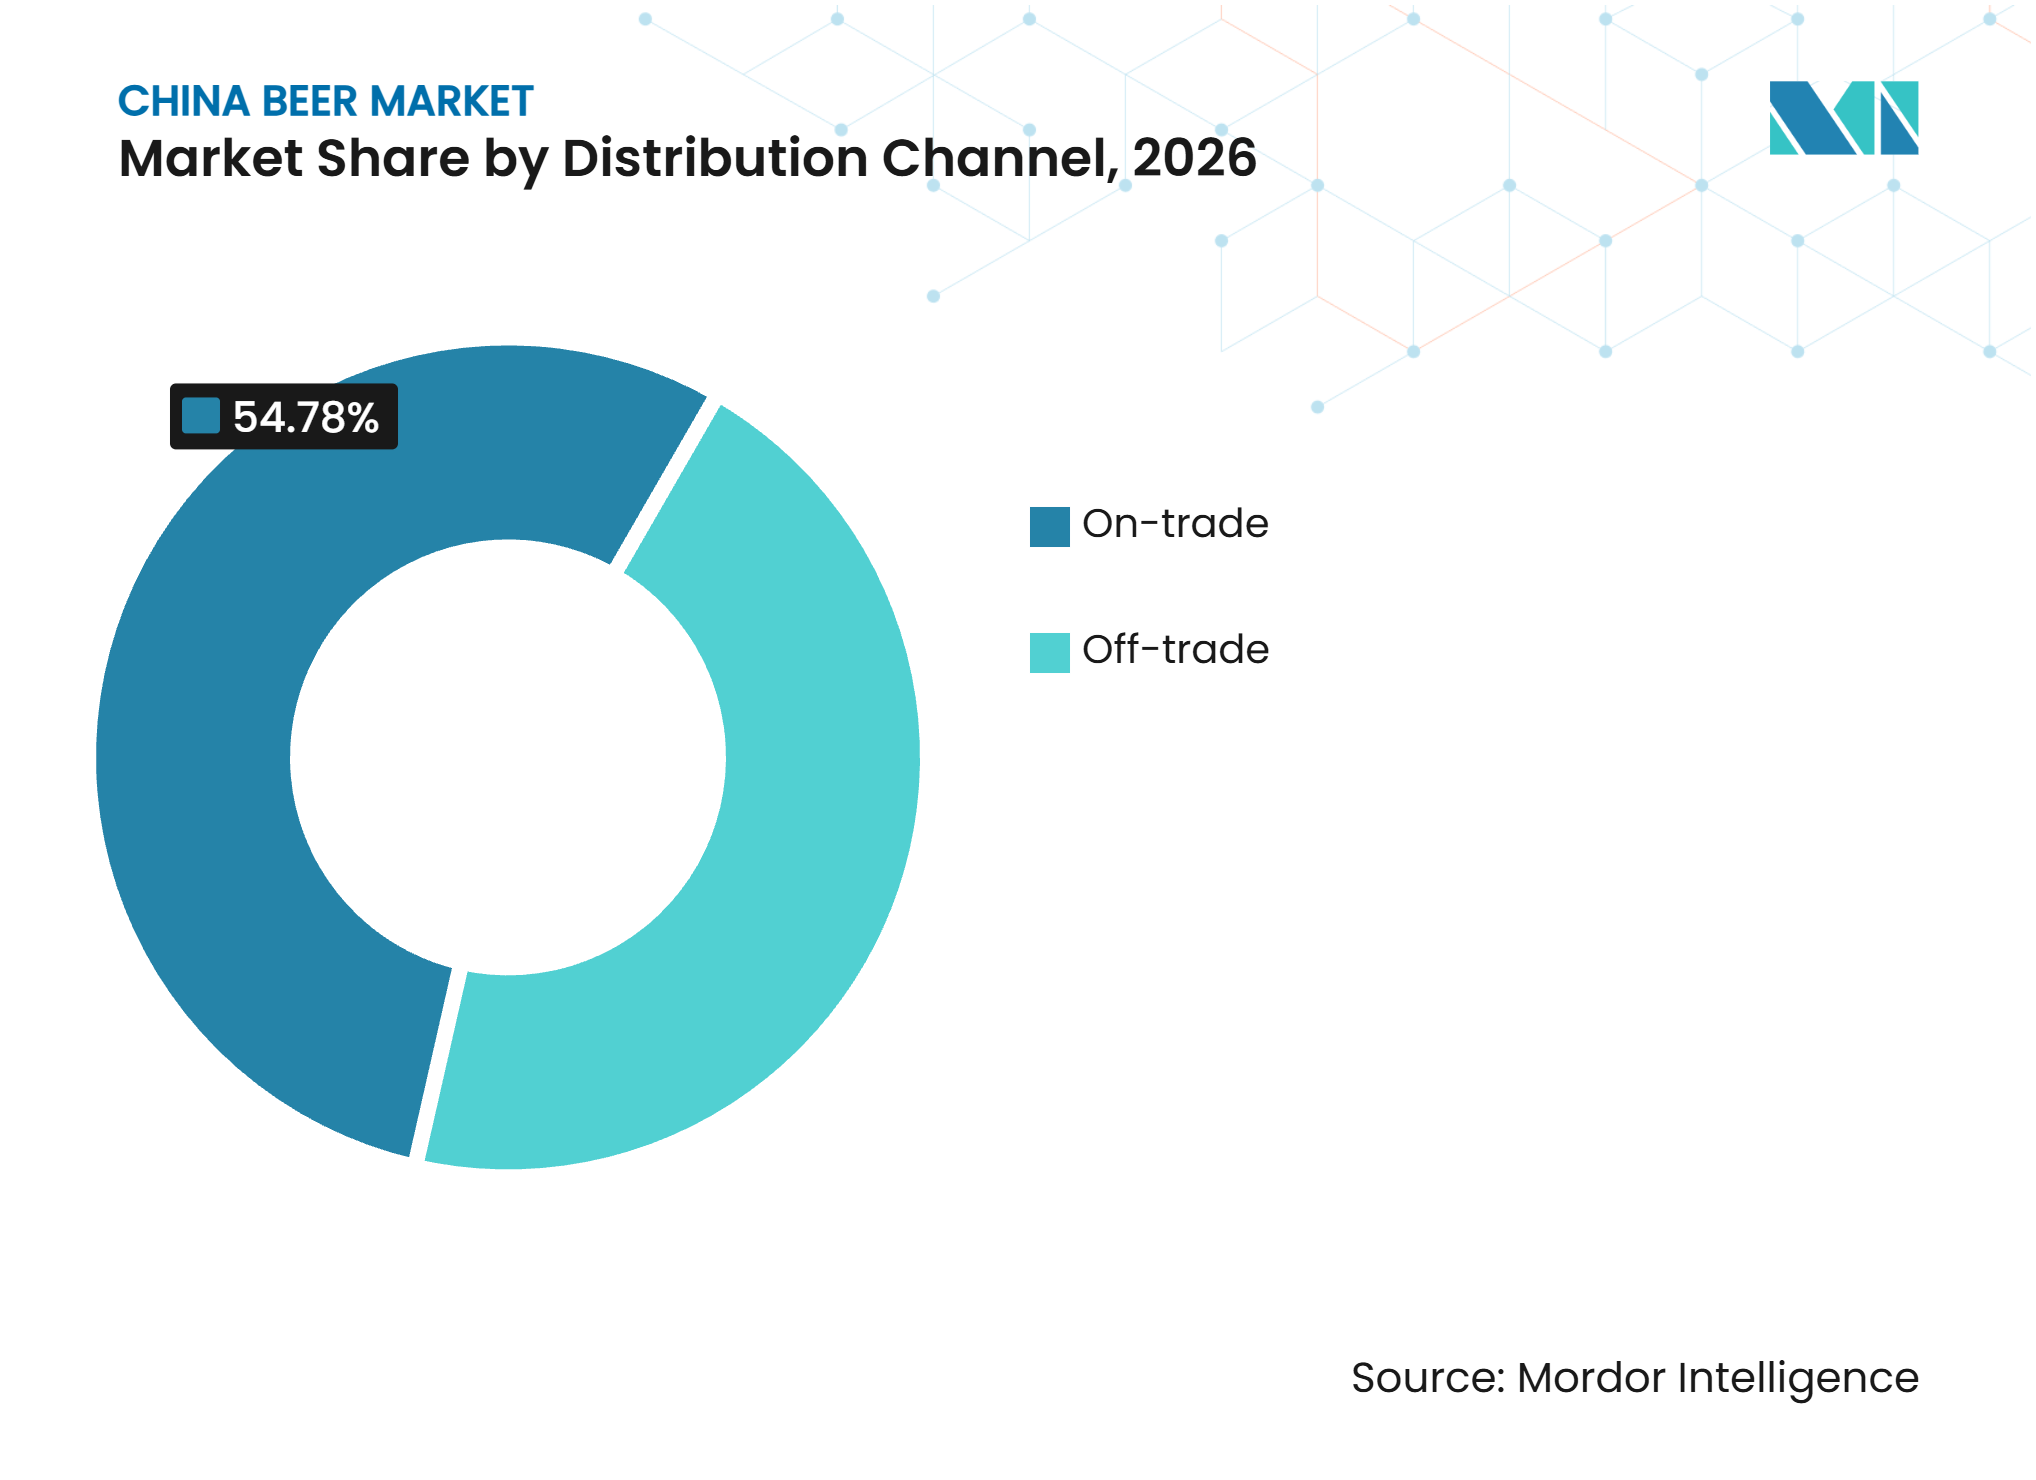
Par canal de distribution, la distribution on-trade détenait 54,78% en 2026, tandis que la distribution off-trade devrait croître à un CAGR de 4,92% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la bière en Chine*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
| Premiumisation et demande croissante de bière de haute qualité | +1.2% | National, plus marqué dans les villes de premier rang et les marchés côtiers de l'Est de la Chine | Long terme (≥ 4 ans) |
| Expansion de la consommation de bière artisanale et de bière de spécialité | +0.8% | Est et Sud de la Chine, s'étendant aux villes de deuxième rang | Moyen terme (2 à 4 ans) |
| Croissance de la bière de spécialité et de la bière aromatisée | +0.8% | National, plus marqué parmi les consommateurs urbains et soucieux de leur santé | Court terme (≤ 2 ans) |
| Popularité croissante de la bière à faible teneur en alcool et sans alcool | +0.5% | National, particulièrement pertinent dans les villes de deuxième et troisième rang | Moyen terme (2 à 4 ans) |
| Expansion des occasions de socialisation informelle, de la restauration et de la consommation à domicile | +0.6% | National, plus marqué dans les grands marchés urbains et les centres de consommation côtiers | Moyen à long terme (2 à 4 ans) |
| Innovation produit et diversification des saveurs | +0.5% | National, particulièrement fort dans les villes de premier et deuxième rang | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
La premiumisation comme moteur de la croissance en valeur
La premiumisation s'impose comme un moteur de croissance majeur sur le marché de la bière en Chine, les consommateurs recherchant de plus en plus des produits offrant un goût supérieur, des processus de brassage différenciés, des réputations de marque établies et des ingrédients de meilleure qualité. Cette évolution est particulièrement visible chez les consommateurs urbains dans des villes telles que Shanghai, Pékin, Shenzhen et Guangzhou, où l'exposition aux marques de bière internationales et l'évolution des préférences gastronomiques stimulent la demande de produits premium et super-premium. Les marques internationales premium gagnent du terrain sur le marché, et les brasseries introduisent des variantes de produits à prix plus élevés, des emballages améliorés et des formulations de brassage de spécialité pour augmenter les prix de vente moyens et améliorer le mix produit. Cette transition d'une concurrence axée sur les volumes vers une consommation axée sur la valeur encourage les fabricants à élargir leurs portefeuilles premium et à investir dans le positionnement de marque. Des signaux de qualité tels que les recettes tout-malt, l'amélioration du service de chaîne du froid et les emballages différenciés sont de plus en plus utilisés pour soutenir la tarification sur le marché de la bière en Chine. La concurrence devrait rester la plus intense dans le segment sub-premium, ces produits touchant une large base de consommateurs tout en offrant une meilleure valeur que la bière traditionnelle grande consommation.
La bière artisanale, de spécialité et aromatisée reconfigure les attentes des consommateurs
L'intérêt croissant des consommateurs pour des expériences brassicoles différenciées soutient la demande de bière artisanale et de bière de spécialité en Chine. Les consommateurs, en particulier les jeunes populations urbaines, explorent de plus en plus des produits tels que l'India Pale Ale (IPA), la bière de blé, la stout, la porter, la bière aux fruits et les variétés de spécialité d'inspiration locale, plutôt que de se fier exclusivement aux lagers de grande consommation conventionnelles. L'émergence de brasseries indépendantes, de microbrasseries, de brasseries-restaurants et de bars à bières de spécialité améliore l'accessibilité des produits et la sensibilisation des consommateurs. Les brasseries élargissent leurs portefeuilles de spécialités grâce à des ingrédients localisés, des techniques de brassage expérimentales et des offres en édition limitée afin de différencier leurs marques, créant ainsi des opportunités pour attirer les consommateurs en quête de saveurs distinctives et d'expériences de dégustation premium. Ces produits offrent aux brasseurs établis un moyen de répondre à la demande des consommateurs en matière de variété, tout en donnant aux challengers locaux des propositions de marché distinctives. L'innovation liée à des saveurs locales reconnaissables, plutôt que la réplication de formats artisanaux importés, offre un potentiel de croissance plus fort pour le marché de la bière en Chine.
De nouvelles occasions sociales diversifient les modes de consommation
L'évolution des occasions de consommation sociale soutient la demande de bière dans les restaurants, les bars, les établissements de restauration décontractée, les lieux de divertissement et les canaux de consommation à domicile en Chine. Les consommateurs se tournent de plus en plus vers les rassemblements sociaux informels, les repas en petits groupes, les divertissements décontractés et la consommation personnelle, plutôt que de s'appuyer exclusivement sur les banquets d'affaires traditionnels et les grands rassemblements. Selon l'analyse de l'IWSR sur l'évolution du paysage de la consommation d'alcool en Chine, les jeunes consommateurs en âge légal de boire adoptent de plus en plus la consommation décontractée, tandis que la consommation à domicile, les formats plus petits et la livraison à la demande gagnent en pertinence[1]. Cette évolution encourage les brasseries à développer des produits et des emballages adaptés à différentes occasions de consommation, notamment des canettes pratiques, des bouteilles de grand format et des variantes de bière premium pour les rassemblements à domicile. Carlsberg Chine a enregistré une croissance de 27% de ses volumes en e-commerce au premier semestre 2025, contre une référence sectorielle de 13%. Les canaux en ligne et de commerce instantané permettent aux marques de répondre plus rapidement à la demande locale et de réduire leur dépendance à la distribution multi-niveaux[2]. La croissance des restaurants, des pubs, des salles de concert et des points de vente spécialisés en bière crée également des opportunités pour les ventes on-trade. Par ailleurs, les plateformes de commerce instantané et de livraison à domicile rendent la bière plus accessible aux consommateurs qui achètent des produits pour leur consommation personnelle et leurs rassemblements informels.
L'innovation produit et la diversification des saveurs deviennent des stratégies importantes pour les brasseries cherchant à attirer de nouveaux consommateurs et à différencier leurs offres sur le marché concurrentiel de la bière en Chine. Si la lager traditionnelle reste la catégorie de bière dominante, les fabricants expérimentent de plus en plus avec la bière de blé, la bière aux fruits, la bière brune, les houblons de spécialité et d'autres formulations différenciées pour répondre à l'évolution des préférences des consommateurs. Le développement de produits localisés intégrant des ingrédients tels que le thé, les agrumes, les fruits régionaux et d'autres saveurs botaniques peut aider les brasseries à établir des liens plus forts avec les consommateurs nationaux. Par exemple, Chongqing Brewery a élargi son portefeuille Wusu en 2025 avec des produits incluant Xinjiang Hop Craft, Da Hong Pao Craft et Wusu Original Brew, renforçant ainsi son positionnement dans les produits de spécialité et premium. Les fabricants utilisent également des emballages en édition limitée, des lancements saisonniers, des collaborations de marques et des campagnes de marketing numérique pour susciter l'intérêt des consommateurs. Ces approches permettent aux brasseries d'encourager les essais de produits, de renforcer la fidélité à la marque et de créer une valeur supplémentaire au-delà des offres de bière grande consommation conventionnelles.
Analyse de l'impact des freins sur le marché de la bière en Chine*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
| Déclin de la consommation de bière et maturité du marché | -1.1% | National, plus aigu dans le Nord-Est de la Chine et les marchés urbains matures | Long terme (≥ 4 ans) |
| Volatilité des coûts des matières premières et des emballages | -0.4% | Effets sur la chaîne d'approvisionnement mondiale touchant l'ensemble des producteurs de bière chinois | Court terme (≤ 2 ans) |
| Concurrence intense sur le marché et comportement des consommateurs sensibles aux prix | -0.7% | National, particulièrement intense dans les villes de deuxième et troisième rang et les marchés de bière grand public | Moyen terme (2 à 4 ans) |
| Évolution des préférences des consommateurs et sensibilisation croissante à la santé | -0.6% | National, plus marqué chez les jeunes consommateurs et les consommateurs soucieux de leur santé dans les villes de premier et deuxième rang | Moyen à long terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La saturation des volumes contraint la croissance de base
Le marché de la bière en Chine est confronté à des défis structurels, notamment le déclin des volumes de consommation, le vieillissement de la base de consommateurs et la saturation des marchés urbains établis. Le secteur a connu un ajustement prolongé au fil des années, les consommateurs modérant de plus en plus leur consommation d'alcool et diversifiant leurs préférences en matière de boissons. Selon les données du Bureau national des statistiques de Chine, citées dans le rapport annuel 2025 de Yanjing Brewery, la production de bière par les entreprises de taille supérieure au seuil réglementaire a atteint environ 35,36 millions de kilolitres en 2025, soit une baisse de 1,1% en glissement annuel. Cela limite les possibilités pour les fabricants d'atteindre la croissance uniquement par des volumes de production plus élevés. L'évolution des habitudes sociales, une plus grande sensibilisation à la santé et la concurrence des boissons sans alcool affectent également les occasions de consommation de bière conventionnelle. En conséquence, les brasseries dépendent de plus en plus de la premiumisation, de l'innovation produit et des gains de parts de marché pour maintenir la croissance de leurs revenus, tandis que les petits fabricants peinent à être compétitifs sur un marché de plus en plus mature.
Volatilité des coûts des matières premières et des emballages
Les coûts des intrants restent une contrainte importante pour le marché de la bière en Chine, l'orge et les matériaux d'emballage représentant des composantes de coût majeures. L'emballage représente près de 50% des coûts de production au départ usine, tandis que la dépendance aux importations d'orge s'élève à près de 90%. La stabilité des prix du verre et la normalisation du commerce de l'orge australienne ont soutenu les marges en 2025. L'adoption croissante des canettes accroît l'exposition aux fluctuations des prix de l'aluminium, même si ce format répond à des occasions de consommation plus portables. Les emballages premium engendrent des coûts plus élevés, car les bouteilles, canettes, étiquettes et finitions constituent des éléments visibles de la proposition de marque. Les producteurs doivent maintenir une différenciation qualitative tout en empêchant les coûts d'emballage d'éroder les avantages de marge des produits premium. Les perturbations de la chaîne d'approvisionnement et les fluctuations des devises aggravent encore les pressions sur les coûts des intrants, l'orge étant principalement libellée en devises étrangères, rendant les coûts d'approvisionnement sensibles aux mouvements du renminbi. Les brasseurs disposant d'une plus grande échelle sont mieux positionnés pour négocier des contrats d'approvisionnement à long terme et se couvrir contre la volatilité des prix, tandis que les petits producteurs sont comparativement plus exposés aux prix du marché au comptant. La gestion de l'efficacité des coûts des intrants est donc devenue une priorité opérationnelle de plus en plus importante, parallèlement aux stratégies de premiumisation des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la lager conserve son échelle tandis que l'innovation évolue dans des styles familiersLa lager représentait 87,34% du marché de la bière en Chine en 2026, reflétant sa large familiarité auprès des consommateurs et sa base de production et de distribution établie. L'ale, les autres types de bière et les produits de spécialité représentaient une part plus faible, mais étaient plus visibles dans les circuits on-trade urbains et les environnements artisanaux. La bière sans alcool/à faible teneur en alcool devrait enregistrer un CAGR de 4,76% de 2027 à 2032, le taux le plus rapide parmi les segments de produits. La position dominante de la lager n'empêche pas l'évolution de la catégorie, car les brasseurs peuvent améliorer les recettes, la fermentation et l'emballage sans obliger les consommateurs à s'éloigner d'un style familier. La lager premium offre aux producteurs un moyen pratique d'améliorer le mix produit tout en maintenant une proposition de base reconnaissable. La bière de blé sans alcool 0,0% de Tsingtao démontre comment un brasseur peut associer un format de bière familier à l'innovation de procédé et à la reconnaissance externe du produit. La taille du marché de la bière en Chine pour la lager reste importante car l'échelle soutient l'efficacité de la production et la disponibilité nationale. Cependant, les brasseurs doivent traiter la lager comme une plateforme pour des produits différenciés plutôt que comme une offre de masse uniforme.
La norme révisée GB/T 4927-2025 fournira aux producteurs des définitions plus claires pour la bière sans alcool et à faible teneur en alcool à partir de janvier 2027. Ce changement de politique rend l'étiquetage et les allégations produits plus pertinents pour la position commerciale du segment. Le seuil de 0,5% de teneur en alcool par volume nécessitera une formulation et une communication soigneuses dans l'ensemble du portefeuille. Les marques qui offrent des propositions claires en matière de goût, de qualité et de modération peuvent atteindre des consommateurs qui pourraient autrement se tourner vers d'autres catégories de boissons. La catégorie crée également des opportunités de participer aux occasions diurnes, de conduite et liées au bien-être que la bière conventionnelle ne peut pas toujours servir. Le secteur de la bière en Chine est donc susceptible d'utiliser les produits sans alcool comme un complément à la lager grand public, plutôt que comme un substitut. La principale tâche concurrentielle est de renforcer la confiance dans la qualité et la cohérence des saveurs, ce qui favorise les entreprises dotées d'une expertise brassicole, de ressources en développement de produits et de la capacité à communiquer la proposition via les canaux de vente au détail et de restauration.



Par type de production :
les brasseries artisanales ajoutent de la différenciation à l'échelle industrielleLes grandes brasseries détenaient 83,23% de la part du marché de la bière en Chine en 2026, soutenues par leurs importants actifs de brassage, de logistique et de mise sur le marché. Les microbrasseries et les brewpubs restent plus étroitement liés à la consommation expérientielle locale. Les brasseries artisanales devraient croître à un CAGR de 5,12% jusqu'en 2032, le taux le plus élevé parmi les formats de production. La capacité artisanale a atteint 450 000 kilolitres en 2025, soit le double du niveau déclaré pour 2023. Des marges brutes artisanales supérieures à 50% expliquent pourquoi le format continue d'attirer des investissements malgré sa base actuelle plus modeste. Le marché de la bière en Chine connaît une plus grande différenciation des saveurs et une identité régionale plus forte dans les offres de produits. L'amélioration de l'accès aux équipements et le commerce en ligne permettent à davantage de marques d'atteindre les consommateurs au-delà d'un seul bar ou d'une seule ville.
Les grands brasseurs réagissent en développant des gammes artisanales, en acquérant des marques et en utilisant des canaux numériques pour élargir la disponibilité nationale. Leurs ressources peuvent rendre la bière artisanale plus accessible, mais peuvent également intensifier la concurrence pour les opérateurs indépendants plus petits. Les marques locales conservent un avantage lorsque leurs produits sont construits autour du thé, des fruits, des épices et d'autres saveurs qui correspondent aux préférences régionales. Les ventes de bière infusée au thé démontrent que la pertinence locale peut soutenir la demande à grande échelle. La production artisanale devient une source significative de marge et d'engagement des consommateurs sur le marché de la bière en Chine, plutôt que de rester un segment de niche. Les nouveaux entrants issus de catégories alimentaires et de boissons adjacentes augmentent encore la nécessité de normes de qualité claires et d'une distribution fiable. Les entreprises qui combinent un brassage différencié avec une gestion disciplinée des canaux seront mieux positionnées pour maintenir la valeur à mesure que le segment se développe.
Par catégorie de prix :
les produits sub-premium reconfigurent le pool de valeurLa bière grande consommation représentait 65,23% du marché de la bière en Chine en 2026, conservant sa position dans la vente au détail conventionnelle, la restauration grand public et la consommation rurale. La bière premium devrait croître à un CAGR de 4,87% jusqu'en 2032, soutenue par des améliorations de produits et une disponibilité plus large dans les villes de deuxième rang. Cinq des sept sociétés brassicoles cotées sur le continent ont élargi leurs marges brutes au premier trimestre 2026, les ventes de milieu et haut de gamme dépassant la croissance des marques phares. La large part de la bière grande consommation reste significative, car l'accessibilité financière et la large disponibilité continuent d'importer pour une grande partie des consommateurs. Cependant, la principale opportunité de revenus se déplace vers des produits qui combinent une qualité supérieure avec des prix accessibles. Cela a fait de la tranche de prix CNY 8 à CNY 10 un domaine clé de concurrence, positionné au-dessus de la bière grand public traditionnelle mais sans s'appuyer sur le statut de marque importée associé aux offres ultra-premium.
Un prix en rayon plus élevé dans le segment sub-premium ne se traduit pas automatiquement par des marges plus solides. Les marques nationales, les extensions premium et les produits importés se font fréquemment concurrence dans la même tranche de prix. Des signaux de qualité tels que les formulations tout-malt, le service de chaîne du froid et les emballages distinctifs aident les entreprises à justifier un prix premium. Ces caractéristiques doivent être livrées de manière cohérente, car les consommateurs sensibles aux prix peuvent comparer plus facilement des produits similaires dans les circuits de vente au détail modernes et en ligne. Le marché de la bière en Chine favorisera les entreprises qui construisent des propositions reconnaissables plutôt que de s'appuyer sur des cycles promotionnels courts. Les produits grande consommation continuent d'assurer la stabilité des volumes, mais la pression sur les prix dans ce segment rend la discipline des coûts essentielle. Les offres premium doivent être traitées comme une stratégie de portefeuille qui améliore le mix produit, et non comme une raison de déprioriser les consommateurs grand public. Cet équilibre permet aux brasseurs de maintenir leur portée de distribution tout en améliorant la qualité des revenus.

Par type d'emballage :
les canettes correspondent à davantage d'occasions de consommation portablesLes bouteilles en verre représentaient 58,26% du marché de la bière en Chine en 2026, reflétant leur rôle continu dans les restaurants, les cadeaux premium et la consommation grand public. Les canettes devraient croître à un CAGR de 5,23% de 2027 à 2032, les occasions portables et à domicile devenant plus pertinentes. Les canettes sont plus légères et plus faciles à transporter, ce qui les rend adaptées au commerce instantané, à l'utilisation en extérieur et aux petits rassemblements. La demande de canettes deux pièces a atteint 627,9 milliards de canettes en 2025, soutenue en partie par des améliorations de la logistique de chaîne du froid. Les bouteilles PET conservent un rôle dans la commodité sensible aux prix et la demande rurale, tandis que les fûts restent associés à la bière pression dans les établissements de restauration. Le marché de la bière en Chine ne se dirige donc pas vers un format d'emballage unique. Au lieu de cela, les producteurs doivent aligner chaque format sur l'occasion, le canal et la position tarifaire qu'il dessert.
L'emballage influence de plus en plus la façon dont les consommateurs perçoivent la qualité du produit et l'identité de la marque. Les brasseurs artisanaux peuvent utiliser un design de canette moderne pour projeter une image plus premium tout en maintenant la compatibilité des produits avec la livraison en ligne. Le verre continue de servir de signal utile pour la restauration premium et les cadeaux, où l'expérience sensorielle et visuelle compte. Le marché chinois du verre d'emballage devrait passer de 10,53 millions de tonnes en 2025 à 12,89 millions de tonnes d'ici 2030, soutenant la disponibilité continue du verre pour la bière premium et on-trade même si les canettes croissent plus vite. Le principal risque pour les entreprises est l'exposition aux coûts des intrants, car un taux de mise en canette plus élevé accroît la sensibilité aux prix de l'aluminium. Une stratégie d'emballage solide doit donc équilibrer la commodité pour le consommateur, la protection du produit, l'expression de la marque et le coût total livré pour éviter que l'emballage premium n'érode la valeur qu'il est censé créer.
Par canal de distribution :
les formats off-trade augmentent la flexibilité des canauxLa distribution en circuit on-trade a représenté 54,78 % du marché de la bière en Chine en 2026, soutenue par sa présence établie dans les restaurants, la restauration décontractée et les lieux de divertissement. La distribution en circuit off-trade devrait croître à un CAGR de 4,92 % de 2027 à 2032. Les supermarchés et les hypermarchés constituent une base à fort volume, tandis que le commerce électronique et les plateformes de livraison instantanée représentent des occasions d'achat à plus forte croissance. Les commerces de proximité soutiennent également les achats impulsifs de produits en format individuel et de produits premium. Le marché de la bière en Chine devient moins dépendant de la division traditionnelle entre la restauration hors domicile et la vente au détail.
Les canaux numériques donnent aux producteurs une plus grande capacité à gérer les prix, les stocks et les promotions avec davantage de réactivité. Ils offrent également un accès plus direct aux données consommateurs par rapport aux circuits traditionnels pilotés par les distributeurs. La performance de Carlsberg en matière de commerce électronique illustre l'intérêt de traiter la vente en ligne comme un canal principal plutôt que comme un canal complémentaire. Cette évolution ne diminue pas l'importance des circuits on-trade, qui restent précieux pour l'essai, la visibilité de la marque et la consommation premium. Elle rend cependant la coordination des canaux plus complexe, dans la mesure où une même marque peut apparaître simultanément dans des restaurants, des supermarchés et des plateformes de livraison rapide. Les producteurs devraient différencier les formats d'emballage et l'assortiment par canal afin de réduire les conflits de prix internes. Cela deviendra de plus en plus important à mesure que la demande off-trade représentera une part plus importante du marché de la bière en Chine. Les entreprises qui maintiennent la qualité de service sur l'ensemble des canaux peuvent protéger à la fois la confiance des consommateurs et l'économie de la distribution.
Analyse géographique
Est de la Chine
L'Est de la Chine est une zone clé de consommation premium pour le marché de la bière en Chine. Shanghai, le Jiangsu et le Zhejiang combinent des revenus plus élevés avec une infrastructure de chaîne du froid développée. Shanghai comptait 229 établissements de brassage artisanal agréés, et le Jiangsu en comptait 196. Avec le Guangdong, ces provinces détenaient 62% des licences de brasseries artisanales actives en Chine. Les marchés urbains denses de la région soutiennent les styles importés, la bière de spécialité locale, les produits sans alcool et la lager premium. Sa culture gastronomique établie offre aux producteurs davantage d'opportunités d'associer la bière à des occasions gastronomiques différenciées. La capacité de l'Est de la Chine à tester de nouveaux produits avant une expansion nationale plus large bénéficie au marché de la bière en Chine dans son ensemble. Une logistique solide rend également les petits formats et les produits premium plus pratiques pour la vente au détail par livraison. La région devrait rester importante pour l'assortiment premium, l'exécution de la chaîne du froid et l'éducation des produits.
Sud de la Chine
Le Sud de la Chine dispose d'une base artisanale substantielle et d'un climat qui soutient des niveaux élevés de consommation de bière. Le Guangdong comptait 317 brasseries artisanales agréées, le total le plus élevé de toutes les provinces. Guangzhou Zhujiang Brewery a déclaré une marge brute de 58,1% au premier semestre 2026, soutenue par son mix produit premium. Guangzhou et Shenzhen servent également de portes d'entrée importantes pour la bière artisanale importée, soutenant la sensibilisation aux styles internationaux. La proximité de Hong Kong renforce la familiarité des consommateurs avec les offres premium et les formats importés. Les producteurs artisanaux nationaux peuvent utiliser cet environnement pour développer des produits comparables à des prix plus accessibles. La conformité réglementaire avec la norme GB/T 4927-2025 sera pertinente à mesure que les marques élargissent leurs offres à faible teneur en alcool et de spécialité. La combinaison de demande, d'accès portuaire et de densité artisanale du Sud de la Chine en fait un marché significatif tant pour l'innovation que pour la distribution premium.
Nord, Sud-Ouest, Nord-Ouest et Nord-Est de la Chine
Le Nord de la Chine dispose d'une culture artisanale développée à Pékin et d'une forte position sur son marché domestique pour Yanjing Beer. La conférence annuelle Brew de Pékin a soutenu les lancements de produits et la collaboration commerciale en mars 2026. Le Sud-Ouest de la Chine est important pour Chongqing Brewery et pour le positionnement sub-premium domestique de Wusu. Le Nord-Ouest de la Chine dispose de marques de bière régionales et d'opportunités d'expansion vers le Nord et le Centre de la Chine. Le Nord-Est de la Chine fait face à des conditions démographiques plus difficiles et à une pénétration artisanale plus faible. Le Xinjiang comptait 17 brasseries artisanales agréées, contre 89 à Shenzhen, malgré la superficie terrestre bien plus petite de Shenzhen. Les villes de deuxième rang, notamment Changsha, Wuhan, Xi'an, Chengdu, Hangzhou et Nanjing, deviennent des lieux clés pour la concurrence sub-premium et artisanale. Le marché de la bière en Chine nécessite donc des stratégies d'assortiment, de tarification et de distribution spécifiques à chaque région, plutôt qu'une approche nationale uniforme.
Paysage concurrentiel
Concentration du Marché
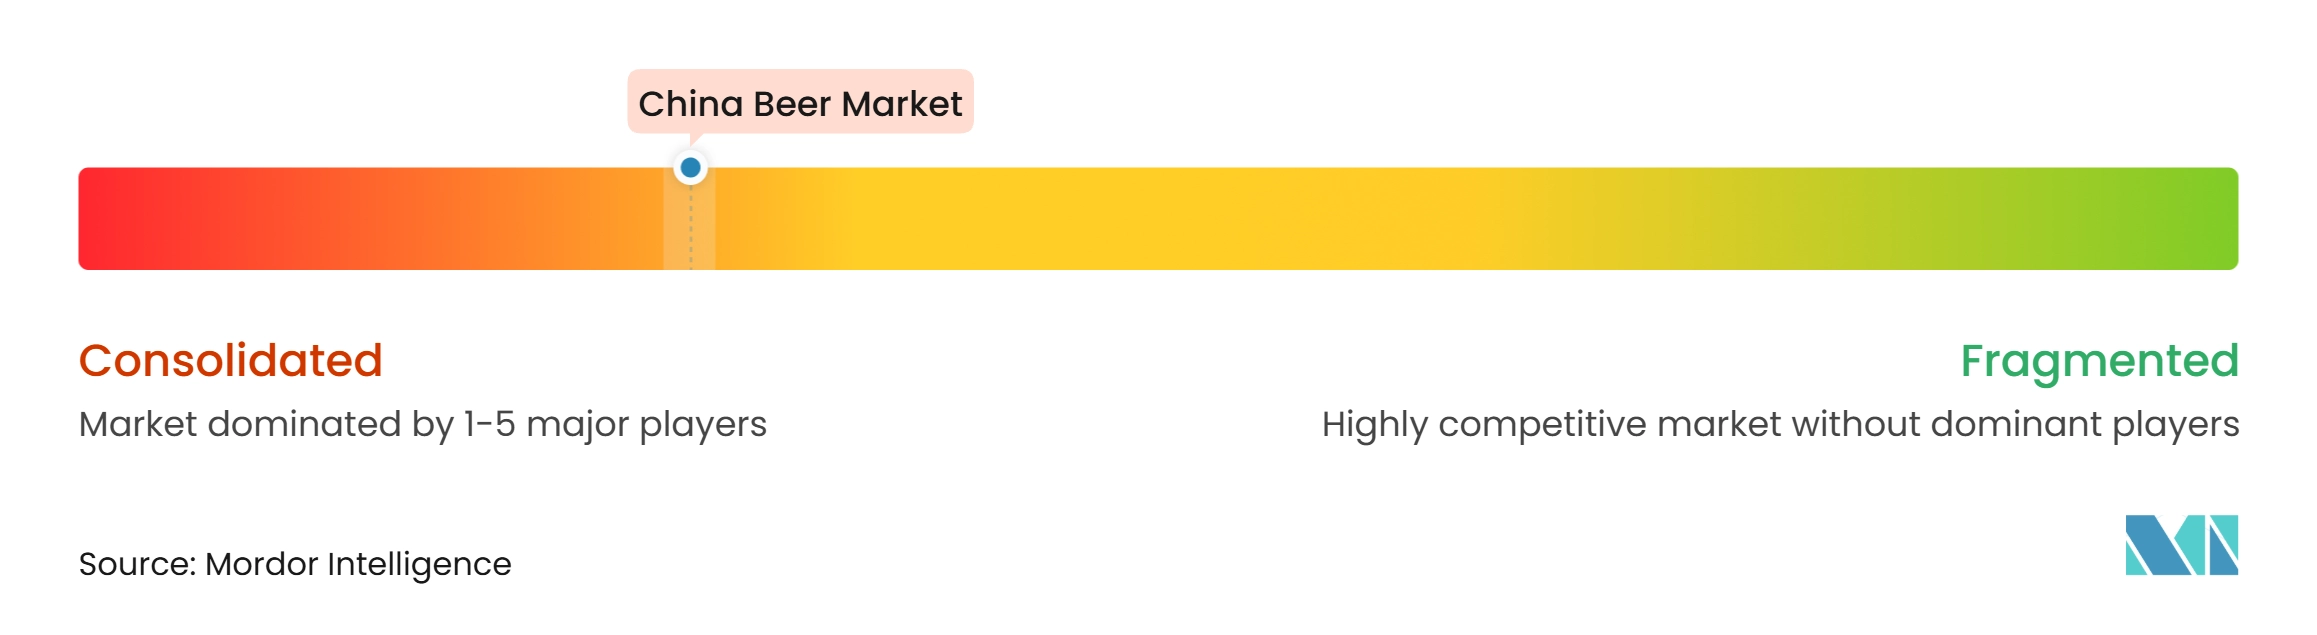
Le marché de la bière en Chine est très concentré au niveau industriel. Les grands réseaux de brasseries, les accords de distribution et les coûts logistiques interrégionaux limitent le potentiel d'entrée de nouveaux acteurs à l'échelle industrielle. La croissance des volumes par catégorie restant lente, la concurrence s'est déplacée vers les parts de marché, le mix produit et les marges. Les brasseurs nationaux renforcent leurs positions grâce à des mises à niveau de portefeuille et à une large couverture de distribution. Les marques internationales subissent une pression supplémentaire dans la consommation on-trade premium, à mesure que les concurrents nationaux développent des offres sub-premium et premium plus solides.
Carlsberg illustre l'importance croissante de l'investissement dans les canaux numériques, en affichant une croissance de 16 % des volumes en circuit off-trade moderne et une croissance de 27 % du commerce électronique au premier semestre 2025. La société a également lancé des canettes artisanales Jing-A d'un litre et des boissons fruitées Sky Mountain dans le nord-ouest de la Chine en octobre 2025. Tsingtao a renforcé sa position dans la bière sans alcool en remportant un prix à la Beer World Cup 2025 pour sa bière de blé à 0,0 %. Ces développements indiquent que l'étendue du portefeuille et la capacité des canaux deviennent plus importants que la simple expansion des volumes. China Resources Beer, Tsingtao, Yanjing, Chongqing Brewery et les marques affiliées à Carlsberg disposent de l'envergure nécessaire pour soutenir une exécution nationale. Les producteurs artisanaux locaux restent compétitifs lorsqu'ils offrent une forte identité régionale et une qualité de produit élevée. Le marché est susceptible de récompenser les entreprises qui combinent différenciation des produits et économie de distribution fiable.
Le segment artisanal ajoute une pression concurrentielle, car il comprend des milliers de producteurs et peut opérer avec des marges déclarées plus élevées. Cependant, la norme GB/T 4927-2025 renforcera les exigences de conformité en matière d'étiquetage et de qualité des produits à partir de janvier 2027, ce qui pourrait s'avérer difficile pour les petits producteurs qui ne disposent pas des ressources nécessaires pour investir dans des processus de production et de conformité cohérents. Les entreprises qui réussiront cette transition pourraient s'imposer comme des challengers régionaux plus solides. La principale opportunité réside dans la mise à disposition de produits de qualité artisanale auprès d'un public plus large grâce à des circuits de vente au détail et de livraison fiables. Les grands brasseurs disposent des ressources nécessaires pour poursuivre ce modèle, tandis que les marques spécialisées conservent une flexibilité dans le développement des saveurs et le positionnement local. La concurrence restera la plus forte dans la zone sub-premium de 8 à 10 CNY et dans les canaux où les données, la disponibilité et la livraison rapide influencent les décisions d'achat.
Leaders du secteur de la bière en Chine
-
China Resources Beer (Holdings) Company Limited
-
Anheuser-Busch InBev SA/NV
-
Tsingtao Brewery Company Limited
-
Beijing Yanjing Brewery Co., Ltd.
-
Chongqing Brewery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la bière en Chine Entreprises couvertes dans ce rapport
- China Resources Beer (Holdings) Company Limited
- Tsingtao Brewery Company Limited
- Anheuser-Busch InBev SA/NV
- Beijing Yanjing Brewery Co., Ltd.
- Chongqing Brewery Co., Ltd.
- Guangzhou Zhujiang Brewery Co., Ltd.
- Heineken N.V.
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Henan Jinxing Beer Group Co., Ltd.
- Lanzhou Huanghe Enterprise Co., Ltd.
- Kingstar Beer Group Co., Ltd.
- San Miguel Brewery Hong Kong Limited
- Taiwan Tobacco and Liquor Corporation
- BrewDog PLC
- Jing-A Brewing Co.
- Boxing Cat Brewery
- Great Leap Brewing
- Panda Brewpub
- The Craft Brewery
Développements industriels récents dans Marché de la bière en Chine
- Novembre 2026 : sept sociétés brassicoles cotées sur le marché des actions de série A ont déclaré un chiffre d'affaires combiné de 608,25 milliards CNY et des bénéfices nets de 94,15 milliards CNY pour les trois premiers trimestres 2026. Yanjing Beer a enregistré la croissance la plus forte, avec un bénéfice net en hausse de 20,56 % en glissement annuel. Sa marque phare U8 a cumulé des ventes de 934 100 kilolitres au troisième trimestre, dépassant son volume annuel 2025, la marque ayant supplanté Chongqing Brewery pour devenir le quatrième brasseur chinois par chiffre d'affaires.
- Août 2026 : ST Xifa a acquis la participation de 50 % de Carlsberg International dans Lhasa Beer pour 292 millions CNY (40 millions USD), dans le but d'atteindre une propriété à 100 % du brasseur premium de marque tibétaine. La transaction restait soumise à l'approbation des actionnaires et des autorités réglementaires au moment de l'annonce.
- Avril 2026 : le tribunal intermédiaire de Lhasa a accepté la pétition formelle de restructuration de ST Xifa. Un consortium d'investisseurs s'est engagé à apporter un capital de restructuration combiné de 2,29 milliards CNY (316 millions USD), offrant une voie potentielle pour revitaliser le brasseur basé au Tibet et finaliser son acquisition en cours de la participation de Carlsberg dans Lhasa Beer.
Périmètre du rapport sur le marché de la bière en Chine
Le marché de la bière englobe la production, la distribution et la vente de boissons fermentées alcoolisées et non alcoolisées fabriquées par le brassage et la fermentation de céréales maltées, telles que l'orge et le blé, avec de l'eau, du houblon et de la levure. Le marché de la bière en Chine est segmenté par type de produit, type de production, catégorie de prix, type d'emballage et canal de distribution. Sur la base du type de produit, le marché est segmenté en ale, lager, bière sans alcool/à faible teneur en alcool et autres types de bière. Sur la base du type de production, le marché est segmenté en grande brasserie, microbrasserie, brasserie artisanale et brewpub. Sur la base de la catégorie de prix, le marché est segmenté en grande consommation et premium. Sur la base du type d'emballage, le marché est segmenté en bouteilles en verre, canettes, bouteilles PET, fûts et autres types d'emballage. Sur la base du canal de distribution, le marché est segmenté en on-trade et off-trade. L'off-trade est ensuite segmenté en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés, boutiques de vente en ligne et autres canaux de distribution.
Aperçu de la segmentation
| Ale |
| Lager |
| Bière sans alcool/à faible teneur en alcool |
| Autres types de bière |
| Grande brasserie |
| Microbrasserie |
| Brasserie artisanale |
| Brewpub |
| Grande consommation |
| Premium |
| Bouteilles en verre |
| Canettes |
| Bouteilles PET |
| Fûts |
| Autres types d'emballage |
| On-trade | |
| Off-trade | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés | |
| Boutiques de vente en ligne | |
| Autres canaux de distribution |
| Par type de produit | Ale | |
| Lager | ||
| Bière sans alcool/à faible teneur en alcool | ||
| Autres types de bière | ||
| Par type de production | Grande brasserie | |
| Microbrasserie | ||
| Brasserie artisanale | ||
| Brewpub | ||
| Par catégorie de prix | Grande consommation | |
| Premium | ||
| Par type d'emballage | Bouteilles en verre | |
| Canettes | ||
| Bouteilles PET | ||
| Fûts | ||
| Autres types d'emballage | ||
| Par canal de distribution | On-trade | |
| Off-trade | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de la bière en Chine d'ici 2032 ?
Le marché de la bière en Chine devrait atteindre 150,35 milliards USD d'ici 2032, avec un CAGR de 4,32% de 2027 à 2032.
Quel type de bière détient la plus grande part en Chine ?
La lager domine le mix produit avec une part de 87,34% en 2026, soutenue par sa base de consommateurs établie et sa distribution nationale.
Quelle catégorie de bière en Chine connaît la croissance la plus rapide ?
La bière sans alcool/à faible teneur en alcool est le type de produit à la croissance la plus rapide, avec un CAGR projeté de 4,76% jusqu'en 2032.
Pourquoi les bières premium deviennent-elles plus importantes en Chine ?
La bière premium devrait croître à un CAGR de 4,87%, les brasseurs utilisant de meilleurs mix produits, des indicateurs de qualité et un accès plus large dans les villes de deuxième rang.