
Tamaño y Participación del Mercado de Cerveza en China
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 118.23 Mil millones de dólares |
| Tamaño del Mercado (2027) | 121.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 150.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.32 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza en China por Mordor Intelligence
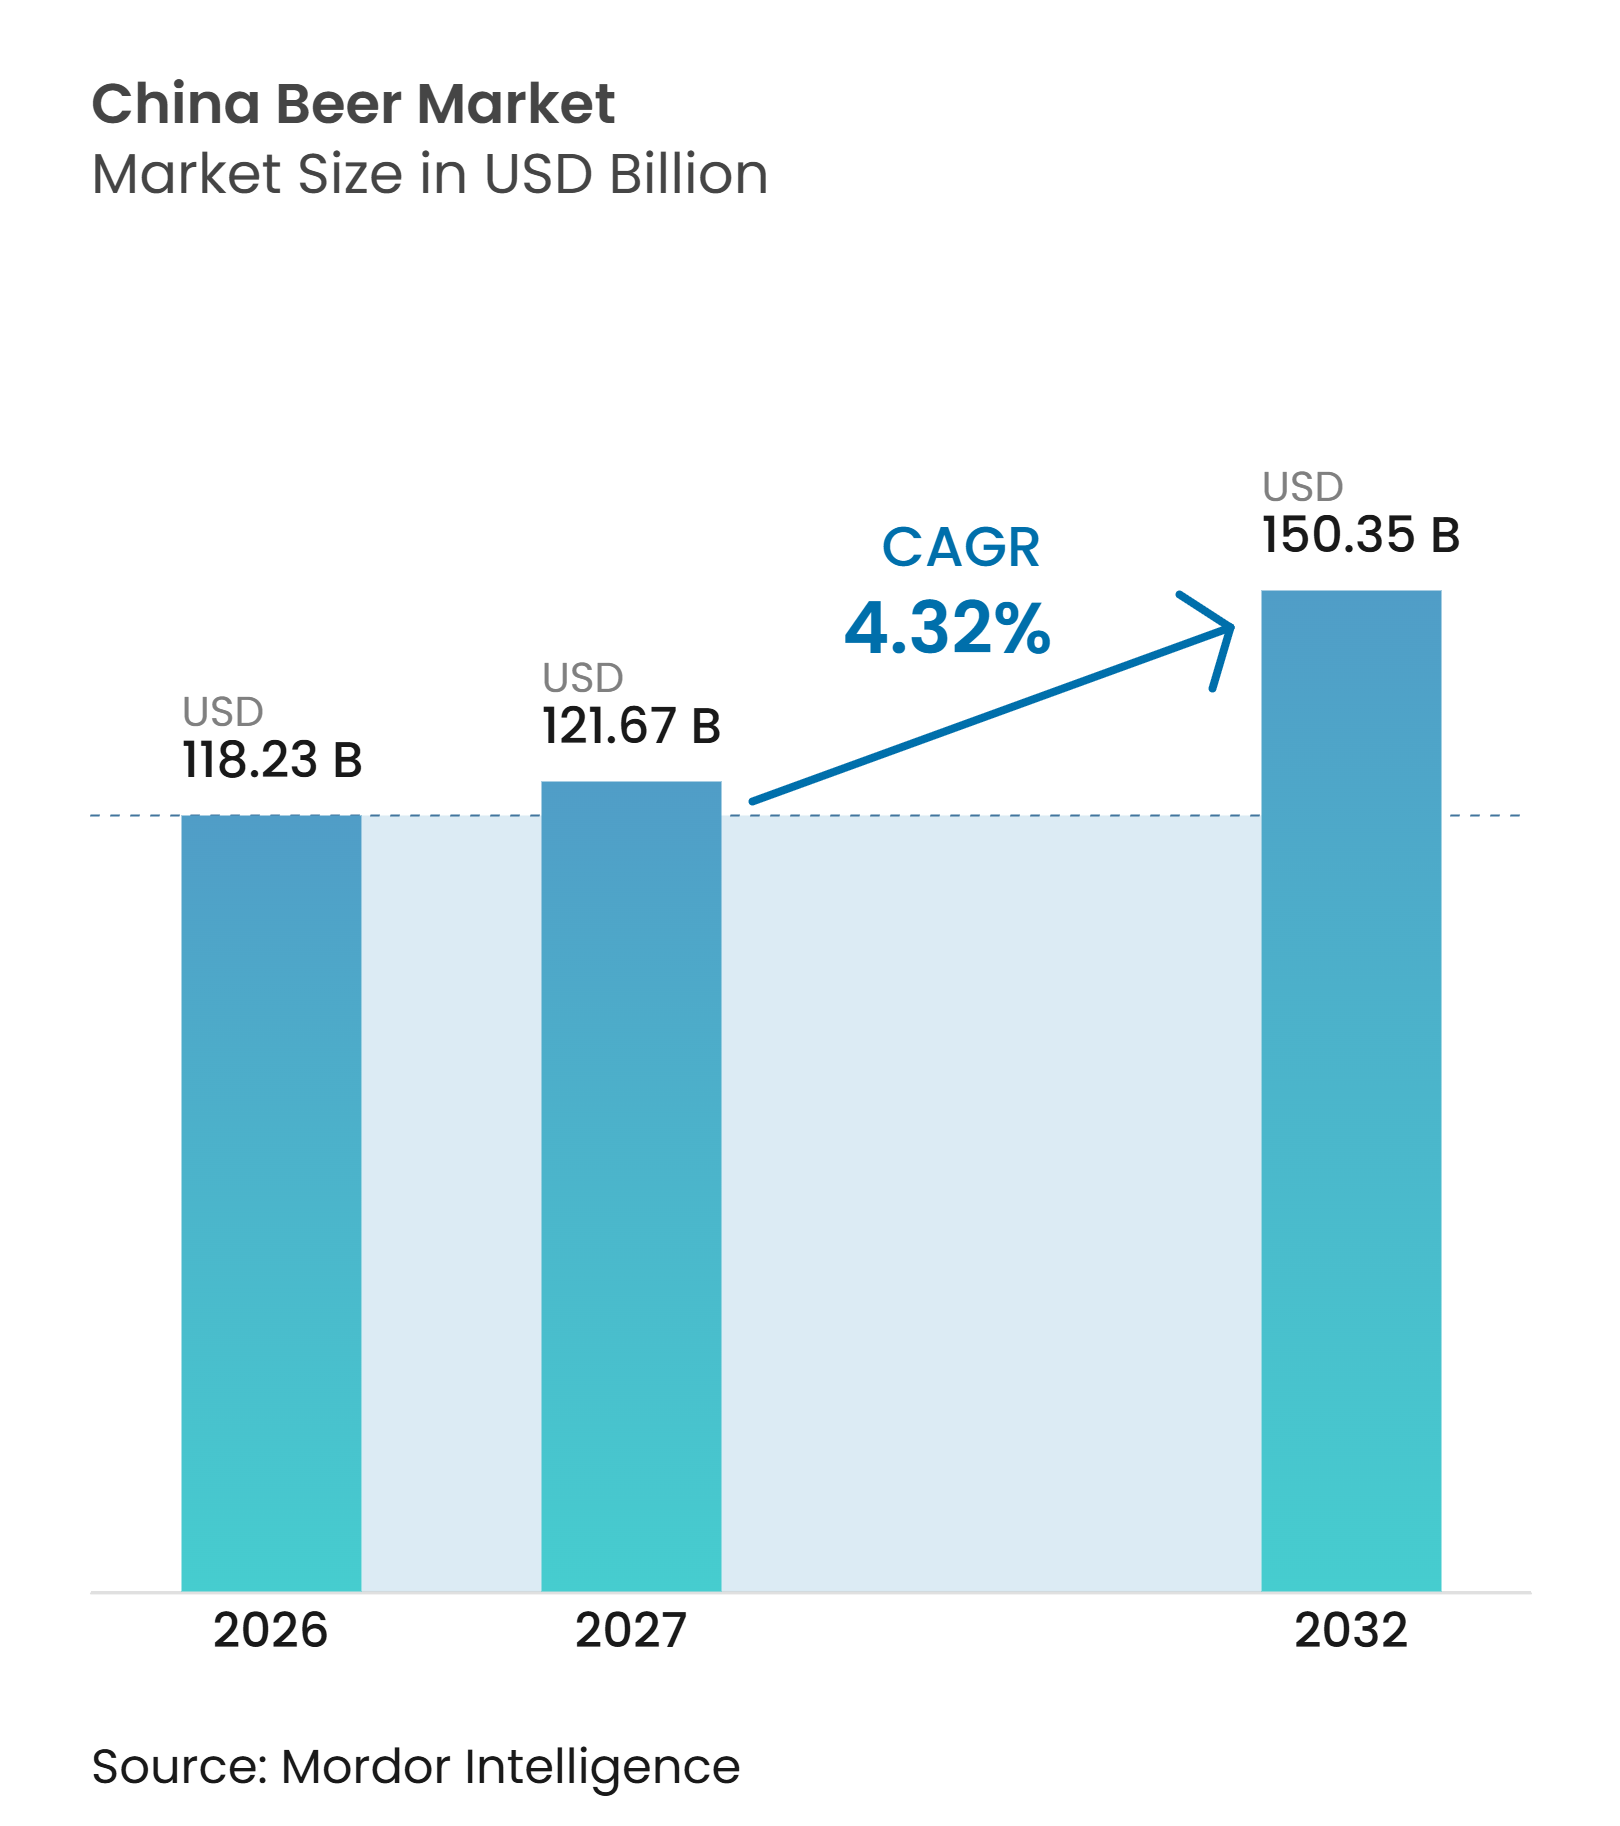
Se espera que el tamaño del mercado de cerveza en China crezca de 118,23 mil millones de USD en 2026 a 121,67 mil millones de USD en 2027, y se prevé que alcance los 150,35 mil millones de USD para 2032, con un CAGR del 4,32% durante el período 2027-2032. El mercado de cerveza en China se está expandiendo en valor mientras que la producción permanece en gran medida estable, situando la fijación de precios, la combinación de productos y el control de canales en el centro de la competencia. La producción de cerveza a gran escala alcanzó 19,36 millones de kilolitros durante el primer semestre de 2026, un aumento del 0,2% respecto al año anterior, mientras que la producción total de 2025 cayó a 35,3 millones de kilolitros. Los cerveceros nacionales están orientando a los consumidores hacia productos sub-premium y premium, mientras que las opciones sin alcohol, los sabores artesanales localizados y los formatos de envase más pequeños están ampliando el abanico de ocasiones de consumo. El comercio minorista digital está reconfigurando el mercado de cerveza en China al otorgar a los cerveceros un mayor control directo sobre el inventario, los precios y la interacción con el consumidor. En esta categoría madura, las ganancias de participación de mercado dependen cada vez más de la calidad del producto, la ejecución de la distribución y la capacidad de atender las cambiantes ocasiones sociales.
Conclusiones Clave del Informe
-
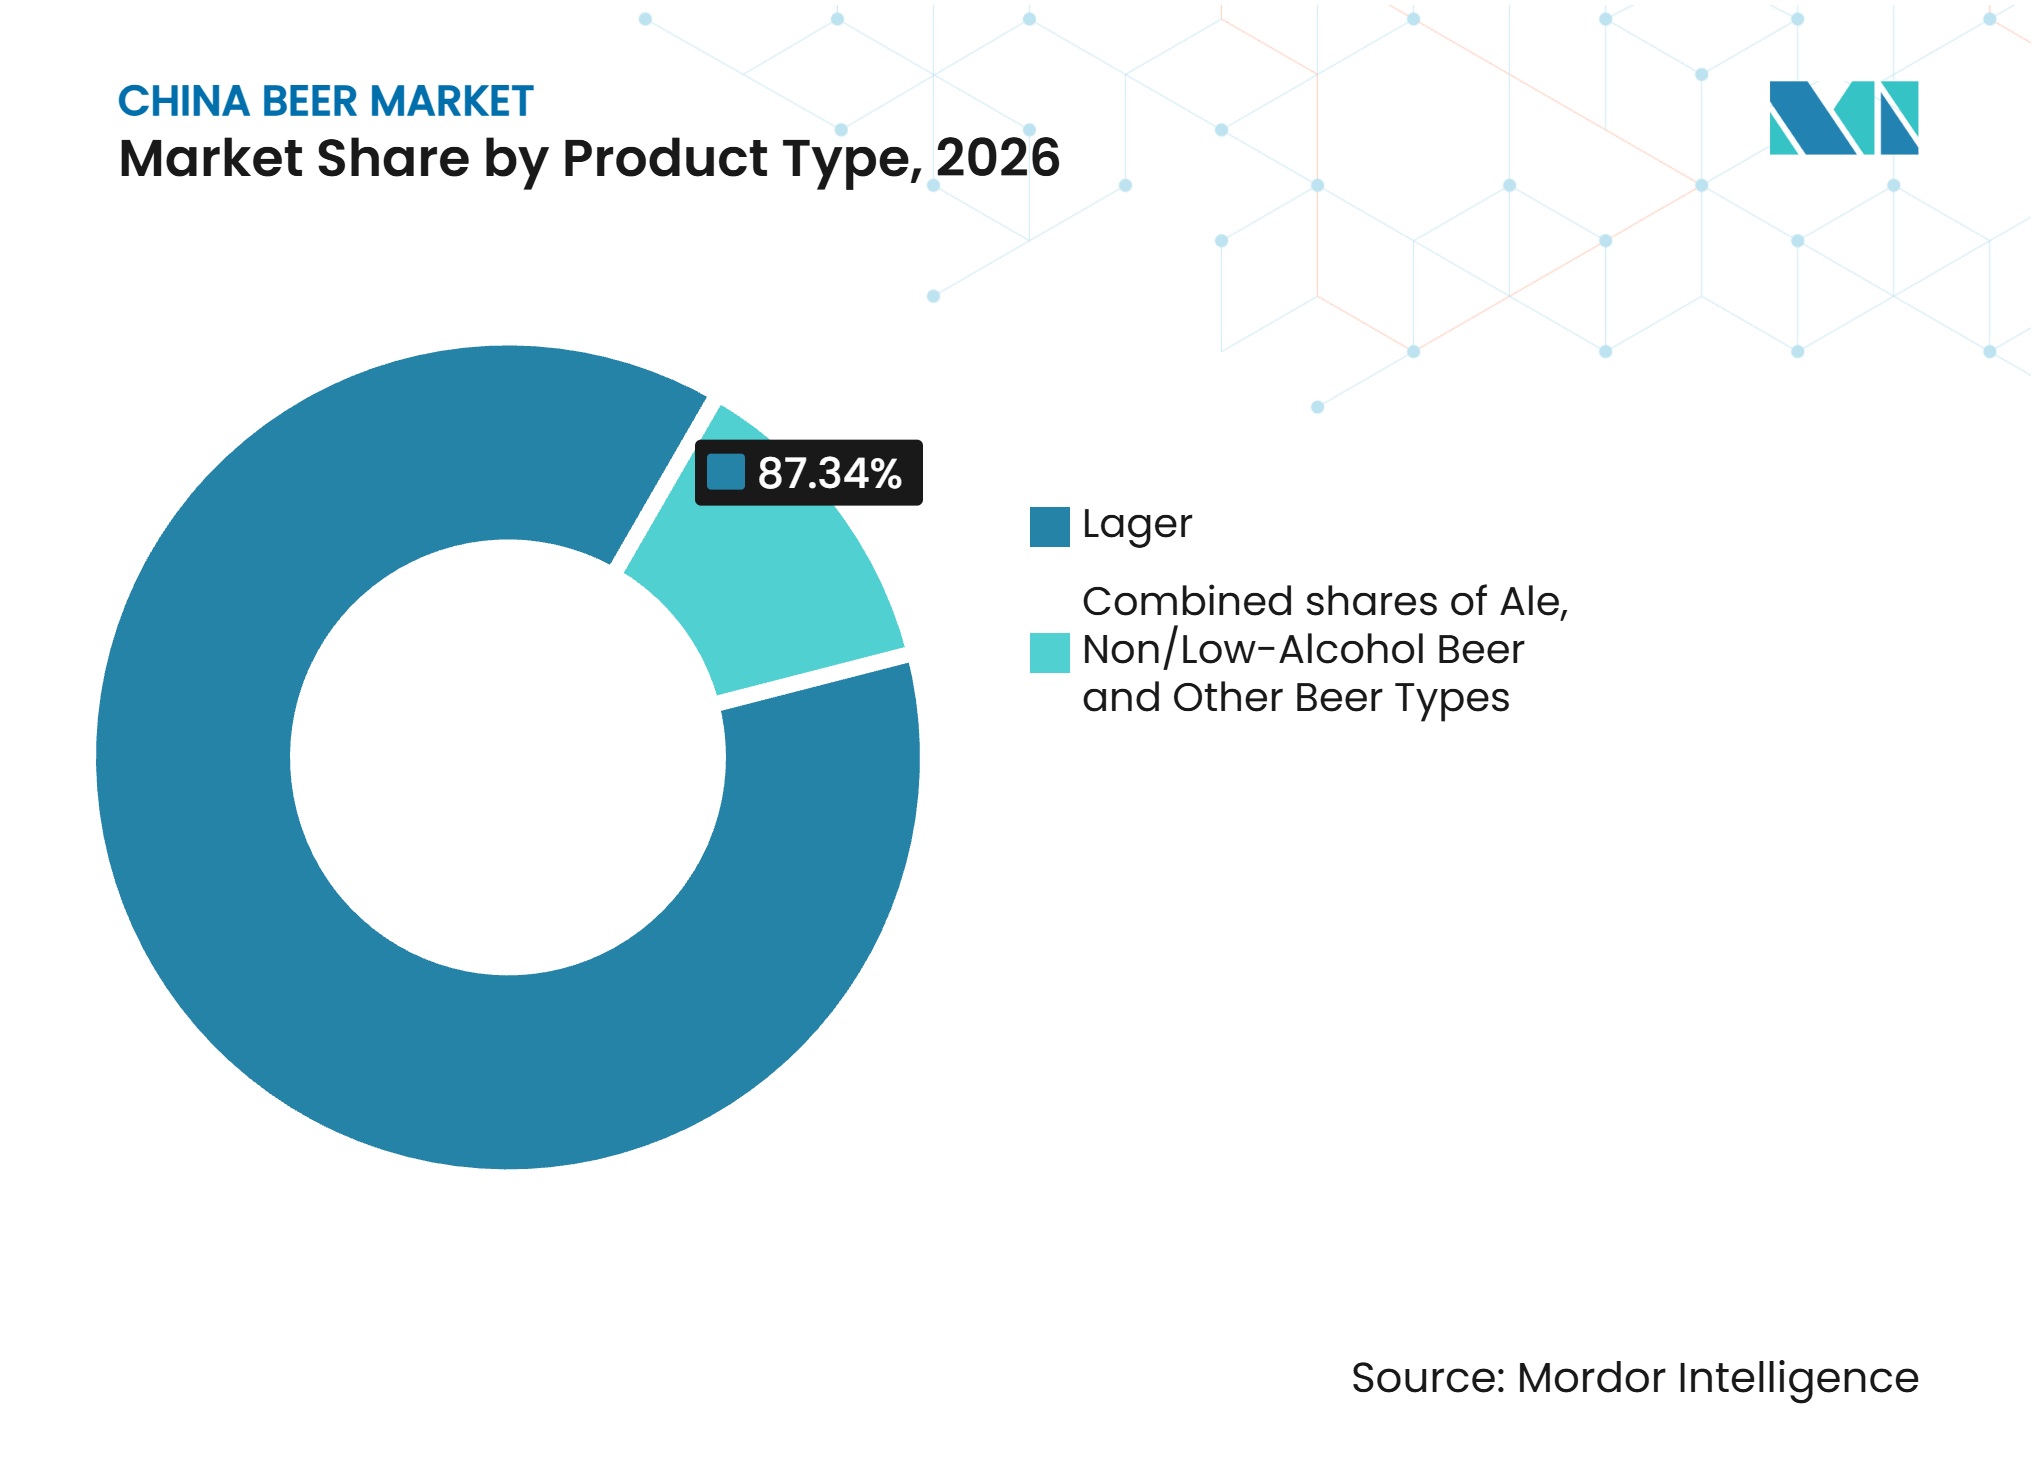
Por tipo de producto, la cerveza lager representó el 87,34% de la participación del mercado de cerveza en China en 2026, mientras que se proyecta que la cerveza sin alcohol/baja en alcohol crezca a un CAGR del 4,76% hasta 2032.
-
Por tipo de producción, las macrocervecerías representaron el 83,23% de las ventas en 2026, mientras que se proyecta que las cervecerías artesanales crezcan a un CAGR del 5,12% hasta 2032.
-
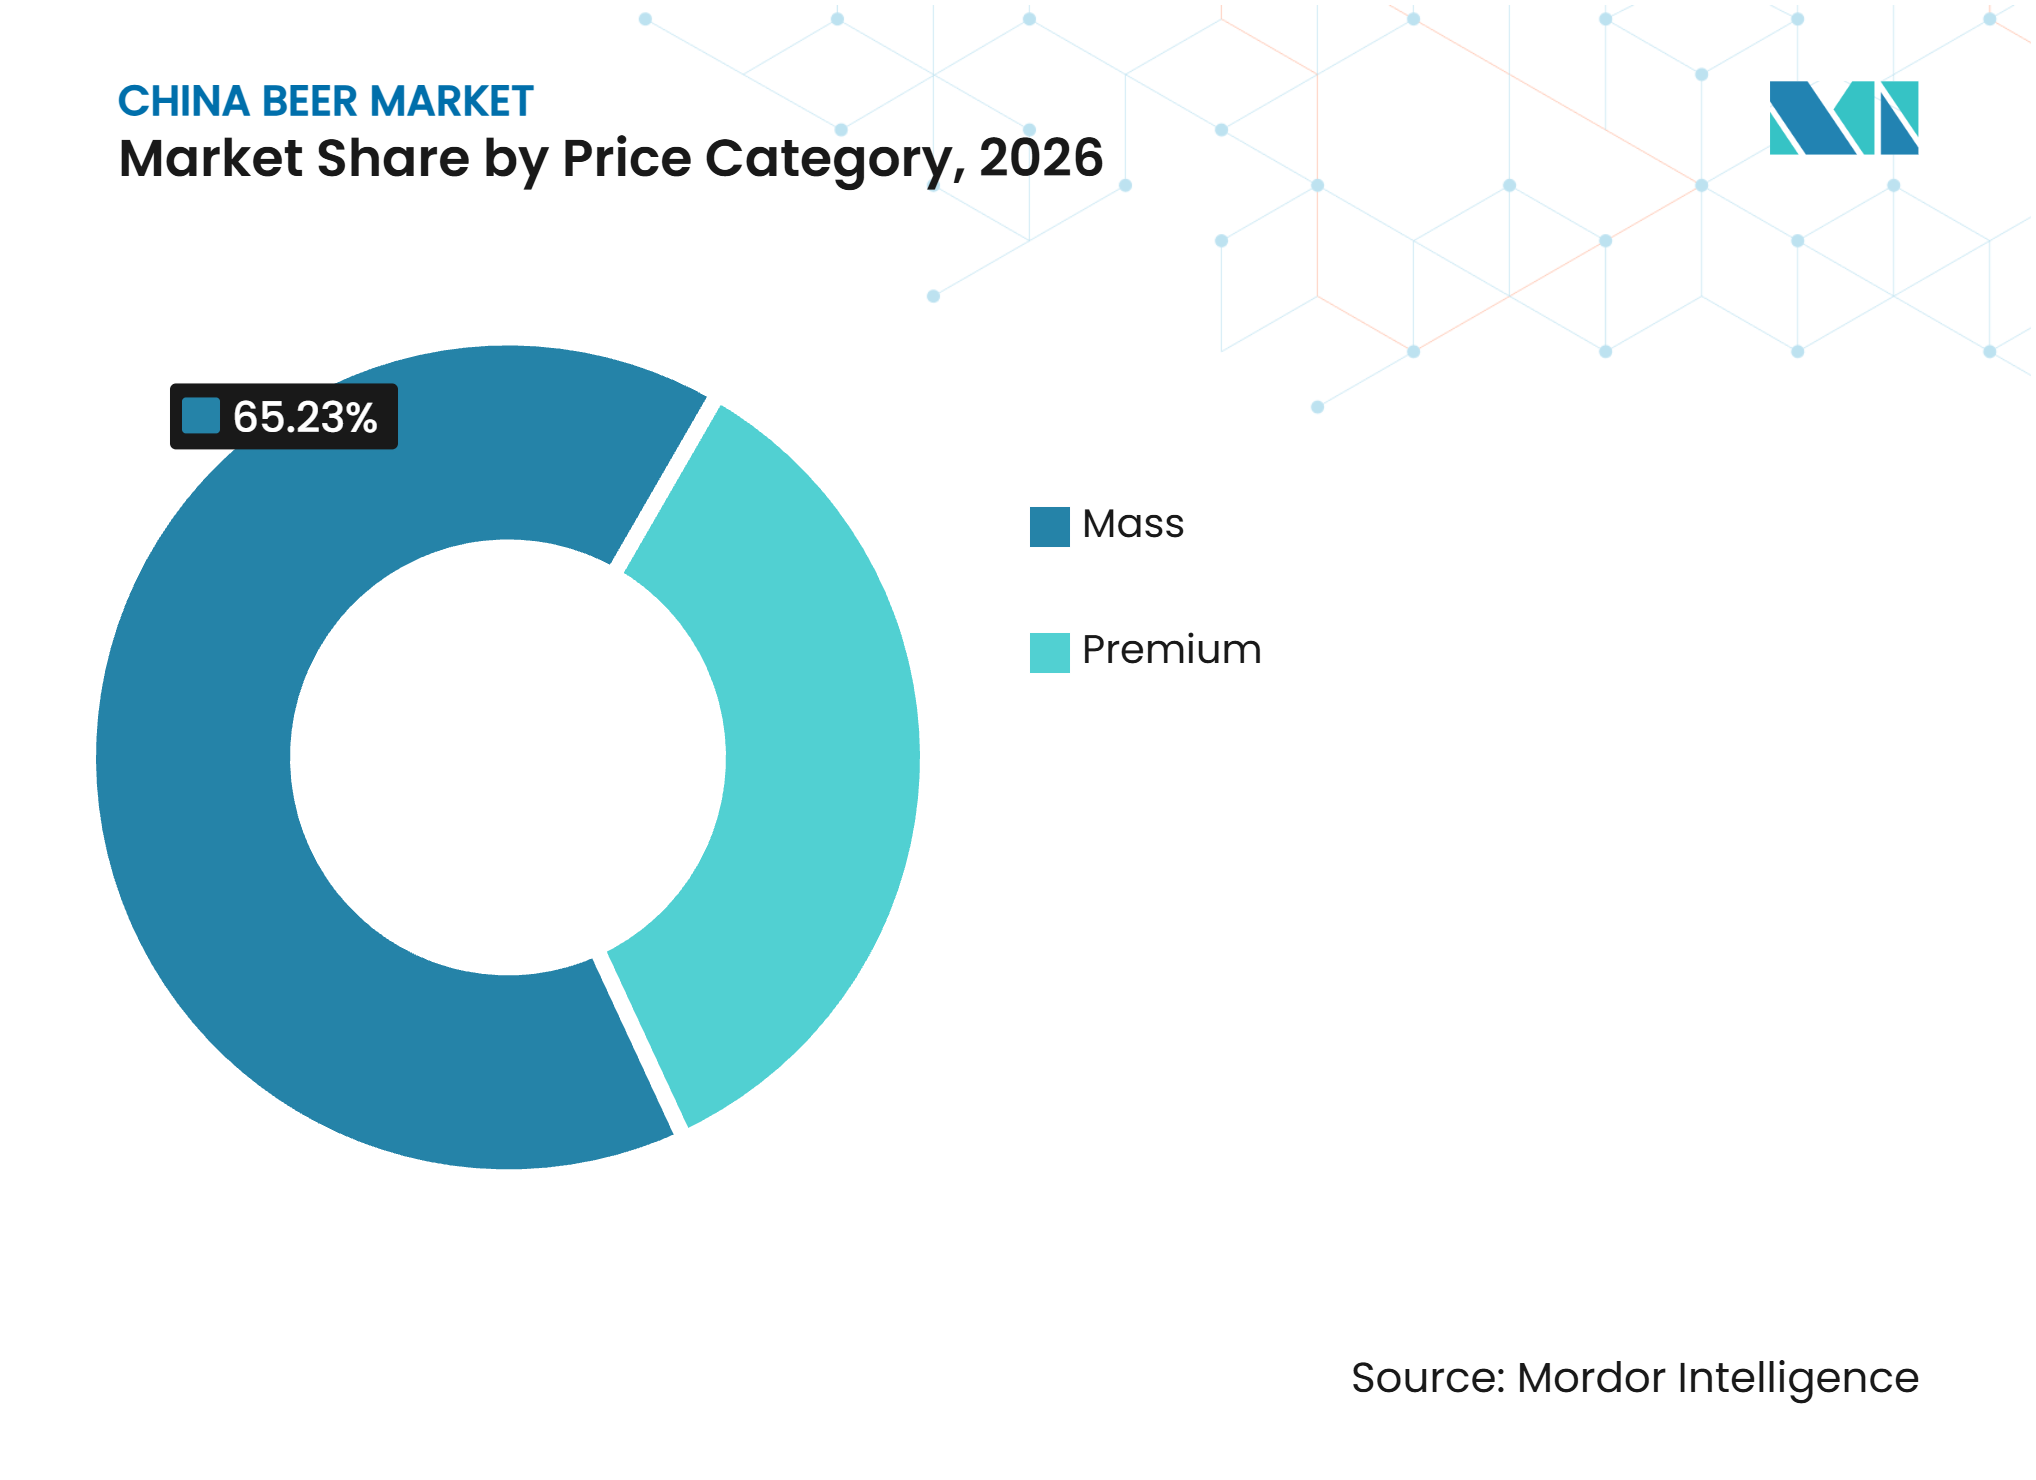
Por categoría de precio, la cerveza masiva representó el 65,23% del tamaño del mercado de cerveza en China en 2026, mientras que se proyecta que la cerveza premium crezca a un CAGR del 4,87% hasta 2032.
-
Por tipo de envase, las botellas de vidrio representaron el 58,26% de las ventas de cerveza en 2026, mientras que se proyecta que las latas crezcan a un CAGR del 5,23% hasta 2032.
-
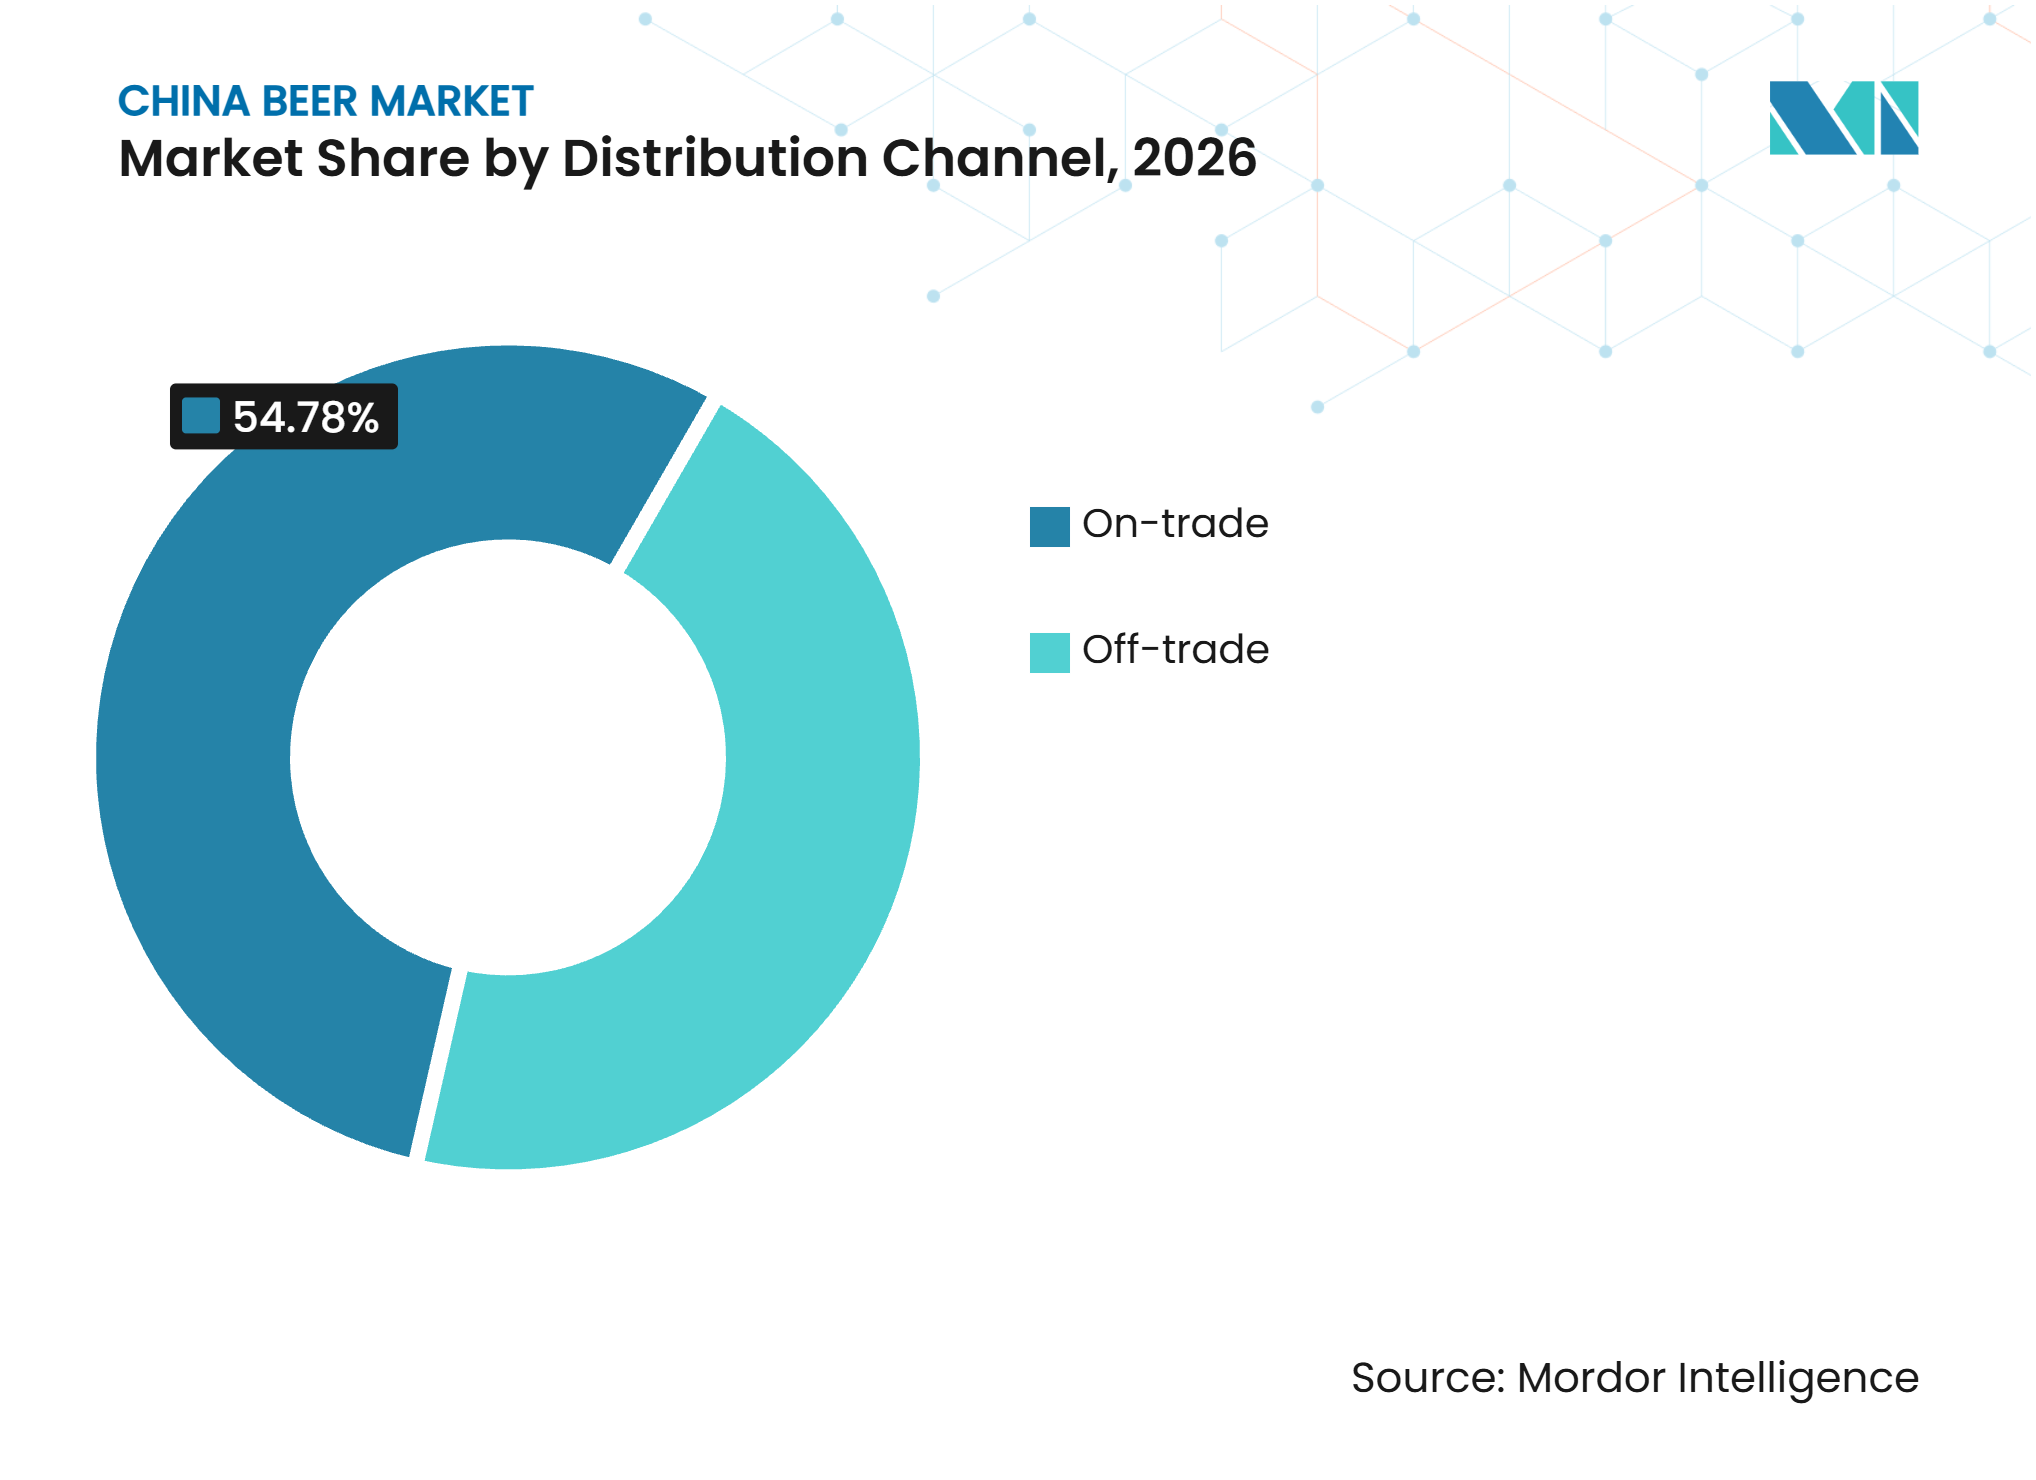
Por canal de distribución, el canal on-trade representó el 54,78% en 2026, mientras que se proyecta que el canal off-trade crezca a un CAGR del 4,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cerveza en China*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
| Premiumización y creciente demanda de cerveza de alta calidad | +1.2% | Nacional, más pronunciado en las ciudades de Nivel 1 y los mercados costeros del este de China | Largo plazo (≥ 4 años) |
| Expansión del consumo de cerveza artesanal y cerveza de especialidad | +0.8% | Este y sur de China, extendiéndose hacia las ciudades de Nivel 2 | Mediano plazo (2–4 años) |
| Crecimiento de la cerveza de especialidad y con sabores | +0.8% | Nacional, más pronunciado entre los consumidores urbanos y los preocupados por la salud | Corto plazo (≤ 2 años) |
| Creciente popularidad de la cerveza baja en alcohol y sin alcohol | +0.5% | Nacional, especialmente relevante en las ciudades de Nivel 2 y Nivel 3 | Mediano plazo (2–4 años) |
| Expansión de las reuniones sociales informales, los servicios de alimentación y el consumo en el hogar | +0.6% | Nacional, más pronunciado en los principales mercados urbanos y centros de consumo costeros | Mediano a largo plazo (2–4 años) |
| Innovación de productos y diversificación de sabores | +0.5% | Nacional, especialmente pronunciado en las ciudades de Nivel 1 y Nivel 2 | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
La Premiumización como Motor del Crecimiento en Valor
La premiumización está emergiendo como un importante impulsor de crecimiento en el mercado de cerveza de China, a medida que los consumidores buscan cada vez más productos con sabor superior, procesos de elaboración diferenciados, reputaciones de marca consolidadas e ingredientes de mayor calidad. Este cambio es particularmente evidente entre los consumidores urbanos de ciudades como Shanghái, Pekín, Shenzhen y Guangzhou, donde la exposición a marcas internacionales de cerveza y la evolución de las preferencias gastronómicas están impulsando la demanda de productos premium y super-premium. Las marcas internacionales premium están ganando terreno en el mercado, y las cervecerías están introduciendo variantes de productos a precios más elevados, envases mejorados y formulaciones de elaboración especializadas para elevar los precios de venta promedio y mejorar la combinación de productos. Esta transición desde una competencia orientada al volumen hacia un consumo impulsado por el valor está incentivando a los fabricantes a ampliar sus carteras premium e invertir en posicionamiento de marca. Las señales de calidad, como las recetas elaboradas exclusivamente con malta, un mejor servicio de cadena de frío y envases diferenciados, se utilizan cada vez más para respaldar los precios en el mercado de cerveza en China. Se espera que la competencia siga siendo más intensa en el segmento sub-premium, ya que estos productos llegan a una amplia base de consumidores al tiempo que ofrecen mayor valor que la cerveza masiva tradicional.
La Cerveza Artesanal, de Especialidad y con Sabores Reconfigura las Expectativas del Consumidor
El creciente interés de los consumidores por experiencias cerveceras diferenciadas está impulsando la demanda de cerveza artesanal y de especialidad en China. Los consumidores, en particular las poblaciones urbanas más jóvenes, exploran cada vez más productos como la India Pale Ale (IPA), la cerveza de trigo, la stout, la porter, la cerveza con infusión de frutas y variedades de especialidad de inspiración local, en lugar de depender exclusivamente de las lagers convencionales de gran consumo. La aparición de cervecerías independientes, microcervecerías, brewpubs y bares especializados en cerveza está mejorando la accesibilidad a los productos y la conciencia del consumidor. Las cervecerías están ampliando sus carteras de especialidad mediante ingredientes localizados, técnicas de elaboración experimentales y ofertas de edición limitada para diferenciar sus marcas, creando oportunidades para atraer a consumidores que buscan sabores distintivos y experiencias de consumo premium. Estos productos ofrecen a los elaboradores establecidos una vía para satisfacer la demanda de variedad de los consumidores, al tiempo que proporcionan a los competidores locales propuestas de mercado distintivas. La innovación vinculada a sabores locales reconocibles, en lugar de la replicación de formatos artesanales importados, ofrece un mayor potencial de crecimiento para el mercado de cerveza en China.
Nuevas Ocasiones Sociales que Diversifican los Patrones de Consumo
El cambio en las ocasiones de consumo social está impulsando la demanda de cerveza en restaurantes, bares, establecimientos de restauración informal, locales de entretenimiento y canales de consumo doméstico en China. Los consumidores se están orientando cada vez más hacia reuniones sociales informales, comidas en grupos pequeños, entretenimiento casual y consumo personal, en lugar de depender exclusivamente de los banquetes de negocios tradicionales y las grandes reuniones. Según el análisis de IWSR sobre el cambiante panorama del consumo de alcohol en China, los consumidores jóvenes en edad legal están adoptando cada vez más el consumo casual, mientras que el consumo en el hogar, los formatos más pequeños y la entrega bajo demanda están ganando relevancia[1]. Este cambio está incentivando a las cervecerías a desarrollar productos y envases adecuados para diferentes ocasiones de consumo, incluidas latas convenientes, botellas de mayor formato y variantes de cerveza premium para reuniones domésticas. Carlsberg China reportó un crecimiento del 27% en el volumen de comercio electrónico en el primer semestre de 2025, en comparación con un referente sectorial del 13%. Los canales en línea y de venta minorista instantánea permiten a las marcas responder más rápidamente a la demanda local y reducir la dependencia de la distribución en múltiples niveles[2]. El crecimiento de restaurantes, pubs, locales de música en vivo y establecimientos especializados en cerveza también está creando oportunidades para las ventas en el canal on-trade. Mientras tanto, las plataformas de venta minorista instantánea y de entrega a domicilio están haciendo la cerveza más accesible para los consumidores que adquieren productos para consumo personal y reuniones informales.
La innovación de productos y la diversificación de sabores se están convirtiendo en estrategias importantes para las cervecerías que buscan atraer nuevos consumidores y diferenciar su oferta en el competitivo mercado de cerveza de China. Si bien la cerveza lager tradicional sigue siendo la categoría principal, los fabricantes experimentan cada vez más con cerveza de trigo, cerveza con infusión de frutas, cerveza oscura, lúpulos especiales y otras formulaciones diferenciadas para responder a la evolución de las preferencias del consumidor. El desarrollo de productos localizados que incorporan ingredientes como el té, los cítricos, las frutas regionales y otros sabores botánicos puede ayudar a las cervecerías a establecer conexiones más sólidas con los consumidores nacionales. Por ejemplo, Chongqing Brewery Co., Ltd. amplió su cartera Wusu en 2025 con productos que incluyen Xinjiang Hop Craft, Da Hong Pao Craft y Wusu Original Brew, reforzando su posicionamiento en productos de especialidad y premium. Los fabricantes también utilizan envases de edición limitada, lanzamientos estacionales, colaboraciones de marca y campañas de marketing digital para generar interés entre los consumidores. Estos enfoques permiten a las cervecerías fomentar la prueba de productos, fortalecer la lealtad a la marca y crear valor adicional más allá de las ofertas convencionales de cerveza masiva.
Análisis del Impacto de las Restricciones del Mercado de Cerveza en China*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
| Declive del consumo de cerveza y madurez del mercado | -1.1% | Nacional, más agudo en el noreste de China y los mercados urbanos maduros | Largo plazo (≥ 4 años) |
| Volatilidad en los costos de materias primas y envases | -0.4% | Efectos de la cadena de suministro global en todos los productores de cerveza chinos | Corto plazo (≤ 2 años) |
| Intensa competencia en el mercado y comportamiento del consumidor sensible al precio | -0.7% | Nacional, especialmente intenso en las ciudades de Nivel 2 y Nivel 3 y en los mercados de cerveza convencional | Mediano plazo (2–4 años) |
| Cambio en las preferencias del consumidor y creciente conciencia sobre la salud | -0.6% | Nacional, más pronunciado entre los consumidores jóvenes y los preocupados por la salud en las ciudades de Nivel 1 y Nivel 2 | Mediano a largo plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Saturación del Volumen que Limita el Crecimiento Base
El mercado de cerveza en China enfrenta desafíos estructurales, incluidos el declive de los volúmenes de consumo, el envejecimiento de la base de consumidores y la saturación en los mercados urbanos consolidados. La industria ha atravesado un prolongado ajuste a lo largo de los años, a medida que los consumidores moderan cada vez más el consumo de alcohol y diversifican sus preferencias de bebidas. Según datos de la Oficina Nacional de Estadísticas de China, citados en el informe anual 2025 de Beijing Yanjing Brewery Co., Ltd., la producción de cerveza por parte de empresas de tamaño designado o superior alcanzó aproximadamente 35,36 millones de kilolitros en 2025, una caída interanual del 1,1%. Esto limita las oportunidades para que los fabricantes logren crecimiento únicamente a través de mayores volúmenes de producción. Los cambios en los hábitos sociales, una mayor conciencia sobre la salud y la competencia de las bebidas sin alcohol también están afectando las ocasiones de consumo convencional de cerveza. Como resultado, las cervecerías dependen cada vez más de la premiumización, la innovación de productos y las ganancias de participación de mercado para sostener el crecimiento de los ingresos, mientras que los fabricantes más pequeños enfrentan dificultades para competir en un mercado cada vez más maduro.
Volatilidad en los Costos de Materias Primas y Envases
Los costos de insumos siguen siendo una restricción significativa para el mercado de cerveza en China, ya que la cebada y los materiales de envase representan componentes de costo importantes. El envase representa cerca del 50% de los costos de producción en fábrica, mientras que la dependencia de las importaciones de cebada se sitúa en torno al 90%. La estabilidad de los precios del vidrio y la normalización del comercio de cebada australiana respaldaron los márgenes durante 2025. La creciente adopción de latas aumenta la exposición a las fluctuaciones del precio del aluminio, incluso cuando el formato atiende ocasiones de consumo más portátiles. El envase premium conlleva costos más elevados, ya que las botellas, latas, etiquetas y acabados sirven como elementos visibles de la propuesta de marca. Los productores deben mantener la diferenciación de calidad al tiempo que evitan que los costos de envase erosionen los beneficios de margen de los productos premium. Las interrupciones en la cadena de suministro y las fluctuaciones cambiarias agravan aún más las presiones sobre los costos de insumos, ya que la cebada se cotiza predominantemente en divisas extranjeras, lo que hace que los costos de adquisición sean sensibles a los movimientos del renminbi. Los cerveceros con mayor escala están mejor posicionados para negociar contratos de suministro a largo plazo y cubrirse contra la volatilidad de precios, mientras que los productores más pequeños enfrentan una exposición comparativamente mayor a los precios del mercado spot. Por lo tanto, gestionar la eficiencia de los costos de insumos se ha convertido en una prioridad operativa cada vez más importante, junto con las estrategias de premiumización de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Cerveza Lager Mantiene su Escala Mientras la Innovación Avanza Dentro de los Estilos ConocidosLa cerveza lager representó el 87,34% del mercado de cerveza en China en 2026, lo que refleja su amplia familiaridad entre los consumidores y su consolidada base de producción y distribución. La cerveza ale, otros tipos de cerveza y los productos de especialidad representaron una participación menor, pero fueron más visibles en los entornos on-trade urbanos y artesanales. Se espera que la cerveza sin alcohol/baja en alcohol registre un CAGR del 4,76% de 2027 a 2032, la tasa más alta entre los segmentos de productos. La sólida posición de la cerveza lager no impide el cambio de categoría, ya que los cerveceros pueden mejorar las recetas, la fermentación y el envase sin necesidad de que los consumidores abandonen un estilo familiar. La cerveza lager premium ofrece a los productores una forma práctica de mejorar la combinación de productos manteniendo reconocible la propuesta base. La cerveza de trigo sin alcohol al 0,0% de Tsingtao Brewery Company Limited demuestra cómo un cervecero puede combinar un formato de cerveza familiar con innovación en el proceso y reconocimiento externo del producto. El tamaño del mercado de cerveza en China para la cerveza lager sigue siendo importante porque la escala respalda la eficiencia productiva y la disponibilidad nacional. Sin embargo, los fabricantes de cerveza deben tratar la cerveza lager como una plataforma para productos diferenciados en lugar de una oferta masiva uniforme.
La norma revisada GB/T 4927-2025 proporcionará a los productores definiciones más claras para la cerveza sin alcohol y baja en alcohol a partir de enero de 2027. Este cambio de política hace que el etiquetado y las declaraciones de producto sean más relevantes para la posición comercial del segmento. El umbral del 0,5% de contenido alcohólico por volumen requerirá una formulación y comunicación cuidadosas en toda la cartera. Las marcas que ofrezcan propuestas claras de sabor, calidad y moderación pueden llegar a consumidores que de otro modo podrían migrar hacia otras categorías de bebidas. La categoría también crea oportunidades para participar en ocasiones diurnas, de conducción y relacionadas con el bienestar que la cerveza convencional no siempre puede atender. Por lo tanto, es probable que la industria cervecera en China utilice los productos sin alcohol como complemento, y no como sustituto, de la cerveza lager convencional. La principal tarea competitiva es generar confianza en la calidad y consistencia del sabor, lo que favorece a las empresas con experiencia en elaboración, recursos de desarrollo de productos y capacidad para comunicar la propuesta a través de los canales minoristas y de servicios de alimentación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producción:
Las Cervecerías Artesanales Añaden Diferenciación a la Escala IndustrialLas macrocervecerías representaron el 83,23% de la participación del mercado de cerveza en China en 2026, respaldadas por sus sustanciales activos de elaboración, logística y acceso al mercado. Las microcervecerías y los brewpubs siguen estando más estrechamente vinculados al consumo experiencial local. Se prevé que las cervecerías artesanales crezcan a un CAGR del 5,12% hasta 2032, la tasa más alta entre los formatos de producción. La capacidad artesanal alcanzó los 450.000 kilolitros en 2025, el doble del nivel reportado para 2023. Los márgenes brutos de la cerveza artesanal superiores al 50% explican por qué el formato sigue atrayendo inversiones a pesar de su base actual más pequeña. El mercado de cerveza en China está experimentando una mayor diferenciación de sabores y una identidad regional más sólida en toda la oferta de productos. El mejor acceso a equipos y el comercio minorista en línea están permitiendo que más marcas lleguen a los consumidores más allá de un único local o ciudad.
Los grandes cerveceros están respondiendo desarrollando líneas artesanales, adquiriendo marcas y utilizando canales digitales para ampliar la disponibilidad nacional. Sus recursos pueden hacer que la cerveza artesanal sea más accesible, pero también pueden intensificar la competencia para los operadores independientes más pequeños. Las marcas locales mantienen una ventaja cuando sus productos se construyen en torno al té, las frutas, las especias y otros sabores que se alinean con las preferencias regionales. Las ventas de cerveza con infusión de té demuestran que la relevancia local puede respaldar la demanda a escala. La producción artesanal se está convirtiendo en una fuente significativa de margen e interacción con el consumidor en el mercado de cerveza en China, en lugar de seguir siendo un segmento de nicho. Los nuevos participantes de categorías adyacentes de alimentos y bebidas aumentan aún más la necesidad de estándares de calidad claros y una distribución confiable. Las empresas que combinen una elaboración diferenciada con una gestión disciplinada de los canales estarán mejor posicionadas para mantener el valor a medida que el segmento se expanda.
Por Categoría de Precio:
Los Productos Sub-Premium Reconfiguran el Conjunto de ValorLa cerveza masiva representó el 65,23% del mercado de cerveza en China en 2026, manteniendo su posición en el comercio minorista convencional, la restauración convencional y el consumo rural. Se proyecta que la cerveza premium crezca a un CAGR del 4,87% hasta 2032, respaldada por mejoras de producto y una mayor disponibilidad en las ciudades de segundo nivel. Cinco de las siete empresas cerveceras cotizadas en el mercado continental ampliaron sus márgenes brutos en el primer trimestre de 2026, ya que las ventas de gama media-alta superaron el crecimiento de las marcas principales. La gran participación de la cerveza masiva sigue siendo significativa, ya que la asequibilidad y la amplia disponibilidad continúan siendo importantes para una gran parte de los consumidores. Sin embargo, la principal oportunidad de ganancias se está desplazando hacia productos que combinan mayor calidad con precios accesibles. Esto ha convertido el rango de precios de CNY 8 a CNY 10 en un área clave de competencia, posicionada por encima de la cerveza convencional tradicional pero sin depender del estatus de marca importada asociado con las ofertas ultra-premium.
Un precio de estantería más elevado en el segmento sub-premium no se traduce automáticamente en márgenes más sólidos. Las marcas nacionales, las extensiones premium y los productos importados compiten frecuentemente dentro de la misma banda de precios. Las señales de calidad, como las formulaciones elaboradas exclusivamente con malta, el servicio de cadena de frío y el envase distintivo, ayudan a las empresas a justificar un precio premium. Estas características deben entregarse de manera consistente, ya que los consumidores sensibles al precio pueden comparar productos similares más fácilmente a través de los canales minoristas modernos y en línea. El mercado de cerveza en China favorecerá a las empresas que construyan propuestas reconocibles en lugar de depender de ciclos promocionales cortos. Los productos masivos siguen proporcionando estabilidad de volumen, pero la presión de precios en este segmento hace que la disciplina de costos sea esencial. Las ofertas premium deben tratarse como una estrategia de cartera que mejora la combinación de productos, no como una razón para desatender a los consumidores convencionales. Este equilibrio permite a los cerveceros mantener el alcance de distribución al tiempo que mejoran la calidad de los ingresos.

Por Tipo de Envase:
Las Latas se Adaptan a Más Ocasiones de Consumo PortátilLas botellas de vidrio representaron el 58,26% del mercado de cerveza en China en 2026, lo que refleja su papel continuo en restaurantes, obsequios premium y consumo convencional. Se prevé que las latas crezcan a un CAGR del 5,23% de 2027 a 2032, a medida que las ocasiones portátiles y en el hogar se vuelven más relevantes. Las latas son más ligeras y fáciles de transportar, lo que las hace adecuadas para el comercio minorista instantáneo, el uso al aire libre y las reuniones pequeñas. La demanda de latas de dos piezas alcanzó los 627,9 mil millones de latas en 2025, respaldada en parte por mejoras en la logística de cadena de frío. Las botellas PET mantienen un papel en la demanda de conveniencia sensible al precio y en el consumo rural, mientras que los barriles siguen asociados con la cerveza de barril en los establecimientos de servicios de alimentación. Por lo tanto, el mercado de cerveza en China no se está orientando hacia un único formato de envase. En cambio, los productores deben alinear cada formato con la ocasión, el canal y la posición de precio que atiende.
El envase influye cada vez más en la percepción que tienen los consumidores de la calidad del producto y la identidad de marca. Los cerveceros artesanales pueden utilizar el diseño moderno de latas para proyectar una imagen más premium manteniendo los productos compatibles con la entrega en línea. El vidrio sigue siendo una señal útil para la restauración premium y los obsequios, donde importa la experiencia sensorial y visual. Se proyecta que el mercado chino de vidrio para envases aumente de 10,53 millones de toneladas en 2025 a 12,89 millones de toneladas para 2030, lo que respalda la disponibilidad continua de vidrio para la cerveza premium y on-trade incluso a medida que las latas crecen más rápido. El principal riesgo para las empresas es la exposición a los costos de insumos, ya que una mayor tasa de enlatado aumenta la sensibilidad a los precios del aluminio. Por lo tanto, una estrategia de envase sólida debe equilibrar la conveniencia para el consumidor, la protección del producto, la expresión de marca y el costo total de entrega para evitar que el envase premium erosione el valor que pretende crear.
Por Canal de Distribución:
Los Formatos Off-Trade Aumentan la Flexibilidad del CanalLa distribución en el canal on-trade representó el 54,78% del mercado de cerveza en China en 2026, respaldada por su presencia consolidada en restaurantes, restauración informal y locales de entretenimiento. Se proyecta que la distribución off-trade crecerá a una CAGR del 4,92% entre 2027 y 2032. Los supermercados e hipermercados proporcionan una base de alto volumen, mientras que el comercio electrónico y las plataformas de entrega inmediata representan ocasiones de compra de mayor crecimiento. Las tiendas de conveniencia también favorecen las compras por impulso de productos monodosis y premium. El mercado de cerveza en China se está volviendo menos dependiente de la división tradicional entre el canal de restauración y el comercio minorista.
Los canales digitales otorgan a los productores una mayor capacidad para gestionar precios, inventario y promociones con mayor rapidez. También proporcionan un acceso más directo a los datos del consumidor en comparación con las rutas tradicionales lideradas por distribuidores. El desempeño en comercio electrónico de Carlsberg indica el valor de tratar el comercio minorista en línea como un canal principal y no como uno complementario. El cambio no disminuye la importancia de los establecimientos on-trade, que siguen siendo valiosos para la prueba de producto, la visibilidad de marca y el consumo premium. Sin embargo, hace que la coordinación de canales sea más compleja, ya que la misma marca puede aparecer simultáneamente en restaurantes, supermercados y plataformas de entrega rápida. Los productores deben diferenciar los formatos de envase y el surtido por canal para reducir los conflictos internos de precios. Esto será cada vez más importante a medida que la demanda off-trade represente una mayor cuota del mercado de cerveza en China. Las empresas que mantengan la calidad del servicio en todos los canales podrán proteger tanto la confianza del consumidor como la economía de distribución.
Análisis Geográfico
Este de China
El este de China es una zona clave de consumo premium para el mercado de cerveza en China. Shanghái, Jiangsu y Zhejiang combinan ingresos más elevados con una infraestructura de cadena de frío desarrollada. Shanghái contaba con 229 operaciones de elaboración artesanal con licencia, y Jiangsu con 196. Junto con Guangdong, estas provincias concentraban el 62% de las licencias activas de cervecerías artesanales en China. Los densos mercados urbanos de la región respaldan los estilos importados, la cerveza local de especialidad, los productos sin alcohol y la cerveza lager premium. Su consolidada cultura gastronómica ofrece a los productores más oportunidades para combinar la cerveza con ocasiones gastronómicas diferenciadas. La capacidad del este de China para probar nuevos productos antes de una expansión nacional más amplia beneficia al mercado de cerveza en China en su conjunto. La sólida logística también hace que los envases más pequeños y los productos premium sean más prácticos para el comercio minorista basado en entregas. Es probable que la región siga siendo importante para el surtido premium, la ejecución de la cadena de frío y la educación del consumidor.
Sur de China
El sur de China cuenta con una base artesanal sustancial y un clima que favorece altos niveles de consumo de cerveza. Guangdong tenía 317 cervecerías artesanales con licencia, el total más alto de cualquier provincia. Guangzhou Zhujiang Brewery Co., Ltd. reportó un margen bruto del 58,1% en el primer semestre de 2026, respaldado por su combinación de productos premium. Guangzhou y Shenzhen también sirven como importantes puertas de entrada para la cerveza artesanal importada, fomentando el conocimiento de los estilos internacionales. La proximidad a Hong Kong refuerza la familiaridad del consumidor con las ofertas premium y los formatos importados. Los productores artesanales nacionales pueden aprovechar este entorno para desarrollar productos comparables a precios más accesibles. El cumplimiento normativo con GB/T 4927-2025 será relevante a medida que las marcas amplíen sus ofertas de baja graduación alcohólica y de especialidad. La combinación de demanda, acceso portuario y densidad artesanal del sur de China lo hace significativo tanto para la innovación como para la distribución premium.
Norte, Suroeste, Noroeste y Noreste de China
El norte de China cuenta con una cultura artesanal desarrollada en Pekín y una sólida posición en el mercado local para Beijing Yanjing Brewery Co., Ltd. La conferencia anual Brew de Pekín respaldó los lanzamientos de productos y la colaboración comercial en marzo de 2026. El suroeste de China es importante para Chongqing Brewery Co., Ltd. y para el posicionamiento sub-premium doméstico de Wusu. El noroeste de China cuenta con marcas de cerveza regionales y oportunidades para expandirse hacia el norte y el centro de China. El noreste de China enfrenta condiciones demográficas más difíciles y una menor penetración artesanal. Xinjiang contaba con 17 cervecerías artesanales con licencia, en comparación con 89 en Shenzhen, a pesar de que Shenzhen tiene una superficie mucho menor. Las ciudades de segundo nivel, incluidas Changsha, Wuhan, Xi'an, Chengdu, Hangzhou y Nanjing, se están convirtiendo en ubicaciones clave para la competencia sub-premium y artesanal. Por lo tanto, el mercado de cerveza en China requiere estrategias de surtido, precios y distribución específicas por región, en lugar de un enfoque nacional uniforme.
Panorama Competitivo
Concentración del Mercado
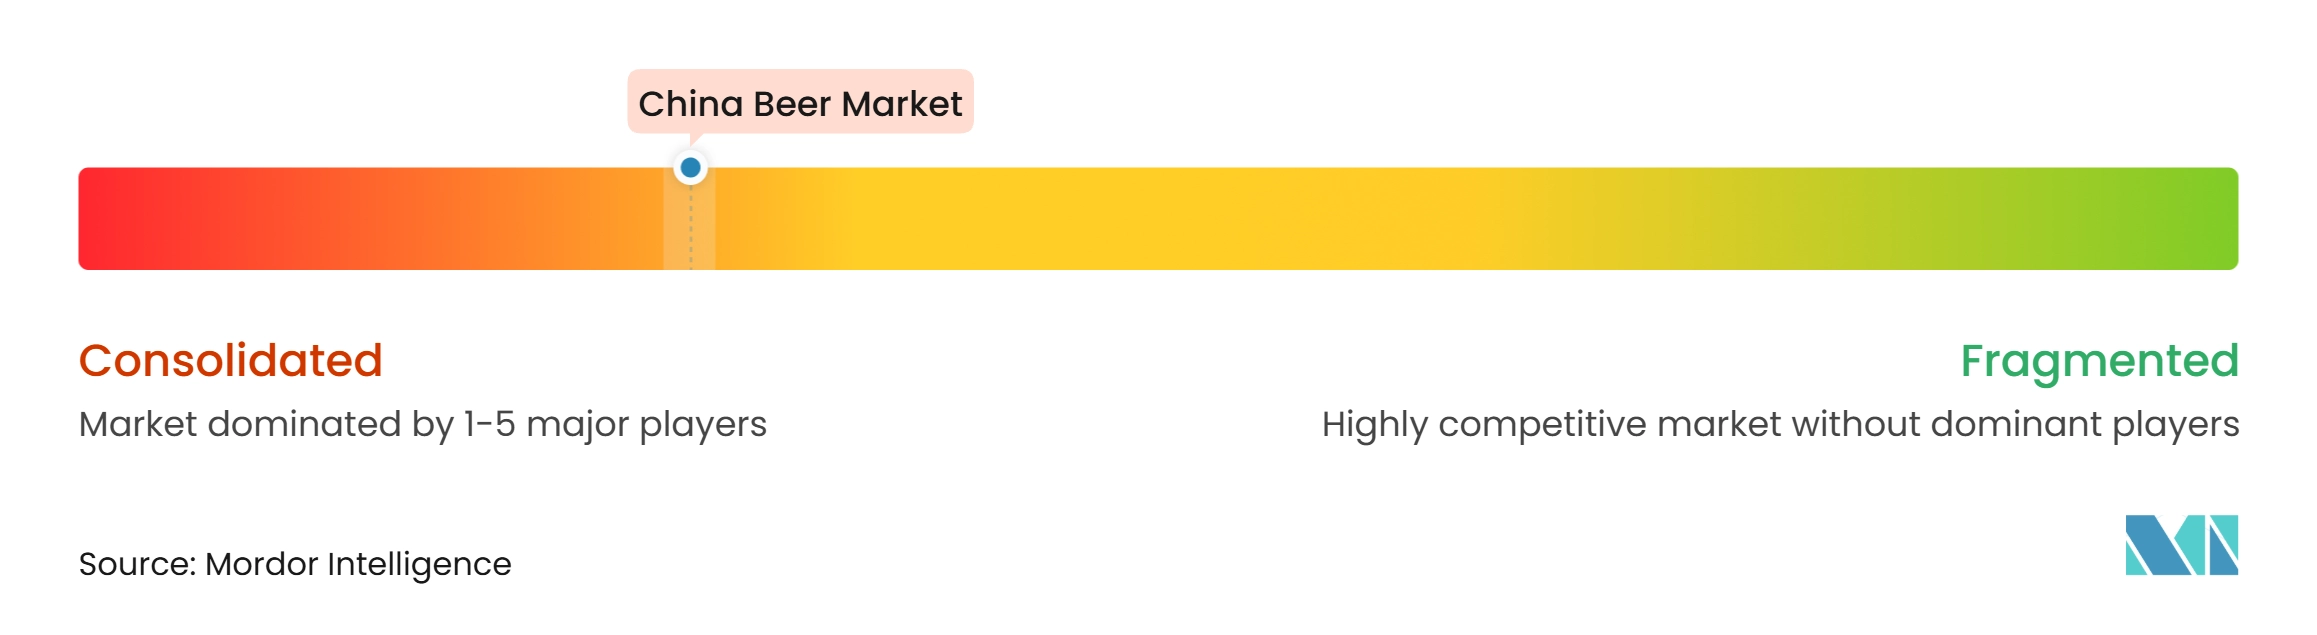
El mercado de cerveza en China está muy concentrado a nivel industrial. Las grandes redes de cervecerías, los acuerdos de distribución y los costes logísticos interregionales limitan el potencial de entrada de nuevos competidores a escala industrial. A medida que el crecimiento del volumen por categoría se mantiene lento, la competencia se ha desplazado hacia la cuota de mercado, la combinación de productos y los márgenes. Los elaboradores nacionales están reforzando sus posiciones mediante la mejora de sus carteras y un amplio alcance de distribución. Las marcas internacionales enfrentan una presión adicional en el consumo premium on-trade, ya que los competidores nacionales desarrollan ofertas sub-premium y premium más sólidas.
Carlsberg ilustra la creciente importancia de la inversión en canales digitales, reportando un crecimiento del volumen en el canal moderno off-trade del 16% y un crecimiento del comercio electrónico del 27% en el primer semestre de 2025. La compañía también lanzó latas artesanales de 1 litro de Jing-A y bebidas afrutadas Sky Mountain en el noroeste de China en octubre de 2025. Tsingtao reforzó su posición en la cerveza sin alcohol al ganar un premio en la Copa Mundial de Cerveza 2025 por su cerveza de trigo 0,0%. Estos desarrollos indican que la amplitud de la cartera y la capacidad de canal están adquiriendo mayor importancia que la expansión de volumen en términos generales. China Resources Beer, Tsingtao, Yanjing, Chongqing Brewery y las marcas afiliadas a Carlsberg tienen la escala necesaria para respaldar la ejecución a nivel nacional. Los productores artesanales locales siguen siendo competitivos donde ofrecen una fuerte identidad regional y calidad de producto. Es probable que el mercado recompense a las empresas que combinen la diferenciación de producto con una economía de distribución fiable.
El segmento artesanal añade presión competitiva, ya que incluye miles de productores y puede operar con márgenes declarados más elevados. Sin embargo, la norma GB/T 4927-2025 elevará los requisitos de cumplimiento en materia de etiquetado y calidad del producto a partir de enero de 2027, lo que podría resultar difícil para los productores más pequeños que carecen de los recursos necesarios para invertir en procesos de producción y cumplimiento normativo consistentes. Las empresas que superen con éxito esta transición podrían emerger como competidores regionales más sólidos. La principal oportunidad reside en llevar productos de calidad artesanal a audiencias más amplias a través de canales de venta minorista y entrega fiables. Los grandes elaboradores cuentan con los recursos para seguir este modelo, mientras que las marcas especializadas conservan flexibilidad en el desarrollo de sabores y el posicionamiento local. La competencia seguirá siendo más intensa en la franja sub-premium de CNY 8 a CNY 10 y en los canales donde los datos, la disponibilidad y la entrega rápida influyen en las decisiones de compra.
Líderes de la Industria de la Cerveza en China
-
China Resources Beer (Holdings) Company Limited
-
Anheuser-Busch InBev SA/NV
-
Tsingtao Brewery Company Limited
-
Beijing Yanjing Brewery Co., Ltd.
-
Chongqing Brewery Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza en China Empresas cubiertas en este informe
- China Resources Beer (Holdings) Company Limited
- Tsingtao Brewery Company Limited
- Anheuser-Busch InBev SA/NV
- Beijing Yanjing Brewery Co., Ltd.
- Chongqing Brewery Co., Ltd.
- Guangzhou Zhujiang Brewery Co., Ltd.
- Heineken N.V.
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Henan Jinxing Beer Group Co., Ltd.
- Lanzhou Huanghe Enterprise Co., Ltd.
- Kingstar Beer Group Co., Ltd.
- San Miguel Brewery Hong Kong Limited
- Taiwan Tobacco and Liquor Corporation
- BrewDog PLC
- Jing-A Brewing Co.
- Boxing Cat Brewery
- Great Leap Brewing
- Panda Brewpub
- The Craft Brewery
Desarrollos recientes de la industria en Mercado de Cerveza en China
- Noviembre de 2026: Siete empresas cerveceras cotizadas en el mercado de acciones A reportaron ingresos combinados del primer al tercer trimestre de 2026 de CNY 608,25 mil millones y beneficios netos de CNY 94,15 mil millones. Yanjing Beer registró el mayor crecimiento, con un beneficio neto que aumentó un 20,56% interanual. Su marca insignia U8 acumuló ventas acumuladas de 934.100 kilolitros hasta el tercer trimestre, superando su volumen del año completo 2025, ya que la marca superó a Chongqing Brewery para convertirse en el cuarto mayor elaborador de China por ingresos.
- Agosto de 2026: ST Xifa adquirió la participación del 50% de Carlsberg International en Lhasa Beer por CNY 292 millones (USD 40 millones), con el objetivo de alcanzar el 100% de la propiedad del elaborador premium de marca tibetana. La transacción estaba sujeta a la aprobación de los accionistas y las autoridades reguladoras en el momento del anuncio.
- Abril de 2026: El Tribunal Intermedio de Lhasa aceptó la petición formal de reestructuración de ST Xifa. Un consorcio de inversores comprometió un capital de reestructuración combinado de CNY 2,29 mil millones (USD 316 millones), proporcionando una posible vía para revitalizar al elaborador con sede en el Tíbet y completar su pendiente adquisición de la participación de Carlsberg en Lhasa Beer.
Alcance del Informe del Mercado de Cerveza en China
El mercado de la cerveza abarca la producción, distribución y venta de bebidas fermentadas alcohólicas y no alcohólicas fabricadas mediante la elaboración y fermentación de cereales malteados, como la cebada y el trigo, con agua, lúpulo y levadura. El Mercado de Cerveza en China está segmentado por tipo de producto, tipo de producción, categoría de precio, tipo de envase y canal de distribución. Según el tipo de producto, el mercado se segmenta en cerveza ale, cerveza lager, cerveza sin alcohol/baja en alcohol y otros tipos de cerveza. Según el tipo de producción, el mercado se segmenta en macrocervecería, microcervecería, cervecería artesanal y brewpub. Según la categoría de precio, el mercado se segmenta en masiva y premium. Según el tipo de envase, el mercado se segmenta en botellas de vidrio, latas, botellas PET, barriles y otros tipos de envase. Según el canal de distribución, el mercado se segmenta en on-trade y off-trade. El canal off-trade se segmenta a su vez en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución.
Resumen de la segmentación
| Cerveza Ale |
| Cerveza Lager |
| Cerveza Sin Alcohol/Baja en Alcohol |
| Otros Tipos de Cerveza |
| Macrocervecería |
| Microcervecería |
| Cervecería Artesanal |
| Brewpub |
| Masiva |
| Premium |
| Botellas de Vidrio |
| Latas |
| Botellas PET |
| Barriles |
| Otros Tipos de Envase |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| Por Tipo de Producto | Cerveza Ale | |
| Cerveza Lager | ||
| Cerveza Sin Alcohol/Baja en Alcohol | ||
| Otros Tipos de Cerveza | ||
| Por Tipo de Producción | Macrocervecería | |
| Microcervecería | ||
| Cervecería Artesanal | ||
| Brewpub | ||
| Por Categoría de Precio | Masiva | |
| Premium | ||
| Por Tipo de Envase | Botellas de Vidrio | |
| Latas | ||
| Botellas PET | ||
| Barriles | ||
| Otros Tipos de Envase | ||
| Por Canal de Distribución | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector cervecero en China para 2032?
Se proyecta que el mercado de cerveza en China alcance los 150,35 mil millones de USD para 2032, con un CAGR del 4,32% de 2027 a 2032.
¿Qué tipo de cerveza tiene la mayor participación en China?
La cerveza lager lidera la combinación de productos con una participación del 87,34% en 2026, respaldada por su consolidada base de consumidores y su distribución a nivel nacional.
¿Qué categoría de cerveza en China está creciendo más rápido?
La cerveza sin alcohol/baja en alcohol es el tipo de producto de más rápido crecimiento, con un CAGR proyectado del 4,76% hasta 2032.
¿Por qué las cervezas premium están adquiriendo mayor importancia en China?
Se proyecta que la cerveza premium crezca a un CAGR del 4,87% a medida que los cerveceros utilizan mejores combinaciones de productos, señales de calidad y un mayor acceso en las ciudades de segundo nivel.