
Größe und Marktanteil des chinesischen Biermarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
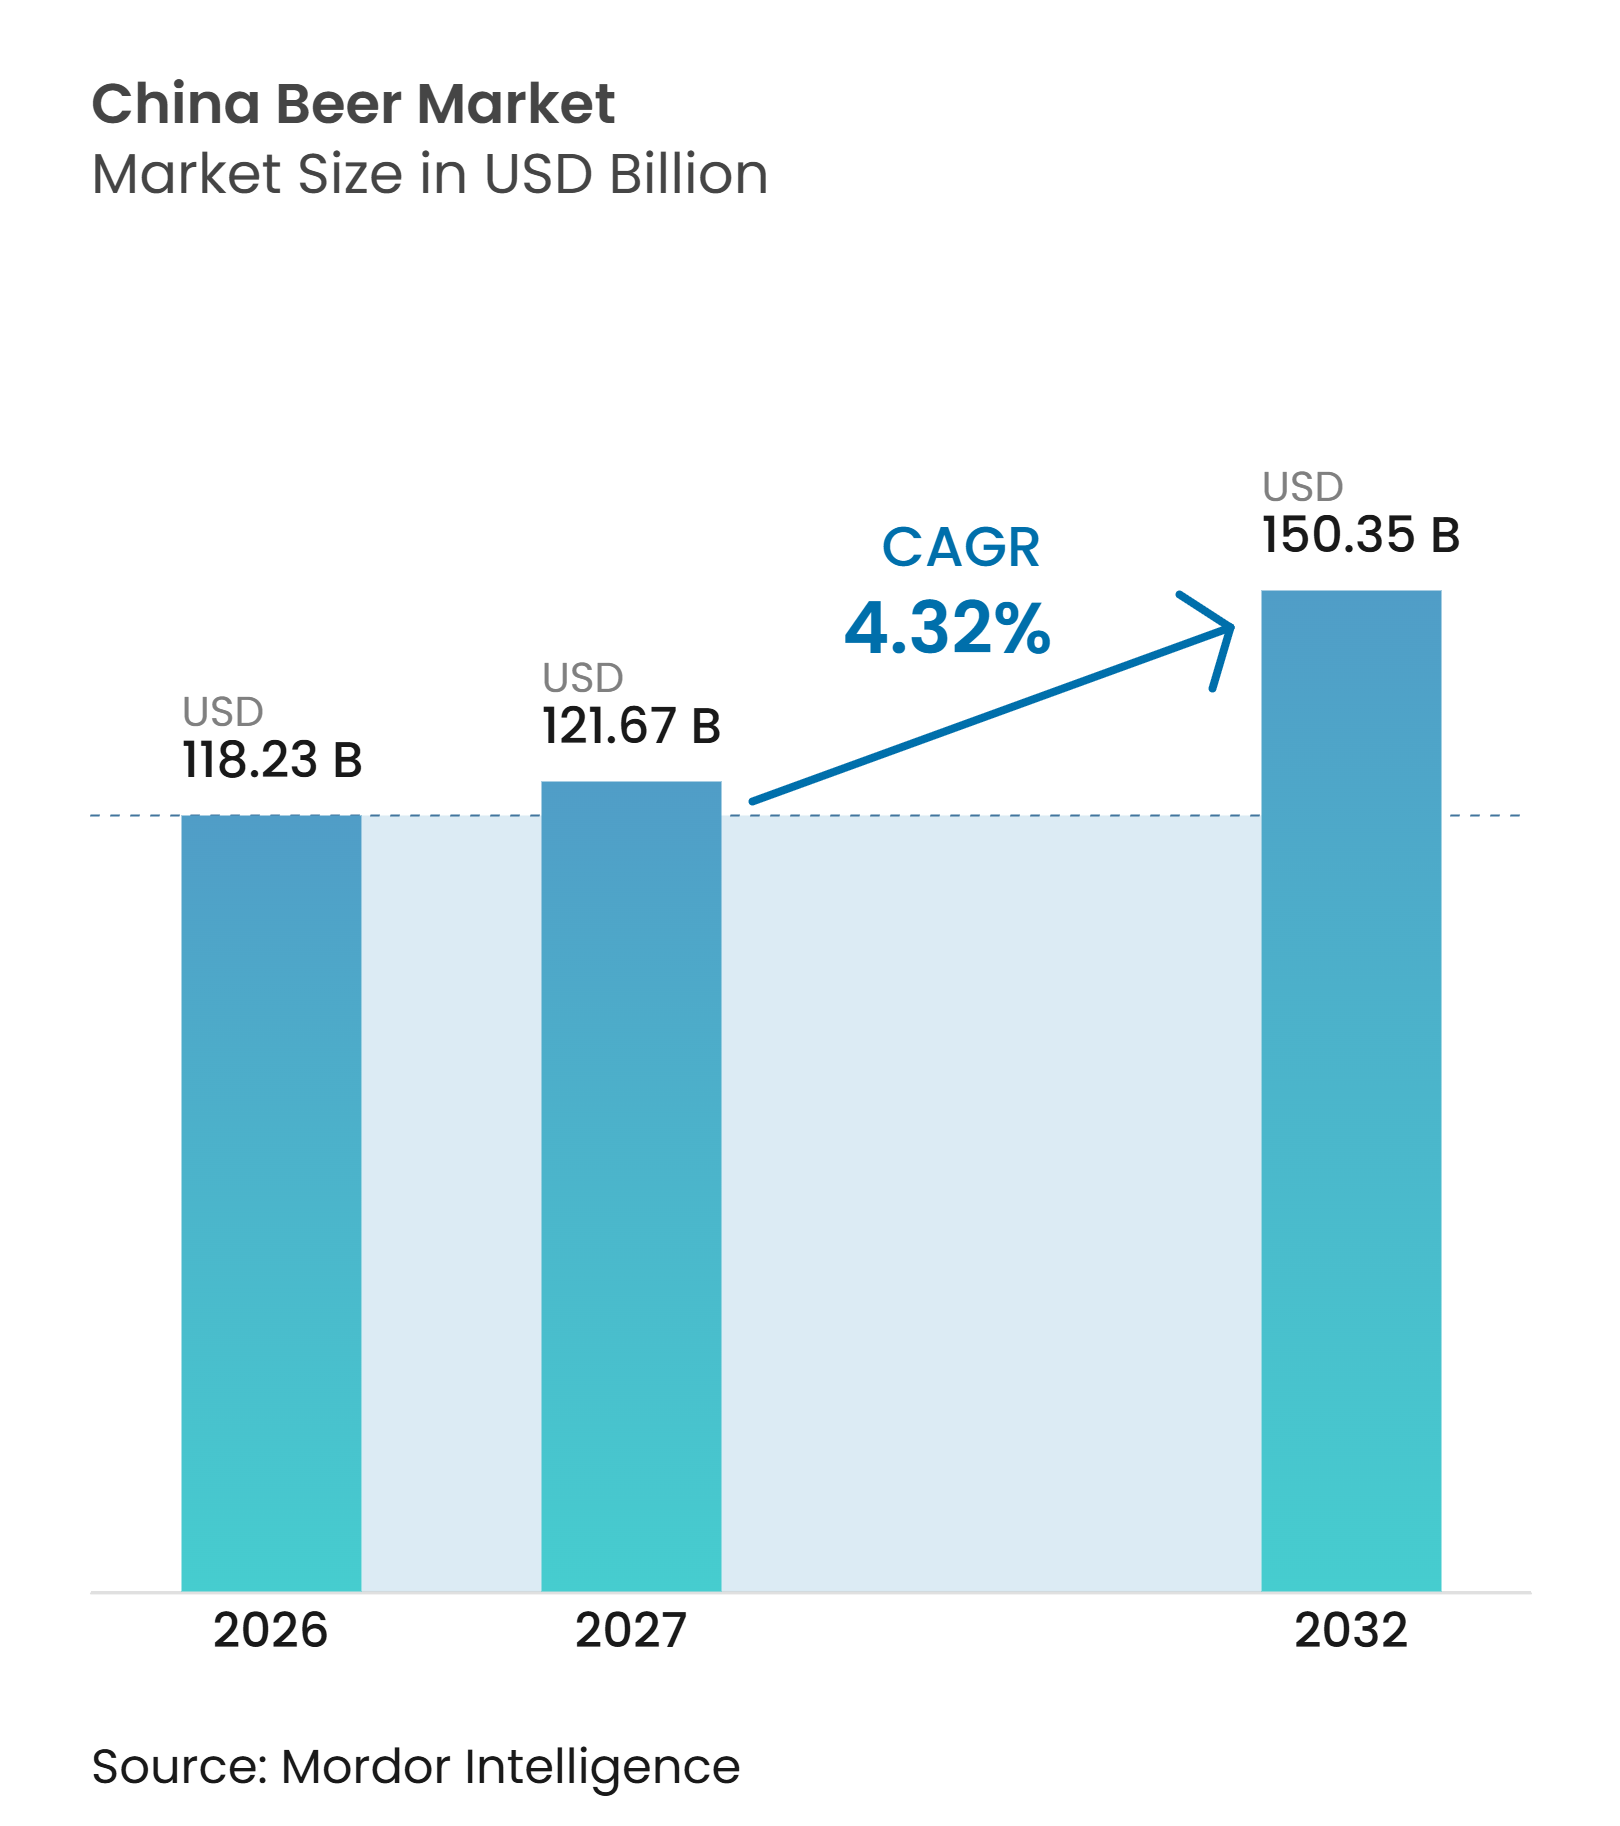
| Marktgröße im Basisjahr (2026) | 118.23 Milliarden US-Dollar |
| Marktgröße (2027) | 121.67 Milliarden US-Dollar |
| Marktgröße (2032) | 150.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.32 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Biermarkts durch Mordor Intelligence
Die Größe des chinesischen Biermarkts wird voraussichtlich von 118,23 Milliarden USD im Jahr 2026 auf 121,67 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 150,35 Milliarden USD bei einem CAGR von 4,32 % über den Zeitraum 2027–2032 erreichen. Der chinesische Biermarkt expandiert wertmäßig, während die Produktion weitgehend stagniert, wodurch Preisgestaltung, Produktmix und Kanalsteuerung in den Mittelpunkt des Wettbewerbs rücken. Die großindustrielle Bierproduktion erreichte im ersten Halbjahr 2026 19,36 Millionen Kiloliter, ein Anstieg von 0,2 % gegenüber dem Vorjahr, während die Jahresproduktion 2025 auf 35,3 Millionen Kiloliter zurückging. Inländische Brauereien verlagern Verbraucher in Richtung Sub-Premium- und Premiumprodukte, während alkoholfreie Optionen, lokalisierte Craft-Aromen und kleinere Packungsgrößen die Bandbreite der Trinkanlässe erweitern. Der digitale Einzelhandel verändert den chinesischen Biermarkt, indem er Brauereien mehr direkte Kontrolle über Lagerbestände, Preisgestaltung und Verbraucherbindung gibt. In dieser reifen Kategorie hängen Marktanteilsgewinne zunehmend von Produktqualität, Vertriebseffizienz und der Fähigkeit ab, sich wandelnden gesellschaftlichen Anlässen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
-
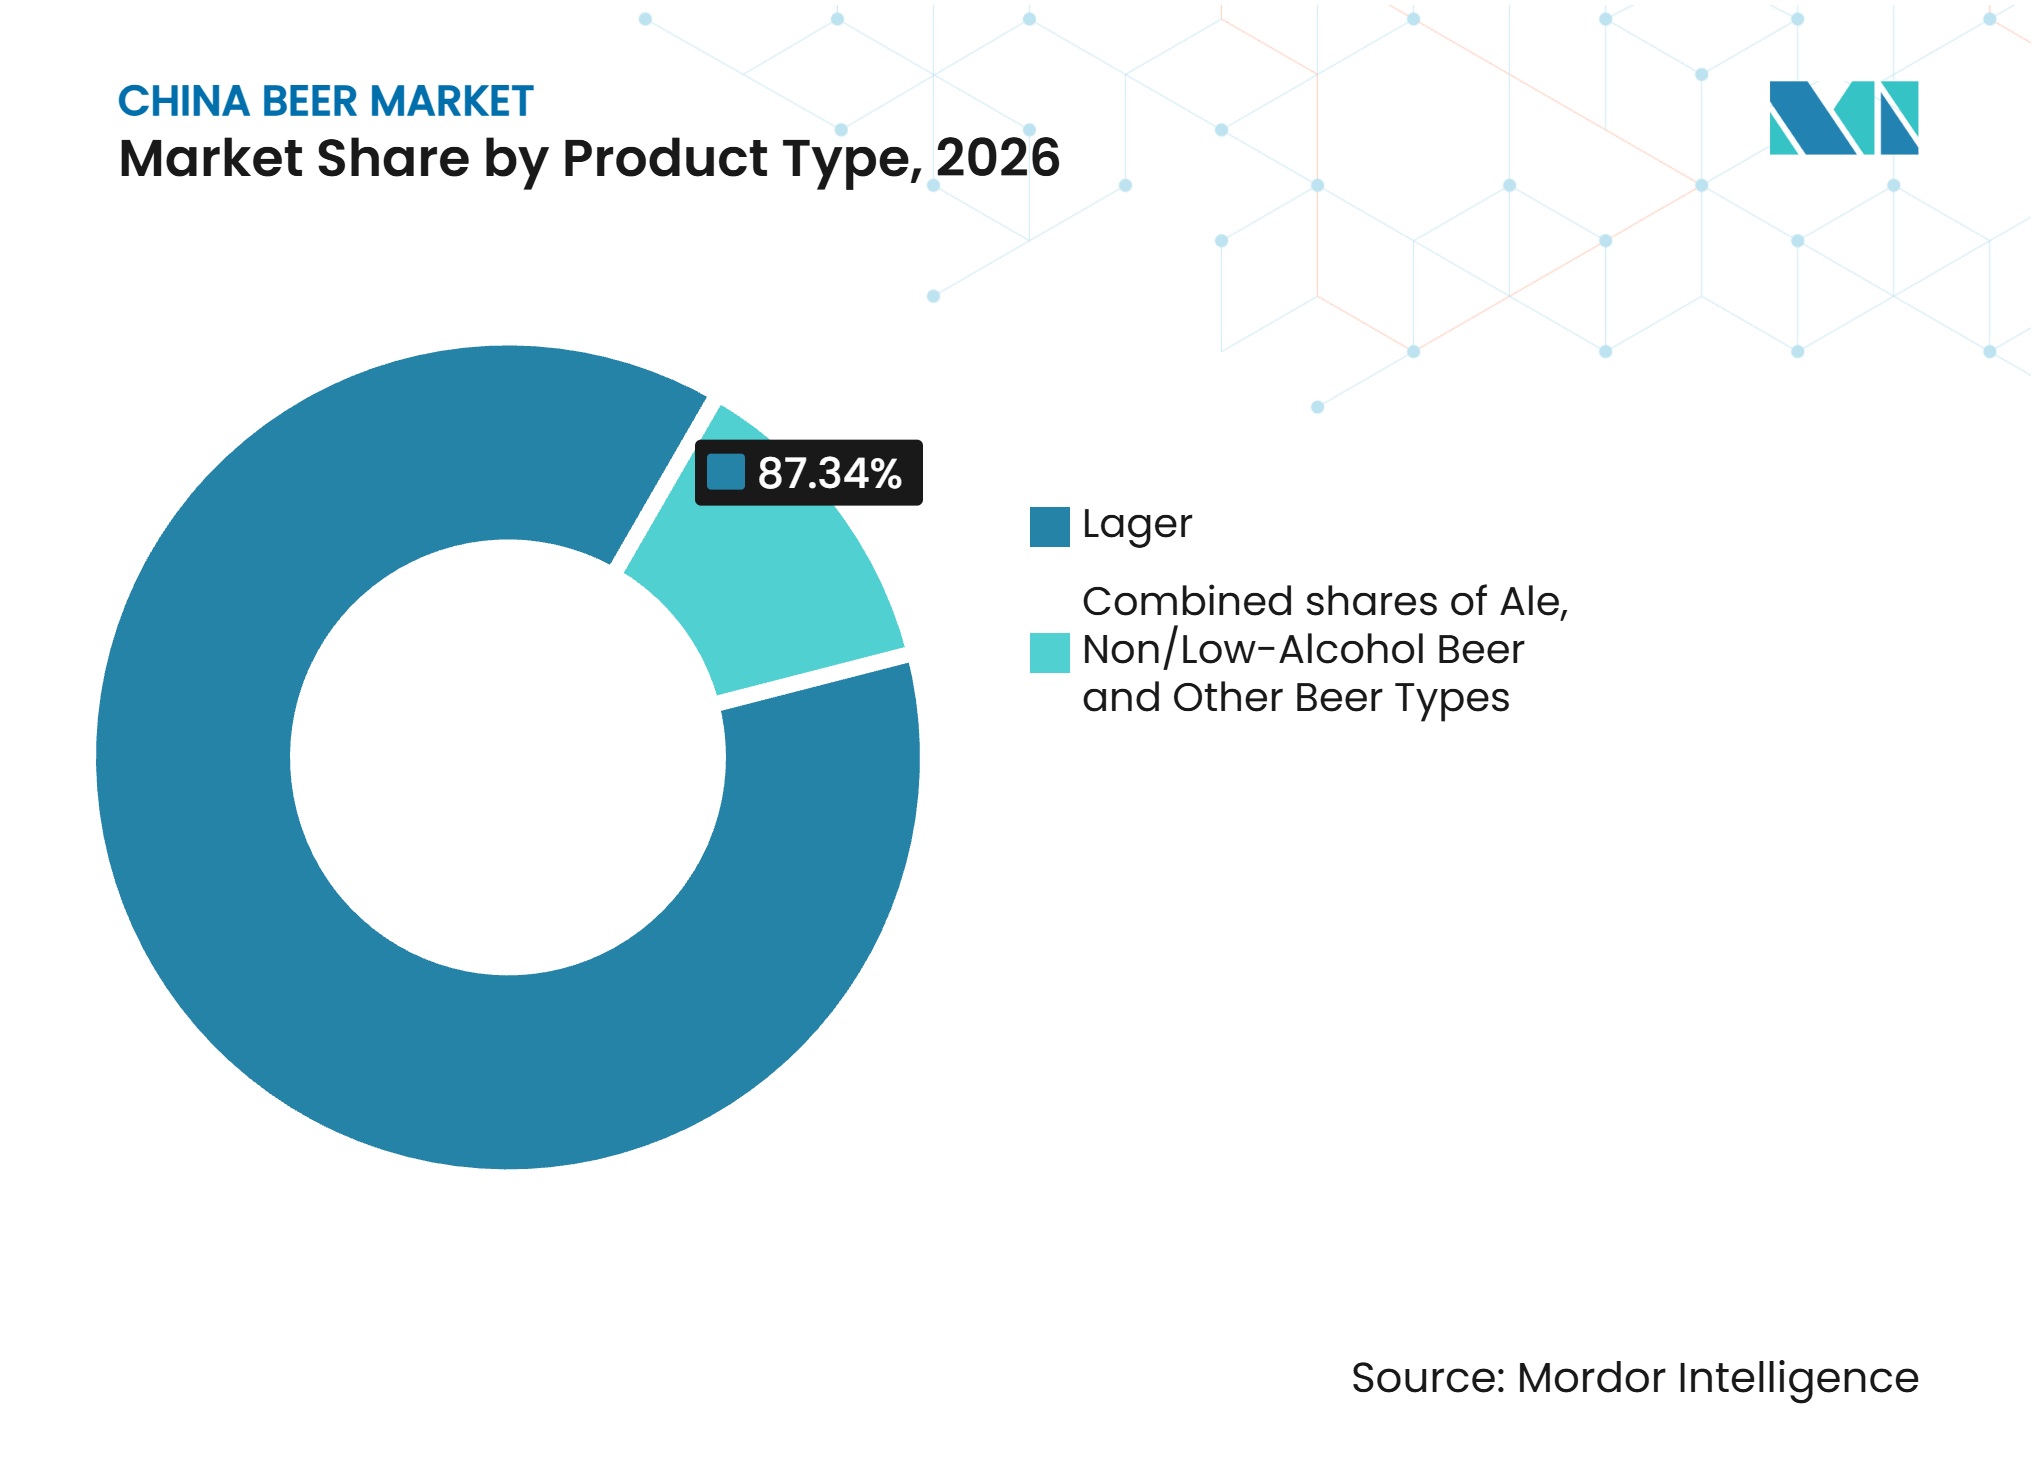
Nach Produkttyp hielt Lager im Jahr 2026 einen Marktanteil von 87,34 % am chinesischen Biermarkt, während alkoholarmes/alkoholfreies Bier bis 2032 voraussichtlich mit einem CAGR von 4,76 % wachsen wird.
-
Nach Produktionstyp hielten Großbrauereien im Jahr 2026 einen Umsatzanteil von 83,23 %, während Craftbrauereien bis 2032 voraussichtlich mit einem CAGR von 5,12 % wachsen werden.
-
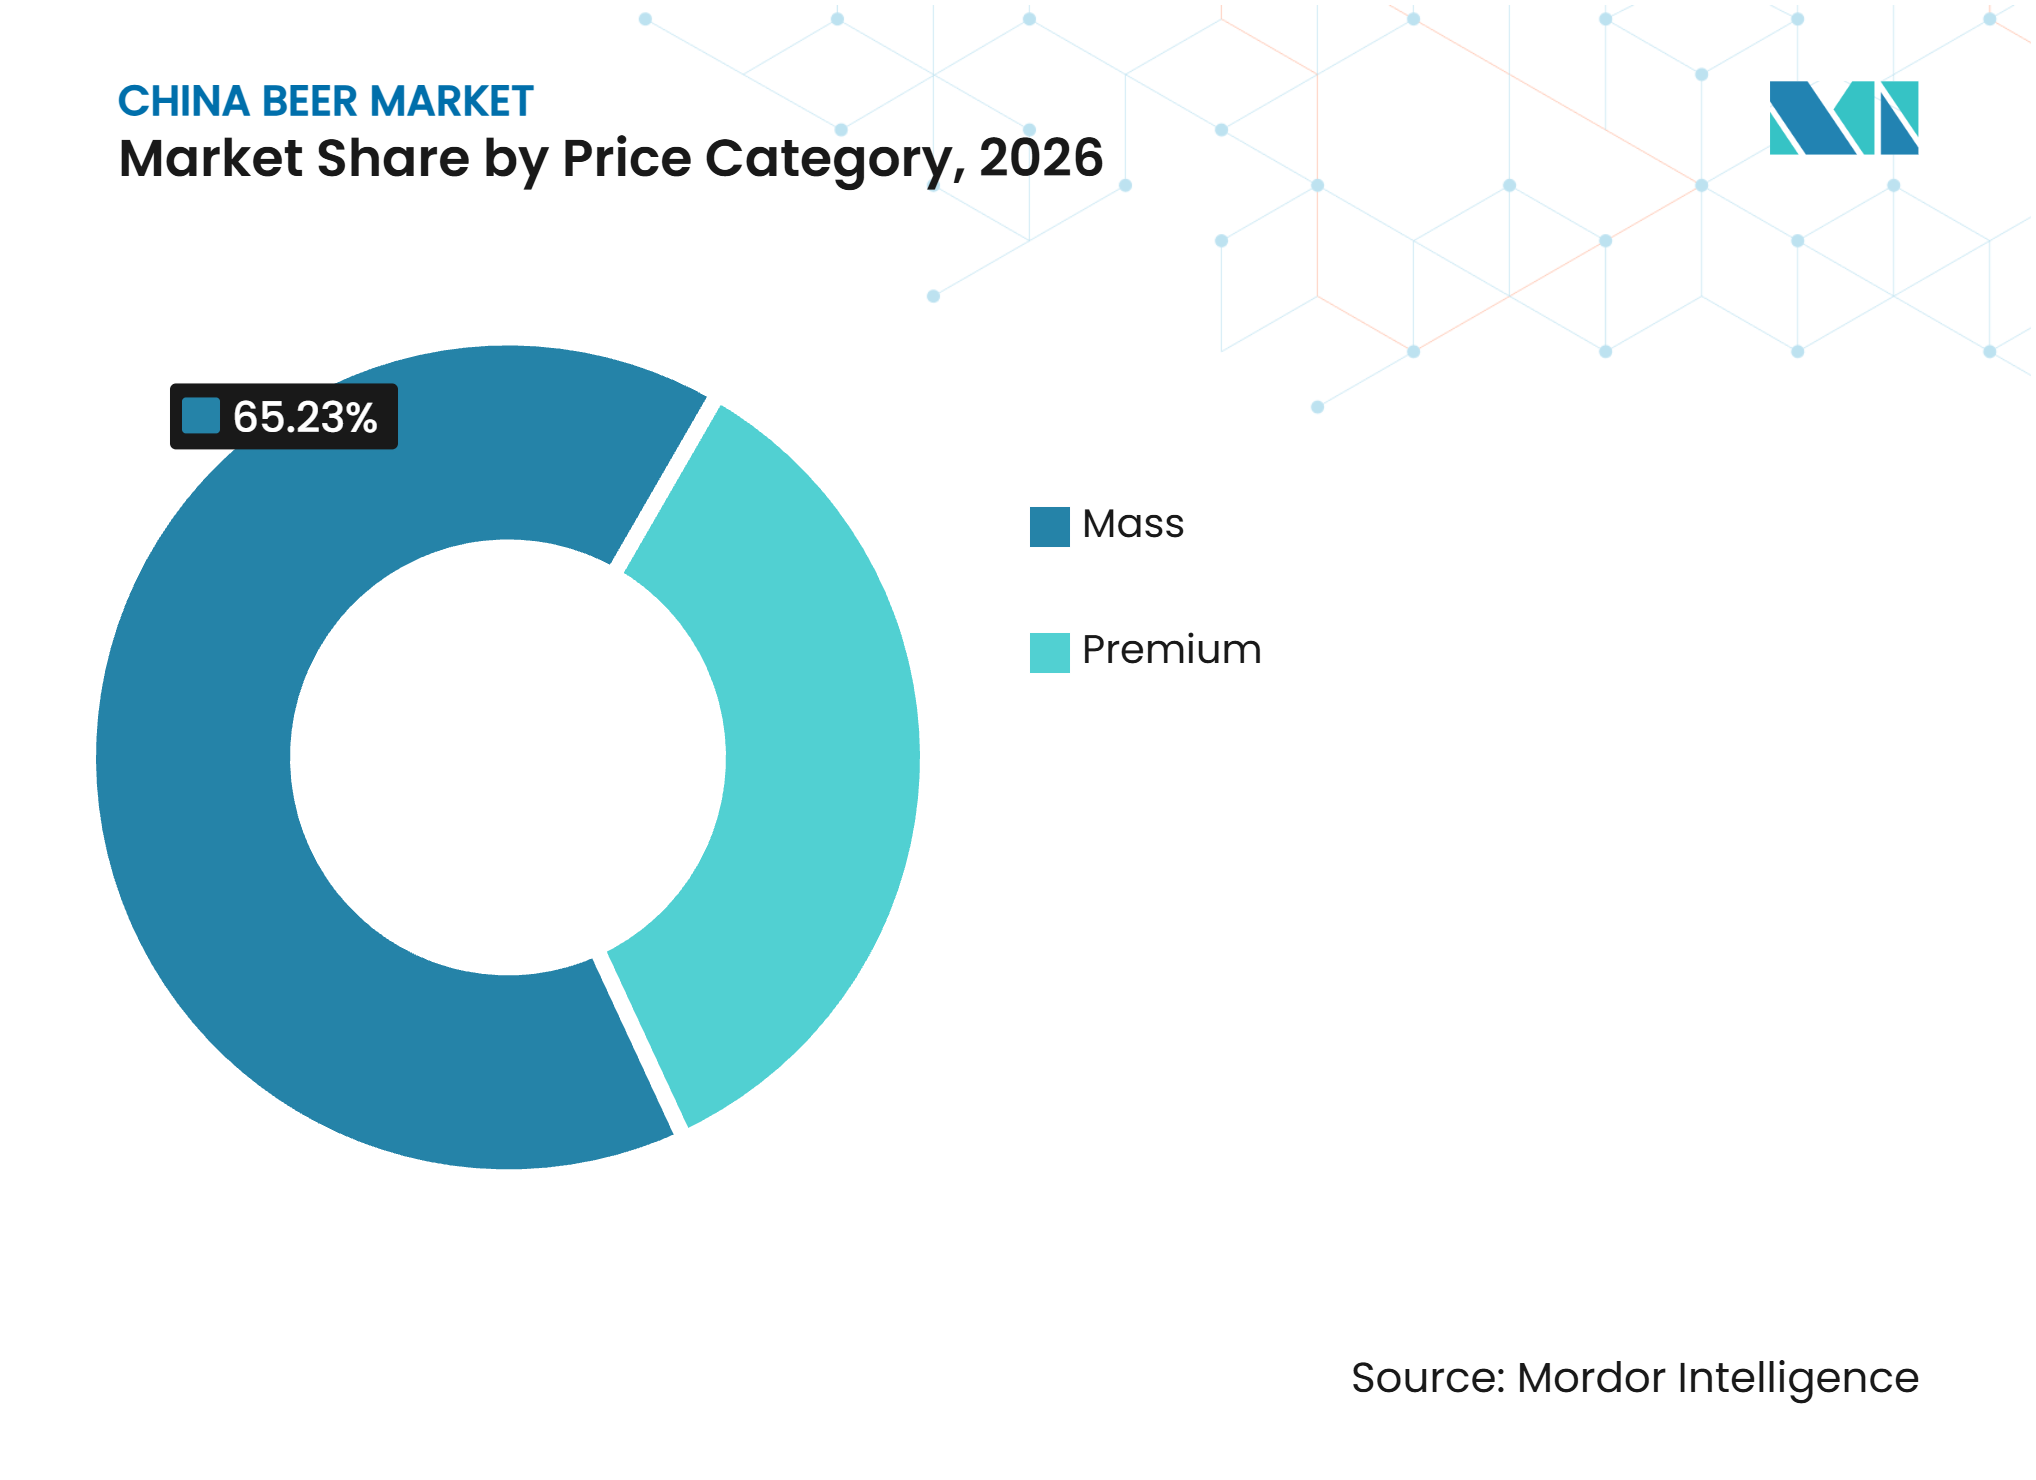
Nach Preiskategorie hielt Massenbier im Jahr 2026 einen Anteil von 65,23 % am chinesischen Biermarkt, während Premiumbier bis 2032 voraussichtlich mit einem CAGR von 4,87 % wachsen wird.
-
Nach Verpackungstyp machten Glasflaschen im Jahr 2026 58,26 % des Bierabsatzes aus, während Dosen bis 2032 voraussichtlich mit einem CAGR von 5,23 % wachsen werden.
-
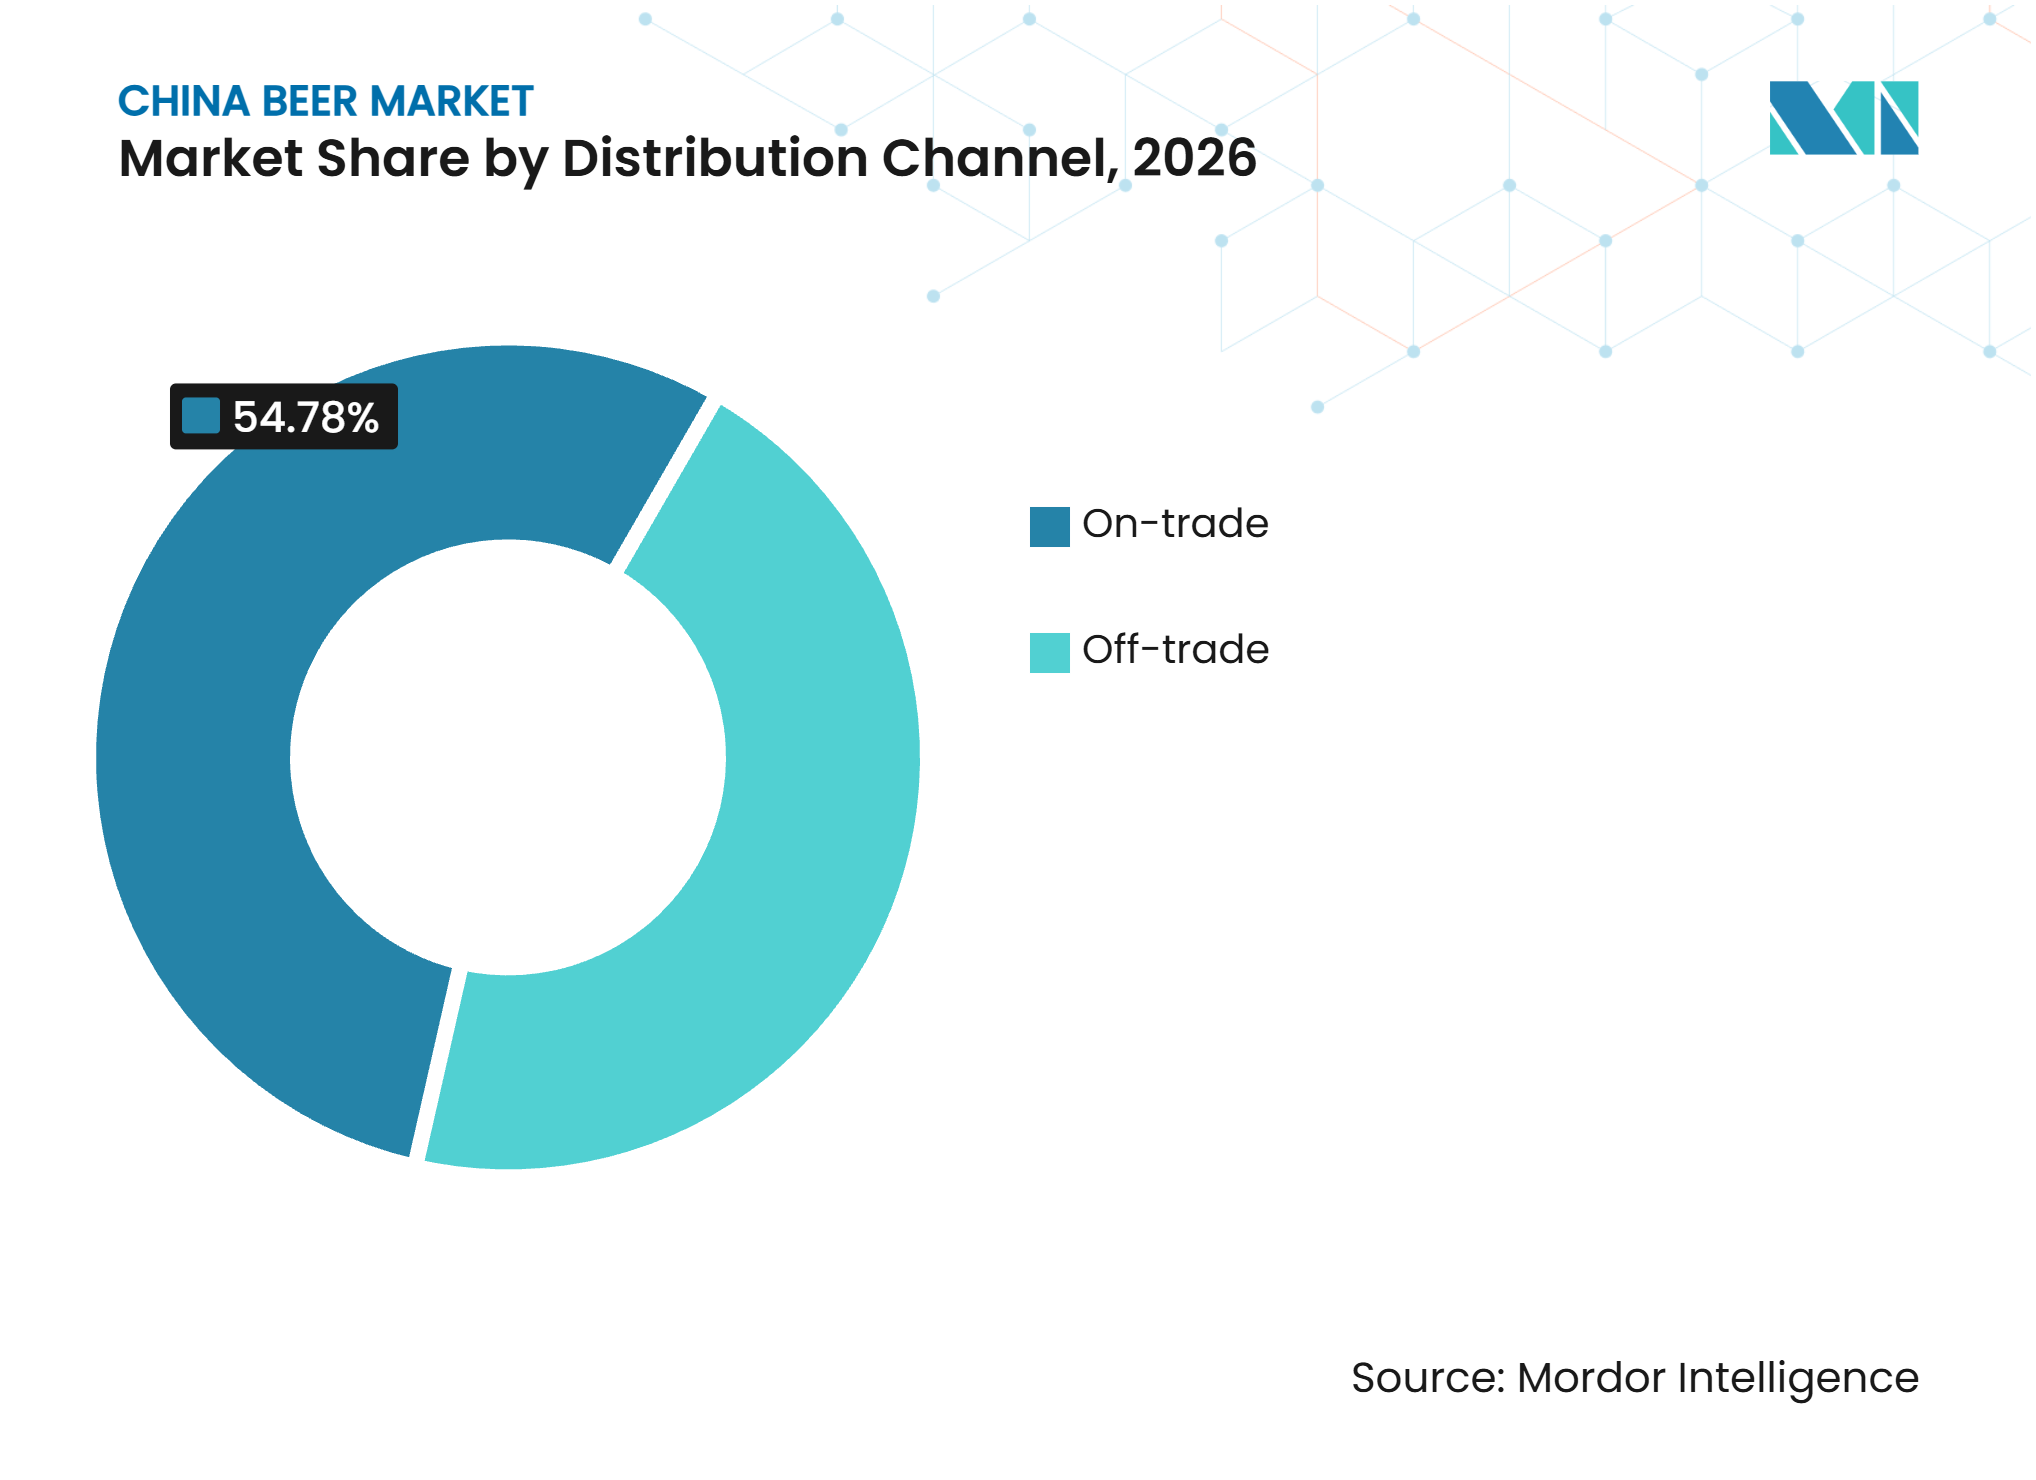
Nach Vertriebskanal hielt der Gastronomievertrieb im Jahr 2026 einen Anteil von 54,78 %, während der Einzelhandelsvertrieb bis 2032 voraussichtlich mit einem CAGR von 4,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den chinesischen Biermarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
| Premiumisierung und steigende Nachfrage nach hochwertigem Bier | +1.2% | National, am stärksten in Städten der ersten Kategorie und in den Küstenmärkten Ostchinas | Langfristig (≥ 4 Jahre) |
| Ausweitung des Konsums von Craft-Bier und Spezialbier | +0.8% | Ost- und Südchina, mit Ausweitung auf Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Wachstum von Spezial- und Aromatisiertem Bier | +0.8% | National, am stärksten unter städtischen und gesundheitsbewussten Verbrauchern | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Beliebtheit von alkoholarmen und alkoholfreien Bieren | +0.5% | National, besonders relevant in Städten der zweiten und dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Ausweitung von zwanglosen gesellschaftlichen Anlässen, Gastronomie und Heimkonsum | +0.6% | National, am stärksten in großen städtischen Märkten und Konsumzentren an der Küste | Mittel- bis langfristig (2–4 Jahre) |
| Produktinnovation und Geschmacksdiversifizierung | +0.5% | National, besonders stark in Städten der ersten und zweiten Kategorie | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung als Motor des Wertwachstums
Die Premiumisierung entwickelt sich zu einem wesentlichen Wachstumstreiber im chinesischen Biermarkt, da Verbraucher zunehmend Produkte mit überlegenem Geschmack, differenzierten Brauverfahren, etablierten Markenreputation und hochwertigeren Zutaten suchen. Dieser Wandel ist besonders deutlich bei städtischen Verbrauchern in Städten wie Shanghai, Peking, Shenzhen und Guangzhou, wo die Bekanntheit internationaler Biermarken und sich verändernde Ernährungsgewohnheiten die Nachfrage nach Premium- und Super-Premiumprodukten antreiben. Internationale Premiummarken gewinnen im Markt an Bedeutung, und Brauereien führen höherpreisige Produktvarianten, aufgewertete Verpackungen und spezielle Brauformulierungen ein, um die durchschnittlichen Verkaufspreise zu erhöhen und den Produktmix zu verbessern. Dieser Übergang vom volumensorientierten Wettbewerb hin zum wertgetriebenen Konsum ermutigt Hersteller, ihre Premiumportfolios zu erweitern und in die Markenpositionierung zu investieren. Qualitätssignale wie Reinmalzrezepturen, verbesserter Kühlkettenservice und differenzierte Verpackungen werden zunehmend eingesetzt, um die Preisgestaltung im chinesischen Biermarkt zu unterstützen. Der Wettbewerb wird voraussichtlich im Sub-Premium-Segment am intensivsten bleiben, da diese Produkte eine breite Verbraucherbasis erreichen und gleichzeitig einen besseren Wert als herkömmliches Massenbier bieten.
Craft-, Spezial- und Aromatisiertes Bier verändert die Verbrauchererwartungen
Das wachsende Interesse der Verbraucher an differenzierten Biererlebnissen unterstützt die Nachfrage nach Craft- und Spezialbier in China. Verbraucher, insbesondere jüngere städtische Bevölkerungsgruppen, erkunden zunehmend Produkte wie India Pale Ale (IPA), Weizenbier, Stout, Porter, fruchtinfundiertes Bier und lokal inspirierte Spezialitäten, anstatt sich ausschließlich auf konventionelle Massenmarkt-Lagerbiere zu verlassen. Die Entstehung unabhängiger Brauereien, Mikrobrauereien, Brauereigaststätten und Spezialbierkneipen verbessert die Produktverfügbarkeit und das Verbraucherbewusstsein. Brauereien erweitern ihre Spezialitätenportfolios durch lokalisierte Zutaten, experimentelle Brautechniken und limitierte Auflagen, um ihre Marken zu differenzieren und Verbraucher anzusprechen, die nach unverwechselbaren Geschmackserlebnissen und Premium-Trinkerlebnissen suchen. Diese Produkte bieten etablierten Brauern einen Weg, die Verbrauchernachfrage nach Vielfalt zu bedienen, und geben lokalen Herausforderern gleichzeitig unverwechselbare Marktpositionen. Innovationen, die an erkennbare lokale Geschmacksrichtungen geknüpft sind, anstatt importierte Craft-Formate zu replizieren, bieten ein stärkeres Wachstumspotenzial für den chinesischen Biermarkt.
Neue gesellschaftliche Anlässe diversifizieren Konsummuster
Veränderte gesellschaftliche Trinkanlässe unterstützen die Biernachfrage in Restaurants, Bars, Freizeitgastronomie, Unterhaltungseinrichtungen und Heimkonsumkanälen in China. Verbraucher verlagern sich zunehmend hin zu informellen gesellschaftlichen Zusammenkünften, Essen in kleineren Gruppen, zwangloser Unterhaltung und persönlichem Konsum, anstatt sich ausschließlich auf traditionelle geschäftsorientierte Bankette und große Zusammenkünfte zu verlassen. Laut der Analyse des IWSR zur sich verändernden Alkoholkonsumlandschaft in China nehmen jüngere volljährige Verbraucher zunehmend zwangloses Trinken an, während Heimkonsum, kleinere Formate und On-Demand-Lieferung an Relevanz gewinnen[1]. Dieser Wandel ermutigt Brauereien, Produkte und Verpackungen zu entwickeln, die für verschiedene Konsumgelegenheiten geeignet sind, darunter praktische Dosen, größere Flaschen und Premium-Biervarianten für Heimveranstaltungen. Carlsberg China meldete im ersten Halbjahr 2025 ein E-Commerce-Volumenwachstum von 27 %, verglichen mit einem Branchenbenchmark von 13 %. Online- und Soforthandelskanäle ermöglichen es Marken, schneller auf die lokale Nachfrage zu reagieren und die Abhängigkeit von mehrstufigem Vertrieb zu reduzieren[2]. Das Wachstum von Restaurants, Pubs, Live-Musik-Venues und spezialisierten Bierläden schafft auch Möglichkeiten für den Gastronomieabsatz. Gleichzeitig machen Soforthandels- und Heimlieferplattformen Bier für Verbraucher zugänglicher, die Produkte für den persönlichen Konsum und informelle Zusammenkünfte kaufen.
Produktinnovation und Geschmacksdiversifizierung werden zu wichtigen Strategien für Brauereien, die neue Verbraucher gewinnen und ihr Angebot im wettbewerbsintensiven chinesischen Biermarkt differenzieren möchten. Während traditionelles Lagerbier die Mainstream-Bierkategorie bleibt, experimentieren Hersteller zunehmend mit Weizenbier, fruchtinfundiertem Bier, Dunkelbier, Spezialhopfen und anderen differenzierten Formulierungen, um sich wandelnden Verbraucherpräferenzen gerecht zu werden. Lokalisierte Produktentwicklung mit Zutaten wie Tee, Zitrusfrüchten, regionalen Früchten und anderen botanischen Aromen kann Brauereien helfen, stärkere Verbindungen zu inländischen Verbrauchern aufzubauen. So erweiterte Chongqing Brewery sein Wusu-Portfolio im Jahr 2025 mit Produkten wie Xinjiang Hop Craft, Da Hong Pao Craft und Wusu Original Brew und stärkte damit seine Spezial- und Premiumproduktpositionierung. Hersteller nutzen auch limitierte Verpackungsauflagen, saisonale Markteinführungen, Markenkollaborationen und digitale Marketingkampagnen, um das Verbraucherinteresse zu wecken. Solche Ansätze ermöglichen es Brauereien, Produkttests zu fördern, die Markentreue zu stärken und zusätzlichen Wert über herkömmliche Massenmarkt-Bierangebote hinaus zu schaffen.
Analyse der Hemmnisse im chinesischen Biermarkt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
| Rückläufiger Bierkonsum und Marktsättigung | -1.1% | National, am stärksten in Nordostchina und reifen städtischen Märkten | Langfristig (≥ 4 Jahre) |
| Volatilität bei Rohstoff- und Verpackungskosten | -0.4% | Globale Lieferkettenauswirkungen auf alle chinesischen Bierproduzenten | Kurzfristig (≤ 2 Jahre) |
| Intensiver Marktwettbewerb und preissensibles Verbraucherverhalten | -0.7% | National, besonders intensiv in Städten der zweiten und dritten Kategorie und in Mainstream-Biermärkten | Mittelfristig (2–4 Jahre) |
| Veränderte Verbraucherpräferenzen und zunehmendes Gesundheitsbewusstsein | -0.6% | National, am stärksten unter jüngeren und gesundheitsbewussten Verbrauchern in Städten der ersten und zweiten Kategorie | Mittel- bis langfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volumensättigung begrenzt das Basiswachstum
Der chinesische Biermarkt steht vor strukturellen Herausforderungen, darunter rückläufige Konsumvolumina, eine alternde Verbraucherbasis und Sättigung in etablierten städtischen Märkten. Die Branche hat über Jahre einen anhaltenden Anpassungsprozess durchlaufen, da Verbraucher zunehmend den Alkoholkonsum mäßigen und ihre Getränkepräferenzen diversifizieren. Laut Daten des Nationalen Statistikamts Chinas, zitiert im Jahresbericht 2025 von Yanjing Brewery, erreichte die Bierproduktion von Unternehmen oberhalb der festgelegten Größe im Jahr 2025 etwa 35,36 Millionen Kiloliter, ein Rückgang von 1,1 % gegenüber dem Vorjahr. Dies begrenzt die Möglichkeiten für Hersteller, Wachstum allein durch höhere Produktionsvolumina zu erzielen. Veränderte soziale Gewohnheiten, ein größeres Gesundheitsbewusstsein und der Wettbewerb durch alkoholfreie Getränke beeinflussen ebenfalls herkömmliche Bierkonsumgelegenheiten. Infolgedessen sind Brauereien zunehmend auf Premiumisierung, Produktinnovation und Marktanteilsgewinne angewiesen, um das Umsatzwachstum aufrechtzuerhalten, während kleinere Hersteller Schwierigkeiten haben, in einem zunehmend reifen Markt zu konkurrieren.
Volatilität bei Rohstoff- und Verpackungskosten
Die Inputkosten bleiben eine erhebliche Einschränkung für den chinesischen Biermarkt, da Gerste und Verpackungsmaterialien wesentliche Kostenkomponenten darstellen. Verpackung macht nahezu 50 % der Herstellungskosten ab Werk aus, während die Importabhängigkeit bei Gerste bei nahezu 90 % liegt. Stabile Glaspreise und normalisierter australischer Gerstenhandel unterstützten die Margen im Jahr 2025. Die wachsende Verbreitung von Dosen erhöht die Anfälligkeit gegenüber Aluminiumpreisschwankungen, auch wenn das Format portablere Konsumgelegenheiten bedient. Premium-Verpackungen verursachen höhere Kosten, da Flaschen, Dosen, Etiketten und Veredelungen als sichtbare Elemente des Markenversprechens dienen. Produzenten müssen die Qualitätsdifferenzierung aufrechterhalten und gleichzeitig verhindern, dass Verpackungskosten die Margenvorteile von Premiumprodukten aufzehren. Lieferkettenunterbrechungen und Währungsschwankungen verstärken den Druck auf die Inputkosten zusätzlich, da Gerste überwiegend in Fremdwährungen bepreist wird, was die Beschaffungskosten gegenüber Renminbi-Bewegungen anfällig macht. Brauer mit größerem Maßstab sind besser positioniert, um langfristige Lieferverträge auszuhandeln und sich gegen Preisvolatilität abzusichern, während kleinere Produzenten einer vergleichsweise höheren Exposition gegenüber Spotmarktpreisen ausgesetzt sind. Das Management der Inputkosteneffizienz ist daher neben Produktpremiumisierungsstrategien zu einer zunehmend wichtigen operativen Priorität geworden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lager behält seine Dominanz, während Innovation innerhalb vertrauter Stile stattfindetLager machte im Jahr 2026 87,34 % des chinesischen Biermarkts aus und spiegelt damit seine breite Verbraucherbekanntheit sowie seine etablierte Produktions- und Vertriebsbasis wider. Ale, andere Biertypen und Spezialprodukte hatten einen kleineren Anteil, waren jedoch in städtischen Gastronomie- und Craft-Umgebungen stärker sichtbar. Alkoholarmes/alkoholfreies Bier wird voraussichtlich von 2027 bis 2032 einen CAGR von 4,76 % verzeichnen, die höchste Rate unter den Produktsegmenten. Die starke Position von Lager verhindert keine Kategorienveränderung, da Brauer Rezepturen, Gärung und Verpackung verbessern können, ohne dass Verbraucher einen vertrauten Stil aufgeben müssen. Premium-Lager bietet Produzenten einen praktischen Weg, den Produktmix aufzuwerten und gleichzeitig das Grundangebot erkennbar zu halten. Tsingtaos alkoholfreies 0,0%-Weizenbier zeigt, wie ein Brauer ein vertrautes Bierformat mit Prozessinnovation und externer Produktanerkennung verbinden kann. Die Größe des chinesischen Biermarkts für Lager bleibt wichtig, da der Maßstab die Produktionseffizienz und die nationale Verfügbarkeit unterstützt. Bierhersteller müssen Lager jedoch als Plattform für differenzierte Produkte behandeln und nicht als einheitliches Massenangebot.
Der überarbeitete Standard GB/T 4927-2025 wird Produzenten ab Januar 2027 klarere Definitionen für alkoholfreies und alkoholarmes Bier liefern. Diese Politikänderung macht Kennzeichnung und Produktaussagen für die kommerzielle Position des Segments relevanter. Der Schwellenwert von 0,5 % Alkohol nach Volumen erfordert sorgfältige Formulierung und Kommunikation im gesamten Portfolio. Marken, die klare Geschmacks-, Qualitäts- und Mäßigungsversprechen bieten, können Verbraucher erreichen, die sonst in andere Getränkekategorien wechseln würden. Die Kategorie schafft auch Möglichkeiten, an Tages-, Fahr- und wellnessbezogenen Anlässen teilzunehmen, die herkömmliches Bier nicht immer bedienen kann. Die chinesische Bierindustrie wird daher wahrscheinlich alkoholfreie Produkte als Ergänzung zu, und nicht als Ersatz für, Mainstream-Lagerbier nutzen. Die wichtigste Wettbewerbsaufgabe besteht darin, Vertrauen in Geschmacksqualität und Konsistenz aufzubauen, was Unternehmen mit Braukompetenz, Produktentwicklungsressourcen und der Fähigkeit begünstigt, das Angebot über Einzelhandels- und Gastronomiekanäle zu kommunizieren.



Nach Produktionstyp:
Craftbrauereien ergänzen die industrielle Größe durch DifferenzierungGroßbrauereien hielten im Jahr 2026 einen Marktanteil von 83,23 % am chinesischen Biermarkt, unterstützt durch ihre erheblichen Brau-, Logistik- und Vertriebsressourcen. Mikrobrauereien und Brewpubs sind stärker an den lokalen Erlebniskonsum gebunden. Craftbrauereien werden bis 2032 voraussichtlich mit einem CAGR von 5,12 % wachsen, der höchsten Rate unter den Produktionsformaten. Die Craft-Kapazität erreichte 2025 450.000 Kiloliter, das Doppelte des für 2023 gemeldeten Niveaus. Craft-Bruttomargen von über 50 % erklären, warum das Format trotz seiner derzeit kleineren Basis weiterhin Investitionen anzieht. Der chinesische Biermarkt verzeichnet eine stärkere Geschmacksdifferenzierung und eine ausgeprägtere regionale Identität im gesamten Produktangebot. Verbesserter Gerätezugang und Online-Einzelhandel ermöglichen es mehr Marken, Verbraucher über einen einzelnen Ausschank oder eine Stadt hinaus zu erreichen.
Große Brauereien reagieren darauf, indem sie Craft-Linien entwickeln, Marken erwerben und digitale Kanäle nutzen, um die nationale Verfügbarkeit zu erweitern. Ihre Ressourcen können Craft-Bier zugänglicher machen, können aber auch den Wettbewerb für kleinere unabhängige Betreiber intensivieren. Lokale Marken behalten einen Vorteil, wenn ihre Produkte auf Tee, Früchten, Gewürzen und anderen Aromen aufgebaut sind, die regionalen Präferenzen entsprechen. Teeinfundierte Bierverkäufe zeigen, dass lokale Relevanz die Nachfrage in großem Maßstab unterstützen kann. Craft-Produktion wird zu einer bedeutenden Quelle für Marge und Verbraucherbindung im chinesischen Biermarkt, anstatt ein Nischensegment zu bleiben. Neue Marktteilnehmer aus angrenzenden Lebensmittel- und Getränkekategorien erhöhen weiter den Bedarf an klaren Qualitätsstandards und zuverlässigem Vertrieb. Unternehmen, die differenziertes Brauen mit diszipliniertem Kanalmanagement verbinden, werden besser positioniert sein, um den Wert zu erhalten, wenn das Segment expandiert.
Nach Preiskategorie:
Sub-Premium-Produkte gestalten den Wertpool neuMassenbier machte im Jahr 2026 65,23 % des chinesischen Biermarkts aus und behauptete seine Position im konventionellen Einzelhandel, der Mainstream-Gastronomie und dem ländlichen Konsum. Premiumbier wird bis 2032 voraussichtlich mit einem CAGR von 4,87 % wachsen, unterstützt durch Produktaufwertungen und eine breitere Verfügbarkeit in Städten der zweiten Kategorie. Fünf von sieben auf dem chinesischen Festland notierten Bierunternehmen weiteten ihre Bruttomargen im ersten Quartal 2026 aus, da der Absatz im mittleren bis hohen Preissegment das Wachstum der Kernmarken übertraf. Der hohe Massenmarktanteil bleibt bedeutsam, da Erschwinglichkeit und breite Verfügbarkeit für einen großen Teil der Verbraucher weiterhin wichtig sind. Die primäre Ertragschance verlagert sich jedoch hin zu Produkten, die höhere Qualität mit zugänglichen Preispunkten verbinden. Dies hat den Preisbereich von 8 bis 10 CNY zu einem wichtigen Wettbewerbsbereich gemacht, der über dem traditionellen Mainstream-Bier positioniert ist, ohne auf den Importmarkenstatus zu setzen, der mit Ultra-Premium-Angeboten verbunden ist.
Ein höherer Regalpreis im Sub-Premium-Segment führt nicht automatisch zu stärkeren Margen. Inländische Marken, Premium-Erweiterungen und importierte Produkte konkurrieren häufig innerhalb desselben Preisbands. Qualitätssignale wie Reinmalzformulierungen, Kühlkettenservice und unverwechselbare Verpackungen helfen Unternehmen, einen Premiumpreis zu rechtfertigen. Diese Merkmale müssen konsistent geliefert werden, da preissensible Verbraucher ähnliche Produkte im modernen Einzelhandel und in Online-Kanälen leichter vergleichen können. Der chinesische Biermarkt wird Unternehmen begünstigen, die erkennbare Angebote aufbauen, anstatt auf kurze Promotionszyklen zu setzen. Massenprodukte bieten weiterhin Volumenstabilität, aber der Preisdruck in diesem Segment macht Kostendisziplin unerlässlich. Premiumangebote sollten als Portfoliostrategie behandelt werden, die den Produktmix verbessert, und nicht als Grund, Mainstream-Verbraucher zu vernachlässigen. Dieses Gleichgewicht ermöglicht es Brauern, die Vertriebsreichweite aufrechtzuerhalten und gleichzeitig die Umsatzqualität zu verbessern.

Nach Verpackungstyp:
Dosen bedienen portablere TrinkanlässeGlasflaschen machten im Jahr 2026 58,26 % des chinesischen Biermarkts aus und spiegeln ihre anhaltende Rolle in Restaurants, Premium-Geschenken und dem Mainstream-Konsum wider. Dosen werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 5,23 % wachsen, da portable und Heimkonsumgelegenheiten relevanter werden. Dosen sind leichter und einfacher zu transportieren, was sie für den Soforthandel, den Außeneinsatz und kleinere Zusammenkünfte geeignet macht. Die Nachfrage nach zweiteiligen Dosen erreichte 2025 627,9 Milliarden Dosen, teilweise unterstützt durch Verbesserungen in der Kühlkettenlogistik. PET-Flaschen behalten eine Rolle bei preissensiblen Convenience- und ländlichen Nachfragen, während Fässer weiterhin mit Fassbier in Gastronomieeinrichtungen verbunden sind. Der chinesische Biermarkt bewegt sich daher nicht auf ein einziges Verpackungsformat zu. Stattdessen müssen Produzenten jedes Format mit dem Anlass, dem Kanal und der Preisposition abstimmen, die es bedient.
Verpackungen beeinflussen zunehmend, wie Verbraucher Produktqualität und Markenidentität wahrnehmen. Craft-Brauer können modernes Dosendesign nutzen, um ein hochwertigeres Image zu projizieren und gleichzeitig Produkte mit der Online-Lieferung kompatibel zu halten. Glas dient weiterhin als nützliches Signal für Premium-Gastronomie und Geschenke, wo das sensorische und visuelle Erlebnis wichtig ist. Der chinesische Behälterglas-Markt wird voraussichtlich von 10,53 Millionen Tonnen im Jahr 2025 auf 12,89 Millionen Tonnen bis 2030 steigen und unterstützt damit die anhaltende Verfügbarkeit von Glas für Premium- und Gastronomie-Bier, auch wenn Dosen schneller wachsen. Das Hauptrisiko für Unternehmen ist die Exposition gegenüber Inputkosten, da eine höhere Eindosungsrate die Anfälligkeit gegenüber Aluminiumpreisen erhöht. Eine solide Verpackungsstrategie muss daher Verbraucherkomfort, Produktschutz, Markenausdruck und Gesamtlieferkosten ausbalancieren, um zu verhindern, dass Premium-Verpackungen den Wert, den sie schaffen sollen, aufzehren.
Nach Vertriebskanal:
Einzelhandelsformate erhöhen die KanalflexibilitätDer On-Trade-Vertrieb machte im Jahr 2026 54,78 % des chinesischen Biermarktes aus, gestützt durch seine etablierte Präsenz in Restaurants, der Gastronomie und Unterhaltungsstätten. Der Off-Trade-Vertrieb wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,92 % wachsen. Supermärkte und Verbrauchermärkte bilden eine volumensstarke Basis, während E-Commerce und Sofortlieferplattformen Kaufanlässe mit höherem Wachstum darstellen. Convenience-Stores unterstützen ebenfalls Impulskäufe von Einzelportions- und Premiumprodukten. Der chinesische Biermarkt wird zunehmend weniger abhängig von der traditionellen Trennung zwischen Gastronomie und Einzelhandel.
Digitale Kanäle geben Herstellern eine größere Möglichkeit, Preisgestaltung, Lagerbestand und Aktionen schneller zu steuern. Sie bieten im Vergleich zu traditionellen händlergeführten Wegen auch einen näheren Zugang zu Verbraucherdaten. Die E-Commerce-Leistung von Carlsberg verdeutlicht den Wert, den Online-Einzelhandel als Kernkanal und nicht als ergänzenden Kanal zu behandeln. Die Verlagerung mindert nicht die Bedeutung von On-Trade-Standorten, die für Produkterprobung, Markensichtbarkeit und Premium-Konsum weiterhin wertvoll bleiben. Sie macht jedoch die Kanalkoordination komplexer, da dieselbe Marke gleichzeitig in Restaurants, Supermärkten und Schnelllieferplattformen erscheinen kann. Hersteller sollten Packungsformate und Sortiment nach Kanal differenzieren, um interne Preiskonflikte zu reduzieren. Dies wird zunehmend wichtiger, da der Off-Trade-Bedarf einen größeren Anteil am chinesischen Biermarkt ausmacht. Unternehmen, die die Servicequalität kanalübergreifend aufrechterhalten, können sowohl das Verbrauchervertrauen als auch die Vertriebswirtschaftlichkeit schützen.
Geografische Analyse
Ostchina
Ostchina ist ein wichtiges Premium-Konsumgebiet für den chinesischen Biermarkt. Shanghai, Jiangsu und Zhejiang verbinden höhere Einkommen mit einer entwickelten Kühlketteninfrastruktur. Shanghai hatte 229 lizenzierte Craft-Brauereien und Jiangsu 196. Zusammen mit Guangdong hielten diese Provinzen 62 % der aktiven Craft-Brauerei-Lizenzen Chinas. Die dichten städtischen Märkte der Region unterstützen importierte Stile, lokales Spezialbier, alkoholfreie Produkte und Premium-Lagerbier. Die etablierte Esskultur der Region bietet Produzenten mehr Möglichkeiten, Bier mit differenzierten Speiseanlässen zu kombinieren. Die Fähigkeit Ostchinas, neue Produkte vor einer breiteren nationalen Expansion zu testen, kommt dem gesamten chinesischen Biermarkt zugute. Starke Logistik macht auch kleinere Packungen und Premiumprodukte für den liefergeführten Einzelhandel praktischer. Die Region wird wahrscheinlich wichtig für Premium-Sortiment, Kühlkettenausführung und Produktaufklärung bleiben.
Südchina
Südchina verfügt über eine erhebliche Craft-Basis und ein Klima, das hohe Bierkonsumniveaus unterstützt. Guangdong hatte 317 lizenzierte Craft-Brauereien, die höchste Gesamtzahl aller Provinzen. Guangzhou Zhujiang Brewery meldete im ersten Halbjahr 2026 eine Bruttomarge von 58,1 %, unterstützt durch seinen Premium-Produktmix. Guangzhou und Shenzhen dienen auch als wichtige Einfallstore für importiertes Craft-Bier und unterstützen das Bewusstsein für internationale Stile. Die Nähe zu Hongkong stärkt die Vertrautheit der Verbraucher mit Premium-Angeboten und importierten Formaten. Inländische Craft-Produzenten können dieses Umfeld nutzen, um vergleichbare Produkte zu zugänglicheren Preispunkten zu entwickeln. Die Einhaltung der Vorschriften von GB/T 4927-2025 wird relevant sein, wenn Marken ihr alkoholarmes und Spezialangebot erweitern. Südchinas Kombination aus Nachfrage, Hafenzugang und Craft-Dichte macht es sowohl für Innovation als auch für Premium-Vertrieb bedeutsam.
Nord-, Südwest-, Nordwest- und Nordostchina
Nordchina hat eine entwickelte Craft-Kultur in Peking und eine starke Heimmarktposition für Yanjing Beer. Die jährliche Brew-Konferenz in Peking unterstützte im März 2026 Produkteinführungen und Handelskooperationen. Südwestchina ist wichtig für Chongqing Brewery und für Wusus inländische Sub-Premium-Positionierung. Nordwestchina hat regionale Biermarken und Möglichkeiten zur Expansion nach Nord- und Zentralchina. Nordostchina steht vor schwierigeren demografischen Bedingungen und einer geringeren Craft-Durchdringung. Xinjiang hatte 17 lizenzierte Craft-Brauereien, verglichen mit 89 in Shenzhen, trotz der viel kleineren Landfläche Shenzhens. Städte der zweiten Kategorie, darunter Changsha, Wuhan, Xi'an, Chengdu, Hangzhou und Nanjing, werden zu wichtigen Standorten für Sub-Premium- und Craft-Wettbewerb. Der chinesische Biermarkt erfordert daher regionsspezifische Sortiments-, Preis- und Vertriebsstrategien anstatt eines einheitlichen nationalen Ansatzes.
Wettbewerbslandschaft
Marktkonzentration
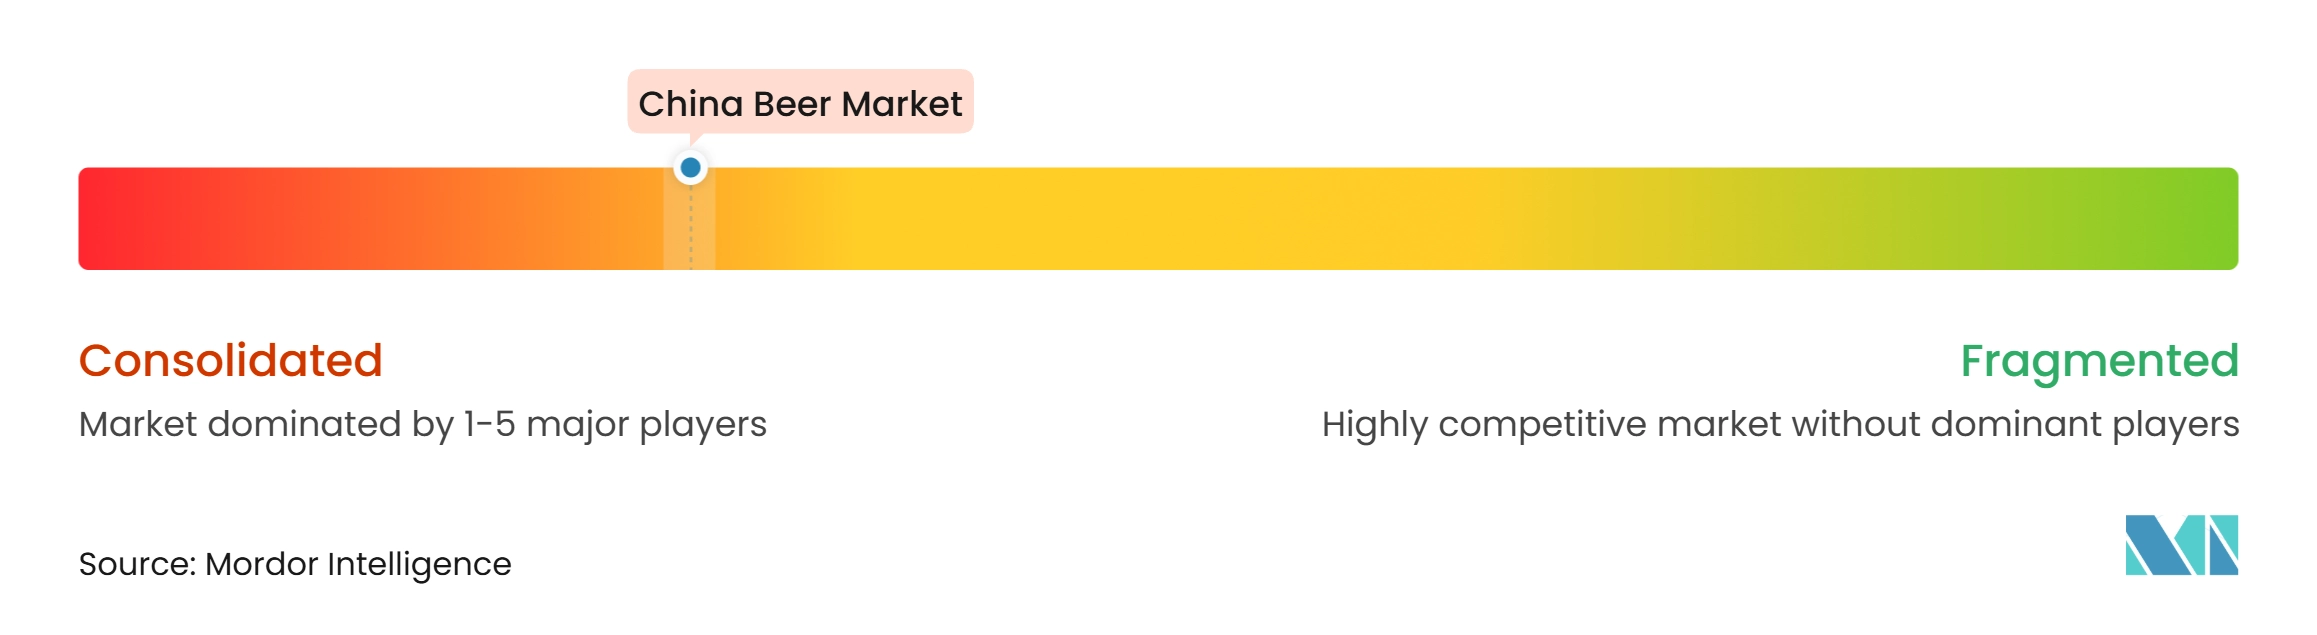
Der chinesische Biermarkt ist auf industrieller Ebene stark konzentriert. Große Brauereienetzwerke, Vertriebsvereinbarungen und überregionale Logistikkosten begrenzen das Potenzial für neue Marktteilnehmer auf industriellem Maßstab. Da das Kategorievolumenwachstum langsam bleibt, hat sich der Wettbewerb auf Marktanteile, Produktmix und Margen verlagert. Inländische Brauer stärken ihre Positionen durch Portfolio-Upgrades und eine breite Vertriebsreichweite. Internationale Marken stehen im Premium-On-Trade-Konsum unter zusätzlichem Druck, da inländische Wettbewerber stärkere Sub-Premium- und Premium-Angebote entwickeln.
Carlsberg verdeutlicht die wachsende Bedeutung von Investitionen in digitale Kanäle und berichtete im ersten Halbjahr 2025 von einem Volumenwachstum von 16 % im modernen Off-Trade und einem E-Commerce-Wachstum von 27 %. Das Unternehmen brachte im Oktober 2025 auch Jing-A 1-Liter-Craft-Dosen und Sky Mountain Fruchtgetränke in Nordwestchina auf den Markt. Tsingtao stärkte seine Position im alkoholfreien Bier, indem es für sein 0,0 %-Weizenbier einen Beer World Cup Award 2025 gewann. Diese Entwicklungen zeigen, dass Portfoliobreite und Kanalfähigkeit wichtiger werden als breite Volumenexpansion. China Resources Beer, Tsingtao, Yanjing, Chongqing Brewery und Carlsberg-affiliierte Marken verfügen über die Größe, um eine nationale Umsetzung zu unterstützen. Lokale Craft-Hersteller bleiben wettbewerbsfähig, wo sie eine starke regionale Identität und Produktqualität bieten. Der Markt wird voraussichtlich Unternehmen belohnen, die Produktdifferenzierung mit zuverlässiger Vertriebswirtschaftlichkeit verbinden.
Das Craft-Segment erhöht den Wettbewerbsdruck, da es Tausende von Herstellern umfasst und mit höheren ausgewiesenen Margen operieren kann. GB/T 4927-2025 wird jedoch ab Januar 2027 die Compliance-Anforderungen in Bezug auf Kennzeichnung und Produktqualität erhöhen, was sich für kleinere Hersteller, denen die Ressourcen für Investitionen in konsistente Produktions- und Compliance-Prozesse fehlen, als schwierig erweisen könnte. Unternehmen, die diesen Übergang erfolgreich meistern, könnten als stärkere regionale Herausforderer hervorgehen. Die Hauptchance liegt darin, Craft-Qualitätsprodukte über zuverlässige Einzelhandels- und Lieferkanäle einem breiteren Publikum zugänglich zu machen. Große Brauer verfügen über die Ressourcen, um dieses Modell zu verfolgen, während Spezialmarken Flexibilität bei der Geschmacksentwicklung und lokalen Positionierung behalten. Der Wettbewerb wird im Sub-Premium-Segment von CNY 8 bis CNY 10 und in Kanälen, in denen Daten, Verfügbarkeit und schnelle Lieferung Kaufentscheidungen beeinflussen, am stärksten bleiben.
Marktführer der chinesischen Bierindustrie
-
China Resources Beer (Holdings) Company Limited
-
Anheuser-Busch InBev SA/NV
-
Tsingtao Brewery Company Limited
-
Beijing Yanjing Brewery Co., Ltd.
-
Chongqing Brewery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
China Biermarkt Unternehmen in diesem Bericht
- China Resources Beer (Holdings) Company Limited
- Tsingtao Brewery Company Limited
- Anheuser-Busch InBev SA/NV
- Beijing Yanjing Brewery Co., Ltd.
- Chongqing Brewery Co., Ltd.
- Guangzhou Zhujiang Brewery Co., Ltd.
- Heineken N.V.
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Henan Jinxing Beer Group Co., Ltd.
- Lanzhou Huanghe Enterprise Co., Ltd.
- Kingstar Beer Group Co., Ltd.
- San Miguel Brewery Hong Kong Limited
- Taiwan Tobacco and Liquor Corporation
- BrewDog PLC
- Jing-A Brewing Co.
- Boxing Cat Brewery
- Great Leap Brewing
- Panda Brewpub
- The Craft Brewery
Neueste Industrielle Entwicklungen in China Biermarkt
- November 2026: Sieben an der A-Aktien-Börse notierte Bierunternehmen meldeten einen kombinierten Umsatz von CNY 608,25 Milliarden und Nettogewinne von CNY 94,15 Milliarden für Q1–Q3 2026. Yanjing Beer verzeichnete das stärkste Wachstum mit einem Nettogewinn von 20,56 % im Jahresvergleich. Die Flaggschiffmarke U8 akkumulierte bis Q3 einen kumulierten Absatz von 934.100 Kilolitern und übertraf damit das Gesamtjahresvolumen 2025, da die Marke Chongqing Brewery überholte und nach Umsatz zur viertgrößten Brauerei Chinas wurde.
- August 2026: ST Xifa erwarb den 50-%-Anteil von Carlsberg International an Lhasa Beer für CNY 292 Millionen (USD 40 Millionen) mit dem Ziel, eine 100-%-Beteiligung an der Premium-Tibet-Markenbrauerei zu erlangen. Die Transaktion unterlag zum Zeitpunkt der Ankündigung noch der Zustimmung der Aktionäre und der Regulierungsbehörden.
- April 2026: Das Zwischengericht Lhasa nahm den formellen Restrukturierungsantrag von ST Xifa an. Ein Konsortium von Investoren verpflichtete sich zu einem kombinierten Restrukturierungskapital von CNY 2,29 Milliarden (USD 316 Millionen) und eröffnete damit einen potenziellen Weg zur Revitalisierung der in Tibet ansässigen Brauerei und zum Abschluss der ausstehenden Übernahme des Lhasa-Beer-Anteils von Carlsberg.
Berichtsumfang des chinesischen Biermarkts
Der Biermarkt umfasst die Produktion, den Vertrieb und den Verkauf von alkoholischen und alkoholfreien fermentierten Getränken, die durch das Brauen und Fermentieren von gemälzten Getreidearten wie Gerste und Weizen mit Wasser, Hopfen und Hefe hergestellt werden. Der chinesische Biermarkt ist nach Produkttyp, Produktionstyp, Preiskategorie, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Ale, Lager, alkoholarmes/alkoholfreies Bier und andere Biertypen segmentiert. Nach Produktionstyp ist der Markt in Großbrauerei, Mikrobrauerei, Craftbrauerei und Brewpub segmentiert. Nach Preiskategorie ist der Markt in Massenmarkt und Premium segmentiert. Nach Verpackungstyp ist der Markt in Glasflaschen, Dosen, PET-Flaschen, Fässer und andere Verpackungstypen segmentiert. Nach Vertriebskanal ist der Markt in Gastronomie und Einzelhandel segmentiert. Der Einzelhandel ist weiter in Supermärkte/Verbrauchermärkte, Convenience-Stores, Fachgeschäfte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert.
Segmentierungsübersicht
| Ale |
| Lager |
| Alkoholarmes/Alkoholfreies Bier |
| Andere Biertypen |
| Großbrauerei |
| Mikrobrauerei |
| Craftbrauerei |
| Brewpub |
| Massenmarkt |
| Premium |
| Glasflaschen |
| Dosen |
| PET-Flaschen |
| Fässer |
| Andere Verpackungstypen |
| Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Fachgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
| Nach Produkttyp | Ale | |
| Lager | ||
| Alkoholarmes/Alkoholfreies Bier | ||
| Andere Biertypen | ||
| Nach Produktionstyp | Großbrauerei | |
| Mikrobrauerei | ||
| Craftbrauerei | ||
| Brewpub | ||
| Nach Preiskategorie | Massenmarkt | |
| Premium | ||
| Nach Verpackungstyp | Glasflaschen | |
| Dosen | ||
| PET-Flaschen | ||
| Fässer | ||
| Andere Verpackungstypen | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Fachgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der chinesische Biersektor bis 2032 erreichen?
Der chinesische Biermarkt wird bis 2032 voraussichtlich 150,35 Milliarden USD erreichen, mit einem CAGR von 4,32 % von 2027 bis 2032.
Welcher Biertyp hat den größten Marktanteil in China?
Lager führt den Produktmix mit einem Anteil von 87,34 % im Jahr 2026 an, unterstützt durch seine etablierte Verbraucherbasis und den landesweiten Vertrieb.
Welche chinesische Bierkategorie wächst am schnellsten?
Alkoholarmes/alkoholfreies Bier ist der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 4,76 % bis 2032.
Warum werden Premiumbiere in China immer wichtiger?
Premiumbier wird voraussichtlich mit einem CAGR von 4,87 % wachsen, da Brauer bessere Produktmixe, Qualitätssignale und eine breitere Verfügbarkeit in Städten der zweiten Kategorie nutzen.