
Tamanho e Participação do Mercado de Sopa Refrigerada
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
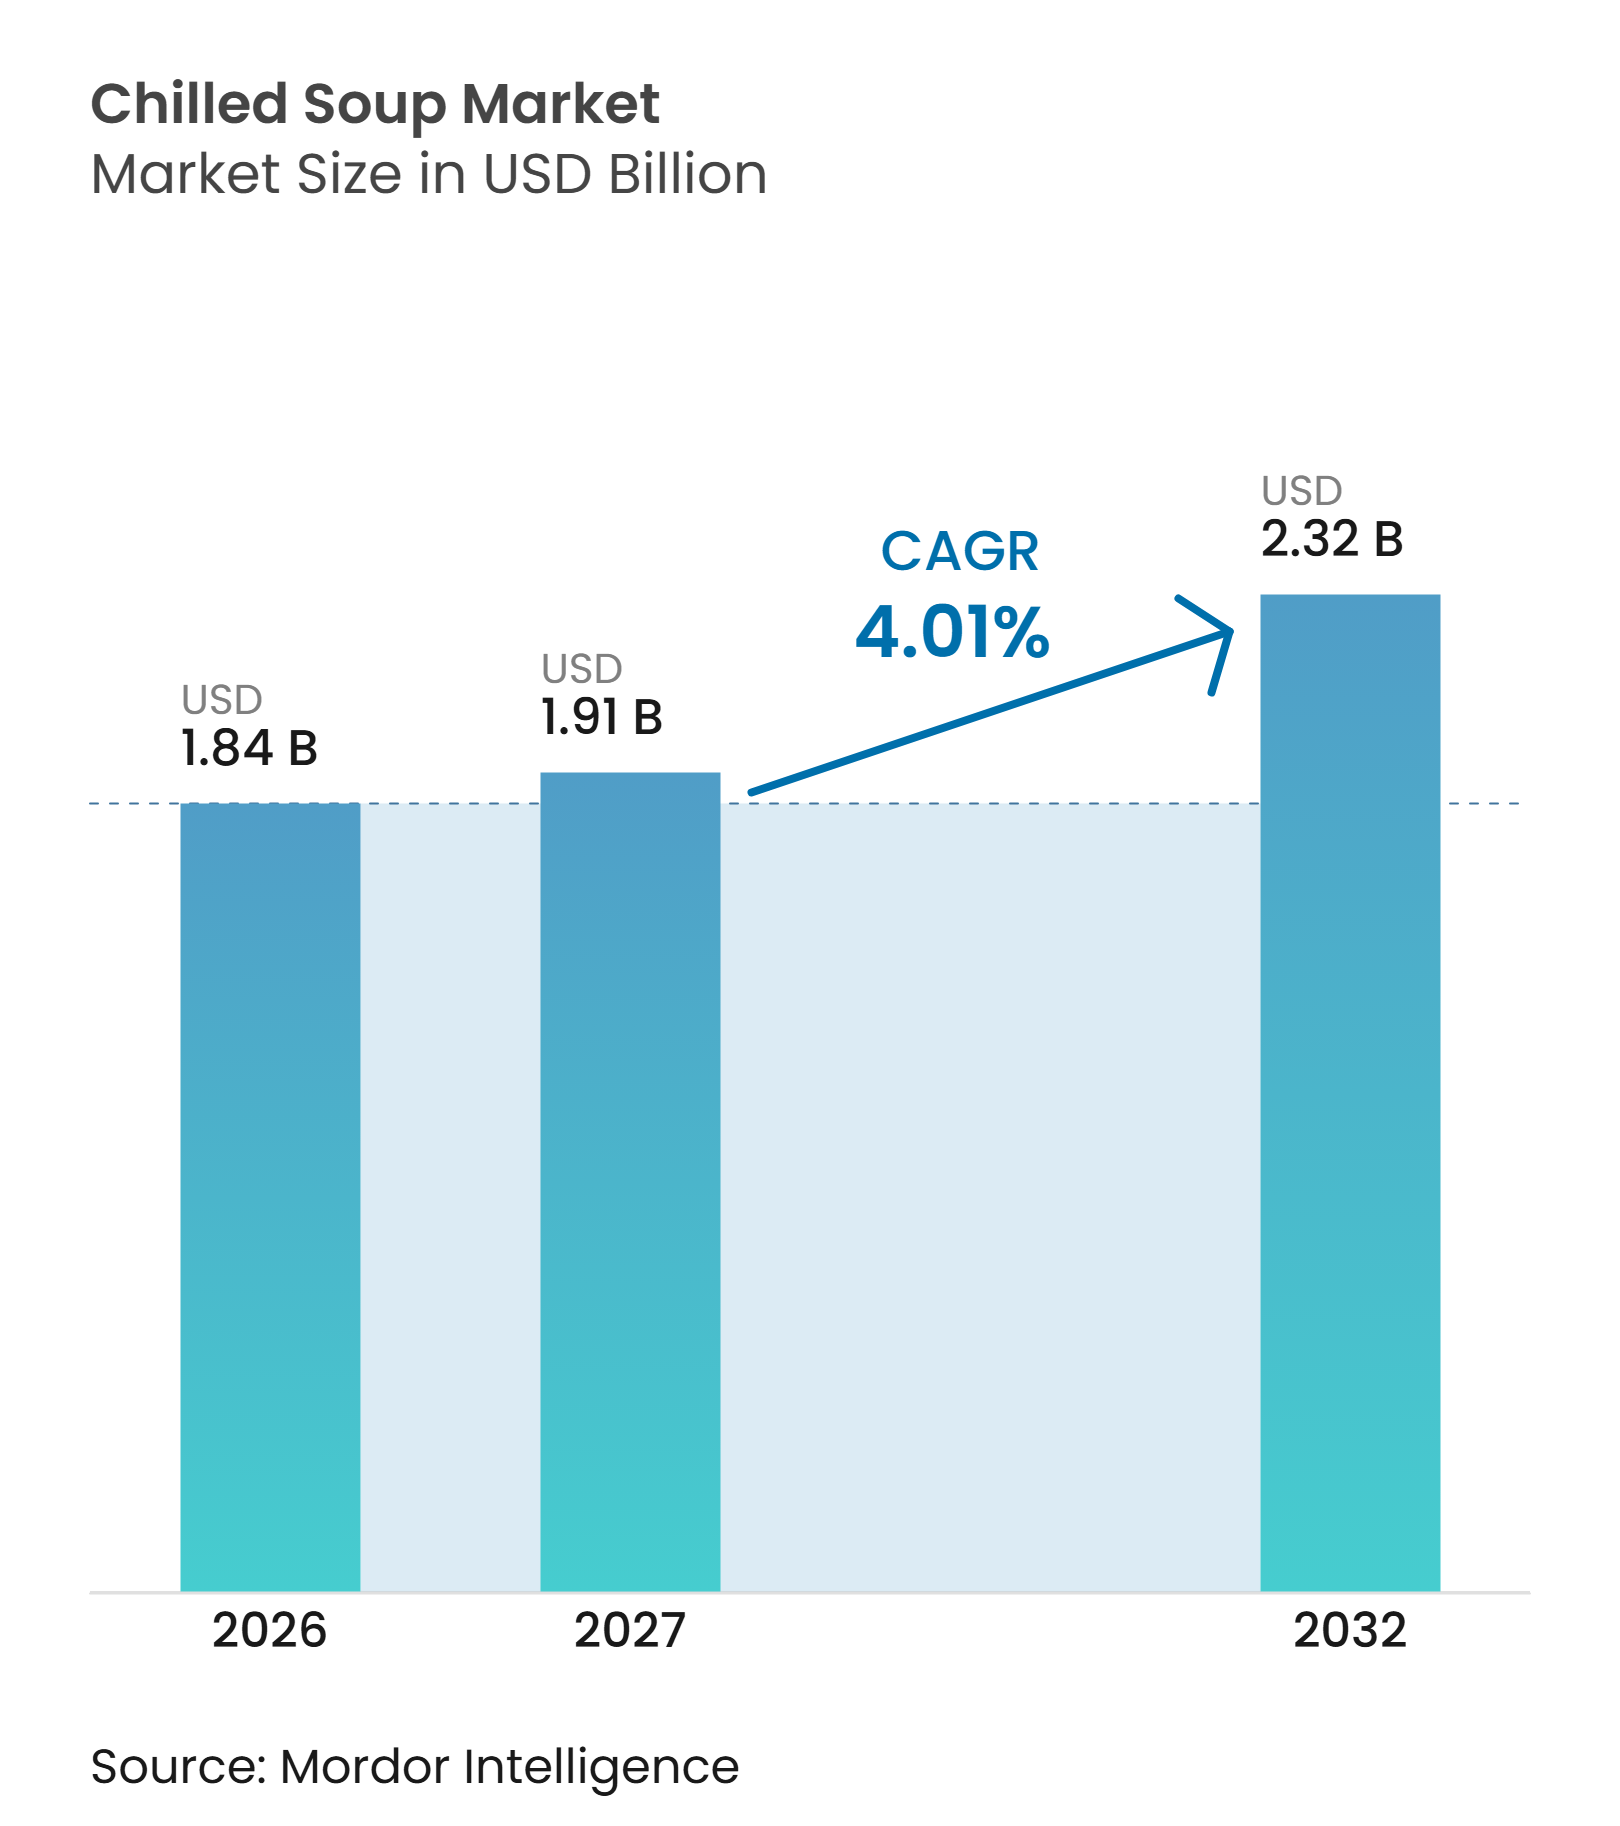
| Tamanho do Mercado (2027) | 1.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.01 % |
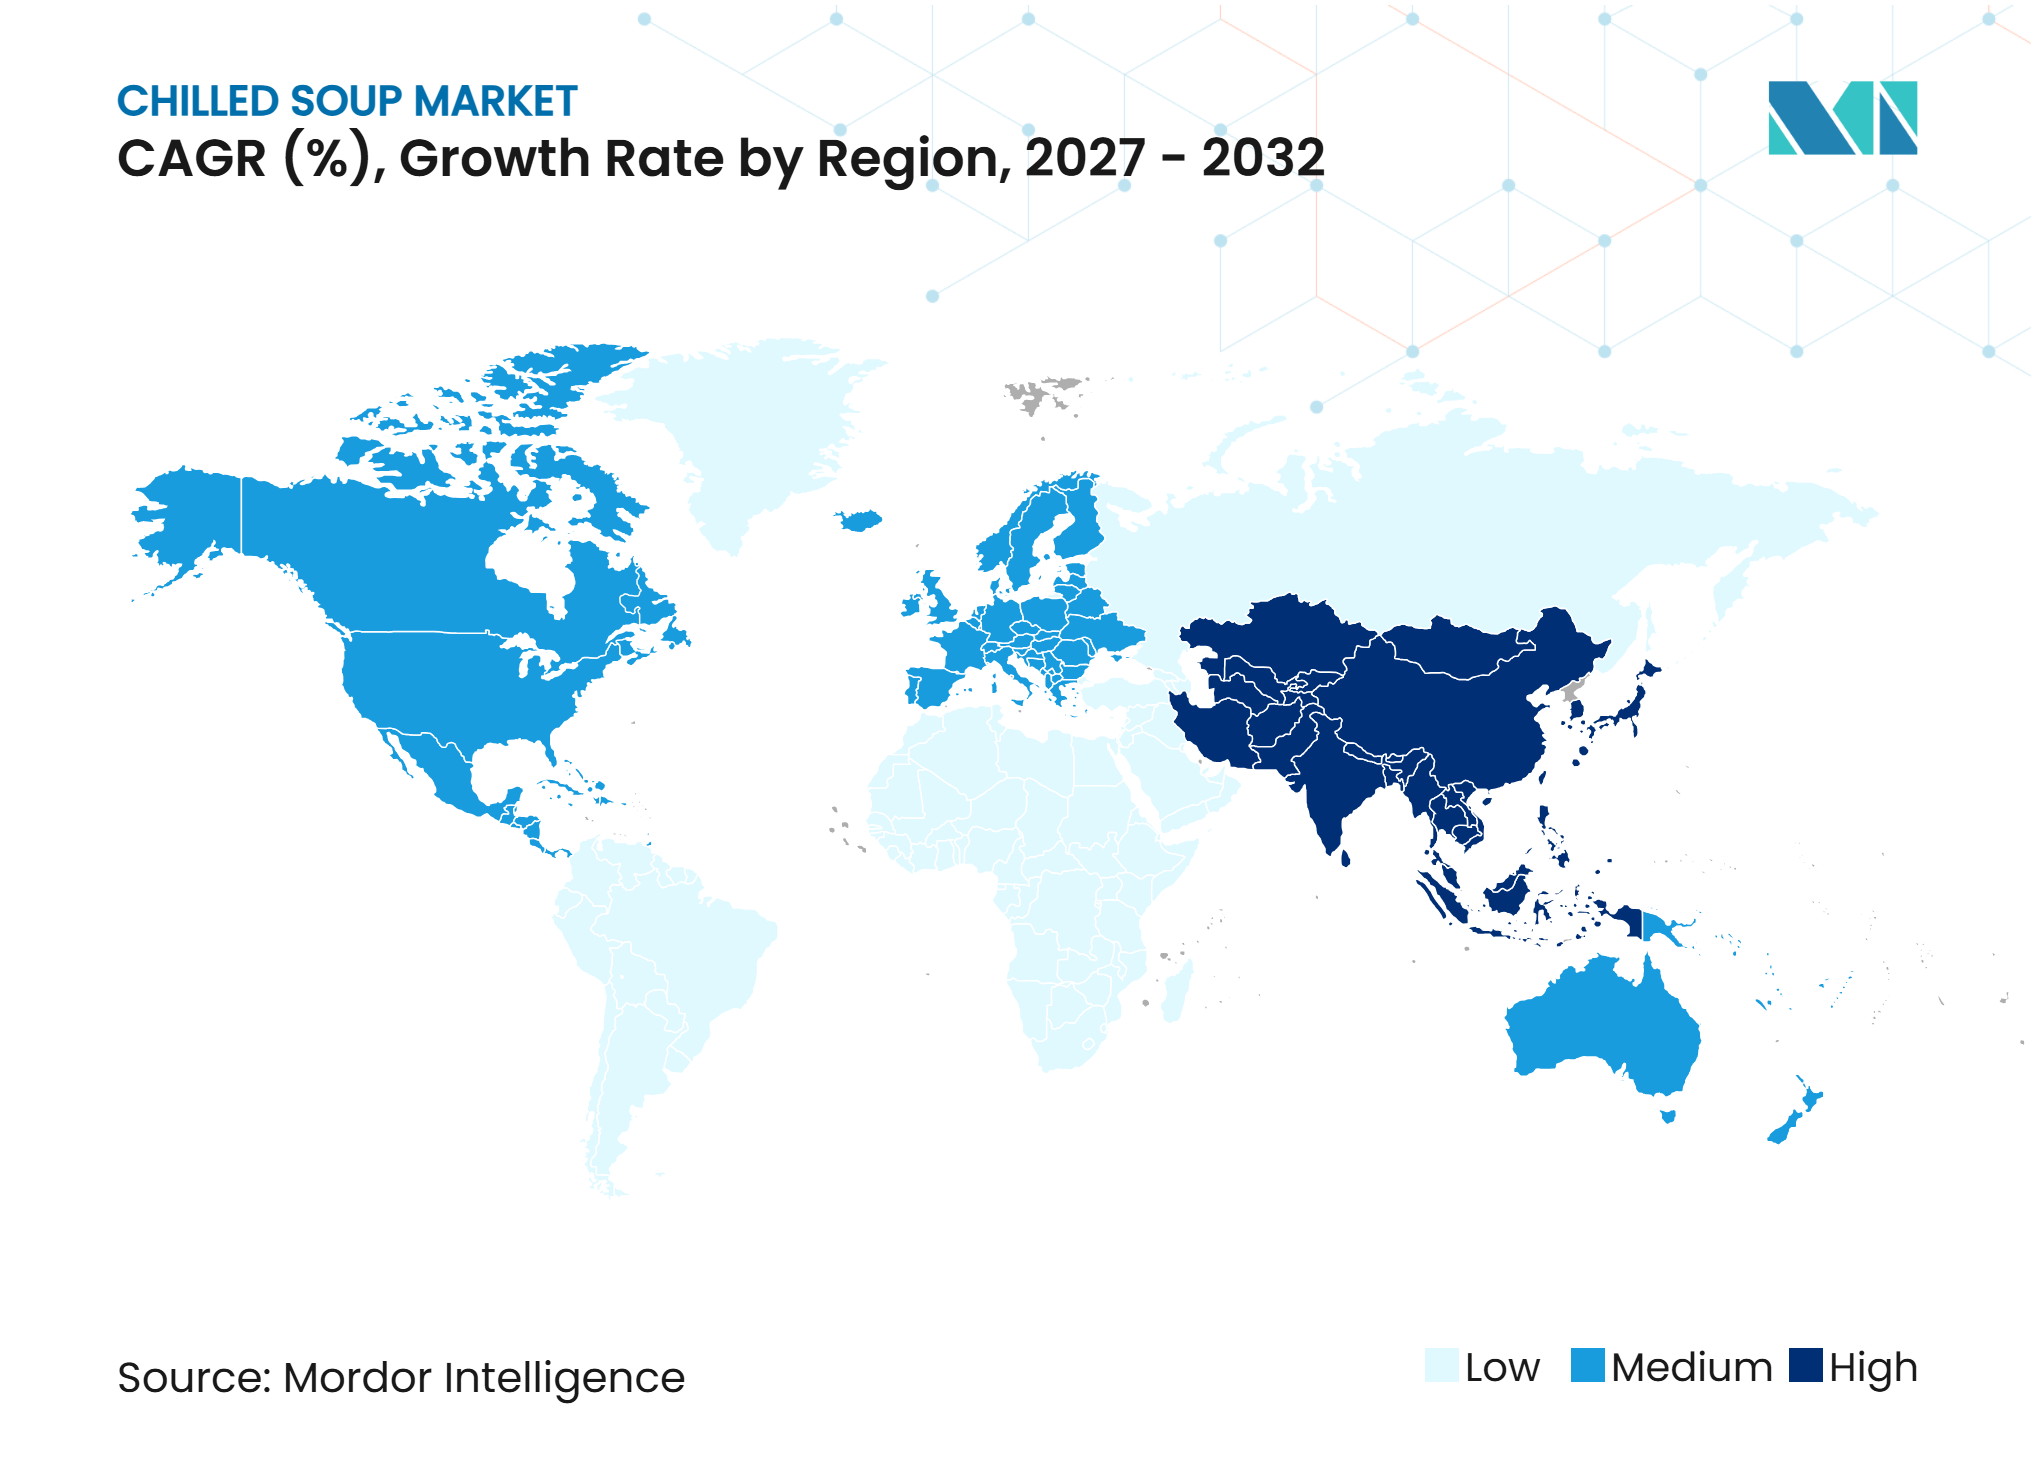
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sopa Refrigerada por Mordor Intelligence
O tamanho do mercado de sopa refrigerada foi avaliado em 1,84 bilhões de USD em 2026 e estima-se que cresça de 1,91 bilhões de USD em 2027 para atingir 2,32 bilhões de USD até 2032, a um CAGR de 4,01% durante o período de previsão (2027-2032). A sopa refrigerada está sendo cada vez mais posicionada como uma refeição conveniente ou jantar leve, em vez de um produto sazonal. A demanda é impulsionada por consumidores que buscam alimentos minimamente preparados que pareçam frescos e nutricionalmente equilibrados. A expansão da infraestrutura de varejo refrigerado e da capacidade de distribuição pode melhorar o acesso em cidades onde os alimentos preparados refrigerados eram anteriormente menos disponíveis. O desenvolvimento de produtos está cada vez mais focado em variedades ricas em proteínas, à base de plantas e premium, criando fatores de compra além da conveniência básica. A concorrência permanece fragmentada; portanto, relacionamentos sólidos com o varejo, operações confiáveis de cadeia de frio e formatos de produtos diferenciados são mais importantes do que a escala por si só.
Principais Conclusões do Relatório
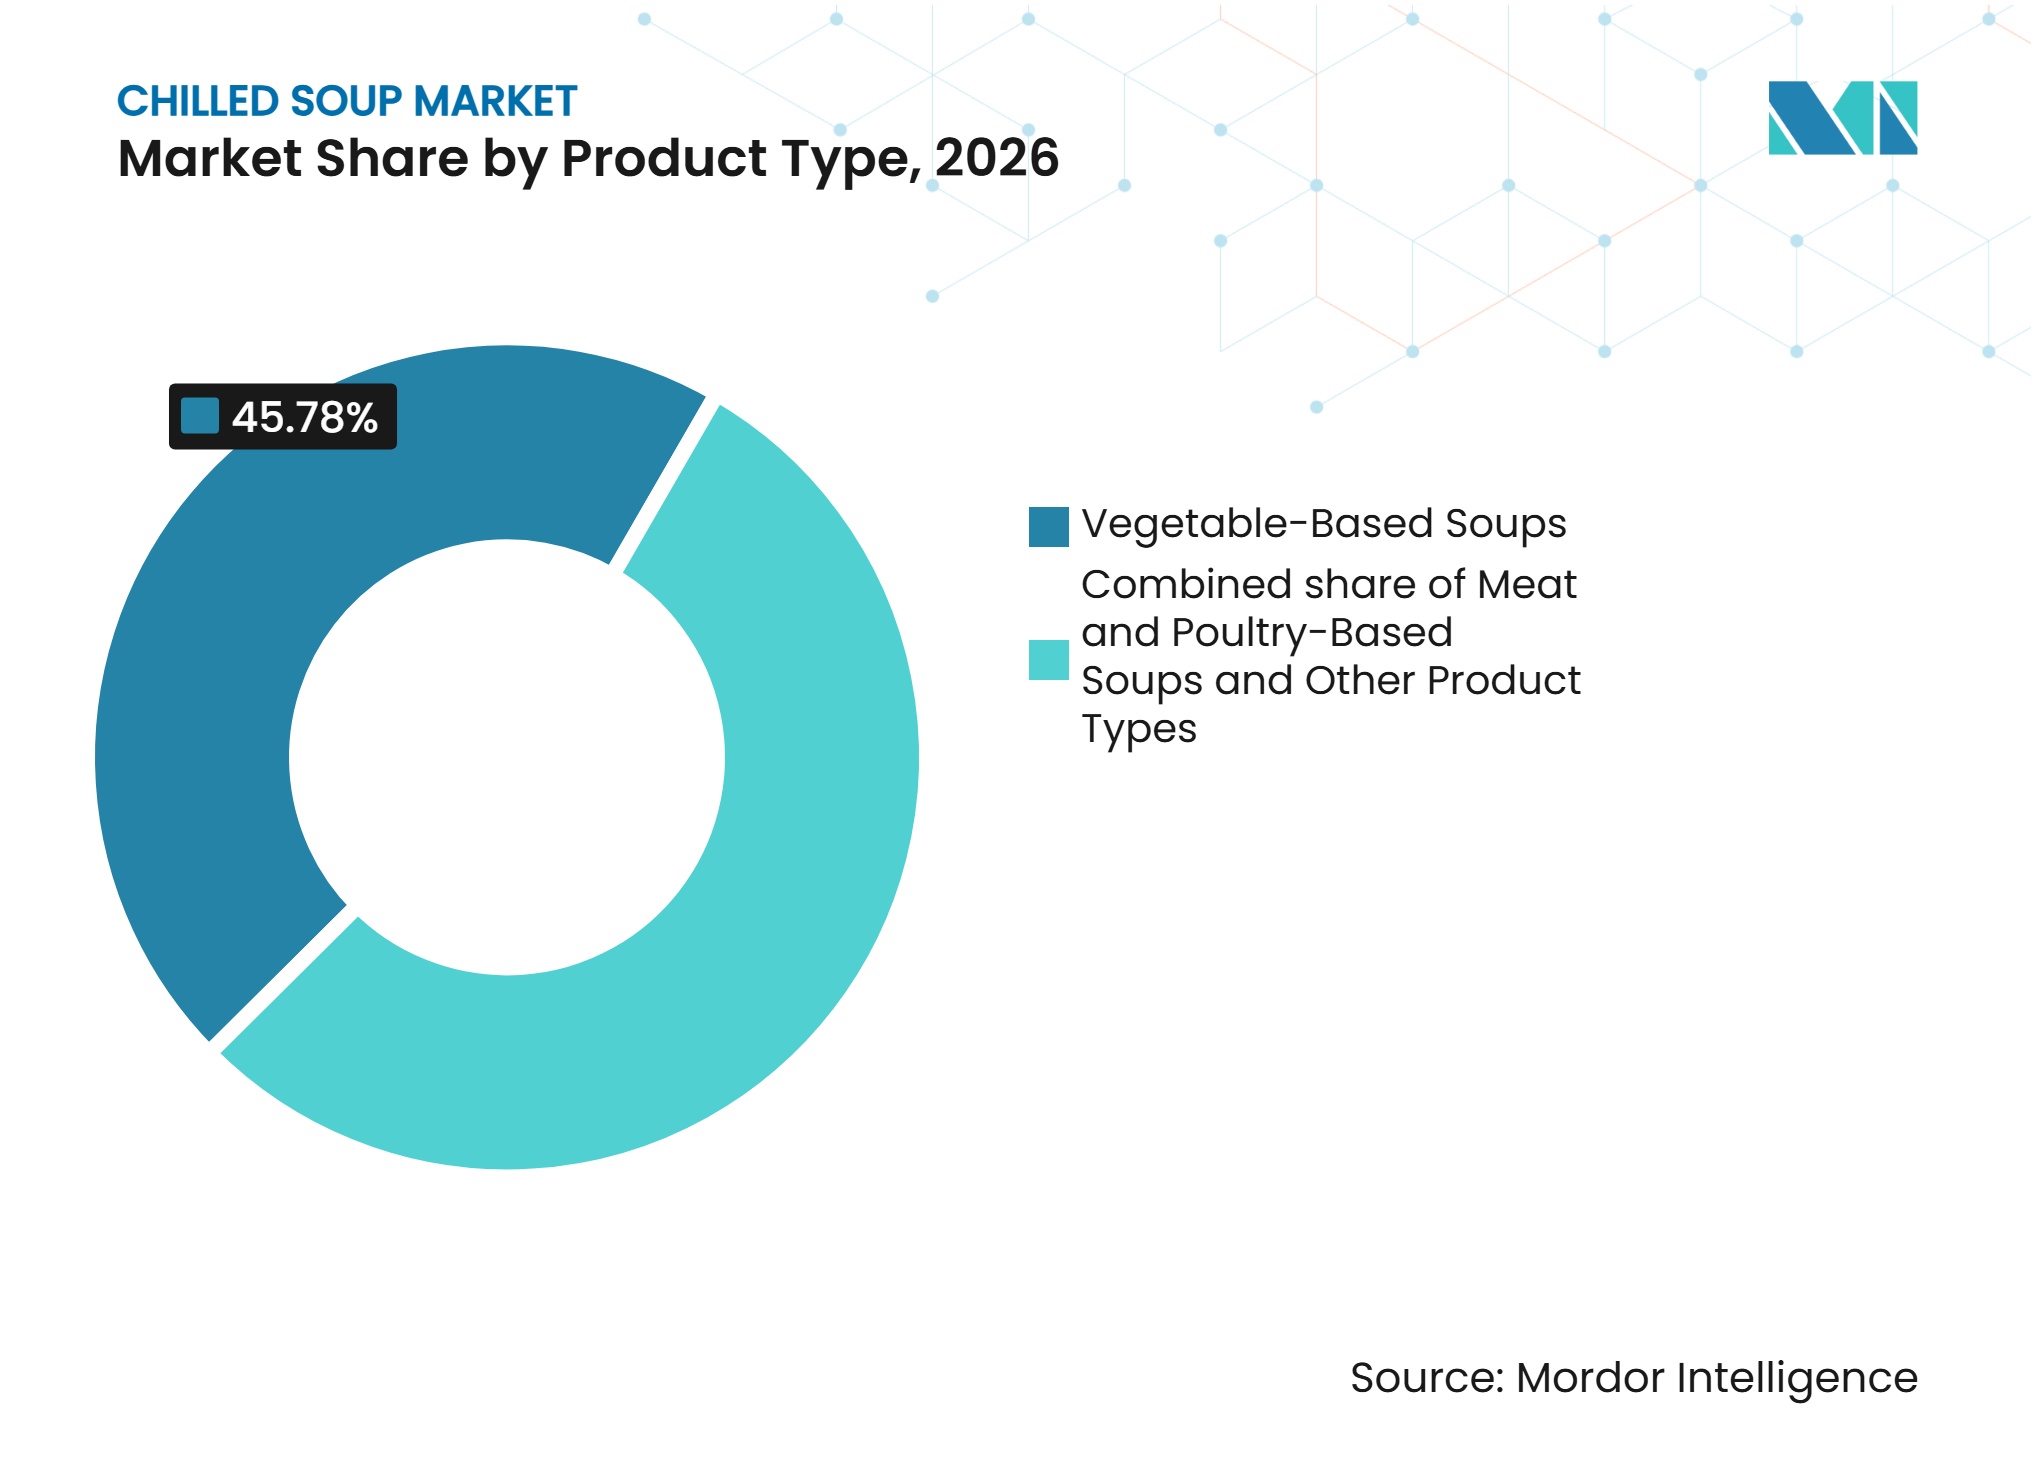
- Por tipo de produto, as sopas à base de vegetais dominaram o mercado de sopa refrigerada, representando 45,78% da participação de mercado em 2026, enquanto as sopas à base de carne e aves devem registrar o CAGR mais rápido de 5,22% durante 2027-2032.
- Por embalagem, os sachês lideraram o mercado com uma participação de 52,63% em 2026, enquanto a embalagem enlatada deve registrar o CAGR mais rápido de 5,34% durante 2027-2032.
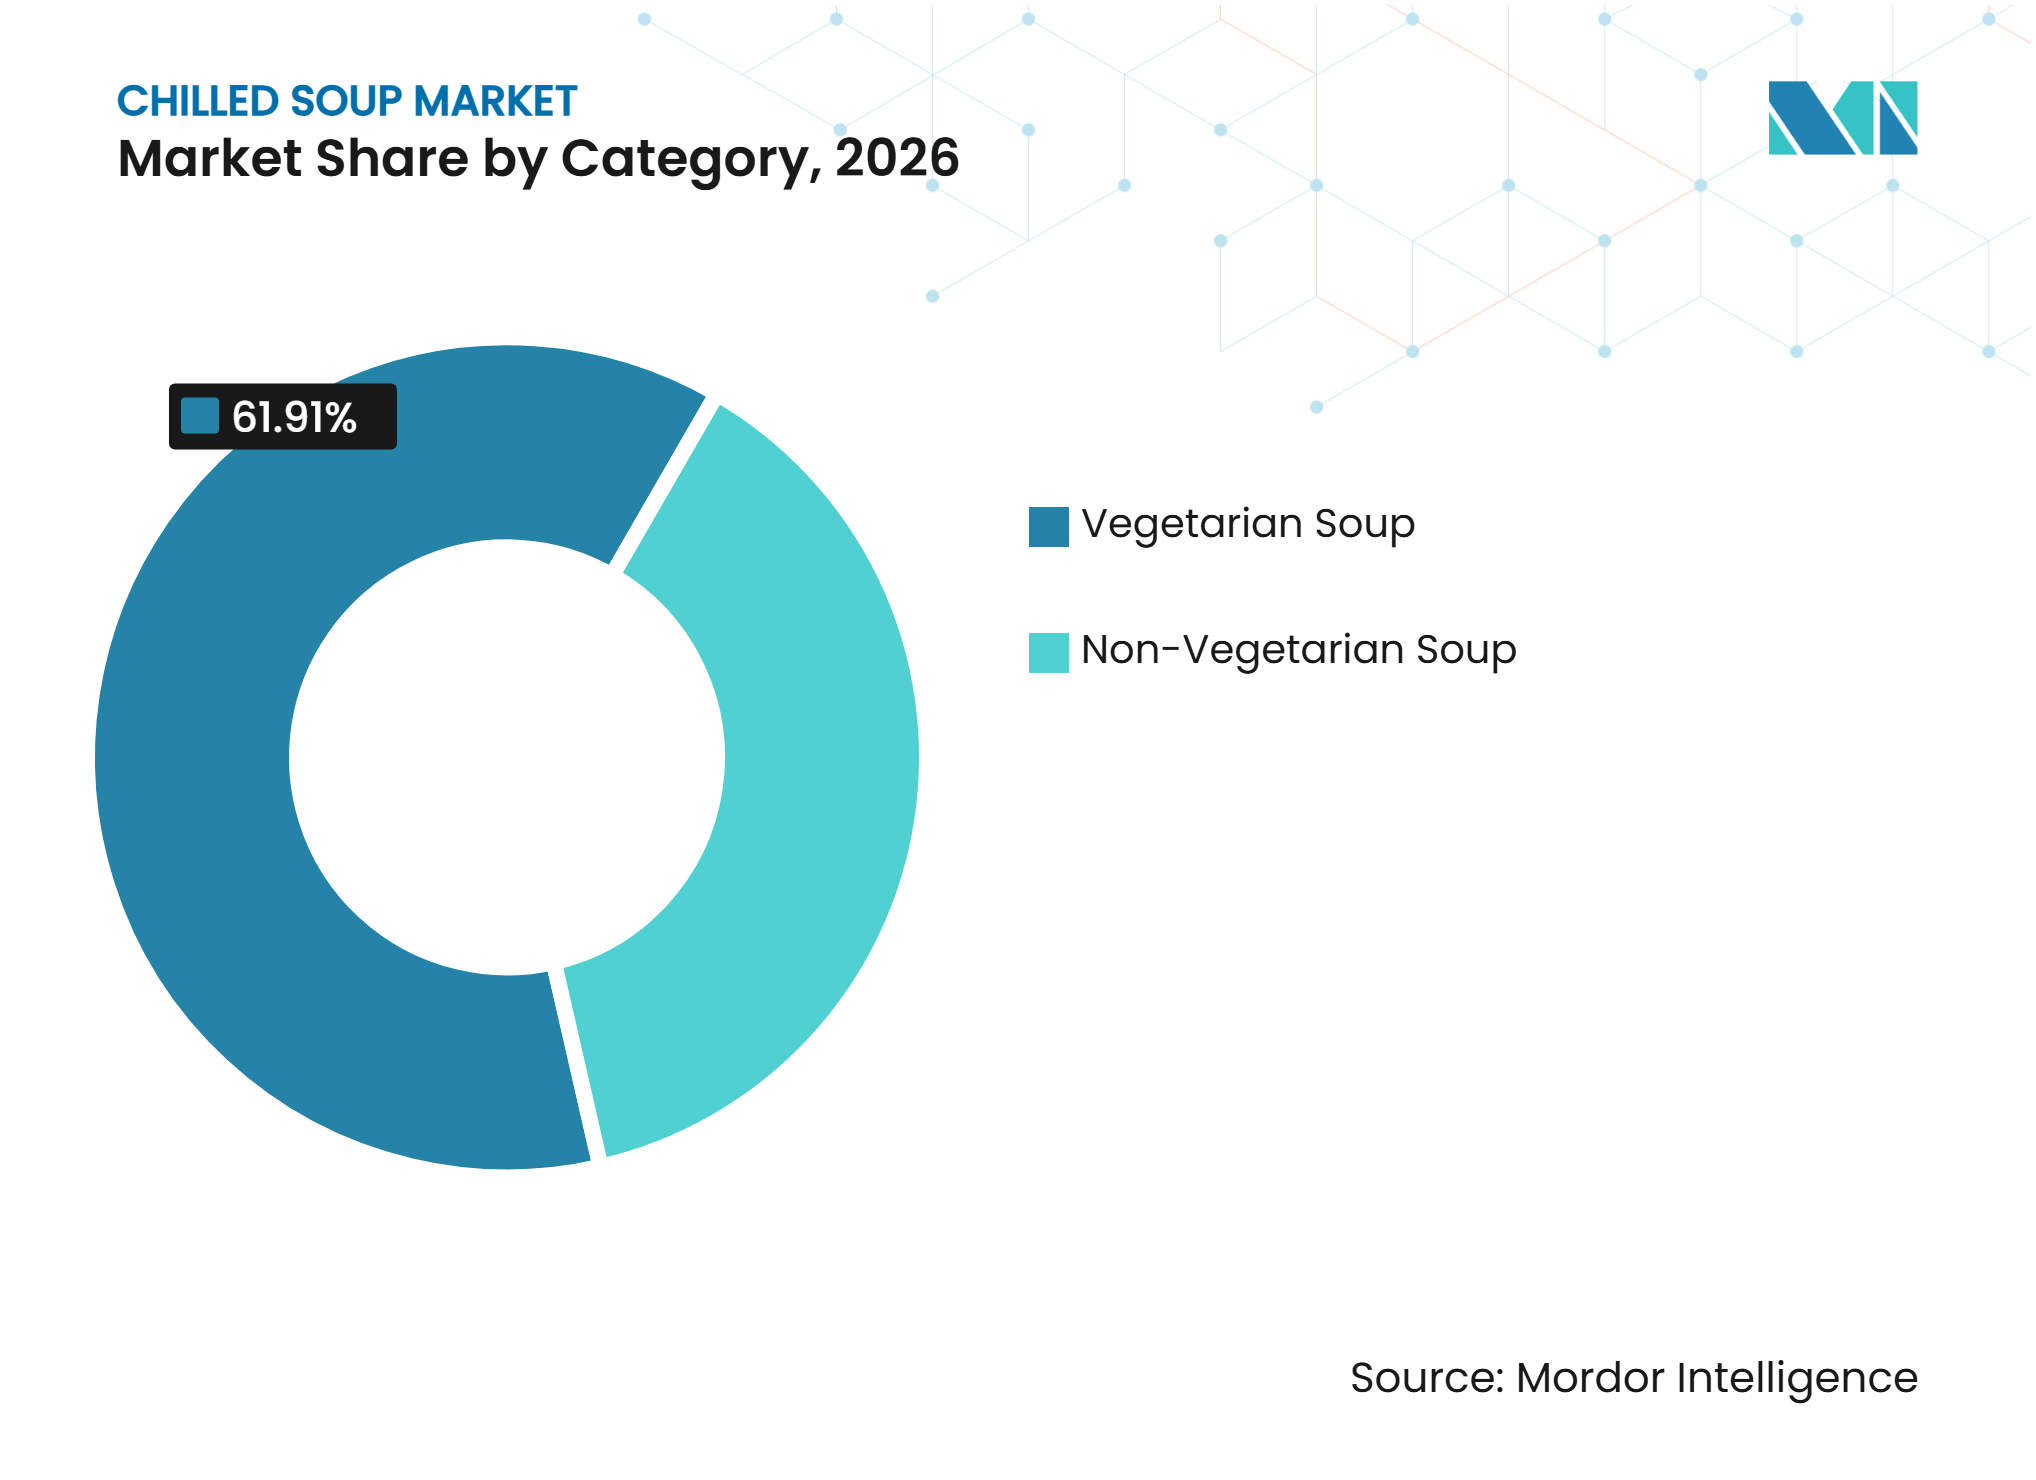
- Por categoria, a sopa vegetariana dominou o mercado com uma participação de 61,91% em 2026, enquanto a sopa não vegetariana deve registrar o CAGR mais rápido de 5,59% durante 2027-2032.
- Por canal de distribuição, os supermercados/hipermercados representaram a maior participação de mercado de 47,74% em 2026, enquanto as lojas de varejo online devem registrar o CAGR mais rápido de 6,72% durante 2027-2032.
- Por geografia, a América do Norte dominou o mercado de sopa refrigerada com uma participação de 38,12% em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 5,97% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por soluções de refeições convenientes | +1.1% | Global, com concentração na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Preferência por alimentos de sabor fresco e minimamente processados | +0.8% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de alimentos de conveniência refrigerados e ocasiões de refeições prontas | +0.7% | Global, liderado pela América do Norte, pelo Reino Unido e pela Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Crescente demanda por produtos alimentares à base de plantas | +0.6% | América do Norte, Reino Unido, Alemanha e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Inovação de produtos em sabores e ingredientes | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Crescente demanda por produtos de sopa refrigerada premium, orgânicos e especiais | +0.4% | Reino Unido, América do Norte, França e Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Soluções de Refeições Convenientes
Estilos de vida cada vez mais agitados, jornadas de trabalho mais longas e hábitos alimentares em evolução estão impulsionando os consumidores em direção a opções de refeições convenientes que exigem preparação mínima. As sopas refrigeradas estão disponíveis em formatos prontos para consumir e prontos para aquecer, fornecendo soluções de refeições rápidas sem exigir tempo extenso de cozimento. De acordo com o Relatório de Perspectivas do Consumidor de março de 2025 do Conselho de Desenvolvimento da Agricultura e Horticultura (AHDB), o tempo médio de preparação do jantar no Reino Unido caiu para 31 minutos, enquanto o tempo de preparação do almoço caiu para menos de 15 minutosTendências de culinária do consumidor, ahdb.org.uk">[1]. Além disso, em agosto de 2026, a PepsiCo lançou o gazpacho Alvalle nos Estados Unidos, introduzindo uma sopa de vegetais refrigerada pronta para consumir para refeições rápidas, lanches e consumo diário. Esses desenvolvimentos ressaltam a crescente relevância dos hábitos alimentares orientados pela conveniência e apoiam a demanda por produtos de sopa refrigerada.
Crescente Preferência do Consumidor por Produtos Alimentares de Sabor Fresco e Minimamente Processados
A crescente conscientização dos consumidores sobre os ingredientes dos alimentos, os métodos de processamento e a qualidade nutricional está impulsionando uma mudança em direção a produtos percebidos como frescos, naturais e minimamente processados. Essa preferência sustenta a demanda por sopas refrigeradas, uma vez que os fabricantes geralmente posicionam as formulações refrigeradas em torno de ingredientes com sabor fresco, incluindo vegetais, ervas, leguminosas e temperos naturais. Ao contrário das sopas convencionais estáveis em prateleira, as variedades refrigeradas frequentemente enfatizam a frescura e o armazenamento refrigerado, atraindo consumidores que buscam alternativas às opções de refeições altamente processadas. De acordo com o Conselho Internacional de Informação Alimentar (IFIC), 80% dos consumidores americanos consideraram o processamento antes da compra em outubro de 2025, em comparação com 79% em 2024Um Foco em Alimentos e Nutrição, ific.org">[2]. Essa tendência indica que os níveis de processamento continuam sendo um fator importante nas decisões de compra de alimentos, incentivando os fabricantes a enfatizar ingredientes reconhecíveis, formulações mais simples e atributos de sabor fresco para fortalecer o apelo das sopas refrigeradas.
Crescente Demanda por Produtos Alimentares à Base de Plantas
As ofertas à base de plantas estão expandindo o mercado de sopa refrigerada, pois as receitas à base de vegetais podem acomodar uma variedade de preferências alimentares. As formulações vegetarianas atraem consumidores que buscam opções de refeições veganas, com menos calorias ou flexíveis, mantendo a proposta central de conveniência. Essas linhas também fornecem uma plataforma para as empresas introduzirem receitas à base de carne posteriormente, sem comprometer seu posicionamento focado em saúde. Esse tipo de extensão de linha permite que as marcas atendam a ocasiões de refeições adicionais, mantendo indicadores de frescura reconhecíveis. Os produtores podem aplicar as expectativas claras de ingredientes e frescura associadas às linhas de produtos à base de plantas a sopas mistas ou à base de carne. Essa abordagem oferece às empresas maior flexibilidade para atender consumidores que buscam tanto opções ricas em proteínas quanto listas de ingredientes simples.
Crescente Demanda por Produtos de Sopa Refrigerada Premium, Orgânicos e Especiais
O crescente interesse dos consumidores por ingredientes de alta qualidade, produtos alimentares orgânicos e perfis de sabor distintos está levando os fabricantes a expandir seus portfólios de sopas refrigeradas premium e especiais. Os consumidores preferem cada vez mais sopas feitas com vegetais orgânicos, ingredientes naturais, ervas especiais e formulações premium que oferecem alternativas às variedades convencionais de sopa. Essa mudança cria oportunidades para os fabricantes diferenciarem suas ofertas por meio de certificações orgânicas, receitas de estilo restaurante, combinações inovadoras de sabores e ingredientes cuidadosamente selecionados. Além disso, a demanda por experiências culinárias diversificadas está impulsionando a introdução de variedades especiais, como gazpacho de estilo mediterrâneo, sopas cremosas de vegetais e receitas de inspiração internacional. Esses desenvolvimentos fortalecem a diferenciação de produtos, ampliam a escolha do consumidor e apoiam a demanda por produtos de sopa refrigerada premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vida útil limitada e alto risco de deterioração do produto | -0.6% | Global, com maior exposição em mercados emergentes com cobertura limitada de cadeia de frio | Longo prazo (≥ 4 anos) |
| Custos mais elevados de produção, refrigeração e distribuição em cadeia de frio | -0.5% | Global, especialmente América do Sul, Oriente Médio e África, e mercados em desenvolvimento da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preocupações dos consumidores com o teor de sódio e conservantes | -0.4% | América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Flutuações sazonais na demanda por produtos | -0.3% | Global, com maior variação no Norte da Europa, Canadá e Norte dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vida Útil Limitada e Alto Risco de Deterioração do Produto
O mercado de sopa refrigerada depende de produtos que permaneçam seguros e aceitáveis durante um período de venda relativamente curto. Em janeiro de 2025, o relatório de orientação sobre vida útil da Food Standards Scotland afirma que as empresas alimentares devem usar evidências validadas para estabelecer uma vida útil adequada e demonstrar que os alimentos permanecem seguros e mantêm sua qualidade pretendida durante esse períodoOrientação sobre vida útil 3, foodstandards.gov.scot">[3]. Desvios de temperatura podem resultar em perdas de produtos, devoluções de varejistas e aumento dos custos de planejamento de estoque. Esses riscos são particularmente desafiadores para empresas menores que carecem de sistemas de qualidade estabelecidos ou redes de distribuição densas. Consequentemente, o mercado de sopa refrigerada favorece operadores que podem controlar consistentemente a refrigeração nos canais de produção, transporte e varejo.
Custos Mais Elevados de Produção, Refrigeração e Distribuição em Cadeia de Frio
Os fabricantes de sopa refrigerada incorrem em custos operacionais e de distribuição mais elevados porque devem manter armazenamento e transporte com controle de temperatura ininterruptos em toda a cadeia de suprimentos. Armazenamento refrigerado, veículos de transporte especializados, equipamentos de exposição no varejo, consumo de energia e manutenção regular aumentam as despesas em comparação com os fabricantes de sopa ambiente. Manter a refrigeração consistente e cumprir os requisitos de segurança alimentar também aumenta a complexidade operacional, particularmente em regiões com infraestrutura de cadeia de frio subdesenvolvida. Esses requisitos podem restringir a expansão do mercado ao aumentar o ônus financeiro sobre fabricantes e distribuidores. Além disso, a concorrência de produtos de marca própria e consumidores sensíveis ao preço limita a capacidade dos fabricantes de repassar os custos operacionais mais elevados para os preços no varejo, pressionando assim as margens de lucro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sopas à Base de Vegetais Sustentam o Volume Enquanto os Formatos Proteicos Ganham InteresseAs sopas à base de vegetais representaram 45,78% da participação do mercado de sopa refrigerada em 2026. O segmento se beneficia de sua ampla compatibilidade com preferências alimentares vegetarianas, veganas, conscientes de alérgenos e com menos calorias. Os consumidores frequentemente associam essas receitas a ingredientes frescos e ocasiões de refeições versáteis. As variedades à base de vegetais também se alinham com os atributos de rótulo limpo buscados por muitos compradores de alimentos refrigerados. Esse amplo apelo permite que os varejistas atendam a múltiplas necessidades dos consumidores com um portfólio de produtos gerenciável. O tamanho do mercado de sopa refrigerada para receitas à base de vegetais é sustentado por sabores familiares e adequação para ocasiões de almoço, jantar e lanche. Além disso, a disponibilidade de diversas combinações de vegetais permite que os fabricantes introduzam receitas diferenciadas que visam consumidores preocupados com a saúde e preferências de sabor variadas.
As sopas à base de carne e aves devem crescer a um CAGR de 5,22% até 2032. O teor de proteínas está se tornando cada vez mais proeminente nas alegações de produtos e na comunicação na frente da embalagem. Os consumidores que buscam opções de refeições mais substanciosas estão demonstrando interesse em variedades de sopa contendo frango, carne e caldos ricos em proteínas. Esses produtos também atraem consumidores que buscam soluções de refeições convenientes que combinam teor de proteínas com formatos prontos para consumir ou prontos para aquecer. Além disso, os ingredientes de carne e aves permitem que os fabricantes posicionem esses produtos como alternativas de refeições mais substanciais, expandindo seu apelo além das ocasiões tradicionais de consumo de sopa.



Por Embalagem:
Sachês Mantêm Vantagens Práticas Enquanto os Formatos Enlatados se ExpandemOs sachês representaram 52,63% da participação do mercado de sopa refrigerada em 2026. Eles suportam o controle de porções, tamanhos de embalagem flexíveis e uso eficiente do espaço de prateleira refrigerada. As marcas podem oferecer porções individuais e embalagens familiares, mantendo o familiar formato de aquecer e servir. Os sachês também se adequam às ocasiões de refeições durante a semana, pois os consumidores valorizam a facilidade de manuseio e os curtos tempos de preparação. O formato permite que os varejistas estoquem múltiplos sabores dentro do espaço limitado de refrigeração do setor de frios. Consequentemente, os sachês suportam produtos convencionais, premium e de marca própria no mercado de sopa refrigerada. No entanto, a seleção de materiais permanece crítica, pois a embalagem deve preservar a qualidade do produto durante toda a distribuição refrigerada.
Os formatos enlatados devem crescer a um CAGR de 5,34% até 2032. A embalagem portátil pode ajudar os fornecedores a atender à demanda de consumidores que buscam opções de alimentos convenientes para consumo em movimento. As latas também podem posicionar a sopa para ocasiões de consumo como lanche e bebida. Caixas, potes e frascos de vidro continuam a atender segmentos nos quais a apresentação premium ou as mensagens de sustentabilidade influenciam as decisões de compra. As empresas que levam em conta esses requisitos podem reduzir as necessidades subsequentes de reformulação e as pressões de transição de embalagens.
Por Categoria:
Sopa Vegetariana Lidera Enquanto os Produtos Não Vegetarianos Crescem Mais RapidamenteA sopa vegetariana representou 61,91% da participação do mercado de sopa refrigerada em 2026. A categoria inclui uma ampla variedade de receitas à base de vegetais já estabelecidas nos sortimentos refrigerados. Sua força reflete a capacidade dos produtos sem carne de atender a múltiplas necessidades alimentares dentro de uma única linha de produtos. Os varejistas usam ofertas vegetarianas para abordar saúde, flexibilidade alimentar e transparência de ingredientes simultaneamente. Esses produtos também se alinham com os indicadores de frescura e orientação para plantas comumente associados a alimentos preparados refrigerados. Essa escala confere ao segmento vegetariano uma posição estável no mercado de sopa refrigerada. No entanto, as marcas devem manter a variedade de sabores, pois as expectativas dos consumidores vão além das receitas básicas de vegetais.
A sopa não vegetariana deve crescer a um CAGR de 5,59% até 2032. As opções com alto teor de proteínas oferecem aos fabricantes uma oportunidade mais clara de posicionar certas sopas como substitutos de refeições substanciosos. As marcas podem combinar vegetais com frango, caldo de ossos ou outros ingredientes proteicos para manter os indicadores de frescura enquanto aumentam a saciedade. Essa combinação pode ampliar o apelo de produtos que atendem tanto às preferências orientadas para vegetais quanto às orientadas para proteínas. Também cria oportunidades para receitas híbridas, em vez de uma separação estrita entre produtos orientados para plantas e à base de carne.

Por Canal de Distribuição:
Supermercados Ancoram a Disponibilidade Enquanto as Lojas de Varejo Online CrescemOs supermercados e hipermercados representaram 47,74% da participação do mercado de sopa refrigerada em 2026. Suas exposições refrigeradas e seções de frios oferecem aos compradores acesso direto a sopas ao lado de saladas, kits de refeições e outros alimentos preparados. Esse ambiente incentiva a experimentação de produtos ao aumentar a visibilidade durante as visitas rotineiras ao supermercado. As lojas de grande formato podem estocar simultaneamente produtos convencionais, premium e de marca própria. Sua infraestrutura estabelecida também os torna o principal canal de volume para muitos fabricantes. Essa rede de distribuição fornece ao mercado de sopa refrigerada acesso prático a consumidores que buscam soluções de refeições convenientes. O posicionamento na loja e a disponibilidade do produto permanecem críticos, pois os produtos refrigerados não podem suportar períodos prolongados de falta de estoque.
As lojas de varejo online devem crescer a um CAGR de 6,72% até 2032. A expansão dos serviços de entrega em cadeia de frio nas principais áreas urbanas apoia pedidos diretos ao consumidor e modelos baseados em assinatura. Os canais online oferecem às marcas premium maior espaço para comunicar informações sobre ingredientes, benefícios nutricionais e ocasiões de uso do que o espaço limitado de rótulo na loja permite. Eles também permitem que os consumidores comprem sopas refrigeradas junto com outros produtos de mercearia refrigerados. Este canal é particularmente adequado para compras repetidas de produtos focados em saúde e especiais. No entanto, seu crescimento depende de entrega confiável com controle de temperatura e de uma economia de entrega que permaneça viável tanto para varejistas quanto para consumidores.
Análise Geográfica
América do Norte
A América do Norte detém 38,12% da participação do mercado de sopa refrigerada em 2026. As redes maduras de varejo refrigerado suportam uma ampla variedade de refeições preparadas e permitem que os fabricantes posicionem produtos nas seções de frios dos supermercados. A região se beneficia da presença de fabricantes estabelecidos, produtores especializados de alimentos refrigerados e forte participação de marcas próprias. Os controles de segurança alimentar e a validação da vida útil permanecem requisitos críticos de conformidade para produtos refrigerados. Os varejistas podem diferenciar as ofertas de marcas dos produtos de marca própria por meio de alegações nutricionais e diversas opções de sabores. Além disso, a familiaridade estabelecida dos consumidores com alimentos de conveniência refrigerados apoia a disponibilidade e aceitação de variedades de sopa refrigerada nos principais pontos de venda.
Ásia-Pacífico
O mercado de sopa refrigerada da Ásia-Pacífico deve crescer a um CAGR de 5,97% até 2032. A urbanização e a crescente demanda por opções de refeições convenientes estão impulsionando o consumo de alimentos preparados refrigerados nas principais cidades. O mercado pode se expandir à medida que os varejistas investem em infraestrutura de refrigeração confiável e os fornecedores fortalecem a cobertura local da cadeia de frio. O desenvolvimento de produtos deve levar em conta as variadas preferências de sabor na China, Japão, Sudeste Asiático e Sul da Ásia. Receitas localizadas podem oferecer maior relevância do que importar diretamente produtos de sopa de estilo ocidental. Os fabricantes também devem equilibrar o posicionamento focado em frescura com preços adequados às condições do varejo local. O controle eficaz da temperatura e a gestão da segurança alimentar permanecerão críticos à medida que a distribuição refrigerada se expandir para uma gama mais ampla de cidades.
Europa, América do Sul e Oriente Médio e África
A Europa possui prateleiras de alimentos preparados refrigerados bem estabelecidas no Reino Unido, Alemanha, França e Países Baixos. No Reino Unido, marcas especializadas de sopa refrigerada competem ao lado das ofertas de marca própria dos supermercados, tornando a diferenciação de produtos essencial. A América do Sul apresenta oportunidades nas grandes áreas metropolitanas; no entanto, a cobertura desigual da cadeia de frio pode restringir a distribuição nacional. No Oriente Médio e África, as oportunidades estão concentradas em mercados com infraestrutura de varejo moderna e maior acesso a importações refrigeradas. As empresas requerem estratégias de distribuição cuidadosas nessas regiões, pois as condições de transporte, a capacidade de armazenamento e as capacidades dos varejistas variam significativamente. Os entrantes no mercado devem considerar a confiabilidade da cadeia de frio como um requisito comercial central, e não como uma questão logística secundária.
Cenário Competitivo
Concentração do Mercado
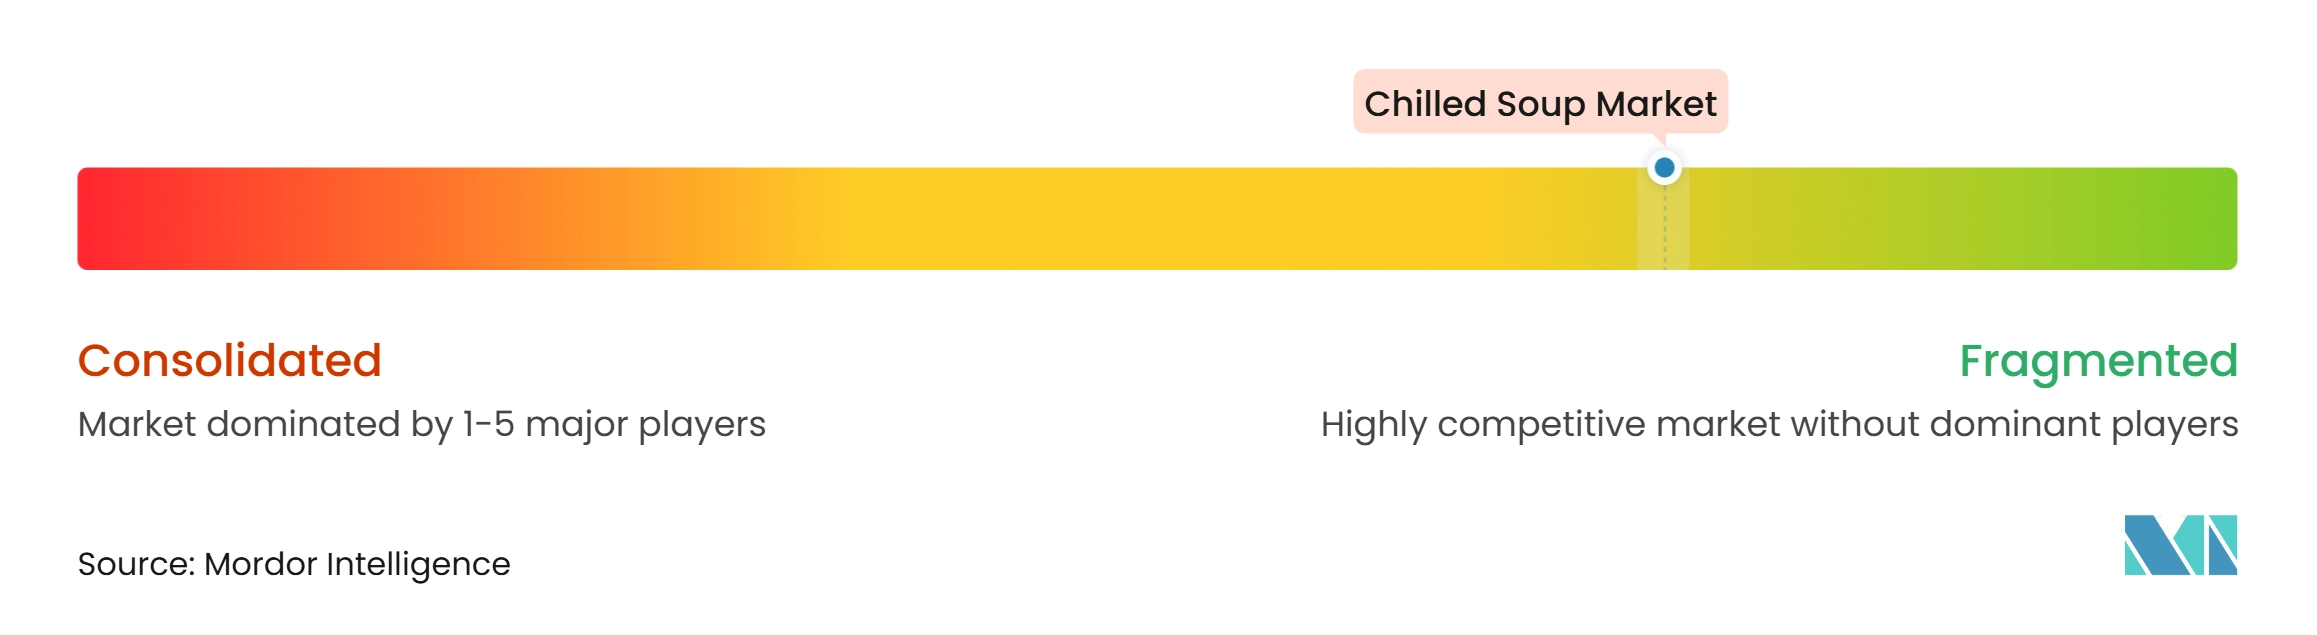
O mercado de sopa refrigerada é fragmentado, sem que nenhuma empresa controle os preços ou a distribuição nas principais regiões. As grandes empresas alimentares aproveitam marcas estabelecidas, poder de negociação no varejo e recursos para o desenvolvimento de novos produtos. Os produtores especializados em refrigerados oferecem expertise de fabricação focada, desenvolvimento de receitas mais rápido e relacionamentos estabelecidos com compradores do setor de frios. Os principais fatores competitivos incluem frescura do produto, valor nutricional, embalagem, variedade de sabores e entrega confiável. As ofertas de marca própria intensificam a concorrência de preços nas seções refrigeradas dos supermercados, exigindo que as empresas de marcas comuniquem benefícios claros do produto que os consumidores possam entender rapidamente. Produtos ricos em proteínas, orientados para plantas e premium representam importantes oportunidades de diferenciação para os fornecedores.
As empresas estão usando parcerias e lançamentos de produtos para atender a requisitos alimentares mais específicos. A Campbell's fez parceria com a Banza em junho de 2026 e introduziu sua primeira sopa de macarrão com frango condensada sem glúten. A Blount Fine Foods renovou a embalagem da Family Kitchen em julho de 2026 para destacar o teor de proteínas e a frescura refrigerada de forma mais proeminente na embalagem. Essas iniciativas indicam que as marcas estão usando a comunicação nutricional e a acessibilidade alimentar como ferramentas competitivas. Elas também demonstram como a embalagem pode reforçar as mensagens da categoria sem alterar a proposta central do produto refrigerado.
A gestão da qualidade permanece um requisito competitivo crítico, pois as curtas vidas úteis podem aumentar o desperdício e o risco operacional. As empresas com sistemas de qualidade robustos e cadeias de frio bem gerenciadas podem proteger a disponibilidade do produto e fortalecer a confiança dos varejistas. As empresas maiores podem ter maior capacidade de investir nesses sistemas, enquanto os produtores especializados podem competir por meio de expertise focada em produtos. Esse cenário competitivo apoia a rivalidade contínua entre líderes nacionais, fornecedores regionais, produtores artesanais e fabricantes de marca própria.
Líderes do Setor de Sopa Refrigerada
-
The Campbell Soup Company
-
New Covent Garden Soup Company
-
Greencore Group plc
-
Woolworths Group Limited
-
General Mills, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sopas Refrigeradas Empresas cobertas neste relatório
- The Campbell Soup Company
- New Covent Garden Soup Company
- Bakkavor Group plc
- Greencore Group plc
- The Hain Celestial Group, Inc.
- Blount Fine Foods
- The Kraft Heinz Company
- General Mills, Inc.
- Woolworths Group Limited
- Tio Gazpacho LLC
- Sonoma Brands
- The Billington Group
- Spanos Fine Foods
- Bol Foods
- Daylesford Organic
- Soupologie Ltd.
- Kettle Cuisine, LLC
- Spring Glen Fresh Foods, Inc.
- Ivar's Soup & Sauce Company
- Boulder Organic Foods
Desenvolvimentos industriais recentes em Mercado de Sopas Refrigeradas
- Agosto de 2026: A Campbell's Company lançou oito Chunky Frozen Bowls em todo o país, cada um oferecendo 20–28 g de proteína por porção a um preço de 5,49 USD. Este lançamento marcou a primeira entrada da marca Chunky Soup no corredor de congelados e visa consumidores que buscam opções de refeições convenientes e ricas em proteínas além dos formatos tradicionais estáveis em prateleira da categoria de sopas.
- Agosto de 2026: A PepsiCo lançou o gazpacho Alvalle nos Estados Unidos, expandindo sua presença no segmento de alimentos refrigerados. A sopa refrigerada pronta para consumir contém tomates, pepinos, pimentões e azeite de oliva extra-virgem. A PepsiCo inicialmente disponibilizou o produto em unidades selecionadas do Whole Foods Market.
- Julho de 2026: A Family Kitchen da Blount introduziu embalagens renovadas em toda a sua linha de sopas refrigeradas. O design atualizado apresenta o teor de proteínas em faixas na frente da embalagem e enfatiza a frescura refrigerada e a qualidade dos ingredientes.
Escopo do Relatório Global do Mercado de Sopa Refrigerada
A sopa refrigerada refere-se a produtos de sopa prontos para consumir ou prontos para aquecer que são armazenados, distribuídos e vendidos em condições refrigeradas para manter a frescura, a qualidade e a segurança alimentar.
O mercado de sopa refrigerada é segmentado por tipo de produto, embalagem, categoria, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em sopas à base de vegetais, sopas à base de carne e aves e outros tipos de produtos. Por embalagem, o mercado é segmentado em sachês, enlatados e outros formatos de embalagem. Por categoria, o mercado é segmentado em sopa vegetariana e sopa não vegetariana. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas de conveniência/mercearias, lojas de varejo online e outros canais de distribuição. Com base na geografia, o mercado é classificado em América do Norte, Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Sopas à Base de Vegetais |
| Sopas à Base de Carne e Aves |
| Outros Tipos de Produtos |
| Sachês |
| Enlatados |
| Outros Formatos de Embalagem |
| Sopa Vegetariana |
| Sopa Não Vegetariana |
| Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Polônia | |
| Bélgica | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Sopas à Base de Vegetais | |
| Sopas à Base de Carne e Aves | ||
| Outros Tipos de Produtos | ||
| Por Embalagem | Sachês | |
| Enlatados | ||
| Outros Formatos de Embalagem | ||
| Por Categoria | Sopa Vegetariana | |
| Sopa Não Vegetariana | ||
| Por Canal de Distribuição | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Polônia | ||
| Bélgica | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e projetado do mercado de sopa refrigerada?
O mercado de sopa refrigerada foi avaliado em 1,84 bilhões de USD em 2026 e deve crescer para 2,32 bilhões de USD até 2032, aumentando de 1,91 bilhões de USD em 2027 a um CAGR de 4,01% durante 2027-2032.
Qual tipo de produto deteve a maior participação do mercado de sopa refrigerada em 2026?
As sopas à base de vegetais dominaram o mercado em 2026, representando 45,78% da receita total.
Qual formato de embalagem representou a maior participação de mercado em 2026?
Os sachês foram o principal formato de embalagem, detendo 52,63% do mercado de sopa refrigerada em 2026.
Qual categoria dominou o mercado de sopa refrigerada em 2026?
A categoria de sopa vegetariana liderou o mercado com uma participação de 61,91% em 2026.
Qual canal de distribuição deteve a maior participação de mercado em 2026?
Os supermercados e hipermercados dominaram a distribuição, representando 47,74% do mercado em 2026.