
Taille et part du marché des soupes réfrigérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.91 Milliards de dollars |
| Taille du Marché (2032) | 2.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des soupes réfrigérées par Mordor Intelligence
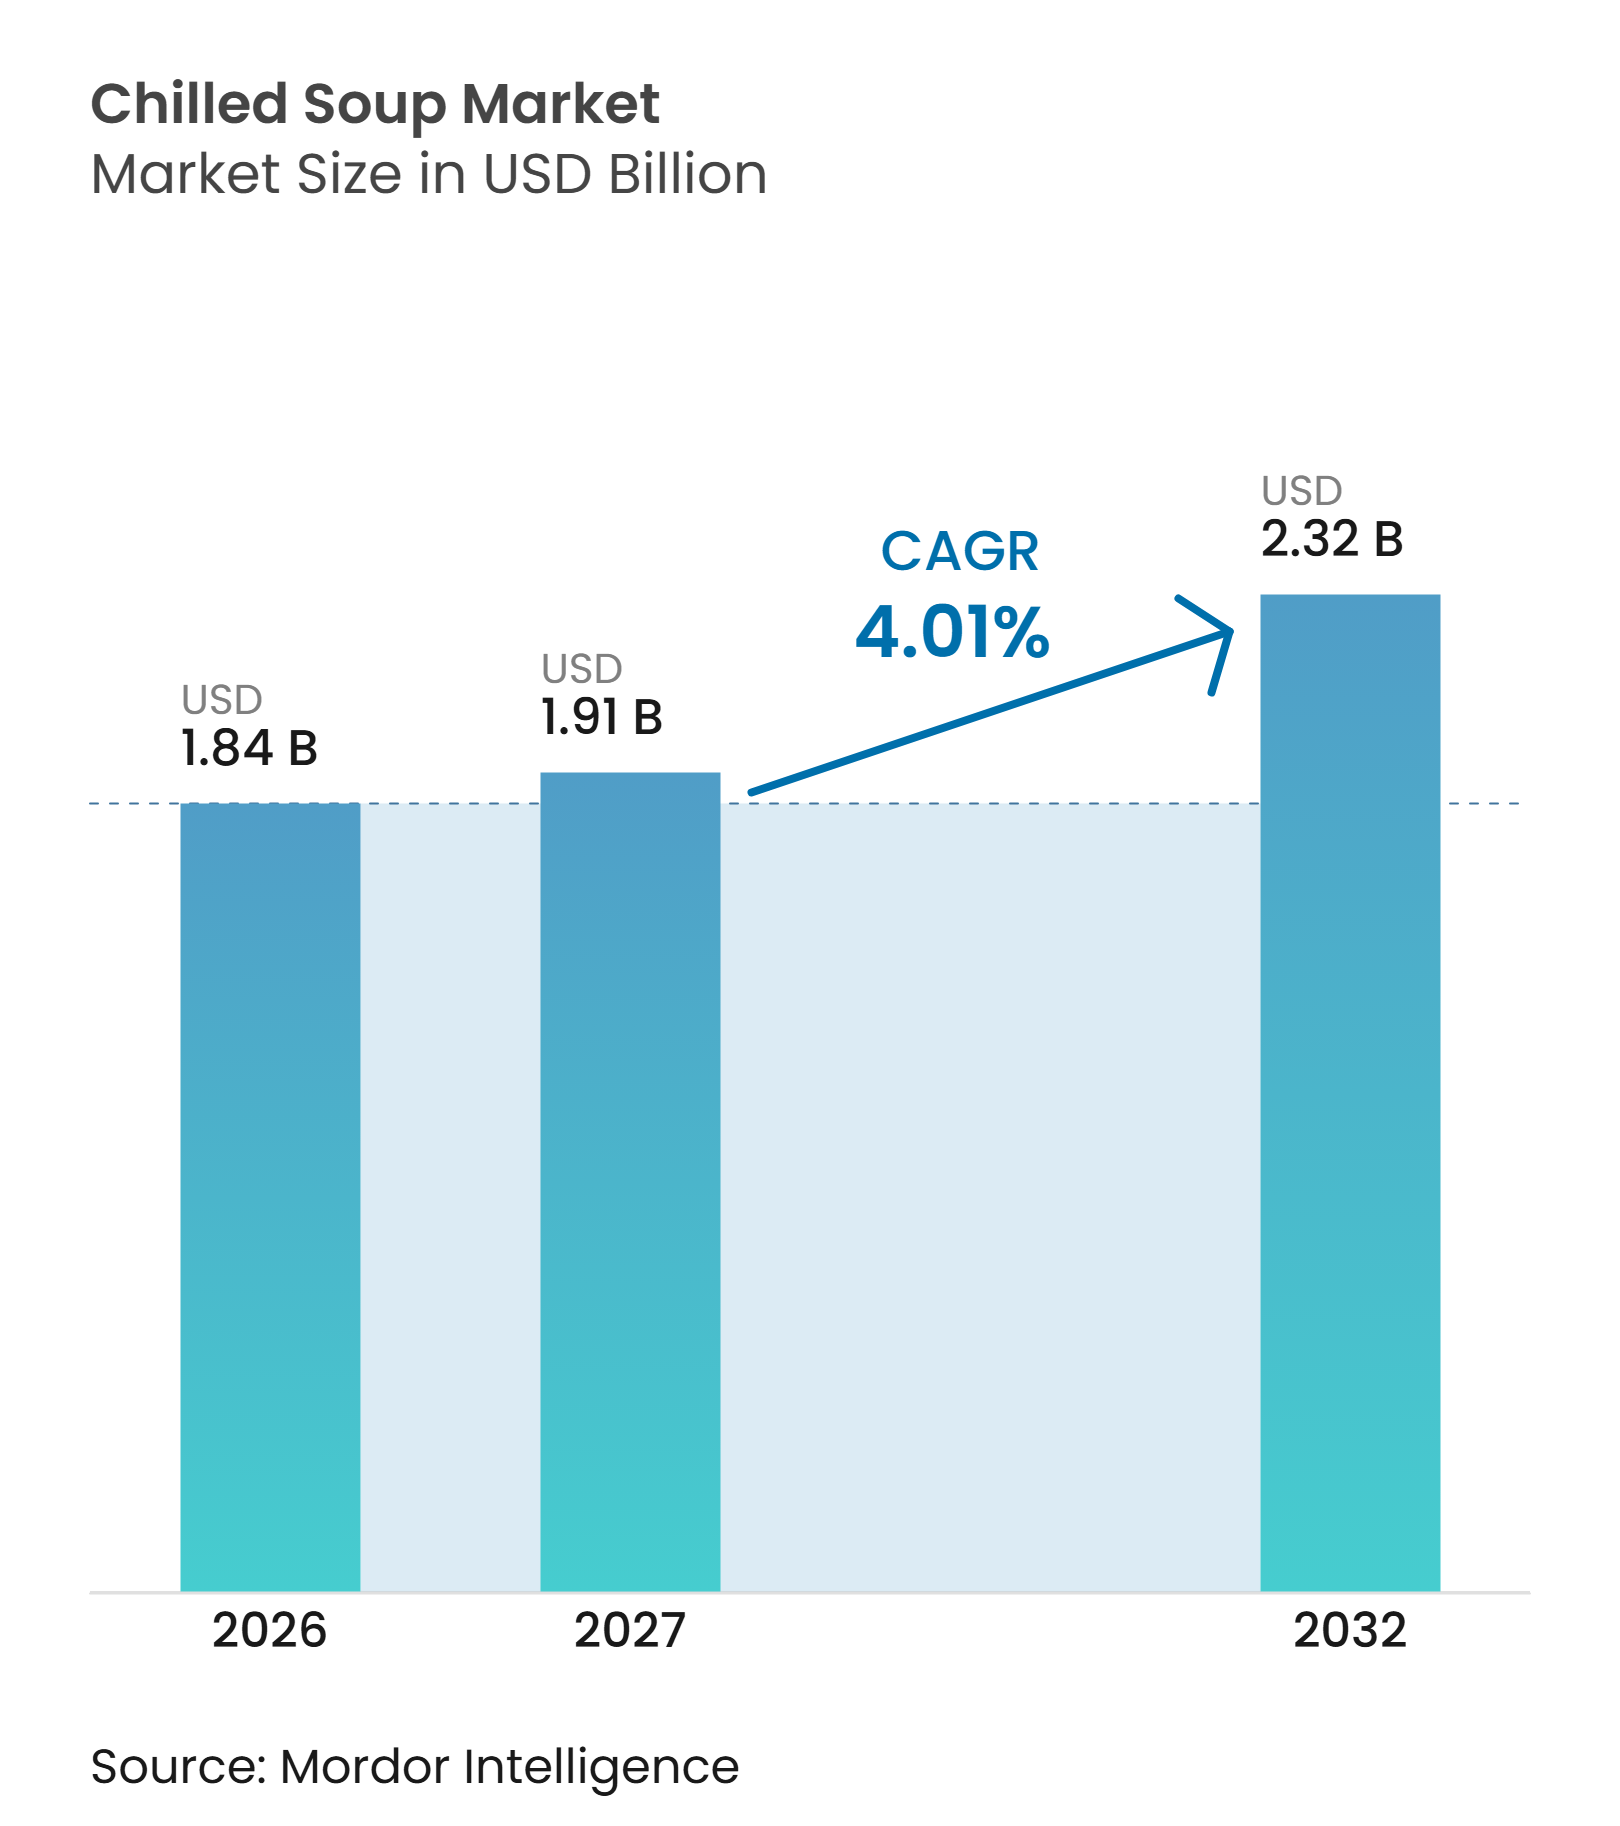
La taille du marché des soupes réfrigérées était évaluée à 1,84 milliard USD en 2026 et devrait croître de 1,91 milliard USD en 2027 pour atteindre 2,32 milliards USD d'ici 2032, à un CAGR de 4,01 % durant la période de prévision (2027-2032). La soupe réfrigérée est de plus en plus positionnée comme un repas pratique ou un dîner léger plutôt que comme un produit saisonnier. La demande est portée par des consommateurs à la recherche d'aliments peu transformés qui paraissent frais et équilibrés sur le plan nutritionnel. L'expansion des infrastructures de vente au détail réfrigérées et des capacités de distribution peut améliorer l'accès dans les villes où les aliments préparés réfrigérés étaient auparavant moins disponibles. Le développement de produits est de plus en plus axé sur des variétés riches en protéines, à base de plantes et haut de gamme, créant des facteurs d'achat au-delà de la simple commodité. La concurrence reste fragmentée ; par conséquent, des relations solides avec les détaillants, des opérations fiables de chaîne du froid et des formats de produits différenciés sont plus importants que la seule échelle.
Principaux enseignements du rapport
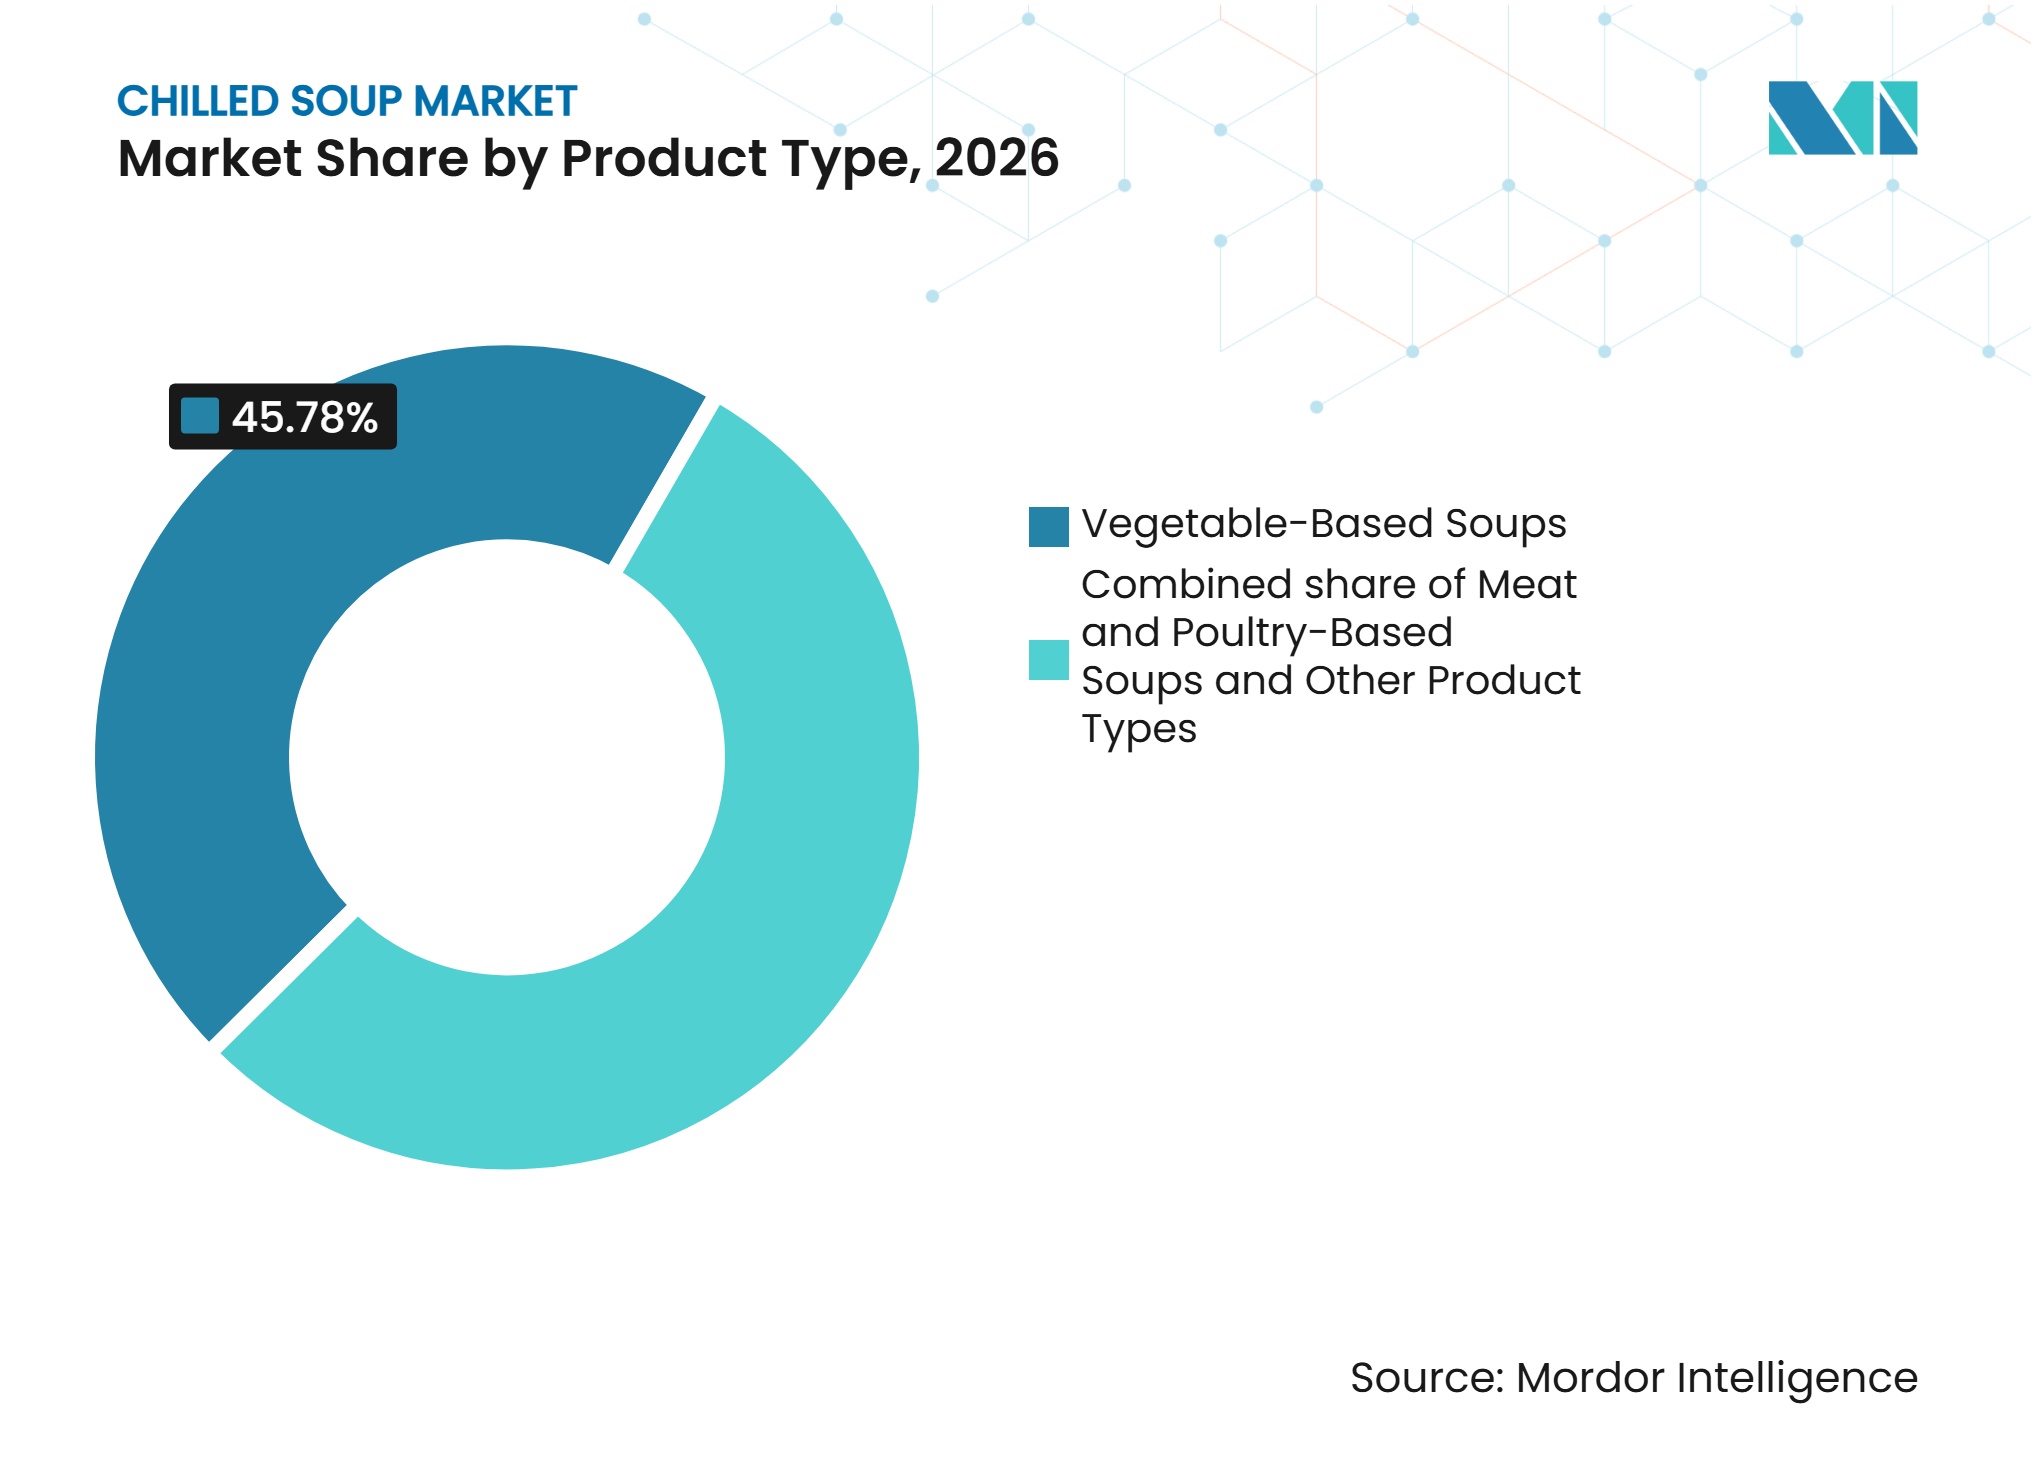
- Par type de produit, les soupes à base de légumes ont dominé le marché des soupes réfrigérées, représentant 45,78 % de la part de marché en 2026, tandis que les soupes à base de viande et de volaille devraient enregistrer le CAGR le plus rapide de 5,22 % durant 2027-2032.
- Par emballage, les sachets ont dominé le marché avec une part de 52,63 % en 2026, tandis que l'emballage en conserve devrait enregistrer le CAGR le plus rapide de 5,34 % durant 2027-2032.
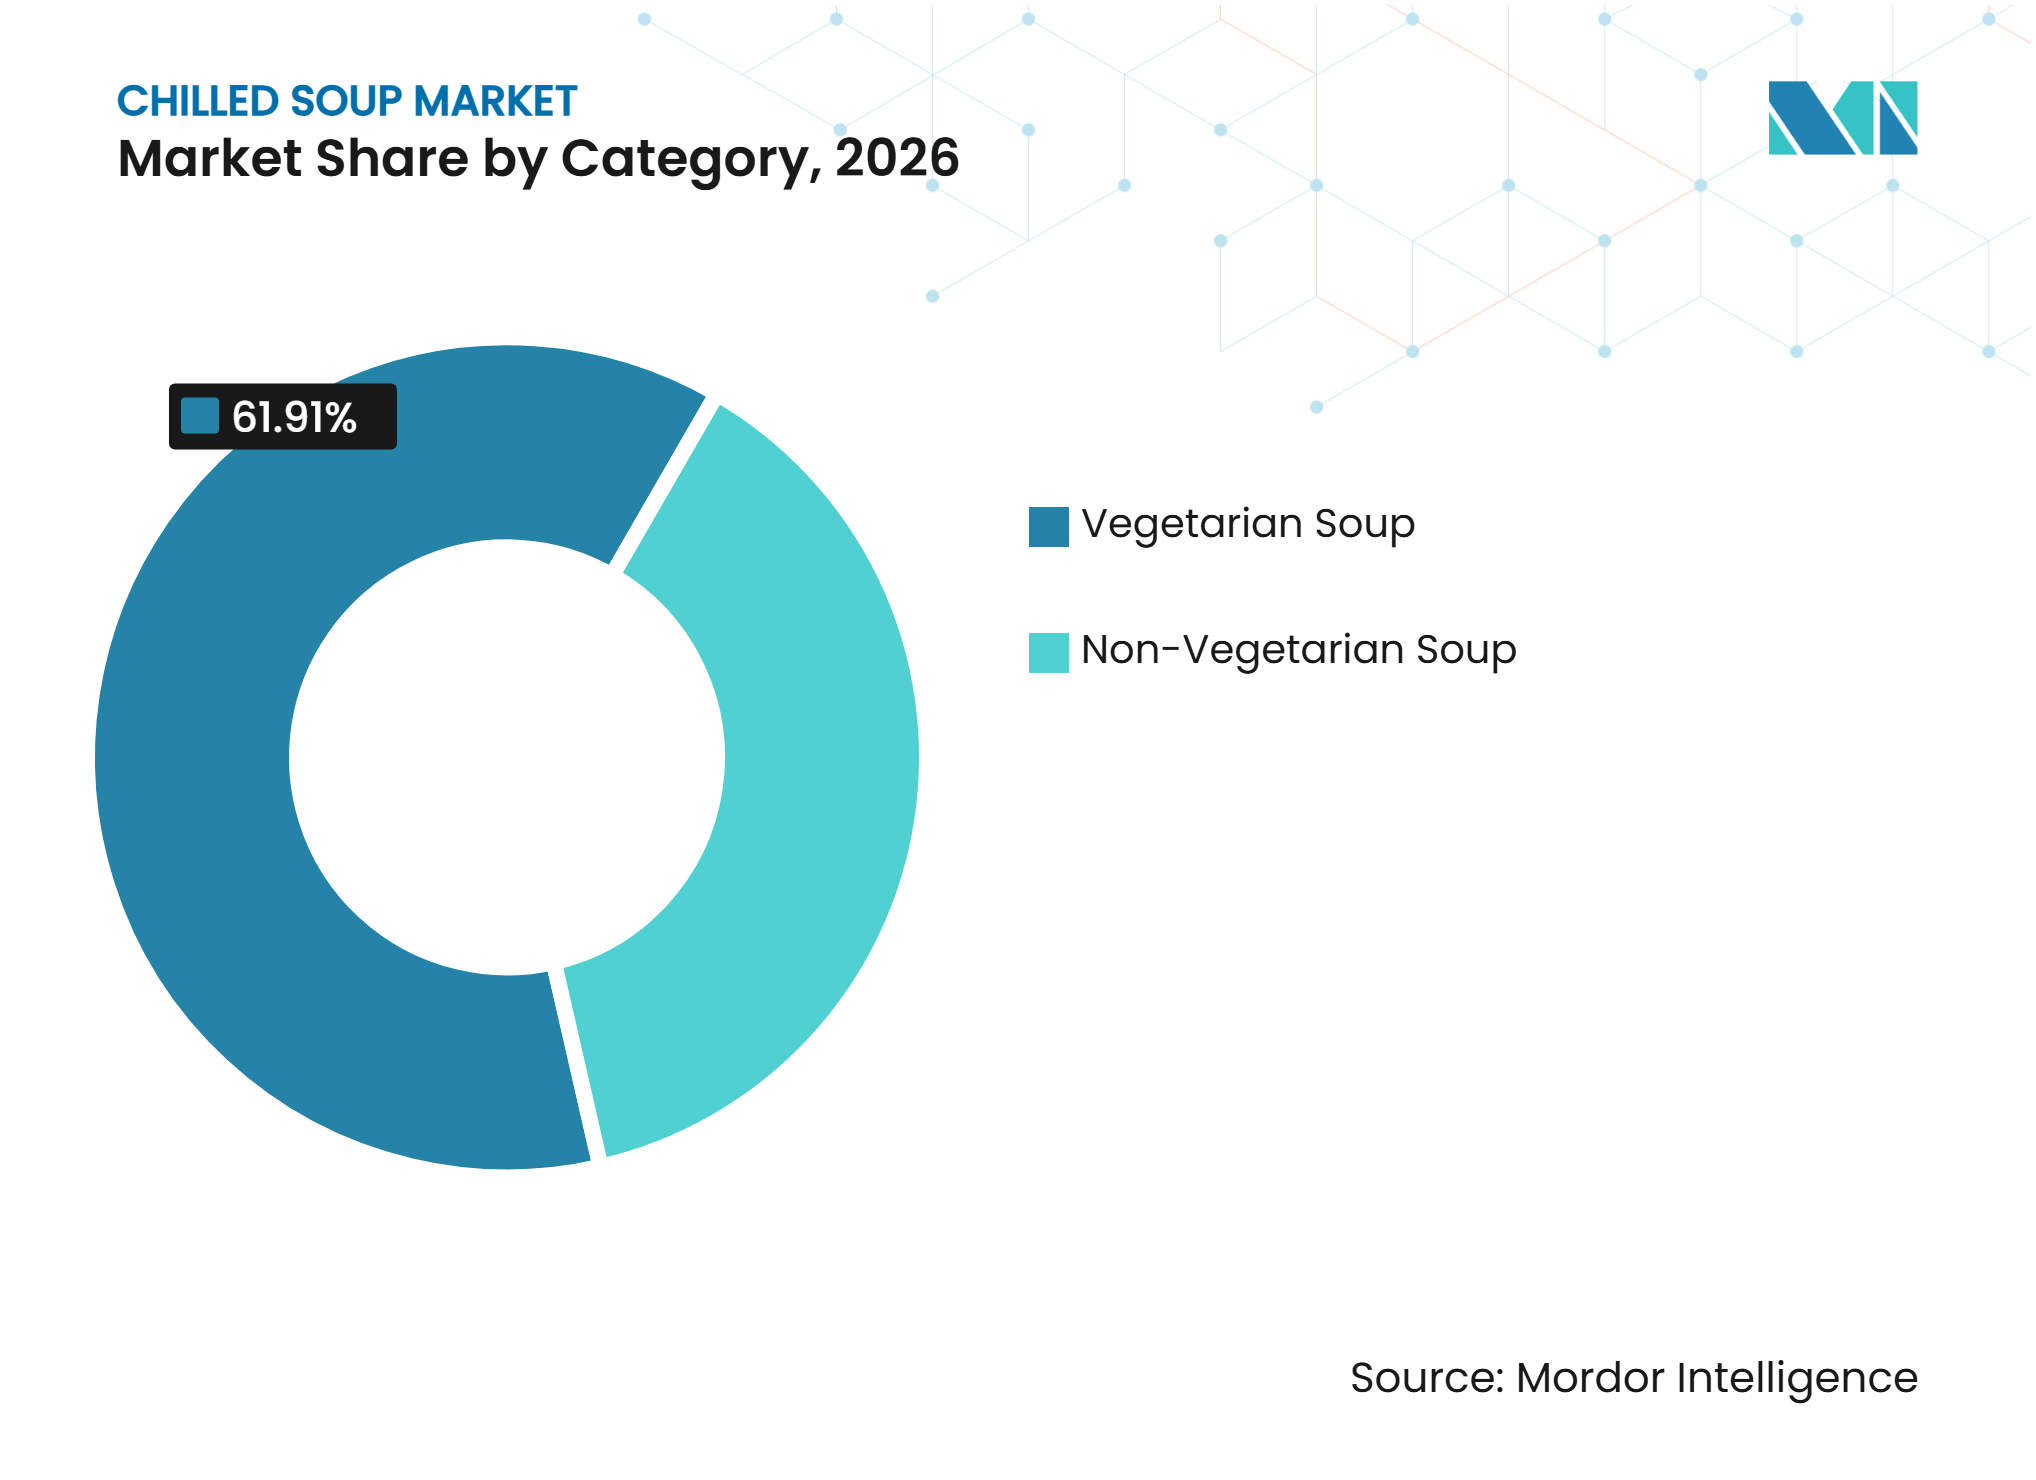
- Par catégorie, la soupe végétarienne a dominé le marché avec une part de 61,91 % en 2026, tandis que la soupe non végétarienne devrait enregistrer le CAGR le plus rapide de 5,59 % durant 2027-2032.
- Par canal de distribution, les supermarchés/hypermarchés ont représenté la plus grande part de marché de 47,74 % en 2026, tandis que les magasins de vente au détail en ligne devraient enregistrer le CAGR le plus rapide de 6,72 % durant 2027-2032.
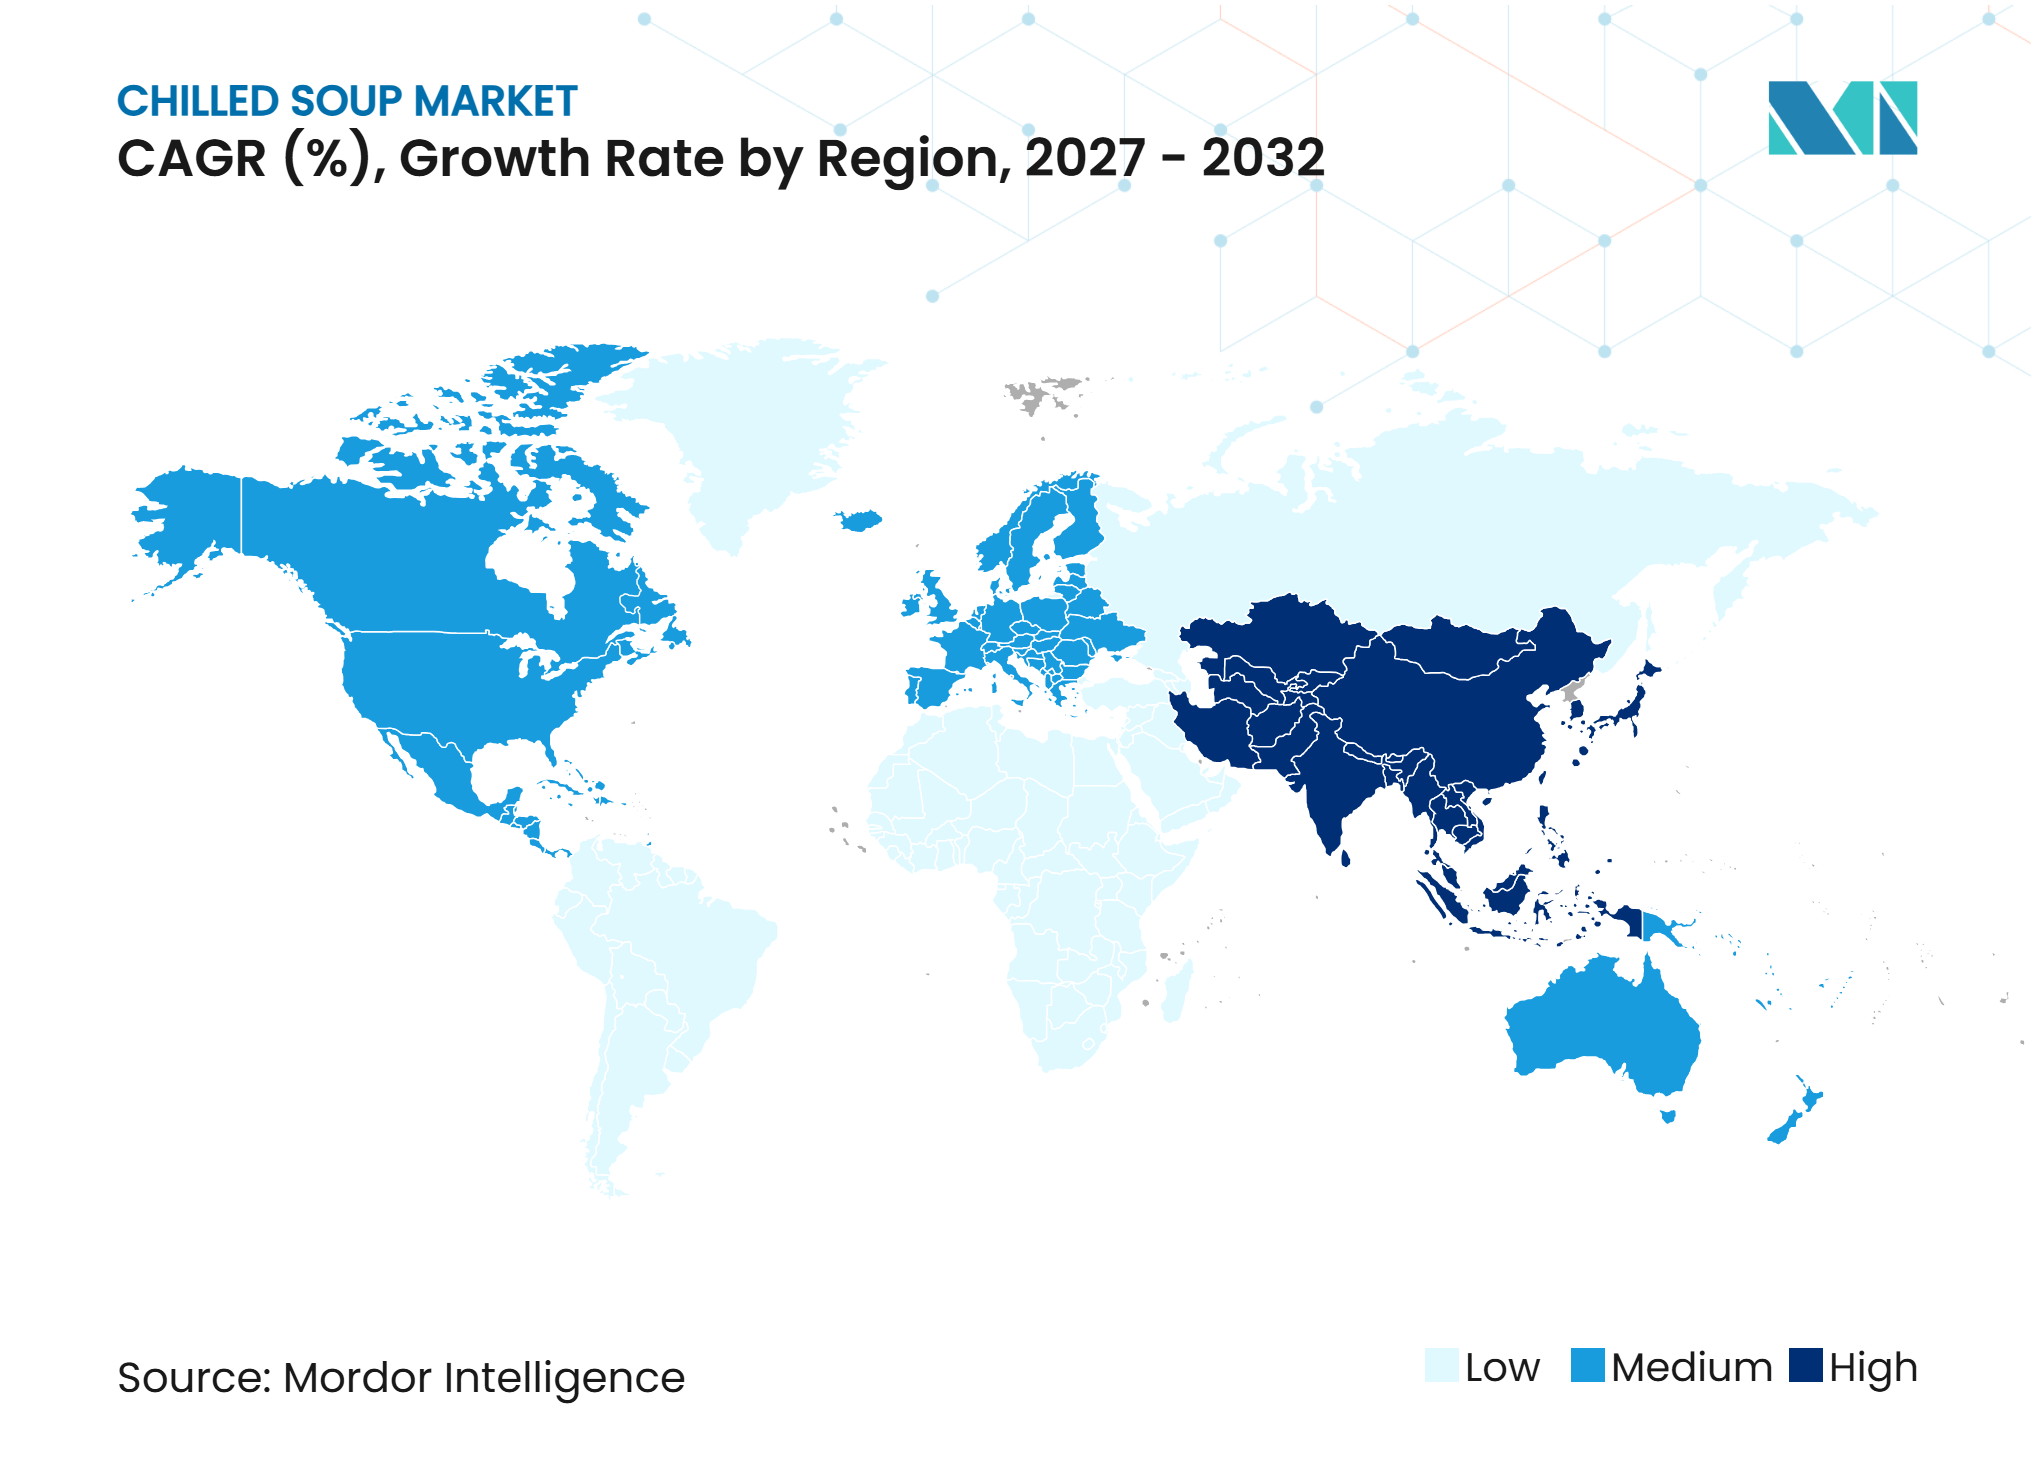
- Par géographie, l'Amérique du Nord a dominé le marché des soupes réfrigérées avec une part de 38,12 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 5,97 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions de repas pratiques | +1.1% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Préférence pour les aliments au goût frais et peu transformés | +0.8% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion des aliments de commodité réfrigérés et des occasions de repas prêts à consommer | +0.7% | Mondial, porté par l'Amérique du Nord, le Royaume-Uni et l'Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Demande croissante de produits alimentaires à base de plantes | +0.6% | Amérique du Nord, Royaume-Uni, Allemagne et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Innovation produit en matière de saveurs et d'ingrédients | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de soupes réfrigérées haut de gamme, biologiques et de spécialité | +0.4% | Royaume-Uni, Amérique du Nord, France et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions de repas pratiques
Des modes de vie de plus en plus chargés, des horaires de travail plus longs et l'évolution des habitudes alimentaires poussent les consommateurs vers des options de repas pratiques nécessitant une préparation minimale. Les soupes réfrigérées sont disponibles en formats prêts à consommer et prêts à chauffer, offrant des solutions de repas rapides sans nécessiter un temps de cuisson prolongé. Selon le rapport Consumer Insights de l'Agriculture and Horticulture Development Board (AHDB) de mars 2025, le temps moyen de préparation du repas du soir au Royaume-Uni a diminué à 31 minutes, tandis que le temps de préparation du déjeuner est tombé à moins de 15 minutesTendances de cuisine des consommateurs, ahdb.org.uk">[1]. De plus, en août 2026, PepsiCo a lancé le gazpacho Alvalle aux États-Unis, introduisant une soupe de légumes réfrigérée prête à consommer pour les repas rapides, les collations et la consommation quotidienne. Ces développements soulignent la pertinence croissante des habitudes alimentaires axées sur la commodité et soutiennent la demande de soupes réfrigérées.
Préférence croissante des consommateurs pour les produits alimentaires au goût frais et peu transformés
La sensibilisation croissante des consommateurs aux ingrédients alimentaires, aux méthodes de transformation et à la qualité nutritionnelle entraîne un glissement vers des produits perçus comme frais, naturels et peu transformés. Cette préférence soutient la demande de soupes réfrigérées, les fabricants positionnant couramment les formulations réfrigérées autour d'ingrédients au goût frais, notamment les légumes, les herbes aromatiques, les légumineuses et les assaisonnements naturels. Contrairement aux soupes conventionnelles à longue conservation, les variétés réfrigérées mettent souvent l'accent sur la fraîcheur et la conservation au réfrigérateur, séduisant les consommateurs à la recherche d'alternatives aux options de repas fortement transformés. Selon l'International Food Information Council (IFIC), 80 % des consommateurs américains ont pris en compte le niveau de transformation avant l'achat en octobre 2025, contre 79 % en 2024A Focus On Food & Nutrition, ific.org">[2]. Cette tendance indique que les niveaux de transformation demeurent un facteur important dans les décisions d'achat alimentaire, incitant les fabricants à mettre en avant des ingrédients reconnaissables, des formulations plus simples et des attributs au goût frais afin de renforcer l'attrait des soupes réfrigérées.
Demande croissante de produits alimentaires à base de plantes
Les offres à base de plantes élargissent le marché des soupes réfrigérées, car les recettes à base de légumes peuvent s'adapter à un large éventail de préférences alimentaires. Les formulations végétariennes séduisent les consommateurs à la recherche d'options de repas véganes, moins caloriques ou flexibles, tout en maintenant la proposition de commodité fondamentale. Ces gammes offrent également aux entreprises une plateforme pour introduire ultérieurement des recettes à base de viande sans compromettre leur positionnement axé sur la santé. Ce type d'extension de gamme permet aux marques d'aborder des occasions de repas supplémentaires tout en maintenant des indicateurs de fraîcheur reconnaissables. Les producteurs peuvent appliquer les attentes claires en matière d'ingrédients et de fraîcheur associées aux gammes de produits à base de plantes aux soupes mixtes ou à base de viande. Cette approche offre aux entreprises une plus grande flexibilité pour servir les consommateurs à la recherche d'options riches en protéines et de listes d'ingrédients simples.
Demande croissante de soupes réfrigérées haut de gamme, biologiques et de spécialité
L'intérêt croissant des consommateurs pour les ingrédients de haute qualité, les produits alimentaires biologiques et les profils de saveurs distinctifs incite les fabricants à élargir leurs portefeuilles de soupes réfrigérées haut de gamme et de spécialité. Les consommateurs préfèrent de plus en plus les soupes préparées avec des légumes biologiques, des ingrédients naturels, des herbes de spécialité et des formulations haut de gamme qui offrent des alternatives aux variétés de soupes conventionnelles. Ce changement crée des opportunités pour les fabricants de différencier leurs offres grâce à des certifications biologiques, des recettes de style restaurant, des combinaisons de saveurs innovantes et des ingrédients soigneusement sélectionnés. De plus, la demande d'expériences culinaires diversifiées stimule l'introduction de variétés de spécialité, telles que le gazpacho de style méditerranéen, les soupes de légumes crémeuses et les recettes d'inspiration internationale. Ces développements renforcent la différenciation des produits, élargissent le choix des consommateurs et soutiennent la demande de soupes réfrigérées haut de gamme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durée de conservation limitée et risque élevé de détérioration des produits | -0.6% | Mondial, avec une exposition plus grande dans les marchés émergents disposant d'une couverture limitée de la chaîne du froid | Long terme (≥ 4 ans) |
| Coûts de production, de réfrigération et de distribution en chaîne du froid plus élevés | -0.5% | Mondial, en particulier en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les marchés en développement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préoccupations des consommateurs concernant la teneur en sodium et en conservateurs | -0.4% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Fluctuations saisonnières de la demande de produits | -0.3% | Mondial, avec une variation plus grande en Europe du Nord, au Canada et dans le nord des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Durée de conservation limitée et risque élevé de détérioration des produits
Le marché des soupes réfrigérées repose sur des produits qui restent sûrs et acceptables tout au long d'une période de vente relativement courte. En janvier 2025, le rapport d'orientation sur la durée de conservation de Food Standards Scotland stipule que les entreprises alimentaires doivent utiliser des preuves validées pour établir une durée de conservation appropriée et démontrer que les aliments restent sûrs et conservent leur qualité prévue pendant cette périodeOrientation sur la durée de conservation 3, foodstandards.gov.scot">[3]. Les écarts de température peuvent entraîner des pertes de produits, des retours de détaillants et une augmentation des coûts de planification des stocks. Ces risques sont particulièrement difficiles à gérer pour les petites entreprises qui ne disposent pas de systèmes de qualité établis ou de réseaux de distribution denses. Par conséquent, le marché des soupes réfrigérées favorise les opérateurs capables de contrôler de manière constante la réfrigération tout au long de la production, du transport et des canaux de vente au détail.
Coûts de production, de réfrigération et de distribution en chaîne du froid plus élevés
Les fabricants de soupes réfrigérées supportent des coûts opérationnels et de distribution plus élevés car ils doivent maintenir un stockage et un transport à température contrôlée ininterrompus tout au long de la chaîne d'approvisionnement. L'entreposage réfrigéré, les véhicules de transport spécialisés, les équipements d'exposition en magasin, la consommation d'énergie et la maintenance régulière augmentent les dépenses par rapport aux fabricants de soupes à température ambiante. Le maintien d'une réfrigération constante et le respect des exigences en matière de sécurité alimentaire augmentent également la complexité opérationnelle, en particulier dans les régions disposant d'une infrastructure de chaîne du froid sous-développée. Ces exigences peuvent freiner l'expansion du marché en alourdissant la charge financière des fabricants et des distributeurs. De plus, la concurrence des produits à marque de distributeur et des consommateurs sensibles aux prix limite la capacité des fabricants à répercuter les coûts d'exploitation plus élevés sur les prix de détail, ce qui pèse sur les marges bénéficiaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les soupes à base de légumes soutiennent les volumes tandis que les formats protéinés suscitent de l'intérêtLes soupes à base de légumes représentaient 45,78 % de la part du marché des soupes réfrigérées en 2026. Le segment bénéficie de sa large compatibilité avec les préférences alimentaires végétariennes, véganes, soucieuses des allergènes et moins caloriques. Les consommateurs associent souvent ces recettes à des ingrédients frais et à des occasions de repas polyvalentes. Les variétés à base de légumes s'alignent également sur les attributs d'étiquette propre recherchés par de nombreux acheteurs d'aliments réfrigérés. Cet attrait large permet aux détaillants de répondre à plusieurs besoins des consommateurs avec un portefeuille de produits gérable. La taille du marché des soupes réfrigérées pour les recettes à base de légumes est soutenue par des saveurs familières et une adéquation aux occasions de déjeuner, de dîner et de collation. De plus, la disponibilité de diverses combinaisons de légumes permet aux fabricants d'introduire des recettes différenciées ciblant les consommateurs soucieux de leur santé et les préférences gustatives variées.
Les soupes à base de viande et de volaille devraient croître à un CAGR de 5,22 % jusqu'en 2032. La teneur en protéines devient de plus en plus importante dans les allégations produits et la communication en face avant d'emballage. Les consommateurs à la recherche d'options de repas plus rassasiantes s'intéressent aux variétés de soupes contenant du poulet, de la viande et des bouillons riches en protéines. Ces produits séduisent également les consommateurs à la recherche de solutions de repas pratiques combinant teneur en protéines et formats prêts à consommer ou prêts à chauffer. De plus, les ingrédients à base de viande et de volaille permettent aux fabricants de positionner ces produits comme des alternatives de repas plus substantielles, élargissant leur attrait au-delà des occasions de consommation de soupe traditionnelles.



Par emballage :
les sachets conservent des avantages pratiques tandis que les formats en conserve se développentLes sachets représentaient 52,63 % de la part du marché des soupes réfrigérées en 2026. Ils favorisent le contrôle des portions, des tailles d'emballage flexibles et une utilisation efficace de l'espace en rayon réfrigéré. Les marques peuvent proposer des portions individuelles et des packs familiaux tout en conservant le format familier à chauffer et à servir. Les sachets conviennent également aux occasions de repas en semaine, car les consommateurs apprécient la facilité de manipulation et les temps de préparation courts. Le format permet aux détaillants de stocker plusieurs saveurs dans un espace de réfrigération de rayon traiteur limité. Par conséquent, les sachets soutiennent les produits grand public, haut de gamme et à marque de distributeur sur le marché des soupes réfrigérées. Cependant, le choix des matériaux reste essentiel, car l'emballage doit préserver la qualité du produit tout au long de la distribution réfrigérée.
Les formats en conserve devraient croître à un CAGR de 5,34 % jusqu'en 2032. Les emballages portables peuvent aider les fournisseurs à répondre à la demande des consommateurs à la recherche d'options alimentaires pratiques à emporter. Les conserves peuvent également positionner la soupe pour des occasions de consommation en collation et en boisson. Les cartons, les barquettes et les bocaux en verre continuent de servir des segments dans lesquels la présentation haut de gamme ou les messages de durabilité influencent les décisions d'achat. Les entreprises qui tiennent compte de ces exigences peuvent réduire les besoins ultérieurs de reformulation et les pressions liées aux transitions d'emballage.
Par catégorie :
la soupe végétarienne est en tête tandis que les produits non végétariens croissent plus rapidementLa soupe végétarienne représentait 61,91 % de la part du marché des soupes réfrigérées en 2026. La catégorie comprend une large gamme de recettes à base de légumes déjà établies dans les assortiments réfrigérés. Sa force reflète la capacité des produits sans viande à répondre à plusieurs besoins alimentaires au sein d'une seule gamme de produits. Les détaillants utilisent les offres végétariennes pour répondre simultanément aux préoccupations de santé, de flexibilité alimentaire et de transparence des ingrédients. Ces produits s'alignent également sur les indicateurs de fraîcheur et d'orientation végétale communément associés aux aliments préparés réfrigérés. Cette échelle confère au segment végétarien une position stable sur le marché des soupes réfrigérées. Cependant, les marques doivent maintenir la variété des saveurs, car les attentes des consommateurs vont au-delà des recettes de légumes de base.
La soupe non végétarienne devrait croître à un CAGR de 5,59 % jusqu'en 2032. Les options axées sur les protéines offrent aux fabricants une opportunité plus claire de positionner certaines soupes comme des substituts de repas rassasiants. Les marques peuvent combiner des légumes avec du poulet, du bouillon d'os ou d'autres ingrédients protéinés pour conserver les indicateurs de fraîcheur tout en augmentant la satiété. Cette combinaison peut élargir l'attrait des produits qui répondent à la fois aux préférences axées sur les légumes et aux préférences axées sur les protéines. Elle crée également des opportunités pour des recettes hybrides plutôt qu'une séparation stricte entre les produits axés sur les plantes et les produits à base de viande.

Par canal de distribution :
les supermarchés ancrent la disponibilité tandis que les magasins de vente au détail en ligne se développentLes supermarchés et hypermarchés représentaient 47,74 % de la part du marché des soupes réfrigérées en 2026. Leurs rayons réfrigérés et leurs sections traiteur offrent aux acheteurs un accès direct aux soupes aux côtés des salades, des kits repas et d'autres aliments préparés. Cet environnement encourage l'essai de produits en augmentant la visibilité lors des visites d'épicerie habituelles. Les grandes surfaces peuvent stocker simultanément des produits grand public, haut de gamme et à marque de distributeur. Leur infrastructure établie en fait également le principal canal de volume pour de nombreux fabricants. Ce réseau de distribution offre au marché des soupes réfrigérées un accès pratique aux consommateurs à la recherche de solutions de repas pratiques. Le placement en magasin et la disponibilité des produits restent essentiels, car les produits réfrigérés ne peuvent pas supporter de longues périodes de rupture de stock.
Les magasins de vente au détail en ligne devraient croître à un CAGR de 6,72 % jusqu'en 2032. L'expansion des services de livraison en chaîne du froid dans les grandes zones urbaines soutient les commandes directes aux consommateurs et les modèles par abonnement. Les canaux en ligne offrent aux marques haut de gamme plus d'espace pour communiquer des informations sur les ingrédients, les avantages nutritionnels et les occasions d'utilisation que l'espace limité des étiquettes en magasin ne le permet. Ils permettent également aux consommateurs d'acheter des soupes réfrigérées aux côtés d'autres produits d'épicerie réfrigérés. Ce canal est particulièrement adapté aux achats répétés de produits axés sur la santé et de spécialité. Cependant, sa croissance dépend d'une livraison fiable à température contrôlée et d'une économie de livraison viable pour les détaillants et les consommateurs.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détient une part de 38,12 % du marché des soupes réfrigérées en 2026. Les réseaux de vente au détail réfrigérés matures soutiennent une large gamme de repas préparés et permettent aux fabricants de positionner leurs produits dans les rayons traiteur des supermarchés. La région bénéficie de la présence de fabricants établis, de producteurs spécialisés d'aliments réfrigérés et d'une forte participation des marques de distributeur. Les contrôles de sécurité alimentaire et la validation de la durée de conservation restent des exigences de conformité essentielles pour les produits réfrigérés. Les détaillants peuvent différencier les offres de marque des produits à marque de distributeur grâce à des allégations nutritionnelles et à des options de saveurs diversifiées. De plus, la familiarité établie des consommateurs avec les aliments de commodité réfrigérés soutient la disponibilité et l'acceptation des variétés de soupes réfrigérées dans les principaux points de vente au détail.
Asie-Pacifique
Le marché des soupes réfrigérées en Asie-Pacifique devrait croître à un CAGR de 5,97 % jusqu'en 2032. L'urbanisation et la demande croissante d'options de repas pratiques stimulent la consommation d'aliments préparés réfrigérés dans les grandes villes. Le marché peut se développer à mesure que les détaillants investissent dans des infrastructures de réfrigération fiables et que les fournisseurs renforcent la couverture locale de la chaîne du froid. Le développement de produits doit tenir compte des préférences de saveurs variées en Chine, au Japon, en Asie du Sud-Est et en Asie du Sud. Les recettes localisées peuvent offrir une plus grande pertinence que l'importation directe de produits de soupe de style occidental. Les fabricants doivent également équilibrer le positionnement axé sur la fraîcheur avec des prix adaptés aux conditions de vente au détail locales. Un contrôle efficace de la température et une gestion de la sécurité alimentaire resteront essentiels à mesure que la distribution réfrigérée s'étendra à un plus grand nombre de villes.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe dispose de rayons d'aliments préparés réfrigérés bien établis au Royaume-Uni, en Allemagne, en France et aux Pays-Bas. Au Royaume-Uni, les marques de soupes réfrigérées spécialisées sont en concurrence avec les offres à marque de distributeur des supermarchés, rendant la différenciation des produits essentielle. L'Amérique du Sud présente des opportunités dans les grandes zones métropolitaines ; cependant, une couverture inégale de la chaîne du froid peut contraindre la distribution nationale. Au Moyen-Orient et en Afrique, les opportunités sont concentrées dans les marchés disposant d'une infrastructure de vente au détail moderne et d'un meilleur accès aux importations réfrigérées. Les entreprises ont besoin de stratégies de distribution mesurées dans ces régions, car les conditions de transport, les capacités de stockage et les capacités des détaillants varient considérablement. Les entrants sur le marché devraient considérer la fiabilité de la chaîne du froid comme une exigence commerciale fondamentale plutôt que comme une question logistique secondaire.
Paysage concurrentiel
Concentration du Marché
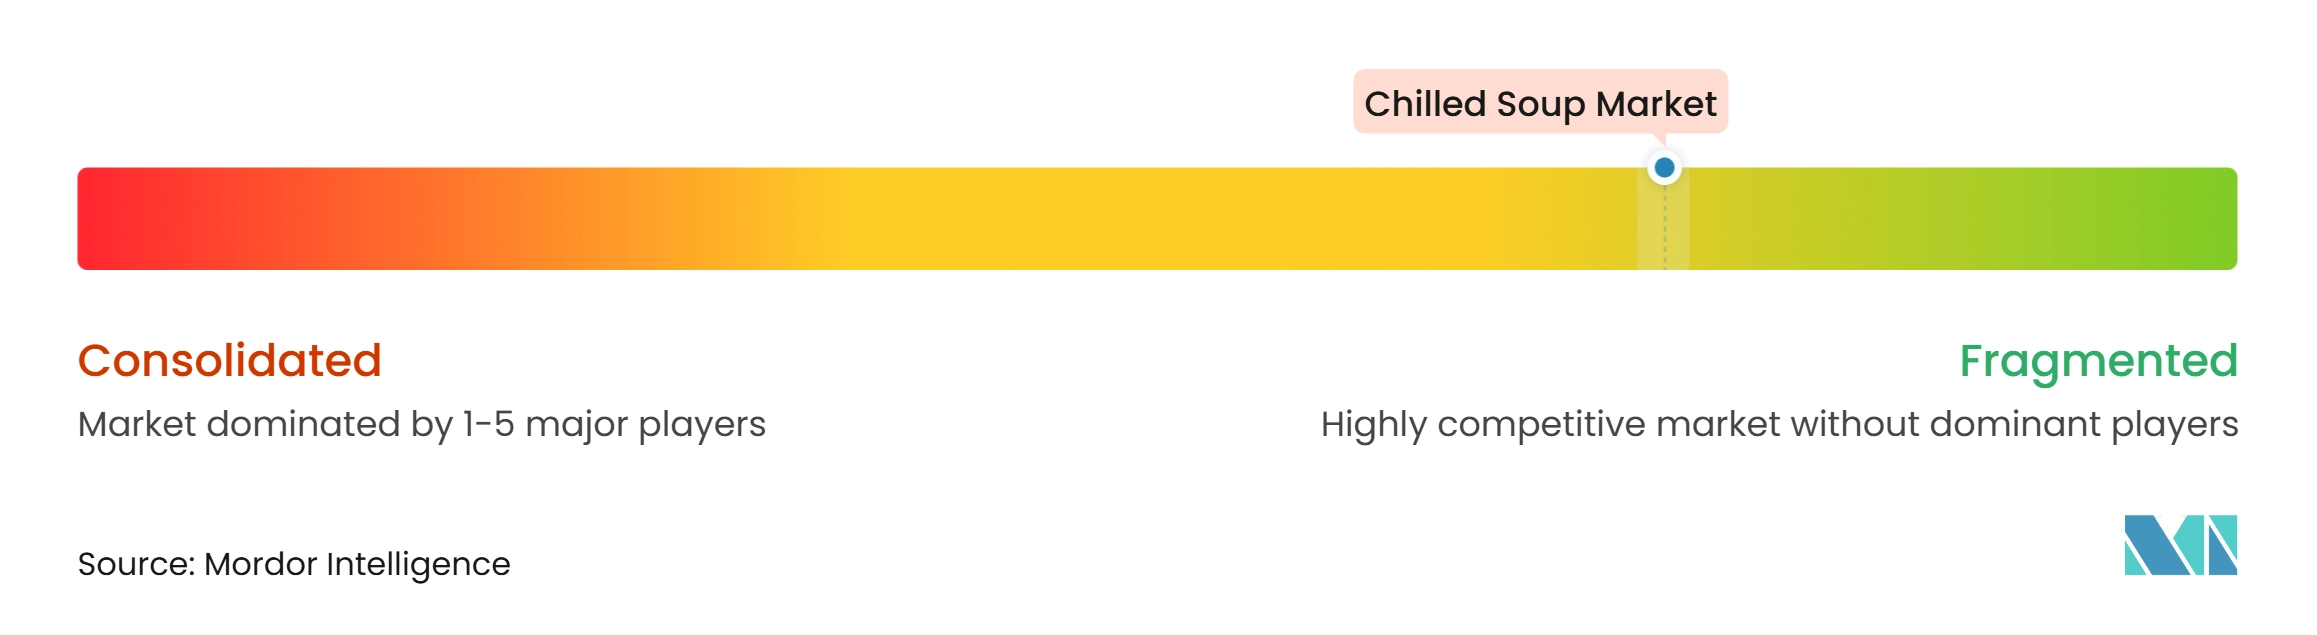
Le marché des soupes réfrigérées est fragmenté, aucune entreprise ne contrôlant les prix ou la distribution dans les principales régions. Les grandes entreprises alimentaires s'appuient sur des marques établies, un pouvoir de négociation avec les détaillants et des ressources pour le développement de nouveaux produits. Les producteurs spécialisés réfrigérés offrent une expertise de fabrication ciblée, un développement de recettes plus rapide et des relations établies avec les acheteurs de rayons traiteur. Les principaux facteurs de compétitivit comprennent la fraîcheur des produits, la valeur nutritionnelle, l'emballage, la variété des saveurs et la fiabilité de la livraison. Les offres à marque de distributeur intensifient la concurrence par les prix dans les rayons réfrigérés des supermarchés, obligeant les entreprises de marque à communiquer des avantages produits clairs que les consommateurs peuvent rapidement comprendre. Les produits riches en protéines, axés sur les plantes et haut de gamme représentent d'importantes opportunités de différenciation pour les fournisseurs.
Les entreprises utilisent des partenariats et des lancements de produits pour répondre à des exigences alimentaires plus spécifiques. Campbell's s'est associé à Banza en juin 2026 et a introduit sa première soupe de nouilles au poulet condensée sans gluten. Blount Fine Foods a actualisé l'emballage Family Kitchen en juillet 2026 pour mettre en avant la teneur en protéines et la fraîcheur réfrigérée de manière plus visible sur l'emballage. Ces initiatives indiquent que les marques utilisent la communication nutritionnelle et l'accessibilité alimentaire comme outils concurrentiels. Elles démontrent également comment l'emballage peut renforcer les messages de la catégorie sans modifier la proposition fondamentale du produit réfrigéré.
La gestion de la qualité reste une exigence concurrentielle essentielle, car les courtes durées de conservation peuvent augmenter les déchets et le risque opérationnel. Les entreprises dotées de systèmes de qualité robustes et de chaînes du froid bien gérées peuvent protéger la disponibilité des produits et renforcer la confiance des détaillants. Les grandes entreprises peuvent avoir une plus grande capacité à investir dans ces systèmes, tandis que les producteurs spécialisés peuvent être compétitifs grâce à une expertise produit ciblée. Ce paysage concurrentiel soutient une rivalité continue entre les leaders nationaux, les fournisseurs régionaux, les producteurs artisanaux et les fabricants de marques de distributeur.
Leaders du secteur des soupes réfrigérées
-
The Campbell Soup Company
-
New Covent Garden Soup Company
-
Greencore Group plc
-
Woolworths Group Limited
-
General Mills, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Soupes Réfrigérées Entreprises couvertes dans ce rapport
- The Campbell Soup Company
- New Covent Garden Soup Company
- Bakkavor Group plc
- Greencore Group plc
- The Hain Celestial Group, Inc.
- Blount Fine Foods
- The Kraft Heinz Company
- General Mills, Inc.
- Woolworths Group Limited
- Tio Gazpacho LLC
- Sonoma Brands
- The Billington Group
- Spanos Fine Foods
- Bol Foods
- Daylesford Organic
- Soupologie Ltd.
- Kettle Cuisine, LLC
- Spring Glen Fresh Foods, Inc.
- Ivar's Soup & Sauce Company
- Boulder Organic Foods
Développements industriels récents dans Marché des Soupes Réfrigérées
- Août 2026 : Campbell's Company a lancé huit Chunky Frozen Bowls à l'échelle nationale, chacun offrant 20 à 28 g de protéines par portion à un prix de 5,49 USD. Ce lancement a marqué la première entrée de la marque Chunky Soup dans le rayon surgelés et cible les consommateurs à la recherche d'options de repas pratiques et riches en protéines au-delà des formats à longue conservation traditionnels de la catégorie soupe.
- Août 2026 : PepsiCo a lancé le gazpacho Alvalle aux États-Unis, élargissant sa présence dans le segment des aliments réfrigérés. La soupe réfrigérée prête à consommer contient des tomates, des concombres, des poivrons et de l'huile d'olive extra-vierge. PepsiCo a initialement rendu le produit disponible dans une sélection de magasins Whole Foods Market.
- Juillet 2026 : Blount's Family Kitchen a introduit un emballage actualisé pour toute sa gamme de soupes réfrigérées. Le nouveau design met en avant la teneur en protéines sur des rubans en face avant d'emballage et souligne la fraîcheur réfrigérée et la qualité des ingrédients.
Périmètre du rapport mondial sur le marché des soupes réfrigérées
La soupe réfrigérée désigne les produits de soupe prêts à consommer ou prêts à chauffer qui sont stockés, distribués et vendus dans des conditions réfrigérées afin de maintenir la fraîcheur, la qualité et la sécurité alimentaire.
Le marché des soupes réfrigérées est segmenté par type de produit, emballage, catégorie, canal de distribution et géographie. Par type de produit, le marché est segmenté en soupes à base de légumes, soupes à base de viande et de volaille, et autres types de produits. Par emballage, le marché est segmenté en sachets, conserves et autres formats d'emballage. Par catégorie, le marché est segmenté en soupe végétarienne et soupe non végétarienne. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries/commerces de proximité, magasins de vente au détail en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Soupes à base de légumes |
| Soupes à base de viande et de volaille |
| Autres types de produits |
| Sachets |
| Conserves |
| Autres formats d'emballage |
| Soupe végétarienne |
| Soupe non végétarienne |
| Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pologne | |
| Belgique | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Soupes à base de légumes | |
| Soupes à base de viande et de volaille | ||
| Autres types de produits | ||
| Par emballage | Sachets | |
| Conserves | ||
| Autres formats d'emballage | ||
| Par catégorie | Soupe végétarienne | |
| Soupe non végétarienne | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries/Commerces de proximité | ||
| Magasins de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pologne | ||
| Belgique | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et projetée du marché des soupes réfrigérées ?
Le marché des soupes réfrigérées était évalué à 1,84 milliard USD en 2026 et devrait croître pour atteindre 2,32 milliards USD d'ici 2032, en augmentant à partir de 1,91 milliard USD en 2027 à un CAGR de 4,01 % durant 2027-2032.
Quel type de produit détenait la plus grande part du marché des soupes réfrigérées en 2026 ?
Les soupes à base de légumes ont dominé le marché en 2026, représentant 45,78 % du chiffre d'affaires total.
Quel format d'emballage représentait la plus grande part de marché en 2026 ?
Les sachets étaient le format d'emballage dominant, détenant 52,63 % du marché des soupes réfrigérées en 2026.
Quelle catégorie a dominé le marché des soupes réfrigérées en 2026 ?
La catégorie soupe végétarienne a dominé le marché avec une part de 61,91 % en 2026.
Quel canal de distribution détenait la plus grande part de marché en 2026 ?
Les supermarchés et hypermarchés ont dominé la distribution, représentant 47,74 % du marché en 2026.