
Marktgröße und Marktanteil für Gekühlte Suppen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 2.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gekühlte Suppen von Mordor Intelligence
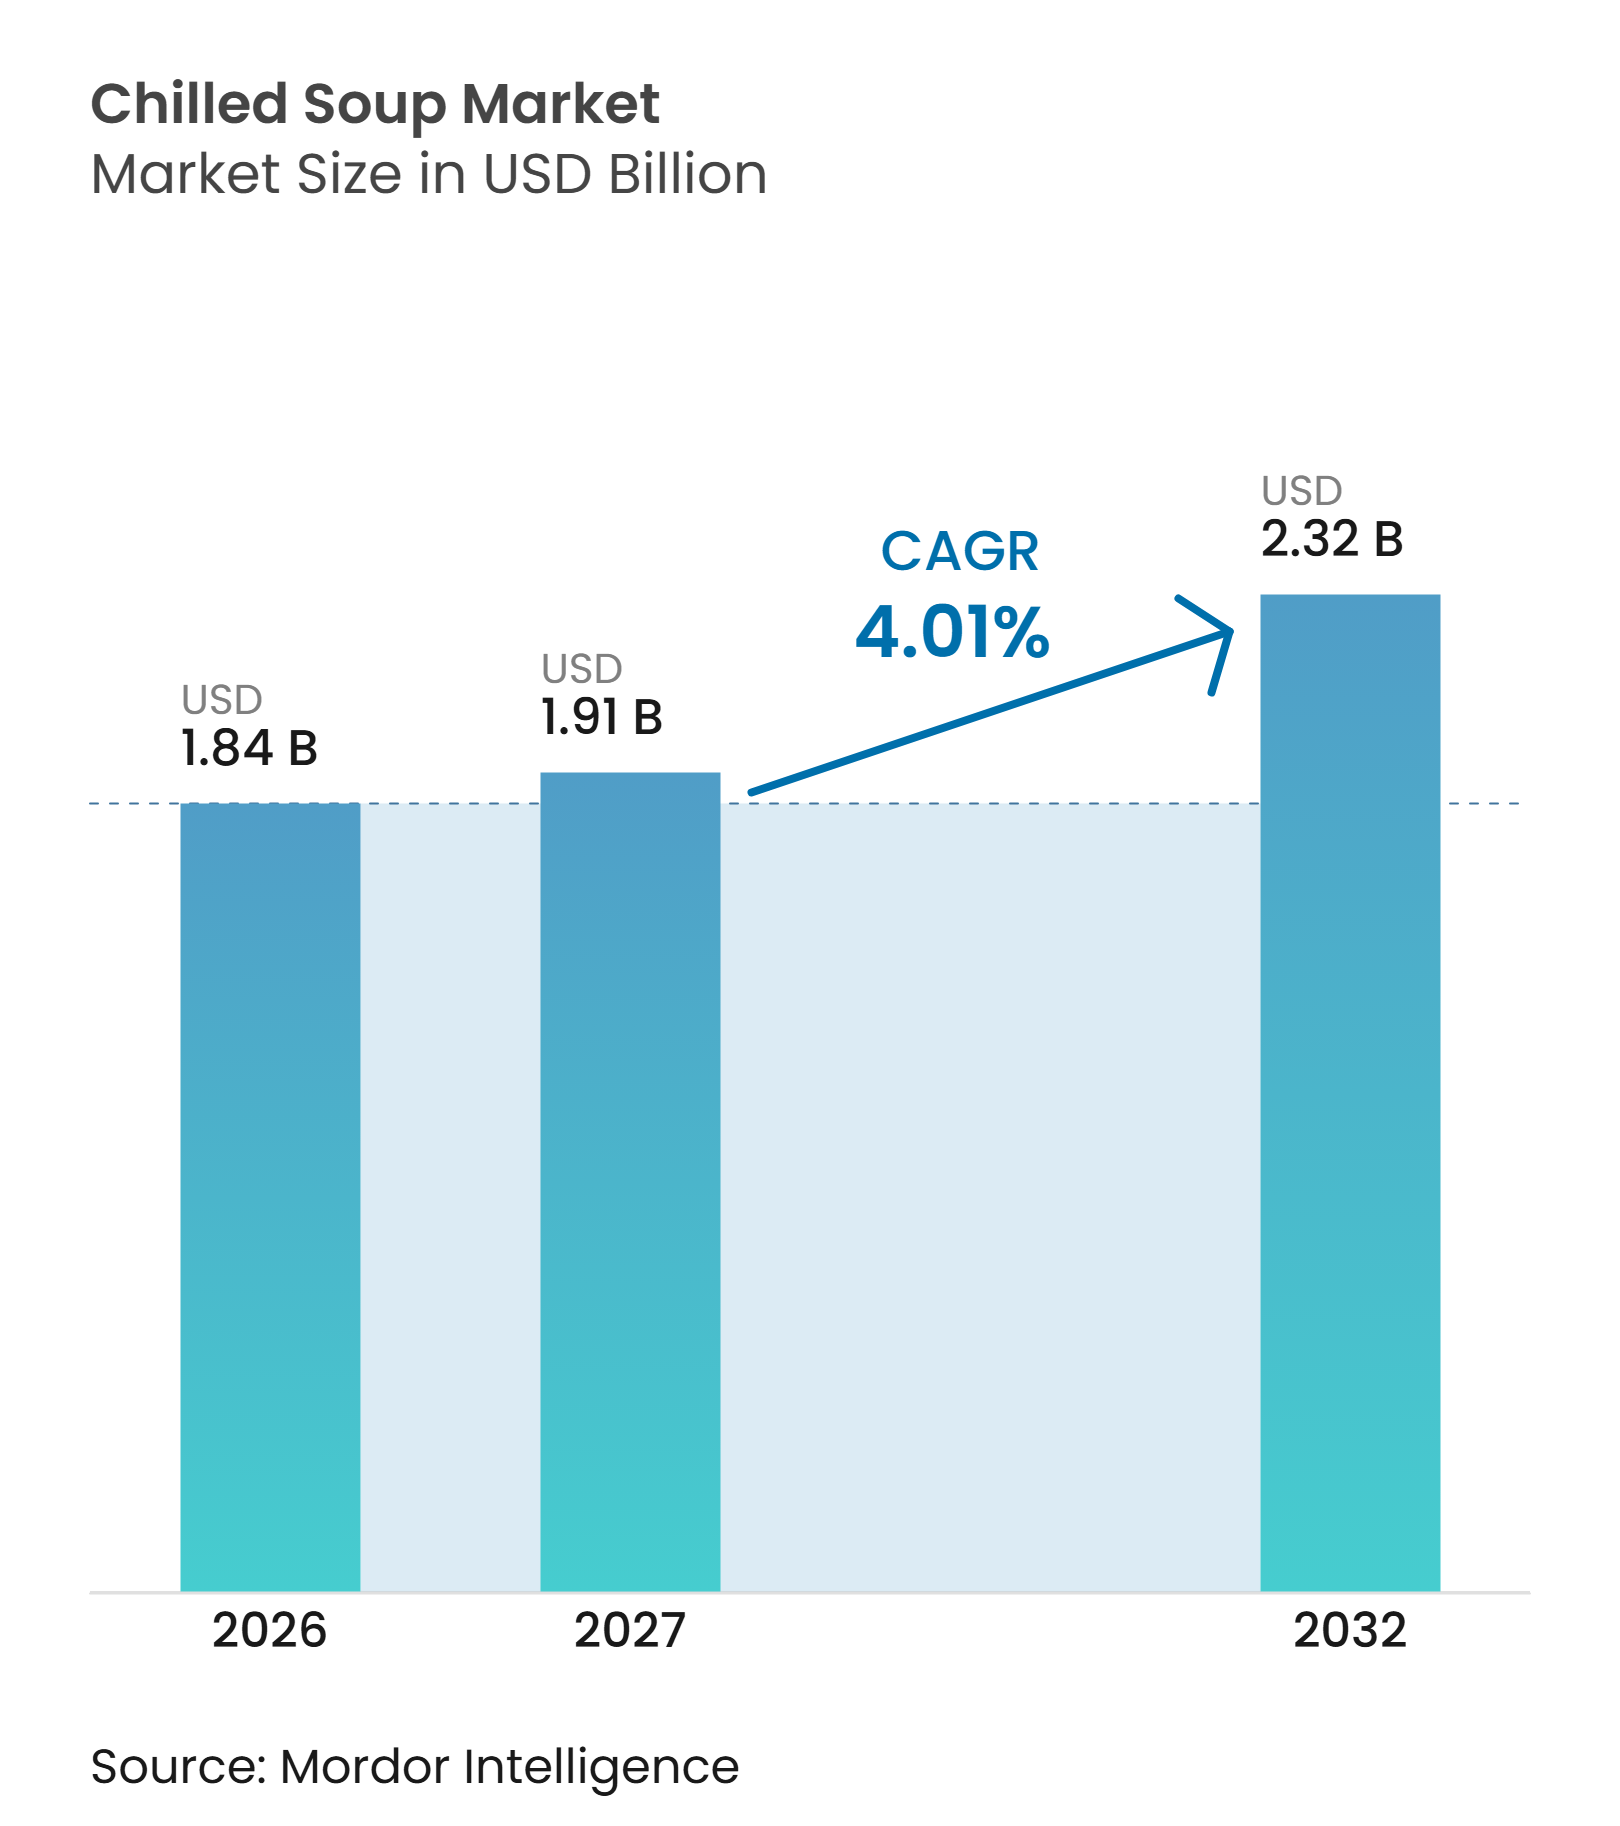
Die Marktgröße für Gekühlte Suppen wurde im Jahr 2026 auf 1,84 Milliarden USD geschätzt und wird voraussichtlich von 1,91 Milliarden USD im Jahr 2027 auf 2,32 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,01 % während des Prognosezeitraums (2027–2032). Gekühlte Suppe wird zunehmend als praktische Mahlzeit oder leichtes Abendessen positioniert und nicht mehr als saisonales Produkt. Die Nachfrage wird von Verbrauchern angetrieben, die nach minimal zubereiteten Lebensmitteln suchen, die frisch und ernährungsphysiologisch ausgewogen wirken. Der Ausbau der gekühlten Einzelhandelsinfrastruktur und der Vertriebskapazitäten kann den Zugang in Städten verbessern, in denen gekühlte Fertiggerichte bisher weniger verfügbar waren. Die Produktentwicklung konzentriert sich zunehmend auf proteinreiche, pflanzenbasierte und Premium-Varianten, die Kaufanreize über den grundlegenden Convenience-Aspekt hinaus schaffen. Der Wettbewerb bleibt fragmentiert; daher sind starke Einzelhandelsbeziehungen, zuverlässige Kühlkettenoperationen und differenzierte Produktformate wichtiger als die bloße Unternehmensgröße.
Wichtigste Erkenntnisse des Berichts
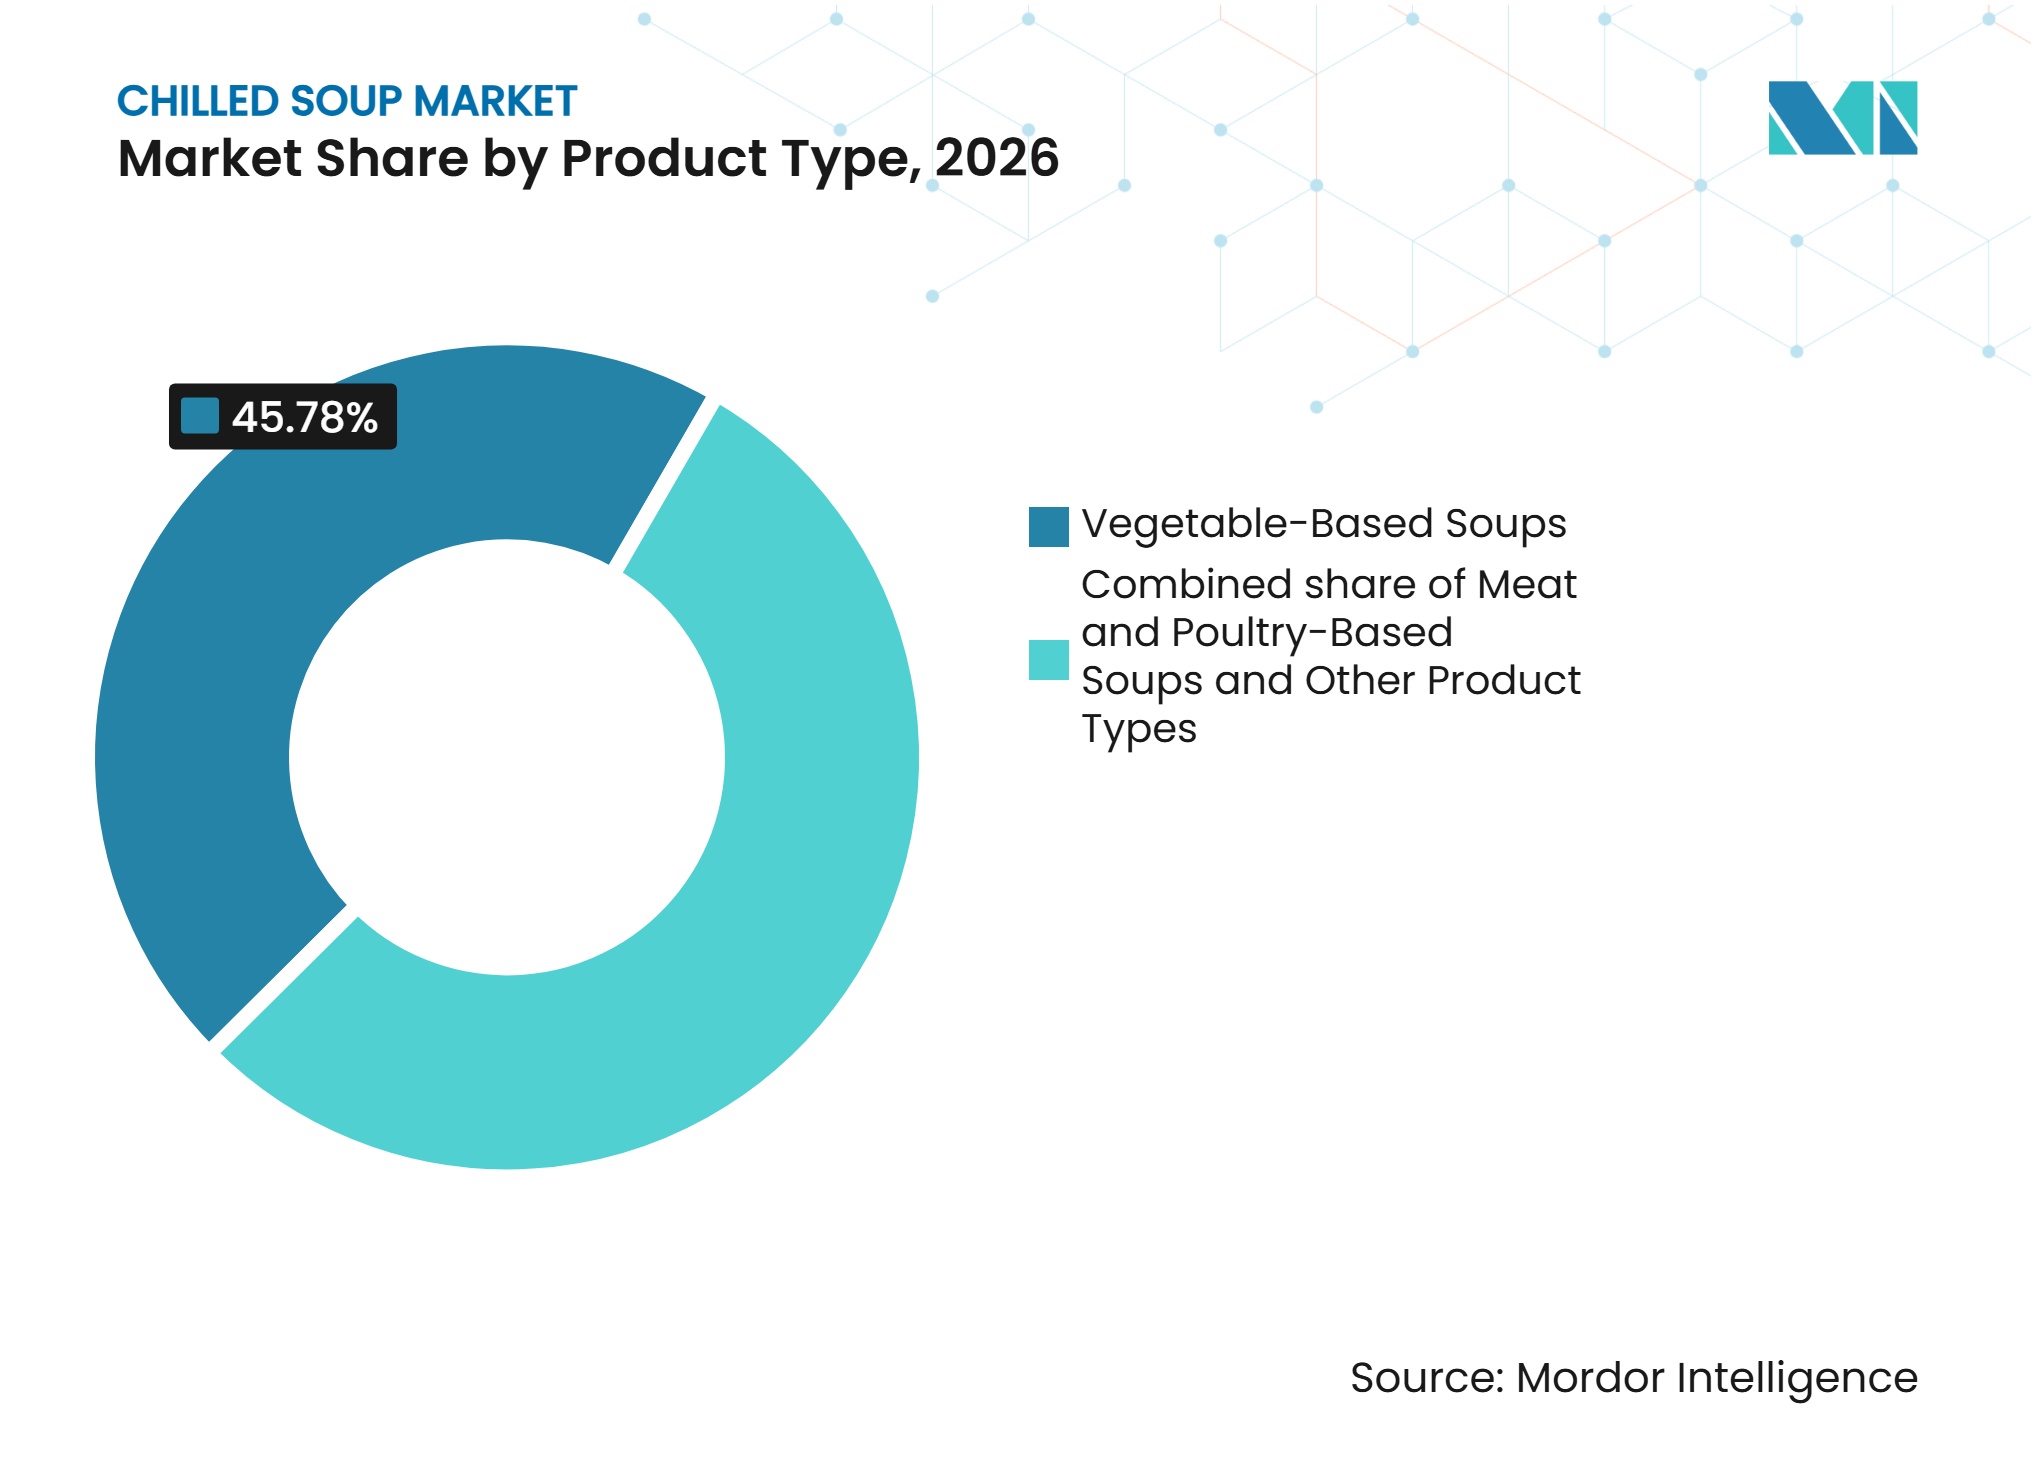
- Nach Produkttyp dominierten gemüsebasierte Suppen den Markt für Gekühlte Suppen mit einem Marktanteil von 45,78 % im Jahr 2026, während fleisch- und geflügelbasierte Suppen voraussichtlich den schnellsten CAGR von 5,22 % im Zeitraum 2027–2032 verzeichnen werden.
- Nach Verpackung führten Beutel den Markt mit einem Anteil von 52,63 % im Jahr 2026 an, während Konservenverpackungen voraussichtlich den schnellsten CAGR von 5,34 % im Zeitraum 2027–2032 verzeichnen werden.
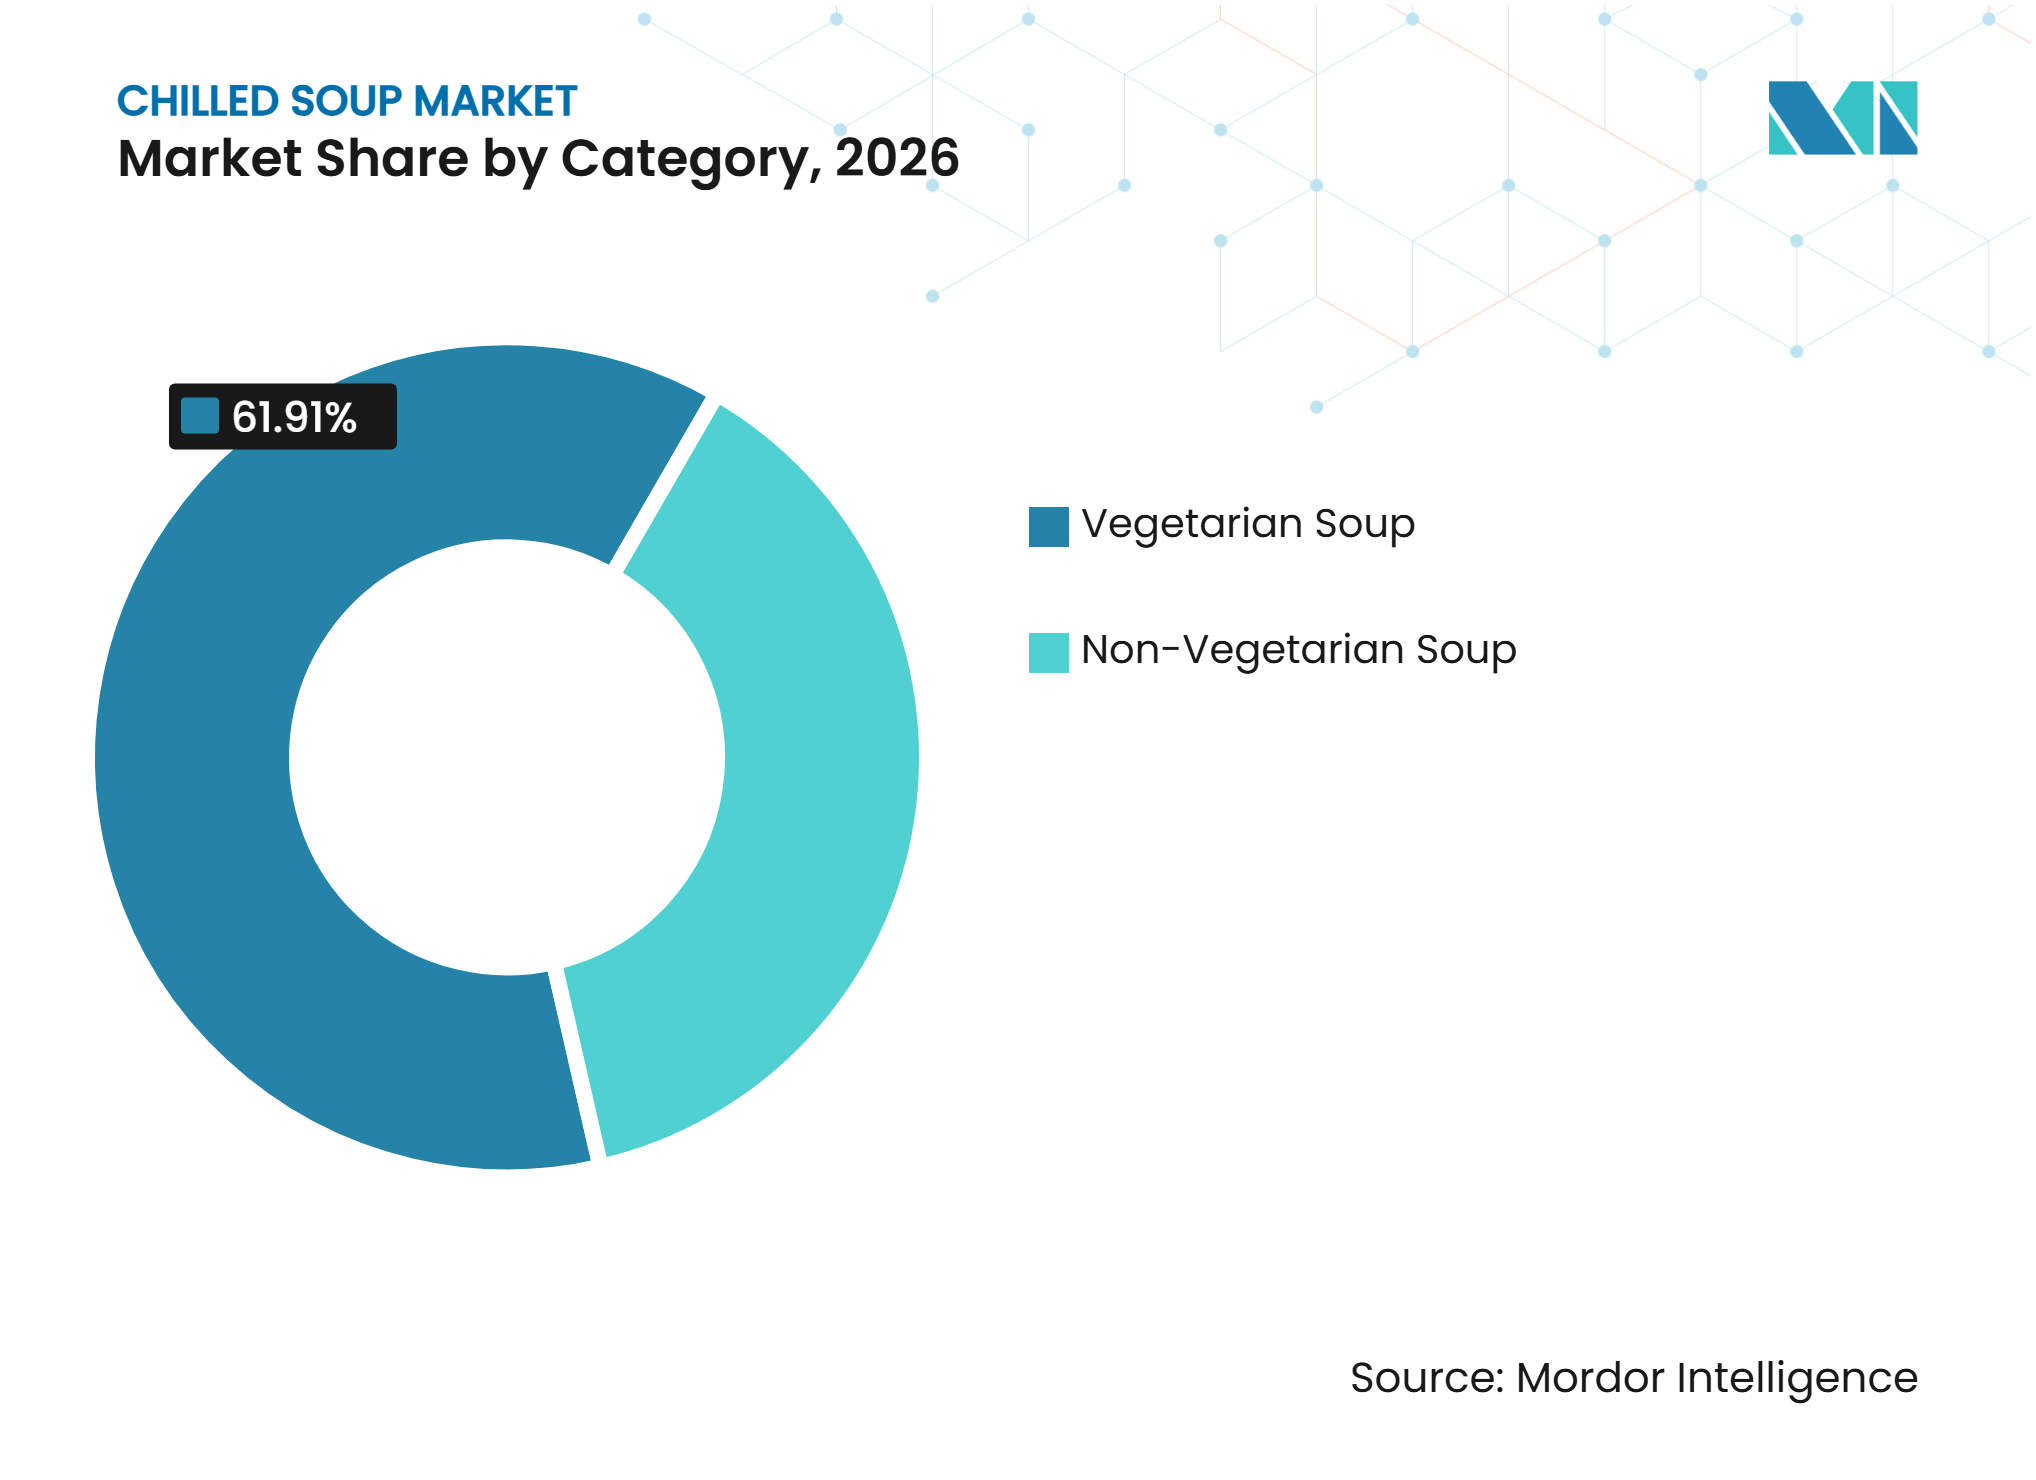
- Nach Kategorie dominierte vegetarische Suppe den Markt mit einem Anteil von 61,91 % im Jahr 2026, während nicht-vegetarische Suppe voraussichtlich den schnellsten CAGR von 5,59 % im Zeitraum 2027–2032 verzeichnen wird.
- Nach Vertriebskanal entfielen auf Supermärkte/Hypermärkte der größte Marktanteil von 47,74 % im Jahr 2026, während Online-Einzelhandelsgeschäfte voraussichtlich den schnellsten CAGR von 6,72 % im Zeitraum 2027–2032 verzeichnen werden.
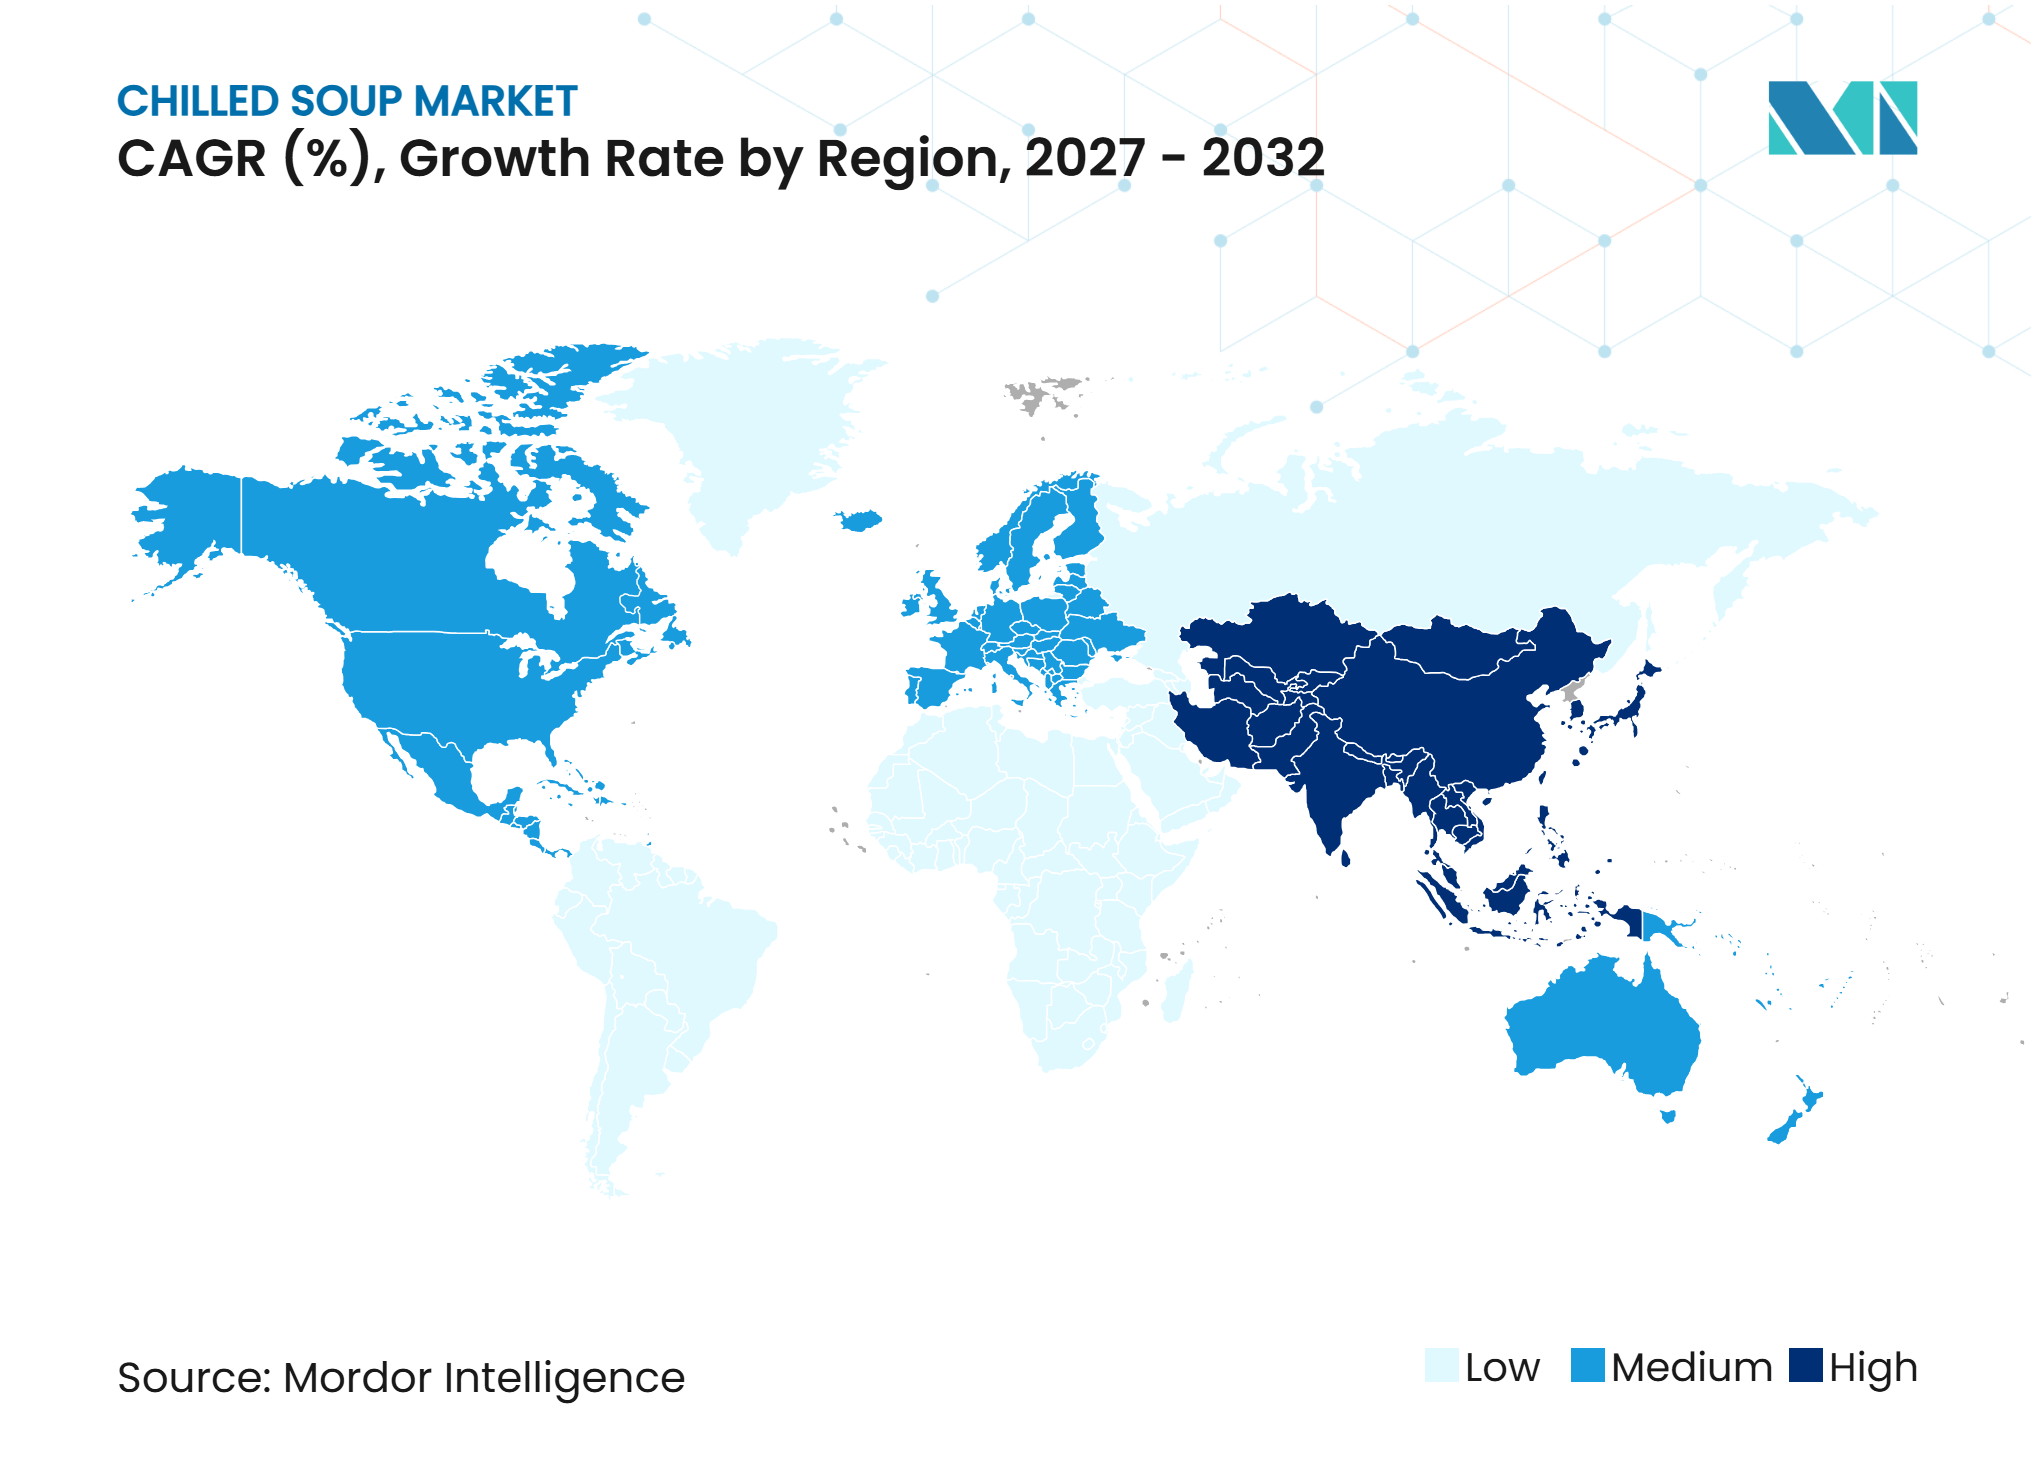
- Nach Geografie dominierte Nordamerika den Markt für Gekühlte Suppen mit einem Anteil von 38,12 % im Jahr 2026, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 5,97 % im Zeitraum 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Mahlzeitenlösungen | +1.1% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und dem städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Präferenz für frisch schmeckende und minimal verarbeitete Lebensmittel | +0.8% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von gekühlten Convenience-Lebensmitteln und Fertiggerichtanlässen | +0.7% | Global, angeführt von Nordamerika, dem Vereinigten Königreich und dem städtischen Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzenbasierten Lebensmittelprodukten | +0.6% | Nordamerika, das Vereinigte Königreich, Deutschland und der städtische Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei Aromen und Zutaten | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Premium-, Bio- und Spezialitäten-Gekühlten-Suppen | +0.4% | Vereinigtes Königreich, Nordamerika, Frankreich und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Mahlzeitenlösungen
Zunehmend hektische Lebensstile, längere Arbeitszeiten und sich verändernde Essgewohnheiten treiben Verbraucher zu praktischen Mahlzeitoptionen, die minimale Zubereitung erfordern. Gekühlte Suppen sind in verzehrfertigen und aufwärmbereiten Formaten erhältlich und bieten schnelle Mahlzeitlösungen ohne aufwendige Kochzeiten. Laut dem Consumer Insights Report März 2025 des Agriculture and Horticulture Development Board (AHDB) sank die durchschnittliche Zubereitungszeit für das Abendessen im Vereinigten Königreich auf 31 Minuten, während die Zubereitungszeit für das Mittagessen auf weniger als 15 Minuten fielVerbraucher-Kochtrends, ahdb.org.uk">[1]. Darüber hinaus brachte PepsiCo im August 2026 Alvalle-Gazpacho in den Vereinigten Staaten auf den Markt und führte damit eine verzehrfertige gekühlte Gemüsesuppe für schnelle Mahlzeiten, Snacks und den täglichen Verzehr ein. Diese Entwicklungen unterstreichen die wachsende Bedeutung von Convenience-orientierten Essgewohnheiten und stützen die Nachfrage nach Gekühlten-Suppen-Produkten.
Wachsende Verbraucherpräferenz für frisch schmeckende und minimal verarbeitete Lebensmittelprodukte
Das wachsende Bewusstsein der Verbraucher für Lebensmittelzutaten, Verarbeitungsmethoden und Nährwertqualität treibt einen Wandel hin zu Produkten an, die als frisch, natürlich und minimal verarbeitet wahrgenommen werden. Diese Präferenz unterstützt die Nachfrage nach gekühlten Suppen, da Hersteller Kühlschrankformulierungen häufig rund um frisch schmeckende Zutaten positionieren, darunter Gemüse, Kräuter, Hülsenfrüchte und natürliche Gewürze. Im Gegensatz zu herkömmlichen haltbaren Suppen betonen gekühlte Varianten oft Frische und Kühllagerung und sprechen Verbraucher an, die Alternativen zu stark verarbeiteten Mahlzeitenoptionen suchen. Laut dem International Food Information Council (IFIC) gaben im Oktober 2025 80 % der amerikanischen Verbraucher an, den Verarbeitungsgrad vor dem Kauf zu berücksichtigen, verglichen mit 79 % im Jahr 2024A Focus On Food & Nutrition, ific.org">[2]. Dieser Trend zeigt, dass der Verarbeitungsgrad ein wichtiger Faktor bei Lebensmittelkaufentscheidungen bleibt und Hersteller dazu veranlasst, erkennbare Zutaten, einfachere Rezepturen und frisch schmeckende Eigenschaften hervorzuheben, um die Attraktivität gekühlter Suppen zu stärken.
Steigende Nachfrage nach pflanzenbasierten Lebensmittelprodukten
Pflanzenbasierte Angebote erweitern den Markt für Gekühlte Suppen, da gemüsebasierte Rezepte eine Reihe von Ernährungspräferenzen berücksichtigen können. Vegetarische Rezepturen sprechen Verbraucher an, die vegane, kalorienärmere oder flexible Mahlzeitoptionen suchen, während sie das grundlegende Convenience-Versprechen aufrechterhalten. Diese Sortimente bieten Unternehmen auch eine Plattform, um später fleischbasierte Rezepte einzuführen, ohne ihre gesundheitsorientierte Positionierung zu gefährden. Diese Art der Sortimentserweiterung ermöglicht es Marken, zusätzliche Mahlzeitanlässe anzusprechen und dabei erkennbare Frischeindikatoren beizubehalten. Hersteller können die klaren Zutaten- und Frischeerwartungen, die mit pflanzenbasierten Produktlinien verbunden sind, auf gemischte oder fleischbasierte Suppen übertragen. Dieser Ansatz bietet Unternehmen mehr Flexibilität, um Verbraucher zu bedienen, die sowohl proteinreiche Optionen als auch übersichtliche Zutatenlisten suchen.
Wachsende Nachfrage nach Premium-, Bio- und Spezialitäten-Gekühlten-Suppen
Das zunehmende Verbraucherinteresse an hochwertigen Zutaten, biologischen Lebensmittelprodukten und unverwechselbaren Geschmacksprofilen veranlasst Hersteller, ihre Premium- und Spezialitäten-Portfolios für gekühlte Suppen zu erweitern. Verbraucher bevorzugen zunehmend Suppen aus biologischem Gemüse, natürlichen Zutaten, Spezialittenkräutern und Premium-Rezepturen, die Alternativen zu herkömmlichen Suppensorten bieten. Dieser Wandel schafft Möglichkeiten für Hersteller, ihre Angebote durch Bio-Zertifizierungen, Restaurantrezepte, innovative Geschmackskombinationen und sorgfältig ausgewählte Zutaten zu differenzieren. Darüber hinaus treibt die Nachfrage nach vielfältigen kulinarischen Erlebnissen die Einführung von Spezialitätenvarianten voran, wie z. B. Gazpacho im mediterranen Stil, cremige Gemüsesuppen und international inspirierte Rezepte. Diese Entwicklungen stärken die Produktdifferenzierung, erweitern die Verbraucherwahl und stützen die Nachfrage nach Premium-Gekühlten-Suppen-Produkten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Haltbarkeit und hohes Produktverderbrisiko | -0.6% | Global, mit größerer Exposition in Schwellenmärkten mit begrenzter Kühlkettenabdeckung | Langfristig (≥ 4 Jahre) |
| Höhere Produktions-, Kühlungs- und Kühlkettenvertriebskosten | -0.5% | Global, insbesondere Südamerika, Naher Osten und Afrika sowie sich entwickelnde Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Verbraucherbedenken hinsichtlich Natrium- und Konservierungsstoffgehalt | -0.4% | Nordamerika, Europa und der städtische Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Saisonale Schwankungen in der Produktnachfrage | -0.3% | Global, mit stärkeren Schwankungen in Nordeuropa, Kanada und dem nördlichen Teil der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Haltbarkeit und hohes Produktverderbrisiko
Der Markt für Gekühlte Suppen ist darauf angewiesen, dass Produkte während eines relativ kurzen Verkaufszeitraums sicher und akzeptabel bleiben. Im Januar 2025 gibt der Leitfaden zur Haltbarkeit von Food Standards Scotland an, dass Lebensmittelunternehmen validierte Nachweise verwenden müssen, um eine angemessene Haltbarkeit festzulegen und nachzuweisen, dass Lebensmittel während dieses Zeitraums sicher bleiben und ihre beabsichtigte Qualität behaltenLeitfaden zur Haltbarkeit 3, foodstandards.gov.scot">[3]. Temperaturabweichungen können zu Produktverlusten, Retouren vom Einzelhändler und erhöhten Kosten für die Bestandsplanung führen. Diese Risiken sind besonders herausfordernd für kleinere Unternehmen, denen etablierte Qualitätssysteme oder dichte Vertriebsnetze fehlen. Folglich bevorzugt der Markt für Gekühlte Suppen Betreiber, die die Kühlung in Produktion, Transport und Einzelhandelskanälen konsistent kontrollieren können.
Höhere Produktions-, Kühlungs- und Kühlkettenvertriebskosten
Hersteller gekühlter Suppen haben höhere Betriebs- und Vertriebskosten, da sie eine ununterbrochene temperaturkontrollierte Lagerung und den Transport in der gesamten Lieferkette aufrechterhalten müssen. Gekühlte Lagerhaltung, spezialisierte Transportfahrzeuge, Einzelhandelsausstellungsgeräte, Energieverbrauch und regelmäßige Wartung erhöhen die Ausgaben im Vergleich zu Herstellern von Suppen bei Umgebungstemperatur. Die Aufrechterhaltung einer konsistenten Kühlung und die Einhaltung von Lebensmittelsicherheitsanforderungen erhöhen auch die betriebliche Komplexität, insbesondere in Regionen mit unterentwickelter Kühlketteninfrastruktur. Diese Anforderungen können die Marktexpansion einschränken, indem sie die finanzielle Belastung für Hersteller und Händler erhöhen. Darüber hinaus begrenzt der Wettbewerb durch Handelsmarkenprodukte und preissensible Verbraucher die Fähigkeit der Hersteller, höhere Betriebskosten auf die Einzelhandelspreise umzulegen, was die Gewinnmargen unter Druck setzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gemüsebasierte Suppen stützen das Volumen, während proteinreiche Formate an Interesse gewinnenGemüsebasierte Suppen machten 2026 einen Marktanteil von 45,78 % am Markt für Gekühlte Suppen aus. Das Segment profitiert von seiner breiten Kompatibilität mit vegetarischen, veganen, allergiebewussten und kalorienärmeren Ernährungspräferenzen. Verbraucher assoziieren diese Rezepte häufig mit frischen Zutaten und vielseitigen Mahlzeitanlässen. Gemüsebasierte Varianten entsprechen auch den Clean-Label-Eigenschaften, die viele Käufer gekühlter Lebensmittel suchen. Diese breite Attraktivität ermöglicht es Einzelhändlern, mehrere Verbraucherbedürfnisse mit einem überschaubaren Produktportfolio zu erfüllen. Die Marktgröße für Gekühlte Suppen bei gemüsebasierten Rezepten wird durch vertraute Aromen und die Eignung für Mittag-, Abendessen- und Snack-Anlässe gestützt. Darüber hinaus ermöglicht die Verfügbarkeit verschiedener Gemüsekombinationen den Herstellern, differenzierte Rezepte einzuführen, die auf gesundheitsbewusste Verbraucher und unterschiedliche Geschmackspräferenzen abzielen.
Fleisch- und geflügelbasierte Suppen werden voraussichtlich bis 2032 mit einem CAGR von 5,22 % wachsen. Der Proteingehalt wird in Produktaussagen und der Kommunikation auf der Vorderseite der Verpackung zunehmend prominenter. Verbraucher, die sättigendere Mahlzeitoptionen suchen, zeigen Interesse an Suppenvarianten mit Hühnchen, Fleisch und proteinreichen Brühen. Diese Produkte sprechen auch Verbraucher an, die praktische Mahlzeitlösungen suchen, die Proteingehalt mit verzehrfertigen oder aufwärmbereiten Formaten kombinieren. Darüber hinaus ermöglichen Fleisch- und Geflügelzutaten den Herstellern, diese Produkte als substanziellere Mahlzeitalternativen zu positionieren und ihre Attraktivität über traditionelle Suppenkonsumgelegenheiten hinaus zu erweitern.



Nach Verpackung:
Beutel behalten praktische Vorteile, während Konservenformate expandierenBeutel machten 2026 einen Marktanteil von 52,63 % am Markt für Gekühlte Suppen aus. Sie unterstützen die Portionskontrolle, flexible Packungsgrößen und eine effiziente Nutzung des gekühlten Regalplatzes. Marken können Einzelportionen und Familienpackungen anbieten und dabei das vertraute Aufwärm-Format beibehalten. Beutel eignen sich auch für Mahlzeitanlässe an Wochentagen, da Verbraucher einfache Handhabung und kurze Zubereitungszeiten schätzen. Das Format ermöglicht es Einzelhändlern, mehrere Aromen in begrenztem Delikatessen-Kühlregalraum zu lagern. Folglich unterstützen Beutel Mainstream-, Premium- und Handelsmarkenprodukte im Markt für Gekühlte Suppen. Die Materialauswahl bleibt jedoch entscheidend, da die Verpackung die Produktqualität während der gekühlten Distribution erhalten muss.
Konservenformate werden voraussichtlich bis 2032 mit einem CAGR von 5,34 % wachsen. Tragbare Verpackungen können Lieferanten helfen, die Nachfrage von Verbrauchern zu bedienen, die praktische Lebensmitteloptionen für unterwegs suchen. Konserven können Suppe auch für Snack- und Getränkekonsumgelegenheiten positionieren. Kartons, Behälter und Glasgläser bedienen weiterhin Segmente, in denen Premium-Präsentation oder Nachhaltigkeitsbotschaften Kaufentscheidungen beeinflussen. Unternehmen, die diese Anforderungen berücksichtigen, können den späteren Bedarf an Neuformulierungen und Verpackungsumstellungen reduzieren.
Nach Kategorie:
Vegetarische Suppe führt, während nicht-vegetarische Produkte schneller wachsenVegetarische Suppe machte 2026 einen Marktanteil von 61,91 % am Markt für Gekühlte Suppen aus. Die Kategorie umfasst eine breite Palette von gemüsebasierten Rezepten, die bereits in gekühlten Sortimenten etabliert sind. Ihre Stärke spiegelt die Fähigkeit fleischloser Produkte wider, mehrere Ernährungsbedürfnisse innerhalb einer einzigen Produktpalette zu erfüllen. Einzelhändler nutzen vegetarische Angebote, um Gesundheit, Ernährungsflexibilität und Zutaten-Transparenz gleichzeitig anzusprechen. Diese Produkte entsprechen auch den Frische- und pflanzenorientierten Signalen, die häufig mit gekühlten Fertiggerichten assoziiert werden. Diese Größe gibt dem vegetarischen Segment eine stabile Position im Markt für Gekühlte Suppen. Marken müssen jedoch die Geschmacksvielfalt aufrechterhalten, da die Verbrauchererwartungen über grundlegende Gemüserezepte hinausgehen.
Nicht-vegetarische Suppe wird voraussichtlich bis 2032 mit einem CAGR von 5,59 % wachsen. Proteinorientierte Optionen bieten Herstellern eine klarere Möglichkeit, bestimmte Suppen als sättigende Mahlzeitersatzmittel zu positionieren. Marken können Gemüse mit Hühnchen, Knochenbrühe oder anderen Proteinzutaten kombinieren, um Frischeindikatoren beizubehalten und gleichzeitig die Sättigung zu erhöhen. Diese Kombination kann die Attraktivität von Produkten erweitern, die sowohl gemüseorientierte als auch proteinorientierte Präferenzen bedienen. Sie schafft auch Möglichkeiten für hybride Rezepte anstelle einer strikten Trennung zwischen pflanzenorientierten und fleischbasierten Produkten.

Nach Vertriebskanal:
Supermärkte sichern die Verfügbarkeit, während Online-Einzelhandelsgeschäfte wachsenSupermärkte und Hypermärkte machten 2026 einen Marktanteil von 47,74 % am Markt für Gekühlte Suppen aus. Ihre gekühlten Auslagen und Delikatessenabschnitte bieten Käufern direkten Zugang zu Suppen neben Salaten, Mahlzeit-Kits und anderen Fertiggerichten. Dieses Umfeld fördert die Produkterprobung, indem die Sichtbarkeit bei routinemäßigen Lebensmitteleinkäufen erhöht wird. Großformatige Geschäfte können gleichzeitig Mainstream-, Premium- und Handelsmarkenprodukte führen. Ihre etablierte Infrastruktur macht sie auch zum primären Volumenkanal für viele Hersteller. Dieses Vertriebsnetz bietet dem Markt für Gekühlte Suppen praktischen Zugang zu Verbrauchern, die praktische Mahlzeitlösungen suchen. Die Platzierung im Geschäft und die Produktverfügbarkeit bleiben entscheidend, da gekühlte Produkte keine längeren Fehlbestandsperioden überstehen können.
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2032 mit einem CAGR von 6,72 % wachsen. Der Ausbau von Kühlkettenlieferdiensten in großen städtischen Gebieten unterstützt Direktbestellungen an Verbraucher und abonnementbasierte Modelle. Online-Kanäle bieten Premium-Marken mehr Raum, um Zutatinformationen, Ernährungsvorteile und Verwendungsanlässe zu kommunizieren, als der begrenzte Platz auf Ladenregalen erlaubt. Sie ermöglichen es Verbrauchern auch, gekühlte Suppen zusammen mit anderen gekühlten Lebensmittelprodukten zu kaufen. Dieser Kanal eignet sich besonders für Wiederholungskäufe von gesundheitsorientierten und Spezialitätenprodukten. Sein Wachstum hängt jedoch von einer zuverlässigen temperaturkontrollierten Lieferung und Lieferökonomien ab, die sowohl für Einzelhändler als auch für Verbraucher tragfähig bleiben.
Geografische Analyse
Nordamerika
Nordamerika hält 2026 einen Anteil von 38,12 % am Markt für Gekühlte Suppen. Ausgereifte gekühlte Einzelhandelsnetzwerke unterstützen eine breite Palette von Fertiggerichten und ermöglichen es Herstellern, Produkte in Supermarkt-Delikatessenabschnitten zu positionieren. Die Region profitiert von der Präsenz etablierter Hersteller, spezialisierter Hersteller gekühlter Lebensmittel und einer starken Beteiligung von Handelsmarken. Lebensmittelsicherheitskontrollen und die Validierung der Haltbarkeit bleiben kritische Compliance-Anforderungen für gekühlte Produkte. Einzelhändler können Markenprodukte von Handelsmarkenprodukten durch Ernährungsaussagen und vielfältige Geschmacksoptionen differenzieren. Darüber hinaus unterstützt die etablierte Vertrautheit der Verbraucher mit gekühlten Convenience-Lebensmitteln die Verfügbarkeit und Akzeptanz von Gekühlten-Suppen-Varianten in großen Einzelhandelsgeschäften.
Asien-Pazifik
Der Markt für Gekühlte Suppen im Asien-Pazifik-Raum wird voraussichtlich bis 2032 mit einem CAGR von 5,97 % wachsen. Urbanisierung und steigende Nachfrage nach praktischen Mahlzeitoptionen treiben den Konsum gekühlter Fertiggerichte in Großstädten an. Der Markt kann sich ausweiten, wenn Einzelhändler in zuverlässige Kühlinfrastruktur investieren und Lieferanten die lokale Kühlkettenabdeckung stärken. Die Produktentwicklung muss unterschiedliche Geschmackspräferenzen in China, Japan, Südostasien und Südasien berücksichtigen. Lokalisierte Rezepte können eine größere Relevanz bieten als die direkte Einführung westlicher Suppenstile. Hersteller müssen auch frischeorientierte Positionierung mit Preispunkten in Einklang bringen, die für lokale Einzelhandelsbedingungen geeignet sind. Effektive Temperaturkontrolle und Lebensmittelsicherheitsmanagement werden entscheidend bleiben, wenn sich die gekühlte Distribution auf eine breitere Palette von Städten ausdehnt.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über gut etablierte Regale für gekühlte Fertiggerichte im Vereinigten Königreich, Deutschland, Frankreich und den Niederlanden. Im Vereinigten Königreich konkurrieren spezialisierte Marken für gekühlte Suppen neben Supermarkt-Handelsmarkenangeboten, was Produktdifferenzierung unerlässlich macht. Südamerika bietet Chancen in großen Ballungsräumen; jedoch kann eine ungleichmäßige Kühlkettenabdeckung die nationale Distribution einschränken. Im Nahen Osten und Afrika konzentrieren sich die Chancen auf Märkte mit moderner Einzelhandelsinfrastruktur und besserem Zugang zu gekühlten Importen. Unternehmen benötigen in diesen Regionen durchdachte Vertriebsstrategien, da Transportbedingungen, Lagerkapazitäten und Einzelhändlerfähigkeiten erheblich variieren. Marktteilnehmer sollten die Zuverlässigkeit der Kühlkette als eine grundlegende kommerzielle Anforderung betrachten und nicht als ein nachgeordnetes Logistikproblem.
Wettbewerbslandschaft
Marktkonzentration
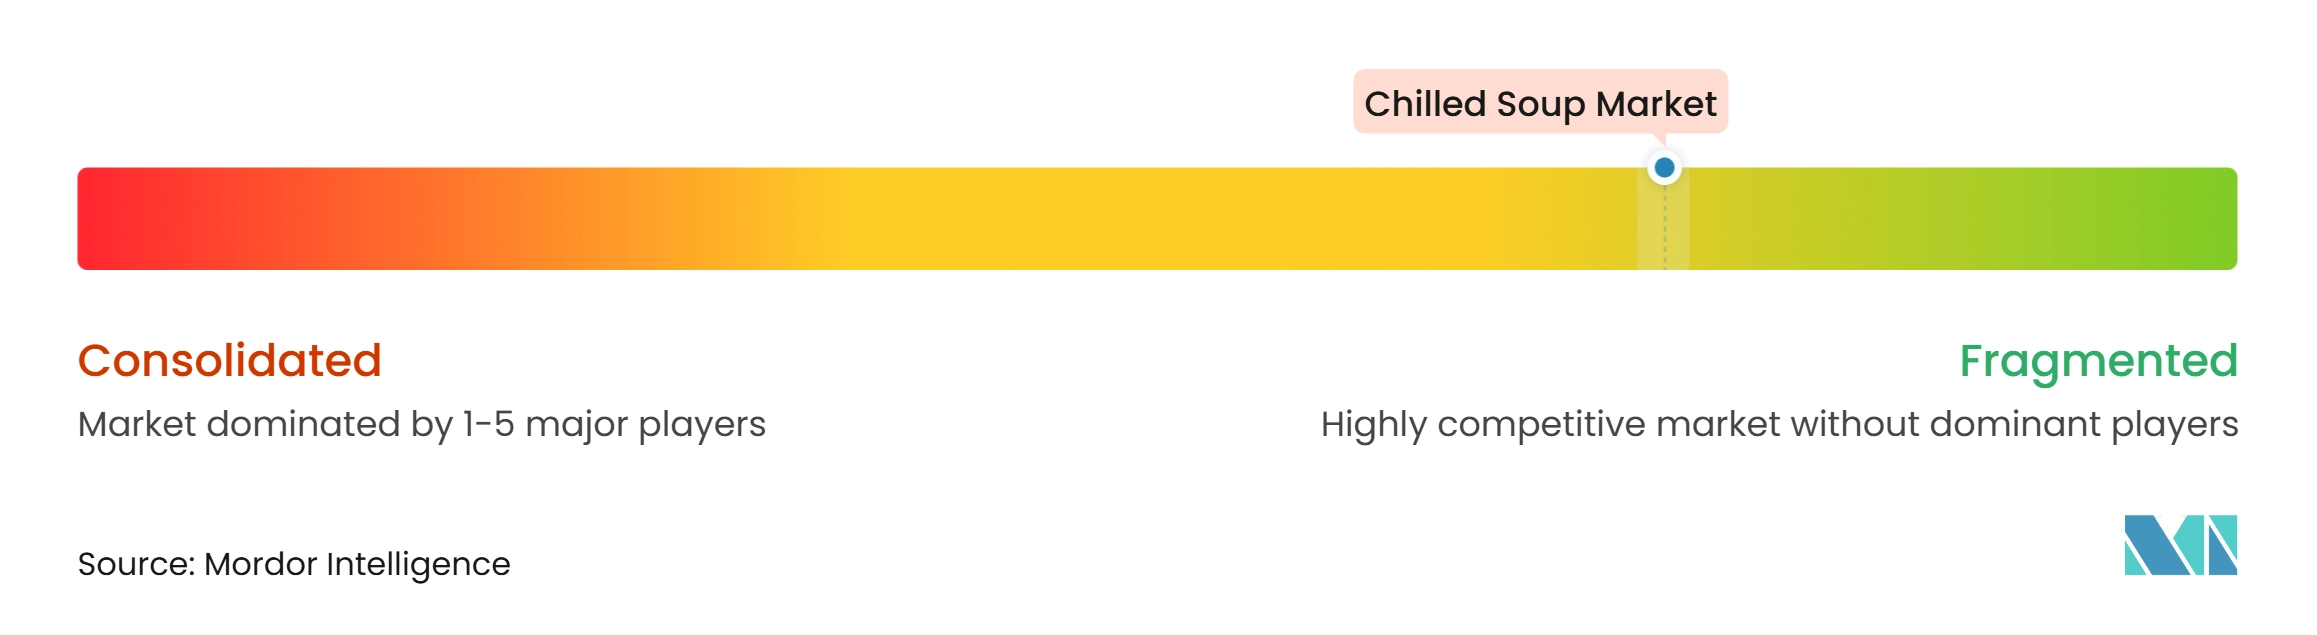
Der Markt für Gekühlte Suppen ist fragmentiert, wobei kein einzelnes Unternehmen die Preisgestaltung oder den Vertrieb in den wichtigsten Regionen kontrolliert. Große Lebensmittelunternehmen nutzen etablierte Marken, Verhandlungsmacht im Einzelhandel und Ressourcen für die Entwicklung neuer Produkte. Spezialisierte Hersteller gekühlter Produkte bieten fokussierte Fertigungsexpertise, schnellere Rezeptentwicklung und etablierte Beziehungen zu Delikatessenkäufern. Wichtige Wettbewerbsfaktoren sind Produktfrische, Nährwert, Verpackung, Geschmacksvielfalt und zuverlässige Lieferung. Handelsmarkenangebote verschärfen den Preiswettbewerb in gekühlten Supermarktabschnitten und erfordern von Markenunternehmen, klare Produktvorteile zu kommunizieren, die Verbraucher schnell verstehen können. Proteinreiche, pflanzenorientierte und Premium-Produkte stellen wichtige Differenzierungsmöglichkeiten für Lieferanten dar.
Unternehmen nutzen Partnerschaften und Produkteinführungen, um spezifischere Ernährungsanforderungen zu erfüllen. Campbell's ist im Juni 2026 eine Partnerschaft mit Banza eingegangen und hat seine erste glutenfreie kondensierte Hühnernudelsuppe eingeführt. Blount Fine Foods hat im Juli 2026 die Verpackung der Family Kitchen aufgefrischt, um den Proteingehalt und die gekühlte Frische auf der Verpackung prominenter hervorzuheben. Diese Initiativen zeigen, dass Marken Ernährungskommunikation und Ernährungszugänglichkeit als Wettbewerbsinstrumente einsetzen. Sie zeigen auch, wie Verpackungen die Kategoriebotschaft verstärken können, ohne das grundlegende gekühlte Produktangebot zu verändern.
Qualitätsmanagement bleibt eine kritische Wettbewerbsanforderung, da kurze Haltbarkeiten Abfall und operationelle Risiken erhöhen können. Unternehmen mit robusten Qualitätssystemen und gut verwalteten Kühlketten können die Produktverfügbarkeit schützen und das Vertrauen der Einzelhändler stärken. Größere Unternehmen haben möglicherweise eine größere Kapazität, in diese Systeme zu investieren, während spezialisierte Hersteller durch fokussierte Produktexpertise konkurrieren können. Diese Wettbewerbslandschaft unterstützt den anhaltenden Wettbewerb zwischen nationalen Marktführern, regionalen Lieferanten, handwerklichen Herstellern und Handelsmarkenherstellern.
Marktführer in der Branche für Gekühlte Suppen
-
The Campbell Soup Company
-
New Covent Garden Soup Company
-
Greencore Group plc
-
Woolworths Group Limited
-
General Mills, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gekühlte Suppen Unternehmen in diesem Bericht
- The Campbell Soup Company
- New Covent Garden Soup Company
- Bakkavor Group plc
- Greencore Group plc
- The Hain Celestial Group, Inc.
- Blount Fine Foods
- The Kraft Heinz Company
- General Mills, Inc.
- Woolworths Group Limited
- Tio Gazpacho LLC
- Sonoma Brands
- The Billington Group
- Spanos Fine Foods
- Bol Foods
- Daylesford Organic
- Soupologie Ltd.
- Kettle Cuisine, LLC
- Spring Glen Fresh Foods, Inc.
- Ivar's Soup & Sauce Company
- Boulder Organic Foods
Neueste Industrielle Entwicklungen in Markt für gekühlte Suppen
- August 2026: Campbell's Company brachte acht Chunky Frozen Bowls bundesweit auf den Markt, die jeweils 20–28 g Protein pro Portion zu einem Preis von 5,49 USD bieten. Diese Einführung markierte den ersten Eintritt der Marke Chunky Soup in das Tiefkühlregal und richtet sich an Verbraucher, die praktische, proteinreiche Mahlzeitoptionen jenseits der traditionellen haltbaren Formate der Suppenkategorie suchen.
- August 2026: PepsiCo brachte Alvalle-Gazpacho in den Vereinigten Staaten auf den Markt und erweiterte damit seine Präsenz im Segment gekühlter Lebensmittel. Die verzehrfertige gekühlte Suppe enthält Tomaten, Gurken, Paprika und natives Olivenöl extra. PepsiCo machte das Produkt zunächst in ausgewählten Whole Foods Market-Filialen erhältlich.
- Juli 2026: Blount's Family Kitchen führte eine aufgefrischte Verpackung für seine gekühlte Suppenlinie ein. Das aktualisierte Design zeigt den Proteingehalt auf Frontbändern der Verpackung und betont gekühlte Frische und Zutatenqualität.
Berichtsumfang des globalen Marktes für Gekühlte Suppen
Gekühlte Suppe bezieht sich auf verzehrfertige oder aufwärmbereit Suppenprodukte, die unter gekühlten Bedingungen gelagert, vertrieben und verkauft werden, um Frische, Qualität und Lebensmittelsicherheit zu erhalten.
Der Markt für Gekühlte Suppen ist nach Produkttyp, Verpackung, Kategorie, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in gemüsebasierte Suppen, fleisch- und geflügelbasierte Suppen und sonstige Produkttypen segmentiert. Nach Verpackung ist der Markt in Beutel, Konserven und sonstige Verpackungsformate segmentiert. Nach Kategorie ist der Markt in vegetarische Suppe und nicht-vegetarische Suppe segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika eingeteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gemüsebasierte Suppen |
| Fleisch- und Geflügelbasierte Suppen |
| Sonstige Produkttypen |
| Beutel |
| Konserven |
| Sonstige Verpackungsformate |
| Vegetarische Suppe |
| Nicht-Vegetarische Suppe |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Polen | |
| Belgien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gemüsebasierte Suppen | |
| Fleisch- und Geflügelbasierte Suppen | ||
| Sonstige Produkttypen | ||
| Nach Verpackung | Beutel | |
| Konserven | ||
| Sonstige Verpackungsformate | ||
| Nach Kategorie | Vegetarische Suppe | |
| Nicht-Vegetarische Suppe | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Polen | ||
| Belgien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gekühlte Suppen aktuell und wie wird er sich entwickeln?
Der Markt für Gekühlte Suppen wurde im Jahr 2026 auf 1,84 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 2,32 Milliarden USD wachsen, ausgehend von 1,91 Milliarden USD im Jahr 2027 bei einem CAGR von 4,01 % im Zeitraum 2027–2032.
Welcher Produkttyp hatte 2026 den größten Anteil am Markt für Gekühlte Suppen?
Gemüsebasierte Suppen dominierten den Markt im Jahr 2026 und machten 45,78 % des Gesamtumsatzes aus.
Welches Verpackungsformat hatte 2026 den größten Marktanteil?
Beutel waren das führende Verpackungsformat mit einem Anteil von 52,63 % am Markt für Gekühlte Suppen im Jahr 2026.
Welche Kategorie dominierte den Markt für Gekühlte Suppen im Jahr 2026?
Die Kategorie vegetarische Suppe führte den Markt mit einem Anteil von 61,91 % im Jahr 2026 an.
Welcher Vertriebskanal hatte 2026 den größten Marktanteil?
Supermärkte und Hypermärkte dominierten den Vertrieb mit einem Anteil von 47,74 % am Markt im Jahr 2026.