
Tamaño y Participación del Mercado de Sopas Refrigeradas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.01 % |
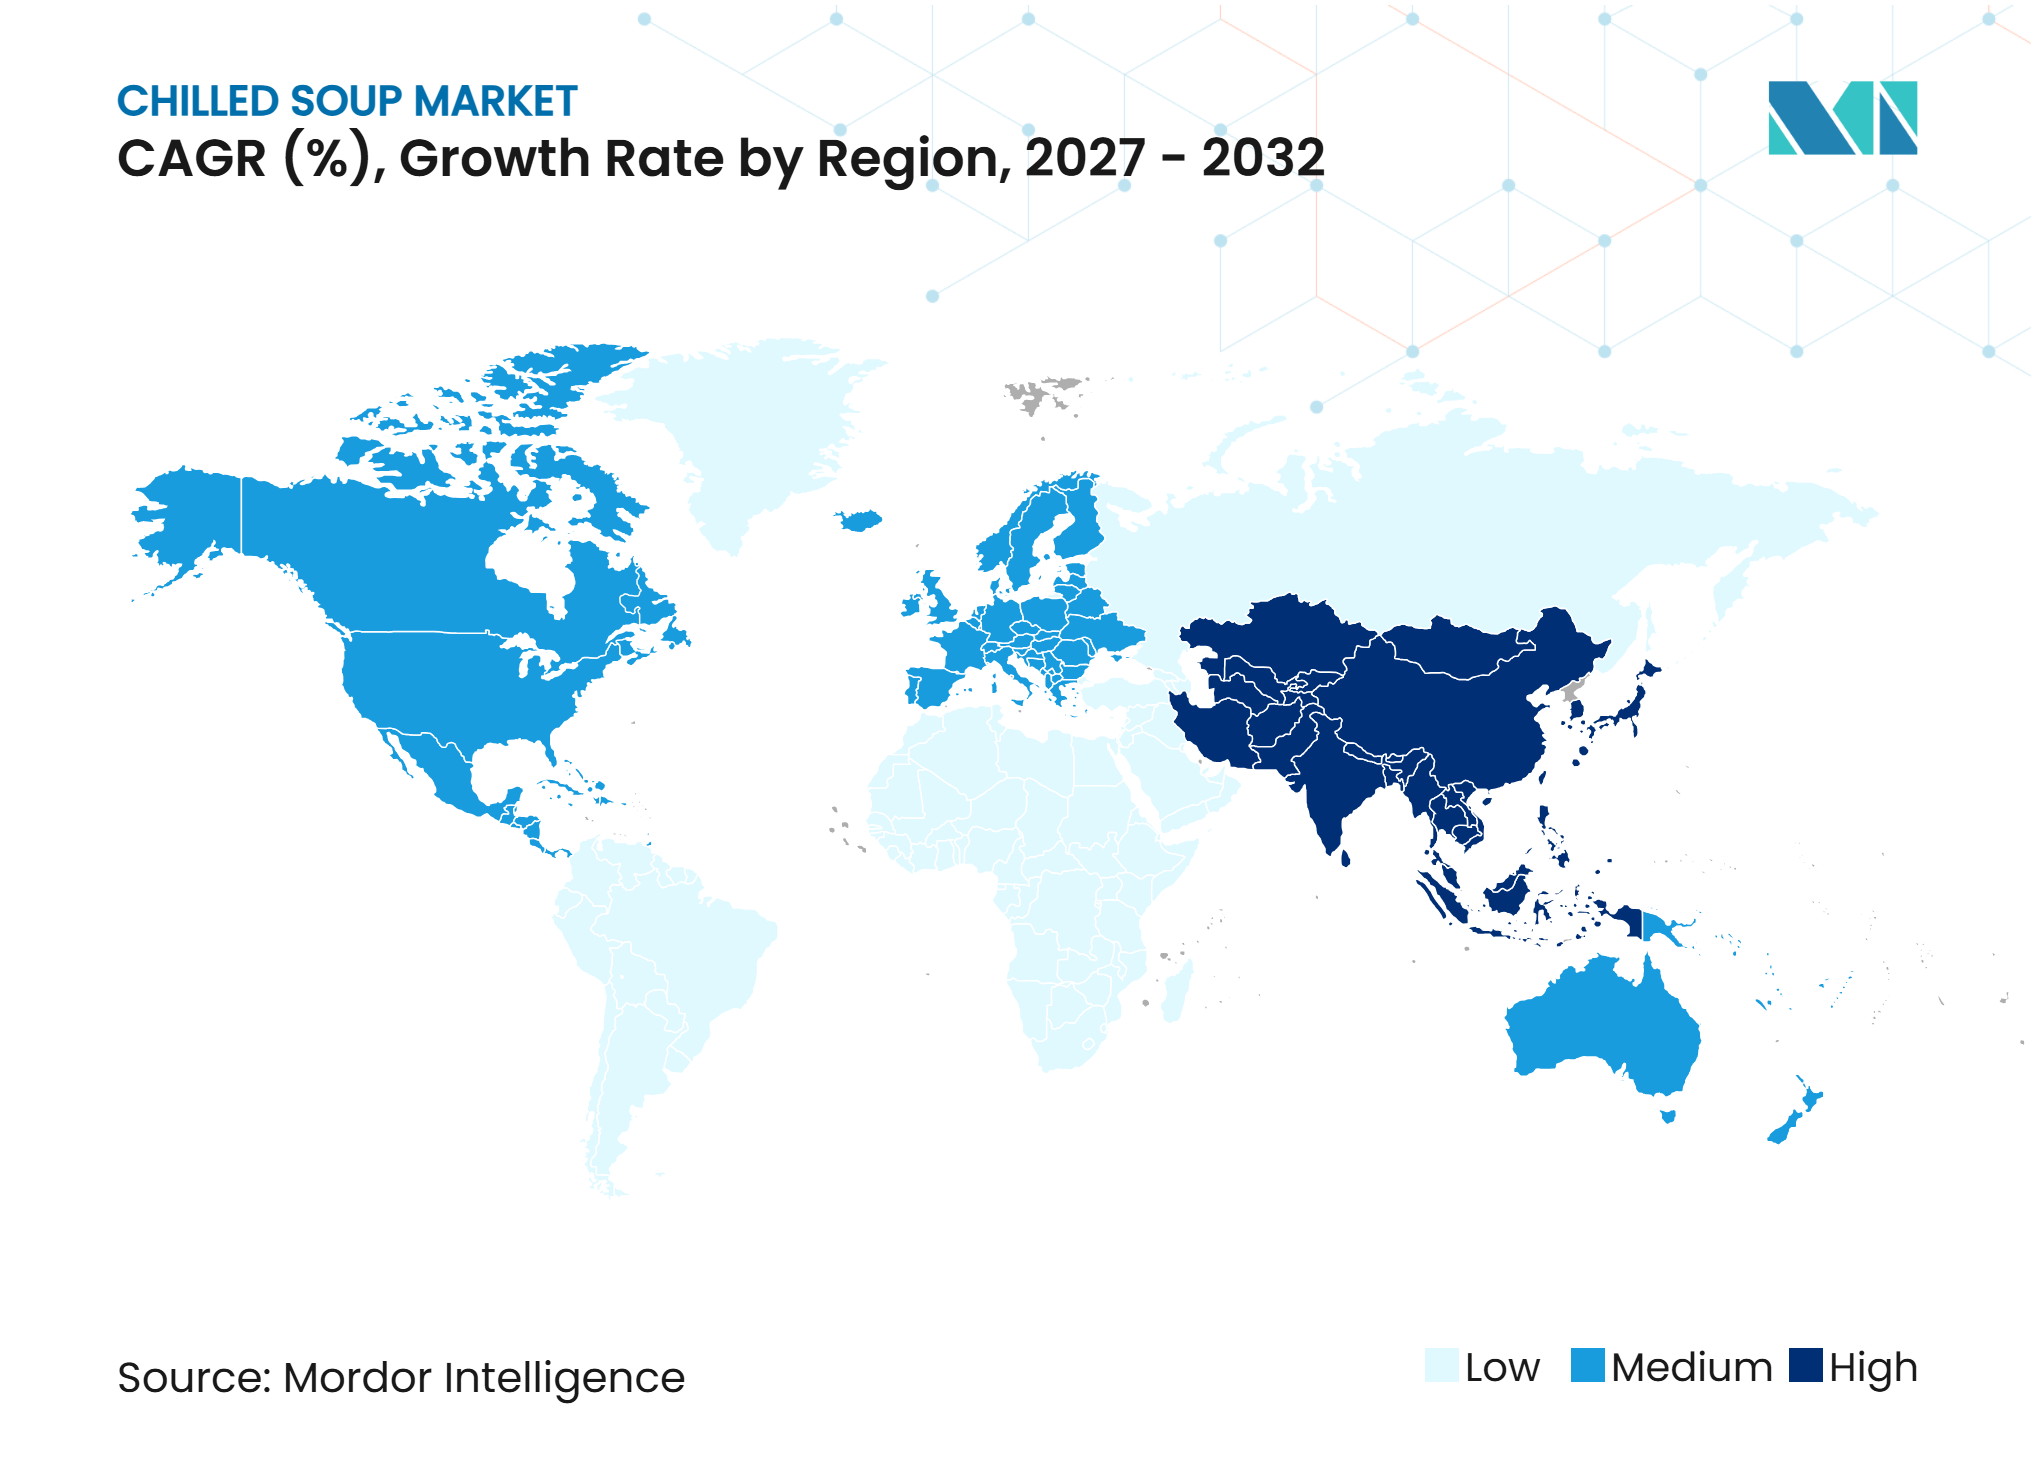
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sopas Refrigeradas por Mordor Intelligence
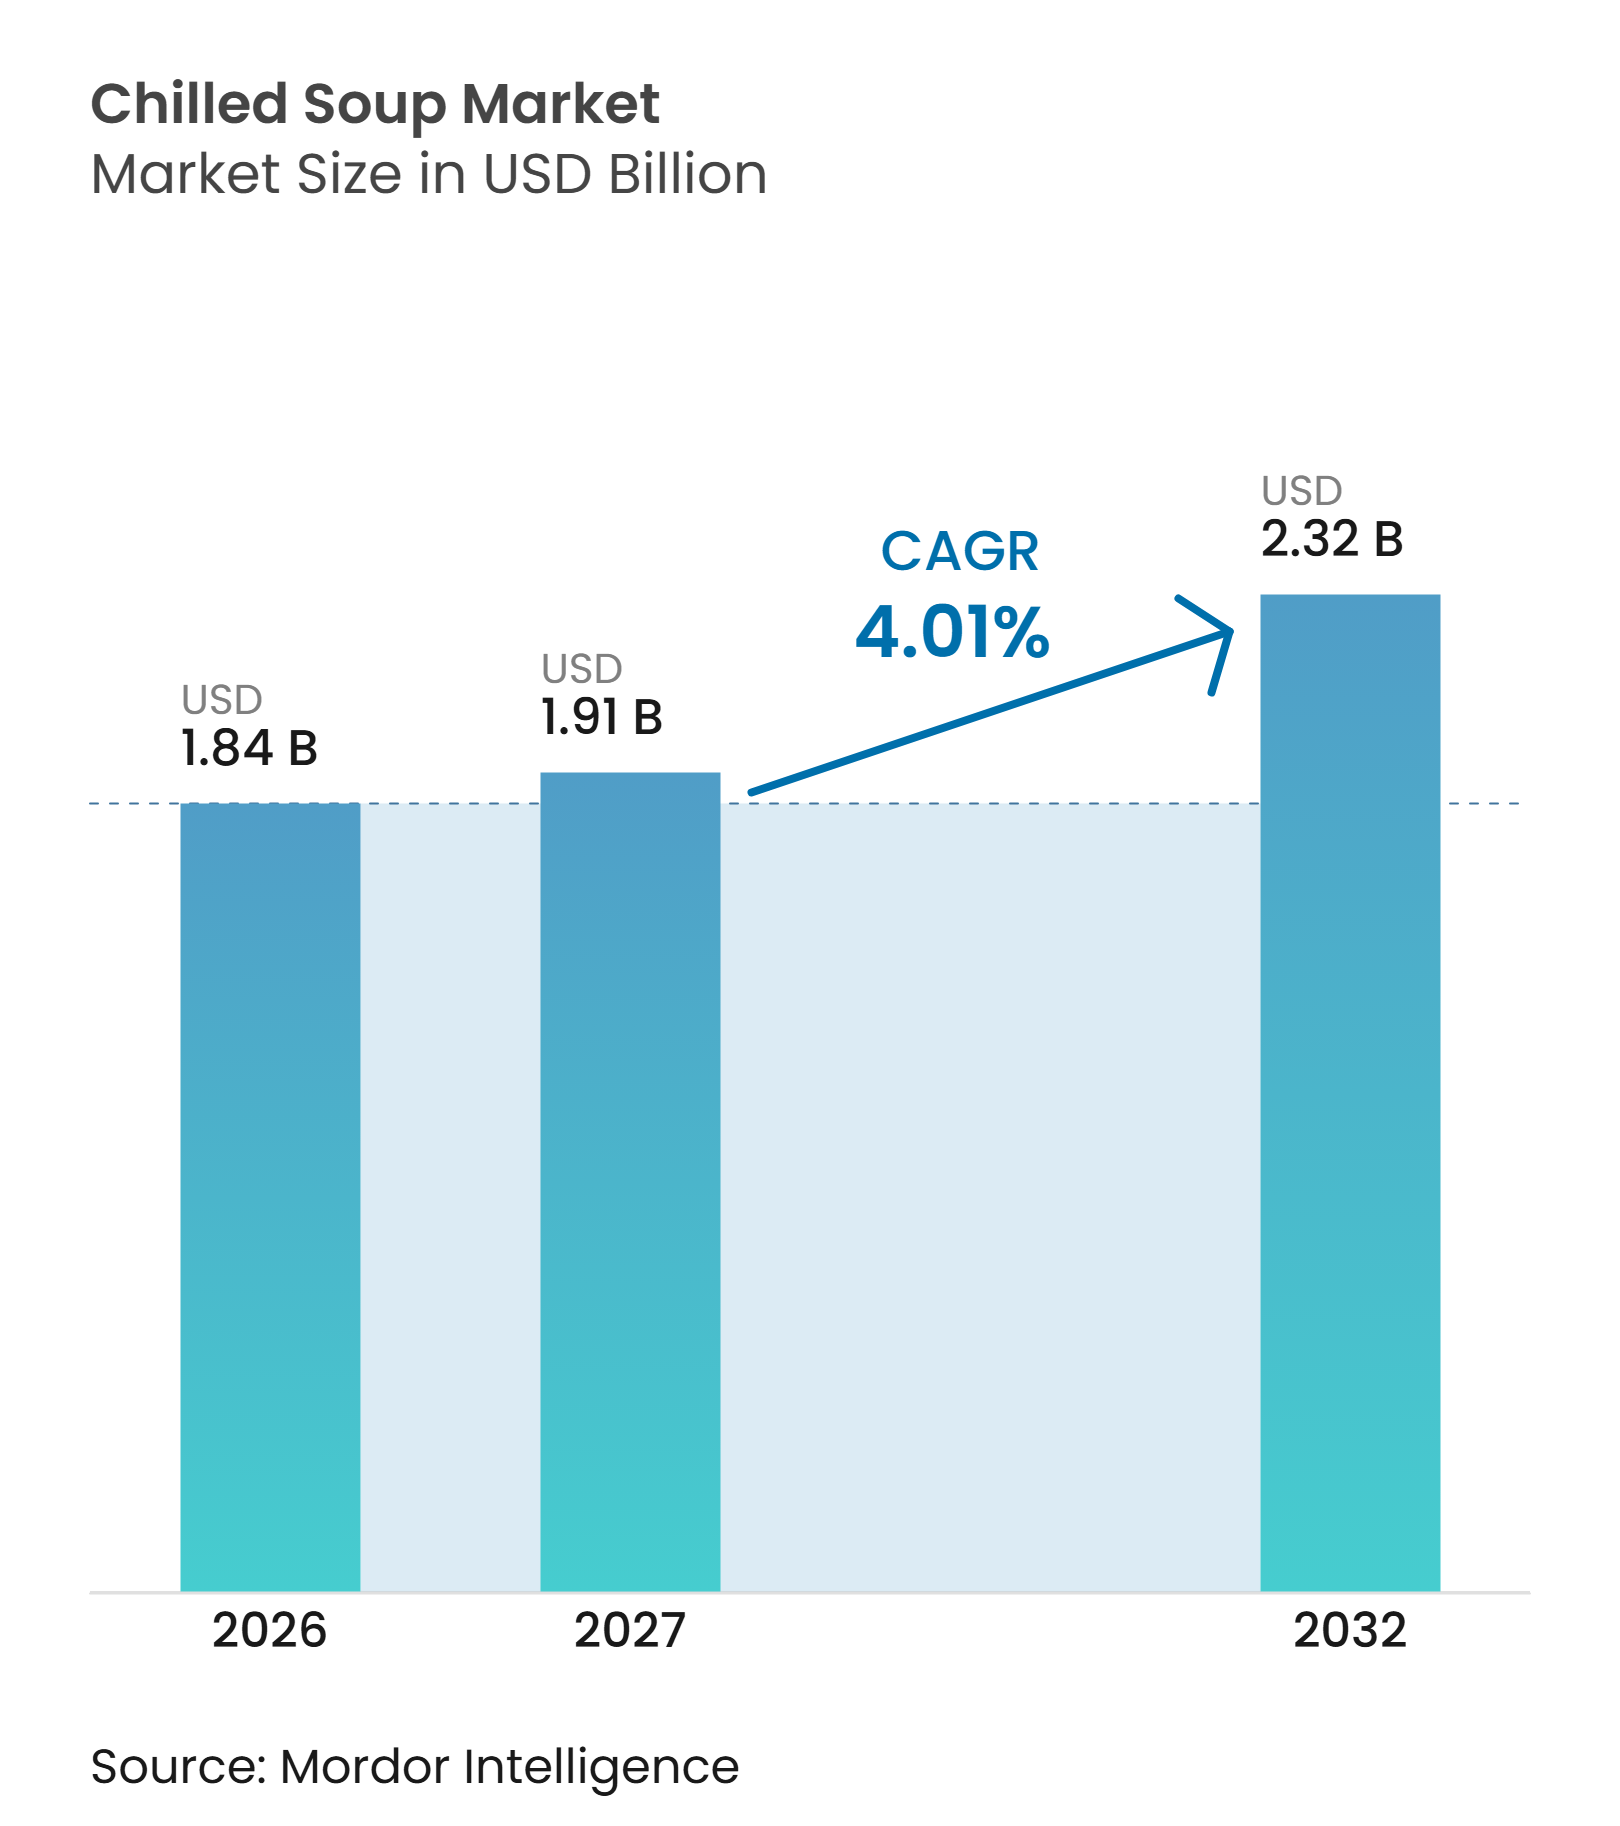
El tamaño del mercado de sopas refrigeradas fue valorado en 1,84 mil millones de USD en 2026 y se estima que crecerá desde 1,91 mil millones de USD en 2027 hasta alcanzar los 2,32 mil millones de USD para 2032, a una CAGR del 4,01% durante el período de pronóstico (2027-2032). La sopa refrigerada se posiciona cada vez más como una comida conveniente o una cena ligera en lugar de un producto estacional. La demanda está impulsada por consumidores que buscan alimentos mínimamente preparados que parezcan frescos y nutricionalmente equilibrados. La expansión de la infraestructura minorista refrigerada y la capacidad de distribución pueden mejorar el acceso en ciudades donde los alimentos preparados refrigerados anteriormente eran menos disponibles. El desarrollo de productos se centra cada vez más en variedades ricas en proteínas, de origen vegetal y premium, creando factores de compra más allá de la conveniencia básica. La competencia sigue siendo fragmentada; por lo tanto, las sólidas relaciones con los minoristas, las operaciones confiables de cadena de frío y los formatos de productos diferenciados son más importantes que la escala por sí sola.
Conclusiones Clave del Informe
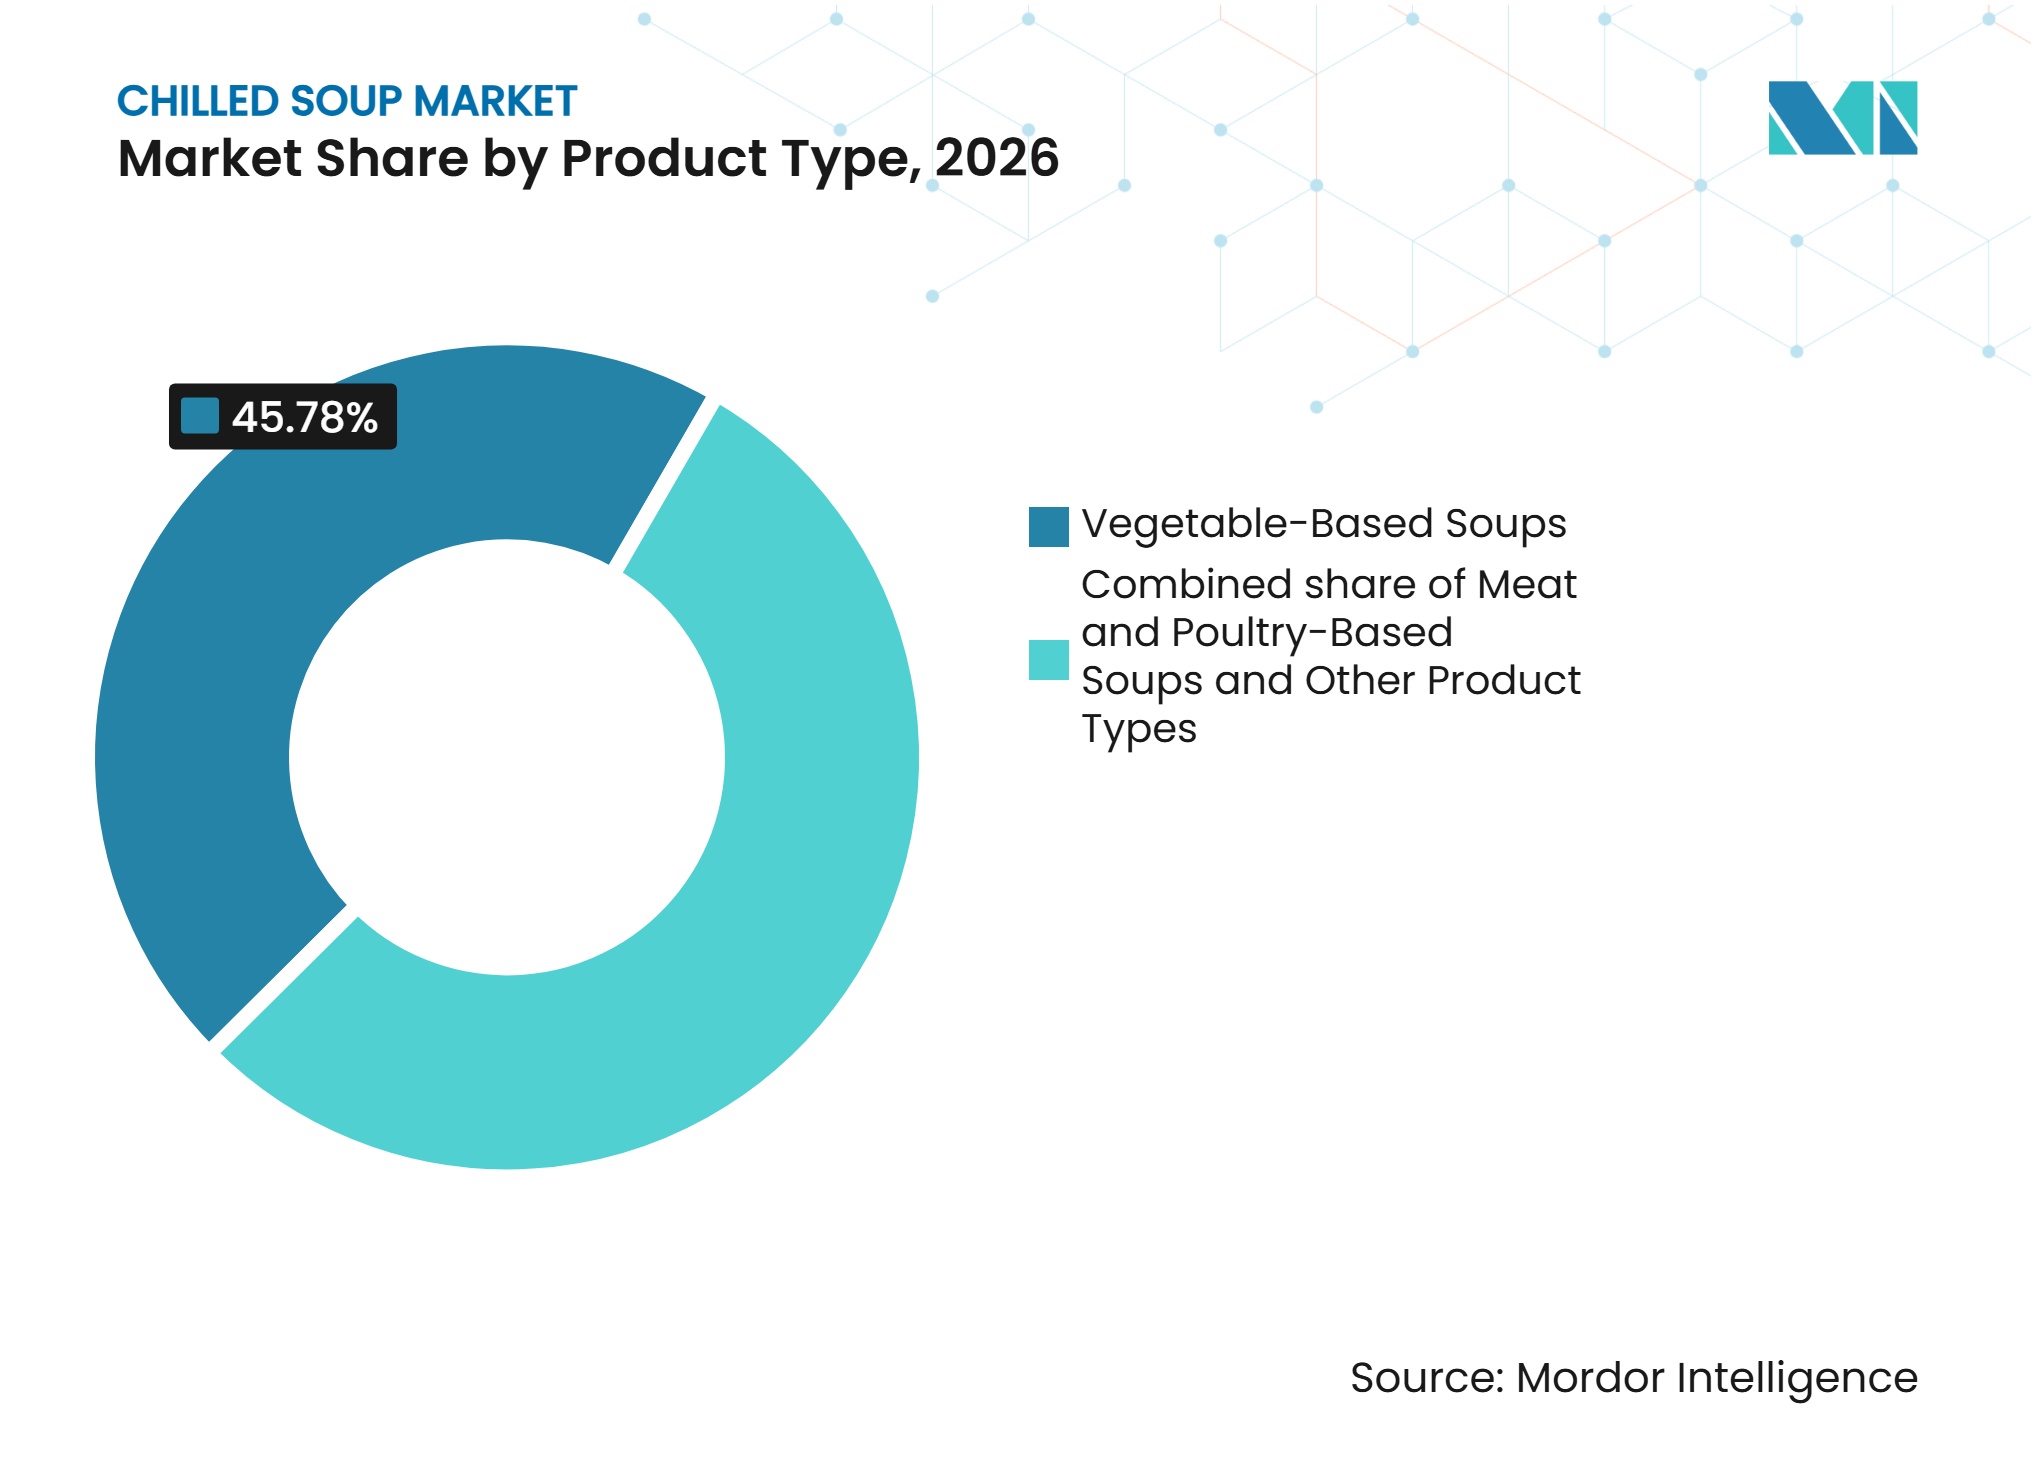
- Por tipo de producto, las sopas a base de verduras dominaron el mercado de sopas refrigeradas, representando el 45,78% de la participación de mercado en 2026, mientras que se espera que las sopas a base de carne y aves registren la CAGR más rápida del 5,22% durante 2027-2032.
- Por empaque, las bolsas lideraron el mercado con una participación del 52,63% en 2026, mientras que se espera que el empaque enlatado registre la CAGR más rápida del 5,34% durante 2027-2032.
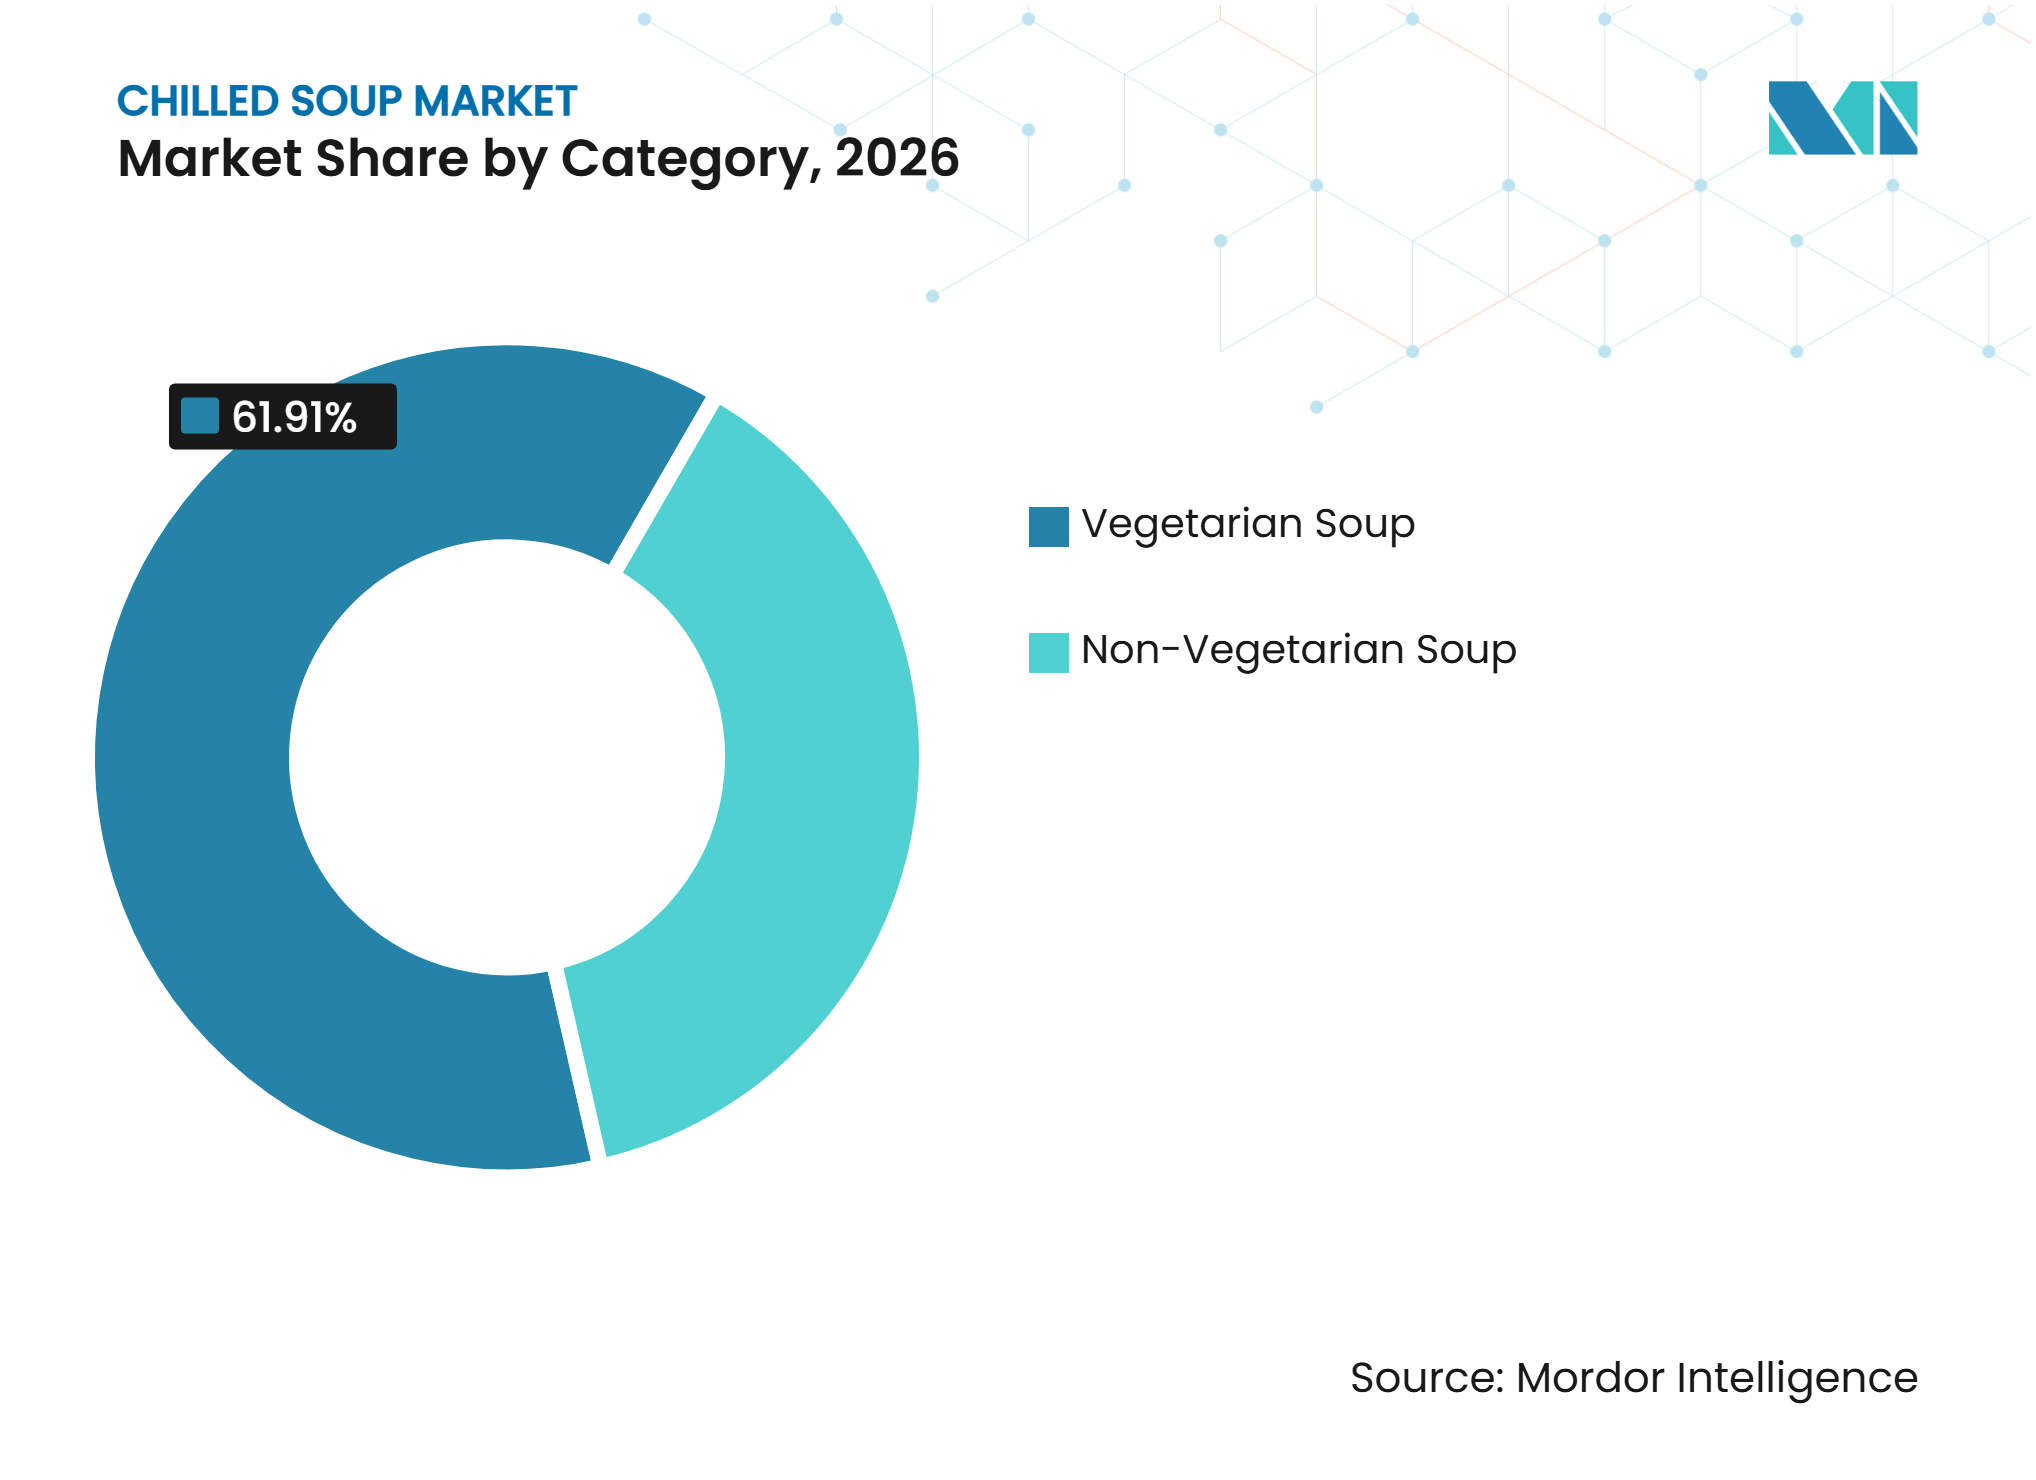
- Por categoría, la sopa vegetariana dominó el mercado con una participación del 61,91% en 2026, mientras que se proyecta que la sopa no vegetariana registre la CAGR más rápida del 5,59% durante 2027-2032.
- Por canal de distribución, los supermercados/hipermercados representaron la mayor participación de mercado del 47,74% en 2026, mientras que se proyecta que las tiendas minoristas en línea registren la CAGR más rápida del 6,72% durante 2027-2032.
- Por geografía, América del Norte dominó el mercado de sopas refrigeradas con una participación del 38,12% en 2026, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 5,97% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de soluciones de comidas convenientes | +1.1% | Global, con concentración en América del Norte, Europa Occidental y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Preferencia por alimentos de sabor fresco y mínimamente procesados | +0.8% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de alimentos de conveniencia refrigerados y ocasiones de comidas preparadas | +0.7% | Global, liderado por América del Norte, el Reino Unido y Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Creciente demanda de productos alimenticios de origen vegetal | +0.6% | América del Norte, el Reino Unido, Alemania y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Innovación de productos en sabores e ingredientes | +0.5% | Global | Corto plazo (≤ 2 años) |
| Creciente demanda de sopas refrigeradas premium, orgánicas y especiales | +0.4% | Reino Unido, América del Norte, Francia y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Soluciones de Comidas Convenientes
Los estilos de vida cada vez más ocupados, las jornadas laborales más largas y los hábitos alimenticios en evolución están impulsando a los consumidores hacia opciones de comidas convenientes que requieren una preparación mínima. Las sopas refrigeradas están disponibles en formatos listos para comer y listos para calentar, proporcionando soluciones de comidas rápidas sin requerir un tiempo de cocción extenso. Según el Informe de Perspectivas del Consumidor de marzo de 2025 de la Junta de Desarrollo de Agricultura y Horticultura (AHDB), el tiempo promedio de preparación de la cena en el Reino Unido disminuyó a 31 minutos, mientras que el tiempo de preparación del almuerzo cayó a menos de 15 minutosTendencias de cocina del consumidor, ahdb.org.uk">[1]. Además, en agosto de 2026, PepsiCo lanzó el gazpacho Alvalle en los Estados Unidos, introduciendo una sopa de verduras refrigerada lista para comer para comidas rápidas, aperitivos y consumo diario. Estos desarrollos subrayan la creciente relevancia de los hábitos alimenticios impulsados por la conveniencia y respaldan la demanda de productos de sopas refrigeradas.
Creciente Preferencia del Consumidor por Productos Alimenticios de Sabor Fresco y Mínimamente Procesados
La creciente conciencia de los consumidores sobre los ingredientes alimentarios, los métodos de procesamiento y la calidad nutricional está impulsando un cambio hacia productos percibidos como frescos, naturales y mínimamente procesados. Esta preferencia respalda la demanda de sopas refrigeradas, ya que los fabricantes suelen posicionar las formulaciones refrigeradas en torno a ingredientes de sabor fresco, incluidas verduras, hierbas, legumbres y condimentos naturales. A diferencia de las sopas convencionales estables en estantería, las variedades refrigeradas suelen destacar la frescura y el almacenamiento en frío, atrayendo a los consumidores que buscan alternativas a las opciones de comidas altamente procesadas. Según el Consejo Internacional de Información Alimentaria (IFIC), el 80% de los consumidores estadounidenses consideraron el nivel de procesamiento antes de realizar una compra en octubre de 2025, en comparación con el 79% en 2024A Focus On Food & Nutrition, ific.org">[2]. Esta tendencia indica que los niveles de procesamiento siguen siendo un factor importante en las decisiones de compra de alimentos, lo que alienta a los fabricantes a destacar ingredientes reconocibles, formulaciones más simples y atributos de sabor fresco para reforzar el atractivo de las sopas refrigeradas.
Creciente Demanda de Productos Alimenticios de Origen Vegetal
Las ofertas de origen vegetal están expandiendo el mercado de sopas refrigeradas, ya que las recetas a base de verduras pueden adaptarse a una variedad de preferencias dietéticas. Las formulaciones vegetarianas atraen a los consumidores que buscan opciones de comidas veganas, bajas en calorías o flexibles, manteniendo al mismo tiempo la propuesta de conveniencia central. Estas líneas también proporcionan una plataforma para que las empresas introduzcan recetas a base de carne más adelante sin comprometer su posicionamiento centrado en la salud. Este tipo de extensión de línea permite a las marcas abordar ocasiones de comidas adicionales mientras mantienen señales de frescura reconocibles. Los productores pueden aplicar las expectativas claras de ingredientes y frescura asociadas con las líneas de productos de origen vegetal a sopas mixtas o a base de carne. Este enfoque proporciona a las empresas mayor flexibilidad para atender a los consumidores que buscan tanto opciones ricas en proteínas como listas de ingredientes sencillas.
Creciente Demanda de Sopas Refrigeradas Premium, Orgánicas y Especiales
El creciente interés de los consumidores en ingredientes de alta calidad, productos alimenticios orgánicos y perfiles de sabor distintivos está impulsando a los fabricantes a ampliar sus carteras de sopas refrigeradas premium y especiales. Los consumidores prefieren cada vez más sopas elaboradas con verduras orgánicas, ingredientes naturales, hierbas especiales y formulaciones premium que ofrecen alternativas a las variedades de sopas convencionales. Este cambio crea oportunidades para que los fabricantes diferencien sus ofertas a través de certificaciones orgánicas, recetas de estilo restaurante, combinaciones de sabores innovadoras e ingredientes cuidadosamente seleccionados. Además, la demanda de experiencias culinarias diversas está impulsando la introducción de variedades especiales, como el gazpacho de estilo mediterráneo, las sopas cremosas de verduras y las recetas de inspiración internacional. Estos desarrollos fortalecen la diferenciación de productos, amplían la elección del consumidor y respaldan la demanda de sopas refrigeradas premium.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vida útil limitada y alto riesgo de deterioro del producto | -0.6% | Global, con mayor exposición en mercados emergentes con cobertura limitada de cadena de frío | Largo plazo (≥ 4 años) |
| Mayores costos de producción, refrigeración y distribución en cadena de frío | -0.5% | Global, especialmente en América del Sur, Oriente Medio y África, y mercados en desarrollo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Preocupaciones de los consumidores sobre el contenido de sodio y conservantes | -0.4% | América del Norte, Europa y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Fluctuaciones estacionales en la demanda de productos | -0.3% | Global, con mayor variación en el norte de Europa, Canadá y el norte de los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Vida Útil Limitada y Alto Riesgo de Deterioro del Producto
El mercado de sopas refrigeradas depende de que los productos permanezcan seguros y aceptables durante un período de venta relativamente corto. En enero de 2025, el informe de orientación sobre vida útil de Food Standards Scotland establece que las empresas alimentarias deben utilizar evidencia validada para establecer una vida útil apropiada y demostrar que los alimentos permanecen seguros y conservan su calidad prevista durante ese períodoOrientación sobre vida útil 3, foodstandards.gov.scot">[3]. Las desviaciones de temperatura pueden resultar en pérdidas de productos, devoluciones de minoristas y mayores costos de planificación de inventario. Estos riesgos son particularmente desafiantes para las empresas más pequeñas que carecen de sistemas de calidad establecidos o redes de distribución densas. En consecuencia, el mercado de sopas refrigeradas favorece a los operadores que pueden controlar consistentemente la refrigeración en los canales de producción, transporte y venta minorista.
Mayores Costos de Producción, Refrigeración y Distribución en Cadena de Frío
Los fabricantes de sopas refrigeradas incurren en mayores costos operativos y de distribución porque deben mantener un almacenamiento y transporte con control de temperatura ininterrumpido en toda la cadena de suministro. El almacenamiento refrigerado, los vehículos de transporte especializados, el equipo de exhibición minorista, el consumo de energía y el mantenimiento regular aumentan los gastos en comparación con los fabricantes de sopas a temperatura ambiente. Mantener una refrigeración consistente y cumplir con los requisitos de seguridad alimentaria también aumenta la complejidad operativa, particularmente en regiones con infraestructura de cadena de frío subdesarrollada. Estos requisitos pueden limitar la expansión del mercado al aumentar la carga financiera sobre los fabricantes y distribuidores. Además, la competencia de los productos de marca propia y los consumidores sensibles al precio limita la capacidad de los fabricantes para trasladar los mayores costos operativos a los precios minoristas, presionando así los márgenes de beneficio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Sopas a Base de Verduras Sostienen el Volumen Mientras los Formatos Proteicos Ganan InterésLas sopas a base de verduras representaron el 45,78% de la participación del mercado de sopas refrigeradas en 2026. El segmento se beneficia de su amplia compatibilidad con las preferencias dietéticas vegetarianas, veganas, conscientes de los alérgenos y bajas en calorías. Los consumidores a menudo asocian estas recetas con ingredientes frescos y ocasiones de comidas versátiles. Las variedades a base de verduras también se alinean con los atributos de etiqueta limpia buscados por muchos compradores de alimentos refrigerados. Este amplio atractivo permite a los minoristas abordar múltiples necesidades de los consumidores con una cartera de productos manejable. El tamaño del mercado de sopas refrigeradas para recetas a base de verduras está respaldado por sabores familiares y la idoneidad para ocasiones de almuerzo, cena y aperitivo. Además, la disponibilidad de diversas combinaciones de verduras permite a los fabricantes introducir recetas diferenciadas dirigidas a consumidores conscientes de la salud y preferencias de sabor variadas.
Se prevé que las sopas a base de carne y aves crezcan a una CAGR del 5,22% hasta 2032. El contenido proteico se está volviendo cada vez más prominente en las declaraciones de productos y la comunicación en el frente del envase. Los consumidores que buscan opciones de comidas más sustanciosas están mostrando interés en variedades de sopas que contienen pollo, carne y caldos ricos en proteínas. Estos productos también atraen a los consumidores que buscan soluciones de comidas convenientes que combinen contenido proteico con formatos listos para comer o listos para calentar. Además, los ingredientes de carne y aves permiten a los fabricantes posicionar estos productos como alternativas de comidas más sustanciales, ampliando su atractivo más allá de las ocasiones de consumo de sopas tradicionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Empaque:
Las Bolsas Conservan Ventajas Prácticas Mientras los Formatos Enlatados se ExpandenLas bolsas representaron el 52,63% de la participación del mercado de sopas refrigeradas en 2026. Favorecen el control de porciones, los tamaños de envase flexibles y el uso eficiente del espacio en estantes refrigerados. Las marcas pueden ofrecer porciones individuales y paquetes familiares manteniendo el familiar formato de calentar y servir. Las bolsas también se adaptan a las ocasiones de comidas entre semana, ya que los consumidores valoran la facilidad de manejo y los tiempos de preparación cortos. El formato permite a los minoristas almacenar múltiples sabores dentro del espacio limitado de refrigeración de la sección de delicatessen. En consecuencia, las bolsas respaldan productos convencionales, premium y de marca propia en el mercado de sopas refrigeradas. Sin embargo, la selección de materiales sigue siendo crítica, ya que el empaque debe preservar la calidad del producto durante toda la distribución refrigerada.
Se prevé que los formatos enlatados crezcan a una CAGR del 5,34% hasta 2032. El empaque portátil puede ayudar a los proveedores a satisfacer la demanda de los consumidores que buscan opciones de alimentos convenientes para llevar. Las latas también pueden posicionar la sopa para ocasiones de consumo como aperitivo y bebida. Los cartones, recipientes y frascos de vidrio continúan sirviendo a segmentos en los que la presentación premium o los mensajes de sostenibilidad influyen en las decisiones de compra. Las empresas que tienen en cuenta estos requisitos pueden reducir las necesidades posteriores de reformulación y las presiones de transición de empaque.
Por Categoría:
La Sopa Vegetariana Lidera Mientras los Productos No Vegetarianos Crecen Más RápidoLa sopa vegetariana representó el 61,91% de la participación del mercado de sopas refrigeradas en 2026. La categoría incluye una amplia gama de recetas a base de verduras ya establecidas en los surtidos refrigerados. Su fortaleza refleja la capacidad de los productos sin carne para satisfacer múltiples necesidades dietéticas dentro de una sola línea de productos. Los minoristas utilizan las ofertas vegetarianas para abordar simultáneamente la salud, la flexibilidad dietética y la transparencia de ingredientes. Estos productos también se alinean con las señales de frescura y orientación vegetal comúnmente asociadas con los alimentos preparados refrigerados. Esta escala otorga al segmento vegetariano una posición estable en el mercado de sopas refrigeradas. Sin embargo, las marcas deben mantener la variedad de sabores, ya que las expectativas de los consumidores van más allá de las recetas básicas de verduras.
Se prevé que la sopa no vegetariana crezca a una CAGR del 5,59% hasta 2032. Las opciones con alto contenido proteico proporcionan a los fabricantes una oportunidad más clara para posicionar ciertas sopas como sustitutos de comidas sustanciosos. Las marcas pueden combinar verduras con pollo, caldo de huesos u otros ingredientes proteicos para conservar las señales de frescura mientras aumentan la saciedad. Esta combinación puede ampliar el atractivo de los productos que atienden tanto a las preferencias orientadas a las verduras como a las orientadas a las proteínas. También crea oportunidades para recetas híbridas en lugar de una separación estricta entre productos orientados a las plantas y productos a base de carne.

Por Canal de Distribución:
Los Supermercados Anclan la Disponibilidad Mientras las Tiendas Minoristas en Línea CrecenLos supermercados e hipermercados representaron el 47,74% de la participación del mercado de sopas refrigeradas en 2026. Sus exhibidores refrigerados y secciones de delicatessen proporcionan a los compradores acceso directo a sopas junto con ensaladas, kits de comidas y otros alimentos preparados. Este entorno fomenta la prueba de productos al aumentar la visibilidad durante las visitas rutinarias al supermercado. Las tiendas de gran formato pueden almacenar simultáneamente productos convencionales, premium y de marca propia. Su infraestructura establecida también los convierte en el canal de volumen principal para muchos fabricantes. Esta red de distribución proporciona al mercado de sopas refrigeradas acceso práctico a los consumidores que buscan soluciones de comidas convenientes. La colocación en tienda y la disponibilidad del producto siguen siendo críticas, ya que los productos refrigerados no pueden soportar períodos prolongados de desabastecimiento.
Se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 6,72% hasta 2032. La expansión de los servicios de entrega con cadena de frío en las principales áreas urbanas respalda los pedidos directos al consumidor y los modelos basados en suscripción. Los canales en línea proporcionan a las marcas premium mayor espacio para comunicar información sobre ingredientes, beneficios nutricionales y ocasiones de uso que el limitado espacio de etiqueta en tienda. También permiten a los consumidores comprar sopas refrigeradas junto con otros productos de abarrotes refrigerados. Este canal es particularmente adecuado para compras repetidas de productos especializados y orientados a la salud. Sin embargo, su crecimiento depende de una entrega con control de temperatura confiable y de una economía de entrega que siga siendo viable tanto para los minoristas como para los consumidores.
Análisis Geográfico
América del Norte
América del Norte tiene una participación del 38,12% del mercado de sopas refrigeradas en 2026. Las redes minoristas refrigeradas maduras respaldan una amplia gama de comidas preparadas y permiten a los fabricantes posicionar productos en las secciones de delicatessen de los supermercados. La región se beneficia de la presencia de fabricantes establecidos, productores especializados de alimentos refrigerados y una fuerte participación de marcas propias. Los controles de seguridad alimentaria y la validación de la vida útil siguen siendo requisitos de cumplimiento críticos para los productos refrigerados. Los minoristas pueden diferenciar las ofertas de marca de los productos de marca propia a través de declaraciones nutricionales y diversas opciones de sabor. Además, la familiaridad establecida de los consumidores con los alimentos de conveniencia refrigerados respalda la disponibilidad y aceptación de variedades de sopas refrigeradas en los principales puntos de venta minorista.
Asia-Pacífico
Se prevé que el mercado de sopas refrigeradas de Asia-Pacífico crezca a una CAGR del 5,97% hasta 2032. La urbanización y la creciente demanda de opciones de comidas convenientes están impulsando el consumo de alimentos preparados refrigerados en las principales ciudades. El mercado puede expandirse a medida que los minoristas inviertan en infraestructura de refrigeración confiable y los proveedores fortalezcan la cobertura local de la cadena de frío. El desarrollo de productos debe tener en cuenta las variadas preferencias de sabor en China, Japón, el Sudeste Asiático y el Sur de Asia. Las recetas localizadas pueden ofrecer mayor relevancia que importar directamente productos de sopa de estilo occidental. Los fabricantes también deben equilibrar el posicionamiento centrado en la frescura con precios adecuados a las condiciones minoristas locales. El control efectivo de la temperatura y la gestión de la seguridad alimentaria seguirán siendo críticos a medida que la distribución refrigerada se expanda a una gama más amplia de ciudades.
Europa, América del Sur y Oriente Medio y África
Europa cuenta con estantes de alimentos preparados refrigerados bien establecidos en el Reino Unido, Alemania, Francia y los Países Bajos. En el Reino Unido, las marcas especializadas de sopas refrigeradas compiten junto con las ofertas de marca propia de los supermercados, lo que hace que la diferenciación de productos sea esencial. América del Sur presenta oportunidades en las grandes áreas metropolitanas; sin embargo, la cobertura desigual de la cadena de frío puede limitar la distribución nacional. En Oriente Medio y África, las oportunidades se concentran en mercados con infraestructura minorista moderna y mayor acceso a importaciones refrigeradas. Las empresas requieren estrategias de distribución medidas en estas regiones, ya que las condiciones de transporte, la capacidad de almacenamiento y las capacidades de los minoristas varían significativamente. Los participantes del mercado deben considerar la confiabilidad de la cadena de frío como un requisito comercial central en lugar de un problema logístico secundario.
Panorama Competitivo
Concentración del Mercado
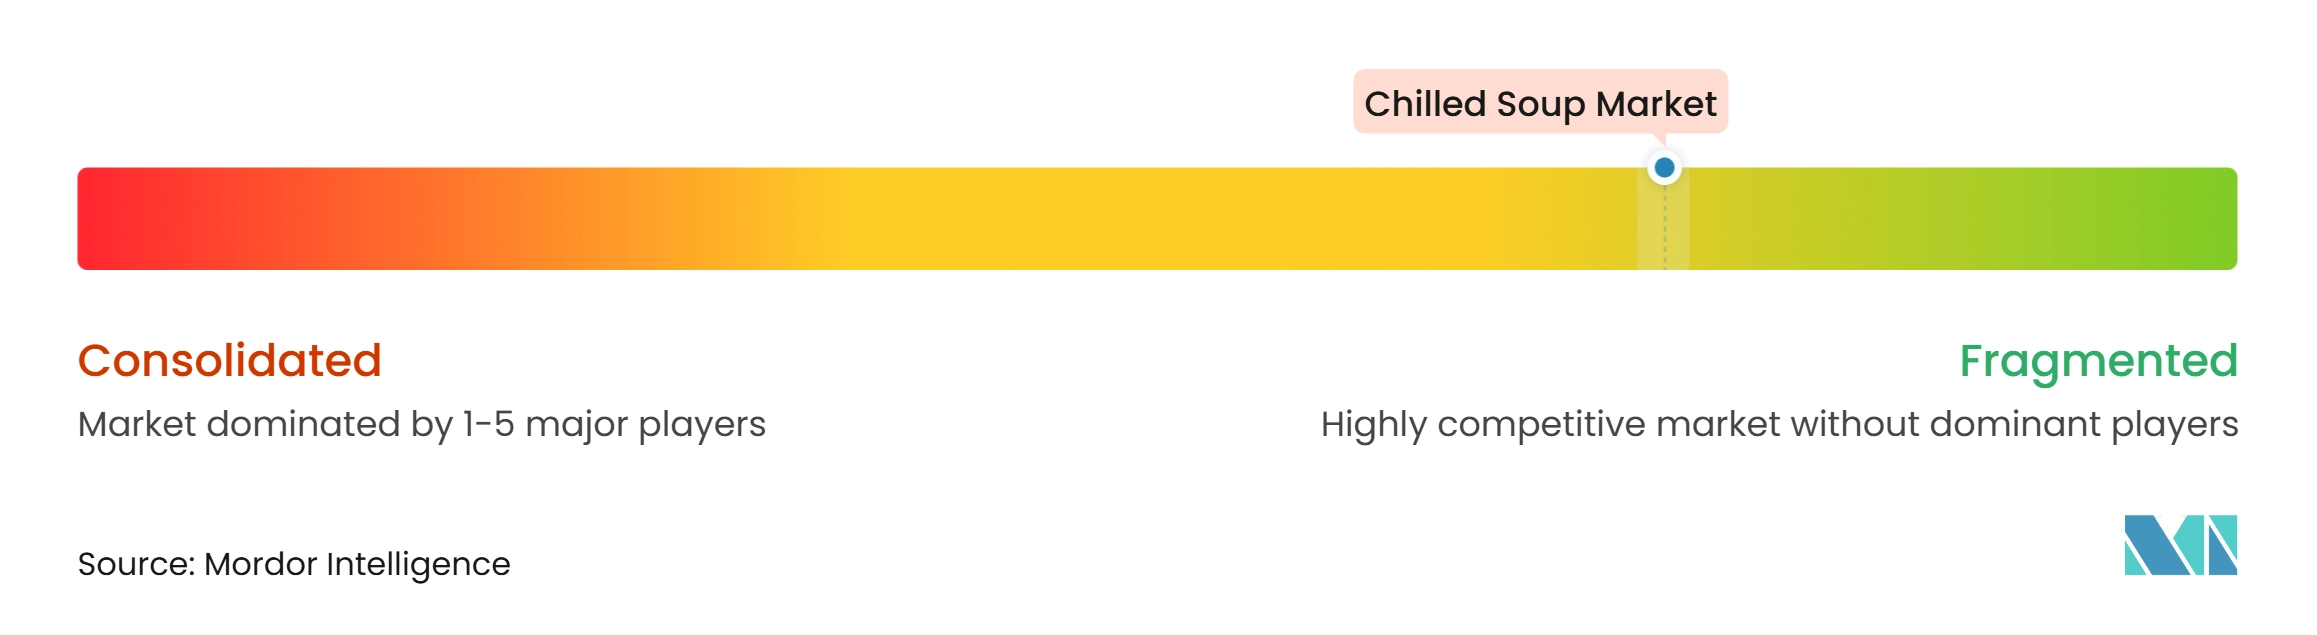
El mercado de sopas refrigeradas está fragmentado, sin que ninguna empresa controle los precios o la distribución en las principales regiones. Las grandes empresas alimentarias aprovechan las marcas establecidas, el poder de negociación minorista y los recursos para el desarrollo de nuevos productos. Los productores especializados en refrigerados ofrecen experiencia de fabricación enfocada, desarrollo de recetas más rápido y relaciones establecidas con los compradores de delicatessen. Los factores competitivos clave incluyen la frescura del producto, el valor nutricional, el empaque, la variedad de sabores y la entrega confiable. Las ofertas de marca propia intensifican la competencia de precios en las secciones refrigeradas de los supermercados, lo que requiere que las empresas de marca comuniquen beneficios claros del producto que los consumidores puedan entender rápidamente. Los productos ricos en proteínas, orientados a las plantas y premium representan importantes oportunidades de diferenciación para los proveedores.
Las empresas están utilizando asociaciones y lanzamientos de productos para abordar requisitos dietéticos más específicos. Campbell's se asoció con Banza en junio de 2026 e introdujo su primera sopa de fideos con pollo condensada sin gluten. Blount Fine Foods renovó el empaque de Family Kitchen en julio de 2026 para destacar el contenido proteico y la frescura refrigerada de manera más prominente en el envase. Estas iniciativas indican que las marcas están utilizando la comunicación nutricional y la accesibilidad dietética como herramientas competitivas. También demuestran cómo el empaque puede reforzar los mensajes de la categoría sin cambiar la propuesta central del producto refrigerado.
La gestión de la calidad sigue siendo un requisito competitivo crítico, ya que las vidas útiles cortas pueden aumentar el desperdicio y el riesgo operativo. Las empresas con sistemas de calidad sólidos y cadenas de frío bien gestionadas pueden proteger la disponibilidad del producto y fortalecer la confianza de los minoristas. Las empresas más grandes pueden tener mayor capacidad para invertir en estos sistemas, mientras que los productores especializados pueden competir a través de una experiencia de producto enfocada. Este panorama competitivo respalda la rivalidad continua entre líderes nacionales, proveedores regionales, productores artesanales y fabricantes de marca propia.
Líderes de la Industria de Sopas Refrigeradas
-
The Campbell Soup Company
-
New Covent Garden Soup Company
-
Greencore Group plc
-
Woolworths Group Limited
-
General Mills, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sopas Refrigeradas Empresas cubiertas en este informe
- The Campbell Soup Company
- New Covent Garden Soup Company
- Bakkavor Group plc
- Greencore Group plc
- The Hain Celestial Group, Inc.
- Blount Fine Foods
- The Kraft Heinz Company
- General Mills, Inc.
- Woolworths Group Limited
- Tio Gazpacho LLC
- Sonoma Brands
- The Billington Group
- Spanos Fine Foods
- Bol Foods
- Daylesford Organic
- Soupologie Ltd.
- Kettle Cuisine, LLC
- Spring Glen Fresh Foods, Inc.
- Ivar's Soup & Sauce Company
- Boulder Organic Foods
Desarrollos recientes de la industria en Mercado de Sopas Refrigeradas
- Agosto de 2026: Campbell's Company lanzó ocho Chunky Frozen Bowls a nivel nacional, cada uno ofreciendo entre 20 y 28 g de proteína por porción a un precio de 5,49 USD. Este lanzamiento marcó la primera incursión de la marca Chunky Soup en el pasillo de congelados y está dirigido a consumidores que buscan opciones de comidas convenientes y ricas en proteínas más allá de los formatos tradicionales estables en estante de la categoría de sopas.
- Agosto de 2026: PepsiCo lanzó el gazpacho Alvalle en los Estados Unidos, ampliando su presencia en el segmento de alimentos refrigerados. La sopa refrigerada lista para comer contiene tomates, pepinos, pimientos y aceite de oliva virgen extra. PepsiCo inicialmente puso el producto a disposición en tiendas seleccionadas de Whole Foods Market.
- Julio de 2026: Blount's Family Kitchen introdujo un empaque renovado en toda su línea de sopas refrigeradas. El diseño actualizado presenta el contenido proteico en cintas en el frente del envase y enfatiza la frescura refrigerada y la calidad de los ingredientes.
Alcance del Informe Global del Mercado de Sopas Refrigeradas
La sopa refrigerada se refiere a productos de sopa listos para comer o listos para calentar que se almacenan, distribuyen y venden en condiciones refrigeradas para mantener la frescura, la calidad y la seguridad alimentaria.
El mercado de sopas refrigeradas está segmentado por tipo de producto, empaque, categoría, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en sopas a base de verduras, sopas a base de carne y aves, y otros tipos de productos. Por empaque, el mercado está segmentado en bolsas, enlatado y otros formatos de empaque. Por categoría, el mercado está segmentado en sopa vegetariana y sopa no vegetariana. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/abarrotes, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sopas a Base de Verduras |
| Sopas a Base de Carne y Aves |
| Otros Tipos de Productos |
| Bolsas |
| Enlatado |
| Otros Formatos de Empaque |
| Sopa Vegetariana |
| Sopa No Vegetariana |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Abarrotes |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Polonia | |
| Bélgica | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Sopas a Base de Verduras | |
| Sopas a Base de Carne y Aves | ||
| Otros Tipos de Productos | ||
| Por Empaque | Bolsas | |
| Enlatado | ||
| Otros Formatos de Empaque | ||
| Por Categoría | Sopa Vegetariana | |
| Sopa No Vegetariana | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Abarrotes | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Polonia | ||
| Bélgica | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y proyectado del mercado de sopas refrigeradas?
El mercado de sopas refrigeradas fue valorado en 1,84 mil millones de USD en 2026 y se proyecta que crezca hasta 2,32 mil millones de USD para 2032, aumentando desde 1,91 mil millones de USD en 2027 a una CAGR del 4,01% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de sopas refrigeradas en 2026?
Las sopas a base de verduras dominaron el mercado en 2026, representando el 45,78% de los ingresos totales.
¿Qué formato de empaque representó la mayor participación de mercado en 2026?
Las bolsas fueron el formato de empaque líder, con una participación del 52,63% del mercado de sopas refrigeradas en 2026.
¿Qué categoría dominó el mercado de sopas refrigeradas en 2026?
La categoría de sopa vegetariana lideró el mercado con una participación del 61,91% en 2026.
¿Qué canal de distribución tuvo la mayor participacin de mercado en 2026?
Los supermercados e hipermercados dominaron la distribución, representando el 47,74% del mercado en 2026.