
チルドスープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.91 十億米ドル |
| 市場規模 (2032) | 2.32 十億米ドル |
| 成長率 (2027 - 2032) | 4.01 % |
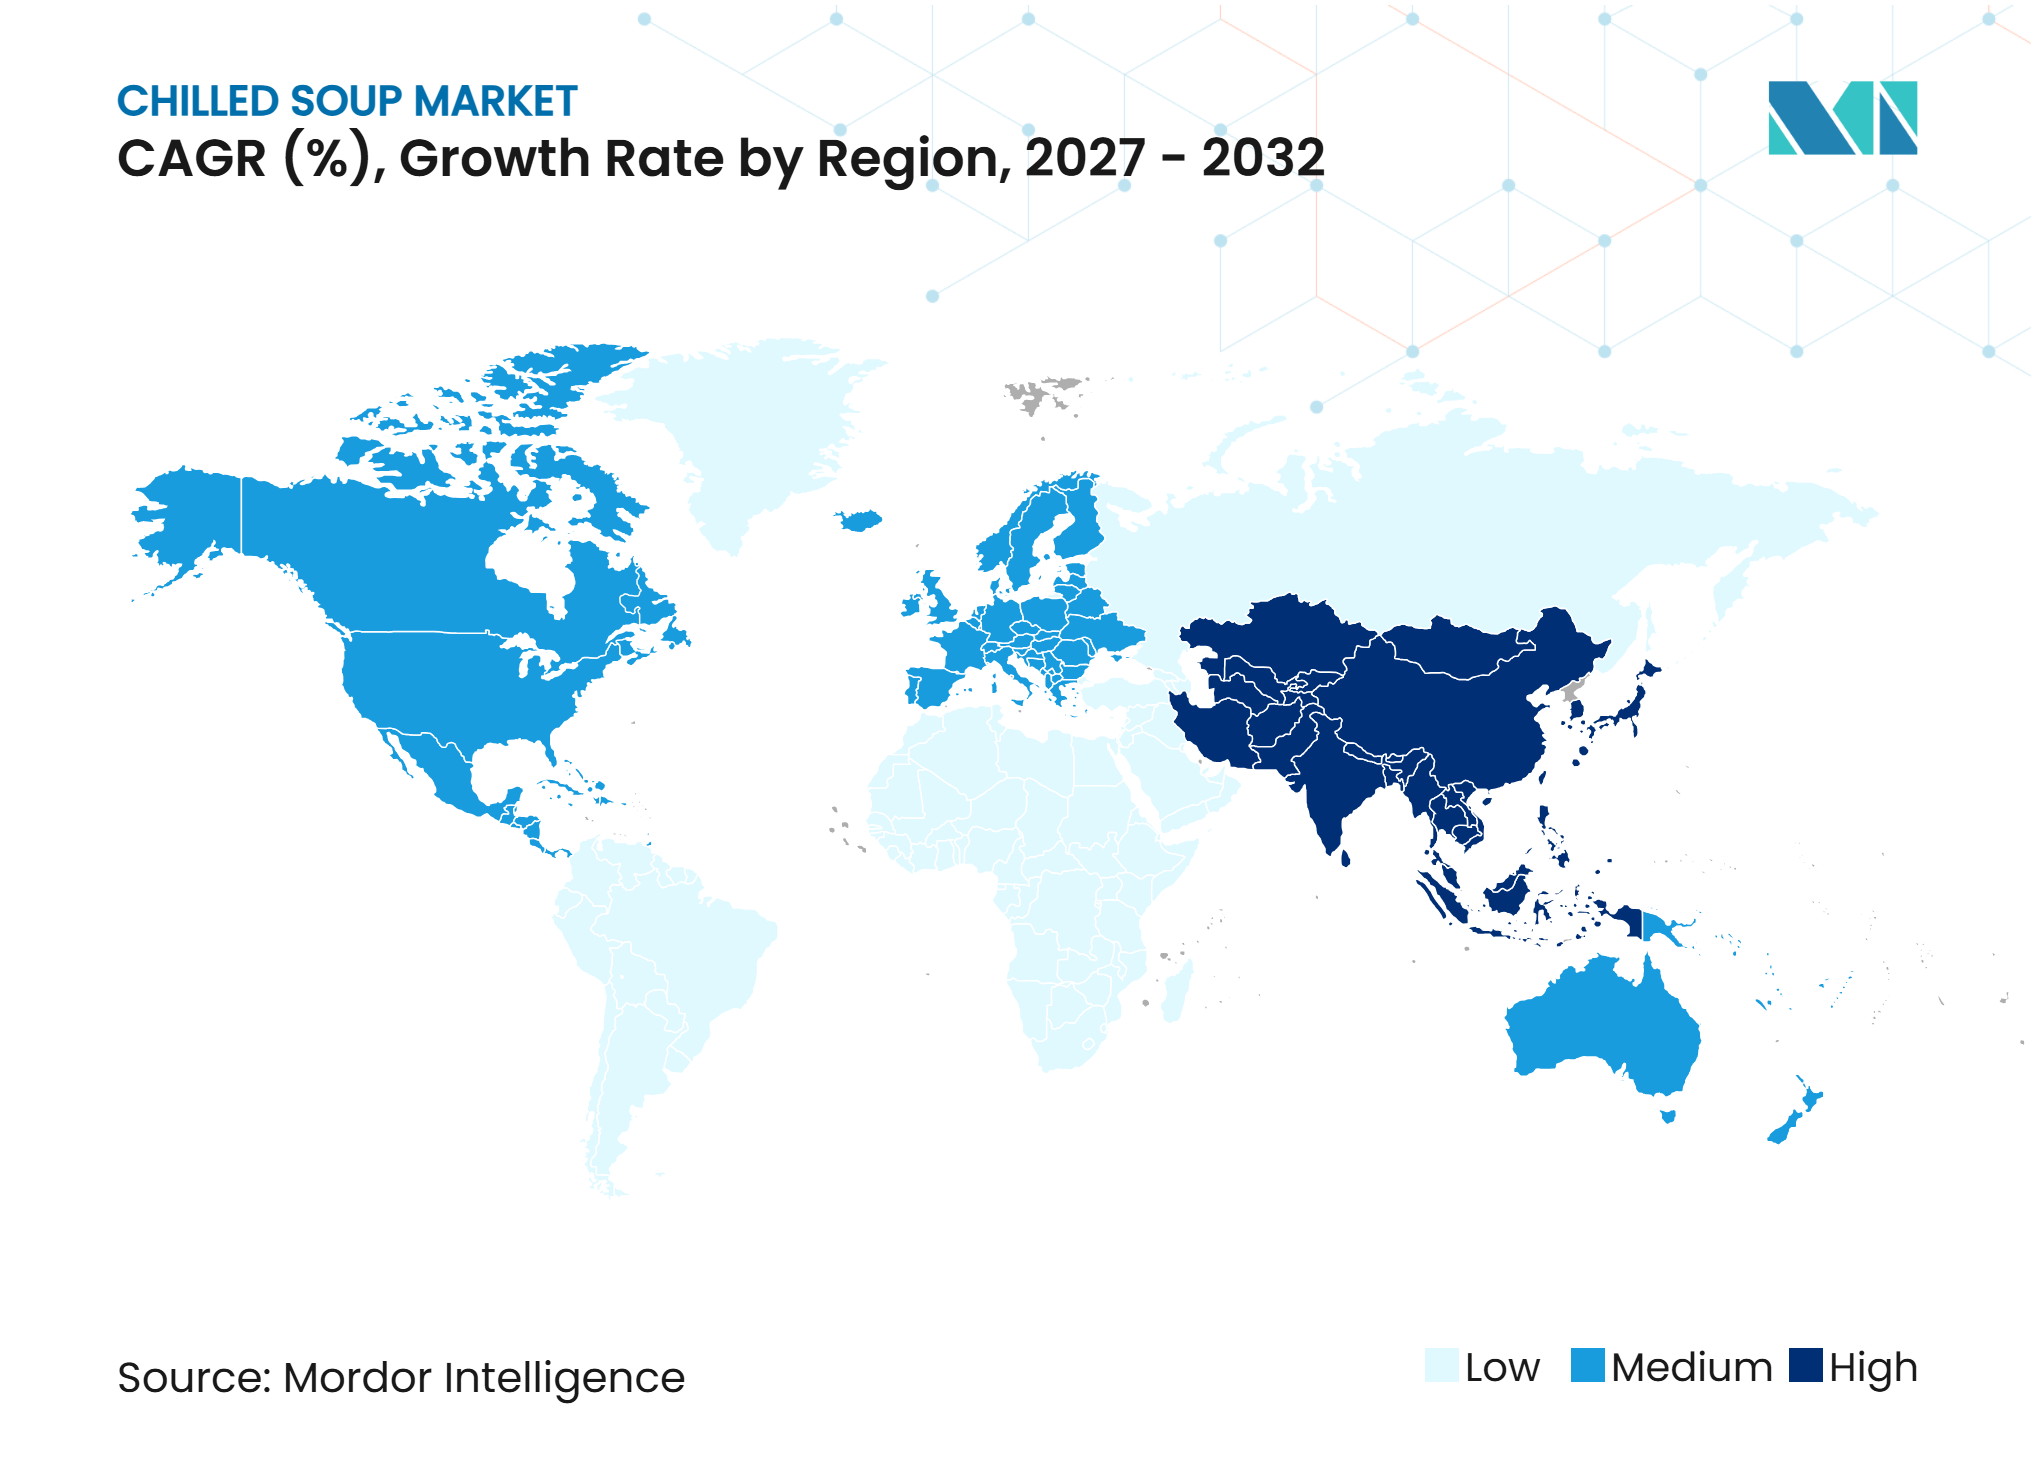
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチルドスープ市場分析
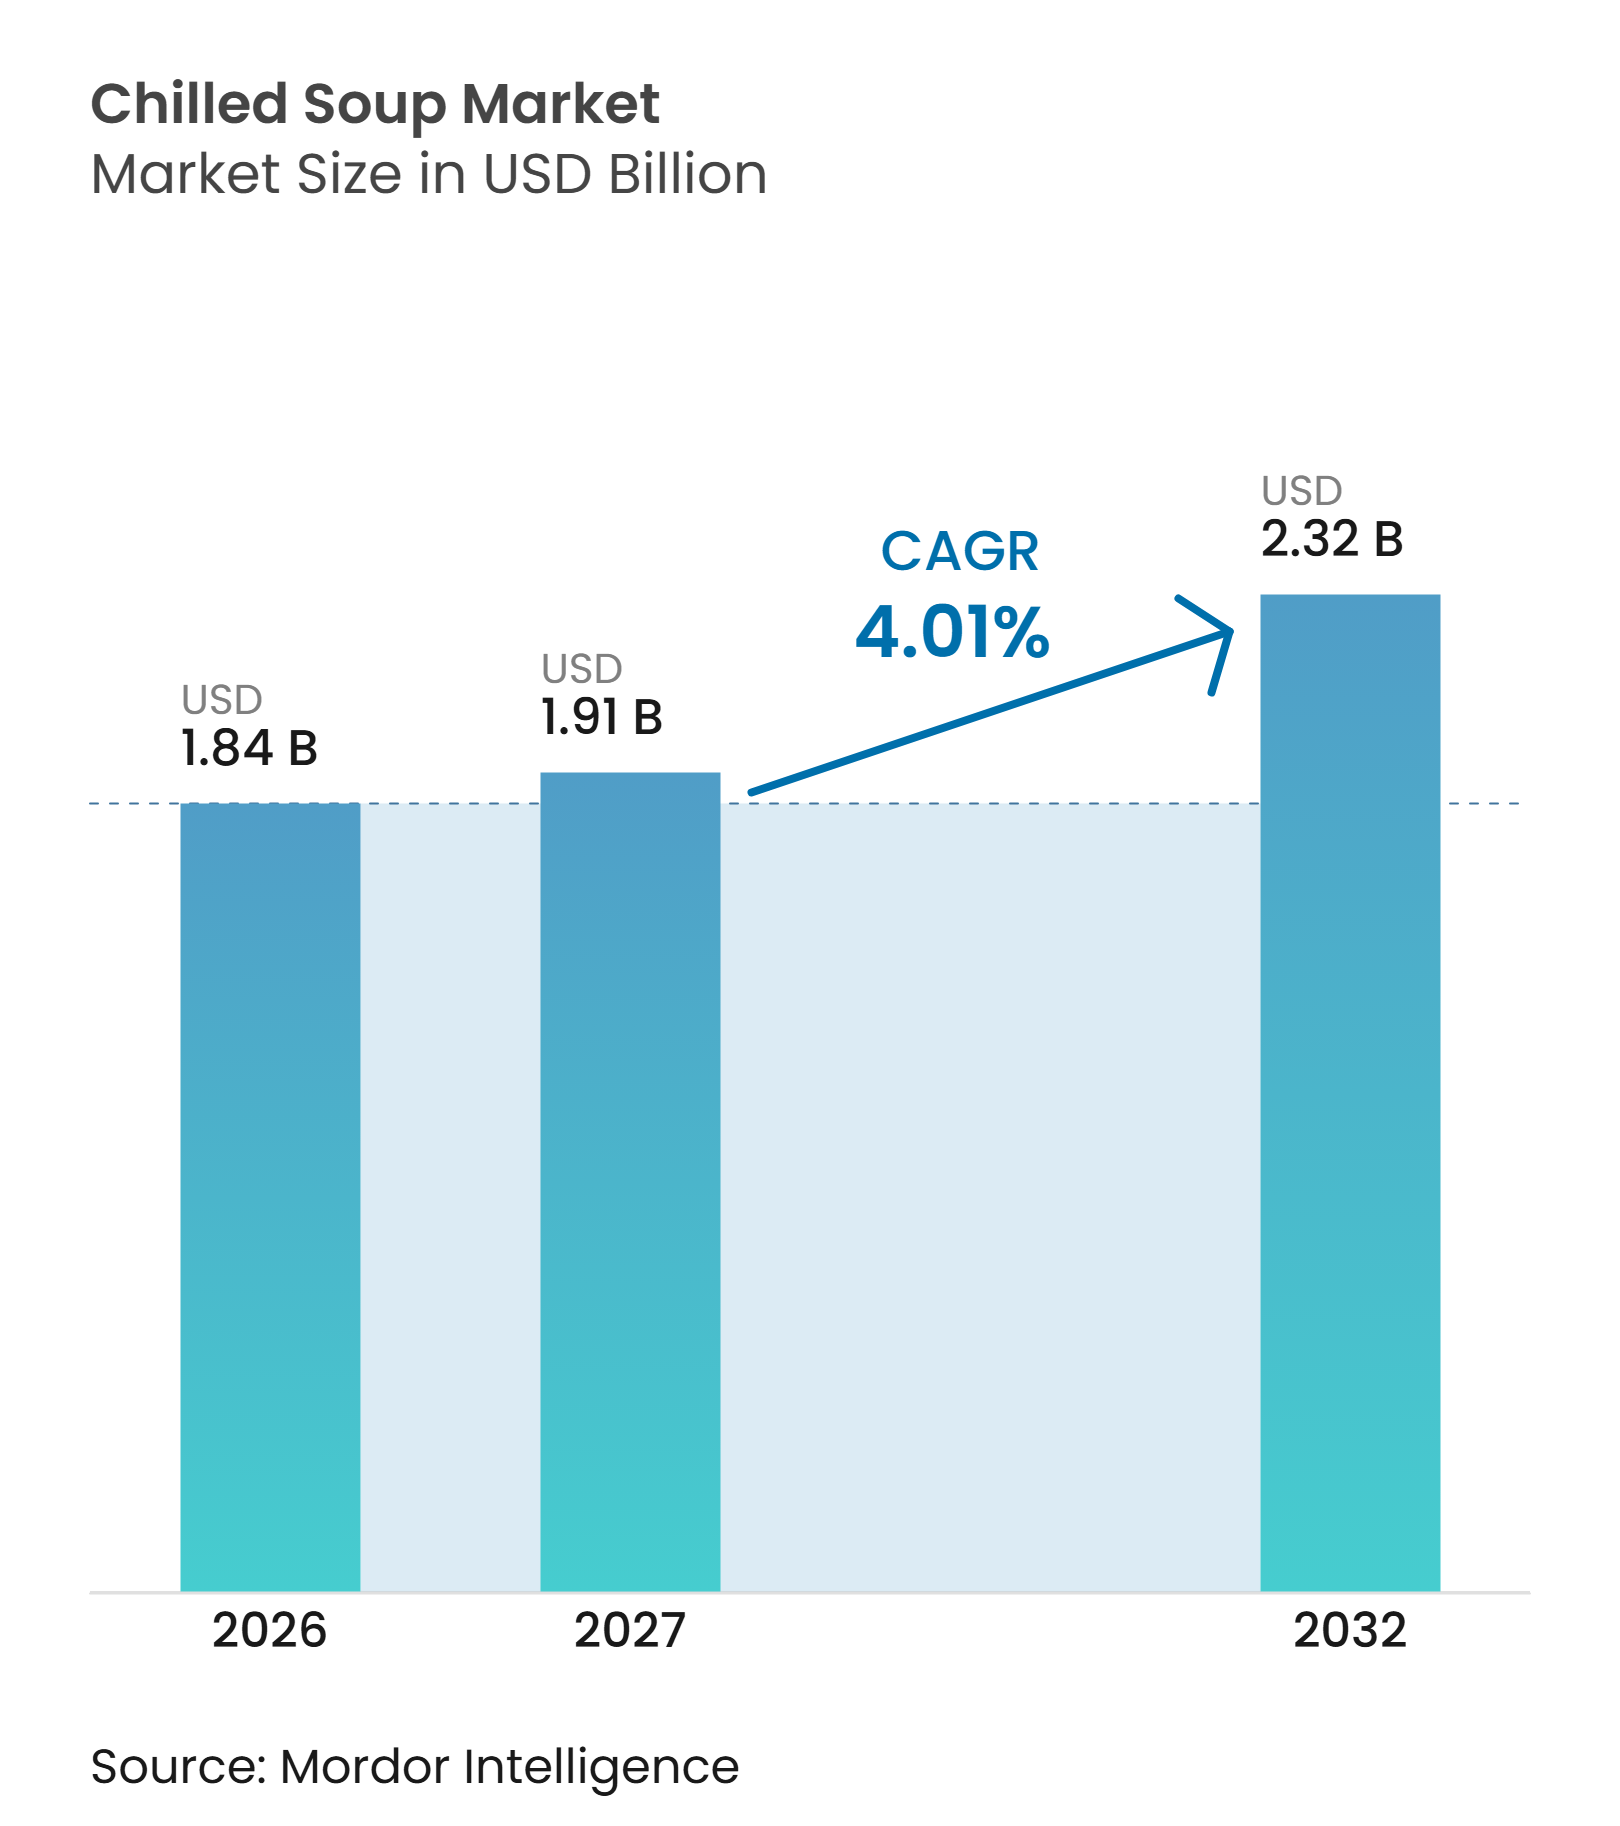
チルドスープ市場規模は2026年に1.84 ビリオン 米ドルと評価され、2027年の1.91 ビリオン 米ドルから2032年には2.32 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.01%です。冷蔵スープは、季節性商品としてではなく、便利な食事や軽い夕食として位置づけられるケースが増えています。需要は、新鮮で栄養バランスが取れているように見える、最小限の調理済み食品を求める消費者によって牽引されています。冷蔵小売インフラと流通能力の拡大により、チルド調理済み食品がこれまであまり普及していなかった都市部でのアクセスが向上する可能性があります。製品開発は、タンパク質豊富な品種、植物性品種、プレミアム品種にますます焦点が当てられており、基本的な利便性を超えた購買動機を生み出しています。競争は依然として断片化しており、そのため強力な小売関係、信頼性の高いコールドチェーン運営、差別化された製品フォーマットが、規模だけよりも重要です。
主要レポートのポイント
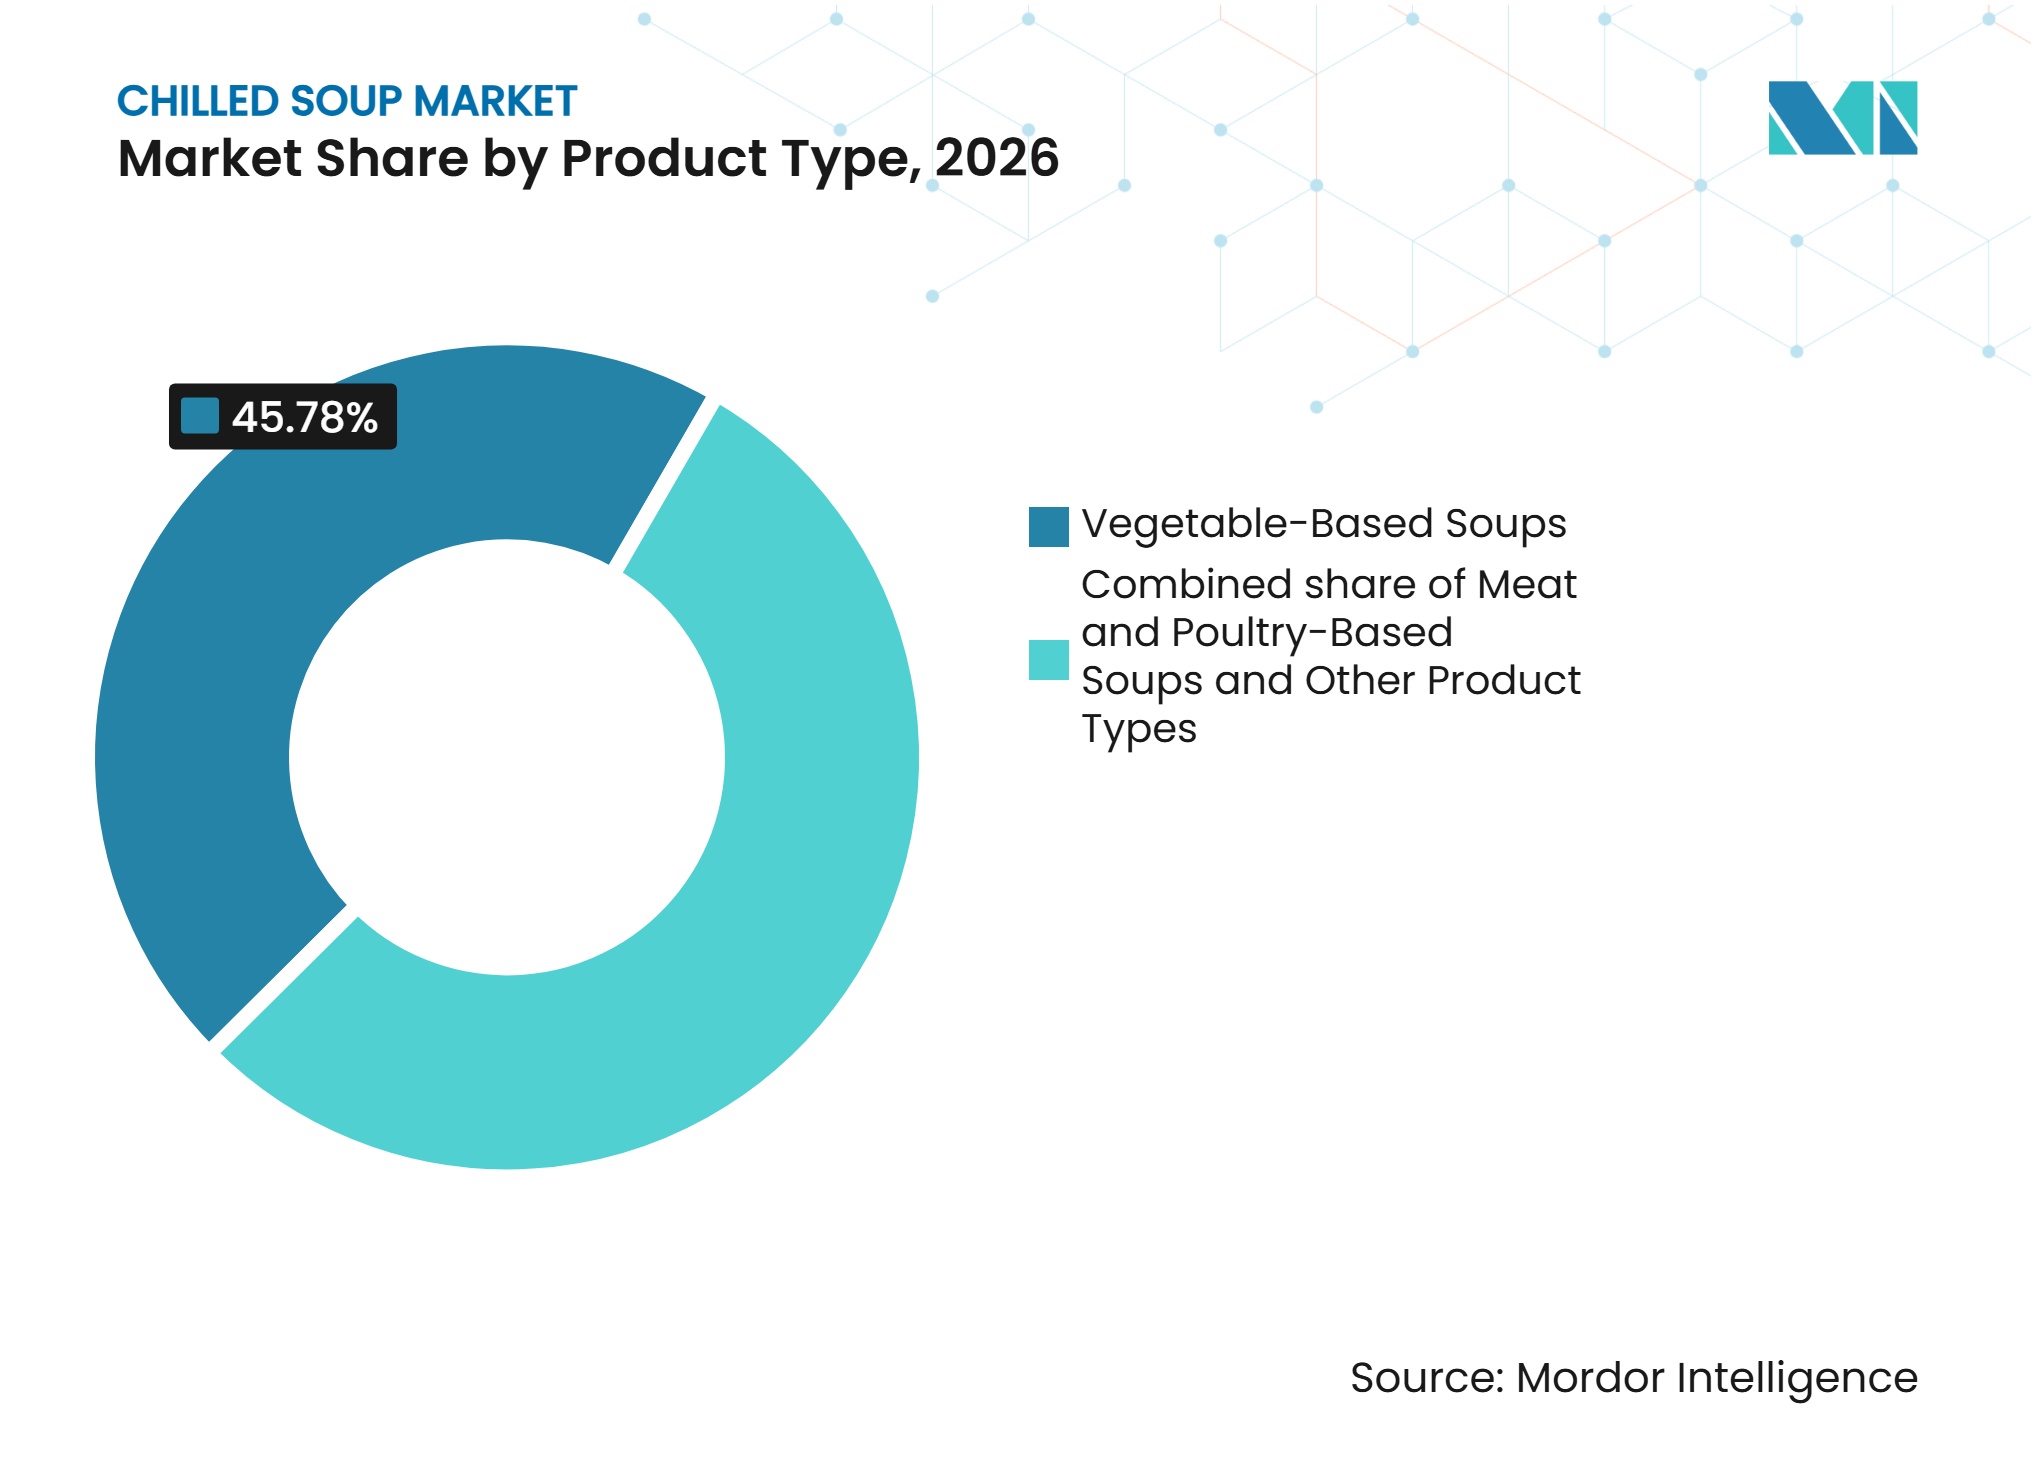
- 製品タイプ別では、野菜ベーススープが2026年のチルドスープ市場シェアの45.78%を占め市場を支配しており、肉・鶏肉ベーススープは2027年~2032年の期間中に最も速いCAGR5.22%を記録すると予測されています。
- 包装別では、パウチが2026年に52.63%のシェアで市場をリードしており、缶詰包装は2027年~2032年の期間中に最も速いCAGR5.34%を記録すると予測されています。
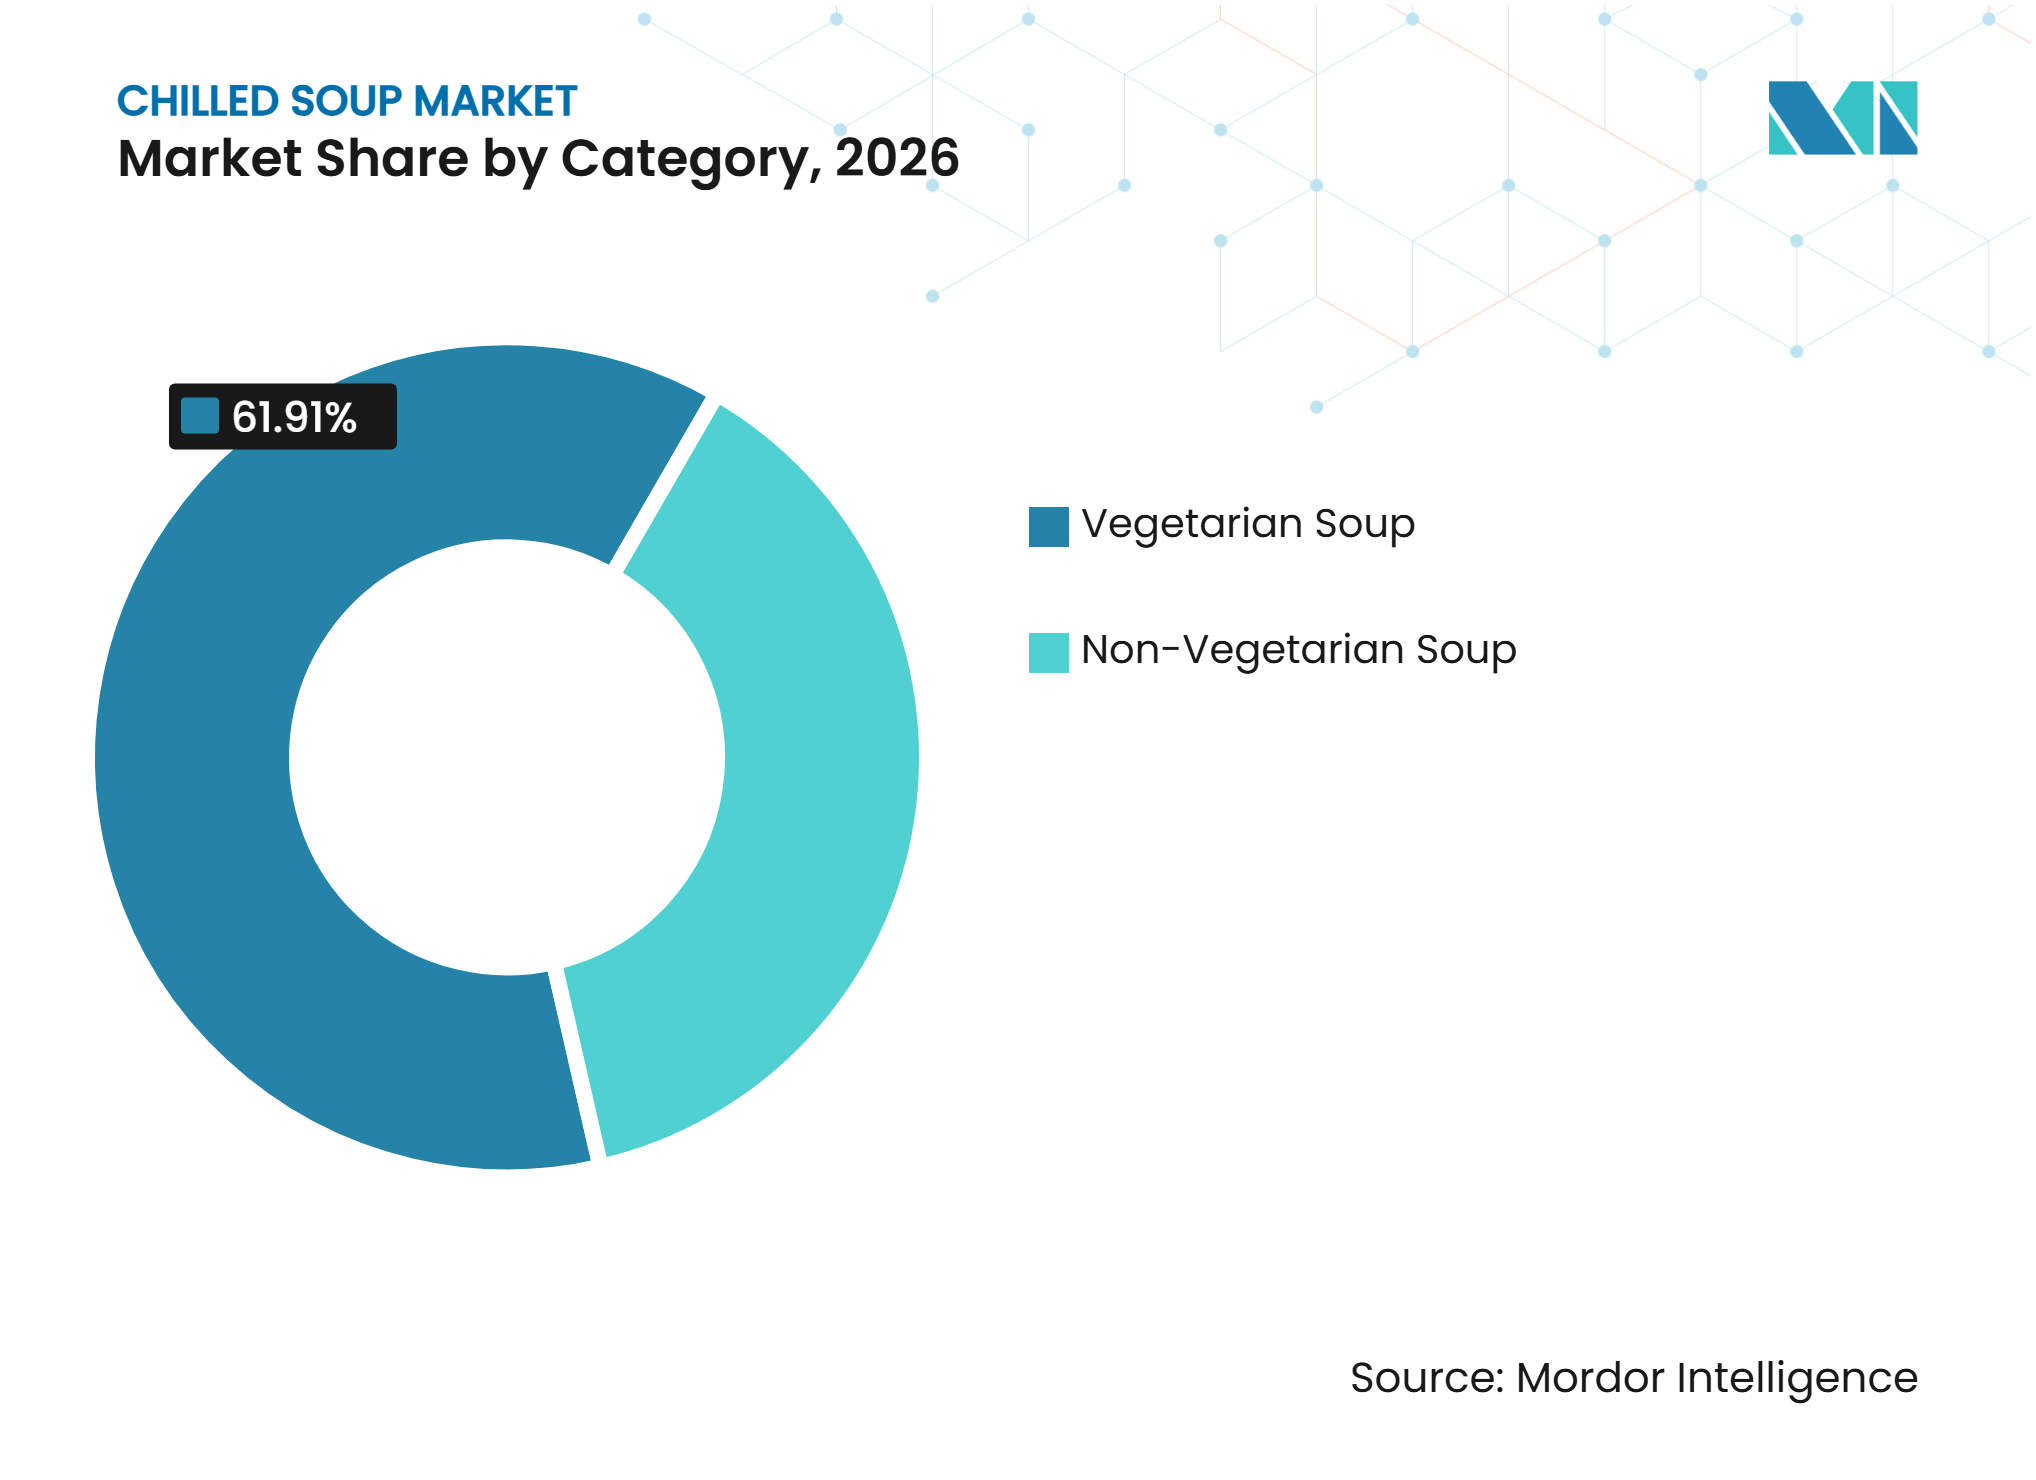
- カテゴリー別では、ベジタリアンスープが2026年に61.91%のシェアで市場を支配しており、ノンベジタリアンスープは2027年~2032年の期間中に最も速いCAGR5.59%を記録すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年に最大の市場シェア47.74%を占めており、オンライン小売店は2027年~2032年の期間中に最も速いCAGR6.72%を記録すると予測されています。
- 地域別では、北米が2026年に38.12%のシェアでチルドスープ市場を支配しており、アジア太平洋は2027年~2032年の期間中に最も速いCAGR5.97%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 便利な食事ソリューションへの需要の高まり | +1.1% | 北米、西欧、都市部のアジア太平洋に集中するグローバル | 中期(2~4年) |
| 新鮮な味わいと最小限の加工食品への嗜好 | +0.8% | 北米および欧州、アジア太平洋および中東・アフリカでの関連性の高まり | 中期(2~4年) |
| 冷蔵コンビニエンスフードおよびレディミール機会の拡大 | +0.7% | 北米、英国、都市部のジア太平洋が主導するグローバル | 長期(4年以上) |
| 植物性食品への需要の高まり | +0.6% | 北米、英国、ドイツ、都市部のアジア太平洋 | 中期(2~4年) |
| フレーバーと原材料における製品革新 | +0.5% | グローバル | 短期(2年以内) |
| プレミアム、オーガニック、スペシャルティチルドスープ製品への需要の高まり | +0.4% | 英国、北米、フランス、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な食事ソリューションへの需要の高まり
ますます忙しくなるライフスタイル、長時間労働、食習慣の変化により、消費者は最小限の準備で済む便利な食事オプションを求めるようになっています。チルドスープはすぐに食べられる(レディ・トゥ・イート)およびすぐに温められる(レディ・トゥ・ヒート)フォーマットで提供されており、大規模な調理時間を必要とせずに迅速な食事ソリューションを提供します。農業・園芸開発委員会(AHDB)の2025年3月消費者インサイトレポートによると、英国における平均夕食準備時間は31分に低下し、昼食準備時間は15分未満に短縮されました消費者の調理トレンド、 ahdb.org.uk">[1]。さらに、2026年8月にPepsiCoは米国でAlvalleガスパチョを発売し、迅速な食事、スナック、日常消費向けのすぐに食べられる冷蔵野菜スープを導入しました。これらの動向は、利便性主導の食習慣の高まる重要性を強調し、チルドスープ製品への需要を支えています。
新鮮な味わいと最小限の加工食品への消費者嗜好の高まり
食品の原材料、加工方法、栄養品質に対する消費者の意識の高まりが、新鮮で自然かつ最小限の加工が施された製品への需要シフトを促進している。この傾向は、チルドスープの需要を支えており、メーカーは冷蔵製品を野菜、ハーブ、豆類、天然調味料などの新鮮な食材を中心に訴求するケースが多い。従来の常温保存スープとは異なり、チルドタイプは鮮度と冷蔵保存を重視することが多く、高度に加工された食事の代替品を求める消費者に支持されている。国際食品情報協議会(IFIC)によると、2025年10月時点で米国の消費者の80%が購入前に加工度を考慮しており、2024年の79%から増加したと報告されている食品と栄養に関する特集、 ific.org">[2]。この傾向は、加工度が食品購買決定において依然として重要な要素であることを示しており、メーカーが認識しやすい原材料、シンプルな製法、新鮮な風味を強調することで、チルドスープの訴求力を高める動きを後押ししている。
植物性食品への需要の高まり
植物性製品はチルドスープ市場を拡大しており、野菜ベースのレシピはさまざまな食事嗜好に対応できます。ベジタリアン処方は、コアとなる利便性の提案を維持しながら、ビーガン、低カロリー、または柔軟な食事オプションを求める消費者にアピールします。これらのラインナップはまた、健康重視のポジショニングを損なうことなく、後から肉ベースのレシピを導入するためのプラットフォーを企業に提供します。このようなラインナップ拡張により、ブランドは認識可能な新鮮さの手がかりを維持しながら、追加の食事機会に対応できます。生産者は、植物性製品ラインに関連する明確な原材料と新鮮さへの期待を、混合または肉ベースのスープに適用できます。このアプローチにより、企業はタンパク質豊富なオプションとわかりやすい原材料リストの両方を求める消費者にサービスを提供する柔軟性が高まります。
プレミアム、オーガニック、スペシャルティチルドスープ製品への需要の高まり
高品質な原材料、オーガニック食品、独特のフレーバープロファイルへの消費者の関心の高まりが、メーカーにプレミアムおよびスペシャルティチルドスープのポートフォリオを拡大させています。消費者はますます、オーガニック野菜、天然原材料、スペシャルティハーブ、従来のスープ品種の代替となるプレミアム処方で作られたスープを好むようになっています。このシフトにより、メーカーはオーガニック認証、レストランスタイルのレシピ、革新的なフレーバーの組み合わせ、厳選された原材料を通じて製品を差別化する機会が生まれます。さらに、多様な料理体験への需要が、地中海スタイルのガスパチョ、クリーミーな野菜スープ、国際的にインスパイアされたレシピなどのスペシャルティ品種の導入を促しています。これらの動向は製品差別化を強化し、消費者の選択肢を広げ、プレミアムチルドスープ製品への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 限られた賞味期限と高い製品腐敗リスク | -0.6% | コールドチェーンカバレッジが限られた新興市場でより大きなリスクを持つグローバル | 長期(4年以上) |
| 高い生産、冷蔵、コールドチェーン流通コスト | -0.5% | 特に南米、中東・アフリカ、発展途上のアジア太平洋市場を含むグローバル | 中期(2~4年) |
| ナトリウムおよび保存料含有量に関する消費者の懸念 | -0.4% | 北米、欧州、都市部のアジア太平洋 | 中期(2~4年) |
| 製品需要の季節的変動 | -0.3% | 北欧、カナダ、米国北部でより大きな変動があるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
限られた賞味期限と高い製品腐敗リスク
チルドスープ市場は、比較的短い販売期間を通じて製品が安全で受け入れられる状態を維持することに依存しています。2025年1月、スコットランド食品基準局の賞味期限ガイダンスレポートは、食品事業者に対し、適切な賞味期限を設定し、その期間中に食品が安全を維持し意図した品質を保持することを実証するための検証済みの証拠を使用するよう述べています賞味期限ガイダンス3、 foodstandards.gov.scot">[3]。温度逸脱は製品損失、小売業者への返品、在庫計画コストの増加をもたらす可能性があります。これらのリスクは、確立された品質システムや密な流通ネットワークを持たない中小企業にとって特に困難です。その結果、チルドスープ市場は、生産、輸送、小売チャネル全体で冷蔵を一貫して管理できる事業者を優遇します。
高い生産、冷蔵、コールドチェーン流通コスト
チルドスープメーカーは、サプライチェーン全体で途切れない温管理された保管と輸送を維持しなければならないため、より高い運営・流通コストが発生します。冷蔵倉庫、専用輸送車両、小売ディスプレイ機器、エネルギー消費、定期メンテナンスにより、常温スープメーカーと比較して費用が増加します。一貫した冷蔵の維持と食品安全要件の遵守は、特にコールドチェーンインフラが未発達な地域では、運営の複雑さも増加させます。これらの要件は、メーカーと流通業者の財務的負担を高めることで市場拡大を制約する可能性があります。さらに、プライベートラベル製品との競争と価格に敏感な消費者により、メーカーが高い運営コストを小売価格に転嫁する能力が制限され、利益率が圧迫されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
野菜ベーススープが数量を支え、タンパク質フォーマットが関心を集める野菜ベーススープは2026年のチルドスープ市場シェアの45.78%を占めました。このセグメントは、ベジタリアン、ビーガン、アレルゲン意識の高い、低カロリーの食事嗜好との幅広い適合性から恩恵を受けています。消費者はこれらのレシピを新鮮な原材料と多様な食事機会に関連付けることが多いです。野菜ベースの品種はまた、多くの冷蔵食品購買者が求めるクリーンラベル属性とも一致しています。この幅広い訴求力により、小売業者は管理可能な製品ポートフォリオで複数の消費者ニーズに対応できます。野菜ベースのレシピのチルドスープ市場規模は、親しみやすいフレーバーと昼食、夕食、スナックの機会への適合性によって支えられています。さらに、多様な野菜の組み合わせが利用可能なため、メーカーは健康意識の高い消費者とさまざまな味の嗜好をターゲットにした差別化されたレシピを導入できます。
肉・鶏肉ベーススープは2032年までCAGR5.22%で成長すると予測されています。タンパク質含有量は製品クレームとパッケージ前面のコミュニケーションでますます重要になっています。より満足感のある食事オプションを求める消費者は、鶏肉、肉、タンパク質豊富なブロスを含むスープ品種に関心を示しています。これらの製品はまた、タンパク質含有量とすぐに食べられる(レディ・トゥ・イート)またはすぐに温められる(レディ・トゥ・ヒート)フォーマットを組み合わせた便利な食事ソリューションを求める消費者にもアピールします。さらに、肉・鶏肉原材料により、メーカーはこれらの製品をより実質的な食事の代替品として位置づけることができ、従来のスープ消費機会を超えた訴求力を拡大します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装別:
パウチが実用的な優位性を維持し、缶詰フォーマットが拡大パウチは2026年のチルドスープ市場シェアの52.63%を占めました。パウチは分量管理、柔軟なパックサイズ、冷蔵棚スペースの効率的な使用をサポートします。ブランドは、使い慣れた温めて食べるフォーマットを維持しながら、一人前サイズと家族用パックを提供できます。パウチはまた、消費者が取扱いの容易さと短い準備時間を重視する平日の食事機会にも適しています。このフォーマットにより、小売業者は限られたデリ冷蔵スペース内で複数のフレーバーを在庫できます。その結果、パウチはチルドスープ市場においてメインストリーム、プレミアム、プライベートラベル製品をサポートします。ただし、包装は冷蔵流通全体を通じて製品品質を保持する必要があるため、素材の選択は依然として重要です。
缶詰フォーマットは2032年までCAGR5.34%で成長すると予測されています。携帯可能な包装は、外出先での便利な食品オプションを求める消費者からの需要に対応するためにサプライヤーを支援できます。缶はまた、スナックや飲料消費機会向けにスープを位置づけることもできます。カートン、タブ、ガラス瓶は、プレミアムプレゼンテーションまたはサステナビリティメッセージが購買決定に影響するセグメントに引き続きサービスを提供します。これらの要件を考慮した企業は、その後の処方変更ニーズと包装移行の圧力を軽減できます。
カテゴリー別:
ベジタリアンスープがリードし、ノンベジタリアン製品がより速く成長ベジタリアンスープは2026年のチルドスープ市場シェアの61.91%を占めました。このカテゴリーには、冷蔵品揃えにすでに確立されている幅広い野菜ベースのレシピが含まれています。その強みは、肉なし製品が単一の製品ラインナップ内で複数の食事ニーズを満たす能力を反映しています。小売業者はベジタリアン製品を使用して、健康、食事の柔軟性、原材料の透明性を同時に対応します。これらの製品はまた、チルド調理済み食品に一般的に関連する新鮮で植物性の手がかりとも一致しています。この規模により、ベジタリアンセグメントはチルドスープ市場において安定した地位を占めています。ただし、消費者の期待は基本的な野菜レシピを超えているため、ブランドはフレーバーの多様性を維持する必要があります。
ノンベジタリアンスープは2032年までCAGR5.59%で成長すると予測されています。タンパク質主導のオプションは、特定のスープを満足感のある食事代替品として位置づけるより明確な機会をメーカーに提供します。ブランドは野菜と鶏肉、ボーンブロス、またはその他のタンパク質原材料を組み合わせて、満腹感を高めながら新鮮さの手がかりを維持できます。この組み合わせにより、野菜重視とタンパク質重視の両方の嗜好に対応する製品の訴求力が広がります。また、植物性と肉ベースの製品を厳密に分離するのではなく、ハイブリッドレシピの機会も生まれます。

流通チャネル別:
スーパーマーケットが可用性を確保し、オンライン小売店が成長スーパーマーケットおよびハイパーマーケットは2026年のチルドスープ市場シェアの47.74%を占めました。冷蔵ディスプレイとデリセクションにより、買い物客はサラダ、ミールキット、その他の調理済み食品と並んでスープに直接アクセスできます。この環境は、日常的な食料品の買い物中に視認性を高めることで製品トライアルを促進します。大型フォーマットの店舗は、メインストリーム、プレミアム、プライベートラベル製品を同時に在庫できます。確立されたインフラにより、多くのメーカーにとって主要な数量チャネルにもなっています。この流通ネットワークは、便利な食事ソリューションを求める消費者へのチルドスープ市場の実用的なアクセスを提供します。冷蔵製品は長期的な欠品に耐えられないため、店内配置と製品の可用性は依然として重要です。
オンライン小売店は2032年までCAGR6.72%で成長すると予測されています。主要都市部でのコールドチェーン配送サービスの拡大が、消費者直接注文とサブスクリプションベースのモデルをサポートします。オンラインチャネルは、限られた店内ラベルスペースよりも、プレミアムブランドが原材料情報、栄養上の利点、使用機会を伝えるためのより大きなスペースを提供します。また、消費者が他の冷蔵食料品製品と一緒にチルドスープを購入できるようにします。このチャネルは、健康重視およびスペシャルティ製品の繰り返し購入に特に適しています。ただし、その成長は信頼性の高い温度管理配送と、小売業者と消費者の両方にとって実行可能な配送経済性に依存しています。
地域分析
北米
北米は2026年のチルドスープ市場の38.12%のシェアを保有しています。成熟した冷蔵小売ネットワークが幅広い調理済み食品をサポートし、メーカーがスーパーマーケットのデリセクションに製品を配置できるようにします。この地域は、確立されたメーカー、専門の冷蔵食品生産者、強力なプライベートラベル参加の存在から恩恵を受けています。食品安全管理と賞味期限の検証は、冷蔵製品の重要なコンプライアンス要件です。小売業者は、栄養クレームと多様なフレーバーオプションを通じて、ブランド製品をプライベートラベル製品と差別化できます。さらに、冷蔵コンビニエンスフードへの確立された消費者の親しみが、主要な小売店全体でのチルドスープ品種の可用性と受容を支えています。
アジア太平洋
アジア太平洋のチルドスープ市場は2032年までCAGR5.97%で成長すると予測されています。都市化と便利な食事オプションへの需要の高まりが、主要都市での冷蔵調理済み食品の消費を促進しています。小売業者が信頼性の高い冷蔵インフラに投資し、サプライヤーが地域のコールドチェーンカバレッジを強化するにつれて、市場は拡大できます。製品開発は、中国、日本、東南アジア、南アジア全体のさまざまなフレーバー嗜好を考慮する必要があります。ローカライズされたレシピは、西洋スタイルのスープ製品を直接輸入するよりも高い関連性を提供する可能性があります。メーカーはまた、新鮮さ重視のポジショニングと地域の小売条件に適した価格帯のバランスを取る必要があります。チルド流通がより広範な都市に拡大するにつれて、効果的な温度管理と食品安全管理が引き続き重要になります。
欧州、南米、中東・アフリカ
欧州では、英国、ドイツ、フランス、オランダ全体で確立されたチルド調理済み食品の棚があります。英国では、専門のチルドスープブランドがスーパーマーケットのプライベートラベル製品と競合しており、製品差別化が不可欠です。南米は大都市圏に機会がありますが、不均一なコールドチェーンカバレッジが全国流通を制約する可能性があります。中東・アフリカでは、機会は現代的な小売インフラと冷蔵輸入品へのより大きなアクセスを持つ市場に集中しています。輸送条件、保管能力、小売業の能力が大幅に異なるため、企業はこれらの地域で慎重な流通戦略を必要とします。市場参入者は、コールドチェーンの信頼性をバックエンドの物流問題ではなく、コアとなる商業要件と見なすべきです。
競合ランドスケープ
市場集中度
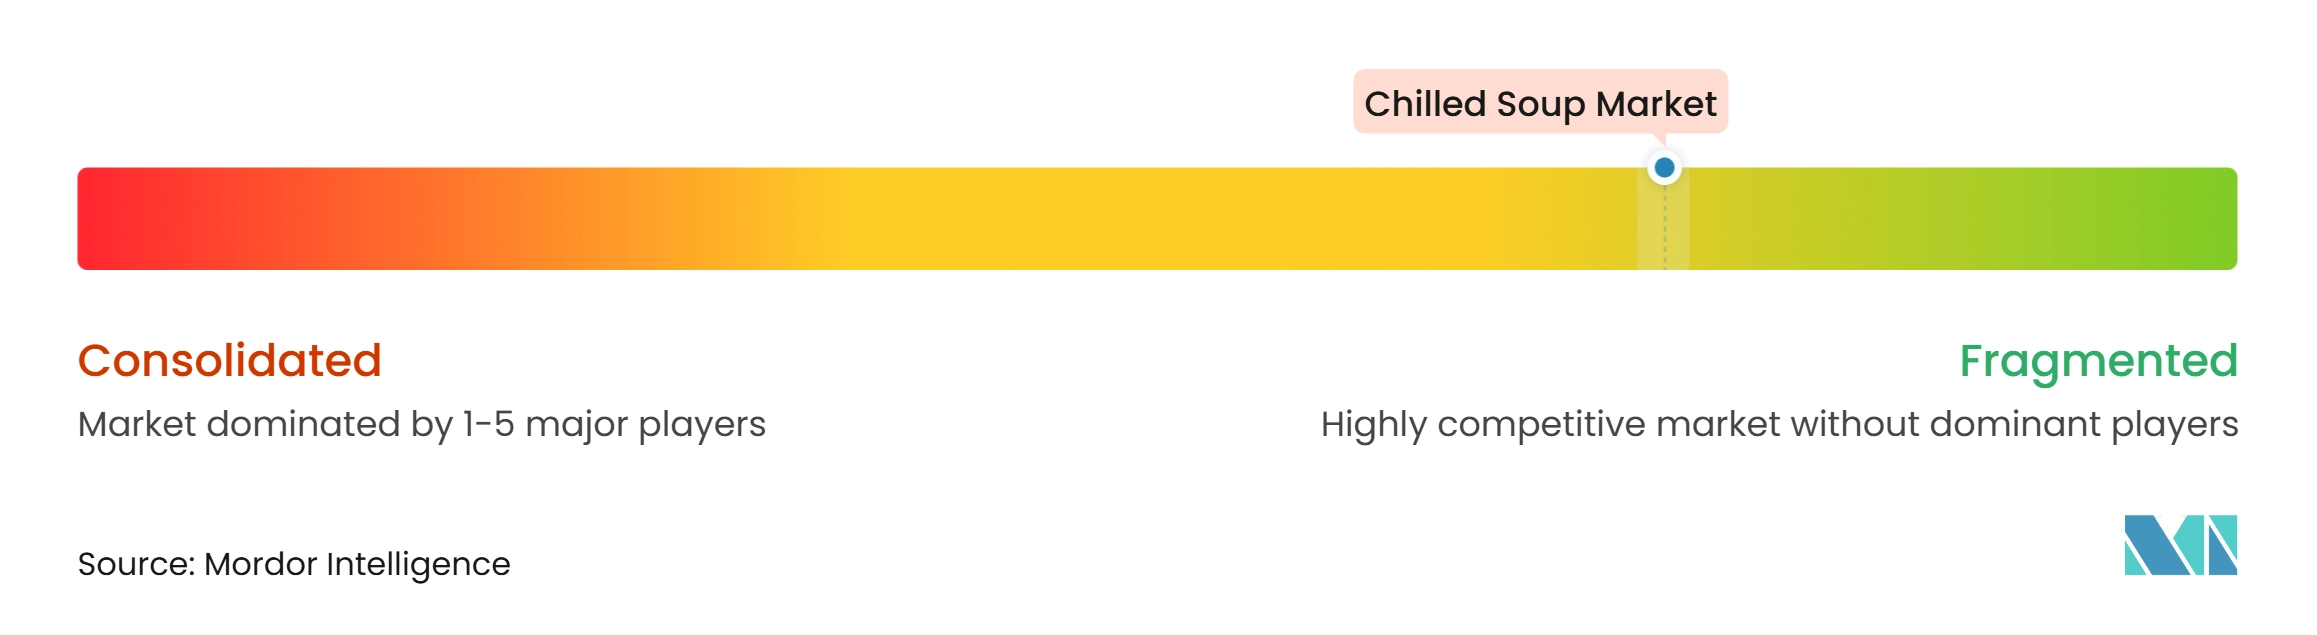
チルドスープ市場は断片化しており、主要地域全体で価格や流通を支配する単一の企業はありません。大手食品企業は確立されたブランド、小売交渉力、新製品開発のためのリソースを活用しています。専門の冷蔵生産者は、集中した製造専門知識、より迅速なレシピ開発、デリバイヤーとの確立された関係を提供します。主要な競争要因には、製品の新鮮さ、栄養価、包装、フレーバーの多様性、信頼性の高い配送が含まれます。プライベートラベル製品はスーパーマーケットの冷蔵セクションでの価格競争を激化させており、ブランド企業は消費者がすぐに理解できる明確な製品上の利点を伝える必要があります。タンパク質豊富、植物性重視、プレミアム製品はサプライヤーにとって重要な差別化機会を表しています。
企業はパートナーシップと製品発売を活用して、より具体的な食事要件に対応しています。Campbellは2026年6月にBanzaとパートナーシップを結び、初のグルテンフリー濃縮チキンヌードルスープを導入しました。Blount Fine Foodsは2026年7月にFamily Kitchenの包装を刷新し、タンパク質含有量と冷蔵の新鮮さをパッケージ前面でより目立つように強調しました。これらの取り組みは、ブランドが栄養コミュニケーションと食事のアクセシビリティを競争ツールとして使用していることを示しています。また、包装がコアとなる冷蔵製品の提案を変えることなく、カテゴリーメッセージを強化できることも示しています。
賞味期限が短いと廃棄物と運営リスクが増加する可能性があるため、品質管理は重要な競争要件です。堅牢な品質システムと適切に管理されたコールドチェーンを持つ企業は、製品の可用性を保護し、小売業者の信頼を強化できます。大企業はこれらのシステムへの投資能力が高い場合がありますが、専門生産者は集中した製品専門知識を通じて競争できます。この競合ランドスケープは、全国リーダー、地域サプライヤー、職人的生産者、プライベートラベルメーカー間の継続的な競争を支えています。
チルドスープ産業リーダー
-
The Campbell Soup Company
-
New Covent Garden Soup Company
-
Greencore Group plc
-
Woolworths Group Limited
-
General Mills, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
チルドスープ市場 このレポートでカバーされる企業
- The Campbell Soup Company
- New Covent Garden Soup Company
- Bakkavor Group plc
- Greencore Group plc
- The Hain Celestial Group, Inc.
- Blount Fine Foods
- The Kraft Heinz Company
- General Mills, Inc.
- Woolworths Group Limited
- Tio Gazpacho LLC
- Sonoma Brands
- The Billington Group
- Spanos Fine Foods
- Bol Foods
- Daylesford Organic
- Soupologie Ltd.
- Kettle Cuisine, LLC
- Spring Glen Fresh Foods, Inc.
- Ivar's Soup & Sauce Company
- Boulder Organic Foods
最近の産業開発事情 チルドスープ市場
- 2026年8月:CampbellはChunky Frozen Bowlsを全国8種類発売し、それぞれ1食あたり20~28gのタンパク質を5.49米ドルで提供しました。この発売はChunky Soupブランドの冷凍食品コーナーへの初参入を示し、スープカテゴリーの従来の常温フォーマットを超えた便利でタンパク質豊富な食事オプションを求める消費者をターゲットにしています。
- 2026年8月:PepsiCoは米国でAlvalleガスパチョを発売し、冷蔵食品セグメントでのプレゼンスを拡大しました。このすぐに食べられるチルドスープには、トマト、キュウリ、ピーマン、エクストラバージンオリーブオイルが含まれています。PepsiCoは当初、一部Whole Foods Market店舗で製品を販売しました。
- 2026年7月:Blount's Family Kitchenは冷蔵スープラインナップ全体の包装を刷新しました。更新されたデザインはパッケージ前面のリボンにタンパク質含有量を掲載し、冷蔵の新鮮さと原材料の品質を強調しています。
グローバルチルドスープ市場レポートの範囲
チルドスープとは、新鮮さ、品質、食品安全を維持するために冷蔵条件下で保管、流通、販売されるすぐに食べられる(レディ・トゥ・イート)またはすぐに温められる(レディ・トゥ・ヒート)スープ製品を指します。
チルドスープ市場は、製品タイプ、包装、カテゴリー、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場は野菜ベーススープ、肉・鶏肉ベーススープ、その他の製品タイプにセグメント化されています。包装別では、市場はパウチ、缶詰、その他の包装フォーマットにセグメント化されています。カテゴー別では、市場はベジタリアンスープとノンベジタリアンスープにセグメント化されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 野菜ベーススープ |
| 肉・鶏肉ベーススープ |
| その他の製品タイプ |
| パウチ |
| 缶詰 |
| その他の包装フォーマット |
| ベジタリアンスープ |
| ノンベジタリアンスープ |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ポーランド | |
| ベルギー | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 野菜ベーススープ | |
| 肉・鶏肉ベーススープ | ||
| その他の製品タイプ | ||
| 包装別 | パウチ | |
| 缶詰 | ||
| その他の包装フォーマット | ||
| カテゴリー別 | ベジタリアンスープ | |
| ノンベジタリアンスープ | ||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | |
| コンビニエンスストア/食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ポーランド | ||
| ベルギー | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
チルドスープ市場の現在および予測規模はどのくらいですか?
チルドスープ市場は2026年に1.84 ビリオン 米ドルと評価され、2027年の1.91 ビリオン 米ドルから2032年には2.32 ビリオン 米ドルに成長すると予測されており、2027年~2032年のCAGRは4.01%です。
2026年のチルドスープ市場で最大のシェアを保有した製品タイプはどれですか?
野菜ベーススープが2026年の市場を支配し、総収益の45.78%を占めました。
2026年に最大の市場シェアを占めた包装フォーマットはどれですか?
パウチが主要な包装フォーマットであり、2026年のチルドスープ市場の52.63%を保有しました。
2026年のチルドスープ市場を支配したカテゴリーはどれですか?
ベジタリアンスープカテゴリーが2026年に61.91%のシェアで市場をリードしました。
2026年に最大の市場シェアを保有した流通チャネルはどれですか?
スーパーマーケットとハイパーマーケットが流通を支配し、2026年の市場の47.74%を占めました。