
Tamanho e Participação do Mercado de Varejo do Chile
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
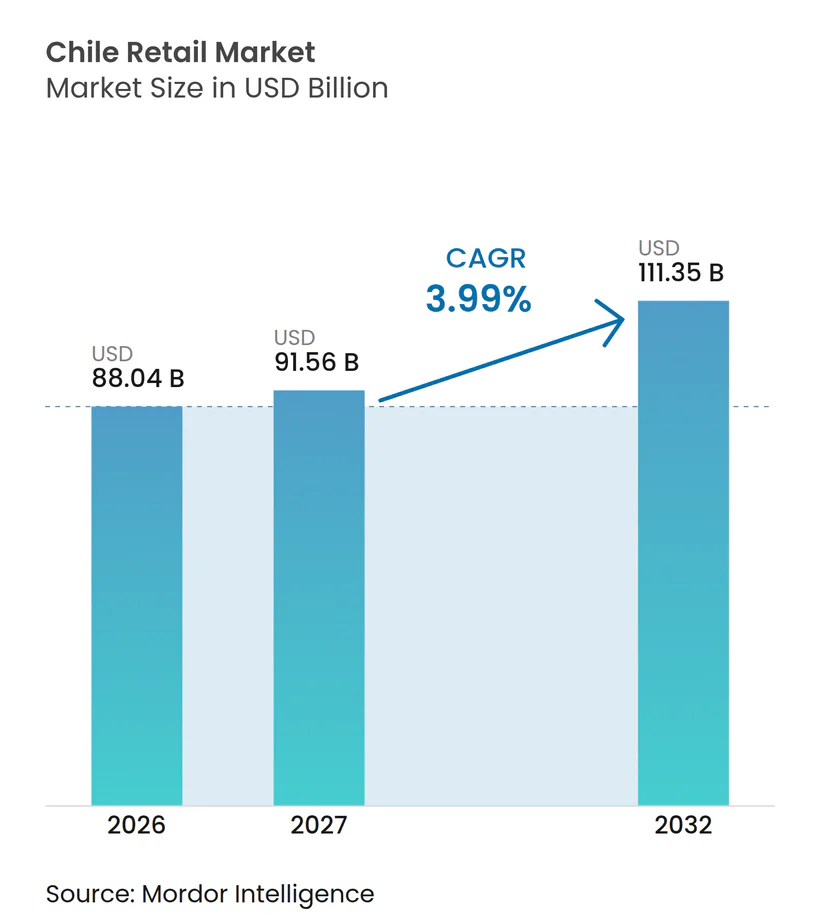
| Tamanho do mercado no ano base (2026) | 88.04 Bilhões de dólares |
| Tamanho do Mercado (2027) | 91.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 111.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.99 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo do Chile por Mordor Intelligence
O tamanho do mercado de varejo do Chile foi avaliado em 88,04 bilhões de USD em 2026 e estima-se que cresça de 91,56 bilhões de USD em 2027 para atingir 111,35 bilhões de USD até 2032, a um CAGR de 3,99% durante o período de previsão (2027-2032). O mercado de varejo do Chile retomou o crescimento em 2025, com as vendas no varejo aumentando mais de 5% em termos reais, de acordo com a Câmara de Comércio de Santiago. O comércio eletrônico foi o canal de crescimento mais rápido, com crescimento real das vendas e representando 12,6% do total das vendas no varejo. As vendas online de alimentos e bebidas cresceram 25% em termos reais, atingindo 1,76 bilhões de USD. Um requisito de Imposto sobre Valor Agregado (IVA) de 19% para bens importados qualificados adquiridos remotamente, avaliados em até 500 USD, entrou em vigor em 25 de outubro de 2025, alterando o processo de arrecadação de impostos para compras online transfronteiriças[1].
Principais Conclusões do Relatório
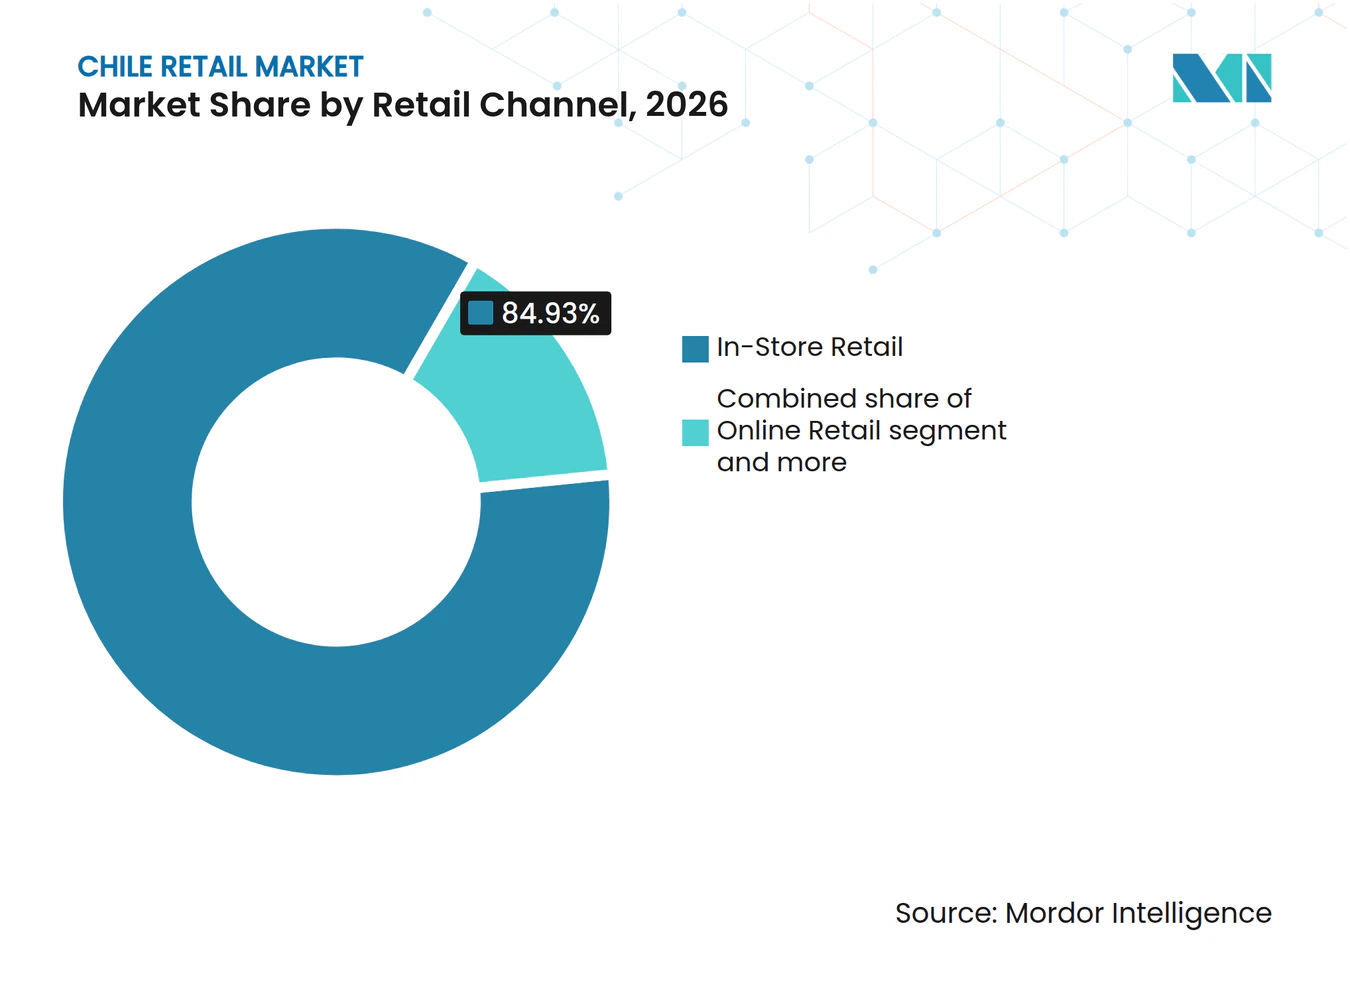
- Por canal de varejo, o varejo em lojas físicas representou 84,93% da participação do mercado de varejo do Chile em 2026, enquanto o varejo online deve crescer a um CAGR de 5,45% até 2032.
- Por formato de varejo, hipermercados e supermercados representaram 34,12% da participação do mercado de varejo do Chile em 2026, enquanto as lojas de conveniência devem crescer a um CAGR de 4,95% até 2032.
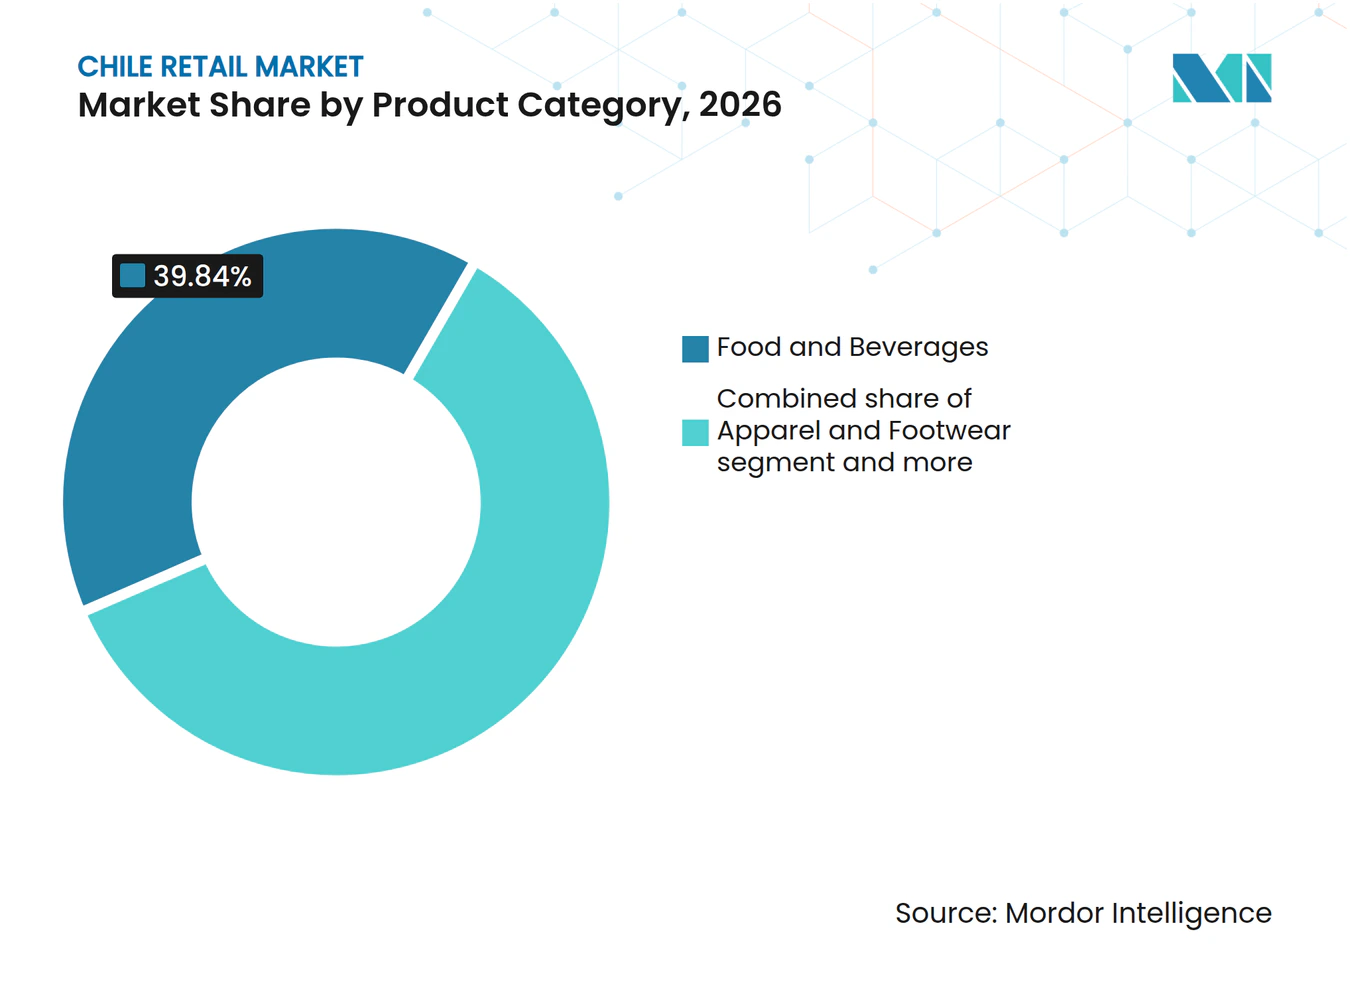
- Por categoria de produto, alimentos e bebidas representaram 39,84% da participação do mercado de varejo do Chile em 2026, enquanto beleza, cuidados pessoais e saúde devem crescer a um CAGR de 4,76% até 2032.
- Por geografia, a Região Metropolitana (Santiago) representou 45,93% da participação do mercado de varejo do Chile em 2026, enquanto o restante do Chile deve crescer a um CAGR de 4,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação do Consumo Real das Famílias e das Vendas no Varejo | +1.1% | Nacional, com os maiores ganhos na Região Metropolitana (Santiago), Valparaíso e Biobío | Curto prazo (≤ 2 anos) |
| Comércio Eletrônico, Pagamentos Digitais e Compras com Foco em Dispositivos Móveis | +0.8% | Nacional, com adoção antecipada concentrada na Região Metropolitana (Santiago) | Médio prazo (2-4 anos) |
| Atendimento Omnicanal e Infraestrutura de Loja como Centro de Distribuição | +0.5% | Nacional, concentrado na Região Metropolitana (Santiago) e Valparaíso | Médio prazo (2-4 anos) |
| Modernização de Supermercados e Penetração de Marcas Próprias | +0.7% | Nacional, em todas as 16 regiões | Médio prazo (2-4 anos) |
| Consumo de Conveniência, Pronto para Consumo e Orientado à Saúde | +0.4% | Nacional, com ganhos iniciais na Região Metropolitana (Santiago), Valparaíso e Concepción | Longo prazo (≥ 4 anos) |
| Expansão de Marketplaces Transfronteiriços e Investimento em Logística | +0.3% | Nacional, liderado pela Região Metropolitana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação do Consumo Real das Famílias e das Vendas no Varejo
O mercado de varejo do Chile se recuperou em 2025, com as vendas no varejo excluindo automóveis atingindo pouco mais de 5% em termos reais. A economia mais ampla cresceu 2,5%, enquanto o consumo real das famílias aumentou 2,7%, sustentado por compras de alimentos e vestuário dentro do consumo de bens não duráveis. As vendas de supermercados se recuperaram de forma mais moderada, com crescimento real das vendas de 1,2% em média e crescimento nominal das vendas de 4,6%, atingindo 18,582 bilhões de USD. A diferença entre o crescimento nominal e real refletiu mudanças de preços, indicando que o crescimento em valor não correspondeu a um crescimento equivalente em volume. As vendas de comércio eletrônico se expandiram em termos reais e representaram 12,6% do total das vendas no varejo. As vendas online de alimentos e bebidas aumentaram 25% em termos reais para 1,76 bilhões de USD, refletindo o papel crescente das compras digitais de produtos alimentícios.
Comércio Eletrônico, Pagamentos Digitais e Compras com Foco em Dispositivos Móveis
As vendas online no varejo do Chile se aproximaram de 10 bilhões de USD em 2025, crescendo 11,6% em termos nominais e mais de 9% em termos reais para representar 12,6% do total das vendas no varejo. A adoção de pagamentos digitais sustentou esse crescimento, com 374 pagamentos digitais per capita e valores de transações equivalentes a 112% do PIB, de acordo com o Banco Central do Chile[2]. Os pagamentos com cartão representaram 74% dos gastos das famílias na comparação mais recente, ante 32% em 2016. Os dispositivos móveis responderam por 59% das vendas de comércio eletrônico. As vendas online de alimentos e bebidas atingiram 1,76 bilhões de USD, crescendo 25% em termos reais. A penetração do comércio eletrônico em supermercados subiu de 0,8% em 2019 para 8,6% em 2025. A Lei fintech de 2023 e o planejado Sistema de Finanças Abertas visam fomentar a concorrência e desenvolver serviços financeiros digitais.
Atendimento Omnicanal e Infraestrutura de Loja como Centro de Distribuição
O mercado de varejo do Chile continua a depender de lojas físicas, que cada vez mais apoiam o atendimento de pedidos digitais. A Walmart Phronesis relatou que 12,2% dos clientes do Walmart Chile utilizaram um modelo de compra omnicanal, combinando compras em lojas físicas e online. Essa abordagem permite que os varejistas usem as lojas como pontos de retirada, locais de devolução e centros de distribuição local. A MercadoLibre iniciou a construção de um centro de atendimento de 135 milhões de USD em Colina em 2025, com operações programadas para começar no quarto trimestre de 2026[3]. O investimento ocorre em meio ao forte crescimento do comércio eletrônico, com o volume bruto de mercadorias chileno da empresa aumentando 41% ano a ano em base neutra em relação à taxa de câmbio (FX) no quarto trimestre de 2025. Os investimentos em infraestrutura de atendimento podem ajudar a reduzir os atrasos nas entregas em áreas urbanas densamente povoadas, embora os benefícios possam demorar mais a se materializar em regiões de menor densidade.
Modernização de Supermercados e Penetração de Marcas Próprias
Os produtos de marca própria continuam sendo importantes para as estratégias de sortimento e valor dos supermercados no Chile. No segundo trimestre de 2025, os produtos de marca própria da Cencosud representaram 17,9% das vendas consolidadas, enquanto a penetração no Chile atingiu 17,6%. Em seu plano estratégico de três anos, a SMU (Supermercados del Sur) lançou mais de 500 produtos de marca própria, que representaram aproximadamente 13% do total das vendas. Em dezembro de 2024, o Walmart Chile anunciou um plano de investimento de 1,3 bilhões de USD para abrir 70 lojas e expandir a infraestrutura de distribuição e logística. Essas iniciativas mostram como os principais operadores de supermercados investem em diferenciação de produtos, posicionamento de valor e capacidade de distribuição para fortalecer suas posições competitivas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Sensibilidade ao Preço das Famílias e Cestas de Compras Menores | -0.6% | Nacional | Médio prazo (2-4 anos) |
| Estrutura Concentrada de Supermercados e Espaço Limitado de Negociação para Fornecedores | -0.4% | Nacional | Longo prazo (≥ 4 anos) |
| Custos de Última Milha e Penalidades de Tempo de Entrega Fora de Santiago | -0.3% | Regiões extra-metropolitanas | Longo prazo (≥ 4 anos) |
| Pressão do Comércio Digital Informal e Transfronteiriço | -0.5% | Nacional, especialmente vestuário e calçados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Sensibilidade ao Preço das Famílias e Cestas de Compras Menores
O mercado de varejo do Chile apresentou comportamento de compra cada vez mais seletivo. Os formatos pequenos e a granel representaram 50% das compras em 2025, em comparação com 46% em 2022, refletindo mudanças nos hábitos de compra e na composição das famílias. O Walmart Chile relatou que 83,3% de seus clientes compraram exclusivamente em lojas físicas, enquanto 12,2% utilizaram canais online e físicos e 4,5% compraram exclusivamente online. Os formatos pequenos e médios representaram 88% dos gastos com produtos premium[4]. Em contraste, os formatos grandes e extra-grandes representaram 51% dos gastos com marcas próprias e marcas econômicas. Os varejistas precisam alinhar tamanhos de embalagem, promoções e preços com os orçamentos dos consumidores, preferências de produtos e padrões de compra específicos por canal.
Estrutura Concentrada de Supermercados e Espaço Limitado de Negociação para Fornecedores
A concentração de supermercados melhora a eficiência operacional das grandes redes, mas pode reduzir o poder de barganha dos fornecedores. Walmart Chile, Cencosud, SMU e Tottus responderam pela maior parte das vendas de supermercados, refletindo a escala de suas redes de lojas e operações de compras. Os produtos de marca própria representaram 18,1% das vendas da Cencosud e 13,6% das vendas da SMU, conferindo a esses varejistas maior controle sobre o sortimento e os preços. Fornecedores menores podem enfrentar pressão para atender a requisitos de volume, financiamento de promoções e entrega. Isso pode limitar a experimentação de sortimento, especialmente quando marcas nacionais competem com marcas próprias em categorias básicas. Embora isso não impeça o crescimento do varejo, pode aumentar a dependência das estratégias dos grandes operadores de redes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento do Consumidor
Os compradores chilenos utilizam cada vez mais múltiplos canais de varejo, intensificando a concorrência. A Worldpanel by Numerator relatou que as famílias utilizaram em média 8,7 canais em 2025, ante 6,4 em 2019; quase 60% compraram produtos de bens de consumo de alta rotatividade (FMCG) online. A frequência de compras online aumentou 12% e o valor médio do ticket 7%. A pesquisa de Natal de 2025 da CNC constatou que 49% planejavam usar canais físicos e online, enquanto 12% planejavam comprar exclusivamente online. Inventário integrado, opções de retirada e promoções direcionadas podem apoiar os compradores omnicanal.
As famílias equilibram compras conscientes do orçamento com maiores gastos em saúde e cuidados pessoais. Os formatos pequenos e a granel representaram 50% das compras de 2025, enquanto os gastos com cuidados domésticos aumentaram 7,3% e sua participação na cesta cresceu de 10,7% para 11,6%. A CCS relatou que as vendas online de farmácias, cosméticos e higiene cresceram 14% para 640 milhões de USD. Os pagamentos com cartão representaram 74% dos gastos das famílias, ante 32% em 2016. Os varejistas podem combinar preços competitivos em produtos básicos, conveniência digital, sortimentos relevantes e opções de pagamento.
Inteligência de Desempenho do Varejo
O setor de supermercados do Chile registrou uma recuperação moderada em 2025, com as vendas reais crescendo em média 1,2% ano a ano. O crescimento desacelerou para 0,8% no quarto trimestre, indicando uma recuperação contida. O índice real de vendas de supermercados atingiu 122,6 em dezembro, refletindo a demanda sazonal em vez de um crescimento mensal sustentado, de acordo com o Banco Central do Chile. A Tottus, parte do Grupo Falabella, registrou crescimento de receita de 9% no Chile e no Peru em 2025, enquanto sua margem de EBITDA aumentou para 7,8%, sustentada por melhorias operacionais.
A taxa de vacância de unidades comerciais em Santiago caiu para 6,55% no primeiro semestre de 2025, e os aluguéis médios do primeiro andar atingiram 0,78 UF/m², indicando maior demanda por espaços de varejo bem localizados, de acordo com a EMB Construcción. A Cenco Malls relatou 97,3% de ocupação consolidada no final de 2025. Esses indicadores apoiaram varejistas e operadores de shopping centers com gestão eficiente de estoque, localizações produtivas e mix forte de locatários.
Análise de Segmentos
Por Canal de Varejo:
O Varejo Físico Mantém Escala Enquanto as Compras Digitais se ExpandemO varejo em lojas físicas deve representar 84,93% do mercado de varejo do Chile em 2026, sustentado por supermercados e farmácias que atendem às compras rotineiras das famílias. O Walmart Chile operava 403 lojas no final de 2025, enquanto a SMU mantinha mais de 400 unidades em todo o país. O Walmart relatou que 12,2% de seus clientes chilenos compraram por meio de canais físicos e digitais.
O varejo online deve crescer a um CAGR de 5,45% durante 2027-2032. O mercado de comércio eletrônico do Chile se aproximou de 10 bilhões de USD em 2025, com previsão de crescimento de 6% para 2026. As vendas online de alimentos e bebidas cresceram 25% em termos reais para 1,76 bilhões de USD. O centro de atendimento de 135 milhões de USD da MercadoLibre em Colina está programado para abrir no quarto trimestre de 2026, expandindo a capacidade logística.



Por Formato de Varejo:
Supermercados Lideram Enquanto Formatos de Conveniência Focam na RentabilidadeHipermercados e supermercados representam uma estimativa de 34,12% do mercado de varejo do Chile em 2026, sustentados por redes extensas, escala de compras, programas de fidelidade e marcas próprias. Os assinantes do Jumbo Prime da Cencosud cresceram 7,9% ano a ano no segundo trimestre de 2025, enquanto a penetração de marcas próprias atingiu 17,9% no terceiro trimestre de 2025. Suas lojas de departamentos enfrentam pressão de comparação de preços online, aumentando a necessidade de alcance digital e sortimentos diferenciados. O negócio de Melhoria do Lar da Falabella registrou 19% de penetração de Volume Bruto de Mercadorias (GMV) online no quarto trimestre de 2025, com marcas próprias superando 30% das vendas anuais.
As lojas de conveniência devem crescer a um CAGR de 4,95% até 2032, o mais rápido entre os formatos. A Pronto Copec tinha aproximadamente 500 lojas no final de 2025, beneficiando-se de localizações em postos de combustível e de alto tráfego. A Copec OXXO operava 236 lojas, enquanto a FEMSA pausou a expansão no Chile e no Peru para melhorar os resultados operacionais. A concorrência inclui mercearias tradicionais, formatos de desconto e a Central Mayorista.
Por Categoria de Produto:
Alimentos Ancoram os Gastos Enquanto Saúde e Beleza Ganham ImpulsoAlimentos e bebidas representam 39,84% do valor do mercado de varejo do Chile em 2026 e continuam sendo o principal impulsionador do tráfego em supermercados. As marcas próprias representaram 86,7% dos gastos de supermercados com açúcar e mais de 40% das compras de óleo de cozinha e farinha. As vendas online de alimentos e bebidas atingiram 1,76 bilhões de USD em 2025, após crescimento real de 25%. Eletrônicos de consumo e eletrodomésticos permaneceram como a maior categoria de comércio eletrônico, avaliada em 4,6 bilhões de USD. Vestuário e calçados representaram 47% das compras internacionais informais por valor.
Beleza, cuidados pessoais e saúde devem crescer a um CAGR de 4,76% até 2032. As vendas online de farmácias, cosméticos e higiene pessoal atingiram 640 milhões de USD em 2025 após crescimento real de 14%. O Dr. Simi atingiu 600 unidades em outubro de 2025, enquanto a Cruz Verde operava mais de 800 pontos de venda. No varejo de melhoria do lar, a Sodimac Chile registrou crescimento de receita de 7,7% no primeiro semestre de 2025, sustentado pelas categorias de casa, jardim e área externa.

Análise Geográfica
A Região Metropolitana (Santiago) representou uma estimativa de 45,93% do mercado de varejo do Chile em 2026, com aproximadamente 40% da população do país. As vendas de supermercados atingiram 7,2 bilhões de USD em 2025, crescendo 2,2% em termos reais. Durante a temporada de Natal de 2025, 15% dos compradores de Santiago compraram exclusivamente online, em comparação com 9% em outras regiões. A Cenco Malls abriu o Qinto no Cenco Costanera em 2026, oferecendo mais de 80 opções culinárias em aproximadamente 30.000 m².
Valparaíso e Biobío registraram vendas de supermercados de 2,2 bilhões de USD e 1,68 bilhões de USD, respectivamente, em 2025. O Walmart abriu sua 400ª loja chilena em Reñaca Alto em maio de 2025, aumentando sua presença regional para 52 lojas. A Falabella expandiu em Viña del Mar, enquanto a Unimarc abriu sua primeira loja em Concón.
O restante do Chile deve crescer a um CAGR de 4,84% até 2032. As vendas de supermercados cresceram 2,3% em Antofagasta, 4,3% no Aysén e 3,5% em Magallanes em 2025. A SMU planeja 80 novas lojas, enquanto o Walmart planeja mais de 80, com 70% do investimento fora de Santiago. A economia de entrega continua desafiadora em áreas menos densamente povoadas.
Inteligência de Oferta e Desenvolvimento do Varejo
A rede de supermercados do Chile compreendia 1.364 pontos de venda e aproximadamente 2,7 milhões de m² de área de vendas em 2025. A área de vendas cresceu 0,3% ano a ano, indicando expansão limitada na capacidade do varejo físico. O Walmart Chile operava 403 lojas no final de 2025, enquanto a Cencosud operava 251 supermercados no Chile no primeiro trimestre de 2025.
Os planos de expansão indicam investimento contínuo além das redes de lojas existentes. O Walmart anunciou um programa de 1,3 bilhões de USD em cinco anos para abrir 70 lojas, enquanto a SMU comprometeu 600 milhões de USD em cinco anos para abrir 115 lojas no Chile e no Peru. O centro de atendimento de 135 milhões de USD da MercadoLibre em Colina está programado para iniciar operações no quarto trimestre de 2026, adicionando capacidade logística. Esses investimentos refletem uma estratégia dual de expansão do acesso regional a lojas e fortalecimento da infraestrutura de distribuição para operações de comércio eletrônico e entrega.
Cenário Competitivo
Concentração do Mercado
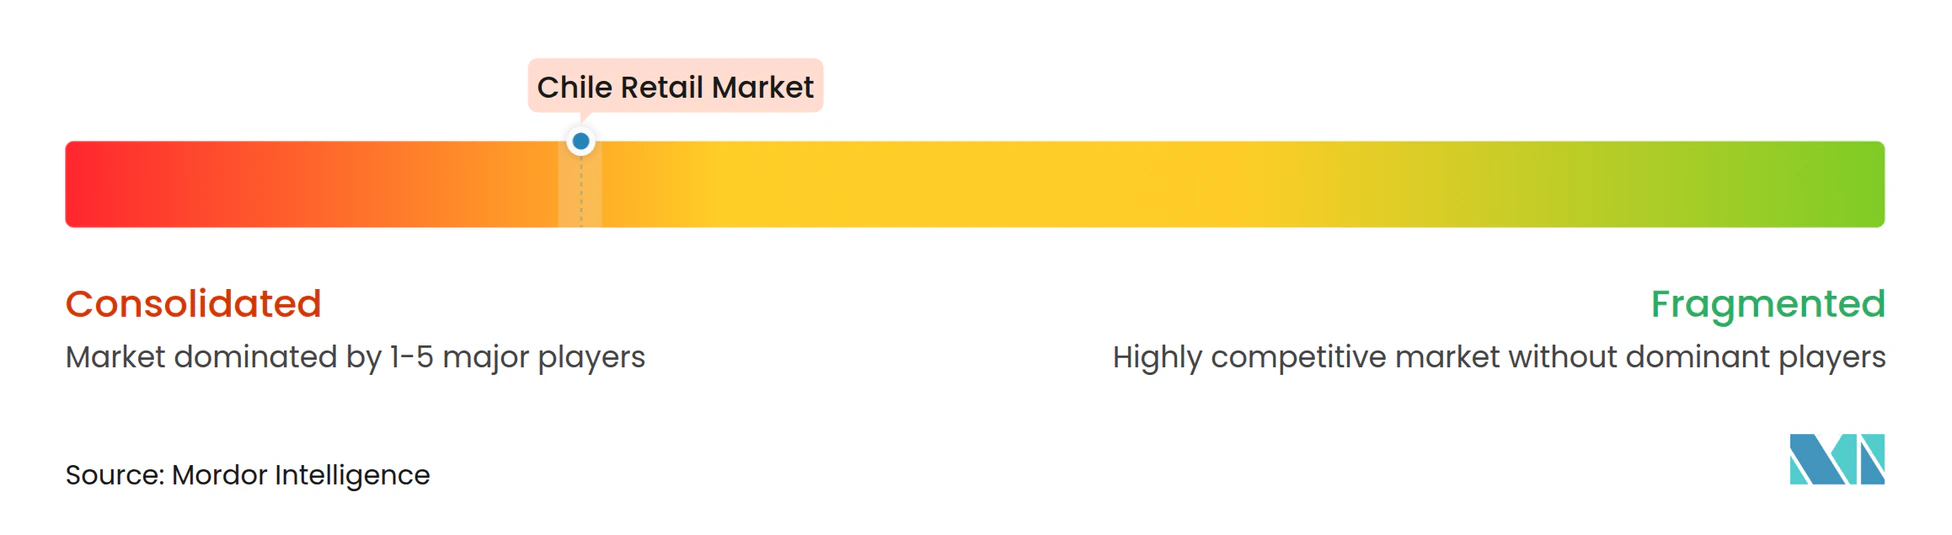
O mercado de varejo do Chile tem uma estrutura de dupla concentração, com um segmento de supermercados altamente concentrado e um cenário de varejo mais amplo mais fragmentado. O segmento de supermercados é liderado pela Cencosud, seguida pela SMU e pela Tottus, com a concorrência moldada por extensas redes de lojas, escala de compras, programas de fidelidade e ofertas de marcas próprias. No segmento de farmácias, Salcobrand, Cruz Verde e Farmacias Ahumada são os principais players, enquanto o Dr. Simi segue um modelo de negócios baseado em preço. O Walmart Chile e a Farmacias Ahumada formalizaram uma aliança em setembro de 2025, vinculando pontos de venda de farmácias e programas de fidelidade.
A concorrência se estendeu além da cobertura de lojas para capacidades digitais, atendimento, dados de clientes e precificação. O volume bruto de mercadorias chileno da MercadoLibre cresceu 41% ano a ano no quarto trimestre de 2025. A empresa apoiou as operações com um centro de atendimento de 135 milhões de USD em Colina e comprometeu 550 milhões de USD com o Chile. O Walmart anunciou 1,3 bilhões de USD em investimentos e mais de 80 novas lojas até 2029. A SMU anunciou 600 milhões de USD para 115 novas lojas no Chile e no Peru e mais de 200 reformas. A Cencosud e a SMU reportaram participações de marcas próprias de 18,1% e 13,6%, respectivamente.
Líderes do Setor de Varejo do Chile
-
Walmart Chile
-
Cencosud
-
SMU
-
Falabella
-
MercadoLibre
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo do Chile Empresas cobertas neste relatório
- Walmart Chile
- Cencosud
- SMU
- Falabella
- MercadoLibre
- Ripley
- FEMSA Comercio, OXXO
- Empresas Copec, Pronto and Punto
- Sodimac
- Salcobrand
- Farmacias Cruz Verde
- Farmacias Ahumada
- La Polar
- Hites
- Forus S.A.
- AD Retail
- Comercial K SpA
- Decathlon Chile
- IKEA Chile
- Casaideas
Desenvolvimentos industriais recentes em Mercado de Varejo do Chile
- Outubro de 2026: O Walmart Chile abriu sua 20ª loja na Região do O'Higgins, uma unidade Express de Líder no Rancagua Outlet Mall, reforçando a cobertura em uma região onde opera há 24 anos e emprega 1.700 pessoas.
- Novembro de 2025: O Grupo Falabella abriu uma nova loja Falabella Retail em Viña del Mar e lançou seu conceito Beauty.F no Chile; a afirmação específica sobre reformas de layout em 18 lojas Tottus requer confirmação adicional.
- Setembro de 2025: A FEMSA integrou a OXXO à rede logística da Intercarry em seu centro de distribuição de 40.000 m² em San Bernardo, que abastece mais de 1.500 pontos de venda de farmácias, perfumarias e conveniência, incluindo Cruz Verde, Maicao, OXXO e OK Market.
- Abril de 2025: A SMU anunciou um plano de investimento de 600 milhões de USD em cinco anos para 2025–2029, cobrindo 115 novas lojas no Chile e no Peru, mais de 200 reformas e conversões, e melhorias de logística e eficiência operacional.
Escopo do Relatório do Mercado de Varejo do Chile
O relatório do mercado de varejo do Chile analisa as vendas no varejo em lojas físicas, plataformas online e canais omnicanal. O mercado é segmentado por canal de varejo, formato de varejo, categoria de produto e geografia, com previsões separadas de tamanho e crescimento de mercado para a Região Metropolitana (Santiago), Valparaíso, Biobío e o restante do Chile. O estudo avalia impulsionadores como a recuperação do consumo das famílias, crescimento do comércio eletrônico, pagamentos digitais, atendimento omnicanal, modernização de supermercados, penetração de marcas próprias, compras orientadas à conveniência e expansão de marketplaces transfronteiriços. Também examina restrições, incluindo sensibilidade ao preço das famílias, cestas de compras menores, concentração de supermercados, restrições de barganha de fornecedores, custos de entrega de última milha fora de Santiago e comércio transfronteiriço informal. O relatório avalia redes de lojas de varejo, área de piso, novas aberturas de lojas, pipelines de expansão, desempenho de vendas, custos de ocupação, comportamento de compra do consumidor, preferências de canal, padrões de gastos e frequência de compra. Fornece previsões de tamanho e crescimento de mercado por canal de varejo, formato, categoria de produto e geografia para 2022-2032, incluindo desdobramentos regionais por canal, formato e categoria de produto. O estudo também abrange desenvolvimentos regulatórios e tecnológicos, Análise das Cinco Forças de Porter, concentração de mercado, participações de mercado, movimentos estratégicos e perfis dos principais grupos de supermercados, lojas de departamentos, farmácias, varejistas especializados, operadores de conveniência e plataformas de comércio eletrônico. Oportunidades em micro-atendimento regional, entrega de menor custo além de Santiago, produtos de marca própria, varejo de valor e premiumização acessível também são avaliadas. As estimativas e previsões de mercado são apresentadas em termos de valor nos segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o varejo do Chile até 2032?
O mercado de varejo do Chile deve crescer a um CAGR de 3,99% entre 2027 e 2032, passando de 91,55 bilhões de USD em 2027 para 111,35 bilhões de USD em 2032.
Qual canal de varejo tem o maior crescimento projetado no Chile?
O varejo online deve crescer a um CAGR de 5,45% até 2032, sustentado por pagamentos digitais, adoção de compras de alimentos e investimentos em atendimento.
Qual formato lidera as vendas no varejo do Chile?
Hipermercados e supermercados representaram 34,12% do valor em 2026, sustentados por ampla cobertura de lojas, desenvolvimento de marcas próprias e programas de fidelidade.
Qual categoria de produto está se expandindo mais rapidamente no Chile?
Beleza, cuidados pessoais e saúde devem se expandir a um CAGR de 4,76% até 2032, com vendas online de farmácias, cosméticos e higiene pessoal atingindo 640 milhões de USD em 2025.
Qual região tem o crescimento esperado mais forte no varejo do Chile?
O restante do Chile deve crescer a um CAGR de 4,84% até 2032, à medida que os varejistas expandem suas redes de lojas fora de Santiago.
Qual é o principal risco enfrentado pelos varejistas formais chilenos?
A sensibilidade ao preço e o comércio eletrônico transfronteiriço informal continuam sendo grandes pressões, especialmente para vestuário e calçados, apesar das regras de IVA sobre vendas remotas abaixo de 500 USD.