
Größe und Marktanteil des chilenischen Einzelhandelsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 88.04 Milliarden US-Dollar |
| Marktgröße (2027) | 91.56 Milliarden US-Dollar |
| Marktgröße (2032) | 111.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.99 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chilenischen Einzelhandelsmarkts von Mordor Intelligence
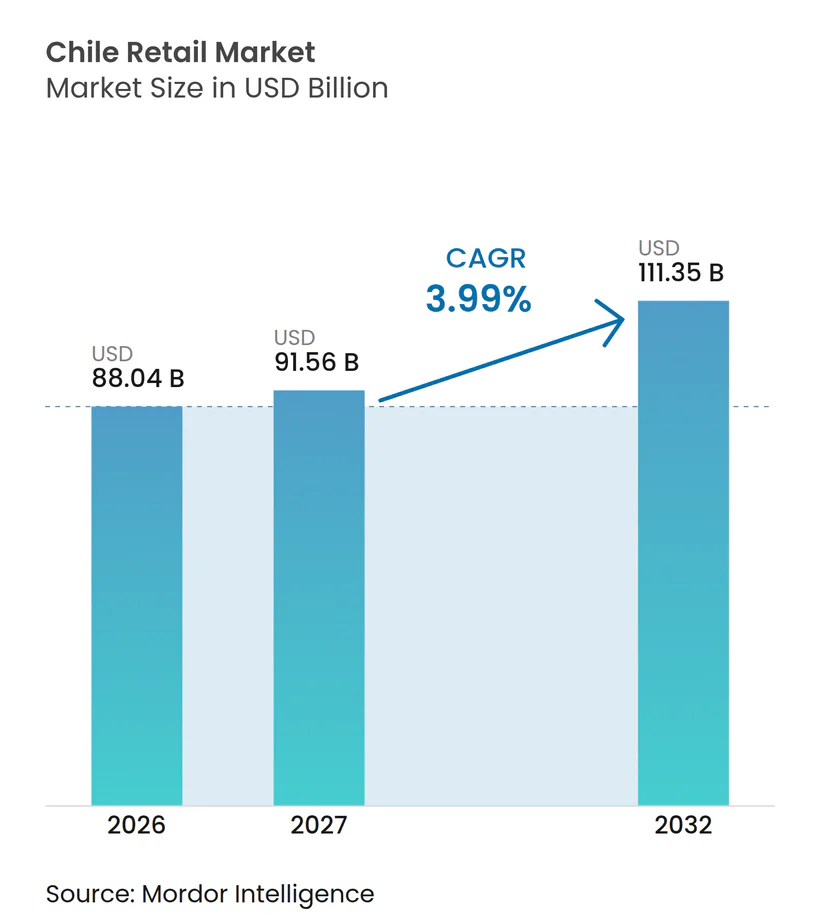
Die Größe des chilenischen Einzelhandelsmarkts wurde im Jahr 2026 auf 88,04 Milliarden USD geschätzt und soll von 91,56 Milliarden USD im Jahr 2027 auf 111,35 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,99 % während des Prognosezeitraums (2027–2032). Chiles Einzelhandelsmarkt kehrte 2025 zum Wachstum zurück, wobei die Einzelhandelsumsätze laut der Handelskammer Santiago real um mehr als 5 % stiegen. Der E-Commerce war der am schnellsten wachsende Kanal, mit realem Umsatzwachstum und einem Anteil von 12,6 % am gesamten Einzelhandelsumsatz. Die Online-Umsätze mit Lebensmitteln und Getränken stiegen real um 25 % auf 1,76 Milliarden USD. Eine Mehrwertsteuerpflicht von 19 % für qualifizierte, aus der Ferne erworbene importierte Waren mit einem Wert von bis zu 500 USD trat am 25. Oktober 2025 in Kraft und änderte das Steuererhebungsverfahren für grenzüberschreitende Online-Käufe[1].
Wichtigste Erkenntnisse des Berichts
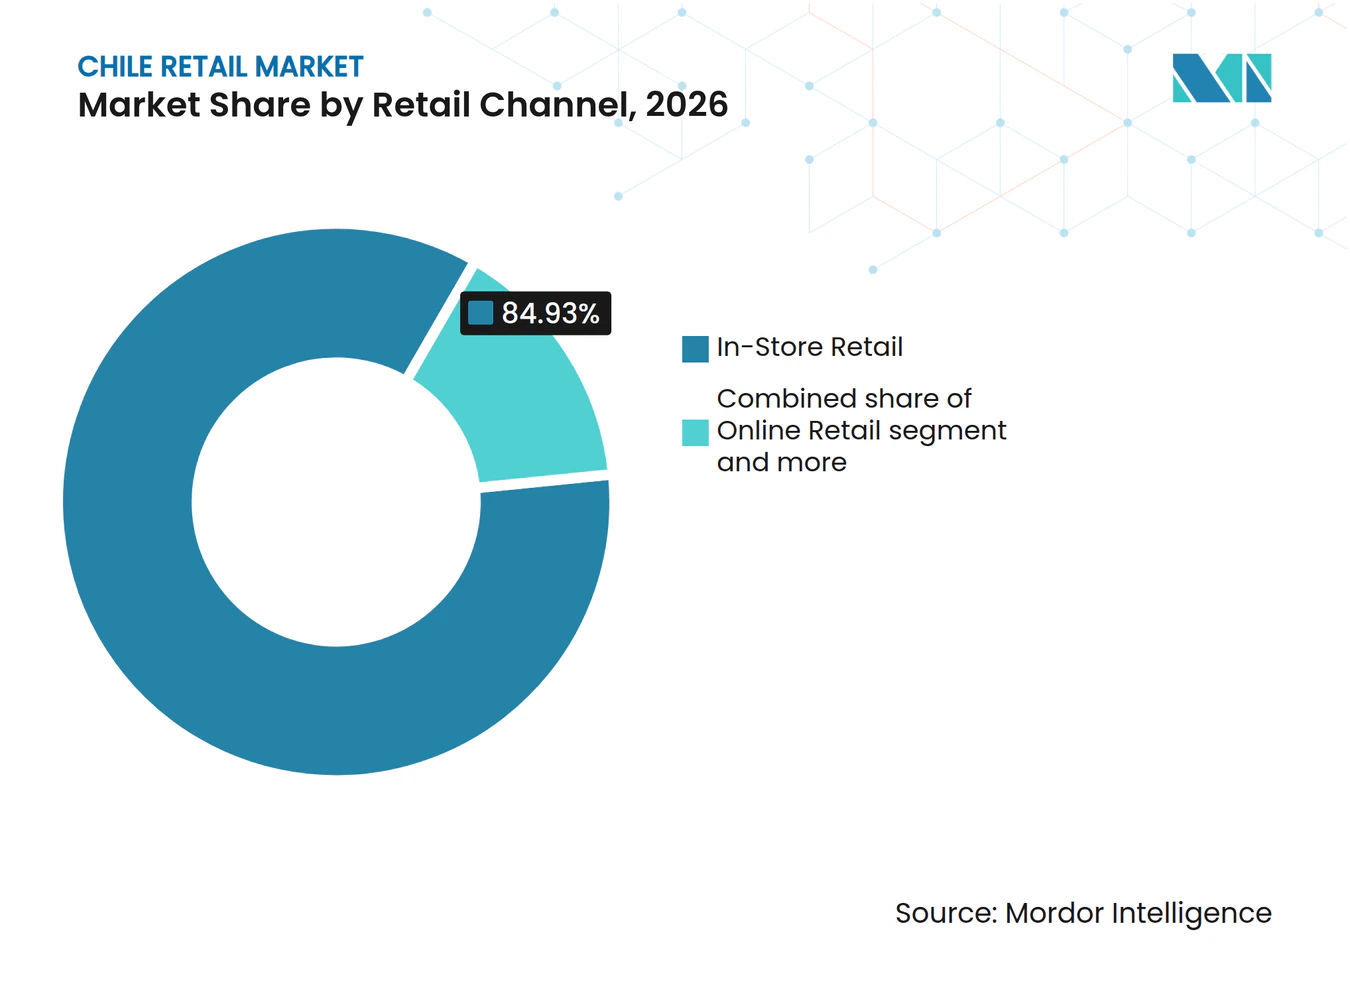
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 84,93 % des chilenischen Einzelhandelsmarkts auf den stationären Handel, während der Online-Handel bis 2032 voraussichtlich mit einer CAGR von 5,45 % wachsen wird.
- Nach Einzelhandelsformat entfielen im Jahr 2026 34,12 % des chilenischen Einzelhandelsmarkts auf Hypermärkte und Supermärkte, während Convenience-Stores bis 2032 voraussichtlich mit einer CAGR von 4,95 % wachsen werden.
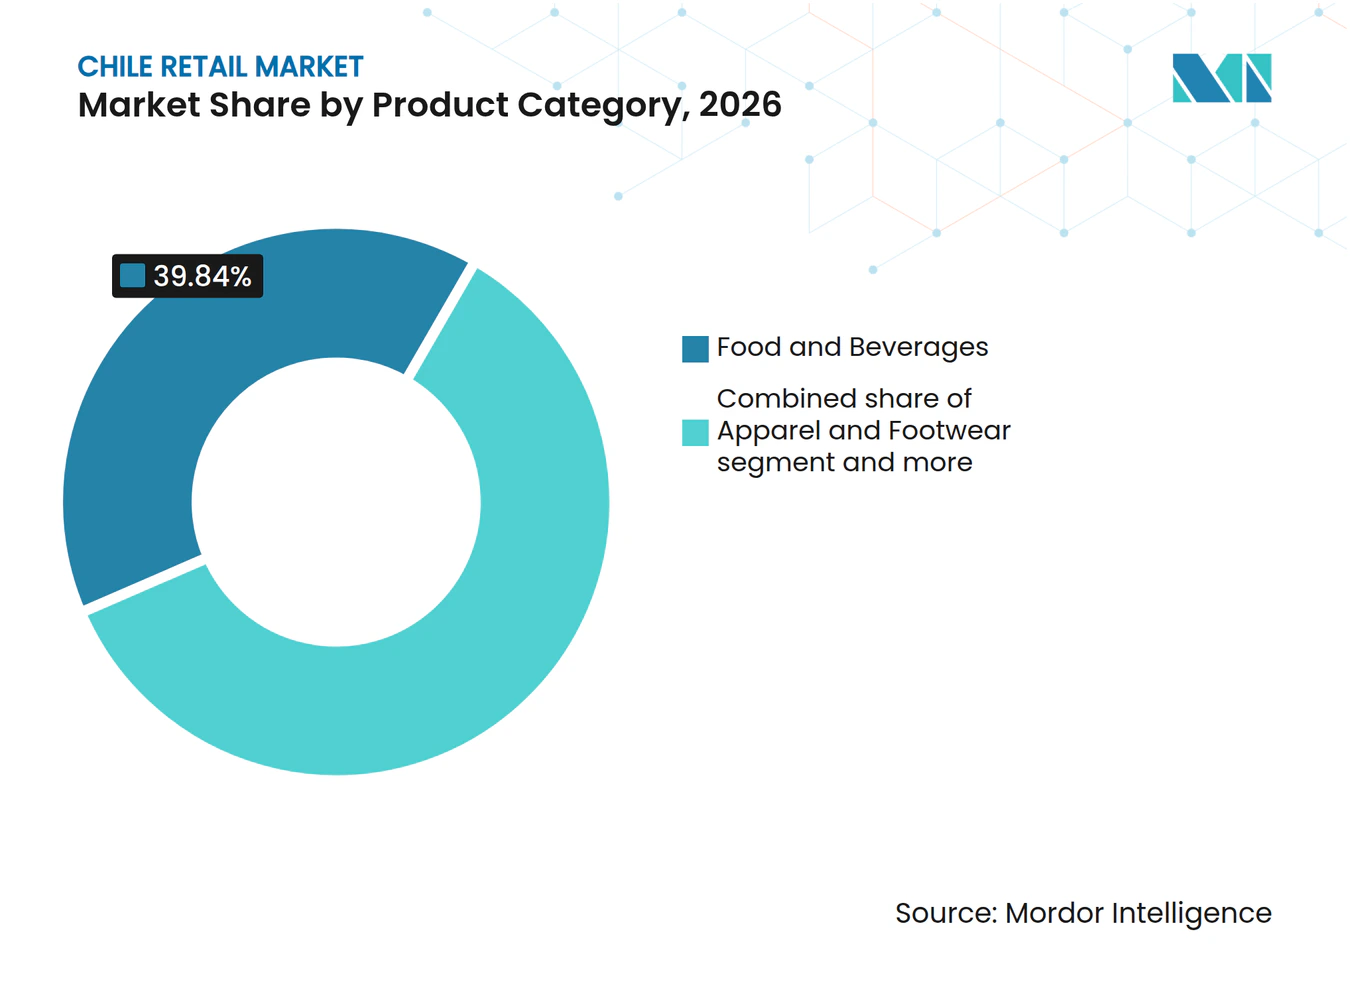
- Nach Produktkategorie entfielen im Jahr 2026 39,84 % des chilenischen Einzelhandelsmarkts auf Lebensmittel und Getränke, während Schönheit, Körperpflege und Gesundheit bis 2032 voraussichtlich mit einer CAGR von 4,76 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 45,93 % des chilenischen Einzelhandelsmarkts auf die Metropolregion (Santiago), während das übrige Chile bis 2032 voraussichtlich mit einer CAGR von 4,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des realen Haushaltskonsums und der Einzelhandelsumsätze | +1.1% | National, mit den stärksten Zuwächsen in der Metropolregion (Santiago), Valparaíso und Biobío | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, digitale Zahlungen und Mobile-First-Shopping | +0.8% | National, mit früher Akzeptanz konzentriert in der Metropolregion (Santiago) | Mittelfristig (2–4 Jahre) |
| Omnichannel-Fulfillment und Filiale als Distributionsinfrastruktur | +0.5% | National, konzentriert in der Metropolregion (Santiago) und Valparaíso | Mittelfristig (2–4 Jahre) |
| Supermarktmodernisierung und Eigenmarkenentwicklung | +0.7% | National, in allen 16 Regionen | Mittelfristig (2–4 Jahre) |
| Convenience-, Fertiggerichte- und gesundheitsorientierter Konsum | +0.4% | National, mit frühen Zuwächsen in der Metropolregion (Santiago), Valparaíso und Concepción | Langfristig (≥ 4 Jahre) |
| Expansion grenzüberschreitender Marktplätze und Logistikinvestitionen | +0.3% | National, angeführt von der Metropolregion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des realen Haushaltskonsums und der Einzelhandelsumsätze
Chiles Einzelhandelsmarkt erholte sich im Jahr 2025, wobei die Einzelhandelsumsätze ohne Kraftfahrzeuge real um knapp über 5 % stiegen. Die Gesamtwirtschaft wuchs um 2,5 %, während der reale Haushaltskonsum um 2,7 % zunahm, gestützt durch Lebensmittel- und Bekleidungskäufe im Bereich des Verbrauchs nicht-dauerhafter Güter. Die Supermarktumsätze erholten sich moderater, mit einem realen Umsatzanstieg von durchschnittlich 1,2 % und einem nominalen Umsatzanstieg von 4,6 % auf 18,582 Milliarden USD. Die Lücke zwischen nominalem und realem Wachstum spiegelte Preisveränderungen wider und deutete darauf hin, dass das Wertwachstum keinem äquivalenten Volumenwachstum entsprach. Die E-Commerce-Umsätze stiegen real und machten 12,6 % des gesamten Einzelhandelsumsatzes aus. Die Online-Umsätze mit Lebensmitteln und Getränken stiegen real um 25 % auf 1,76 Milliarden USD, was die wachsende Bedeutung digitaler Lebensmitteleinkäufe widerspiegelt.
E-Commerce, digitale Zahlungen und Mobile-First-Shopping
Chiles Online-Einzelhandelsumsätze näherten sich im Jahr 2025 10 Milliarden USD, mit einem nominalen Wachstum von 11,6 % und einem realen Wachstum von über 9 %, was einem Anteil von 12,6 % am gesamten Einzelhandelsumsatz entspricht. Die Akzeptanz digitaler Zahlungen unterstützte dieses Wachstum, mit 374 digitalen Zahlungen pro Kopf und Transaktionswerten in Höhe von 112 % des BIP, laut der Zentralbank von Chile[2]. Kartenzahlungen machten im letzten Vergleich 74 % der Haushaltsausgaben aus, gegenüber 32 % im Jahr 2016. Mobile Geräte machten 59 % der E-Commerce-Umsätze aus. Die Online-Umsätze mit Lebensmitteln und Getränken erreichten 1,76 Milliarden USD, mit einem realen Wachstum von 25 %. Die E-Commerce-Durchdringung im Supermarktbereich stieg von 0,8 % im Jahr 2019 auf 8,6 % im Jahr 2025. Das Fintech-Gesetz von 2023 und das geplante Open-Finance-System zielen darauf ab, den Wettbewerb zu fördern und digitale Finanzdienstleistungen zu entwickeln.
Omnichannel-Fulfillment und Filiale als Distributionsinfrastruktur
Chiles Einzelhandelsmarkt stützt sich weiterhin auf stationäre Filialen, die zunehmend die digitale Auftragsabwicklung unterstützen. Walmart Phronesis berichtete, dass 12,2 % der Walmart Chile-Kunden ein Omnichannel-Kaufmodell nutzten, das stationären und Online-Einkauf kombiniert. Dieser Ansatz ermöglicht es Einzelhändlern, Filialen als Abholpunkte, Rückgabeorte und lokale Distributionszentren zu nutzen. MercadoLibre begann 2025 mit dem Bau eines Fulfillment-Centers im Wert von 135 Millionen USD in Colina, dessen Betrieb für das vierte Quartal 2026 geplant ist[3]. Die Investition erfolgt inmitten eines starken E-Commerce-Wachstums, wobei das chilenische Bruttowarenvolumen des Unternehmens im vierten Quartal 2025 auf währungsbereinigter Basis um 41 % gegenüber dem Vorjahr stieg. Investitionen in die Fulfillment-Infrastruktur können dazu beitragen, Lieferverzögerungen in dicht besiedelten städtischen Gebieten zu reduzieren, obwohl die Vorteile in weniger dicht besiedelten Regionen möglicherweise länger auf sich warten lassen.
Supermarktmodernisierung und Eigenmarkenentwicklung
Eigenmarkenprodukte bleiben für das Sortiment und die Wertstrategien von Supermärkten in Chile wichtig. Im zweiten Quartal 2025 machten Cencosuds Eigenmarkenprodukte 17,9 % des konsolidierten Umsatzes aus, während die Durchdringung in Chile 17,6 % erreichte. Im Rahmen seines Dreijahres-Strategieplans führte SMU (Supermercados del Sur) mehr als 500 Eigenmarkenprodukte ein, die etwa 13 % des Gesamtumsatzes ausmachten. Im Dezember 2024 kündigte Walmart Chile einen Investitionsplan in Höhe von 1,3 Milliarden USD an, um 70 Filialen zu eröffnen und die Distributions- und Logistikinfrastruktur auszubauen. Diese Initiativen zeigen, wie große Supermarktbetreiber in Produktdifferenzierung, Wertpositionierung und Distributionskapazität investieren, um ihre Wettbewerbspositionen zu stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preissensibilität der Haushalte und kleinere Warenkorbgrößen | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Konzentrierte Supermarktstruktur und begrenzter Verhandlungsspielraum für Lieferanten | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Kosten der letzten Meile und Lieferzeitstrafen außerhalb von Santiago | -0.3% | Außermetropolitane Regionen | Langfristig (≥ 4 Jahre) |
| Druck durch informellen und grenzüberschreitenden digitalen Handel | -0.5% | National, insbesondere Bekleidung und Schuhe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preissensibilität der Haushalte und kleinere Warenkorbgrößen
Chiles Einzelhandelsmarkt zeigte ein zunehmend selektives Kaufverhalten. Kleine und Großpackungsformate machten 2025 50 % der Käufe aus, gegenüber 46 % im Jahr 2022, was veränderte Einkaufsgewohnheiten und Haushaltszusammensetzungen widerspiegelt. Walmart Chile berichtete, dass 83,3 % seiner Kunden ausschließlich in stationären Filialen einkauften, während 12,2 % sowohl Online- als auch stationäre Kanäle nutzten und 4,5 % ausschließlich online kauften. Kleine und mittlere Formate machten 88 % der Ausgaben für Premiumprodukte aus[4]. Im Gegensatz dazu repräsentierten große und sehr große Formate 51 % der Ausgaben für Eigenmarken und Wirtschaftlichkeitsmarken. Einzelhändler müssen Packungsgrößen, Aktionen und Preisgestaltung an Verbraucherbudgets, Produktpräferenzen und kanalspezifische Einkaufsmuster anpassen.
Konzentrierte Supermarktstruktur und begrenzter Verhandlungsspielraum für Lieferanten
Die Supermarktkonzentration verbessert die betriebliche Effizienz für große Ketten, kann jedoch die Verhandlungsmacht der Lieferanten verringern. Walmart Chile, Cencosud, SMU und Tottus machten den Großteil der Supermarktumsätze aus, was die Größe ihrer Filialnetze und Einkaufsoperationen widerspiegelt. Eigenmarkenprodukte machten 18,1 % des Umsatzes von Cencosud und 13,6 % des Umsatzes von SMU aus, was diesen Einzelhändlern eine größere Kontrolle über Sortiment und Preisgestaltung gibt. Kleinere Lieferanten können unter Druck geraten, Volumen-, Promotionsfinanzierungs- und Lieferanforderungen zu erfüllen. Dies kann die Sortimentsexperimentierung einschränken, insbesondere wenn nationale Marken in Grundkategorien mit Eigenmarken konkurrieren. Obwohl dies das Einzelhandelswachstum nicht verhindert, kann es die Abhängigkeit von den Strategien großer Kettenoperatoren erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Chilenische Käufer nutzen zunehmend mehrere Einzelhandelskanäle, was den Wettbewerb intensiviert. Worldpanel by Numerator berichtete, dass Haushalte im Jahr 2025 durchschnittlich 8,7 Kanäle nutzten, gegenüber 6,4 im Jahr 2019; fast 60 % kauften schnelldrehende Konsumgüter online. Die Online-Kaufhäufigkeit stieg um 12 % und der durchschnittliche Transaktionswert um 7 %. Die Weihnachtsumfrage 2025 der CNC ergab, dass 49 % planten, sowohl stationäre als auch Online-Kanäle zu nutzen, während 12 % planten, ausschließlich online einzukaufen. Integrierte Bestandsverwaltung, Abholoptionen und gezielte Aktionen können Omnichannel-Käufer unterstützen.
Haushalte balancieren budgetbewusstes Kaufen mit höheren Ausgaben für Gesundheit und Körperpflege. Kleine und Großpackungsformate machten 50 % der Käufe im Jahr 2025 aus, während die Ausgaben für Haushaltspflege um 7,3 % stiegen und ihr Warenkorbanteil von 10,7 % auf 11,6 % zunahm. Die CCS berichtete, dass Online-Umsätze in Apotheken, Kosmetik und Hygiene um 14 % auf 640 Millionen USD stiegen. Kartenzahlungen machten 74 % der Haushaltsausgaben aus, gegenüber 32 % im Jahr 2016. Einzelhändler können wettbewerbsfähige Grundpreise, digitale Bequemlichkeit, relevante Sortimente und Zahlungsoptionen kombinieren.
Einzelhandelsleistungsintelligenz
Chiles Supermarktsektor verzeichnete 2025 eine moderate Erholung, mit einem realen Umsatzanstieg von durchschnittlich 1,2 % gegenüber dem Vorjahr. Das Wachstum verlangsamte sich im vierten Quartal auf 0,8 %, was auf eine gedämpfte Erholung hindeutet. Der reale Supermarktumsatzindex erreichte im Dezember 122,6, was laut der Zentralbank von Chile eher saisonale Nachfrage als nachhaltiges monatliches Wachstum widerspiegelt. Tottus, Teil der Grupo Falabella, berichtete für 2025 ein Umsatzwachstum von 9 % in Chile und Peru, während seine EBITDA-Marge auf 7,8 % stieg, unterstützt durch betriebliche Verbesserungen.
Die Leerstandsquote für Gewerbeeinheiten in Santiago fiel im ersten Halbjahr 2025 auf 6,55 %, und die durchschnittlichen Erdgeschossmieten erreichten 0,78 UF/m², was laut EMB Construcción auf eine stärkere Nachfrage nach gut gelegenen Einzelhandelsflächen hindeutet. Cenco Malls berichtete zum Jahresende 2025 eine konsolidierte Auslastung von 97,3 %. Diese Indikatoren unterstützten Einzelhändler und Einkaufszentrenbetreiber mit effizienter Bestandsverwaltung, produktiven Standorten und starken Mietermixen.
Segmentanalyse
Nach Vertriebskanal:
Stationärer Handel behält seine Größe, während digitale Käufe zunehmenDer stationäre Handel wird voraussichtlich 84,93 % des chilenischen Einzelhandelsmarkts im Jahr 2026 ausmachen, unterstützt durch Supermärkte und Apotheken, die routinemäßige Haushaltseinkäufe bedienen. Walmart Chile betrieb Ende 2025 403 Filialen, während SMU landesweit mehr als 400 Standorte unterhielt. Walmart berichtete, dass 12,2 % seiner chilenischen Kunden sowohl über stationäre als auch digitale Kanäle einkauften.
Der Online-Handel wird voraussichtlich mit einer CAGR von 5,45 % während 2027–2032 wachsen. Chiles E-Commerce-Markt näherte sich 2025 10 Milliarden USD, mit einem prognostizierten Wachstum von 6 % für 2026. Die Online-Umsätze mit Lebensmitteln und Getränken stiegen real um 25 % auf 1,76 Milliarden USD. Das Fulfillment-Center von MercadoLibre im Wert von 135 Millionen USD in Colina soll im vierten Quartal 2026 eröffnet werden und die Logistikkapazität erweitern.



Nach Einzelhandelsformat:
Supermärkte führen, während Convenience-Formate auf Rentabilität setzenHypermärkte und Supermärkte machen schätzungsweise 34,12 % des chilenischen Einzelhandelsmarkts im Jahr 2026 aus, unterstützt durch umfangreiche Filialnetze, Einkaufsvolumen, Treueprogramme und Eigenmarken. Cencosuds Jumbo Prime-Abonnenten wuchsen im zweiten Quartal 2025 um 7,9 % gegenüber dem Vorjahr, während die Eigenmarkendurchdringung im dritten Quartal 2025 17,9 % erreichte. Die Kaufhäuser des Unternehmens stehen unter dem Druck des Online-Preisvergleichs, was den Bedarf an digitaler Reichweite und differenzierten Sortimenten erhöht. Das Heimverbesserungsgeschäft von Falabella verzeichnete im vierten Quartal 2025 eine Online-Bruttowarenwert-Durchdringung von 19 %, wobei Eigenmarken mehr als 30 % des Jahresumsatzes ausmachten.
Convenience-Stores werden voraussichtlich mit einer CAGR von 4,95 % bis 2032 wachsen, dem schnellsten unter allen Formaten. Pronto Copec hatte Ende 2025 etwa 500 Filialen und profitierte von Tankstellen- und Hochfrequenzstandorten. Copec OXXO betrieb 236 Filialen, während FEMSA die Expansion in Chile und Peru pausierte, um die Betriebsergebnisse zu verbessern. Der Wettbewerb umfasst traditionelle Lebensmittelhändler, Discountformate und Central Mayorista.
Nach Produktkategorie:
Lebensmittel verankern die Ausgaben, während Gesundheit und Schönheit an Dynamik gewinnenLebensmittel und Getränke machen 39,84 % des Werts des chilenischen Einzelhandelsmarkts im Jahr 2026 aus und bleiben der Haupttreiber des Supermarktverkehrs. Eigenmarken machten 86,7 % der Supermarktausgaben für Zucker und über 40 % der Käufe von Speiseöl und Mehl aus. Die Online-Umsätze mit Lebensmitteln und Getränken erreichten 2025 1,76 Milliarden USD nach einem realen Wachstum von 25 %. Unterhaltungselektronik und Haushaltsgeräte blieben die größte E-Commerce-Kategorie mit einem Wert von 4,6 Milliarden USD. Bekleidung und Schuhe machten 47 % der informellen internationalen Käufe nach Wert aus.
Schönheit, Körperpflege und Gesundheit werden voraussichtlich mit einer CAGR von 4,76 % bis 2032 wachsen. Online-Umsätze in Apotheken, Kosmetik und Körperhygiene erreichten 2025 640 Millionen USD nach einem realen Wachstum von 14 %. Dr. Simi erreichte im Oktober 2025 600 Standorte, während Cruz Verde über 800 Filialen betrieb. Im Heimverbesserungseinzelhandel berichtete Sodimac Chile im ersten Halbjahr 2025 ein Umsatzwachstum von 7,7 %, unterstützt durch Heim-, Garten- und Außenkategorien.

Geografische Analyse
Die Metropolregion (Santiago) machte schätzungsweise 45,93 % des chilenischen Einzelhandelsmarkts im Jahr 2026 aus, mit etwa 40 % der Bevölkerung des Landes. Die Supermarktumsätze erreichten 2025 7,2 Milliarden USD, mit einem realen Wachstum von 2,2 %. Während der Weihnachtssaison 2025 kauften 15 % der Käufer in Santiago ausschließlich online, verglichen mit 9 % in anderen Regionen. Cenco Malls eröffnete 2026 Qinto im Cenco Costanera mit mehr als 80 kulinarischen Optionen auf etwa 30.000 m².
Valparaíso und Biobío verzeichneten 2025 Supermarktumsätze von 2,2 Milliarden USD bzw. 1,68 Milliarden USD. Walmart eröffnete im Mai 2025 seine 400. chilenische Filiale in Reñaca Alto und erhöhte damit seine regionale Präsenz auf 52 Filialen. Falabella expandierte in Viña del Mar, während Unimarc seine erste Filiale in Concón eröffnete.
Das übrige Chile wird voraussichtlich mit einer CAGR von 4,84 % bis 2032 wachsen. Die Supermarktumsätze stiegen 2025 in Antofagasta um 2,3 %, in Aysén um 4,3 % und in Magallanes um 3,5 %. SMU plant 80 neue Filialen, während Walmart mehr als 80 plant, mit 70 % der Investitionen außerhalb von Santiago. Die Lieferökonomie bleibt in weniger dicht besiedelten Gebieten herausfordernd.
Einzelhandelsangebots- und Entwicklungsintelligenz
Chiles Supermarktnetz umfasste 2025 1.364 Filialen und etwa 2,7 Millionen m² Verkaufsfläche. Die Verkaufsfläche wuchs um 0,3 % gegenüber dem Vorjahr, was auf eine begrenzte Expansion der stationären Einzelhandelskapazität hindeutet. Walmart Chile betrieb Ende 2025 403 Filialen, während Cencosud im ersten Quartal 2025 251 Supermärkte in Chile betrieb.
Expansionspläne deuten auf anhaltende Investitionen über bestehende Filialnetze hinaus hin. Walmart kündigte ein Fünfjahresprogramm im Wert von 1,3 Milliarden USD zur Eröffnung von 70 Filialen an, während SMU 600 Millionen USD über fünf Jahre für die Eröffnung von 115 Filialen in Chile und Peru zusagte. Das Fulfillment-Center von MercadoLibre im Wert von 135 Millionen USD in Colina soll im vierten Quartal 2026 den Betrieb aufnehmen und die Logistikkapazität erweitern. Diese Investitionen spiegeln eine duale Strategie wider, die den regionalen Filienzugang ausbaut und die Distributionsinfrastruktur für E-Commerce- und Lieferoperationen stärkt.
Wettbewerbslandschaft
Marktkonzentration
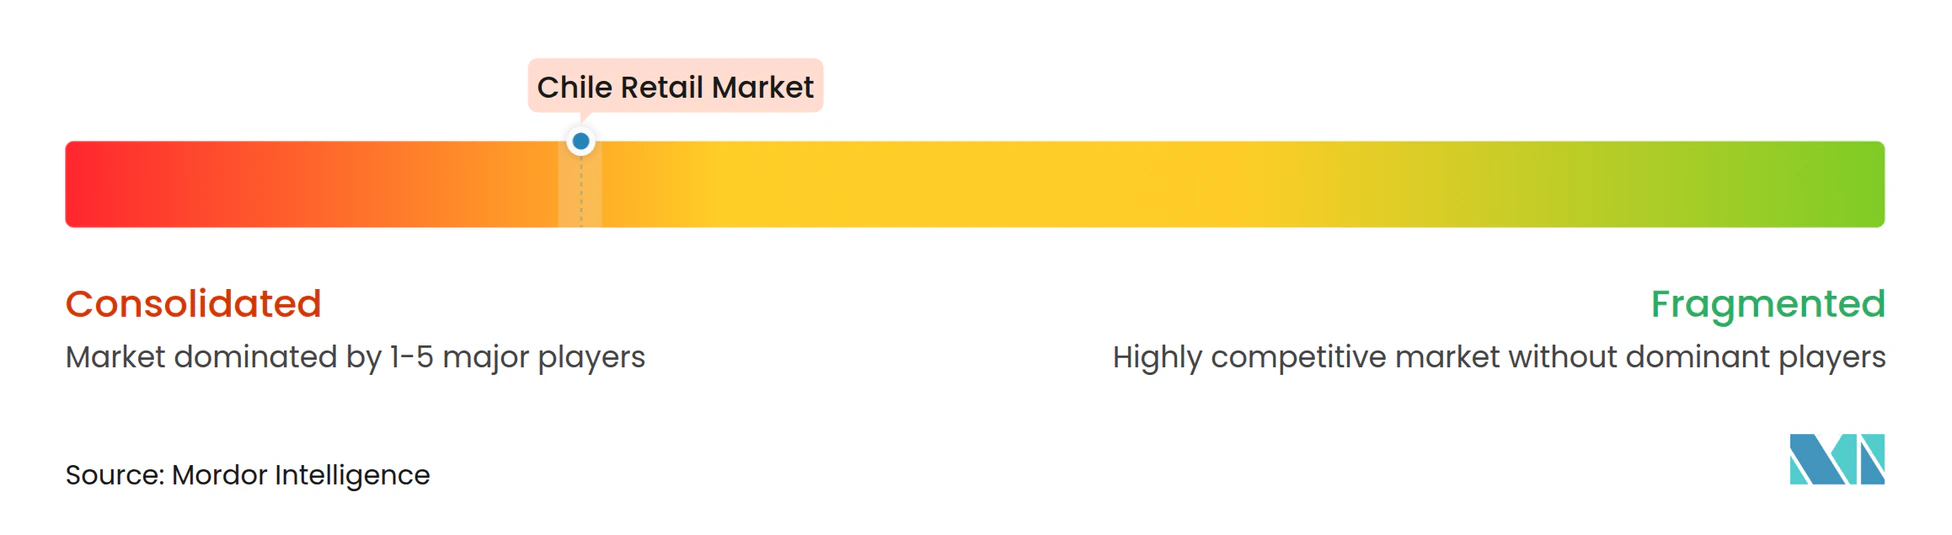
Chiles Einzelhandelsmarkt weist eine duale Konzentrationsstruktur auf, mit einem hochkonzentrierten Supermarktsegment und einer stärker fragmentierten breiteren Einzelhandelslandschaft. Das Supermarktsegment wird von Cencosud angeführt, gefolgt von SMU und Tottus, wobei der Wettbewerb durch umfangreiche Filialnetze, Einkaufsvolumen, Treueprogramme und Eigenmarkenangebote geprägt wird. Im Apothekenbereich sind Salcobrand, Cruz Verde und Farmacias Ahumada die führenden Akteure, während Dr. Simi ein preisgeführtes Geschäftsmodell verfolgt. Walmart Chile und Farmacias Ahumada formalisierten im September 2025 eine Allianz, die Apothekenstandorte und Treueprogramme verknüpft.
Der Wettbewerb erstreckte sich über die Filialabdeckung hinaus auf digitale Fähigkeiten, Fulfillment, Kundendaten und Preisgestaltung. Das chilenische Bruttowarenvolumen von MercadoLibre wuchs im vierten Quartal 2025 um 41 % gegenüber dem Vorjahr. Das Unternehmen unterstützte den Betrieb mit einem Fulfillment-Center im Wert von 135 Millionen USD in Colina und sagte Chile 550 Millionen USD zu. Walmart kündigte 1,3 Milliarden USD an Investitionen und mehr als 80 neue Filialen bis 2029 an. SMU kündigte 600 Millionen USD für 115 neue Filialen in Chile und Peru sowie mehr als 200 Umbauten an. Cencosud und SMU berichteten Eigenmarkenanteile von 18,1 % bzw. 13,6 %.
Führende Unternehmen im chilenischen Einzelhandel
-
Walmart Chile
-
Cencosud
-
SMU
-
Falabella
-
MercadoLibre
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chilenischer Einzelhandelsmarkt Unternehmen in diesem Bericht
- Walmart Chile
- Cencosud
- SMU
- Falabella
- MercadoLibre
- Ripley
- FEMSA Comercio, OXXO
- Empresas Copec, Pronto and Punto
- Sodimac
- Salcobrand
- Farmacias Cruz Verde
- Farmacias Ahumada
- La Polar
- Hites
- Forus S.A.
- AD Retail
- Comercial K SpA
- Decathlon Chile
- IKEA Chile
- Casaideas
Neueste Industrielle Entwicklungen in Chilenischer Einzelhandelsmarkt
- Oktober 2026: Walmart Chile eröffnete seine 20. Filiale in der Region O'Higgins, einen Express de Líder-Standort im Rancagua Outlet Mall, und festigte damit die Präsenz in einer Region, in der das Unternehmen seit 24 Jahren tätig ist und 1.700 Mitarbeiter beschäftigt.
- November 2025: Grupo Falabella eröffnete eine neue Falabella Retail-Filiale in Viña del Mar und führte sein Beauty.F-Konzept in Chile ein; die spezifische Behauptung über Layoutrenovierungen in 18 Tottus-Filialen bedarf weiterer Bestätigung.
- September 2025: FEMSA integrierte OXXO in das Logistiknetz von Intercarry in seinem 40.000 m² großen Distributionszentrum in San Bernardo, das mehr als 1.500 Apotheken-, Parfümerie- und Convenience-Outlets versorgt, darunter Cruz Verde, Maicao, OXXO und OK Market.
- April 2025: SMU kündigte einen Fünfjahres-Investitionsplan in Höhe von 600 Millionen USD für 2025–2029 an, der 115 neue Filialen in Chile und Peru, mehr als 200 Umbauten und Konversionen sowie Verbesserungen in Logistik und Betriebseffizienz umfasst.
Umfang des Berichts über den chilenischen Einzelhandelsmarkt
Der Bericht über den chilenischen Einzelhandelsmarkt analysiert Einzelhandelsumsätze über stationäre Filialen, Online-Plattformen und Omnichannel-Kanäle. Der Markt ist nach Vertriebskanal, Einzelhandelsformat, Produktkategorie und Geografie segmentiert, mit separaten Marktgrößen- und Wachstumsprognosen für die Metropolregion (Santiago), Valparaíso, Biobío und das übrige Chile. Die Studie bewertet Treiber wie die Erholung des Haushaltskonsums, E-Commerce-Wachstum, digitale Zahlungen, Omnichannel-Fulfillment, Supermarktmodernisierung, Eigenmarkendurchdringung, convenience-gesteuertes Einkaufen und die Expansion grenzüberschreitender Marktplätze. Sie untersucht auch Hemmnisse wie Preissensibilität der Haushalte, kleinere Warenkorbgrößen, Supermarktkonzentration, Lieferantenbeschränkungen, Lieferkostender letzten Meile außerhalb von Santiago und informellen grenzüberschreitenden Handel. Der Bericht bewertet Einzelhandelsfilialnetze, Verkaufsflächen, Neueröffnungen, Expansionspipelines, Verkaufsleistung, Belegungskosten, Einkaufsverhalten der Verbraucher, Kanalpräferenzen, Ausgabenmuster und Kaufhäufigkeit. Er liefert Marktgrößen- und Wachstumsprognosen nach Vertriebskanal, Format, Produktkategorie und Geografie für 2022–2032, einschließlich regionaler Aufschlüsselungen nach Kanal, Format und Produktkategorie. Die Studie behandelt auch regulatorische und technologische Entwicklungen, die Fünf-Kräfte-Analyse nach Porter, Marktkonzentration, Marktanteile, strategische Schritte sowie Profile der wichtigsten Supermarktgruppen, Kaufhäuser, Apotheken, Spezialeinzelhändler, Convenience-Betreiber und E-Commerce-Plattformen. Chancen in der regionalen Mikro-Fulfillment-Logistik, kostengünstigeren Lieferungen außerhalb von Santiago, Eigenmarkenprodukten, Value-Retail und erschwinglicher Premiumisierung werden ebenfalls bewertet. Marktschätzungen und Prognosen werden in Wertangaben für die abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des chilenischen Einzelhandels bis 2032?
Der chilenische Einzelhandelsmarkt wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 3,99 % wachsen und von 91,55 Milliarden USD im Jahr 2027 auf 111,35 Milliarden USD im Jahr 2032 steigen.
Welcher Vertriebskanal weist in Chile das höchste prognostizierte Wachstum auf?
Der Online-Handel wird voraussichtlich bis 2032 mit einer CAGR von 5,45 % wachsen, unterstützt durch digitale Zahlungen, die Akzeptanz im Lebensmittelbereich und Fulfillment-Investitionen.
Welches Format führt die Einzelhandelsumsätze in Chile an?
Hypermärkte und Supermärkte machten 2026 34,12 % des Werts aus, unterstützt durch eine breite Filialabdeckung, Eigenmarkenentwicklung und Treueprogramme.
Welche Produktkategorie expandiert in Chile am schnellsten?
Schönheit, Körperpflege und Gesundheit werden voraussichtlich bis 2032 mit einer CAGR von 4,76 % expandieren, wobei Online-Umsätze in Apotheken, Kosmetik und Körperhygiene 2025 640 Millionen USD erreichten.
Welche Region weist in Chile das stärkste erwartete Einzelhandelswachstum auf?
Das übrige Chile wird voraussichtlich bis 2032 mit einer CAGR von 4,84 % wachsen, da Einzelhändler ihre Filialnetze außerhalb von Santiago ausbauen.
Was ist das Hauptrisiko für formelle chilenische Einzelhändler?
Preissensibilität und informeller grenzüberschreitender E-Commerce bleiben wesentliche Belastungsfaktoren, insbesondere für Bekleidung und Schuhe, trotz der Mehrwertsteuerregeln für Fernkäufe unter 500 USD.