
Tamaño y Participación del Mercado Minorista de Chile
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
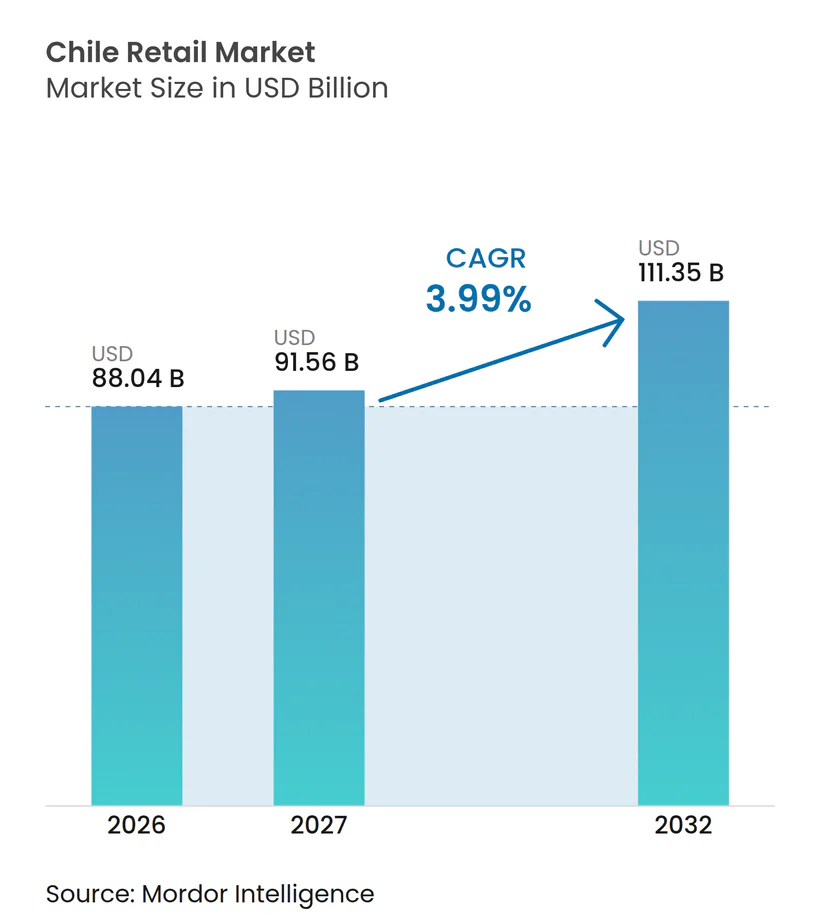
| Tamaño del mercado en el año base (2026) | 88.04 Mil millones de dólares |
| Tamaño del Mercado (2027) | 91.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 111.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.99 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Minorista de Chile por Mordor Intelligence
El tamaño del mercado minorista de Chile fue valorado en 88,04 mil millones de USD en 2026 y se estima que crecerá desde 91,56 mil millones de USD en 2027 hasta alcanzar los 111,35 mil millones de USD en 2032, a una CAGR del 3,99% durante el período de pronóstico (2027-2032). El mercado minorista de Chile retomó el crecimiento en 2025, con ventas minoristas que aumentaron más del 5% en términos reales, según la Cámara de Comercio de Santiago. El comercio electrónico fue el canal de mayor crecimiento, con un aumento real de las ventas y representando el 12,6% del total de las ventas minoristas. Las ventas en línea de alimentos y bebidas crecieron un 25% en términos reales, alcanzando los 1,76 mil millones de USD. Un requisito de Impuesto al Valor Agregado (IVA) del 19% para bienes importados que califiquen, adquiridos de forma remota y valorados en hasta 500 USD, entró en vigor el 25 de octubre de 2025, modificando el proceso de recaudación fiscal para las compras en línea transfronterizas[1].
Conclusiones Clave del Informe
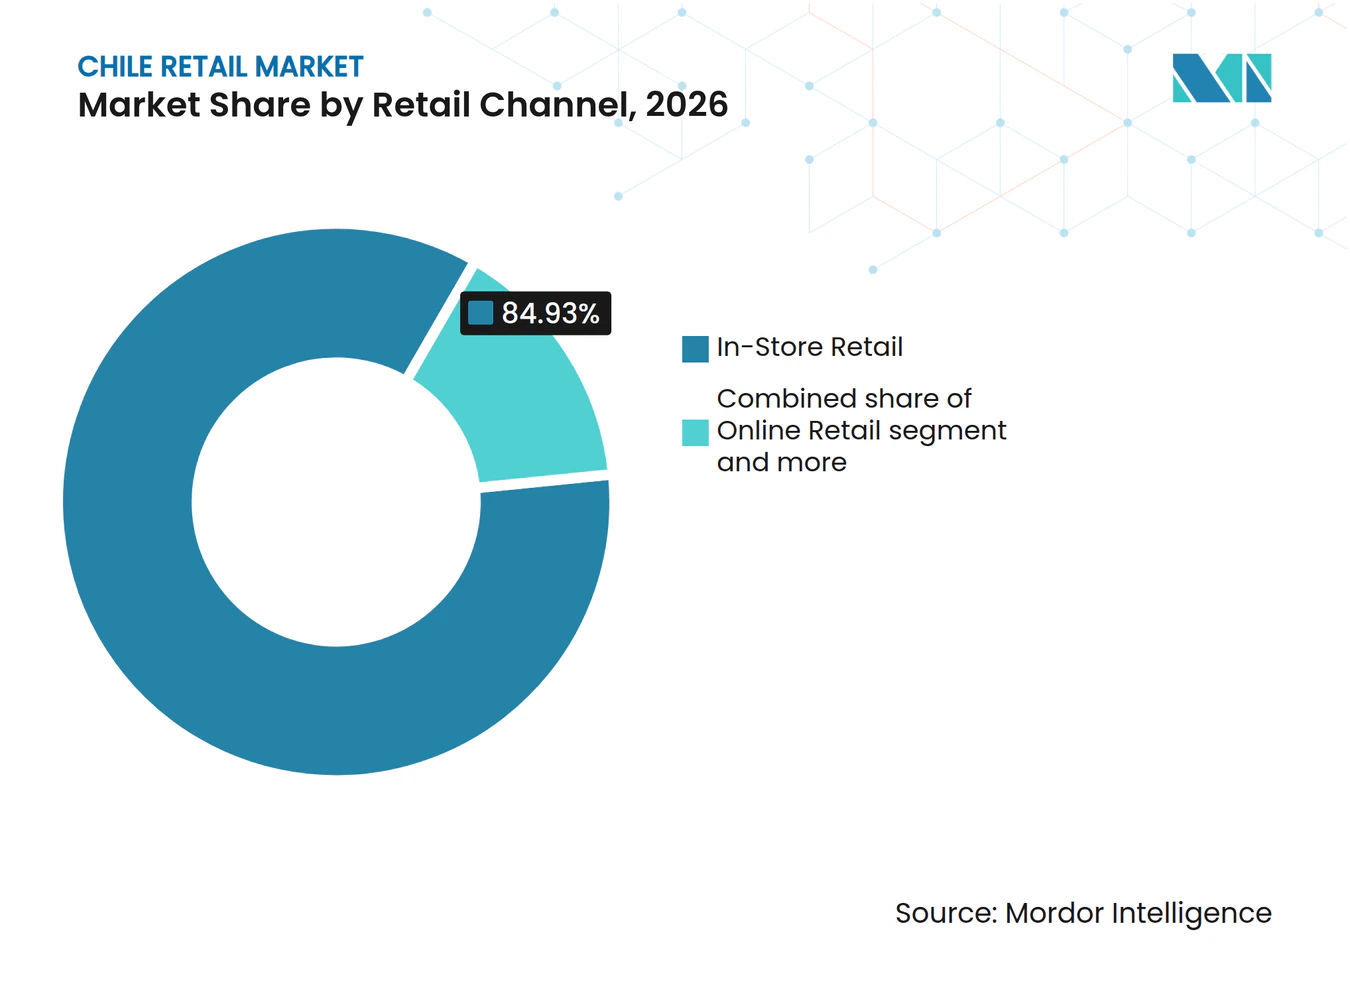
- Por canal minorista, el comercio minorista en tienda representó el 84,93% de la participación del mercado minorista de Chile en 2026, mientras que se proyecta que el comercio minorista en línea crecerá a una CAGR del 5,45% hasta 2032.
- Por formato minorista, los hipermercados y supermercados representaron el 34,12% de la participación del mercado minorista de Chile en 2026, mientras que se proyecta que las tiendas de conveniencia crecerán a una CAGR del 4,95% hasta 2032.
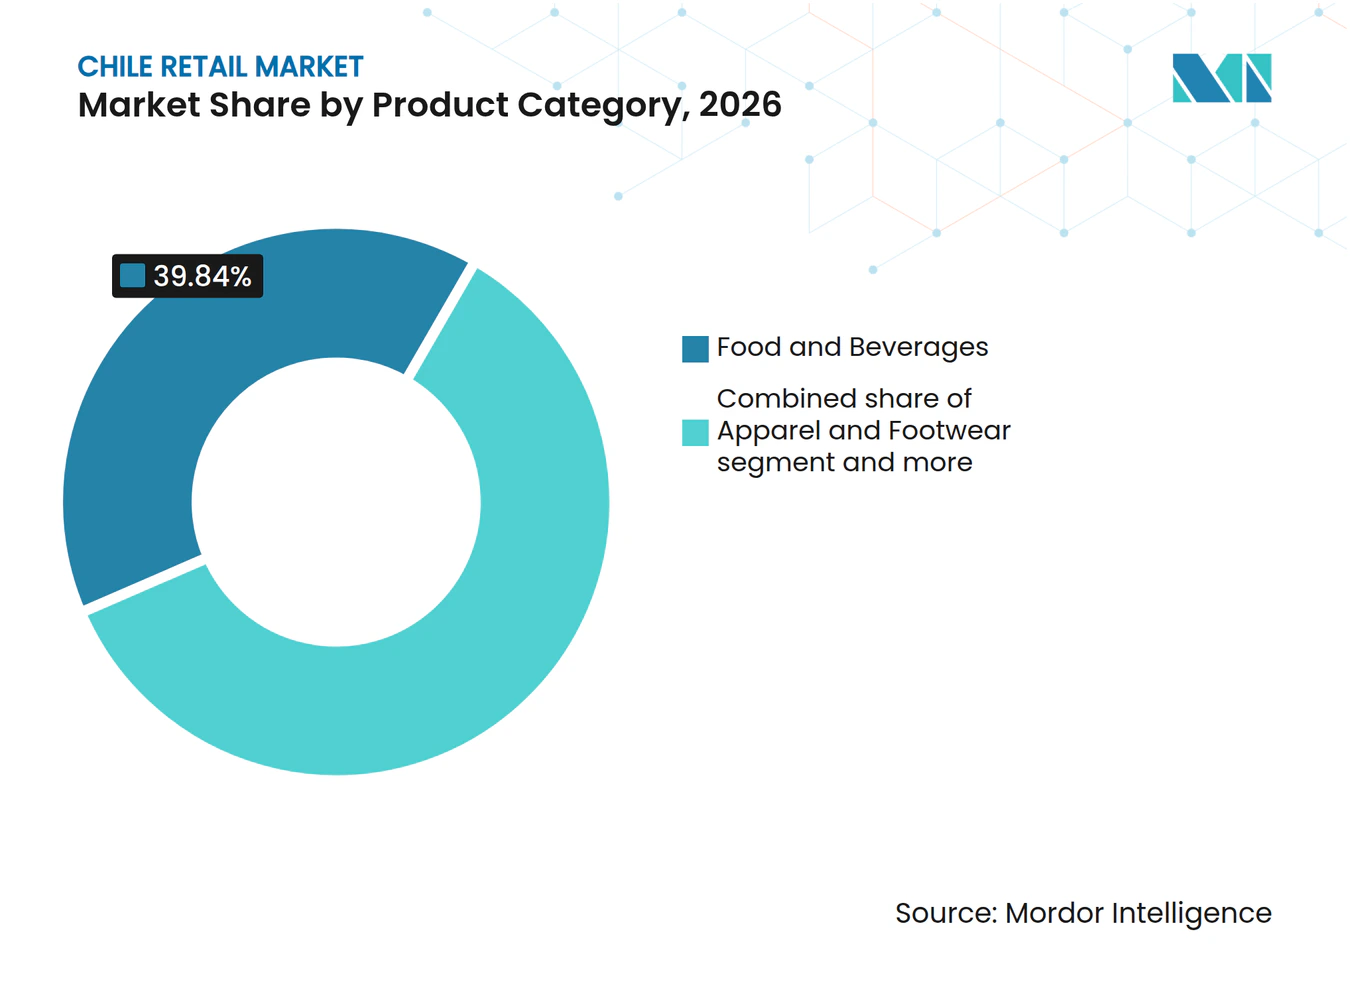
- Por categoría de producto, los alimentos y bebidas representaron el 39,84% de la participación del mercado minorista de Chile en 2026, mientras que se proyecta que belleza, cuidado personal y salud crecerán a una CAGR del 4,76% hasta 2032.
- Por geografía, la Región Metropolitana (Santiago) representó el 45,93% de la participación del mercado minorista de Chile en 2026, mientras que se proyecta que el resto de Chile crecerá a una CAGR del 4,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación del Consumo Real de los Hogares y las Ventas Minoristas | +1.1% | Nacional, con las mayores ganancias en la Región Metropolitana (Santiago), Valparaíso y Biobío | Corto plazo (≤ 2 años) |
| Comercio Electrónico, Pagos Digitales y Compras con Enfoque en Dispositivos Móviles | +0.8% | Nacional, con adopción temprana concentrada en la Región Metropolitana (Santiago) | Mediano plazo (2-4 años) |
| Cumplimiento Omnicanal e Infraestructura de Tienda como Centro de Distribución | +0.5% | Nacional, concentrado en la Región Metropolitana (Santiago) y Valparaíso | Mediano plazo (2-4 años) |
| Modernización de Supermercados y Penetración de Marcas Propias | +0.7% | Nacional, en las 16 regiones | Mediano plazo (2-4 años) |
| Consumo Orientado a la Conveniencia, Alimentos Listos para Consumir y Salud | +0.4% | Nacional, con ganancias tempranas en la Región Metropolitana (Santiago), Valparaíso y Concepción | Largo plazo (≥ 4 años) |
| Expansión de Mercados Transfronterizos e Inversión en Logística | +0.3% | Nacional, liderado por la Región Metropolitana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Consumo Real de los Hogares y las Ventas Minoristas
El mercado minorista de Chile se recuperó en 2025, con ventas minoristas excluyendo automóviles que alcanzaron poco más del 5% en términos reales. La economía en general creció un 2,5%, mientras que el consumo real de los hogares aumentó un 2,7%, respaldado por compras de alimentos y ropa dentro del consumo de bienes no duraderos. Las ventas de supermercados se recuperaron de manera más moderada, con un aumento real promedio del 1,2% y ventas nominales que crecieron un 4,6% hasta los 18.582 millones de USD. La brecha entre el crecimiento nominal y real reflejó cambios de precios, lo que indica que el crecimiento en valor no correspondió a un crecimiento equivalente en volumen. Las ventas de comercio electrónico se expandieron en términos reales y representaron el 12,6% del total de las ventas minoristas. Las ventas en línea de alimentos y bebidas aumentaron un 25% en términos reales hasta los 1,76 mil millones de USD, reflejando el creciente papel de las compras digitales de comestibles.
Comercio Electrónico, Pagos Digitales y Compras con Enfoque en Dispositivos Móviles
Las ventas minoristas en línea de Chile se aproximaron a los 10 mil millones de USD en 2025, creciendo un 11,6% en términos nominales y más del 9% en términos reales para representar el 12,6% del total de las ventas minoristas. La adopción de pagos digitales respaldó este crecimiento, con 374 pagos digitales per cápita y valores de transacción equivalentes al 112% del PIB, según el Banco Central de Chile[2]. Los pagos con tarjeta representaron el 74% del gasto de los hogares en la última comparación, frente al 32% en 2016. Los dispositivos móviles representaron el 59% de las ventas de comercio electrónico. Las ventas en línea de alimentos y bebidas alcanzaron los 1,76 mil millones de USD, creciendo un 25% en términos reales. La penetración del comercio electrónico en supermercados aumentó del 0,8% en 2019 al 8,6% en 2025. La Ley Fintech de 2023 y el Sistema de Finanzas Abiertas planificado tienen como objetivo fomentar la competencia y desarrollar los servicios financieros digitales.
Cumplimiento Omnicanal e Infraestructura de Tienda como Centro de Distribución
El mercado minorista de Chile continúa dependiendo de las tiendas físicas, que cada vez más apoyan el cumplimiento de pedidos digitales. Walmart Phronesis informó que el 12,2% de los clientes de Walmart Chile utilizó un modelo de compra omnicanal, combinando compras en tienda física y en línea. Este enfoque permite a los minoristas utilizar las tiendas como puntos de recogida, lugares de devolución y centros de distribución local. MercadoLibre comenzó la construcción de un centro de cumplimiento de 135 millones de USD en Colina en 2025, con operaciones programadas para comenzar en el cuarto trimestre de 2026[3]. La inversión se produce en medio de un fuerte crecimiento del comercio electrónico, con el volumen bruto de mercancías de la empresa en Chile aumentando un 41% interanual en una base neutral al tipo de cambio (TC) en el cuarto trimestre de 2025. Las inversiones en infraestructura de cumplimiento pueden ayudar a reducir los retrasos en las entregas en áreas urbanas densamente pobladas, aunque los beneficios pueden tardar más en materializarse en regiones de menor densidad.
Modernización de Supermercados y Penetración de Marcas Propias
Los productos de marca propia siguen siendo importantes para las estrategias de surtido y valor de los supermercados en Chile. En el segundo trimestre de 2025, los productos de marca propia de Cencosud representaron el 17,9% de las ventas consolidadas, mientras que la penetración en Chile alcanzó el 17,6%. En el marco de su plan estratégico trienal, SMU (Supermercados del Sur) lanzó más de 500 productos de marca propia, que representaron aproximadamente el 13% del total de las ventas. En diciembre de 2024, Walmart Chile anunció un plan de inversión de 1,3 mil millones de USD para abrir 70 tiendas y ampliar la infraestructura de distribución y logística. Estas iniciativas muestran cómo los principales operadores de supermercados invierten en diferenciación de productos, posicionamiento de valor y capacidad de distribución para fortalecer sus posiciones competitivas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Sensibilidad al Precio de los Hogares y Canastas de Compra Más Pequeñas | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Estructura Concentrada de Supermercados y Limitado Poder de Negociación de Proveedores | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Costos de Última Milla y Penalizaciones en los Tiempos de Entrega Fuera de Santiago | -0.3% | Regiones extrametropolitanas | Largo plazo (≥ 4 años) |
| Presión del Comercio Digital Informal y Transfronterizo | -0.5% | Nacional, especialmente indumentaria y calzado | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Sensibilidad al Precio de los Hogares y Canastas de Compra Más Pequeñas
El mercado minorista de Chile mostró un comportamiento de compra cada vez más selectivo. Los formatos pequeños y a granel representaron el 50% de las compras en 2025, frente al 46% en 2022, lo que refleja cambios en los hábitos de compra y la composición de los hogares. Walmart Chile informó que el 83,3% de sus clientes compraba exclusivamente en tiendas físicas, mientras que el 12,2% utilizaba tanto canales en línea como físicos y el 4,5% compraba exclusivamente en línea. Los formatos pequeños y medianos representaron el 88% del gasto en productos premium[4]. En contraste, los formatos grandes y extra grandes representaron el 51% del gasto en marcas propias y de economía. Los minoristas deben alinear los tamaños de los envases, las promociones y los precios con los presupuestos de los consumidores, las preferencias de productos y los patrones de compra específicos de cada canal.
Estructura Concentrada de Supermercados y Limitado Poder de Negociación de Proveedores
La concentración de supermercados mejora la eficiencia operativa de las grandes cadenas, pero puede reducir el poder de negociación de los proveedores. Walmart Chile, Cencosud, SMU y Tottus representaron la mayor parte de las ventas de supermercados, lo que refleja la escala de sus redes de tiendas y operaciones de compra. Los productos de marca propia representaron el 18,1% de las ventas de Cencosud y el 13,6% de las ventas de SMU, lo que otorga a estos minoristas un mayor control sobre el surtido y los precios. Los proveedores más pequeños pueden enfrentar presión para cumplir con los requisitos de volumen, financiamiento de promociones y entrega. Esto puede limitar la experimentación en el surtido, especialmente cuando las marcas nacionales compiten con las marcas propias en categorías básicas. Si bien esto no impide el crecimiento minorista, puede aumentar la dependencia de las estrategias de los grandes operadores de cadenas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
Los compradores chilenos utilizan cada vez más múltiples canales minoristas, intensificando la competencia. Worldpanel by Numerator informó que los hogares utilizaron un promedio de 8,7 canales en 2025, frente a 6,4 en 2019; casi el 60% compró bienes de consumo masivo en línea. La frecuencia de compra en línea aumentó un 12% y el valor promedio del ticket un 7%. La encuesta navideña 2025 de la CNC encontró que el 49% planeaba usar canales físicos y en línea, mientras que el 12% planeaba comprar exclusivamente en línea. El inventario integrado, las opciones de recogida y las promociones dirigidas pueden apoyar a los compradores omnicanal.
Los hogares equilibran las compras conscientes del presupuesto con un mayor gasto en salud y cuidado personal. Los formatos pequeños y a granel representaron el 50% de las compras de 2025, mientras que el gasto en cuidado del hogar aumentó un 7,3% y su participación en la canasta aumentó del 10,7% al 11,6%. La CCS informó que las ventas en línea de farmacias, cosméticos e higiene aumentaron un 14% hasta los 640 millones de USD. Los pagos con tarjeta representaron el 74% del gasto de los hogares, frente al 32% en 2016. Los minoristas pueden combinar precios competitivos en productos básicos, conveniencia digital, surtidos relevantes y opciones de pago.
Inteligencia de Desempeño Minorista
El sector de supermercados de Chile registró una recuperación moderada en 2025, con ventas reales que aumentaron un promedio del 1,2% interanual. El crecimiento se desaceleró al 0,8% en el cuarto trimestre, lo que indica una recuperación moderada. El índice real de ventas de supermercados alcanzó 122,6 en diciembre, reflejando la demanda estacional más que un crecimiento mensual sostenido, según el Banco Central de Chile. Tottus, parte de Grupo Falabella, reportó un crecimiento de ingresos del 9% en Chile y Perú en 2025, mientras que su margen de EBITDA aumentó al 7,8%, respaldado por mejoras operativas.
La tasa de vacancia de unidades comerciales en Santiago cayó al 6,55% en el primer semestre de 2025, y los alquileres promedio de primer piso alcanzaron 0,78 UF/m², lo que indica una mayor demanda de espacios minoristas bien ubicados, según EMB Construcción. Cenco Malls reportó una ocupación consolidada del 97,3% a finales de 2025. Estos indicadores apoyaron a los minoristas y operadores de centros comerciales con una gestión eficiente del inventario, ubicaciones productivas y una combinación sólida de inquilinos.
Análisis de Segmentos
Por Canal Minorista:
El Comercio Minorista Físico Mantiene su Escala Mientras las Compras Digitales se ExpandenSe proyecta que el comercio minorista en tienda representará el 84,93% del mercado minorista de Chile en 2026, respaldado por supermercados y farmacias que atienden las compras rutinarias de los hogares. Walmart Chile operaba 403 tiendas a finales de 2025, mientras que SMU mantenía más de 400 ubicaciones en todo el país. Walmart informó que el 12,2% de sus clientes chilenos compraba a través de canales físicos y digitales.
Se prevé que el comercio minorista en línea crezca a una CAGR del 5,45% durante 2027-2032. El mercado de comercio electrónico de Chile se aproximó a los 10 mil millones de USD en 2025, con un crecimiento del 6% previsto para 2026. Las ventas en línea de alimentos y bebidas crecieron un 25% en términos reales hasta los 1,76 mil millones de USD. El centro de cumplimiento de 135 millones de USD de MercadoLibre en Colina está programado para abrir en el cuarto trimestre de 2026, ampliando la capacidad logística.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato Minorista:
Los Supermercados Lideran Mientras los Formatos de Conveniencia se Enfocan en la RentabilidadLos hipermercados y supermercados representan un estimado del 34,12% del mercado minorista de Chile en 2026, respaldados por extensas redes, escala de compras, programas de fidelización y marcas propias. Los suscriptores de Jumbo Prime de Cencosud crecieron un 7,9% interanual en el segundo trimestre de 2025, mientras que la penetración de marcas propias alcanzó el 17,9% en el tercer trimestre de 2025. Sus tiendas por departamentos enfrentan presión de comparación de precios en línea, lo que aumenta la necesidad de alcance digital y surtidos diferenciados. El negocio de Mejoramiento del Hogar de Falabella registró una penetración del 19% en el Volumen Bruto de Mercancías (GMV) en línea en el cuarto trimestre de 2025, con marcas propias que superaron el 30% de las ventas anuales.
Se prevé que las tiendas de conveniencia crezcan a una CAGR del 4,95% hasta 2032, la más rápida entre los formatos. Pronto Copec contaba con aproximadamente 500 tiendas a finales de 2025, beneficiándose de ubicaciones en estaciones de servicio y de alto tráfico. Copec OXXO operaba 236 tiendas, mientras que FEMSA pausó su expansión en Chile y Perú para mejorar los resultados operativos. La competencia incluye tiendas de abarrotes tradicionales, formatos de descuento y Central Mayorista.
Por Categoría de Producto:
Los Alimentos Anclan el Gasto Mientras la Salud y la Belleza Ganan ImpulsoLos alimentos y bebidas representan el 39,84% del valor del mercado minorista de Chile en 2026 y siguen siendo el principal impulsor del tráfico en supermercados. Las marcas propias representaron el 86,7% del gasto en supermercados en azúcar y más del 40% de las compras de aceite de cocina y harina. Las ventas en línea de alimentos y bebidas alcanzaron los 1,76 mil millones de USD en 2025, tras un crecimiento real del 25%. La electrónica de consumo y los electrodomésticos siguieron siendo la mayor categoría de comercio electrónico, valorada en 4,6 mil millones de USD. La indumentaria y el calzado representaron el 47% de las compras internacionales informales por valor.
Se prevé que belleza, cuidado personal y salud crezcan a una CAGR del 4,76% hasta 2032. Las ventas en línea de farmacias, cosméticos e higiene personal alcanzaron los 640 millones de USD en 2025 tras un crecimiento real del 14%. Dr. Simi alcanzó 600 ubicaciones en octubre de 2025, mientras que Cruz Verde operaba más de 800 puntos de venta. En el comercio minorista de mejoramiento del hogar, Sodimac Chile reportó un crecimiento de ingresos del 7,7% en el primer semestre de 2025, respaldado por las categorías de hogar, jardín y exterior.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La Región Metropolitana (Santiago) representó un estimado del 45,93% del mercado minorista de Chile en 2026, con aproximadamente el 40% de la población del país. Las ventas de supermercados alcanzaron los 7,2 mil millones de USD en 2025, creciendo un 2,2% en términos reales. Durante la temporada navideña de 2025, el 15% de los compradores de Santiago adquirió exclusivamente en línea, frente al 9% en otras regiones. Cenco Malls abrió Qinto en Cenco Costanera en 2026, ofreciendo más de 80 opciones culinarias en aproximadamente 30.000 m².
Valparaíso y Biobío registraron ventas de supermercados de 2,2 mil millones de USD y 1,68 mil millones de USD, respectivamente, en 2025. Walmart abrió su tienda número 400 en Chile en Reñaca Alto en mayo de 2025, aumentando su presencia regional a 52 tiendas. Falabella se expandió en Viña del Mar, mientras que Unimarc abrió su primera tienda en Concón.
Se proyecta que el resto de Chile crecerá a una CAGR del 4,84% hasta 2032. Las ventas de supermercados crecieron un 2,3% en Antofagasta, un 4,3% en Aysén y un 3,5% en Magallanes en 2025. SMU planea 80 nuevas tiendas, mientras que Walmart planea más de 80, con el 70% de la inversión fuera de Santiago. La economía de las entregas sigue siendo un desafío en las áreas de menor densidad poblacional.
Inteligencia de Oferta y Desarrollo Minorista
La red de supermercados de Chile comprendía 1.364 establecimientos y aproximadamente 2,7 millones de m² de área de ventas en 2025. El área de ventas creció un 0,3% interanual, lo que indica una expansión limitada de la capacidad minorista física. Walmart Chile operaba 403 tiendas a finales de 2025, mientras que Cencosud operaba 251 supermercados en Chile en el primer trimestre de 2025.
Los planes de expansión indican una inversión continua más allá de las redes de tiendas existentes. Walmart anunció un programa de 1,3 mil millones de USD a cinco años para abrir 70 tiendas, mientras que SMU comprometió 600 millones de USD a cinco años para abrir 115 tiendas en Chile y Perú. El centro de cumplimiento de 135 millones de USD de MercadoLibre en Colina está programado para comenzar operaciones en el cuarto trimestre de 2026, añadiendo capacidad logística. Estas inversiones reflejan una estrategia dual de ampliar el acceso regional a tiendas y fortalecer la infraestructura de distribución para las operaciones de comercio electrónico y entrega.
Panorama Competitivo
Concentración del Mercado
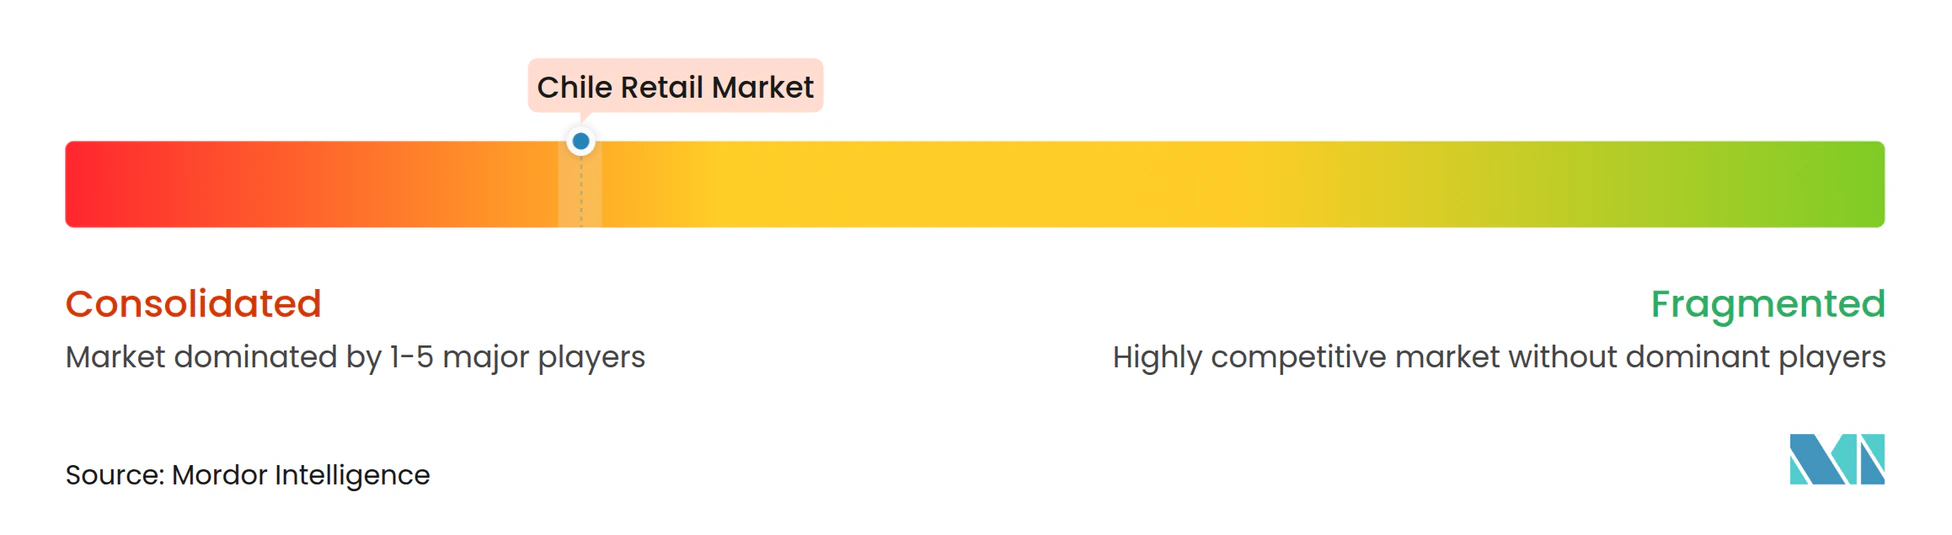
El mercado minorista de Chile tiene una estructura de doble concentración, con un segmento de supermercados altamente concentrado y un panorama minorista más amplio y fragmentado. El segmento de supermercados está liderado por Cencosud, seguido de SMU y Tottus, con una competencia moldeada por extensas redes de tiendas, escala de compras, programas de fidelización y ofertas de marcas propias. En farmacias, Salcobrand, Cruz Verde y Farmacias Ahumada son los principales actores, mientras que Dr. Simi sigue un modelo de negocio orientado al precio. Walmart Chile y Farmacias Ahumada formalizaron una alianza en septiembre de 2025, vinculando puntos de venta de farmacias y programas de fidelización.
La competencia se extendió más allá de la cobertura de tiendas hacia las capacidades digitales, el cumplimiento, los datos de clientes y los precios. El volumen bruto de mercancías de MercadoLibre en Chile creció un 41% interanual en el cuarto trimestre de 2025. La empresa respaldó sus operaciones con un centro de cumplimiento de 135 millones de USD en Colina y comprometió 550 millones de USD en Chile. Walmart anunció 1,3 mil millones de USD en inversión y más de 80 nuevas tiendas para 2029. SMU anunció 600 millones de USD para 115 nuevas tiendas en Chile y Perú y más de 200 remodelaciones. Cencosud y SMU reportaron participaciones de marcas propias del 18,1% y el 13,6%, respectivamente.
Líderes de la Industria Minorista de Chile
-
Walmart Chile
-
Cencosud
-
SMU
-
Falabella
-
MercadoLibre
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Minorista de Chile Empresas cubiertas en este informe
- Walmart Chile
- Cencosud
- SMU
- Falabella
- MercadoLibre
- Ripley
- FEMSA Comercio, OXXO
- Empresas Copec, Pronto and Punto
- Sodimac
- Salcobrand
- Farmacias Cruz Verde
- Farmacias Ahumada
- La Polar
- Hites
- Forus S.A.
- AD Retail
- Comercial K SpA
- Decathlon Chile
- IKEA Chile
- Casaideas
Desarrollos recientes de la industria en Mercado Minorista de Chile
- Octubre de 2026: Walmart Chile abrió su tienda número 20 en la Región de O'Higgins, una ubicación Express de Líder en el Rancagua Outlet Mall, reforzando su cobertura en una región donde opera desde hace 24 años y emplea a 1.700 personas.
- Noviembre de 2025: Grupo Falabella abrió una nueva tienda Falabella Retail en Viña del Mar y lanzó su concepto Beauty.F en Chile; la afirmación específica sobre renovaciones de diseño en 18 tiendas Tottus requiere confirmación adicional.
- Septiembre de 2025: FEMSA integró OXXO en la red logística de Intercarry en su centro de distribución de 40.000 m² en San Bernardo, que abastece a más de 1.500 puntos de venta de farmacias, perfumerías y conveniencia, incluidos Cruz Verde, Maicao, OXXO y OK Market.
- Abril de 2025: SMU anunció un plan de inversión de 600 millones de USD a cinco años para 2025-2029, que cubre 115 nuevas tiendas en Chile y Perú, más de 200 remodelaciones y conversiones, y mejoras en logística y eficiencia operativa.
Alcance del Informe del Mercado Minorista de Chile
El informe del mercado minorista de Chile analiza las ventas minoristas en tiendas físicas, plataformas en línea y canales omnicanal. El mercado está segmentado por canal minorista, formato minorista, categoría de producto y geografía, con pronósticos de tamaño de mercado y crecimiento separados para la Región Metropolitana (Santiago), Valparaíso, Biobío y el resto de Chile. El estudio evalúa impulsores como la recuperación del consumo de los hogares, el crecimiento del comercio electrónico, los pagos digitales, el cumplimiento omnicanal, la modernización de supermercados, la penetración de marcas propias, las compras orientadas a la conveniencia y la expansión de mercados transfronterizos. También examina restricciones que incluyen la sensibilidad al precio de los hogares, canastas de compra más pequeñas, concentración de supermercados, limitaciones en el poder de negociación de proveedores, costos de entrega de última milla fuera de Santiago y el comercio transfronterizo informal. El informe evalúa las redes de tiendas minoristas, el espacio en planta, las aperturas de nuevas tiendas, los planes de expansión, el desempeño de ventas, los costos de ocupación, el comportamiento de compra del consumidor, las preferencias de canal, los patrones de gasto y la frecuencia de compra. Proporciona pronósticos de tamaño de mercado y crecimiento por canal minorista, formato, categoría de producto y geografía para 2022-2032, incluidos desgloses regionales por canal, formato y categoría de producto. El estudio también cubre desarrollos regulatorios y tecnológicos, Análisis de las Cinco Fuerzas de Porter, concentración de mercado, participaciones de mercado, movimientos estratégicos y perfiles de los principales grupos de supermercados, tiendas por departamentos, farmacias, minoristas especializados, operadores de conveniencia y plataformas de comercio electrónico. También se evalúan las oportunidades en microcumplimiento regional, entregas de menor costo fuera de Santiago, productos de marca propia, comercio minorista de valor y premiumización asequible. Las estimaciones y pronósticos de mercado se presentan en términos de valor en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el comercio minorista de Chile hasta 2032?
Se prevé que el mercado minorista de Chile crezca a una CAGR del 3,99% entre 2027 y 2032, aumentando desde 91,55 mil millones de USD en 2027 hasta 111,35 mil millones de USD en 2032.
¿Qué canal minorista tiene el mayor crecimiento proyectado en Chile?
Se prevé que el comercio minorista en línea crezca a una CAGR del 5,45% hasta 2032, respaldado por los pagos digitales, la adopción de compras de comestibles y la inversión en infraestructura de cumplimiento.
¿Qué formato lidera las ventas minoristas en Chile?
Los hipermercados y supermercados representaron el 34,12% del valor en 2026, respaldados por una amplia cobertura de tiendas, el desarrollo de marcas propias y los programas de fidelización.
¿Qué categoría de producto se expande más rápidamente en Chile?
Se prevé que belleza, cuidado personal y salud se expandan a una CAGR del 4,76% hasta 2032, con ventas en línea de farmacias, cosméticos e higiene personal que alcanzaron los 640 millones de USD en 2025.
¿Qué región tiene el mayor crecimiento minorista esperado en Chile?
Se proyecta que el resto de Chile crecerá a una CAGR del 4,84% hasta 2032 a medida que los minoristas expanden sus redes de tiendas fuera de Santiago.
¿Cuál es el principal riesgo que enfrentan los minoristas formales chilenos?
La sensibilidad al precio y el comercio electrónico transfronterizo informal siguen siendo presiones importantes, especialmente para la indumentaria y el calzado, a pesar de las normas de IVA sobre ventas remotas por debajo de los 500 USD.