
Taille et part du marché du commerce de détail au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
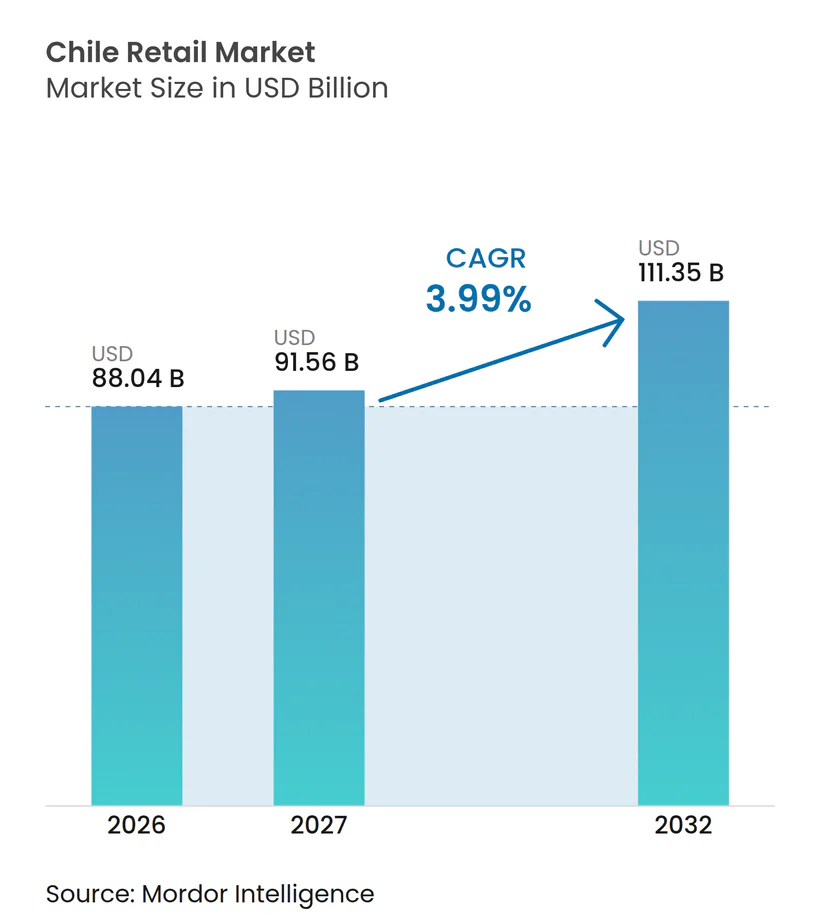
| Taille du marché de l'année de base (2026) | 88.04 Milliards de dollars |
| Taille du Marché (2027) | 91.56 Milliards de dollars |
| Taille du Marché (2032) | 111.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.99 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce de détail au Chili par Mordor Intelligence
La taille du marché du commerce de détail au Chili était évaluée à 88,04 milliards USD en 2026 et devrait croître de 91,56 milliards USD en 2027 pour atteindre 111,35 milliards USD d'ici 2032, à un CAGR de 3,99 % durant la période de prévision (2027-2032). Le marché du commerce de détail chilien est revenu à la croissance en 2025, avec des ventes au détail augmentant de plus de 5 % en termes réels, selon la Chambre de Commerce de Santiago. Le commerce électronique a été le canal à la croissance la plus rapide, avec une croissance réelle des ventes représentant 12,6 % du total des ventes au détail. Les ventes en ligne d'alimentation et de boissons ont augmenté de 25 % en termes réels, atteignant 1,76 milliard USD. Une taxe sur la valeur ajoutée (TVA) de 19 % applicable aux biens importés éligibles achetés à distance, d'une valeur allant jusqu'à 500 USD, est entrée en vigueur le 25 octobre 2025, modifiant le processus de collecte fiscale pour les achats en ligne transfrontaliers[1].
Principaux enseignements du rapport
- Par canal de distribution, le commerce de détail en magasin représentait 84,93 % de la part du marché du commerce de détail au Chili en 2026, tandis que le commerce de détail en ligne devrait croître à un CAGR de 5,45 % jusqu'en 2032.
- Par format de vente au détail, les hypermarchés et supermarchés représentaient 34,12 % de la part du marché du commerce de détail au Chili en 2026, tandis que les commerces de proximité devraient croître à un CAGR de 4,95 % jusqu'en 2032.
- Par catégorie de produits, l'alimentation et les boissons représentaient 39,84 % de la part du marché du commerce de détail au Chili en 2026, tandis que la beauté, les soins personnels et la santé devraient croître à un CAGR de 4,76 % jusqu'en 2032.
- Par géographie, la Région Métropolitaine (Santiago) représentait 45,93 % de la part du marché du commerce de détail au Chili en 2026, tandis que le reste du Chili devrait croître à un CAGR de 4,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise de la consommation réelle des ménages et des ventes au détail | +1.1% | National, avec les gains les plus importants dans la Région Métropolitaine (Santiago), Valparaíso et Biobío | Court terme (≤ 2 ans) |
| Commerce électronique, paiements numériques et achats sur mobile | +0.8% | National, avec une adoption précoce concentrée dans la Région Métropolitaine (Santiago) | Moyen terme (2-4 ans) |
| Exécution omnicanale et infrastructure de magasin en tant que point de distribution | +0.5% | National, concentré dans la Région Métropolitaine (Santiago) et Valparaíso | Moyen terme (2-4 ans) |
| Modernisation des supermarchés et pénétration des marques de distributeur | +0.7% | National, dans l'ensemble des 16 régions | Moyen terme (2-4 ans) |
| Consommation axée sur la commodité, les plats prêts à consommer et la santé | +0.4% | National, avec des gains précoces dans la Région Métropolitaine (Santiago), Valparaíso et Concepción | Long terme (≥ 4 ans) |
| Expansion des places de marché transfrontalières et investissement logistique | +0.3% | National, porté par la Région Métropolitaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reprise de la consommation réelle des ménages et des ventes au détail
Le marché du commerce de détail chilien s'est redressé en 2025, avec des ventes au détail hors automobiles atteignant un peu plus de 5 % en termes réels. L'économie au sens large a progressé de 2,5 %, tandis que la consommation réelle des ménages a augmenté de 2,7 %, soutenue par les achats alimentaires et vestimentaires au sein de la consommation de biens non durables. Les ventes des supermarchés se sont redressées plus modérément, avec une hausse réelle moyenne de 1,2 % et une progression nominale de 4,6 % pour atteindre 18,582 milliards USD. L'écart entre la croissance nominale et réelle reflétait les variations de prix, indiquant que la croissance en valeur ne correspondait pas à une croissance équivalente en volume. Les ventes du commerce électronique se sont développées en termes réels et représentaient 12,6 % du total des ventes au détail. Les ventes en ligne d'alimentation et de boissons ont augmenté de 25 % en termes réels pour atteindre 1,76 milliard USD, reflétant le rôle croissant des achats alimentaires numériques.
Commerce électronique, paiements numériques et achats sur mobile
Les ventes au détail en ligne au Chili ont approché 10 milliards USD en 2025, progressant de 11,6 % en termes nominaux et de plus de 9 % en termes réels pour représenter 12,6 % du total des ventes au détail. L'adoption des paiements numériques a soutenu cette croissance, avec 374 paiements numériques par habitant et des valeurs de transactions équivalentes à 112 % du PIB, selon la Banque Centrale du Chili[2]. Les paiements par carte représentaient 74 % des dépenses des ménages lors de la dernière comparaison, contre 32 % en 2016. Les appareils mobiles représentaient 59 % des ventes du commerce électronique. Les ventes en ligne d'alimentation et de boissons ont atteint 1,76 milliard USD, progressant de 25 % en termes réels. La pénétration du commerce électronique dans les supermarchés est passée de 0,8 % en 2019 à 8,6 % en 2025. La loi fintech de 2023 et le système de finance ouverte prévu visent à favoriser la concurrence et à développer les services financiers numériques.
Exécution omnicanale et infrastructure de magasin en tant que point de distribution
Le marché du commerce de détail chilien continue de s'appuyer sur les magasins physiques, qui soutiennent de plus en plus l'exécution des commandes numériques. Walmart Phronesis a rapporté que 12,2 % des clients de Walmart Chile utilisaient un modèle d'achat omnicanal, combinant achats en magasin physique et en ligne. Cette approche permet aux détaillants d'utiliser les magasins comme points de retrait, lieux de retour et centres de distribution locaux. MercadoLibre a commencé la construction d'un centre de traitement des commandes de 135 millions USD à Colina en 2025, avec un démarrage des opérations prévu au quatrième trimestre 2026[3]. Cet investissement intervient dans un contexte de forte croissance du commerce électronique, le volume brut de marchandises chilien de l'entreprise ayant augmenté de 41 % d'une année sur l'autre sur une base neutre en termes de change au quatrième trimestre 2025. Les investissements dans l'infrastructure de traitement des commandes peuvent contribuer à réduire les délais de livraison dans les zones urbaines densément peuplées, bien que les bénéfices puissent prendre plus de temps à se matérialiser dans les régions moins densément peuplées.
Modernisation des supermarchés et pénétration des marques de distributeur
Les produits à marque de distributeur restent importants pour les stratégies d'assortiment et de valeur des supermarchés au Chili. Au deuxième trimestre 2025, les produits à marque de distributeur de Cencosud représentaient 17,9 % des ventes consolidées, tandis que la pénétration au Chili atteignait 17,6 %. Dans le cadre de son plan stratégique triennal, SMU (Supermercados del Sur) a lancé plus de 500 produits à marque de distributeur, représentant environ 13 % du total des ventes. En décembre 2024, Walmart Chile a annoncé un plan d'investissement de 1,3 milliard USD pour ouvrir 70 magasins et développer l'infrastructure de distribution et de logistique. Ces initiatives illustrent la manière dont les grands opérateurs de supermarchés investissent dans la différenciation des produits, le positionnement en termes de valeur et la capacité de distribution pour renforcer leurs positions concurrentielles.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte sensibilité des ménages aux prix et paniers d'achat de taille réduite | -0.6% | National | Moyen terme (2-4 ans) |
| Structure concentrée des supermarchés et pouvoir de négociation limité des fournisseurs | -0.4% | National | Long terme (≥ 4 ans) |
| Coûts de livraison du dernier kilomètre et pénalités de délai de livraison hors Santiago | -0.3% | Régions extra-métropolitaines | Long terme (≥ 4 ans) |
| Pression du commerce numérique informel et transfrontalier | -0.5% | National, notamment pour l'habillement et la chaussure | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte sensibilité des ménages aux prix et paniers d'achat de taille réduite
Le marché du commerce de détail chilien a affiché un comportement d'achat de plus en plus sélectif. Les petits formats et les formats en vrac représentaient 50 % des achats en 2025, contre 46 % en 2022, reflétant l'évolution des habitudes d'achat et de la composition des ménages. Walmart Chile a rapporté que 83,3 % de ses clients faisaient leurs achats exclusivement en magasin physique, tandis que 12,2 % utilisaient à la fois les canaux en ligne et physiques et que 4,5 % achetaient exclusivement en ligne. Les petits et moyens formats représentaient 88 % des dépenses consacrées aux produits premium[4]. En revanche, les grands et très grands formats représentaient 51 % des dépenses consacrées aux marques de distributeur et aux marques économiques. Les détaillants doivent aligner les tailles de conditionnement, les promotions et les prix sur les budgets des consommateurs, leurs préférences en matière de produits et les habitudes d'achat propres à chaque canal.
Structure concentrée des supermarchés et pouvoir de négociation limité des fournisseurs
La concentration des supermarchés améliore l'efficacité opérationnelle des grandes enseignes, mais peut réduire le pouvoir de négociation des fournisseurs. Walmart Chile, Cencosud, SMU et Tottus représentaient la majeure partie des ventes en supermarché, reflétant l'ampleur de leurs réseaux de magasins et de leurs opérations d'achat. Les produits à marque de distributeur représentaient 18,1 % des ventes de Cencosud et 13,6 % de celles de SMU, conférant à ces détaillants un plus grand contrôle sur l'assortiment et les prix. Les fournisseurs de plus petite taille peuvent être soumis à des pressions pour satisfaire aux exigences en matière de volume, de financement des promotions et de livraison. Cela peut limiter l'expérimentation en matière d'assortiment, notamment lorsque les marques nationales sont en concurrence avec les marques de distributeur dans les catégories de produits de base. Bien que cela ne freine pas la croissance du commerce de détail, cela peut accroître la dépendance vis-à-vis des stratégies des grands opérateurs de chaînes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Les consommateurs chiliens utilisent de plus en plus plusieurs canaux de distribution, intensifiant ainsi la concurrence. Worldpanel by Numerator a rapporté que les ménages utilisaient en moyenne 8,7 canaux en 2025, contre 6,4 en 2019 ; près de 60 % achetaient des produits de grande consommation en ligne. La fréquence d'achat en ligne a augmenté de 12 % et la valeur moyenne du panier de 7 %. L'enquête de Noël 2025 de la CNC a révélé que 49 % des consommateurs prévoyaient d'utiliser à la fois les canaux physiques et en ligne, tandis que 12 % prévoyaient de faire leurs achats exclusivement en ligne. Un inventaire intégré, des options de collecte et des promotions ciblées peuvent soutenir les acheteurs omnicanaux.
Les ménages équilibrent les achats économiques avec des dépenses plus élevées consacrées à la santé et aux soins personnels. Les petits formats et les formats en vrac représentaient 50 % des achats en 2025, tandis que les dépenses en soins ménagers ont augmenté de 7,3 % et leur part dans le panier est passée de 10,7 % à 11,6 %. La CCS a rapporté que les ventes en ligne de pharmacie, de cosmétiques et d'hygiène ont augmenté de 14 % pour atteindre 640 millions USD. Les paiements par carte représentaient 74 % des dépenses des ménages, contre 32 % en 2016. Les détaillants peuvent combiner des prix compétitifs sur les produits de base, la commodité numérique, des assortiments pertinents et des options de paiement.
Analyse des performances du commerce de détail
Le secteur des supermarchés au Chili a enregistré une reprise modérée en 2025, avec une hausse réelle des ventes de 1,2 % en moyenne d'une année sur l'autre. La croissance a ralenti à 0,8 % au quatrième trimestre, indiquant une reprise atténuée. L'indice réel des ventes en supermarché a atteint 122,6 en décembre, reflétant une demande saisonnière plutôt qu'une croissance mensuelle soutenue, selon la Banque Centrale du Chili. Tottus, membre du Grupo Falabella, a enregistré une croissance de son chiffre d'affaires de 9 % au Chili et au Pérou en 2025, tandis que sa marge d'EBITDA a augmenté à 7,8 %, soutenue par des améliorations opérationnelles.
Le taux de vacance des unités commerciales à Santiago est tombé à 6,55 % au premier semestre 2025, et les loyers moyens au premier étage ont atteint 0,78 UF/m², indiquant une demande plus forte pour les espaces commerciaux bien situés, selon EMB Construcción. Cenco Malls a rapporté un taux d'occupation consolidé de 97,3 % à fin 2025. Ces indicateurs ont soutenu les détaillants et les opérateurs de centres commerciaux grâce à une gestion efficace des stocks, des emplacements productifs et des mixités locataires solides.
Analyse des segments
Par canal de distribution :
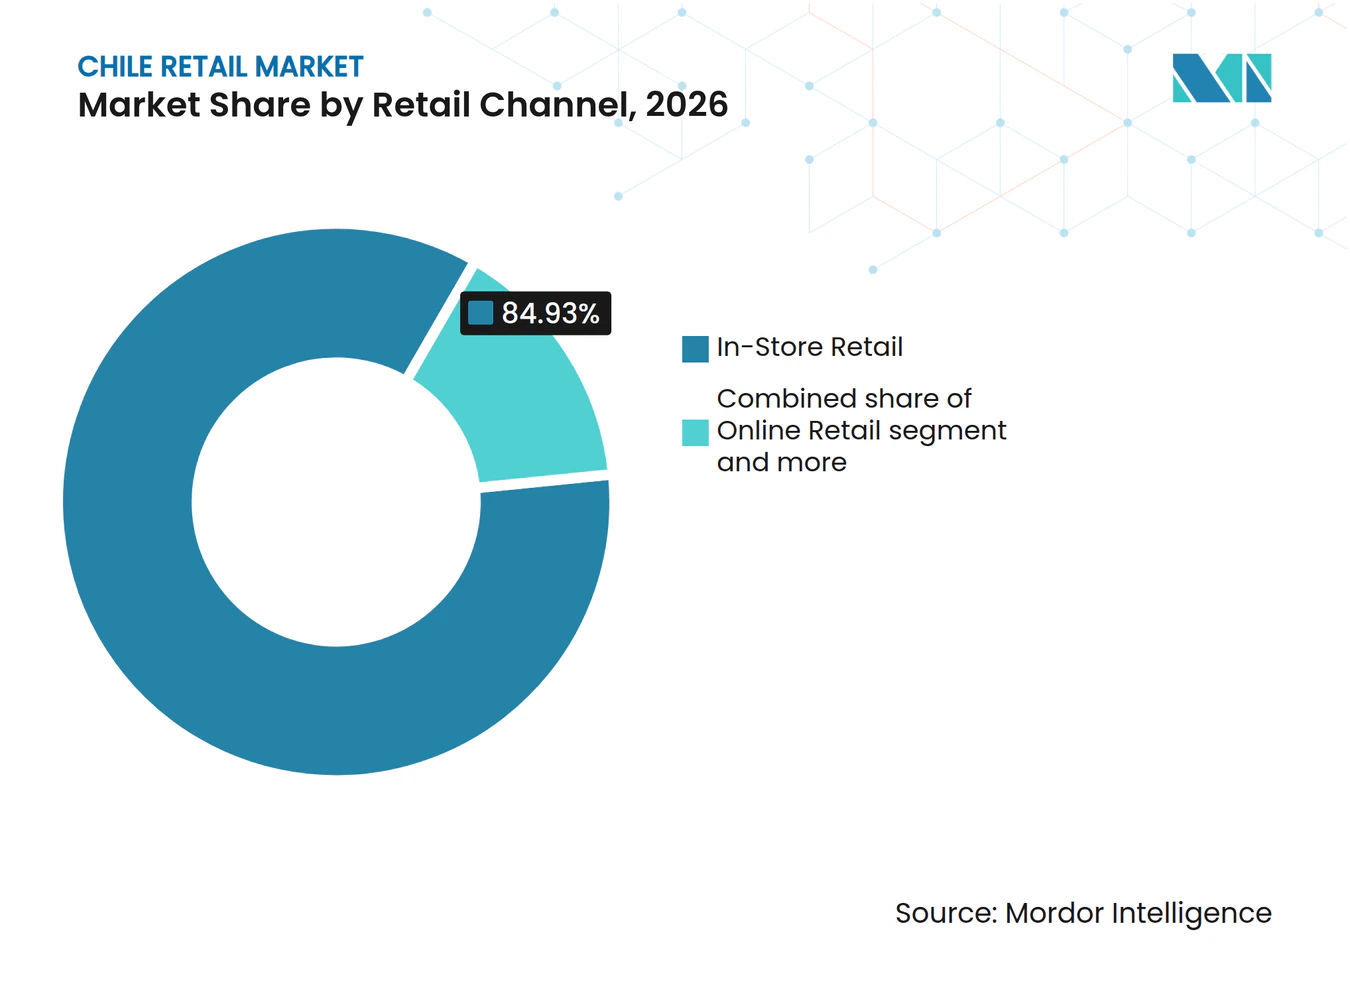
le commerce de détail physique conserve son envergure tandis que les achats numériques se développentLe commerce de détail en magasin devrait représenter 84,93 % du marché du commerce de détail chilien en 2026, soutenu par les supermarchés et les pharmacies qui répondent aux achats courants des ménages. Walmart Chile exploitait 403 magasins à fin 2025, tandis que SMU maintenait plus de 400 points de vente à l'échelle nationale. Walmart a rapporté que 12,2 % de ses clients chiliens faisaient leurs achats à la fois via des canaux physiques et numériques.
Le commerce de détail en ligne devrait croître à un CAGR de 5,45 % durant 2027-2032. Le marché du commerce électronique chilien a approché 10 milliards USD en 2025, avec une croissance de 6 % prévue pour 2026. Les ventes en ligne d'alimentation et de boissons ont progressé de 25 % en termes réels pour atteindre 1,76 milliard USD. Le centre de traitement des commandes de MercadoLibre de 135 millions USD à Colina est prévu d'ouvrir au T4 2026, renforçant la capacité logistique.



Par format de vente au détail :
les supermarchés sont en tête tandis que les formats de proximité se concentrent sur la rentabilitéLes hypermarchés et supermarchés représentent environ 34,12 % du marché du commerce de détail chilien en 2026, soutenus par de vastes réseaux, une échelle d'achat, des programmes de fidélité et des marques de distributeur. Les abonnés Jumbo Prime de Cencosud ont progressé de 7,9 % d'une année sur l'autre au T2 2025, tandis que la pénétration des marques de distributeur a atteint 17,9 % au T3 2025. Ses grands magasins font face à la pression de la comparaison des prix en ligne, accroissant le besoin de présence numérique et d'assortiments différenciés. L'activité Amélioration de l'habitat de Falabella a enregistré une pénétration du volume brut de marchandises en ligne de 19 % au T4 2025, avec des marques de distributeur dépassant 30 % des ventes annuelles.
Les commerces de proximité devraient croître à un CAGR de 4,95 % jusqu'en 2032, le plus rapide parmi les formats. Pronto Copec comptait environ 500 magasins à fin 2025, bénéficiant d'emplacements liés aux stations-service et à fort trafic. Copec OXXO exploitait 236 magasins, tandis que FEMSA a mis en pause son expansion au Chili et au Pérou pour améliorer ses résultats opérationnels. La concurrence inclut les épiceries traditionnelles, les formats discount et Central Mayorista.
Par catégorie de produits :
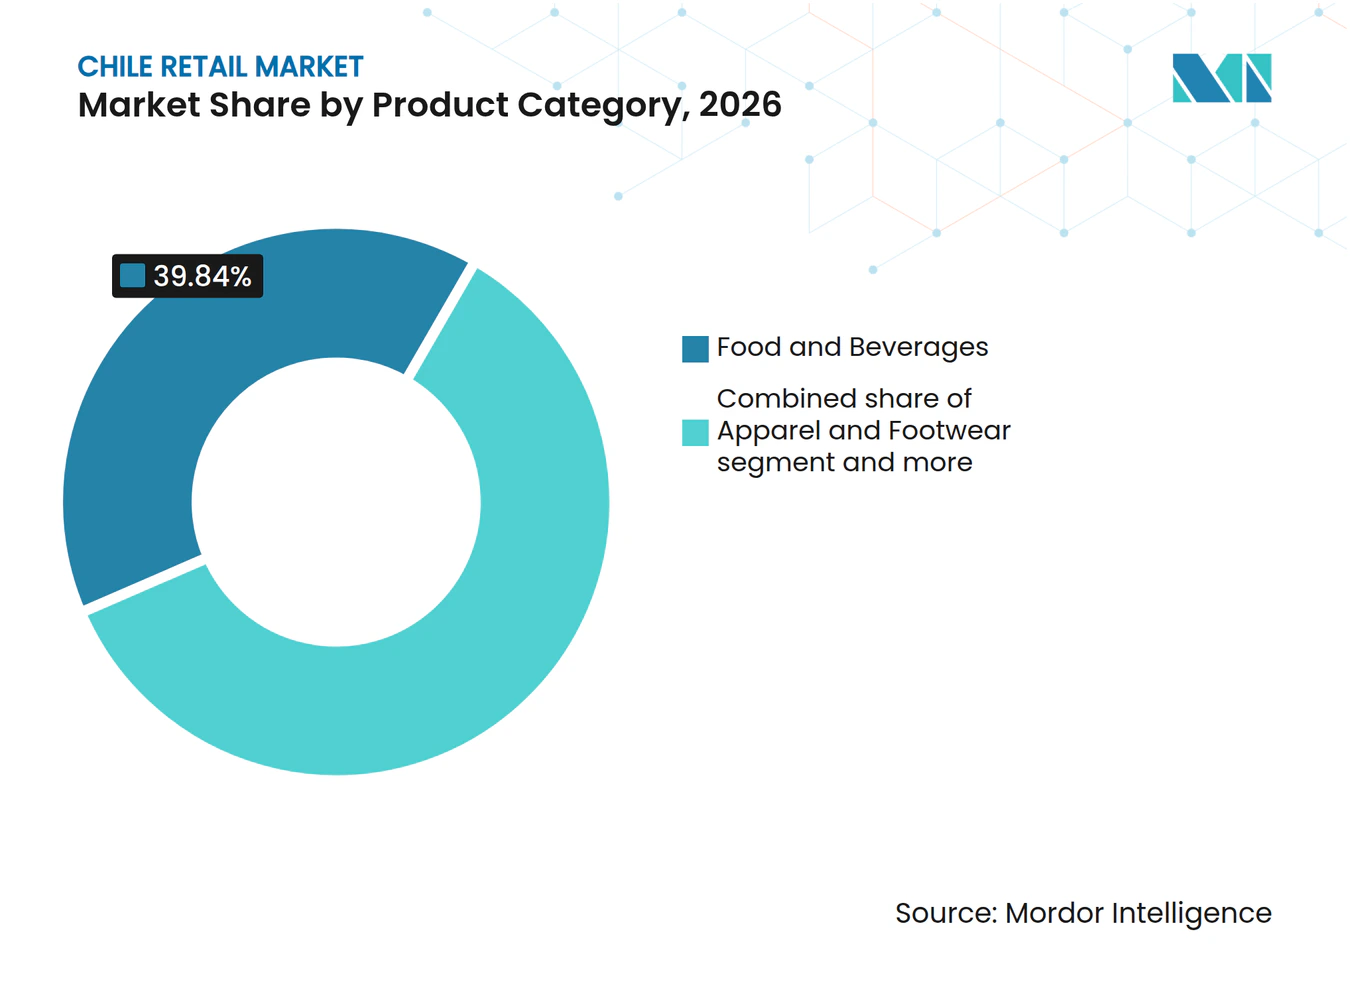
l'alimentation ancre les dépenses tandis que la santé et la beauté gagnent en dynamismeL'alimentation et les boissons représentent 39,84 % de la valeur du marché du commerce de détail chilien en 2026 et restent le principal moteur du trafic en supermarché. Les marques de distributeur représentaient 86,7 % des dépenses en supermarché pour le sucre et plus de 40 % des achats d'huile de cuisson et de farine. Les ventes en ligne d'alimentation et de boissons ont atteint 1,76 milliard USD en 2025, après une croissance réelle de 25 %. L'électronique grand public et les appareils électroménagers sont restés la plus grande catégorie du commerce électronique, évaluée à 4,6 milliards USD. L'habillement et la chaussure représentaient 47 % des achats internationaux informels en valeur.
La beauté, les soins personnels et la santé devraient croître à un CAGR de 4,76 % jusqu'en 2032. Les ventes en ligne de pharmacie, de cosmétiques et d'hygiène personnelle ont atteint 640 millions USD en 2025 après une croissance réelle de 14 %. Dr. Simi a atteint 600 points de vente en octobre 2025, tandis que Cruz Verde exploitait plus de 800 points de vente. Dans le commerce de détail d'amélioration de l'habitat, Sodimac Chile a enregistré une croissance de son chiffre d'affaires de 7,7 % au premier semestre 2025, soutenue par les catégories maison, jardin et plein air.

Analyse géographique
La Région Métropolitaine (Santiago) représentait environ 45,93 % du marché du commerce de détail chilien en 2026, avec environ 40 % de la population du pays. Les ventes en supermarché ont atteint 7,2 milliards USD en 2025, progressant de 2,2 % en termes réels. Durant la saison de Noël 2025, 15 % des acheteurs de Santiago ont effectué leurs achats exclusivement en ligne, contre 9 % dans les autres régions. Cenco Malls a ouvert Qinto au Cenco Costanera en 2026, proposant plus de 80 options culinaires sur environ 30 000 m².
Valparaíso et Biobío ont enregistré des ventes en supermarché de 2,2 milliards USD et 1,68 milliard USD respectivement en 2025. Walmart a ouvert son 400e magasin chilien à Reñaca Alto en mai 2025, portant sa présence régionale à 52 magasins. Falabella s'est développé à Viña del Mar, tandis qu'Unimarc a ouvert son premier magasin à Concón.
Le reste du Chili devrait croître à un CAGR de 4,84 % jusqu'en 2032. Les ventes en supermarché ont progressé de 2,3 % à Antofagasta, de 4,3 % en Aysén et de 3,5 % à Magallanes en 2025. SMU prévoit 80 nouveaux magasins, tandis que Walmart en prévoit plus de 80, avec 70 % des investissements hors Santiago. L'économie de la livraison reste difficile dans les zones moins densément peuplées.
Analyse de l'offre et du développement du commerce de détail
Le réseau de supermarchés chilien comprenait 1 364 points de vente et environ 2,7 millions de m² de surface de vente en 2025. La surface de vente a progressé de 0,3 % d'une année sur l'autre, indiquant une expansion limitée de la capacité du commerce de détail physique. Walmart Chile exploitait 403 magasins à fin 2025, tandis que Cencosud exploitait 251 supermarchés au Chili au T1 2025.
Les plans d'expansion indiquent la poursuite des investissements au-delà des réseaux de magasins existants. Walmart a annoncé un programme de 1,3 milliard USD sur cinq ans pour ouvrir 70 magasins, tandis que SMU s'est engagé à investir 600 millions USD sur cinq ans pour ouvrir 115 magasins au Chili et au Pérou. Le centre de traitement des commandes de MercadoLibre de 135 millions USD à Colina est prévu de démarrer ses opérations au T4 2026, ajoutant une capacité logistique. Ces investissements reflètent une double stratégie d'élargissement de l'accès aux magasins régionaux et de renforcement de l'infrastructure de distribution pour les opérations de commerce électronique et de livraison.
Paysage concurrentiel
Concentration du Marché
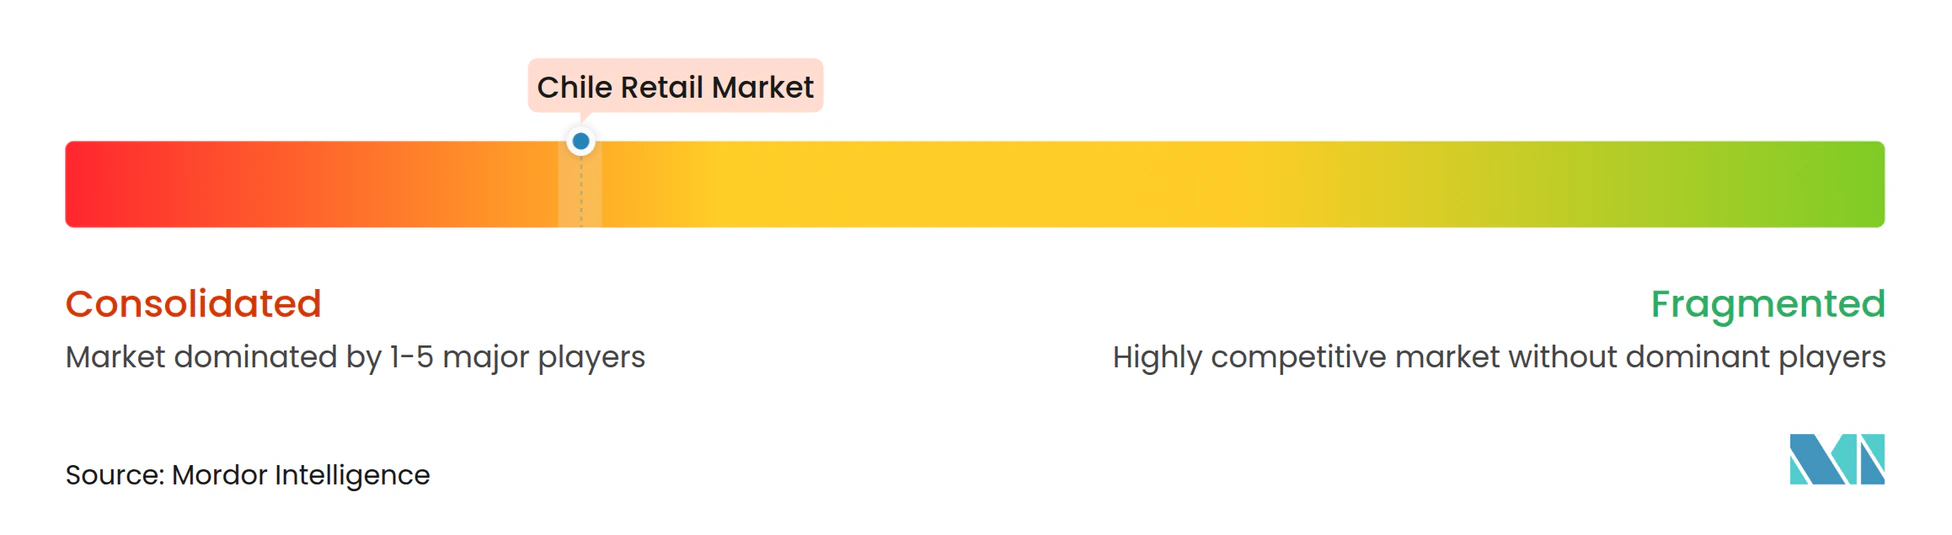
Le marché du commerce de détail chilien présente une structure de double concentration, avec un segment des supermarchés très concentré et un paysage du commerce de détail plus large plus fragmenté. Le segment des supermarchés est dominé par Cencosud, suivi de SMU et Tottus, avec une concurrence façonnée par de vastes réseaux de magasins, une échelle d'achat, des programmes de fidélité et des offres de marques de distributeur. Dans les pharmacies, Salcobrand, Cruz Verde et Farmacias Ahumada sont les acteurs leaders, tandis que Dr. Simi suit un modèle commercial axé sur les prix. Walmart Chile et Farmacias Ahumada ont formalisé une alliance en septembre 2025, reliant les points de vente de pharmacie et les programmes de fidélité.
La concurrence s'est étendue au-delà de la couverture des magasins aux capacités numériques, à l'exécution des commandes, aux données clients et aux prix. Le volume brut de marchandises chilien de MercadoLibre a progressé de 41 % d'une année sur l'autre au T4 2025. L'entreprise a soutenu ses opérations avec un centre de traitement des commandes de 135 millions USD à Colina et s'est engagée à investir 550 millions USD au Chili. Walmart a annoncé 1,3 milliard USD d'investissement et plus de 80 nouveaux magasins d'ici 2029. SMU a annoncé 600 millions USD pour 115 nouveaux magasins au Chili et au Pérou et plus de 200 rénovations. Cencosud et SMU ont rapporté des parts de marques de distributeur de 18,1 % et 13,6 % respectivement.
Leaders du secteur du commerce de détail au Chili
-
Walmart Chile
-
Cencosud
-
SMU
-
Falabella
-
MercadoLibre
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce de détail au Chili Entreprises couvertes dans ce rapport
- Walmart Chile
- Cencosud
- SMU
- Falabella
- MercadoLibre
- Ripley
- FEMSA Comercio, OXXO
- Empresas Copec, Pronto and Punto
- Sodimac
- Salcobrand
- Farmacias Cruz Verde
- Farmacias Ahumada
- La Polar
- Hites
- Forus S.A.
- AD Retail
- Comercial K SpA
- Decathlon Chile
- IKEA Chile
- Casaideas
Développements industriels récents dans Marché du commerce de détail au Chili
- Octobre 2026 : Walmart Chile a ouvert son 20e magasin dans la Région de l'O'Higgins, un point de vente Express de Líder au Rancagua Outlet Mall, renforçant sa couverture dans une région où il opère depuis 24 ans et emploie 1 700 personnes.
- Novembre 2025 : Grupo Falabella a ouvert un nouveau magasin Falabella Retail à Viña del Mar et lancé son concept Beauty.F au Chili ; l'affirmation spécifique concernant les rénovations de mise en page dans 18 magasins Tottus nécessite une confirmation supplémentaire.
- Septembre 2025 : FEMSA a intégré OXXO dans le réseau logistique d'Intercarry dans son centre de distribution de 40 000 m² à San Bernardo, qui approvisionne plus de 1 500 points de vente de pharmacie, parfumerie et commerce de proximité, dont Cruz Verde, Maicao, OXXO et OK Market.
- Avril 2025 : SMU a annoncé un plan d'investissement quinquennal de 600 millions USD pour 2025-2029, couvrant 115 nouveaux magasins au Chili et au Pérou, plus de 200 rénovations et conversions, ainsi que des améliorations logistiques et d'efficacité opérationnelle.
Périmètre du rapport sur le marché du commerce de détail au Chili
Le rapport sur le marché du commerce de détail au Chili analyse les ventes au détail dans les magasins physiques, les plateformes en ligne et les canaux omnicanaux. Le marché est segmenté par canal de distribution, format de vente au détail, catégorie de produits et géographie, avec des prévisions distinctes de taille et de croissance du marché pour la Région Métropolitaine (Santiago), Valparaíso, Biobío et le reste du Chili. L'étude évalue les moteurs tels que la reprise de la consommation des ménages, la croissance du commerce électronique, les paiements numériques, l'exécution omnicanale, la modernisation des supermarchés, la pénétration des marques de distributeur, les achats axés sur la commodité et l'expansion des places de marché transfrontalières. Elle examine également les freins, notamment la sensibilité des ménages aux prix, la réduction de la taille des paniers, la concentration des supermarchés, les contraintes de négociation des fournisseurs, les coûts de livraison du dernier kilomètre hors Santiago et le commerce transfrontalier informel. Le rapport évalue les réseaux de magasins de détail, la surface de vente, les nouvelles ouvertures de magasins, les pipelines d'expansion, les performances des ventes, les coûts d'occupation, le comportement d'achat des consommateurs, les préférences de canal, les habitudes de dépenses et la fréquence d'achat. Il fournit des prévisions de taille et de croissance du marché par canal de distribution, format, catégorie de produits et géographie pour 2022-2032, incluant des ventilations régionales par canal, format et catégorie de produits. L'étude couvre également les développements réglementaires et technologiques, l'analyse des cinq forces de Porter, la concentration du marché, les parts de marché, les mouvements stratégiques et les profils des principaux groupes de supermarchés, grands magasins, pharmacies, détaillants spécialisés, opérateurs de commerces de proximité et plateformes de commerce électronique. Les opportunités dans la micro-exécution régionale, la livraison à moindre coût hors Santiago, les produits à marque de distributeur, le commerce de détail axé sur la valeur et la premiumisation abordable sont également évaluées. Les estimations et prévisions du marché sont présentées en termes de valeur pour l'ensemble des segments couverts.
Aperçu de la segmentation
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le commerce de détail au Chili jusqu'en 2032 ?
Le marché du commerce de détail au Chili devrait croître à un CAGR de 3,99 % entre 2027 et 2032, passant de 91,55 milliards USD en 2027 à 111,35 milliards USD en 2032.
Quel canal de distribution affiche la croissance projetée la plus élevée au Chili ?
Le commerce de détail en ligne devrait croître à un CAGR de 5,45 % jusqu'en 2032, soutenu par les paiements numériques, l'adoption des achats alimentaires en ligne et les investissements dans l'exécution des commandes.
Quel format est en tête des ventes au détail au Chili ?
Les hypermarchés et supermarchés représentaient 34,12 % de la valeur en 2026, soutenus par une large couverture de magasins, le développement des marques de distributeur et les programmes de fidélité.
Quelle catégorie de produits se développe le plus rapidement au Chili ?
La beauté, les soins personnels et la santé devraient se développer à un CAGR de 4,76 % jusqu'en 2032, avec des ventes en ligne de pharmacie, de cosmétiques et d'hygiène personnelle atteignant 640 millions USD en 2025.
Quelle région affiche la croissance du commerce de détail la plus forte attendue au Chili ?
Le reste du Chili devrait croître à un CAGR de 4,84 % jusqu'en 2032, à mesure que les détaillants développent leurs réseaux de magasins hors Santiago.
Quel est le principal risque auquel font face les détaillants formels chiliens ?
La sensibilité aux prix et le commerce électronique transfrontalier informel restent des pressions majeures, notamment pour l'habillement et la chaussure, malgré les règles de TVA sur les ventes à distance inférieures à 500 USD.