
Tamanho e Participação do Mercado de Transporte Refrigerado por Caminhão no Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
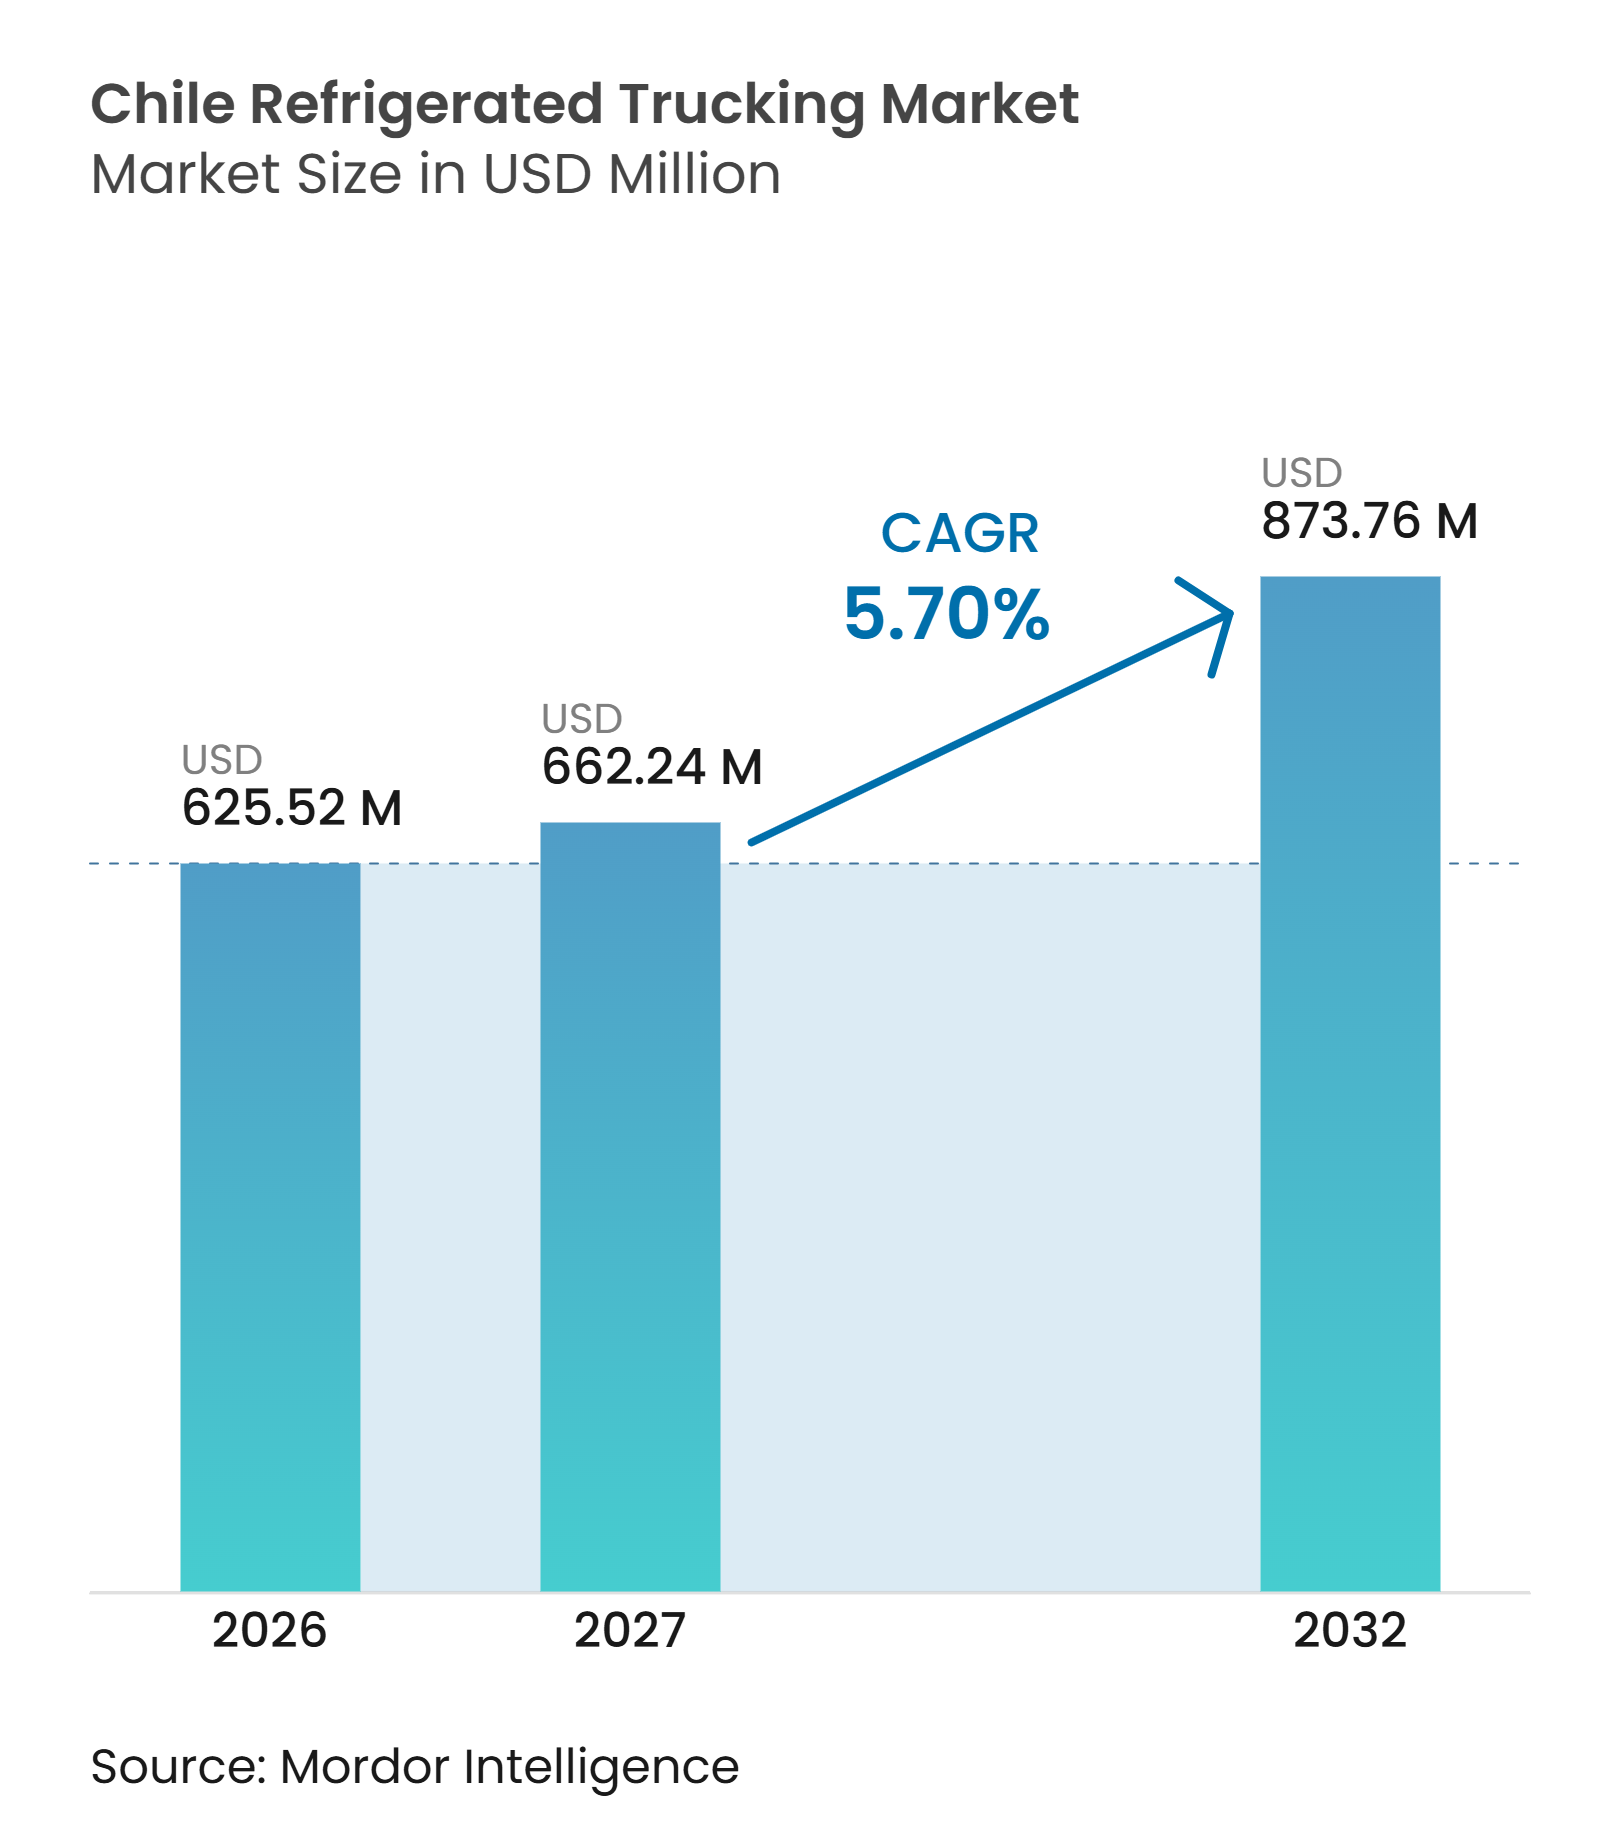
| Tamanho do mercado no ano base (2026) | 625.52 Milhões de dólares |
| Tamanho do Mercado (2027) | 662.24 Milhões de dólares |
| Tamanho do Mercado (2032) | 873.76 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.70 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Refrigerado por Caminhão no Chile por Mordor Intelligence
O tamanho do mercado de transporte refrigerado por caminhão no Chile é avaliado em 625,52 milhões de USD em 2026. Estima-se que cresça de 662,24 milhões de USD em 2027 para atingir 873,76 milhões de USD até 2032, a um CAGR de 5,70% durante o período de previsão de 2027 a 2032.
A cadeia de abastecimento alimentar orientada para a exportação do Chile sustenta a demanda por transporte rodoviário com controle de temperatura, uma vez que as exportações de alimentos atingiram 12.460 milhões de USD no primeiro semestre de 2025, lideradas por cerejas, uvas, kiwis e frutas vermelhas congeladas. As exportações de frutas e vegetais congelados também atingiram 715 milhões de USD em 2025, o que aumentou a necessidade de movimentação refrigerada entre processadores, centros de distribuição e portos. O setor de transporte refrigerado por caminhão no Chile também está se transformando, à medida que veículos com múltiplas temperaturas e monitoramento em tempo real permitem que os operadores combinem remessas farmacêuticas, de alimentos frescos e congelados em uma única rota. Os pedidos de compras online de alimentos estão adicionando percursos de entrega mais curtos e frequentes. Ao mesmo tempo, o Acordo-Quadro Avançado com a União Europeia aumenta a importância da rastreabilidade e do controle de segurança alimentar nas cadeias de abastecimento domésticas. Essas condições criam oportunidades para operadores que consigam combinar disponibilidade confiável de frota, capacidades especializadas de conformidade e planejamento eficaz de rotas.
Principais Conclusões do Relatório
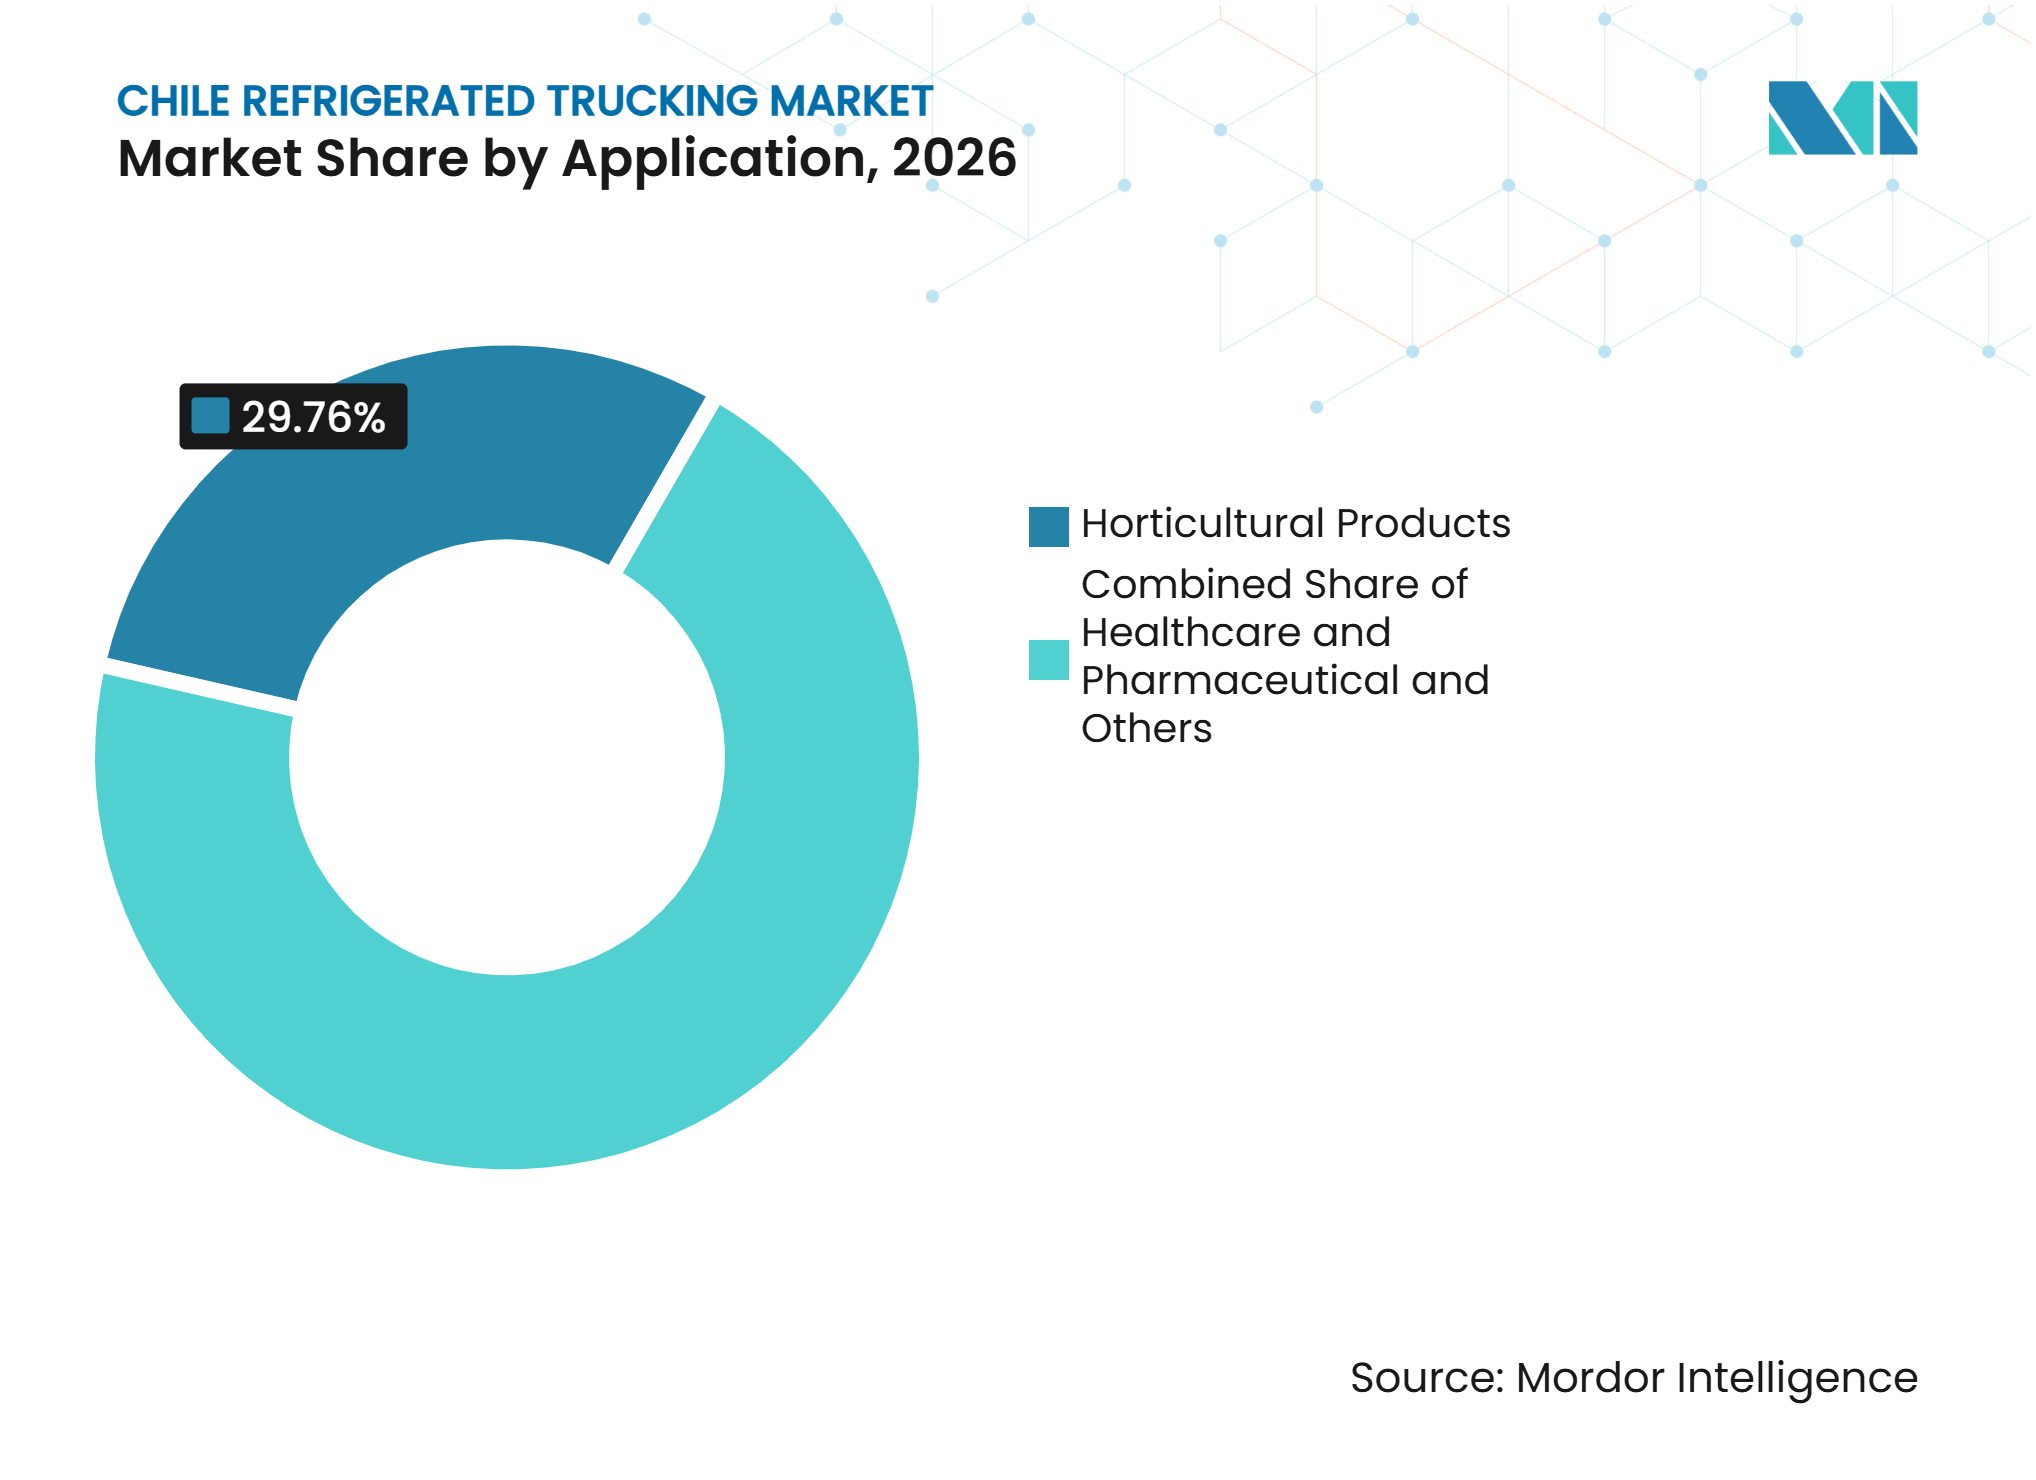
- Por aplicação, os produtos hortícolas representam 29,76% do tamanho do mercado de transporte refrigerado por caminhão no Chile, enquanto as remessas de saúde e produtos farmacêuticos devem registrar um CAGR de 7,76% até 2032.
- Por especificação de carga, as operações de carga completa representam 70,82% da participação do mercado de transporte refrigerado por caminhão no Chile, enquanto as operações de carga fracionada devem registrar um CAGR de 7,94% até 2032.
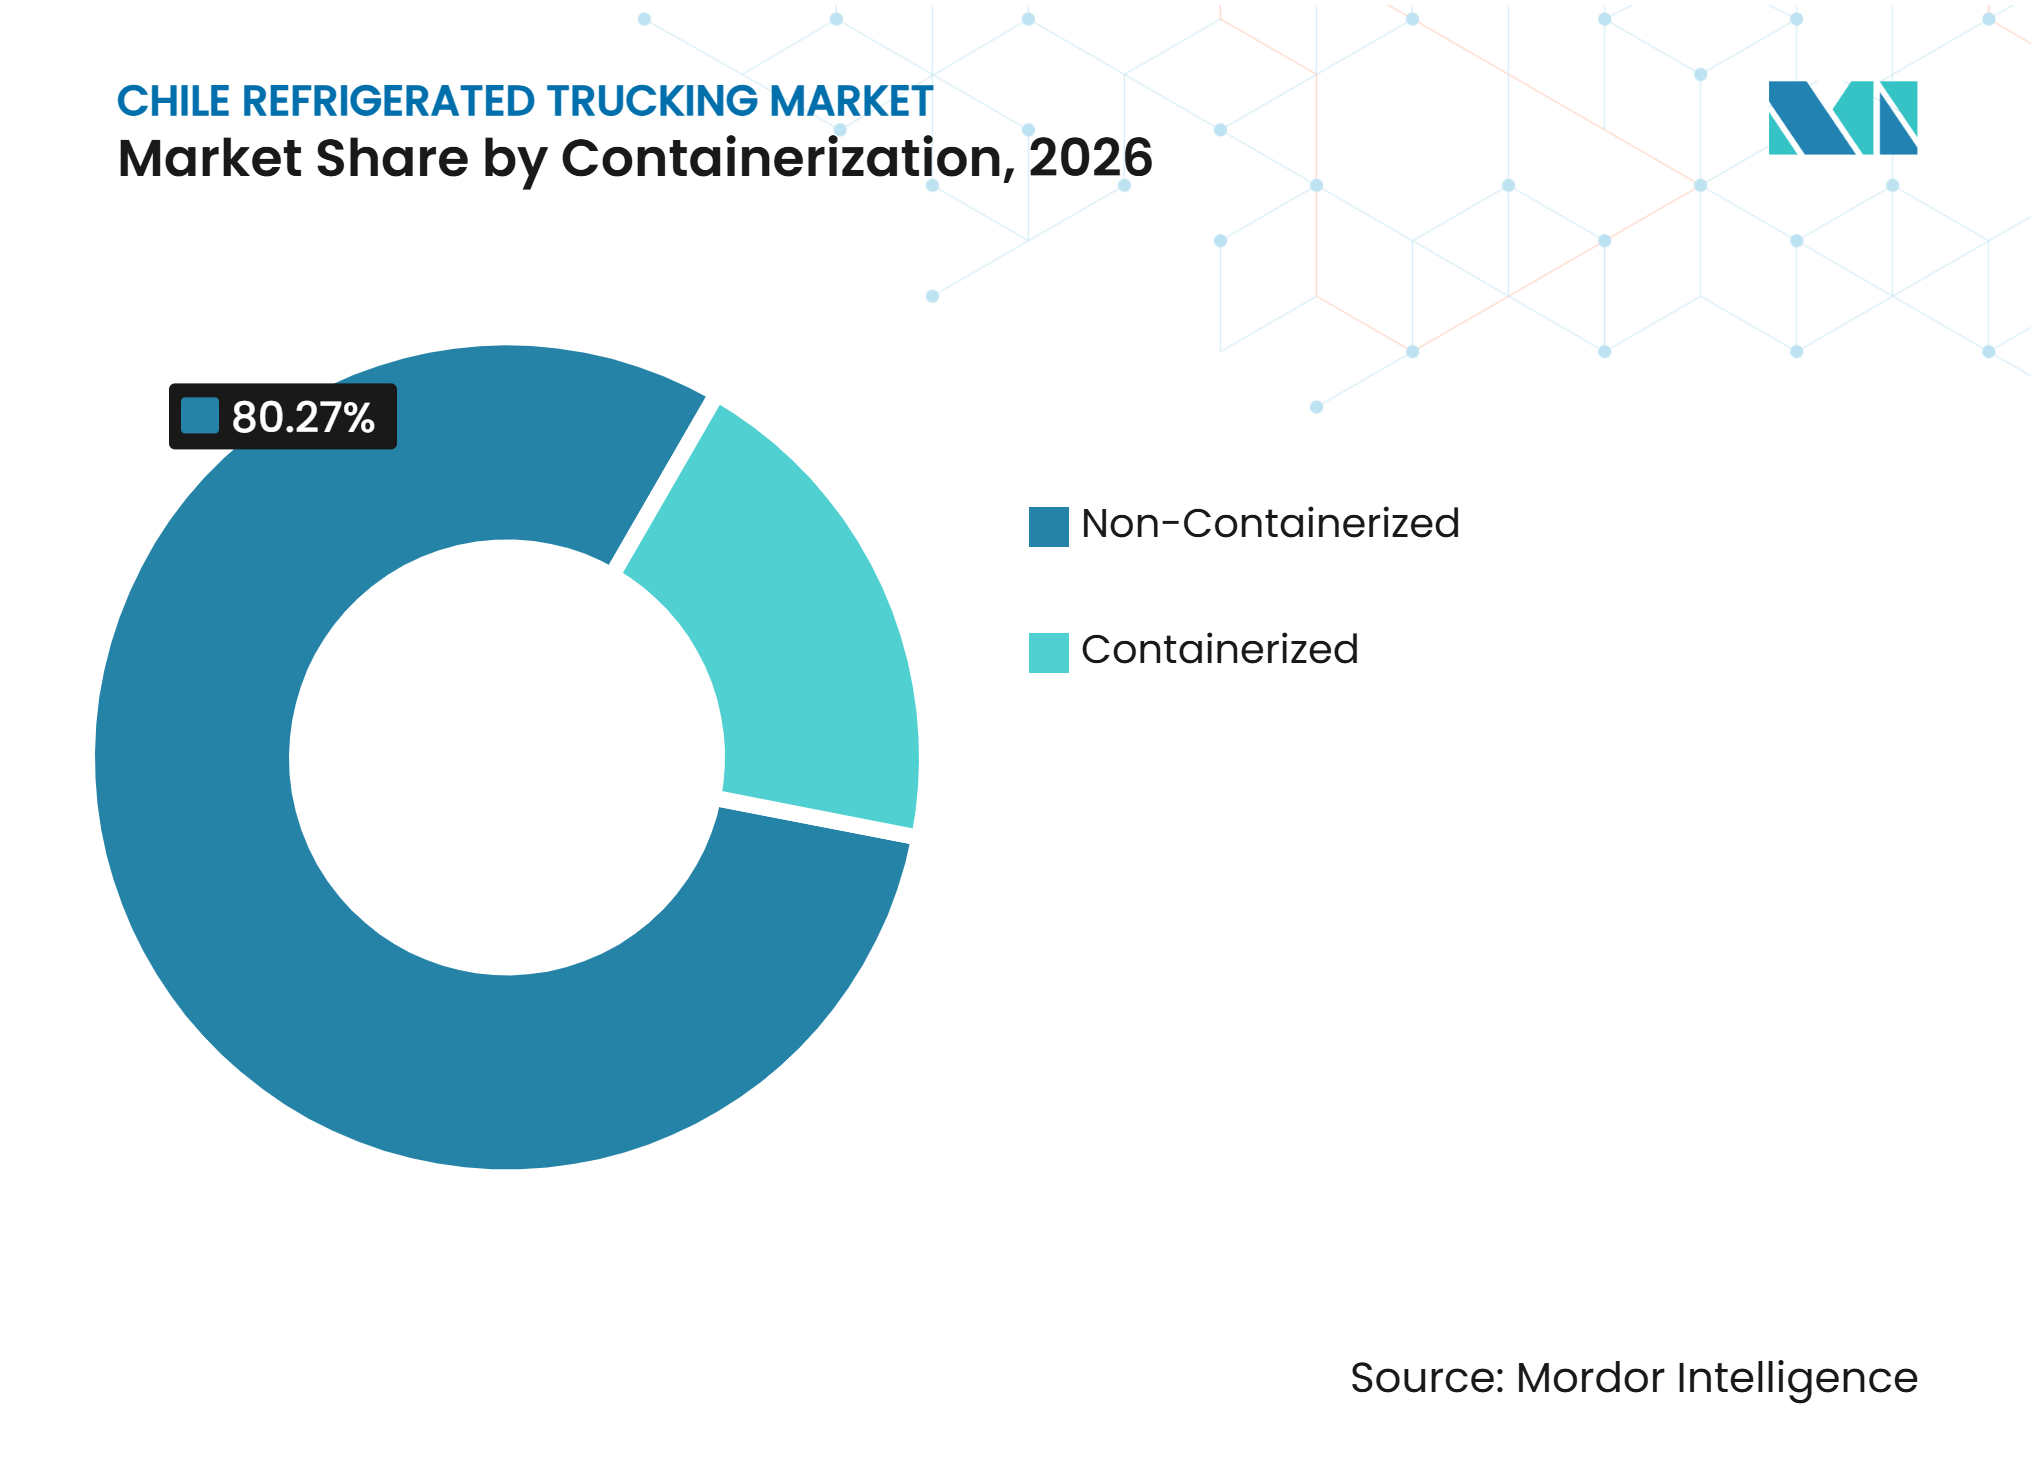
- Por conteinerização, o transporte refrigerado não conteinerizado representa 80,27% do tamanho do mercado de transporte refrigerado por caminhão no Chile, enquanto o transporte refrigerado conteinerizado deve registrar um CAGR de 6,83% até 2032.
- Por distância, o transporte refrigerado de longa distância representa 68,52% da participação do setor de transporte refrigerado por caminhão no Chile, enquanto o transporte refrigerado de curta distância deve registrar um CAGR de 8,65% até 2032.
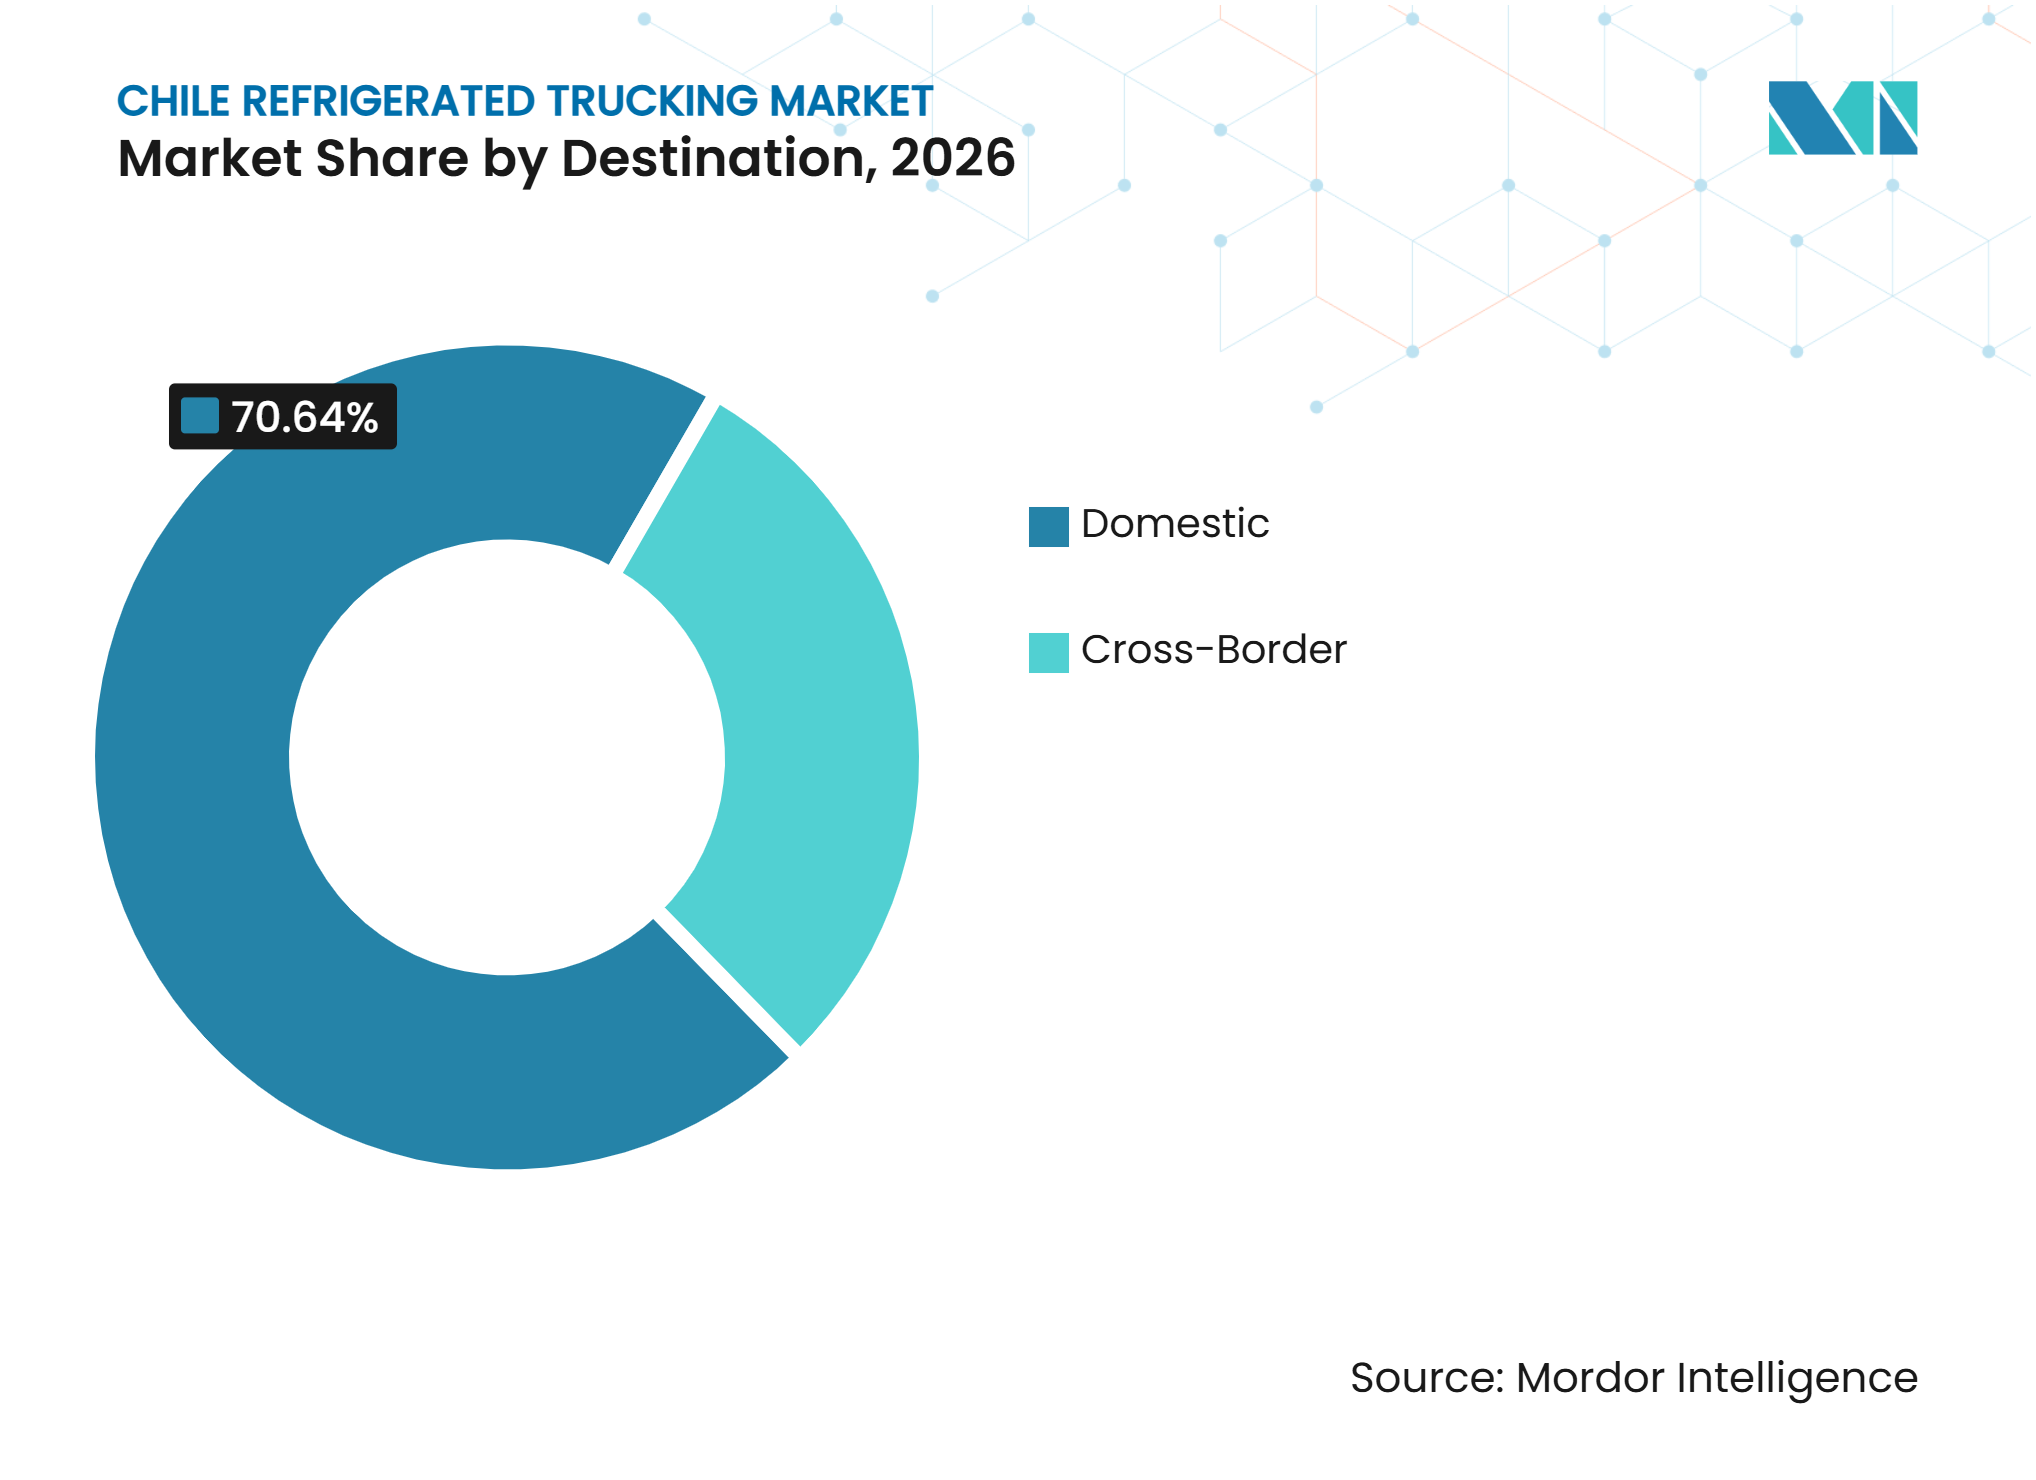
- Por destino, as movimentações domésticas representam 70,64% do tamanho do mercado de transporte refrigerado por caminhão no Chile, enquanto as remessas transfronteiriças devem registrar um CAGR de 8,89% até 2032.
- Por tipo de temperatura, a faixa de temperatura de congelados representa 45,69% da participação do mercado de transporte refrigerado por caminhão no Chile, enquanto o transporte ultra-congelado e a temperaturas ultrabaixas deve registrar um CAGR de 7,87% até 2032.
- Por região, o Chile Central representa 45,76% da participação do mercado de transporte refrigerado por caminhão no Chile em 2026, enquanto o Chile Meridional deve registrar um CAGR de 8,64% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Exportações de Produtos Frescos a Aumentar a Demanda por Transporte Refrigerado | +1.5% | Corredores de exportação do Chile Central e do Chile do Norte | Curto prazo (≤ 2 anos) |
| Exportações de Frutos do Mar a Expandir os Volumes de Frete com Controlo de Temperatura | +1.0% | Chile do Sul, Patagónia e Extremo Sul | Médio prazo (2-4 anos) |
| Consumo de Alimentos Congelados a Aumentar a Demanda por Distribuição em Cadeia de Frio | +0.8% | Chile Central, Região Metropolitana de Santiago, cidades secundárias em todo o país | Médio prazo (2-4 anos) |
| Crescimento Farmacêutico a Aumentar os Requisitos de Transporte Refrigerado Especializado | +0.6% | Região Metropolitana de Santiago, Valparaíso, Concepción, distribuição de última milha a nível nacional | Longo prazo (≥ 4 anos) |
| Comércio Eletrónico de Mercearia a Expandir as Entregas em Cadeia de Frio com Múltiplas Paragens | +0.5% | Região Metropolitana de Santiago, centros urbanos secundários | Curto prazo (≤ 2 anos) |
| Regulamentações de Rastreabilidade a Reforçar a Conformidade do Transporte com Controlo de Temperatura | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Exportações de Produtos Frescos a Aumentar a Demanda por Transporte Refrigerado
As exportações de produtos frescos do Chile tornam o frete rodoviário refrigerado essencial para mover frutas das casas de embalagem para os pátios de contentores. As remessas de cerejas atingiram 2.243 milhões de USD no primeiro semestre de 2025, e a temporada de frutas frescas 2025-2026 gerou 8.198,8 milhões de USD FOB[1]. A DP World processou 12,8 milhões de caixas de cerejas na temporada anterior e projetou 14.800 TEUs para a temporada 2025-2026, com volumes de contentores refrigerados a subir para 5.350 unidades. O pico resultante está concentrado num período de 5 a 6 semanas, o que aumenta a necessidade de camiões entre os vales agrícolas e as instalações portuárias. Os operadores de frota podem enfrentar requisitos de frete premium quando a capacidade contratada não consegue satisfazer a demanda no período de colheita. Os requisitos do Servicio Agrícola y Ganadero do Chile para controlo documentado de temperatura desde a porta da exploração agrícola também favorecem os fornecedores com procedimentos certificados de cadeia de frio.
Exportações de Frutos do Mar a Expandir os Volumes de Frete com Controlo de Temperatura
O salmão e outros frutos do mar proporcionam tráfego ao longo de todo o ano, que difere do ciclo concentrado de exportação de frutas. O Chile exportou 88.482 toneladas de salmão coho no primeiro trimestre de 2025. O Biobío concentra 52,5% dos volumes nacionais de remessas de salmão e mais de 2.556 milhões de USD em valor FOB de salmonídeos por ano. Este volume sustenta movimentos rodoviários refrigerados regulares das áreas de produção para os locais de processamento e terminais. As ligações rodoviárias de Los Lagos e Aysén ao Biobío continuam a ser importantes para este fluxo. A empresa ferroviária estatal do Chile, EFE, está a avaliar 2 comboios refrigerados semanais de Frutillar ao Biobío, o que poderia substituir 34 camiões por comboio e afetar alguma demanda rodoviária de longa distância ao longo do tempo.
Consumo de Alimentos Congelados a Aumentar a Demanda por Distribuição em Cadeia de Frio
O consumo doméstico de alimentos congelados acrescenta demanda que é menos dependente dos ciclos de expedição para exportação. As posições de paletes congelados tinham projeção de atingir 630.000 até ao final de 2025, com atividade concentrada em Santiago, Concepción e Puerto Montt. A capacidade de armazenamento adicional aumenta o número de viagens refrigeradas dos centros para as cidades secundárias. Também altera os requisitos de temperatura das frotas, à medida que mais alimentos são armazenados e distribuídos na forma congelada. Faixas de temperatura mais baixas aumentam as necessidades operacionais das unidades de refrigeração em cada rota. Os operadores precisam, portanto, de considerar a capacidade dos veículos e o consumo de energia juntamente com o volume adicional de rotas. O mercado de transporte refrigerado por caminhão no Chile pode beneficiar quando os operadores ligam a capacidade de armazenamento a frio com uma distribuição regional fiável.
Crescimento Farmacêutico a Aumentar os Requisitos de Transporte Refrigerado Especializado
A distribuição farmacêutica requer um manuseamento mais controlado do que a maioria dos movimentos de alimentos. O Instituto de Salud Pública do Chile exige conformidade com a Norma Técnica N.º 208 para o transporte de medicamentos refrigerados e congelados. A norma abrange a qualificação e validação para condições refrigeradas de 2-8 °C e condições congeladas de -25 a -15 °C. No Chile, a DHL Supply Chain e a Novo Nordisk estabeleceram uma operação logística com temperatura controlada para mercadorias mantidas entre 15 °C e 25 °C. O tráfego farmacêutico pode ajudar as frotas a reduzir a subutilização sazonal, porque a demanda continua fora dos picos agrícolas. Isto proporciona aos operadores certificados uma fonte de receita mais estável do que os operadores focados apenas em carga alimentar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Desequilíbrios Sazonais de Veículos Frigoríficos a Condicionar a Capacidade Disponível da Frota | -0.7% | Nacional, especialmente Chile Central e Chile do Sul | Curto prazo (≤ 2 anos) |
| Custos de Combustível e Refrigeração a Aumentar as Despesas Operacionais | -0.5% | Nacional, particularmente nos corredores de longa distância do sul | Médio prazo (2-4 anos) |
| Rotas Longas a Enfraquecer a Economia da Rede de Retorno Refrigerado | -0.4% | Chile do Sul, Patagónia e Extremo Sul, corredores de Antofagasta a Santiago | Longo prazo (≥ 4 anos) |
| Escassez de Motoristas Qualificados a Limitar a Capacidade de Serviço da Cadeia de Frio | -0.3% | Nacional, especialmente Los Lagos e Aysén | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desequilíbrios Sazonais de Veículos Frigoríficos a Condicionar a Capacidade Disponível da Frota
As cerejas de novembro a janeiro e os picos de salmão coho na primavera concentram a demanda de frete refrigerado em janelas sazonais limitadas. Os volumes projetados de cerejas de 132 milhões de caixas na temporada 2025-2026 exigiram uma coordenação estreita em San Antonio após uma colheita antecipada que comprimiu a disponibilidade de contentores, navios e motoristas. Os veículos adicionados para estes picos podem ficar parados entre abril e outubro. Isto enfraquece os retornos sobre os investimentos em frota e pode desencorajar a renovação da frota. A disponibilidade de motoristas qualificados é outra restrição, particularmente em Los Lagos e Aysén, onde a logística da aquicultura compete por operadores qualificados. Os contratos farmacêuticos e de retalho podem ajudar a preencher a lacuna entre as épocas agrícolas, mas muitos transportadores regionais ainda não desenvolveram plenamente estes serviços.
Custos de Combustível e Refrigeração a Aumentar as Despesas Operacionais
O preço de referência do gasóleo no Chile era de 618,1 USD por m³ em junho de 2025, enquanto o índice de custos de transporte aumentou 1,2% no primeiro semestre de 2025[2]. Os custos aumentam ainda mais quando as unidades de refrigeração funcionam durante atrasos em terminais ou rotas urbanas com múltiplas paragens. Os longos corredores do sul também têm oportunidades limitadas de retorno, o que reduz a utilização dos equipamentos nas viagens de regresso. Isto é particularmente difícil em rotas acima de 500 quilómetros, onde os requisitos de combustível, tempo de motorista e refrigeração se acumulam. Os operadores que servem o comércio eletrónico urbano devem equilibrar uma maior frequência de entregas com a maior intensidade energética de múltiplas paragens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Demanda Hortícola Detém a Maior Posição Enquanto a Logística Farmacêutica se ExpandeOs produtos hortícolas representam 29,76% da participação do mercado de transporte refrigerado por caminhão no Chile em 2026. As cerejas, uvas, kiwis e mirtilos geram a maior concentração de demanda sazonal de carga completa. Estes produtos movem-se das explorações agrícolas e casas de embalagem em direção a San Antonio e Valparaíso, onde os calendários de exportação exigem uma entrega pontual rigorosa. Os produtos lácteos, sobremesas congeladas, carne, aves, peixe e frutos do mar proporcionam uma demanda mais regular ao longo do ano. O processamento de salmão no Biobío e em Los Lagos é especialmente importante porque sustenta o movimento refrigerado fora da época de frutas.
As remessas de saúde e farmacêuticas têm projeção de registar um CAGR de 7,76% de 2027 a 2032. A logística de saúde e farmacêutica tem volumes menores, mas cresce mais rapidamente porque a regulamentação exige equipamentos especificamente adaptados. A Norma Técnica N.º 208 exige veículos qualificados, monitoramento contínuo e procedimentos para lidar com desvios de temperatura. Isto cria demanda por veículos refrigerados especializados, instalações de armazenamento validadas e pessoal de logística treinado. As empresas farmacêuticas também exigem rastreabilidade fiável e manuseamento controlado ao longo de todo o transporte para manter a qualidade do produto e cumprir as normas regulatórias.



Por Especificação de Carga:
A Carga Completa Permanece o Núcleo Enquanto a Carga Fracionada se ExpandeAs operações de carga completa representam 70,82% do tamanho do mercado de transporte refrigerado por caminhão no Chile em 2026, refletindo as grandes remessas de exportação de frutas, salmão e produtos congelados do Chile. As rotas ponto a ponto das regiões produtoras para os portos frequentemente enchem reboques refrigerados completos. Este modelo é eficiente para volumes de exportação padrão e suporta percursos programados durante os picos de colheita e processamento. Os transportadores de carga completa ainda enfrentam exposição à variabilidade das colheitas. O Chile exportou 569.000 toneladas de cerejas na temporada 2025-2026, o que foi 8,9% abaixo da temporada anterior[3].
As operações de carga fracionada têm projeção de registar um CAGR de 7,94% até 2032. O comércio eletrónico, a distribuição farmacêutica e o reabastecimento do retalho criam remessas menores e mais frequentes. Estas remessas exigem um planeamento de rotas mais robusto e mais paragens do que as viagens de exportação convencionais. A tecnologia de reboques com múltiplas temperaturas melhora as operações de carga fracionada ao transportar frete farmacêutico, refrigerado e com controlo de temperatura ambiente em zonas separadas. Os equipamentos Thermo King suportam arrefecimento específico por zona para estas rotas urbanas mistas. Uma rede especializada de carga fracionada pode proporcionar uma fonte de receita adicional quando os volumes de exportação enfraquecem. A combinação pode, portanto, deslocar-se para cargas especializadas, mesmo que a carga completa permaneça o formato maior.
Por Conteinerização:
Os Reboques Convencionais Lideram Enquanto os Contentores Ligados a Portos Ganham UtilizaçãoO transporte refrigerado não conteinerizado representa 80,27% do tamanho do mercado de transporte refrigerado por caminhão no Chile em 2026 e permanece o formato principal para a distribuição doméstica de alimentos. Os reboques isotérmicos servem processadores de carne, distribuidores de produtos lácteos e cadeias de retalho que não requerem compatibilidade com contentores ISO. Este formato é adequado para entregas diretas entre fábricas, armazéns, lojas e locais de restauração. Também dá aos transportadores flexibilidade para servir rotas regionais que não estão ligadas a portos.
O transporte refrigerado conteinerizado tem projeção de registar um CAGR de 6,83% até 2032. É suportado pelos fluxos de contentores de exportação e pela utilização de movimentos marítimos e rodoviários combinados num único processo de cadeia de frio. A Global Reefers adotou a norma DCSA Reefer Events em 2025 para melhorar a visibilidade ao longo das viagens de exportação de cerejas chilenas. A norma suporta informação estruturada sobre temperatura, humidade e eventos de tratamento a frio. À medida que as normas de dados e a infraestrutura de ligação se expandem, os movimentos rodoviários conteinerizados podem tornar-se mais práticos para os exportadores. Os reboques convencionais continuarão a dominar o tráfego doméstico devido ao seu papel estabelecido na distribuição local.

Por Distância:
As Rotas de Longa Distância Dominam Enquanto as Viagens Refrigeradas Urbanas AumentamO transporte refrigerado por caminhão de longa distância representa 68,52% do tamanho do mercado de transporte refrigerado por caminhão no Chile em 2026, porque as áreas de produção e os centros de consumo do Chile estão muito afastados. As rotas das explorações de salmão da Patagónia e das regiões de uvas do norte para Santiago ou os portos do Pacífico podem exceder 500 quilómetros numa direção. Estas rotas suportam movimentos de exportação e transferências de longa distância para centros de armazenamento a frio e processamento.
O transporte refrigerado de curta distância tem projeção de registar um CAGR de 8,65% até 2032. As plataformas de entrega de alimentos, o reabastecimento do retalho e a distribuição farmacêutica estão a aumentar a demanda por viagens abaixo de 100 quilómetros dentro das áreas metropolitanas. Isto está a alterar os requisitos de frota dos operadores urbanos. A Walmart Chile e a Sunswap implementaram unidades de refrigeração sem gasóleo em rotas que ligam Santiago, La Serena e Concepción em 2025-2026. A Sunswap reportou custos operacionais de refrigeração até 81% mais baixos do que o gasóleo nestas operações. O recurso solar do Chile pode alargar o alcance operacional da refrigeração assistida por energia solar e reduzir os custos de carregamento para veículos que regressam aos depósitos à noite. Esta configuração é mais adequada para rotas urbanas curtas do que para corredores de exportação de longa distância. Pode reduzir o limiar operacional para entrega refrigerada em mercados densos. Os veículos de longa distância permanecerão essenciais porque a geografia continua a exigir movimentos de longa distância entre zonas de produção, portos e grandes cidades.
Por Destino:
As Cadeias de Abastecimento Domésticas Lideram Enquanto os Corredores Transfronteiriços se ExpandemAs movimentações domésticas representam 70,64% do tamanho do mercado de transporte refrigerado por caminhão no Chile em 2026, pois as viagens locais constituem a primeira etapa de quase toda cadeia de exportação. As movimentações de casa de embalagem para armazenamento, de armazenamento para porto e de distribuição no varejo geram uma grande parcela da atividade de frete. As operações domésticas também atendem a processadores de alimentos e varejistas urbanos que não realizam exportações internacionais.
As remessas transfronteiriças devem registrar um CAGR de 8,89% até 2032. Seu crescimento reflete o comércio com Argentina, Bolívia e Peru, bem como o transporte terrestre de apoio às exportações marítimas consolidadas. O setor de transporte refrigerado por caminhão no Chile se beneficia quando o transporte doméstico se conecta de forma eficaz com os serviços internacionais de cadeia de frio. A Citikold e a Seaboard Marine lançaram um serviço direto de frete refrigerado do Chile para os Estados Unidos em março de 2025, conectando San Antonio aos principais portos norte-americanos. Este serviço cria requisitos adicionais para coleta e entrega refrigerada no interior. A InvestChile identificou o Corredor Rodoviário Bioceânico como uma possível rota para conectar o centro-oeste do Brasil e países sul-americanos sem litoral aos portos do norte do Chile.
Por Tipo de Temperatura:
As Cargas Congeladas Ancoram a Receita Enquanto o Frete Ultracongelado AumentaA faixa de temperatura congelada de -20 a 0 °C representa 45,69% da participação do mercado de transporte refrigerado por caminhão no Chile em 2026. O salmão congelado, as frutas vermelhas, as aves e os produtos proteicos sustentam esta posição. Estes produtos requerem um controlo de temperatura fiável durante as transferências entre processadores, lojas, portos e centros de distribuição.
O frete ultracongelado e a temperatura ultrabaixa têm projeção de registar um CAGR de 7,87% até 2032. O crescimento mais rápido reflete os requisitos de tratamento a frio para cerejas exportadas para a China e a demanda por frutos do mar premium e biológicos especializados. O transporte refrigerado continua a suportar a distribuição de frutas frescas, produtos lácteos e farmacêuticos. Os requisitos de tratamento a frio de cerejas do Chile incluem manter os contentores abaixo de -1 °C durante pelo menos 15 dias para o movimento citado com destino à China. Estes requisitos aumentam a importância das transferências monitorizadas de contentores e camiões. O frete com controlo de temperatura ambiente é menor, mas pode gerar receitas mais elevadas por quilómetro para mercadorias como chocolate premium e vinho. A DHL Supply Chain Chile iniciou uma parceria logística com a Lindt em julho de 2026 que mantém o chocolate a 14 °C com uma variação permitida de 2 °C.
Análise Geográfica
O Chile Central representa 45,76% da participação do mercado de transporte refrigerado por caminhão no Chile em 2026. A sua posição resulta da grande base de consumo de Santiago, do processamento de alimentos em O'Higgins e Maule, e do acesso a San Antonio. A DP World projetou 14.800 TEUs de exportações de cerejas para a temporada 2025-2026 e aumentou a capacidade de contentores refrigerados para 5.350 unidades[4]. A instalação de Maipú da Emergent Cold LatAm acrescenta capacidade de armazenamento automatizado perto da rede de distribuição metropolitana. O comércio eletrónico de mercearia também está concentrado em Santiago, que gere mais de 40% das entregas nacionais e ultrapassa 1 milhão de remessas por dia durante os períodos de pico. Isto favorece rotas refrigeradas com múltiplas paragens e modelos de entrega de carga fracionada.
O Chile do Sul tem projeção de expandir a um CAGR de 8,64% de 2027 a 2032. A produção de salmonídeos no Biobío, Los Lagos, Los Ríos e Araucanía constitui a principal base de demanda. O Biobío canaliza 52,5% dos volumes nacionais de salmão, com valores FOB de salmonídeos acima de 2.556 milhões de USD por ano. A área continua a atrair investimento logístico porque liga a produção de salmão com a capacidade dos terminais de contentores. O terminal de Talcahuano da Emergent Cold LatAm movimentou mais de 60.000 toneladas de carga em 2025. A revisão da EFE dos serviços ferroviários refrigerados de Frutillar ao Biobío poderia desviar uma parte da carga de longa distância das estradas. Os operadores de transporte por caminhão manterão um papel importante na ligação de explorações agrícolas, fábricas, pontos ferroviários e portos.
O Chile do Norte e a Patagónia ou Extremo Sul têm bases estabelecidas menores, mas fontes distintas de demanda de frete refrigerado. O Chile do Norte fornece citrinos, uvas de mesa e abacates através de Iquique e Coquimbo. O Terminal Puerto Coquimbo registou o seu terceiro ano consecutivo de operações regulares de exportação de citrinos em maio de 2026. O Corredor Rodoviário Bioceânico poderia aumentar o tráfego refrigerado para norte se o investimento e o progresso regulatório permitirem nova capacidade de transbordo. As condições das estradas, o clima e a infraestrutura limitada de combustível refrigerado condicionam a Patagónia e o Extremo Sul. A primeira exportação ultra-frigorífica da HMM de ouriços-do-mar frescos de Punta Arenas para Yokohama mostra uma ligação precoce entre os produtos marinhos do sul e a demanda asiática premium. O crescimento futuro em ambas as áreas depende de nós fiáveis para o controlo de temperatura e a coordenação transfronteiriça.
Panorama Competitivo
Concentração do Mercado
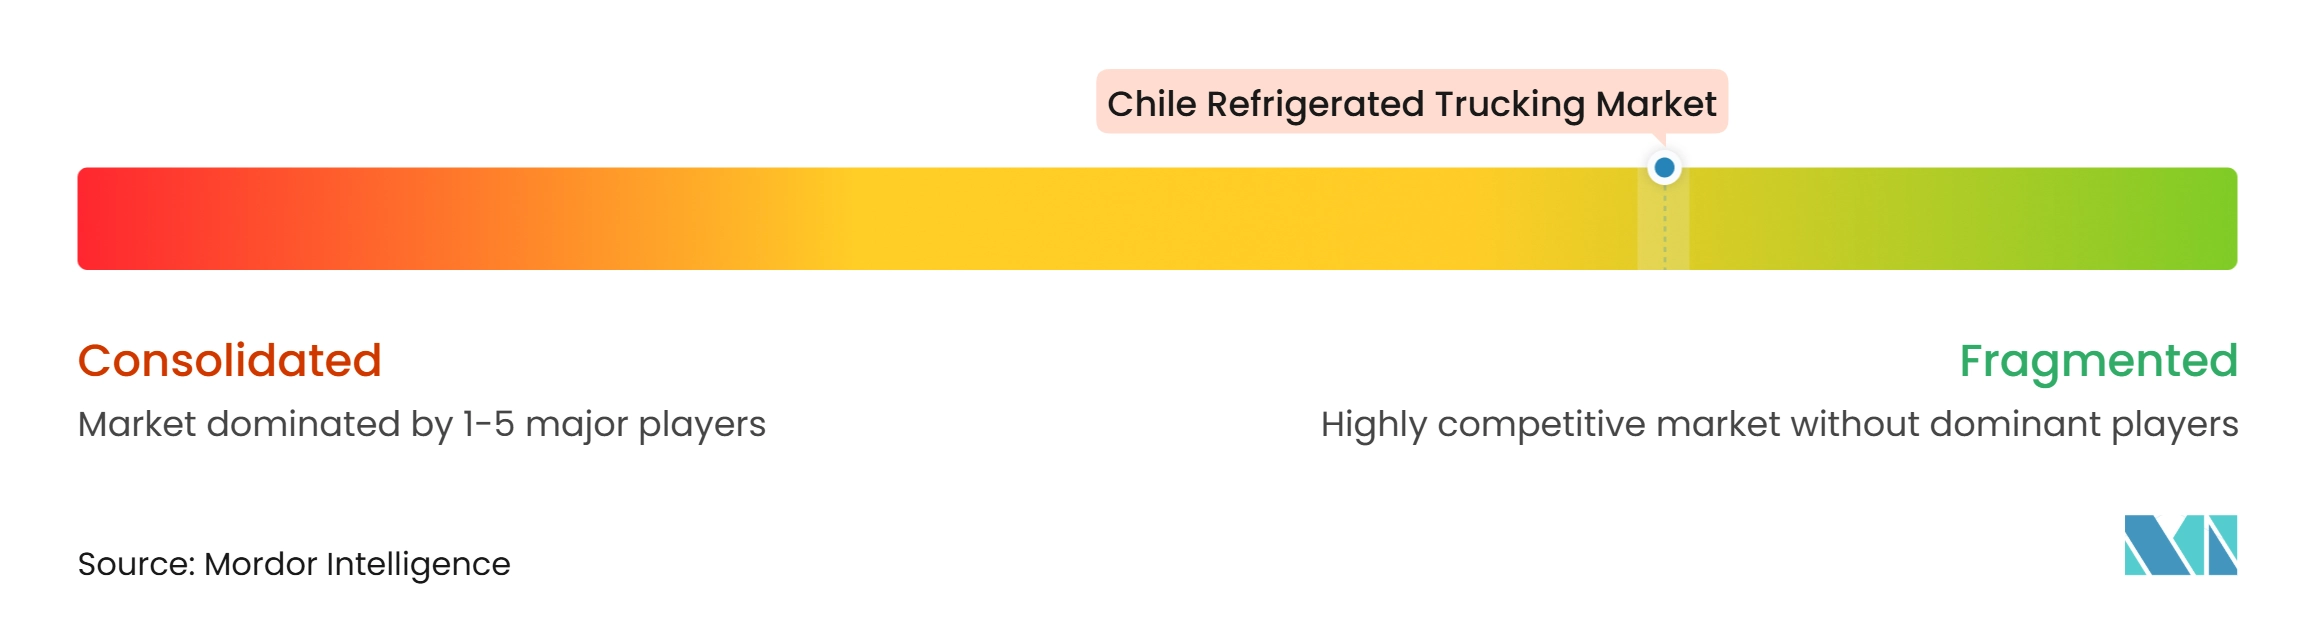
O mercado de transporte refrigerado por caminhão no Chile é fragmentado. Os operadores logísticos internacionais competem através da cobertura de rede, tecnologia e sistemas de conformidade. Os especialistas regionais competem através da densidade de rotas locais e preços. A Emergent Cold LatAm classificou-se em primeiro lugar entre os operadores de cadeia de frio da América Latina em 2025, com 179 milhões de pés cúbicos de capacidade. Os seus locais de armazenamento criam demanda por transporte refrigerado contratado e tornam importantes as ligações entre armazém e estrada. A DHL, a DSV, a Kuehne+Nagel e a CEVA Logistics procuram contratos integrados que combinam armazenamento, gestão de transporte e ferramentas de visibilidade. Isto pode ser particularmente relevante para clientes farmacêuticos e de retalho que requerem procedimentos padronizados em vários nós.
A CEVA expandiu o âmbito operacional da sua entidade chilena em julho de 2025 para incluir a gestão de transporte doméstico e internacional e o transitário de carga. A Cold Chile SA, a operar como IceStar, adquiriu a Mega Frío Chile em abril de 2025. A transação expandiu a capacidade de armazenamento para 1,1 milhões de m³ e acrescentou uma rede nacional de transporte em cadeia de frio. Isto dá à IceStar uma cobertura mais forte de Iquique a Puerto Montt. Estes movimentos mostram que os operadores maiores estão a construir posições mais amplas de armazenamento e transporte em vez de competir apenas como fornecedores de camiões.
A tecnologia está a tornar-se um fator competitivo prático a par do tamanho da frota. A CEVA Logistics Chile lançou um piloto de inventário com inteligência artificial e drones em maio de 2025 e reportou uma melhoria de produtividade 10 vezes superior aos métodos manuais tradicionais. Uma maior precisão de inventário pode suportar o manuseamento de encomendas perecíveis em armazenamento a frio. A DHL Supply Chain Chile também formou uma parceria logística com controlo de temperatura com a Lindt em julho de 2026, cobrindo receção, armazenamento e distribuição. Existem oportunidades de espaço em branco em redes regionais de nível farmacêutico, consolidação de entrega de alimentos e transporte ultracongelado para campos mineiros do norte. As necessidades de capital para manutenção de frota refrigerada e a geografia do Chile criam barreiras à entrada.
Líderes do Setor de Transporte Refrigerado por Caminhão no Chile
-
Transportes Nazar
-
Transportes Casablanca
-
LDT Chile SA (Frío Chile)
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Refrigerado por Caminhão no Chile Empresas cobertas neste relatório
- Transportes Nazar
- Transportes Casablanca
- Emergent Cold LatAm
- LDT Chile SA (Frío Chile)
- Loginsa
- Cold Chile SA (IceStar)
- Transportes Interandinos SA
- Transportes Generales Transgesa SA
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Tudefrigo Chile SA
- Frigoríficos Puerto Montt SA (FPM Logistic)
- Transportes Ossa
- American Container Line Chile
- Bravo Transportes
- Travel Trans
- Transportes Sepúlveda
- Friotrans
- Ruta Águila
- Transportes Zúñiga
Desenvolvimentos industriais recentes em Mercado de Transporte Refrigerado por Caminhão no Chile
- Julho de 2026: A DHL Supply Chain Chile assinou uma parceria logística de cadeia de frio com a Lindt, cobrindo a receção de chocolate importado, armazenamento a 14 °C com uma variação permitida de 2 °C, monitoramento de temperatura em tempo real, preparação de encomendas e distribuição para as lojas de retalho, canais de comércio eletrónico e parceiros de retalho da Lindt em todo o Chile.
- Junho de 2026: A Emergent Cold LatAm comissionou 2 novos túneis de congelação rápida em San Antonio, capazes de processar mais de 10.500 toneladas de alimentos congelados anualmente utilizando tecnologia de refrigeração a CO₂. O projeto faz parte do programa de investimento de 500 milhões de USD da empresa no Chile.
- Abril de 2026: A Trailer Logistics implementou os sistemas de refrigeração elétrica a bateria da Sunswap na rede de distribuição da Walmart Chile, suportando movimentos de frete com controlo de temperatura entre Santiago, La Serena e Concepción. A implementação introduziu refrigeração de transporte sem gasóleo nas operações comerciais, apoiando a descarbonização da frota e a redução dos custos operacionais de refrigeração.
- Março de 2025: A Emergent Cold LatAm inaugurou a maior instalação automatizada de armazenamento a frio da América Latina em Maipú, Santiago. O investimento de 35 milhões de USD utiliza sistemas automatizados de paletes de alta capacidade para fornecer 33.000 posições de paletes e recebeu a certificação EDGE Zero Carbon em 2026.
Âmbito do Relatório do Mercado de Transporte Refrigerado por Caminhão no Chile
Visão geral da segmentação
| Produtos Hortícolas |
| Produtos Lácteos e Sobremesas Congeladas |
| Carnes, Aves, Peixe e Frutos do Mar |
| Produtos Alimentares Processados |
| Saúde e Farmacêutica |
| Outras Aplicações |
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Doméstico |
| Transfronteiriço |
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Ultracongelado / Temperatura Ultrabaixa (Inferior a -20 °C) |
| Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagónia / Extremo Sul (Aysén, Magallanes) |
| Por Aplicação | Produtos Hortícolas |
| Produtos Lácteos e Sobremesas Congeladas | |
| Carnes, Aves, Peixe e Frutos do Mar | |
| Produtos Alimentares Processados | |
| Saúde e Farmacêutica | |
| Outras Aplicações | |
| Por Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Por Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Por Distância | Longa Distância |
| Curta Distância | |
| Por Destino | Doméstico |
| Transfronteiriço | |
| Por Tipo de Temperatura | Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Ultracongelado / Temperatura Ultrabaixa (Inferior a -20 °C) | |
| Por Região | Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagónia / Extremo Sul (Aysén, Magallanes) |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o transporte refrigerado por caminhão no Chile?
O setor tem projeção de registar um CAGR de 5,70% de 2027 a 2032, atingindo 873,76 milhões de USD até 2032.
Qual aplicação gera a maior participação da demanda de transporte refrigerado por caminhão no Chile?
Os produtos hortícolas lideram com uma participação de receita de 29,76% em 2026, suportada pelos movimentos de exportação de cerejas, uvas, kiwis e frutas vermelhas.
Qual serviço de transporte refrigerado por caminhão está a crescer mais rapidamente no Chile?
Os movimentos transfronteiriços têm a taxa de crescimento projetada mais elevada, com um CAGR de 8,89% até 2032.
Por que razão o transporte refrigerado farmacêutico está a expandir-se no Chile?
A logística farmacêutica tem projeção de registar um CAGR de 7,76% porque os medicamentos regulamentados requerem veículos qualificados, monitoramento e controlo documentado de temperatura.
Qual região lidera a atividade de transporte refrigerado por caminhão no Chile?
O Chile Central lidera com uma participação de 45,76% em 2026, porque combina a demanda de Santiago, o processamento agrícola e o acesso a San Antonio.
Como estão os transportadores a reduzir os custos operacionais de refrigeração no Chile?
Os operadores estão a testar unidades de refrigeração sem gasóleo, e a Sunswap reportou reduções de custos operacionais de até 81% em comparação com o gasóleo em rotas chilenas selecionadas.