
Taille et part du marché du transport frigorifique routier au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
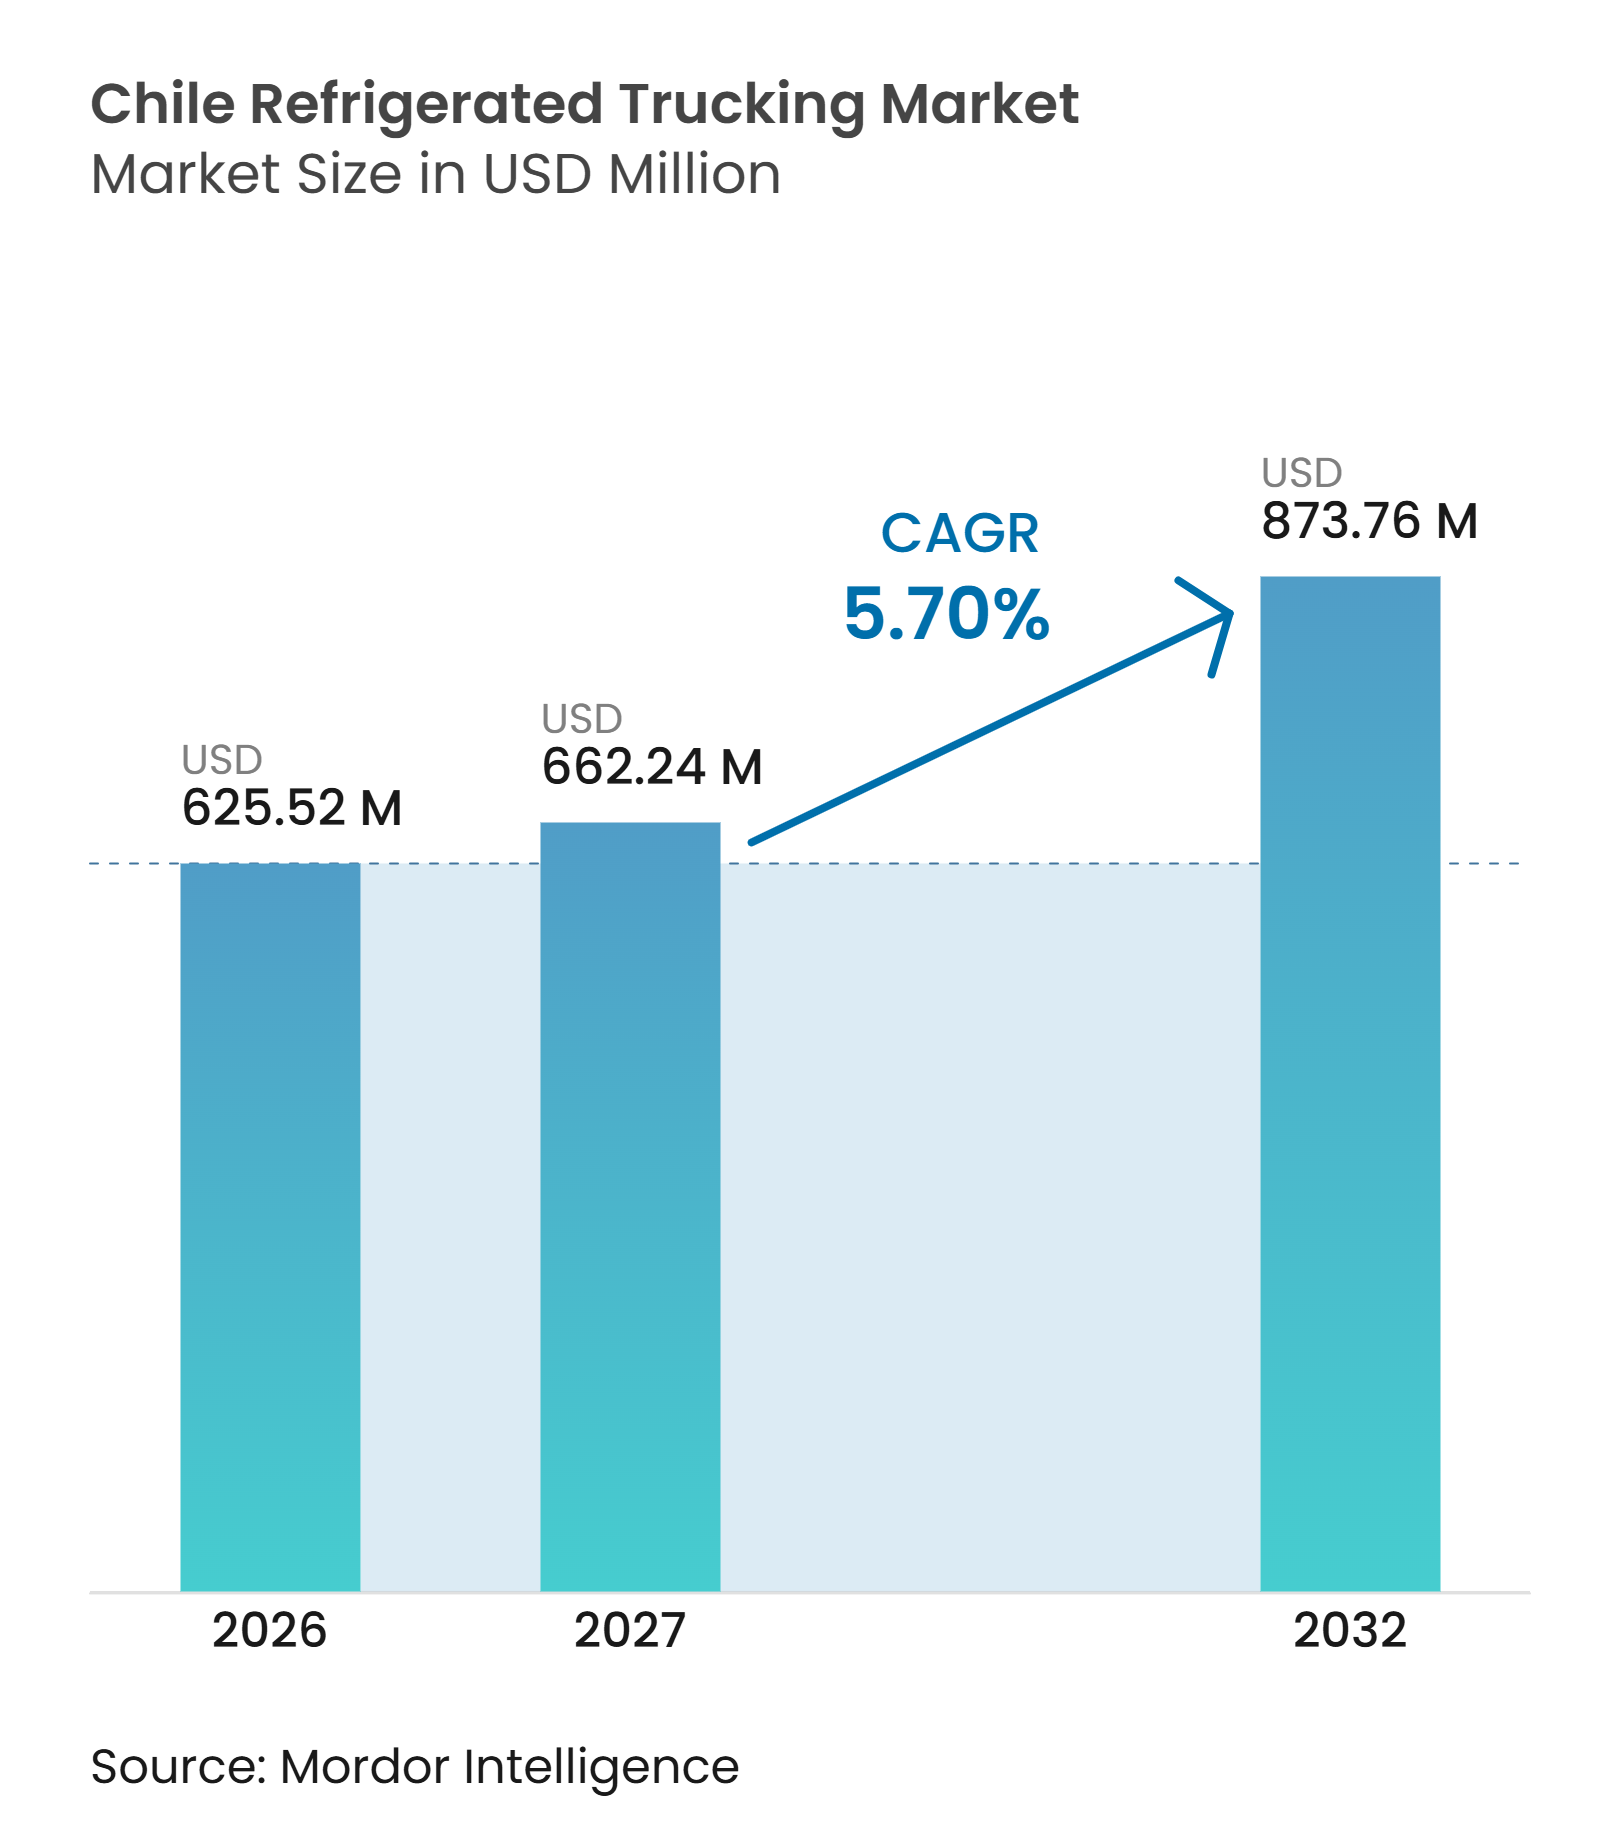
| Taille du marché de l'année de base (2026) | 625.52 Millions de dollars américains |
| Taille du Marché (2027) | 662.24 Millions de dollars américains |
| Taille du Marché (2032) | 873.76 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.70 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport frigorifique routier au Chili par Mordor Intelligence
La taille du marché du transport frigorifique routier au Chili est évaluée à 625,52 millions USD en 2026. Il est estimé qu'il progressera de 662,24 millions USD en 2027 pour atteindre 873,76 millions USD d'ici 2032, à un CAGR de 5,70 % durant la période de prévision de 2027 à 2032.
La chaîne d'approvisionnement alimentaire orientée vers l'exportation du Chili soutient la demande de transport routier à température contrôlée, les exportations alimentaires ayant atteint 12 460 millions USD au premier semestre 2025, portées par les cerises, les raisins, les kiwis et les baies surgelées. Les exportations de fruits et légumes surgelés ont également atteint 715 millions USD en 2025, ce qui a accru le besoin de transport réfrigéré entre les transformateurs, les centres de distribution et les ports. Le secteur du transport frigorifique routier au Chili évolue également, les véhicules multi-températures et la surveillance en temps réel permettant aux opérateurs de combiner des expéditions pharmaceutiques, d'aliments frais et surgelés sur un même itinéraire. Les commandes d'épicerie en ligne génèrent des livraisons plus courtes et plus fréquentes. Parallèlement, l'Accord-cadre avancé avec l'Union européenne renforce l'importance de la traçabilité et du contrôle de la sécurité alimentaire au sein des chaînes d'approvisionnement nationales. Ces conditions créent des opportunités pour les opérateurs capables de combiner une disponibilité fiable de la flotte, des capacités de conformité spécialisées et une planification efficace des itinéraires.
Points clés du rapport
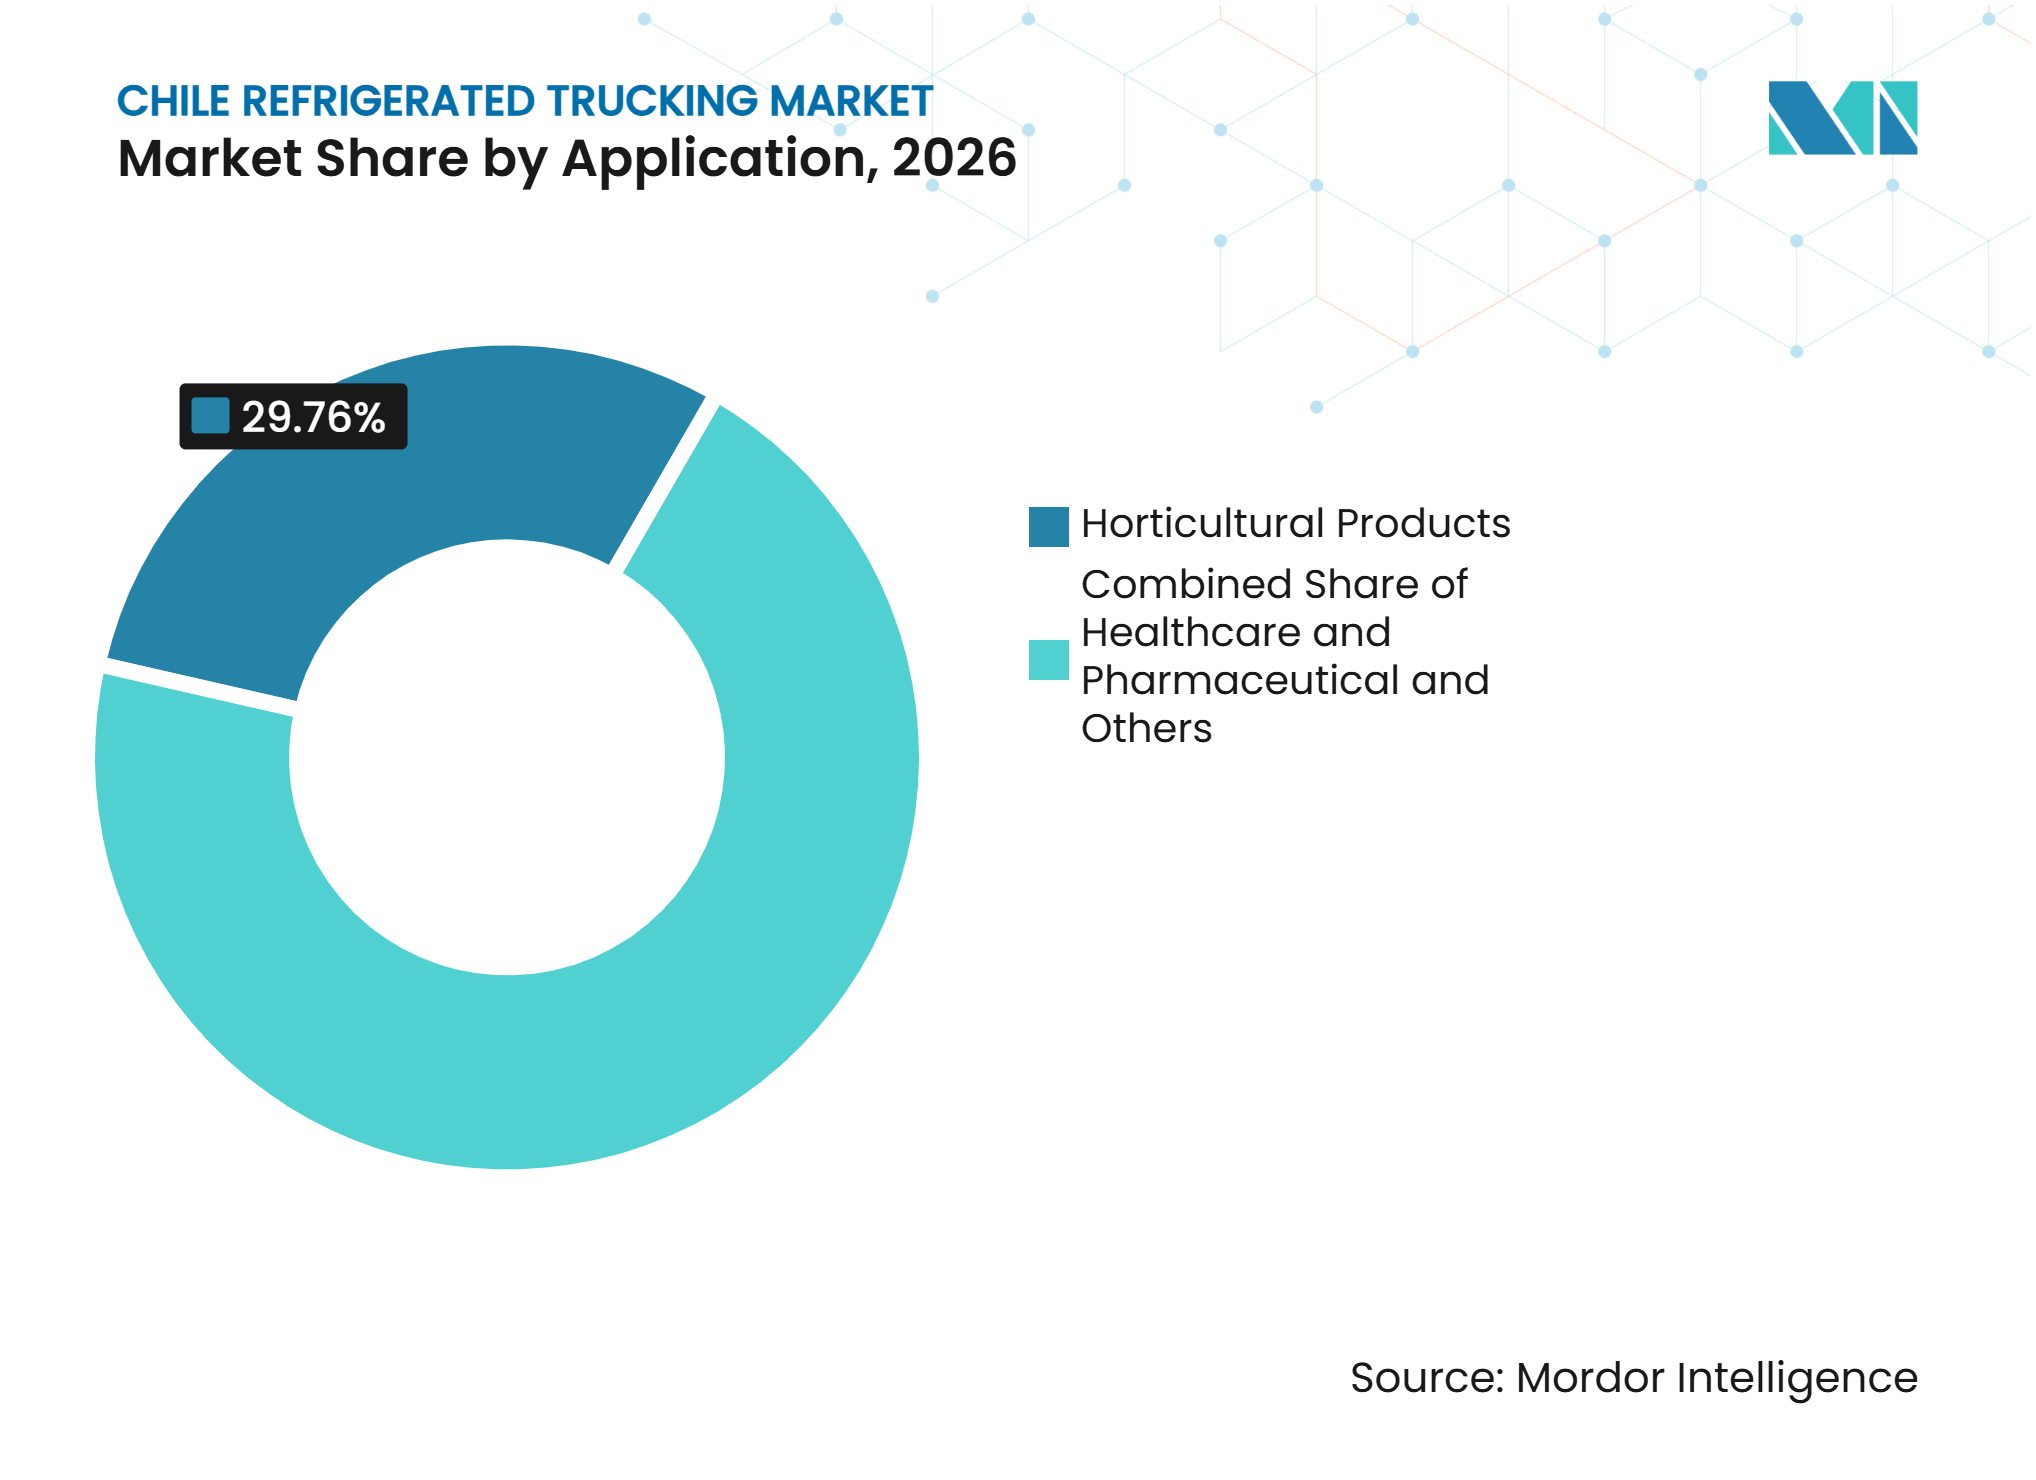
- Par application, les produits horticoles représentent 29,76 % de la taille du marché du transport frigorifique routier au Chili, tandis que les expéditions de produits de santé et pharmaceutiques devraient enregistrer un CAGR de 7,76 % jusqu'en 2032.
- Par spécification de chargement, les opérations en camion complet représentent 70,82 % de la part de marché du transport frigorifique routier au Chili, tandis que les opérations en groupage devraient enregistrer un CAGR de 7,94 % jusqu'en 2032.
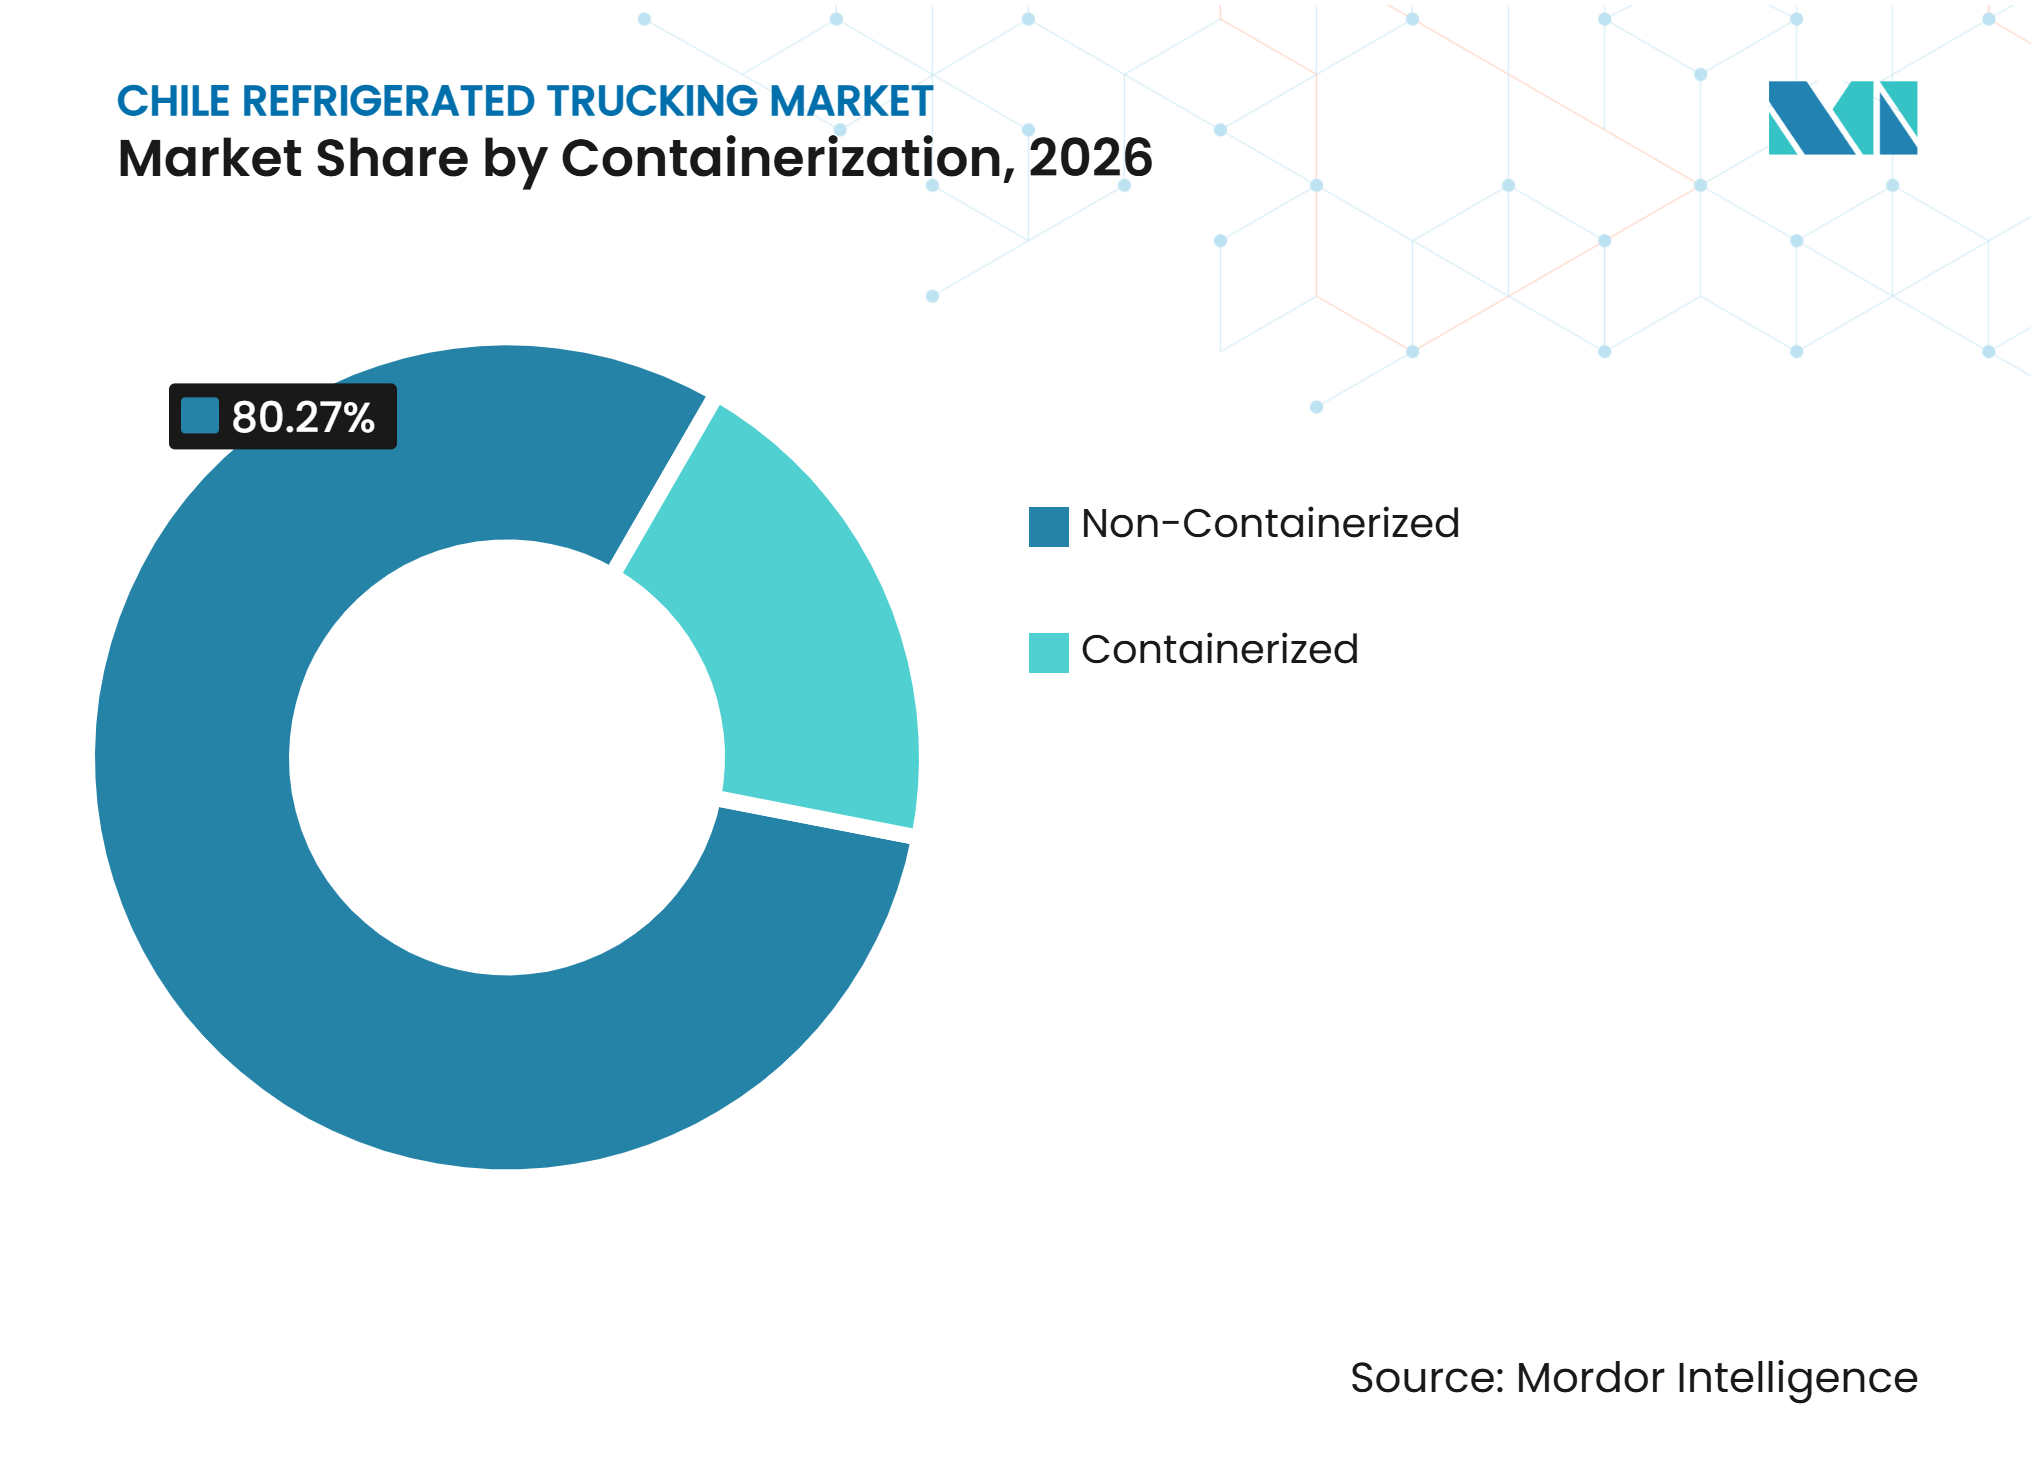
- Par conteneurisation, le transport réfrigéré non conteneurisé représente 80,27 % de la taille du marché du transport frigorifique routier au Chili, tandis que le transport réfrigéré conteneurisé devrait enregistrer un CAGR de 6,83 % jusqu'en 2032.
- Par distance, le transport frigorifique routier longue distance représente 68,52 % de la part de marché du secteur du transport frigorifique routier au Chili, tandis que le transport réfrigéré courte distance devrait enregistrer un CAGR de 8,65 % jusqu'en 2032.
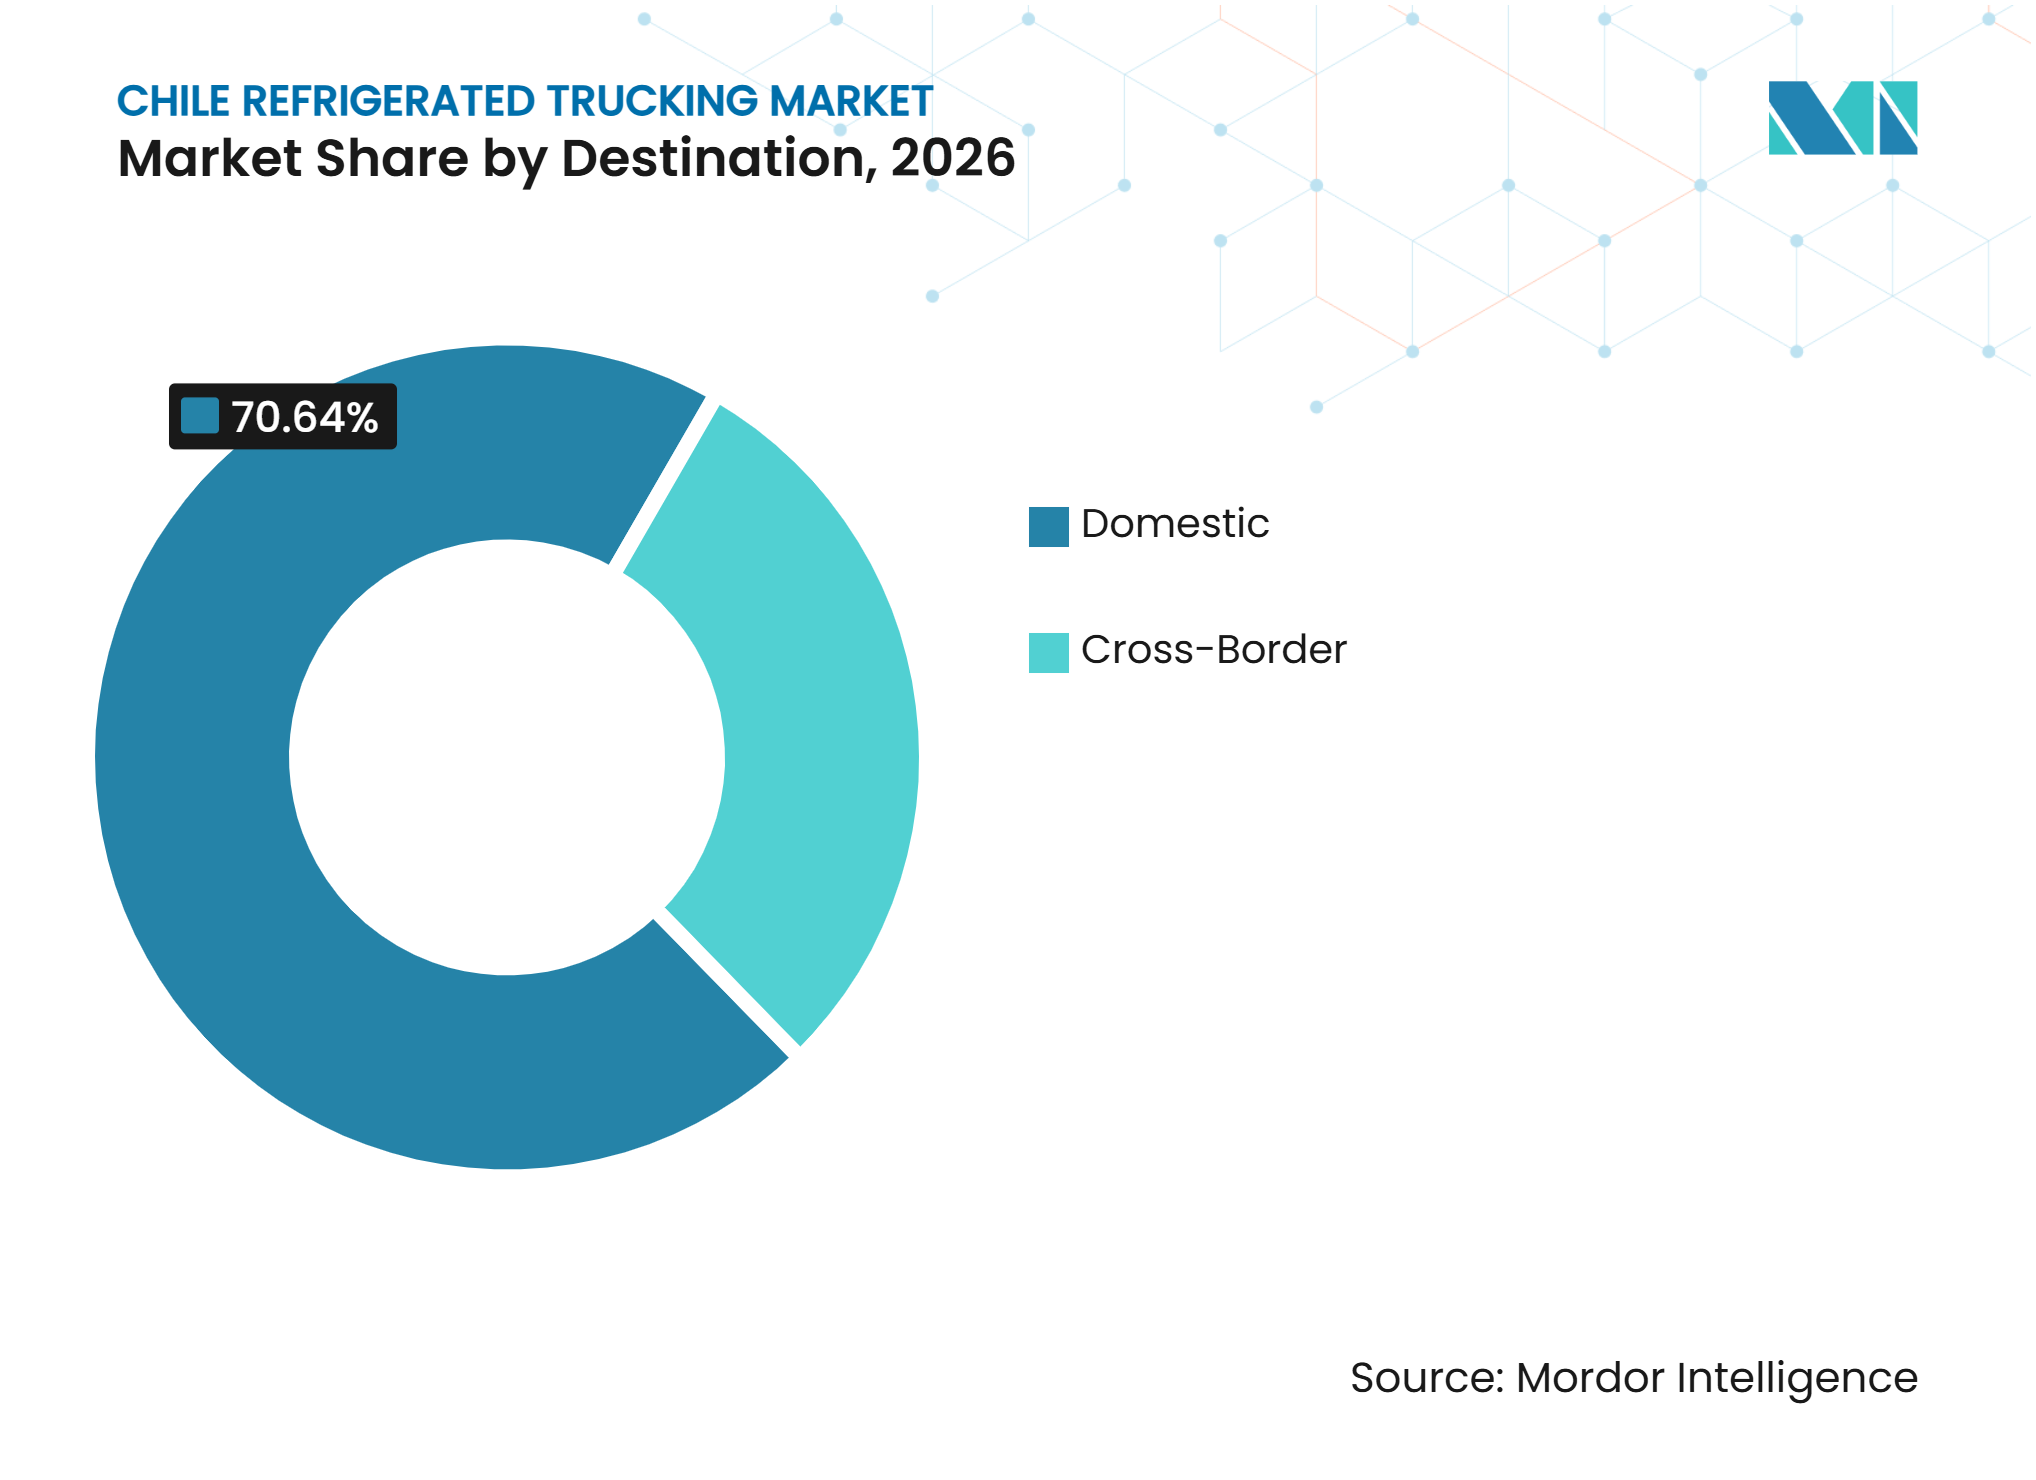
- Par destination, les mouvements nationaux représentent 70,64 % de la taille du marché du transport frigorifique routier au Chili, tandis que les expéditions transfrontalières devraient enregistrer un CAGR de 8,89 % jusqu'en 2032.
- Par type de température, la plage de température surgelée représente 45,69 % de la part de marché du transport frigorifique routier au Chili, tandis que le transport en surgélation profonde et à ultra-basse température devrait enregistrer un CAGR de 7,87 % jusqu'en 2032.
- Par région, le Chili central représente 45,76 % de la part de marché du transport frigorifique routier au Chili en 2026, tandis que le Chili méridional devrait enregistrer un CAGR de 8,64 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des exportations de produits frais accroissant la demande de transport réfrigéré | +1.5% | Corridors d'exportation du Chili central et du Chili septentrional | Court terme (≤ 2 ans) |
| Exportations de produits de la mer élargissant les volumes de fret à température contrôlée | +1.0% | Chili méridional, Patagonie et Extrême-Sud | Moyen terme (2-4 ans) |
| Hausse de la consommation d'aliments surgelés accroissant la demande de distribution en chaîne du froid | +0.8% | Chili central, région métropolitaine de Santiago, villes secondaires à l'échelle nationale | Moyen terme (2-4 ans) |
| Croissance pharmaceutique accroissant les exigences de transport réfrigéré spécialisé | +0.6% | Région métropolitaine de Santiago, Valparaíso, Concepción, distribution nationale au dernier kilomètre | Long terme (≥ 4 ans) |
| Commerce électronique d'épicerie élargissant les livraisons en chaîne du froid à arrêts multiples | +0.5% | Région métropolitaine de Santiago, centres urbains secondaires | Court terme (≤ 2 ans) |
| Réglementations de traçabilité renforçant la conformité du transport à température contrôlée | +0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des exportations de produits frais accroissant la demande de transport réfrigéré
Les exportations de produits frais du Chili rendent le fret routier réfrigéré indispensable pour acheminer les fruits des stations de conditionnement vers les parcs à conteneurs. Les expéditions de cerises ont atteint 2 243 millions USD au premier semestre 2025, et la saison des fruits frais 2025-2026 a généré 8 198,8 millions USD FOB[1]. DP World a traité 12,8 millions de caisses de cerises lors de la saison précédente et a projeté 14 800 TEUs pour la saison 2025-2026, avec des volumes de conteneurs réfrigérés atteignant 5 350 unités. Le pic qui en résulte est concentré sur une période de 5 à 6 semaines, ce qui accroît le besoin de camions entre les vallées agricoles et les installations portuaires. Les opérateurs de flotte peuvent faire face à des exigences de fret premium lorsque la capacité contractée ne peut pas répondre à la demande en période de récolte. Les exigences du Servicio Agrícola y Ganadero du Chili en matière de contrôle documenté de la température depuis la ferme favorisent également les prestataires disposant de procédures certifiées de chaîne du froid.
Exportations de produits de la mer élargissant les volumes de fret à température contrôlée
Le saumon et les autres produits de la mer génèrent un trafic tout au long de l'année qui diffère du cycle concentré d'exportation de fruits. Le Chili a exporté 88 482 tonnes de saumon coho au premier trimestre 2025. Biobío gère 52,5 % des volumes nationaux d'expédition de saumon et plus de 2 556 millions USD de valeur FOB de salmonidés chaque année. Ce volume soutient des mouvements routiers réfrigérés réguliers des zones de production vers les sites de transformation et les terminaux. Les liaisons routières de Los Lagos et d'Aysén vers Biobío restent importantes pour ce flux. La compagnie ferroviaire nationale du Chili, EFE, évalue la mise en place de 2 trains réfrigérés hebdomadaires de Frutillar à Biobío, ce qui pourrait remplacer 34 camions par train et affecter une partie de la demande routière longue distance au fil du temps.
Hausse de la consommation d'aliments surgelés accroissant la demande de distribution en chaîne du froid
La consommation nationale d'aliments surgelés génère une demande moins dépendante des cycles d'expédition à l'exportation. Les positions de palettes surgelées devaient atteindre 630 000 d'ici fin 2025, avec une activité concentrée à Santiago, Concepción et Puerto Montt. La capacité de stockage supplémentaire augmente le nombre de trajets réfrigérés des hubs vers les villes secondaires. Elle modifie également les exigences de température des flottes, car davantage d'aliments sont conservés et distribués sous forme surgelée. Des plages de température plus basses augmentent les besoins de fonctionnement des unités de réfrigération sur chaque itinéraire. Les opérateurs doivent donc prendre en compte la capacité des véhicules et la consommation d'énergie en parallèle avec l'augmentation du volume des itinéraires. Le marché du transport frigorifique routier au Chili peut bénéficier lorsque les opérateurs associent la capacité de stockage frigorifique à une distribution régionale fiable.
Croissance pharmaceutique accroissant les exigences de transport réfrigéré spécialisé
La distribution pharmaceutique exige une manutention plus contrôlée que la plupart des mouvements alimentaires. L'Instituto de Salud Pública du Chili exige la conformité avec la Norma Técnica N°208 pour le transport de médicaments réfrigérés et surgelés. La norme couvre la qualification et la validation pour les conditions réfrigérées de 2 à 8 °C et les conditions surgelées de -25 à -15 °C. Au Chili, DHL Supply Chain et Novo Nordisk ont établi une opération logistique à température contrôlée pour les marchandises maintenues entre 15 °C et 25 °C. Le trafic pharmaceutique peut aider les flottes à réduire la sous-utilisation saisonnière, car la demande se poursuit en dehors des pics agricoles. Cela offre aux opérateurs certifiés une source de revenus plus stable que les opérateurs axés uniquement sur le fret alimentaire.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déséquilibres saisonniers des véhicules frigorifiques contraignant la capacité de flotte disponible | -0.7% | National, notamment Chili central et Chili méridional | Court terme (≤ 2 ans) |
| Coûts de carburant et de réfrigération augmentant les charges d'exploitation | -0.5% | National, particulièrement les corridors longue distance du sud | Moyen terme (2-4 ans) |
| Longs itinéraires affaiblissant l'économie du réseau de fret de retour réfrigéré | -0.4% | Chili méridional, Patagonie et Extrême-Sud, corridors d'Antofagasta à Santiago | Long terme (≥ 4 ans) |
| Pénurie de conducteurs qualifiés limitant la capacité de service de la chaîne du froid | -0.3% | National, notamment Los Lagos et Aysén | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déséquilibres saisonniers des véhicules frigorifiques contraignant la capacité de flotte disponible
Les cerises de novembre à janvier et les pics de saumon coho au printemps concentrent la demande de fret réfrigéré dans des fenêtres saisonnières limitées. Les volumes de cerises projetés à 132 millions de caisses pour la saison 2025-2026 ont nécessité une coordination étroite à San Antonio après qu'une récolte précoce a comprimé la disponibilité des conteneurs, des navires et des conducteurs. Les véhicules ajoutés pour ces pics peuvent rester inactifs entre avril et octobre. Cela affaiblit les rendements sur les investissements de flotte et peut décourager le renouvellement de la flotte. La disponibilité de conducteurs qualifiés est une autre contrainte, notamment à Los Lagos et Aysén où la logistique aquacole est en concurrence pour les opérateurs qualifiés. Les contrats pharmaceutiques et de distribution au détail peuvent aider à combler l'écart entre les saisons agricoles, mais de nombreux transporteurs régionaux n'ont pas encore pleinement développé ces services.
Coûts de carburant et de réfrigération augmentant les charges d'exploitation
Le prix de référence du gazole au Chili était de 618,1 USD par m³ en juin 2025, tandis que l'indice des coûts de transport a augmenté de 1,2 % au premier semestre 2025[2]. Les coûts augmentent davantage lorsque les unités de réfrigération fonctionnent pendant les délais en terminal ou sur les itinéraires urbains à arrêts multiples. Les longs corridors du sud offrent également des opportunités limitées de fret de retour, ce qui réduit l'utilisation des équipements lors des trajets de retour. Cela est particulièrement difficile sur les itinéraires de plus de 500 kilomètres où les besoins en carburant, en temps de conduite et en réfrigération s'accumulent. Les opérateurs desservant le commerce électronique urbain doivent équilibrer une fréquence de livraison plus élevée avec l'intensité énergétique plus grande des arrêts multiples.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la demande horticole occupe la position la plus importante tandis que la logistique pharmaceutique se développeLes produits horticoles représentent 29,76 % de la part du marché du transport frigorifique routier au Chili en 2026. Les cerises, les raisins, les kiwis et les myrtilles génèrent la plus grande concentration de demande saisonnière de chargement complet. Ces produits transitent des fermes et des stations de conditionnement vers San Antonio et Valparaíso, où les calendriers d'exportation exigent une livraison dans des délais stricts. Les produits laitiers, les desserts glacés, la viande, la volaille, le poisson et les produits de la mer génèrent une demande plus régulière tout au long de l'année. La transformation du saumon à Biobío et Los Lagos est particulièrement importante car elle soutient les mouvements réfrigérés en dehors de la saison des fruits.
Les expéditions de soins de santé et de produits pharmaceutiques devraient enregistrer un CAGR de 7,76 % de 2027 à 2032. La logistique des soins de santé et des produits pharmaceutiques représente des volumes plus faibles mais croît plus rapidement car la réglementation exige des équipements spécialement adaptés. La Norma Técnica N°208 exige des véhicules qualifiés, une surveillance continue et des procédures de gestion des écarts de température. Cela crée une demande de véhicules réfrigérés spécialisés, d'installations de stockage validées et de personnel logistique formé. Les entreprises pharmaceutiques exigent également une traçabilité fiable et une manutention contrôlée tout au long du transport pour maintenir la qualité des produits et se conformer aux normes réglementaires.



Par spécification de chargement :
le chargement complet reste le cœur du marché tandis que le chargement partiel s'élargitLes opérations en chargement complet représentent 70,82 % de la taille du marché du transport frigorifique routier au Chili en 2026, reflétant les grandes expéditions à l'exportation de fruits, de saumon et de produits surgelés du Chili. Les itinéraires point à point des régions productrices vers les ports remplissent souvent des remorques réfrigérées complètes. Ce modèle est efficace pour les volumes d'exportation standard et soutient les trajets programmés pendant les pics de récolte et de transformation. Les transporteurs en chargement complet restent exposés à la variabilité des récoltes. Le Chili a exporté 569 000 tonnes de cerises lors de la saison 2025-2026, soit 8,9 % de moins que la saison précédente[3].
Les opérations en chargement partiel devraient enregistrer un CAGR de 7,94 % jusqu'en 2032. Le commerce électronique, la distribution pharmaceutique et le réapprovisionnement des détaillants génèrent des expéditions plus petites et plus fréquentes. Ces expéditions nécessitent une planification d'itinéraires plus poussée et davantage d'arrêts que les trajets d'exportation conventionnels. La technologie des remorques multi-températures améliore les opérations en chargement partiel en transportant des marchandises pharmaceutiques, réfrigérées et à température ambiante contrôlée dans des zones séparées. Les équipements Thermo King permettent un refroidissement spécifique à chaque zone pour ces itinéraires urbains mixtes. Un réseau spécialisé en chargement partiel peut fournir un flux de revenus supplémentaire lorsque les volumes d'exportation faiblissent. La composition pourrait donc évoluer vers des chargements spécialisés même si le chargement complet reste le format dominant.
Par conteneurisation :
les remorques conventionnelles dominent tandis que les conteneurs liés aux ports gagnent en utilisationLe transport réfrigéré non conteneurisé représente 80,27 % de la taille du marché du transport frigorifique routier au Chili en 2026 et reste le format principal pour la distribution alimentaire nationale. Les remorques isothermes servent les transformateurs de viande, les distributeurs laitiers et les chaînes de distribution au détail qui ne nécessitent pas de compatibilité avec les conteneurs ISO. Ce format convient aux livraisons directes entre usines, entrepôts, magasins et sites de restauration. Il offre également aux transporteurs la flexibilité de desservir des itinéraires régionaux non connectés aux ports.
Le transport réfrigéré conteneurisé devrait enregistrer un CAGR de 6,83 % jusqu'en 2032. Il est soutenu par les flux de conteneurs à l'exportation et par l'utilisation de mouvements maritimes et routiers combinés dans un seul processus de chaîne du froid. Global Reefers a adopté la norme DCSA Reefer Events en 2025 pour améliorer la visibilité sur les trajets d'exportation de cerises chiliennes. La norme prend en charge des informations structurées sur la température, l'humidité et les événements de traitement à froid. À mesure que les normes de données et l'infrastructure de branchement se développent, les mouvements routiers conteneurisés peuvent devenir plus pratiques pour les exportateurs. Les remorques conventionnelles continueront de dominer le trafic national en raison de leur rôle établi dans la distribution locale.

Par distance :
les itinéraires longue distance dominent tandis que les trajets réfrigérés urbains augmententLe transport frigorifique routier longue distance représente 68,52 % de la taille du marché du transport frigorifique routier au Chili en 2026, car les zones de production et les centres de consommation du Chili sont éloignés les uns des autres. Les itinéraires des fermes salmonicoles de Patagonie et des régions viticoles du nord vers Santiago ou les ports du Pacifique peuvent dépasser 500 kilomètres dans un sens. Ces itinéraires soutiennent les mouvements d'exportation et les transferts longue distance vers les entrepôts frigorifiques et les centres de transformation.
Le transport réfrigéré courte distance devrait enregistrer un CAGR de 8,65 % jusqu'en 2032. Les plateformes de livraison alimentaire, le réapprovisionnement des détaillants et la distribution pharmaceutique accroissent la demande de trajets de moins de 100 kilomètres dans les zones métropolitaines. Cela modifie les exigences de flotte des opérateurs urbains. Walmart Chile et Sunswap ont déployé des unités réfrigérées sans diesel sur des itinéraires reliant Santiago, La Serena et Concepción en 2025-2026. Sunswap a signalé des coûts d'exploitation de réfrigération jusqu'à 81 % inférieurs à ceux du diesel sur ces opérations. La ressource solaire du Chili peut étendre la portée opérationnelle de la réfrigération assistée par l'énergie solaire et réduire les coûts de recharge pour les véhicules retournant aux dépôts la nuit. Cette configuration est plus adaptée aux itinéraires urbains courts qu'aux corridors d'exportation longue distance. Elle peut abaisser le seuil d'exploitation pour la livraison réfrigérée sur les marchés denses. Les véhicules longue distance resteront essentiels car la géographie continue d'exiger des mouvements longue distance entre les zones de production, les ports et les grandes villes.
Par destination :
les chaînes d'approvisionnement nationales dominent tandis que les corridors transfrontaliers se développentLes mouvements nationaux représentent 70,64 % de la taille du marché du transport frigorifique routier au Chili en 2026, car les trajets locaux constituent la première étape de presque toute chaîne d'exportation. Les mouvements entre station de conditionnement et entrepôt, entre entrepôt et port, ainsi que les mouvements de distribution au détail génèrent une part importante de l'activité de fret. Les opérations nationales desservent également les transformateurs alimentaires et les détaillants urbains qui n'expédient pas à l'international.
Les expéditions transfrontalières devraient enregistrer un CAGR de 8,89 % jusqu'en 2032. Leur croissance reflète les échanges commerciaux avec l'Argentine, la Bolivie et le Pérou, ainsi que le transport intérieur soutenant les exportations maritimes consolidées. Le secteur du transport frigorifique routier au Chili bénéficie d'une liaison efficace entre le transport national et les services internationaux de chaîne du froid. Citikold et Seaboard Marine ont lancé un service direct de fret frigorifique du Chili vers les États-Unis en mars 2025, reliant San Antonio aux principaux ports nord-américains. Ce service crée des besoins supplémentaires en matière de collecte et de livraison réfrigérées à l'intérieur des terres. InvestChile a identifié le Corridor routier biocéanique comme un itinéraire possible pour relier le centre-ouest du Brésil et les pays enclavés d'Amérique du Sud aux ports du nord du Chili.
Par type de température :
les chargements surgelés ancrent les revenus tandis que le fret en surgélation profonde progresseLa plage de température surgelée de -20 à 0 °C représente 45,69 % de la part du marché du transport frigorifique routier au Chili en 2026. Le saumon surgelé, les baies, la volaille et les produits protéinés soutiennent cette position. Ces produits nécessitent un contrôle fiable de la température lors des transferts entre transformateurs, magasins, ports et centres de distribution.
Le fret en surgélation profonde et à ultra-basse température devrait enregistrer un CAGR de 7,87 % jusqu'en 2032. La croissance plus rapide reflète les exigences de traitement à froid pour les cerises exportées vers la Chine et la demande de produits de la mer premium et de produits biologiques spéciaux. Le transport réfrigéré continue de soutenir la distribution de fruits frais, de produits laitiers et de produits pharmaceutiques. Les exigences de traitement à froid des cerises chiliennes comprennent le maintien des conteneurs en dessous de -1 °C pendant au moins 15 jours pour les mouvements à destination de la Chine mentionnés. Ces exigences renforcent l'importance des transferts surveillés entre conteneurs et camions. Le fret à température ambiante contrôlée est plus restreint mais peut générer des revenus plus élevés par kilomètre pour des marchandises telles que le chocolat premium et le vin. DHL Supply Chain Chile a lancé un partenariat logistique avec Lindt en juillet 2026 qui maintient le chocolat à 14 °C avec une variation autorisée de 2 °C.
Analyse géographique
Le Chili central représente 45,76 % de la part du marché du transport frigorifique routier au Chili en 2026. Sa position découle de la grande base de consommation de Santiago, de la transformation alimentaire dans O'Higgins et Maule, et de l'accès à San Antonio. DP World a projeté 14 800 TEUs d'exportations de cerises pour la saison 2025-2026 et a augmenté la capacité de conteneurs réfrigérés à 5 350 unités[4]. L'installation de Maipú d'Emergent Cold LatAm ajoute une capacité de stockage automatisée à proximité du réseau de distribution métropolitain. Le commerce électronique d'épicerie est également concentré à Santiago, qui gère plus de 40 % des livraisons nationales et dépasse 1 million d'expéditions par jour pendant les périodes de pointe. Cela favorise les itinéraires réfrigérés à arrêts multiples et les modèles de livraison en chargement partiel.
Le Chili méridional devrait se développer à un CAGR de 8,64 % de 2027 à 2032. La production de salmonidés à Biobío, Los Lagos, Los Ríos et Araucanía constitue la principale base de demande. Biobío achemine 52,5 % des volumes nationaux de saumon, avec des valeurs FOB de salmonidés supérieures à 2 556 millions USD chaque année. La zone continue d'attirer des investissements logistiques car elle relie la production de saumon à la capacité des terminaux à conteneurs. Le terminal de Talcahuano d'Emergent Cold LatAm a traité plus de 60 000 tonnes de cargaison en 2025. L'examen par EFE des services ferroviaires réfrigérés de Frutillar à Biobío pourrait déplacer une partie du fret longue distance des routes. Les opérateurs de transport routier conserveront un rôle important dans la connexion des fermes, des usines, des points ferroviaires et des ports.
Le Chili septentrional et la Patagonie ou l'Extrême-Sud disposent de bases établies plus modestes mais de sources distinctes de demande de fret réfrigéré. Le Chili septentrional fournit des agrumes, des raisins de table et des avocats via Iquique et Coquimbo. Terminal Puerto Coquimbo a enregistré sa troisième année consécutive d'opérations régulières d'exportation d'agrumes en mai 2026. Le Corridor routier biocéanique pourrait augmenter le trafic réfrigéré vers le nord si les progrès en matière d'investissement et de réglementation permettent de nouvelles capacités de transbordement. Les conditions routières, les conditions météorologiques et l'infrastructure limitée de carburant réfrigéré contraignent la Patagonie et l'Extrême-Sud. La première exportation ultra-réfrigérée d'oursins frais de Punta Arenas à Yokohama par HMM illustre une connexion naissante entre les produits marins du sud et la demande asiatique premium. La croissance future dans les deux zones dépend de nœuds fiables pour le contrôle de la température et la coordination transfrontalière.
Paysage concurrentiel
Concentration du Marché
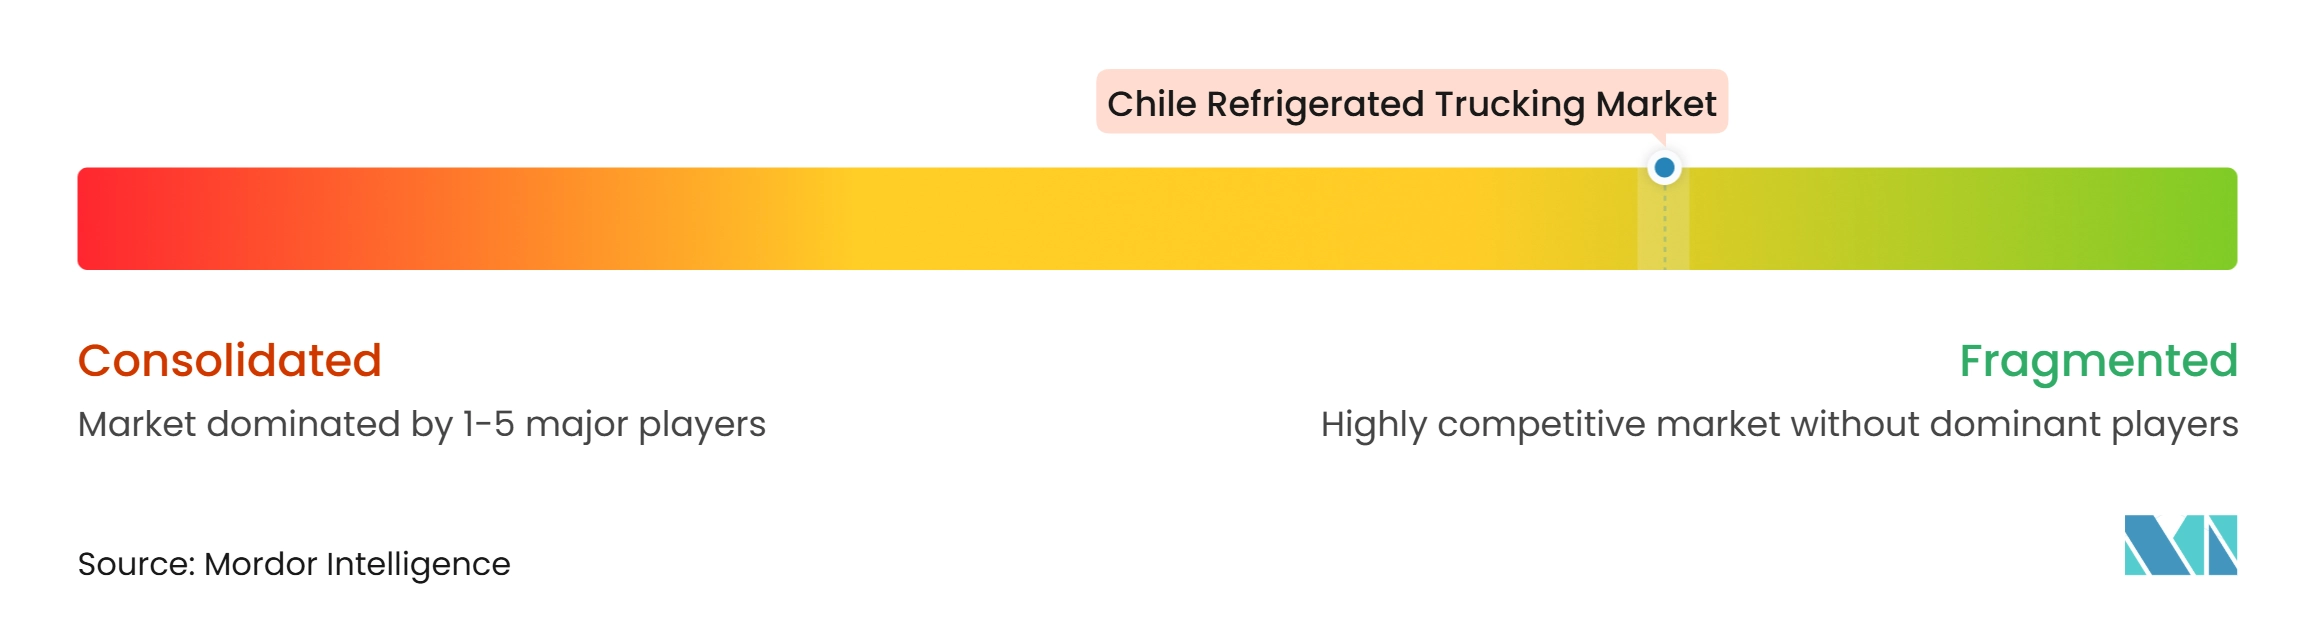
Le marché du transport frigorifique routier au Chili est fragmenté. Les opérateurs logistiques internationaux se font concurrence par la couverture réseau, la technologie et les systèmes de conformité. Les spécialistes régionaux se font concurrence par la densité des itinéraires locaux et les prix. Emergent Cold LatAm s'est classé premier parmi les opérateurs de chaîne du froid en Amérique latine en 2025, avec 179 millions de pieds cubes de capacité. Ses sites de stockage créent une demande de transport réfrigéré sous contrat et rendent les connexions entrepôt-route importantes. DHL, DSV, Kuehne+Nagel et CEVA Logistics recherchent des contrats intégrés combinant stockage, gestion du transport et outils de visibilité. Cela peut être particulièrement pertinent pour les clients pharmaceutiques et de distribution au détail qui exigent des procédures standardisées sur plusieurs nœuds.
CEVA a élargi le périmètre opérationnel de son entité chilienne en juillet 2025 pour inclure la gestion du transport national et international ainsi que la commission de transport. Cold Chile SA, opérant sous le nom d'IceStar, a acquis Mega Frío Chile en avril 2025. La transaction a étendu la capacité de stockage à 1,1 million de m³ et a ajouté un réseau national de transport en chaîne du froid. Cela donne à IceStar une couverture plus solide d'Iquique à Puerto Montt. Ces mouvements montrent que les grands opérateurs construisent des positions de stockage et de transport plus larges plutôt que de concurrencer uniquement en tant que prestataires de transport routier.
La technologie devient un facteur concurrentiel pratique aux côtés de la taille de la flotte. CEVA Logistics Chile a lancé un pilote d'inventaire par intelligence artificielle et drones en mai 2025 et a signalé une amélioration de la productivité de 10 fois par rapport aux méthodes manuelles traditionnelles. Une meilleure précision des stocks peut soutenir la gestion des commandes de produits périssables dans les entrepôts frigorifiques. DHL Supply Chain Chile a également formé un partenariat logistique à température contrôlée avec Lindt en juillet 2026, couvrant la réception, le stockage et la distribution. Des opportunités de marché inexploitées subsistent dans les réseaux régionaux de qualité pharmaceutique, la consolidation de la livraison alimentaire et le transport en surgélation profonde vers les camps miniers du nord. Les besoins en capital pour la maintenance de la flotte réfrigérée et la géographie du Chili créent des barrières à l'entrée.
Leaders du secteur du transport frigorifique routier au Chili
-
Transportes Nazar
-
Transportes Casablanca
-
LDT Chile SA (Frío Chile)
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport frigorifique routier au Chili Entreprises couvertes dans ce rapport
- Transportes Nazar
- Transportes Casablanca
- Emergent Cold LatAm
- LDT Chile SA (Frío Chile)
- Loginsa
- Cold Chile SA (IceStar)
- Transportes Interandinos SA
- Transportes Generales Transgesa SA
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Tudefrigo Chile SA
- Frigoríficos Puerto Montt SA (FPM Logistic)
- Transportes Ossa
- American Container Line Chile
- Bravo Transportes
- Travel Trans
- Transportes Sepúlveda
- Friotrans
- Ruta Águila
- Transportes Zúñiga
Développements industriels récents dans Marché du transport frigorifique routier au Chili
- Juillet 2026 : DHL Supply Chain Chile a signé un partenariat logistique en chaîne du froid avec Lindt, couvrant la réception du chocolat importé, le stockage à 14 °C avec une variation autorisée de 2 °C, la surveillance de la température en temps réel, la préparation des commandes et la distribution aux magasins de détail, aux canaux de commerce électronique et aux partenaires commerciaux de Lindt à travers le Chili.
- Juin 2026 : Emergent Cold LatAm a mis en service 2 nouveaux tunnels de surgélation rapide à San Antonio, capables de traiter plus de 10 500 tonnes d'aliments surgelés par an grâce à la technologie de réfrigération au CO₂. Le projet fait partie du programme d'investissement de 500 millions USD de la société au Chili.
- Avril 2026 : Trailer Logistics a déployé les systèmes de réfrigération électrique à batterie de Sunswap au sein du réseau de distribution de Walmart Chile, soutenant les mouvements de fret à température contrôlée entre Santiago, La Serena et Concepción. Le déploiement a introduit la réfrigération de transport sans diesel dans les opérations commerciales, soutenant la décarbonisation de la flotte et la réduction des coûts d'exploitation de la réfrigération.
- Mars 2025 : Emergent Cold LatAm a inauguré la plus grande installation automatisée de stockage frigorifique d'Amérique latine à Maipú, Santiago. L'investissement de 35 millions USD utilise des systèmes automatisés de palettes à haute capacité pour fournir 33 000 positions de palettes et a reçu la certification EDGE Zero Carbon en 2026.
Périmètre du rapport sur le marché du transport frigorifique routier au Chili
Aperçu de la segmentation
| Produits horticoles |
| Produits laitiers et desserts glacés |
| Viandes, volailles, poissons et produits de la mer |
| Produits alimentaires transformés |
| Soins de santé et produits pharmaceutiques |
| Autres applications |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| National |
| Transfrontalier |
| Réfrigéré (0–5 °C) |
| Surgelé (-20–0 °C) |
| Température ambiante |
| Surgélation profonde / Ultra-basse température (inférieure à -20 °C) |
| Chili septentrional (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chili méridional (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême-Sud (Aysén, Magallanes) |
| Par application | Produits horticoles |
| Produits laitiers et desserts glacés | |
| Viandes, volailles, poissons et produits de la mer | |
| Produits alimentaires transformés | |
| Soins de santé et produits pharmaceutiques | |
| Autres applications | |
| Par spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Par conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Par distance | Longue distance |
| Courte distance | |
| Par destination | National |
| Transfrontalier | |
| Par type de température | Réfrigéré (0–5 °C) |
| Surgelé (-20–0 °C) | |
| Température ambiante | |
| Surgélation profonde / Ultra-basse température (inférieure à -20 °C) | |
| Par région | Chili septentrional (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chili méridional (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonie / Extrême-Sud (Aysén, Magallanes) |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le transport frigorifique routier au Chili ?
Le secteur devrait enregistrer un CAGR de 5,70 % de 2027 à 2032, atteignant 873,76 millions USD d'ici 2032.
Quelle application génère la plus grande part de la demande de transport frigorifique routier au Chili ?
Les produits horticoles sont en tête avec une part de revenus de 29,76 % en 2026, soutenue par les mouvements d'exportation de cerises, de raisins, de kiwis et de baies.
Quel service de transport frigorifique routier connaît la croissance la plus rapide au Chili ?
Les mouvements transfrontaliers affichent le taux de croissance projeté le plus élevé, avec un CAGR de 8,89 % jusqu'en 2032.
Pourquoi le transport réfrigéré pharmaceutique se développe-t-il au Chili ?
La logistique pharmaceutique devrait enregistrer un CAGR de 7,76 % car les médicaments réglementés nécessitent des véhicules qualifiés, une surveillance et un contrôle documenté de la température.
Quelle région est en tête de l'activité de transport frigorifique routier au Chili ?
Le Chili central est en tête avec une part de 45,76 % en 2026, car il combine la demande de Santiago, la transformation agricole et l'accès à San Antonio.
Comment les transporteurs réduisent-ils les coûts d'exploitation de la réfrigération au Chili ?
Les opérateurs testent des unités réfrigérées sans diesel, et Sunswap a signalé des réductions des coûts d'exploitation allant jusqu'à 81 % par rapport au diesel sur certains itinéraires chiliens.