
Größe und Marktanteil des chilenischen Kühlfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
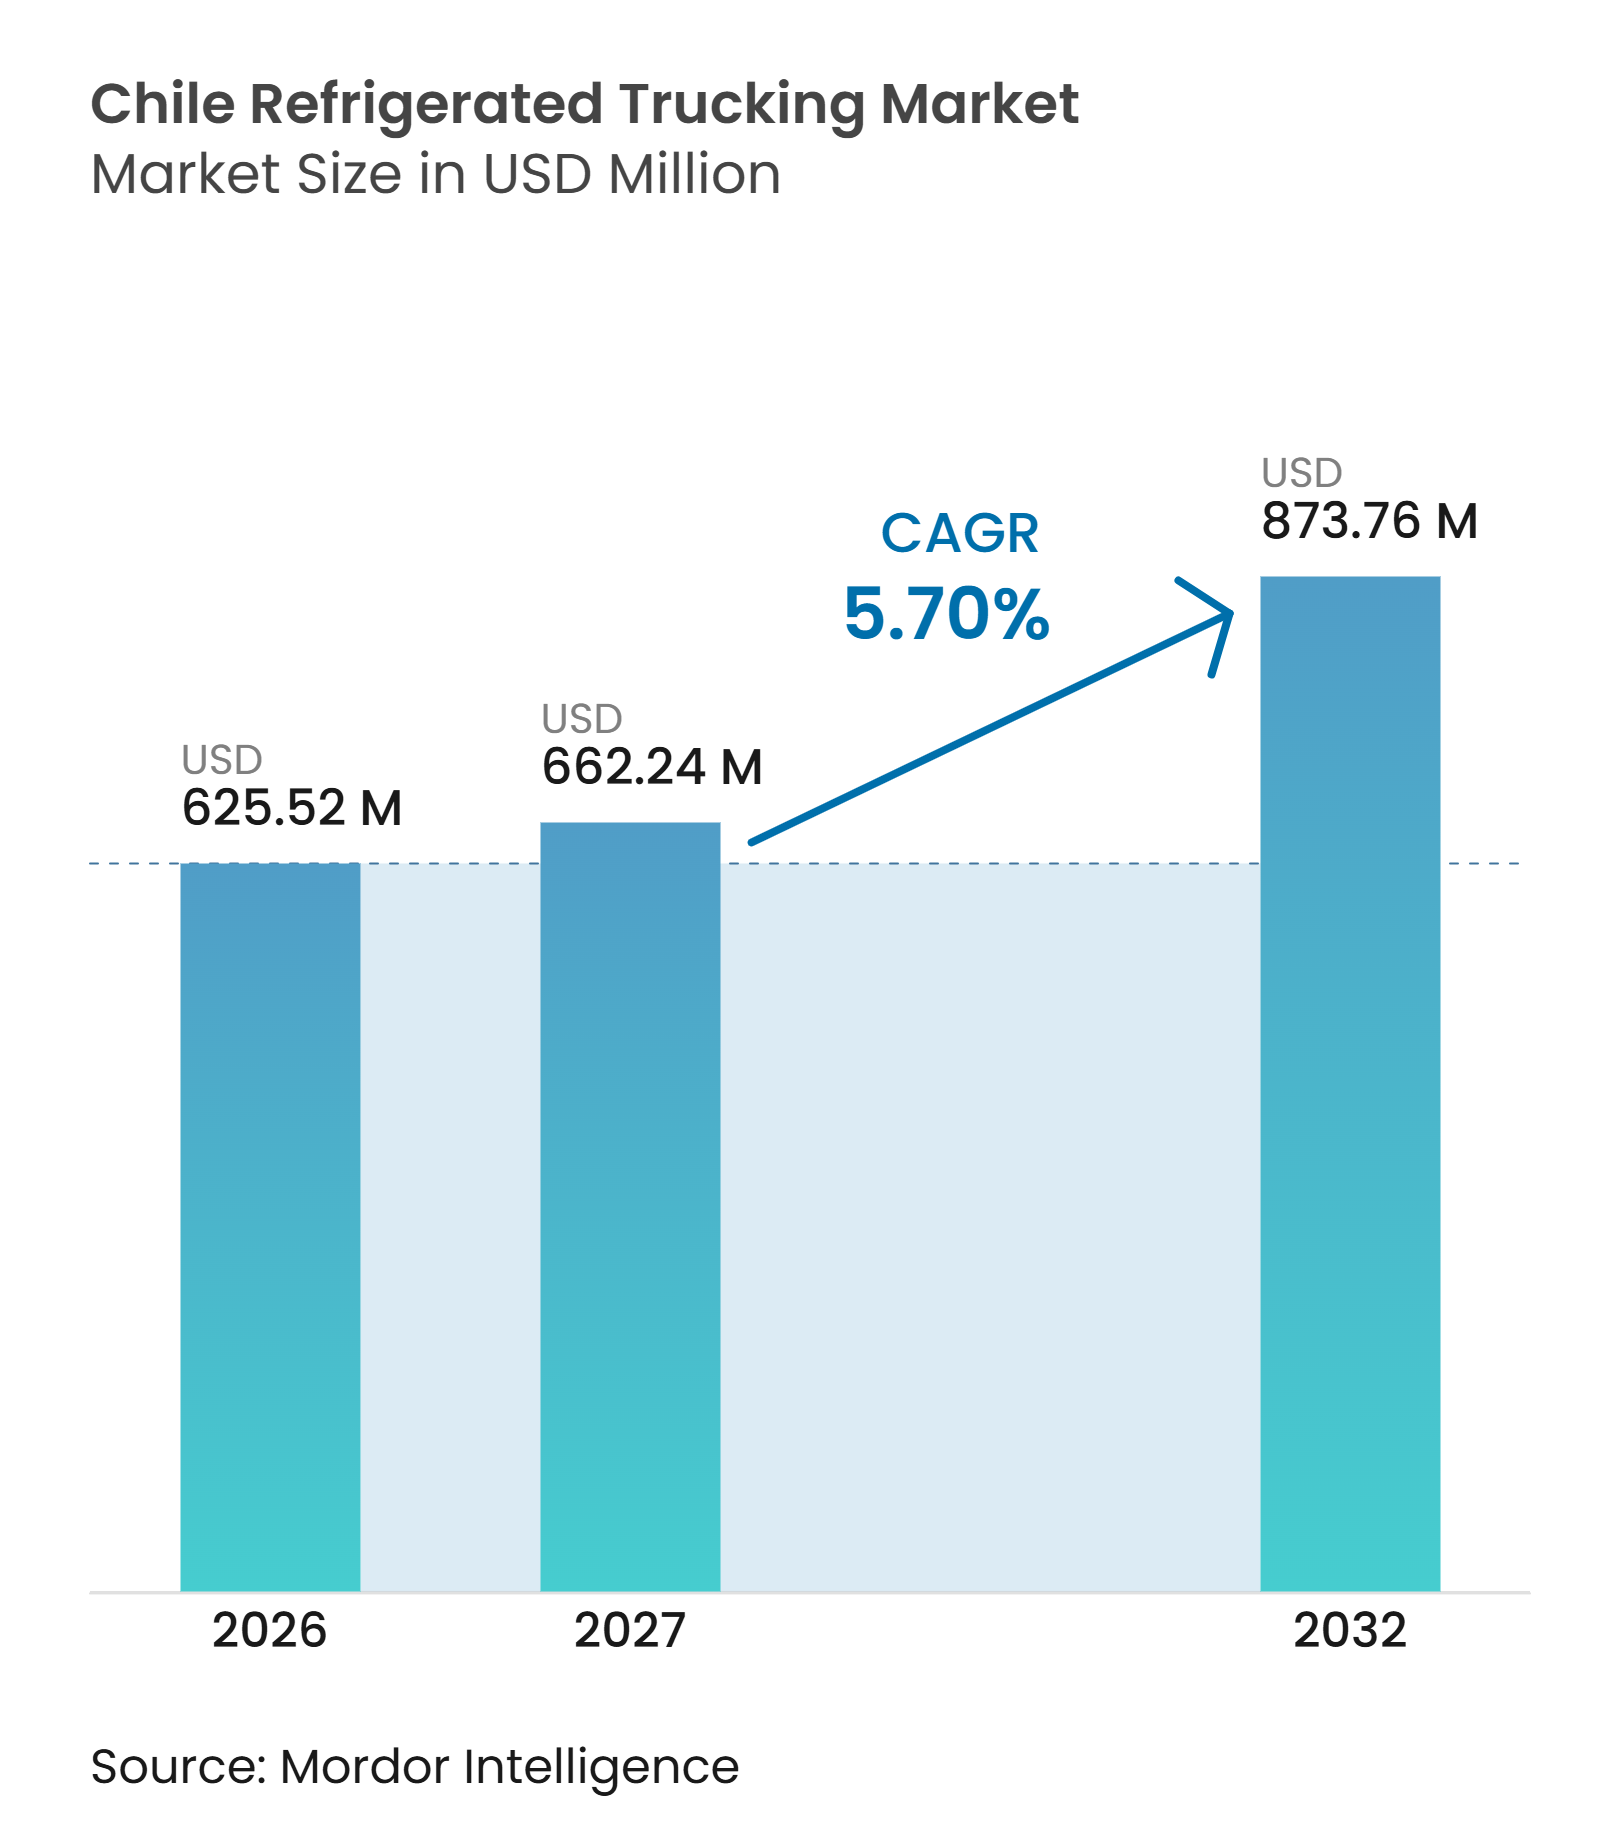
| Marktgröße im Basisjahr (2026) | 625.52 Millionen US-Dollar |
| Marktgröße (2027) | 662.24 Millionen US-Dollar |
| Marktgröße (2032) | 873.76 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.70 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chilenischen Kühlfahrzeugmarkts von Mordor Intelligence
Die Marktgröße des chilenischen Kühl-Lkw-Transports wird im Jahr 2026 auf 625,52 Millionen USD geschätzt. Es wird erwartet, dass er von 662,24 Millionen USD im Jahr 2027 auf 873,76 Millionen USD bis 2032 wächst, bei einem CAGR von 5,70% während des Prognosezeitraums von 2027 bis 2032.
Die exportorientierte Lebensmittellieferkette Chiles unterstützt die Nachfrage nach temperaturgesteuertem Straßentransport, da die Lebensmittelexporte im ersten Halbjahr 2025 einen Wert von 12.460 Millionen USD erreichten, angeführt von Kirschen, Weintrauben, Kiwis und gefrorenen Beeren. Die Exporte von gefrorenem Obst und Gemüse erreichten im Jahr 2025 ebenfalls 715 Millionen USD, was den Bedarf an Kühltransporten zwischen Verarbeitungsbetrieben, Verteilzentren und Häfen erhöhte. Die chilenische Kühl-Lkw-Transportbranche verändert sich auch dadurch, dass Mehrtemperaturfahrzeuge und Echtzeit-Überwachung es Betreibern ermöglichen, pharmazeutische, frische und gefrorene Sendungen auf einer Route zu kombinieren. Online-Lebensmittelbestellungen führen zu kürzeren und häufigeren Lieferfahrten. Gleichzeitig erhöht das Erweiterte Rahmenabkommen mit der Europäischen Union die Bedeutung von Rückverfolgbarkeit und Lebensmittelsicherheitskontrolle in den inländischen Lieferketten. Diese Bedingungen schaffen Chancen für Betreiber, die zuverlässige Flottenverfügbarkeit, spezialisierte Compliance-Fähigkeiten und effektive Routenplanung kombinieren können.
Wichtigste Erkenntnisse des Berichts
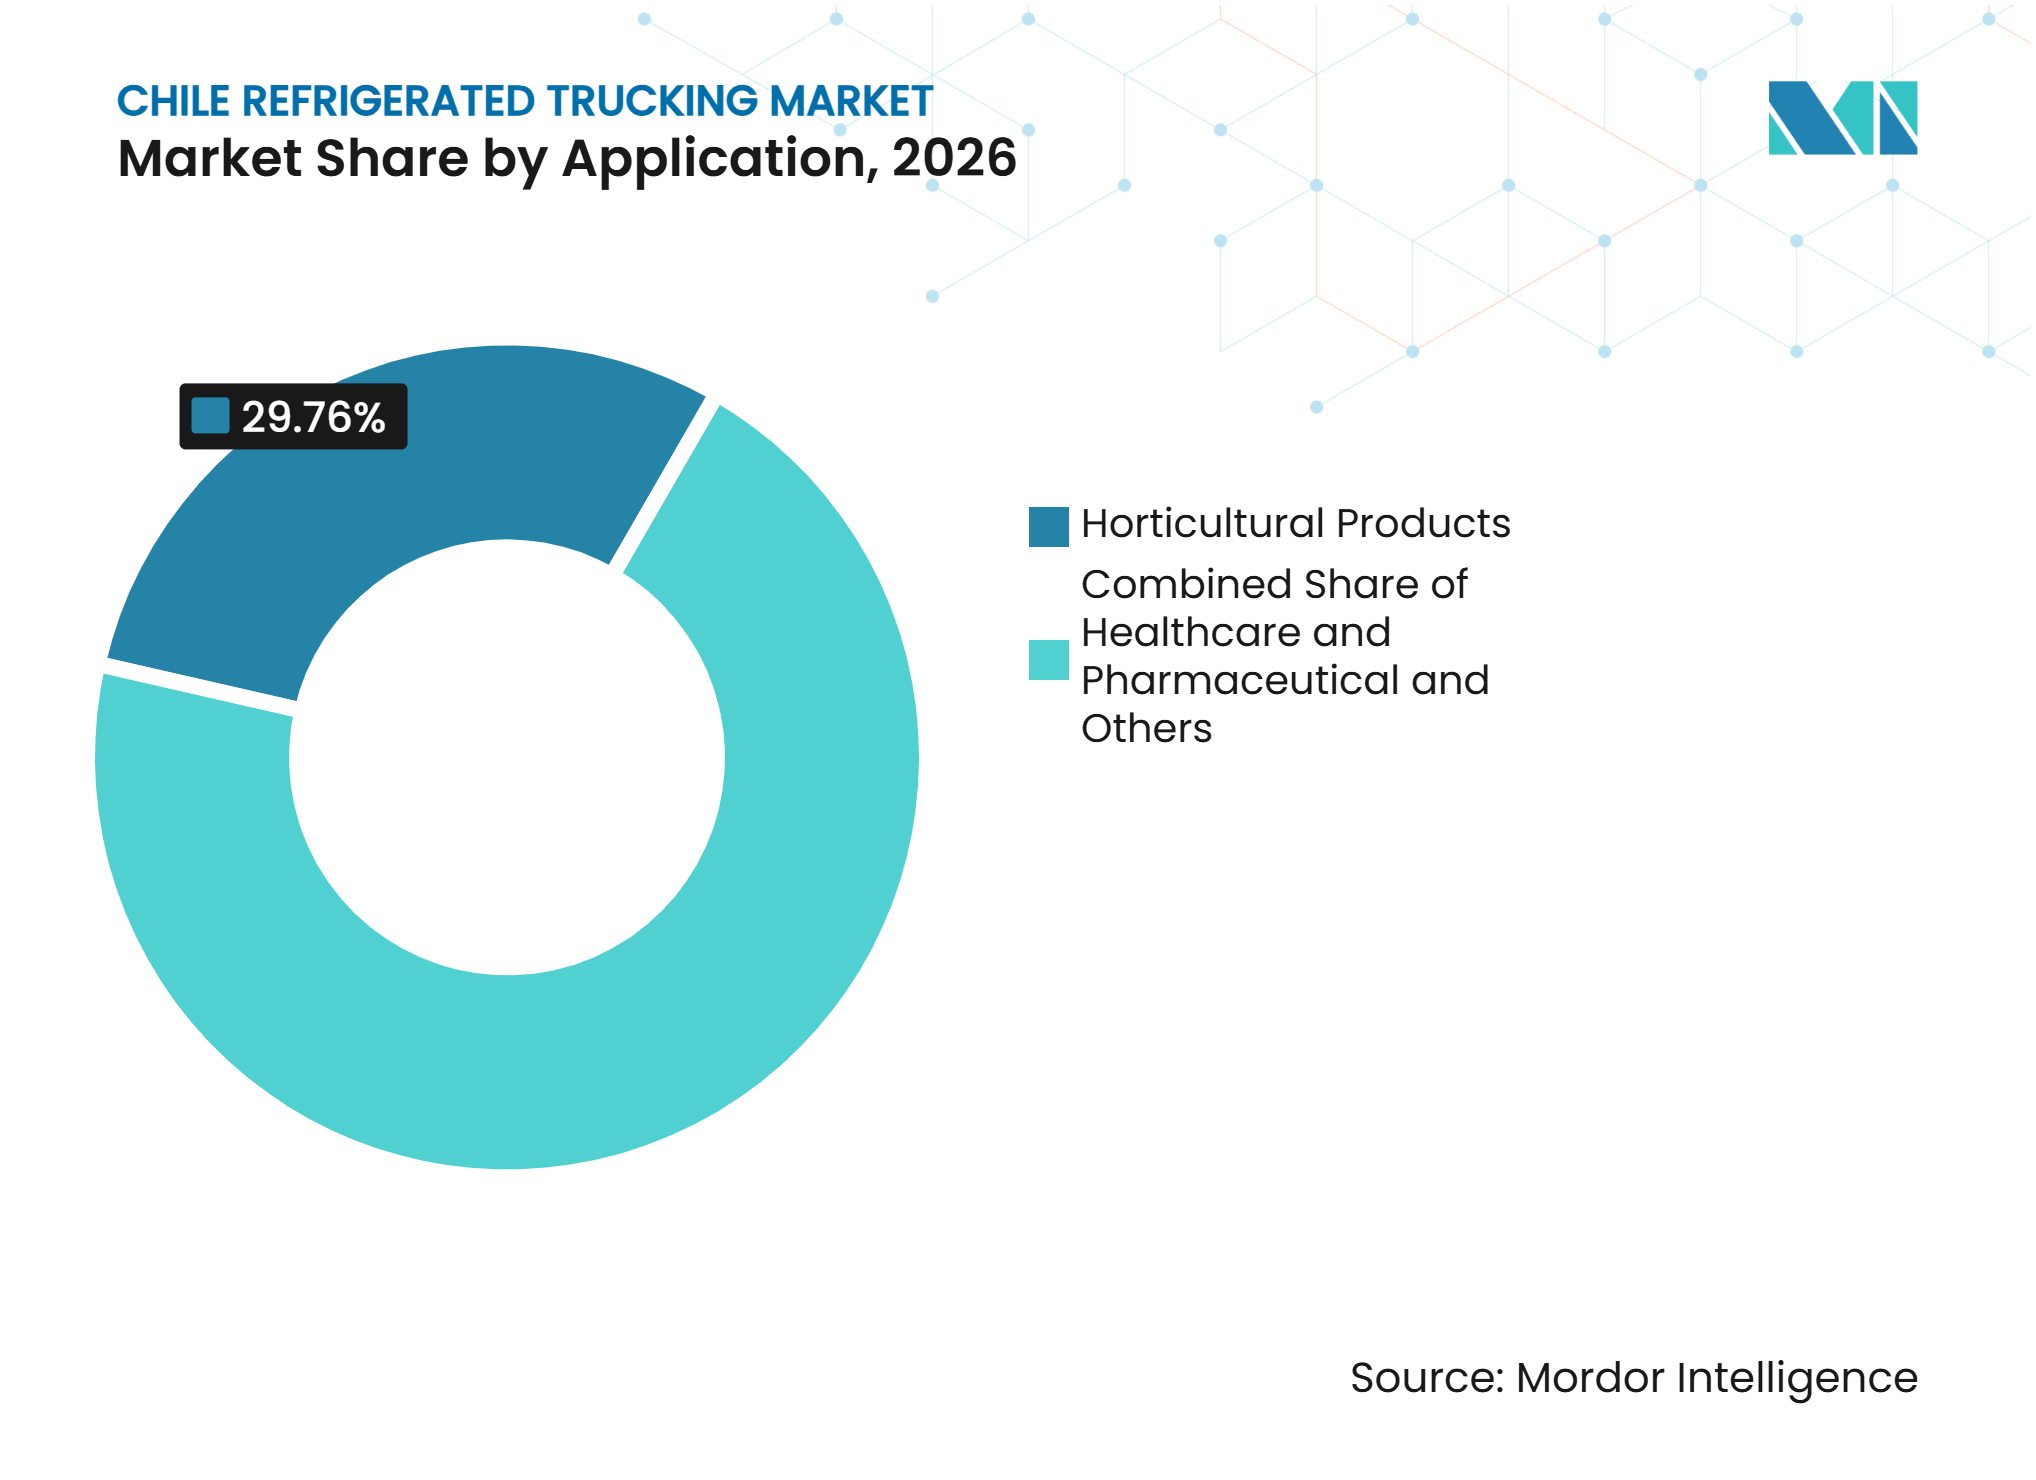
- Nach Anwendung entfallen 29,76% der Marktgröße des chilenischen Kühl-Lkw-Transports auf Gartenbauprodukte, während für Gesundheits- und Pharmasendungen bis 2032 ein CAGR von 7,76% prognostiziert wird.
- Nach Lkw-Ladungsspezifikation entfallen 70,82% des Marktanteils des chilenischen Kühl-Lkw-Transports auf Komplettladungsoperationen, während für Teilladungsoperationen bis 2032 ein CAGR von 7,94% prognostiziert wird.
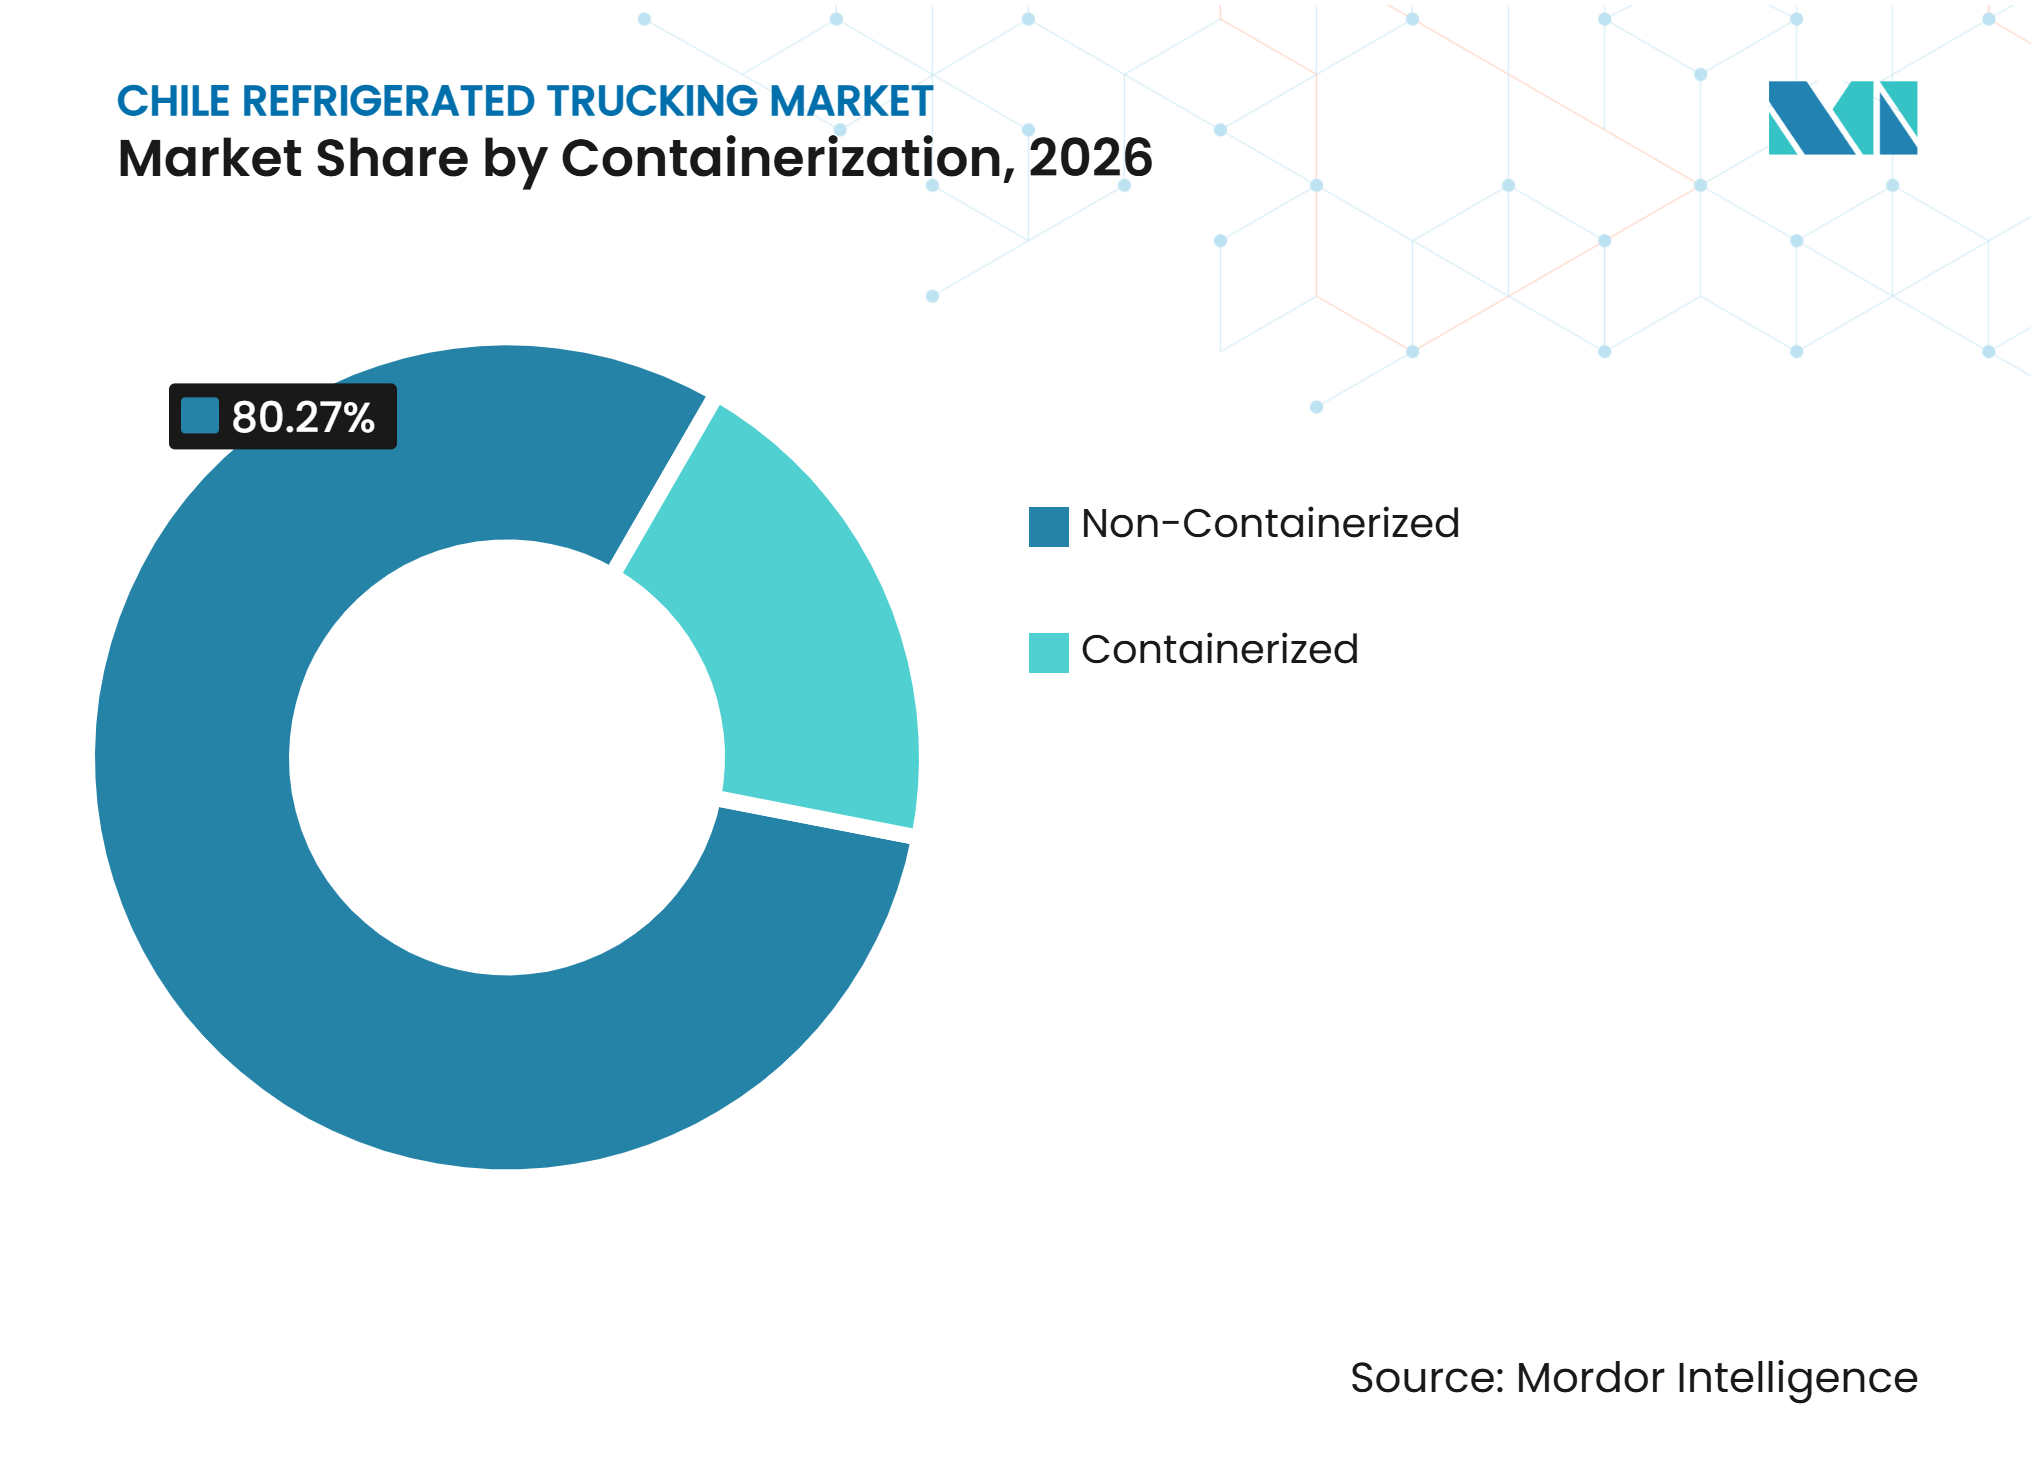
- Nach Containerisierung entfallen 80,27% der Marktgröße des chilenischen Kühl-Lkw-Transports auf nicht containerisierten Kühltransport, während für containerisierten Kühltransport bis 2032 ein CAGR von 6,83% prognostiziert wird.
- Nach Entfernung entfallen 68,52% des Branchenanteils des chilenischen Kühl-Lkw-Transports auf den Fernstreckentransport, während für den Kurzstreckenkühltransport bis 2032 ein CAGR von 8,65% prognostiziert wird.
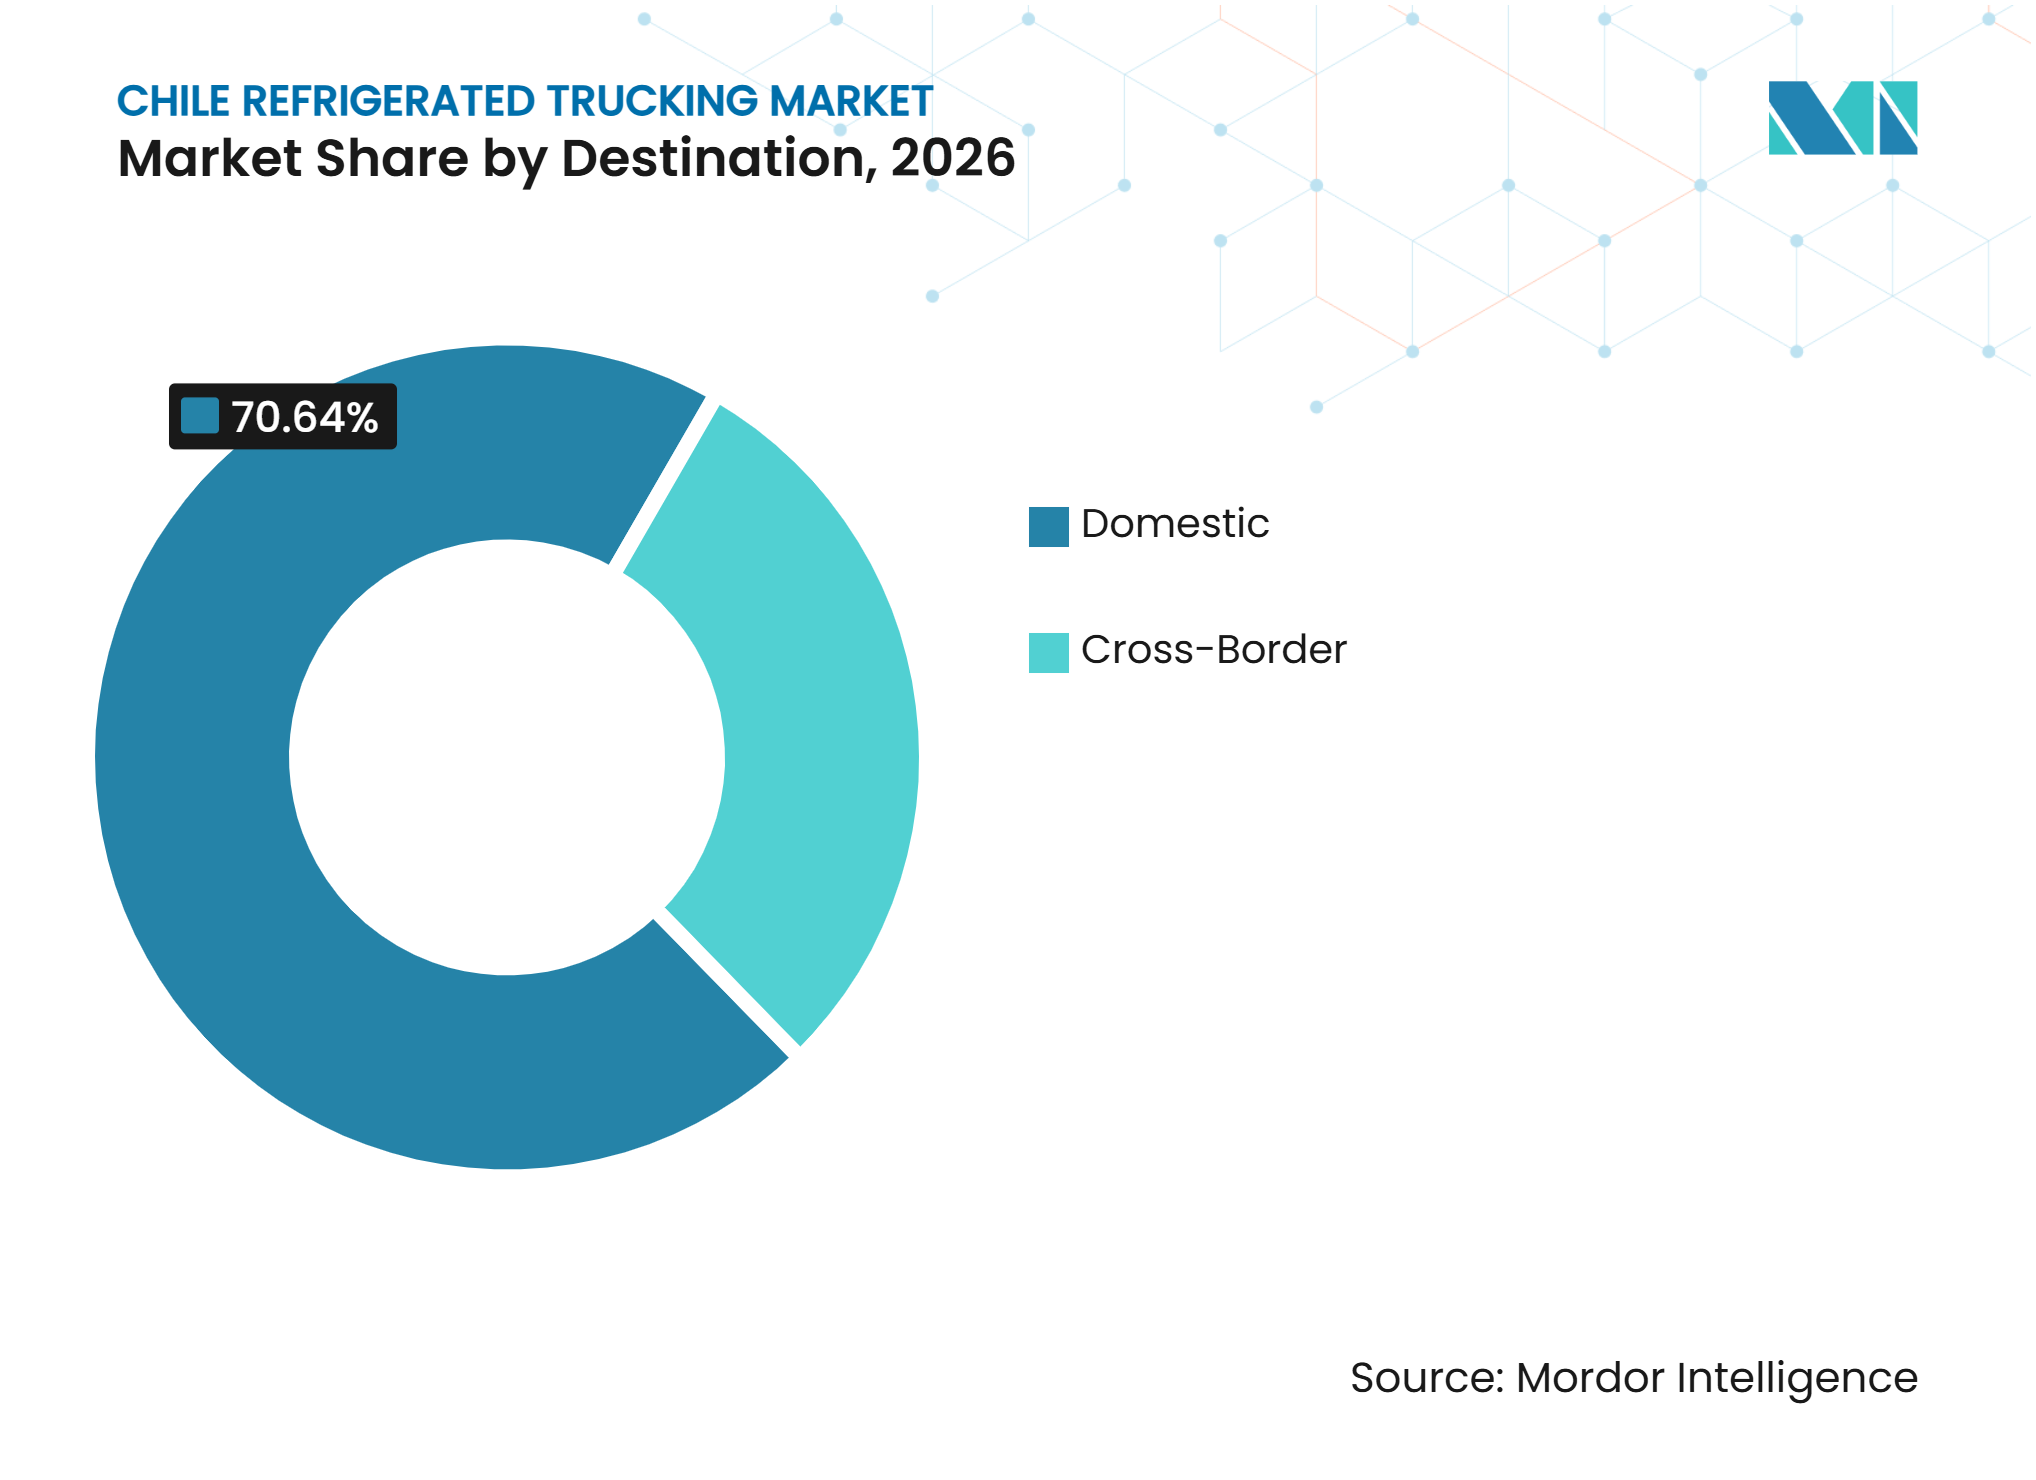
- Nach Zielort entfallen 70,64% der Marktgröße des chilenischen Kühl-Lkw-Transports auf inländische Transporte, während für grenzüberschreitende Sendungen bis 2032 ein CAGR von 8,89% prognostiziert wird.
- Nach Temperaturtyp entfällt auf das Tiefkühltemperaturband 45,69% des Marktanteils des chilenischen Kühl-Lkw-Transports, während für den Tiefkühl- und Ultraniedrigtemperaturtransport bis 2032 ein CAGR von 7,87% prognostiziert wird.
- Nach Region entfällt auf Zentralchile im Jahr 2026 ein Anteil von 45,76% am Marktanteil des chilenischen Kühl-Lkw-Transports, während für Südchile bis 2032 ein CAGR von 8,64% prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Frischproduktexporte erhöhen die Nachfrage nach Kühltransporten | +1.5% | Exportkorridore Zentralchile, Nordchile | Kurzfristig (≤ 2 Jahre) |
| Meeresfrüchteexporte weiten das temperaturkontrollierte Frachtvolumen aus | +1.0% | Südchile, Patagonien und extremer Süden | Mittelfristig (2–4 Jahre) |
| Steigende Tiefkühlkostverbrauch erhöht die Nachfrage nach Kühlkettenverteilung | +0.8% | Zentralchile, Metropolregion Santiago, sekundäre Städte landesweit | Mittelfristig (2–4 Jahre) |
| Pharmazeutisches Wachstum erhöht den Bedarf an spezialisiertem Kühltransport | +0.6% | Metropolregion Santiago, Valparaíso, Concepción, nationale Letzte-Meile-Verteilung | Langfristig (≥ 4 Jahre) |
| Lebensmittel-E-Commerce weitet Mehrfachhalt-Kühlkettenlieferungen aus | +0.5% | Metropolregion Santiago, sekundäre städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Rückverfolgbarkeitsvorschriften stärken die Compliance im temperaturkontrollierten Transport | +0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Frischproduktexporte erhöhen die Nachfrage nach Kühltransporten
Chiles Frischproduktexporte machen Kühlstraßenfracht unverzichtbar für den Transport von Obst aus Packstationen zu Containerplätzen. Kirschlieferungen erreichten im ersten Halbjahr 2025 einen Wert von 2.243 Millionen USD, und die Frischobstsaison 2025–2026 erzielte 8.198,8 Millionen USD FOB[1]. DP World verarbeitete in der vorangegangenen Saison 12,8 Millionen Kisten Kirschen und prognostizierte für die Saison 2025–2026 14.800 TEU, wobei das Kühlcontainervolumen auf 5.350 Einheiten anstieg. Der resultierende Spitzenbedarf konzentriert sich auf einen Zeitraum von 5–6 Wochen, was den Bedarf an Lkw zwischen landwirtschaftlichen Tälern und Hafeneinrichtungen erhöht. Flottenoperatoren können mit Premium-Frachtanforderungen konfrontiert werden, wenn die vertraglich vereinbarte Kapazität die Nachfrage in der Erntezeit nicht decken kann. Die Anforderungen des chilenischen Servicio Agrícola y Ganadero für eine dokumentierte Temperaturkontrolle ab dem Hoftor begünstigen ebenfalls Anbieter mit zertifizierten Kühlkettenverfahren.
Meeresfrüchteexporte weiten das temperaturkontrollierte Frachtvolumen aus
Lachs und andere Meeresfrüchte sorgen für ganzjährigen Verkehr, der sich vom konzentrierten Obstexportzyklus unterscheidet. Chile exportierte im ersten Quartal 2025 88.482 Tonnen Silberlachs. Biobío verarbeitet 52,5 % des nationalen Lachsversandvolumens und mehr als 2.556 Millionen USD an Salmoniden-FOB-Wert pro Jahr. Dieses Volumen unterstützt regelmäßige Kühlstraßentransporte von Produktionsgebieten zu Verarbeitungsstätten und Terminals. Straßenverbindungen von Los Lagos und Aysén nach Biobío bleiben für diesen Warenfluss wichtig. Das staatliche chilenische Eisenbahnunternehmen EFE prüft 2 wöchentliche Kühlzüge von Frutillar nach Biobío, die 34 Lkw pro Zug ersetzen könnten und die Fernstraßennachfrage im Laufe der Zeit beeinflussen könnten.
Steigende Tiefkühlkostverbrauch erhöht die Nachfrage nach Kühlkettenverteilung
Der inländische Tiefkühlkostverbrauch schafft eine Nachfrage, die weniger von Exportversandzyklen abhängig ist. Die Tiefkühlpalettenplätze sollten bis Ende 2025 630.000 erreichen, wobei die Aktivität in Santiago, Concepción und Puerto Montt konzentriert ist. Zusätzliche Lagerkapazitäten erhöhen die Anzahl der Kühlfahrten von Knotenpunkten in sekundäre Städte. Sie verändern auch die Temperaturanforderungen der Flotten, da mehr Lebensmittel in gefrorenem Zustand gelagert und verteilt werden. Tiefere Temperaturbänder erhöhen den Betriebsbedarf der Kühlaggregate auf jeder Route. Betreiber müssen daher neben dem zusätzlichen Routenvolumen auch die Fahrzeugkapazität und den Energieverbrauch berücksichtigen. Der chilenische Kühlfahrzeugmarkt kann davon profitieren, wenn Betreiber Kühlkapazitäten mit einer zuverlässigen regionalen Verteilung verknüpfen.
Pharmazeutisches Wachstum erhöht den Bedarf an spezialisiertem Kühltransport
Die pharmazeutische Distribution erfordert eine kontrolliertere Handhabung als die meisten Lebensmitteltransporte. Das chilenische Instituto de Salud Pública verlangt die Einhaltung der Norma Técnica N°208 für den Transport von gekühlten und gefrorenen Arzneimitteln. Die Norm umfasst Qualifizierung und Validierung für Kühlbedingungen von 2–8 °C und Gefrierbedingungen von -25 bis -15 °C. In Chile haben DHL Supply Chain und Novo Nordisk einen temperaturkontrollierten Logistikbetrieb für Waren eingerichtet, die zwischen 15 °C und 25 °C gehalten werden. Pharmazeutischer Verkehr kann Flotten dabei helfen, saisonale Unterauslastung zu reduzieren, da die Nachfrage außerhalb der landwirtschaftlichen Spitzenzeiten anhält. Dies verschafft zertifizierten Betreibern eine stabilere Einnahmequelle als Betreibern, die sich ausschließlich auf Lebensmittelladungen konzentrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Kühlfahrzeugungleichgewichte schränken die verfügbare Flottenkapazität ein | -0.7% | National, insbesondere Zentralchile und Südchile | Kurzfristig (≤ 2 Jahre) |
| Kraftstoff- und Kühlkosten erhöhen die Betriebskosten | -0.5% | National, insbesondere Fernstreckenkorridore im Süden | Mittelfristig (2–4 Jahre) |
| Lange Routen schwächen die Wirtschaftlichkeit des Kühlrückladungsnetzwerks | -0.4% | Südchile, Patagonien und extremer Süden, Korridore von Antofagasta nach Santiago | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Fahrern begrenzt die Kapazität des Kühlkettendienstes | -0.3% | National, insbesondere Los Lagos und Aysén | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Kühlfahrzeugungleichgewichte schränken die verfügbare Flottenkapazität ein
Kirschen von November bis Januar und Silberlachsspitzen im Frühjahr konzentrieren die Kühlfrachtanfrage auf begrenzte saisonale Zeitfenster. Die prognostizierten Kirschmengen von 132 Millionen Kisten in der Saison 2025–2026 erforderten eine enge Koordination in San Antonio, nachdem eine frühe Ernte die Verfügbarkeit von Containern, Schiffen und Fahrern einschränkte. Fahrzeuge, die für diese Spitzenzeiten hinzugefügt werden, können zwischen April und Oktober ungenutzt bleiben. Dies schwächt die Rendite auf Flotteninvestitionen und kann die Flottenerneuerung entmutigen. Die Verfügbarkeit qualifizierter Fahrer ist eine weitere Einschränkung, insbesondere in Los Lagos und Aysén, wo die Aquakulturlogistik um qualifizierte Betreiber konkurriert. Pharmazeutische und Einzelhandelsverträge können dazu beitragen, die Lücke zwischen den landwirtschaftlichen Saisons zu schließen, aber viele regionale Spediteure haben diese Dienstleistungen noch nicht vollständig entwickelt.
Kraftstoff- und Kühlkosten erhöhen die Betriebskosten
Chiles Diesel-Referenzpreis betrug im Juni 2025 618,1 USD pro m³, während der Transportkostenindex im ersten Halbjahr 2025 um 1,2 % stieg[2]. Die Kosten steigen weiter, wenn Kühlaggregate bei Terminalverzögerungen oder Mehrfachhalt-Stadtrouten laufen. Lange südliche Korridore haben auch begrenzte Rückladefrachttmöglichkeiten, was die Geräteauslastung auf Rückfahrten reduziert. Dies ist besonders schwierig auf Routen über 500 Kilometer, wo sich Kraftstoff-, Fahrerzeit- und Kühlanforderungen akkumulieren. Betreiber, die den städtischen E-Commerce bedienen, müssen eine höhere Lieferfrequenz mit der größeren Energieintensität mehrerer Stopps in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Gartenbaunachfrage hält die größte Position, während die pharmazeutische Logistik expandiertGartenbauprodukte entfallen im Jahr 2026 auf 29,76 % des Marktanteils des chilenischen Kühlfahrzeugmarkts. Kirschen, Weintrauben, Kiwis und Heidelbeeren erzeugen die größte Konzentration saisonaler Komplettladungsnachfrage. Diese Produkte werden von Farmen und Packstationen in Richtung San Antonio und Valparaíso transportiert, wo Exportpläne eine präzise Lieferzeitplanung erfordern. Milchprodukte, Tiefkühldessertsprodukte, Fleisch, Geflügel, Fisch und Meeresfrüchte sorgen das ganze Jahr über für eine regelmäßigere Nachfrage. Die Lachsverarbeitung in Biobío und Los Lagos ist besonders wichtig, da sie Kühltransporte außerhalb der Obstsaison aufrechterhält.
Gesundheits- und Pharmasendungen werden voraussichtlich von 2027 bis 2032 einen CAGR von 7,76 % verzeichnen. Gesundheits- und Pharmalogistik haben kleinere Volumina, wachsen aber schneller, weil die Regulierung zweckgerechte Ausrüstung erfordert. Die Norma Técnica N°208 verlangt qualifizierte Fahrzeuge, kontinuierliche Überwachung und Verfahren für den Umgang mit Temperaturabweichungen. Dies schafft Nachfrage nach spezialisierten Kühlfahrzeugen, validierten Lagereinrichtungen und geschultem Logistikpersonal. Pharmaunternehmen erfordern auch eine zuverlässige Rückverfolgbarkeit und kontrollierte Handhabung während des gesamten Transports, um die Produktqualität zu erhalten und regulatorische Standards einzuhalten.



Nach Ladekapazität:
Komplettladung bleibt der Kern, während Teilladung sich ausweitetKomplettladungsoperationen entfallen im Jahr 2026 auf 70,82 % der Marktgröße des chilenischen Kühlfahrzeugmarkts, was Chiles große Exportsendungen von Obst, Lachs und Tiefkühlprodukten widerspiegelt. Punkt-zu-Punkt-Routen von Produktionsregionen zu Häfen füllen oft komplette Kühlauflieger. Dieses Modell ist effizient für standardisierte Exportvolumina und unterstützt geplante Fahrten während der Ernte- und Verarbeitungsspitzen. Komplettladungsspediteure sind weiterhin dem Risiko von Ernteschwankungen ausgesetzt. Chile exportierte in der Saison 2025–2026 569.000 Tonnen Kirschen, was 8,9 % unter der Vorsaison lag[3].
Teilladungsoperationen werden bis 2032 voraussichtlich einen CAGR von 7,94 % verzeichnen. E-Commerce, pharmazeutische Distribution und Einzelhandelsauffüllung erzeugen kleinere und häufigere Sendungen. Diese Sendungen erfordern eine stärkere Routenplanung und mehr Stopps als herkömmliche Exportfahrten. Mehrtemperaturauflieger-Technologie verbessert Teilladungsoperationen, indem sie pharmazeutische, gekühlte und umgebungstemperaturkontrollierte Fracht in separaten Zonen transportiert. Thermo King-Ausrüstung unterstützt zonenspezifische Kühlung für diese gemischten Stadtrouten. Ein spezialisiertes Teilladungsnetzwerk kann einen zusätzlichen Einnahmestrom bieten, wenn die Exportvolumina nachlassen. Der Mix könnte sich daher in Richtung spezialisierter Ladungen verschieben, auch wenn die Komplettladung das größere Format bleibt.
Nach Containerisierung:
Konventionelle Auflieger führen, während hafengebundene Container an Nutzung gewinnenNicht containerisierter Kühltransport entfällt im Jahr 2026 auf 80,27 % der Marktgröße des chilenischen Kühlfahrzeugmarkts und bleibt das wichtigste Format für die inländische Lebensmittelverteilung. Isolierte Auflieger bedienen Fleischverarbeiter, Milchdistributoren und Einzelhandelsketten, die keine ISO-Containerkompatibilität benötigen. Dieses Format eignet sich für Direktlieferungen zwischen Werken, Lagerhäusern, Geschäften und Lebensmitteldienstleistungsstandorten. Es gibt Spediteuren auch die Flexibilität, regionale Routen zu bedienen, die nicht mit Häfen verbunden sind.
Containerisierter Kühltransport wird bis 2032 voraussichtlich einen CAGR von 6,83 % verzeichnen. Er wird durch Exportcontainerströme und durch die Nutzung kombinierter See- und Straßentransporte unter einem einzigen Kühlkettenprozess unterstützt. Global Reefers übernahm 2025 den DCSA Reefer Events-Standard, um die Transparenz bei chilenischen Kirschexportreisen zu verbessern. Der Standard unterstützt strukturierte Informationen zu Temperatur-, Feuchtigkeits- und Kältbehandlungsereignissen. Da sich Datenstandards und Steckerinfrastruktur ausweiten, können containerisierte Straßentransporte für Exporteure praktischer werden. Konventionelle Auflieger werden den inländischen Verkehr weiterhin dominieren, da sie eine etablierte Rolle in der lokalen Distribution haben.

Nach Entfernung:
Fernstreckenrouten dominieren, während städtische Kühlfahrten zunehmenFernstreckentransport mit Kühlfahrzeugen entfällt im Jahr 2026 auf 68,52 % der Marktgröße des chilenischen Kühlfahrzeugmarkts, da Chiles Produktionsgebiete und Verbrauchszentren weit voneinander entfernt sind. Routen von patagonischen Lachsfarmen und nördlichen Weintraubenregionen nach Santiago oder Pazifikhäfen können in eine Richtung 500 Kilometer überschreiten. Diese Routen unterstützen Exportbewegungen und Langstreckentransfers zu Kühllagern und Verarbeitungszentren.
Kurzstreckenkühltransport wird bis 2032 voraussichtlich einen CAGR von 8,65 % verzeichnen. Lebensmittellieferplattformen, Einzelhandelsauffüllung und pharmazeutische Distribution erhöhen die Nachfrage nach Fahrten unter 100 Kilometern innerhalb von Ballungsräumen. Dies verändert die Flottenanforderungen städtischer Betreiber. Walmart Chile und Sunswap setzten 2025–2026 dieselfreie Kühleinheiten auf Routen ein, die Santiago, La Serena und Concepción verbinden. Sunswap berichtete von Kühlbetriebskosten, die auf diesen Strecken bis zu 81 % niedriger waren als bei Diesel. Chiles Solarressourcen können die Betriebsreichweite solarbegleiteter Kühlung erweitern und die Ladekosten für Fahrzeuge senken, die nachts zu Depots zurückkehren. Diese Konfiguration eignet sich besser für kurze Stadtrouten als für Langstrecken-Exportkorridore. Sie kann die Betriebsschwelle für Kühllieferungen in dichten Märkten senken. Fernstreckenfahrzeuge bleiben unverzichtbar, da die Geografie weiterhin Langstreckentransporte zwischen Produktionszonen, Häfen und Großstädten erfordert.
Nach Bestimmungsort:
Inländische Lieferketten führen, während grenzüberschreitende Korridore expandierenInländische Transporte entfallen im Jahr 2026 auf 70,64% der Marktgröße des chilenischen Kühl-Lkw-Transports, da lokale Fahrten den ersten Teil nahezu jeder Exportkette bilden. Packhaus-zu-Lager-, Lager-zu-Hafen- und Einzelhandelsverteilungstransporte erzeugen einen großen Anteil der Frachtaktivität. Inländische Operationen bedienen auch Lebensmittelverarbeiter und städtische Einzelhändler, die nicht international versenden.
Für grenzüberschreitende Sendungen wird bis 2032 ein CAGR von 8,89% prognostiziert. Ihr Wachstum spiegelt den Handel mit Argentinien, Bolivien und Peru sowie den Binnentransport zur Unterstützung konsolidierter Seeexporte wider. Die chilenische Kühl-Lkw-Transportbranche profitiert, wenn der inländische Transport effektiv mit internationalen Kühlkettendienstleistungen verknüpft wird. Citikold und Seaboard Marine lancierten im März 2025 einen direkten Kühlfrachttransportdienst von Chile in die Vereinigten Staaten, der San Antonio mit wichtigen nordamerikanischen Häfen verbindet. Dieser Dienst schafft zusätzliche Anforderungen für den inländischen Kühlsammel- und Zustelltransport. InvestChile identifizierte den Biozeanischen Straßenkorridor als mögliche Route zur Verbindung von Zentralwestbrasilien und binnenländischen südamerikanischen Ländern mit nordchilenischen Häfen.
Nach Temperaturtyp:
Tiefkühlladungen sichern den Umsatz, während Tiefstkühlfrachtvolumen steigtDas Tiefkühltemperaturband von -20 bis 0 °C entfällt im Jahr 2026 auf 45,69 % des Marktanteils des chilenischen Kühlfahrzeugmarkts. Gefrorener Lachs, Beeren, Geflügel und Proteinprodukte unterstützen diese Position. Diese Produkte erfordern eine zuverlässige Temperaturkontrolle bei Übergaben zwischen Verarbeitungsbetrieben, Geschäften, Häfen und Verteilzentren.
Tiefstkühl- und Ultraniedrigtemperaturfracht wird bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen. Das schnellere Wachstum spiegelt Kältbehandlungsanforderungen für nach China exportierte Kirschen und die Nachfrage nach Premium-Meeresfrüchten und Spezialbiologika wider. Kühltransport unterstützt weiterhin die Verteilung von frischem Obst, Milchprodukten und Pharmazeutika. Chiles Kirschkältbehandlungsanforderungen umfassen das Halten von Containern unter -1 °C für mindestens 15 Tage für die genannte China-gebundene Bewegung. Diese Anforderungen erhöhen die Bedeutung überwachter Container- und Lkw-Übergaben. Umgebungstemperaturkontrollierte Fracht ist kleiner, kann aber für Waren wie Premium-Schokolade und Wein höhere Einnahmen pro Kilometer erzielen. DHL Supply Chain Chile begann im Juli 2026 eine Logistikpartnerschaft mit Lindt, bei der Schokolade bei 14 °C mit einer zulässigen Abweichung von 2 °C gehalten wird.
Geografische Analyse
Zentralchile entfällt im Jahr 2026 auf 45,76 % des Marktanteils des chilenischen Kühlfahrzeugmarkts. Seine Position ergibt sich aus Santiagos großer Verbrauchsbasis, der Lebensmittelverarbeitung in O'Higgins und Maule sowie dem Zugang zu San Antonio. DP World prognostizierte für die Saison 2025–2026 14.800 TEU an Kirschexporten und erhöhte die Kühlcontainerkapazität auf 5.350 Einheiten[4]. Emergent Cold LatAms Maipú-Anlage fügt automatisierte Lagerkapazität in der Nähe des metropolitanen Verteilungsnetzes hinzu. Lebensmittel-E-Commerce ist ebenfalls in Santiago konzentriert, das mehr als 40 % der nationalen Lieferungen abwickelt und in Spitzenzeiten täglich mehr als 1 Million Sendungen überschreitet. Dies begünstigt Mehrfachhalt-Kühlrouten und Teilladungsliefermodelle.
Südchile wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,64 % expandieren. Die Salmonidproduktion in Biobío, Los Lagos, Los Ríos und Araucanía bildet die wichtigste Nachfragebasis. Biobío kanalisiert 52,5 % des nationalen Lachsvolumens, mit Salmoniden-FOB-Werten von über 2.556 Millionen USD pro Jahr. Das Gebiet zieht weiterhin Logistikinvestitionen an, da es die Lachsproduktion mit der Containerterminalkapazität verbindet. Emergent Cold LatAms Talcahuano-Terminal verarbeitete 2025 mehr als 60.000 Tonnen Ladung. EFEs Überprüfung von Kühlschienenverkehrsdiensten von Frutillar nach Biobío könnte einen Teil der Fernstreckenfracht von der Straße verlagern. Lkw-Betreiber werden weiterhin eine wichtige Rolle bei der Verbindung von Farmen, Werken, Schienenpunkten und Häfen spielen.
Nordchile und Patagonien oder der extreme Süden haben kleinere etablierte Basen, aber unterschiedliche Quellen der Kühlfrachtanfrage. Nordchile liefert Zitrusfrüchte, Tafeltrauben und Avocados über Iquique und Coquimbo. Terminal Puerto Coquimbo verzeichnete im Mai 2026 sein drittes aufeinanderfolgendes Jahr regulärer Zitrusexportoperationen. Der Biozeanische Straßenkorridor könnte den nordwärts gerichteten Kühltransport erhöhen, wenn Investitionen und regulatorische Fortschritte neue Umschlagskapazitäten ermöglichen. Straßenbedingungen, Wetter und begrenzte Kühlkraftstoffinfrastruktur schränken Patagonien und den extremen Süden ein. HMMs erster Ultrakühltransport von frischen Seeigeln von Punta Arenas nach Yokohama zeigt eine frühe Verbindung zwischen südlichen Meeresprodukten und der Premium-Asiennachfrage. Das künftige Wachstum in beiden Gebieten hängt von zuverlässigen Knotenpunkten für Temperaturkontrolle und grenzüberschreitende Koordination ab.
Wettbewerbslandschaft
Marktkonzentration
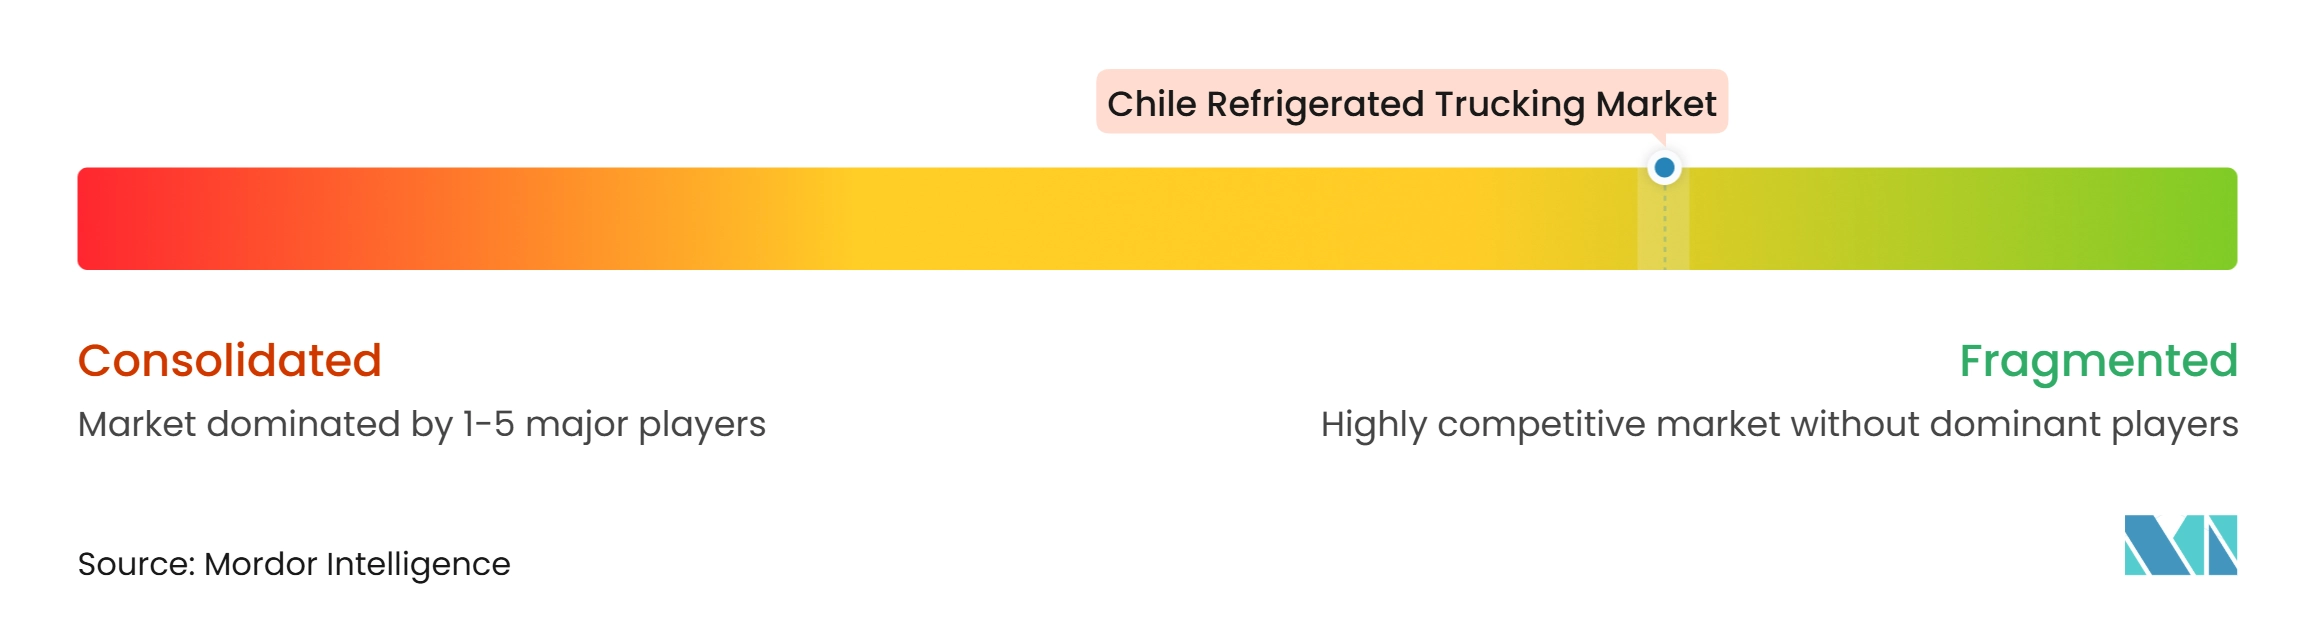
Der chilenische Kühlfahrzeugmarkt ist fragmentiert. Internationale Logistikbetreiber konkurrieren durch Netzwerkabdeckung, Technologie und Compliance-Systeme. Regionale Spezialisten konkurrieren durch lokale Routendichte und Preisgestaltung. Emergent Cold LatAm belegte 2025 den ersten Platz unter den lateinamerikanischen Kühlkettenoperatoren mit einer Kapazität von 179 Millionen ft³. Seine Lagerstandorte schaffen Nachfrage nach vertraglich vereinbartem Kühltransport und machen Lager-zu-Straße-Verbindungen wichtig. DHL, DSV, Kuehne+Nagel und CEVA Logistics verfolgen integrierte Verträge, die Lagerung, Transportmanagement und Transparenztools kombinieren. Dies kann besonders relevant für pharmazeutische und Einzelhandelskunden sein, die standardisierte Verfahren über mehrere Knotenpunkte hinweg benötigen.
CEVA erweiterte im Juli 2025 den Betriebsumfang seiner chilenischen Einheit um inländisches und internationales Transportmanagement sowie Frachtspedition. Cold Chile SA, die als IceStar operiert, erwarb im April 2025 Mega Frío Chile. Die Transaktion erweiterte die Lagerkapazität auf 1,1 Millionen m³ und fügte ein nationales Kühlkettentransportnetzwerk hinzu. Dies verschafft IceStar eine stärkere Abdeckung von Iquique bis Puerto Montt. Diese Schritte zeigen, dass größere Betreiber breitere Lager- und Transportpositionen aufbauen, anstatt nur als Lkw-Anbieter zu konkurrieren.
Technologie wird neben der Flottengröße zu einem praktischen Wettbewerbsfaktor. CEVA Logistics Chile startete im Mai 2025 ein KI- und Drohneninventurpilotprojekt und berichtete von einer 10-fachen Produktivitätssteigerung gegenüber herkömmlichen manuellen Methoden. Eine bessere Bestandsgenauigkeit kann die Handhabung verderblicher Bestellungen in der Kühllagerung unterstützen. DHL Supply Chain Chile schloss im Juli 2026 auch eine temperaturkontrollierte Logistikpartnerschaft mit Lindt ab, die Empfang, Lagerung und Distribution umfasst. Chancen in weißen Flecken verbleiben in pharmazeutischen regionalen Netzwerken, Lebensmittellieferungskonsolidierung und Tiefstkühlttransport zu nördlichen Bergbaulagern. Der Kapitalbedarf für die Wartung von Kühlflotten und Chiles Geografie schaffen Markteintrittsbarrieren.
Marktführer in der chilenischen Kühlfahrzeugbranche
-
Transportes Nazar
-
Transportes Casablanca
-
LDT Chile SA (Frío Chile)
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Markt für Kühl-Lkw-Transport Unternehmen in diesem Bericht
- Transportes Nazar
- Transportes Casablanca
- Emergent Cold LatAm
- LDT Chile SA (Frío Chile)
- Loginsa
- Cold Chile SA (IceStar)
- Transportes Interandinos SA
- Transportes Generales Transgesa SA
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Tudefrigo Chile SA
- Frigoríficos Puerto Montt SA (FPM Logistic)
- Transportes Ossa
- American Container Line Chile
- Bravo Transportes
- Travel Trans
- Transportes Sepúlveda
- Friotrans
- Ruta Águila
- Transportes Zúñiga
Neueste Industrielle Entwicklungen in Chile Markt für Kühl-Lkw-Transport
- Juli 2026: DHL Supply Chain Chile unterzeichnete eine Kühlkettenlogistikpartnerschaft mit Lindt, die den Empfang von importierter Schokolade, die Lagerung bei 14 °C mit einer zulässigen Abweichung von 2 °C, Echtzeit-Temperaturüberwachung, Auftragsvorbereitung und Distribution an Lindts Einzelhandelsgeschäfte, E-Commerce-Kanäle und Einzelhandelspartner in ganz Chile umfasst.
- Juni 2026: Emergent Cold LatAm nahm 2 neue Schockfrosttunnel in San Antonio in Betrieb, die in der Lage sind, mehr als 10.500 Tonnen Tiefkühlkost jährlich mit CO₂-Kühltechnologie zu verarbeiten. Das Projekt ist Teil des 500 Millionen USD-Investitionsprogramms des Unternehmens in Chile.
- April 2026: Trailer Logistics setzte Sunswaps batteriebetriebene elektrische Kühlaggregate im Verteilungsnetzwerk von Walmart Chile ein und unterstützte temperaturkontrollierte Frachtbewegungen zwischen Santiago, La Serena und Concepción. Der Einsatz führte dieselfreie Transportkühlung in den kommerziellen Betrieb ein und unterstützte die Dekarbonisierung der Flotte sowie reduzierte Kühlbetriebskosten.
- März 2025: Emergent Cold LatAm eröffnete Lateinamerikas größte automatisierte Kühllagerhaltungsanlage in Maipú, Santiago. Die Investition von 35 Millionen USD nutzt hochkapazitive automatisierte Palettensysteme, um 33.000 Palettenplätze bereitzustellen, und erhielt 2026 die EDGE Zero Carbon-Zertifizierung.
Berichtsumfang des chilenischen Kühlfahrzeugmarkts
Segmentierungsübersicht
| Gartenbauprodukte |
| Milch- und Tiefkühldessertsprodukte |
| Fleisch, Geflügel, Fisch und Meeresfrüchte |
| Verarbeitete Lebensmittelprodukte |
| Gesundheit und Pharma |
| Sonstige Anwendungen |
| Komplettladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernstrecke |
| Kurzstrecke |
| Inland |
| Grenzüberschreitend |
| Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) |
| Umgebungstemperatur |
| Tiefstgefroren / Ultraniedrigtemperatur (unter -20 °C) |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
| Nach Anwendung | Gartenbauprodukte |
| Milch- und Tiefkühldessertsprodukte | |
| Fleisch, Geflügel, Fisch und Meeresfrüchte | |
| Verarbeitete Lebensmittelprodukte | |
| Gesundheit und Pharma | |
| Sonstige Anwendungen | |
| Nach Ladekapazität | Komplettladung (FTL) |
| Teilladung (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Nach Entfernung | Fernstrecke |
| Kurzstrecke | |
| Nach Bestimmungsort | Inland |
| Grenzüberschreitend | |
| Nach Temperaturtyp | Gekühlt (0–5 °C) |
| Gefroren (-20–0 °C) | |
| Umgebungstemperatur | |
| Tiefstgefroren / Ultraniedrigtemperatur (unter -20 °C) | |
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Kühlfahrzeuge in Chile?
Der Sektor wird voraussichtlich von 2027 bis 2032 einen CAGR von 5,70 % verzeichnen und bis 2032 873,76 Millionen USD erreichen.
Welche Anwendung erzeugt den größten Anteil der Kühlfahrzeugnachfrage in Chile?
Gartenbauprodukte führen mit einem Umsatzanteil von 29,76 % im Jahr 2026, unterstützt durch Exportbewegungen von Kirschen, Weintrauben, Kiwis und Beeren.
Welcher Kühlfahrzeugdienst wächst in Chile am schnellsten?
Grenzüberschreitende Bewegungen haben mit einem CAGR von 8,89 % bis 2032 die höchste prognostizierte Wachstumsrate.
Warum expandiert der pharmazeutische Kühltransport in Chile?
Pharmazeutische Logistik wird voraussichtlich einen CAGR von 7,76 % verzeichnen, da regulierte Arzneimittel qualifizierte Fahrzeuge, Überwachung und dokumentierte Temperaturkontrolle erfordern.
Welche Region führt die Kühlfahrzeugaktivität in Chile an?
Zentralchile führt mit einem Anteil von 45,76 % im Jahr 2026, da es die Nachfrage aus Santiago, die landwirtschaftliche Verarbeitung und den Zugang zu San Antonio kombiniert.
Wie reduzieren Spediteure die Kühlbetriebskosten in Chile?
Betreiber testen dieselfreie Kühleinheiten, und Sunswap berichtete von Betriebskostensenkungen von bis zu 81 % im Vergleich zu Diesel auf ausgewählten chilenischen Routen.