
チリ冷蔵トラック輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
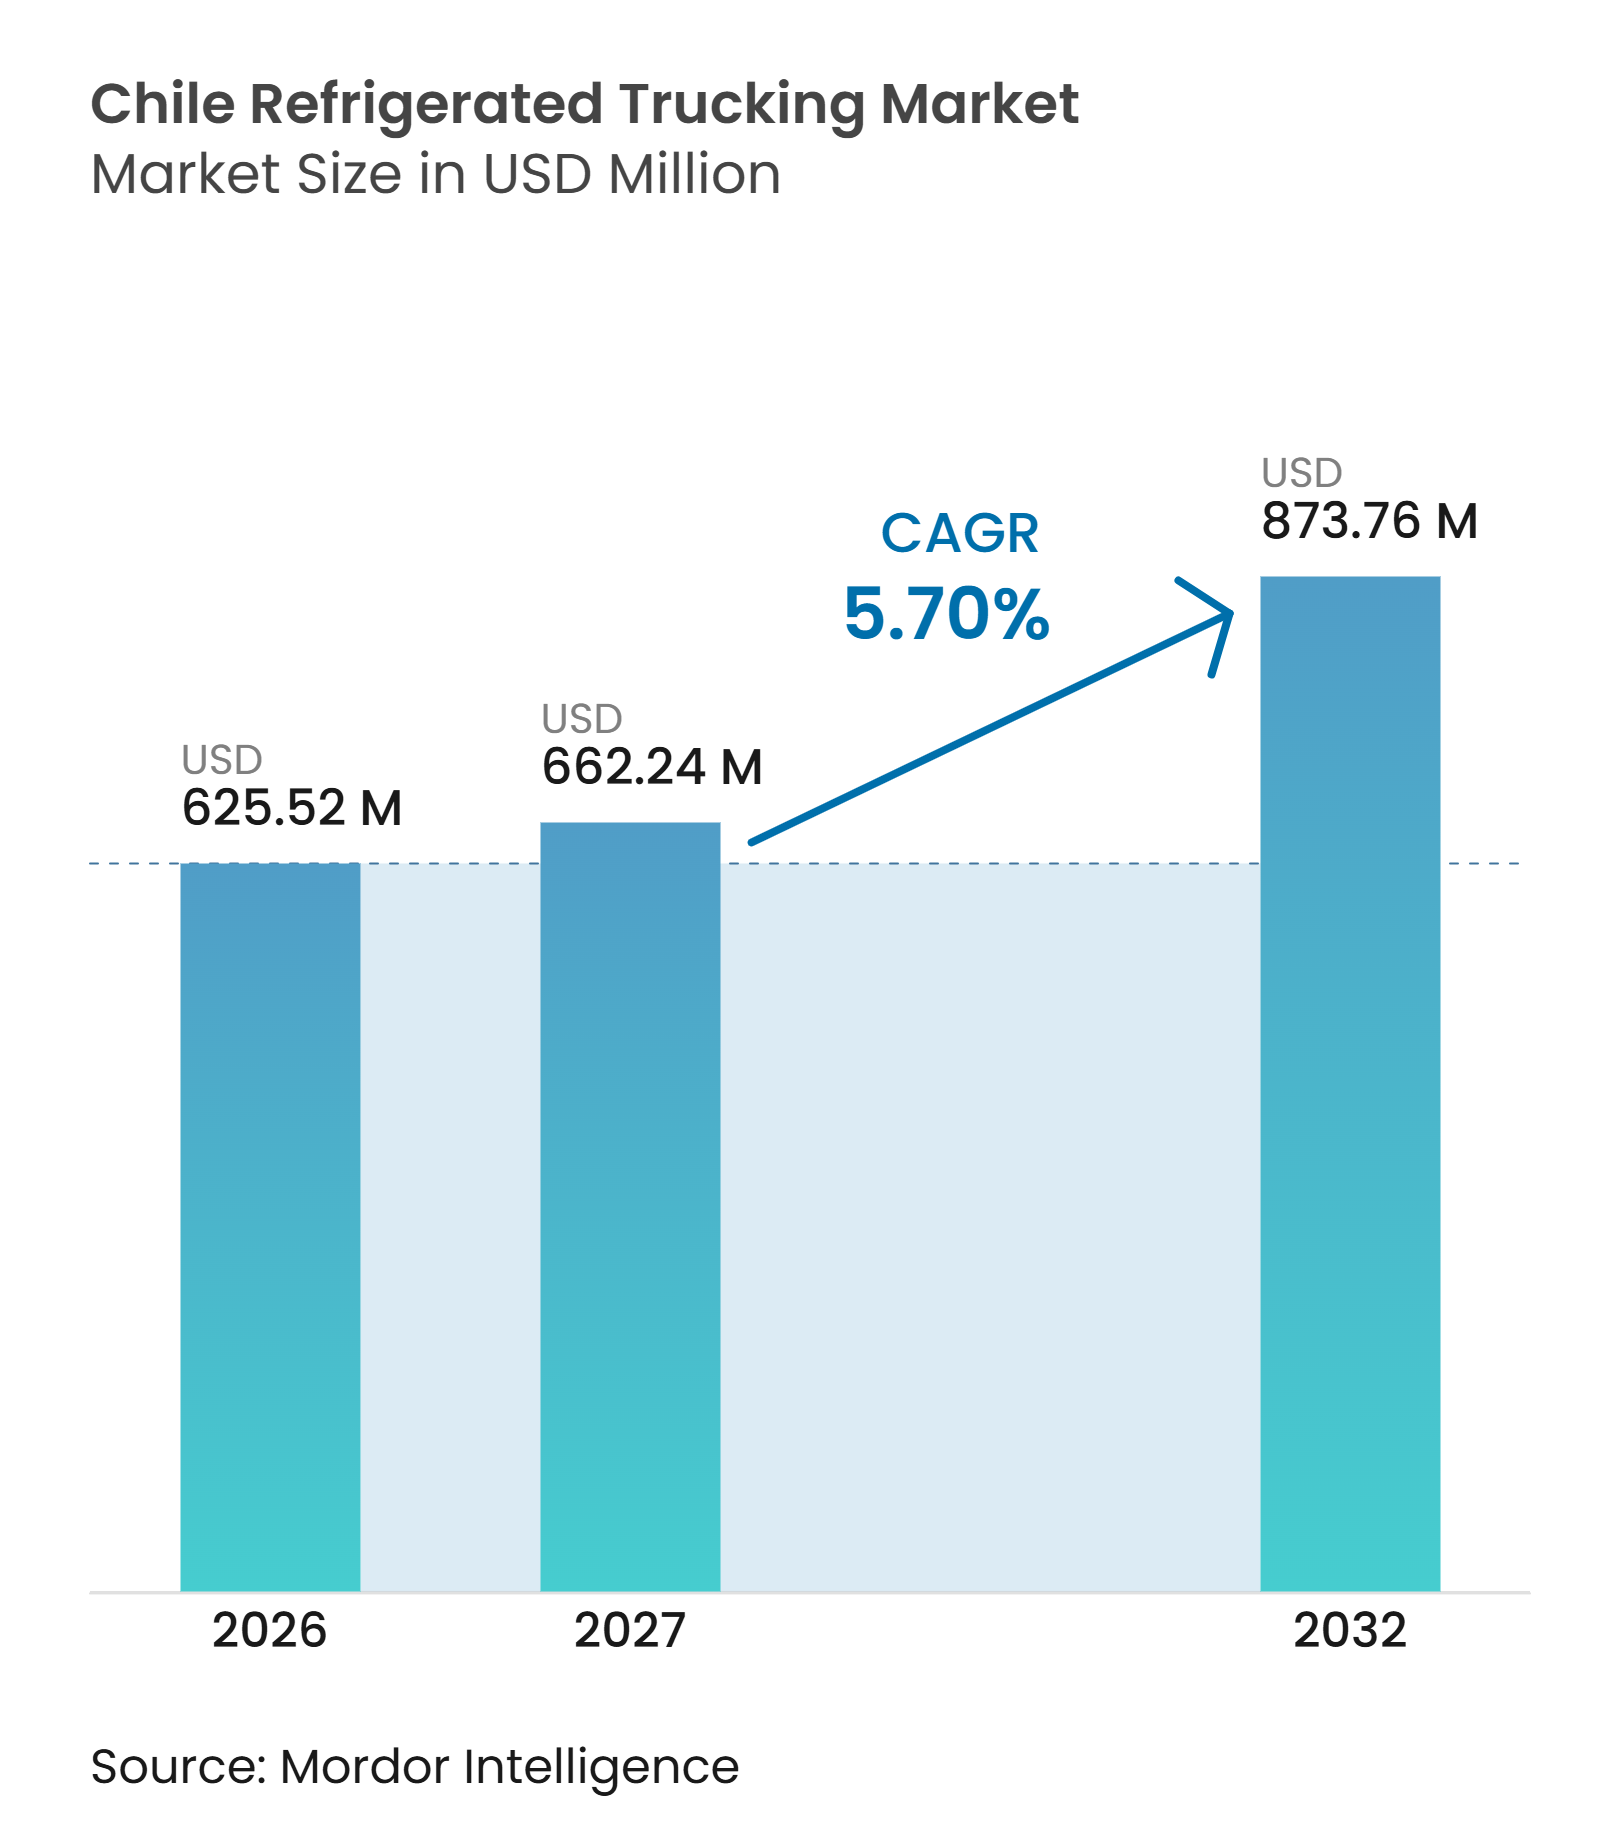
| 基準年の市場規模 (2026) | 625.52 百万米ドル |
| 市場規模 (2027) | 662.24 百万米ドル |
| 市場規模 (2032) | 873.76 百万米ドル |
| 成長率 (2027 - 2032) | 5.70 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ冷蔵トラック輸送市場分析
チリ冷蔵トラック輸送市場規模は、2026年に6億2,552万米ドル(625.52 ミリオン 米ドル)と評価されています。2027年の6億6,224万米ドル(662.24 ミリオン 米ドル)から2032年には8億7,376万米ドル(873.76 ミリオン 米ドル)に達すると予測されており、2027年から2032年の予測期間中のCAGRは5.70%です。
チリの輸出志向型食品サプライチェーンは、温度管理された道路輸送への需要を支えています。2025年上半期の食品輸出額は124億6,000万米ドル(12,460 ミリオン 米ドル)に達し、チェリー、ブドウ、キウイ、冷凍ベリーが牽引しました。冷凍果物・野菜の輸出額も2025年に7億1,500万米ドル(715 ミリオン 米ドル)に達し、加工業者、物流センター、港湾間の冷蔵輸送需要が高まりました。チリ冷蔵トラック輸送業界は、マルチ温度車両とリアルタイムモニタリングにより、医薬品、生鮮食品、冷凍貨物を1つのルートで組み合わせることが可能となり、変革を遂げています。オンライン食料品注文の増加により、より短く頻繁な配送が増えています。同時に、欧州連合との先進的枠組み協定により、国内サプライチェーン全体でのトレーサビリティと食品安全管理の重要性が高まっています。こうした状況は、信頼性の高い車両稼働率、専門的なコンプライアンス能力、効果的なルート計画を組み合わせることができる事業者に機会をもたらしています。
主要レポートのポイント
- 用途別では、園芸作物がチリ冷蔵トラック輸送市場規模の29.76%を占め、医療・医薬品輸送は2032年までに7.76%のCAGRを記録すると予測されています。
- トラック積載仕様別では、フルトラックロード輸送がチリ冷蔵トラック輸送市場シェアの70.82%を占め、レス・ザン・トラックロード輸送は2032年までに7.94%のCAGRを記録すると予測されています。
- コンテナ化別では、非コンテナ化冷蔵輸送がチリ冷蔵トラック輸送市場規模の80.27%を占め、コンテナ化冷蔵輸送は2032年までに6.83%のCAGRを記録すると予測されています。
- 輸送距離別では、長距離冷蔵トラック輸送がチリ冷蔵トラック輸送業界シェアの68.52%を占め、短距離冷蔵輸送は2032年までに8.65%のCAGRを記録すると予測されています。
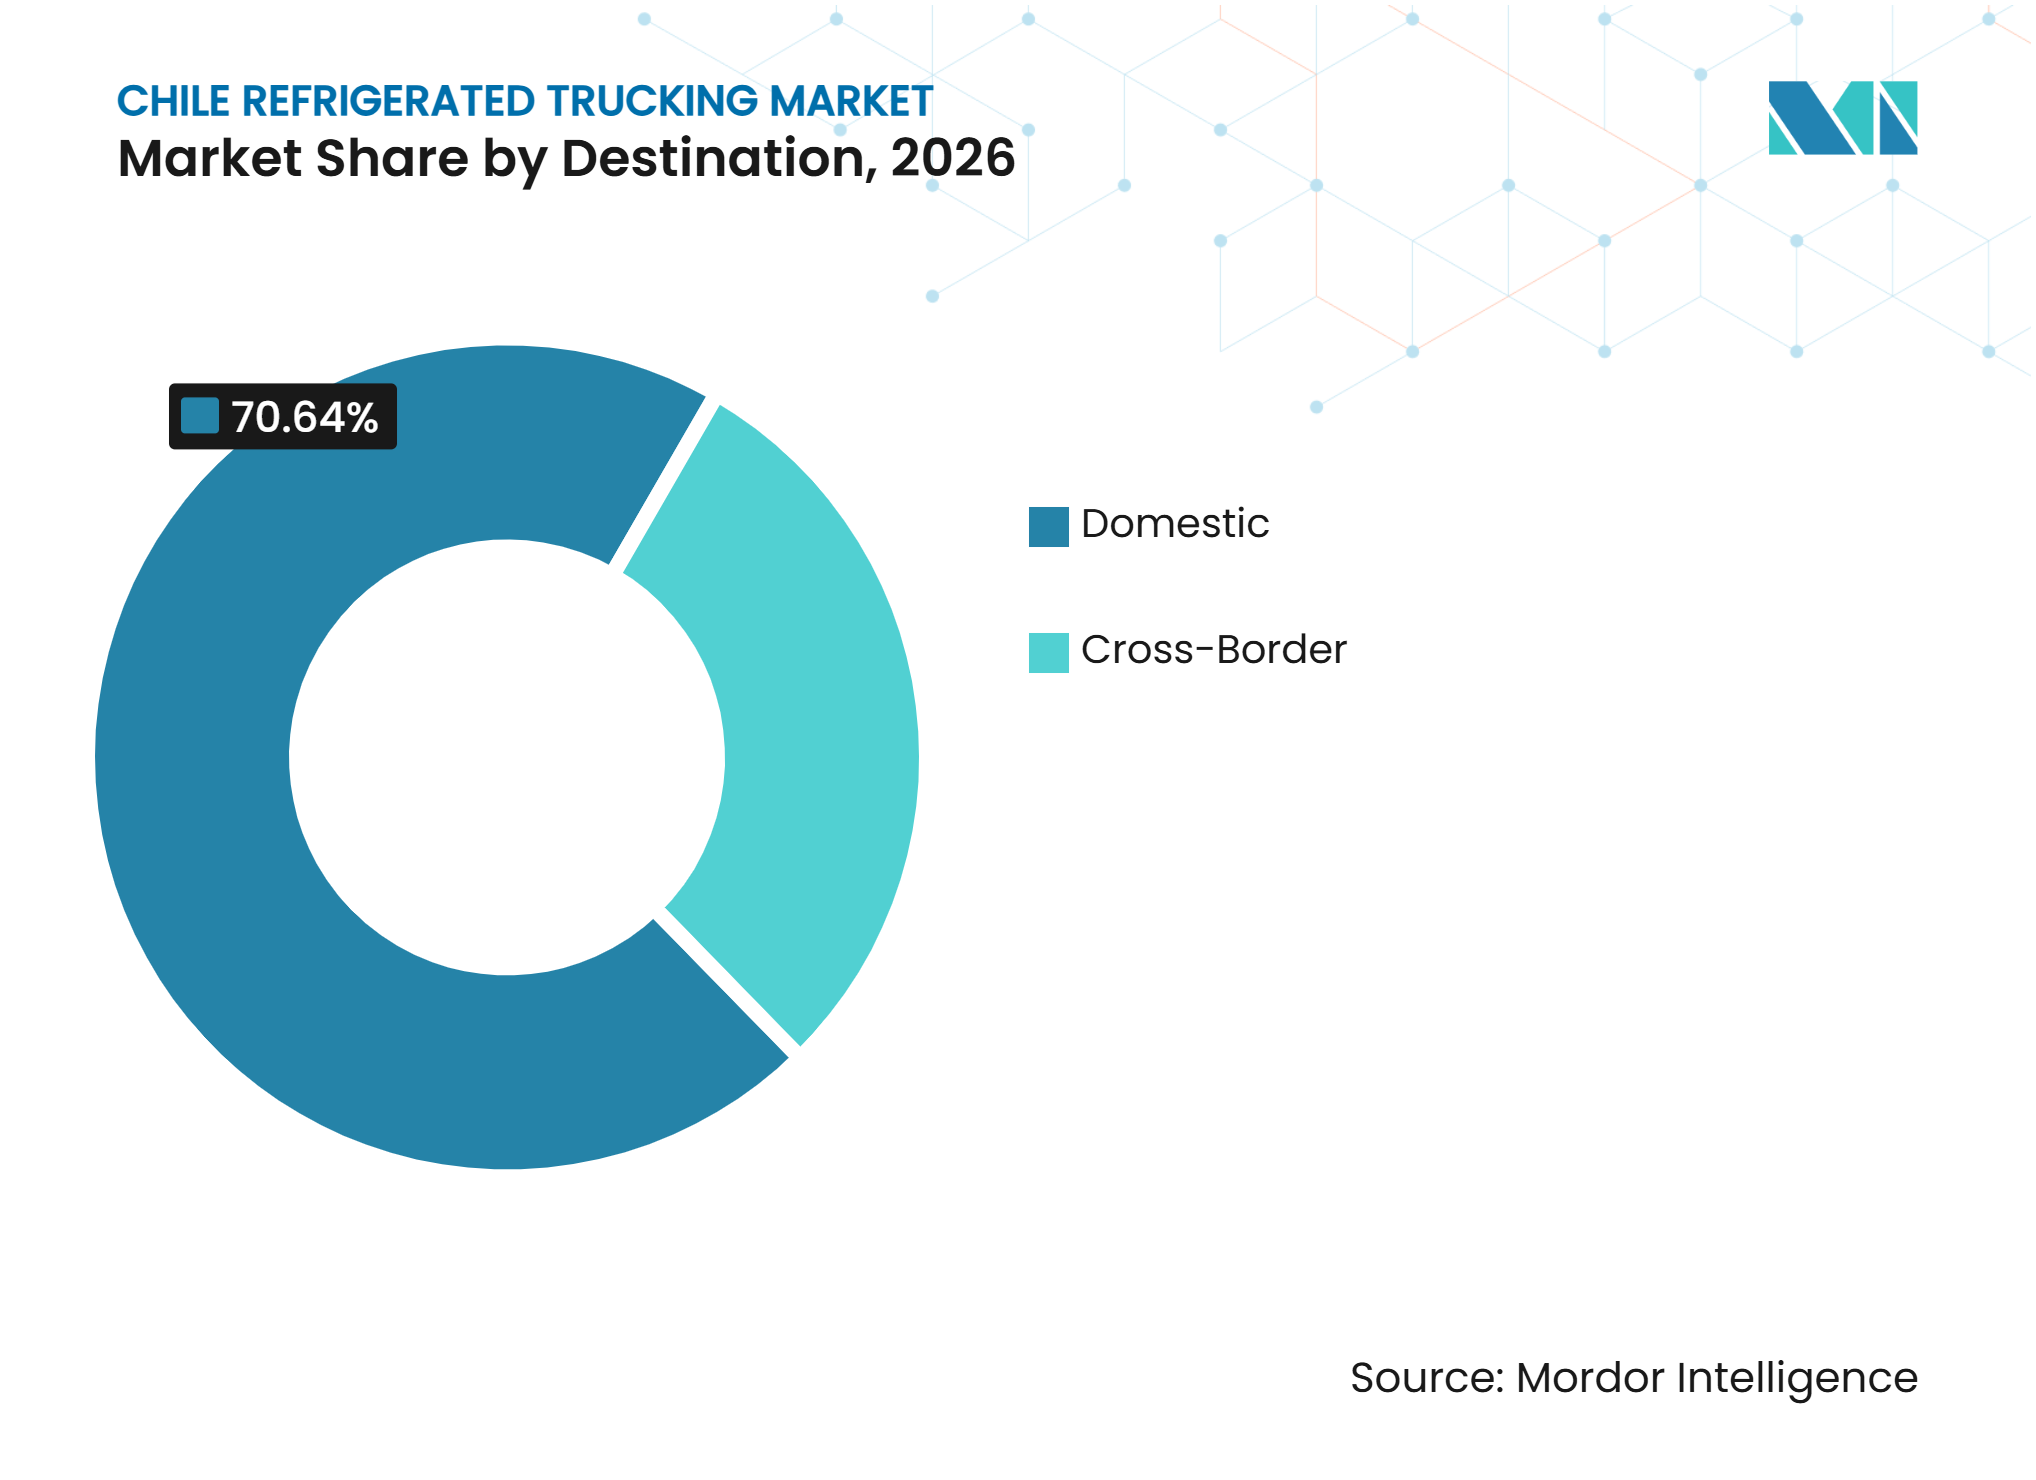
- 仕向地別では、国内輸送がチリ冷蔵トラック輸送市場規模の70.64%を占め、越境輸送は2032年までに8.89%のCAGRを記録すると予測されています。
- 温度帯別では、冷凍温度帯がチリ冷蔵トラック輸送市場シェアの45.69%を占め、深冷凍・超低温輸送は2032年までに7.87%のCAGRを記録すると予測されています。
- 地域別では、チリ中部が2026年のチリ冷蔵トラック輸送市場シェアの45.76%を占め、チリ南部は2032年までに8.64%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新鮮農産物の輸出による冷蔵輸送需要の増加 | +1.5% | チリ中部・チリ北部の輸出回廊 | 短期(2年以内) |
| 水産物輸出による温度管理フレート量の拡大 | +1.0% | チリ南部、パタゴニアおよび最南端 | 中期(2〜4年) |
| 冷凍食品消費によるコールドチェーン流通需要の増加 | +0.8% | チリ中部、サンティアゴ首都圏、全国の地方都市 | 中期(2〜4年) |
| 医薬品成長による専門冷蔵輸送要件の増加 | +0.6% | サンティアゴ首都圏、バルパライソ、コンセプシオン、全国ラストマイル流通 | 長期(4年以上) |
| 食料品Eコマースによるマルチストップコールドチェーン配送の拡大 | +0.5% | サンティアゴ首都圏、地方都市中心部 | 短期(2年以内) |
| トレーサビリティ規制による温度管理輸送コンプライアンスの強化 | +0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新鮮農産物の輸出による冷蔵輸送需要の増加
チリの新鮮農産物輸出は、果物をパックハウスからコンテナヤードへ輸送するために冷蔵道路フレートを不可欠なものとしています。サクランボの出荷額は2025年上半期に2,243 ミリオン 米ドルに達し、2025〜2026年の生鮮果物シーズンは8,198.8 ミリオン 米ドル(FOB)を生み出しました[1]。DP Worldは前シーズンに1,280万箱のサクランボを処理し、2025〜2026年シーズンには14,800 TEUを見込み、冷蔵コンテナ量は5,350ユニットに増加しました。この結果生じピークは5〜6週間の期間に集中しており、農業渓谷と港湾施設間のトラック需要を高めています。契約済み輸送能力が収穫期の需要を満たせない場合、フリートオペレーターはプレミアムフレート要件に直面する可能性があります。チリの農業畜産局(Servicio Agrícola y Ganadero)が農場ゲートからの文書化された温度管理を要求していることも、認定コールドチェーン手順を持つ事業者を有利にしています。
水産物輸出による温度管理フレート量の拡大
サーモンおよびその他の水産物は、集中した果物輸出サイクルとは異なる通年の輸送需要を提供しています。チリは2025年第1四半期にギンザケを88,482トン輸出しました。ビオビオは全国のサーモン出荷量の52.5%を処理し、毎年2,556 ミリオン 米ドルを超えるサーモン科魚類のFOB価値を扱っています。この量は、生産地域から加工施設および港湾ターミナルへの定期的な冷蔵道路輸送を支えています。ロス・ラゴスおよびアイセンからビオビオへの道路接続は、この流れにとって引き続き重要です。チの国有鉄道会社EFEは、フルティジャルからビオビオへの週2便の冷蔵列車を検討しており、1列車あたり34台のトラックを代替できる可能性があり、長期的には長距離道路需要の一部に影響を与える可能性があります。
冷凍食品消費によるコールドチェーン流通需要の増加
国内の冷凍食品消費は、輸出船積みサイクルへの依存度が低い需要を加えています。冷凍パレットポジションは2025年末までに630,000に達すると予測され、活動はサンティアゴ、コンセプシオン、プエルトモントに集中しています。追加の保管能力は、ハブから地方都市への冷蔵輸送回数を増加させます。また、より多くの食品が冷凍状態で保管・流通されるにつれて、フリートの温度要件も変化します。より深い温度帯は、各ルートでの冷凍ユニットの運転需要を増加させます。したがって、事業者は追加のルート量とともに車両能力とエネルギー使用を考慮する必要があります。チリ冷蔵トラック輸送市場は、事業者が冷蔵保管能力と信頼性の高い地域流通を結びつけること恩恵を受けることができます。
医薬品成長による専門冷蔵輸送要件の増加
医薬品流通は、ほとんどの食品輸送よりも管理された取り扱いを必要とします。チリの公衆衛生研究所(Instituto de Salud Pública)は、冷蔵・冷凍医薬品輸送に関する技術基準第208号(Norma Técnica N°208)への準拠を要求しています。この基準は、2〜8℃の冷蔵条件および-25〜-15℃の冷凍条件の適格性確認と妥当性確認を対象としています。チリでは、DHLサプライチェーンとノボノルディスクが15℃から25℃の間で維持される物品のための温度管理物流オペレーションを確立しました。医薬品輸送は農業ピーク外でも需要が継続するため、フリートの季節的な稼働率低下を軽減するのに役立ちます。これにより、認定事業者は食品カーゴのみに特化した事業者よりも安定した収益源を得ることができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的なリーファー不均衡による利用可能なフリート能力の約 | -0.7% | 全国、特にチリ中部およびチリ南部 | 短期(2年以内) |
| 燃料および冷凍コストによる運営費の増加 | -0.5% | 全国、特に長距離南部回廊 | 中期(2〜4年) |
| 長距離ルートによる冷蔵バックホールネットワーク経済性の低下 | -0.4% | チリ南部、パタゴニアおよび最南端、アントファガスタからサンティアゴへの回廊 | 長期(4年以上) |
| 熟練ドライバー不足によるコールドチェーンサービス能力の制限 | -0.3% | 全国、特にロス・ラゴスおよびアイセン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
季節的なリーファー不均衡による利用可能なフリート能力の制約
11月から1月にかけてのサクランボと春のギンザケのピークが、冷蔵フレート需要を限られた季節的な時間帯に集中させています。2025〜2026年シーズンに予測されるサクランボ1億3,200万箱の量は、早期収穫によりコンテナ、船舶、ドライバーの可用性が圧迫されたサン・アントニオでの緊密な調整を必要としました。これらのピーク向けに追加された車両は、4月から10月の間に遊休状態になる可能性があります。これはフリート投資の収益を低下させ、フリートの更新を妨げる可能性があります。熟練ドライバーの可用性も制約要因であり、特に養殖物流が資格を持つオペレーターを奪い合うロス・ラゴスおよびアイセンで顕著です。医薬品および小売契約は農業シーズン間のギャップを埋めるのに役立ちますが、多くの地域運送業者はこれらのサービスを十分に発展させていません。
燃料および冷凍コストによる運営費の増加
チリのディーゼル参照価格は2025年6月に1立方メートルあたり618.1 米ドルであり、輸送コスト指数は2025年上半期に1.2%上昇しました[2]。ターミナルでの遅延やマルチストップの都市ルートで冷凍ユニットが稼働する場合、コストはさらに上昇します。長距離南部回廊はバックホールの機会も限られており、帰り便での機器使用率を低下させます。これは特に500キロメートルを超えるルートで困難であり、燃料、ドライバー時間、冷凍要件が累積します。都市型Eコマースに対応する事業者は、より高い配送頻度と複数停車のより大きなエネルギー強度のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
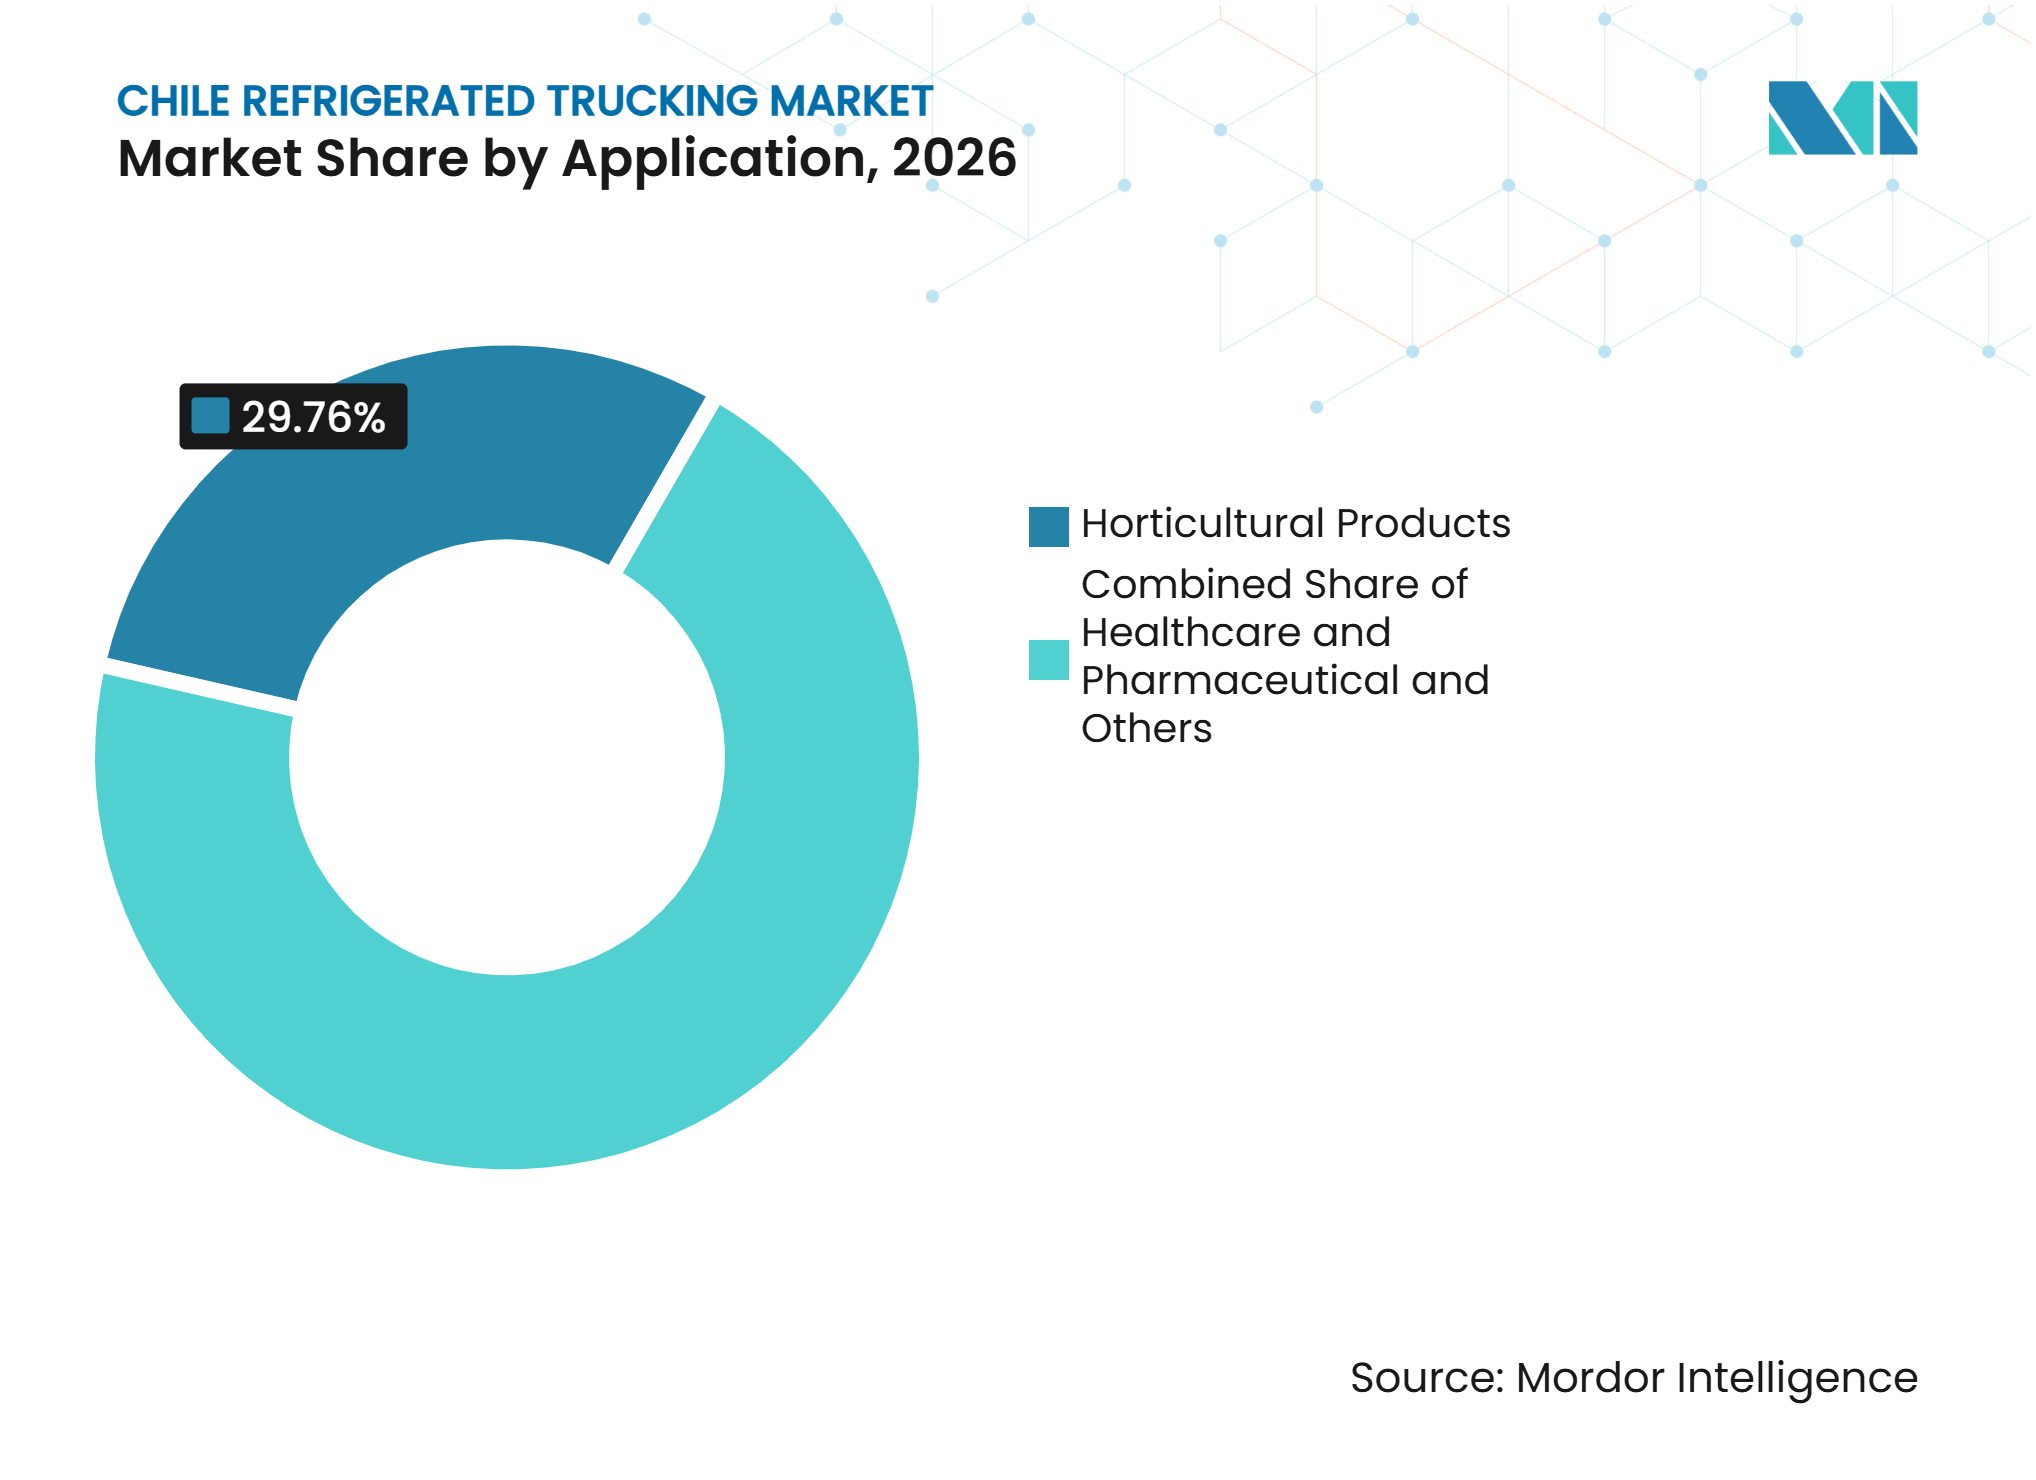
園芸需要が最大シェアを維持しながら医薬品物流が拡大園芸製品は2026年のチリ冷蔵トラック輸送市場シェアの29.76%を占めています。サクランボ、ブドウ、キウイ、ブルーベリーが季節的なトラックロード需要の最大の集中を生み出しています。これらの製品は農場やパックハウスからサン・アントニオおよびバルパライソへ輸送され、輸出スケジュールには厳密な配送タイミングが求められます。乳製品、冷凍デザート、食肉、家禽、魚、水産物は年間を通じてより安定した需要を提供しています。ビオビオおよびロス・ラゴスのサーモン加工は、果物シーズン外でも冷蔵輸送を維持するため特に重要です。
医療・医薬品輸送は2027年から2032年にかけて7.76%のCAGRを記録すると予測されています。医療・医薬品物流は量は少ないものの、規制が専用設備を要求するため成長が速くなっています。技術基準第208号(Norma Técnica N°208)は、適格車両、継続的モニタリング、温度逸脱への対応手順を要求しています。これにより、専門冷蔵車両、妥当性確認済み保管施設、訓練された物流人材への需要が生まれています。医薬品企業はまた、製品品質を維持し規制基準に準拠するために、輸送全体を通じた信頼性の高いトレーサビリティと管理された取り扱いを必要としています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
トック積載量仕様別:
フルトラックロードが中核を維持しながらレス・ザン・トラックロードが拡大フルトラックロード(FTL)運営は2026年のチリ冷蔵トラック輸送市場規模の70.82%を占めており、チリの果物、サーモン、冷凍製品の大規模輸出貨物を反映しています。生産地域から港湾へのポイント・ツー・ポイントルートは、冷蔵トレーラーを満載にすることが多いです。このモデルは標準的な輸出量に対して効率的であり、収穫・加工ピーク時の定期運行を支えています。フルトラックロード運送業者は依然として作物変動のリスクにさらされています。チリは2025〜2026年シーズンに569,000トンのサクランボを輸出しましたが、これは前シーズンより8.9%下回りました[3]。
レス・ザン・トラックロード(LTL)運営は2032年までに7.94%のCAGRを記録すると予測されています。Eコマース、医薬品流通、小売補充は、より小さく頻繁な貨物を生み出しています。これらの輸送は、従来の輸出輸送よりも強力なルート計画と多くの停車を必要とします。多温度帯トレーラー技術は、医薬品、チルド、常温管理貨物を別々のゾーンで運ぶことでレス・ザン・トラックロード運営を改善します。サーモキング(Thermo King)の設備は、これらの混合都市ルートのゾーン別冷却をサポートします。専門的なレス・ザン・トラックロードネットワークは、輸出量が減少した際に追加の収益源を提供できます。したがって、フルトラックロードが引き続き大きな形態である一方で、混合は専門的な積荷へとシフトする可能性があります。
コンテナ化別:
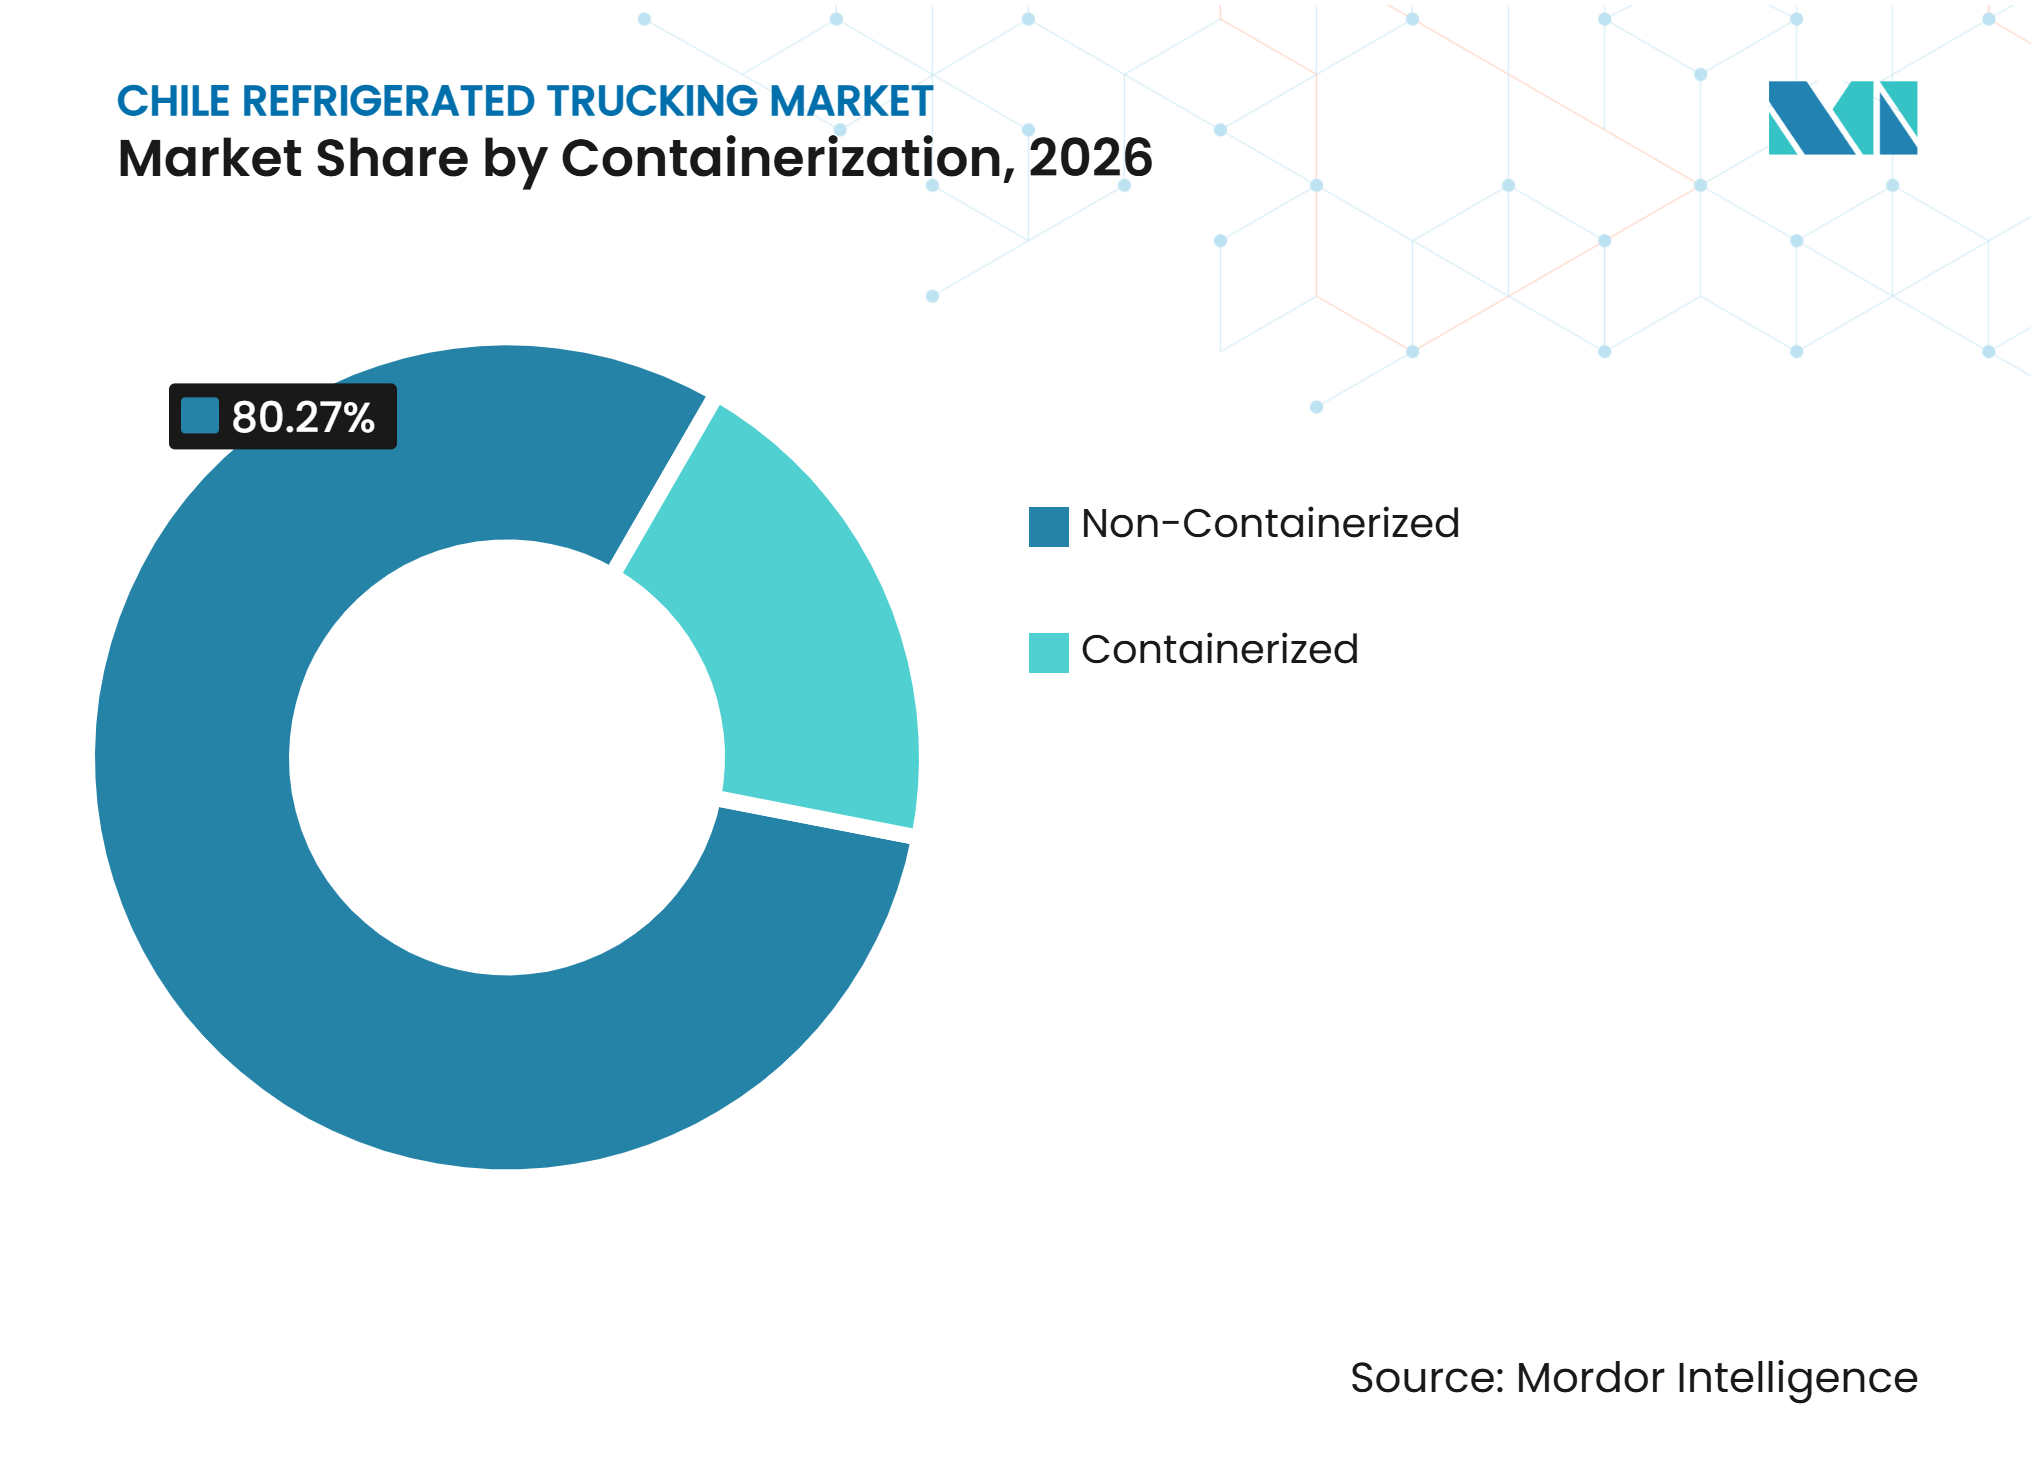
従来型トレーラーが主導しながら港湾連携コンテナの利用が拡大非コンテナ化冷蔵輸送は2026年のチリ冷蔵トラック輸送市場規模の80.27%を占め、国内食品流通の主要形態であり続けています。断熱トレーラーは、ISOコンテナ互換性を必要としない食肉加工業者、乳製品流通業者、小売チェーンに対応しています。この形態は、工場、倉庫、店舗、フードサービス施設間の直接配送に適しています。また、港湾に接続されていない地域ルートに対応する柔軟性を運送業者に提供します。
コンテナ化冷蔵輸送は2032年までに6.83%のCAGRを記録すると予測されています。輸出コンテナフローと、1つのコールドチェーンプロセスの下での海上・道路複合輸送の利用によって支えられています。グローバル・リーファーズ(Global Reefers)は2025年にDCSAリーファーイベント標準を採用し、チリのサクランボ輸出旅程全体の可視性を向上させました。この標準は、温度、湿度、コールドトリートメントイベントに関する構造化された情報をサポートします。データ標準とプラグインフラが拡大するにつれて、コンテナ化道路輸送は輸出業者にとってより実用的になる可能性があります。従来型トレーラーは、地域流通における確立された役割から国内輸送を引き続き支配するでしょう。

距離別:
長距離ルートが主導しながら都市型冷蔵輸送が増加長距離冷蔵トラック輸送は2026年のチリ冷蔵トラック輸送市場規模の68.52%を占めており、チリの生産地域と消費中心地が遠く離れているためです。パタゴニアのサーモン養殖場や北部のブドウ産地からサンティアゴや太平洋岸の港湾へのルートは、片道500キロメートルを超えることがあります。これらのルートは輸出輸送と、冷蔵保管・加工センターへの長距離輸送を支えています。
短距離冷蔵輸送は2032年までに8.65%のCAGRを記録すると予測されています。フードデリバリープラットフォーム、小補充、医薬品流通が首都圏内での100キロメートル未満の輸送需要を増加させています。これにより都市型事業者のフリート要件が変化しています。ウォルマート・チリ(Walmart Chile)とサンスワップ(Sunswap)は2025〜2026年にサンティアゴ、ラ・セレナ、コンセプシオンを結ぶルートにディーゼルフリーの冷蔵ユニットを導入しました。サンスワップはこれらの運営でディーゼルと比較して最大81%低い冷凍運転コストを報告しました。チリの太陽光資源は、太陽光補助冷凍の運転範囲を拡大し、夜間にデポに戻る車両の充電コストを低減できます。この構成は、長距離輸出回廊よりも短距離都市ルートに適しています。密集した市場での冷蔵配送の運営閾値を下げることができます。地理的条件が生産地域、港湾、主要都市間の長距離輸送を引き続き必要とするため、長距離車両は不可欠であり続けます。
目的地別:
国内サプライチェーンが主導しながら国境越え回廊が拡大国内輸送は、2026年のチリ冷蔵トラック輸送市場規模の70.64%を占めています。これは、国内輸送がほぼすべての輸出チェーンの最初の段階を形成しているためです。パックハウスから保管施設、保管施設から港湾、小売配送の各輸送が、フレート活動の大きな割合を生み出しています。国内輸送はまた、国際輸送を行わない食品加工業者や都市部の小売業者にもサービスを提供しています。
越境輸送は2032年までに8.89%のCAGRを記録すると予測されています。この成長は、アルゼンチン、ボリビア、ペルーとの貿易、および統合海上輸出を支援する内陸輸送を反映しています。チリ冷蔵トラック輸送業界は、国内輸送が国際コールドチェーンサービスと効果的に連携することで恩恵を受けます。CitikoldとSeaboard Marineは2025年3月、チリから米国への直接冷蔵フレートサービスを開始し、サン・アントニオと北米の主要港を結びました。このサービスにより、内陸部での冷蔵集荷・配送の追加需要が生まれています。InvestChileは、中西部ブラジルおよび内陸国の南米諸国をチリ北部の港湾と結ぶルートとして、二大洋道路回廊を有望なルートとして特定しました。
温度タイプ別:
冷凍積荷が収益を支えながらディープフローズン貨物が増加-20〜0℃の冷凍温度帯は2026年のチリ冷蔵トラック輸送市場シェアの45.69%を占めています。冷凍サーモン、ベリー、家禽、タンパク質製品がこのポジションを支えています。これらの製品は、加工業者、店舗、港湾、物流センター間の輸送全体を通じて信頼性の高い温度管理を必要とします。
ディープフローズンおよび超低温貨物は2032年までに7.87%のCAGRを記録すると予測されています。より速い成長は、中国向けに輸出されるサクランボのコールドトリートメント要件と、プレミアム水産物およ特殊バイオロジクスへの需要を反映しています。チルド輸送は引き続き生鮮果物、乳製品、医薬品流通を支えています。チリのサクランボのコールドトリートメント要件には、中国向け輸送において-1℃以下で少なくとも15日間コンテナを保持することが含まれます。これらの要件は、モニタリングされたコンテナおよびトラックの引き渡しの重要性を高めています。常温管理貨物は規模が小さいものの、プレミアムチョコレートやワインなどの商品では1キロメートルあたりより高い収益を得られる可能性があります。DHLサプライチェーン・チリは2026年7月にリンツ(Lindt)との物流パートナーシップを開始し、チョコレートを14℃(許容変動2℃)で維持しています。
地理的分析
チリ中部は2026年のチリ冷蔵トラック輸送市場シェアの45.76%を占めています。そのポジションは、サンティアゴの大きな消費基盤、オイギンスおよびマウレの食品加工、サン・アントニオへのアクセスから生まれています。DP Worldは2025〜2026年シーズンに14,800 TEUのサクラボ輸出を見込み、冷蔵コンテナ能力を5,350ユニットに増加させました[4]。Emergent Cold LatAmのマイプー施設は、首都圏流通ネットワークに近い自動化保管能力を追加しています。食料品Eコマースもサンティアゴに集中しており、全国配送の40%以上を処理し、ピーク時には1日100万件を超える出荷を扱っています。これにより、マルチストップ冷蔵ルートとレス・ザン・トラックロード配送モデルが有利になります。
チリ南部は2027年から2032年にかけて8.64%のCAGRで拡大すると予測されています。ビオビオ、ロス・ラゴス、ロス・リオス、アラウカニアにわたるサーモン科魚類の生産が主要な需要基盤を提供しています。ビオビオは全国サーモン量の52.5%を処理し、毎2,556 ミリオン 米ドルを超えるサーモン科魚類のFOB価値を扱っています。この地域は、サーモン生産とコンテナターミナル能力を結びつけるため、物流投資を引き続き引き付けています。Emergent Cold LatAmのタルカワノターミナルは2025年に60,000トンを超えるカーゴを処理しました。EFEのフルティジャルからビオビオへの冷蔵鉄道サービスの検討は、長距離カーゴの一部を道路から移転させる可能性があります。トラック輸送事業者は、農場、工場、鉄道拠点、港湾を結ぶ重要な役割を維持するでしょう。
チリ北部とパタゴニアまたは最南端は、確立された基盤は小さいものの、冷蔵フレート需要の明確な源泉を持っています。チリ北部はイキケおよびコキンボを通じて柑橘類、テーブルグレープ、アボカドを供給しています。ターミナル・プエルト・コキンボ(Terminal Puerto Coquimbo)は2026年5月に3年連続の定期柑橘類輸出運営を記録しました。両洋道路回廊は、投資と規制の進展が新たな積み替え能力を可能にすれば、北向きの冷蔵輸送を増加させる可能性があります。道路状況、天候、限られた冷蔵燃料インフラがパタゴニアおよび最南端を制約しています。HMMによるプンタ・アレナスから横浜への生ウニの初の超冷蔵輸出は、南部の海産物とプレミアムアジア需要との初期的な接続を示しています。両地域の将来の成長は、温度管理と国境越え調整のための信頼性の高い拠点に依存しています。
競合環境
市場集中度
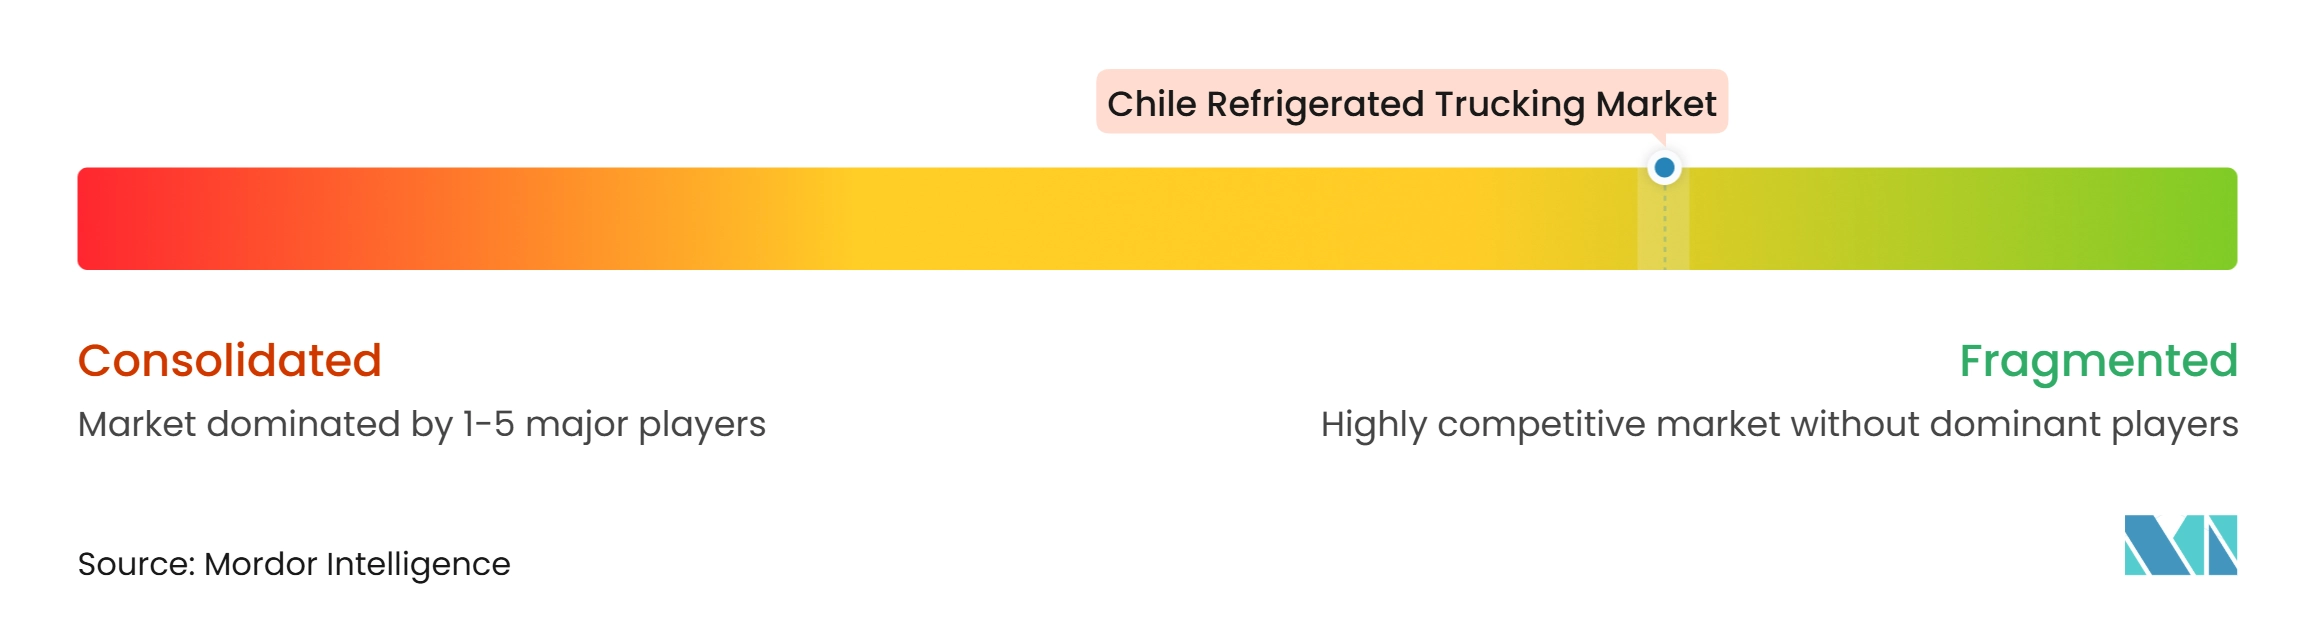
チリ冷蔵トラック輸送市場は断片化しています。国際物流事業者はネットワークカバレッジ、技術、コンプライアンスシステムを通じて競争しています。地域専門業者は地域ルート密度と価格設定を通じて競争しています。Emergent Cold LatAmは2025年にラテンアメリカのコールドチェーン事業者の中で1位にランクされ、1億7,900万立方フィートの能力を持っています。その保管施設は契約冷蔵輸送の需要を生み出し、倉庫から道路への接続を重要にしています。DHL、DSV、キューネ・ナーゲル(Kuehne+Nagel)、CEVAロジスティクス(CEVA Logistics)は、保管、輸送管理、可視化ツールを組み合わせた統合契約を追求しています。これは、複数の拠点にわたって標準化された手順を必要とする医薬品および小売顧客に特に関連性があります。
CEVAは2025年7月にチリ法人の事業範囲を国内・国際輸送管理およびフレートフォワーディングを含むよう拡大しました。Cold Chile SA(アイスター(IceStar)として運営)は2025年4月にメガ・フリオ・チリ(Mega Frío Chile)を買収しました。この取引により保管能力は110万立方メートルに拡大し、全国コールドチェーン輸送ネットワークが追加されました。これによりアイスターはイキケからプエルトモントまでのより強力なカバレッジを得ました。これらの動きは、大手事業者がトラック事業者としてのみ競争するのではなく、より広範な保管・輸送ポジションを構築していることを示しています。
技術はフリート規模と並んで実用的な競争要因になりつつあります。CEVAロジスティクス・チリは2025年5月にAIおよびドローン在庫パイロットを開始し、従来の手動方法と比較して10倍の生産性向上を報告しました。在庫精度の向上は、冷蔵保管における生鮮品注文処理を支援できます。DHLサプライチェーン・チリも2026年7月にリンツとの温度管理物流パートナーシップを締結し、受領、保管、流通をカバーしています。医薬品グレードの地域ネットワーク、食品配送の統合、北部鉱山キャンプへのディープフローズン輸送においてホワイトスペースの機会が残っています。冷蔵フリートのメンテナンスに必要な資本とチリの地理的条件が参入障壁を生み出しています。
チリ冷蔵トラック輸送産業リーダー
-
Transportes Nazar
-
Transportes Casablanca
-
LDT Chile SA (Frío Chile)
-
DHL Group
-
DSV AS (Including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
チリ冷蔵トラック輸送市場 このレポートでカバーされる企業
- Transportes Nazar
- Transportes Casablanca
- Emergent Cold LatAm
- LDT Chile SA (Frío Chile)
- Loginsa
- Cold Chile SA (IceStar)
- Transportes Interandinos SA
- Transportes Generales Transgesa SA
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Tudefrigo Chile SA
- Frigoríficos Puerto Montt SA (FPM Logistic)
- Transportes Ossa
- American Container Line Chile
- Bravo Transportes
- Travel Trans
- Transportes Sepúlveda
- Friotrans
- Ruta Águila
- Transportes Zúñiga
最近の産業開発事情 チリ冷蔵トラック輸送市場
- 2026年7月:DHLサプライチェーン・チリはリンツとコールドチェーン物流パートナーシップを締結し、輸入チョコレートの受領、14℃(許容変動2℃)での保管、リアルイム温度モニタリング、注文準備、チリ全土のリンツの小売店舗、Eコマースチャネル、小売パートナーへの配送をカバーしています。
- 2026年6月:Emergent Cold LatAmはサン・アントニオに2基の新しいブラスト冷凍トンネルを稼働させ、CO₂冷凍技術を使用して年間10,500トンを超える冷凍食品を処理できます。このプロジェクトは同社の5億米ドルのチリ投資プログラムの一部を形成しています。
- 2026年4月:トレーラー・ロジスティクス(Trailer Logistics)はウォルマート・チリの物流ネットワーク内にサンスワップのバッテリー駆動電動冷凍システムを導入し、サンティアゴ、ラ・セレナ、コンセプシオン間の温度管理フレート輸送を支援しました。この導入により商業運営にディーゼルフリーの輸送冷凍が導入され、フリートの脱炭素化と冷凍運転コストの削減を支援しています。
- 2025年3月:Emergent Cold LatAmはサンティアゴのマイプーにラテンアメリカ最大の自動化冷蔵保管施設を開設しました。3,500万米ドルの投資により、高容量自動パレットシステムを使用して33,000パレットポジションを提供し、2026年にEDGEゼロカーボン認証を取得しました。
チリ冷蔵トラック輸送市場レポートの範囲
セグメンテーション概要
| 園芸製品 |
| 乳製品・冷凍デザート製品 |
| 食肉・家禽・魚・水産物 |
| 加工食品 |
| 医療・医薬品 |
| その他の用途 |
| フルトラックロード(FTL) |
| レス・ザン・トラックロード(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離 |
| 短距離 |
| 国内 |
| 国境越え |
| チルド(0〜5℃) |
| 冷凍(-20〜0℃) |
| 常温 |
| ディープフローズン・超低温(-20℃未満) |
| チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) |
| パタゴニア・最南端(アイセン、マガジャネス) |
| 用途別 | 園芸製品 |
| 乳製品・冷凍デザート製品 | |
| 食肉・家禽・魚・水産物 | |
| 加工食品 | |
| 医療・医薬品 | |
| その他の用途 | |
| トラック積載量仕様別 | フルトラックロード(FTL) |
| レス・ザン・トラックロード(LTL) | |
| コンテナ化別 | コンテナ化 |
| 非コンテナ化 | |
| 距離別 | 長距離 |
| 短距離 | |
| 目的地別 | 国内 |
| 国境越え | |
| 温度タイプ別 | チルド(0〜5℃) |
| 冷凍(-20〜0℃) | |
| 常温 | |
| ディープフローズン・超低温(-20℃未満) | |
| 地域別 | チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) | |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) | |
| パタゴニア・最南端(アイセン、マガジャネス) |
レポートで回答される主要な質問
チリの冷蔵トラック輸送の予測成長率はどのくらいですか?
このセクターは2027年から2032年にかけて5.70%のCAGRを記録し、2032年までに873.76 ミリオン 米ドルに達すると予測されています。
チリで冷蔵トラック輸送需要の最大シェアを生み出す用途はどれですか?
園芸製品は2026年に29.76%の収益シェアで首位を占め、サクランボ、ブドウ、キウイ、ベリーの輸出輸送によって支えられています。
チリで最も急成長している冷蔵トラック輸送サービスはどれですか?
国境越え輸送は2032年までに8.89%のCAGRという最も高い予測成長率を持っています。
チリで医薬品冷蔵輸送が拡大しているのはなぜですか?
医薬品物流は、規制対象医薬品が適格車両、モニタリング、文書化された温度管理を必要とするため、7.76%のCAGRを記録すると予測されています。
チリの冷蔵トラック輸送活動をリードしてる地域はどこですか?
チリ中部は2026年に45.76%のシェアで首位を占めており、サンティアゴの需要、農業加工、サン・アントニオへのアクセスを組み合わせているためです。
チリの運送業者はどのように冷凍運転コストを削減していますか?
事業者はディーゼルフリーの冷蔵ユニットをテストしており、サンスワップはチリの特定ルートでディーゼルと比較して最大81%の運転コスト削減を報告しました。