
Tamaño y Participación del Mercado de Transporte Refrigerado en Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
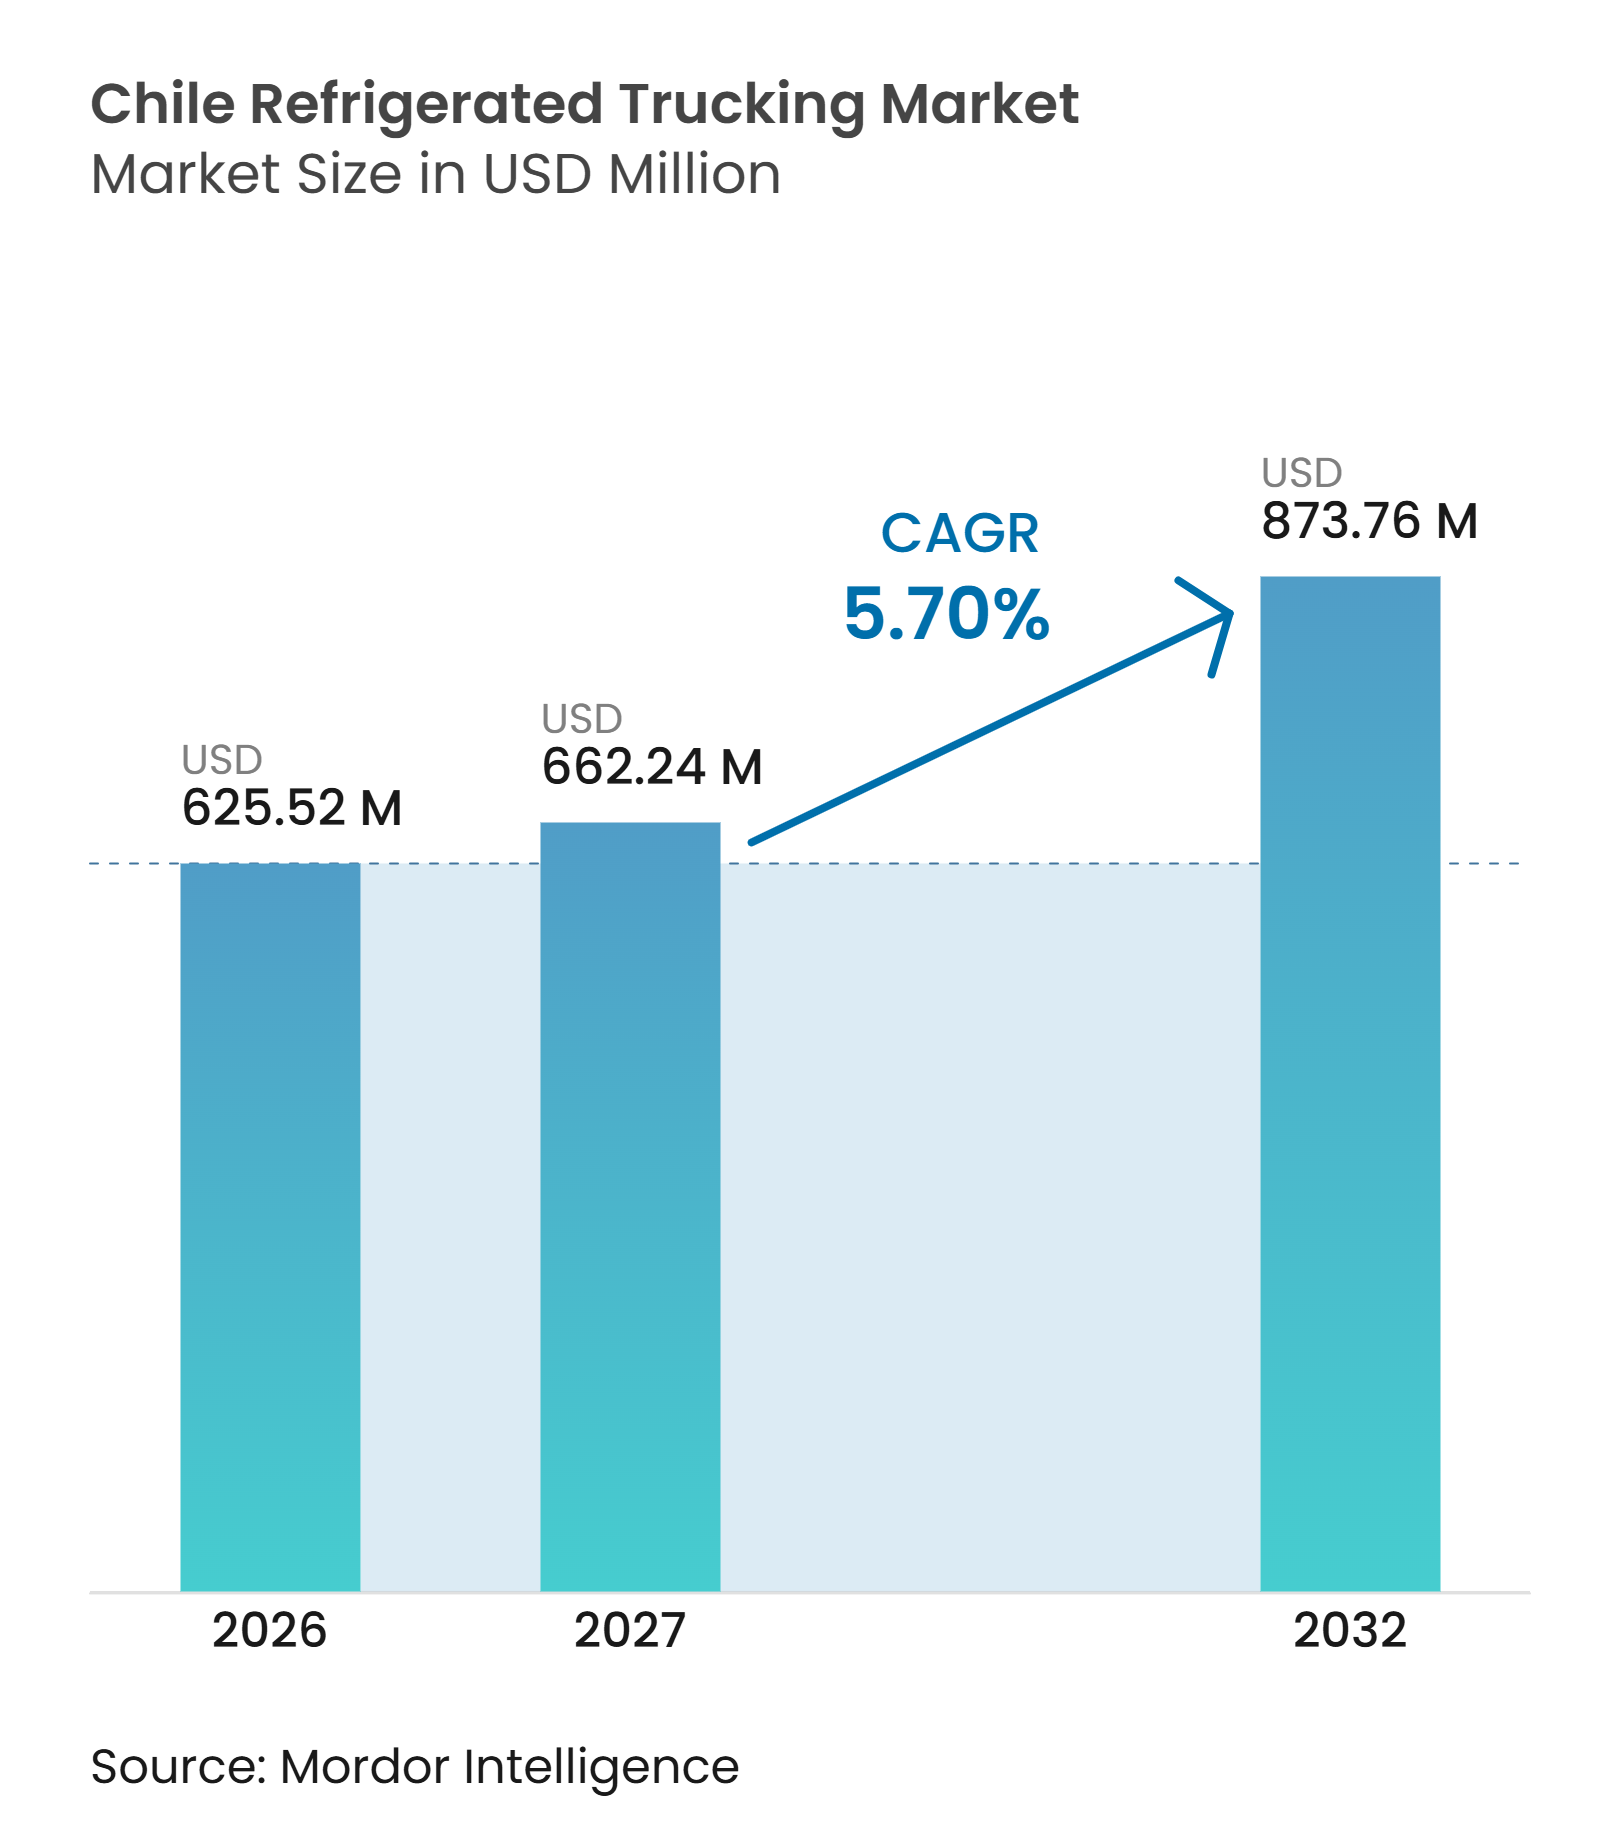
| Tamaño del mercado en el año base (2026) | 625.52 Millones de dólares |
| Tamaño del Mercado (2027) | 662.24 Millones de dólares |
| Tamaño del Mercado (2032) | 873.76 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.70 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Refrigerado en Chile por Mordor Intelligence
El tamaño del mercado de transporte refrigerado por carretera en Chile se valora en 625,52 millones de USD en 2026. Se estima que crecerá desde 662,24 millones de USD en 2027 hasta alcanzar 873,76 millones de USD en 2032, a una CAGR del 5,70% durante el período de pronóstico de 2027 a 2032.
La cadena de suministro alimentaria orientada a la exportación de Chile respalda la demanda de transporte por carretera con control de temperatura, ya que las exportaciones de alimentos alcanzaron 12.460 millones de USD en el primer semestre de 2025, lideradas por cerezas, uvas, kiwis y bayas congeladas. Las exportaciones de frutas y verduras congeladas también alcanzaron 715 millones de USD en 2025, lo que incrementó la necesidad de movimiento refrigerado entre procesadores, centros de distribución y puertos. El sector de transporte refrigerado por carretera en Chile también está cambiando, ya que los vehículos multitemperatura y el monitoreo en tiempo real permiten a los operadores combinar envíos farmacéuticos, de alimentos frescos y congelados en una misma ruta. Los pedidos de comestibles en línea están generando trayectos de entrega más cortos y frecuentes. Al mismo tiempo, el Acuerdo Marco Avanzado con la Unión Europea incrementa la importancia de la trazabilidad y el control de inocuidad alimentaria en las cadenas de suministro nacionales. Estas condiciones crean oportunidades para los operadores que pueden combinar disponibilidad de flota confiable, capacidades especializadas de cumplimiento normativo y planificación eficaz de rutas.
Conclusiones Clave del Informe
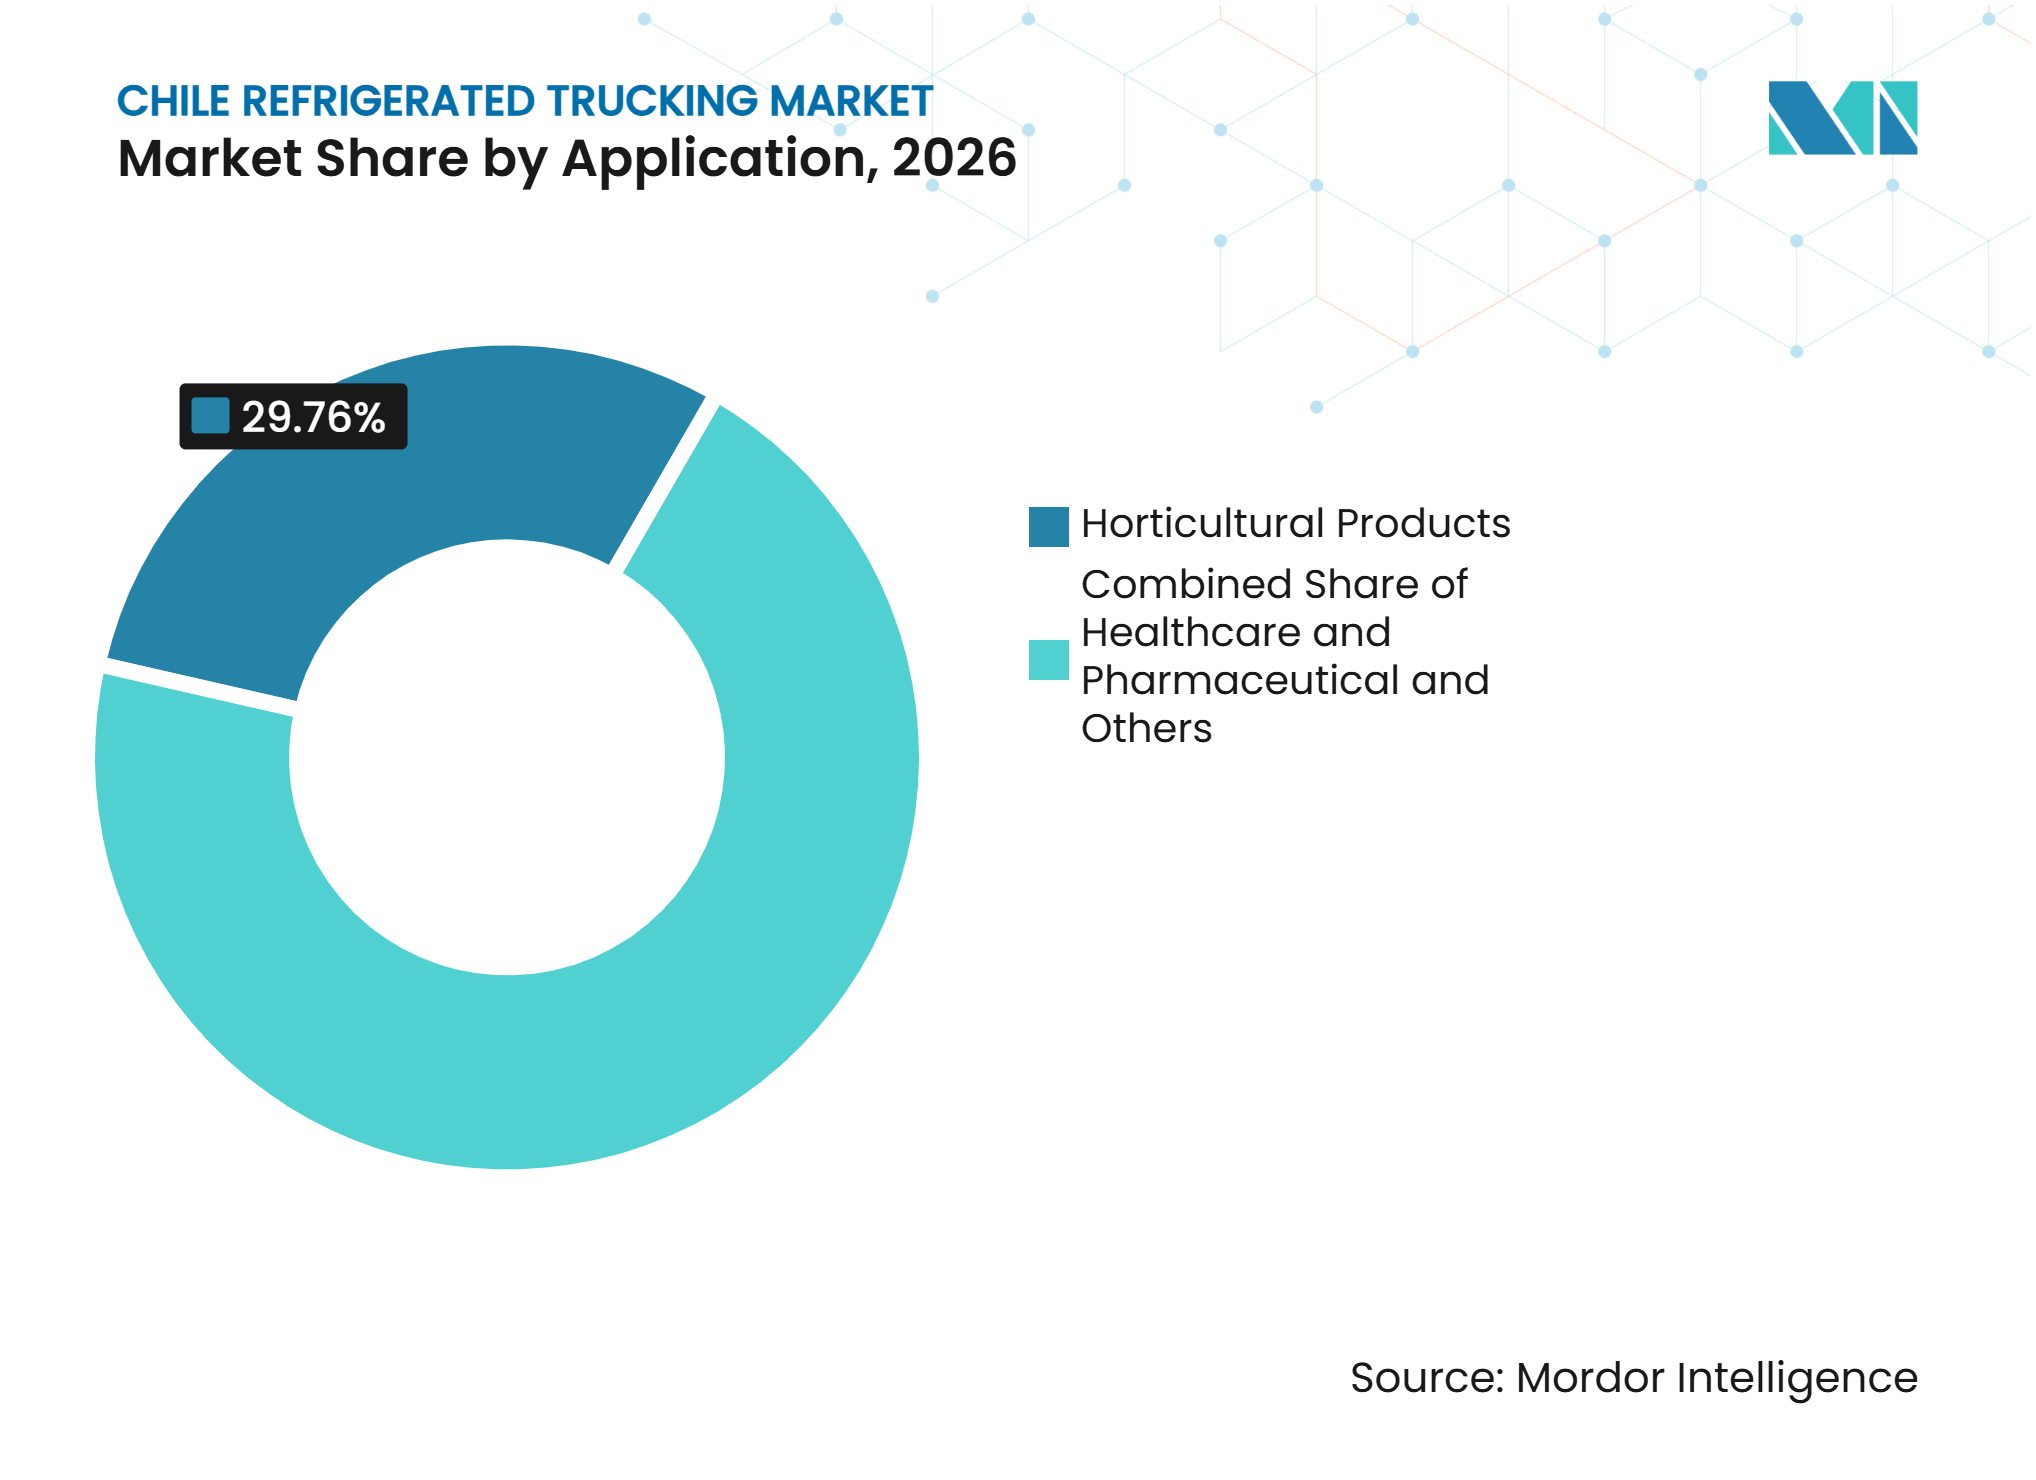
- Por aplicación, los productos hortícolas representan el 29,76% del tamaño del mercado de transporte refrigerado por carretera en Chile, mientras que los envíos de atención médica y productos farmacéuticos proyectan registrar una CAGR del 7,76% hasta 2032.
- Por especificación de carga, las operaciones de carga completa representan el 70,82% de la cuota del mercado de transporte refrigerado por carretera en Chile, mientras que las operaciones de carga parcial proyectan registrar una CAGR del 7,94% hasta 2032.
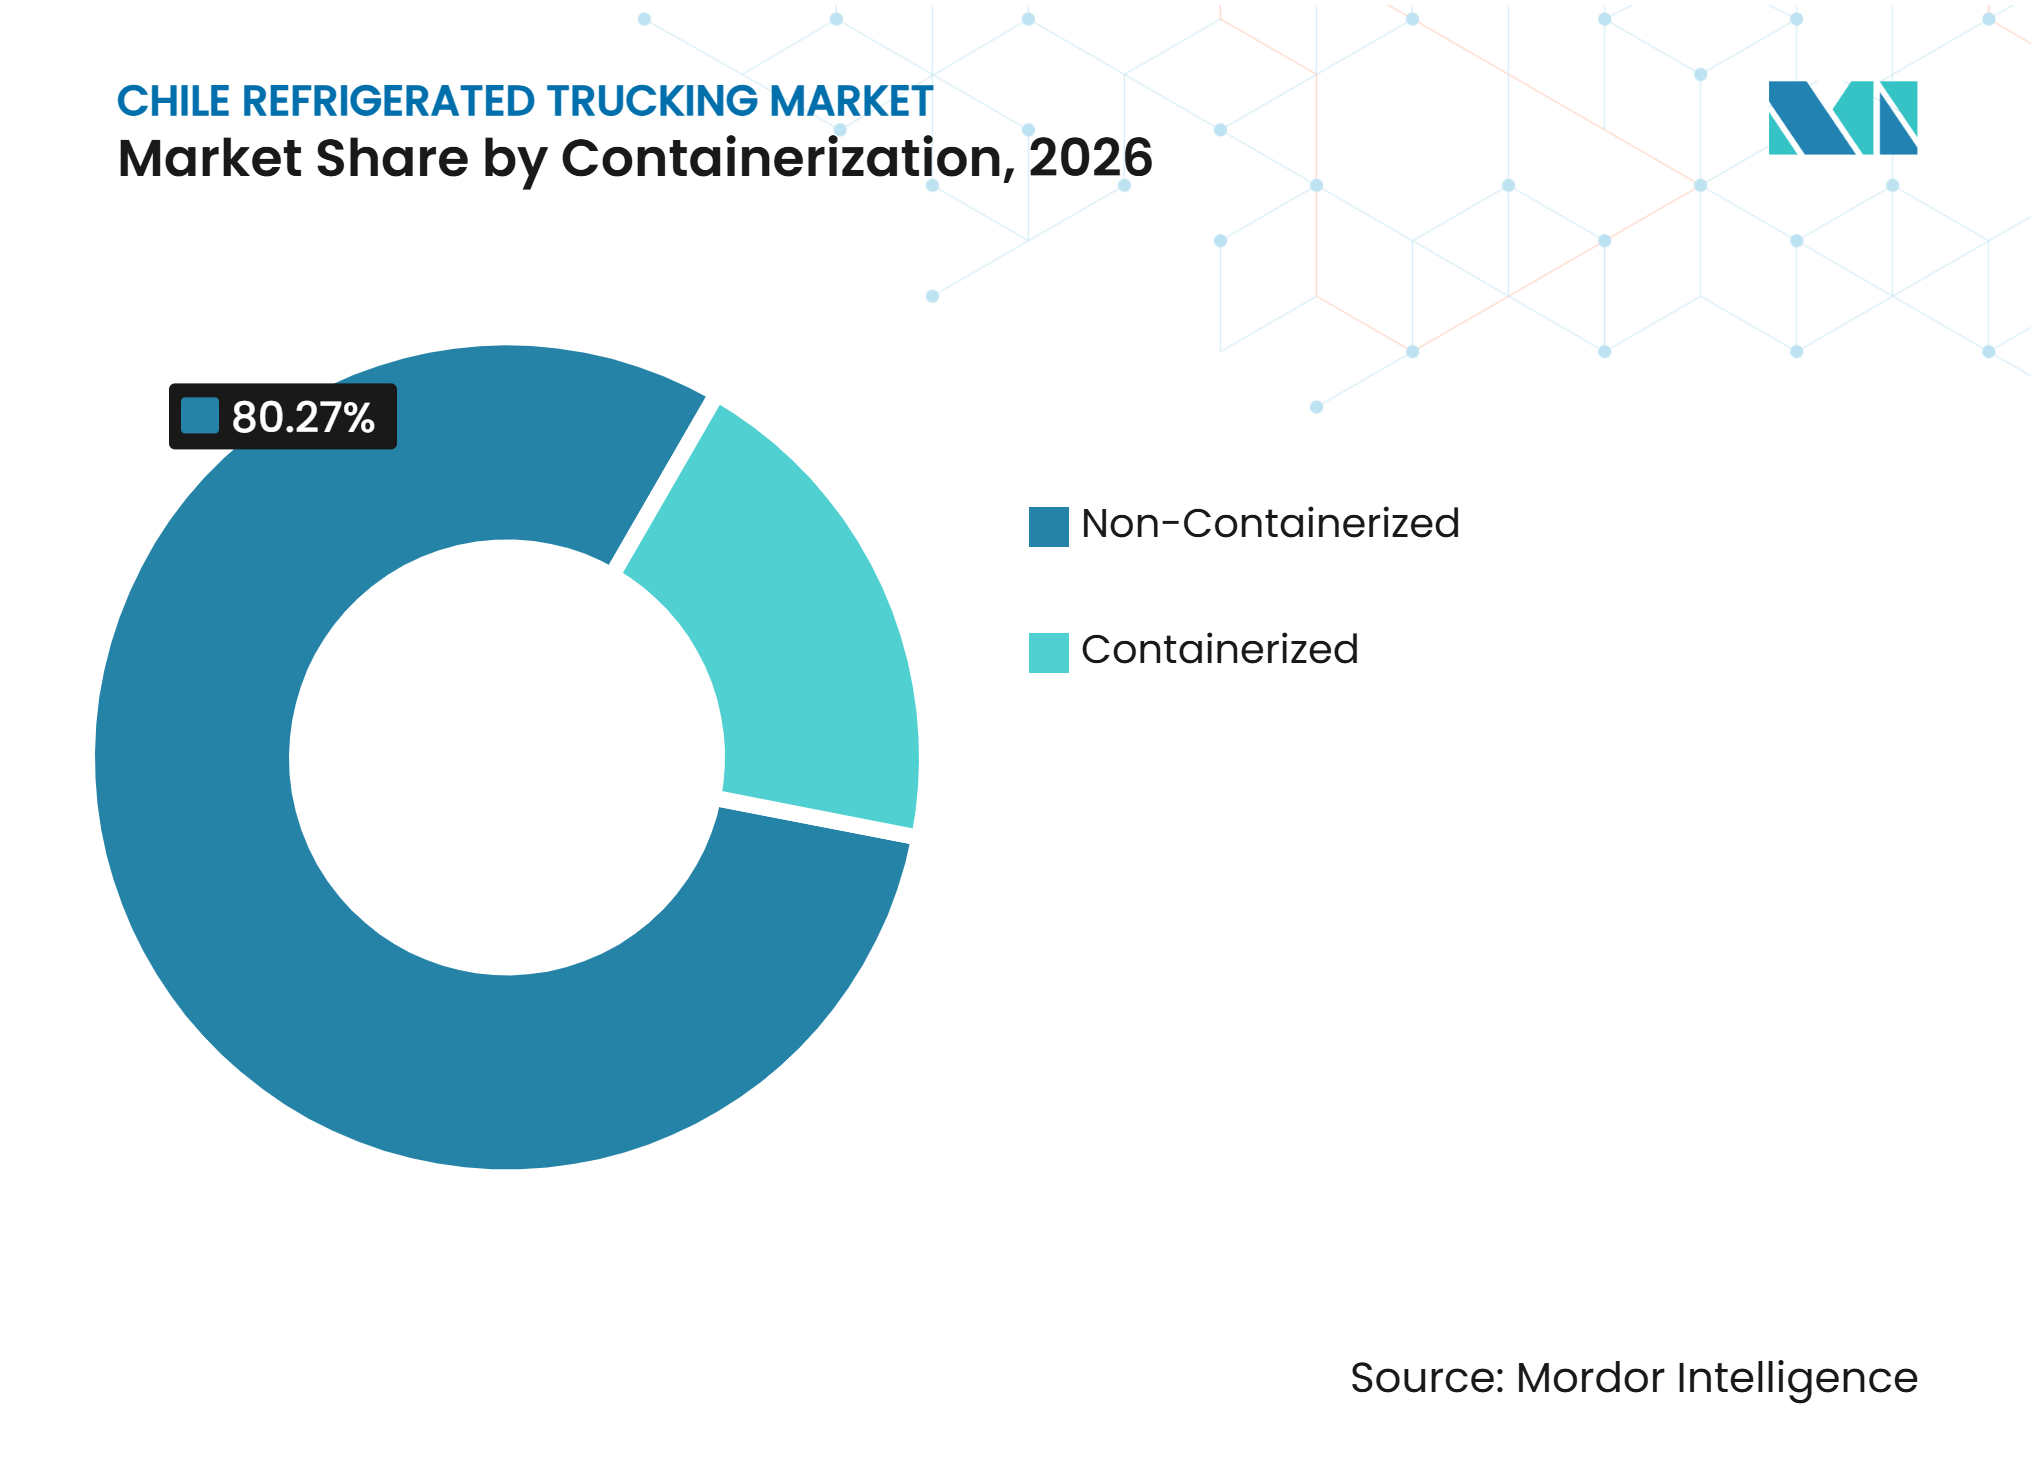
- Por contenedorización, el transporte refrigerado no contenedorizado representa el 80,27% del tamaño del mercado de transporte refrigerado por carretera en Chile, mientras que el transporte refrigerado contenedorizado proyecta registrar una CAGR del 6,83% hasta 2032.
- Por distancia, el transporte refrigerado de larga distancia representa el 68,52% de la cuota del sector de transporte refrigerado por carretera en Chile, mientras que el transporte refrigerado de corta distancia proyecta registrar una CAGR del 8,65% hasta 2032.
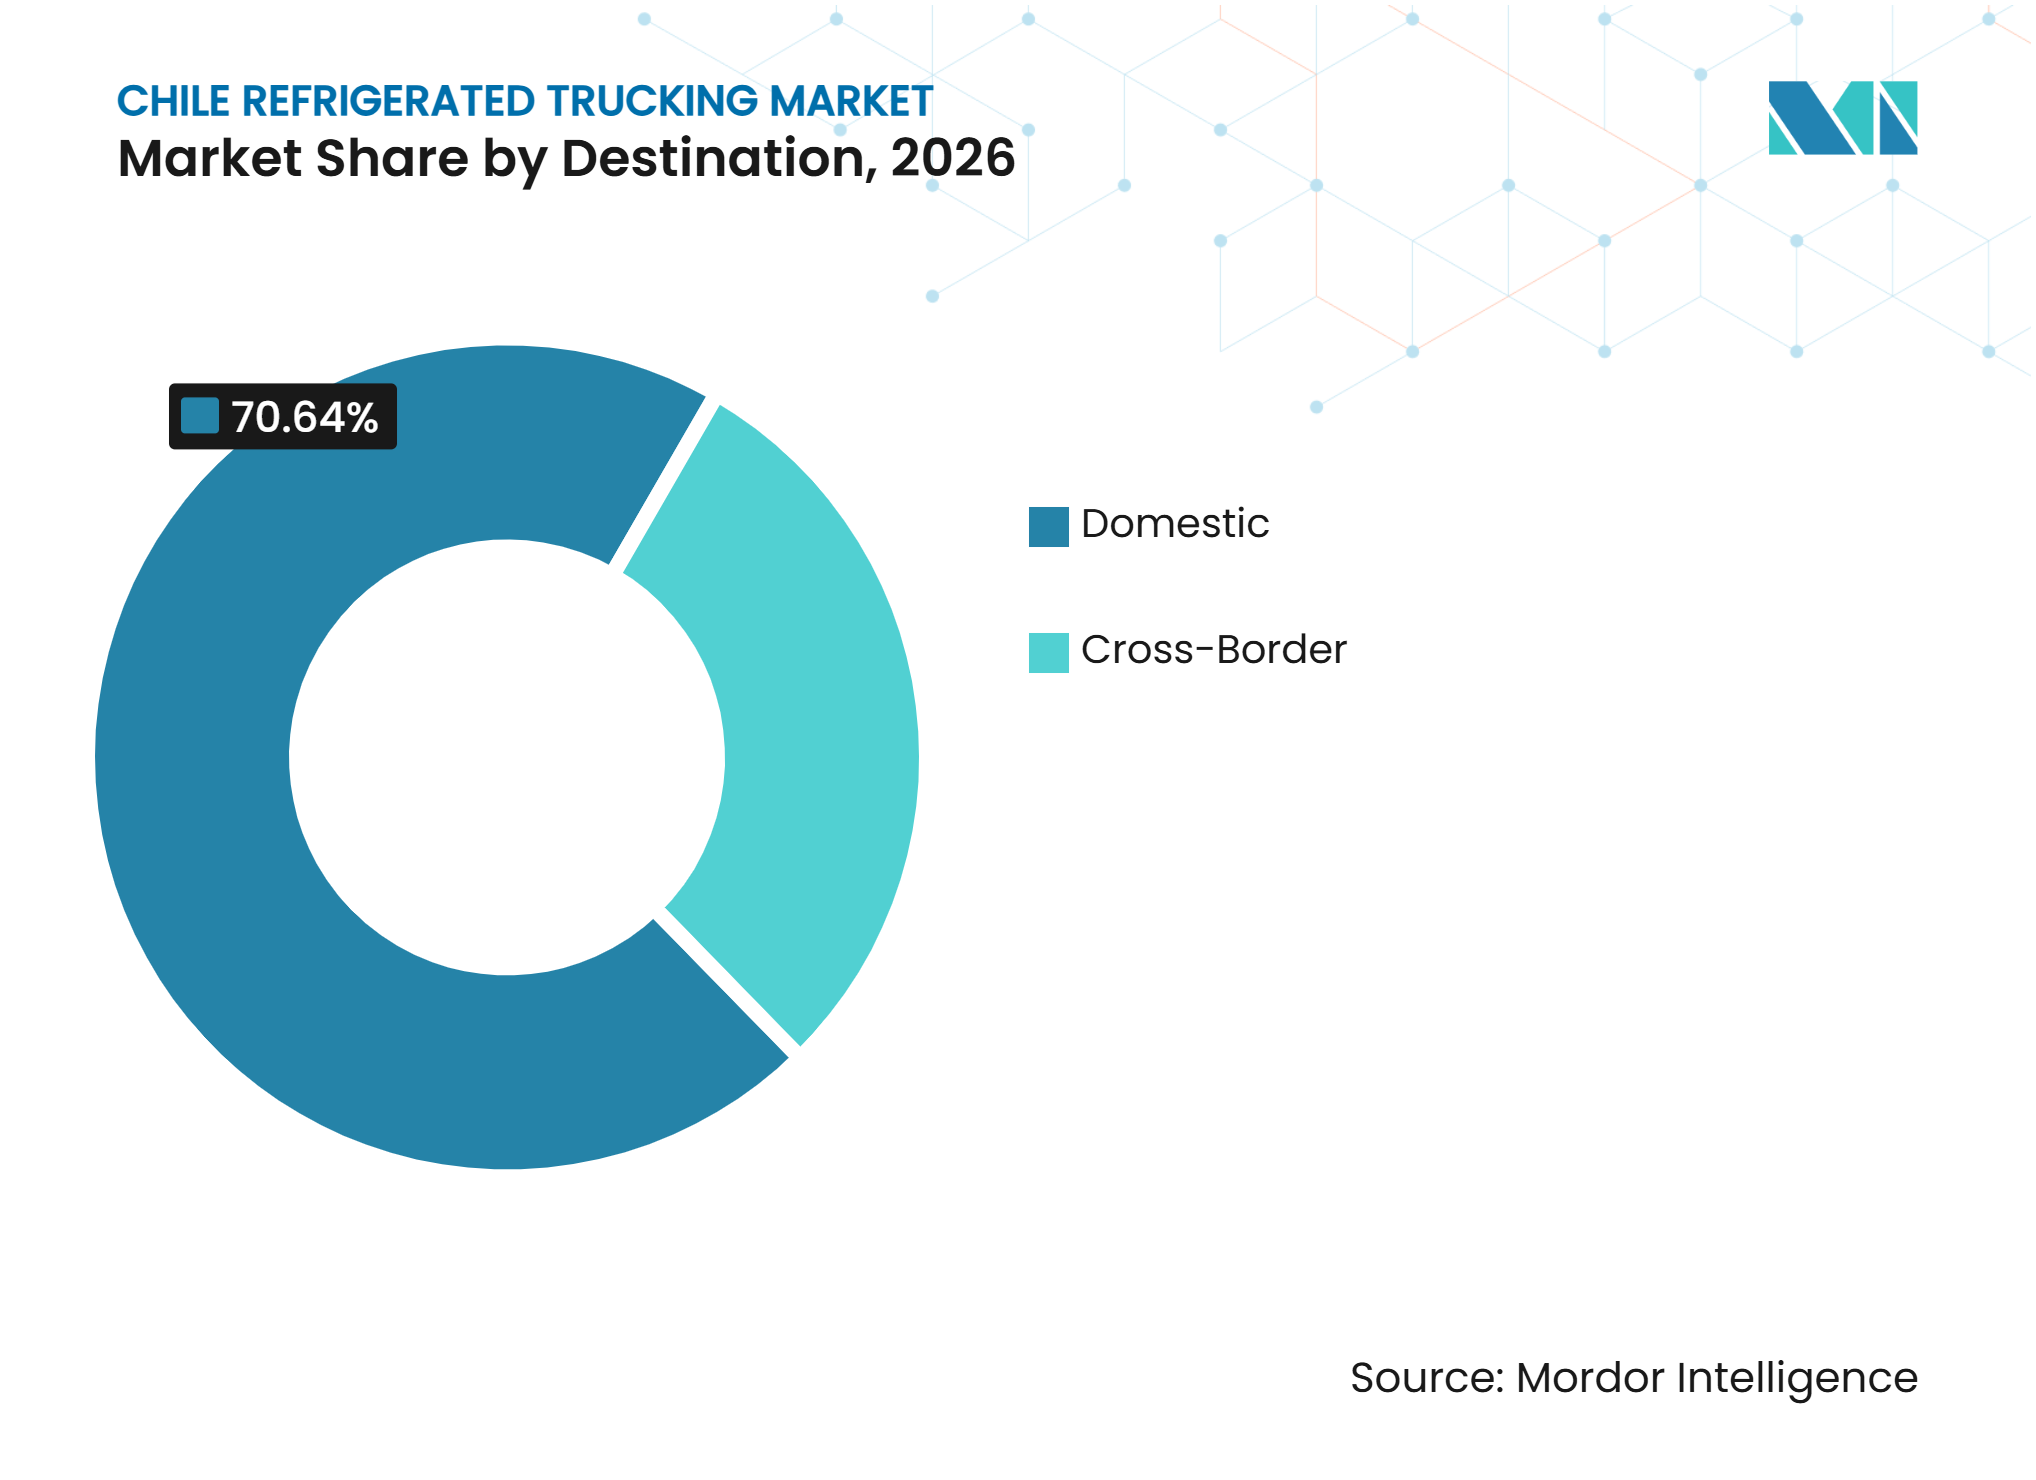
- Por destino, los movimientos nacionales representan el 70,64% del tamaño del mercado de transporte refrigerado por carretera en Chile, mientras que los envíos transfronterizos proyectan registrar una CAGR del 8,89% hasta 2032.
- Por tipo de temperatura, la banda de temperatura de congelación representa el 45,69% de la cuota del mercado de transporte refrigerado por carretera en Chile, mientras que el transporte a temperatura ultracongelada y ultrabajas temperaturas proyecta registrar una CAGR del 7,87% hasta 2032.
- Por región, Chile Central representa el 45,76% de la cuota del mercado de transporte refrigerado por carretera en Chile en 2026, mientras que Chile Sur proyecta registrar una CAGR del 8,64% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exportaciones de Productos Frescos que Incrementan la Demanda de Transporte Refrigerado | +1.5% | Corredores de exportación de Chile Central y Chile Norte | Corto plazo (≤ 2 años) |
| Exportaciones de Productos del Mar que Amplían los Volúmenes de Flete con Control de Temperatura | +1.0% | Chile Sur, Patagonia y Extremo Sur | Mediano plazo (2-4 años) |
| Consumo de Alimentos Congelados que Incrementa la Demanda de Distribución en Cadena de Frío | +0.8% | Chile Central, Región Metropolitana de Santiago, ciudades secundarias a nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento Farmacéutico que Incrementa los Requisitos de Transporte Refrigerado Especializado | +0.6% | Región Metropolitana de Santiago, Valparaíso, Concepción, distribución de última milla a nivel nacional | Largo plazo (≥ 4 años) |
| Comercio Electrónico de Comestibles que Amplía las Entregas de Cadena de Frío con Múltiples Paradas | +0.5% | Región Metropolitana de Santiago, centros urbanos secundarios | Corto plazo (≤ 2 años) |
| Regulaciones de Trazabilidad que Fortalecen el Cumplimiento del Transporte con Control de Temperatura | +0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exportaciones de Productos Frescos que Incrementan la Demanda de Transporte Refrigerado
Las exportaciones de productos frescos de Chile hacen que el flete por carretera refrigerado sea esencial para mover la fruta desde los centros de empaque hasta los patios de contenedores. Los envíos de cerezas alcanzaron 2.243 millones de USD en el primer semestre de 2025, y la temporada de fruta fresca 2025-2026 generó 8.198,8 millones de USD FOB[1]. DP World procesó 12,8 millones de cajas de cerezas en la temporada anterior y proyectó 14.800 TEUs para la temporada 2025-2026, con volúmenes de contenedores refrigerados que aumentaron a 5.350 unidades. El pico resultante se concentra en un período de 5 a 6 semanas, lo que incrementa la necesidad de camiones entre los valles agrícolas y las instalaciones portuarias. Los operadores de flota pueden enfrentar requisitos de flete premium cuando la capacidad contratada no puede satisfacer la demanda durante el período de cosecha. Los requisitos del Servicio Agrícola y Ganadero de Chile para el control documentado de temperatura desde la puerta de la granja también favorecen a los proveedores con procedimientos certificados de cadena de frío.
Exportaciones de Productos del Mar que Amplían los Volúmenes de Flete con Control de Temperatura
El salmón y otros productos del mar proporcionan tráfico durante todo el año que difiere del ciclo concentrado de exportación de frutas. Chile exportó 88.482 toneladas de salmón coho en el primer trimestre de 2025. Biobío maneja el 52,5% de los volúmenes nacionales de envíos de salmón y más de 2.556 millones de USD en valor FOB de salmónidos cada año. Este volumen respalda movimientos regulares por carretera refrigerada desde las zonas de producción hasta los sitios de procesamiento y terminales. Los enlaces viales desde Los Lagos y Aysén hacia Biobío siguen siendo importantes para este flujo. La empresa ferroviaria estatal de Chile, EFE, está evaluando 2 trenes refrigerados semanales desde Frutillar hasta Biobío, lo que podría reemplazar 34 camiones por tren y afectar parte de la demanda vial de larga distancia con el tiempo.
Consumo de Alimentos Congelados que Incrementa la Demanda de Distribución en Cadena de Frío
El consumo doméstico de alimentos congelados añade demanda que depende menos de los ciclos de envío de exportación. Se proyectaba que las posiciones de palés congelados alcanzarían 630.000 a finales de 2025, con actividad concentrada en Santiago, Concepción y Puerto Montt. La capacidad de almacenamiento adicional incrementa el número de viajes refrigerados desde los centros de distribución hacia las ciudades secundarias. También cambia los requisitos de temperatura de las flotas a medida que más alimentos se almacenan y distribuyen en forma congelada. Las bandas de temperatura más profundas incrementan las necesidades operativas de las unidades de refrigeración en cada ruta. Por lo tanto, los operadores deben considerar la capacidad del vehículo y el consumo de energía junto con el volumen adicional de rutas. El mercado de transporte refrigerado en Chile puede beneficiarse cuando los operadores vinculan la capacidad de almacenamiento en frío con una distribución regional confiable.
Crecimiento Farmacéutico que Incrementa los Requisitos de Transporte Refrigerado Especializado
La distribución farmacéutica requiere un manejo más controlado que la mayoría de los movimientos de alimentos. El Instituto de Salud Pública de Chile exige el cumplimiento de la Norma Técnica N°208 para el transporte de medicamentos refrigerados y congelados. La norma cubre la calificación y validación para condiciones refrigeradas de 2-8 °C y condiciones congeladas de -25 a -15 °C. En Chile, DHL Supply Chain y Novo Nordisk establecieron una operación logística de temperatura controlada para mercancías mantenidas entre 15 °C y 25 °C. El tráfico farmacéutico puede ayudar a las flotas a reducir la subutilización estacional porque la demanda continúa fuera de los picos agrícolas. Esto proporciona a los operadores certificados una fuente de ingresos más estable que los operadores enfocados únicamente en carga alimentaria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desequilibrios Estacionales de Vehículos Refrigerados que Restringen la Capacidad de Flota Disponible | -0.7% | Nacional, especialmente Chile Central y Chile Sur | Corto plazo (≤ 2 años) |
| Costos de Combustible y Refrigeración que Incrementan los Gastos Operativos | -0.5% | Nacional, particularmente corredores de larga distancia en el sur | Mediano plazo (2-4 años) |
| Rutas Largas que Debilitan la Economía de la Red de Retorno Refrigerado | -0.4% | Chile Sur, Patagonia y Extremo Sur, corredores de Antofagasta a Santiago | Largo plazo (≥ 4 años) |
| Escasez de Conductores Calificados que Limita la Capacidad de Servicio de Cadena de Frío | -0.3% | Nacional, especialmente Los Lagos y Aysén | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desequilibrios Estacionales de Vehículos Refrigerados que Restringen la Capacidad de Flota Disponible
Las cerezas de noviembre a enero y los picos de salmón coho en primavera concentran la demanda de flete refrigerado en ventanas estacionales limitadas. Los volúmenes proyectados de cerezas de 132 millones de cajas en la temporada 2025-2026 requirieron una estrecha coordinación en San Antonio después de que una cosecha temprana comprimió la disponibilidad de contenedores, buques y conductores. Los vehículos añadidos para estos picos pueden permanecer inactivos entre abril y octubre. Esto debilita los retornos sobre las inversiones en flota y puede desalentar la renovación de la misma. La disponibilidad de conductores calificados es otra restricción, particularmente en Los Lagos y Aysén, donde la logística de acuicultura compite por operadores calificados. Los contratos farmacéuticos y de comercio minorista pueden ayudar a llenar el vacío entre las temporadas agrícolas, pero muchos transportistas regionales no han desarrollado completamente estos servicios.
Costos de Combustible y Refrigeración que Incrementan los Gastos Operativos
El precio de referencia del diésel en Chile fue de 618,1 USD por m³ en junio de 2025, mientras que el índice de costos de transporte aumentó un 1,2% en el primer semestre de 2025[2]. Los costos aumentan aún más cuando las unidades de refrigeración funcionan durante las demoras en terminales o en rutas urbanas con múltiples paradas. Los largos corredores del sur también tienen oportunidades limitadas de carga de retorno, lo que reduce el uso del equipo en los viajes de regreso. Esto es particularmente difícil en rutas de más de 500 kilómetros donde se acumulan los requisitos de combustible, tiempo del conductor y refrigeración. Los operadores que atienden el comercio electrónico urbano deben equilibrar una mayor frecuencia de entregas con la mayor intensidad energética de las paradas múltiples.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Demanda Hortícola Ocupa la Mayor Posición Mientras la Logística Farmacéutica se ExpandeLos productos hortícolas representan el 29,76% de la participación del mercado de transporte refrigerado en Chile en 2026. Las cerezas, uvas, kiwis y arándanos generan la mayor concentración de demanda estacional de carga completa. Estos productos se mueven desde granjas y centros de empaque hacia San Antonio y Valparaíso, donde los calendarios de exportación requieren una entrega puntual. Los productos lácteos, postres congelados, carne, aves, pescado y productos del mar proporcionan una demanda más regular a lo largo del año. El procesamiento de salmón en Biobío y Los Lagos es especialmente importante porque sostiene el movimiento refrigerado fuera de la temporada de frutas.
Se proyecta que los envíos de atención médica y productos farmacéuticos registren una CAGR del 7,76% de 2027 a 2032. La logística de atención médica y productos farmacéuticos tiene volúmenes menores pero crece más rápido porque la regulación exige equipos especialmente adaptados. La Norma Técnica N°208 exige vehículos calificados, monitoreo continuo y procedimientos para manejar desviaciones de temperatura. Esto crea demanda de vehículos refrigerados especializados, instalaciones de almacenamiento validadas y personal logístico capacitado. Las empresas farmacéuticas también requieren trazabilidad confiable y manejo controlado durante todo el transporte para mantener la calidad del producto y cumplir con los estándares regulatorios.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Especificación de Carga:
La Carga Completa Sigue Siendo el Núcleo Mientras la Carga Parcial se AmplíaLas operaciones de carga completa representan el 70,82% del tamaño del mercado de transporte refrigerado en Chile en 2026, lo que refleja los grandes envíos de exportación de frutas, salmón y productos congelados de Chile. Las rutas de punto a punto desde las regiones productoras hasta los puertos a menudo llenan remolques refrigerados completos. Este modelo es eficiente para los volúmenes de exportación estándar y respalda los recorridos programados durante los picos de cosecha y procesamiento. Los transportistas de carga completa aún enfrentan exposición a la variabilidad de los cultivos. Chile exportó 569.000 toneladas de cerezas en la temporada 2025-2026, lo que representó un 8,9% por debajo de la temporada anterior[3].
Se proyecta que las operaciones de carga parcial registren una CAGR del 7,94% hasta 2032. El comercio electrónico, la distribución farmacéutica y el reabastecimiento minorista crean envíos más pequeños y frecuentes. Estos envíos requieren una planificación de rutas más sólida y más paradas que los viajes de exportación convencionales. La tecnología de remolques multitemperatura mejora las operaciones de carga parcial al transportar carga farmacéutica, refrigerada y de temperatura ambiente controlada en zonas separadas. El equipo Thermo King respalda la refrigeración específica por zona para estas rutas urbanas mixtas. Una red especializada de carga parcial puede proporcionar un flujo de ingresos adicional cuando los volúmenes de exportación se debilitan. Por lo tanto, la combinación puede desplazarse hacia cargas especializadas incluso mientras la carga completa sigue siendo el formato más grande.
Por Contenedorización:
Los Remolques Convencionales Lideran Mientras los Contenedores Vinculados a Puertos Ganan UsoEl transporte refrigerado no contenedorizado representa el 80,27% del tamaño del mercado de transporte refrigerado en Chile en 2026 y sigue siendo el formato principal para la distribución doméstica de alimentos. Los remolques aislados sirven a procesadores de carne, distribuidores de lácteos y cadenas minoristas que no requieren compatibilidad con contenedores ISO. Este formato se adapta a las entregas directas entre plantas, almacenes, tiendas y sitios de servicio de alimentos. También brinda a los transportistas flexibilidad para atender rutas regionales que no están conectadas a puertos.
Se proyecta que el transporte refrigerado contenedorizado registre una CAGR del 6,83% hasta 2032. Está respaldado por los flujos de contenedores de exportación y por el uso de movimientos marítimos y viales combinados bajo un mismo proceso de cadena de frío. Global Reefers adoptó el estándar DCSA Reefer Events en 2025 para mejorar la visibilidad en los recorridos de exportación de cerezas chilenas. El estándar respalda información estructurada sobre temperatura, humedad y eventos de tratamiento en frío. A medida que los estándares de datos y la infraestructura de conexión se expanden, los movimientos viales contenedorizados pueden volverse más prácticos para los exportadores. Los remolques convencionales seguirán dominando el tráfico doméstico debido a su papel establecido en la distribución local.

Por Distancia:
Las Rutas de Larga Distancia Dominan Mientras los Viajes Refrigerados Urbanos AumentanEl transporte refrigerado de larga distancia representa el 68,52% del tamaño del mercado de transporte refrigerado en Chile en 2026 porque las zonas de producción y los centros de consumo de Chile están muy alejados entre sí. Las rutas desde las granjas salmoneras de la Patagonia y las regiones de uva del norte hasta Santiago o los puertos del Pacífico pueden superar los 500 kilómetros en una dirección. Estas rutas respaldan los movimientos de exportación y las transferencias de larga distancia hacia almacenes en frío y centros de procesamiento.
Se proyecta que el transporte refrigerado de corta distancia registre una CAGR del 8,65% hasta 2032. Las plataformas de entrega de alimentos, el reabastecimiento minorista y la distribución farmacéutica están incrementando la demanda de viajes de menos de 100 kilómetros dentro de las áreas metropolitanas. Esto está cambiando los requisitos de flota de los operadores urbanos. Walmart Chile y Sunswap desplegaron unidades de refrigeración sin diésel en rutas que conectan Santiago, La Serena y Concepción en 2025-2026. Sunswap reportó costos operativos de refrigeración hasta un 81% más bajos que el diésel en estas operaciones. El recurso solar de Chile puede extender el alcance operativo de la refrigeración asistida por energía solar y reducir los costos de carga para los vehículos que regresan a los depósitos por la noche. Esta configuración es más adecuada para rutas urbanas cortas que para corredores de exportación de larga distancia. Puede reducir el umbral operativo para la entrega refrigerada en mercados densos. Los vehículos de larga distancia seguirán siendo esenciales porque la geografía continúa requiriendo movimientos de larga distancia entre zonas de producción, puertos y ciudades principales.
Por Destino:
Las Cadenas de Suministro Domésticas Lideran Mientras los Corredores Transfronterizos se ExpandenLos movimientos nacionales representan el 70,64% del tamaño del mercado de transporte refrigerado por carretera en Chile en 2026, dado que los traslados locales constituyen la primera parte de casi toda cadena de exportación. Los movimientos de empacadora a almacén, de almacén a puerto y de distribución minorista generan una gran parte de la actividad de flete. Las operaciones nacionales también sirven a procesadores de alimentos y minoristas urbanos que no realizan envíos internacionales.
Los envíos transfronterizos proyectan registrar una CAGR del 8,89% hasta 2032. Su crecimiento refleja el comercio con Argentina, Bolivia y Perú, así como el transporte terrestre que respalda las exportaciones marítimas consolidadas. El sector de transporte refrigerado por carretera en Chile se beneficia cuando el transporte nacional se vincula eficazmente con los servicios internacionales de cadena de frío. Citikold y Seaboard Marine lanzaron un servicio directo de flete frío desde Chile hacia los Estados Unidos en marzo de 2025, conectando San Antonio con los principales puertos de América del Norte. Este servicio genera requisitos adicionales de recolección y entrega refrigerada terrestre. InvestChile identificó el Corredor Vial Bioceánico como una posible ruta para conectar el centro-oeste de Brasil y los países sudamericanos sin litoral con los puertos del norte de Chile.
Por Tipo de Temperatura:
Las Cargas Congeladas Anclan los Ingresos Mientras el Flete Ultracongelado AumentaLa banda de temperatura congelada de -20 a 0 °C representa el 45,69% de la participación del mercado de transporte refrigerado en Chile en 2026. El salmón congelado, las bayas, las aves y los productos proteicos respaldan esta posición. Estos productos requieren un control de temperatura confiable durante las transferencias entre procesadores, tiendas, puertos y centros de distribución.
Se proyecta que el flete ultracongelado y a temperatura ultrabajas registre una CAGR del 7,87% hasta 2032. El crecimiento más rápido refleja los requisitos de tratamiento en frío para las cerezas exportadas a China y la demanda de productos del mar premium y biológicos especiales. El transporte refrigerado continúa respaldando la distribución de frutas frescas, lácteos y productos farmacéuticos. Los requisitos de tratamiento en frío de las cerezas de Chile incluyen mantener los contenedores por debajo de -1 °C durante al menos 15 días para el movimiento citado con destino a China. Estos requisitos aumentan la importancia de las transferencias monitoreadas de contenedores y camiones. El flete de temperatura ambiente controlada es menor pero puede generar mayores ingresos por kilómetro para bienes como el chocolate premium y el vino. DHL Supply Chain Chile inició una asociación logística con Lindt en julio de 2026 que mantiene el chocolate a 14 °C con una variación permitida de 2 °C.
Análisis Geográfico
Chile Central representa el 45,76% de la participación del mercado de transporte refrigerado en Chile en 2026. Su posición proviene de la gran base de consumo de Santiago, el procesamiento de alimentos en O'Higgins y Maule, y el acceso a San Antonio. DP World proyectó 14.800 TEUs de exportaciones de cerezas para la temporada 2025-2026 y aumentó la capacidad de contenedores refrigerados a 5.350 unidades[4]. La instalación de Emergent Cold LatAm en Maipú añade capacidad de almacenamiento automatizado cerca de la red de distribución metropolitana. El comercio electrónico de comestibles también está concentrado en Santiago, que maneja más del 40% de las entregas nacionales y supera 1 millón de envíos cada día durante los períodos pico. Esto favorece las rutas refrigeradas con múltiples paradas y los modelos de entrega de carga parcial.
Se proyecta que Chile Sur se expanda a una CAGR del 8,64% de 2027 a 2032. La producción de salmónidos en Biobío, Los Lagos, Los Ríos y La Araucanía proporciona la principal base de demanda. Biobío canaliza el 52,5% de los volúmenes nacionales de salmón, con valores FOB de salmónidos superiores a 2.556 millones de USD cada año. La zona continúa atrayendo inversión logística porque conecta la producción de salmón con la capacidad de terminales de contenedores. La terminal de Talcahuano de Emergent Cold LatAm manejó más de 60.000 toneladas de carga en 2025. La revisión de EFE de los servicios ferroviarios refrigerados desde Frutillar hasta Biobío podría trasladar una parte de la carga de larga distancia desde las carreteras. Los operadores de transporte por camión retendrán un papel importante en la conexión de granjas, plantas, puntos ferroviarios y puertos.
Chile Norte y la Patagonia o Extremo Sur tienen bases establecidas más pequeñas pero fuentes distintas de demanda de flete refrigerado. Chile Norte suministra cítricos, uvas de mesa y aguacates a través de Iquique y Coquimbo. Terminal Puerto Coquimbo registró su tercer año consecutivo de operaciones regulares de exportación de cítricos en mayo de 2026. El Corredor Vial Bioceánico podría incrementar el tráfico refrigerado hacia el norte si la inversión y el avance regulatorio permiten nueva capacidad de transbordo. Las condiciones viales, el clima y la infraestructura limitada de combustible refrigerado restringen la Patagonia y el Extremo Sur. La primera exportación ultra-refrigerada de erizos de mar frescos de HMM desde Punta Arenas hasta Yokohama muestra una conexión temprana entre los productos marinos del sur y la demanda asiática premium. El crecimiento futuro en ambas áreas depende de nodos confiables para el control de temperatura y la coordinación transfronteriza.
Panorama Competitivo
Concentración del Mercado
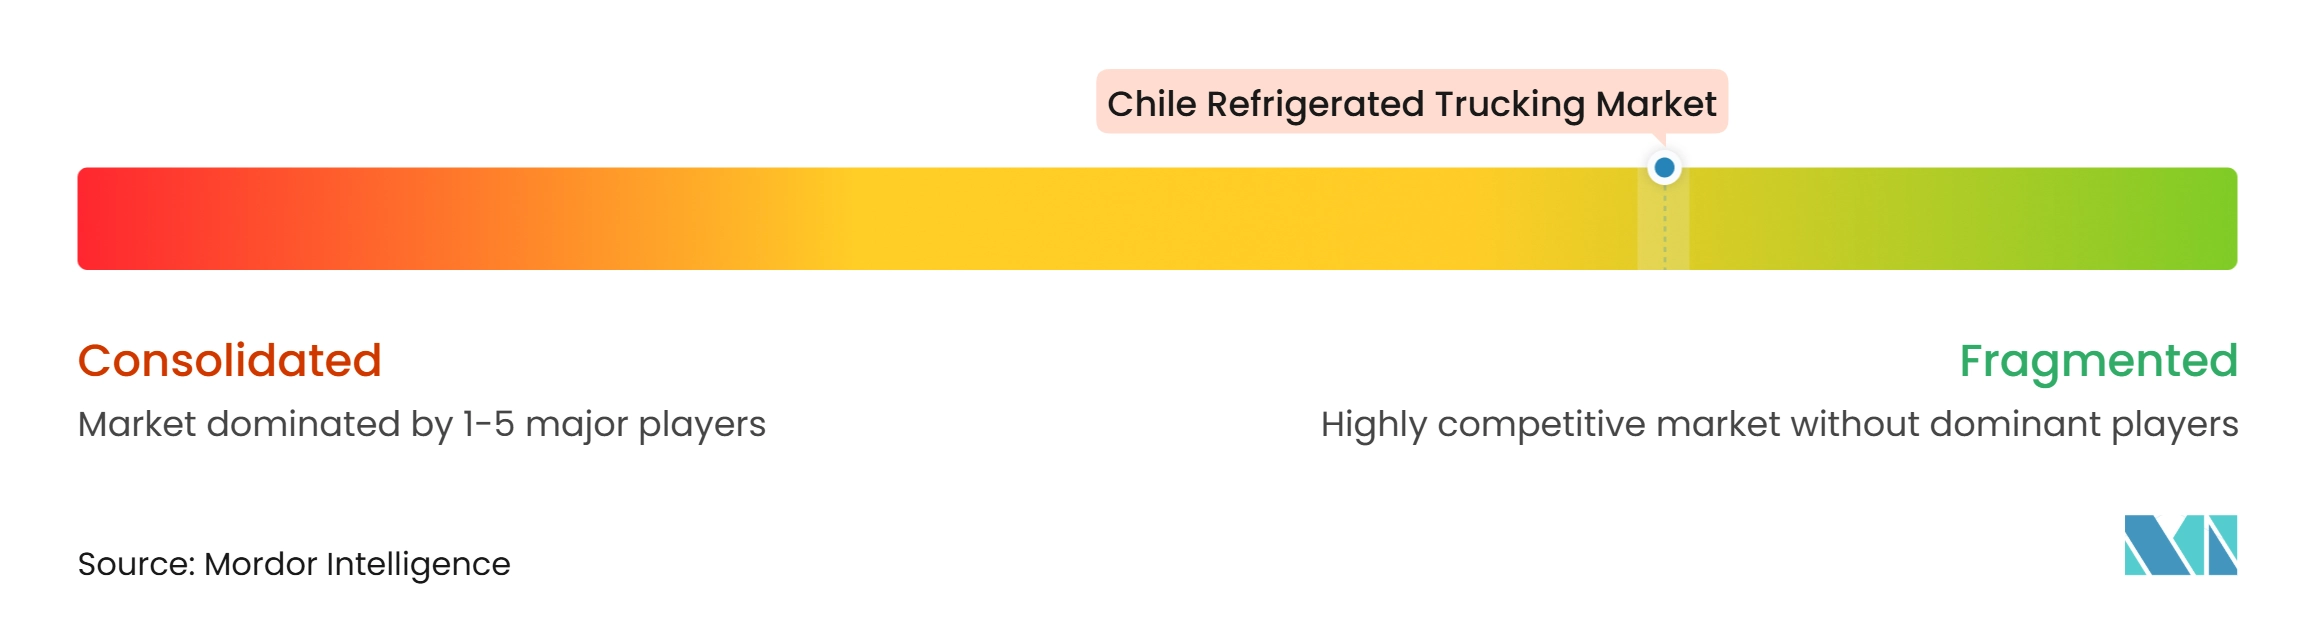
El mercado de transporte refrigerado en Chile está fragmentado. Los operadores logísticos internacionales compiten a través de la cobertura de red, la tecnología y los sistemas de cumplimiento normativo. Los especialistas regionales compiten a través de la densidad de rutas locales y los precios. Emergent Cold LatAm ocupó el primer lugar entre los operadores de cadena de frío de América Latina en 2025, con 179 millones de ft³ de capacidad. Sus sitios de almacenamiento crean demanda de transporte refrigerado contratado y hacen que las conexiones de almacén a carretera sean importantes. DHL, DSV, Kuehne+Nagel y CEVA Logistics persiguen contratos integrados que combinan almacenamiento, gestión de transporte y herramientas de visibilidad. Esto puede ser particularmente relevante para los clientes farmacéuticos y minoristas que requieren procedimientos estandarizados en varios nodos.
CEVA amplió el alcance operativo de su entidad chilena en julio de 2025 para incluir la gestión de transporte doméstico e internacional y el transporte de carga. Cold Chile SA, que opera como IceStar, adquirió Mega Frío Chile en abril de 2025. La transacción amplió la capacidad de almacenamiento a 1,1 millones de m³ y añadió una red nacional de transporte de cadena de frío. Esto le da a IceStar una cobertura más sólida desde Iquique hasta Puerto Montt. Estos movimientos muestran que los operadores más grandes están construyendo posiciones más amplias de almacenamiento y transporte en lugar de competir únicamente como proveedores de camiones.
La tecnología se está convirtiendo en un factor competitivo práctico junto con el tamaño de la flota. CEVA Logistics Chile lanzó un piloto de inventario con inteligencia artificial y drones en mayo de 2025 y reportó una mejora de productividad de 10 veces en comparación con los métodos manuales tradicionales. Una mayor precisión en el inventario puede respaldar el manejo de pedidos perecederos en almacenamiento en frío. DHL Supply Chain Chile también formó una asociación logística de temperatura controlada con Lindt en julio de 2026, que cubre recepción, almacenamiento y distribución. Las oportunidades de espacio en blanco permanecen en redes regionales de grado farmacéutico, consolidación de entrega de alimentos y transporte ultracongelado hacia campamentos mineros del norte. Las necesidades de capital para el mantenimiento de flota refrigerada y la geografía de Chile crean barreras de entrada.
Líderes de la Industria de Transporte Refrigerado en Chile
-
Transportes Nazar
-
Transportes Casablanca
-
LDT Chile SA (Frío Chile)
-
DHL Group
-
DSV AS (Including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte Refrigerado por Carretera en Chile Empresas cubiertas en este informe
- Transportes Nazar
- Transportes Casablanca
- Emergent Cold LatAm
- LDT Chile SA (Frío Chile)
- Loginsa
- Cold Chile SA (IceStar)
- Transportes Interandinos SA
- Transportes Generales Transgesa SA
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Tudefrigo Chile SA
- Frigoríficos Puerto Montt SA (FPM Logistic)
- Transportes Ossa
- American Container Line Chile
- Bravo Transportes
- Travel Trans
- Transportes Sepúlveda
- Friotrans
- Ruta Águila
- Transportes Zúñiga
Desarrollos recientes de la industria en Mercado de Transporte Refrigerado por Carretera en Chile
- Julio de 2026: DHL Supply Chain Chile firmó una asociación logística de cadena de frío con Lindt, que cubre la recepción de chocolate importado, almacenamiento a 14 °C con una variación permitida de 2 °C, monitoreo de temperatura en tiempo real, preparación de pedidos y distribución a las tiendas minoristas, canales de comercio electrónico y socios minoristas de Lindt en todo Chile.
- Junio de 2026: Emergent Cold LatAm puso en servicio 2 nuevos túneles de congelación rápida en San Antonio, capaces de procesar más de 10.500 toneladas de alimentos congelados anualmente utilizando tecnología de refrigeración con CO₂. El proyecto forma parte del programa de inversión de 500 millones de USD de la empresa en Chile.
- Abril de 2026: Trailer Logistics desplegó los sistemas de refrigeración eléctrica a batería de Sunswap dentro de la red de distribución de Walmart Chile, respaldando los movimientos de flete con control de temperatura entre Santiago, La Serena y Concepción. El despliegue introdujo la refrigeración de transporte sin diésel en las operaciones comerciales, respaldando la descarbonización de la flota y la reducción de los costos operativos de refrigeración.
- Marzo de 2025: Emergent Cold LatAm inauguró la instalación de almacenamiento en frío automatizado más grande de América Latina en Maipú, Santiago. La inversión de 35 millones de USD utiliza sistemas automatizados de palés de alta capacidad para proporcionar 33.000 posiciones de palés y recibió la certificación EDGE Zero Carbon en 2026.
Alcance del Informe del Mercado de Transporte Refrigerado en Chile
Resumen de la segmentación
| Productos Hortícolas |
| Productos Lácteos y Postres Congelados |
| Carnes, Aves, Pescado y Productos del Mar |
| Productos Alimenticios Procesados |
| Atención Médica y Farmacéutica |
| Otras Aplicaciones |
| Carga Completa (FTL) |
| Carga Parcial (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Doméstico |
| Transfronterizo |
| Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente Controlada |
| Ultracongelado / Temperatura Ultrabajas (Menos de -20 °C) |
| Chile Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile Sur (Biobío, La Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Aplicación | Productos Hortícolas |
| Productos Lácteos y Postres Congelados | |
| Carnes, Aves, Pescado y Productos del Mar | |
| Productos Alimenticios Procesados | |
| Atención Médica y Farmacéutica | |
| Otras Aplicaciones | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Parcial (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Destino | Doméstico |
| Transfronterizo | |
| Por Tipo de Temperatura | Refrigerado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente Controlada | |
| Ultracongelado / Temperatura Ultrabajas (Menos de -20 °C) | |
| Por Región | Chile Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile Sur (Biobío, La Araucanía, Los Lagos, Los Ríos) | |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el transporte refrigerado en Chile?
Se proyecta que el sector registre una CAGR del 5,70% de 2027 a 2032, alcanzando 873,76 millones de USD en 2032.
¿Qué aplicación genera la mayor participación de la demanda de transporte refrigerado en Chile?
Los productos hortícolas lideran con una participación de ingresos del 29,76% en 2026, respaldados por los movimientos de exportación de cerezas, uvas, kiwis y bayas.
¿Qué servicio de transporte refrigerado está creciendo más rápido en Chile?
Los movimientos transfronterizos tienen la tasa de crecimiento proyectada más alta con una CAGR del 8,89% hasta 2032.
¿Por qué se está expandiendo el transporte refrigerado farmacéutico en Chile?
Se proyecta que la logística farmacéutica registre una CAGR del 7,76% porque los medicamentos regulados requieren vehículos calificados, monitoreo y control documentado de temperatura.
¿Qué región lidera la actividad de transporte refrigerado en Chile?
Chile Central lidera con una participación del 45,76% en 2026 porque combina la demanda de Santiago, el procesamiento agrícola y el acceso a San Antonio.
¿Cómo están reduciendo los transportistas los costos operativos de refrigeración en Chile?
Los operadores están probando unidades de refrigeración sin diésel, y Sunswap reportó reducciones en los costos operativos de hasta el 81% en comparación con el diésel en rutas chilenas seleccionadas.