
Tamanho e Participação do Mercado de Frete Marítimo do Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
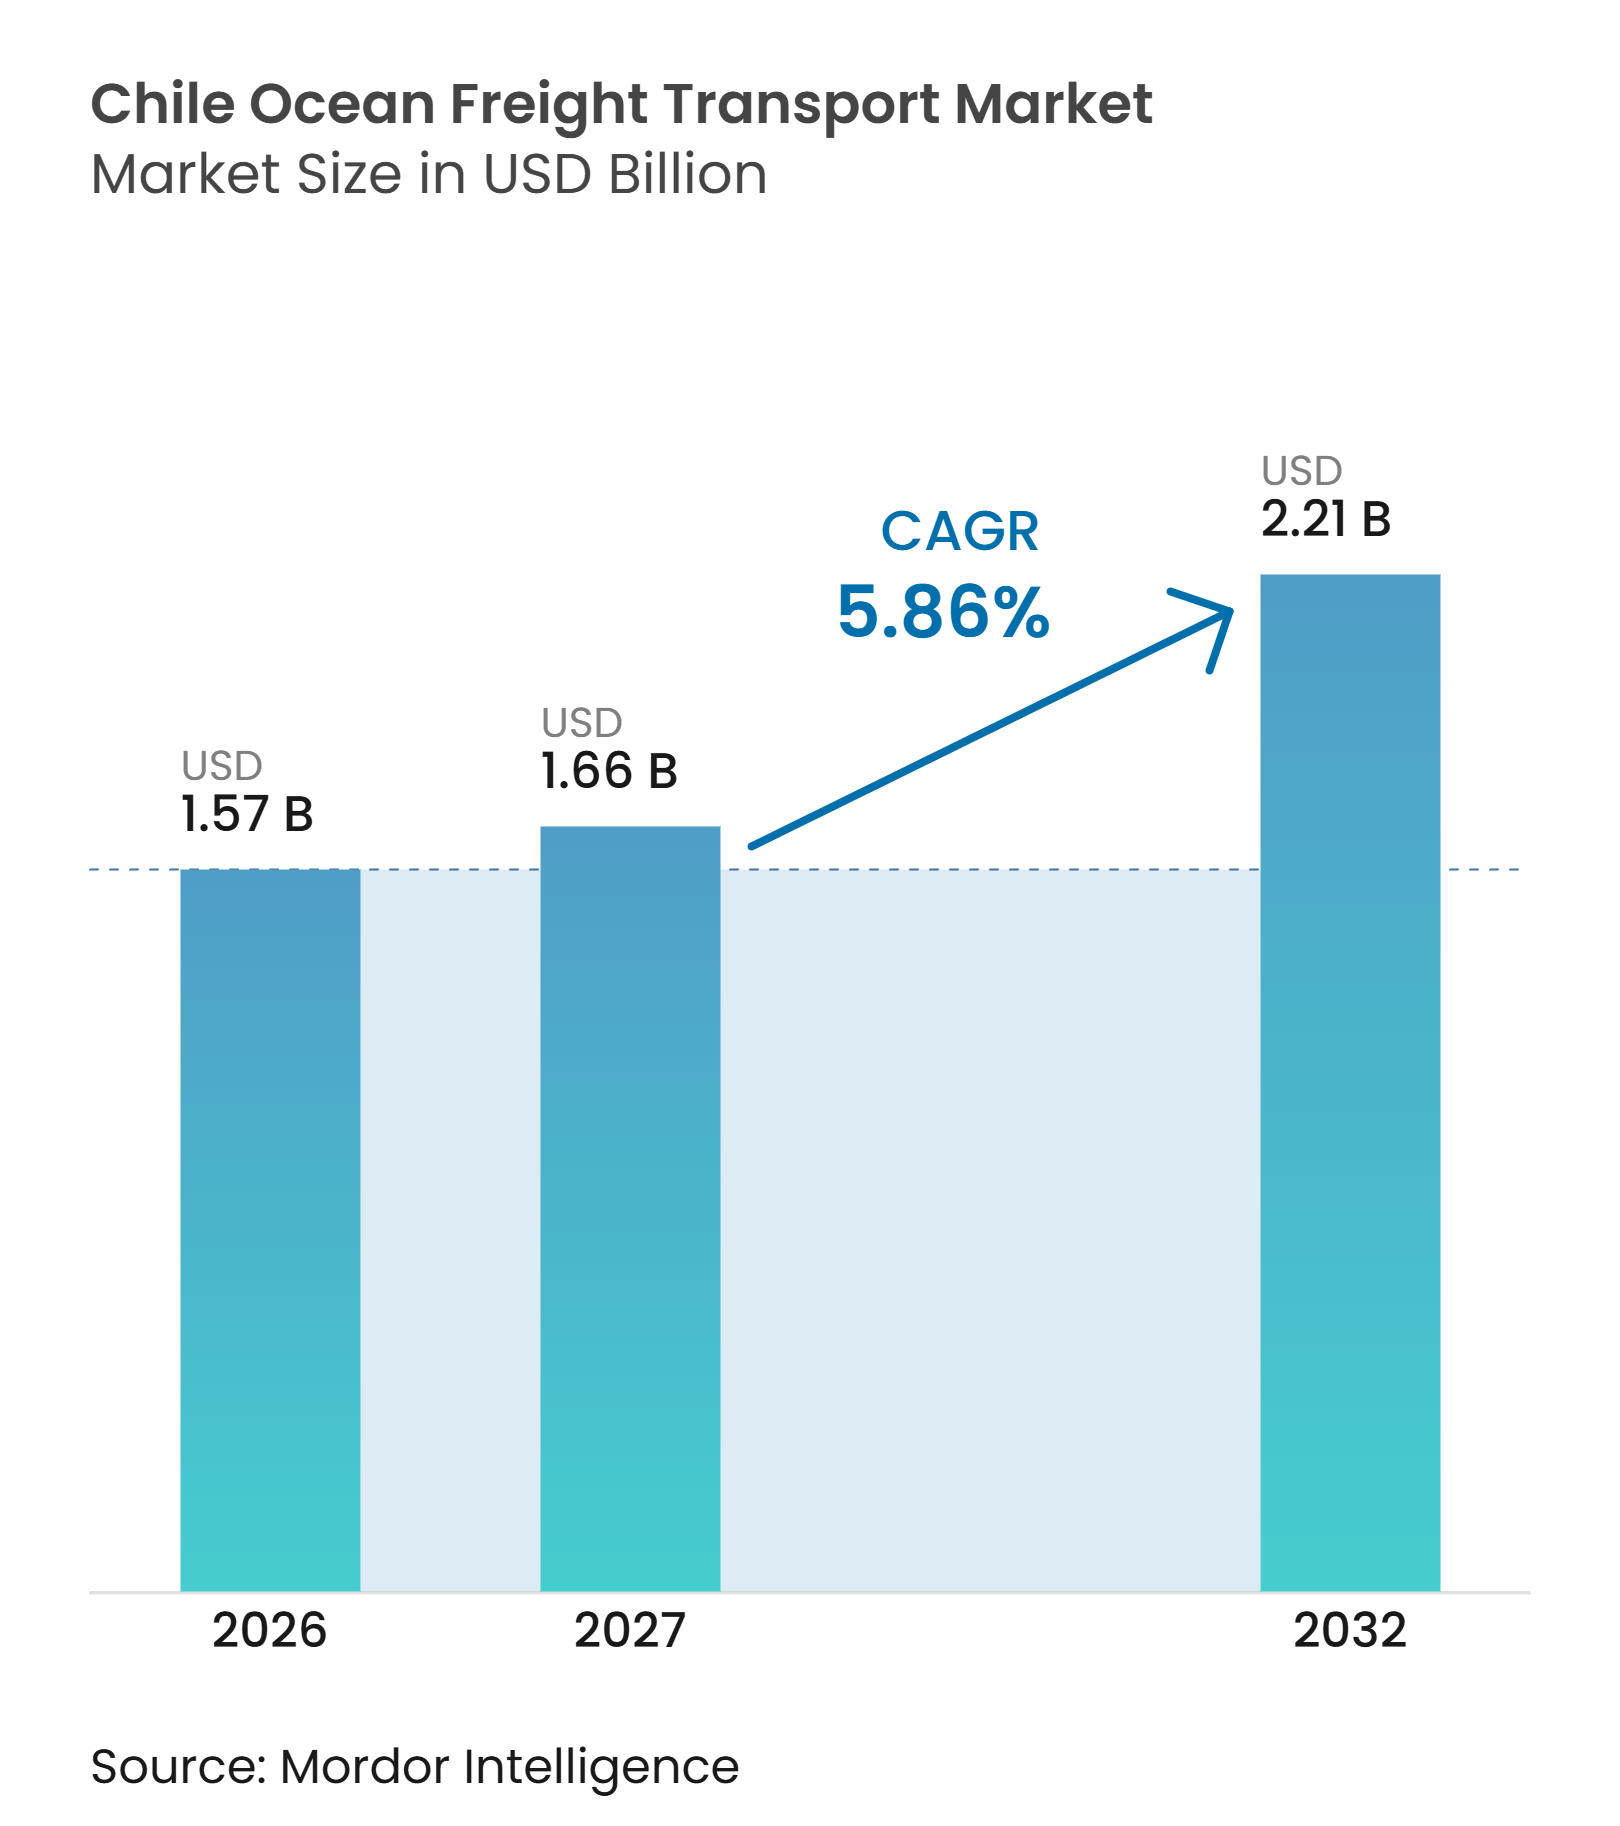
| Tamanho do mercado no ano base (2026) | 1.57 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.86 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Frete Marítimo do Chile por Mordor Intelligence
O tamanho do mercado de transporte de frete oceânico do Chile é avaliado em 1,57 bilhões de USD em 2026, com projeção de atingir 1,66 bilhões de USD em 2027 e 2,21 bilhões de USD até 2032, registrando um CAGR de 5,86% de 2027 a 2032.
O Chile depende fortemente das rotas marítimas para o comércio exterior, o que confere ao setor de transporte de frete oceânico do Chile uma base de demanda estável. O comércio exterior marítimo atingiu 115 milhões de toneladas em 2025, enquanto seu valor aumentou 7,6% para 155,86 bilhões de USD. As exportações de mineração, os embarques de frutas refrigeradas e as importações conteinerizadas estão sustentando os volumes de carga em todo o país. Novos serviços diretos para a Ásia e investimentos em capacidade nos portos centrais estão melhorando o acesso do Chile às principais rotas comerciais. Os custos de conformidade, as variações nos preços de combustível e as interrupções portuárias podem afetar as tarifas de frete e a confiabilidade, embora não alterem a necessidade subjacente de transporte oceânico.
Principais Conclusões do Relatório
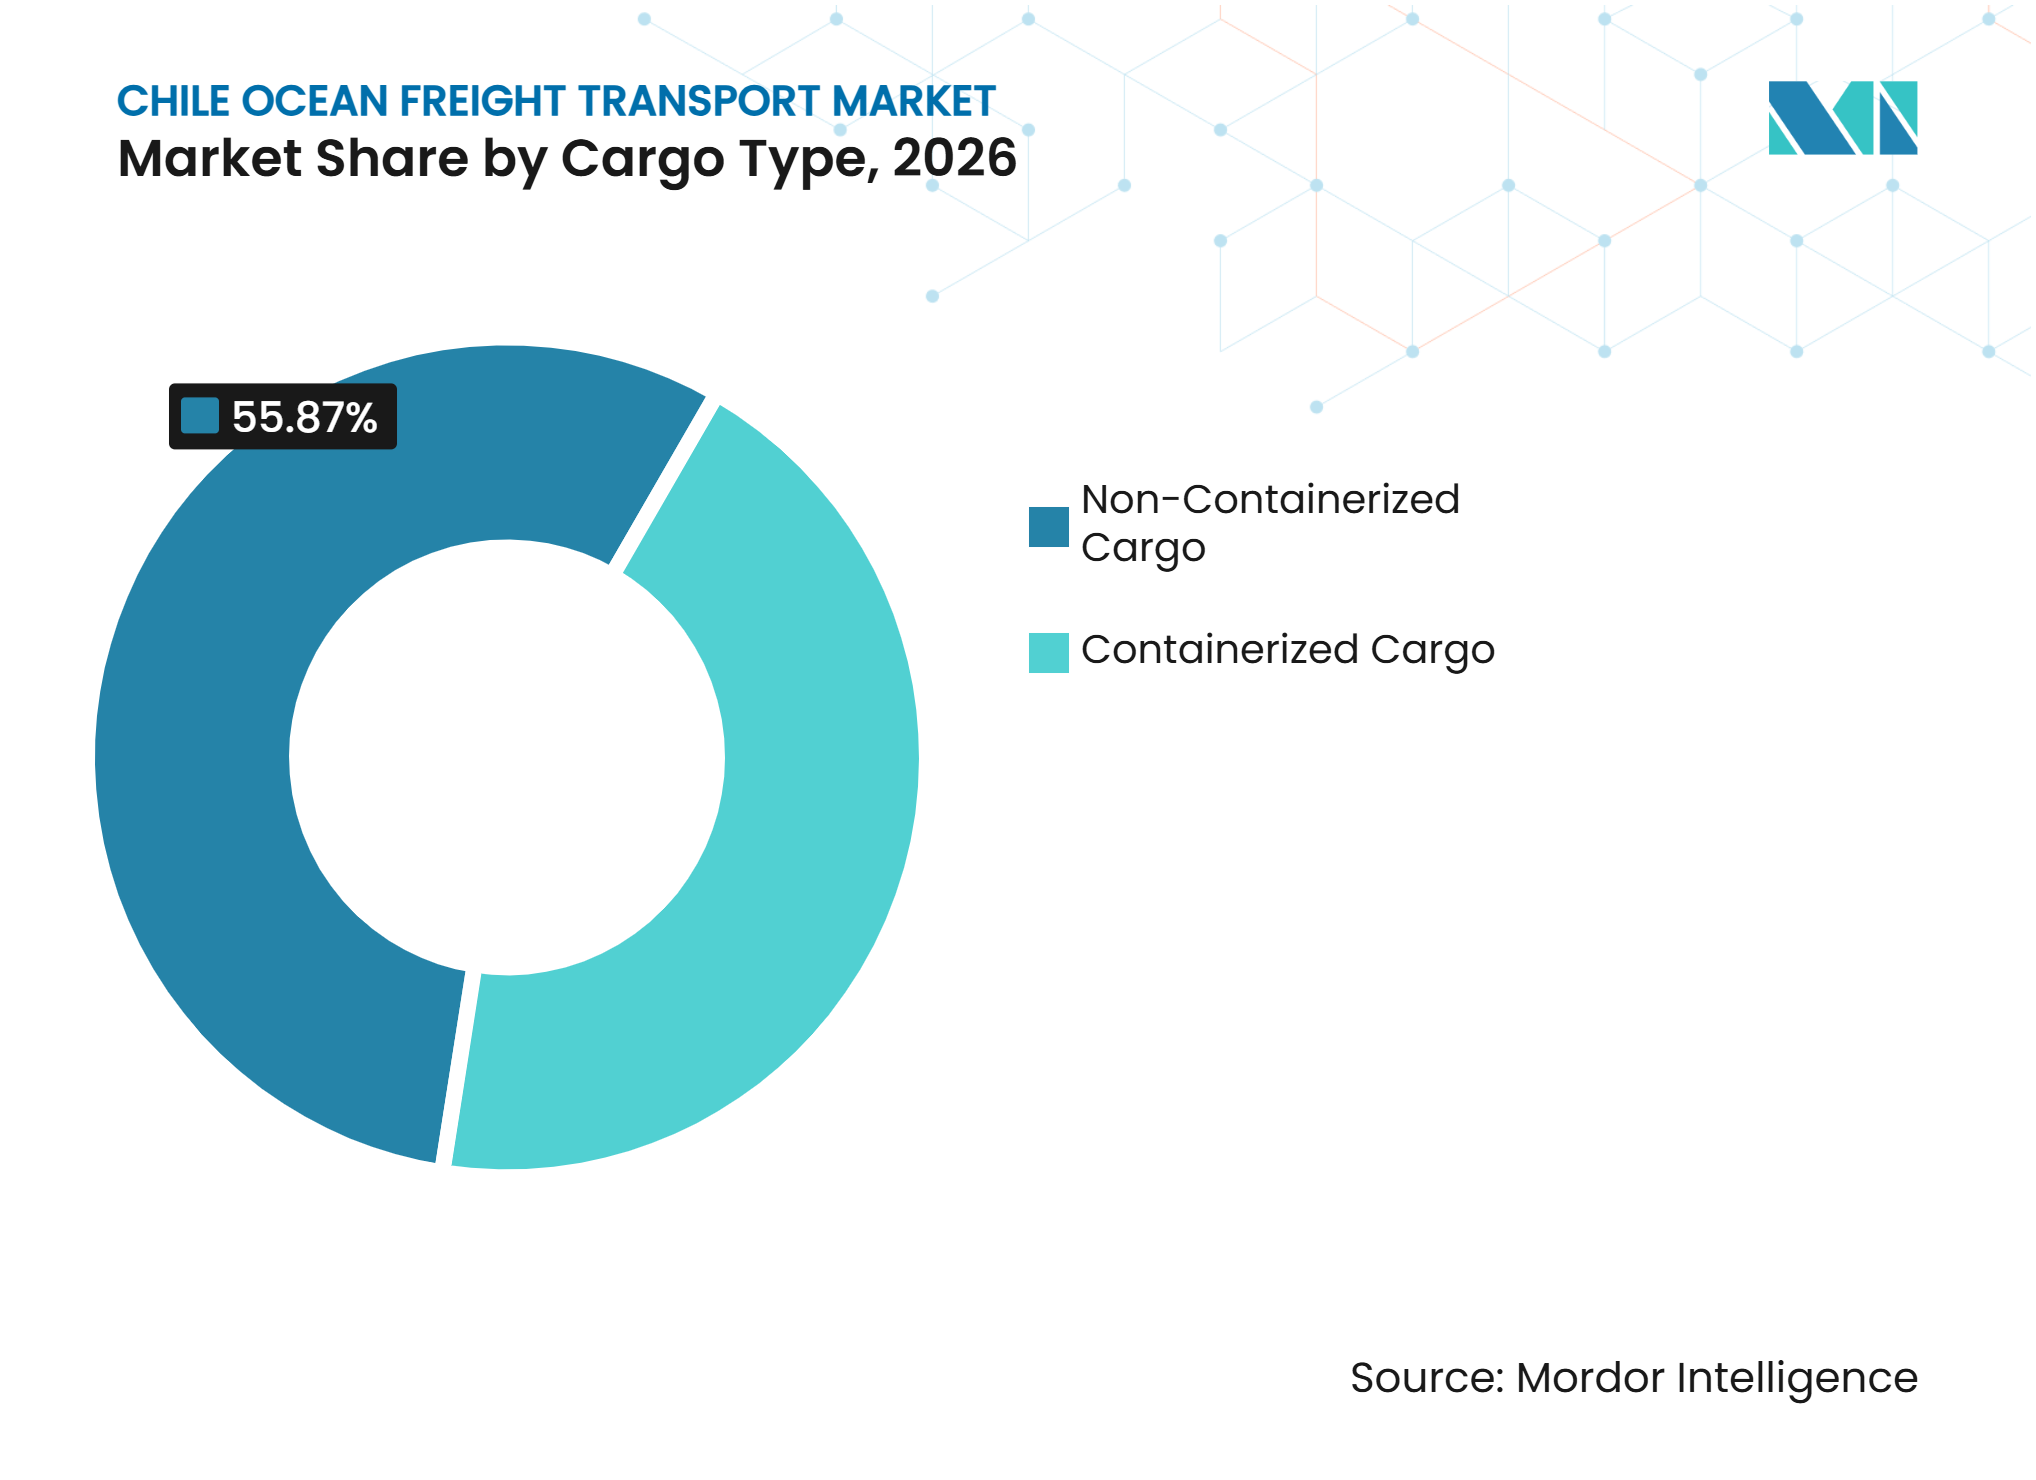
- Por tipo de carga, a carga não conteinerizada representa 55,87% da participação do mercado de frete marítimo do Chile em 2026, enquanto os embarques de carga conteinerizada têm projeção de registrar um CAGR de 7,12% até 2032.
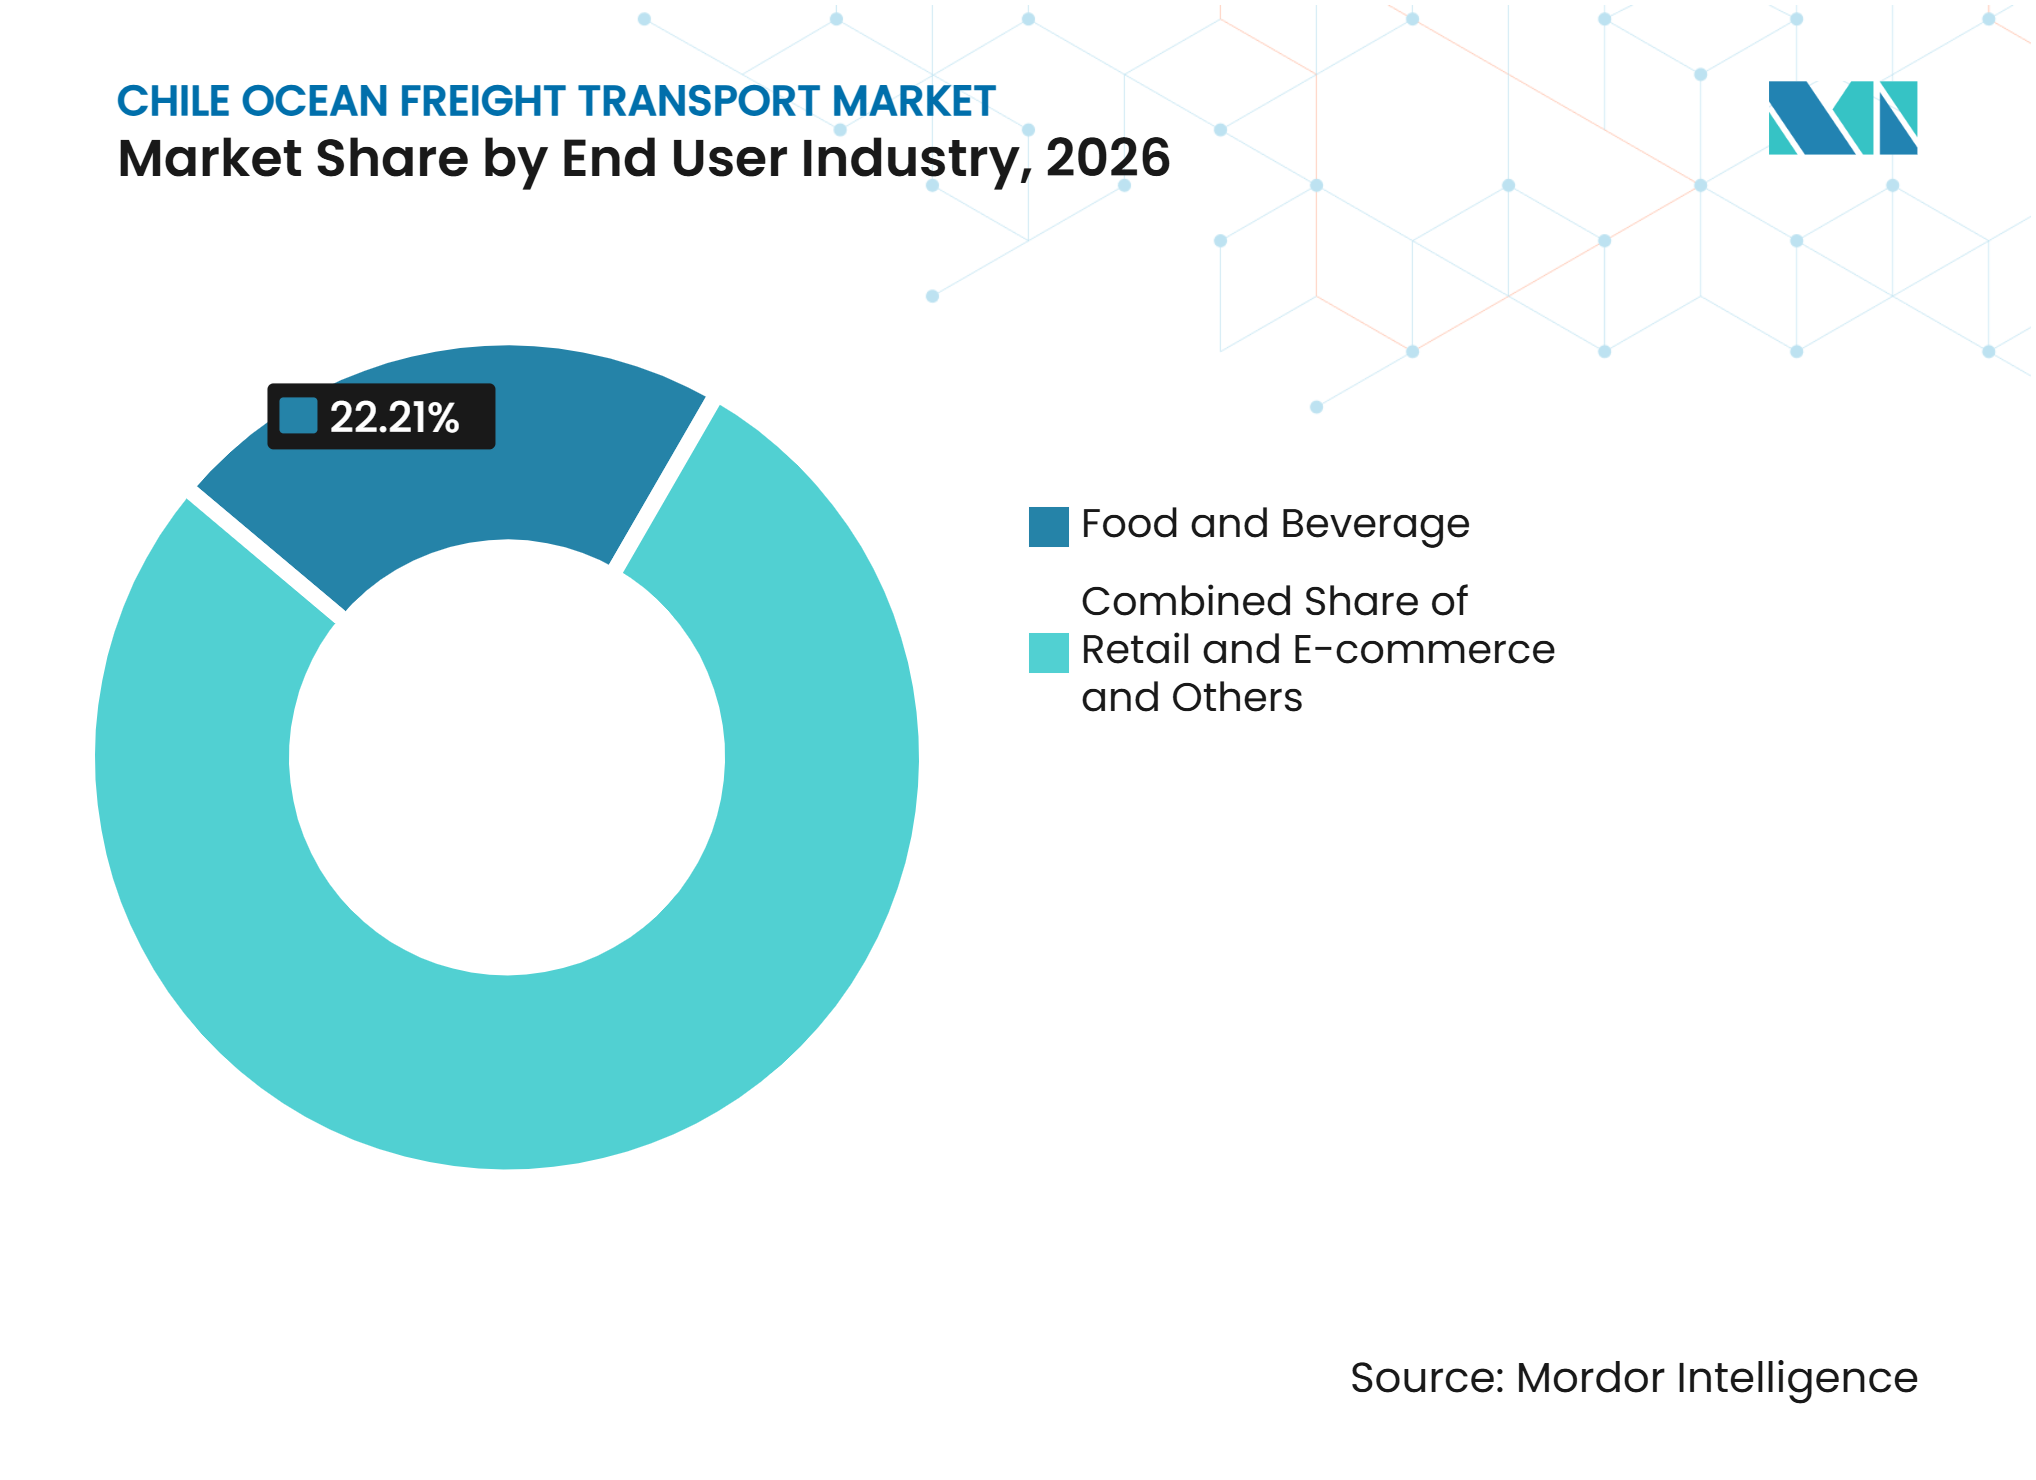
- Por setor de usuário final, alimentos e bebidas representa 22,21% do tamanho do mercado de frete marítimo do Chile em 2026, enquanto os embarques de varejo e comércio eletrônico têm projeção de registrar um CAGR de 7,87% até 2032.
- Por região, o Norte do Chile representa 41,64% da participação do mercado de frete marítimo do Chile em 2026, enquanto os embarques do Chile Central têm projeção de registrar um CAGR de 8,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Comércio Marítimo e Volumes de Frete Conteinerizado | +1.3% | Nacional, com San Antonio e Valparaíso como principais centros | Médio prazo (2 a 4 anos) |
| Exportações de Mineração e Demanda de Capacidade para Granel e Contêineres | +1.4% | Norte do Chile, incluindo Antofagasta, Mejillones, Patillos e Caldera | Longo prazo (≥ 4 anos) |
| Exportações Refrigeradas e Transporte com Controle de Temperatura | +0.8% | Chile Central, com atividade sazonal em Iquique | Curto prazo (≤ 2 anos) |
| Modernização Portuária e Capacidade de Movimentação de Cargas | +0.7% | Nacional, com ganhos iniciais em San Antonio, Valparaíso, Antofagasta e Mejillones | Longo prazo (≥ 4 anos) |
| Conectividade com a Ásia-Pacífico e Redes de Transporte Direto | +0.6% | Nacional, concentrado em San Antonio, Arica e Iquique | Médio prazo (2 a 4 anos) |
| Digitalização Portuária e Coordenação de Cargas | +0.5% | Nacional, com implementação inicial em Valparaíso, San Antonio, Antofagasta e Mejillones | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Marítimo: Aumento dos Volumes de Frete Conteinerizado
A movimentação nacional de contêineres aumentou 11,4% em 2025. Os TEUs de importação atingiram 1.552.080, enquanto os TEUs em trânsito cresceram 26,8%. O aumento em ambos os lados do comércio confere ao mercado de frete marítimo do Chile um suporte mais amplo do que uma recuperação liderada apenas pelas exportações. Veículos elétricos, acumuladores e motores elétricos tornaram-se importantes grupos de carga de importação por valor. Essa mudança está alterando a demanda por contêineres, pois esses produtos requerem cadeias de suprimentos de importação organizadas em vez do manuseio tradicional a granel. O crescimento da carga em trânsito também reforça a posição do Chile nas conexões logísticas regionais com a Bolívia e os mercados vizinhos da América do Sul. A modernização portuária e uma melhor coordenação de cargas são necessárias para lidar com esse fluxo maior e mais variado sem aumentar os tempos de permanência.
Exportações de Mineração Ampliando a Demanda de Capacidade para Granel e Contêineres
As exportações de mineração continuam sendo uma fonte central de demanda de carga no mercado de frete marítimo chileno. Os minérios e concentrados de cobre foram o maior produto de exportação por tonelagem pelos portos chilenos em 2025. Os portos do norte lidam com fluxos de mineração que requerem granel seco, granel líquido, carga de projeto e capacidade selecionada de contêineres. Os valores de exportação de cátodos de cobre cresceram mais rapidamente do que os valores de concentrados durante janeiro a outubro de 2026, o que apoia uma mudança gradual em direção a mais material semiacabado sendo transportado em contêineres. Isso cria demanda em ambos os principais tipos de carga, em vez de permitir que as transportadoras planejem o tráfego de mineração apenas como carga a granel. As cadeias de suprimentos de lítio acrescentam outra camada, pois as exportações requerem importações dedicadas de barrilha e produtos químicos industriais. O planejamento de capacidade em Antofagasta e Mejillones, portanto, precisa considerar tanto as exportações de minerais quanto os materiais de entrada para as operações de mineração.
Exportações Refrigeradas: Aumento dos Requisitos de Transporte com Controle de Temperatura
As exportações de frutas frescas do Chile criam forte demanda sazonal por contêineres refrigerados e programações confiáveis de navios. As exportações de alimentos atingiram 12,46 bilhões de USD no primeiro semestre de 2025, e as exportações de cerejas contribuíram com 2,243 bilhões de USD[1]. O volume de carga refrigerada cresceu 11,2% em 2025, superando a taxa de crescimento das demais categorias de carga. A curta temporada de exportação concentra a demanda por equipamentos frigoríficos, técnicos, conexões de energia e espaço nos navios. A Global Reefers adotou o padrão DCSA Reefer Events 1.0 Beta, que utiliza padrões de dados compartilhados para atualizações sobre as condições dos embarques. As transportadoras também estão utilizando sistemas de atmosfera controlada e monitoramento em tempo real para oferecer serviços de cadeia de frio mais confiáveis. Esses requisitos operacionais conferem aos fornecedores estabelecidos uma vantagem quando os exportadores precisam de monitoramento confiável de temperatura e trânsito rápido para a Ásia.
Conectividade com a Ásia-Pacífico Fortalecendo as Redes de Transporte Direto
O serviço ACSA 1 foi inaugurado em junho de 2025 como a primeira conexão semanal direta do Chile com a Ásia a partir de San Antonio. O serviço conecta San Antonio com Busan, Xangai e Ningbo e movimenta 4.000 contêineres por semana. Ele reduz a dependência de portos de transbordo e encurta o tempo de trânsito para cargas sensíveis ao tempo. A MSC também introduziu o serviço Alpaca em 2025, atendendo Arica, Iquique e San Antonio como parte de sua rota do Extremo Oriente para a Costa Oeste da América do Sul. Um serviço reconfigurado da PIL, Wan Hai e Yang Ming adicionou San Antonio como escala direta em 2025. Os serviços adicionados oferecem aos embarcadores mais opções de rotas, mas também aumentam a concorrência por carga e espaços no corredor do Extremo Oriente para a Costa Oeste da América do Sul. O mercado de frete marítimo do Chile se beneficia quando as redes diretas apoiam tanto as importações de contêineres quanto as exportações de frutas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Combustível e Despesas Operacionais de Transporte Marítimo | -0.7% | Global, com repasse direto às tarifas de frete com destino ao Chile | Curto prazo (≤ 2 anos) |
| Requisitos de Descarbonização e Custos de Conformidade Ambiental | -0.5% | Global, com maior exposição para transportadoras de bandeira europeia que atendem o Chile | Longo prazo (≥ 4 anos) |
| Concorrência Modal para Cargas Selecionadas | -0.3% | Nacional, incluindo ferrovia interior no norte e frete aéreo para perecíveis | Médio prazo (2 a 4 anos) |
| Congestionamento Portuário e Interrupções Trabalhistas | -0.4% | Chile Central, incluindo San Antonio e Valparaíso, e Norte do Chile, incluindo Iquique e Angamos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Combustível Aumentando as Despesas Operacionais de Transporte Marítimo
Os custos de combustível continuam sendo uma fonte de incerteza para as transportadoras que atendem o Chile. A natureza global das frotas das transportadoras significa que os custos operacionais de outras rotas comerciais podem afetar os preços pagos pelos embarcadores chilenos. As regras europeias atingiram cobertura total de custos no âmbito do Sistema de Comércio de Emissões da UE em janeiro de 2026, aumentando o ônus de conformidade nas viagens com escala na Europa. As principais transportadoras que atendem o Chile utilizam frotas globalmente conectadas, de modo que os fatores de ajuste de bunker podem repassar custos mais elevados por múltiplas rotas de navegação. Isso limita a capacidade do setor de transporte de frete oceânico do Chile de oferecer tarifas mais baixas para cargas sensíveis ao preço, como granéis secos e carga geral. O frete aéreo e o transporte ferroviário também podem competir por cargas selecionadas, particularmente perecíveis de alto valor e fluxos de abastecimento de mineração no interior. A congestão portuária e as interrupções trabalhistas acrescentam custos adicionais quando os navios precisam aguardar, desviar ou revisar seus cronogramas.
Requisitos de Descarbonização Aumentando os Custos de Conformidade Ambiental
A Organização Marítima Internacional aprovou sua Estrutura de Emissões Líquidas Zero na MEPC 83 em abril de 2025, com previsão de entrada em vigor em 2027[2]. A estrutura introduz requisitos de intensidade de combustível para embarcações oceânicas acima de 5.000 toneladas de arqueação bruta. Ela estabelece metas de redução de 4% até 2028, 8% até 2030 e 16,8% até 2032. As regras aumentarão a importância das escolhas de combustível, da eficiência dos navios e da renovação da frota em conformidade. Os portos chilenos ainda não dispõem de infraestrutura de abastecimento em larga escala para GNL ou metanol, o que acrescenta desafios práticos para embarcações que utilizam combustíveis alternativos. O Maersk Tokyo realizou sua primeira escala no San Antonio Terminal Internacional em agosto de 2026 como o primeiro navio movido a metanol no terminal. A transição pode favorecer operadores com frotas modernas e capital suficiente para gerenciar os novos requisitos de conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Carga:
Carga Não Conteinerizada Lidera, Enquanto a Carga Conteinerizada Ganha RitmoA carga não conteinerizada representa 55,87% da participação do mercado de frete marítimo do Chile em 2026. Minerais a granel seco, hidrocarbonetos a granel líquido e carga geral de projeto sustentam sua posição de liderança. Minério de cobre, concentrados, minério de ferro e sal continuam a fornecer grandes volumes para os terminais do norte. O Complexo Portuário de Mejillones movimentou 6,7 milhões de toneladas em 2025, um aumento de 16% em relação ao ano anterior. Os embarques de cobre metálico aumentaram 4%, e o porto também inaugurou um novo local de carregamento de concentrado mineral. A demanda por granel líquido é sustentada pelas importações de petróleo e pelas cadeias de suprimentos de ácido sulfúrico utilizadas pelas minas de cobre. A carga de projeto para infraestrutura de lítio e energia renovável também sustenta a atividade de carga geral nas regiões de Atacama e Antofagasta. A ATI Antofagasta registrou crescimento de 13% nessa categoria de carga durante 2025.
A carga conteinerizada tem projeção de registrar um CAGR de 7,12% até 2032, tornando-a o tipo de carga de crescimento mais rápido. Os volumes refrigerados cresceram 11,2% em 2025, com o aumento da demanda por produtos manufaturados, veículos elétricos e eletrônicos de consumo. Esse crescimento está alterando o mix de cargas no mercado de frete marítimo do Chile. Os cátodos de cobre são cada vez mais relevantes para a demanda de contêineres, pois têm maior probabilidade do que os concentrados de serem transportados em contêineres. Os despachantes chilenos também estão aplicando padrões de dados para carga refrigerada, o que apoia o controle de qualidade para embarques de frutas. As operações com controle de temperatura necessitam de fornecimento constante de energia, disponibilidade de equipamentos e dados de condição rastreáveis. Essas condições favorecem as transportadoras que podem combinar acesso a equipamentos com serviços estabelecidos de monitoramento digital.



Por Setor de Usuário Final:
Alimentos e Bebidas Fornece a Maior Base, Enquanto Varejo e Comércio Eletrônico Expandem Mais RapidamenteAlimentos e bebidas representa 22,21% do tamanho do mercado de frete marítimo do Chile em 2026. Frutas frescas, salmão, frutos do mar, vinho, laticínios e outras exportações agroalimentares requerem acesso regular à capacidade de contêineres e refrigerados. As exportações de alimentos atingiram 12,46 bilhões de USD no primeiro semestre de 2025. A temporada Cherry Express mostra como as exportações de alimentos podem concentrar a demanda de carga em um curto período. A DP World aumentou os técnicos de refrigeração em 20% e adicionou suporte de monitoramento remoto para mais de 450 contêineres refrigerados conectados para a temporada 2025 a 2026. A categoria também cria demanda de importação de trigo, óleos vegetais e insumos de processamento. Esse mix ajuda os embarques de alimentos a sustentar a utilização dos navios em ambas as direções.
O varejo e o comércio eletrônico têm projeção de registrar um CAGR de 7,87% até 2032. As importações de encomendas transfronteiriças superaram 50 milhões de pacotes em 2025, impulsionadas por plataformas como AliExpress, Shein e Temu. Muitos desses produtos chegam em contêineres oceânicos consolidados antes da entrega local. O Chile estendeu a cobertura do imposto sobre valor agregado de 19% às compras em plataformas digitais estrangeiras em outubro de 2025, incorporando mais compras de baixo valor aos processos formais de alfândega[3]. O tratamento alfandegário formal pode melhorar a visibilidade dos embarques para transportadoras e provedores de logística. Eletrônicos, farmacêuticos, produtos químicos, máquinas e carga automotiva acrescentam suporte adicional à demanda de importação. O crescimento do segmento depende da capacidade de processamento portuário, da coordenação alfandegária e de programações de entrega previsíveis após os contêineres chegarem ao Chile.

Análise Geográfica
O Norte do Chile detém 41,64% da participação do mercado de frete marítimo do Chile em 2026. Antofagasta, Mejillones, Iquique, Arica, Caldera e Patillos atendem cadeias de suprimentos de mineração que movimentam concentrados de cobre, cobre metálico, minério de ferro e carga relacionada ao lítio. Os minérios e concentrados de cobre foram o maior produto de exportação nos portos chilenos por tonelagem durante janeiro a outubro de 2025. A região também necessita de barrilha, combustível, máquinas e produtos químicos industriais para as operações de mineração. O plano de capacidade do Porto de Antofagasta e o projeto logístico La Negra mostram que os operadores estão se preparando para movimentos de carga interior e marítima maiores. O Porto Angamos introduziu a plataforma de planejamento de navios Heyport em setembro de 2025, substituindo o agendamento manual por um sistema online compartilhado para janelas de atracação e coordenação de navios. Essa mudança pode melhorar o planejamento de navios em um terminal que apoia a logística de mineração de grande porte. A disponibilidade de capacidade continuará sendo importante à medida que os cátodos de cobre e a carga relacionada ao lítio criam mais demanda por contêineres ao lado dos fluxos a granel.
O Chile Central tem projeção de registrar um CAGR de 8,54% até 2032. San Antonio e Valparaíso recebem uma alta parcela das importações asiáticas e movimentam exportações refrigeradas, o que confere à área um amplo mix de carga de consumo, industrial e agrícola. A STI San Antonio transferiu 1.224.243 TEUs durante 2025, e 73% de suas importações originaram-se na Ásia[4]. O ACSA 1 estabeleceu uma rota semanal direta de San Antonio para a Ásia, o que fortalece o papel do porto no mercado de frete marítimo do Chile. A plataforma VUMAR é uma medida fundamental de conformidade e coordenação, pois padroniza os procedimentos de chegada e partida nos portos chilenos. Uma pesquisa comparando Valparaíso e San Antonio com Roterdã descreveu os portos chilenos como estando em transição para tecnologias portuárias avançadas. Gêmeos digitais, Sistemas de Comunidade Portuária e processos de janela única podem melhorar o uso das instalações existentes enquanto projetos de expansão maiores avançam.
O Sul do Chile atende cargas de silvicultura, aquicultura, aço e granel líquido por meio de San Vicente, Puerto Montt, Lirquén e Coronel. A região depende de contêineres refrigerados para exportações de salmão e truta, mas tem menos escalas diretas de linhas principais do que o cluster portuário central. Isso resulta em dependência contínua de serviços de alimentação para San Antonio e San Vicente para alguns fluxos de exportação. San Vicente registrou um aumento de 57,3% na tonelagem de carga no primeiro semestre de 2025, mostrando o efeito dos movimentos de silvicultura e aço. A Patagônia e o Extremo Sul têm menor densidade de carga e dependem mais de conexões de ferry do que de serviços de linhas internacionais. A Naviera Austral assumiu a rota Puerto Ibáñez–Chile Chico em julho de 2025 após o término do contrato do operador anterior. Essas áreas podem apoiar carga de projeto especializada se a infraestrutura se desenvolver, mas seus padrões de frete permanecem diferentes tanto das exportações de mineração do norte quanto dos fluxos de contêineres do centro.
Cenário Competitivo
Concentração do Mercado
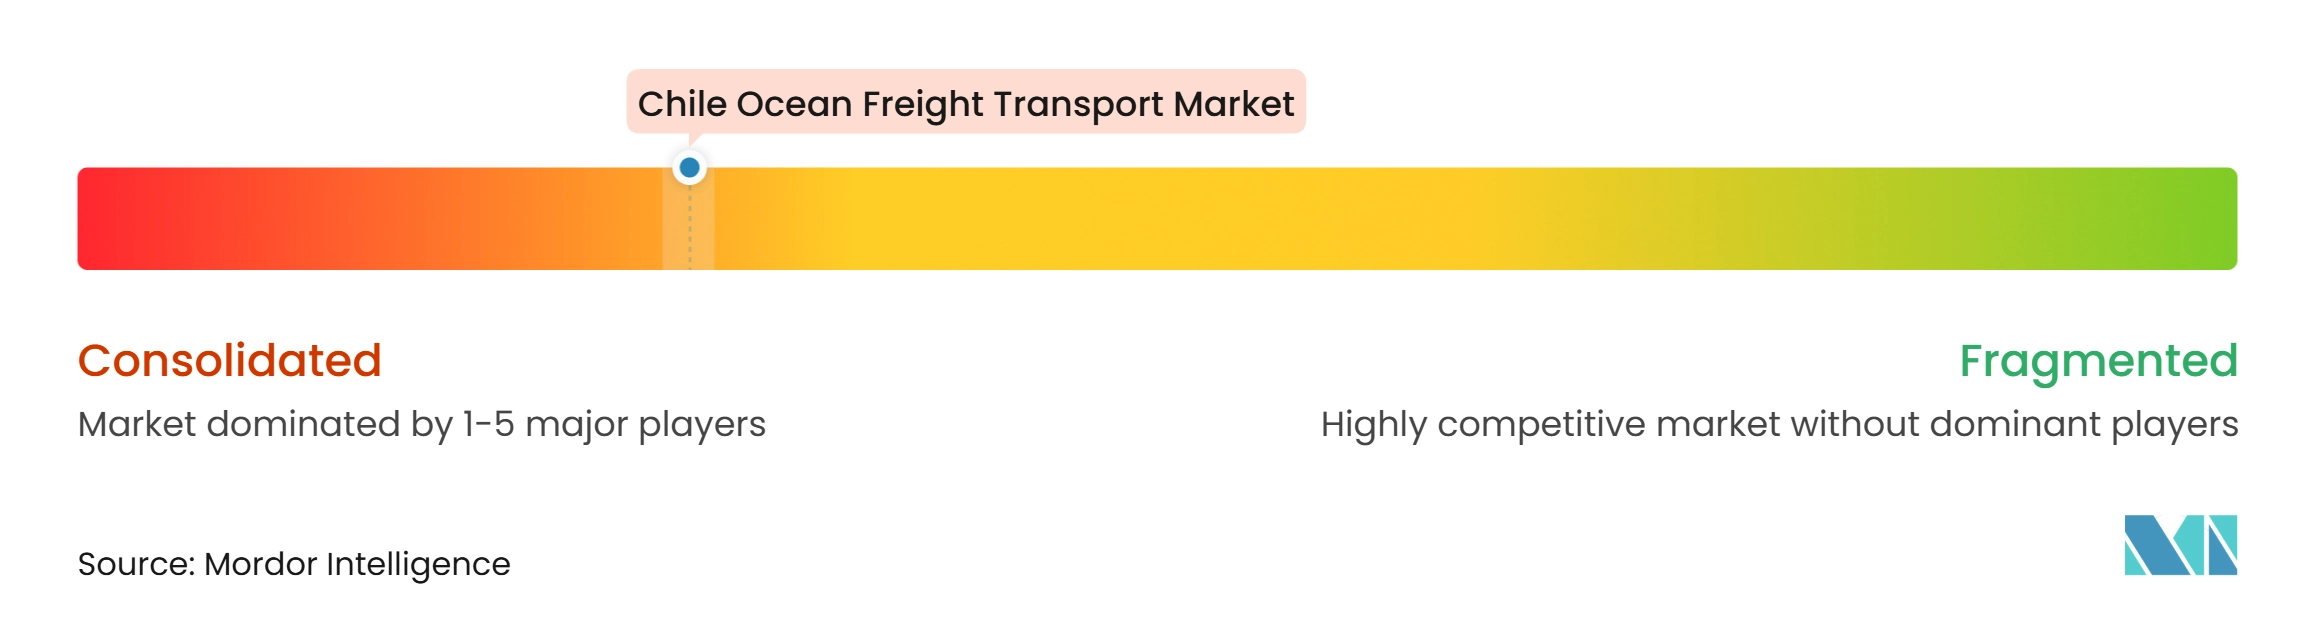
O mercado de frete marítimo do Chile é consolidado. As maiores transportadoras competem por meio de alcance de rede, equipamentos refrigerados, serviços diretos, logística interior e tecnologia de frota. Sua escala as ajuda a gerenciar a demanda sazonal de exportação de cerejas e a investir em navios modernos. Operadores menores podem permanecer relevantes em carga pesada, granel seco e carga de projeto, onde as transportadoras globais de contêineres não oferecem o mesmo serviço especializado. A concorrência, portanto, difere por tipo de carga, em vez de seguir um padrão comum em toda a atividade de frete.
A MSC lançou o serviço Alpaca em setembro de 2025, oferecendo uma rota semanal do Extremo Oriente para a Costa Oeste da América do Sul com escalas em Arica, Iquique e San Antonio. A CMA CGM e a DP World introduziram o ACSA 1 em junho de 2025, criando um serviço semanal direto de San Antonio para os portos asiáticos. A Maersk também expandiu sua atividade logística no Chile por meio de uma parceria com a Sotraser Chile que utiliza caminhões elétricos em Santiago e Antofagasta. Esses movimentos mostram que as empresas líderes estão competindo por meio de design de rotas, manuseio de carga interior e operações de menor emissão. Os novos serviços diretos oferecem aos exportadores alternativas, ao mesmo tempo que aumentam a pressão sobre as transportadoras para reter carga por meio de confiabilidade e tempo de trânsito. As decisões das transportadoras sobre capacidade refrigerada continuam sendo particularmente importantes porque as exportações de frutas requerem serviço confiável durante um período sazonal limitado.
Os requisitos de frota moderna influenciarão a estrutura competitiva do mercado de frete marítimo do Chile. Os requisitos do Anexo VI do MARPOL e a Estrutura de Emissões Líquidas Zero da OMI aumentam o valor de navios eficientes em combustível e da capacidade de conformidade. A primeira escala do Maersk Tokyo em San Antonio em agosto de 2026 trouxe ao terminal um navio movido a metanol pela primeira vez. Isso aponta para as mudanças operacionais que portos e transportadoras devem gerenciar à medida que navios com combustíveis alternativos aparecem nas rotas chilenas. O Sul do Chile e a Patagônia continuam sendo menos atrativos para escalas diretas de linhas principais devido à infraestrutura limitada e à carga dispersa. Transportadoras especializadas e empresas de logística regional podem manter um papel nessas áreas e no trabalho de carga geral. O setor de frete marítimo do Chile permanece competitivo, mas as principais transportadoras globais detêm vantagens claras em rotas, investimento em frota e capacidade de serviço integrado.
Líderes do Setor de Frete Marítimo do Chile
-
Ultranav
-
Navimag Ferries
-
Naviera Austral SA
-
MSC Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte de Frete Oceânico do Chile Empresas cobertas neste relatório
- MSC Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- Hapag-Lloyd AG
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Ultranav
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Wan Hai Lines
- Pacific International Lines
- Seaboard Marine
- Mitsui O.S.K. Lines
- Nippon Yusen Kabushiki Kaisha
- Wallenius Wilhelmsen
- Höegh Autoliners
- Oldendorff Carriers
- BBC Chartering
- Navimag Ferries
- Naviera Austral SA
Desenvolvimentos industriais recentes em Mercado de Transporte de Frete Oceânico do Chile
- Novembro de 2026: A PIL anunciou seu serviço Cherry Express 2026 com seis viagens semanais consecutivas de 20 de novembro a 25 de dezembro. O serviço utiliza contêineres refrigerados com no máximo 5 anos de uso e o sistema de telemetria PIL Cool para monitoramento em tempo real de temperatura, umidade e condição da carga.
- Agosto de 2026: O San Antonio Terminal Internacional recebeu a escala inaugural do Maersk Tokyo, um navio porta-contêineres de 8.906 TEUs movido a metanol. Este foi o primeiro navio movido a metanol a escalar no terminal, e foi implantado no serviço AC3 Ásia–Costa Oeste da América do Sul.
- Julho de 2026: A Maersk lançou uma solução integrada de cadeia de frio conectando exportadores de produtos agrícolas chilenos com a Costa Leste dos Estados Unidos por meio de transporte marítimo, manuseio portuário, fumigação no destino, transporte interior e armazenagem frigorífica.
- Maio de 2026: A Evergreen Marine lançou seu novo serviço de transporte de contêineres Peru–Norte do Chile (PNC), conectando Chancay e Callao no Peru com Iquique e Arica no norte do Chile. O serviço opera com um navio de 2.500 TEUs em uma rotação fixa de 14 dias, fortalecendo a conectividade marítima com o norte do Chile e proporcionando acesso adicional ao mercado de carga boliviano.
Escopo do Relatório do Mercado de Frete Marítimo do Chile
Visão geral da segmentação
| Carga Conteinerizada | Seca |
| Refrigerada | |
| Carga Não Conteinerizada | Carga a Granel Seco |
| Carga a Granel Líquido | |
| Carga Geral e Breakbulk |
| Eletrônicos e Semicondutores |
| Produtos Químicos e Petroquímicos |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Varejo e Comércio Eletrônico |
| Outros |
| Norte do Chile (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sul do Chile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
| Por Tipo de Carga | Carga Conteinerizada | Seca |
| Refrigerada | ||
| Carga Não Conteinerizada | Carga a Granel Seco | |
| Carga a Granel Líquido | ||
| Carga Geral e Breakbulk | ||
| Por Setor de Usuário Final | Eletrônicos e Semicondutores | |
| Produtos Químicos e Petroquímicos | ||
| Alimentos e Bebidas | ||
| Farmacêuticos e Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Outros | ||
| Por Região | Norte do Chile (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) | |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | ||
| Sul do Chile (Biobío, Araucanía, Los Lagos, Los Ríos) | ||
| Patagônia / Extremo Sul (Aysén, Magallanes) | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de frete marítimo do Chile até 2032?
O setor tem projeção de atingir 2,21 bilhões de USD até 2032, com um CAGR de 5,86% de 2027 a 2032.
Qual tipo de carga tem o maior papel na atividade de frete marítimo do Chile?
A carga não conteinerizada lidera com uma participação de 55,87% em 2026, sustentada por fluxos de minerais, granel líquido e carga geral.
Qual tipo de carga está se expandindo mais rapidamente no Chile?
A carga conteinerizada tem projeção de registrar um CAGR de 7,12% até 2032, sustentada por exportações refrigeradas e importações de produtos manufaturados.
O que está impulsionando a demanda por contêineres nos portos chilenos?
As exportações de frutas frescas, o comércio eletrônico transfronteiriço, as importações de veículos elétricos e as conexões diretas com a Ásia estão aumentando a demanda por contêineres.
Qual região chilena tem a maior participação no frete marítimo?
O Norte do Chile detém 41,64% em 2026 devido aos seus corredores de exportação de mineração e cadeias de suprimentos industriais.
Por que o Chile Central é importante para o crescimento do frete marítimo?
O Chile Central tem projeção de registrar um CAGR de 8,54% até 2032, à medida que San Antonio e Valparaíso adicionam serviços diretos para a Ásia e capacidade portuária.