
Tamaño y Participación del Mercado de Transporte Marítimo de Carga de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
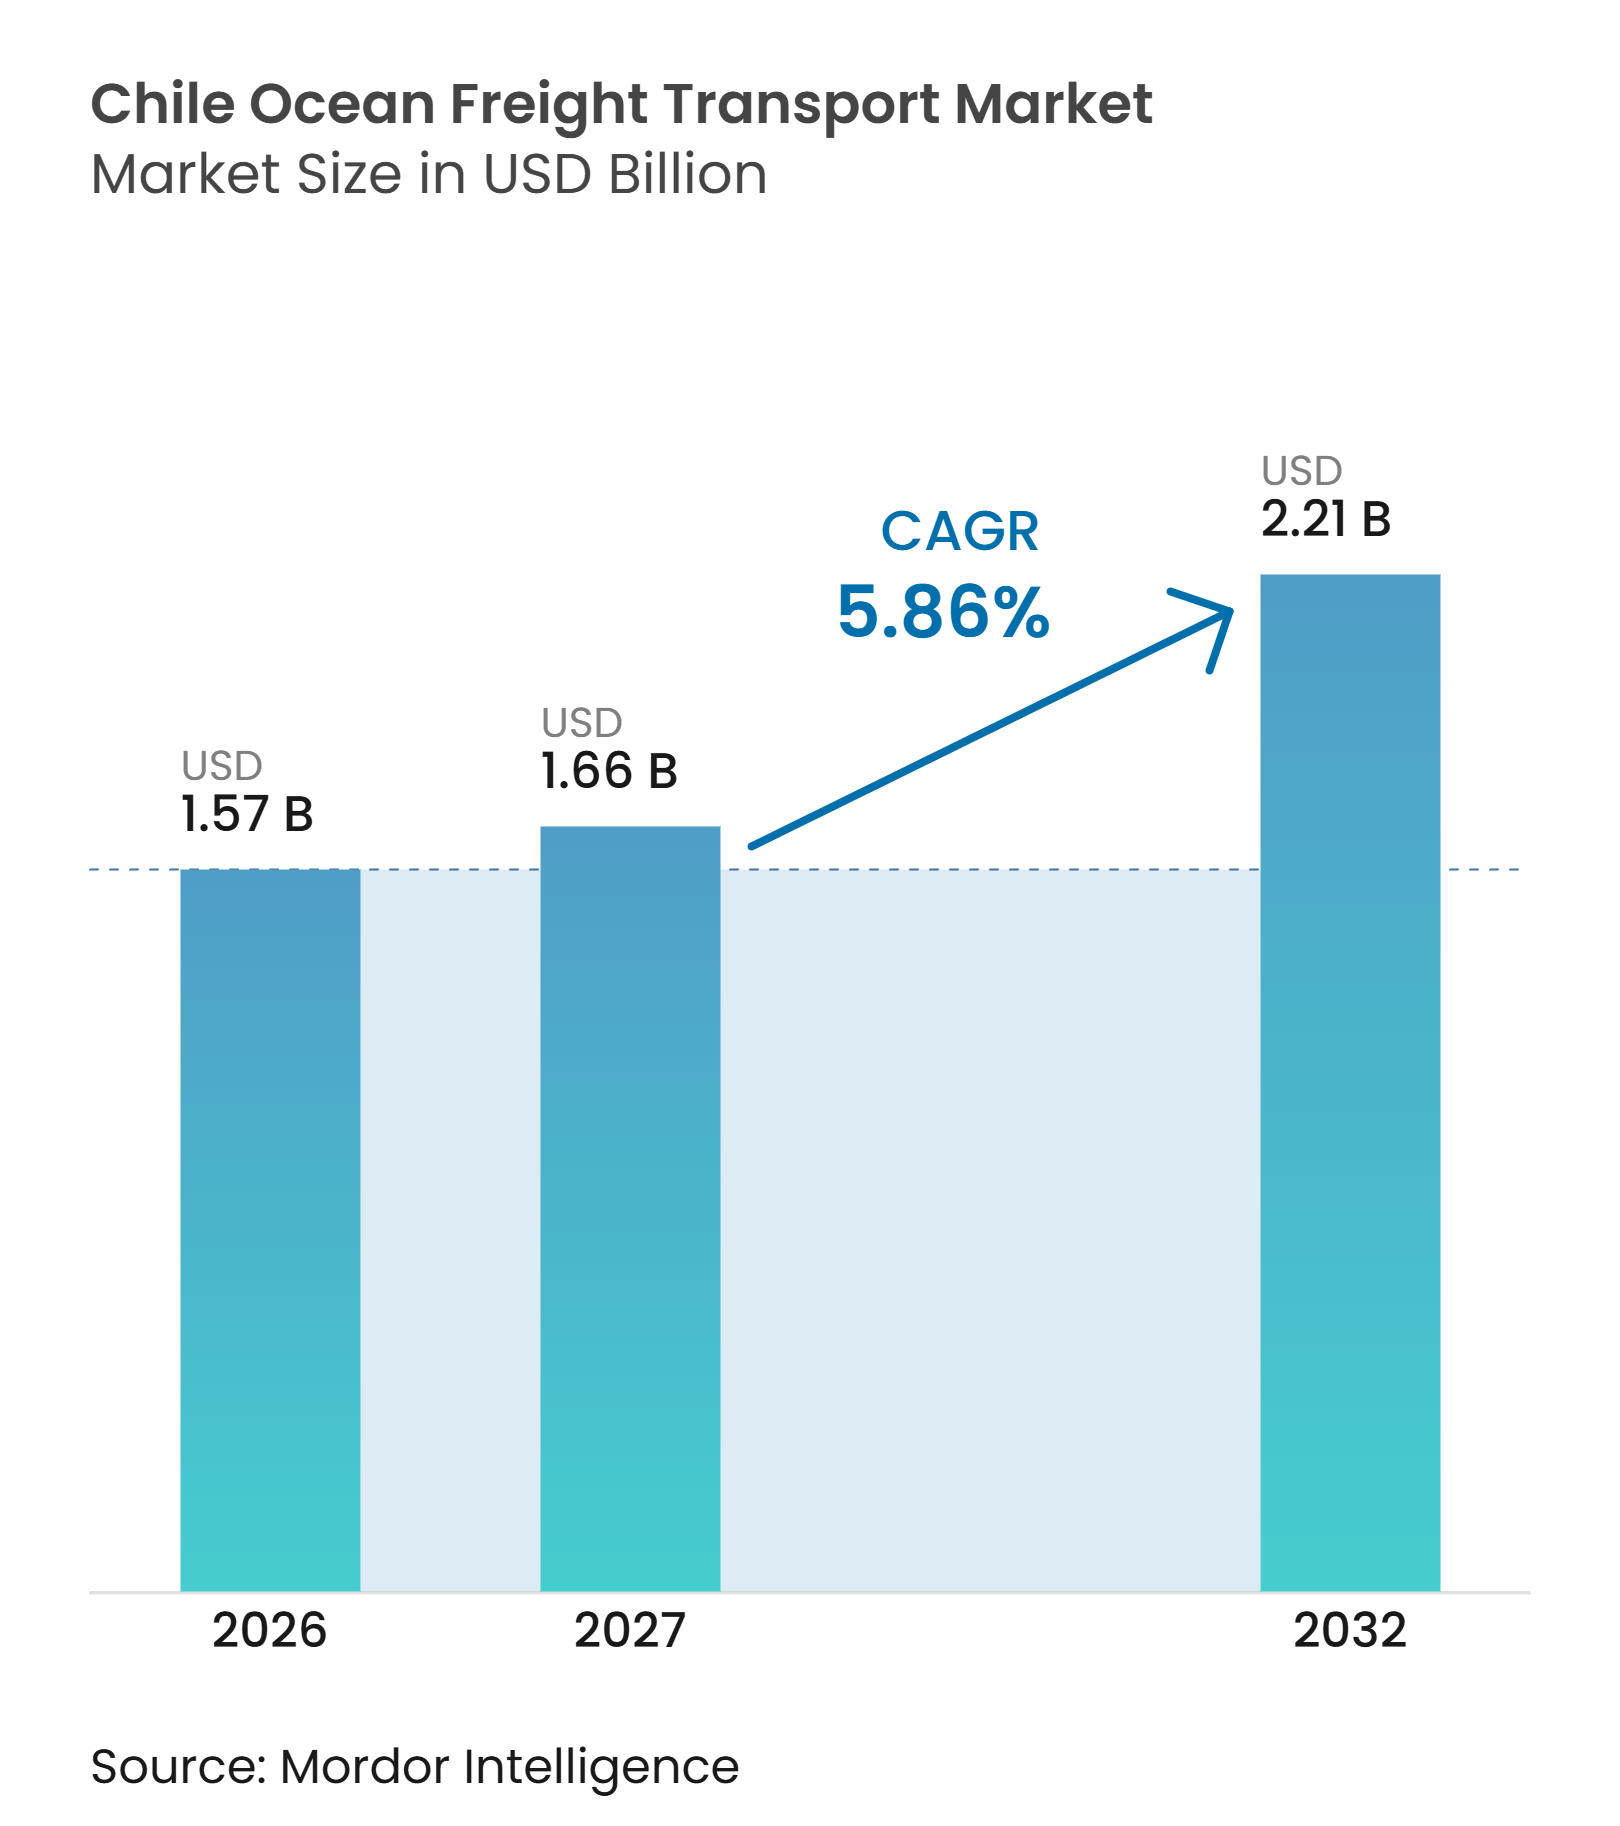
| Tamaño del mercado en el año base (2026) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.86 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte Marítimo de Carga de Chile por Mordor Intelligence
El tamaño del mercado de transporte de flete marítimo de Chile se valora en 1,57 mil millones de USD en 2026, se proyecta que alcance 1,66 mil millones de USD en 2027 y llegue a 2,21 mil millones de USD para 2032, registrando un CAGR del 5,86% de 2027 a 2032.
Chile depende en gran medida de las rutas marítimas para el comercio exterior, lo que otorga a la industria de transporte de flete marítimo de Chile una base de demanda estable. El comercio exterior marítimo alcanzó 115 millones de toneladas en 2025, mientras que su valor aumentó un 7,6% hasta 155,86 mil millones de USD. Las exportaciones mineras, los envíos refrigerados de frutas y las importaciones en contenedores están respaldando los volúmenes de carga en todo el país. Los nuevos servicios directos hacia Asia y la inversión en capacidad en los puertos centrales están mejorando el acceso de Chile a las principales rutas comerciales. Los costos de cumplimiento normativo, los cambios en los precios del combustible y las interrupciones portuarias pueden afectar las tarifas de flete y la fiabilidad, aunque no modifican la necesidad subyacente de transporte marítimo.
Conclusiones Clave del Informe
- Por tipo de carga, la carga no contenerizada representa el 55,87% de la participación del mercado de transporte marítimo de carga de Chile en 2026, mientras que los envíos de carga contenerizada proyectan registrar una CAGR del 7,12% hasta 2032.
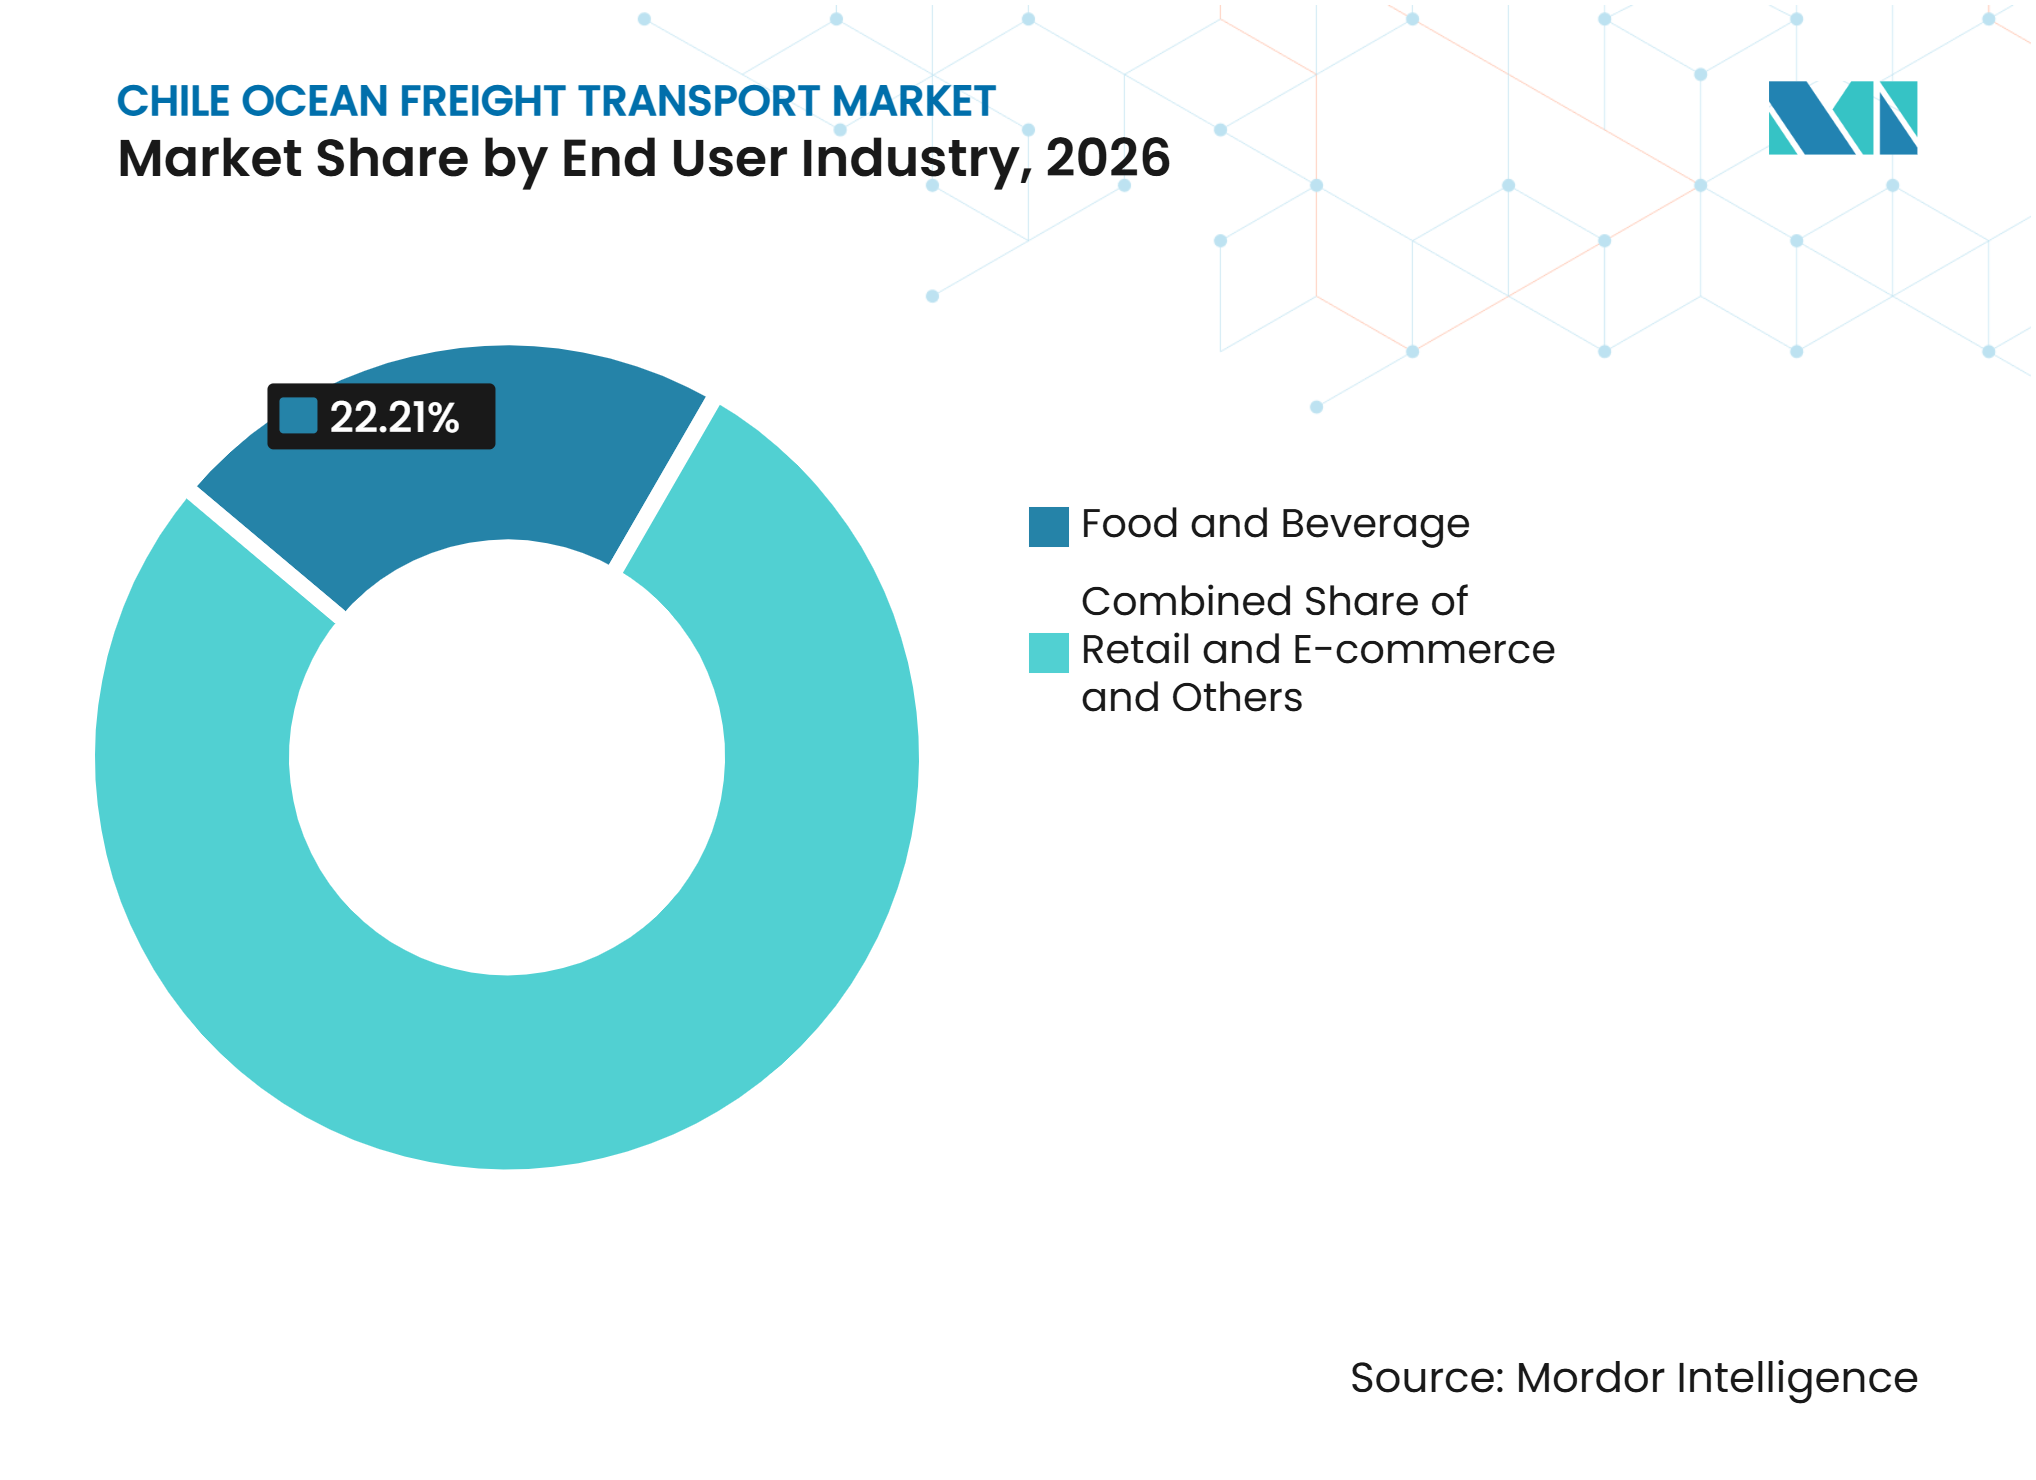
- Por industria de usuario final, alimentos y bebidas representa el 22,21% del tamaño del mercado de transporte marítimo de carga de Chile en 2026, mientras que los envíos de comercio minorista y comercio electrónico proyectan registrar una CAGR del 7,87% hasta 2032.
- Por región, el Norte de Chile representa el 41,64% de la participación del mercado de transporte marítimo de carga de Chile en 2026, mientras que los envíos del Chile Central proyectan registrar una CAGR del 8,54% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Marítimo y Volúmenes de Flete Contenerizado | +1.3% | Nacional, con San Antonio y Valparaíso como centros principales | Mediano plazo (2-4 años) |
| Exportaciones Mineras y Demanda de Capacidad a Granel y en Contenedores | +1.4% | Norte de Chile, incluidos Antofagasta, Mejillones, Patillos y Caldera | Largo plazo (≥ 4 años) |
| Exportaciones Refrigeradas y Transporte con Control de Temperatura | +0.8% | Chile Central, con actividad estacional en Iquique | Corto plazo (≤ 2 años) |
| Modernización Portuaria y Capacidad de Manejo de Carga | +0.7% | Nacional, con ganancias tempranas en San Antonio, Valparaíso, Antofagasta y Mejillones | Largo plazo (≥ 4 años) |
| Conectividad con Asia Pacífico y Redes de Envío Directo | +0.6% | Nacional, concentrado en San Antonio, Arica e Iquique | Mediano plazo (2-4 años) |
| Digitalización Portuaria y Coordinación de Carga | +0.5% | Nacional, con implementación temprana en Valparaíso, San Antonio, Antofagasta y Mejillones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Marítimo: Incremento de los Volúmenes de Flete Contenerizado
El movimiento nacional de contenedores aumentó un 11,4% en 2025. Los TEU de importación alcanzaron 1.552.080, mientras que los TEU de tránsito aumentaron un 26,8%. El incremento en ambos lados del comercio otorga al mercado de transporte marítimo de carga de Chile un apoyo más amplio que una recuperación liderada únicamente por las exportaciones. Los vehículos eléctricos, los acumuladores y los motores eléctricos se han convertido en grupos de carga de importación importantes por valor. Este cambio está modificando la demanda de contenedores porque estos productos requieren cadenas de suministro de importación organizadas en lugar del manejo tradicional a granel. El crecimiento en la carga de tránsito también apoya la posición de Chile en las conexiones logísticas regionales con Bolivia y los mercados sudamericanos vecinos. La modernización portuaria y una mejor coordinación de carga son necesarias para manejar este flujo más grande y variado sin aumentar los tiempos de permanencia.
Exportaciones Mineras que Amplían la Demanda de Capacidad a Granel y en Contenedores
Las exportaciones mineras siguen siendo una fuente central de demanda de carga en el mercado de transporte marítimo de carga de Chile. Los minerales y concentrados de cobre fueron el mayor producto de exportación por tonelaje a través de los puertos chilenos en 2025. Los puertos del norte manejan flujos mineros que requieren granel seco, granel líquido, carga de proyecto y capacidad selectiva de contenedores. Los valores de exportación de cátodos de cobre crecieron más rápido que los valores de concentrados durante enero a octubre de 2026, lo que apoya un movimiento gradual hacia más material semiprocesado que se mueve en contenedores. Esto crea demanda en ambos tipos principales de carga en lugar de permitir que los transportistas planifiquen el tráfico minero únicamente como carga a granel. Las cadenas de suministro de litio añaden otra capa porque las exportaciones requieren importaciones dedicadas de ceniza de soda y productos químicos industriales. La planificación de capacidad en Antofagasta y Mejillones, por lo tanto, debe considerar tanto las exportaciones de minerales como los materiales entrantes para las operaciones mineras.
Exportaciones Refrigeradas: Incremento de los Requisitos de Transporte con Control de Temperatura
Las exportaciones de fruta fresca de Chile crean una fuerte demanda estacional de contenedores refrigerados y horarios de buques confiables. Las exportaciones de alimentos alcanzaron 12,46 mil millones de USD en el primer semestre de 2025, y las exportaciones de cerezas contribuyeron con 2,243 mil millones de USD[1]. El volumen de carga refrigerada aumentó un 11,2% en 2025, superando la tasa de crecimiento de otras categorías de carga. La corta temporada de exportación concentra la demanda de equipos refrigerados, técnicos, conexiones eléctricas y espacio en buques. Global Reefers adoptó el estándar DCSA Reefer Events 1.0 Beta, que utiliza estándares de datos compartidos para actualizaciones de condición de envíos. Los transportistas también utilizan sistemas de atmósfera controlada y monitoreo en tiempo real para ofrecer servicios de cadena de frío más confiables. Estos requisitos operativos otorgan a los proveedores establecidos una ventaja cuando los exportadores necesitan monitoreo de temperatura confiable y tránsito rápido hacia Asia.
Conectividad con Asia Pacífico que Fortalece las Redes de Envío Directo
El servicio ACSA 1 comenzó en junio de 2025 como la primera conexión semanal directa de Chile hacia Asia desde San Antonio. El servicio conecta San Antonio con Busan, Shanghái y Ningbo y maneja 4.000 contenedores cada semana. Reduce la dependencia de puertos de transbordo y acorta el tiempo de tránsito para carga sensible al tiempo. MSC también introdujo el servicio Alpaca en 2025, atendiendo Arica, Iquique y San Antonio como parte de su ruta del Lejano Oriente a la Costa Oeste de América del Sur. Un servicio reconfigurado de PIL, Wan Hai y Yang Ming añadió San Antonio como escala directa en 2025. Los servicios adicionales ofrecen a los cargadores más opciones de ruta, pero también aumentan la competencia por carga y espacios en el corredor del Lejano Oriente a la Costa Oeste de América del Sur. El mercado de transporte marítimo de carga de Chile se beneficia cuando las redes directas apoyan tanto las importaciones de contenedores como las exportaciones de frutas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de Combustible y Gastos Operativos de Envío | -0.7% | Global, con traslado directo a las tarifas de flete con destino a Chile | Corto plazo (≤ 2 años) |
| Requisitos de Descarbonización y Costos de Cumplimiento Ambiental | -0.5% | Global, con mayor exposición para los transportistas de bandera europea que sirven a Chile | Largo plazo (≥ 4 años) |
| Competencia Modal para Carga Seleccionada | -0.3% | Nacional, incluido el ferrocarril interior del norte y el flete aéreo para perecederos | Mediano plazo (2-4 años) |
| Congestión Portuaria e Interrupciones Laborales | -0.4% | Chile Central, incluidos San Antonio y Valparaíso, y el norte de Chile, incluidos Iquique y Angamos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de Combustible que Incrementa los Gastos Operativos de Envío
Los costos de combustible siguen siendo una fuente de incertidumbre para los transportistas que sirven a Chile. La naturaleza global de las flotas de los transportistas significa que los costos operativos de otras rutas comerciales pueden afectar los precios pagados por los cargadores chilenos. Las normas europeas alcanzaron una cobertura total de costos bajo el Sistema de Comercio de Emisiones de la UE en enero de 2026, aumentando la carga de cumplimiento en los viajes que tocan Europa. Los principales transportistas que sirven a Chile utilizan flotas conectadas globalmente, de modo que los factores de ajuste por combustible pueden trasladar costos más elevados a través de múltiples rutas de envío. Esto limita la capacidad de la industria de transporte de flete marítimo de Chile para ofrecer tarifas más bajas para carga sensible al precio, como el granel seco y la carga general. El flete aéreo y el ferroviario también pueden competir por determinadas cargas, en particular los perecederos de alto valor y los flujos de suministro minero interior. La congestión portuaria y las interrupciones laborales añaden costos adicionales cuando los buques deben esperar, desviarse o revisar sus itinerarios.
Requisitos de Descarbonización que Incrementan los Costos de Cumplimiento Ambiental
La Organización Marítima Internacional aprobó su Marco de Cero Neto en la MEPC 83 en abril de 2025, y está programado para entrar en vigor en 2027[2]. El marco introduce requisitos de intensidad de combustible para buques de navegación oceánica de más de 5.000 toneladas de arqueo bruto. Establece objetivos de reducción del 4% para 2028, del 8% para 2030 y del 16,8% para 2032. Las normas aumentarán la importancia de las opciones de combustible, la eficiencia de los buques y la renovación de flotas en cumplimiento. Los puertos chilenos aún no cuentan con infraestructura de abastecimiento de combustible a gran escala para GNL o metanol, lo que añade desafíos prácticos para los buques que utilizan combustibles alternativos. El Maersk Tokyo realizó su primera escala en San Antonio Terminal Internacional en agosto de 2026 como el primer buque propulsado por metanol en la terminal. La transición puede favorecer a los operadores con flotas modernas y capital suficiente para gestionar los nuevos requisitos de cumplimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carga:
La Carga No Contenerizada Lidera, Mientras la Carga Contenerizada Gana RitmoLa carga no contenerizada representa el 55,87% de la participación del mercado de transporte marítimo de carga de Chile en 2026. Los minerales a granel seco, los hidrocarburos a granel líquido y la carga de proyecto fraccionada apoyan su posición de liderazgo. El mineral de cobre, los concentrados, el mineral de hierro y la sal continúan suministrando grandes volúmenes a las terminales del norte. El Complejo Portuario de Mejillones manejó 6,7 millones de toneladas en 2025, un incremento del 16% respecto al año anterior. Los envíos de cobre metálico aumentaron un 4%, y el puerto también inauguró un nuevo sitio de carga de concentrado mineral. La demanda de granel líquido está respaldada por las importaciones de petróleo y las cadenas de suministro de ácido sulfúrico utilizadas por las minas de cobre. La carga de proyecto para infraestructura de litio y energía renovable también apoya la actividad de carga fraccionada en las regiones de Atacama y Antofagasta. ATI Antofagasta registró un crecimiento del 13% en esta categoría de carga durante 2025.
La carga contenerizada proyecta registrar una CAGR del 7,12% hasta 2032, convirtiéndola en el tipo de carga de más rápido crecimiento. Los volúmenes refrigerados aumentaron un 11,2% en 2025 a medida que creció la demanda de bienes manufacturados, vehículos eléctricos y electrónica de consumo. Este crecimiento está cambiando la mezcla de carga dentro del mercado de transporte marítimo de carga de Chile. Los cátodos de cobre son cada vez más relevantes para la demanda de contenedores porque es más probable que se transporten en contenedores que los concentrados. Los transitarios chilenos también están aplicando estándares de datos para la carga refrigerada, lo que apoya el control de calidad para los envíos de frutas. Las operaciones con control de temperatura necesitan suministro eléctrico constante, disponibilidad de equipos y datos de condición trazables. Estas condiciones favorecen a los transportistas que pueden combinar acceso a equipos con servicios de monitoreo digital establecidos.


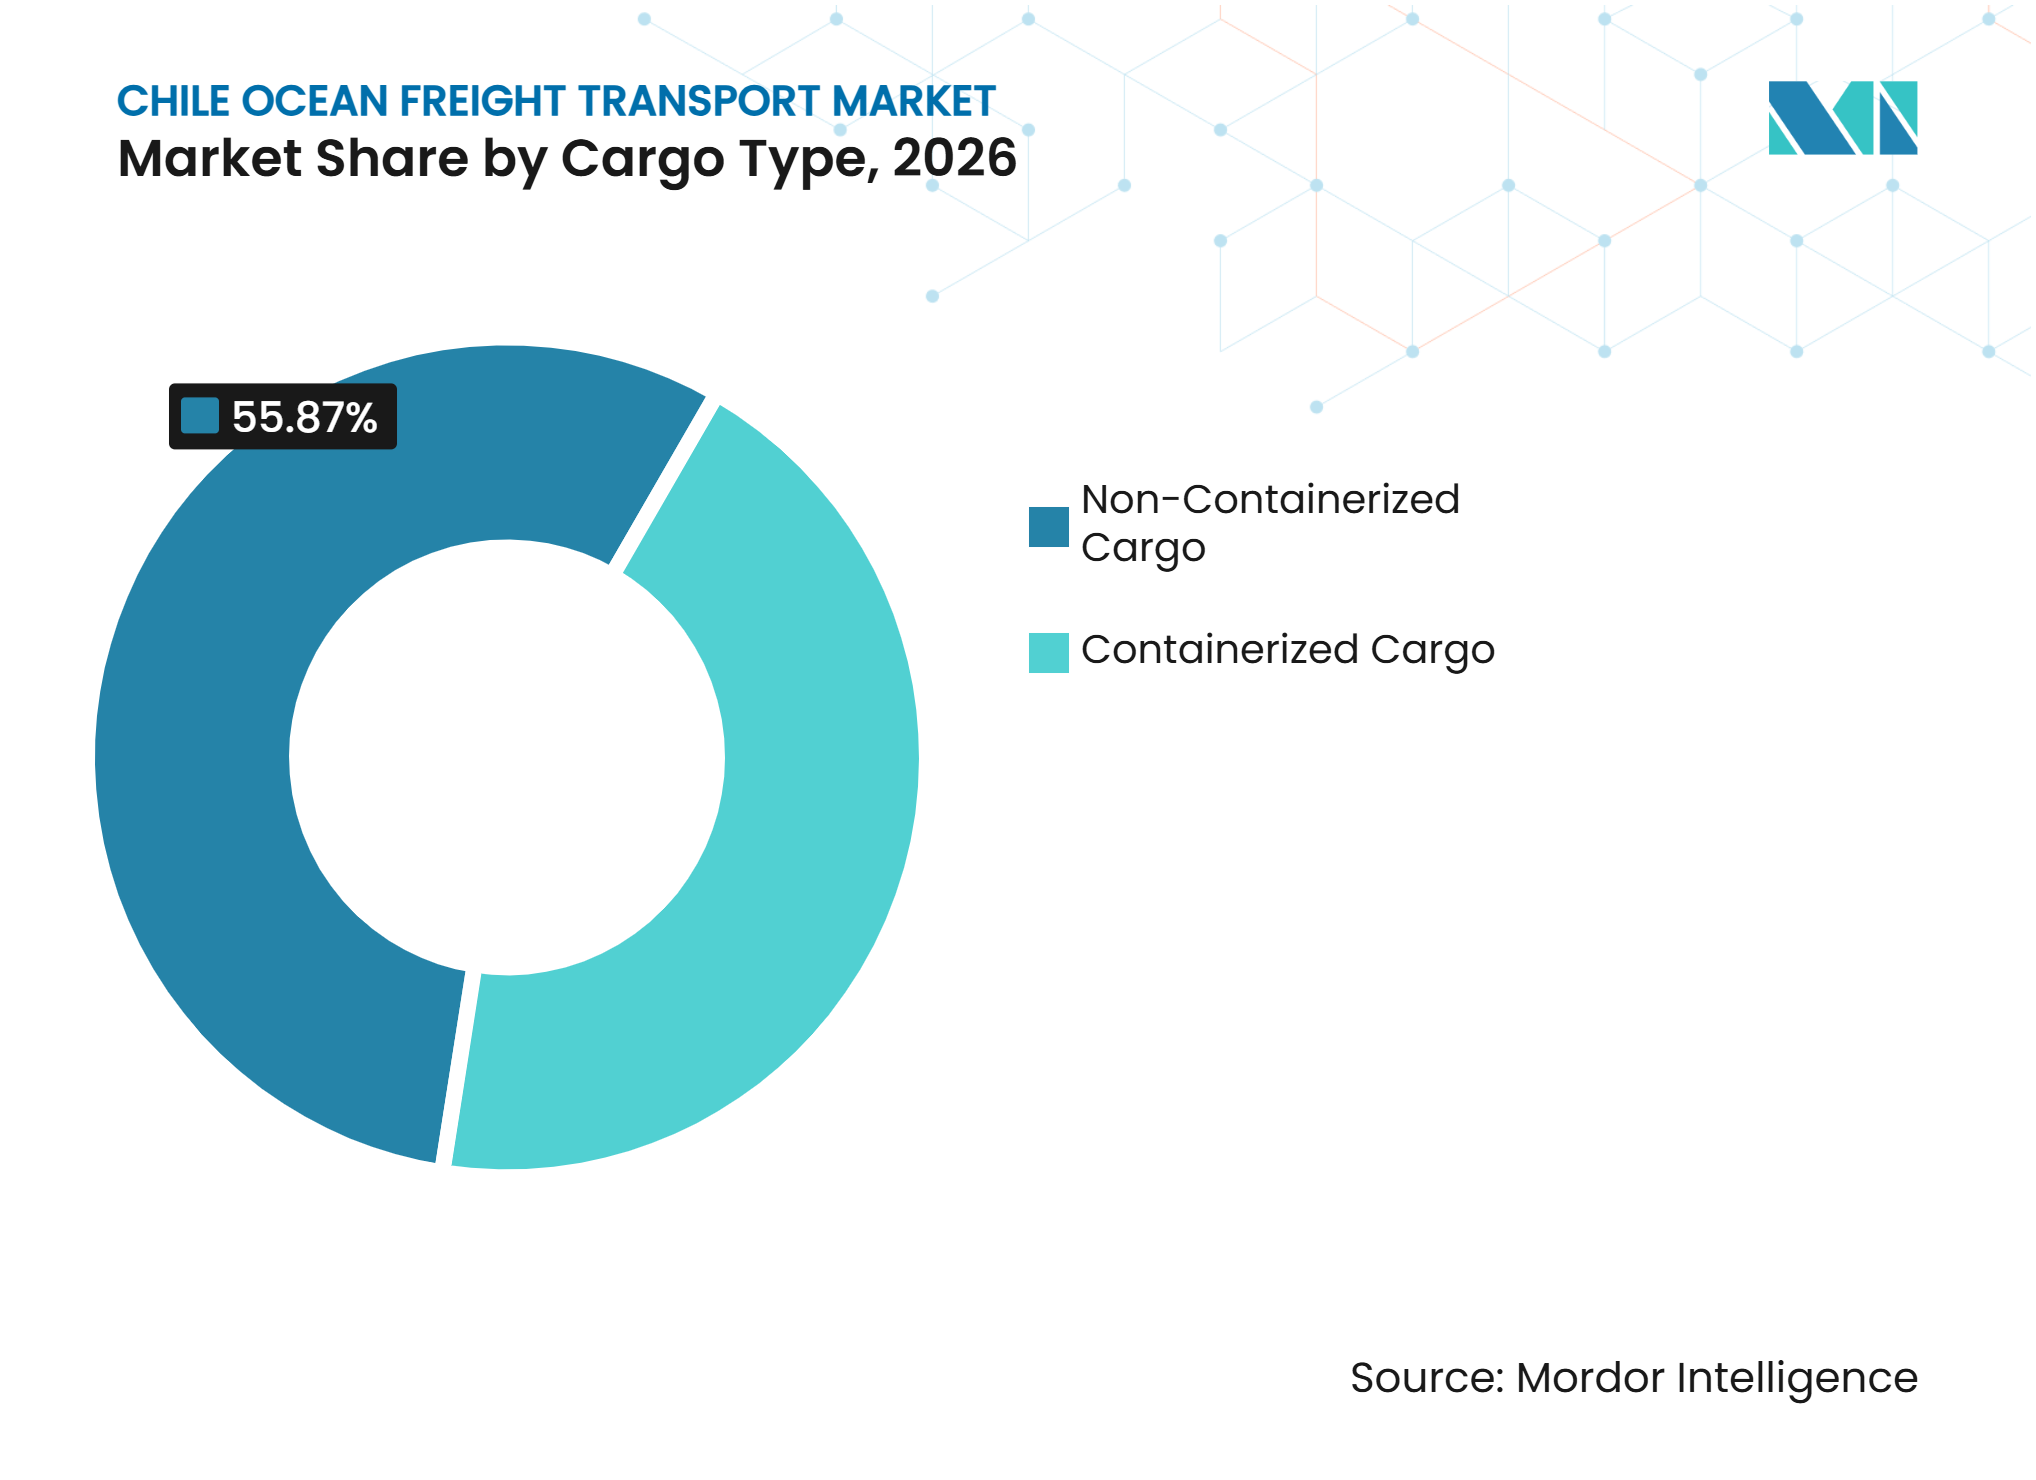
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Alimentos y Bebidas Proporciona la Mayor Base, Mientras el Comercio Minorista y el Comercio Electrónico se Expanden Más RápidoAlimentos y bebidas representa el 22,21% del tamaño del mercado de transporte marítimo de carga de Chile en 2026. Las frutas frescas, el salmón, los mariscos, el vino, los lácteos y otras exportaciones agroalimentarias requieren acceso regular a capacidad de contenedores y refrigerados. Las exportaciones de alimentos alcanzaron 12,46 mil millones de USD en el primer semestre de 2025. La temporada Cherry Express muestra cómo las exportaciones de alimentos pueden concentrar la demanda de carga en un período corto. DP World aumentó los técnicos de refrigeración en un 20% y añadió soporte de monitoreo remoto para más de 450 contenedores refrigerados conectados para la temporada 2025-2026. La categoría también crea demanda de importación de trigo, aceites vegetales e insumos de procesamiento. Esta combinación ayuda a los envíos de alimentos a apoyar la utilización de buques en ambas direcciones.
El comercio minorista y el comercio electrónico proyectan registrar una CAGR del 7,87% hasta 2032. Las importaciones de paquetes transfronterizos superaron los 50 millones de paquetes en 2025, impulsadas por plataformas como AliExpress, Shein y Temu. Muchos de estos bienes llegan en contenedores oceánicos consolidados antes de la entrega local. Chile extendió la cobertura del impuesto al valor agregado del 19% a las compras en plataformas digitales extranjeras en octubre de 2025, incorporando más compras de bajo valor a los procesos formales de aduana[3]. El tratamiento aduanero formal puede mejorar la visibilidad de los envíos para los transportistas y proveedores de logística. La electrónica, los productos farmacéuticos, los productos químicos, la maquinaria y la carga automotriz añaden mayor apoyo a la demanda de importaciones. El crecimiento del segmento depende de la capacidad de procesamiento portuario, la coordinación aduanera y los horarios de entrega predecibles después de que los contenedores lleguen a Chile.

Análisis Geográfico
El Norte de Chile concentra el 41,64% de la participación del mercado de transporte marítimo de carga de Chile en 2026. Antofagasta, Mejillones, Iquique, Arica, Caldera y Patillos sirven a cadenas de suministro mineras que manejan concentrados de cobre, cobre metálico, mineral de hierro y carga relacionada con el litio. Los minerales y concentrados de cobre fueron el mayor producto de exportación en los puertos chilenos por tonelaje durante enero a octubre de 2025. La región también necesita ceniza de soda entrante, combustible, maquinaria y productos químicos industriales para las operaciones mineras. El plan de capacidad del Puerto Antofagasta y el proyecto logístico La Negra muestran que los operadores se están preparando para mayores movimientos de carga interior y marítima. Puerto Angamos introdujo la plataforma de planificación de buques Heyport en septiembre de 2025, reemplazando la programación manual con un sistema en línea compartido para ventanas de atraque y coordinación de buques. Este cambio puede mejorar la planificación de buques en una terminal que apoya la logística minera principal. La disponibilidad de capacidad seguirá siendo importante a medida que los cátodos de cobre y la carga relacionada con el litio creen más demanda de contenedores junto con los flujos a granel.
Chile Central proyecta registrar una CAGR del 8,54% hasta 2032. San Antonio y Valparaíso reciben una alta proporción de importaciones asiáticas y mueven exportaciones refrigeradas, lo que otorga al área una amplia mezcla de carga de consumo, industrial y agrícola. STI San Antonio transfirió 1.224.243 TEU durante 2025, y el 73% de sus importaciones se originaron en Asia[4]. ACSA 1 estableció una ruta semanal directa desde San Antonio hacia Asia, lo que fortalece el papel del puerto en el mercado de transporte marítimo de carga de Chile. La plataforma VUMAR es una medida clave de cumplimiento y coordinación porque estandariza los procedimientos de llegada y salida en los puertos chilenos. Una investigación que comparó Valparaíso y San Antonio con Róterdam describió los puertos chilenos como en transición hacia tecnologías portuarias avanzadas. Los gemelos digitales, los Sistemas de Comunidad Portuaria y los procesos de ventanilla única pueden mejorar el uso de las instalaciones existentes mientras avanzan los proyectos de expansión más grandes.
El Sur de Chile sirve a la carga forestal, acuícola, siderúrgica y de granel líquido a través de San Vicente, Puerto Montt, Lirquén y Coronel. La región depende de contenedores refrigerados para las exportaciones de salmón y trucha, pero tiene menos escalas directas de líneas principales que el clúster portuario central. Esto resulta en una dependencia continua de servicios de alimentador hacia San Antonio y San Vicente para algunos flujos de exportación. San Vicente reportó un incremento del 57,3% en el tonelaje de carga en el primer semestre de 2025, mostrando el efecto de los movimientos forestales y siderúrgicos. La Patagonia y el Extremo Sur tienen menor densidad de carga y dependen más de las conexiones de ferry que de los servicios de línea internacional. Naviera Austral asumió la ruta Puerto Ibáñez a Chile Chico en julio de 2025 tras la finalización del contrato del operador anterior. Estas áreas pueden apoyar carga de proyecto especializada si la infraestructura se desarrolla, pero sus patrones de flete siguen siendo diferentes tanto de las exportaciones mineras del norte como de los flujos de contenedores del centro.
Panorama Competitivo
Concentración del Mercado
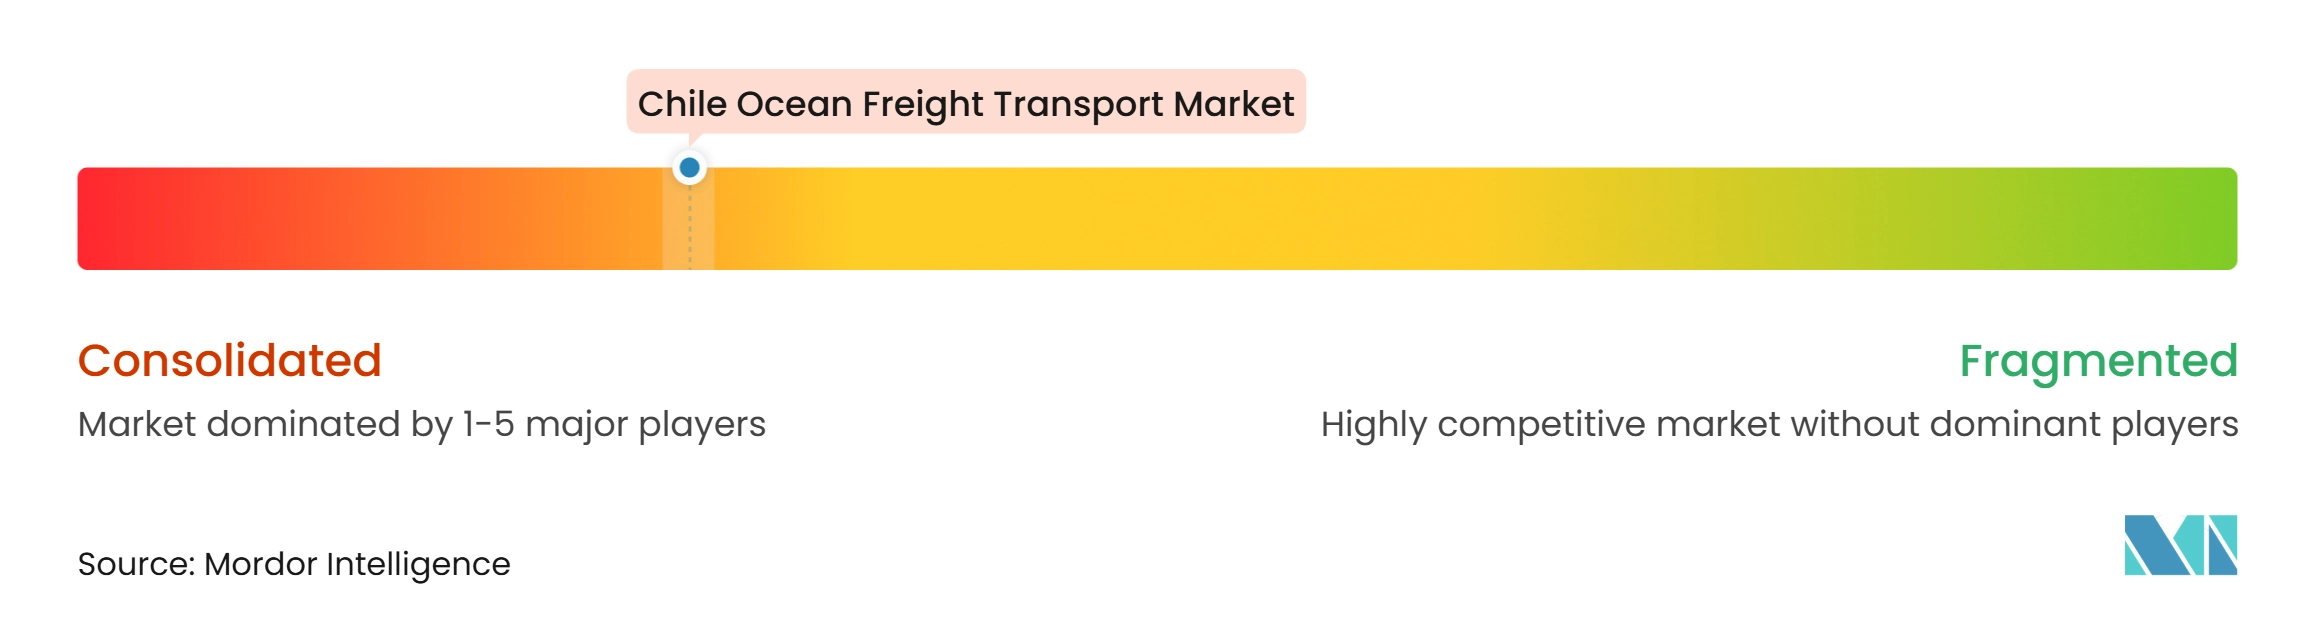
El mercado de transporte marítimo de carga de Chile está consolidado. Los transportistas más grandes compiten a través del alcance de la red, el equipo refrigerado, los servicios directos, la logística interior y la tecnología de flota. Su escala les ayuda a gestionar la demanda estacional de exportación de cerezas e invertir en buques modernos. Los operadores más pequeños pueden seguir siendo relevantes en carga pesada, granel seco y carga de proyecto donde los transportistas globales de contenedores no ofrecen el mismo servicio especializado. La competencia, por lo tanto, difiere según el tipo de carga en lugar de seguir un patrón común en toda la actividad de flete.
MSC lanzó el servicio Alpaca en septiembre de 2025, ofreciendo una ruta semanal del Lejano Oriente a la Costa Oeste de América del Sur con escalas en Arica, Iquique y San Antonio. CMA CGM y DP World introdujeron ACSA 1 en junio de 2025, creando un servicio semanal directo desde San Antonio hacia puertos asiáticos. Maersk también amplió su actividad logística en Chile a través de una asociación con Sotraser Chile que utiliza camiones eléctricos en Santiago y Antofagasta. Estos movimientos muestran que las empresas líderes compiten a través del diseño de rutas, el manejo de carga interior y las operaciones de menores emisiones. Los nuevos servicios directos ofrecen a los exportadores alternativas, al tiempo que añaden presión sobre los transportistas para retener carga mediante confiabilidad y tiempo de tránsito. Las decisiones de los transportistas sobre la capacidad refrigerada siguen siendo particularmente importantes porque las exportaciones de frutas requieren un servicio confiable durante un período estacional limitado.
Los requisitos de flota moderna influirán en la estructura competitiva del mercado de transporte marítimo de carga de Chile. Los requisitos del Anexo VI de MARPOL y el Marco de Cero Neto de la OMI aumentan el valor de los buques eficientes en combustible y la capacidad de cumplimiento. La primera escala del Maersk Tokyo en San Antonio en agosto de 2026 llevó a la terminal un buque propulsado por metanol por primera vez. Esto apunta a los cambios operativos que los puertos y los transportistas deben gestionar a medida que los buques de combustible alternativo aparecen en las rutas chilenas. El Sur de Chile y la Patagonia siguen siendo menos atractivos para las escalas directas de líneas principales debido a la infraestructura limitada y la carga dispersa. Los transportistas especializados y las empresas de logística regional pueden mantener un papel en esas áreas y en el trabajo de carga fraccionada. La industria de transporte marítimo de carga de Chile sigue siendo competitiva, pero los principales transportistas globales tienen claras ventajas en rutas, inversión en flota y capacidad de servicio integrado.
Líderes de la Industria de Transporte Marítimo de Carga de Chile
-
Ultranav
-
Navimag Ferries
-
Naviera Austral SA
-
MSC Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Flete Marítimo de Chile Empresas cubiertas en este informe
- MSC Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- Hapag-Lloyd AG
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Ultranav
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Wan Hai Lines
- Pacific International Lines
- Seaboard Marine
- Mitsui O.S.K. Lines
- Nippon Yusen Kabushiki Kaisha
- Wallenius Wilhelmsen
- Höegh Autoliners
- Oldendorff Carriers
- BBC Chartering
- Navimag Ferries
- Naviera Austral SA
Desarrollos recientes de la industria en Mercado de Transporte de Flete Marítimo de Chile
- Noviembre de 2026: PIL anunció su servicio Cherry Express 2026 con seis salidas semanales consecutivas del 20 de noviembre al 25 de diciembre. El servicio utiliza contenedores refrigerados de no más de 5 años de antigüedad y el sistema de telemática PIL Cool para el monitoreo en tiempo real de temperatura, humedad y condición de la carga.
- Agosto de 2026: San Antonio Terminal Internacional recibió la escala inaugural del Maersk Tokyo, un buque portacontenedores de 8.906 TEU propulsado por metanol. Este fue el primer buque propulsado por metanol en hacer escala en la terminal, y fue desplegado en el servicio AC3 Asia–Costa Oeste de América del Sur.
- Julio de 2026: Maersk lanzó una solución integrada de cadena de frío que conecta a los exportadores de productos agrícolas chilenos con la Costa Este de los Estados Unidos a través de transporte marítimo, manejo portuario, fumigación en destino, transporte interior y almacenamiento en frío.
- Mayo de 2026: Evergreen Marine lanzó su nuevo servicio de transporte marítimo de contenedores Perú–Norte de Chile (PNC), conectando Chancay y Callao en Perú con Iquique y Arica en el norte de Chile. El servicio opera con un buque de 2.500 TEU en una rotación fija de 14 días, fortaleciendo la conectividad marítima con el norte de Chile y proporcionando acceso adicional al mercado de carga boliviano.
Alcance del Informe del Mercado de Transporte Marítimo de Carga de Chile
Resumen de la segmentación
| Carga Contenerizada | Seca |
| Refrigerada | |
| Carga No Contenerizada | Carga a Granel Seco |
| Carga a Granel Líquido | |
| Carga Fraccionada y Carga General |
| Electrónica y Semiconductores |
| Químicos y Petroquímicos |
| Alimentos y Bebidas |
| Farmacéuticos y Salud |
| Comercio Minorista y Comercio Electrónico |
| Otros |
| Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Tipo de Carga | Carga Contenerizada | Seca |
| Refrigerada | ||
| Carga No Contenerizada | Carga a Granel Seco | |
| Carga a Granel Líquido | ||
| Carga Fraccionada y Carga General | ||
| Por Industria de Usuario Final | Electrónica y Semiconductores | |
| Químicos y Petroquímicos | ||
| Alimentos y Bebidas | ||
| Farmacéuticos y Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros | ||
| Por Región | Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) | |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | ||
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) | ||
| Patagonia / Extremo Sur (Aysén, Magallanes) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de transporte marítimo de carga de Chile para 2032?
Se proyecta que el sector alcance 2,21 mil millones de USD para 2032, con una CAGR del 5,86% de 2027 a 2032.
¿Qué tipo de carga tiene el mayor papel en la actividad de flete marítimo de Chile?
La carga no contenerizada lidera con una participación del 55,87% en 2026, respaldada por flujos de minerales, granel líquido y carga fraccionada.
¿Qué tipo de carga se expande más rápido en Chile?
La carga contenerizada proyecta registrar una CAGR del 7,12% hasta 2032, respaldada por exportaciones refrigeradas e importaciones manufacturadas.
¿Qué está impulsando la demanda de contenedores en los puertos chilenos?
Las exportaciones de fruta fresca, el comercio electrónico transfronterizo, las importaciones de vehículos eléctricos y las conexiones directas con Asia están incrementando la demanda de contenedores.
¿Qué región chilena tiene la mayor participación en el flete marítimo?
El Norte de Chile concentra el 41,64% en 2026 debido a sus corredores de exportación minera y cadenas de suministro industrial.
¿Por qué es importante Chile Central para el crecimiento del flete marítimo?
Chile Central proyecta registrar una CAGR del 8,54% hasta 2032 a medida que San Antonio y Valparaíso añaden servicios directos a Asia y capacidad portuaria.