
チリ海上貨物輸送市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
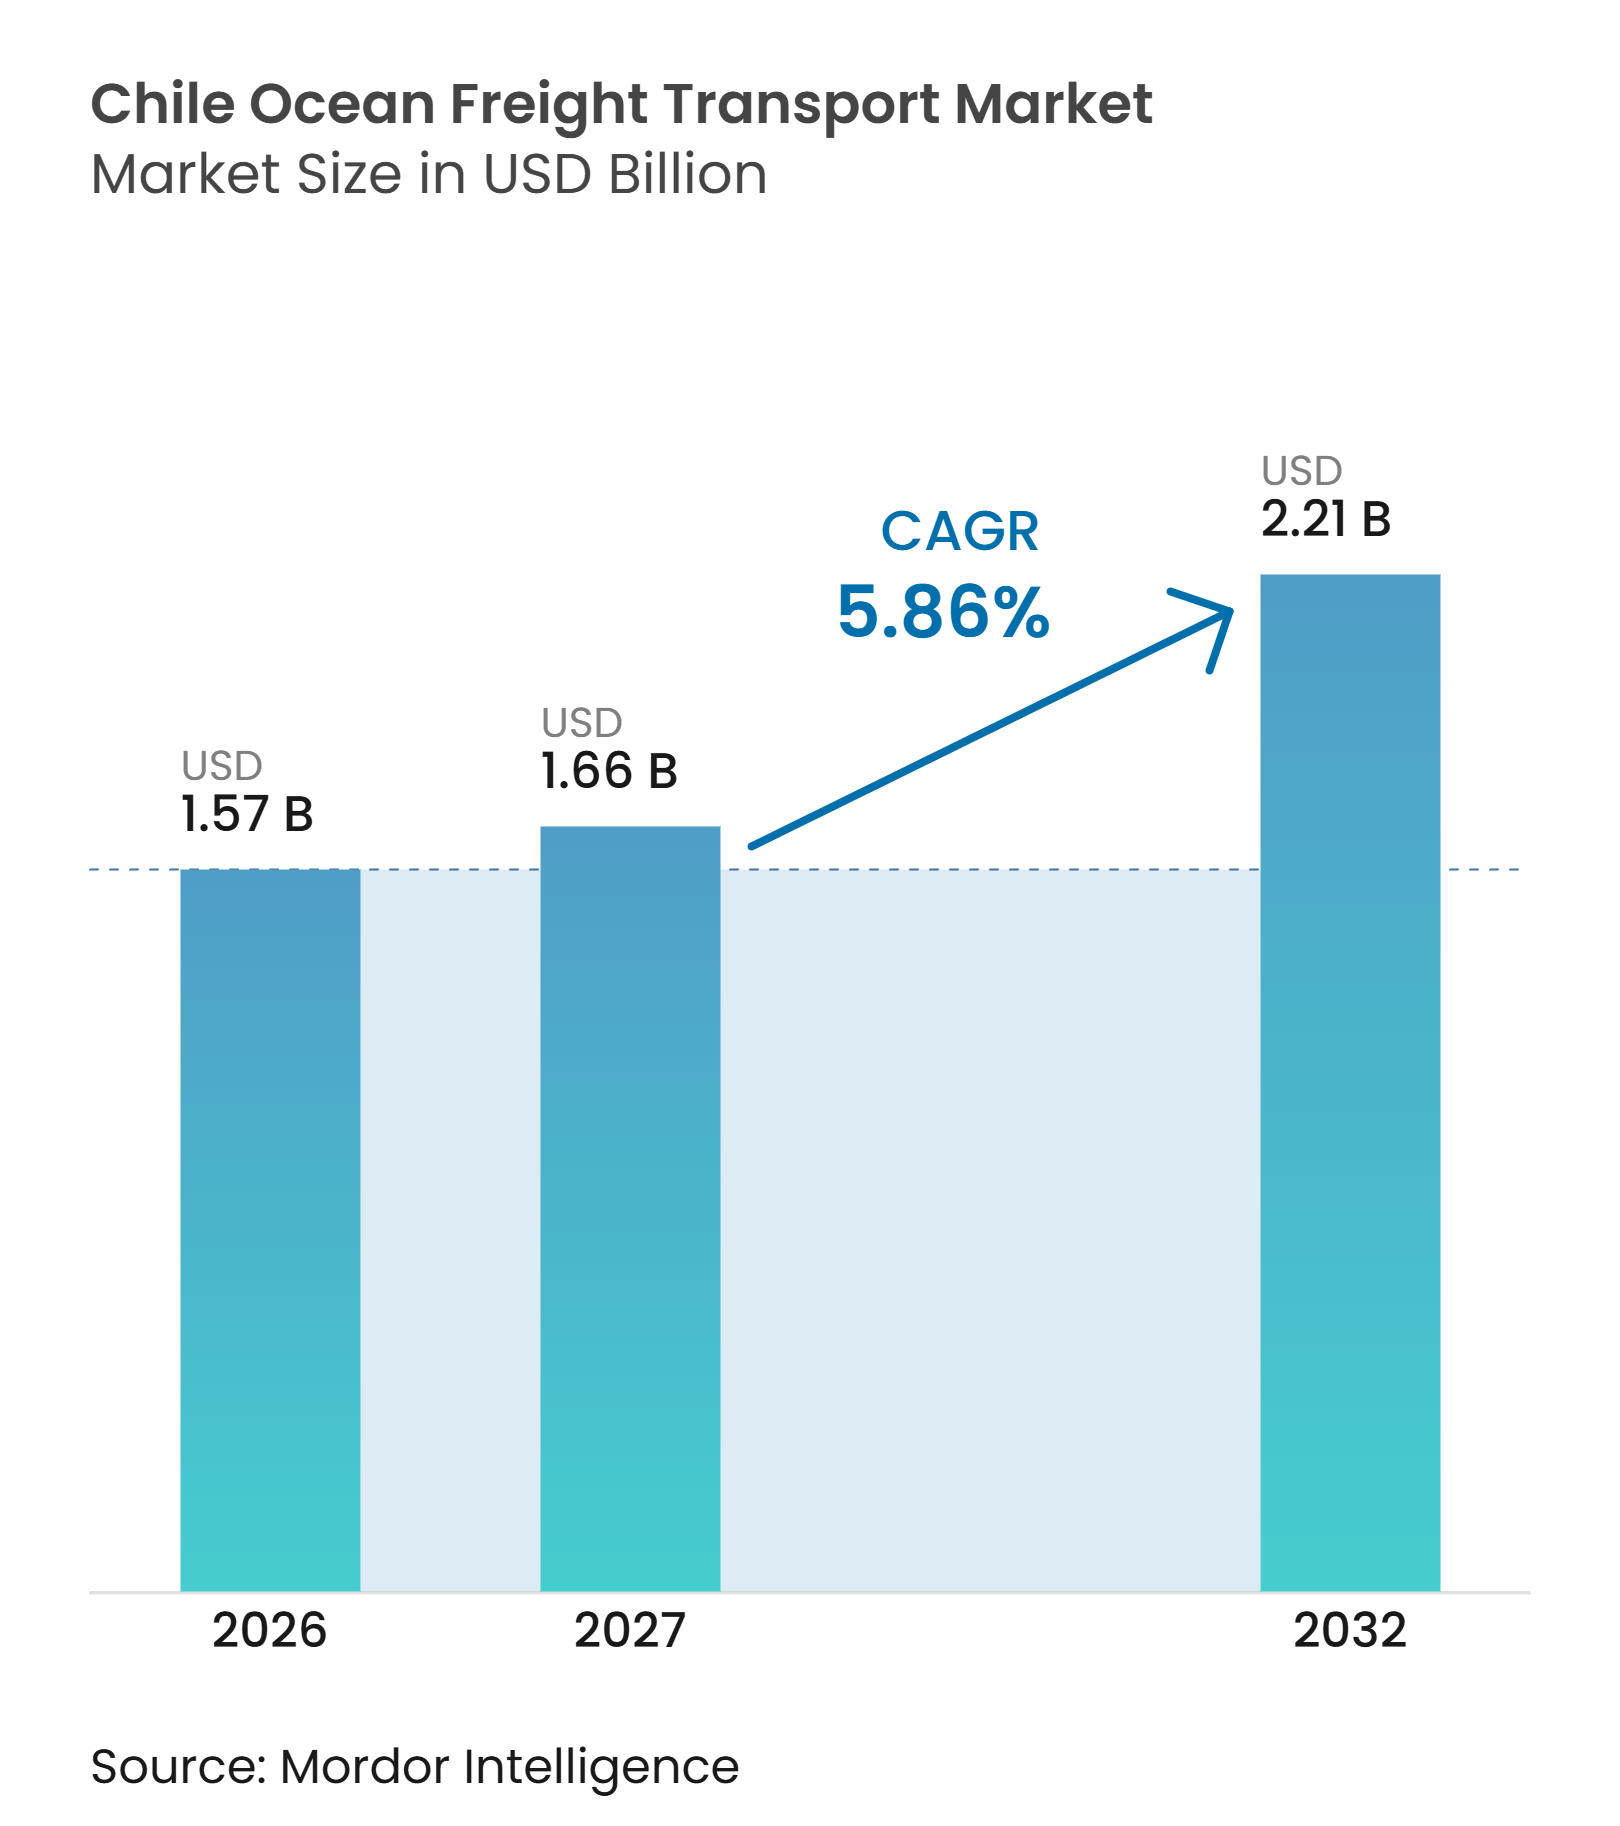
| 基準年の市場規模 (2026) | 1.57 十億米ドル |
| 市場規模 (2027) | 1.66 十億米ドル |
| 市場規模 (2032) | 2.21 十億米ドル |
| 成長率 (2027 - 2032) | 5.86 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ海上貨物輸送市場分析
チリ海上フレート輸送市場規模は2026年に1.57 ビリオン 米ドルと評価され、2027年には1.66 ビリオン 米ドルに達し、2032年までに2.21 ビリオン 米ドルに到達すると予測されており、2027年から2032年にかけてCAGR 5.86%を記録する見込みです。
チリは対外貿易において海上ルートに大きく依存しており、これによりチリ海上フレート輸送産業は安定した需要基盤を有しています。海上対外貿易は2025年に11,500万トンに達し、その価値は7.6%増加して155.86 ビリオン 米ドルとなりました。鉱業輸出、冷蔵果物の船積み、およびコンテナ化された輸入品が国内全体のカーゴ量を支えています。アジアへの新たな直行サービスおよび中央港湾への設備投資により、チリの主要貿易ルートへのアクセスが改善されています。コンプライアンスコスト、燃料価格の変動、および港湾の混乱がフレート料金と信頼性に影響を与える可能性がありますが、海上輸送に対する根本的な需要を変えるものではありません。
主要レポートのポイント
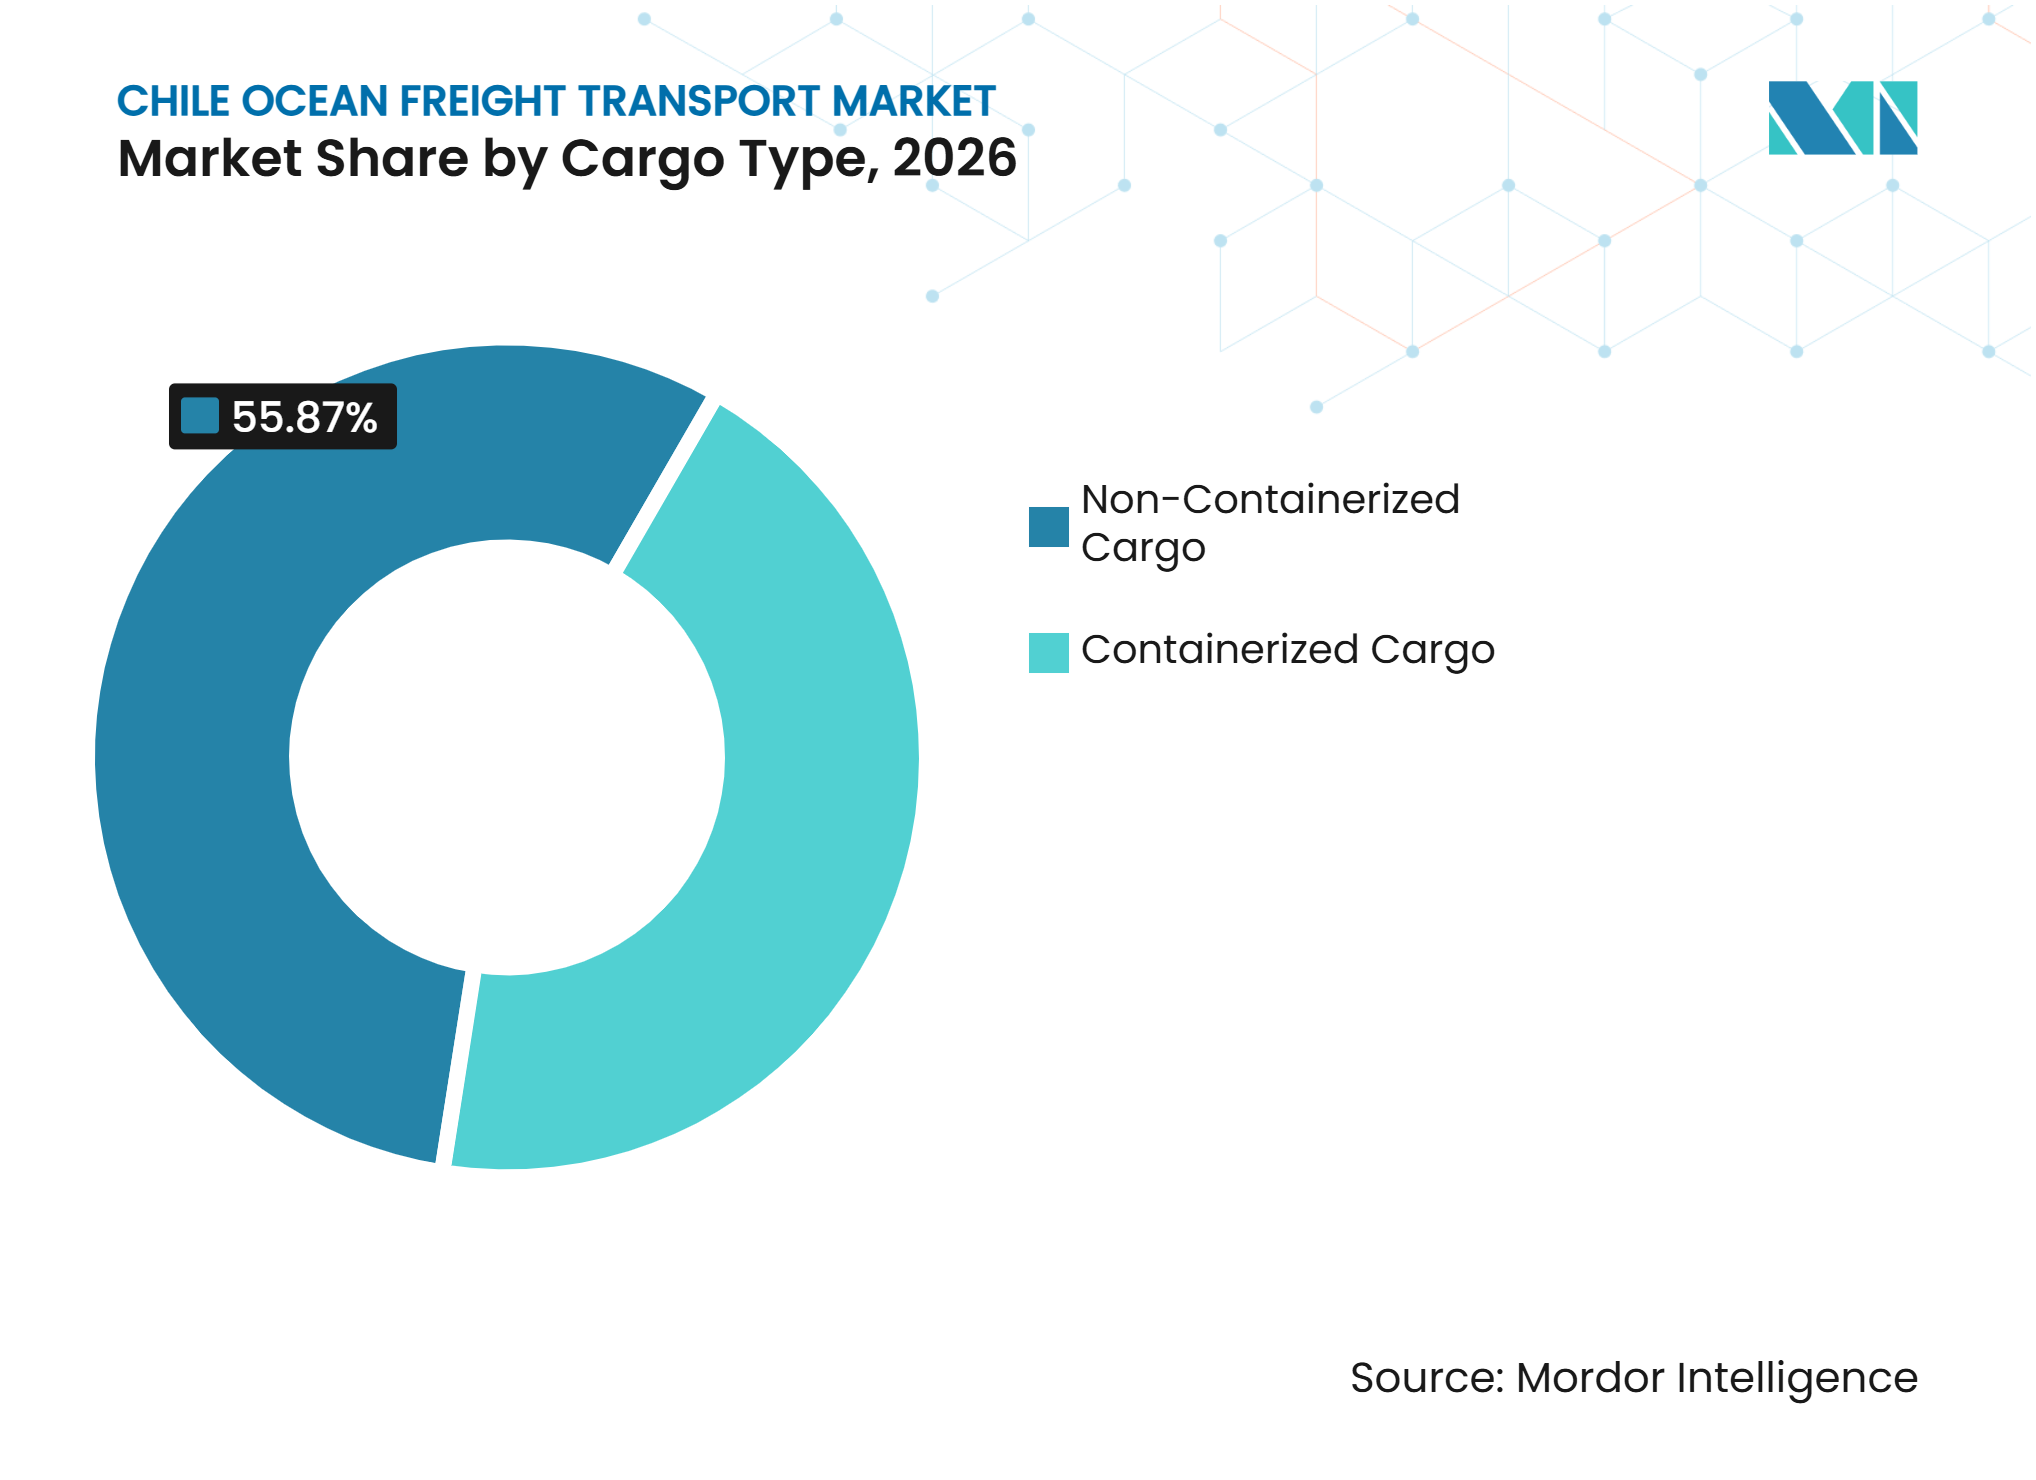
- 貨物タイプ別では、非コンテナ貨物が2026年のチリ海上貨物輸送市場シェアの55.87%を占め、コンテナ貨物の船積みは2032年までにCAGR 7.12%を記録すると予測されています。
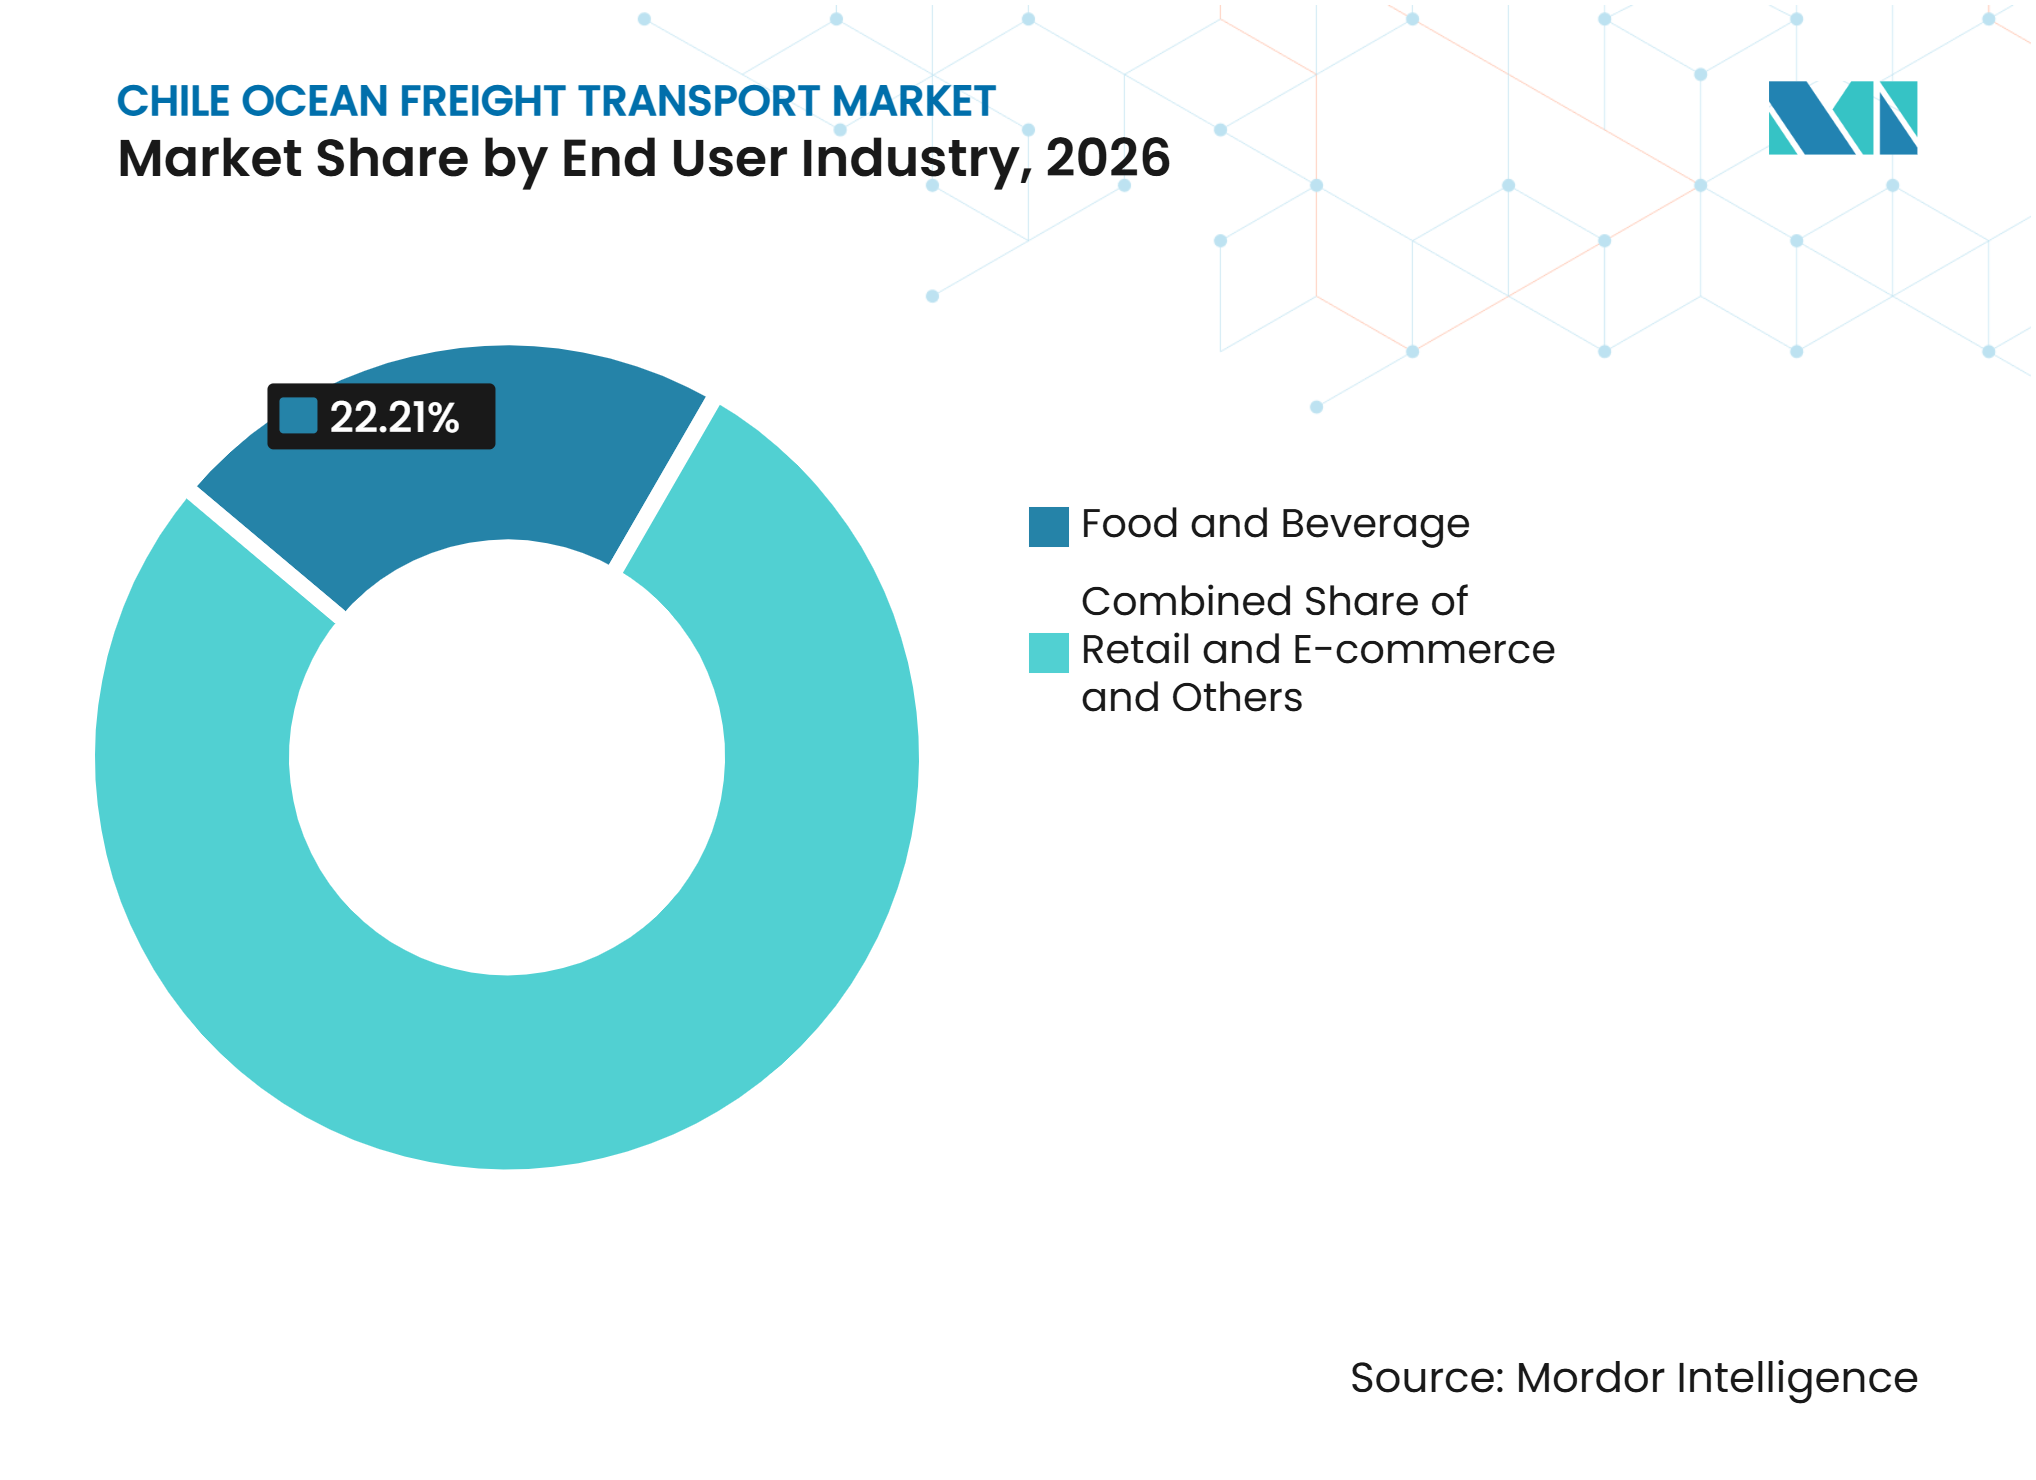
- エンドユーザー産業別では、食品・飲料が2026年のチリ海上貨物輸送市場規模の22.21%を占め、小売・Eコマースの船積みは2032年までにCAGR 7.87%を記録すると予測されています。
- 地域別では、北部チリが2026年のチリ海上貨物輸送市場シェアの41.64%を占め、中部チリの船積みは2032年までにCAGR 8.54%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 海上貿易の成長とコンテナフレート量 | +1.3% | サン・アントニオとバルパライソを主要ハブとする全国規模 | 中期(2〜4年) |
| 鉱業輸出とバルク・コンテナ容量需要 | +1.4% | アントファガスタ、メヒジョネス、パティジョス、カルデラを含む北部チリ | 長期(4年以上) |
| リーファー輸出と温度管理輸送 | +0.8% | イキケでの季節的活動を伴う中部チリ | 短期(2年以内) |
| 港湾近代化と貨物取扱能力 | +0.7% | サン・アントニオ、バルパライソ、アントファガスタ、メヒジョネスで早期成果が見込まれる全国規模 | 長期(4年以上) |
| アジア太平洋との接続性と直行輸送ネットワーク | +0.6% | サン・アントニオ、アリカ、イキケに集中した全国規模 | 中期(2〜4年) |
| 港湾デジタル化と貨物調整 | +0.5% | バルパライソ、サン・アントニオ、アントファガスタ、メヒジョネスで早期導入が進む全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
海上貿易の成長:コンテナフレート量の増加
国内コンテナ取扱量は2025年に11.4%増加しました。輸入TEUは1,552,080に達し、トランジットTEUは26.8%増加しました。貿易の両面における増加により、チリ海上貨物輸送市場は輸出のみが牽引する回復よりも幅広い支持基盤を持つことになります。電気自動車、蓄電池、電気モーターは金額ベースで重要な輸入貨物グループとなっています。これらの製品は従来のバルク取扱ではなく、組織化された輸入サプライチェーンを必要とするため、コンテナ需要の構造が変化しています。トランジット貨物の増加は、ボリビアおよび近隣南米市場との地域物流接続におけるチリの地位を支えています。滞留時間を増加させることなく、より大規模かつ多様な貨物フローを処理するためには、港湾近代化と貨物調整の改善が必要です。
鉱業輸出によるバルクおよびコンテナ容量需要の拡大
鉱業輸出は、チリ海上貨物輸送市場における貨物需要の中核的な供給源であり続けています。銅鉱石および精鉱は、2025年にチリ港湾を通じ輸出品目の中でトン数ベース最大の品目でした。北部港湾は、乾燥バルク、液体バルク、プロジェクト貨物、および選択的なコンテナ容量を必要とする鉱業フローを処理しています。銅陰極の輸出金額は、2026年1月から10月にかけて精鉱金額よりも速いペースで成長しており、コンテナで輸送される半加工品の割合が徐々に増加していることを示しています。これにより、運送業者が鉱業輸送をバルク貨物のみとして計画できなくなり、主要な貨物タイプ双方にわたる需要が生まれています。リチウムのサプライチェーンはさらなる層を加えており、輸出には炭酸ナトリウムおよび工業用化学品の専用輸入が必要です。したがって、アントファガスタおよびメヒジョネスの容量計画では、鉱物輸出と鉱山操業向けの入荷資材の両方を考慮する必要があります。
リーファー輸出:温度管理輸送需要の増加
チリの生鮮果物輸出は、冷蔵コンテナと信頼性の高い船舶スケジュールに対する強い季節的需要を生み出しています。食品輸出は2025年上半期に124.6億米ドルに達し、チェリー輸出は22.43億米ドルを占めました[1]。冷蔵貨物量は2025年に11.2%増加し、他の貨物カテゴリーの成長率を上回りました。短い輸出シーズンにより、リーファー機器、技術者、電力接続、および船舶スペースへの需要が集中します。グローバルリーファーズはDCSAリーファーイベント1.0ベータ規格を採用し、積荷状態の更新に共有データ標準を使用しています。運送業者はまた、より信頼性の高いコールドチェーンサービスを提供するために、制御雰囲気およびリアルタイム監視システムを活用しています。これらの運用要件により、輸出業者が信頼性の高い温度監視とアジアへの迅速な輸送を必要とする場合、確立されたプロバイダーが優位性を持ちます。
アジア太平洋との接続性強化による直行輸送ネットワークの拡充
ACSA 1サービスは2025年6月に開始され、サン・アントニオからアジアへのチリ初の週1便直行便となりました。同サービスはサン・アントニオと釜山、上海、寧波を結び、毎週4,000本のコンテナを取り扱います。これにより中継港への依存が軽減され、時間に敏感な貨物の輸送時間が短縮されます。MSCも2025年にアルパカサービスを導入し、極東から南米西岸ルートの一環としてアリカ、イキケ、サン・アントニオに寄港しています。PIL、Wan Hai、Yang Mingによる再編サービスは、2025年にサン・アントニオを直行寄港地として追加しました。追加されたサービスにより荷主はより多くのルート選択肢を得ますが、極東から南米西岸回廊における貨物とスロットをめぐる競争も激化します。直行ネットワークがコンテナ輸入と果物輸出の両方を支援する場合、チリ海上貨物輸送市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バンカーコストの変動と船舶運航費 | -0.7% | チリ向けフレート料金への直接転嫁を伴うグローバル規模 | 短期(2年以内) |
| 脱炭素化要件と環境コンプライアンスコスト | -0.5% | チリに就航する欧州籍船社への影響が大きいグローバル規模 | 長期(4年以上) |
| 特定貨物に対するモーダル競争 | -0.3% | 北部内陸鉄道および生鮮品向け航空フレートを含む全国規模 | 中期(2〜4年) |
| 港湾混雑と労働争議 | -0.4% | サン・アントニオおよびバルパライソを含む中部チリ、ならびにイキケおよびアンガモスを含む北部チリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バンカーコストの変動による船舶運航費の増加
燃料コストは、チリに就航するキャリアにとって引き続き不確実性の源となっています。キャリア船隊のグローバルな性質により、他の貿易ルートからの運営コストがチリの荷主の支払い価格に影響を与える可能性があります。欧州の規制は2026年1月にEU排出量取引制度の下でコスト全額負担に達し、欧州に寄港する航海のコンプライアンス負担が増大しました。チリに就航する主要キャリアはグローバルに接続された船隊を使用しているため、バンカ調整係数が複数の航路を通じてより高いコストを転嫁することができます。これにより、チリ海上フレート輸送産業がドライバルクやブレークバルクなど価格に敏感なカーゴに対して低い料金を提供する能力が制限されます。航空フレートおよび鉄道も、特に高付加価値の生鮮品や内陸鉱業のサプライフローなど、特定のカーゴに対して競合する可能性があります。港湾の混雑および労働争議は、船舶が待機、迂回、またはスケジュールを変更しなければならない場合にさらなるコストを加えます。
脱炭素化要件による環境コンプライアンスコストの増加
国際海事機関は2025年4月のMEPC 83においてネットゼロフレームワークを承認し、2027年に発効する予定です[2]。同フレームワークは、総トン数5,000トン超の外航船に対して燃料強度要件を導入します。2028年までに4%、2030年までに8%、2032年までに16.8%の削減目標が設定されています。この規制により、燃料の選択、船舶効率、およびコンプライアンスに適合した船隊更新の重要性が高まります。チリの港湾にはLNGやメタノール向けの大規模バンカリングインフラがまだ整備されておらず、代替燃料を使用する船舶にとって実務上の課題が加わります。マースク東京は2026年8月にサン・アントニオ・ターミナル・インテルナシオナルへの初寄港を果たし、同ターミナルへの初のメタノール燃料船となりました。この移行は、新たなコンプライアンス要件を管理するための近代的な船隊と十分な資本を持つ事業者に有利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
非コンテナ貨物がリードし、コンテナ貨物が勢いを増す非コンテナ貨物は2026年のチリ海上貨物輸送市場シェアの55.87%を占めています。乾燥バルク鉱物、液体バルク炭化水素、およびブレークバルクプロジェクト貨物がその主導的地位を支えています。銅鉱石、精鉱、鉄鉱石、および塩は北部ターミナルへの大量供給を継続しています。メヒジョネス港湾複合施設は2025年に670万トンを取り扱い、前年比16%増となりました。金属銅の船積みは4%増加し、同港は新たな鉱物精鉱積込施設も開設しました。液体バルク需要は石油輸入および銅鉱山で使用される硫酸サプライチェーンによって支えられています。リチウムおよび再生可能エネルギーインフラ向けのプロジェクト貨物も、アタカマおよびアントファガスタ地域のブレークバルク活動を支援しています。ATIアントファガスタは2025年にこの貨物カテゴリーで13%の成長を記録しました。
コンテナ貨物は2032年までにCAGR 7.12%を記録すると予測されており、最も成長の速い貨物タイプとなっています。リーファー量は2025年に11.2%増加し、製造品、電気自動車、および消費者向け電子機器への需要が拡大しました。この成長はチリ海上貨物輸送市場内の貨物ミックスを変化させています。銅陰極は精鉱よりもコンテナで輸送される可能性が高いため、コンテナ需要においてますます重要性を増しています。チリのフォワーダーも冷蔵貨物にデータ標準を適用しており、果物輸送の品質管理を支援しています。温度管理オペレーションには、安定した電力供給、機器の可用性、および追跡可能な状態データが必要です。これらの条件は、機器アクセスと確立されたデジタル監視サービスを組み合わせることができる運送業者に有利に働きます。



エンドユーザー産業別:
食品・飲料が最大の基盤を提供し、小売・Eコマースが最速で拡大食品・飲料は2026年のチリ海上貨物輸送市場規模の22.21%を占めています。生鮮果物、サーモン、水産物、ワイン、乳製品、およびその他の農産食品輸出は、コンテナおよびリーファー容量への定期的なアクセスを必要とします。食品輸出は2025年上半期に124.6億米ドルに達しました。チェリーエクスプレスシーズンは、食品輸出が短期間に貨物需要を集中させる様子を示しています。DP Worldは2025〜2026年シーズンに向けて冷蔵技術者を20%増員し、450台以上の接続されたリーファーコンテナにリモート監視サポートを追加しました。このカテゴリーは小麦、植物油、および加工用原料の輸入需要も生み出しています。このミックスにより、食品輸送は双方向の船舶稼働率を支援します。
小売・Eコマースは2032年までにCAGR 7.87%を記録すると予測されています。越境小包輸入は2025年に5,000万個を超え、AliExpress、Shein、Temuなどのプラットフォームが牽引しました。これらの商品の多くは、国内配送前に混載海上コンテナで到着します。チリは2025年10月に海外デジタルプラットフォームでの購入に対する19%付加価値税の適用範囲を拡大し、より多くの低価格購入を正式な通関プロセスに組み込みました[3]。正式な通関処理により、運送業者および物流プロバイダーの積荷視認性が向上する可能性があります。電子機器、医薬品、化学品、機械、および自動車貨物が輸入需要をさらに支えています。このセグメントの成長は、港湾処理能力、通関調整、およびコンテナがチリに到着した後の予測可能な配送スケジュールに依存しています。

地域分析
北部チリは2026年のチリ海上貨物輸送市場シェアの41.64%を占めています。アントファガスタ、メヒジョネス、イキケ、アリカ、カルデラ、およびパティジョスは、銅精鉱、金属銅、鉄鉱石、およびリチウム関連貨物を取り扱う鉱業サプライチェーンに対応しています。銅鉱石および精鉱は、2025年1月から10月にかけてチリ港湾でトン数ベース最大の輸出品目でした。この地域はまた、鉱山操業向けの炭酸ナトリウム、燃料、機械、および工業用化学品の入荷も必要としています。プエルト・アントファガスタの容量計画とラ・ネグラ物流プロジェクトは、事業者がより大規模な内陸および海上貨物輸送に備えていることを示しています。プエルト・アンガモスは2025年9月にHeyport船舶計画プラットフォームを導入し、手動スケジューリングをバース窓と船舶調整のための共有オンラインシステムに置き換えました。この変更により、主要な鉱業物流を支援するターミナルでの船舶計画が改善される可能性があります。銅陰極およびリチウム関連貨物がバルクフローと並行してコンテナへの需要を増加させるにつれ、容量の可用性は引き続き重要となります。
中部チリは2032年までにCAGR 8.54%を記録すると予測されています。サン・アントニオとバルパライソはアジアからの輸入の高いシェアを受け入れ、冷蔵輸出を取り扱っており、消費者向け、産業向け、および農業向け貨物の幅広いミックスをこの地域にもたらしています。STIサン・アントニオは2025年に1,224,243 TEUを取り扱い、輸入の73%はアジアを起源としていました[4]。ACSA 1はサン・アントニオからアジアへの週1便の直行ルートを確立し、チリ海上貨物輸送市場における同港の役割を強化しています。VUMARプラットフォームは、チリ全港湾にわたる入出港手続きを標準化するため、重要なコンプライアンスおよび調整手段となっています。バルパライソとサン・アントニオをロッテルダムと比較した研究では、チリの港湾が先進的な港湾技術への移行期にあると評価されました。デジタルツイン、港湾コミュニティシステム、およびシングルウィンドウプロセスにより、より大規模な拡張プロジェクトが進む中で既存施設の活用が改善される可能性があります。
南部チリは、サン・ビセンテ、プエルト・モント、リルケン、およびコロネルを通じて林業、水産養殖、鉄鋼、および液体バルク貨物に対応しています。この地域はサーモンおよびマス輸出向けの冷蔵コンテナに依存していますが、中央港湾クラスターよりも直行幹線便の寄港が少ない状況です。このため、一部の輸出フローではサン・アントニオおよびサン・ビセンテへのフィーダーサービスへの依存が続いています。サン・ビセンテは2025年上半期に貨物トン数が57.3%増加し、林業および鉄鋼輸送の影響を示しました。パタゴニアおよび最南端は貨物密度が低く、国際定期船サービスよりもフェリー接続への依存度が高くなっています。Naviera Austral SAは、前事業者の契約終了後、2025年7月にプエルト・イバニェスからチレ・チコへのルートを引き継ぎました。これらの地域はインフラが整備されれば特殊なプロジェクト貨物を支援できますが、そのフレートパターンは北部の鉱業輸出および中央のコンテナフローとは異なるままです。
競争環境
市場集中度
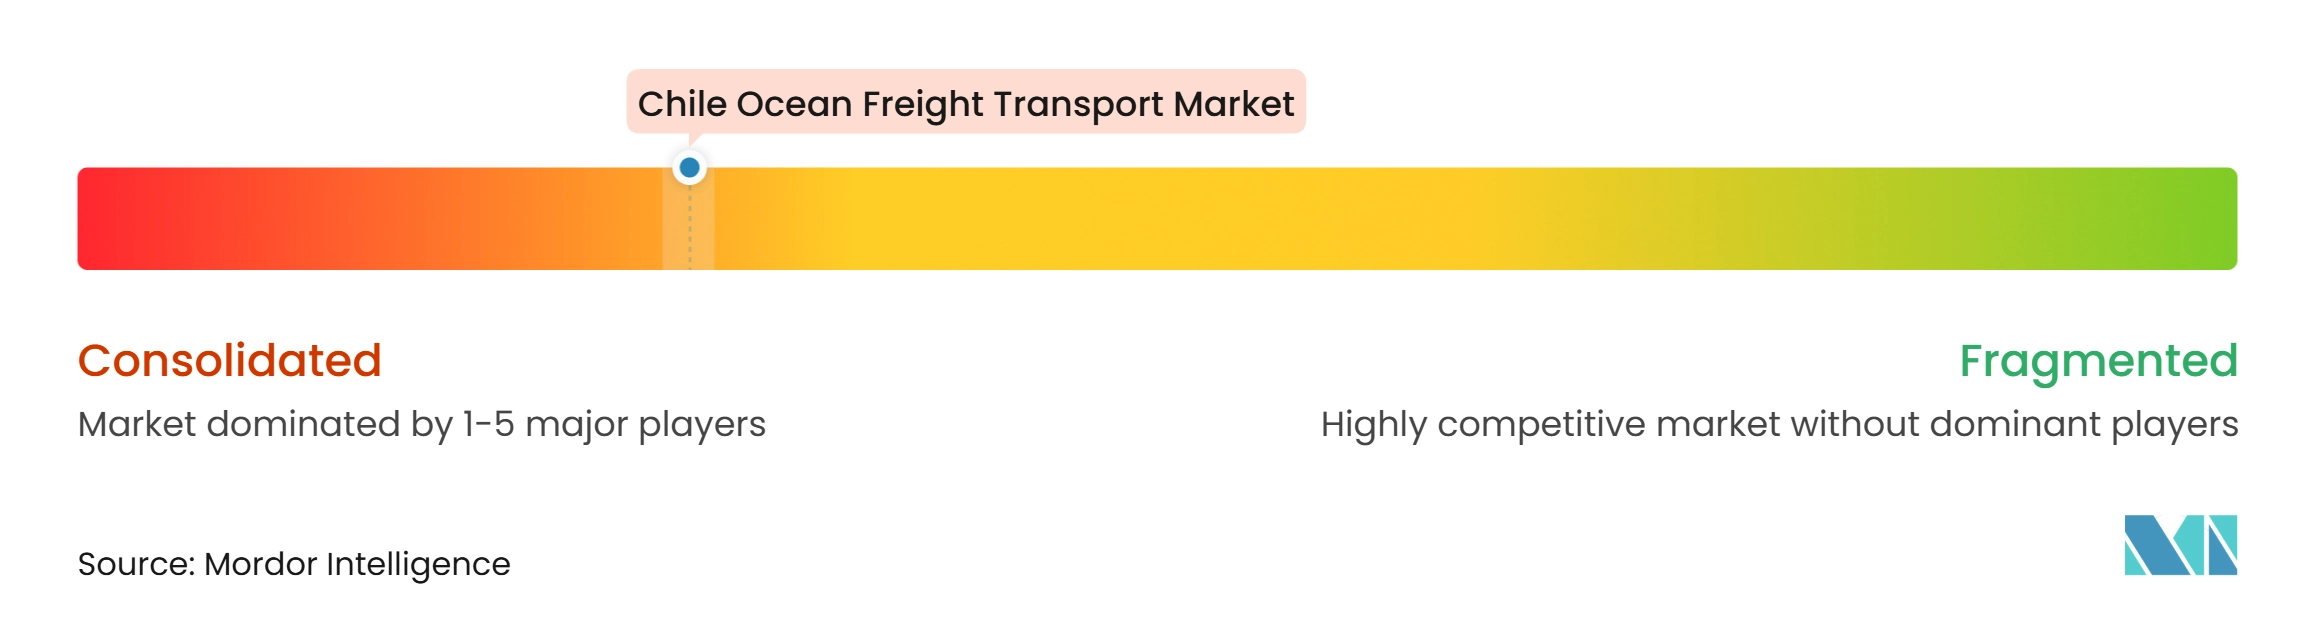
チリ海上貨物輸送市場は集約されています。大手運送業者は、ネットワークリーチ、リーファー機器、直行サービス、内陸物流、および船隊技術を通じて競争しています。その規模により、季節的なチェリー輸出需要を管理し、近代的な船舶に投資することが可能です。小規模事業者は、グローバルコンテナ運送業者が同等の専門サービスを提供しない重量物リフト、乾燥バルク、およびプロジェクト貨物において引き続き存在感を示すことができます。したがって、競争はすべての貨物活動にわたる共通のパターンではなく、貨物タイプによって異なります。
MSCは2025年9月にアルパカサービスを開始し、アリカ、イキケ、サン・アントニオに寄港する週1便の極東から南米西岸ルートを提供しています。CMA CGMとDP WorldはACAS 1を2025年6月に導入し、サン・アントニオからアジア港湾への週1便の直行サービスを創設しました。マースクもソトラセル・チレとのパートナーシップを通じてチリの物流活動を拡大し、サンティアゴとアントファガスタで電気トラックを使用しています。これらの動きは、主要企業がルート設計、内陸貨物取扱、および低排出オペレーションを通じて競争していることを示しています。新たな直行サービスは輸出業者に選択肢を提供する一方、運送業者が信頼性と輸送時間を通じて貨物を確保するプレッシャーも高めています。リーファー容量に関する運送業者の決定は、果物輸出が限られた季節期間中に信頼性の高いサービスを必要とするため、特に重要です。
近代的な船隊要件は、チリ海上貨物輸送市場の競争構造に影響を与えます。MARPOL附属書VIの要件とIMOネットゼロフレームワークにより、燃料効率の高い船舶とコンプライアンス能力の価値が高まります。マースク東京の2026年8月のサン・アントニオへの初寄港は、同ターミナルに初めてメタノール燃料船をもたらしました。これ、代替燃料船がチリのルートに登場するにつれて港湾と運送業者が管理しなければならない運用上の変化を示しています。南部チリとパタゴニアは、インフラが限られており貨物が分散しているため、直行幹線便にとって引き続き魅力が低い状況です。専門運送業者および地域物流会社は、これらの地域およびブレークバルク業務において役割を維持できます。チリ海上貨物輸送産業は競争が続いていますが、主要なグローバル運送業者はルート、船隊投資、および統合サービス能力において明確な優位性を持っています。
チリ海上貨物輸送産業のリーダー企業
-
Ultranav
-
Navimag Ferries
-
Naviera Austral SA
-
MSC Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
- 注:主要企業の掲載順は順位を示すものではありません。
チリ海上フレート輸送市場 このレポートでカバーされる企業
- MSC Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- Hapag-Lloyd AG
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Ultranav
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Wan Hai Lines
- Pacific International Lines
- Seaboard Marine
- Mitsui O.S.K. Lines
- Nippon Yusen Kabushiki Kaisha
- Wallenius Wilhelmsen
- Höegh Autoliners
- Oldendorff Carriers
- BBC Chartering
- Navimag Ferries
- Naviera Austral SA
最近の産業開発事情 チリ海上フレート輸送市場
- 2026年11月:PILは、11月20日から12月25日まで6週連続の週次航海によるチェリーエクスプレス2026サービスを発表しました。同サービスは船齢5年以内のリーファーコンテナとPIL Coolテレマティクスシステムを使用し、温度、湿度、および貨物状態のリアルタイム監視を行います。
- 2026年8月:サン・アントニオ・ターミナル・インテルナシオナルは、8,906 TEUのメタノール推進コンテナ船マースク東京の初寄港を受け入れました。これは同ターミナルへの初のメタノール燃料船であり、AC3アジア〜南米西岸サービスに投入されました。
- 2026年7月:マースクは、海上輸送、港湾取扱、仕向地燻蒸、内陸輸送、および冷蔵保管を通じて、チリの農産物輸出業者と米国東海岸を結ぶ統合コールドチェーンソリューションを開始しました。
- 2026年5月:Evergreen Marine Corp.は新たなペルー〜北部チリ(PNC)コンテナ輸送サービスを開始し、ペルーのチャンカイとカジャオを北部チリのイキケとアリカと結びました。同サービスは2,500 TEU船で14日固定ローテーションで運航され、北部チリとの海上接続を強化し、ボリビア貨物市場へのアクセスを追加提供します。
チリ海上貨物輸送市場レポートの調査範囲
セグメンテーション概要
| コンテナ貨物 | ドライ |
| リーファー | |
| 非コンテナ貨物 | 乾燥バルク貨物 |
| 液体バルク貨物 | |
| ブレークバルクおよび一般貨物 |
| 電子機器・半導体 |
| 化学品・石油化学品 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 小売・Eコマース |
| その他 |
| 北部チリ(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| 中部チリ(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) |
| 南部チリ(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) |
| パタゴニア/最南端(アイセン、マガジャネス) |
| 貨物タイプ別 | コンテナ貨物 | ドライ |
| リーファー | ||
| 非コンテナ貨物 | 乾燥バルク貨物 | |
| 液体バルク貨物 | ||
| ブレークバルクおよび一般貨物 | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| 化学品・石油化学品 | ||
| 食品・飲料 | ||
| 医薬品・ヘルスケア | ||
| 小売・Eコマース | ||
| その他 | ||
| 地域別 | 北部チリ(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) | |
| 中部チリ(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) | ||
| 南部チリ(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) | ||
| パタゴニア/最南端(アイセン、マガジャネス) | ||
レポートで回答される主要な質問
2032年までのチリ海上貨物輸送市場の予測値は?
同セクターは2032年までに22.1億米ドルに達し、2027年から2032年にかけてCAGR 5.86%が見込まれます。
チリの海上貨物活動において最大の役割を担う貨物タイプは何ですか?
非コンテナ貨物が2026年に55.87%のシェアでリードしており、鉱物、液体バルク、およびブレークバルクフローに支えられています。
チリで最も急速に拡大している貨物タイプは何ですか?
コンテナ貨物は2032年までにCAGR 7.12%を記録すると予測されており、リーファー輸出と製造品輸入に支えられています。
チリの港湾でコンテナ需要を牽引しているものは何ですか?
生鮮果物輸出、越境Eコマース、電気自動車輸入、およびアジアへの直行接続がコンテナ需要を増加させています。
チリで最大の海上フレートシェアを持つ地域はどこですか?
北部チリは鉱業輸出回廊と産業サプライチェーンにより、2026年に41.64%を占めています。
中部チリが海上フレート成長において重要な理由は何ですか?
中部チリはサン・アントニオとバルパライソがアジアへの直行サービスと港湾容量を追加するにつれ、2032年までにCAGR 8.54%を記録すると予測されています。