
Marktgröße und Marktanteile im chilenischen Seefrachtverkehr
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.57 Milliarden US-Dollar |
| Marktgröße (2027) | 1.66 Milliarden US-Dollar |
| Marktgröße (2032) | 2.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.86 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des chilenischen Seefrachtverkehrs von Mordor Intelligence
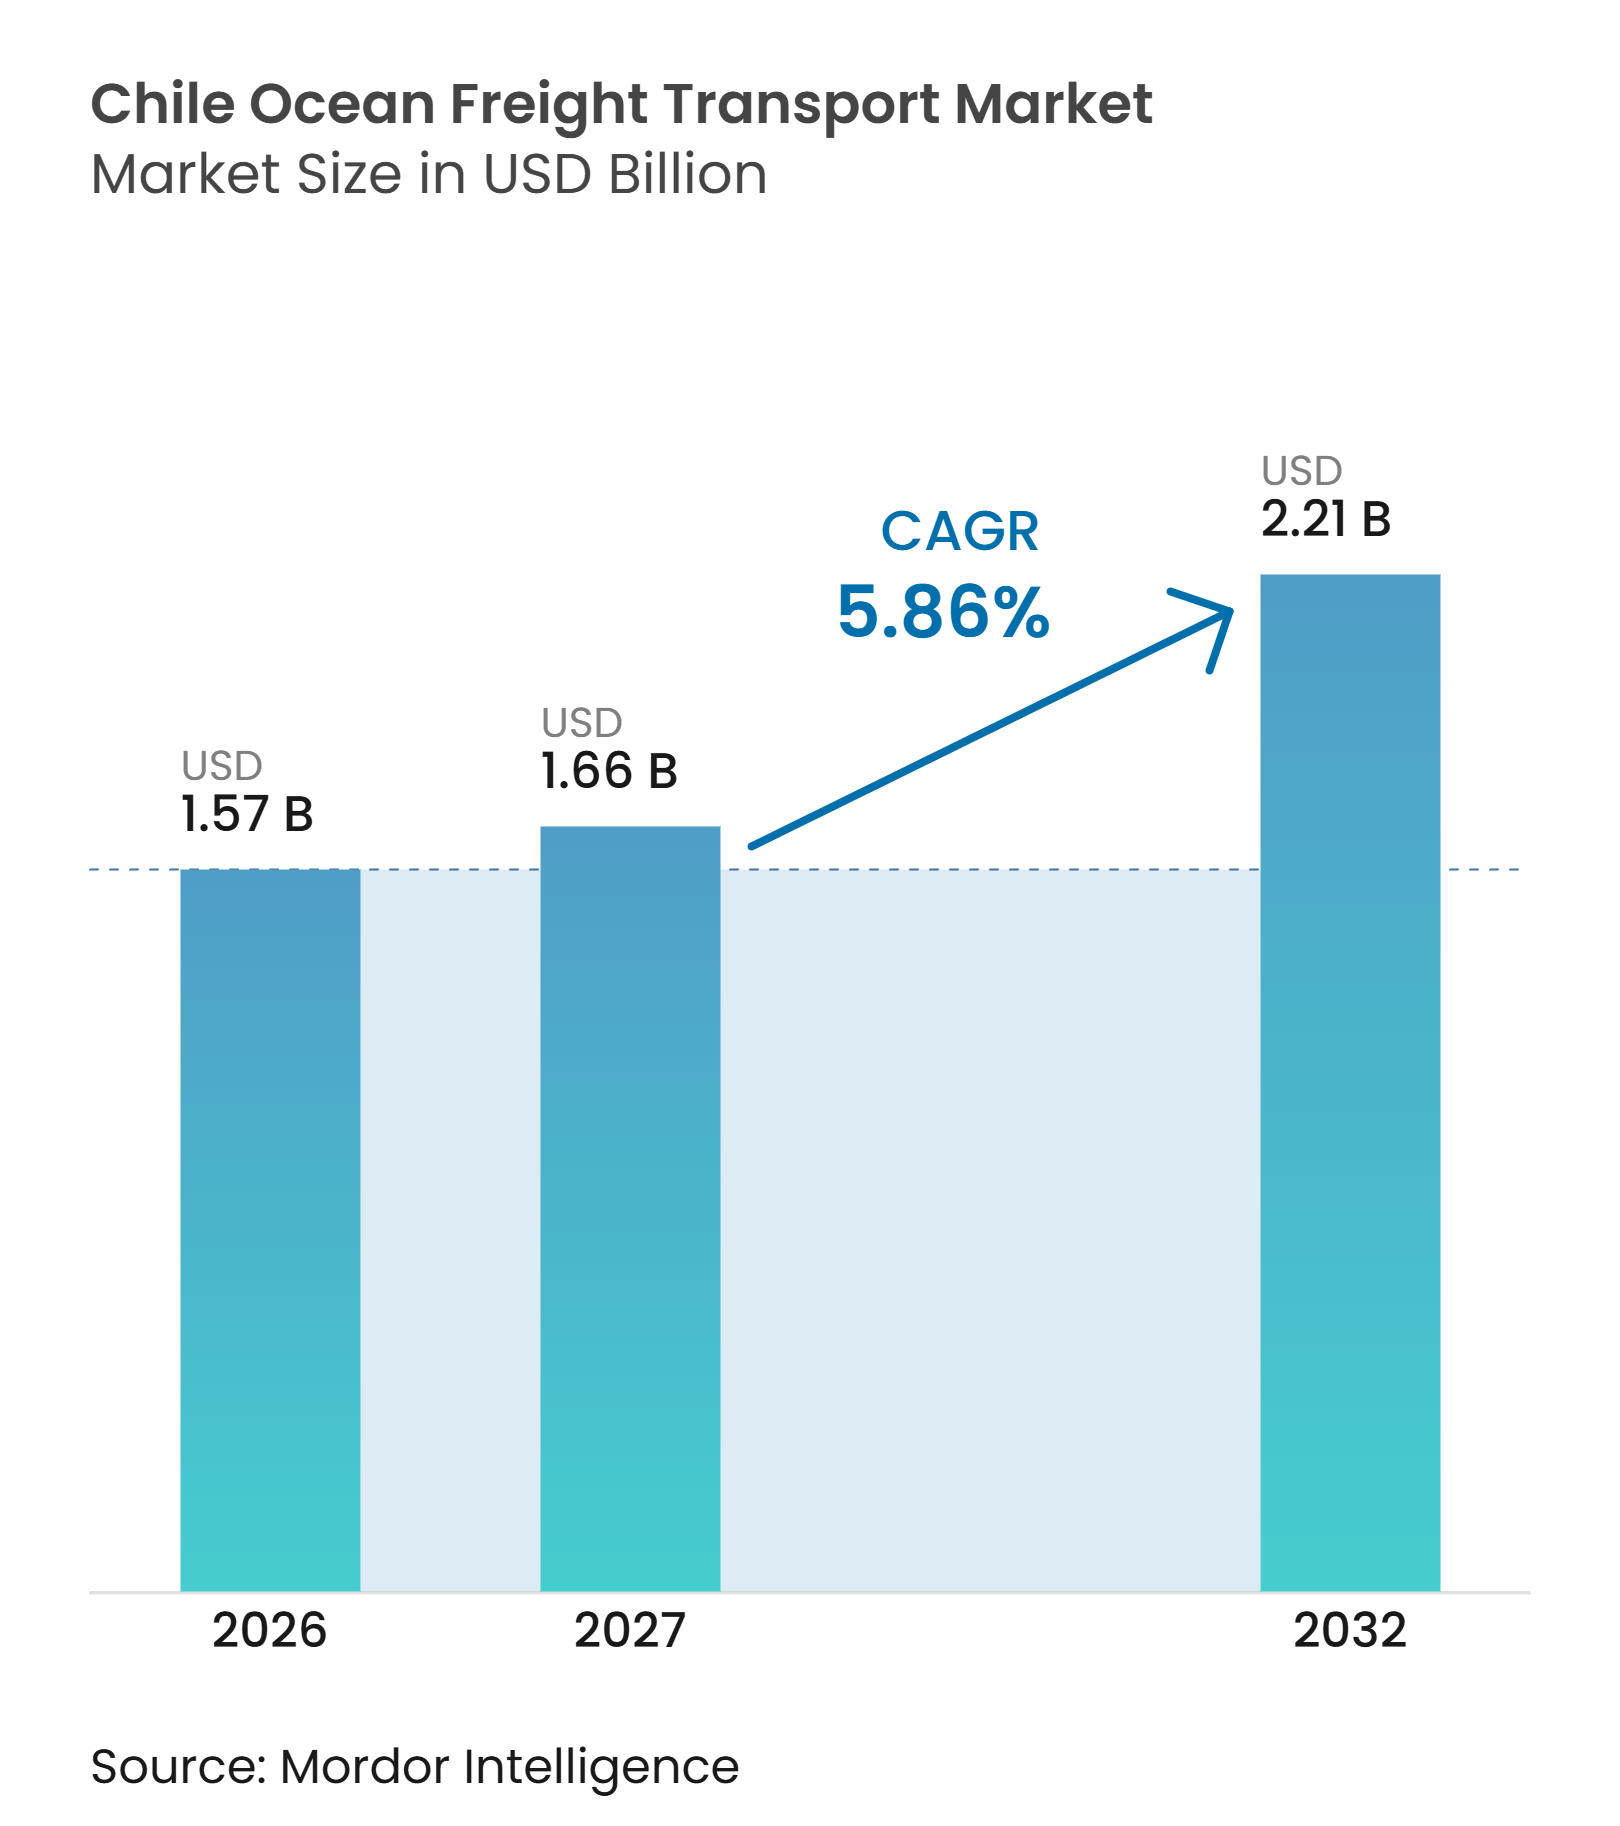
Die Marktgröße des chilenischen Seefrachttransports wird im Jahr 2026 auf 1,57 Milliarden USD geschätzt, soll 2027 auf 1,66 Milliarden USD steigen und bis 2032 einen Wert von 2,21 Milliarden USD erreichen, was einem CAGR von 5,86 % von 2027 bis 2032 entspricht.
Chile ist für seinen Außenhandel in hohem Maße auf Seewege angewiesen, was der chilenischen Seefrachttransportbranche eine stabile Nachfragebasis verschafft. Der maritime Außenhandel erreichte 2025 ein Volumen von 115 Millionen Tonnen, während sein Wert um 7,6 % auf 155,86 Milliarden USD stieg. Bergbauexporte, gekühlte Obstlieferungen und containerisierte Importe stützen die Frachtvolumina im ganzen Land. Neue Direktverbindungen nach Asien und Kapazitätsinvestitionen in zentralen Häfen verbessern Chiles Zugang zu wichtigen Handelsrouten. Compliance-Kosten, Kraftstoffpreisschwankungen und Hafenstörungen können Frachtpreise und Zuverlässigkeit beeinflussen, ändern jedoch nichts am grundlegenden Bedarf an Seetransport.
Wichtigste Erkenntnisse des Berichts
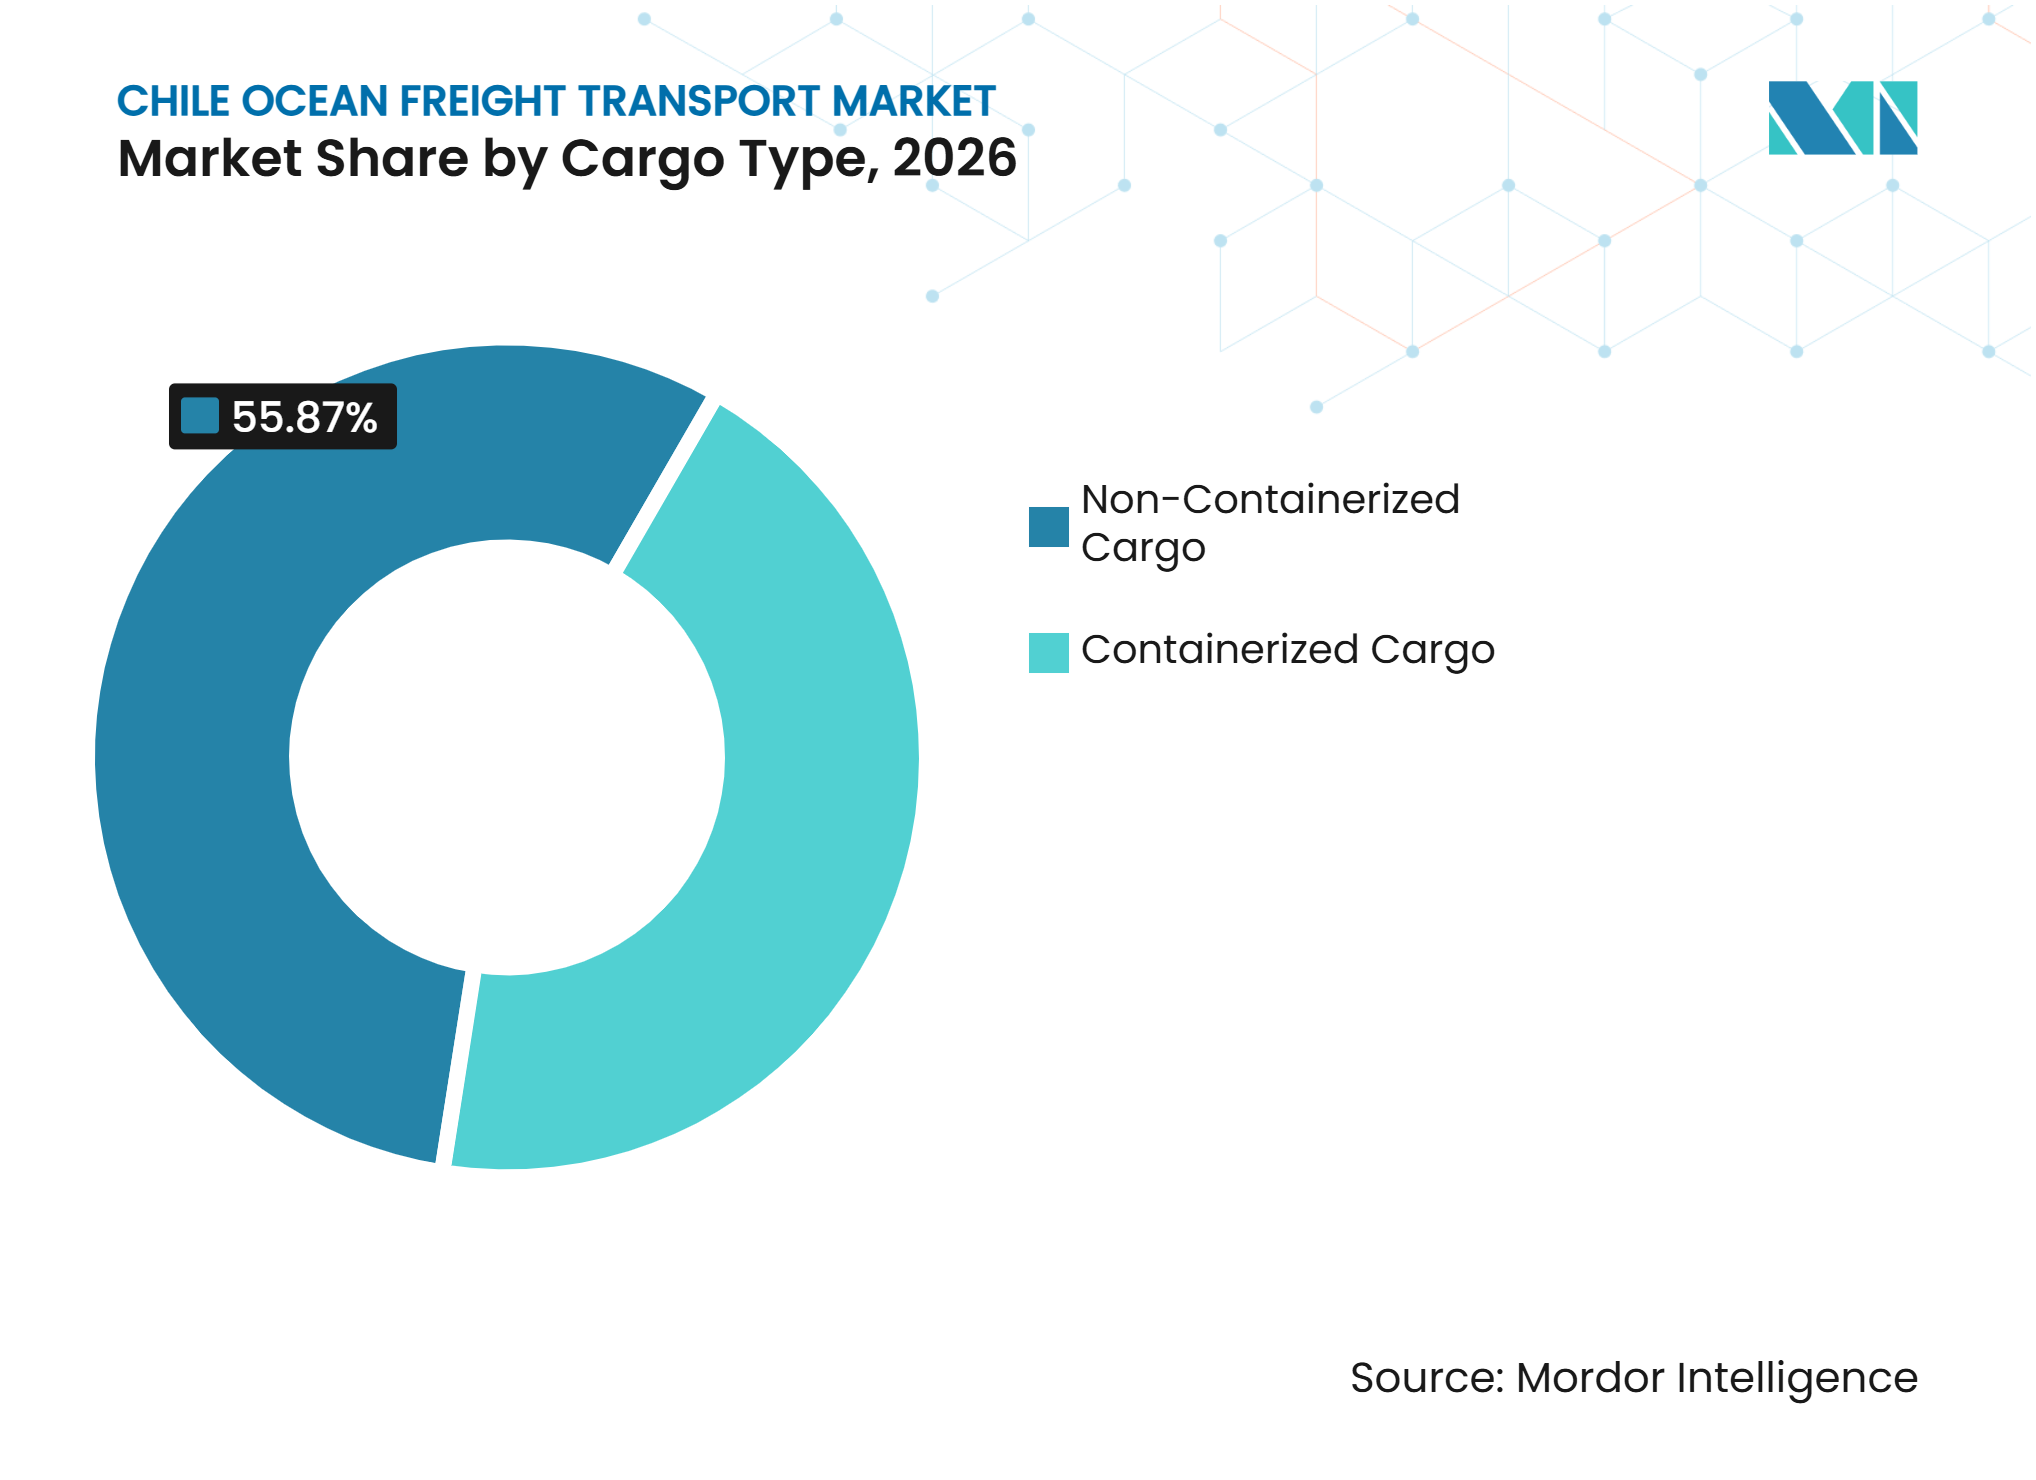
- Nach Frachtart entfallen im Jahr 2026 55,87 % des Marktanteils im chilenischen Seefrachtverkehr auf nicht-containerisierte Ladung, während containerisierte Frachtlieferungen bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen werden.
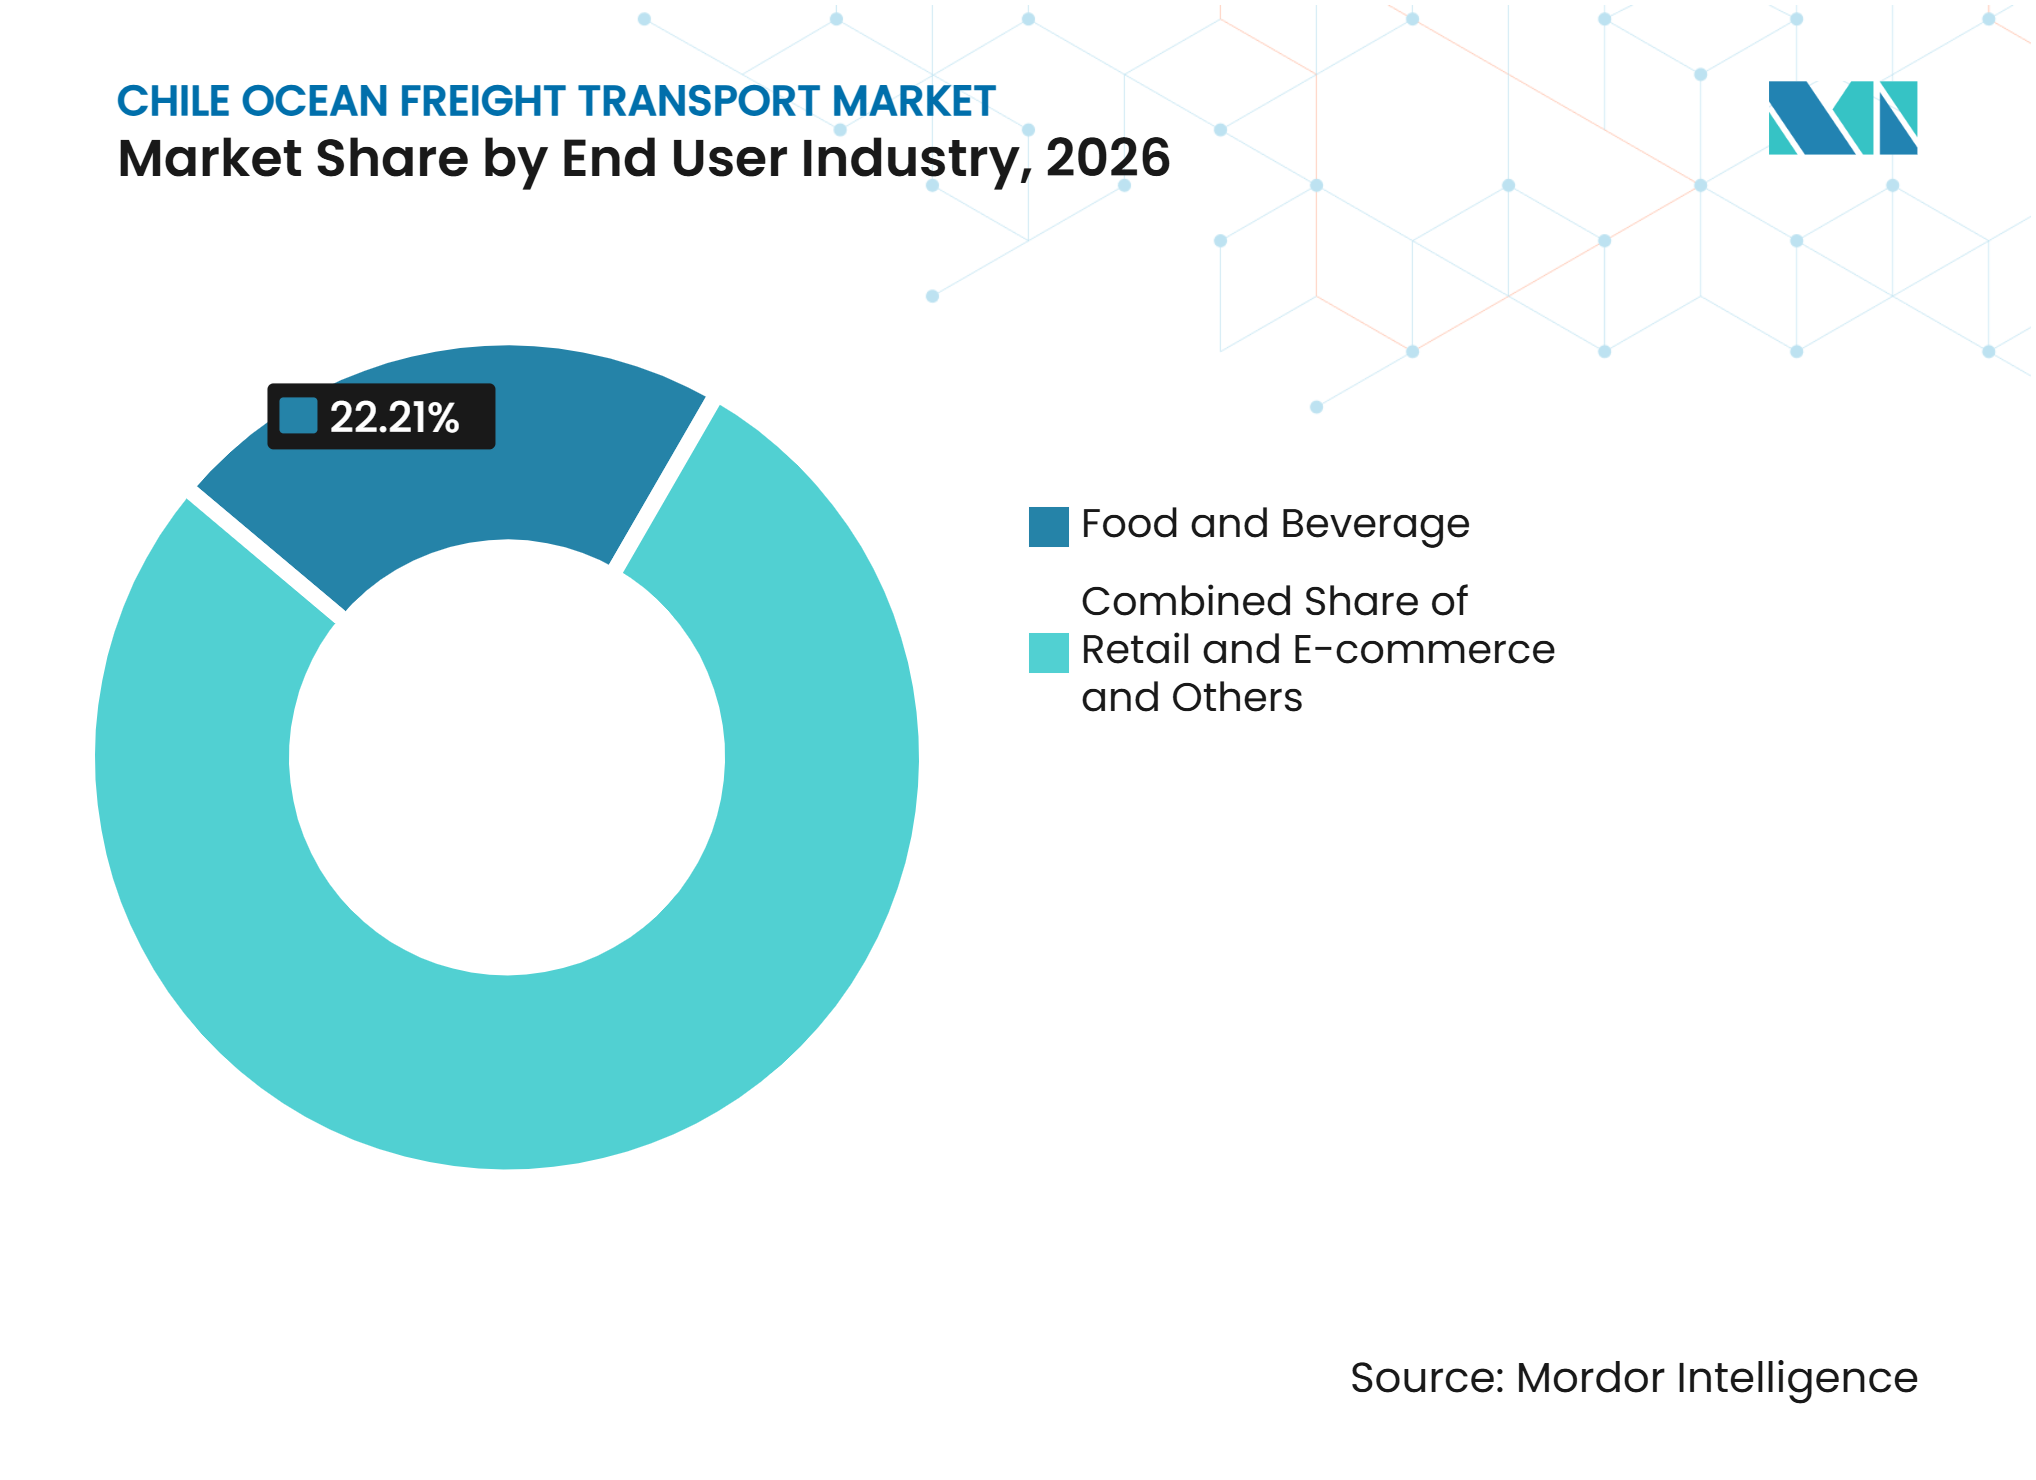
- Nach Endverbraucherbranche entfallen im Jahr 2026 22,21 % der Marktgröße des chilenischen Seefrachtverkehrs auf Lebensmittel und Getränke, während Lieferungen im Bereich Einzelhandel und E-Commerce bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen werden.
- Nach Region entfallen im Jahr 2026 41,64 % des Marktanteils im chilenischen Seefrachtverkehr auf Nordchile, während Lieferungen in Zentralchile bis 2032 voraussichtlich einen CAGR von 8,54 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Seehandels und Containerfrachtvolumina | +1.3% | National, mit San Antonio und Valparaíso als primären Knotenpunkten | Mittelfristig (2–4 Jahre) |
| Bergbauexporte und Nachfrage nach Massengut- und Containerkapazität | +1.4% | Nordchile, einschließlich Antofagasta, Mejillones, Patillos und Caldera | Langfristig (≥ 4 Jahre) |
| Kühlgutexporte und temperaturgesteuerter Transport | +0.8% | Zentralchile, mit saisonaler Aktivität in Iquique | Kurzfristig (≤ 2 Jahre) |
| Hafenmodernisierung und Frachtumschlagskapazität | +0.7% | National, mit frühen Gewinnen in San Antonio, Valparaíso, Antofagasta und Mejillones | Langfristig (≥ 4 Jahre) |
| Konnektivität im asiatisch-pazifischen Raum und direkte Schifffahrtsnetzwerke | +0.6% | National, konzentriert in San Antonio, Arica und Iquique | Mittelfristig (2–4 Jahre) |
| Hafendigitalisierung und Frachtkoordination | +0.5% | National, mit früher Umsetzung in Valparaíso, San Antonio, Antofagasta und Mejillones | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Seehandels: Steigende containerisierte Frachtvolumina
Der nationale Containerumschlag stieg 2025 um 11,4 %. Import-TEUs erreichten 1.552.080, während Transit-TEUs um 26,8 % zunahmen. Der Anstieg auf beiden Seiten des Handels verleiht dem chilenischen Seefrachtverkehrsmarkt eine breitere Unterstützung als eine ausschließlich exportgetriebene Erholung. Elektrofahrzeuge, Akkumulatoren und Elektromotoren sind zu wichtigen Importfrachtgruppen nach Wert geworden. Dieser Wandel verändert die Nachfrage nach Containern, da diese Produkte organisierte Import-Lieferketten statt traditioneller Massengutabwicklung erfordern. Das Wachstum im Transitfrachtbereich stärkt zudem Chiles Position in regionalen Logistikverbindungen mit Bolivien und benachbarten südamerikanischen Märkten. Hafenmodernisierung und bessere Frachtkoordination sind erforderlich, um diesen größeren und vielfältigeren Warenfluss ohne Verlängerung der Liegezeiten zu bewältigen.
Bergbauexporte weiten Massengut- und Containerkapazitätsnachfrage aus
Bergbauexporte bleiben eine zentrale Quelle der Frachtmengen im chilenischen Seefrachtverkehrsmarkt. Kupfererze und -konzentrate waren 2025 das größte Exportprodukt nach Tonnage über chilenische Häfen. Die nördlichen Häfen bewältigen Bergbauströme, die Trockenmassengut, Flüssigmassengut, Projektladung und ausgewählte Containerkapazität erfordern. Die Exportwerte von Kupferkathoden stiegen von Januar bis Oktober 2026 schneller als die Konzentratwerte, was eine schrittweise Verlagerung hin zu mehr halbverarbeitetem Material in Containern unterstützt. Dies schafft Nachfrage über beide wichtigen Frachtarten hinaus, anstatt Reedereien zu ermöglichen, den Bergbauverkehr ausschließlich als Massengut zu planen. Lithium-Lieferketten fügen eine weitere Ebene hinzu, da Exporte dedizierte Importe von Soda und Industriechemikalien erfordern. Die Kapazitätsplanung in Antofagasta und Mejillones muss daher sowohl Mineralexporte als auch eingehende Materialien für den Minenbetrieb berücksichtigen.
Kühlgutexporte: Steigende Anforderungen an temperaturgesteuerten Transport
Chiles Frischobstexporte erzeugen eine starke saisonale Nachfrage nach Kühlcontainern und zuverlässigen Schiffsfahrplänen. Lebensmittelexporte erreichten im ersten Halbjahr 2025 einen Wert von 12,46 Milliarden USD, wobei Kirschexporte 2,243 Milliarden USD beitrugen[1]. Das Kühlfrachtvolumen stieg 2025 um 11,2 % und übertraf damit die Wachstumsrate anderer Frachtarten. Die kurze Exportsaison konzentriert die Nachfrage nach Kühlausrüstung, Technikern, Stromanschlüssen und Schiffsraum. Global Reefers übernahm den DCSA Reefer Events 1.0 Beta-Standard, der gemeinsame Datenstandards für Sendungszustandsaktualisierungen nutzt. Reedereien setzen auch Schutzatmosphären- und Echtzeit-Überwachungssysteme ein, um zuverlässigere Kühlkettendienstleistungen anzubieten. Diese Betriebsanforderungen verschaffen etablierten Anbietern einen Vorteil, wenn Exporteure eine zuverlässige Temperaturüberwachung und schnelle Transitzeiten nach Asien benötigen.
Konnektivität im asiatisch-pazifischen Raum stärkt direkte Schifffahrtsnetzwerke
Der ACSA-1-Dienst wurde im Juni 2025 als Chiles erste direkte wöchentliche Verbindung nach Asien ab San Antonio aufgenommen. Der Dienst verbindet San Antonio mit Busan, Shanghai und Ningbo und bewältigt wöchentlich 4.000 Container. Er verringert die Abhängigkeit von Umschlaghäfen und verkürzt die Transitzeit für zeitkritische Ladung. MSC führte 2025 auch den Alpaca-Dienst ein, der Arica, Iquique und San Antonio als Teil seiner Route vom Fernen Osten zur Westküste Südamerikas bedient. Ein neu konfigurierter Dienst von PIL, Wan Hai und Yang Ming fügte San Antonio 2025 als direkten Anlaufpunkt hinzu. Die zusätzlichen Dienste bieten Verladern mehr Routenoptionen, erhöhen aber auch den Wettbewerb um Ladung und Stellplätze auf dem Korridor vom Fernen Osten zur Westküste Südamerikas. Der chilenische Seefrachtverkehrsmarkt profitiert, wenn direkte Netzwerke sowohl Containerimporte als auch Obstexporte unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Bunkerkosten und Betriebskosten der Schifffahrt | -0.7% | Global, mit direkter Weitergabe an Chile-gebundene Frachtpreise | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsanforderungen und Umwelt-Compliance-Kosten | -0.5% | Global, mit stärkerer Exposition für unter europäischer Flagge fahrende Reedereien, die Chile bedienen | Langfristig (≥ 4 Jahre) |
| Modaler Wettbewerb für ausgewählte Ladung | -0.3% | National, einschließlich nördlicher Binnenbahnstrecken und Luftfracht für verderbliche Waren | Mittelfristig (2–4 Jahre) |
| Hafenstaus und Arbeitsunterbrechungen | -0.4% | Zentralchile, einschließlich San Antonio und Valparaíso, sowie Nordchile, einschließlich Iquique und Angamos | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Bunkerkosten erhöht Betriebskosten der Schifffahrt
Kraftstoffkosten bleiben eine Quelle der Unsicherheit für Reedereien, die Chile bedienen. Die globale Natur der Trägerflotten bedeutet, dass Betriebskosten aus anderen Handelsrouten die von chilenischen Verladern gezahlten Preise beeinflussen können. Europäische Vorschriften erreichten im Januar 2026 eine vollständige Kostendeckung im Rahmen des EU-Emissionshandelssystems, was die Compliance-Belastung für Fahrten mit Berührung Europas erhöht. Große Reedereien, die Chile bedienen, nutzen global vernetzte Flotten, sodass Bunkerpreiszuschläge höhere Kosten über mehrere Schifffahrtsrouten weitergeben können. Dies schränkt die Fähigkeit der chilenischen Seefrachttransportbranche ein, niedrigere Frachtraten für preissensible Ladung wie Schüttgut und Stückgut anzubieten. Luftfracht und Schiene können ebenfalls für ausgewählte Ladung konkurrieren, insbesondere für hochwertige Verderblichkeiten und Versorgungsströme im Bergbauinneren. Hafenstaus und Arbeitskonflikte verursachen zusätzliche Kosten, wenn Schiffe warten, umgeleitet werden oder Fahrpläne anpassen müssen.
Dekarbonisierungsanforderungen erhöhen Umwelt-Compliance-Kosten
Die Internationale Seeschifffahrtsorganisation verabschiedete ihren Netto-Null-Rahmen auf der MEPC 83 im April 2025, und er soll 2027 in Kraft treten[2]. Der Rahmen führt Kraftstoffintensitätsanforderungen für Seeschiffe über 5.000 Bruttoraumzahl ein. Er legt Reduktionsziele von 4 % bis 2028, 8 % bis 2030 und 16,8 % bis 2032 fest. Die Vorschriften werden die Bedeutung von Kraftstoffauswahl, Schiffseffizienz und konformer Flottenerneuerung erhöhen. Chilenische Häfen verfügen noch nicht über eine großmaßstäbliche Bunkerinfrastruktur für LNG oder Methanol, was praktische Herausforderungen für Schiffe mit alternativen Kraftstoffen schafft. Die Maersk Tokyo legte im August 2026 erstmals am San Antonio Terminal Internacional an und war damit das erste methanolbetriebene Schiff an diesem Terminal. Der Übergang könnte Betreiber mit modernen Flotten und ausreichend Kapital zur Bewältigung neuer Compliance-Anforderungen begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Frachtart:
Nicht-containerisierte Ladung führt, während containerisierte Ladung an Fahrt gewinntNicht-containerisierte Ladung entfällt im Jahr 2026 auf 55,87 % des Marktanteils im chilenischen Seefrachtverkehr. Trockenmassengutmineralien, flüssige Massengutkohlenwasserstoffe und Stückgut-Projektladung stützen ihre führende Position. Kupfererz, Konzentrate, Eisenerz und Salz liefern weiterhin große Mengen an nördliche Terminals. Der Mejillones-Hafenkomplex bewältigte 2025 6,7 Millionen Tonnen, ein Anstieg von 16 % gegenüber dem Vorjahr. Metallische Kupferlieferungen stiegen um 4 %, und der Hafen eröffnete auch eine neue Mineralkonzentrat-Ladeanlage. Die Flüssigmassengut-Nachfrage wird durch Erdölimporte und Schwefelsäure-Lieferketten für Kupferminen gestützt. Projektladung für Lithium- und erneuerbare Energieinfrastruktur unterstützt ebenfalls die Stückgutaktivität in den Regionen Atacama und Antofagasta. ATI Antofagasta verzeichnete 2025 ein Wachstum von 13 % in dieser Frachtart.
Containerisierte Ladung wird bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen und ist damit die am schnellsten wachsende Frachtart. Kühlfrachtvolumina stiegen 2025 um 11,2 %, da die Nachfrage nach Industriegütern, Elektrofahrzeugen und Unterhaltungselektronik zunahm. Dieses Wachstum verändert den Frachttypenmix im chilenischen Seefrachtverkehrsmarkt. Kupferkathoden gewinnen zunehmend an Bedeutung für die Containernachfrage, da sie mit größerer Wahrscheinlichkeit als Konzentrate in Containern transportiert werden. Chilenische Spediteure wenden auch Datenstandards für Kühlladung an, was die Qualitätskontrolle bei Obstlieferungen unterstützt. Temperaturgesteuerte Betriebe benötigen eine konstante Stromversorgung, Geräteverfügbarkeit und nachvollziehbare Zustandsdaten. Diese Bedingungen begünstigen Reedereien, die Gerätezugang mit etablierten digitalen Überwachungsdienstleistungen kombinieren können.



Nach Endverbraucherbranche:
Lebensmittel und Getränke bilden die größte Basis, während Einzelhandel und E-Commerce am schnellsten wachsenLebensmittel und Getränke entfallen im Jahr 2026 auf 22,21 % der Marktgröße des chilenischen Seefrachtverkehrs. Frischobst, Lachs, Meeresfrüchte, Wein, Milchprodukte und andere Agrarlebensmittelexporte erfordern regelmäßigen Zugang zu Container- und Kühlkapazität. Lebensmittelexporte erreichten im ersten Halbjahr 2025 einen Wert von 12,46 Milliarden USD. Die Cherry-Express-Saison zeigt, wie Lebensmittelexporte die Frachtmengen in kurzer Zeit konzentrieren können. DP World erhöhte die Anzahl der Kühltechniker um 20 % und fügte für die Saison 2025 bis 2026 Fernüberwachungsunterstützung für mehr als 450 vernetzte Kühlcontainer hinzu. Die Kategorie schafft auch Importnachfrage nach Weizen, Pflanzenölen und Verarbeitungsinputs. Dieser Mix hilft Lebensmittellieferungen, die Schiffsauslastung in beide Richtungen zu unterstützen.
Einzelhandel und E-Commerce wird bis 2032 voraussichtlich einen CAGR von 7,87 % verzeichnen. Grenzüberschreitende Paketimporte überstiegen 2025 50 Millionen Pakete, angetrieben von Plattformen wie AliExpress, Shein und Temu. Viele dieser Waren kommen in konsolidierten Seecontainern an, bevor sie lokal zugestellt werden. Chile weitete im Oktober 2025 die 19-prozentige Mehrwertsteuerdeckung auf Käufe bei ausländischen digitalen Plattformen aus und brachte damit mehr Niedrigwertkäufe in formale Zollprozesse[3]. Die formale Zollbehandlung kann die Sendungstransparenz für Reedereien und Logistikdienstleister verbessern. Elektronik, Pharmazeutika, Chemikalien, Maschinen und Automobilladung stützen die Importnachfrage zusätzlich. Das Wachstum des Segments hängt von der Hafenabfertigungskapazität, der Zollkoordination und vorhersehbaren Lieferplänen ab, nachdem Container Chile erreicht haben.

Geografische Analyse
Nordchile hält im Jahr 2026 41,64 % des Marktanteils im chilenischen Seefrachtverkehr. Antofagasta, Mejillones, Iquique, Arica, Caldera und Patillos bedienen Bergbau-Lieferketten, die Kupferkonzentrate, metallisches Kupfer, Eisenerz und lithiumbezogene Ladung abwickeln. Kupfererze und -konzentrate waren von Januar bis Oktober 2025 das größte Exportprodukt an chilenischen Häfen nach Tonnage. Die Region benötigt auch eingehende Soda, Kraftstoff, Maschinen und Industriechemikalien für den Minenbetrieb. Der Kapazitätsplan von Puerto Antofagasta und das La-Negra-Logistikprojekt zeigen, dass Betreiber sich auf größere Binnen- und Seefrachtbewegungen vorbereiten. Puerto Angamos führte im September 2025 die Heyport-Schiffsplanungsplattform ein und ersetzte damit die manuelle Planung durch ein gemeinsames Online-System für Liegeplatzfenster und Schiffskoordination. Diese Änderung kann die Schiffsplanung an einem Terminal verbessern, das wichtige Bergbaulogistik unterstützt. Die Kapazitätsverfügbarkeit wird wichtig bleiben, da Kupferkathoden und lithiumbezogene Ladung neben Massengutströmen mehr Containernachfrage erzeugen.
Zentralchile wird bis 2032 voraussichtlich einen CAGR von 8,54 % verzeichnen. San Antonio und Valparaíso empfangen einen hohen Anteil asiatischer Importe und bewegen gekühlte Exporte, was dem Gebiet einen breiten Mix aus Verbraucher-, Industrie- und Agrarladung verleiht. STI San Antonio transferierte 2025 1.224.243 TEUs, und 73 % seiner Importe stammten aus Asien[4]. ACSA 1 etablierte eine direkte wöchentliche Route von San Antonio nach Asien, was die Rolle des Hafens im chilenischen Seefrachtverkehrsmarkt stärkt. Die VUMAR-Plattform ist eine wichtige Compliance- und Koordinationsmaßnahme, da sie Ankunfts- und Abfahrtsverfahren in chilenischen Häfen standardisiert. Forschungen, die Valparaíso und San Antonio mit Rotterdam verglichen, beschrieben die chilenischen Häfen als im Übergang zu fortgeschrittenen Hafentechnologien befindlich. Digitale Zwillinge, Hafengemeinschaftssysteme und Single-Window-Prozesse können die Nutzung bestehender Einrichtungen verbessern, während größere Erweiterungsprojekte voranschreiten.
Südchile bedient Forstwirtschaft, Aquakultur, Stahl und Flüssigmassengut über San Vicente, Puerto Montt, Lirquén und Coronel. Die Region ist für Lachs- und Forellenexporte auf Kühlcontainer angewiesen, hat aber weniger direkte Hauptliniendienste als das zentrale Hafencluster. Dies führt zu einer anhaltenden Abhängigkeit von Zubringerdiensten nach San Antonio und San Vicente für einige Exportströme. San Vicente meldete im ersten Halbjahr 2025 einen Anstieg der Frachtmenge um 57,3 %, was den Effekt von Forstwirtschafts- und Stahlbewegungen zeigt. Patagonien und der extreme Süden haben eine geringere Frachtdichte und sind stärker auf Fährverbindungen als auf internationale Liniendienste angewiesen. Naviera Austral übernahm im Juli 2025 die Route Puerto Ibáñez nach Chile Chico, nachdem der Vertrag des vorherigen Betreibers endete. Diese Gebiete können spezialisierte Projektladung unterstützen, wenn sich die Infrastruktur entwickelt, aber ihre Frachtmuster bleiben sowohl von den nördlichen Bergbauexporten als auch von den zentralen Containerströmen verschieden.
Wettbewerbslandschaft
Marktkonzentration
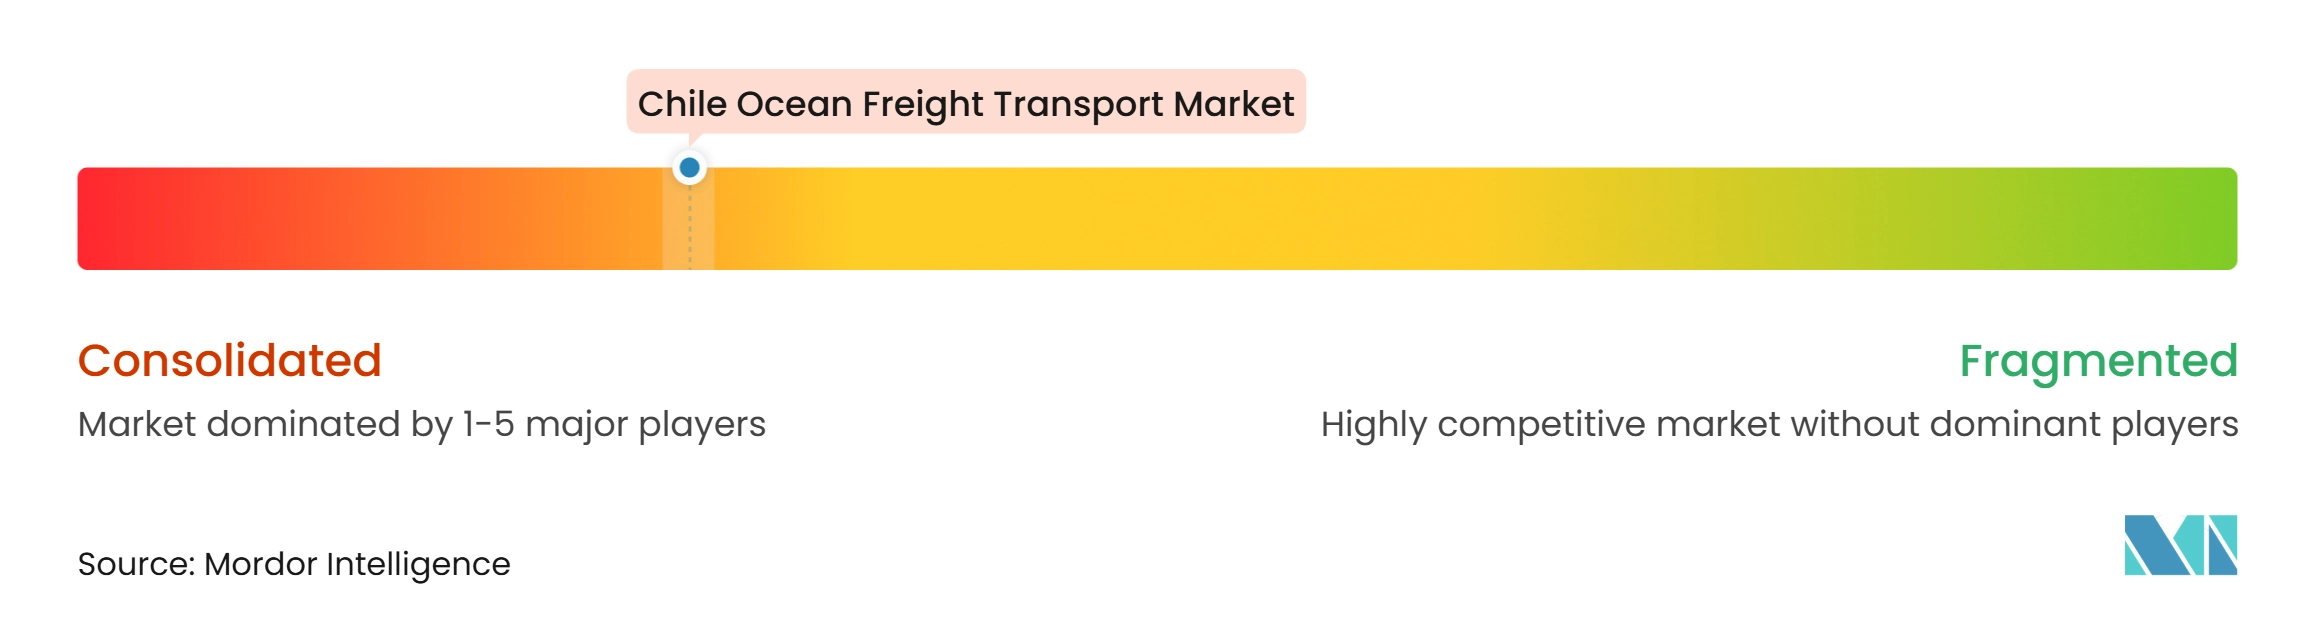
Der chilenische Seefrachtverkehrsmarkt ist konsolidiert. Die größten Reedereien konkurrieren durch Netzwerkreichweite, Kühlausrüstung, Direktdienste, Binnenlogistik und Flottenentwicklung. Ihre Größe hilft ihnen, die saisonale Kirschexportnachfrage zu bewältigen und in moderne Schiffe zu investieren. Kleinere Betreiber können im Schwerlasttransport, Trockenmassengut und Projektladung relevant bleiben, wo globale Containerreedereien nicht denselben Spezialdienst anbieten. Der Wettbewerb unterscheidet sich daher nach Frachtart, anstatt einem gemeinsamen Muster über alle Frachtaktivitäten hinweg zu folgen.
MSC startete im September 2025 den Alpaca-Dienst und bietet eine wöchentliche Route vom Fernen Osten zur Westküste Südamerikas mit Anläufen in Arica, Iquique und San Antonio an. CMA CGM und DP World führten im Juni 2025 ACSA 1 ein und schufen damit einen direkten wöchentlichen Dienst von San Antonio zu asiatischen Häfen. Maersk weitete seine chilenische Logistikaktivität auch durch eine Partnerschaft mit Sotraser Chile aus, die Elektro-Lkw in Santiago und Antofagasta einsetzt. Diese Schritte zeigen, dass führende Unternehmen durch Routengestaltung, Binnenfrachtabwicklung und emissionsärmere Betriebe konkurrieren. Die neuen Direktdienste bieten Exporteuren Alternativen und erhöhen gleichzeitig den Druck auf Reedereien, Ladung durch Zuverlässigkeit und Transitzeit zu halten. Reedereisentscheidungen zur Kühlkapazität bleiben besonders wichtig, da Obstexporte während einer begrenzten Saisondauer zuverlässige Dienste erfordern.
Moderne Flottenanforderungen werden die Wettbewerbsstruktur des chilenischen Seefrachtverkehrsmarkts beeinflussen. MARPOL-Anlage-VI-Anforderungen und der IMO-Netto-Null-Rahmen erhöhen den Wert kraftstoffeffizienter Schiffe und Compliance-Fähigkeit. Der erste Anlauf der Maersk Tokyo in San Antonio im August 2026 brachte erstmals ein methanolbetriebenes Schiff an das Terminal. Dies weist auf die betrieblichen Veränderungen hin, die Häfen und Reedereien bewältigen müssen, wenn Schiffe mit alternativen Kraftstoffen auf chilenischen Routen erscheinen. Südchile und Patagonien bleiben für direkte Hauptliniendienste weniger attraktiv aufgrund begrenzter Infrastruktur und verstreuter Ladung. Spezialisierte Reedereien und regionale Logistikunternehmen können in diesen Gebieten und im Stückgutbereich eine Rolle behalten. Die chilenische Seefrachtverkehrsbranche bleibt wettbewerbsfähig, aber führende globale Reedereien haben klare Vorteile bei Routen, Flotteninvestitionen und integrierten Dienstleistungskapazitäten.
Branchenführer im chilenischen Seefrachtverkehr
-
Ultranav
-
Navimag Ferries
-
Naviera Austral SA
-
MSC Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Seefrachttransportmarkt Unternehmen in diesem Bericht
- MSC Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- Hapag-Lloyd AG
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Ultranav
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Wan Hai Lines
- Pacific International Lines
- Seaboard Marine
- Mitsui O.S.K. Lines
- Nippon Yusen Kabushiki Kaisha
- Wallenius Wilhelmsen
- Höegh Autoliners
- Oldendorff Carriers
- BBC Chartering
- Navimag Ferries
- Naviera Austral SA
Neueste Industrielle Entwicklungen in Chile Seefrachttransportmarkt
- November 2026: PIL kündigte seinen Cherry-Express-2026-Dienst mit sechs aufeinanderfolgenden wöchentlichen Abfahrten vom 20. November bis 25. Dezember an. Der Dienst verwendet Kühlcontainer, die nicht älter als 5 Jahre sind, sowie das PIL-Cool-Telematik-System zur Echtzeit-Überwachung von Temperatur, Luftfeuchtigkeit und Ladungszustand.
- August 2026: San Antonio Terminal Internacional empfing den Erstanlauf der Maersk Tokyo, einem 8.906-TEU-Containerschiff mit Methanolantrieb. Dies war das erste methanolbetriebene Schiff, das das Terminal anlief, und es wurde auf dem AC3-Asien–Westküste-Südamerika-Dienst eingesetzt.
- Juli 2026: Maersk startete eine integrierte Kühlkettenlösung, die chilenische Frischproduktexporteure mit der US-Ostküste durch Seetransport, Hafenabwicklung, Zielortbegasung, Binnentransport und Kühllagerung verbindet.
- Mai 2026: Evergreen Marine startete seinen neuen Peru–Nordchile (PNC) Containerschifffahrtsdienst, der Chancay und Callao in Peru mit Iquique und Arica in Nordchile verbindet. Der Dienst wird mit einem 2.500-TEU-Schiff in einem festen 14-Tage-Rhythmus betrieben und stärkt die maritime Konnektivität mit Nordchile sowie den Zugang zum bolivianischen Frachtmarkt.
Berichtsumfang des chilenischen Seefrachtverkehrsmarkts
Segmentierungsübersicht
| Containerisierte Ladung | Trocken |
| Kühlgut | |
| Nicht-containerisierte Ladung | Trockenmassengut |
| Flüssigmassengut | |
| Stückgut und Allgemeingut |
| Elektronik und Halbleiter |
| Chemikalien und Petrochemikalien |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Sonstige |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolitanregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
| Nach Frachtart | Containerisierte Ladung | Trocken |
| Kühlgut | ||
| Nicht-containerisierte Ladung | Trockenmassengut | |
| Flüssigmassengut | ||
| Stückgut und Allgemeingut | ||
| Nach Endverbraucherbranche | Elektronik und Halbleiter | |
| Chemikalien und Petrochemikalien | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Sonstige | ||
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) | |
| Zentralchile (Metropolitanregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | ||
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | ||
| Patagonien / Extremer Süden (Aysén, Magallanes) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der chilenische Seefrachtverkehrsmarkt bis 2032 voraussichtlich erreichen?
Der Sektor wird bis 2032 voraussichtlich 2,21 Milliarden USD erreichen, mit einem CAGR von 5,86 % von 2027 bis 2032.
Welche Frachtart hat die größte Bedeutung im chilenischen Seefrachtverkehr?
Nicht-containerisierte Ladung führt mit einem Anteil von 55,87 % im Jahr 2026, gestützt durch Mineral-, Flüssigmassengut- und Stückgutströme.
Welche Frachtart wächst in Chile am schnellsten?
Containerisierte Ladung wird bis 2032 voraussichtlich einen CAGR von 7,12 % verzeichnen, gestützt durch Kühlgutexporte und Industriegutimporte.
Was treibt die Containernachfrage in chilenischen Häfen an?
Frischobstexporte, grenzüberschreitender E-Commerce, Elektrofahrzeugimporte und direkte Asienverbindungen steigern die Containernachfrage.
Welche chilenische Region hat den größten Seefrachtanteil?
Nordchile hält 2026 41,64 %, aufgrund seiner Bergbauexportkorridore und industriellen Lieferketten.
Warum ist Zentralchile wichtig für das Seefrachtswachstum?
Zentralchile wird bis 2032 voraussichtlich einen CAGR von 8,54 % verzeichnen, da San Antonio und Valparaíso direkte Asienverbindungen und Hafenkapazität ausbauen.