
Taille et part du marché du fret maritime au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
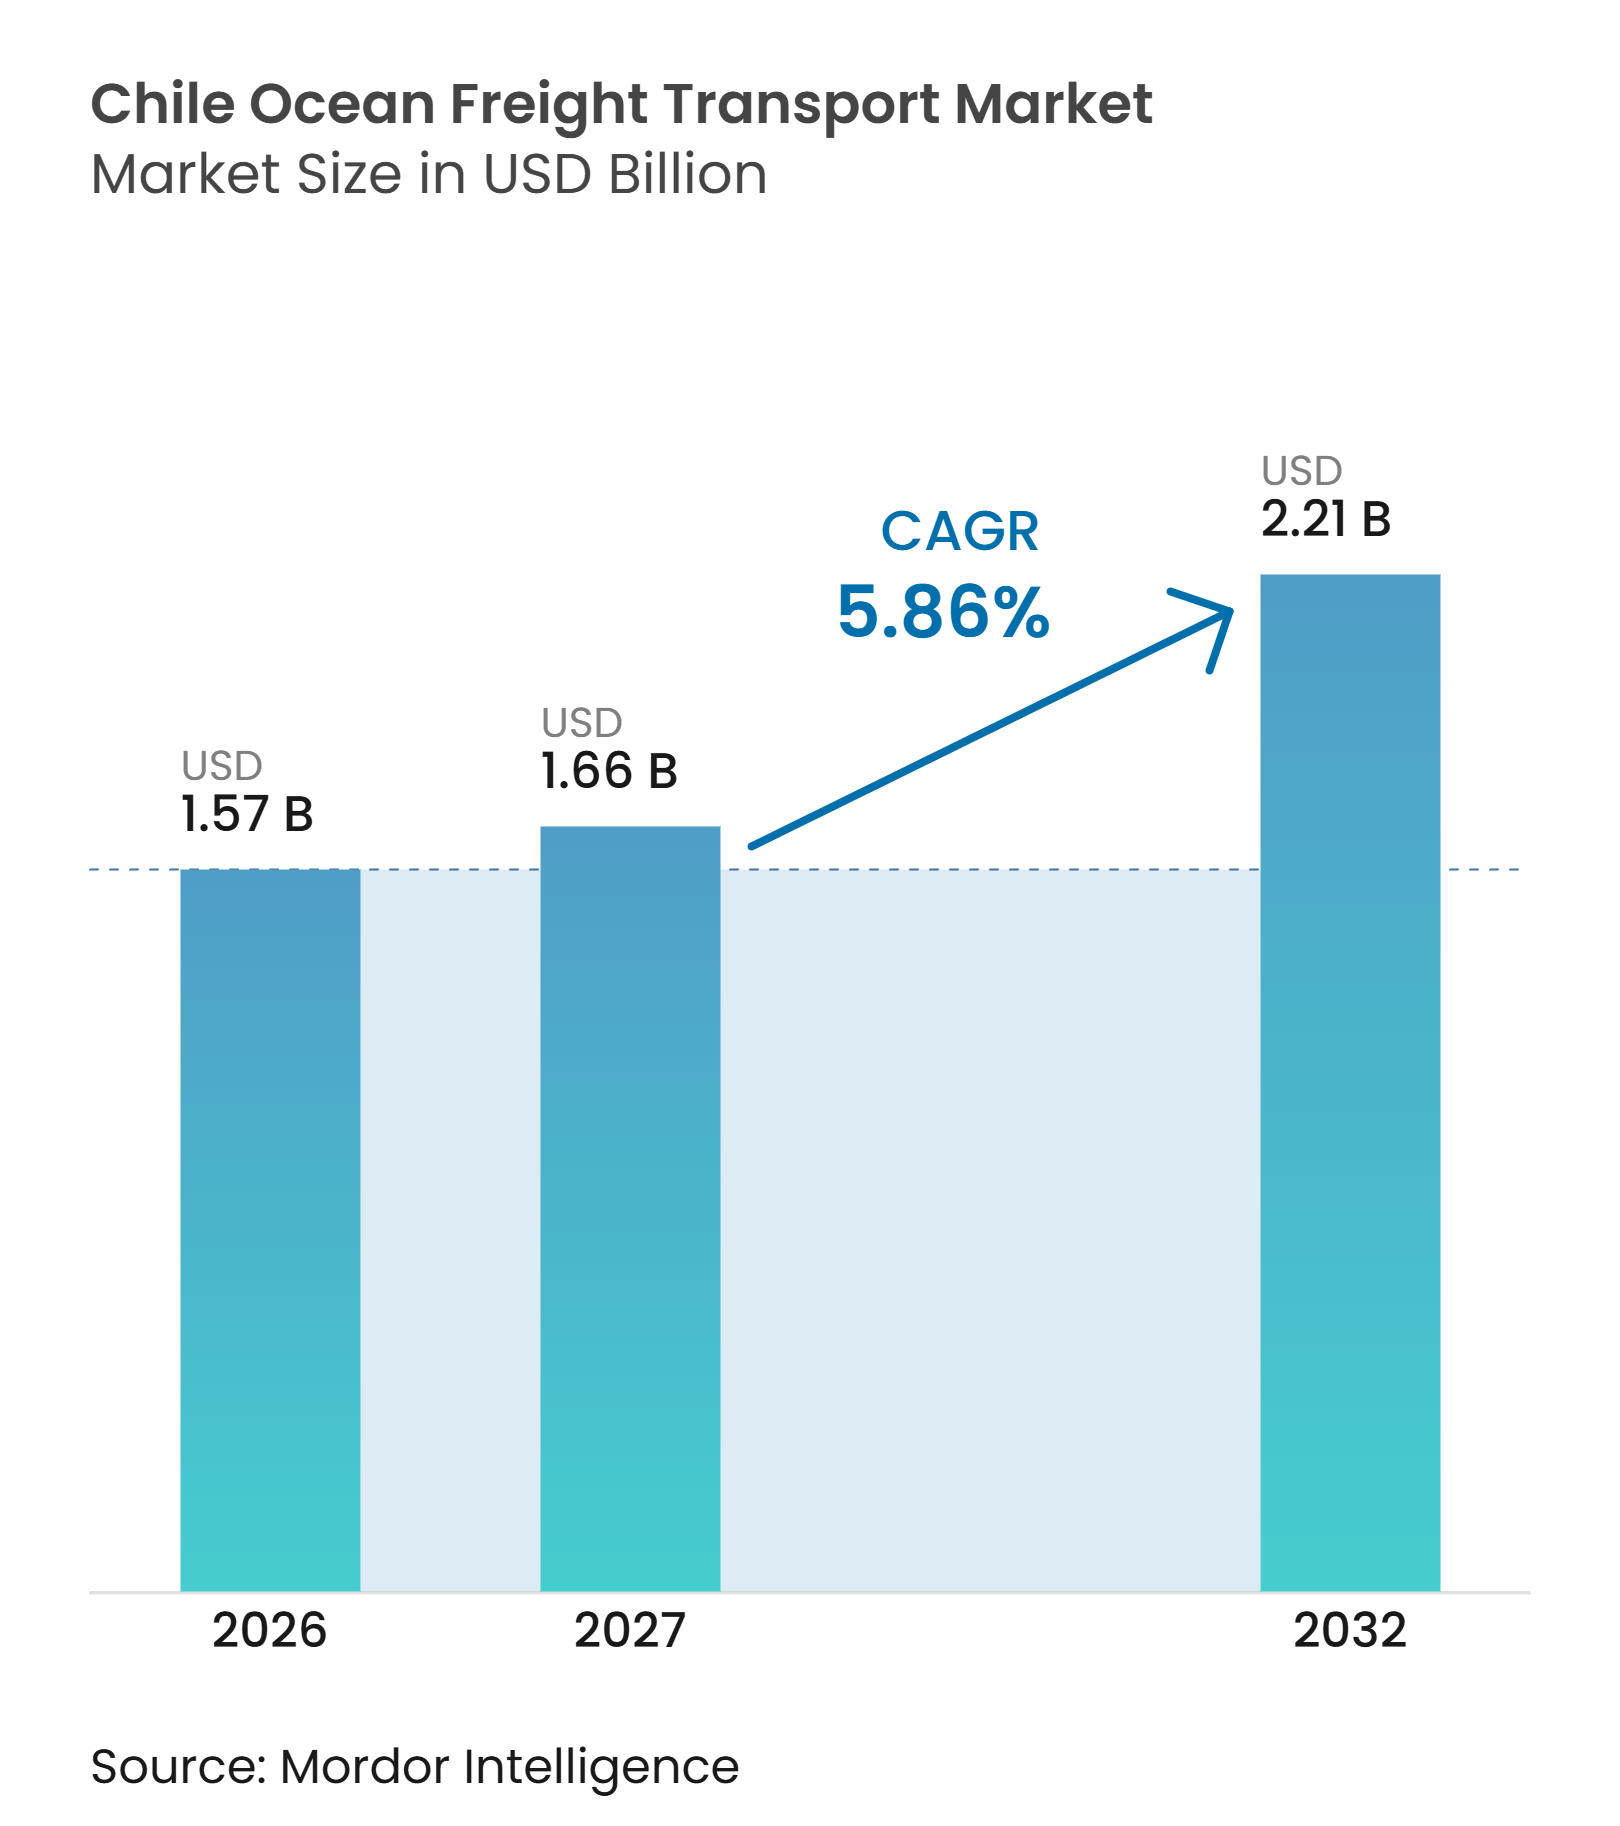
| Taille du marché de l'année de base (2026) | 1.57 Milliards de dollars |
| Taille du Marché (2027) | 1.66 Milliards de dollars |
| Taille du Marché (2032) | 2.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.86 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret maritime au Chili par Mordor Intelligence
La taille du marché du transport de fret maritime au Chili est évaluée à 1,57 milliard USD en 2026, devrait atteindre 1,66 milliard USD en 2027, et atteindre 2,21 milliards USD d'ici 2032, enregistrant un CAGR de 5,86 % de 2027 à 2032.
Le Chili dépend fortement des voies maritimes pour son commerce extérieur, ce qui confère au secteur du transport de fret maritime au Chili une base de demande stable. Le commerce extérieur maritime a atteint 115 millions de tonnes en 2025, tandis que sa valeur a augmenté de 7,6 % pour atteindre 155,86 milliards USD. Les exportations minières, les expéditions de fruits réfrigérés et les importations conteneurisées soutiennent les volumes de cargaison à travers le pays. De nouveaux services directs vers l'Asie et des investissements en capacité dans les ports centraux améliorent l'accès du Chili aux principales routes commerciales. Les coûts de conformité, les variations des prix du carburant et les perturbations portuaires peuvent affecter les taux de fret et la fiabilité, bien qu'ils ne modifient pas le besoin fondamental de transport maritime.
Points clés du rapport
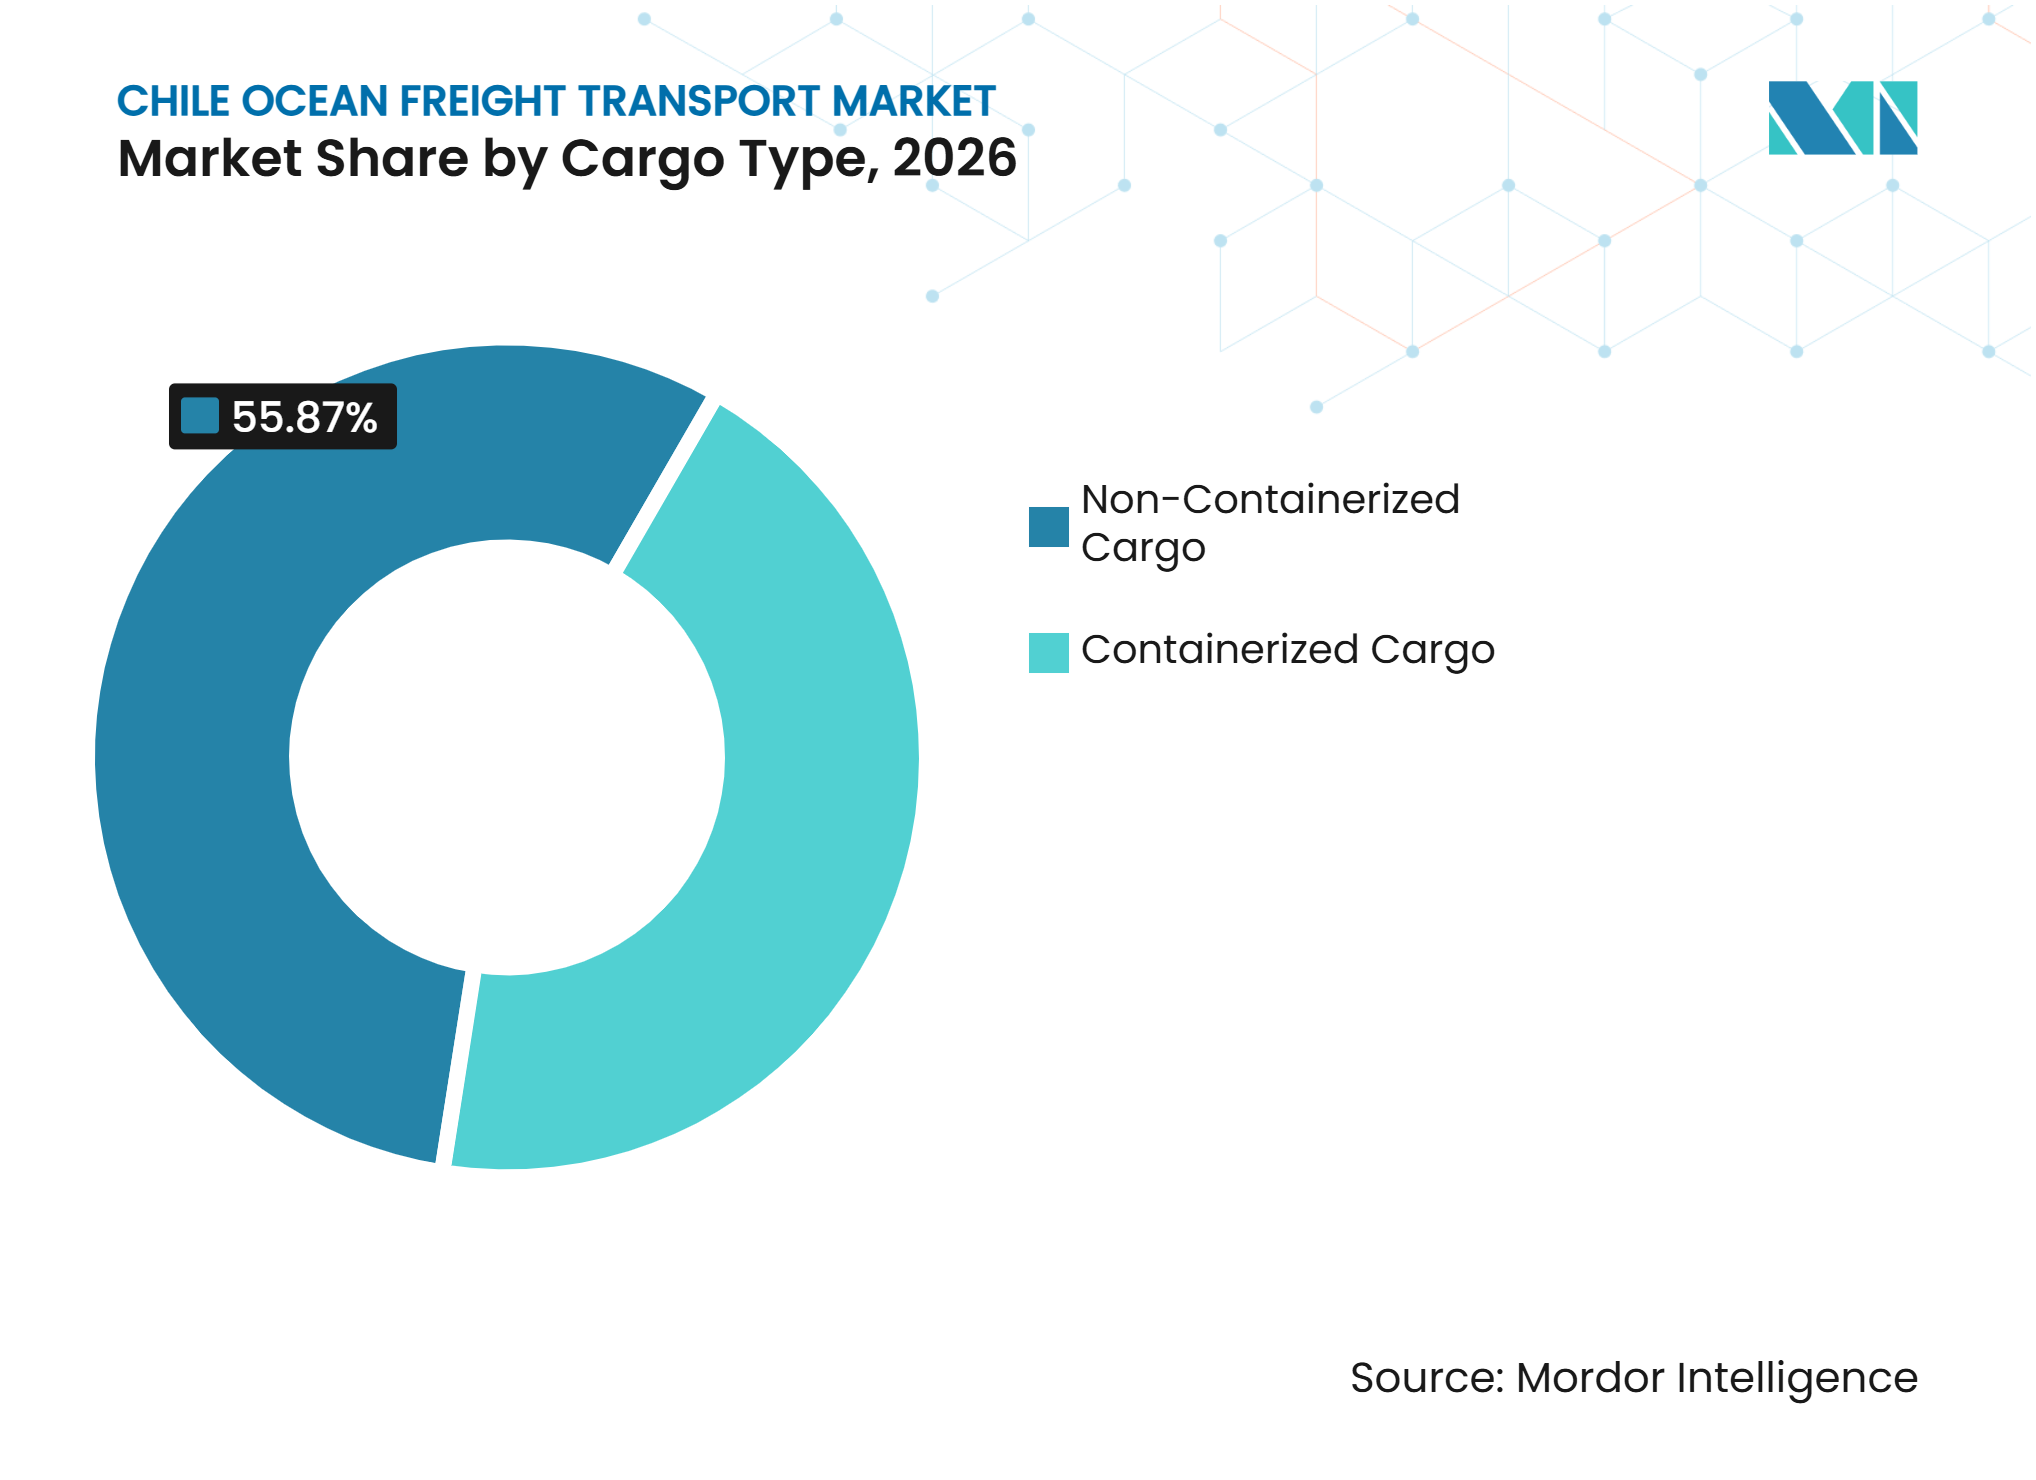
- Par type de cargaison, la cargaison non conteneurisée représente 55,87 % de la part du marché du fret maritime au Chili en 2026, tandis que les expéditions de cargaison conteneurisée devraient enregistrer un CAGR de 7,12 % jusqu'en 2032.
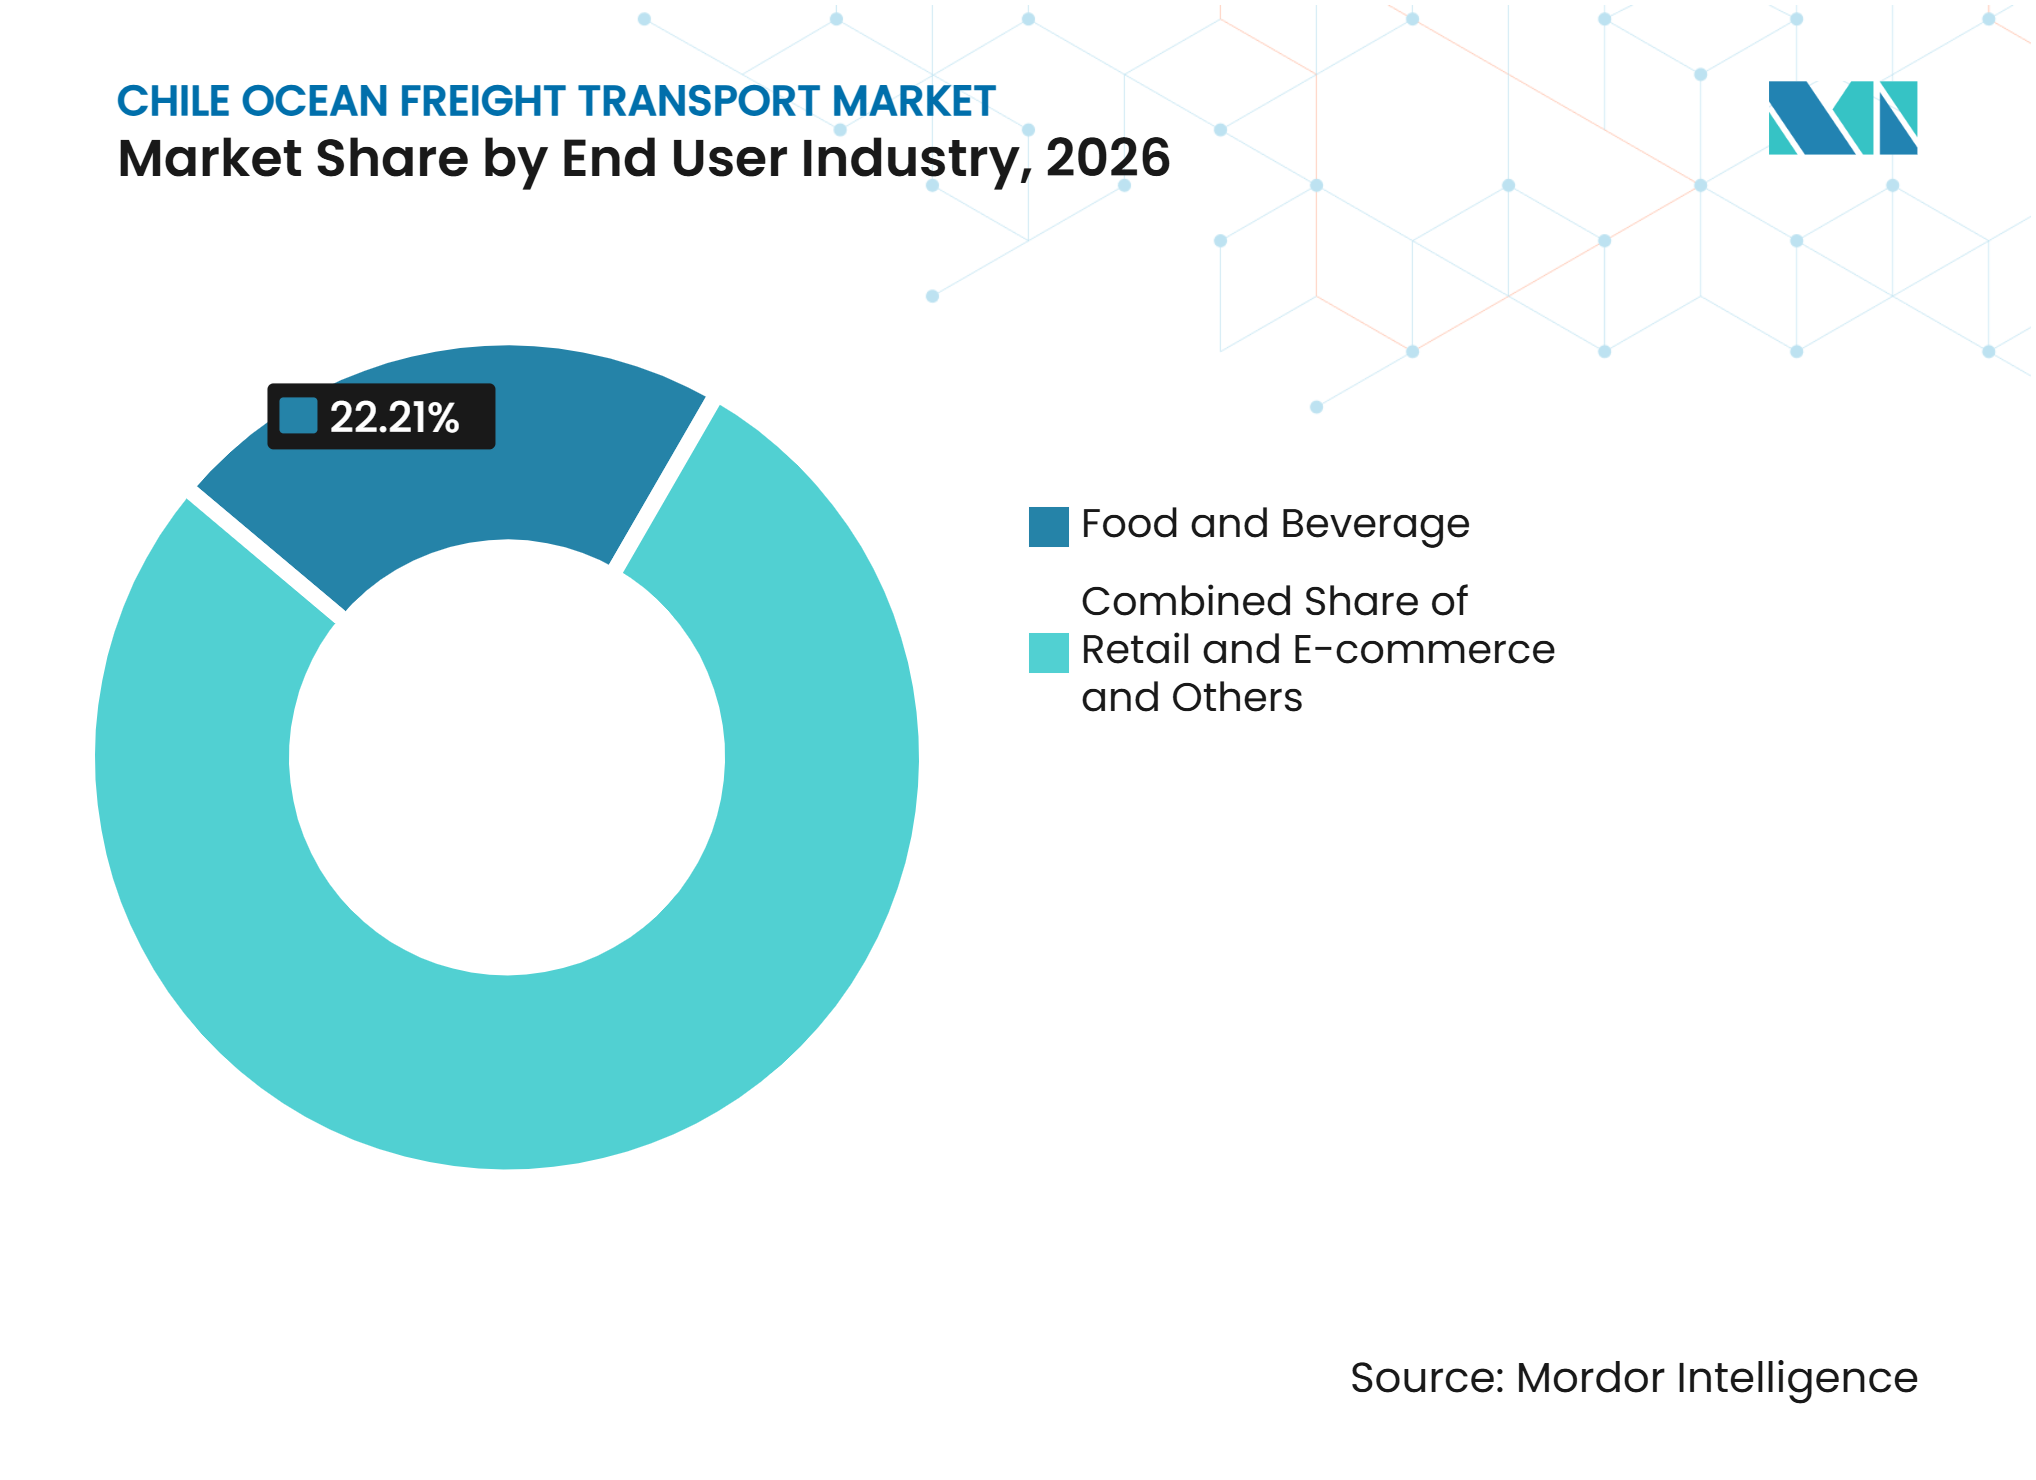
- Par secteur d'utilisation final, l'alimentation et les boissons représentent 22,21 % de la taille du marché du fret maritime au Chili en 2026, tandis que les expéditions du commerce de détail et de l'e-commerce devraient enregistrer un CAGR de 7,87 % jusqu'en 2032.
- Par région, le nord du Chili représente 41,64 % de la part du marché du fret maritime au Chili en 2026, tandis que les expéditions du centre du Chili devraient enregistrer un CAGR de 8,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce maritime et volumes de fret conteneurisé | +1.3% | National, avec San Antonio et Valparaíso comme principaux pôles | Moyen terme (2 à 4 ans) |
| Exportations minières et demande de capacité en vrac et en conteneurs | +1.4% | Nord du Chili, notamment Antofagasta, Mejillones, Patillos et Caldera | Long terme (≥ 4 ans) |
| Exportations sous température dirigée et transport frigorifique | +0.8% | Centre du Chili, avec une activité saisonnière à Iquique | Court terme (≤ 2 ans) |
| Modernisation portuaire et capacité de manutention des cargaisons | +0.7% | National, avec des gains précoces à San Antonio, Valparaíso, Antofagasta et Mejillones | Long terme (≥ 4 ans) |
| Connectivité avec l'Asie-Pacifique et réseaux de transport maritime direct | +0.6% | National, concentré à San Antonio, Arica et Iquique | Moyen terme (2 à 4 ans) |
| Numérisation portuaire et coordination des cargaisons | +0.5% | National, avec une mise en œuvre précoce à Valparaíso, San Antonio, Antofagasta et Mejillones | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce maritime : augmentation des volumes de fret conteneurisé
Le mouvement national de conteneurs a augmenté de 11,4 % en 2025. Les TEUs à l'importation ont atteint 1 552 080, tandis que les TEUs en transit ont augmenté de 26,8 %. La croissance des deux côtés du commerce confère au marché du fret maritime au Chili un soutien plus large qu'une reprise tirée uniquement par les exportations. Les véhicules électriques, les accumulateurs et les moteurs électriques sont devenus des groupes de cargaisons à l'importation importants en valeur. Ce changement modifie la demande de conteneurs, car ces produits nécessitent des chaînes d'approvisionnement à l'importation organisées plutôt qu'une manutention en vrac traditionnelle. La croissance du fret en transit soutient également la position du Chili dans les connexions logistiques régionales avec la Bolivie et les marchés sud-américains voisins. La modernisation des ports et une meilleure coordination des cargaisons sont nécessaires pour gérer ce flux plus important et plus varié sans augmenter les temps d'immobilisation.
Exportations minières : expansion de la demande de capacité en vrac et en conteneurs
Les exportations minières restent une source fondamentale de demande de cargaison sur le marché du fret maritime chilien. Les minerais et concentrés de cuivre étaient le principal produit d'exportation en tonnage par les ports chiliens en 2025. Les ports du nord gèrent des flux miniers qui nécessitent du vrac sec, du vrac liquide, des cargaisons de projet et une capacité de conteneurs sélectionnée. Les valeurs d'exportation des cathodes de cuivre ont augmenté plus rapidement que les valeurs des concentrés de janvier à octobre 2026, ce qui soutient une évolution progressive vers davantage de matières semi-transformées transportées en conteneurs. Cela crée une demande sur les deux principaux types de cargaison plutôt que de permettre aux transporteurs de planifier le trafic minier uniquement comme du fret en vrac. Les chaînes d'approvisionnement en lithium ajoutent une autre dimension, car les exportations nécessitent des importations dédiées de carbonate de soude et de produits chimiques industriels. La planification des capacités à Antofagasta et Mejillones doit donc tenir compte à la fois des exportations de minéraux et des matériaux entrants pour les opérations minières.
Exportations sous température dirigée : augmentation des exigences en matière de transport frigorifique
Les exportations de fruits frais du Chili créent une forte demande saisonnière de conteneurs réfrigérés et de calendriers de navires fiables. Les exportations alimentaires ont atteint 12,46 milliards USD au premier semestre 2025, et les exportations de cerises ont contribué à hauteur de 2,243 milliards USD[1]. Le volume de cargaison réfrigérée a augmenté de 11,2 % en 2025, dépassant le taux de croissance des autres catégories de cargaison. La courte saison d'exportation concentre la demande d'équipements frigorifiques, de techniciens, de connexions électriques et d'espace sur les navires. Global Reefers a adopté la norme DCSA Reefer Events 1.0 Beta, qui utilise des normes de données partagées pour les mises à jour des conditions d'expédition. Les transporteurs utilisent également des systèmes d'atmosphère contrôlée et de surveillance en temps réel pour offrir des services de chaîne du froid plus fiables. Ces exigences opérationnelles confèrent aux prestataires établis un avantage lorsque les exportateurs ont besoin d'une surveillance fiable de la température et d'un transit rapide vers l'Asie.
Connectivité avec l'Asie-Pacifique : renforcement des réseaux de transport maritime direct
Le service ACSA 1 a débuté en juin 2025 en tant que première connexion hebdomadaire directe du Chili vers l'Asie depuis San Antonio. Le service relie San Antonio à Busan, Shanghai et Ningbo et traite 4 000 conteneurs par semaine. Il réduit la dépendance aux ports de transbordement et raccourcit le temps de transit pour les cargaisons sensibles au temps. MSC a également lancé le service Alpaca en 2025, desservant Arica, Iquique et San Antonio dans le cadre de sa route Extrême-Orient vers la côte ouest de l'Amérique du Sud. Un service reconfiguré de PIL, Wan Hai et Yang Ming a ajouté San Antonio comme escale directe en 2025. Les services supplémentaires offrent aux chargeurs davantage de choix d'itinéraires, mais ils augmentent également la concurrence pour les cargaisons et les créneaux sur le corridor Extrême-Orient vers la côte ouest de l'Amérique du Sud. Le marché du fret maritime au Chili bénéficie lorsque les réseaux directs soutiennent à la fois les importations de conteneurs et les exportations de fruits.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts de soute et dépenses d'exploitation des transports maritimes | -0.7% | Mondial, avec répercussion directe sur les taux de fret à destination du Chili | Court terme (≤ 2 ans) |
| Exigences de décarbonation et coûts de conformité environnementale | -0.5% | Mondial, avec une exposition plus grande pour les transporteurs sous pavillon européen desservant le Chili | Long terme (≥ 4 ans) |
| Concurrence modale pour certaines cargaisons | -0.3% | National, notamment le transport ferroviaire intérieur dans le nord et le fret aérien pour les denrées périssables | Moyen terme (2 à 4 ans) |
| Congestion portuaire et perturbations sociales | -0.4% | Centre du Chili, notamment San Antonio et Valparaíso, et nord du Chili, notamment Iquique et Angamos | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts de soute : augmentation des dépenses d'exploitation des transports maritimes
Les coûts du carburant demeurent une source d'incertitude pour les transporteurs desservant le Chili. La nature mondiale des flottes de transporteurs signifie que les coûts d'exploitation provenant d'autres routes commerciales peuvent affecter les prix payés par les expéditeurs chiliens. Les règles européennes ont atteint une couverture totale des coûts dans le cadre du Système d'échange de quotas d'émissions de l'UE en janvier 2026, alourdissant la charge de conformité sur les voyages touchant l'Europe. Les principaux transporteurs desservant le Chili utilisent des flottes connectées à l'échelle mondiale, de sorte que les facteurs d'ajustement des soutes peuvent répercuter des coûts plus élevés sur plusieurs couloirs d'expédition. Cela limite la capacité du secteur du transport de fret maritime au Chili à offrir des tarifs plus bas pour les cargaisons sensibles aux prix, telles que le vrac sec et le fret conventionnel. Le fret aérien et le rail peuvent également concurrencer certaines cargaisons, notamment les denrées périssables à haute valeur ajoutée et les flux d'approvisionnement miniers intérieurs. La congestion portuaire et les perturbations sociales engendrent des coûts supplémentaires lorsque les navires doivent attendre, dérouter ou réviser leurs calendriers.
Exigences de décarbonation : augmentation des coûts de conformité environnementale
L'Organisation Maritime Internationale a approuvé son cadre de zéro émission nette lors de la MEPC 83 en avril 2025, et son entrée en vigueur est prévue pour 2027[2]. Le cadre introduit des exigences d'intensité en carburant pour les navires de haute mer de plus de 5 000 tonneaux de jauge brute. Il fixe des objectifs de réduction de 4 % d'ici 2028, 8 % d'ici 2030 et 16,8 % d'ici 2032. Les règles accroîtront l'importance des choix de carburant, de l'efficacité des navires et du renouvellement de la flotte en conformité. Les ports chiliens ne disposent pas encore d'infrastructures de soutage à grande échelle pour le GNL ou le méthanol, ce qui ajoute des défis pratiques pour les navires utilisant des carburants alternatifs. Le Maersk Tokyo a effectué sa première escale au San Antonio Terminal Internacional en août 2026 en tant que premier navire propulsé au méthanol à ce terminal. La transition pourrait favoriser les opérateurs disposant de flottes modernes et de capitaux suffisants pour gérer les nouvelles exigences de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cargaison :
la cargaison non conteneurisée est en tête, tandis que la cargaison conteneurisée gagne du terrainLa cargaison non conteneurisée représente 55,87 % de la part du marché du fret maritime au Chili en 2026. Les minéraux en vrac sec, les hydrocarbures en vrac liquide et les cargaisons de projet en fret conventionnel soutiennent sa position dominante. Le minerai de cuivre, les concentrés, le minerai de fer et le sel continuent d'alimenter de grands volumes vers les terminaux du nord. Le complexe portuaire de Mejillones a traité 6,7 millions de tonnes en 2025, soit une augmentation de 16 % par rapport à l'année précédente. Les expéditions de cuivre métallique ont augmenté de 4 %, et le port a également ouvert un nouveau site de chargement de concentrés minéraux. La demande de vrac liquide est soutenue par les importations de pétrole et les chaînes d'approvisionnement en acide sulfurique utilisées par les mines de cuivre. Les cargaisons de projet pour les infrastructures de lithium et d'énergie renouvelable soutiennent également l'activité de fret conventionnel dans les régions d'Atacama et d'Antofagasta. ATI Antofagasta a enregistré une croissance de 13 % dans cette catégorie de cargaison en 2025.
La cargaison conteneurisée devrait enregistrer un CAGR de 7,12 % jusqu'en 2032, ce qui en fait le type de cargaison à la croissance la plus rapide. Les volumes réfrigérés ont augmenté de 11,2 % en 2025, la demande ayant progressé pour les biens manufacturés, les véhicules électriques et l'électronique grand public. Cette croissance modifie la composition des cargaisons au sein du marché du fret maritime au Chili. Les cathodes de cuivre sont de plus en plus pertinentes pour la demande de conteneurs, car elles sont plus susceptibles que les concentrés d'être transportées en conteneurs. Les transitaires chiliens appliquent également des normes de données pour les cargaisons réfrigérées, ce qui soutient le contrôle de qualité pour les expéditions de fruits. Les opérations sous température dirigée nécessitent une alimentation électrique constante, une disponibilité des équipements et des données de condition traçables. Ces conditions favorisent les transporteurs capables de combiner l'accès aux équipements avec des services de surveillance numérique établis.



Par secteur d'utilisation final :
l'alimentation et les boissons constituent la plus grande base, tandis que le commerce de détail et l'e-commerce se développent le plus rapidementL'alimentation et les boissons représentent 22,21 % de la taille du marché du fret maritime au Chili en 2026. Les fruits frais, le saumon, les fruits de mer, le vin, les produits laitiers et autres exportations agroalimentaires nécessitent un accès régulier à la capacité de conteneurs et de réfrigération. Les exportations alimentaires ont atteint 12,46 milliards USD au premier semestre 2025. La saison Cherry Express montre comment les exportations alimentaires peuvent concentrer la demande de cargaison sur une courte période. DP World a augmenté le nombre de techniciens en réfrigération de 20 % et a ajouté un support de surveillance à distance pour plus de 450 conteneurs réfrigérés connectés pour la saison 2025-2026. La catégorie crée également une demande à l'importation pour le blé, les huiles végétales et les intrants de transformation. Cette combinaison aide les expéditions alimentaires à soutenir l'utilisation des navires dans les deux sens.
Le commerce de détail et l'e-commerce devraient enregistrer un CAGR de 7,87 % jusqu'en 2032. Les importations de colis transfrontaliers ont dépassé 50 millions de colis en 2025, portées par des plateformes telles qu'AliExpress, Shein et Temu. Beaucoup de ces marchandises arrivent dans des conteneurs maritimes consolidés avant la livraison locale. Le Chili a étendu la couverture de la taxe sur la valeur ajoutée de 19 % aux achats effectués sur des plateformes numériques étrangères en octobre 2025, intégrant davantage d'achats de faible valeur dans les procédures douanières formelles[3]. Le traitement douanier formel peut améliorer la visibilité des expéditions pour les transporteurs et les prestataires logistiques. L'électronique, les produits pharmaceutiques, les produits chimiques, les machines et les cargaisons automobiles apportent un soutien supplémentaire à la demande d'importation. La croissance du segment dépend de la capacité de traitement portuaire, de la coordination douanière et de la régularité des calendriers de livraison après l'arrivée des conteneurs au Chili.

Analyse géographique
Le nord du Chili détient 41,64 % de la part du marché du fret maritime au Chili en 2026. Antofagasta, Mejillones, Iquique, Arica, Caldera et Patillos desservent des chaînes d'approvisionnement minières qui traitent des concentrés de cuivre, du cuivre métallique, du minerai de fer et des cargaisons liées au lithium. Les minerais et concentrés de cuivre étaient le principal produit d'exportation dans les ports chiliens en tonnage de janvier à octobre 2025. La région a également besoin de carbonate de soude entrant, de carburant, de machines et de produits chimiques industriels pour les opérations minières. Le plan de capacité du Puerto Antofagasta et le projet logistique La Negra montrent que les opérateurs se préparent à des mouvements de cargaison intérieurs et maritimes plus importants. Puerto Angamos a introduit la plateforme de planification des navires Heyport en septembre 2025, remplaçant la planification manuelle par un système en ligne partagé pour les fenêtres d'accostage et la coordination des navires. Ce changement peut améliorer la planification des navires dans un terminal qui soutient la logistique minière majeure. La disponibilité des capacités restera importante à mesure que les cathodes de cuivre et les cargaisons liées au lithium créent une demande accrue de conteneurs parallèlement aux flux en vrac.
Le centre du Chili devrait enregistrer un CAGR de 8,54 % jusqu'en 2032. San Antonio et Valparaíso reçoivent une part importante des importations asiatiques et acheminent des exportations réfrigérées, ce qui confère à la zone une large gamme de cargaisons de consommation, industrielles et agricoles. STI San Antonio a transféré 1 224 243 TEUs en 2025, et 73 % de ses importations provenaient d'Asie[4]. ACSA 1 a établi une route hebdomadaire directe de San Antonio vers l'Asie, ce qui renforce le rôle du port dans le marché du fret maritime au Chili. La plateforme VUMAR est une mesure clé de conformité et de coordination, car elle standardise les procédures d'arrivée et de départ dans les ports chiliens. Des recherches comparant Valparaíso et San Antonio avec Rotterdam ont décrit les ports chiliens comme étant en transition vers des technologies portuaires avancées. Les jumeaux numériques, les systèmes de communauté portuaire et les processus à guichet unique peuvent améliorer l'utilisation des installations existantes pendant que les grands projets d'expansion progressent.
Le sud du Chili dessert les cargaisons forestières, aquacoles, sidérurgiques et de vrac liquide via San Vicente, Puerto Montt, Lirquén et Coronel. La région dépend des conteneurs réfrigérés pour les exportations de saumon et de truite, mais elle bénéficie de moins d'escales directes de lignes principales que le groupe de ports centraux. Cela entraîne une dépendance continue aux services de feeders vers San Antonio et San Vicente pour certains flux d'exportation. San Vicente a signalé une augmentation de 57,3 % du tonnage de cargaison au premier semestre 2025, montrant l'effet des mouvements forestiers et sidérurgiques. La Patagonie et l'extrême sud ont une densité de cargaison plus faible et dépendent davantage des liaisons par ferry que des services de lignes internationales. Naviera Austral a repris la route Puerto Ibáñez vers Chile Chico en juillet 2025 après la fin du contrat de l'opérateur précédent. Ces zones peuvent soutenir des cargaisons de projet spécialisées si les infrastructures se développent, mais leurs schémas de fret restent différents des exportations minières du nord et des flux de conteneurs du centre.
Paysage concurrentiel
Concentration du Marché
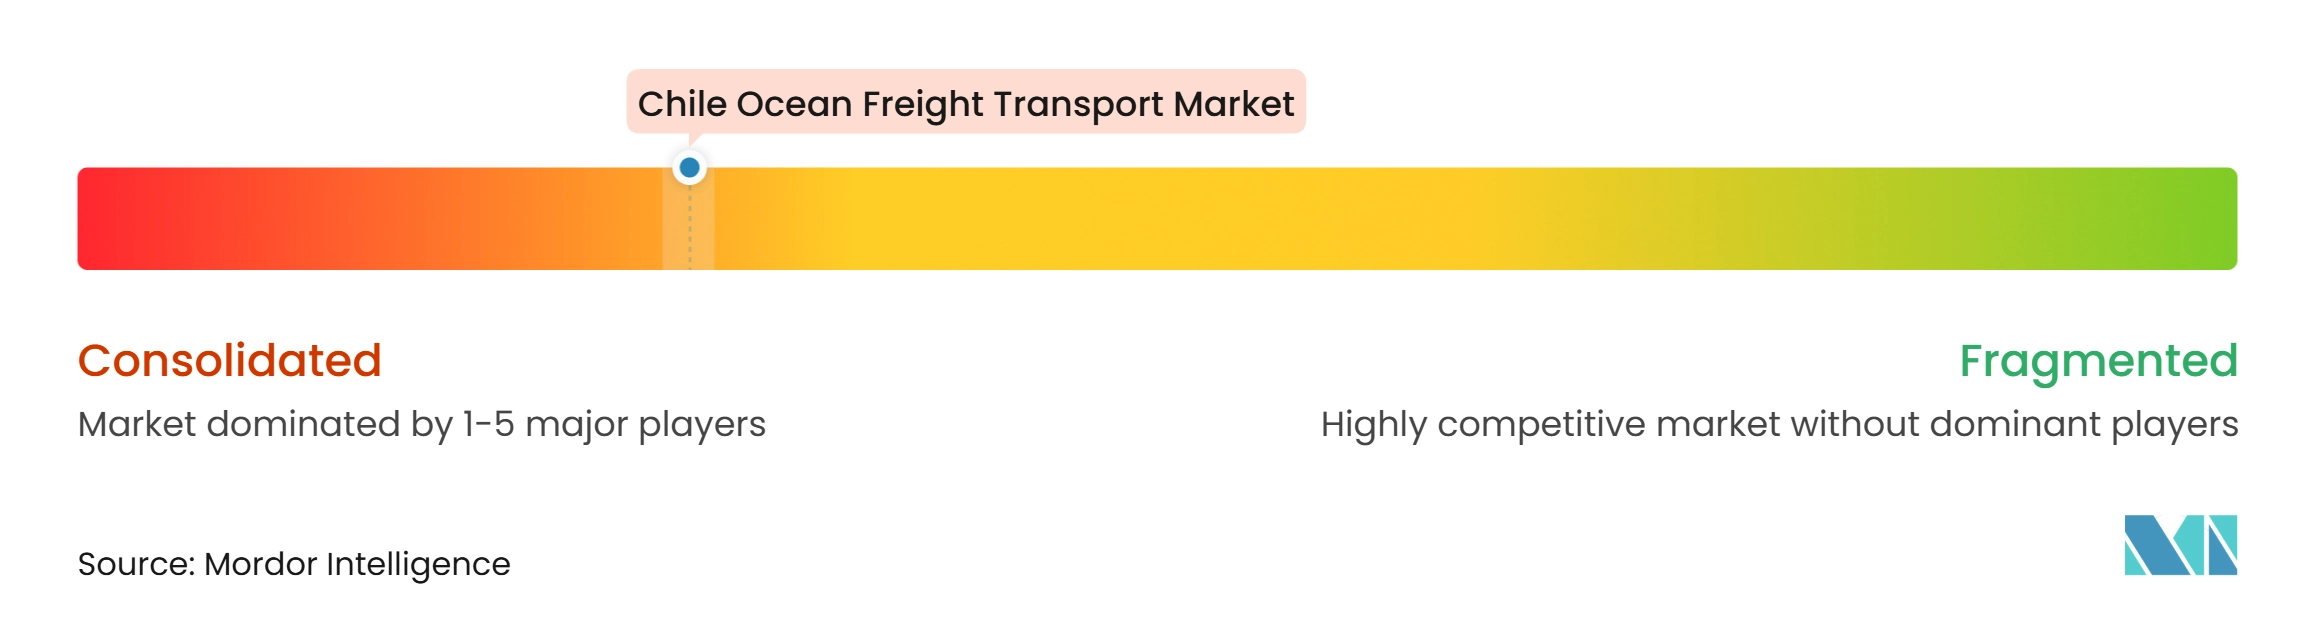
Le marché du fret maritime au Chili est consolidé. Les plus grands transporteurs se font concurrence par la portée du réseau, les équipements réfrigérés, les services directs, la logistique intérieure et la technologie de la flotte. Leur envergure les aide à gérer la demande saisonnière d'exportation de cerises et à investir dans des navires modernes. Les opérateurs plus petits peuvent rester pertinents dans les domaines de la manutention lourde, du vrac sec et des cargaisons de projet, où les transporteurs de conteneurs mondiaux n'offrent pas le même service spécialisé. La concurrence diffère donc selon le type de cargaison plutôt que de suivre un schéma commun à toutes les activités de fret.
MSC a lancé le service Alpaca en septembre 2025, offrant une route hebdomadaire de l'Extrême-Orient vers la côte ouest de l'Amérique du Sud avec des escales à Arica, Iquique et San Antonio. CMA CGM et DP World ont lancé ACSA 1 en juin 2025, créant un service hebdomadaire direct de San Antonio vers les ports asiatiques. Maersk a également étendu son activité logistique au Chili grâce à un partenariat avec Sotraser Chile utilisant des camions électriques à Santiago et Antofagasta. Ces initiatives montrent que les entreprises leaders se font concurrence par la conception des routes, la manutention des cargaisons intérieures et les opérations à faibles émissions. Les nouveaux services directs offrent aux exportateurs des alternatives, tout en exerçant une pression sur les transporteurs pour qu'ils fidélisent les cargaisons grâce à la fiabilité et aux délais de transit. Les décisions des transporteurs concernant la capacité réfrigérée restent particulièrement importantes, car les exportations de fruits nécessitent un service fiable pendant une période saisonnière limitée.
Les exigences relatives aux flottes modernes influenceront la structure concurrentielle du marché du fret maritime au Chili. Les exigences de l'Annexe VI de MARPOL et le cadre de zéro émission nette de l'OMI accroissent la valeur des navires économes en carburant et de la capacité de conformité. La première escale du Maersk Tokyo à San Antonio en août 2026 a amené pour la première fois un navire propulsé au méthanol au terminal. Cela indique les changements opérationnels que les ports et les transporteurs doivent gérer à mesure que des navires à carburant alternatif apparaissent sur les routes chiliennes. Le sud du Chili et la Patagonie restent moins attractifs pour les escales directes de lignes principales en raison d'infrastructures limitées et de cargaisons dispersées. Les transporteurs spécialisés et les entreprises logistiques régionales peuvent conserver un rôle dans ces zones et dans le fret conventionnel. Le secteur du fret maritime au Chili reste compétitif, mais les grands transporteurs mondiaux détiennent des avantages clairs en matière de routes, d'investissement dans la flotte et de capacité de service intégré.
Leaders du secteur du fret maritime au Chili
-
Ultranav
-
Navimag Ferries
-
Naviera Austral SA
-
MSC Mediterranean Shipping Company SA
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Fret Maritime au Chili Entreprises couvertes dans ce rapport
- MSC Mediterranean Shipping Company SA
- A.P. Moller - Maersk
- Hapag-Lloyd AG
- CMA CGM SA
- COSCO SHIPPING Lines Co. Ltd
- Ocean Network Express
- Ultranav
- Evergreen Marine Corp.
- HMM Co. Ltd
- ZIM Integrated Shipping Services
- Yang Ming Marine Transport Corp.
- Wan Hai Lines
- Pacific International Lines
- Seaboard Marine
- Mitsui O.S.K. Lines
- Nippon Yusen Kabushiki Kaisha
- Wallenius Wilhelmsen
- Höegh Autoliners
- Oldendorff Carriers
- BBC Chartering
- Navimag Ferries
- Naviera Austral SA
Développements industriels récents dans Marché du Transport de Fret Maritime au Chili
- Novembre 2026 : PIL a annoncé son service Cherry Express 2026 avec six traversées hebdomadaires consécutives du 20 novembre au 25 décembre. Le service utilise des conteneurs réfrigérés de moins de 5 ans et le système de télématique PIL Cool pour la surveillance en temps réel de la température, de l'humidité et de l'état de la cargaison.
- Août 2026 : San Antonio Terminal Internacional a reçu l'escale inaugurale du Maersk Tokyo, un porte-conteneurs de 8 906 TEUs propulsé au méthanol. C'était le premier navire propulsé au méthanol à faire escale au terminal, déployé sur le service AC3 Asie–côte ouest de l'Amérique du Sud.
- Juillet 2026 : Maersk a lancé une solution intégrée de chaîne du froid reliant les exportateurs de produits frais chiliens avec la côte est des États-Unis via le transport maritime, la manutention portuaire, la fumigation à destination, le transport intérieur et l'entreposage frigorifique.
- Mai 2026 : Evergreen Marine a lancé son nouveau service de transport maritime de conteneurs Pérou–nord du Chili (PNC), reliant Chancay et Callao au Pérou avec Iquique et Arica dans le nord du Chili. Le service opère avec un navire de 2 500 TEUs sur une rotation fixe de 14 jours, renforçant la connectivité maritime avec le nord du Chili et offrant un accès supplémentaire au marché de cargaison bolivien.
Périmètre du rapport sur le marché du fret maritime au Chili
Aperçu de la segmentation
| Cargaison conteneurisée | Sèche |
| Réfrigérée | |
| Cargaison non conteneurisée | Cargaison en vrac sec |
| Cargaison en vrac liquide | |
| Fret conventionnel et cargaison générale |
| Électronique et semi-conducteurs |
| Produits chimiques et pétrochimiques |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Commerce de détail et e-commerce |
| Autres |
| Nord du Chili (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Centre du Chili (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sud du Chili (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
| Par type de cargaison | Cargaison conteneurisée | Sèche |
| Réfrigérée | ||
| Cargaison non conteneurisée | Cargaison en vrac sec | |
| Cargaison en vrac liquide | ||
| Fret conventionnel et cargaison générale | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Produits chimiques et pétrochimiques | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et soins de santé | ||
| Commerce de détail et e-commerce | ||
| Autres | ||
| Par région | Nord du Chili (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) | |
| Centre du Chili (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | ||
| Sud du Chili (Biobío, Araucanía, Los Lagos, Los Ríos) | ||
| Patagonie / Extrême Sud (Aysén, Magallanes) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché du fret maritime au Chili d'ici 2032 ?
Le secteur devrait atteindre 2,21 milliards USD d'ici 2032, avec un CAGR de 5,86 % de 2027 à 2032.
Quel type de cargaison joue le rôle le plus important dans l'activité de fret maritime au Chili ?
La cargaison non conteneurisée est en tête avec une part de 55,87 % en 2026, soutenue par les flux de minéraux, de vrac liquide et de fret conventionnel.
Quel type de cargaison se développe le plus rapidement au Chili ?
La cargaison conteneurisée devrait enregistrer un CAGR de 7,12 % jusqu'en 2032, soutenue par les exportations réfrigérées et les importations de produits manufacturés.
Qu'est-ce qui stimule la demande de conteneurs dans les ports chiliens ?
Les exportations de fruits frais, le e-commerce transfrontalier, les importations de véhicules électriques et les connexions directes avec l'Asie augmentent la demande de conteneurs.
Quelle région chilienne détient la plus grande part du fret maritime ?
Le nord du Chili détient 41,64 % en 2026 en raison de ses corridors d'exportation minière et de ses chaînes d'approvisionnement industrielles.
Pourquoi le centre du Chili est-il important pour la croissance du fret maritime ?
Le centre du Chili devrait enregistrer un CAGR de 8,54 % jusqu'en 2032, car San Antonio et Valparaíso ajoutent des services directs vers l'Asie et des capacités portuaires.