
Tamanho e Participação do Mercado de Carga Fracionada (LTL) no Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
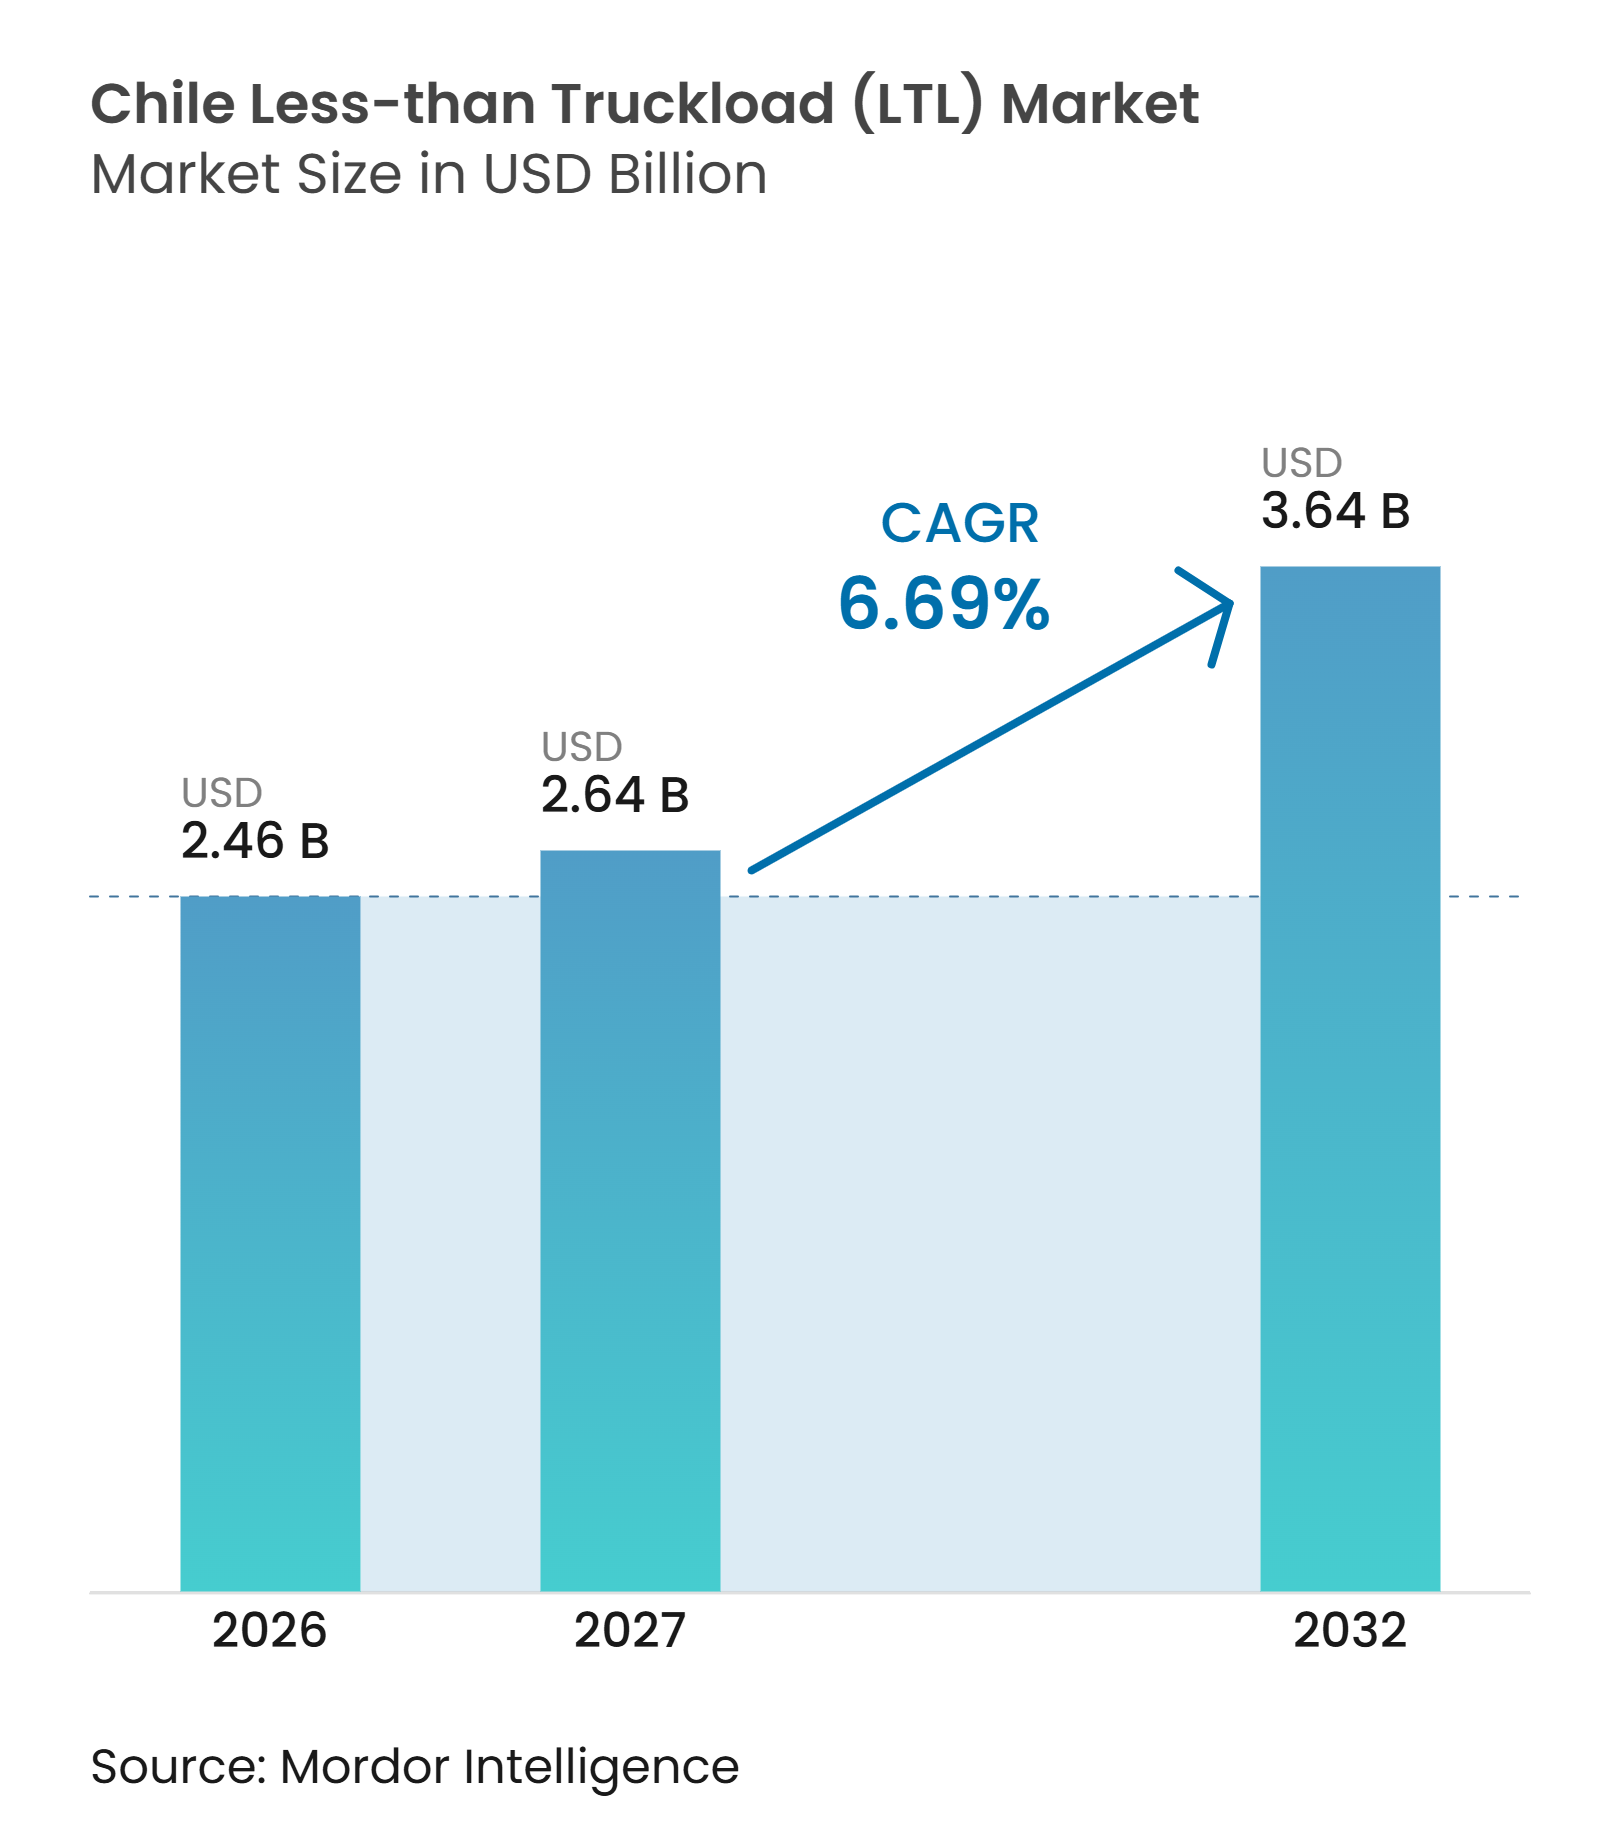
| Tamanho do mercado no ano base (2026) | 2.46 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.69 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Fracionada (LTL) no Chile por Mordor Intelligence
O tamanho do mercado de carga fracionada (LTL) no Chile é avaliado em 2,46 bilhões de USD em 2026 e estima-se que cresça de 2,64 bilhões de USD em 2027 para atingir 3,64 bilhões de USD até 2032, a um CAGR de 6,69% durante o período de previsão de 2027 a 2032.
O frete rodoviário transporta mais de 17 milhões de toneladas de carga terrestre anualmente, e o mercado LTL do Chile está ganhando volume à medida que os embarcadores utilizam serviços consolidados com múltiplas paradas em vez de compromissos dedicados de carga completa. A geografia do Chile favorece essa mudança porque seus corredores de frete se estendem por mais de 4.000 quilômetros, do Deserto do Atacama à Patagônia. Ao mesmo tempo, muitos embarcadores não têm demanda suficiente para preencher um semirreboque dedicado em todas as rotas. As vendas do comércio eletrônico atingiram quase 10 bilhões de USD em 2025 e devem superar 10,6 bilhões de USD em 2026, aumentando o volume de movimentações menores de reabastecimento e entrega que se encaixam em redes rodoviárias consolidadas. O investimento público em rodovias e um portfólio de projetos de mineração também estão melhorando as condições para o mercado LTL do Chile, pois corredores mais confiáveis e requisitos de reabastecimento industrial elevam o valor da densidade de rotas e do serviço confiável com múltiplas paradas.
Principais Conclusões do Relatório
- Por destino, o mercado doméstico representa 61,28% do tamanho do mercado de carga fracionada (LTL) do Chile em 2026, enquanto as remessas internacionais devem registrar um CAGR de 8,87% até 2032.
- Por controle de temperatura, o frete seco representa 93,74% da participação do mercado de carga fracionada (LTL) do Chile em 2026, enquanto o frete refrigerado deve registrar um CAGR de 7,38% até 2032.
- Por setor de usuário final, a manufatura representa 41,98% do tamanho do setor de carga fracionada (LTL) do Chile em 2026, enquanto o comércio atacadista e varejista deve registrar um CAGR de 8,24% até 2032.
- Por geografia, o Chile Central representa 54,39% da participação do setor de carga fracionada (LTL) do Chile em 2026, enquanto o Chile do Norte deve registrar um CAGR de 8,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Comércio Eletrônico Aumentando os Volumes de Remessas Fragmentadas | +1.5% | Nacional, mais forte na Região Metropolitana de Santiago, Valparaíso e Concepción | Curto prazo (≤ 2 anos) |
| Modernização de Rodovias Melhorando a Confiabilidade da Rede LTL Regional | +0.8% | Nacional, mais imediato nos corredores Central e Sul | Médio prazo (2-4 anos) |
| Expansão da Mineração Aumentando os Requisitos de Distribuição com Múltiplas Paradas | +1.0% | Chile do Norte, com repercussão nos centros de distribuição de Santiago Central | Médio prazo (2-4 anos) |
| Plataformas Digitais de Frete Melhorando a Eficiência da Consolidação | +0.7% | Nacional, com adoção inicial concentrada na Região Metropolitana | Curto prazo (≤ 2 anos) |
| Expansão de Microdepósitos Fortalecendo a Densidade de Distribuição Urbana | +0.6% | Corredores urbanos em Santiago, Valparaíso, Antofagasta e Concepción | Curto prazo (≤ 2 anos) |
| Manufatura Regional Aumentando as Entregas a Fornecedores de Segundo Nível | +0.9% | Chile Central e zonas industriais selecionadas em Maule e Biobío | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio Eletrônico e Redes de Retransmissão Urbana Fortalecem a Densidade de Remessas
O setor de comércio eletrônico do Chile registrou um aumento real de 9% em 2025, elevando as vendas do varejo online para quase 10 bilhões de USD, e a Cámara de Comercio de Santiago espera um aumento adicional de 6% em 2026, em direção a 10,6 bilhões de USD. As transações online representaram 12,6% da atividade varejista, o que continua a aumentar a demanda por movimentações pequenas demais para justificar caminhões dedicados. Alimentos e bebidas foram a categoria online de crescimento mais rápido em 2025, com aumento de 25% em termos reais e representando 18% das vendas online, o que cria movimentações frequentes de reabastecimento entre centros de distribuição, lojas e pontos de entrega local. Essas movimentações aumentam a importância do planejamento de rotas, pois mais paradas podem melhorar a utilização dos veículos, mas também acrescentam tempo de manuseio. O mercado LTL do Chile se beneficia quando os operadores conseguem consolidar essas remessas antes da entrega na cidade, especialmente em Santiago, Valparaíso e Concepción. Microdepósitos e pontos de coleta e entrega adicionam pontos de transferência local, permitindo que as transportadoras melhorem a cobertura urbana sem duplicar uma rede completa de filiais.
Melhorias em Rodovias e Produção Regional Apoiam Redes Mais Confiáveis
O Ministério de Obras Públicas alocou CLP 1,95 trilhão (2,03 bilhões de USD) para investimento em rodovias em 2026, abrangendo 88.248 quilômetros de estradas, 6.738 pontes e 17 túneis. O ministério também planejou 14 licitações de concessão avaliadas em 7,13 bilhões de USD durante 2026, incluindo a Rota 5 entre Iquique e Antofagasta, a Rota 57 entre Santiago, Colina e Los Andes, e a renovação da Rota 68. A Rota 68, transferida para a Sacyr Concesiones em julho de 2025, representa mais de 1,6 bilhão de USD de investimento no corredor de Santiago a Valparaíso[1]. Melhores estradas podem reduzir a variabilidade do tempo de trânsito, o que é importante para cargas consolidadas que precisam cumprir múltiplas janelas de entrega em uma única viagem. O efeito se estende à manufatura regional no Chile Central, Maule e Biobío, onde fornecedores de segundo nível requerem entregas regulares de peças e materiais. O mercado LTL do Chile pode utilizar essas melhorias nos corredores para programar partidas mais confiáveis e conectar zonas industriais secundárias aos centros de distribuição de Santiago.
Investimento em Mineração Aumenta a Demanda por Distribuião Industrial com Múltiplas Paradas
O portfólio de investimentos em mineração do Chile para 2025 a 2034 totaliza 104,549 bilhões de USD, com 41% dos projetos já em execução em 2025. As cadeias de suprimentos de mineração requerem aquisição operacional, suporte à exportação de concentrados, logística reversa e suprimento para projetos de capital, criando necessidades distintas de frete que nem sempre requerem serviço de carga completa. Mais de 10 empresas relacionadas à mineração ingressaram no hub logístico de Antofagasta desde 2025 e adicionaram mais de 5.300 m² de espaço logístico contratado. A Mintral inaugurou seu terminal de Copiapó em março de 2025 e registrou mais de 800 serviços de transporte mensais e 5.200 viagens mensais em sua rede de seis hubs durante o primeiro ano. Esses níveis de atividade demonstram a necessidade de entrega regular de consumíveis, equipamentos e materiais especializados em locais operacionais remotos. O mercado LTL do Chile, portanto, tem a oportunidade de conectar os corredores de mineração do norte com os hubs de consolidação central, ao mesmo tempo em que oferece entregas mais frequentes do que os arranjos de transporte dedicado normalmente suportam.
Ferramentas Digitais de Frete Melhoram a Economia da Consolidação
Sistemas de gerenciamento de transporte com funções de roteamento em tempo real estão mudando a forma como as transportadoras programam viagens com múltiplas paradas pelo Chile. O agente autônomo ADA da SimpliRoute estava operando no Chile e em vários países da América Latina em 2026, permitindo ajustes de rota em tempo real sem intervenção direta do despachante. A GPS Chile relançou sua plataforma TRACK em junho de 2025 com telemática, monitoramento de fadiga, funções ADAS e mais de 20 integrações. A empresa estima que a plataforma pode reduzir o consumo de combustível com motor em marcha lenta de 5% a 15% por veículo, o que é relevante quando o combustível representa de 30% a 40% dos custos operacionais do transporte rodoviário. O despacho digital pode ajudar frotas menores a gerenciar rotas consolidadas que anteriormente exigiam redes de veículos maiores e equipes de despacho dedicadas. Isso reduz o limiar operacional para participação no mercado LTL do Chile, mas também pode aumentar a concorrência para as transportadoras estabelecidas. Também apoia redes de microdepósitos ao melhorar a transferência entre o transporte de longa distância, a entrega local e os pontos de coleta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Motoristas Restringindo a Capacidade da Rede LTL | -0.8% | Nacional, mais aguda nos corredores de mineração do Chile do Norte e na Região Metropolitana | Longo prazo (≥ 4 anos) |
| Custos de Combustível e Mão de Obra Aumentando a Pressão Operacional | -0.9% | Nacional, com impacto desproporcional sobre operadores LTL de pequeno e médio porte | Curto prazo (≤ 2 anos) |
| Restrições de Cabotagem Limitando a Eficiência do Retorno de Carga Transfronteiriço | -0.5% | Cruzamentos de fronteira em Los Libertadores, Chacalluta e Hito Cajón | Médio prazo (2-4 anos) |
| Condições Climáticas Extremas Perturbando a Confiabilidade do Serviço nos Corredores de Montanha | -0.4% | Passagens andinas em Los Libertadores, Jama, Cardenal Samoré e Pino Hachado | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas Restringe a Capacidade da Rede e a Qualidade do Serviço
O setor logístico do Chile iniciou 2026 com uma escassez estimada de 20.000 motoristas. A União Internacional de Transporte Rodoviário relatou 3,6 milhões de vagas de motoristas não preenchidas em 36 países, demonstrando que as transportadoras chilenas operam dentro de uma restrição de mão de obra mais ampla[2]. Os serviços consolidados requerem motoristas capazes de gerenciar a navegação urbana, os procedimentos de carregamento e a documentação de frete dentro de janelas de entrega estreitas. A escassez é mais difícil nos corredores de mineração do norte e na área metropolitana de Santiago, onde a demanda por motoristas qualificados é especialmente elevada.
Custos de Combustível, Mão de Obra e Restrições Transfronteiriças Aumentam a Pressão Operacional
O preço do diesel no Chile aumentou 50% entre março e setembro de 2026, enquanto o componente de combustível do índice de custo de transporte subiu 36,8% entre janeiro e setembro. Frotas menores com 5 a 20 veículos têm menos capacidade de proteger os preços do combustível ou aplicar sobretaxas de combustível do que os operadores maiores, aumentando o risco de consolidação ou saída do mercado. As regras de cabotagem e a documentação transfronteiriça também limitam a eficiência do retorno de carga nas rotas para a Argentina, Peru e Bolívia, apesar da adoção da Lei nº 21.774 em novembro de 2025. Fechamentos relacionados ao clima nas passagens andinas podem perturbar ainda mais o trânsito programado e restringir a capacidade durante períodos críticos de entrega. Essas condições tornam a disciplina de preços, a flexibilidade de rotas e a densidade da rede local importantes para os operadores LTL do Chile.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Destino:
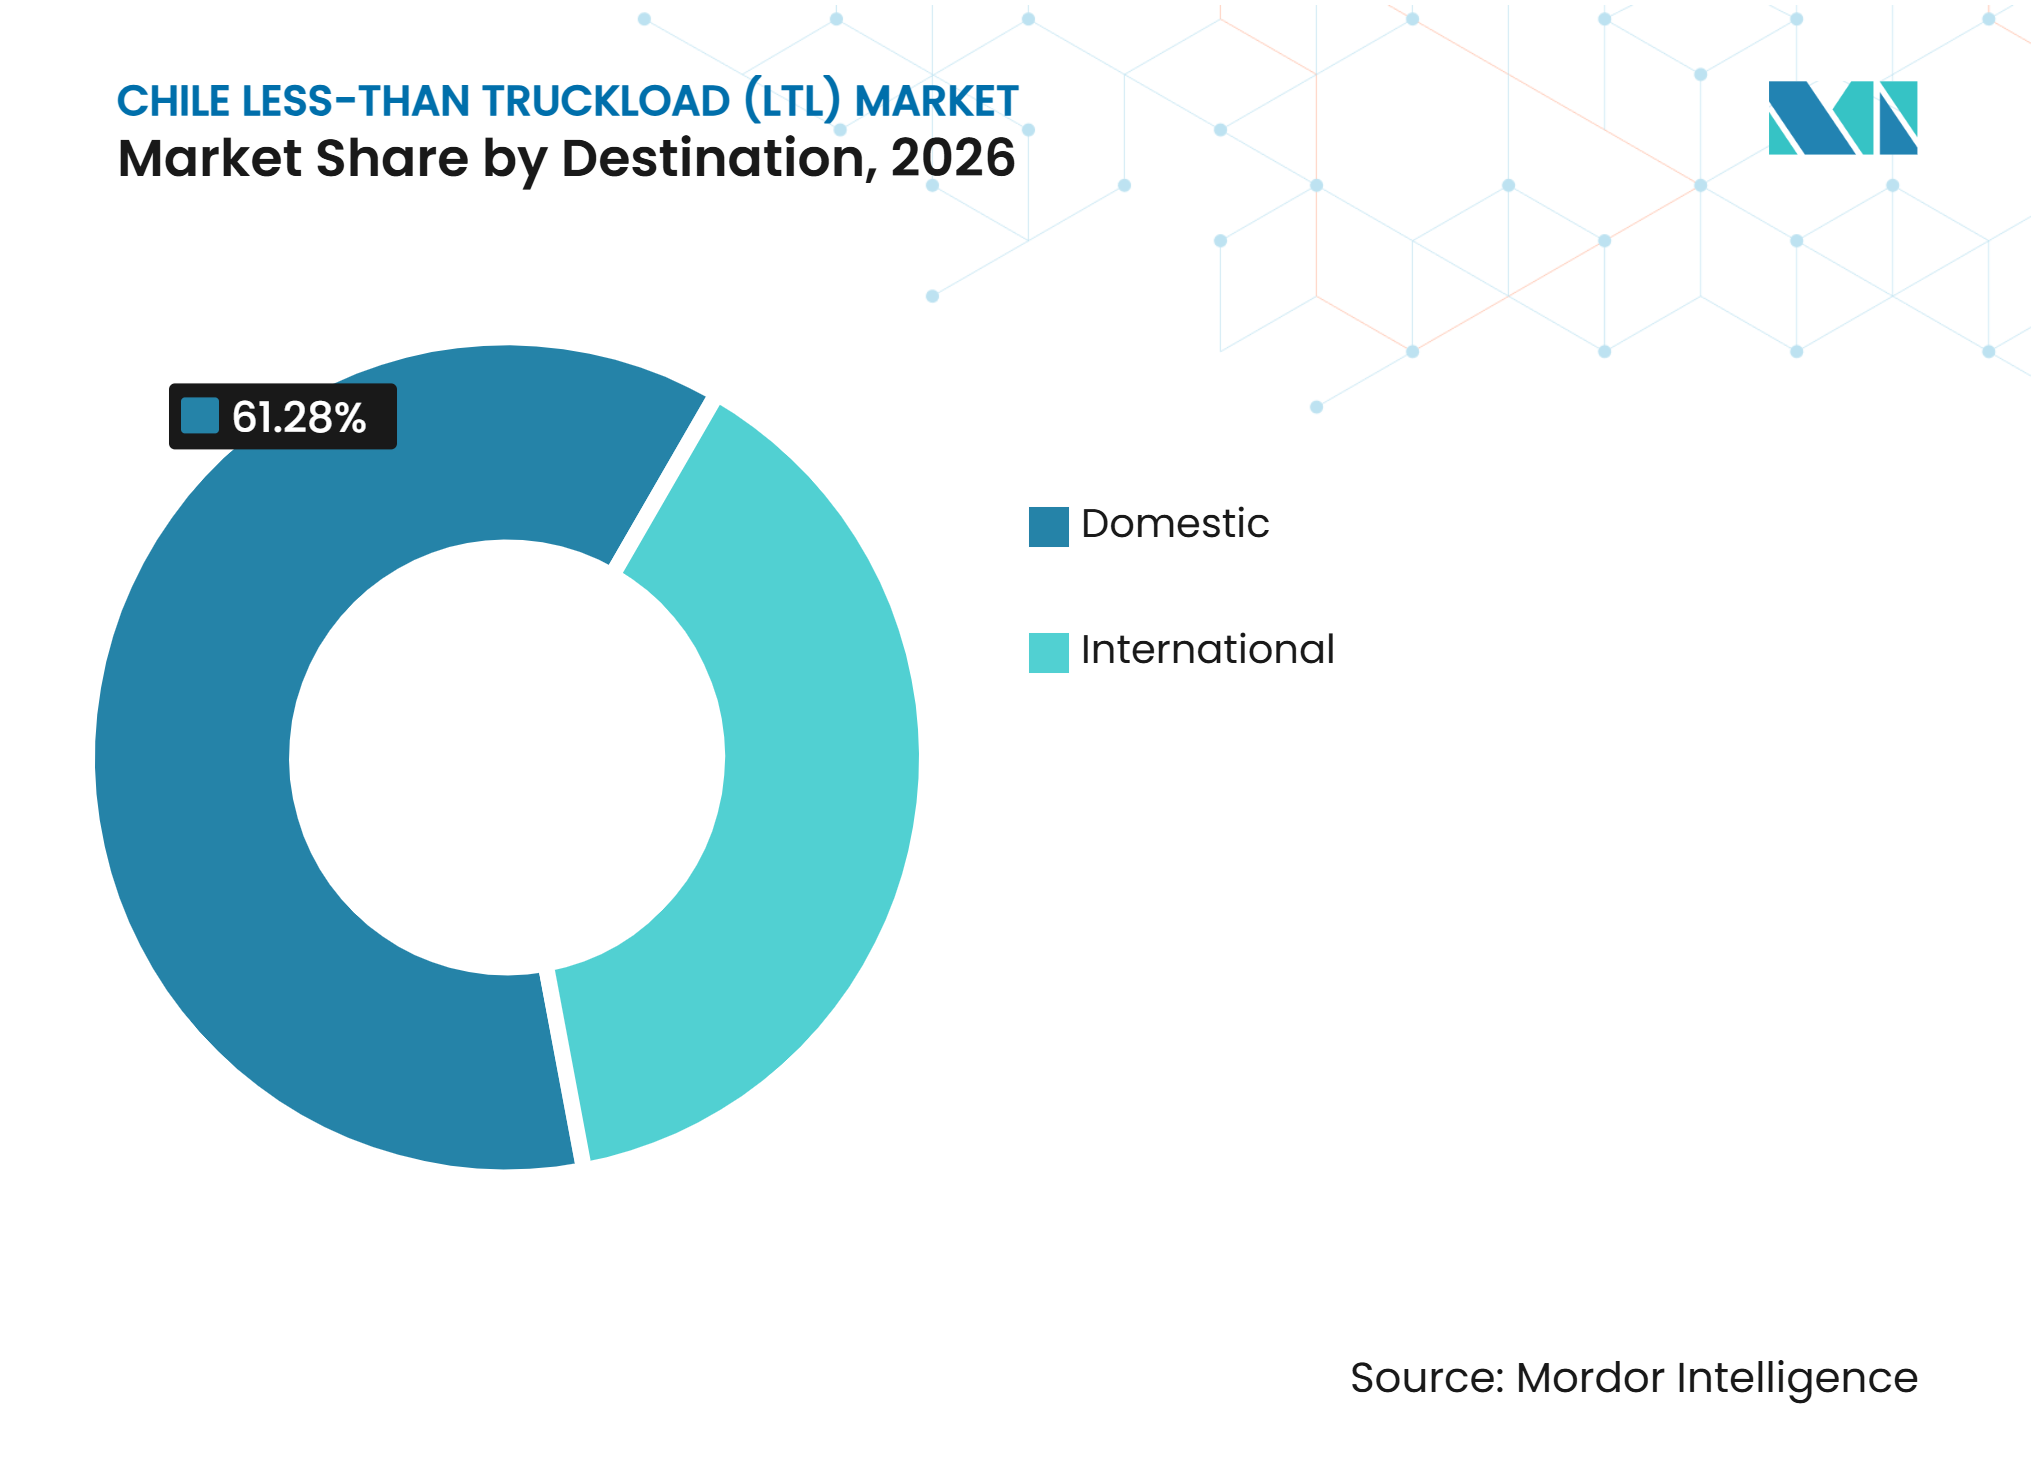
A Demanda Doméstica Ancora o Mercado LTL do ChileO segmento doméstico representa 61,28% do tamanho do mercado de carga fracionada (LTL) no Chile em 2026, apoiado pelos fluxos de manufatura interna e reabastecimento do varejo. A maior parte do frete consolidado doméstico passa pelo cinturão de distribuição da Região Metropolitana de Santiago antes de chegar às cidades secundárias e aos pontos de comércio rural por meio de redes hub-and-spoke. Essa estrutura permite que as transportadoras combinem remessas de diferentes embarcadores, mantendo serviço regular nas rotas nacionais estabelecidas. Manufatura, bens de consumo e estoques do varejo criam demanda recorrente por entregas menores entre fornecedores, armazéns, lojas e clientes regionais. O tamanho do mercado LTL do Chile para serviços domésticos se beneficia da atividade econômica concentrada do país e da necessidade de conectar corredores de longa distância. Os operadores de frete doméstico também devem cumprir as regras de documentação eletrônica de despacho administradas pelo Ministério de Transportes e Telecomunicações e pela Subsecretaria de Transportes.
Os serviços internacionais representam a parcela restante do mercado e têm previsão de crescer a 8,87% até 2032. Essas movimentações conectam principalmente o Chile com a Argentina, Peru e Bolívia, onde o comércio transfronteiriço e o comércio online requerem distribuição a partir de portos, cruzamentos de fronteira e armazéns centrais. A Cámara de Comercio de Santiago estimou que as plataformas chinesas representaram 50% das transações internacionais dos consumidores chilenos, aumentando a demanda pelo manuseio de encomendas e frete de entrada[3]. Os operadores internacionais precisam gerenciar a documentação MIC/DTA e CRT, o que acrescenta requisitos de conformidade além das movimentações domésticas. Mudanças nas regras de cabotagem marítima podem afetar o equilíbrio entre o transporte marítimo e rodoviário nas rotas de porto para o interior em direção ao norte. As transportadoras com processos de fronteira estabelecidos e planejamento confiável de retorno de carga estão melhor posicionadas para atender a esse segmento de crescimento mais rápido.



Por Controle de Temperatura:
O Frete Seco Domina, Enquanto os Serviços Refrigerados se ExpandemO frete seco representa 93,74% do tamanho do mercado de carga fracionada (LTL) no Chile em 2026, refletindo a predominância de peças industriais em temperatura ambiente, produtos de consumo e materiais de construção no frete consolidado. Os serviços secos cobrem o conjunto mais amplo de remessas, tornando-os centrais para a densidade de rotas e a utilização dos terminais. O segmento inclui cada vez mais mercadorias embaladas de maior valor com requisitos de trânsito mais rigorosos, mesmo quando o frete não requer refrigeração. Essa combinação pode aumentar a frequência de partidas nos principais corredores, pois varejistas e fabricantes buscam reabastecimento de estoque mais regular. A escala do frete seco também permite que os operadores de rede combinem carga de múltiplos clientes e melhorem a utilização dos caminhões. Como resultado, o frete seco permanece a base operacional do mercado LTL do Chile.
O frete refrigerado tem previsão de se expandir a um CAGR de 7,38% até 2032, apoiado pela distribuição farmacêutica, serviços de alimentação, exportações de produtos frescos e cadeias de suprimentos da aquicultura de salmão no sul. Esse segmento requer equipamentos especializados e procedimentos de manuseio consistentes ao longo do transporte e armazenamento. A CEVA Logistics Chile expandiu a atividade de logística de saúde no primeiro trimestre de 2026, incluindo uma instalação de peças de reposição BYD de 2.200 m² com protocolos de temperatura e umidade. A atividade de exportação agrícola também está sujeita à supervisão fitossanitária do Servicio Agrícola y Ganadero, reforçando a necessidade de continuidade de temperatura nas cadeias de suprimentos relevantes. Os operadores especializados em refrigeração podem, portanto, competir com base em processos certificados e manuseio disciplinado, e não apenas no preço. Essas condições apoiam uma expansão gradual dos serviços consolidados com controle de temperatura além das remessas tradicionais de alimentos.
Por Setor do Usuário Final:
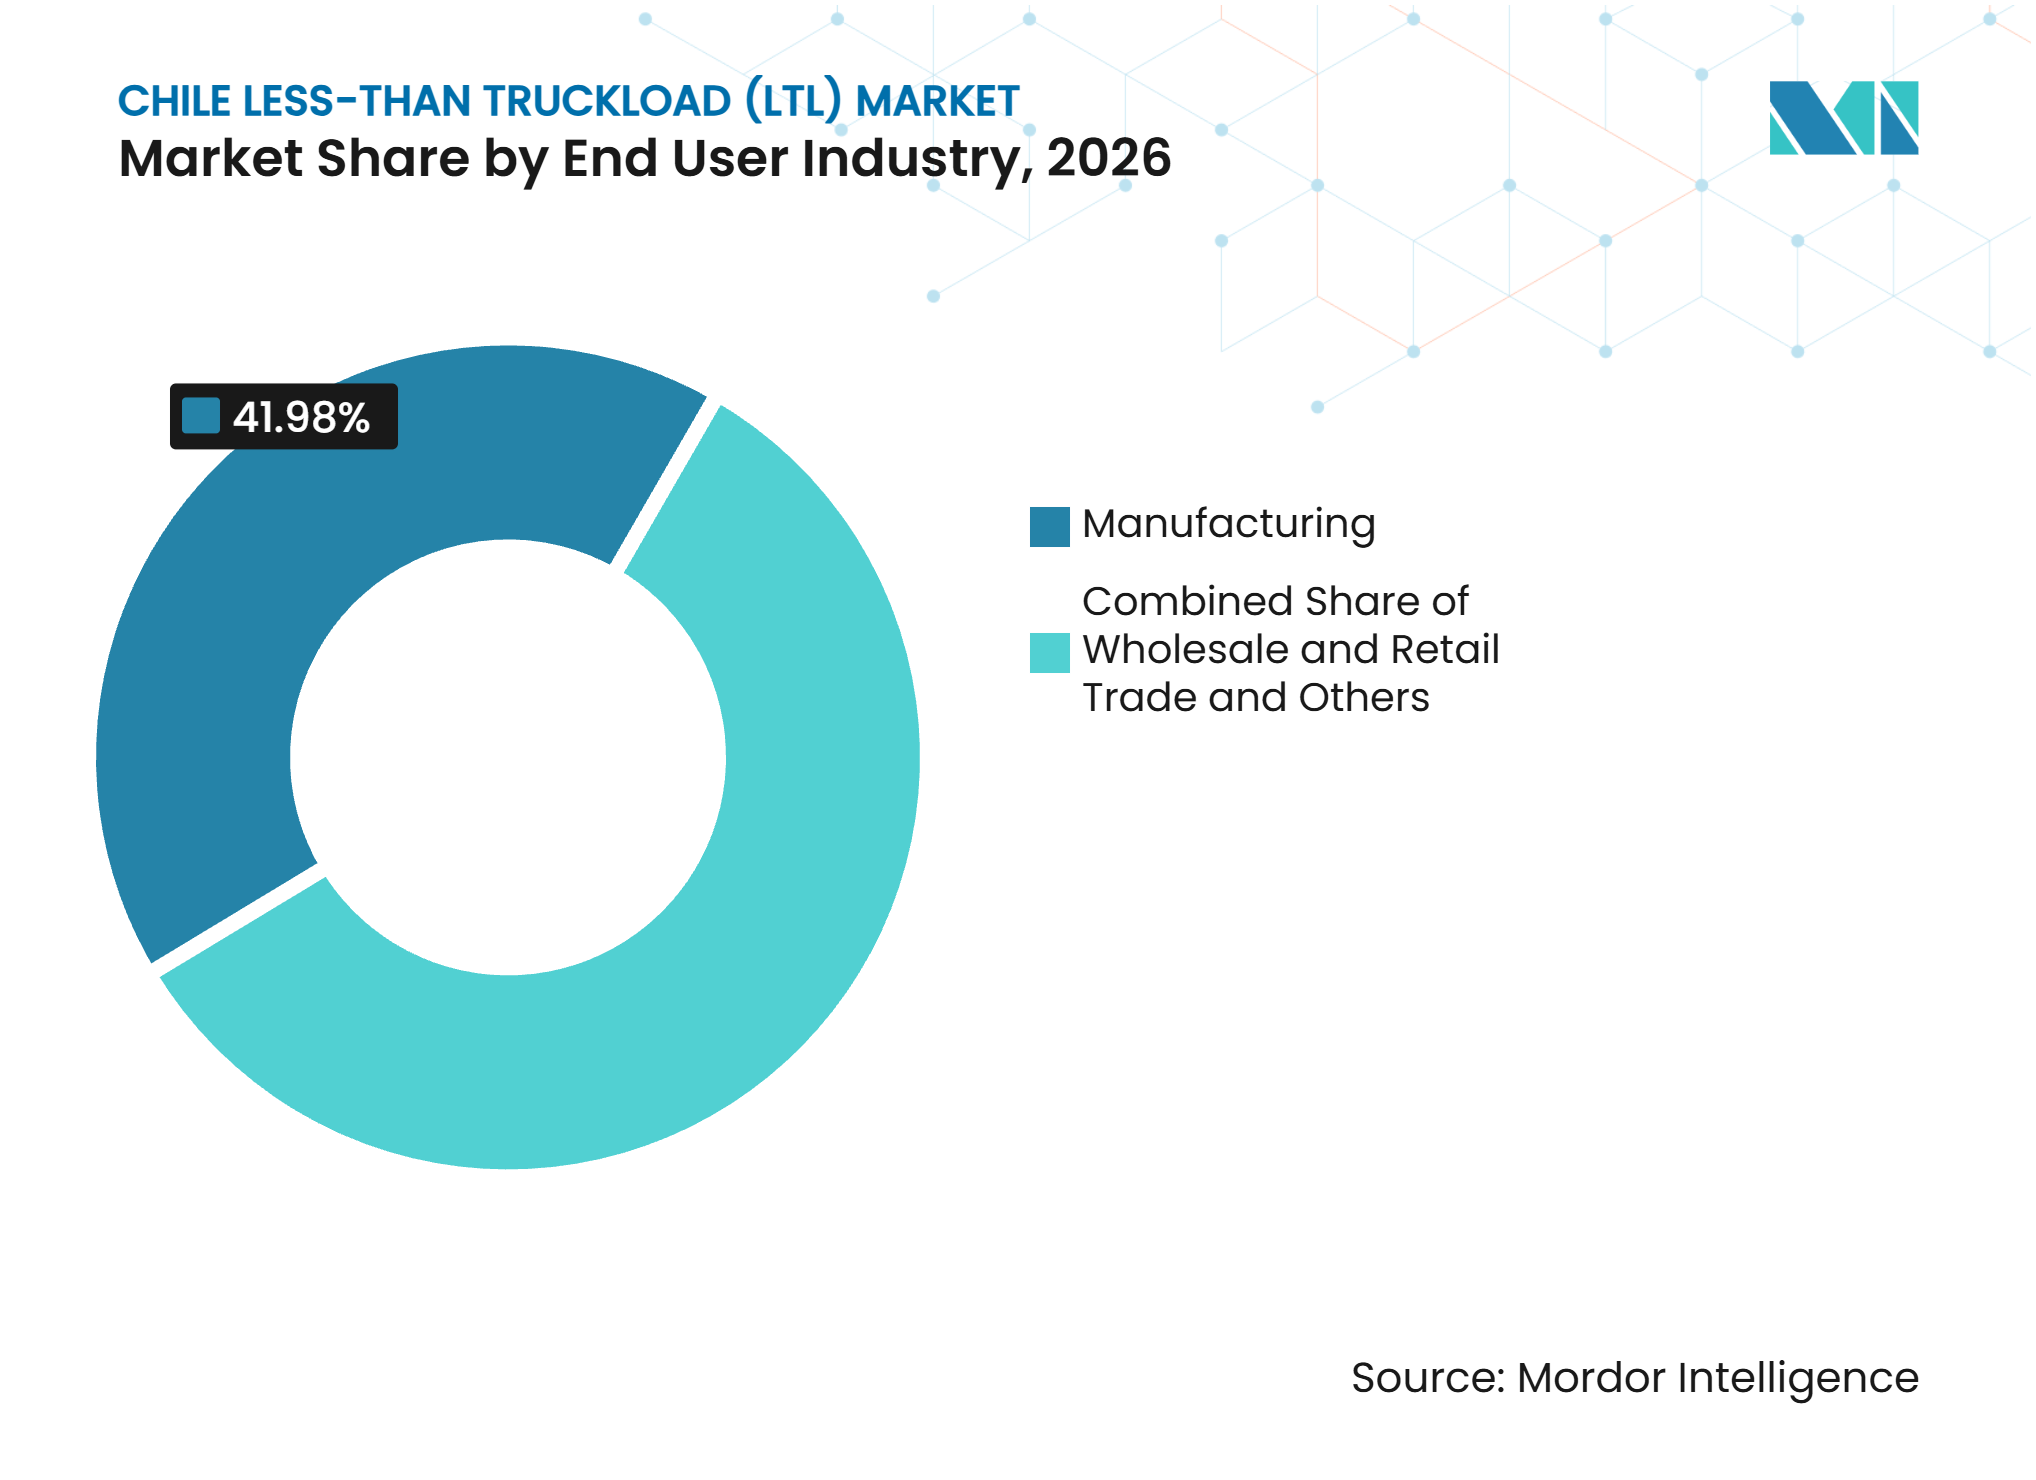
A Manufatura Lidera e o Comércio Varejista se Expande Mais RapidamenteA manufatura representa 41,98% da participação do setor de carga fracionada (LTL) do Chile em 2026, sustentada pelas cadeias de suprimentos de processamento de alimentos, metalurgia, produtos químicos e montagem automotiva nas regiões centrais. Essas atividades dependem de entregas regulares de fornecedores de segundo nível, frequentemente em volumes de remessa que não preenchem um caminhão inteiro. O frete consolidado apoia a movimentação de componentes, embalagens, insumos e produtos acabados entre plantas, armazéns e clientes. A concentração de atividade industrial próxima a Santiago favorece rotas recorrentes de hub-and-spoke e ajuda as transportadoras a manter veículos com maior ocupação. A manufatura regional em Maule e Biobío também contribui com demanda para rotas que conectam locais de produção secundários às redes centrais de distribuição. Essa base de usuários finais confere ao mercado de carga fracionada (LTL) do Chile uma fonte estável de volume de frete ao longo do período de previsão.
O comércio atacadista e varejista deve registrar um CAGR de 8,24% até 2032, à medida que o varejo omnicanal amplia a necessidade de reabastecimento de lojas e distribuição por centros de atendimento. A Kuehne+Nagel e a Casaideas inauguraram formalmente um centro de distribuição semiautomatizado de 30.000 m² em Pudahuel em abril de 2026, após iniciarem as operações conjuntas em 2025. A instalação processou 34,8 milhões de unidades recebidas e distribuiu 24,7 milhões de produtos durante 2025, incluindo cerca de 190.000 pedidos de comércio eletrônico. Petróleo e gás, mineração e extração mineral também geram entregas regulares de equipamentos e reagentes no norte do Chile. A agricultura, a pesca e a silvicultura sustentam remessas frequentes em Biobío, Araucanía e Los Lagos, enquanto a demanda da construção civil permanece vinculada ao programa de concessões em andamento. Esses padrões de usuários finais distribuem a demanda de frete por todo o país, mantendo o varejo como a aplicação de crescimento mais acelerado.

Análise Geográfica
O Chile Central representa 54,39% do tamanho do mercado de carga fracionada (LTL) no Chile em 2026, com a Região Metropolitana de Santiago servindo como o principal nó logístico do país. A região combina densidade populacional, produção industrial, infraestrutura varejista e capacidade de distribuição, tornando-a a principal origem e destino do frete consolidado. Parques logísticos em Pudahuel, Lampa e San Bernardo fornecem uma base para entrega urbana de entrada e distribuição regional de saída. A Starken, a DSV, a Kuehne+Nagel e a CEVA Logistics operam dentro desse cluster mais amplo, que apoia a concorrência entre provedores nacionais e globais.
O Chile do Norte tem previsão de registrar um CAGR de 8,63% até 2032, impulsionado pelo investimento em mineração em Antofagasta, Atacama e Tarapacá. O hub de Copiapó da Mintral triplicou o volume de carga durante seu primeiro ano, e o Antofagasta Terminal Internacional movimentou 2,8 milhões de toneladas em 2025[4]. O Porto de Antofagasta está desenvolvendo a Zona de Desenvolvimento Logístico La Negra, de 50 hectares, com capacidade anual potencial de 7 milhões de toneladas. A AGUNSA expandiu sua aliança com a Gold Fields Salares Norte em setembro de 2026, adicionando Santiago e Copiapó como nós duplos de suprimento. Esses investimentos favorecem modelos de entrega com múltiplas paradas que podem atender a locais remotos com diferentes níveis de urgência.
O Chile do Sul inclui Biobío, Araucanía, Los Lagos e Los Ríos, onde a atividade florestal, de aquicultura e agroindustrial sustenta a demanda por movimentações de frete menores e mais frequentes. A Patagônia e o Extremo Sul, incluindo Aysén e Magallanes, permanecem mercados menores devido à baixa densidade populacional e à distância geográfica. Os operadores que atendem a essas áreas precisam de disciplina de rota e conhecimento local, pois volumes escassos podem tornar o serviço direto frequente economicamente inviável. A logística de mineração elétrica, incluindo o corredor proposto pela Novandino Litio entre o Salar de Atacama e Antofagasta, indica um requisito de frete em desenvolvimento vinculado às cadeias de suprimentos de minerais. Os corredores do sul e do extremo sul, portanto, exigirão um design de rede personalizado, em vez de uma replicação do modelo de alta densidade do Chile Central.
Cenário Competitivo
Concentração do Mercado
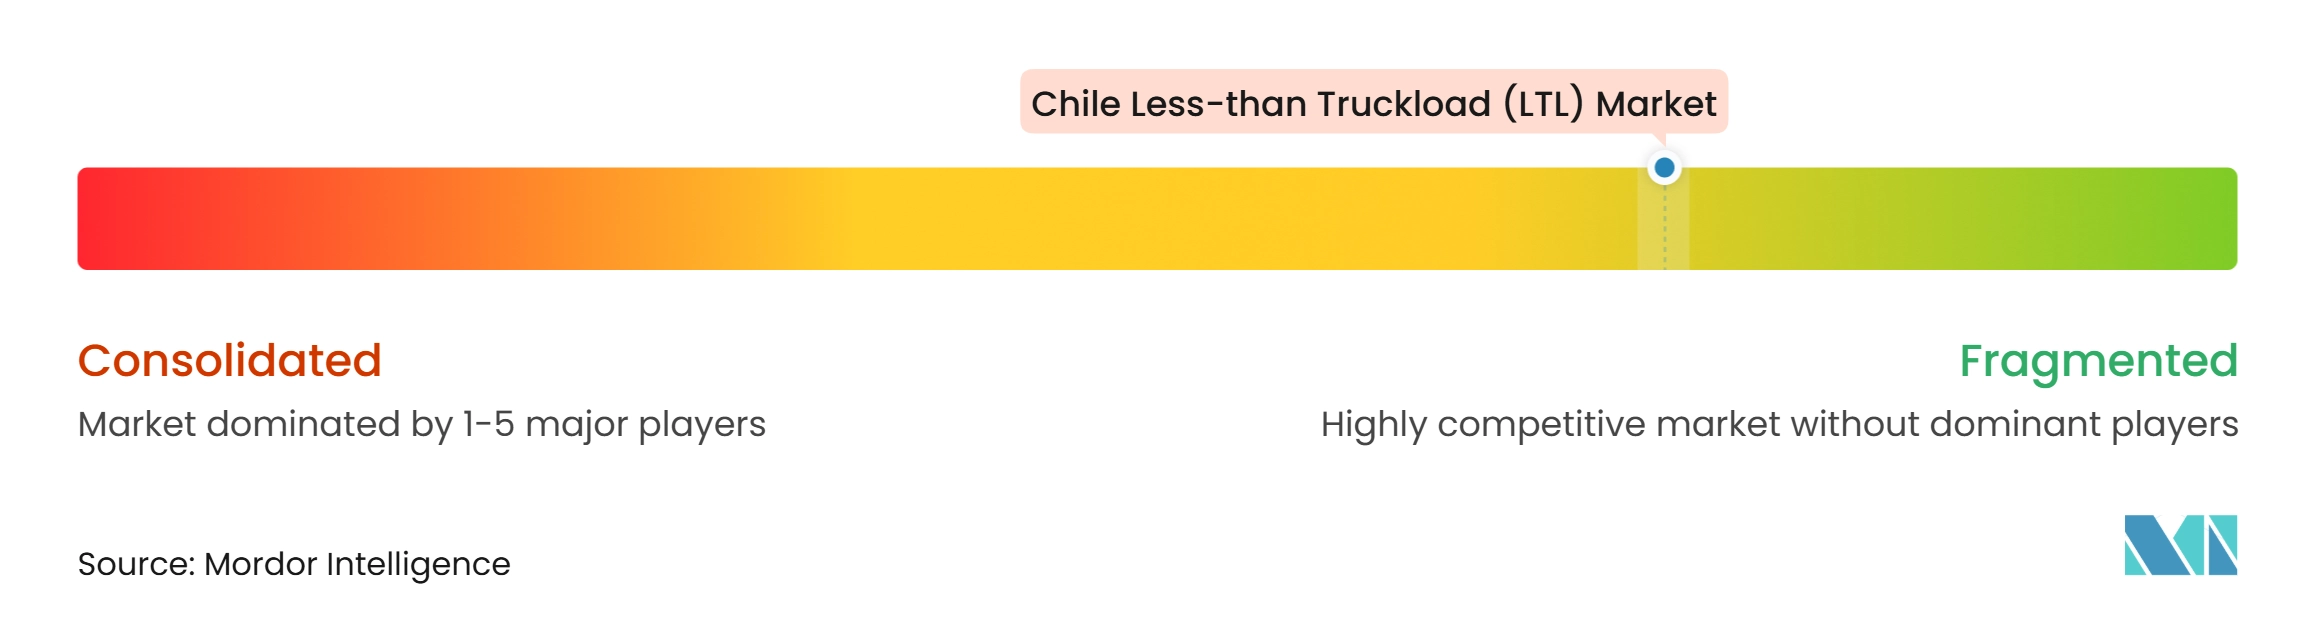
O mercado LTL do Chile tem uma estrutura fragmentada, com transportadoras nacionais competindo ao lado de provedores globais de logística terceirizada. A Starken se beneficia da densidade de entrega local e da familiaridade com os padrões de distribuição nacional, enquanto a DSV, o DHL Group, a Kuehne+Nagel e a CEVA Logistics oferecem serviços integrados de armazenagem, transporte e cadeia de suprimentos internacional. A Starken está escalando para 1.000 pontos de entrega e coleta e expandiu a capacidade de triagem automatizada para 19.500 pacotes por hora. A rede da empresa lhe confere uma vantagem prática nas transferências de última milha e na cobertura de entregas. Os provedores globais competem conectando os clientes chilenos ao transporte internacional, à logística contratada e aos serviços especializados de cadeia de suprimentos. Isso cria um ambiente competitivo no qual tanto a densidade local quanto as capacidades integradas são importantes.
A parceria da Kuehne+Nagel com a Casaideas para o centro de distribuição é um exemplo de um provedor que está construindo capacidade dedicada de distribuição varejista no Chile. A DHL Supply Chain também firmou uma aliança com a Lindt Chile em julho de 2026, fornecendo distribuição com monitoramento de temperatura enquanto a Lindt planeja expandir suas operações varejistas. Esses movimentos mostram que contratos especializados com clientes estão moldando posições competitivas ao lado da cobertura geral de frete.
A tecnologia está se tornando um fator competitivo fundamental em um mercado onde o preço continua sendo importante. O roteamento com suporte de inteligência artificial e o gerenciamento de frotas podem reduzir o trabalho manual de despacho e ajudar os operadores a responder a mudanças durante viagens com múltiplas paradas. A CEVA Logistics lançou um piloto de inventário com drones baseado em inteligência artificial no Chile em maio de 2025 e relatou uma melhoria de 10 vezes na produtividade de contagem de inventário. A Starken também fez parceria com a Autoplanet e a Agroplanet em março de 2026 para usar todas as 86 lojas como pontos de coleta e entrega, aumentando seu alcance de rede em 15%. Os requisitos de documentação digital administrados pelo Ministério de Transportes e Telecomunicações favorecem as transportadoras que conseguem manter operações conformes e rastreáveis. Os corredores de mineração do norte permanecem uma abertura potencial para transportadoras capazes de construir redes resilientes com múltiplos depósitos para entregas industriais especializadas.
Líderes do Setor de Carga Fracionada (LTL) no Chile
-
Starken
-
Pullman Cargo SA
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Fracionada (LTL) do Chile Empresas cobertas neste relatório
- Starken
- Pullman Cargo SA
- Transportes TVP
- Agencias Universales SA (AGUNSA)
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Empresa de Correos de Chile (CorreosChile)
- Rhenus Group
- JAS Worldwide Inc.
- Fracht Chile
- Ecotrans
- Datadie Chile
- South Pacific Logistics
- LOGPAR Logistics Partners Chile
- M3GA Logistica
- DUCIS Logistics
- GeoLogistic
- Transportes Multitrans
- Transportes SCAR
- Transportes Palmor
Desenvolvimentos industriais recentes em Mercado de Carga Fracionada (LTL) do Chile
- Setembro de 2026: A AGUNSA e a Gold Fields formalizaram uma aliança estratégica de logística para a cadeia de suprimentos da mina de ouro e prata Salares Norte, inaugurando um novo serviço de operador logístico no Centro Logístico Lampa da AGUNSA. O acordo permite que os fornecedores da Gold Fields entreguem carga nos nós de Santiago e Copiapó, cobrindo uma mina descrita pela Gold Fields como um de seus ativos globais mais estratégicos.
- Maio de 2026: A DSV Chile lançou sua primeira operação com caminhão elétrico no Chile, implantando um veículo elétrico Yutong T5 a partir do Aeroporto de Santiago para distribuição urbana de última milha. O veículo oferece de 220 a 300 quilômetros de autonomia por carga e carrega rapidamente de 20% a 80% em menos de 1 hora.
- Abril de 2026: A Kuehne+Nagel e a Casaideas inauguraram formalmente um centro de distribuição semiautomatizado dedicado de 30.000 m² em Pudahuel, construído por meio de uma parceria que entrou em operação em 2025. O centro processou 34,8 milhões de unidades de entrada e distribuiu 24,7 milhões de produtos para mais de 40 lojas em 2025, com o comércio eletrônico atendendo a cerca de 190.000 pedidos de clientes. A instalação gera 250 empregos diretos e 300 associados.
- Março de 2026: A Starken formou uma parceria estratégica com a Autoplanet e a Agroplanet, habilitando progressivamente todas as 86 lojas de ambas as redes varejistas para servir como pontos de envio e coleta PUDO durante o primeiro trimestre de 2026. O acordo expandiu a cobertura da rede nacional da Starken em 15%, estendendo o alcance para zonas sem filiais dedicadas.
Escopo do Relatório do Mercado de Carga Fracionada (LTL) no Chile
Visão geral da segmentação
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca e Silvicultura |
| Construção |
| Manufatura |
| Petróleo e Gás, Mineração e Extração |
| Comércio Atacadista e Varejista |
| Outros |
| Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
| Por Destino | Doméstico |
| Internacional | |
| Por Controle de Temperatura | Seco |
| Refrigerado | |
| Por Setor do Usuário Final | Agricultura, Pesca e Silvicultura |
| Construção | |
| Manufatura | |
| Petróleo e Gás, Mineração e Extração | |
| Comércio Atacadista e Varejista | |
| Outros | |
| Por Região | Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os serviços de carga fracionada no Chile?
O mercado LTL do Chile tem previsão de registrar um CAGR de 6,69% de 2027 a 2032, atingindo 3,64 bilhões de USD até 2032.
Qual segmento de destino lidera os serviços de carga fracionada no Chile?
Os serviços domésticos lideram com uma participação de 61,28% em 2026, apoiados pela manufatura, reabastecimento do varejo e redes de distribuição centradas em Santiago.
Qual tipo de frete está crescendo mais rapidamente no Chile?
O frete refrigerado tem previsão de registrar um CAGR de 7,38% até 2032, à medida que as cadeias de suprimentos de saúde, alimentos, produtos frescos e aquicultura requerem transporte com controle de temperatura.
Por que o Chile do Norte está crescendo mais rapidamente para o frete consolidado?
O Chile do Norte tem previsão de registrar um CAGR de 8,63% até 2032 porque o investimento em mineração aumenta a demanda por entrega com múltiplas paradas de equipamentos, materiais e suprimentos operacionais.
Qual segmento de usuário final está se expandindo mais rapidamente?
O comércio atacadista e varejista deve registrar um CAGR de 8,24% até 2032, à medida que o varejo omnicanal aumenta os requisitos de reabastecimento de lojas e atendimento de pedidos.
Quais são os principais desafios operacionais para as transportadoras LTL no Chile?
Escassez de motoristas, custos de combustível e mão de obra, restrições de retorno de carga transfronteiriço e perturbações climáticas nas passagens andinas podem limitar a capacidade e elevar os custos operacionais.