
Taille et Part du Marché du Transport de Marchandises Partiel (LTL) au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
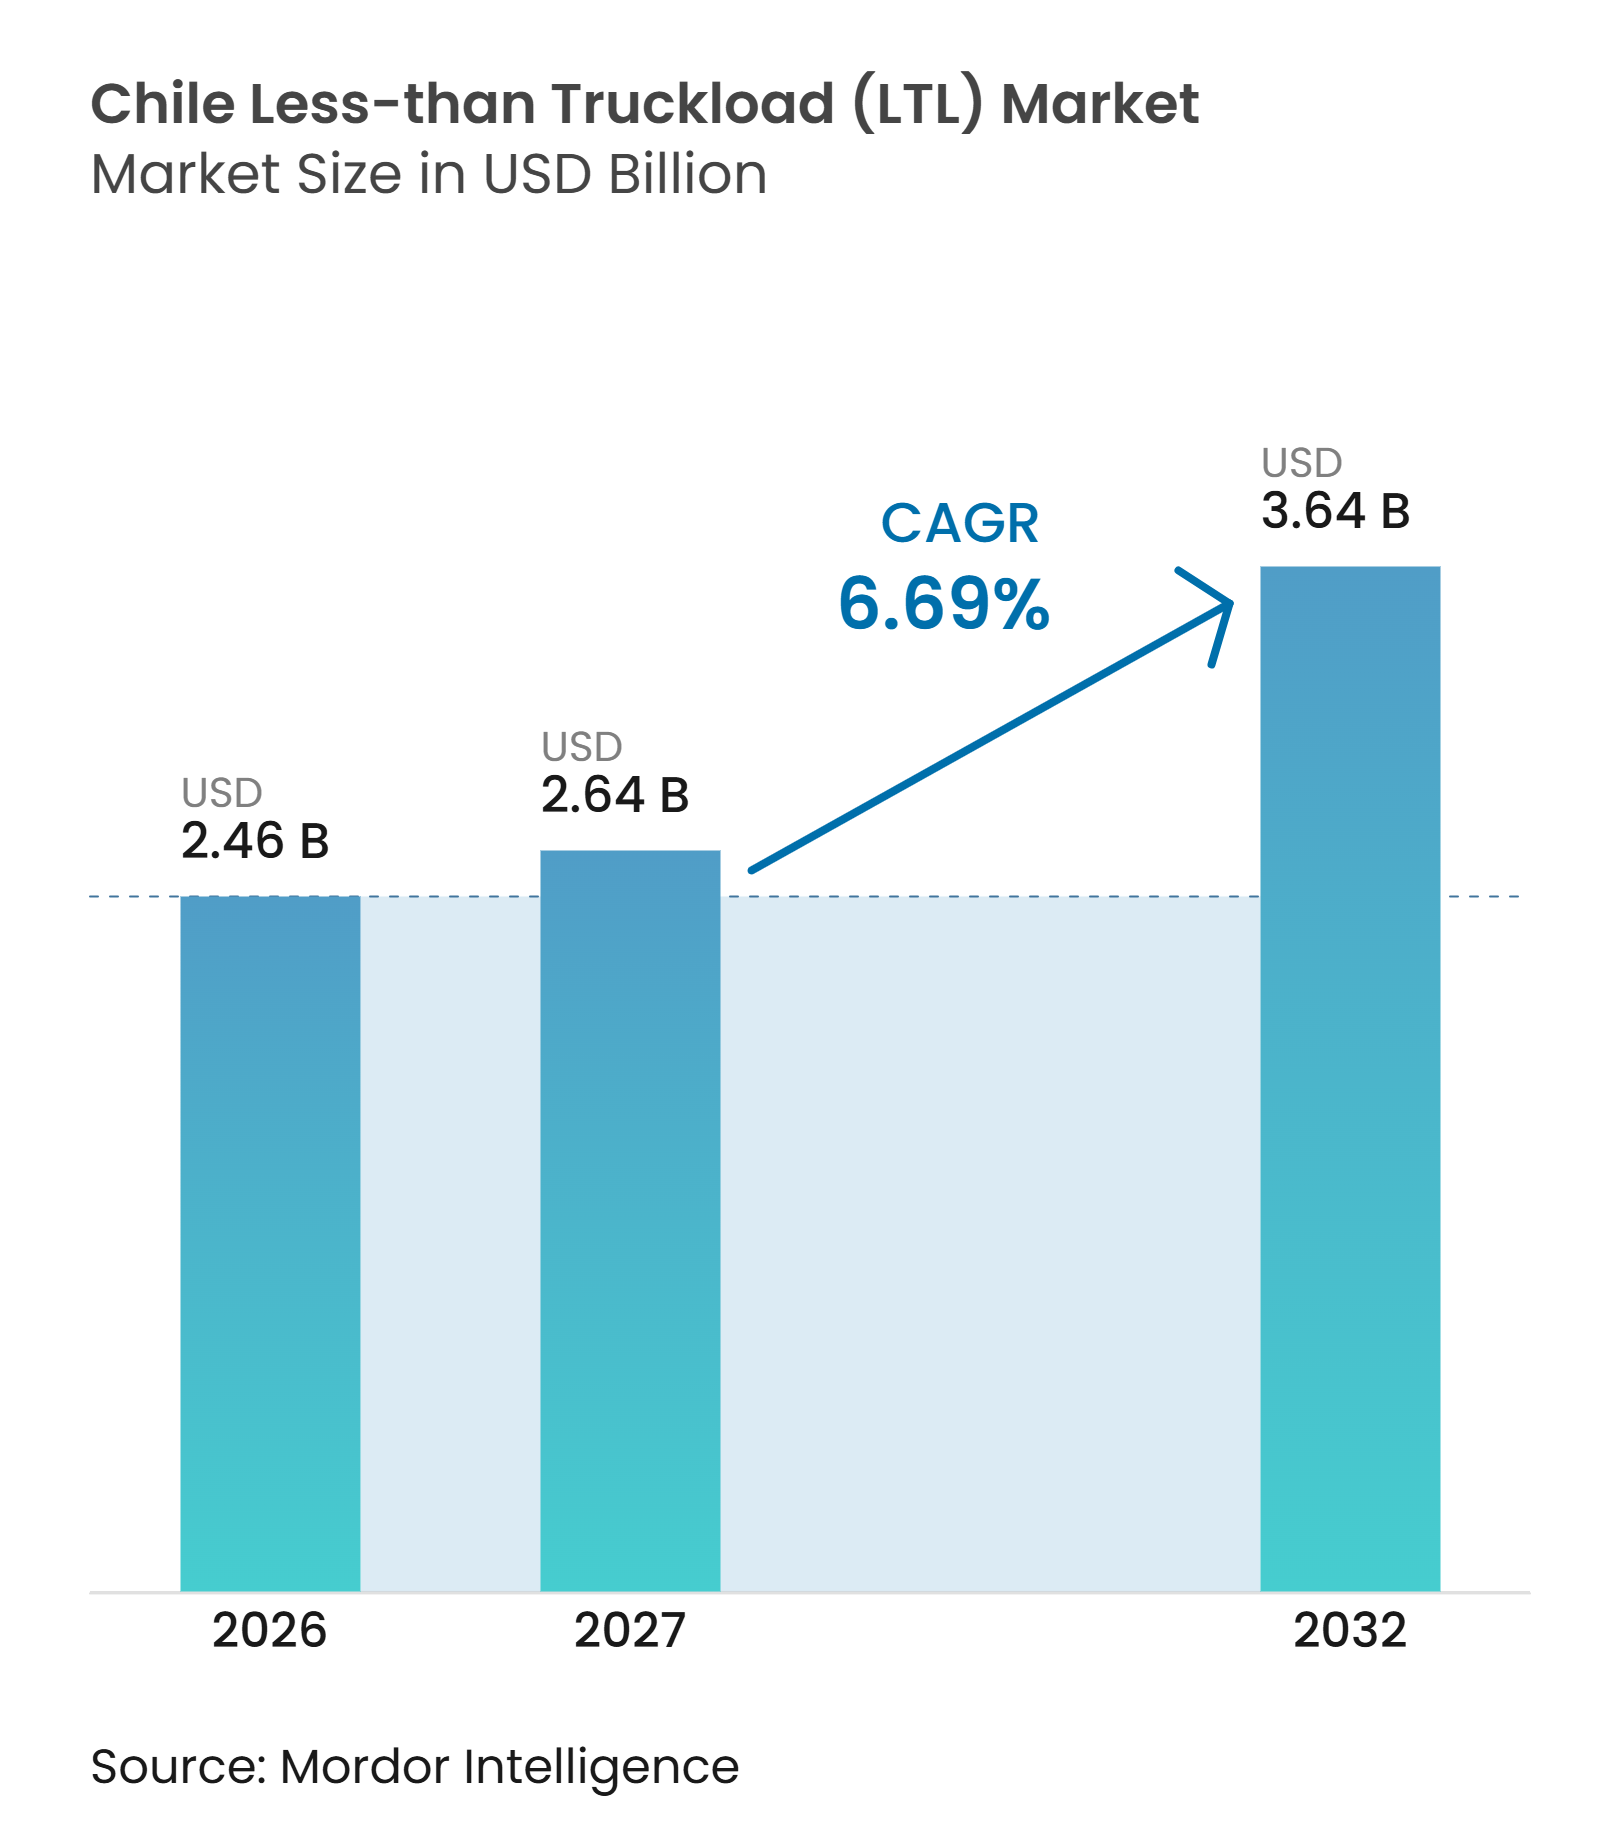
| Taille du marché de l'année de base (2026) | 2.46 Milliards de dollars |
| Taille du Marché (2027) | 2.64 Milliards de dollars |
| Taille du Marché (2032) | 3.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.69 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Marchandises Partiel (LTL) au Chili par Mordor Intelligence
La taille du marché du transport de marchandises partiel (LTL) au Chili est évaluée à 2,46 milliards USD en 2026 et devrait croître de 2,64 milliards USD en 2027 pour atteindre 3,64 milliards USD d'ici 2032, à un CAGR de 6,69 % durant la période de prévision de 2027 à 2032.
Le fret routier transporte plus de 17 millions de tonnes de cargaison terrestre annuellement, et le marché LTL au Chili gagne en volume à mesure que les expéditeurs utilisent des services consolidés à arrêts multiples plutôt que des engagements dédiés en camion complet. La géographie du Chili soutient ce changement car ses corridors de fret s'étendent sur plus de 4 000 kilomètres du désert d'Atacama à la Patagonie. Dans le même temps, de nombreux expéditeurs ne disposent pas d'une demande suffisante pour remplir une remorque dédiée sur chaque itinéraire. Les ventes du commerce électronique ont atteint près de 10 milliards USD en 2025 et devraient dépasser 10,6 milliards USD en 2026, augmentant le volume des mouvements de réapprovisionnement et de livraison plus petits qui s'intègrent aux réseaux routiers consolidés. L'investissement public dans les routes et un portefeuille de projets miniers améliorent également les conditions du marché LTL au Chili, car des corridors plus fiables et des besoins de réapprovisionnement industriel accroissent la valeur de la densité des itinéraires et d'un service fiable à arrêts multiples.
Principaux Enseignements du Rapport
- Par destination, le marché intérieur représente 61,28 % de la taille du marché du transport de marchandises en groupage (LTL) au Chili en 2026, tandis que les expéditions internationales devraient enregistrer un CAGR de 8,87 % jusqu'en 2032.
- Par contrôle de température, le fret sec représente 93,74 % de la part de marché du transport de marchandises en groupage (LTL) au Chili en 2026, tandis que le fret frigorifique devrait enregistrer un CAGR de 7,38 % jusqu'en 2032.
- Par secteur d'utilisateur final, l'industrie manufacturière représente 41,98 % de la taille du secteur du transport de marchandises en groupage (LTL) au Chili en 2026, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 8,24 % jusqu'en 2032.
- Par zone géographique, le Chili central représente 54,39 % de la part du secteur du transport de marchandises en groupage (LTL) au Chili en 2026, tandis que le nord du Chili devrait enregistrer un CAGR de 8,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Électronique Augmentant les Volumes d'Expéditions Fragmentées | +1.5% | National, plus fort dans la Région Métropolitaine de Santiago, Valparaso et Concepción | Court terme (≤ 2 ans) |
| Modernisation des Routes Améliorant la Fiabilité du Réseau LTL Régional | +0.8% | National, plus immédiat dans les corridors du centre et du sud | Moyen terme (2-4 ans) |
| Expansion Minière Augmentant les Besoins de Distribution à Arrêts Multiples | +1.0% | Chili du Nord, avec des retombées vers les hubs centraux de Santiago | Moyen terme (2-4 ans) |
| Plateformes Numériques de Fret Améliorant l'Efficacité de la Consolidation | +0.7% | National, avec une adoption précoce concentrée dans la Région Métropolitaine | Court terme (≤ 2 ans) |
| Expansion des Micro-Dépôts Renforçant la Densité de Distribution Urbaine | +0.6% | Corridors urbains à Santiago, Valparaíso, Antofagasta et Concepción | Court terme (≤ 2 ans) |
| Fabrication Régionale Augmentant les Livraisons aux Fournisseurs de Deuxième Rang | +0.9% | Chili central et zones industrielles sélectionnées à Maule et Biobío | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Croissance du Commerce Électronique et les Réseaux de Relais Urbains Renforcent la Densité des Expéditions
Le secteur du commerce électronique au Chili a enregistré une augmentation réelle de 9 % en 2025, portant les ventes au détail en ligne à près de 10 milliards USD, et la Cámara de Comercio de Santiago prévoit une nouvelle augmentation de 6 % en 2026 vers 10,6 milliards USD. Les transactions en ligne représentaient 12,6 % de l'activité de détail, ce qui continue d'accroître la demande de mouvements trop petits pour justifier des camions dédiés. Les aliments et boissons ont été la catégorie en ligne à la croissance la plus rapide en 2025, augmentant de 25 % en termes réels et représentant 18 % des ventes en ligne, ce qui crée des mouvements de réapprovisionnement fréquents entre les centres de distribution, les magasins et les points de livraison locaux. Ces mouvements accroissent l'importance de la planification des itinéraires car davantage d'arrêts peuvent améliorer l'utilisation des véhicules mais aussi allonger le temps de manutention. Le marché LTL au Chili bénéficie lorsque les opérateurs peuvent consolider ces expéditions avant la livraison en ville, notamment à Santiago, Valparaíso et Concepción. Les micro-dépôts et les points de collecte et de dépôt ajoutent des points de transfert locaux, permettant aux transporteurs d'améliorer la couverture urbaine sans dupliquer un réseau d'agences complet.
Les Améliorations Routières et la Production Régionale Soutiennent des Réseaux Plus Fiables
Le Ministère des Travaux Publics a alloué 1,95 trillion CLP (2,03 milliards USD) pour l'investissement routier 2026 couvrant 88 248 kilomètres de routes, 6 738 ponts et 17 tunnels. Le ministère a également planifié 14 appels d'offres de concession d'une valeur de 7,13 milliards USD en 2026, notamment la Route 5 entre Iquique et Antofagasta, la Route 57 entre Santiago, Colina et Los Andes, et le renouvellement de la Route 68. La Route 68, transférée à Sacyr Concesiones en juillet 2025, représente plus de 1,6 milliard USD d'investissement dans le corridor Santiago-Valparaíso[1]. De meilleures routes peuvent réduire la variabilité des temps de transit, ce qui est important pour les chargements consolidés devant respecter plusieurs fenêtres de livraison en un seul trajet. L'effet s'étend à la fabrication régionale au Chili central, à Maule et à Biobío, où les fournisseurs de deuxième rang nécessitent des livraisons régulières de pièces et de matériaux. Le marché LTL au Chili peut utiliser ces améliorations de corridors pour planifier des départs plus fiables et connecter les zones industrielles secondaires aux hubs de distribution de Santiago.
L'Investissement Minier Accroît la Demande de Distribution Industrielle à Arrêts Multiples
Le portefeuille d'investissements miniers du Chili pour 2025 à 2034 s'élève à 104,549 milliards USD, avec 41 % des projets déjà en cours d'exécution en 2025. Les chaînes d'approvisionnement minières nécessitent des achats opérationnels, un soutien à l'exportation de concentrés, une logistique inverse et un approvisionnement pour les projets d'investissement, créant des besoins de fret distincts qui ne nécessitent pas toujours un service en camion complet. Plus de 10 entreprises liées au secteur minier ont rejoint le hub logistique d'Antofagasta depuis 2025 et ont ajouté plus de 5 300 m² d'espace logistique sous contrat. Mintral a ouvert son terminal de Copiapó en mars 2025 et a enregistré plus de 800 services de transport mensuels et 5 200 trajets mensuels sur son réseau de six hubs au cours de sa première année. Ces niveaux d'activité démontrent le besoin de livraisons régulières de consommables, d'équipements et de matériaux spécialisés vers des sites d'exploitation éloignés. Le marché LTL au Chili a donc l'opportunité de relier les corridors miniers du nord aux hubs de consolidation centraux tout en assurant des livraisons plus fréquentes que ce que permettent généralement les arrangements de transport dédié.
Les Outils Numériques de Fret Améliorent l'Économie de la Consolidation
Les systèmes de gestion du transport dotés de fonctions de routage en temps réel transforment la façon dont les transporteurs planifient les trajets à arrêts multiples à travers le Chili. L'agent autonome ADA de SimpliRoute opérait au Chili et dans plusieurs pays d'Amérique latine en 2026, permettant des ajustements d'itinéraires en temps réel sans intervention directe du répartiteur. GPS Chile a relancé sa plateforme TRACK en juin 2025 avec des fonctions de télématique, de surveillance de la fatigue, d'ADAS et plus de 20 intégrations. La société estime que la plateforme peut réduire la consommation de carburant au ralenti de 5 % à 15 % par véhicule, ce qui est important lorsque le carburant représente 30 % à 40 % des coûts d'exploitation du transport routier. La répartition numérique peut aider les flottes plus petites à gérer des itinéraires consolidés qui nécessitaient auparavant des réseaux de véhicules plus importants et des équipes de répartition dédiées. Cela abaisse le seuil d'exploitation pour la participation au marché LTL au Chili, mais peut également accroître la concurrence pour les transporteurs établis. Cela soutient également les réseaux de micro-dépôts en améliorant le transfert entre le transport de ligne, la livraison locale et les points de collecte.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie de Conducteurs Limitant la Capacité du Réseau LTL | -0.8% | National, plus aigu dans les corridors miniers du Chili du Nord et la Région Métropolitaine | Long terme (≥ 4 ans) |
| Coûts du Carburant et de la Main-d'Œuvre Augmentant la Pression Opérationnelle | -0.9% | National, avec un impact disproportionné sur les petits et moyens opérateurs LTL | Court terme (≤ 2 ans) |
| Restrictions de Cabotage Limitant l'Efficacité du Fret de Retour Transfrontalier | -0.5% | Postes frontières à Los Libertadores, Chacalluta et Hito Cajón | Moyen terme (2-4 ans) |
| Conditions Météorologiques Extrêmes Perturbant la Fiabilité du Service sur les Corridors de Montagne | -0.4% | Cols andins à Los Libertadores, Jama, Cardenal Samoré et Pino Hachado | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Pénurie de Conducteurs Restreint la Capacité du Réseau et la Qualité du Service
Le secteur logistique chilien est entré en 2026 avec une pénurie estimée à 20 000 conducteurs. L'Union Internationale des Transports Routiers a signalé 3,6 millions de postes de conducteurs non pourvus dans 36 pays, montrant que les transporteurs chiliens opèrent dans un contexte de contrainte de main-d'œuvre plus large[2]. Les services consolidés nécessitent des conducteurs capables de gérer la navigation urbaine, les procédures de chargement et la documentation de fret dans des fenêtres de livraison étroites. La pénurie est la plus difficile dans les corridors miniers du nord et dans la zone métropolitaine de Santiago, où la demande de conducteurs qualifiés est particulièrement élevée.
Les Coûts du Carburant, de la Main-d'Œuvre et les Contraintes Transfrontalières Augmentent la Pression Opérationnelle
Le prix du diesel au Chili a augmenté de 50 % entre mars et septembre 2026, tandis que la composante carburant de l'indice des coûts de transport a augmenté de 36,8 % entre janvier et septembre. Les flottes plus petites de 5 à 20 véhicules sont moins en mesure de se couvrir contre les prix du carburant ou d'appliquer des suppléments carburant que les opérateurs plus importants, augmentant le risque de consolidation ou de sortie du marché. Les règles de cabotage et la documentation transfrontalière limitent également l'efficacité du fret de retour sur les itinéraires vers l'Argentine, le Pérou et la Bolivie, malgré l'adoption de la Loi n° 21 774 en novembre 2025. Les fermetures liées aux conditions météorologiques aux cols andins peuvent perturber davantage le transit planifié et restreindre la capacité pendant les périodes de livraison critiques. Ces conditions rendent la discipline tarifaire, la flexibilité des itinéraires et la densité du réseau local importantes pour les opérateurs LTL au Chili.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Destination :
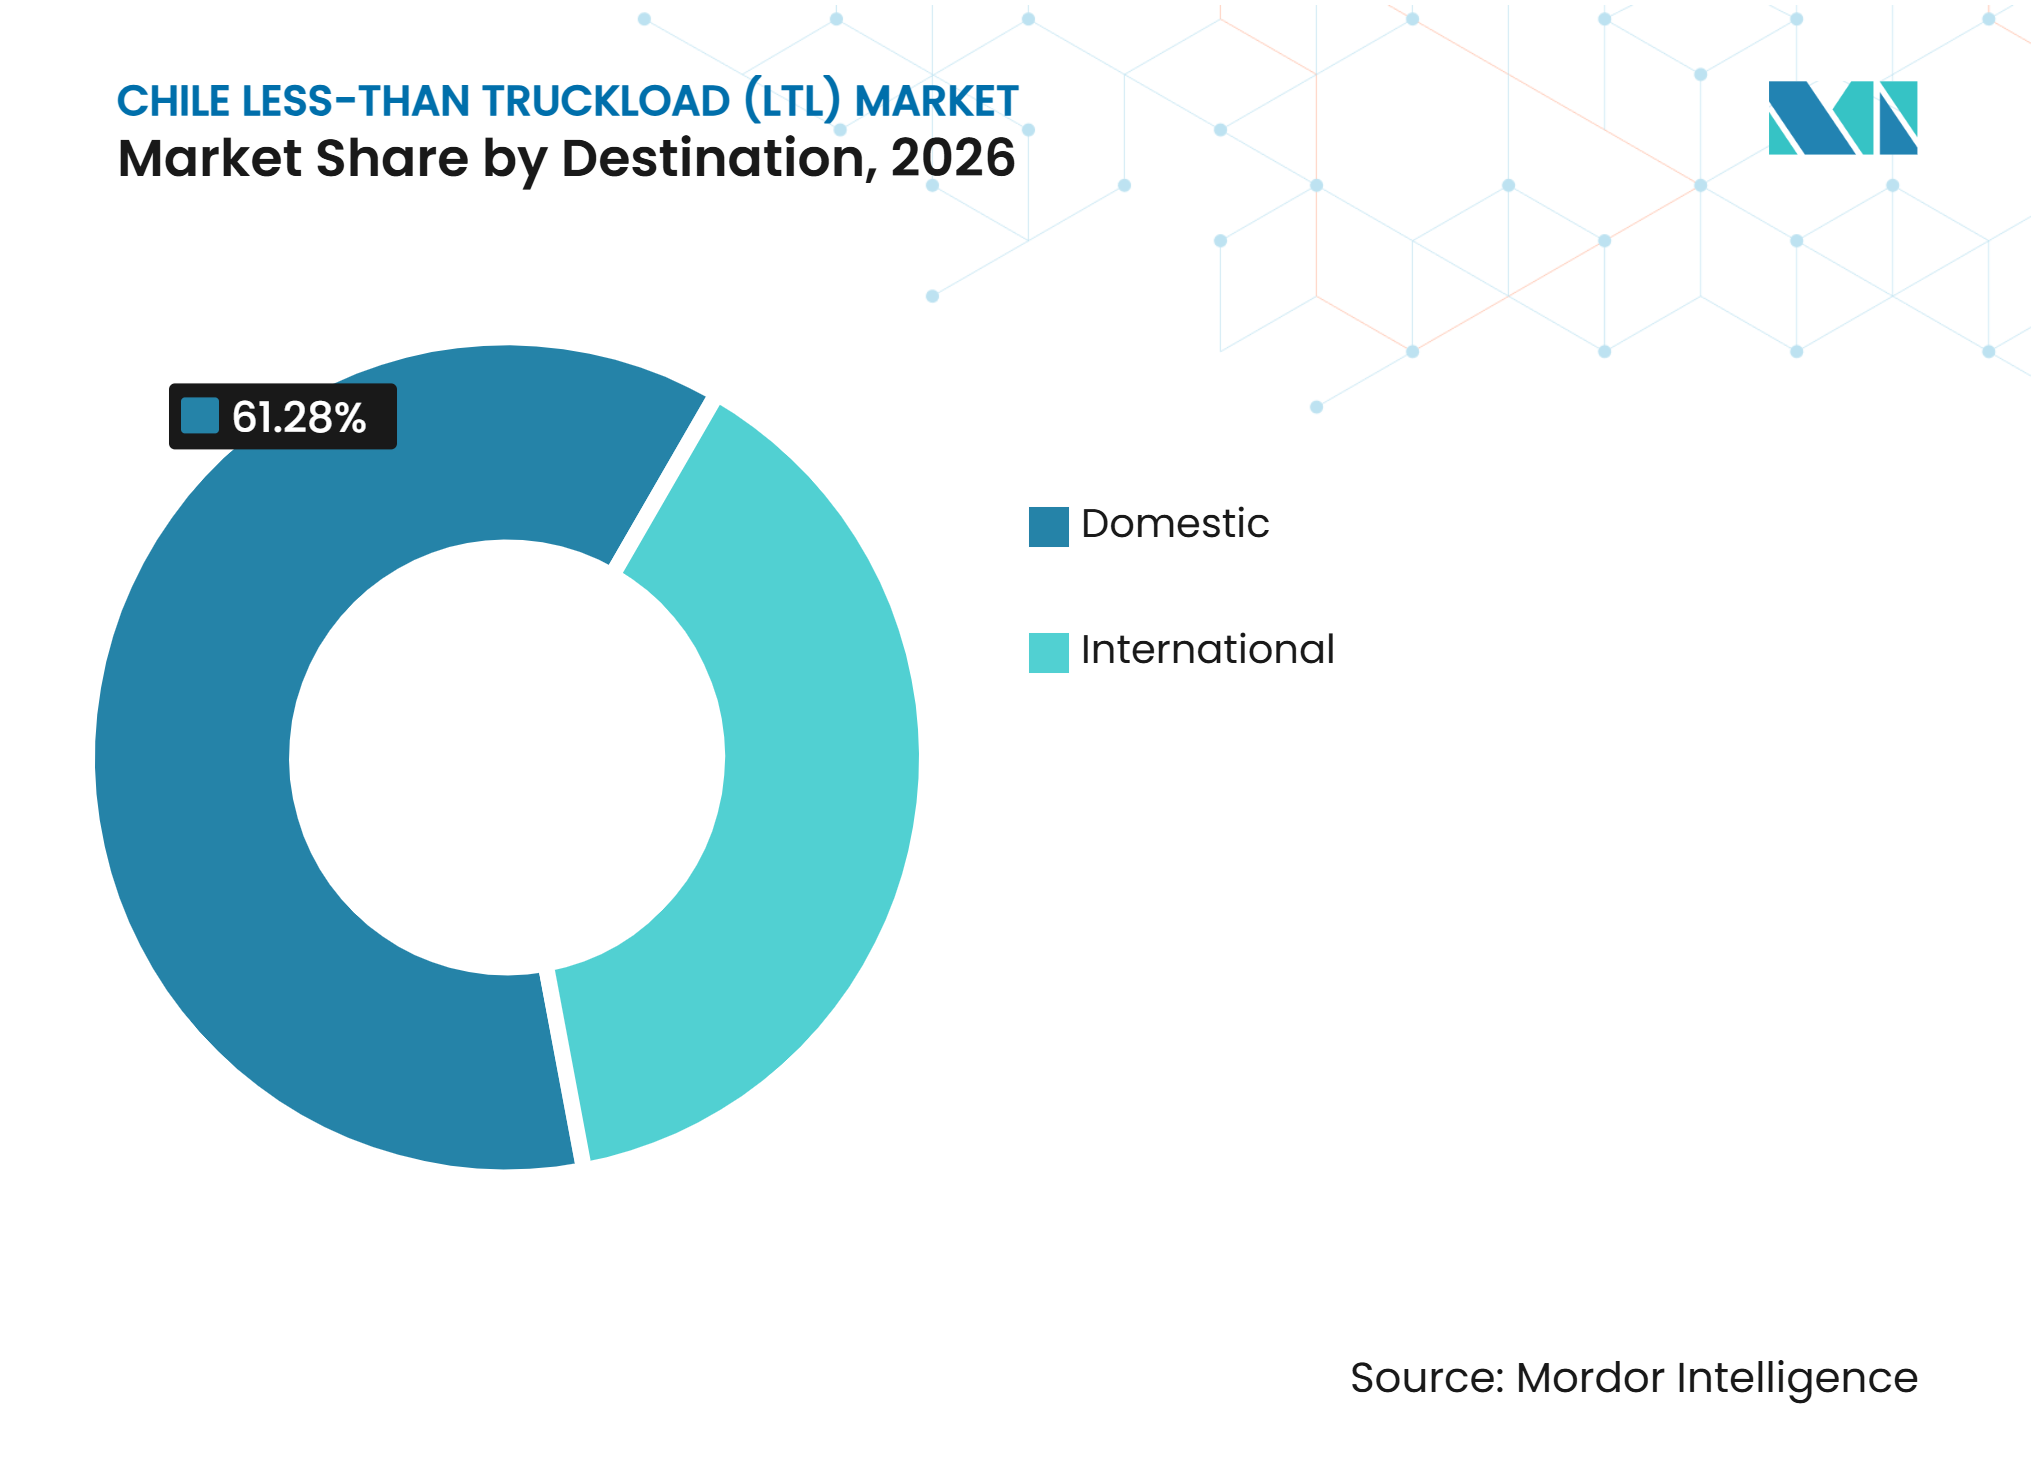
La Demande Nationale Ancre le Marché LTL au ChiliLe segment national représente 61,28 % de la taille du marché du transport de marchandises partiel (LTL) au Chili en 2026, soutenu par les flux de fabrication intra-pays et de réapprovisionnement du commerce de détail. La majeure partie du fret consolidé national transite par la ceinture de distribution de la Région Métropolitaine de Santiago avant d'atteindre les villes secondaires et les points de commerce rural via des réseaux en étoile. Cette structure permet aux transporteurs de combiner des expéditions de différents expéditeurs tout en maintenant un service régulier sur les itinéraires nationaux établis. La fabrication, les biens de consommation et les stocks de détail créent une demande répétée de livraisons plus petites entre fournisseurs, entrepôts, magasins et clients régionaux. La taille du marché LTL au Chili pour les services nationaux bénéficie de l'activité économique concentrée du pays et de sa nécessité de connecter des corridors longue distance. Les opérateurs de fret national doivent également respecter les règles de documentation électronique d'expédition administrées par le Ministère des Transports et des Télécommunications et la Subsecretaría de Transportes.
Les services internationaux représentent la part restante du marché et devraient croître à 8,87 % jusqu'en 2032. Ces mouvements relient principalement le Chili à l'Argentine, au Pérou et à la Bolivie, où le commerce transfrontalier et le commerce en ligne nécessitent une distribution en aval depuis les ports, les postes frontières et les entrepôts centraux. La Cámara de Comercio de Santiago a estimé que les plateformes chinoises représentaient 50 % des transactions internationales des consommateurs chiliens, augmentant la demande de traitement des colis et du fret entrant[3]. Les opérateurs internationaux doivent gérer la documentation MIC/DTA et CRT, ce qui ajoute des exigences de conformité au-delà des mouvements nationaux. Les modifications des règles de cabotage maritime peuvent affecter l'équilibre entre le transport maritime et routier sur les voies port-intérieur en direction du nord. Les transporteurs disposant de processus frontaliers établis et d'une planification fiable du fret de retour sont mieux placés pour répondre à ce segment à croissance plus rapide.



Par Contrôle de Température :
Le Fret Sec Domine, Tandis que les Services Frigorifiques se DéveloppentLe fret sec représente 93,74 % de la taille du marché du transport de marchandises partiel (LTL) au Chili en 2026, reflétant la prédominance des pièces industrielles ambiantes, des produits de consommation et des matériaux de construction dans le fret consolidé. Les services secs couvrent le plus large éventail d'expéditions, les rendant essentiels à la densité des itinéraires et à l'utilisation des terminaux. Le segment comprend de plus en plus des marchandises emballées à plus haute valeur ajoutée avec des exigences de transit plus strictes, même lorsque le fret ne nécessite pas de réfrigération. Ce mélange peut augmenter la fréquence des départs sur les principaux corridors car les détaillants et les fabricants recherchent un réapprovisionnement des stocks plus régulier. L'ampleur du fret sec permet également aux opérateurs de réseau de combiner des cargaisons de plusieurs clients et d'améliorer l'utilisation des camions. Par conséquent, le fret sec reste la base opérationnelle du marché LTL au Chili.
Le fret frigorifique devrait se développer à un CAGR de 7,38 % jusqu'en 2032, soutenu par la distribution pharmaceutique, la restauration, les exportations de produits frais et les chaînes d'approvisionnement de l'aquaculture saumonière dans le sud. Ce segment nécessite des équipements spécialisés et des procédures de manutention cohérentes tout au long du transport et du stockage. CEVA Logistics Chile a étendu son activité de logistique de santé au premier trimestre 2026, notamment une installation de pièces détachées BYD de 2 200 m² avec des protocoles de température et d'humidité. L'activité d'exportation agricole est également soumise à la surveillance phytosanitaire du Servicio Agrícola y Ganadero, renforçant la nécessité de la continuité de la température dans les chaînes d'approvisionnement concernées. Les opérateurs frigorifiques spécialisés peuvent donc se différencier par des processus certifiés et une manutention rigoureuse plutôt que par le seul prix. Ces conditions soutiennent une expansion mesurée des services consolidés à température contrôlée au-delà des expéditions alimentaires traditionnelles.
Par Secteur d'Utilisateur Final :
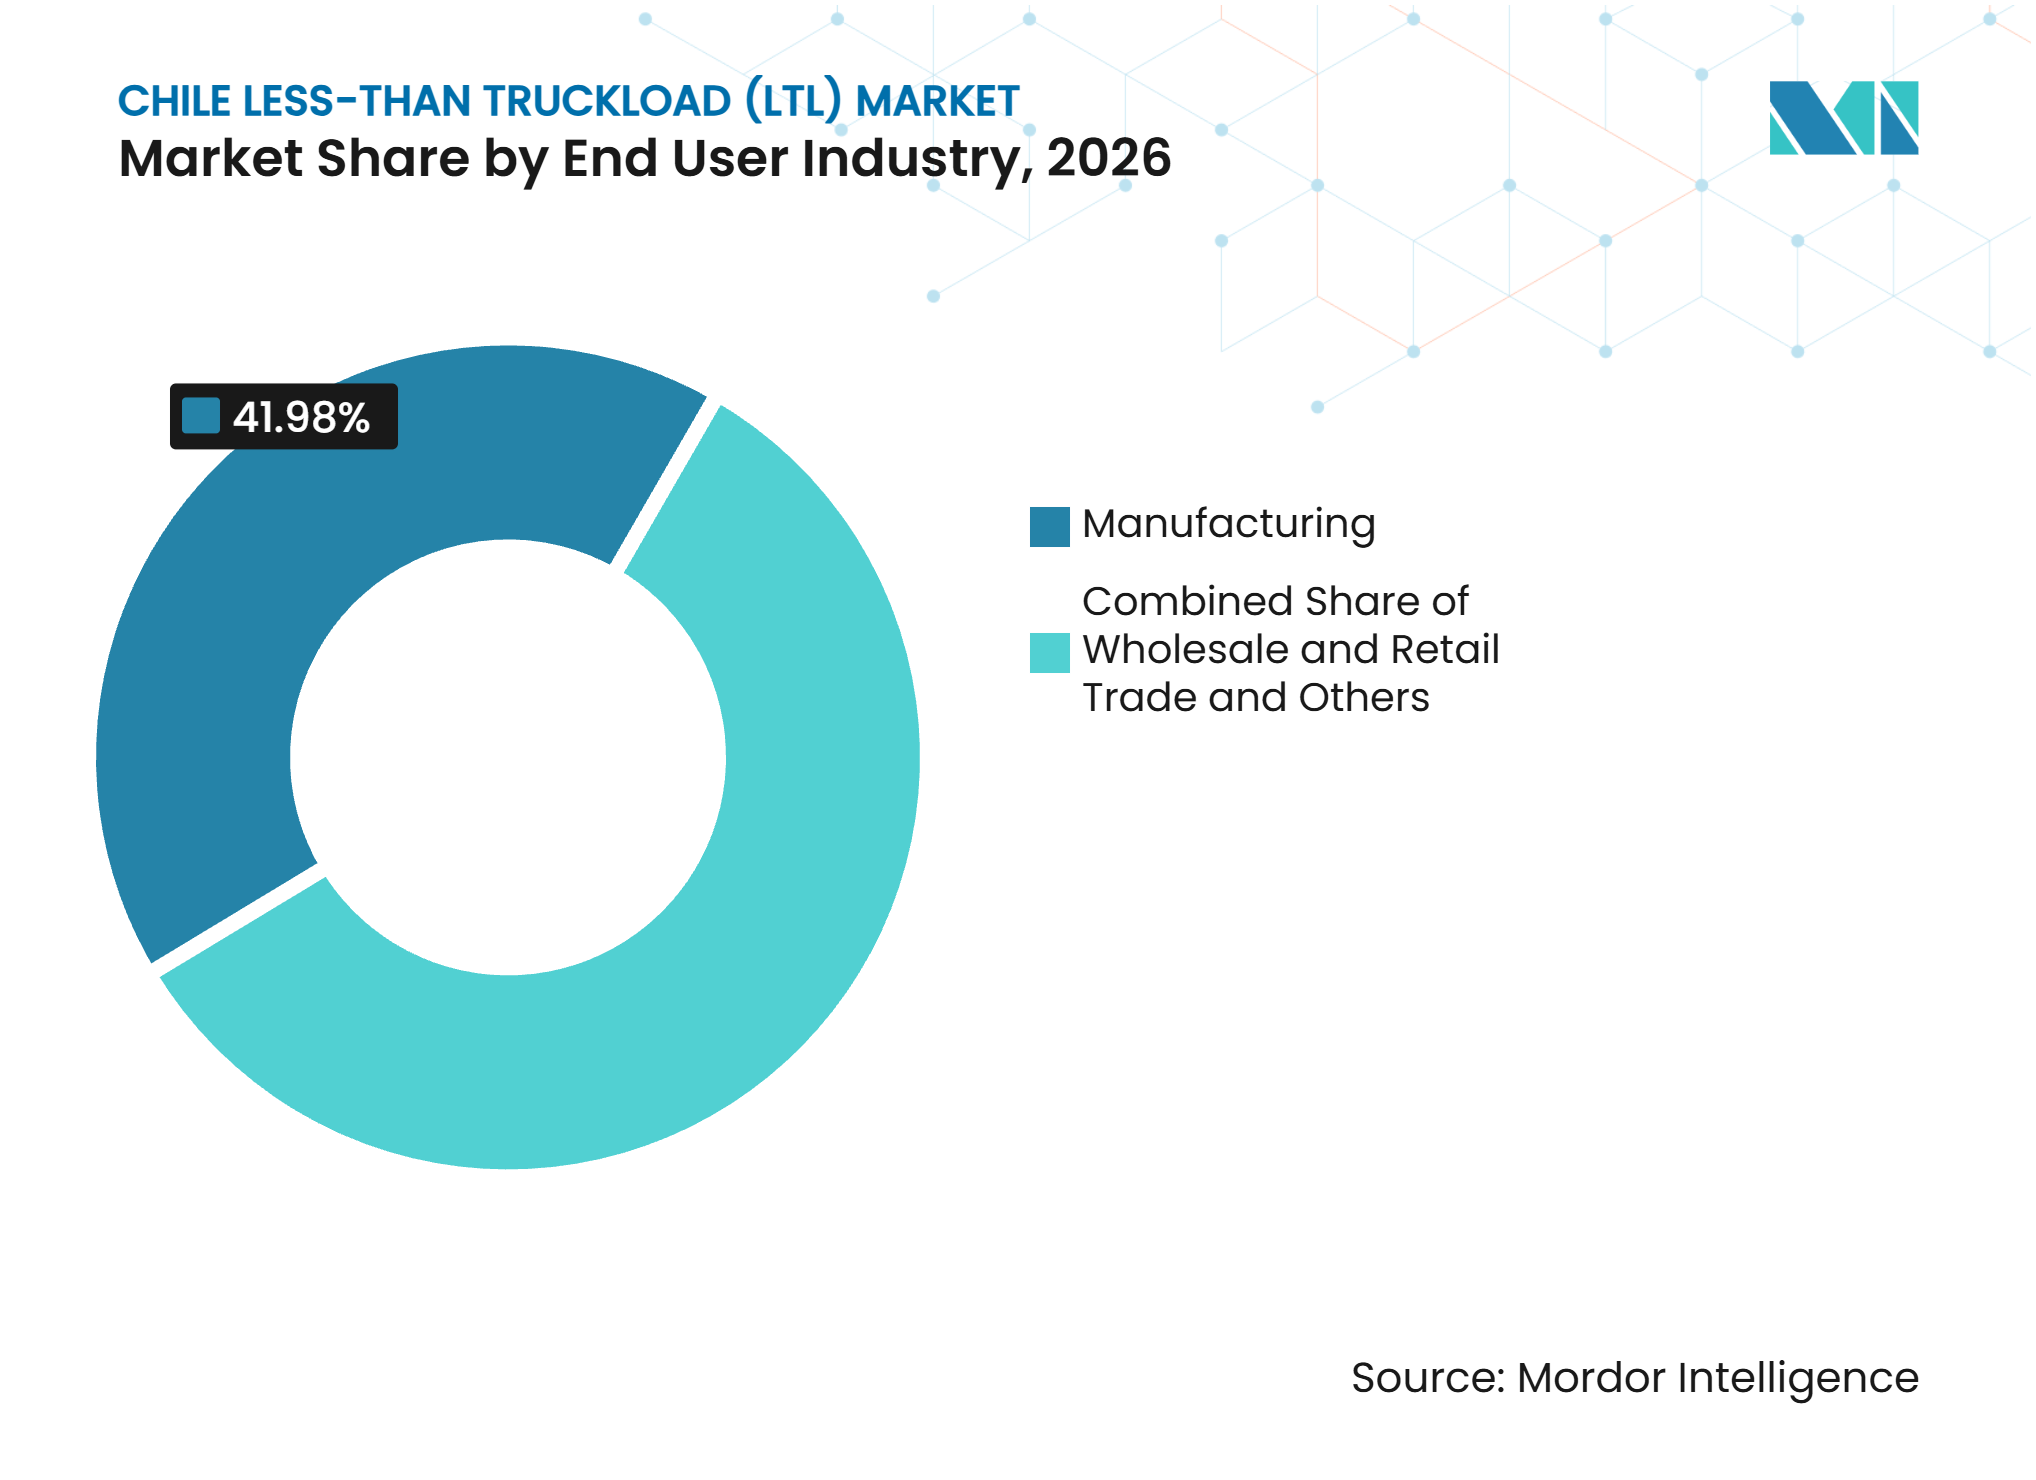
La Fabrication est en Tête, et le Commerce de Détail se Développe Plus RapidementL'industrie manufacturière représente 41,98 % de la part du secteur du transport de marchandises en groupage (LTL) au Chili en 2026, soutenue par les chaînes d'approvisionnement de la transformation alimentaire, de la métallurgie, de la chimie et de l'assemblage automobile dans les régions centrales. Ces activités dépendent de livraisons régulières de fournisseurs de second rang, souvent pour des volumes d'expédition qui ne remplissent pas un camion entier. Le fret groupé soutient le mouvement des composants, des emballages, des consommables et des produits finis entre les usines, les entrepôts et les clients. La concentration des activités industrielles près de Santiago favorise des routes récurrentes en étoile et aide les transporteurs à maintenir des véhicules mieux remplis. L'industrie manufacturière régionale dans le Maule et le Biobío contribue également à la demande de routes reliant les sites de production secondaires aux réseaux de distribution centraux. Cette base d'utilisateurs finaux confère au marché LTL du Chili une source stable de volume de fret tout au long de la période de prévision.
Le commerce de gros et de détail devrait enregistrer un CAGR de 8,24 % jusqu'en 2032, à mesure que le commerce omnicanal accroît les besoins en réapprovisionnement des magasins et en distribution depuis les centres de traitement des commandes. Kuehne+Nagel et Casaideas ont officiellement inauguré un centre de distribution semi-automatisé de 30 000 m² à Pudahuel en avril 2026, après avoir commencé leurs opérations communes en 2025. L'installation a traité 34,8 millions d'unités entrantes et distribué 24,7 millions de produits au cours de 2025, dont près de 190 000 commandes de commerce électronique. Le pétrole et le gaz, les mines et les carrières génèrent également des livraisons régulières d'équipements et de réactifs dans le nord du Chili. L'agriculture, la pêche et la sylviculture soutiennent des expéditions fréquentes dans le Biobío, l'Araucanía et Los Lagos, tandis que la demande dans la construction reste liée au programme de concessions en cours. Ces tendances des utilisateurs finaux répartissent la demande de fret à travers le pays tout en maintenant le commerce de détail comme l'application à la croissance la plus rapide.

Analyse Géographique
Le Chili central représente 54,39 % de la taille du marché du transport de marchandises partiel (LTL) au Chili en 2026, avec la Région Métropolitaine de Santiago servant de principal nœud logistique du pays. La région combine densité de population, production industrielle, infrastructure de commerce de détail et capacité de distribution, en faisant la principale origine et destination du fret consolidé. Les parcs logistiques à Pudahuel, Lampa et San Bernardo constituent une base pour la livraison urbaine entrante et la distribution régionale sortante. Starken, DSV, Kuehne+Nagel et CEVA Logistics opèrent au sein de ce cluster plus large, qui soutient la concurrence entre les prestataires nationaux et mondiaux.
Le Chili du Nord devrait enregistrer un CAGR de 8,63 % jusqu'en 2032, porté par les investissements miniers à Antofagasta, Atacama et Tarapacá. Le hub de Copiapó de Mintral a triplé son volume de cargaison au cours de sa première année, et Antofagasta Terminal Internacional a traité 2,8 millions de tonnes en 2025[4]. Puerto Antofagasta développe la Zona de Desarrollo Logístico La Negra de 50 hectares, avec une capacité annuelle potentielle de 7 millions de tonnes. AGUNSA a étendu son alliance avec Gold Fields Salares Norte en septembre 2026 en ajoutant Santiago et Copiapó comme doubles nœuds d'approvisionnement. Ces investissements favorisent les modèles de livraison à arrêts multiples pouvant desservir des sites éloignés avec des niveaux d'urgence variables.
Le Chili du Sud comprend Biobío, Araucanía, Los Lagos et Los Ríos, où l'activité forestière, aquacole et agro-industrielle soutient la demande de mouvements de fret plus petits et plus fréquents. La Patagonie et l'extrême sud, notamment Aysén et Magallanes, restent des marchés plus petits en raison de la faible densité de population et de la distance géographique. Les opérateurs desservant ces zones ont besoin d'une discipline d'itinéraire et d'une connaissance locale car les faibles volumes peuvent rendre un service direct fréquent non rentable. La logistique minière électrique, notamment le corridor proposé par Novandino Litio entre le Salar de Atacama et Antofagasta, indique un besoin de fret en développement lié aux chaînes d'approvisionnement minérales. Les corridors du sud et de l'extrême sud nécessiteront donc une conception de réseau sur mesure plutôt qu'une réplication du modèle à haute densité du Chili central.
Paysage Concurrentiel
Concentration du Marché
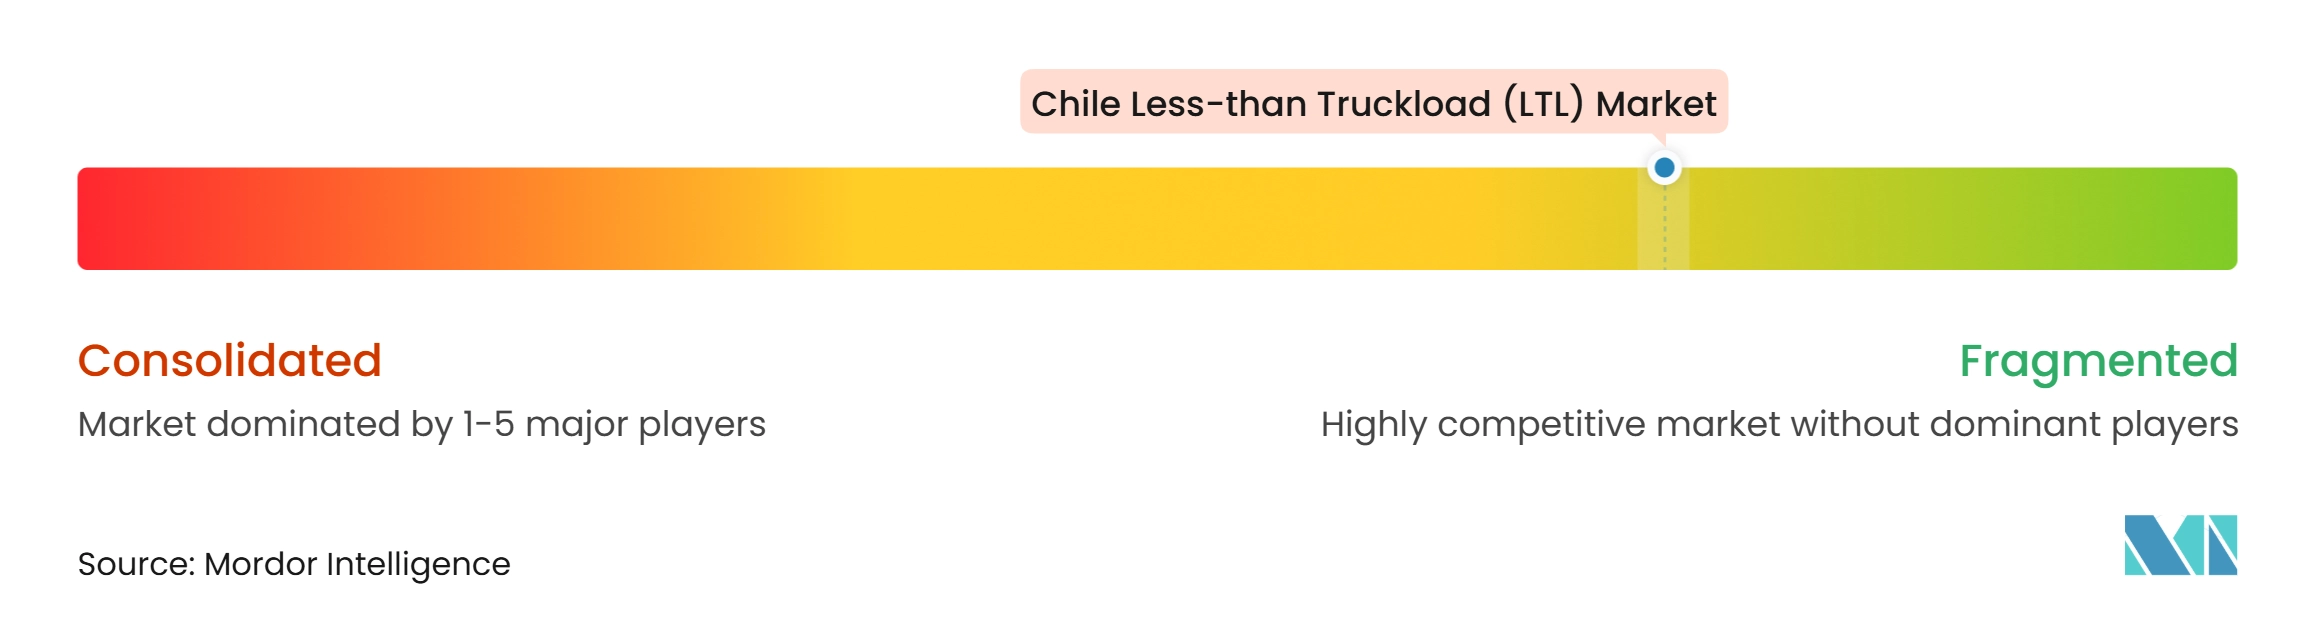
Le marché LTL au Chili présente une structure fragmentée, avec des transporteurs nationaux en concurrence aux côtés de prestataires logistiques tiers mondiaux. Starken bénéficie d'une densité de livraison locale et d'une familiarité avec les schémas de distribution nationale, tandis que DSV, DHL Group, Kuehne+Nagel et CEVA Logistics offrent des services intégrés d'entreposage, de transport et de chaîne d'approvisionnement internationale. Starken s'oriente vers 1 000 points de livraison et de collecte et a étendu sa capacité de tri automatisé vers 19 500 colis par heure. Le réseau de l'entreprise lui confère un avantage pratique dans les transferts de dernier kilomètre et la couverture de livraison. Les prestataires mondiaux se différencient en reliant les clients chiliens au transport international, à la logistique contractuelle et aux services spécialisés de chaîne d'approvisionnement. Cela crée un environnement concurrentiel dans lequel la densité locale et les capacités intégrées comptent toutes les deux.
Le partenariat de Kuehne+Nagel avec Casaideas pour le centre de distribution est un exemple d'un prestataire développant une capacité de distribution dédiée au commerce de détail au Chili. DHL Supply Chain a également conclu une alliance avec Lindt Chile en juillet 2026, assurant une distribution avec surveillance de la température alors que Lindt prévoit d'étendre ses opérations de commerce de détail. Ces mouvements montrent que des contrats clients spécialisés façonnent les positions concurrentielles aux côtés de la couverture générale du fret.
La technologie devient un facteur concurrentiel clé dans un marché où le prix reste important. Le routage assisté par intelligence artificielle et la gestion de flotte peuvent réduire le travail de répartition manuelle et aider les opérateurs à répondre aux changements lors des trajets à arrêts multiples. CEVA Logistics a lancé un pilote d'inventaire par drone piloté par intelligence artificielle au Chili en mai 2025 et a signalé une amélioration de 10 fois de la productivité du comptage des stocks. Starken s'est également associé à Autoplanet et Agroplanet en mars 2026 pour utiliser les 86 magasins comme points de collecte et de dépôt, augmentant sa portée réseau de 15 %. Les exigences de documentation numérique administrées par le Ministère des Transports et des Télécommunications favorisent les transporteurs capables de maintenir des opérations conformes et traçables. Les corridors miniers du nord restent une ouverture potentielle pour les transporteurs capables de construire des réseaux multi-dépôts résilients pour les livraisons industrielles spécialisées.
Leaders du Secteur du Transport de Marchandises Partiel (LTL) au Chili
-
Starken
-
Pullman Cargo SA
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Marchandises en Groupage (LTL) au Chili Entreprises couvertes dans ce rapport
- Starken
- Pullman Cargo SA
- Transportes TVP
- Agencias Universales SA (AGUNSA)
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Empresa de Correos de Chile (CorreosChile)
- Rhenus Group
- JAS Worldwide Inc.
- Fracht Chile
- Ecotrans
- Datadie Chile
- South Pacific Logistics
- LOGPAR Logistics Partners Chile
- M3GA Logistica
- DUCIS Logistics
- GeoLogistic
- Transportes Multitrans
- Transportes SCAR
- Transportes Palmor
Développements industriels récents dans Marché du Transport de Marchandises en Groupage (LTL) au Chili
- Septembre 2026 : AGUNSA et Gold Fields ont formalisé une alliance logistique stratégique pour la chaîne d'approvisionnement de la mine d'or et d'argent de Salares Norte, inaugurant un nouveau service d'opérateur logistique au Centre Logistique de Lampa d'AGUNSA. L'arrangement permet aux fournisseurs de Gold Fields de livrer des cargaisons aux nœuds de Santiago et de Copiapó, couvrant une mine décrite par Gold Fields comme l'un de ses actifs mondiaux les plus stratégiques.
- Mai 2026 : DSV Chile a lancé sa première opération de camion électrique au Chili, déployant un véhicule électrique Yutong T5 depuis l'aéroport de Santiago pour la distribution urbaine de dernier kilomètre. Le véhicule offre une autonomie de 220 à 300 kilomètres par charge et se recharge rapidement de 20 % à 80 % en moins d'1 heure.
- Avril 2026 : Kuehne+Nagel et Casaideas ont officiellement inauguré un centre de distribution semi-automatisé dédié de 30 000 m² à Pudahuel, construit dans le cadre d'un partenariat devenu opérationnel en 2025. Le centre a traité 34,8 millions d'unités entrantes et distribué 24,7 millions de produits dans plus de 40 magasins en 2025, avec le commerce électronique traitant près de 190 000 commandes clients. L'installation génère 250 emplois directs et 300 emplois associés.
- Mars 2026 : Starken a formé un partenariat stratégique avec Autoplanet et Agroplanet, permettant progressivement à l'ensemble des 86 magasins des deux enseignes de détail de servir de points d'expédition et de collecte PUDO au cours du premier trimestre 2026. L'accord a étendu la couverture du réseau national de Starken de 15 %, étendant sa portée dans des zones sans agences dédiées.
Périmètre du Rapport sur le Marché du Transport de Marchandises Partiel (LTL) au Chili
Aperçu de la segmentation
| National |
| International |
| Sec |
| Frigorifique |
| Agriculture, Pêche et Sylviculture |
| Construction |
| Fabrication |
| Pétrole et Gaz, Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Chili du Nord (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili Central (Région Métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chili du Sud (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
| Par Destination | National |
| International | |
| Par Contrôle de Température | Sec |
| Frigorifique | |
| Par Secteur d'Utilisateur Final | Agriculture, Pêche et Sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et Gaz, Mines et Carrières | |
| Commerce de Gros et de Détail | |
| Autres | |
| Par Région | Chili du Nord (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili Central (Région Métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chili du Sud (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les services de transport de marchandises partiel au Chili ?
Le marché LTL au Chili devrait enregistrer un CAGR de 6,69 % de 2027 à 2032, atteignant 3,64 milliards USD d'ici 2032.
Quel segment de destination est en tête des services de transport de marchandises partiel au Chili ?
Les services nationaux sont en tête avec une part de 61,28 % en 2026, soutenus par la fabrication, le réapprovisionnement du commerce de détail et les réseaux de distribution centrés sur Santiago.
Quel type de fret connaît la croissance la plus rapide au Chili ?
Le fret frigorifique devrait enregistrer un CAGR de 7,38 % jusqu'en 2032, car les chaînes d'approvisionnement de la santé, de l'alimentation, des produits frais et de l'aquaculture nécessitent un transport à température contrôlée.
Pourquoi le Chili du Nord connaît-il une croissance plus rapide pour le fret consolidé ?
Le Chili du Nord devrait enregistrer un CAGR de 8,63 % jusqu'en 2032 car les investissements miniers accroissent la demande de livraisons à arrêts multiples d'équipements, de matériaux et de fournitures opérationnelles.
Quel segment d'utilisateur final se développe le plus rapidement ?
Le commerce de gros et de détail devrait enregistrer un CAGR de 8,24 % jusqu'en 2032 à mesure que le commerce de détail omnicanal accroît les besoins de réapprovisionnement des magasins et de traitement des commandes.
Quels sont les principaux défis opérationnels pour les transporteurs LTL au Chili ?
La pénurie de conducteurs, les coûts du carburant et de la main-d'œuvre, les contraintes de fret de retour aux frontières et les perturbations météorologiques aux cols andins peuvent limiter la capacité et augmenter les coûts d'exploitation.