
Chile Less-than Truckload (LTL) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
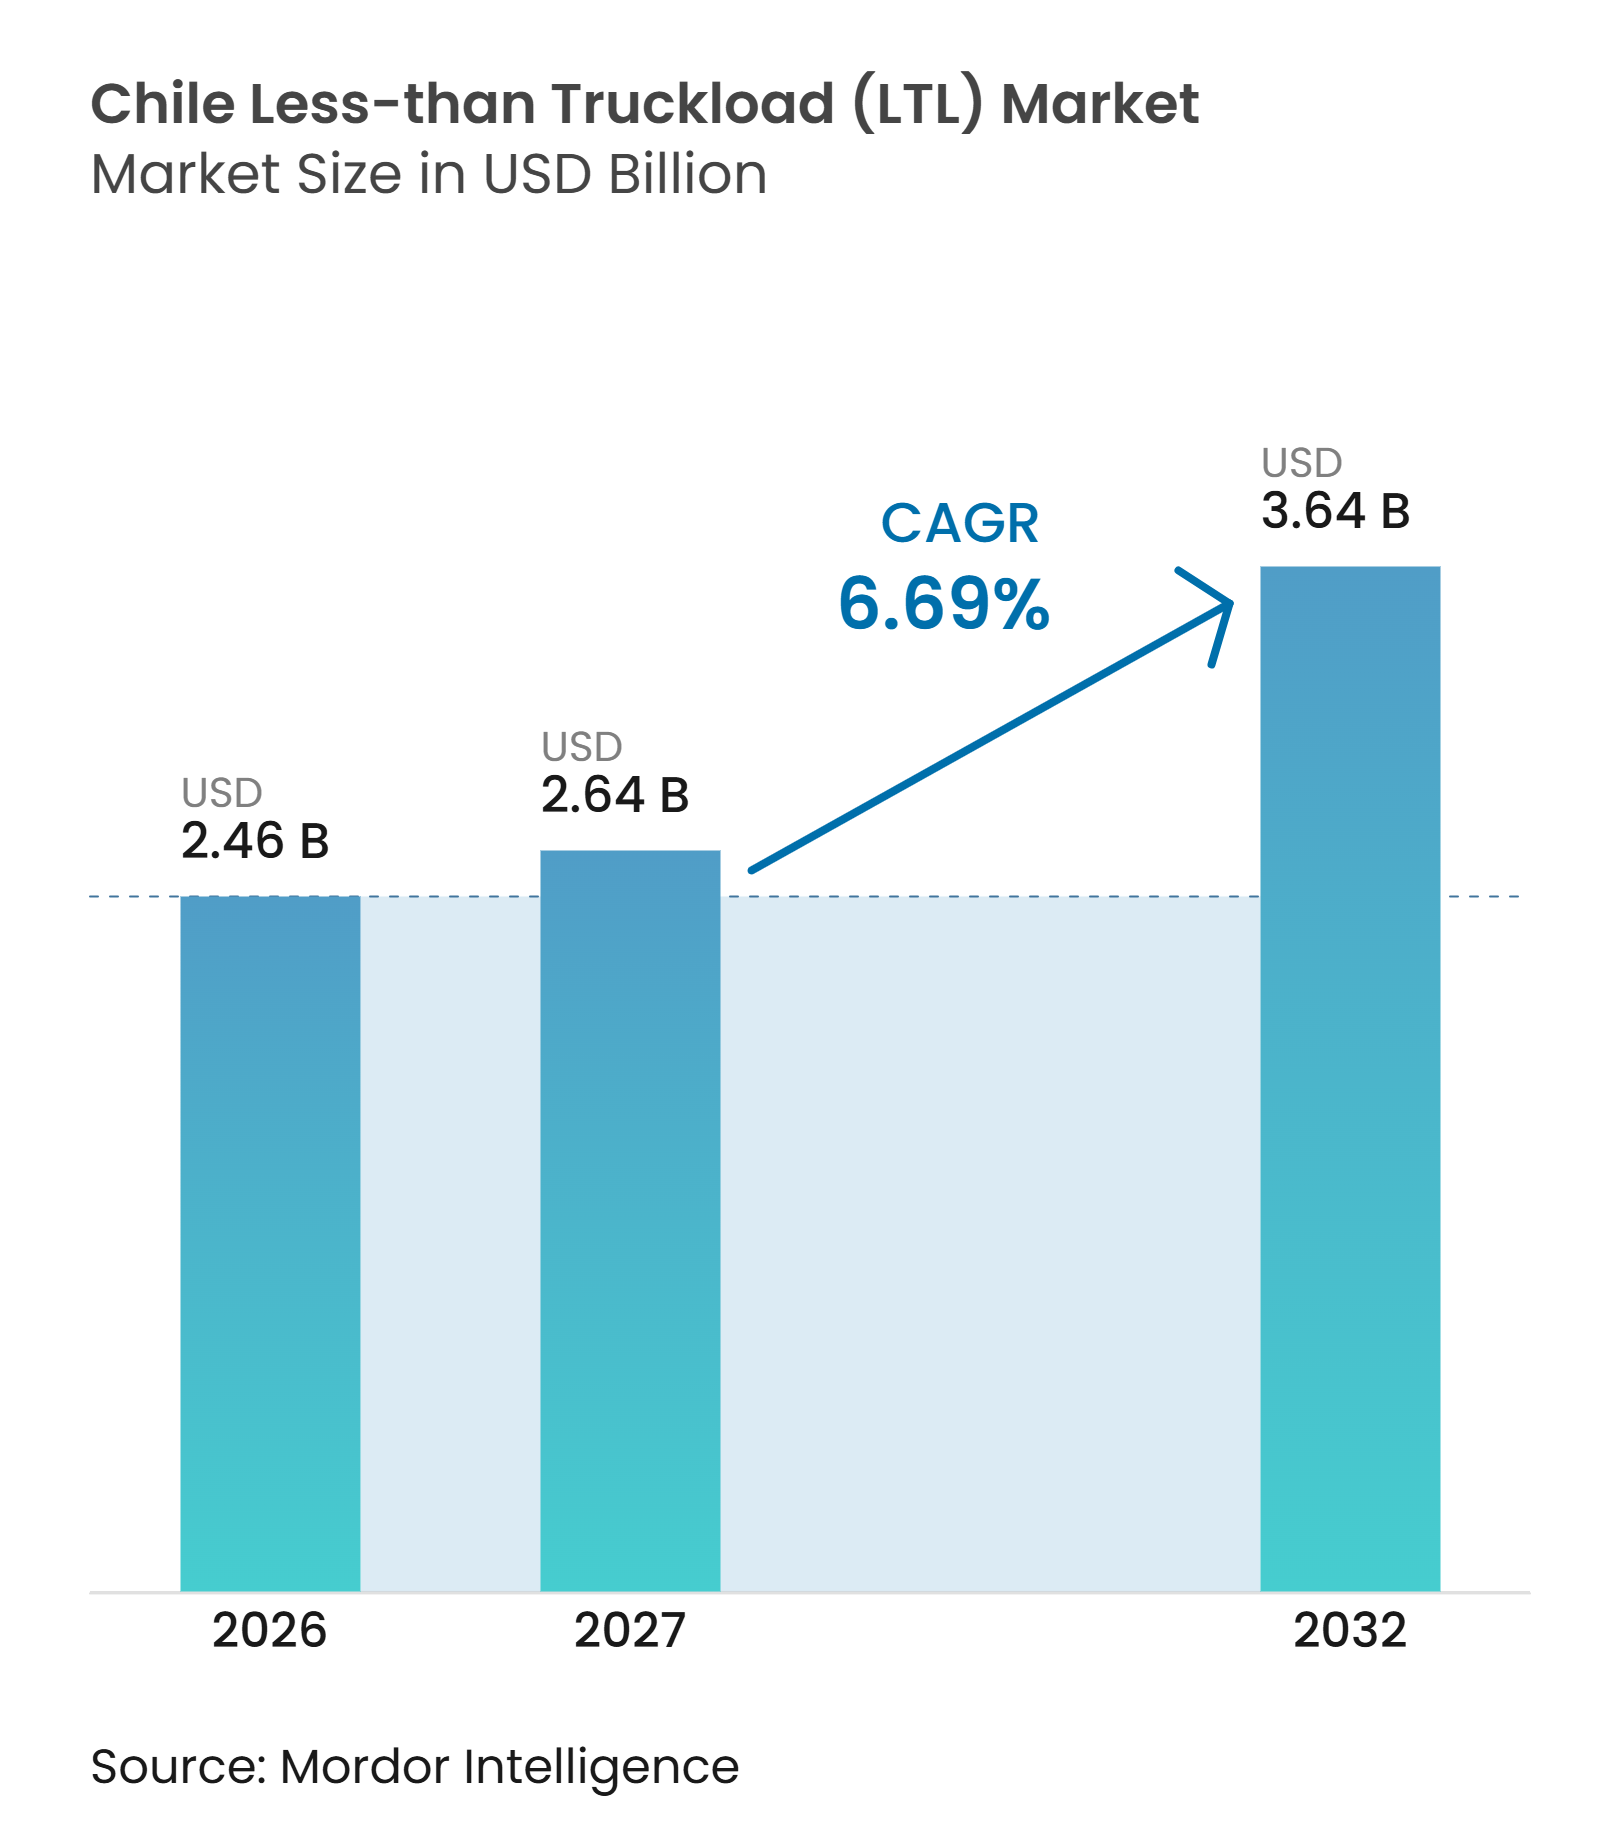
| Marktgröße im Basisjahr (2026) | 2.46 Milliarden US-Dollar |
| Marktgröße (2027) | 2.64 Milliarden US-Dollar |
| Marktgröße (2032) | 3.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.69 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chile Less-than Truckload (LTL) Marktanalyse von Mordor Intelligence
Die Größe des chilenischen Less-than-Truckload (LTL)-Marktes wird im Jahr 2026 auf 2,46 Milliarden USD geschätzt und soll von 2,64 Milliarden USD im Jahr 2027 auf 3,64 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,69 % während des Prognosezeitraums von 2027 bis 2032.
Der Straßengüterverkehr befördert jährlich mehr als 17 Millionen Tonnen terrestrischer Fracht, und der chilenische LTL-Markt gewinnt an Volumen, da Verlader konsolidierte Mehrhalte-Dienste anstelle dedizierter Komplettladungsverpflichtungen nutzen. Chiles Geografie begünstigt diesen Wandel, da sich die Frachtkorridore über mehr als 4.000 Kilometer von der Atacamawüste bis nach Patagonien erstrecken. Gleichzeitig verfügen viele Verlader nicht über ausreichende Nachfrage, um einen dedizierten Auflieger auf jeder Route zu füllen. Der E-Commerce-Umsatz erreichte 2025 fast 10 Milliarden USD und soll 2026 voraussichtlich 10,6 Milliarden USD übersteigen, was das Volumen kleinerer Nachschub- und Lieferbewegungen erhöht, die in konsolidierte Straßennetzwerke passen. Öffentliche Straßeninvestitionen und eine Pipeline von Bergbauprojekten verbessern ebenfalls die Bedingungen für den chilenischen LTL-Markt, da zuverlässigere Korridore und industrielle Nachschubbedarfe den Wert von Routendichte und zuverlässigem Mehrhalte-Service steigern.
Wichtigste Erkenntnisse des Berichts
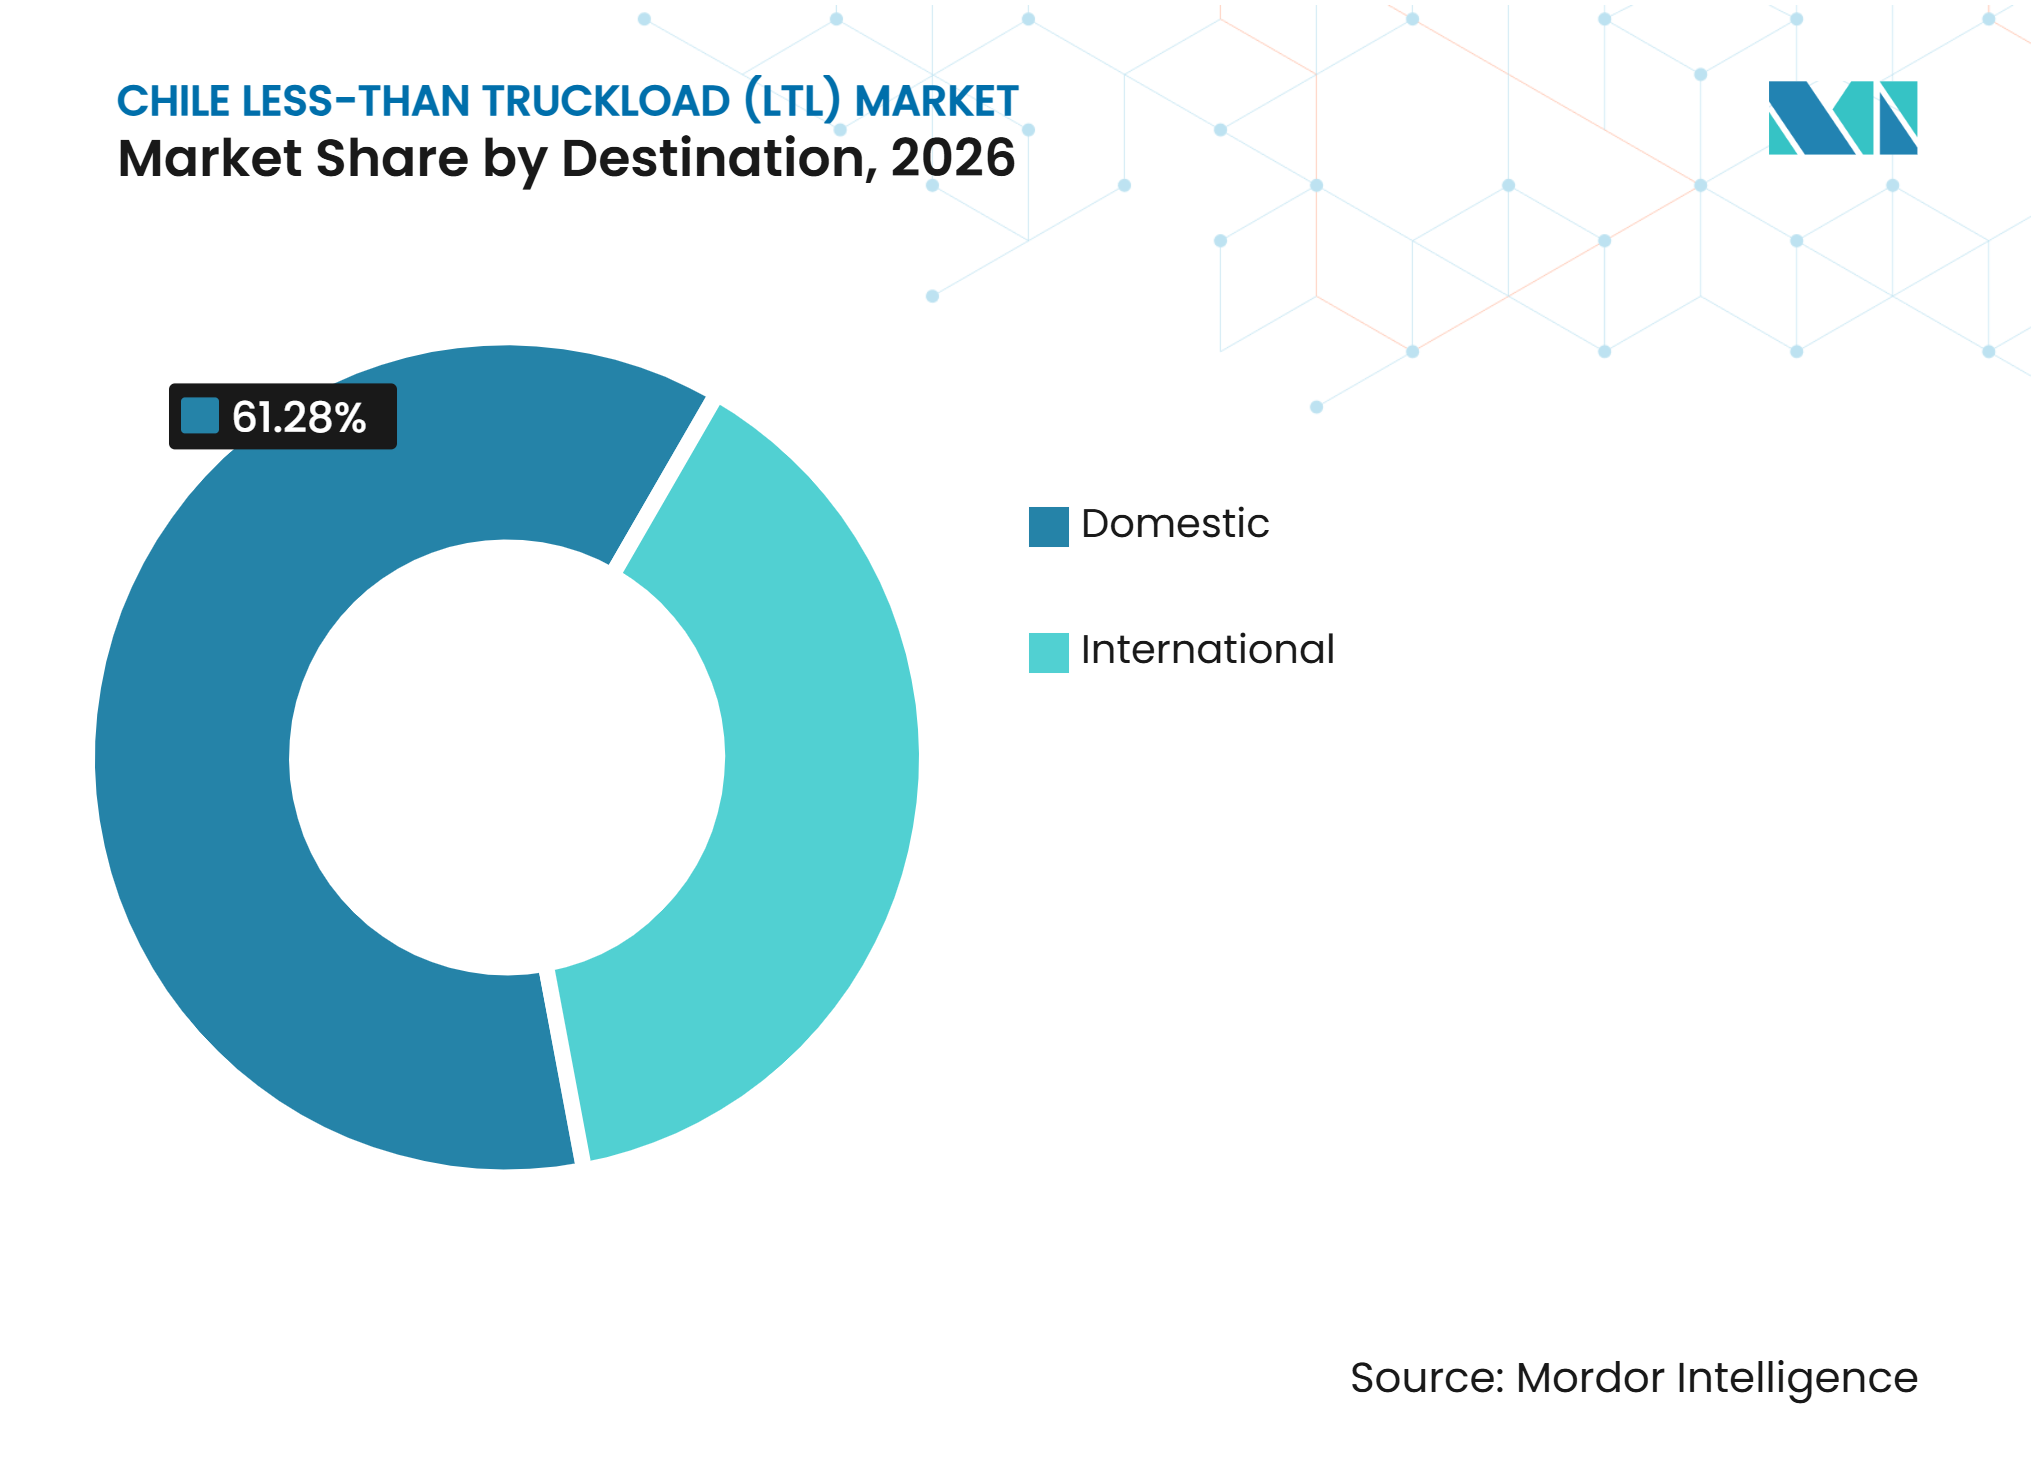
- Nach Zielort entfallen im Jahr 2026 61,28 % der Marktgröße des chilenischen Less-than Truckload (LTL) Marktes auf den Inlandsverkehr, während internationale Sendungen bis 2032 voraussichtlich eine CAGR von 8,87 % verzeichnen werden.
- Nach Temperaturkontrolle entfallen im Jahr 2026 93,74 % des Marktanteils des chilenischen Less-than Truckload (LTL) Marktes auf Trockenfracht, während Kühlfracht bis 2032 voraussichtlich eine CAGR von 7,38 % verzeichnen wird.
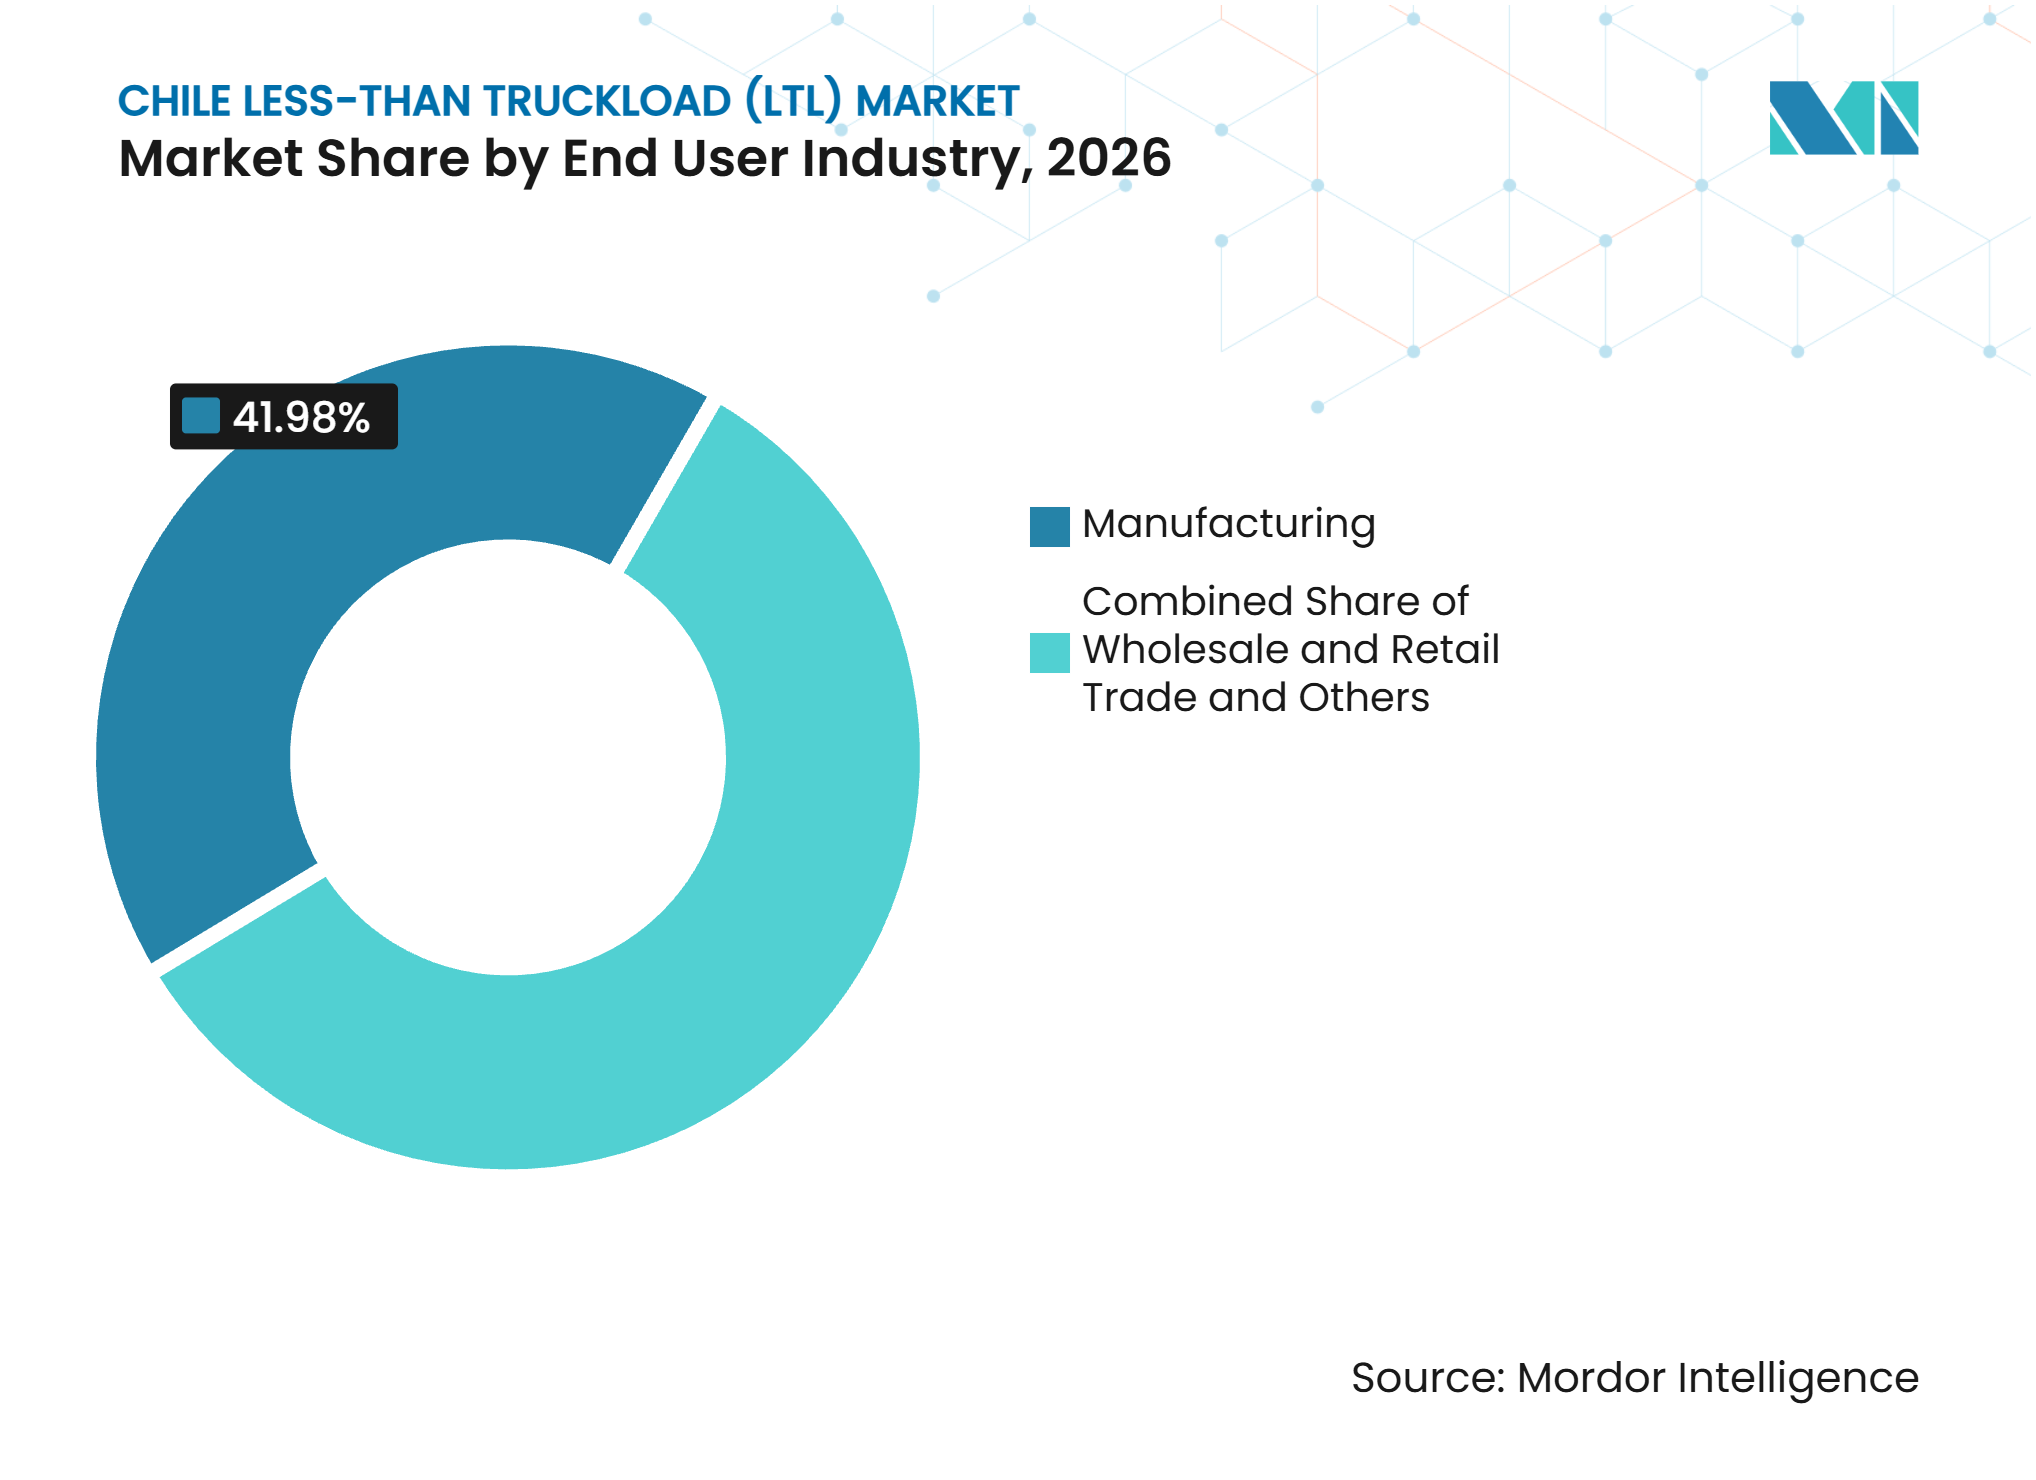
- Nach Endverbraucherbranche entfällt im Jahr 2026 ein Anteil von 41,98 % der Branchengröße des chilenischen Less-than Truckload (LTL) Marktes auf das verarbeitende Gewerbe, während Groß- und Einzelhandel bis 2032 voraussichtlich eine CAGR von 8,24 % verzeichnen werden.
- Nach Geografie entfallen im Jahr 2026 54,39 % des Branchenanteils des chilenischen Less-than Truckload (LTL) Marktes auf Zentralchile, während Nordchile bis 2032 voraussichtlich eine CAGR von 8,63 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Wachstum erhöht das Volumen fragmentierter Sendungen | +1.5% | National, am stärksten in der Metropolregion Santiago, Valparaíso und Concepción | Kurzfristig (≤ 2 Jahre) |
| Modernisierung des Straßennetzes verbessert die Zuverlässigkeit regionaler LTL-Netzwerke | +0.8% | National, am unmittelbarsten in den Korridoren Mitte und Süd | Mittelfristig (2–4 Jahre) |
| Bergbauexpansion erhöht den Bedarf an Mehrhalte-Distribution | +1.0% | Nordchile, mit Ausstrahlungseffekten auf die zentralen Santiago-Hubs | Mittelfristig (2–4 Jahre) |
| Digitale Frachtplattformen verbessern die Konsolidierungseffizienz | +0.7% | National, mit früher Einführung konzentriert in der Región Metropolitana | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Mikro-Depots stärkt die urbane Distributionsdichte | +0.6% | Städtische Korridore in Santiago, Valparaíso, Antofagasta und Concepción | Kurzfristig (≤ 2 Jahre) |
| Regionale Fertigung erhöht Lieferungen an Tier-2-Zulieferer | +0.9% | Zentralchile und ausgewählte Industriezonen in Maule und Biobío | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Wachstum und städtische Relay-Netzwerke stärken die Sendungsdichte
Chiles E-Commerce-Sektor verzeichnete 2025 einen realen Anstieg von 9 %, wodurch der Online-Einzelhandelsumsatz auf fast 10 Milliarden USD stieg, und die Cámara de Comercio de Santiago erwartet für 2026 einen weiteren Anstieg von 6 % auf 10,6 Milliarden USD. Online-Transaktionen machten 12,6 % der Einzelhandelsaktivität aus, was die Nachfrage nach Bewegungen weiter steigert, die zu klein sind, um dedizierte Lkw zu rechtfertigen. Lebensmittel und Getränke waren 2025 die am schnellsten wachsende Online-Kategorie, stiegen real um 25 % und machten 18 % des Online-Umsatzes aus, was häufige Nachschublieferungen zwischen Distributionszentren, Geschäften und lokalen Lieferpunkten erzeugt. Diese Bewegungen erhöhen die Bedeutung der Routenplanung, da mehr Haltestellen die Fahrzeugauslastung verbessern, aber auch die Handlingzeit erhöhen können. Der chilenische LTL-Markt profitiert, wenn Betreiber diese Sendungen vor der Stadtlieferung konsolidieren können, insbesondere in Santiago, Valparaíso und Concepción. Mikro-Depots und Abgabe- und Abholpunkte fügen lokale Übergabepunkte hinzu, sodass Spediteure die städtische Abdeckung verbessern können, ohne ein vollständiges Filialnetz zu duplizieren.
Straßenausbauten und regionale Produktion unterstützen zuverlässigere Netzwerke
Das Ministerium für öffentliche Arbeiten stellte für 2026 Straßeninvestitionen in Höhe von 1,95 Billionen CLP (2,03 Milliarden USD) für 88.248 Kilometer Straßen, 6.738 Brücken und 17 Tunnel bereit. Das Ministerium plante außerdem 14 Konzessionsausschreibungen im Wert von 7,13 Milliarden USD für 2026, darunter die Route 5 zwischen Iquique und Antofagasta, die Route 57 zwischen Santiago, Colina und Los Andes sowie die Erneuerung der Route 68. Die Route 68, die im Juli 2025 an Sacyr Concesiones übertragen wurde, repräsentiert mehr als 1,6 Milliarden USD an Investitionen im Korridor Santiago–Valparaíso[1]. Bessere Straßen können die Transitschwankungen verringern, was für konsolidierte Ladungen wichtig ist, die in einem Lauf mehrere Lieferfenster einhalten müssen. Der Effekt erstreckt sich auf die regionale Fertigung in Zentralchile, Maule und Biobío, wo Tier-2-Zulieferer regelmäßige Lieferungen von Teilen und Materialien benötigen. Der chilenische LTL-Markt kann diese Korridorverbesserungen nutzen, um zuverlässigere Abfahrten zu planen und sekundäre Industriezonen mit den Distributionshubs in Santiago zu verbinden.
Bergbauinvestitionen erhöhen die Nachfrage nach industrieller Mehrhalte-Distribution
Chiles Bergbauinvestitionsportfolio für 2025 bis 2034 beläuft sich auf 104,549 Milliarden USD, wobei 41 % der Projekte bereits 2025 in der Ausführungsphase sind. Bergbaulieferketten erfordern operative Beschaffung, Unterstützung beim Konzentratexport, Rückwärtslogistik und Versorgung für Kapitalprojekte, was unterschiedliche Frachtbedürfnisse schafft, die nicht immer Komplettladungsservice erfordern. Mehr als 10 bergbaubezogene Unternehmen sind seit 2025 in den Logistikstandort Antofagasta eingetreten und haben mehr als 5.300 m² kontrahierte Logistikfläche hinzugefügt. Mintral eröffnete sein Copiapó-Terminal im März 2025 und verzeichnete in seinem ersten Jahr mehr als 800 monatliche Transportdienstleistungen und 5.200 monatliche Fahrten über sein Sechs-Hub-Netzwerk. Diese Aktivitätsniveaus belegen den Bedarf an regelmäßiger Lieferung von Verbrauchsmaterialien, Ausrüstung und Spezialmaterialien an abgelegene Betriebsstandorte. Der chilenische LTL-Markt hat daher die Möglichkeit, nördliche Bergbaukorridore mit zentralen Konsolidierungshubs zu verbinden und dabei häufigere Lieferungen zu ermöglichen, als es dedizierte Transportvereinbarungen typischerweise unterstützen.
Digitale Frachttools verbessern die Konsolidierungswirtschaftlichkeit
Transportmanagementsysteme mit Echtzeit-Routing-Funktionen verändern die Art und Weise, wie Spediteure Mehrhalte-Fahrten in Chile planen. SimpliRoutes autonomer ADA-Agent war 2026 in Chile und mehreren lateinamerikanischen Ländern im Einsatz und ermöglichte Echtzeit-Routenanpassungen ohne direkte Eingriffe des Disponenten. GPS Chile relaunchtete seine TRACK-Plattform im Juni 2025 mit Telematik, Müdigkeitsüberwachung, ADAS-Funktionen und mehr als 20 Integrationen. Das Unternehmen schätzt, dass die Plattform den Kraftstoffverbrauch bei laufendem Motor im Leerlauf um 5 % bis 15 % pro Fahrzeug reduzieren kann, was relevant ist, wenn Kraftstoff 30 % bis 40 % der Betriebskosten im Lkw-Bereich ausmacht. Digitale Disposition kann kleineren Flotten helfen, konsolidierte Routen zu verwalten, die zuvor größere Fahrzeugnetzwerke und dedizierte Dispositionsteams erforderten. Dies senkt die Betriebsschwelle für die Teilnahme am chilenischen LTL-Markt, kann aber auch den Wettbewerb für etablierte Spediteure erhöhen. Es unterstützt auch Mikro-Depot-Netzwerke, indem es die Übergabe zwischen Fernverkehr, lokaler Lieferung und Abholpunkten verbessert.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel schränkt die LTL-Netzwerkkapazität ein | -0.8% | National, am akutesten in den Bergbaukorridoren Nordchiles und der Región Metropolitana | Langfristig (≥ 4 Jahre) |
| Kraftstoff- und Arbeitskosten erhöhen den Betriebsdruck | -0.9% | National, mit überproportionaler Auswirkung auf kleine und mittelgroße LTL-Betreiber | Kurzfristig (≤ 2 Jahre) |
| Kabotageeinschränkungen begrenzen die grenzüberschreitende Rückfrachteffizienz | -0.5% | Grenzübergänge bei Los Libertadores, Chacalluta und Hito Cajón | Mittelfristig (2–4 Jahre) |
| Extremwetter stört die Zuverlässigkeit des Bergkorridordienstes | -0.4% | Andenpässe bei Los Libertadores, Jama, Cardenal Samoré und Pino Hachado | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel schränkt Netzwerkkapazität und Servicequalität ein
Chiles Logistiksektor trat 2026 mit einem geschätzten Mangel von 20.000 Fahrern ein. Die Internationale Straßentransportunion meldete 3,6 Millionen unbesetzte Fahrerstellen in 36 Ländern, was zeigt, dass chilenische Spediteure innerhalb einer breiteren Arbeitskräftebeschränkung operieren[2]. Konsolidierte Dienste erfordern Fahrer, die städtische Navigation, Ladeverfahren und Frachtdokumentation innerhalb enger Lieferfenster bewältigen können. Der Mangel ist am schwierigsten in den nördlichen Bergbaukorridoren und der Metropolregion Santiago, wo die Nachfrage nach qualifizierten Fahrern besonders hoch ist.
Kraftstoff-, Arbeits- und grenzüberschreitende Einschränkungen erhöhen den Betriebsdruck
Chiles Dieselpreis stieg zwischen März und September 2026 um 50 %, während die Kraftstoffkomponente des Transportkostenindex zwischen Januar und September um 36,8 % stieg. Kleinere Flotten mit 5 bis 20 Fahrzeugen sind weniger in der Lage, Kraftstoffpreise abzusichern oder Kraftstoffzuschläge anzuwenden als größere Betreiber, was das Risiko einer Konsolidierung oder eines Marktaustritts erhöht. Kabotageregeln und grenzüberschreitende Dokumentation begrenzen auch die Rückfrachteffizienz auf Routen nach Argentinien, Peru und Bolivien, trotz der Verabschiedung des Gesetzes Nr. 21.774 im November 2025. Wetterbedingte Schließungen an Andenpässen können den geplanten Transit weiter stören und die Kapazität in kritischen Lieferzeiträumen einschränken. Diese Bedingungen machen Preisdisziplin, Routenflexibilität und lokale Netzwerkdichte für chilenische LTL-Betreiber wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort:
Inlandsnachfrage verankert den chilenischen LTL-MarktDas Inlandssegment macht 61,28 % der Größe des chilenischen Less-than-Truckload (LTL)-Marktes im Jahr 2026 aus, unterstützt durch innerstaatliche Fertigungs- und Einzelhandels-Nachschubströme. Der größte Teil der inländischen konsolidierten Fracht wird über den Distributionsgürtel der Metropolregion Santiago geleitet, bevor er über Speichen-und-Naben-Netzwerke sekundäre Städte und ländliche Handelspunkte erreicht. Diese Struktur ermöglicht es Spediteuren, Sendungen verschiedener Verlader zu kombinieren und gleichzeitig einen regelmäßigen Service auf etablierten nationalen Routen aufrechtzuerhalten. Fertigung, Konsumgüter und Einzelhandelsinventare erzeugen wiederkehrende Nachfrage nach kleineren Lieferungen zwischen Lieferanten, Lagern, Geschäften und regionalen Kunden. Die Größe des chilenischen LTL-Marktes für Inlandsdienste profitiert von der konzentrierten Wirtschaftstätigkeit des Landes und seinem Bedarf, Langstreckenkorridore zu verbinden. Inlandsfrachtspediteure müssen auch die elektronischen Versanddokumentationsregeln einhalten, die vom Ministerium für Transport und Telekommunikation und der Subsecretaría de Transportes verwaltet werden.
Internationale Dienste machen den verbleibenden Marktanteil aus und sollen bis 2032 mit 8,87 % wachsen. Diese Bewegungen verbinden Chile hauptsächlich mit Argentinien, Peru und Bolivien, wo grenzüberschreitender Handel und Online-Handel eine Weiterverteilung von Häfen, Grenzübergängen und zentralen Lagern erfordern. Die Cámara de Comercio de Santiago schätzte, dass chinesische Plattformen 50 % der internationalen Transaktionen chilenischer Verbraucher ausmachten, was die Nachfrage nach eingehender Paket- und Frachtabwicklung erhöht[3]. Internationale Betreiber müssen MIC/DTA- und CRT-Dokumentation verwalten, was über inländische Bewegungen hinausgehende Compliance-Anforderungen hinzufügt. Änderungen der Seeverkehrskabotageregeln können das Gleichgewicht zwischen See- und Straßentransport auf nordwärts gerichteten Hafen-zu-Inland-Strecken beeinflussen. Spediteure mit etablierten Grenzprozessen und zuverlässiger Rückfrachtplanung sind besser positioniert, um dieses schneller wachsende Segment zu bedienen.



Nach Temperaturkontrolle:
Trockenfracht dominiert, während Kühlgutdienste expandierenTrockenfracht macht 93,74 % der Größe des chilenischen Less-than-Truckload (LTL)-Marktes im Jahr 2026 aus und spiegelt das Übergewicht von Industrieteilen bei Umgebungstemperatur, Konsumgütern und Baumaterialien in der konsolidierten Fracht wider. Trockendienste decken die breiteste Palette von Sendungen ab und sind daher zentral für Routendichte und Terminalauslastung. Das Segment umfasst zunehmend höherwertige verpackte Waren mit engeren Transitanforderungen, auch wenn die Fracht keine Kühlung erfordert. Diese Mischung kann die Abfahrtshäufigkeit auf wichtigen Korridoren erhöhen, da Einzelhändler und Hersteller eine regelmäßigere Bestandsauffüllung anstreben. Das Volumen der Trockenfracht ermöglicht es Netzwerkbetreibern auch, Ladung von mehreren Kunden zu kombinieren und die Lkw-Auslastung zu verbessern. Infolgedessen bleibt Trockenfracht die operative Basis des chilenischen LTL-Marktes.
Kühlgutfracht soll bis 2032 mit einem CAGR von 7,38 % wachsen, unterstützt durch Pharmaverteilung, Lebensmittelservice, Frischproduktexporte und Lachsaquakultur-Lieferketten im Süden. Dieses Segment erfordert spezialisierte Ausrüstung und konsistente Handhabungsverfahren während des gesamten Transports und der Lagerung. CEVA Logistics Chile erweiterte im ersten Quartal 2026 seine Aktivitäten in der Gesundheitslogistik, einschließlich einer 2.200 m² großen BYD-Ersatzteilanlage mit Temperatur- und Feuchtigkeitsprotokollen. Die landwirtschaftliche Exporttätigkeit unterliegt auch der phytosanitären Aufsicht des Servicio Agrícola y Ganadero, was die Notwendigkeit der Temperaturkontinuität in relevanten Lieferketten verstärkt. Spezialisierte Kühlgutbetreiber können daher auf der Grundlage zertifizierter Prozesse und disziplinierter Handhabung konkurrieren, nicht nur über den Preis. Diese Bedingungen unterstützen eine maßvolle Expansion temperaturgesteuerter konsolidierter Dienste über traditionelle Lebensmittelsendungen hinaus.
Nach Endverbraucherbranche:
Fertigung führt, und Einzelhandel expandiert schnellerDas verarbeitende Gewerbe entfällt im Jahr 2026 auf 41,98 % des Branchenanteils des chilenischen Less-than Truckload (LTL) Marktes, gestützt durch Lieferketten der Lebensmittelverarbeitung, Metallverarbeitung, Chemie und Automobilmontage in den zentralen Regionen. Diese Aktivitäten sind auf regelmäßige Lieferungen von Zulieferern der zweiten Ebene angewiesen, häufig in Sendungsgrößen, die keinen vollständigen Lkw füllen. Sammelgut unterstützt die Bewegung von Komponenten, Verpackungen, Verbrauchsmaterialien und Fertigwaren zwischen Werken, Lagerhäusern und Kunden. Die Konzentration industrieller Aktivitäten in der Nähe von Santiago begünstigt wiederkehrende Hub-and-Spoke-Routen und hilft Transportunternehmen, ihre Fahrzeuge besser auszulasten. Die regionale Fertigung in Maule und Biobío trägt ebenfalls zur Nachfrage nach Routen bei, die sekundäre Produktionsstandorte mit zentralen Distributionsnetzwerken verbinden. Diese Endverbraucherbasis verschafft dem chilenischen LTL-Markt über den gesamten Prognosezeitraum hinweg eine stabile Frachtmengenquelle.
Der Groß- und Einzelhandel wird bis 2032 voraussichtlich eine CAGR von 8,24 % verzeichnen, da der Omnichannel-Einzelhandel den Bedarf an Filialbelieferung und Fulfillment-Center-Distribution ausweitet. Kuehne+Nagel und Casaideas haben im April 2026 gemeinsam ein 30.000 m² großes, halbautomatisiertes Distributionszentrum in Pudahuel offiziell eingeweiht, nachdem sie 2025 gemeinsam den Betrieb aufgenommen hatten. Die Einrichtung verarbeitete im Jahr 2025 34,8 Millionen eingehende Einheiten und verteilte 24,7 Millionen Produkte, darunter knapp 190.000 E-Commerce-Bestellungen. Öl und Gas, Bergbau sowie Steinbrüche erzeugen ebenfalls regelmäßige Geräte- und Reagenzienlieferungen in Nordchile. Landwirtschaft, Fischerei und Forstwirtschaft unterstützen häufige Sendungen in Biobío, Araucanía und Los Lagos, während die Baunachfrage weiterhin mit dem laufenden Konzessionsprogramm verknüpft ist. Diese Endverbrauchermuster verteilen die Frachtmengen im ganzen Land, während der Einzelhandel die am schnellsten wachsende Anwendung bleibt.

Geografische Analyse
Zentralchile macht 54,39 % der Größe des chilenischen Less-than-Truckload (LTL)-Marktes im Jahr 2026 aus, wobei die Metropolregion Santiago als primärer Logistikknoten des Landes fungiert. Die Region kombiniert Bevölkerungsdichte, Industrieproduktion, Einzelhandelsinfrastruktur und Distributionskapazität und ist damit der führende Ursprungs- und Zielort für konsolidierte Fracht. Logistikparks in Pudahuel, Lampa und San Bernardo bilden eine Basis für eingehende Stadtlieferungen und ausgehende regionale Distribution. Starken, DSV, Kuehne+Nagel und CEVA Logistics operieren innerhalb dieses breiteren Clusters, der den Wettbewerb zwischen nationalen und globalen Anbietern unterstützt.
Nordchile soll bis 2032 einen CAGR von 8,63 % verzeichnen, angetrieben durch Bergbauinvestitionen in Antofagasta, Atacama und Tarapacá. Mintrals Copiapó-Hub verdreifachte das Frachtvolumen in seinem ersten Jahr, und Antofagasta Terminal Internacional verarbeitete 2025 2,8 Millionen Tonnen[4]. Puerto Antofagasta entwickelt die 50 Hektar große Zona de Desarrollo Logístico La Negra mit einer potenziellen Jahreskapazität von 7 Millionen Tonnen. AGUNSA erweiterte seine Gold Fields Salares Norte-Allianz im September 2026 durch Hinzufügen von Santiago und Copiapó als duale Versorgungsknoten. Diese Investitionen begünstigen Mehrhalte-Liefermodelle, die abgelegene Standorte mit unterschiedlichem Dringlichkeitsniveau bedienen können.
Südchile umfasst Biobío, Araucanía, Los Lagos und Los Ríos, wo Forstwirtschaft, Aquakultur und agroindustrielle Aktivitäten die Nachfrage nach kleineren und häufigeren Frachtbewegungen aufrechterhalten. Patagonien und der extreme Süden, einschließlich Aysén und Magallanes, bleiben kleinere Märkte aufgrund geringer Bevölkerungsdichte und geografischer Entfernung. Betreiber, die diese Gebiete bedienen, benötigen Routendisziplin und lokales Wissen, da geringe Volumina häufige Direktdienste unwirtschaftlich machen können. Elektrische Bergbaulogistik, einschließlich des von Novandino Litio vorgeschlagenen Korridors zwischen dem Salar de Atacama und Antofagasta, deutet auf einen sich entwickelnden Frachtbedarf hin, der mit mineralischen Lieferketten verbunden ist. Südliche und extreme Südkorridore werden daher ein maßgeschneidertes Netzwerkdesign erfordern, anstatt das Hochdichtemodell Zentralchiles zu replizieren.
Wettbewerbslandschaft
Marktkonzentration
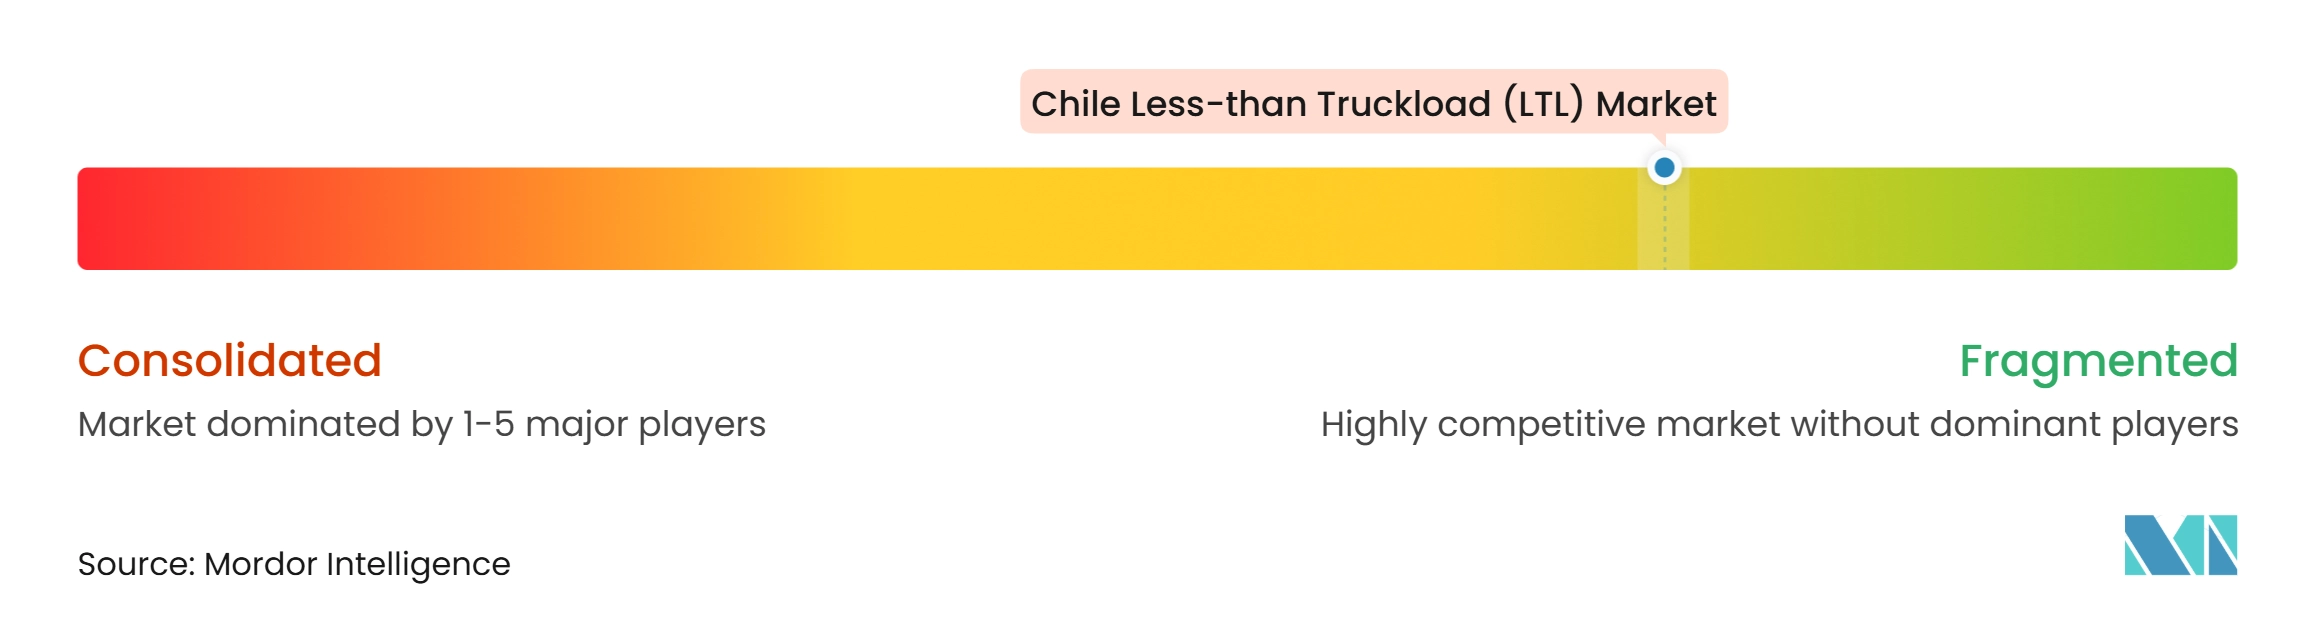
Der chilenische LTL-Markt hat eine fragmentierte Struktur, in der nationale Spediteure neben globalen Drittlogistikanbietern konkurrieren. Starken profitiert von lokaler Lieferdichte und Vertrautheit mit nationalen Distributionsmustern, während DSV, DHL Group, Kuehne+Nagel und CEVA Logistics integrierte Lager-, Transport- und internationale Lieferkettendienstleistungen anbieten. Starken skaliert auf 1.000 Liefer- und Abholpunkte und hat die automatisierte Sortierkapazität auf 19.500 Pakete pro Stunde ausgebaut. Das Netzwerk des Unternehmens verschafft ihm einen praktischen Vorteil bei Last-Mile-Übergaben und Lieferabdeckung. Globale Anbieter konkurrieren, indem sie chilenische Kunden mit internationalem Transport, Kontraktlogistik und spezialisierten Lieferkettendienstleistungen verbinden. Dies schafft ein Wettbewerbsumfeld, in dem sowohl lokale Dichte als auch integrierte Fähigkeiten wichtig sind.
Kuehne+Nagels Casaideas-Distributionszentrum-Partnerschaft ist ein Beispiel für einen Anbieter, der dedizierte Einzelhandelsdistributionskapazität in Chile aufbaut. DHL Supply Chain schloss im Juli 2026 auch eine Allianz mit Lindt Chile, die temperaturüberwachte Distribution bereitstellt, während Lindt plant, seine Einzelhandelsaktivitäten auszubauen. Diese Schritte zeigen, dass spezialisierte Kundenverträge neben der allgemeinen Frachtabdeckung Wettbewerbspositionen gestalten.
Technologie wird zu einem wichtigen Wettbewerbsfaktor in einem Markt, in dem der Preis weiterhin wichtig ist. KI-gestütztes Routing und Flottenmanagement können manuelle Dispositionsarbeit reduzieren und Betreibern helfen, auf Änderungen während Mehrhalte-Fahrten zu reagieren. CEVA Logistics startete im Mai 2025 in Chile ein KI-gesteuertes Drohnen-Inventurpilotprojekt und berichtete von einer 10-fachen Verbesserung der Inventurzählproduktivität. Starken schloss im März 2026 auch eine Partnerschaft mit Autoplanet und Agroplanet, um alle 86 Filialen als Abgabe- und Abholpunkte zu nutzen und damit seine Netzwerkreichweite um 15 % zu erweitern. Digitale Dokumentationsanforderungen, die vom Ministerium für Transport und Telekommunikation verwaltet werden, begünstigen Spediteure, die konforme, nachvollziehbare Abläufe aufrechterhalten können. Nördliche Bergbaukorridore bleiben eine potenzielle Öffnung für Spediteure, die in der Lage sind, belastbare Mehrfachdepot-Netzwerke für spezialisierte Industrielieferungen aufzubauen.
Marktführer im chilenischen Less-than Truckload (LTL)-Bereich
-
Starken
-
Pullman Cargo SA
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Less-than Truckload (LTL) Markt Unternehmen in diesem Bericht
- Starken
- Pullman Cargo SA
- Transportes TVP
- Agencias Universales SA (AGUNSA)
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Empresa de Correos de Chile (CorreosChile)
- Rhenus Group
- JAS Worldwide Inc.
- Fracht Chile
- Ecotrans
- Datadie Chile
- South Pacific Logistics
- LOGPAR Logistics Partners Chile
- M3GA Logistica
- DUCIS Logistics
- GeoLogistic
- Transportes Multitrans
- Transportes SCAR
- Transportes Palmor
Neueste Industrielle Entwicklungen in Chile Less-than Truckload (LTL) Markt
- September 2026: AGUNSA und Gold Fields formalisierten eine strategische Logistikallianz für die Lieferkette der Gold-Silber-Mine Salares Norte und eröffneten einen neuen Logistikbetreiberdienst im AGUNSA Lampa Logistics Center. Die Vereinbarung ermöglicht es Gold Fields-Lieferanten, Ladung sowohl in Santiago als auch in Copiapó zu liefern, und deckt eine Mine ab, die Gold Fields als eines seiner strategisch wichtigsten globalen Vermögenswerte bezeichnet.
- Mai 2026: DSV Chile startete seinen ersten Elektro-Lkw-Betrieb in Chile und setzte einen elektrischen Yutong T5 vom Flughafen Santiago für die städtische Last-Mile-Distribution ein. Das Fahrzeug bietet eine Reichweite von 220 bis 300 Kilometern pro Ladung und lädt von 20 % auf 80 % in weniger als 1 Stunde schnell auf.
- April 2026: Kuehne+Nagel und Casaideas eröffneten offiziell ein dediziertes 30.000 m² großes halbautomatisiertes Distributionszentrum in Pudahuel, das durch eine Partnerschaft aufgebaut wurde, die 2025 in Betrieb ging. Das Zentrum verarbeitete 34,8 Millionen eingehende Einheiten und verteilte 24,7 Millionen Produkte an über 40 Filialen im Jahr 2025, wobei E-Commerce fast 190.000 Kundenbestellungen erfüllte. Die Anlage schafft 250 direkte und 300 assoziierte Arbeitsplätze.
- März 2026: Starken schloss eine strategische Partnerschaft mit Autoplanet und Agroplanet und ermöglichte schrittweise, dass alle 86 Filialen beider Einzelhandelsketten im ersten Quartal 2026 als PUDO-Versand- und Abholpunkte dienen. Die Vereinbarung erweiterte Starkens nationale Netzwerkabdeckung um 15 % und erschloss Gebiete ohne dedizierte Filialen.
Berichtsumfang des chilenischen Less-than Truckload (LTL)-Marktes
Segmentierungsübersicht
| Inland |
| International |
| Trocken |
| Kühlgut |
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Sonstige |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
| Nach Zielort | Inland |
| International | |
| Nach Temperaturkontrolle | Trocken |
| Kühlgut | |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbruch | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Less-than-Truckload-Dienste in Chile?
Der chilenische LTL-Markt soll von 2027 bis 2032 einen CAGR von 6,69 % verzeichnen und bis 2032 einen Wert von 3,64 Milliarden USD erreichen.
Welches Zielsegment führt die chilenischen Less-than-Truckload-Dienste an?
Inlandsdienste führen mit einem Anteil von 61,28 % im Jahr 2026, unterstützt durch Fertigung, Einzelhandels-Nachschub und Santiago-zentrierte Distributionsnetzwerke.
Welcher Frachttyp wächst in Chile am schnellsten?
Kühlgutfracht soll bis 2032 einen CAGR von 7,38 % verzeichnen, da Gesundheitswesen, Lebensmittel, Frischprodukte und Aquakultur-Lieferketten temperaturgesteuerten Transport erfordern.
Warum wächst Nordchile bei konsolidierter Fracht schneller?
Nordchile soll bis 2032 einen CAGR von 8,63 % verzeichnen, da Bergbauinvestitionen die Nachfrage nach Mehrhalte-Lieferungen von Ausrüstung, Materialien und Betriebsbedarf erhöhen.
Welches Endverbrauchersegment expandiert am schnellsten?
Groß- und Einzelhandel soll bis 2032 einen CAGR von 8,24 % verzeichnen, da der Omnichannel-Einzelhandel die Anforderungen an Geschäftsauffüllung und Fulfillment erhöht.
Was sind die wichtigsten betrieblichen Herausforderungen für LTL-Spediteure in Chile?
Fahrermangel, Kraftstoff- und Arbeitskosten, Einschränkungen bei der grenzüberschreitenden Rückfracht und wetterbedingte Störungen an Andenpässen können die Kapazität einschränken und die Betriebskosten erhöhen.