
チリ積載量未満トラック輸送(LTL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
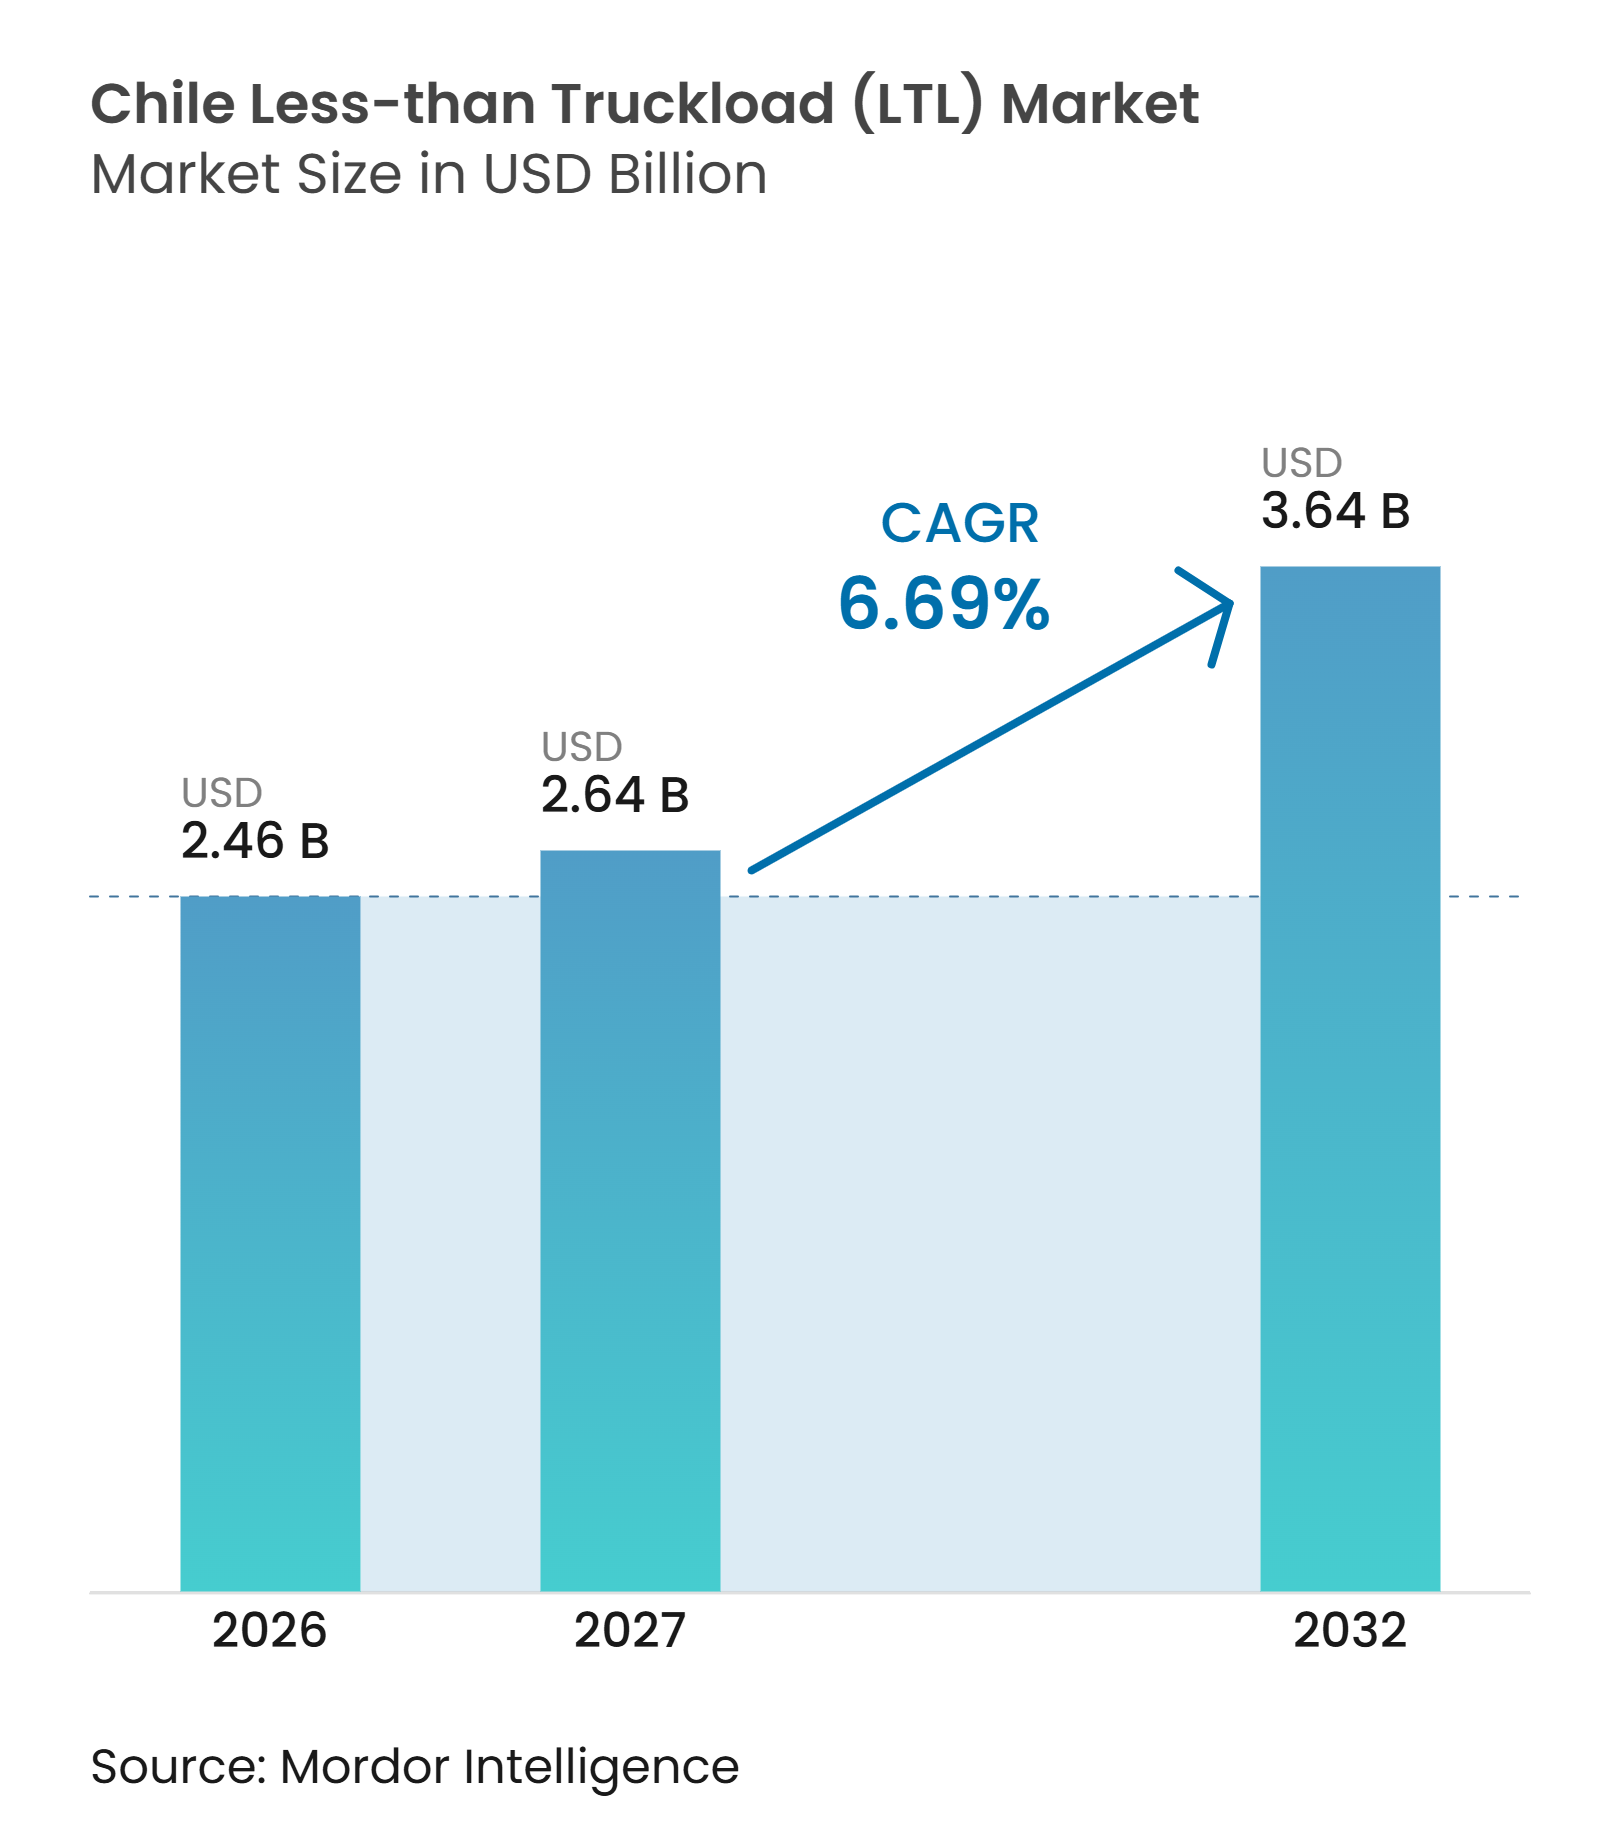
| 基準年の市場規模 (2026) | 2.46 十億米ドル |
| 市場規模 (2027) | 2.64 十億米ドル |
| 市場規模 (2032) | 3.64 十億米ドル |
| 成長率 (2027 - 2032) | 6.69 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ積載量未満トラック輸送(LTL)市場分析
チリ積載量未満トラック輸送(LTL)市場規模は2026年に2.46 ビリオン 米ドルと評価されており、2027年の2.64 ビリオン 米ドルから2032年には3.64 ビリオン 米ドルに達すると推定され、2027年から2032年の予測期間中にCAGR 6.69%で成長する見込みです。
道路フレートは年間1,700万トン以上の陸上カーゴを輸送しており、荷主が専用ルトラックロードの契約に代わって混載・複数停車サービスを利用するようになるにつれ、チリLTL市場は輸送量を拡大しています。チリの地理的条件はこの転換を後押ししており、アタカマ砂漠からパタゴニアまで4,000キロメートル以上にわたるフレート回廊が存在します。同時に、多くの荷主はすべてのルートで専用トレーラーを満載にするほどの需要を持っていません。eコマース売上は2025年にほぼ10 ビリオン 米ドルに達し、2026年には10.6 ビリオン 米ドルを超えると予想されており、混載道路ネットワークに適した小口補充・配送の輸送量が増加しています。公共道路投資と鉱業プロジェクトのパイプラインも、チリLTL市場の条件を改善しており、より信頼性の高い回廊と産業向け補給需要がルート密度と信頼性の高い複数停車サービスの価値を高めています。
主要レポートのポイント
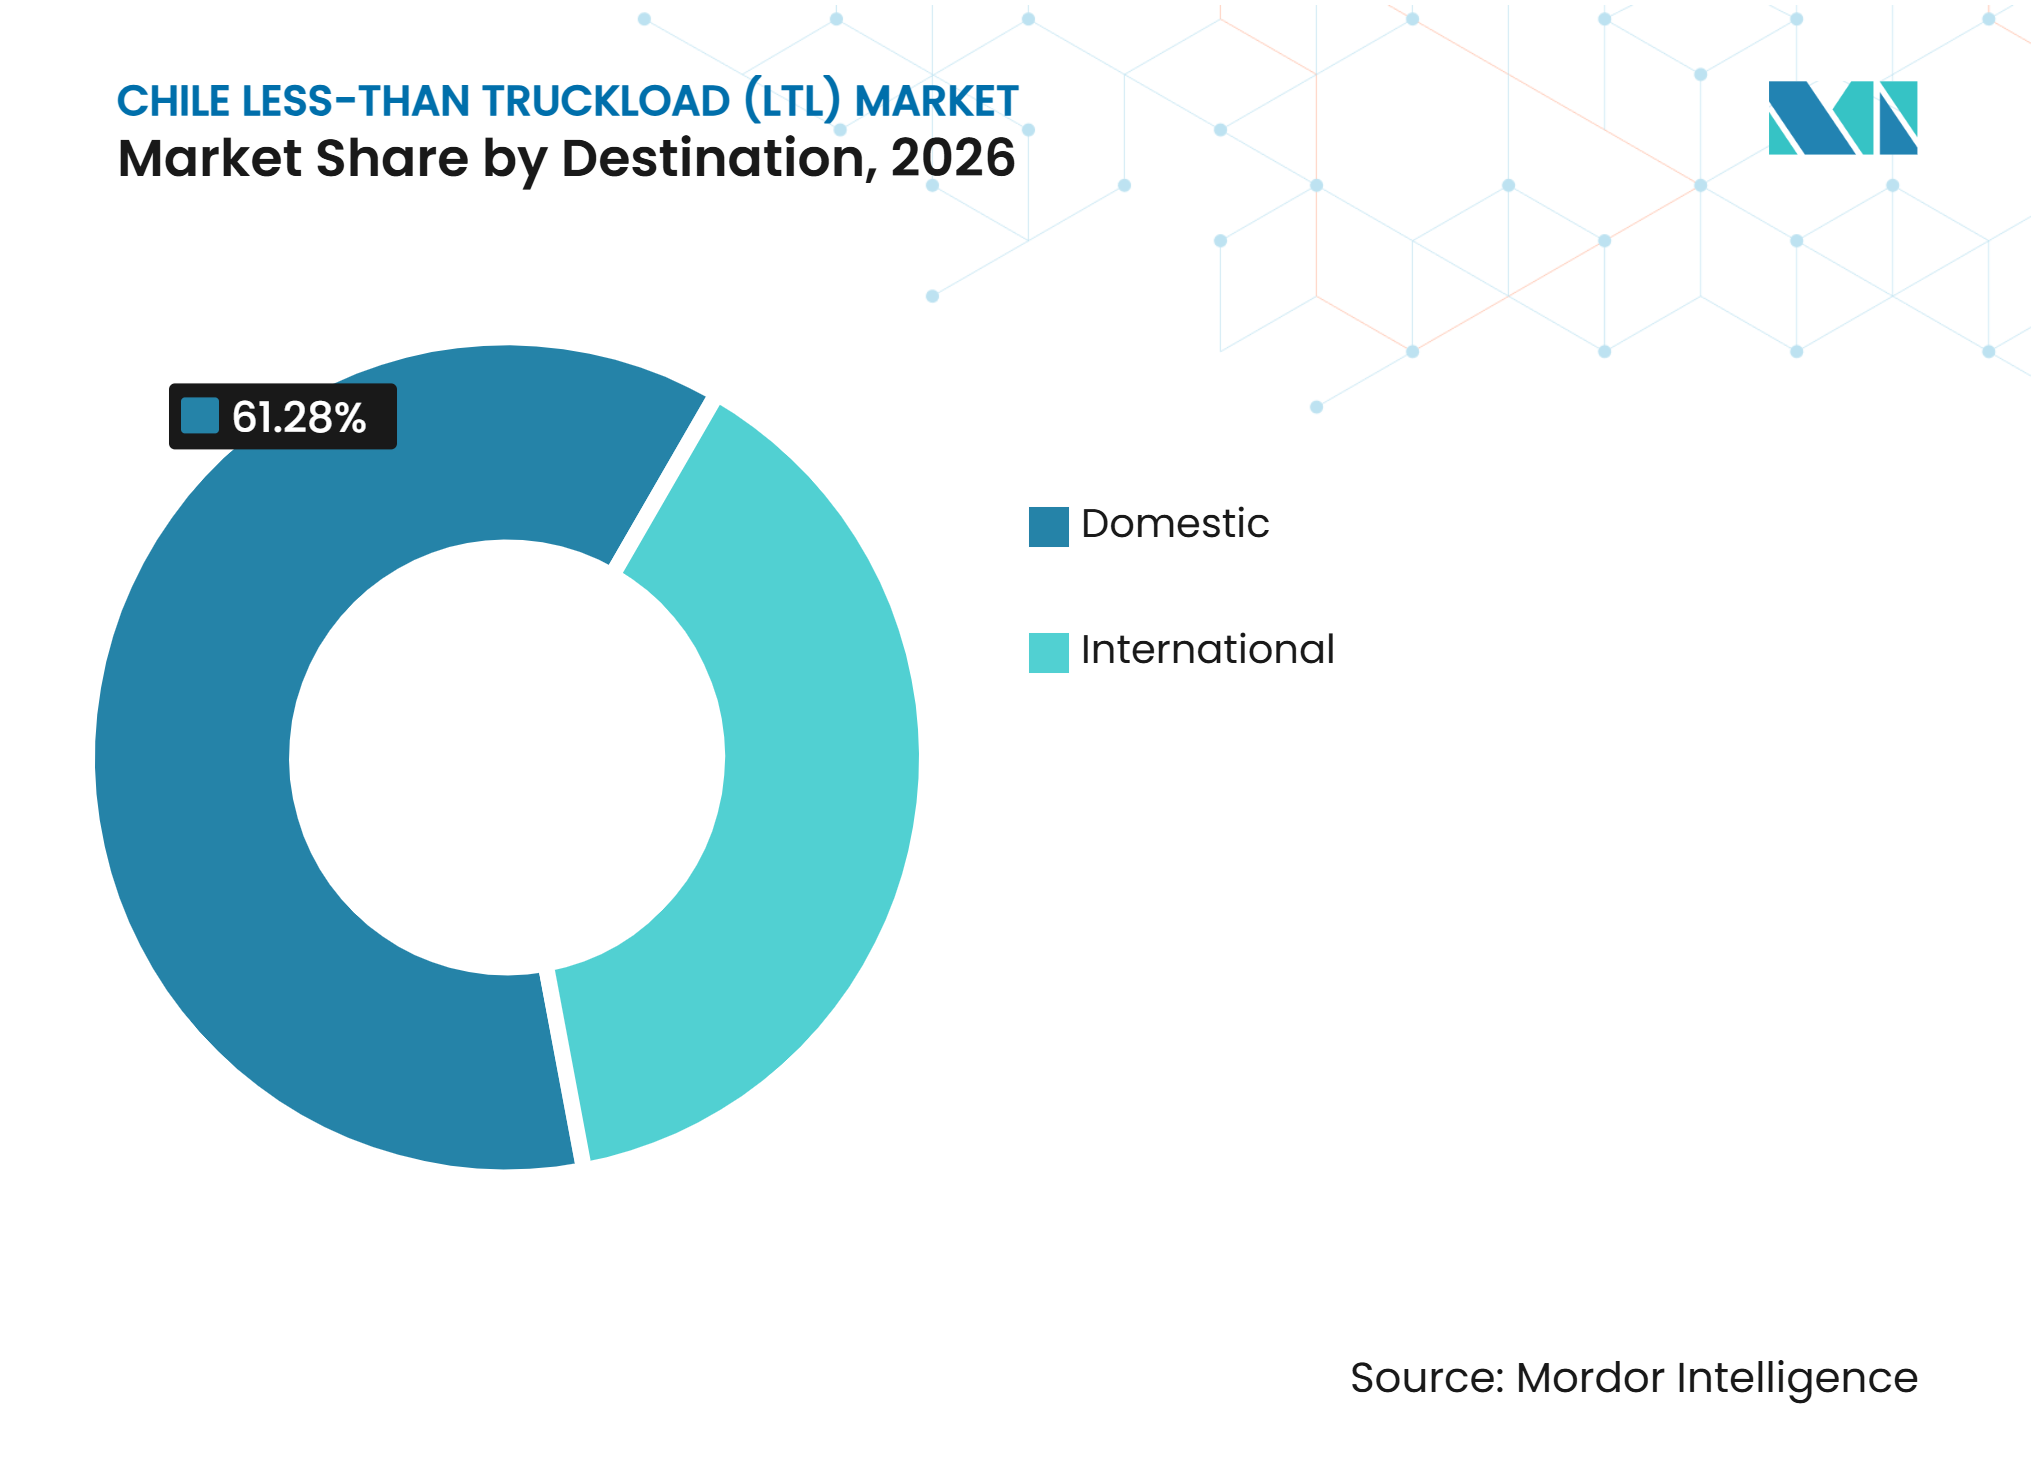
- 仕向地別では、国内輸送が2026年のチリ積合せ輸送(LTL)市場規模の61.28%を占め、国際輸送は2032年までに8.87%のCAGRを記録すると予測されています。
- 温度管理別では、ドライフレートが2026年のチリ積合せ輸送(LTL)市場シェアの93.74%を占め、冷蔵フレートは2032年までに7.38%のCAGRを記録すると予測されています。
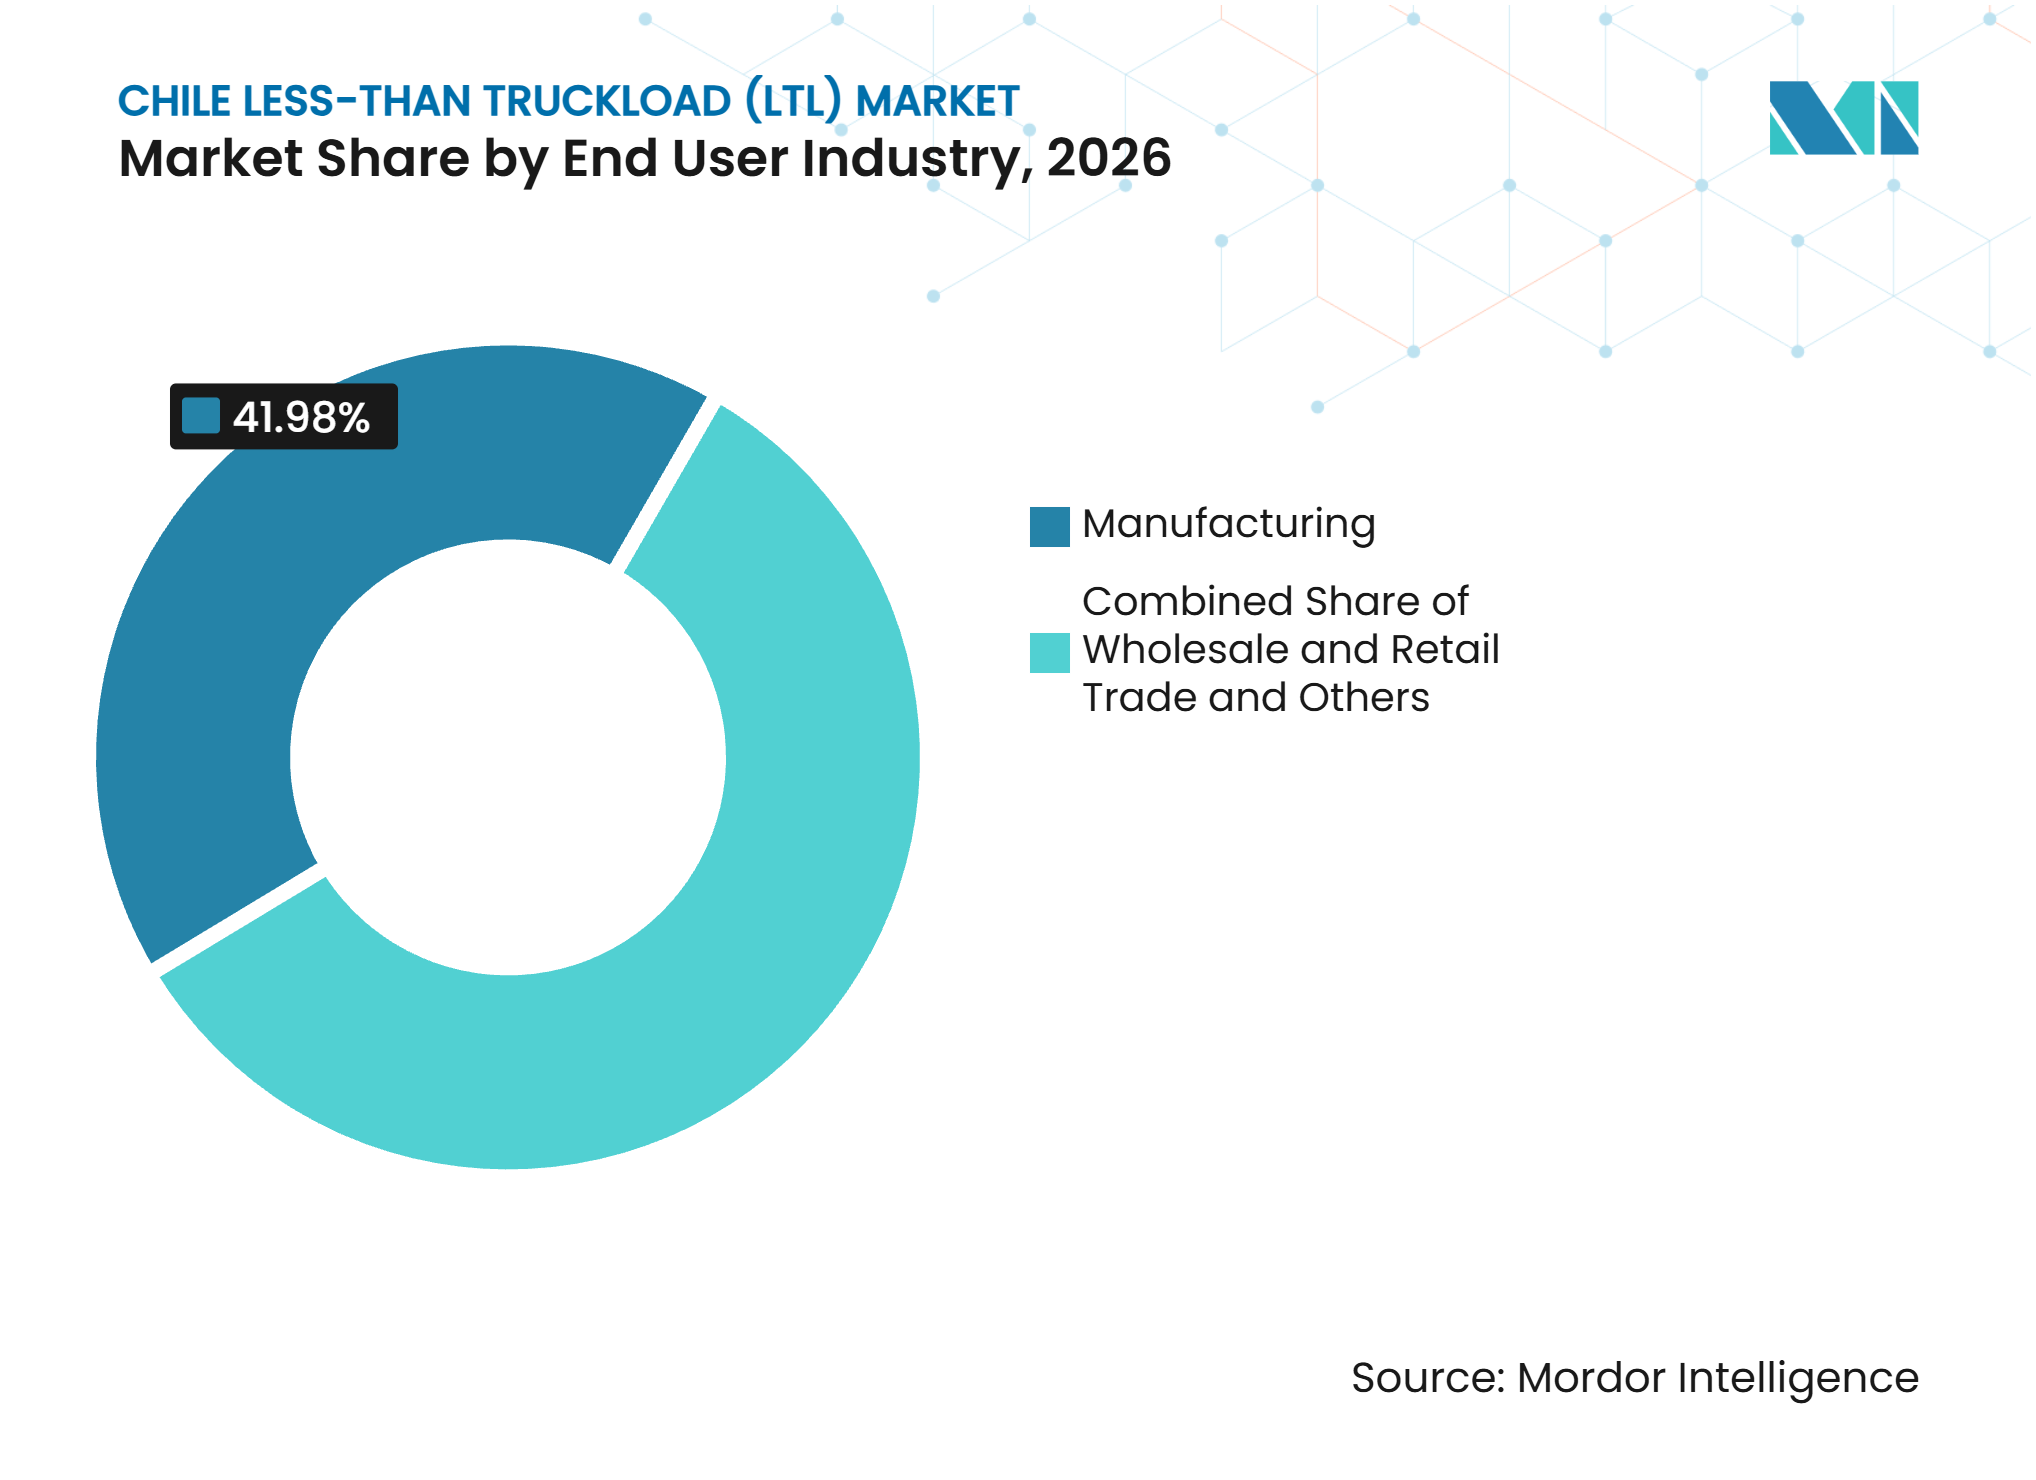
- エンドユーザー産業別では、製造業が2026年のチリ積合せ輸送(LTL)産業規模の41.98%を占め、卸売・小売業は2032年までに8.24%のCAGRを記録すると予測されています。
- 地域別では、チリ中部が2026年のチリ積合せ輸送(LTL)産業ェアの54.39%を占め、チリ北部は2032年までに8.63%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片的な輸送量を増加させるeコマースの成長 | +1.5% | 全国規模、サンティアゴ首都圏、バルパライソ、コンセプシオンで最も強い | 短期(2年以内) |
| 地域のLTLネットワーク信頼性を向上させる幹線道路の近代化 | +0.8% | 全国規模、中部および南部回廊で最も即効性が高い | 中期(2〜4年) |
| 複数停車配送需要を増加させる鉱業の拡大 | +1.0% | 北部チリ、中部サンティアゴハブへの波及効果あり | 中期(2〜4年) |
| 混載効率を向上させるデジタルフレートプラットフォーム | +0.7% | 全国規模、首都圏地域での早期導入が集中 | 短期(2年以内) |
| 都市配送密度を強化するマイクロデポの拡大 | +0.6% | サンティアゴ、バルパライソ、アントファガスタ、コンセプシオンの都市回廊 | 短期(2年以内) |
| ティア2サプライヤー配送を増加させる地域製造業の拡大 | +0.9% | 中部チリおよびマウレ・ビオビオの選定工業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマースの成長と都市中継ネットワークが輸送密度を強化
チリのeコマースセクターは2025年に実質9%増を記録し、オンライン小売売上はほぼ10 ビリオン 米ドルに達しました。カマラ・デ・コメルシオ・デ・サンティアゴは2026年にさらに6%増加し、10.6 ビリオン 米ドルに向かうと予測しています。オンライン取引は小売活動の12.6%を占め、専用トラックを正当化するには小さすぎる輸送の需要を引き続き高めています。食品・飲料は2025年に最も成長の速いオンラインカテゴリーとなり、実質25%増加してオンライン売上の18%を占め、配送センター、店舗、地域配送拠点間で頻繁な補充輸送が生じています。これらの輸送はルート計画の重要性を高めており、停車回数を増やすことで車両稼働率を向上させる一方、荷役時間も増加します。チリLTL市場は、特にサンティアゴ、バルパライソ、コンセプシオンにおいて、事業者が都市配送前にこれらの荷物を混載できる場合に恩恵を受けます。マイクロデポとピックアップ・ドロップオフ拠点が地域の引き渡しポイントを追加し、キャリアが完全な支店ネットワークを複製することなく都市カバレッジを向上させることを可能にしています。
幹線道路の整備と地域生産がより信頼性の高いネットワークを支援
公共事業省は、88,248キロメートルの道路、6,738の橋梁、17のトンネルにわたる2026年の道路投資として1.95 トリリオン チリペソ(2.03 ビリオン 米ドル)を配分しました。同省はまた、2026年中にイキケとアントファガスタ間のルート5、サンティアゴ・コリナ・ロスアンデス間のルート57、ルート68の更新を含む、総額7.13 ビリオン 米ドルの14件のコンセッション入札を計画しました。2025年7月にサクル・コンセシオネスに移管されたルート68は、サンティアゴからバルパライソ回廊への1.6 ビリオン 米ドル超の投資を表しています[1]。道路の改善は輸送時間のばらつきを低減でき、これは1回の運行で複数の配送時間帯を満たす必要がある混載荷物にとって重要です。その効果は、中部チリ、マウレ、ビオビオの地域製造業にも及び、ティア2サプライヤーが部品・資材の定期配送を必要としています。チリLTL市場はこれらの回廊改善を活用して、より信頼性の高い出発スケジュールを組み、二次工業地帯をサンティアゴの配送ハブに接続することができます。
鉱業投資が複数停車産業配送の需要を高める
チリの2025年から2034年の鉱業投資ポートフォリオは合計104.549 ビリオン 米ドルに上り、プロジェクトの41%がすでに2025年に実行段階にあります。鉱業サプライチェーンは、操業調達、精鉱輸出支援、逆物流、資本プロジェクト供給を必要とし、フルトラックロードサービスを常に必要とするわけではない独自のフレートニーズを生み出しています。2025年以降、10社以上の鉱業関連企業がアントファガスタ物流ハブに参入し、5,300平方メートル超の契約物流スペースを追加しました。ミントラルは2025年3月にコピポターミナルを開設し、初年度に6拠点ネットワーク全体で月間800件超の輸送サービスと月間5,200件超のトリップを記録しました。これらの活動水準は、遠隔地の操業サイトへの消耗品、機器、特殊資材の定期配送の必要性を示しています。チリLTL市場は、北部鉱業回廊を中央混載ハブと結びつけながら、専用輸送の取り決めが通常サポートするよりも頻繁な配送を提供する機会を有しています。
デジタルフレートツールが混載の経済性を向上させる
リアルタイムルーティング機能を備えた輸送管理システムが、チリ全土でキャリアが複数停車トリップをスケジュールする方法を変えています。シンプリルートのADA自律エージェントは2026年にチリおよびラテンアメリカ複数国で稼働し、ディスパッチャーの直接介入なしにリアルタイムのルート調整を可能にしました。GPSチリは2025年6月にTRACKプラットフォームをリニューアルし、テレマティクス、疲労監視、ADAS機能、20以上の統合機能を追加しました。同社は、このプラットフォームが車両ごとのアイドリング燃料消費を5%から15%削減できると推定しており、燃料がトラック運行コストの30%から40%を占める状況では重要な意味を持ちます。デジタルディスパッチは、以前は大規模な車両ネットワークと専任ディスパッチチームを必要としていた混載ルートを、小規模フリートが管理するのに役立ちます。これによりチリLTL市場への参入の運営上のハードルが下がりますが、既存キャリアにとっての競争激化につながる可能性もあります。また、幹線輸送、地域配送、ピックアップポイント間の引き渡しを改善することで、マイクロデポネットワークも支援します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LTLネットワーク能力を制約するドライバー不足 | -0.8% | 全国規模、北部チリ鉱業回廊および首都圏地域で最も深刻 | 長期(4年以上) |
| 運営コストへの圧力を高める燃料・労働コスト | -0.9% | 全国規模、中小規模LTL事業者への影響が不均衡 | 短期(2年以内) |
| 国境を越えたバックホール効率を制限するカボタージュ規制 | -0.5% | ロス・リベルタドレス、チャカジュータ、イト・カホンの国境越え地点 | 中期(2〜4年) |
| 山岳回廊のサービス信頼性を乱す極端な気象 | -0.4% | ロス・リベルタドレス、ハマ、カルデナル・サモレ、ピノ・アチャドのアンデス峠 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ドライバー不足がネットワーク能力とサービス品質を制限
チリの物流セクターは2026年に約20,000人のドライバー不足を抱えて年を迎えました。国際道路輸送連合は36カ国で360万件の未充足ドライバーポジションを報告しており、チリのキャリアがより広範な労働力制約の中で事業を行っていることを示しています[2]。混載サービスには、狭い配送時間帯内で都市ナビゲーション、積み込み手順、フレート書類を管理できるドライバーが必要です。不足は北部鉱業回廊とサンティアゴ首都圏で最も深刻であり、熟練ドライバーへの需要が特に高い地域です。
燃料・労働・国境越えの制約が運営コストへの圧力を高める
チリのディーゼル価格は2026年3月から9月の間に50%上昇し、輸送コスト指数の燃料コンポーネントは1月から9月の間に36.8%上昇しました。5〜20台の車両を保有する小規模フリートは、大規模事業者と比べて燃料価格のヘッジや燃料サーチャージの適用が難しく、統合や市場撤退のリスクが高まっています。カボタージュ規則と国境越え書類も、2025年11月の法律第21,774号の採択にもかかわらず、アルゼンチン、ペルー、ボリビアへのルートのバックホール効率を制限しています。アンデス峠での気象関連の閉鎖は、スケジュールされた輸送をさらに混乱させ、重要な配送期間中の能力を制限する可能性があります。これらの状況は、チリLTL事業者にとって価格規律、ルートの柔軟性、地域ネットワーク密度を重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的地別:
国内需要がチリLTL市場を支える国内セグメントは2026年のチリ積載量未満トラック輸送(LTL)市場規模の61.28%を占め、国内製造業と小売補充フローに支えられています。国内混載フレートの大部分は、サンティアゴ首都圏の配送ベルトを経由してから、スポーク・アンド・ハブネットワークを通じて二次都市や地方の商業拠点に届きます。この構造により、キャリアは確立された国内ルートで定期サービスを維持しながら、異なる荷主からの荷物を組み合わせることができます。製造業、消費財、小売在庫は、サプライヤー、倉庫、店舗、地域顧客間の小口配送に対する繰り返しの需要を生み出しています。国内サービスのチリLTL市場規模は、チリの集中した経済活動と長距離回廊を接続する必要性から恩恵を受けています。国内フレート事業者はまた、運輸通信省とサブセクレタリア・デ・トランスポルテスが管理する電子ディスパッチ書類規則を遵守する必要があります。
国際サービスは市場の残りのシェアを占め、2032年までに8.87%で成長すると予測されています。これらの輸送は主にチリとアルゼンチン、ペルー、ボリビアを結んでおり、国境を越えた貿易とオンラインコマースが港湾、国境越え地点、中央倉庫からの先方配送を必要としています。カマラ・デ・コメルシオ・デ・サンティアゴは、中国プラットフォームがチリ消費者の国際取引の50%を占めると推定しており、インバウンドの小包・フレート取り扱いの需要が増加しています[3]。国際事業者はMIC/DTAおよびCRT書類を管理する必要があり、国内輸送を超えたコンプライアンス要件が加わります。海上カボタージュ規則の変更は、北向きの港湾から内陸へのレーンにおける海上輸送と道路輸送のバランスに影響を与える可能性があります。確立された国境手続きと信頼性の高いバックホール計画を持つキャリアは、この成長の速いセグメントに対応するうえで有利な立場にあります。



温度管理別:
ドライフレートが優位を占め、冷蔵サービスが拡大ドライフレートは2026年のチリ積載量未満トラック輸送(LTL)市場規模の93.74%を占め、混載フレートにおける常温産業部品、消費財、建設資材の優位性を反映しています。ドライサービスは最も幅広い荷物をカバーし、ルート密度とターミナル稼働率の中心となっています。このセグメントには、冷蔵を必要としない場合でも、より厳しい輸送要件を持つ高付加価値の包装商品がますます含まれるようになっています。この組み合わせにより、小売業者や製造業者がより定期的な在庫補充を求めるため、主要回廊での出発頻度が高まる可能性があります。ドライフレートの規模により、ネットワーク事業者は複数のクライアントからのカーゴを組み合わせてトラック稼働率を向上させることができます。その結果、ドライフレートはチリLTL市場の運営基盤であり続けています。
冷蔵フレートは、医薬品流通、フードサービス、生鮮農産物輸出、南部のサーモン養殖サプライチェーンに支えられ、2032年までに7.38%のCAGRで拡大すると予測されています。このセグメントは、輸送・保管全体を通じて専用機器と一貫した取り扱い手順を必要とします。CEVA Logisticsチリは2026年第1四半期に医療物流活動を拡大し、温度・湿度プロトコルを備えた2,200平方メートルのBYDスペアパーツ施設を含みます。農業輸出活動はまた、農業畜産サービス庁の植物検疫監督の対象となっており、関連するサプライチェーンにおける温度継続性の必要性を強化しています。専門的な冷蔵事業者は、価格だけでなく認定プロセスと規律ある取り扱いで競争することができます。これらの条件は、従来の食品輸送を超えた温度管理混載サービスの着実な拡大を支援しています。
エンドユーザー産業別:
製造業がリードし、小売業が急速に拡大製造業は2026年のチリ積合せ輸送(LTL)産業シェアの41.98%を占めており、中部地域における食品加工、金属加工、化学品、および自動車組立のサプライチェーンに支えられています。これらの活動は、トラック1台分を満たさない荷量でのティア2サプライヤーからの定期的な配送に依存しています。混載フレートは、工場、倉庫、および顧客間における部品、包装材、消耗品、および完成品の輸送を支えています。サンティアゴ近郊への産業活動の集中は、定期的なハブ・アンド・スポーク路線を支援し、運送業者がより高い積載率を維持するのに役立っています。マウレおよびビオビオにおける地域製造業も、二次生産拠点を中央流通ネットワークに接続する路線への需要をもたらしています。このエンドユーザー基盤は、予測期間を通じてチリLTL市場に安定したフレート量の供給源を提供しています。
卸売・小売業は、オムニチャネル小売の拡大により店舗補充およびフルフィルメントセンター配送のニーズが高まる中、2032年までに8.24%のCAGRを記録すると予測されています。Kuehne+NagelとCasaideasは、2025年に共同で操業を開始した後、2026年4月にプダウエルに3万平方メートルの半自動化配送センターを正式に開設しました。同施設は2025年中に3,480万件の入庫ユニットを処理し、約19万件のeコマース注文を含む2,470万点の製品を配送しました。石油・ガス、鉱業、採石業もチリ北部において定期的な機器および試薬の配送需要を生み出しています。農業、漁業、林業はビオビオ、アラウカニア、ロス・ラゴスにおける頻繁な輸送を支援し、建設需要は進行中のコンセッションプログラムと連動したまま推移しています。これらのエンドユーザーパターンは、小売業を最も成長の速いアプリケーションとして維持しながら、国全体にフレート需要を分散させています。

地域分析
中部チリは2026年のチリ積載量未満トラック輸送(LTL)市場規模の54.39%を占め、サンティアゴ首都圏がチリの主要物流拠点として機能しています。この地域は人口密度、工業生産、小売インフラ、配送能力を兼ね備えており、混載フレートの主要な発着地となっています。プダウエル、ランパ、サン・ベルナルドの物流パークは、インバウンド都市配送と地域向けアウトバウンド配送の基盤を提供しています。Starken、DSV、Kuehne+Nagel、CEVA Logisticsはこの広範なクラスター内で事業を展開しており、国内外のプロバイダー間の競争を支援しています。
北部チリは、アントファガスタ、アタカマ、タラパカの鉱業投資に牽引され、2032年までに8.63%のCAGRを記録すると予測されています。ミントラルのコピアポハブは初年度にカーゴ量が3倍になり、アントファガスタ・ターミナル・インテルナシオナルは2025年に280万トンを取り扱いました[4]。プエルト・アントファガスタは50ヘクタールのソナ・デ・デサロジョ・ロヒスティコ・ラ・ネグラを開発中で、年間700万トンの潜在的処理能力を持ちます。AGUNSAは2026年9月にゴールドフィールズ・サラレス・ノルテとの提携を拡大し、サンティアゴとコピアポを二重供給ノードとして追加しました。これらの投資は、緊急度の異なる遠隔地サイトにサービス提供できる複数停車配送モデルを後押ししています。
南部チリにはビオビオ、アラウカニア、ロスラゴス、ロスリオスが含まれ、林業、養殖業、農業工業活動が小口かつ頻繁なフレート輸送の需要を維持しています。アイセンとマガジャネスを含むパタゴニアと最南端は、人口密度の低さと地理的距離のため、より小さな市場にとどまっています。これらの地域にサービスを提供する事業者は、ルート規律と地域知識が必要です。なぜなら、輸送量が少ないと頻繁な直行サービスが経済的に成り立たない場合があるからです。ノバンディノ・リティオが提案するサラル・デ・アタカマとアントファガスタ間の回廊を含む電動鉱業物流は、鉱物サプライチェーンに関連した発展途上のフレート需要を示しています。南部および最南端回廊は、中部チリの高密度モデルを複製するのではなく、カスタマイズされたネットワーク設計を必要とするでしょう。
競合環境
市場集中度
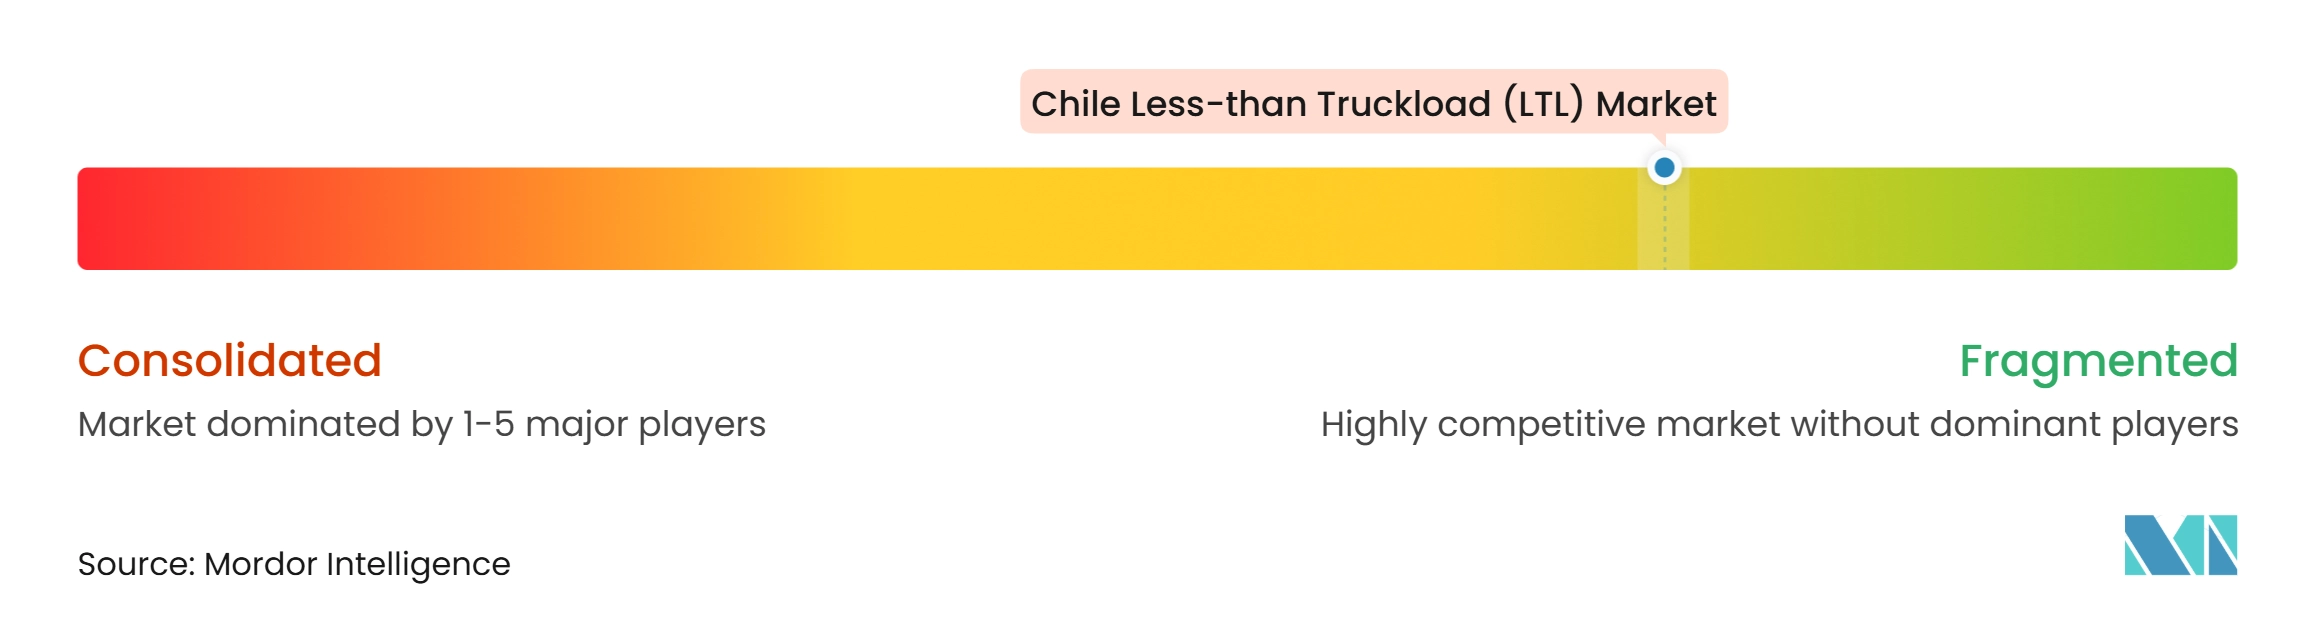
チリLTL市場は断片化した構造を持ち、国内キャリアがグローバルなサードパーティ物流プロバイダーと競合しています。Starkenは地域配送密度と国内配送パターンへの精通から恩恵を受けており、DSV、DHL Group、Kuehne+Nagel、CEVA Logisticsは統合倉庫、輸送、国際サプライチェーンサービスを提供しています。Starkenは1,000の配送・ピックアップポイントに向けてスケールアップしており、自動仕分け能力を毎時19,500個に拡大しています。同社のネットワークは、ラストマイルの引き渡しと配送カバレッジにおいて実践的な優位性を与えています。グローバルプロバイダーは、チリの顧客を国際輸送、契約物流、専門サプライチェーンサービスと結びつけることで競争しています。これにより、地域密度と統合能力の両方が重要な競争環境が生まれています。
Kuehne+NagelのCasaideas配送センターパートナーシップは、チリで専用小売配送能力を構築するプロバイダーの例です。DHLサプライチェーンも2026年7月にリンツ・チリとの提携を結び、リンツが小売事業の拡大を計画する中で温度監視配送を提供しています。これらの動きは、専門的な顧客契約が一般的なフレートカバレッジと並んで競争上のポジションを形成していることを示しています。
価格が依然として重要な市場において、テクノロジーが主要な競争要因になりつつあります。AIを活用したルーティングとフリート管理は、手動ディスパッチ作業を削減し、事業者が複数停車運行中の変化に対応するのを支援します。CEVA Logisticsは2025年5月にチリでAI駆動のドローン在庫パイロットを開始し、在庫カウント生産性が10倍向上したと報告しました。Starkenも2026年3月にオートプラネットおよびアグロプラネットと提携し、両小売チェーンの全86店舗をピックアップ・ドロップオフポイントとして活用し、ネットワークリーチを15%拡大しました。運輸通信省が管理するデジタル書類要件は、コンプライアンスに準拠した追跡可能な運営を維持できるキャリアを優遇しています。北部鉱業回廊は、専門的な産業配送向けに耐障害性の高い複数デポネットワークを構築できるキャリアにとって潜在的な参入機会であり続けています。
チリ積載量未満トラック輸送(LTL)産業リーダー
-
Starken
-
Pullman Cargo SA
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- 注:主要企業の掲載順は順位を示すものではありません。
チリ積合せ輸送(LTL)市場 このレポートでカバーされる企業
- Starken
- Pullman Cargo SA
- Transportes TVP
- Agencias Universales SA (AGUNSA)
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Empresa de Correos de Chile (CorreosChile)
- Rhenus Group
- JAS Worldwide Inc.
- Fracht Chile
- Ecotrans
- Datadie Chile
- South Pacific Logistics
- LOGPAR Logistics Partners Chile
- M3GA Logistica
- DUCIS Logistics
- GeoLogistic
- Transportes Multitrans
- Transportes SCAR
- Transportes Palmor
最近の産業開発事情 チリ積合せ輸送(LTL)市場
- 2026年9月:AGUNSAとゴールドフィールズは、サラレス・ノルテ金銀鉱山サプライチェーンの戦略的物流提携を正式化し、AGUNSAのランパ物流センターで新たな物流事業者サービスを開始しました。この取り決めにより、ゴールドフィールズのサプライヤーはサンティアゴとコピアポの両ノードでカーゴを納品できるようになり、ゴールドフィールズが最も戦略的なグローバル資産の一つと位置づける鉱山をカバーしています。
- 2026年5月:DSVチリはチリで初の電動トラック運行を開始し、サンティアゴ空港から都市ラストマイル配送向けにユートン T5電気自動車を展開しました。この車両は1回の充電で220〜300キロメートルの航続距離を持ち、20%から80%まで1時間以内に急速充電が可能です。
- 2026年4月:Kuehne+NagelとCasaideasは、2025年に稼働を開始したパートナーシップを通じて構築された、プダウエルの30,000平方メートルの専用半自動化配送センターを正式に開設しました。このセンターは2025年に3,480万件のインバウンドユニットを処理し、40店舗以上に2,470万点の製品を配送し、190,000件近くのeコマース顧客注文を処理しました。この施設は250の直接雇用と300の関連雇用を生み出しています。
- 2026年3月:Starkenはオートプラネットおよびアグロプラネットと戦略的パートナーシップを締結し、2026年第1四半期中に両小売チェーンの全86店舗をPUDO発送・集荷ポイントとして順次活用できるようにしました。この合意によりStarkenの全国ネットワークカバレッジが15%拡大し、専用支店のないゾーンへのリーチが広がりました。
チリ積載量未満トラック輸送(LTL)市場レポートの範囲
セグメンテーション概要
| 国内 |
| 国際 |
| ドライ |
| 冷蔵 |
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| 北部チリ(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| 中部チリ(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) |
| 南部チリ(ビオビオ、アラウカニア、ロスラゴス、ロスリオス) |
| パタゴニア・最南端(アイセン、マガジャネス) |
| 目的地別 | 国内 |
| 国際 | |
| 温度管理別 | ドライ |
| 冷蔵 | |
| エンドユーザー産業別 | 農業・漁業・林業 |
| 建設 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 地域別 | 北部チリ(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| 中部チリ(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) | |
| 南部チリ(ビオビオ、アラウカニア、ロスラゴス、ロスリオス) | |
| パタゴニア・最南端(アイセン、マガジャネス) |
レポートで回答される主要な質問
チリにおける積載量未満トラック輸送サービスの予測成長率は?
チリLTL市場は2027年から2032年にかけて6.69%のCAGRを記録し、2032年までに3.64 ビリオン 米ドルに達すると予測されています。
チリの積載量未満トラック輸送サービスをリードする目的地セグメントはどれですか?
国内サービスが2026年に61.28%のシェアでリードしており、製造業、小売補充、サンティアゴを中心とした配送ネットワークに支えられています。
チリで最も成長の速いフレートタイプはどれですか?
冷蔵フレートは、医療、食品、生鮮農産物、養殖サプライチェーンが温度管理輸送を必要とするため、2032年までに7.38%のCAGRを記録すると予測されています。
北部チリが混載フレートでより速く成長しているのはなぜですか?
北部チリは、鉱業投資が機器、資材、操業用品の複数停車配送の需要を増加させるため、2032年までに8.63%のCAGRを記録すると予測されています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
卸売・小売業は、オムニチャネル小売が店舗補充とフルフィルメント要件を増加させるにつれ、2032年までに8.24%のCAGRを記録すると予想されています。
チリのLTLキャリアにとっての主な運営上の課題は何ですか?
ドライバー不足、燃料・労働コスト、国境越えのバックホール制約、アンデス峠での気象関連の混乱が、能力を制限し運営コストを引き上げる可能性があります。