
Tamaño y Participación del Mercado de Carga Consolidada Menor que Camión Completo (LTL) en Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
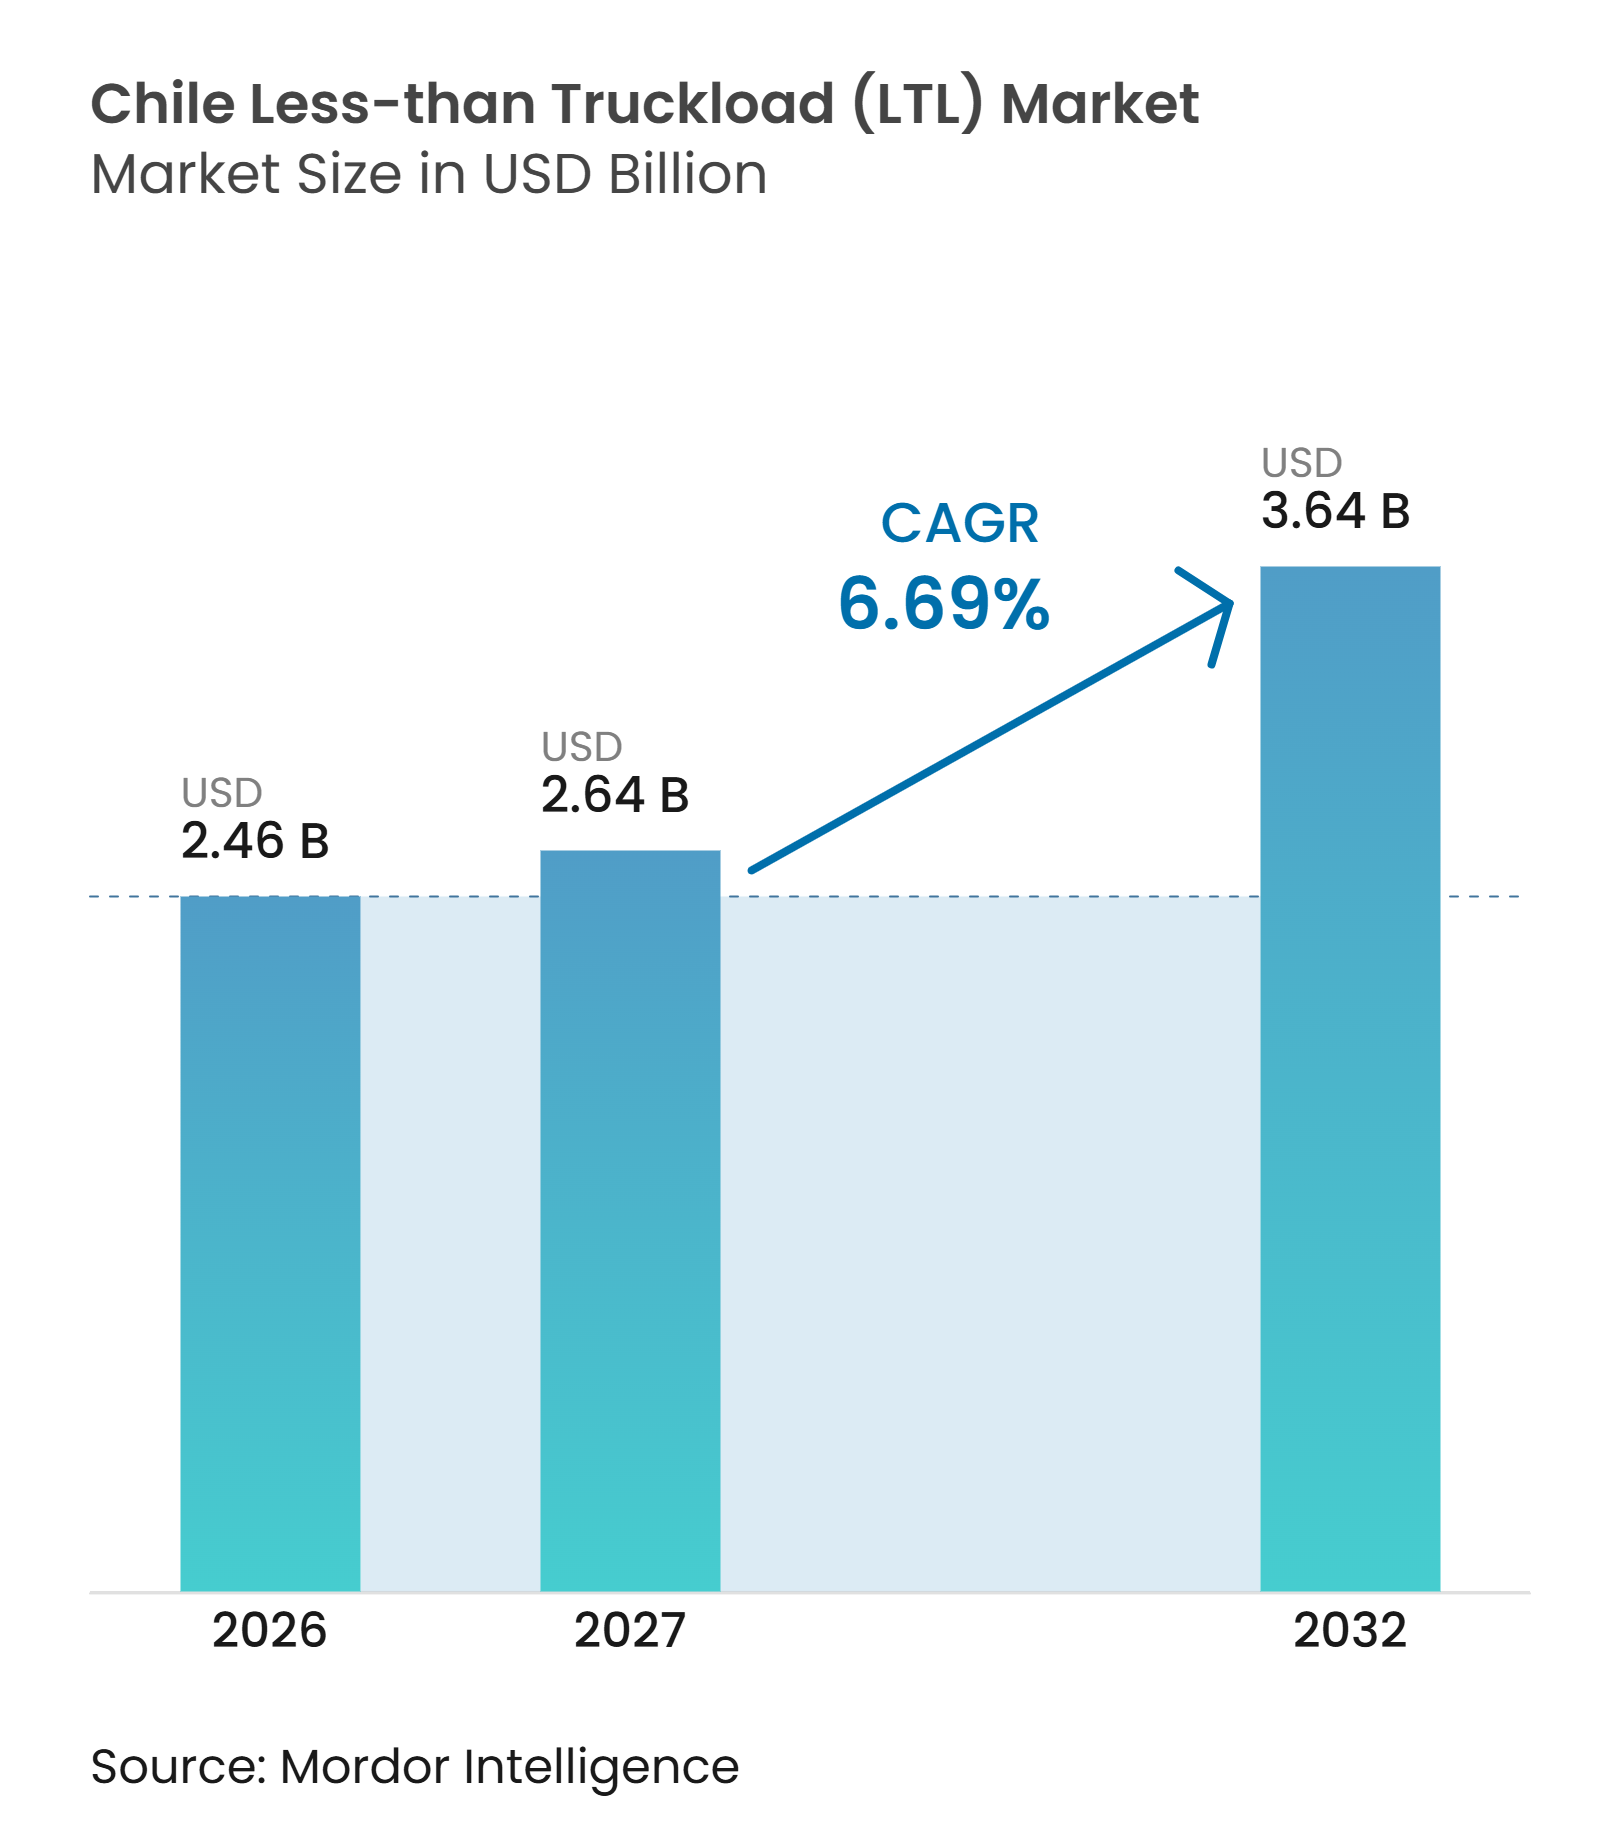
| Tamaño del mercado en el año base (2026) | 2.46 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.69 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada Menor que Camión Completo (LTL) en Chile por Mordor Intelligence
El tamaño del mercado de carga consolidada menor que camión completo (LTL) en Chile está valorado en 2,46 mil millones de USD en 2026 y se estima que crecerá desde 2,64 mil millones de USD en 2027 hasta alcanzar los 3,64 mil millones de USD para 2032, a un CAGR del 6,69% durante el período de pronóstico de 2027 a 2032.
El flete por carretera transporta más de 17 millones de toneladas de carga terrestre anualmente, y el mercado LTL de Chile está ganando volumen a medida que los expedidores utilizan servicios consolidados de múltiples paradas en lugar de compromisos dedicados de camión completo. La geografía de Chile respalda este cambio porque sus corredores de flete abarcan más de 4.000 kilómetros desde el Desierto de Atacama hasta la Patagonia. Al mismo tiempo, muchos expedidores carecen de demanda suficiente para llenar un remolque dedicado en cada ruta. Las ventas de comercio electrónico alcanzaron casi 10.000 millones de USD en 2025 y se espera que superen los 10.600 millones de USD en 2026, aumentando el volumen de movimientos de reabastecimiento y entrega de menor tamaño que se adaptan a las redes viales consolidadas. La inversión pública en carreteras y una cartera de proyectos mineros también están mejorando las condiciones para el mercado LTL de Chile, ya que corredores más confiables y requisitos de reabastecimiento industrial elevan el valor de la densidad de rutas y el servicio confiable de múltiples paradas.
Conclusiones Clave del Informe
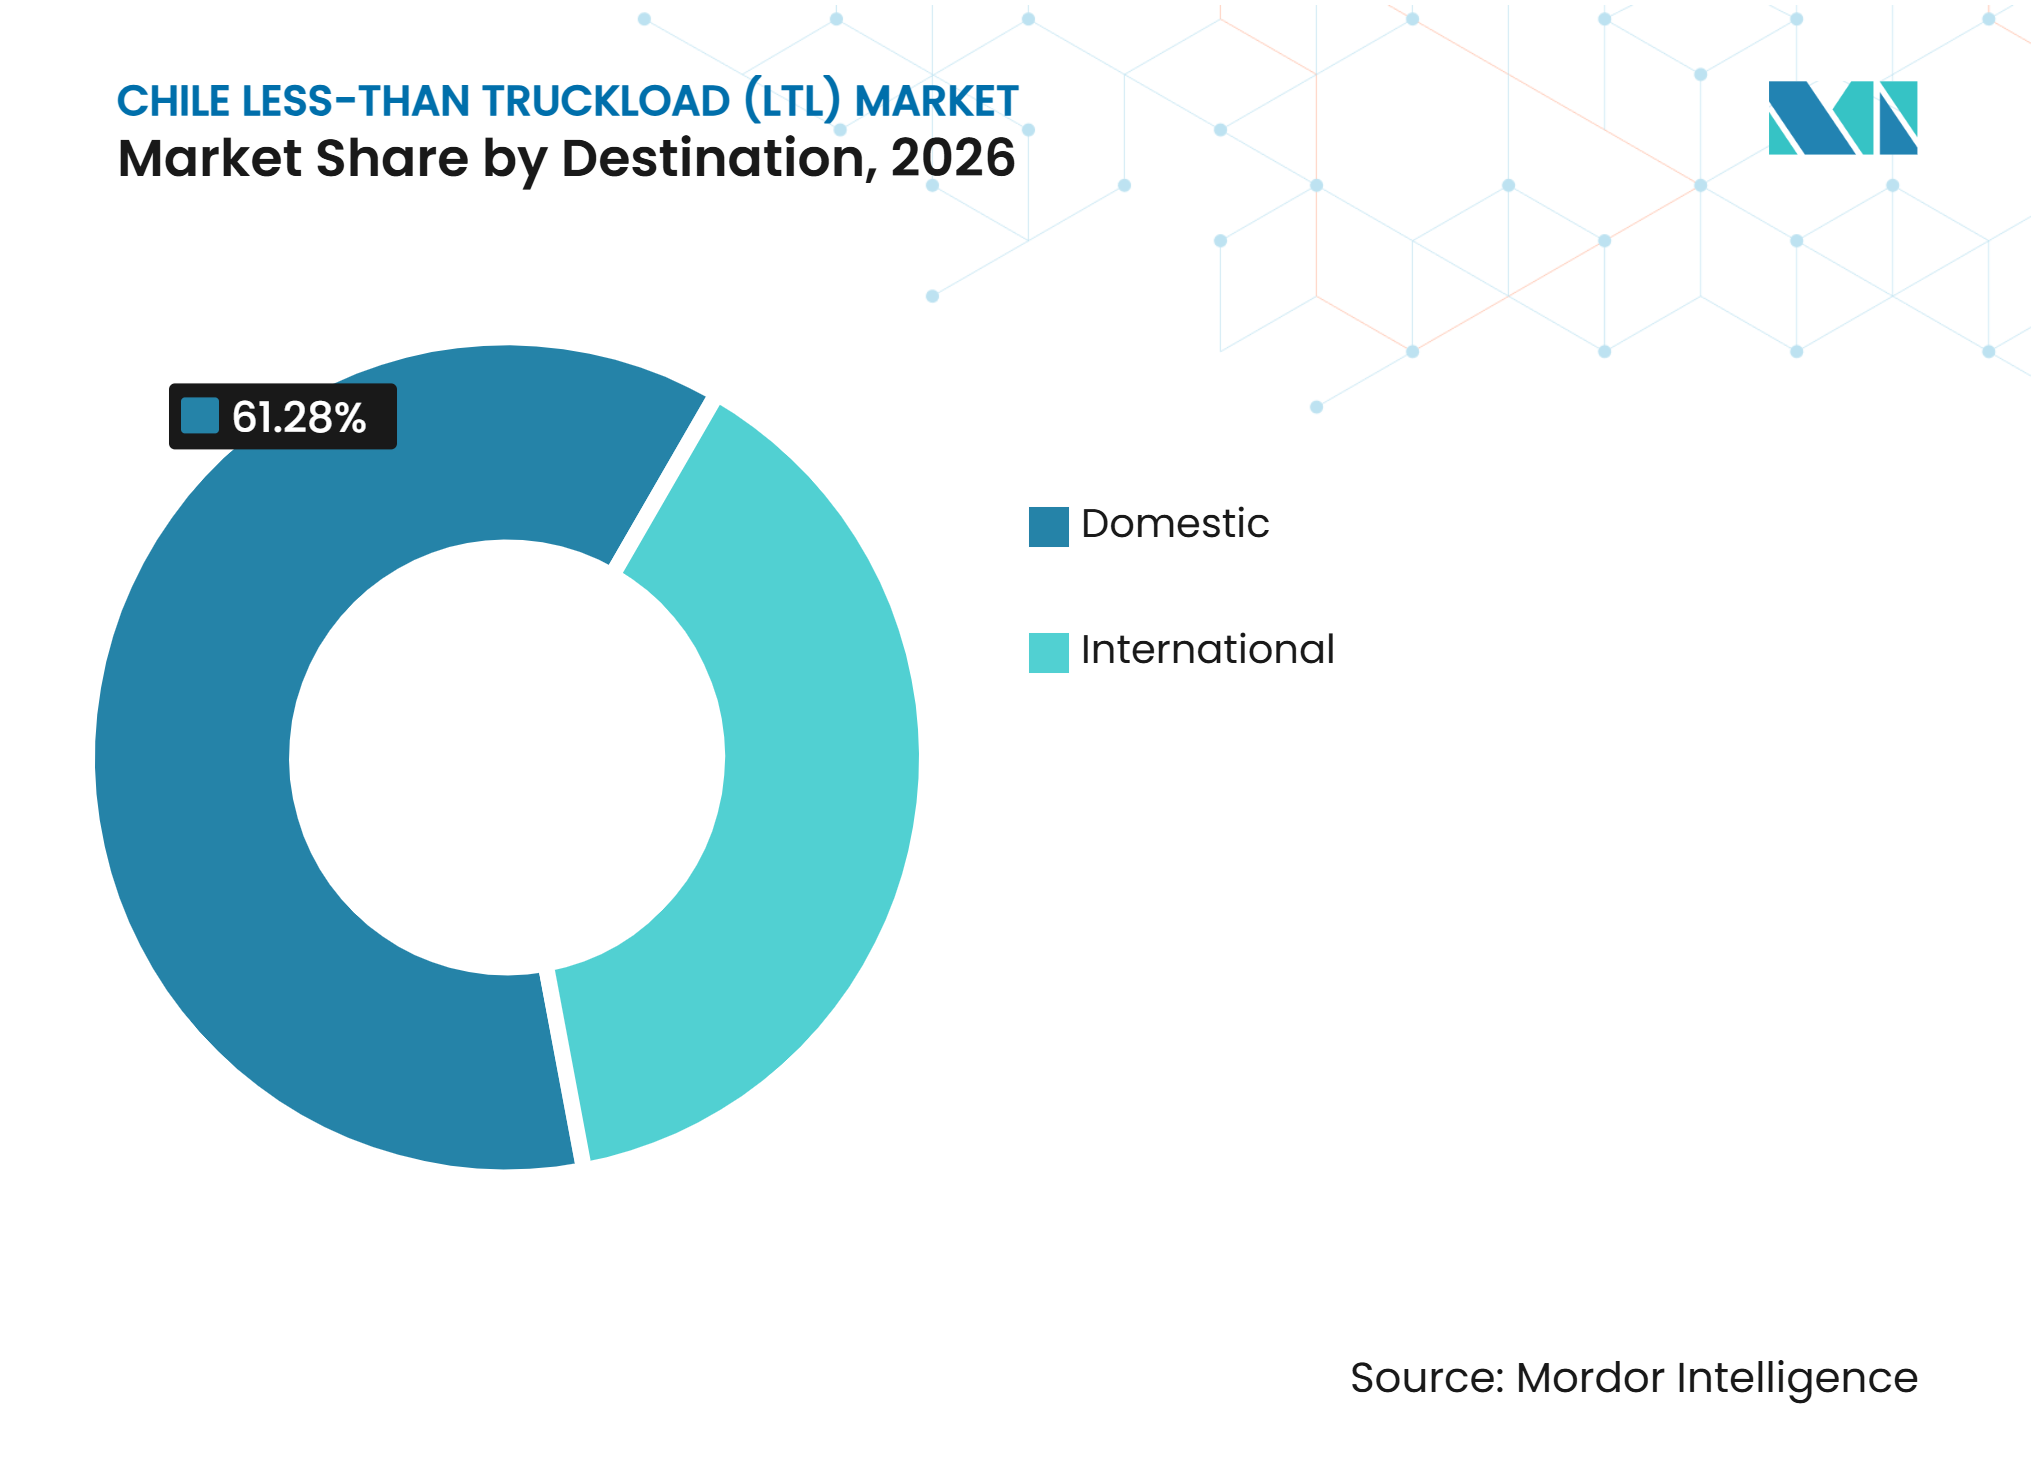
- Por destino, el mercado doméstico representa el 61,28% del tamaño del mercado de carga consolidada menor que camión completo (LTL) de Chile en 2026, mientras que los envíos internacionales proyectan registrar una CAGR del 8,87% hasta 2032.
- Por control de temperatura, el flete seco representa el 93,74% de la cuota del mercado de carga consolidada menor que camión completo (LTL) de Chile en 2026, mientras que el flete refrigerado proyecta registrar una CAGR del 7,38% hasta 2032.
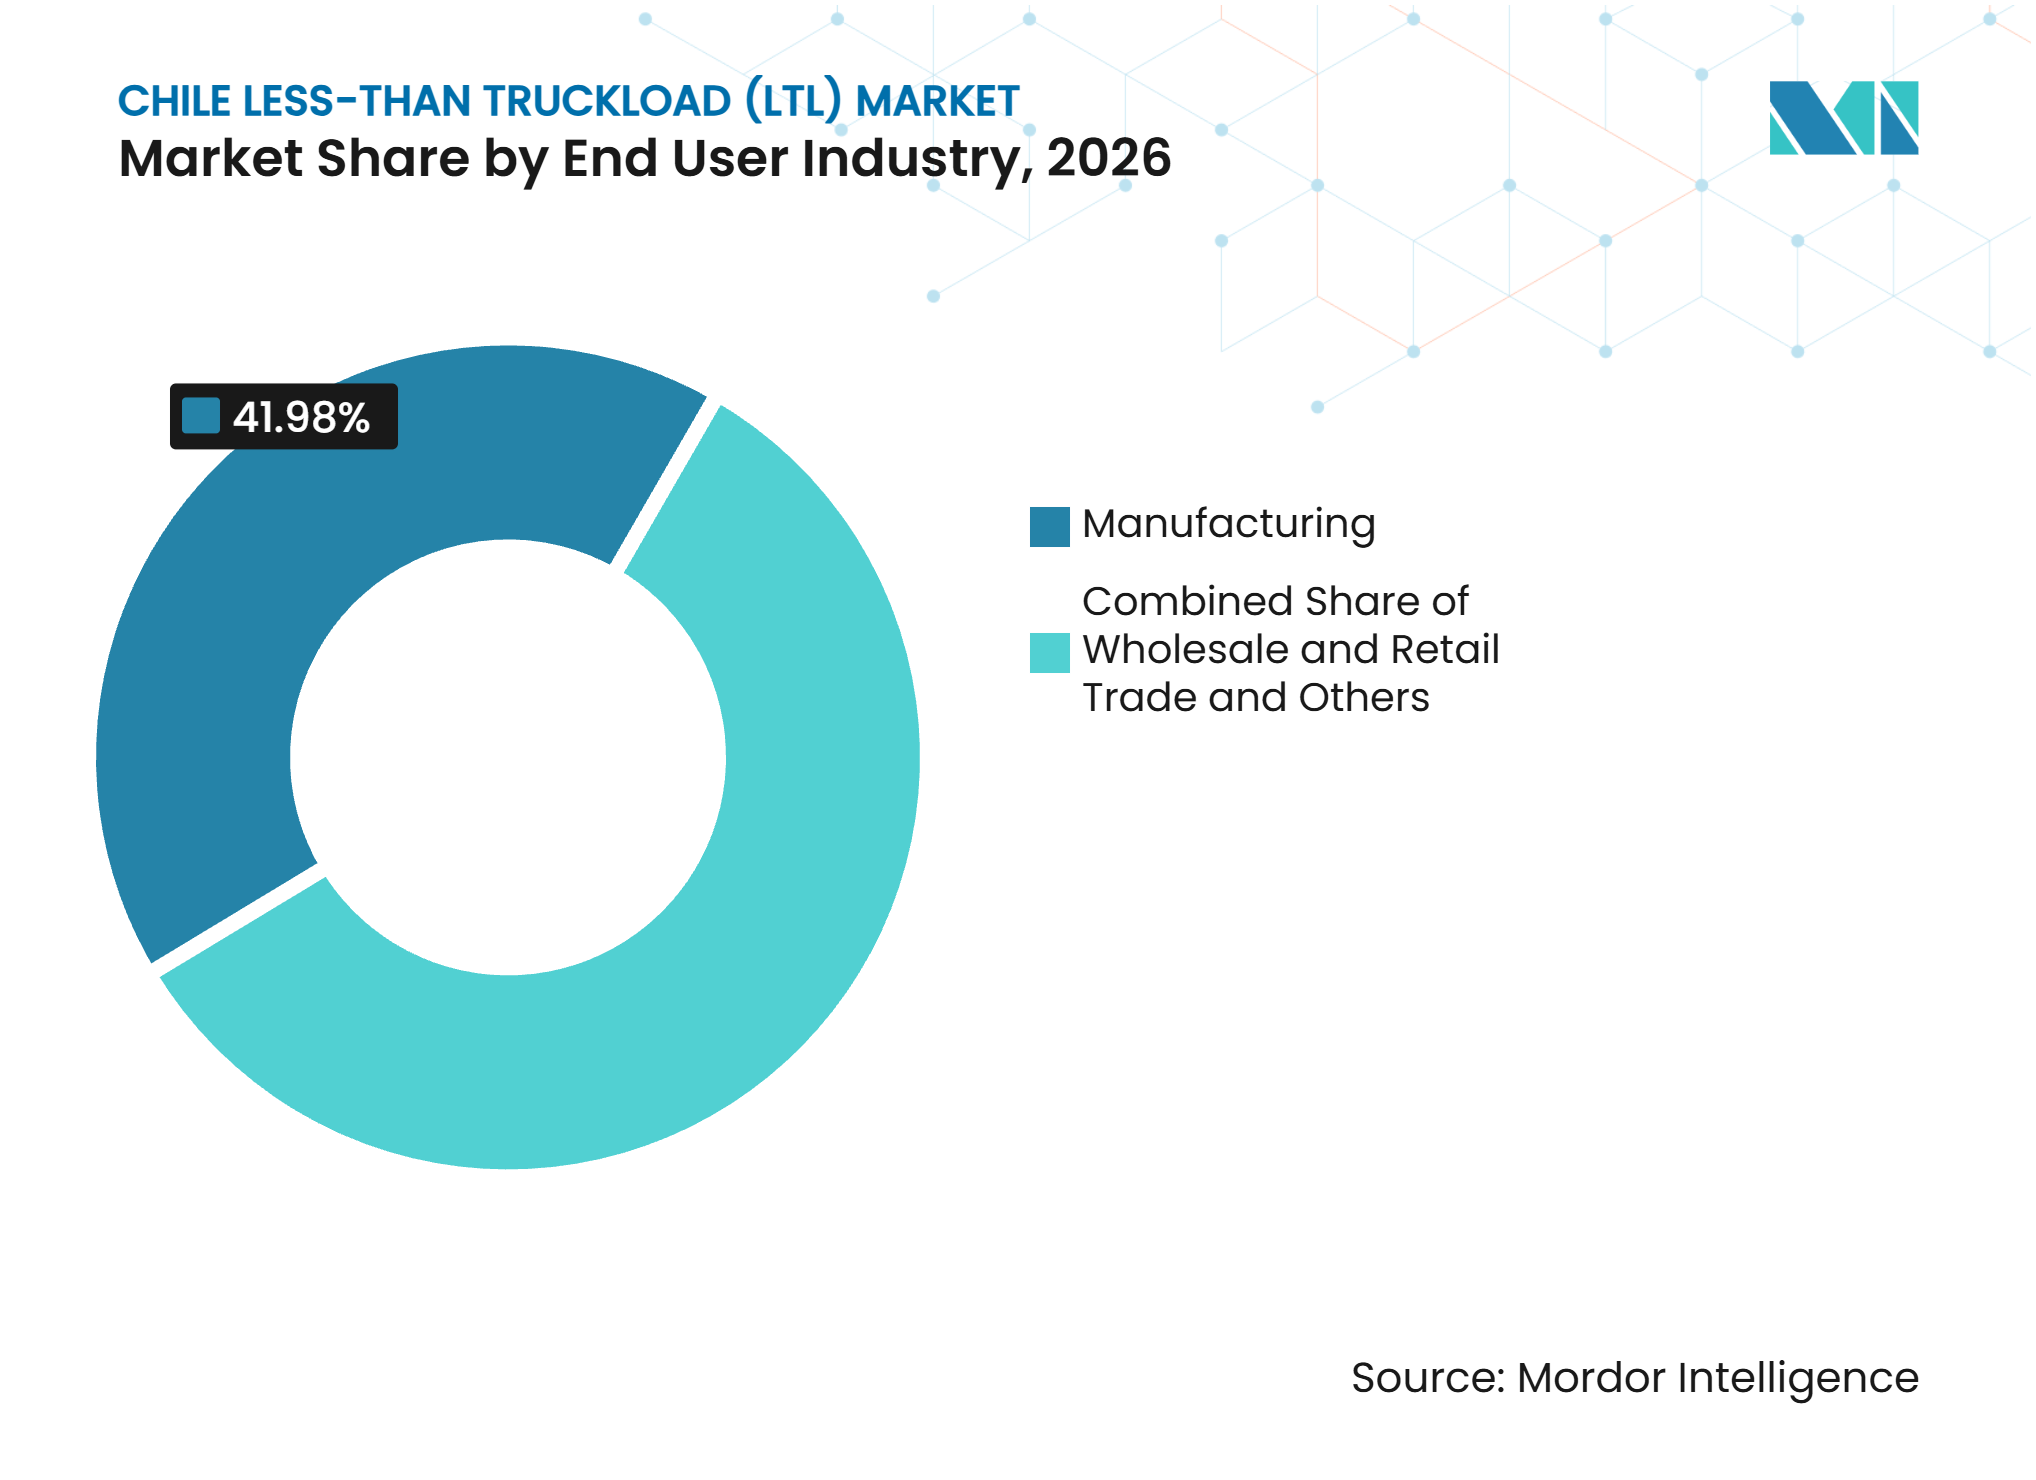
- Por industria de usuario final, la manufactura representa el 41,98% del tamaño de la industria de carga consolidada menor que camión completo (LTL) de Chile en 2026, mientras que el comercio mayorista y minorista proyecta registrar una CAGR del 8,24% hasta 2032.
- Por geografía, Chile Central representa el 54,39% de la cuota de la industria de carga consolidada menor que camión completo (LTL) de Chile en 2026, mientras que Chile del Norte proyecta registrar una CAGR del 8,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Incrementa los Volúmenes de Envíos Fragmentados | +1.5% | Nacional, con mayor intensidad en la Región Metropolitana de Santiago, Valparaíso y Concepción | Corto plazo (≤ 2 años) |
| Modernización de Carreteras que Mejora la Fiabilidad de la Red LTL Regional | +0.8% | Nacional, con efecto más inmediato en los corredores Central y Sur | Mediano plazo (2-4 años) |
| Expansión Minera que Incrementa los Requisitos de Distribución de Múltiples Paradas | +1.0% | Chile Norte, con efecto secundario en los centros de distribución de Santiago Central | Mediano plazo (2-4 años) |
| Plataformas Digitales de Flete que Mejoran la Eficiencia de Consolidación | +0.7% | Nacional, con adopción temprana concentrada en la Región Metropolitana | Corto plazo (≤ 2 años) |
| Expansión de Microdepósitos que Fortalece la Densidad de Distribución Urbana | +0.6% | Corredores urbanos en Santiago, Valparaíso, Antofagasta y Concepción | Corto plazo (≤ 2 años) |
| Manufactura Regional que Incrementa las Entregas a Proveedores de Segundo Nivel | +0.9% | Chile Central y zonas industriales seleccionadas en Maule y Biobío | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento del Comercio Electrónico y las Redes de Relevo Urbano Fortalecen la Densidad de Envíos
El sector de comercio electrónico de Chile registró un incremento real del 9% en 2025, llevando las ventas minoristas en línea a casi 10.000 millones de USD, y la Cámara de Comercio de Santiago espera un aumento adicional del 6% en 2026 hacia los 10.600 millones de USD. Las transacciones en línea representaron el 12,6% de la actividad minorista, lo que continúa elevando la demanda de movimientos demasiado pequeños para justificar camiones dedicados. Los alimentos y bebidas fueron la categoría en línea de mayor crecimiento en 2025, aumentando un 25% en términos reales y representando el 18% de las ventas en línea, lo que genera movimientos frecuentes de reabastecimiento entre centros de distribución, tiendas y puntos de entrega local. Estos movimientos aumentan la importancia de la planificación de rutas porque más paradas pueden mejorar la utilización del vehículo, pero también añaden tiempo de manipulación. El mercado LTL de Chile se beneficia cuando los operadores pueden consolidar estos envíos antes de la entrega en la ciudad, especialmente en Santiago, Valparaíso y Concepción. Los microdepósitos y los puntos de recogida y entrega añaden puntos de transferencia local, lo que permite a los transportistas mejorar la cobertura urbana sin duplicar una red completa de sucursales.
Mejoras en Carreteras y Producción Regional Respaldan Redes Más Confiables
El Ministerio de Obras Públicas asignó CLP 1,95 billones (2,03 mil millones de USD) para la inversión vial de 2026 en 88.248 kilómetros de carreteras, 6.738 puentes y 17 túneles. El ministerio también planificó 14 licitaciones de concesiones valoradas en 7,13 mil millones de USD durante 2026, incluyendo la Ruta 5 entre Iquique y Antofagasta, la Ruta 57 entre Santiago, Colina y Los Andes, y la renovación de la Ruta 68. La Ruta 68, transferida a Sacyr Concesiones en julio de 2025, representa más de 1,6 mil millones de USD de inversión en el corredor Santiago-Valparaíso[1]. Mejores carreteras pueden reducir la variabilidad del tránsito, lo cual es importante para las cargas consolidadas que deben cumplir múltiples ventanas de entrega en un solo recorrido. El efecto se extiende a la manufactura regional en Chile Central, Maule y Biobío, donde los proveedores de segundo nivel requieren entregas regulares de piezas y materiales. El mercado LTL de Chile puede aprovechar estas mejoras en los corredores para programar salidas más confiables y conectar zonas industriales secundarias con los centros de distribución de Santiago.
La Inversión Minera Eleva la Demanda de Distribución Industrial de Múltiples Paradas
La cartera de inversiones mineras de Chile para 2025 a 2034 totaliza 104.549 millones de USD, con el 41% de los proyectos ya en ejecución en 2025. Las cadenas de suministro minero requieren adquisiciones operativas, apoyo a la exportación de concentrados, logística inversa y suministro para proyectos de capital, creando necesidades de flete diferenciadas que no siempre requieren servicio de camión completo. Más de 10 empresas relacionadas con la minería ingresaron al hub logístico de Antofagasta desde 2025 y añadieron más de 5.300 m² de espacio logístico contratado. Mintral inauguró su terminal de Copiapó en marzo de 2025 y registró más de 800 servicios de transporte mensuales y 5.200 viajes mensuales en su red de seis centros durante su primer año. Estos niveles de actividad demuestran la necesidad de entregas regulares de consumibles, equipos y materiales especializados a sitios operativos remotos. El mercado LTL de Chile tiene, por tanto, la oportunidad de vincular los corredores mineros del norte con los centros de consolidación central, proporcionando entregas más frecuentes de las que los acuerdos de transporte dedicado suelen admitir.
Las Herramientas Digitales de Flete Mejoran la Economía de la Consolidación
Los sistemas de gestión de transporte con funciones de enrutamiento en tiempo real están cambiando la forma en que los transportistas programan viajes de múltiples paradas en Chile. El agente autónomo ADA de SimpliRoute operaba en Chile y varios países de América Latina en 2026, permitiendo ajustes de ruta en tiempo real sin intervención directa del despachador. GPS Chile relanzó su plataforma TRACK en junio de 2025 con telemática, monitoreo de fatiga, funciones ADAS y más de 20 integraciones. La empresa estima que la plataforma puede reducir el consumo de combustible con motor en ralentí entre un 5% y un 15% por vehículo, lo que importa cuando el combustible representa entre el 30% y el 40% de los costos operativos del transporte por carretera. El despacho digital puede ayudar a las flotas más pequeñas a gestionar rutas consolidadas que anteriormente requerían redes de vehículos más grandes y equipos de despacho dedicados. Esto reduce el umbral operativo para participar en el mercado LTL de Chile, pero también puede aumentar la competencia para los transportistas establecidos. También respalda las redes de microdepósitos al mejorar la transferencia entre el transporte de larga distancia, la entrega local y los puntos de recogida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores que Limita la Capacidad de la Red LTL | -0.8% | Nacional, con mayor agudeza en los corredores mineros de Chile Norte y la Región Metropolitana | Largo plazo (≥ 4 años) |
| Costos de Combustible y Mano de Obra que Incrementan la Presión Operativa | -0.9% | Nacional, con impacto desproporcionado en operadores LTL pequeños y medianos | Corto plazo (≤ 2 años) |
| Restricciones de Cabotaje que Limitan la Eficiencia del Retorno de Carga Transfronterizo | -0.5% | Cruces fronterizos en Los Libertadores, Chacalluta y Hito Cajón | Mediano plazo (2-4 años) |
| Condiciones Climáticas Extremas que Interrumpen la Fiabilidad del Servicio en Corredores de Montaña | -0.4% | Pasos andinos en Los Libertadores, Jama, Cardenal Samoré y Pino Hachado | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Conductores Restringe la Capacidad de la Red y la Calidad del Servicio
El sector logístico de Chile inició 2026 con una escasez estimada de 20.000 conductores. La Unión Internacional de Transporte por Carretera reportó 3,6 millones de puestos de conductor sin cubrir en 36 países, lo que demuestra que los transportistas chilenos operan dentro de una restricción laboral más amplia[2]. Los servicios consolidados requieren conductores capaces de gestionar la navegación urbana, los procedimientos de carga y la documentación de flete dentro de ventanas de entrega estrechas. La escasez es más difícil en los corredores mineros del norte y en el área metropolitana de Santiago, donde la demanda de conductores calificados es especialmente alta.
Los Costos de Combustible, Mano de Obra y las Restricciones Transfronterizas Incrementan la Presión Operativa
El precio del diésel en Chile aumentó un 50% entre marzo y septiembre de 2026, mientras que el componente de combustible del índice de costos de transporte subió un 36,8% entre enero y septiembre. Las flotas más pequeñas con 5 a 20 vehículos tienen menos capacidad para cubrir los precios del combustible o aplicar recargos por combustible que los operadores más grandes, lo que aumenta el riesgo de consolidación o salida del mercado. Las normas de cabotaje y la documentación transfronteriza también limitan la eficiencia del retorno de carga en rutas hacia Argentina, Perú y Bolivia, a pesar de la adopción de la Ley N.° 21.774 en noviembre de 2025. Los cierres relacionados con el clima en los pasos andinos pueden interrumpir aún más el tránsito programado y restringir la capacidad durante períodos críticos de entrega. Estas condiciones hacen que la disciplina de precios, la flexibilidad de rutas y la densidad de la red local sean importantes para los operadores LTL de Chile.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino:
La Demanda Doméstica Ancla el Mercado LTL de ChileEl segmento doméstico representa el 61,28% del tamaño del mercado de carga consolidada menor que camión completo (LTL) en Chile en 2026, respaldado por los flujos de manufactura interna y reabastecimiento minorista. La mayor parte del flete consolidado doméstico se mueve a través del cinturón de distribución de la Región Metropolitana de Santiago antes de llegar a ciudades secundarias y puntos de comercio rural a través de redes de concentrador y radios. Esta estructura permite a los transportistas combinar envíos de diferentes expedidores mientras mantienen un servicio regular en rutas nacionales establecidas. La manufactura, los bienes de consumo y los inventarios minoristas generan una demanda repetida de entregas más pequeñas entre proveedores, almacenes, tiendas y clientes regionales. El tamaño del mercado LTL de Chile para los servicios domésticos se beneficia de la actividad económica concentrada del país y de su necesidad de conectar corredores de larga distancia. Los operadores de flete doméstico también deben cumplir con las normas de documentación de despacho electrónico administradas por el Ministerio de Transportes y Telecomunicaciones y la Subsecretaría de Transportes.
Los servicios internacionales representan la participación restante del mercado y se proyecta que crezcan a un 8,87% hasta 2032. Estos movimientos conectan principalmente a Chile con Argentina, Perú y Bolivia, donde el comercio transfronterizo y el comercio en línea requieren distribución posterior desde puertos, cruces fronterizos y almacenes centrales. La Cámara de Comercio de Santiago estimó que las plataformas chinas representaron el 50% de las transacciones internacionales de los consumidores chilenos, aumentando la demanda de manejo de paquetes y flete entrante[3]. Los operadores internacionales deben gestionar la documentación MIC/DTA y CRT, lo que añade requisitos de cumplimiento más allá de los movimientos domésticos. Los cambios en las normas de cabotaje marítimo pueden afectar el equilibrio entre el transporte marítimo y el terrestre en los corredores de puerto a interior con dirección norte. Los transportistas con procesos fronterizos establecidos y una planificación confiable del retorno de carga están mejor posicionados para atender este segmento de mayor crecimiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura:
El Flete Seco Domina, Mientras los Servicios Refrigerados se ExpandenEl flete seco representa el 93,74% del tamaño del mercado de carga consolidada menor que camión completo (LTL) en Chile en 2026, lo que refleja el predominio de piezas industriales a temperatura ambiente, productos de consumo y materiales de construcción en el flete consolidado. Los servicios secos cubren el conjunto más amplio de envíos, lo que los convierte en el elemento central de la densidad de rutas y la utilización de terminales. El segmento incluye cada vez más bienes envasados de mayor valor con requisitos de tránsito más estrictos, incluso cuando el flete no requiere refrigeración. Esta combinación puede aumentar la frecuencia de salidas en los principales corredores porque los minoristas y fabricantes buscan un reabastecimiento de inventario más regular. La escala del flete seco también permite a los operadores de red combinar carga de múltiples clientes y mejorar la utilización de los camiones. Como resultado, el flete seco sigue siendo la base operativa del mercado LTL de Chile.
Se proyecta que el flete refrigerado se expanda a un CAGR del 7,38% hasta 2032, respaldado por la distribución farmacéutica, el servicio de alimentos, las exportaciones de productos frescos y las cadenas de suministro de la acuicultura del salmón en el sur. Este segmento requiere equipos especializados y procedimientos de manejo consistentes durante todo el transporte y almacenamiento. CEVA Logistics Chile amplió su actividad de logística sanitaria en el primer trimestre de 2026, incluyendo una instalación de repuestos BYD de 2.200 m² con protocolos de temperatura y humedad. La actividad de exportación agrícola también está sujeta a la supervisión fitosanitaria del Servicio Agrícola y Ganadero, lo que refuerza la necesidad de continuidad de temperatura en las cadenas de suministro pertinentes. Los operadores especializados en refrigeración pueden, por tanto, competir en procesos certificados y manejo disciplinado en lugar de solo en precio. Estas condiciones respaldan una expansión medida de los servicios consolidados con control de temperatura más allá de los envíos alimentarios tradicionales.
Por Industria de Usuario Final:
La Manufactura Lidera y el Comercio Minorista se Expande Más RápidoLa manufactura representa el 41,98% de la cuota de la industria de carga consolidada menor que camión completo (LTL) de Chile en 2026, respaldada por las cadenas de suministro de procesamiento de alimentos, metalurgia, productos químicos y ensamblaje automotriz en las regiones centrales. Estas actividades dependen de entregas regulares de proveedores de segundo nivel, frecuentemente en tamaños de envío que no llenan un camión completo. El flete consolidado apoya el movimiento de componentes, embalajes, consumibles y productos terminados entre plantas, almacenes y clientes. La concentración de actividad industrial cerca de Santiago favorece rutas recurrentes de tipo hub-and-spoke y ayuda a los transportistas a mantener vehículos con mayor ocupación. La manufactura regional en Maule y Biobío también genera demanda de rutas que conectan sitios de producción secundarios con las redes de distribución centrales. Esta base de usuarios finales otorga al mercado LTL de Chile una fuente estable de volumen de flete a lo largo del período de pronóstico.
Se prevé que el comercio mayorista y minorista registre una CAGR del 8,24% hasta 2032, a medida que el comercio minorista omnicanal amplía la necesidad de reabastecimiento de tiendas y distribución desde centros de cumplimiento. Kuehne+Nagel y Casaideas inauguraron formalmente un centro de distribución semiautomatizado de 30.000 m² en Pudahuel en abril de 2026, tras iniciar operaciones conjuntas en 2025. La instalación procesó 34,8 millones de unidades entrantes y distribuyó 24,7 millones de productos durante 2025, incluidos cerca de 190.000 pedidos de comercio electrónico. El petróleo y el gas, la minería y la extracción también generan entregas regulares de equipos y reactivos en el norte de Chile. La agricultura, la pesca y la silvicultura respaldan envíos frecuentes en Biobío, La Araucanía y Los Lagos, mientras que la demanda de construcción sigue vinculada al programa de concesiones en curso. Estos patrones de usuarios finales distribuyen la demanda de flete en todo el país, manteniendo al comercio minorista como la aplicación de mayor crecimiento.

Análisis Geográfico
Chile Central representa el 54,39% del tamaño del mercado de carga consolidada menor que camión completo (LTL) en Chile en 2026, con la Región Metropolitana de Santiago como principal nodo logístico del país. La región combina densidad de población, producción industrial, infraestructura minorista y capacidad de distribución, lo que la convierte en el principal origen y destino del flete consolidado. Los parques logísticos en Pudahuel, Lampa y San Bernardo proporcionan una base para la entrega urbana entrante y la distribución regional saliente. Starken, DSV, Kuehne+Nagel y CEVA Logistics operan dentro de este clúster más amplio, que respalda la competencia entre proveedores nacionales y globales.
Se proyecta que Chile Norte registre un CAGR del 8,63% hasta 2032, impulsado por la inversión minera en Antofagasta, Atacama y Tarapacá. El hub de Copiapó de Mintral triplicó el volumen de carga durante su primer año, y el Terminal Internacional de Antofagasta manejó 2,8 millones de toneladas en 2025[4]. Puerto Antofagasta está desarrollando la Zona de Desarrollo Logístico La Negra de 50 hectáreas, con una capacidad anual potencial de 7 millones de toneladas. AGUNSA amplió su alianza con Gold Fields Salares Norte en septiembre de 2026 añadiendo Santiago y Copiapó como nodos de suministro duales. Estas inversiones favorecen los modelos de entrega de múltiples paradas que pueden atender sitios remotos con distintos niveles de urgencia.
Chile Sur incluye Biobío, Araucanía, Los Lagos y Los Ríos, donde la actividad forestal, acuícola y agroindustrial sostiene la demanda de movimientos de flete más pequeños y frecuentes. La Patagonia y el Extremo Sur, incluidos Aysén y Magallanes, siguen siendo mercados más pequeños debido a la baja densidad de población y la distancia geográfica. Los operadores que atienden estas áreas necesitan disciplina de ruta y conocimiento local porque los volúmenes escasos pueden hacer que el servicio directo frecuente no sea económico. La logística minera eléctrica, incluido el corredor propuesto por Novandino Litio entre el Salar de Atacama y Antofagasta, indica un requisito de flete en desarrollo vinculado a las cadenas de suministro de minerales. Los corredores del sur y del extremo sur requerirán, por tanto, un diseño de red a medida en lugar de una replicación del modelo de alta densidad de Chile Central.
Panorama Competitivo
Concentración del Mercado
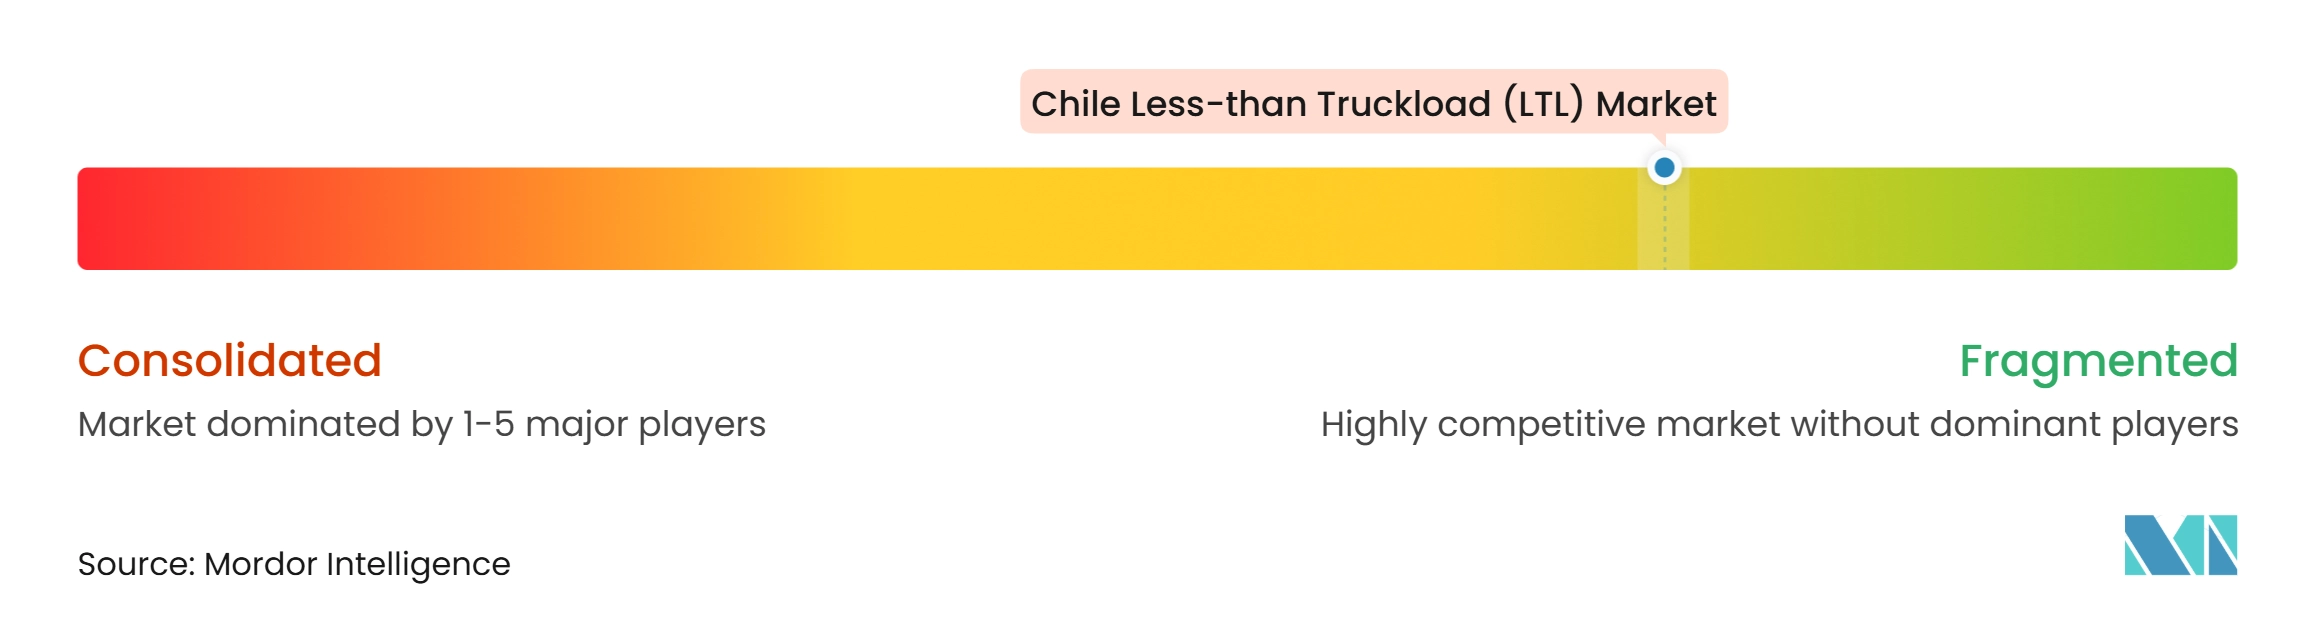
El mercado LTL de Chile tiene una estructura fragmentada, con transportistas nacionales que compiten junto a proveedores globales de logística de terceros. Starken se beneficia de la densidad de entrega local y la familiaridad con los patrones de distribución nacional, mientras que DSV, DHL Group, Kuehne+Nagel y CEVA Logistics ofrecen servicios integrados de almacenamiento, transporte y cadena de suministro internacional. Starken está escalando hacia 1.000 puntos de entrega y recogida y ha ampliado la capacidad de clasificación automatizada hacia 19.500 paquetes por hora. La red de la empresa le otorga una ventaja práctica en las transferencias de última milla y la cobertura de entrega. Los proveedores globales compiten vinculando a los clientes chilenos con el transporte internacional, la logística contractual y los servicios especializados de cadena de suministro. Esto crea un entorno competitivo en el que tanto la densidad local como las capacidades integradas son importantes.
La asociación de Kuehne+Nagel con Casaideas para el centro de distribución es un ejemplo de un proveedor que construye capacidad de distribución minorista dedicada en Chile. DHL Supply Chain también formalizó una alianza con Lindt Chile en julio de 2026, proporcionando distribución con monitoreo de temperatura mientras Lindt planea expandir sus operaciones minoristas. Estos movimientos muestran que los contratos especializados con clientes están dando forma a las posiciones competitivas junto con la cobertura general de flete.
La tecnología se está convirtiendo en un factor competitivo clave en un mercado donde el precio sigue siendo importante. El enrutamiento con soporte de inteligencia artificial y la gestión de flotas pueden reducir el trabajo de despacho manual y ayudar a los operadores a responder a los cambios durante los recorridos de múltiples paradas. CEVA Logistics lanzó un piloto de inventario con drones impulsado por inteligencia artificial en Chile en mayo de 2025 y reportó una mejora de 10 veces en la productividad del conteo de inventario. Starken también se asoció con Autoplanet y Agroplanet en marzo de 2026 para utilizar las 86 tiendas como puntos de recogida y entrega, aumentando su alcance de red en un 15%. Los requisitos de documentación digital administrados por el Ministerio de Transportes y Telecomunicaciones favorecen a los transportistas que pueden mantener operaciones conformes y trazables. Los corredores mineros del norte siguen siendo una apertura potencial para los transportistas capaces de construir redes resilientes de múltiples depósitos para entregas industriales especializadas.
Líderes de la Industria de Carga Consolidada Menor que Camión Completo (LTL) en Chile
-
Starken
-
Pullman Cargo SA
-
Agencias Universales SA (AGUNSA)
-
DSV AS (Including DB Schenker)
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Consolidada Menor que Camión Completo (LTL) de Chile Empresas cubiertas en este informe
- Starken
- Pullman Cargo SA
- Transportes TVP
- Agencias Universales SA (AGUNSA)
- DHL Group
- DSV AS (Including DB Schenker)
- Kuehne+Nagel International AG
- CEVA Logistics
- Empresa de Correos de Chile (CorreosChile)
- Rhenus Group
- JAS Worldwide Inc.
- Fracht Chile
- Ecotrans
- Datadie Chile
- South Pacific Logistics
- LOGPAR Logistics Partners Chile
- M3GA Logistica
- DUCIS Logistics
- GeoLogistic
- Transportes Multitrans
- Transportes SCAR
- Transportes Palmor
Desarrollos recientes de la industria en Mercado de Carga Consolidada Menor que Camión Completo (LTL) de Chile
- Septiembre de 2026: AGUNSA y Gold Fields formalizaron una alianza logística estratégica para la cadena de suministro de la mina de oro y plata Salares Norte, inaugurando un nuevo servicio de operador logístico en el Centro Logístico Lampa de AGUNSA. El acuerdo permite a los proveedores de Gold Fields entregar carga en los nodos de Santiago y Copiapó, cubriendo una mina que Gold Fields describe como uno de sus activos globales más estratégicos.
- Mayo de 2026: DSV Chile lanzó su primera operación de camión eléctrico en Chile, desplegando un vehículo eléctrico Yutong T5 desde el Aeropuerto de Santiago para la distribución urbana de última milla. El vehículo ofrece entre 220 y 300 kilómetros de autonomía por carga y se carga rápidamente del 20% al 80% en menos de 1 hora.
- Abril de 2026: Kuehne+Nagel y Casaideas inauguraron formalmente un centro de distribución semiautomatizado dedicado de 30.000 m² en Pudahuel, construido a través de una asociación que comenzó a operar en 2025. El centro procesó 34,8 millones de unidades entrantes y distribuyó 24,7 millones de productos a más de 40 tiendas en 2025, con el comercio electrónico cumpliendo cerca de 190.000 pedidos de clientes. La instalación genera 250 empleos directos y 300 asociados.
- Marzo de 2026: Starken formalizó una asociación estratégica con Autoplanet y Agroplanet, habilitando progresivamente las 86 tiendas de ambas cadenas minoristas como puntos de envío y recogida durante el primer trimestre de 2026. El acuerdo amplió la cobertura de la red nacional de Starken en un 15%, extendiendo el alcance a zonas sin sucursales dedicadas.
Alcance del Informe del Mercado de Carga Consolidada Menor que Camión Completo (LTL) en Chile
Resumen de la segmentación
| Doméstico |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Chile Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile Sur (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Destino | Doméstico |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Chile Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile Sur (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de carga consolidada menor que camión completo en Chile?
Se proyecta que el mercado LTL de Chile registre un CAGR del 6,69% de 2027 a 2032, alcanzando los 3,64 mil millones de USD para 2032.
¿Qué segmento de destino lidera los servicios de carga consolidada menor que camión completo en Chile?
Los servicios domésticos lideran con una participación del 61,28% en 2026, respaldados por redes de manufactura, reabastecimiento minorista y distribución centrada en Santiago.
¿Qué tipo de flete crece más rápido en Chile?
Se proyecta que el flete refrigerado registre un CAGR del 7,38% hasta 2032, ya que las cadenas de suministro de atención médica, alimentos, productos frescos y acuicultura requieren transporte con control de temperatura.
¿Por qué Chile Norte crece más rápido en flete consolidado?
Se proyecta que Chile Norte registre un CAGR del 8,63% hasta 2032 porque la inversión minera incrementa la demanda de entrega de múltiples paradas de equipos, materiales y suministros operativos.
¿Qué segmento de usuario final se expande más rápido?
Se espera que el comercio mayorista y minorista registre un CAGR del 8,24% hasta 2032 a medida que el comercio minorista omnicanal incrementa los requisitos de reabastecimiento de tiendas y cumplimiento.
¿Cuáles son los principales desafíos operativos para los transportistas LTL en Chile?
La escasez de conductores, los costos de combustible y mano de obra, las restricciones de retorno de carga transfronterizo y las interrupciones climáticas en los pasos andinos pueden limitar la capacidad y elevar los costos operativos.