
Tamanho e Participação do Mercado de Carga Menor que Contêiner (LCL) do Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
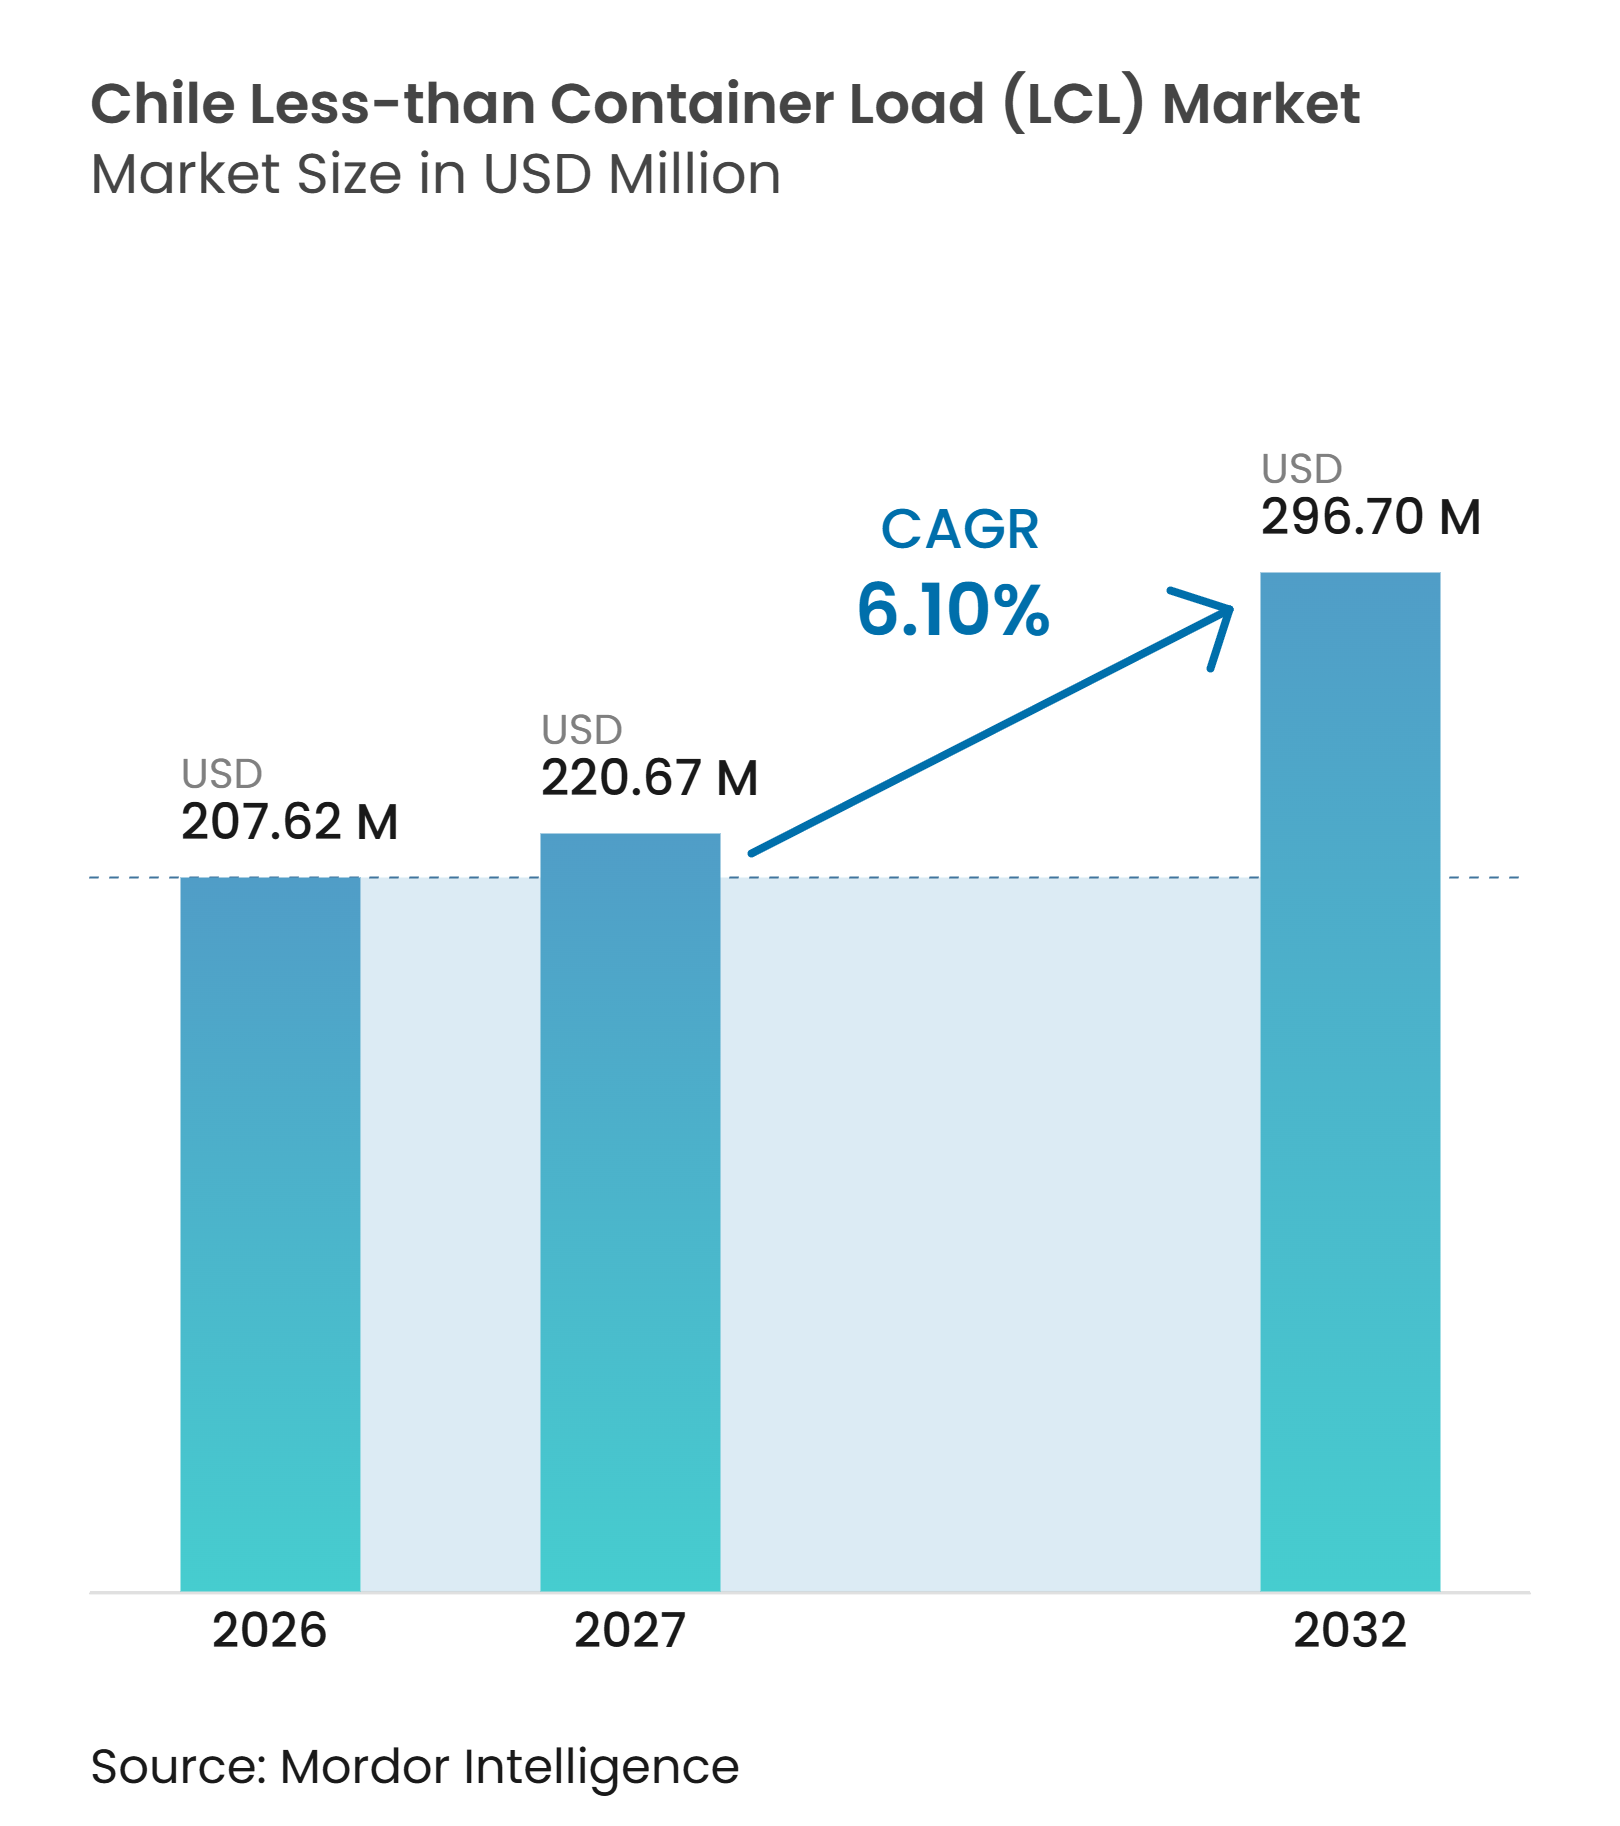
| Tamanho do mercado no ano base (2026) | 207.62 Milhões de dólares |
| Tamanho do Mercado (2027) | 220.67 Milhões de dólares |
| Tamanho do Mercado (2032) | 296.70 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carga Menor que Contêiner (LCL) do Chile por Mordor Intelligence
O tamanho do mercado de carga menor que container do Chile é avaliado em 207,62 milhões de USD em 2026 e tem projeção de atingir 220,67 milhões de USD em 2027 e 296,70 milhões de USD até 2032, crescendo a um CAGR de 6,10% de 2027 a 2032.
O setor de carga menor que container do Chile é sustentado por uma ampla base de comércio marítimo e por importadores que necessitam de capacidade compartilhada de contêiner em vez de embarques de contêiner completo. O comércio exterior marítimo do Chile atingiu 155,9 bilhões de USD em 2025, enquanto os volumes de importação chegaram a 1,6 milhão de TEUs, criando um fluxo maior de embarques que podem ser consolidados para importadores de menor porte. A atividade exportadora também ampliou o conjunto de cargas especializadas de saída, com as exportações de mercadorias chilenas superando 100 bilhões de USD entre janeiro e outubro de 2026. A digitalização portuária, o varejo online transfronteiriço e os serviços diretos com a Ásia estão tornando os cronogramas e os processos de documentação mais relevantes para a escolha do serviço. Os prestadores que combinam consolidação com suporte aduaneiro, armazenagem e entrega no interior estão mais bem posicionados para atender importadores que necessitam de embarques regulares e de menor volume.
Principais Conclusões do Relatório
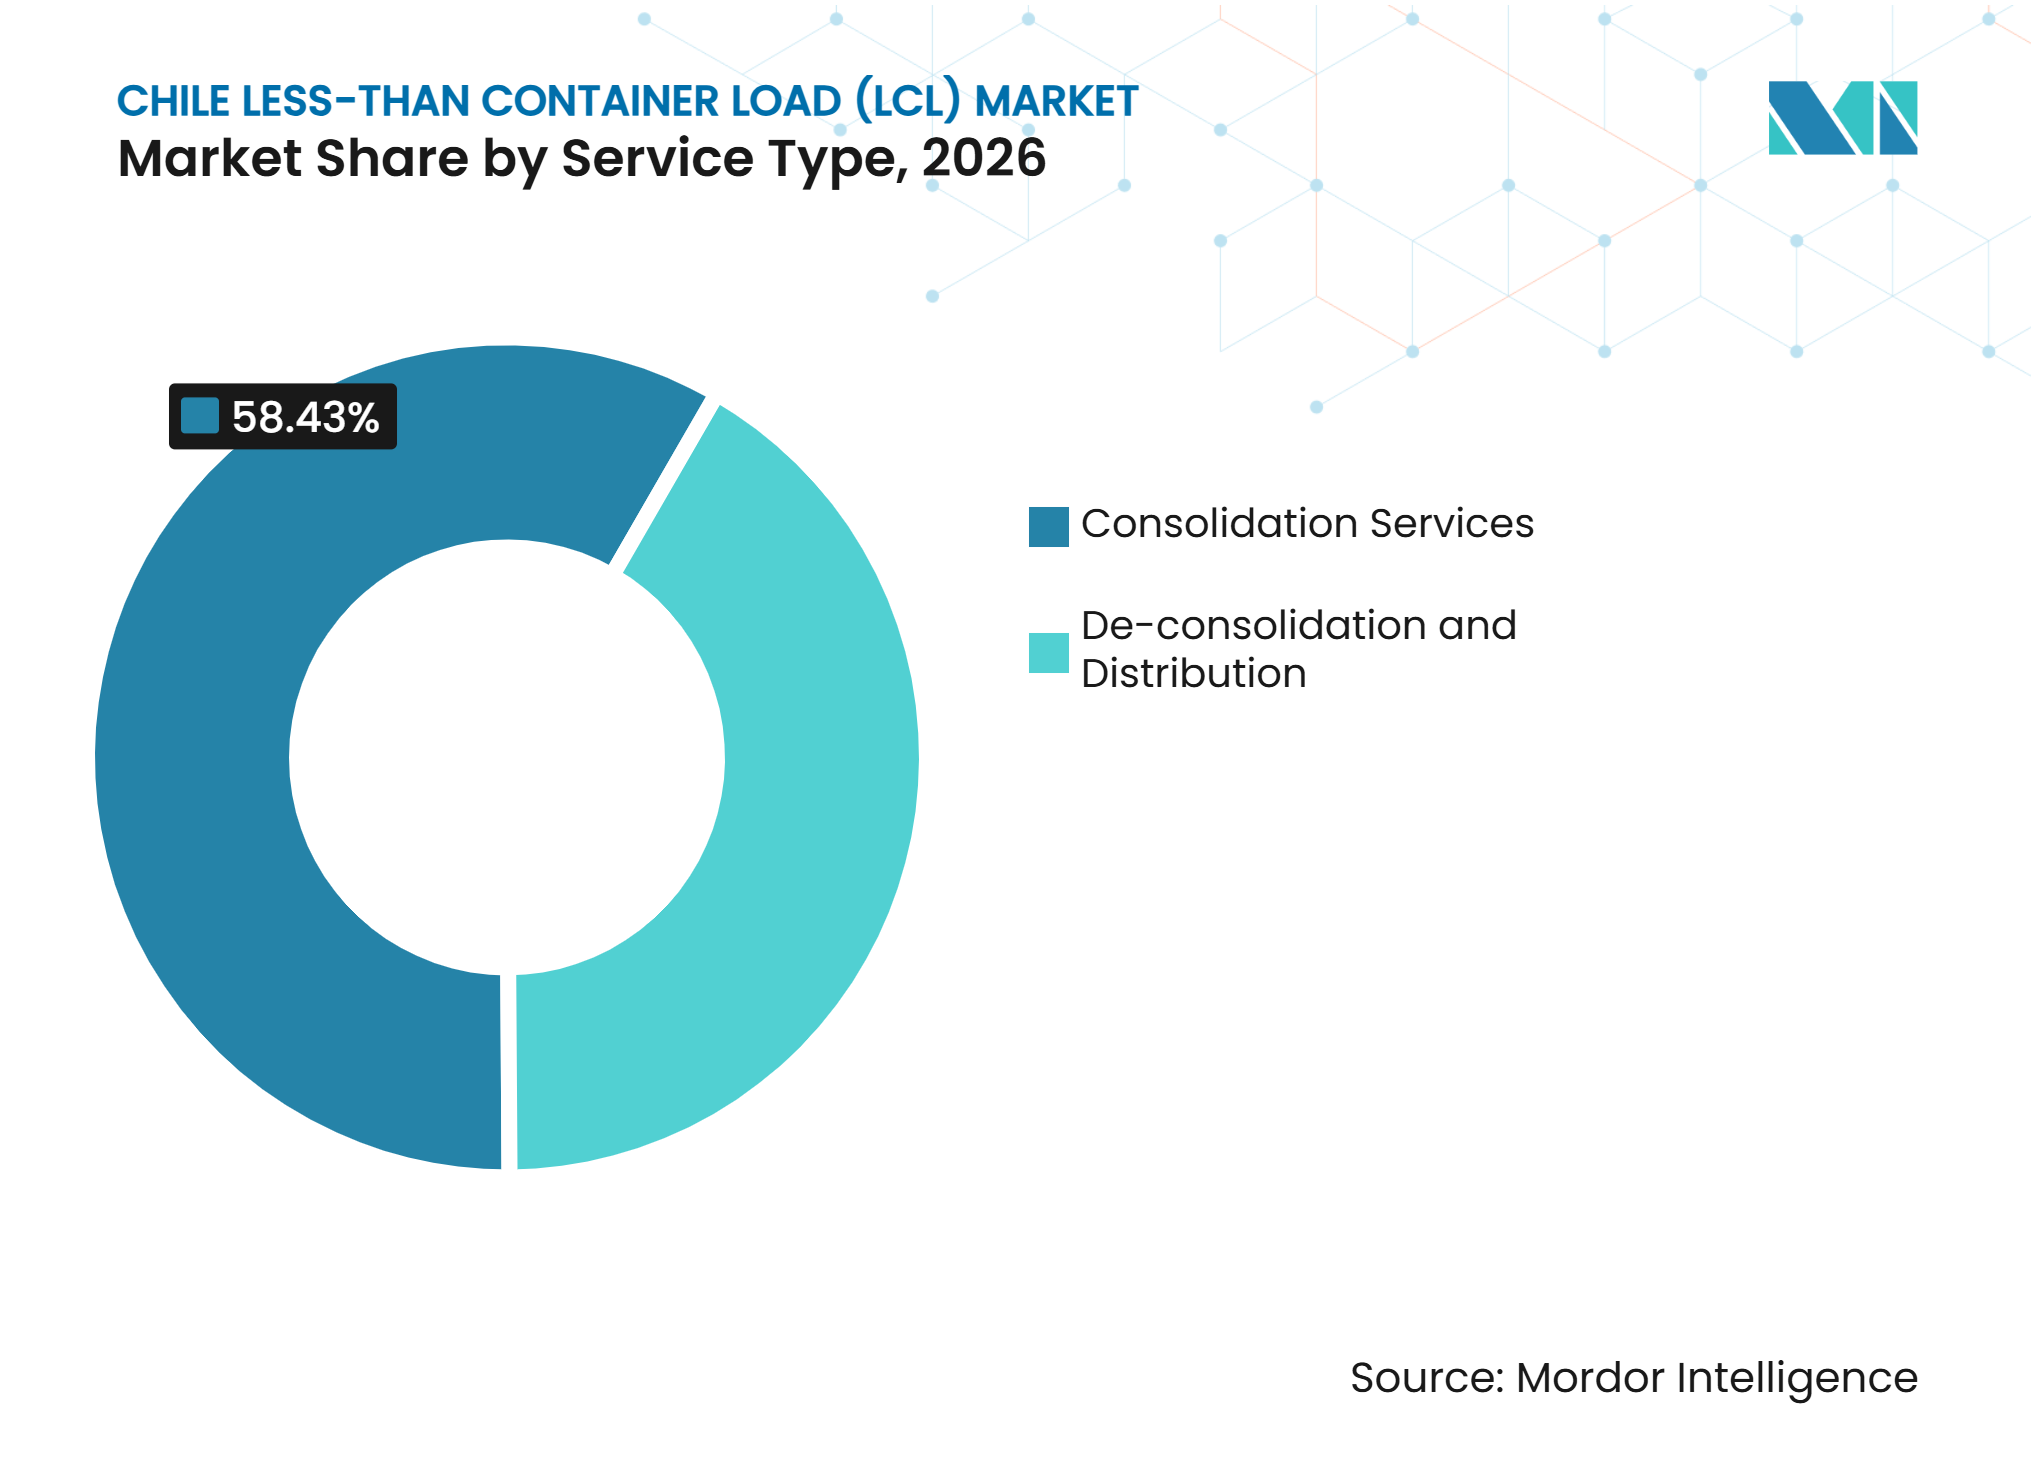
- Por tipo de serviço, os serviços de consolidação respondem por 58,43% da participação do mercado de carga menor que container do Chile em 2026, enquanto os embarques de desconsolidação e distribuição têm projeção de registrar um CAGR de 7,25% até 2032.
- Por destino, o LCL internacional responde por 82,17% do tamanho do mercado de carga menor que container do Chile em 2026 e tem projeção de registrar um CAGR de 7,98% até 2032.
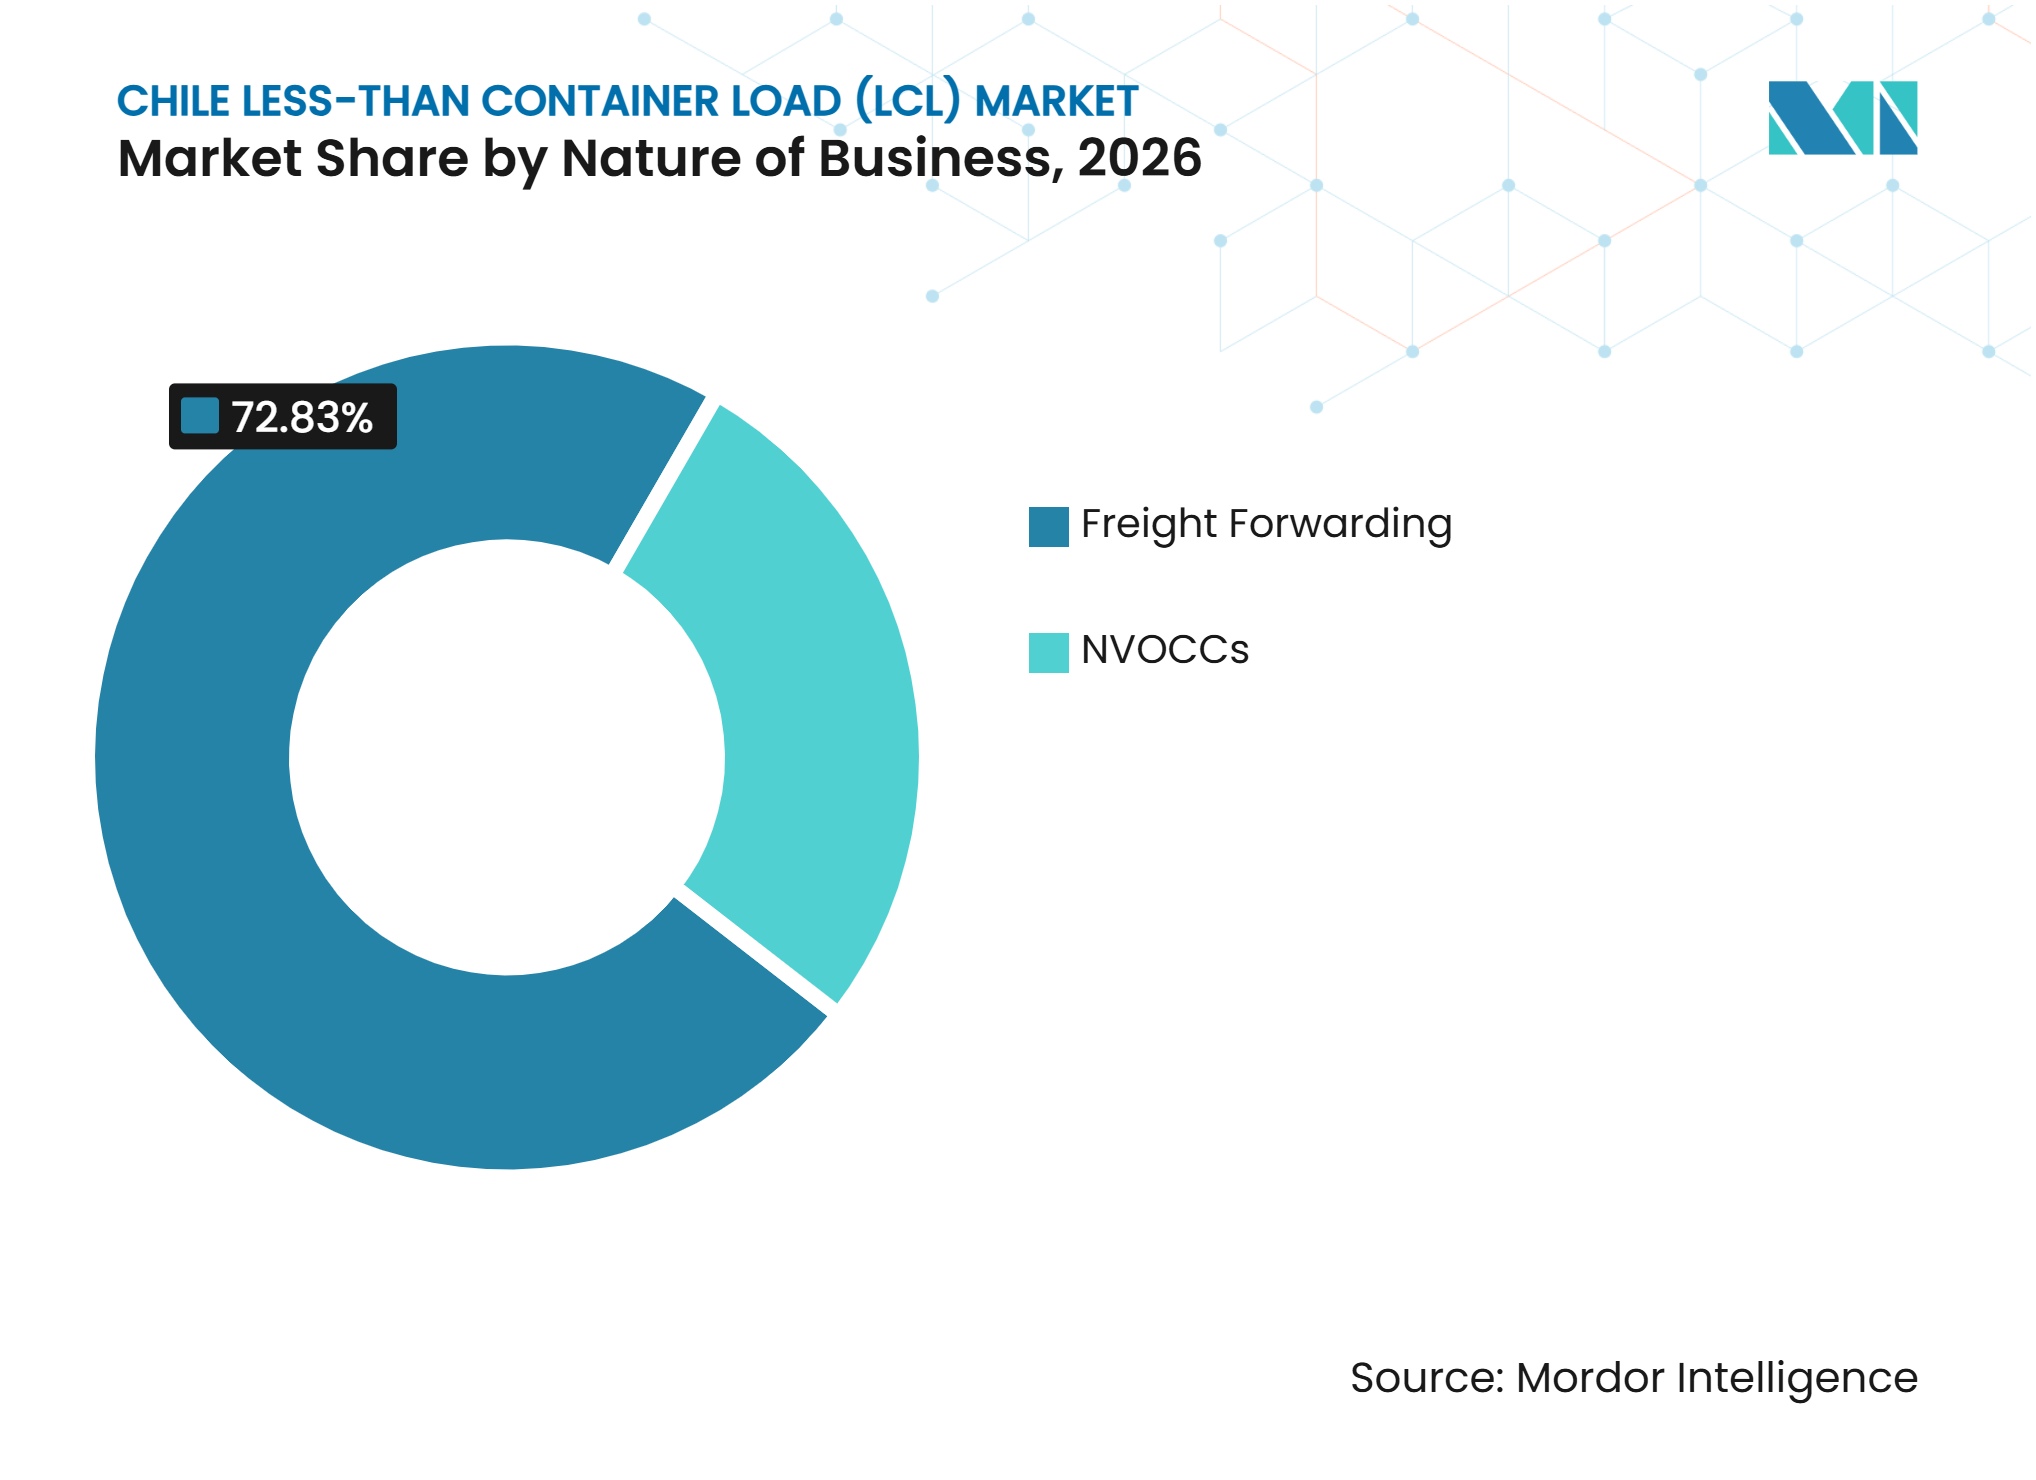
- Por natureza do negócio, o frete de carga responde por 72,83% da participação do setor de carga menor que container do Chile em 2026, enquanto os embarques NVOCC têm projeção de registrar um CAGR de 8,65% até 2032.
- Por usuário final, o varejo e o comércio eletrônico respondem por 31,27% do tamanho do mercado de carga menor que container do Chile em 2026, enquanto os embarques de varejo e comércio eletrônico têm projeção de registrar um CAGR de 8,97% até 2032.
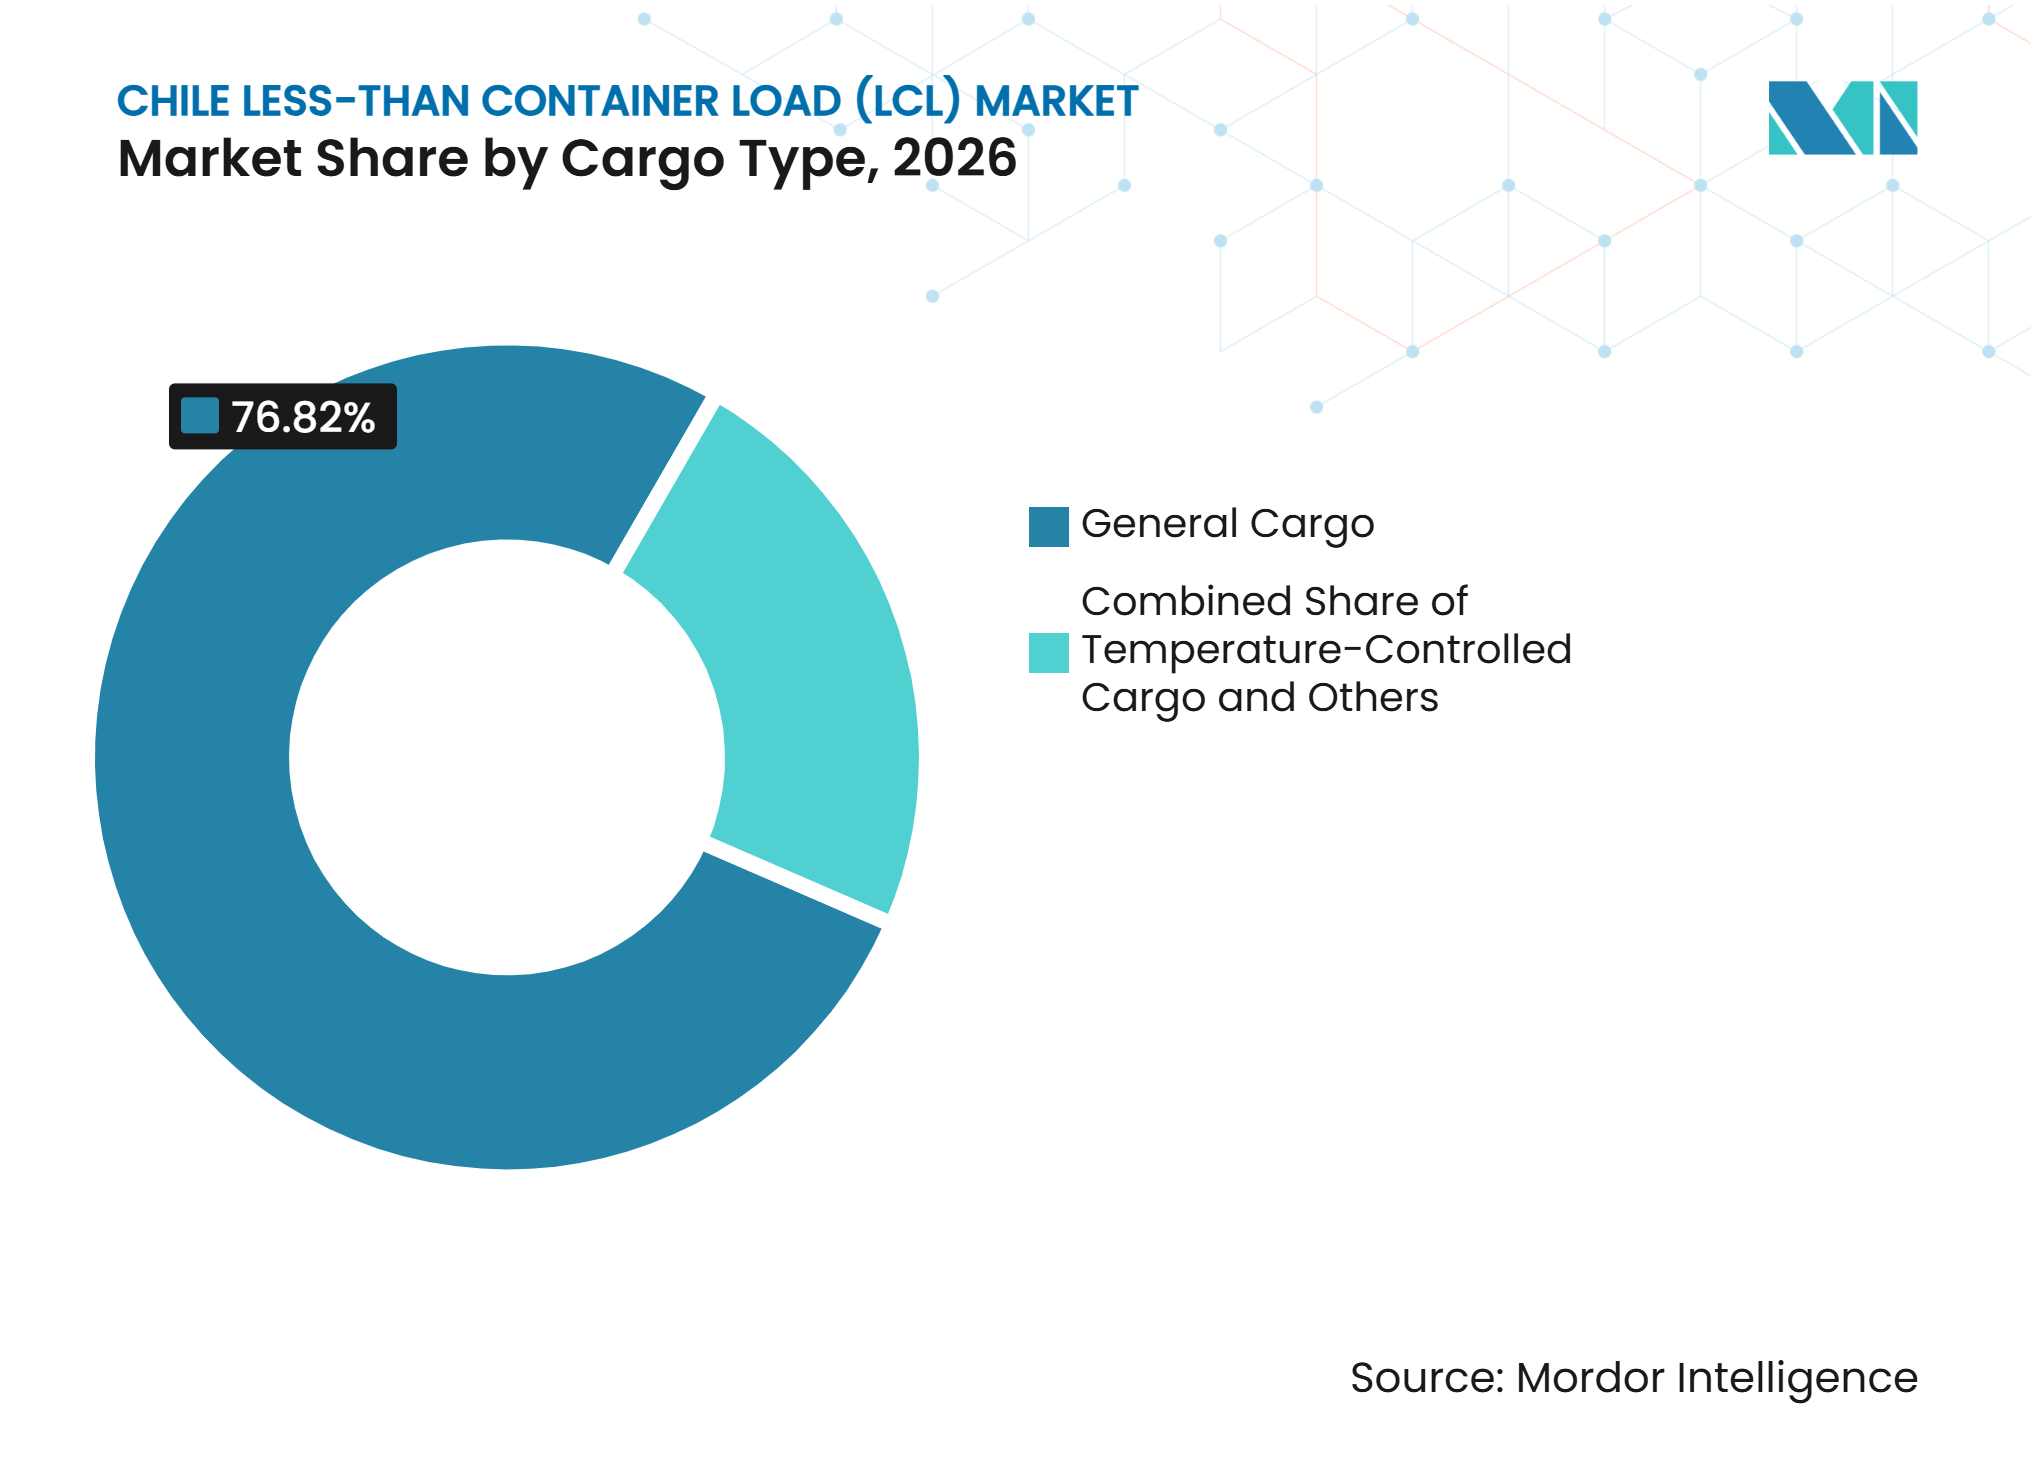
- Por tipo de carga, a carga geral responde por 76,82% da participação do mercado de carga menor que container do Chile em 2026, enquanto os embarques de carga com controle de temperatura têm projeção de registrar um CAGR de 7,54% até 2032.
- Por região, o Chile Central responde por 52,73% do tamanho do setor de carga menor que container do Chile em 2026, enquanto os embarques do Chile do Norte têm projeção de registrar um CAGR de 8,32% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Comércio de Mercadorias Aumentando a Demanda por Embarques LCL | +1.8% | Nacional, concentrado no Chile Central | Médio prazo (2 a 4 anos) |
| Expansão do Comércio Eletrônico Aumentando os Volumes de Importação de Pequenas Encomendas | +1.5% | Nacional, mais forte na Região Metropolitana de Santiago | Curto prazo (≤ 2 anos) |
| Concentração do Comércio Marítimo Sustentando a Demanda por Serviços LCL | +0.8% | Núcleo do Chile Central, com transbordamento para o Chile do Norte | Longo prazo (≥ 4 anos) |
| Fornecimento de Múltiplos Fornecedores Aumentando os Requisitos de Consolidação | +0.7% | Nacional, com intensidade em clusters de PMEs com alta importação | Médio prazo (2 a 4 anos) |
| Cadeias de Suprimentos de Exportação Aumentando a Demanda por Consolidação Especializada | +0.6% | Mineração e lítio no Chile do Norte, salmão e cerejas no Chile do Sul | Longo prazo (≥ 4 anos) |
| Digitalização Portuária Melhorando a Eficiência do Processamento LCL | +0.5% | Nacional, com ganhos líderes em San Antonio e Valparaíso | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Comércio de Mercadorias Aumentando a Demanda por Embarques LCL
O valor das importações marítimas do Chile aumentou 10,5% em 2025, e as importações em TEUs cresceram 15,9%, proporcionando uma base de embarques maior para o mercado de carga menor que contêiner do Chile[1]. Embarcadores de pequenos volumes frequentemente não possuem escala de estoque suficiente para preencher um contêiner completo. Por isso, dependem de consolidadores para combinar embarques de vários fornecedores e manter ciclos de chegada previsíveis. A carga geral registrou o maior aumento absoluto no valor do comércio marítimo durante 2025, incluindo categorias como motores elétricos, baterias e equipamentos de petróleo. Esses componentes são comumente encomendados de mais de uma fonte, o que sustenta a demanda por consolidação. A China permaneceu como o maior parceiro de importação do Chile em 2025, reforçando a importância das conexões da Ásia para a Costa Oeste da América do Sul para a consolidação de frete.
Expansão do Comércio Eletrônico Aumentando os Volumes de Importação de Pequenas Encomendas
A expansão do varejo online está aumentando o número de pedidos de importação pequenos e frequentes que entram no Chile. A Câmara de Comércio de Santiago projetou vendas de varejo online de 10,6 bilhões de USD em 2026, com crescimento real de 12,2%. As plataformas transfronteiriças responderam por 55% das transações internacionais, o que aumenta a relevância dos fluxos de entrada de fornecedores asiáticos. A mudança tributária de outubro de 2025 para compras internacionais de baixo valor alterou a economia das importações informais por courier. O frete marítimo formal e os embarques consolidados são mais relevantes para importadores que precisam de uma rota em conformidade para pedidos recorrentes.
Concentração do Comércio Marítimo Sustentando a Demanda por Serviços LCL
O tráfego de contêineres do Chile está concentrado no corredor central, onde San Antonio e Valparaíso juntos movimentam mais de 70% das importações marítimas. Essa concentração sustenta a atividade regular de consolidação porque importadores, armazéns, agentes aduaneiros e transportadores terrestres estão localizados dentro de uma área logística conectada. O San Antonio Terminal Internacional movimentou 1,2 milhão de TEUs em 2025, seu décimo quarto ano consecutivo acima de 1 milhão de TEUs. O Terminal Pacífico Sur em Valparaíso movimentou 916.355 TEUs em 2025. Esses volumes sustentam escalas regulares de navios e facilitam que os despachantes construam cronogramas fixos de LCL.
Digitalização Portuária Melhorando a Eficiência do Processamento LCL
Programas digitais portuários e aduaneiros estão reduzindo o atrito administrativo para cargas consolidadas. O Ministério dos Transportes e Telecomunicações do Chile lançou a Ventanilla Única Marítima em 2025 e a implementou nas principais regiões portuárias. O programa digitaliza as formalidades de chegada e saída de embarcações e deve economizar 62.500 horas de agentes por ano. Os embarques consolidados se beneficiam porque vários importadores podem ser associados a um único contêiner e cada parte requer documentação correta. Uma troca de dados mais consistente reduz o risco de que um erro administrativo afete a liberação da carga.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Portuário Aumentando os Atrasos no Trânsito Terrestre de LCL | -1.2% | Chile Central, cluster portuário de San Antonio | Curto prazo (≤ 2 anos) |
| Encargos de Destino Aumentando a Complexidade dos Custos de Desconsolidação | -0.8% | Nacional, mais agudo para contêineres consolidados com múltiplos importadores | Médio prazo (2 a 4 anos) |
| Variabilidade de Cronograma Reduzindo a Confiabilidade do Trânsito LCL | -0.6% | Nacional, pior nas rotas da Ásia para o Chile | Médio prazo (2 a 4 anos) |
| Lacunas de Documentação de PMEs Aumentando os Atrasos no Desembaraço Aduaneiro | -0.5% | Nacional, concentrado entre importadores LCL de primeira viagem | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Portuário Aumentando os Atrasos no Trânsito Terrestre de LCL
O congestionamento portuário continua sendo um risco operacional relevante para o mercado de carga menor que contêiner do Chile. A resolução em novembro de 2026 de um bloqueio de caminhoneiros de nove dias em San Antonio ocorreu após uma perturbação que afetou mais de 3.000 contêineres em cada direção[2]. A carga LCL é particularmente vulnerável porque um único contêiner consolidado pode incluir embarques de muitos importadores. Uma interrupção pode gerar atrasos separados, notificações a clientes e alterações de entrega em múltiplos conhecimentos de embarque. O incidente também demonstrou que perturbações fora do portão de um terminal podem afetar toda a cadeia de movimentação terrestre. Aumentos nos custos de transporte podem elevar os custos de destino para embarques consolidados e tornar pedidos de importação menores menos econômicos.
Lacunas de Documentação de PMEs Aumentando os Atrasos no Desembaraço Aduaneiro
Lacunas de documentação entre importadores menores podem atrasar o desembaraço aduaneiro de cargas consolidadas. Muitos importadores de primeira viagem ou esporádicos têm capacidade interna limitada para preparar documentos comerciais e informações sobre produtos corretamente. Um contêiner consolidado tem vários consignatários, portanto um erro em um arquivo pode complicar o processo de exame e liberação de outros embarques. Essa questão é importante no setor de carga menor que contêiner do Chile porque as pequenas empresas são uma base de clientes central. A alfândega chilena utiliza uma abordagem de classificação de risco, e embarques de múltiplas origens podem exigir uma análise mais detalhada porque seus manifestos são mais complexos. O uso de múltiplos fornecedores aumenta a necessidade de registros completos e consistentes antes do carregamento da carga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Consolidação Ancora o Mercado, a Desconsolidação AceleraOs serviços de consolidação respondem por 58,43% da participação do mercado de carga menor que contêiner do Chile em 2026. O segmento reflete uma estrutura de importação na qual pequenas e médias empresas compram mercadorias de fornecedores asiáticos e europeus sem volume suficiente para um contêiner dedicado. Um consolidador combina esses pedidos na origem e organiza o transporte para o Chile. Esse modelo oferece aos clientes acesso ao fornecimento internacional enquanto limita os compromissos de estoque. É útil para compradores de componentes, bens de consumo e estoque de reposição de vários fornecedores. O tamanho do mercado de carga menor que contêiner do Chile para consolidação é sustentado pela concentração da demanda de importação no corredor logístico central. O serviço também é adequado para proprietários de carga que preferem embarques menores e regulares a compras de estoque maiores e menos frequentes.
Os embarques de desconsolidação e distribuição têm projeção de registrar um CAGR de 7,25% até 2032. Esse serviço amplia o papel do prestador após um contêiner chegar a um porto chileno. Os clientes exigem cada vez mais coordenação aduaneira, manuseio em estação de frete, separação e embalagem, transporte terrestre e entrega direta em um único escopo de serviço. Os importadores de comércio eletrônico precisam especialmente desse modelo combinado porque devem trazer mercadorias de vários fornecedores internacionais para os canais de atendimento locais. Operadores digitais como KLog.co posicionaram seus serviços em torno de reservas, trabalho aduaneiro e entrega doméstica por meio de uma única interface. A expansão do segmento mostra que os proprietários de carga valorizam menos transferências após a chegada. Também aumenta a importância da capacidade local de armazém e das parcerias de entrega.



Por Destino:
As Rotas Internacionais Definem e Impulsionam o MercadoO LCL internacional responde por 82,17% do tamanho do mercado de carga menor que contêiner do Chile em 2026. O segmento reflete a dependência do Chile de produtos de consumo importados, equipamentos, componentes industriais e insumos de fornecedores internacionais. Sua escala sustenta serviços regulares de consolidação nas rotas asiáticas e europeias. Serviços diretos, cronogramas fixos e cobertura de armazéns na origem são, portanto, fatores competitivos importantes. Os embarques internacionais exigem que os prestadores alinhem a consolidação no exterior com o manuseio portuário e a entrega terrestre no Chile. A grande participação também reflete o papel do país como destino para aquisições de múltiplos fornecedores. Permanece como a principal categoria de destino no mercado de carga menor que contêiner do Chile.
Os embarques LCL internacionais têm projeção de registrar um CAGR de 7,98% até 2032. A DP World inaugurou o serviço direto ACSA 1 da Ásia para o Chile em 2025, conectando Busan, Xangai e Ningbo com San Antonio. As conexões diretas podem melhorar o planejamento para despachantes que precisam de prazos de corte e entregas subsequentes previsíveis. Isso é importante para importadores que utilizam contêineres compartilhados e não podem absorver grandes estoques de segurança. O LCL doméstico ainda atende movimentos entre regiões chilenas, incluindo ligações de Santiago para áreas de mineração no norte e locais agrícolas no sul. Prestadores que oferecem ambas as opções podem conectar chegadas portuárias com redes de consignatários regionais. O crescimento mais rápido na atividade internacional reforça o valor de cronogramas confiáveis de serviço da Ásia para o Chile.
Por Natureza do Negócio:
O Frete Lidera, mas os NVOCCs PerturbamO frete responde por 72,83% do tamanho do mercado de carga menor que contêiner do Chile em 2026. O segmento lidera porque os importadores chilenos frequentemente dependem de um agente para gerenciar documentos de transporte, processos aduaneiros, coordenação de transportadoras e arranjos terrestres. Esse papel é útil para compradores que não possuem uma equipe interna de logística. Também é importante quando um embarque requer que vários prestadores trabalhem em sequência. Os despachantes estabelecidos utilizam contratos com transportadoras e relacionamentos com agentes locais para coordenar essas etapas. A participação do mercado de carga menor que contêiner do Chile detida pelo frete reflete o valor que os clientes atribuem à responsabilidade e ao conhecimento local. Os clientes frequentemente selecionam despachantes quando precisam de uma parte nomeada para resolver problemas de desembaraço ou entrega.
Os embarques de NVOCC têm projeção de registrar um CAGR de 8,65% até 2032. Sua expansão está ligada à capacidade de agregar carga, negociar capacidade e fornecer serviços de grupagem em rotas comerciais definidas. Os NVOCCs podem oferecer flexibilidade de cronograma quando controlam as operações de consolidação e mantêm cobertura na origem. Seus serviços atraem clientes que precisam de alternativas aos arranjos convencionais de frete. O aumento da atividade dos NVOCCs fortalece a concorrência em preço e serviço para os despachantes tradicionais. Também recompensa prestadores que conseguem manter estruturas de tarifas transparentes e partidas frequentes. A categoria continuará dependente de coordenação confiável de porto, armazém e alfândega.

Por Usuário Final:
O Varejo e o Comércio Eletrônico Ditam o Ritmo em Todos os SegmentosO varejo e o comércio eletrônico respondem por 31,27% do tamanho do mercado de carga menor que contêiner do Chile em 2026. A atividade de varejo online aumenta a frequência de reposição de estoque e o número de pedidos internacionais pequenos. Os varejistas frequentemente adquirem um sortimento amplo de vários fornecedores, o que torna a consolidação mais adequada do que um contêiner dedicado. O mercado de carga menor que contêiner do Chile atende a essa necessidade combinando capacidade de frete com consignações menores. O segmento também depende de desembaraço aduaneiro eficiente e entrega subsequente para locais de atendimento locais. O varejo e o comércio eletrônico, portanto, criam demanda por serviços que integram frete, armazenagem e entrega. Esse grupo de clientes permanece como a maior categoria de usuário final no mercado de carga menor que contêiner do Chile.
Os embarques de varejo e comércio eletrônico têm projeção de registrar um CAGR de 8,97% até 2032. Pedidos menores, porém mais frequentes, tornam a consistência de cronograma e a visibilidade da carga mais importantes para esses clientes. Os usuários de Manufatura e Automotivo também dependem do LCL para peças de reposição e componentes de várias bases de fornecedores. Saúde e Produtos Farmacêuticos exigem controle de temperatura, manutenção de registros e procedimentos de Boas Práticas de Distribuição. Agricultura e Silvicultura utilizam LCL para insumos importados e coordenação relacionada à exportação. A Hellmann Worldwide Logistics destacou seu relacionamento de 25 anos com a Salmones Antártica em agosto de 2025, demonstrando a importância do suporte logístico estabelecido na cadeia de exportação de perecíveis[3]. Esses requisitos variados favorecem prestadores com amplas capacidades de manuseio, desembaraço e entrega.
Por Tipo de Carga:
A Carga Geral Domina, a Carga Controlada por Temperatura AvançaA Carga Geral responde por 76,82% da participação do mercado de carga menor que contêiner do Chile em 2026. O segmento se alinha com o grande papel dos bens manufaturados, produtos de consumo e insumos industriais na composição das importações do Chile. A Camport informou que a carga geral representou 56,3% do valor do comércio exterior marítimo do Chile em 2025. A carga geral é adequada para a consolidação padrão porque os produtos podem ser embalados e combinados sem equipamentos especializados de temperatura. Inclui componentes de maquinário, baterias, produtos domésticos e outras mercadorias comerciais. O tamanho do mercado de carga menor que contêiner do Chile para essa categoria de carga se beneficia de uma ampla base de importadores que compram quantidades menores de vários fornecedores. Sua amplitude a mantém como a principal categoria de carga.
Os embarques de carga controlada por temperatura têm projeção de registrar um CAGR de 7,54% até 2032. Os setores de exportação de perecíveis do Chile e as importações farmacêuticas criam demanda por manuseio de carga controlada. A DP World San Antonio movimentou 14.800 TEUs de contêineres refrigerados de cerejas durante a temporada de 2025 a 2026 e aumentou os técnicos de refrigeração em 20%. A atividade demonstra a intensidade sazonal de manuseio associada à carga refrigerada. Esse segmento requer equipamentos dedicados, pessoal treinado e monitoramento consistente. As cargas perigosas e de alto valor permanecem como categorias menores que exigem documentação especializada e manuseio sob requisitos aduaneiros. A crescente categoria de temperatura controlada amplia os requisitos de serviço dos operadores de LCL.
Análise Geográfica
O Chile Central responde por 52,73% da participação do mercado de carga menor que contêiner do Chile em 2026. San Antonio e Valparaíso movimentam mais de 70% da atividade de contêineres marítimos do país, concentrando as principais funções de chegada, desconsolidação e distribuição de LCL em um único corredor. O San Antonio Terminal Internacional processou 1,2 milhão de TEUs em 2025, enquanto o Terminal Pacífico Sur processou 916.355 TEUs. O aumento de 21% no Terminal Pacífico Sur demonstrou o uso contínuo de capacidade na região. Os prestadores podem atender os importadores com mais eficiência quando armazéns, agentes aduaneiros e capacidade de caminhonagem estão próximos dos portos. A Kuehne+Nagel expandiu sua parceria com a Casaideas em abril de 2026 por meio de um centro de distribuição dedicado que movimentou 34,8 milhões de unidades de entrada. O exemplo mostra como os serviços de frete estão sendo vinculados à armazenagem e ao atendimento de comércio eletrônico.
O Chile do Norte tem previsão de registrar um CAGR de 8,32% até 2032. As atividades de mineração e lítio da região requerem equipamentos, consumíveis e peças de reposição de fornecedores internacionais. O Chile produziu 5,3 milhões de toneladas de cobre minerado em 2025 e representou 23% da produção global. Essa base de produção sustenta a demanda por importações sensíveis ao tempo e especializadas. O Antofagasta Terminal Internacional processou 2,8 milhões de toneladas durante 2025[4]. Seus volumes de carga geral aumentaram 13%, o que aponta para mais atividade em categorias que podem incluir consumíveis e componentes de mineração. A expansão de capacidade planejada pelo terminal por meio do desenvolvimento logístico de La Negra pode melhorar a base de manuseio para carga regional. Os prestadores de logística estão respondendo por meio de ofertas especializadas em mineração e capacidades de carga de projeto.
O Chile do Sul se beneficia de fluxos de carga orientados à exportação em salmão, madeira e produtos agrícolas. A AGUNSA inaugurou o Centro Logístico Rocuant de 21.300 m² no Biobío em janeiro de 2026, incluindo armazéns cobertos, área de pátio pavimentada, conexões para contêineres refrigerados e armazenagem autorizada pelo SAG. A instalação apoia movimentos de importação e exportação no corredor sul. Também melhora a capacidade de manuseio de carga de cadeia de frio que necessita de armazenagem regional e transporte terrestre. O relacionamento da Hellmann com a Salmones Antártica reflete a importância de parceiros logísticos experientes na cadeia de valor de perecíveis. A estrutura regional mista mantém o Chile Central como o principal hub operacional, enquanto o norte e o sul atendem padrões de demanda mais especializados.
Cenário Competitivo
Concentração do Mercado
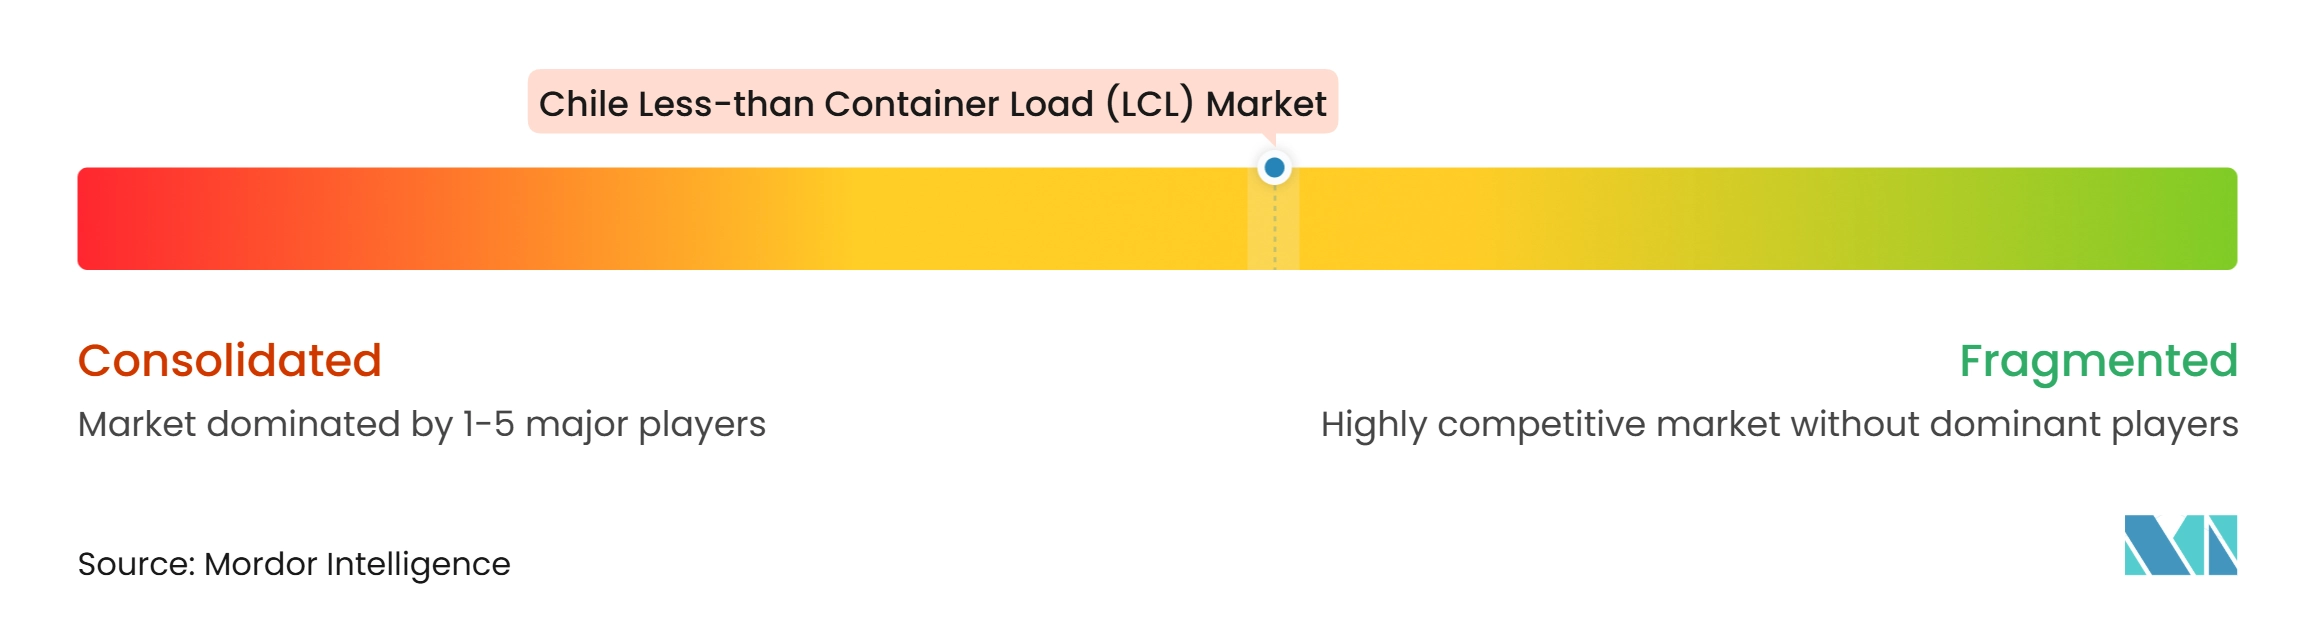
O mercado de carga menor que contêiner do Chile é consolidado e inclui despachantes globais, especialistas em LCL, operadores regionais e plataformas digitais. ECU Worldwide, DSV, Kuehne+Nagel, DHL e Maersk têm reconhecimento de marca e alcance de rede internacional. Prestadores regionais e NVOCCs menores competem por clientes pequenos e médios sensíveis ao preço. A estrutura competitiva é mais forte no segmento premium e mais dispersa entre os operadores locais. A DSV concluiu a aquisição da DB Schenker em abril de 2025. A transação expandiu a escala global de frete da DSV e aumentou a importância da integração de rede na América Latina. Os operadores competem cada vez mais em acesso a reservas, visibilidade de embarques, coordenação aduaneira e entrega terrestre. Os serviços digitais podem simplificar cotações para clientes que fazem pedidos menores recorrentes.
A KLog.co e prestadores similares atendem clientes que buscam cotações de tarifas online e ferramentas mais integradas de alfândega e entrega. Empresas maiores podem combinar essas funções digitais com aquisição global de transportadoras e operações locais estabelecidas. O programa de caminhões elétricos da Maersk com a Sotraser demonstra um esforço separado para melhorar o perfil de sustentabilidade da logística terrestre. A concorrência, portanto, se estenderá além da precificação do frete oceânico para incluir confiabilidade de entrega, qualidade de dados e acesso a ativos locais.
As principais áreas de diferenciação incluem o LCL de cadeia de frio farmacêutica e a carga relacionada à mineração para o Chile do Norte. Essas atividades requerem instalações controladas, documentos especializados e procedimentos de manuseio confiáveis. A certificação ISO 9001 e os padrões operacionais de cadeia de frio podem fortalecer a confiança dos clientes, enquanto o Projeto Hermes cria um ambiente de conformidade aduaneira mais conectado. Prestadores de serviços com acesso a estações de contêineres locais podem controlar melhor a qualidade da desconsolidação e da entrega. Prestadores sem tecnologia, maquinário e carga industrial podem depender mais de parceiros e ter menos controle sobre exceções.
Líderes do Setor de Carga Menor que Contêiner (LCL) do Chile
-
Agencias Universales SA (AGUNSA)
-
Delpa Group
-
KLog.co
-
ECU Worldwide
-
DSV AS (Including DB Schenker)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carga Menor que Container (LCL) do Chile Empresas cobertas neste relatório
- ECU Worldwide
- DSV AS (Including DB Schenker)
- DHL Group
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Møller - Mærsk AS
- Expeditors International of Washington Inc.
- Agencias Universales SA (AGUNSA)
- Rhenus Group
- GEODIS SA
- Scan Global Logistics
- JAS Worldwide Inc.
- Hellmann Worldwide Logistics
- Nippon Express Holdings Inc.
- Yusen Logistics Chile
- Noatum Logistics
- Röhlig Logistics
- TIBA
- Delpa Group
- KLog.co
- MSL Corporate
- Sitrans
Desenvolvimentos industriais recentes em Mercado de Carga Menor que Container (LCL) do Chile
- Outubro de 2026: A Pacific Anchor Line (PAL) estabeleceu seu próprio escritório em Miami, Estados Unidos, para desenvolver um hub de consolidação LCL norte-americano atendendo mercados latino-americanos, incluindo o Chile. O serviço inicialmente oferece partidas quinzenais para San Antonio e Valparaíso, com planos de aumentar a frequência para partidas semanais durante o primeiro ano. O hub permite que a PAL receba, consolide e despache embarques dos Estados Unidos para o Chile, visando importadores que não possuem carga suficiente para preencher um contêiner inteiro.
- Agosto de 2026: A AMASS Global Network Chile promoveu um serviço direto e semanal de consolidação LCL de Miami, Estados Unidos, para Valparaíso, Chile. O serviço, operado pela Maersk, oferece um tempo de trânsito estimado de 19 dias e foi projetado para fornecer aos despachantes opções de envio consolidado mais frequentes para embarques dos Estados Unidos para o Chile.
- Julho de 2026: O LTS Group anunciou um serviço direto de consolidação LCL de San Antonio, Chile, para o Panamá, oferecendo partidas quinzenais e um tempo de trânsito indicativo de 13 dias. O serviço também acomoda carga originada em Mendoza, Argentina, para consolidação no Chile e conexões subsequentes para a América Central e o Caribe.
- Março de 2026: A ECU Worldwide anunciou a expansão XLERATE 2.0, um serviço oceânico LCL com prazo definido projetado para apoiar embarques sensíveis ao tempo.
Escopo do Relatório do Mercado de Carga Menor que Contêiner (LCL) do Chile
Visão geral da segmentação
| Serviços de Consolidação |
| Desconsolidação e Distribuição |
| Doméstico |
| Internacional |
| Frete |
| NVOCCs |
| Manufatura e Automotivo |
| Varejo e Comércio Eletrônico |
| Saúde e Produtos Farmacêuticos |
| Agricultura e Silvicultura |
| Outros Usuários Finais |
| Carga Geral |
| Carga Controlada por Temperatura |
| Carga Perigosa |
| Carga de Alto Valor e Sensível |
| Outros |
| Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
| Por Tipo de Serviço | Serviços de Consolidação |
| Desconsolidação e Distribuição | |
| Por Destino | Doméstico |
| Internacional | |
| Por Natureza do Negócio | Frete |
| NVOCCs | |
| Por Usuário Final | Manufatura e Automotivo |
| Varejo e Comércio Eletrônico | |
| Saúde e Produtos Farmacêuticos | |
| Agricultura e Silvicultura | |
| Outros Usuários Finais | |
| Por Tipo de Carga | Carga Geral |
| Carga Controlada por Temperatura | |
| Carga Perigosa | |
| Carga de Alto Valor e Sensível | |
| Outros | |
| Por Região | Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de carga menor que contêiner do Chile até 2032?
O mercado de carga menor que contêiner do Chile tem projeção de atingir 296,70 milhões de USD até 2032, registrando um CAGR de 6,10% a partir de 2027.
Qual tipo de serviço lidera a atividade de carga menor que contêiner no Chile?
Os serviços de consolidação lideram com uma participação de 58,43% em 2026 porque muitos importadores menores precisam de capacidade compartilhada de contêiner.
Por que o comércio eletrônico é importante para a demanda de LCL no Chile?
O varejo online tem projeção de atingir 10,6 bilhões de USD em 2026, sustentando pedidos pequenos e frequentes que se adequam a embarques oceânicos consolidados.
Qual região chilena está crescendo mais rapidamente para os serviços de LCL?
Os embarques do Chile do Norte têm projeção de registrar um CAGR de 8,32% até 2032, sustentados pelas cadeias de suprimentos de mineração e lítio.
Quais são os principais riscos operacionais para os importadores de LCL no Chile?
Perturbações portuárias, cronogramas variáveis, encargos de destino e documentação de importação incompleta podem atrasar a carga consolidada.
Como os prestadores de logística estão melhorando os serviços de LCL no Chile?
Os prestadores estão adicionando reservas digitais, coordenação aduaneira, armazenagem, integração de entrega e opções de transporte terrestre com menores emissões.