
Marktgröße und Marktanteile des chilenischen Sammelgut-Marktes (LCL)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
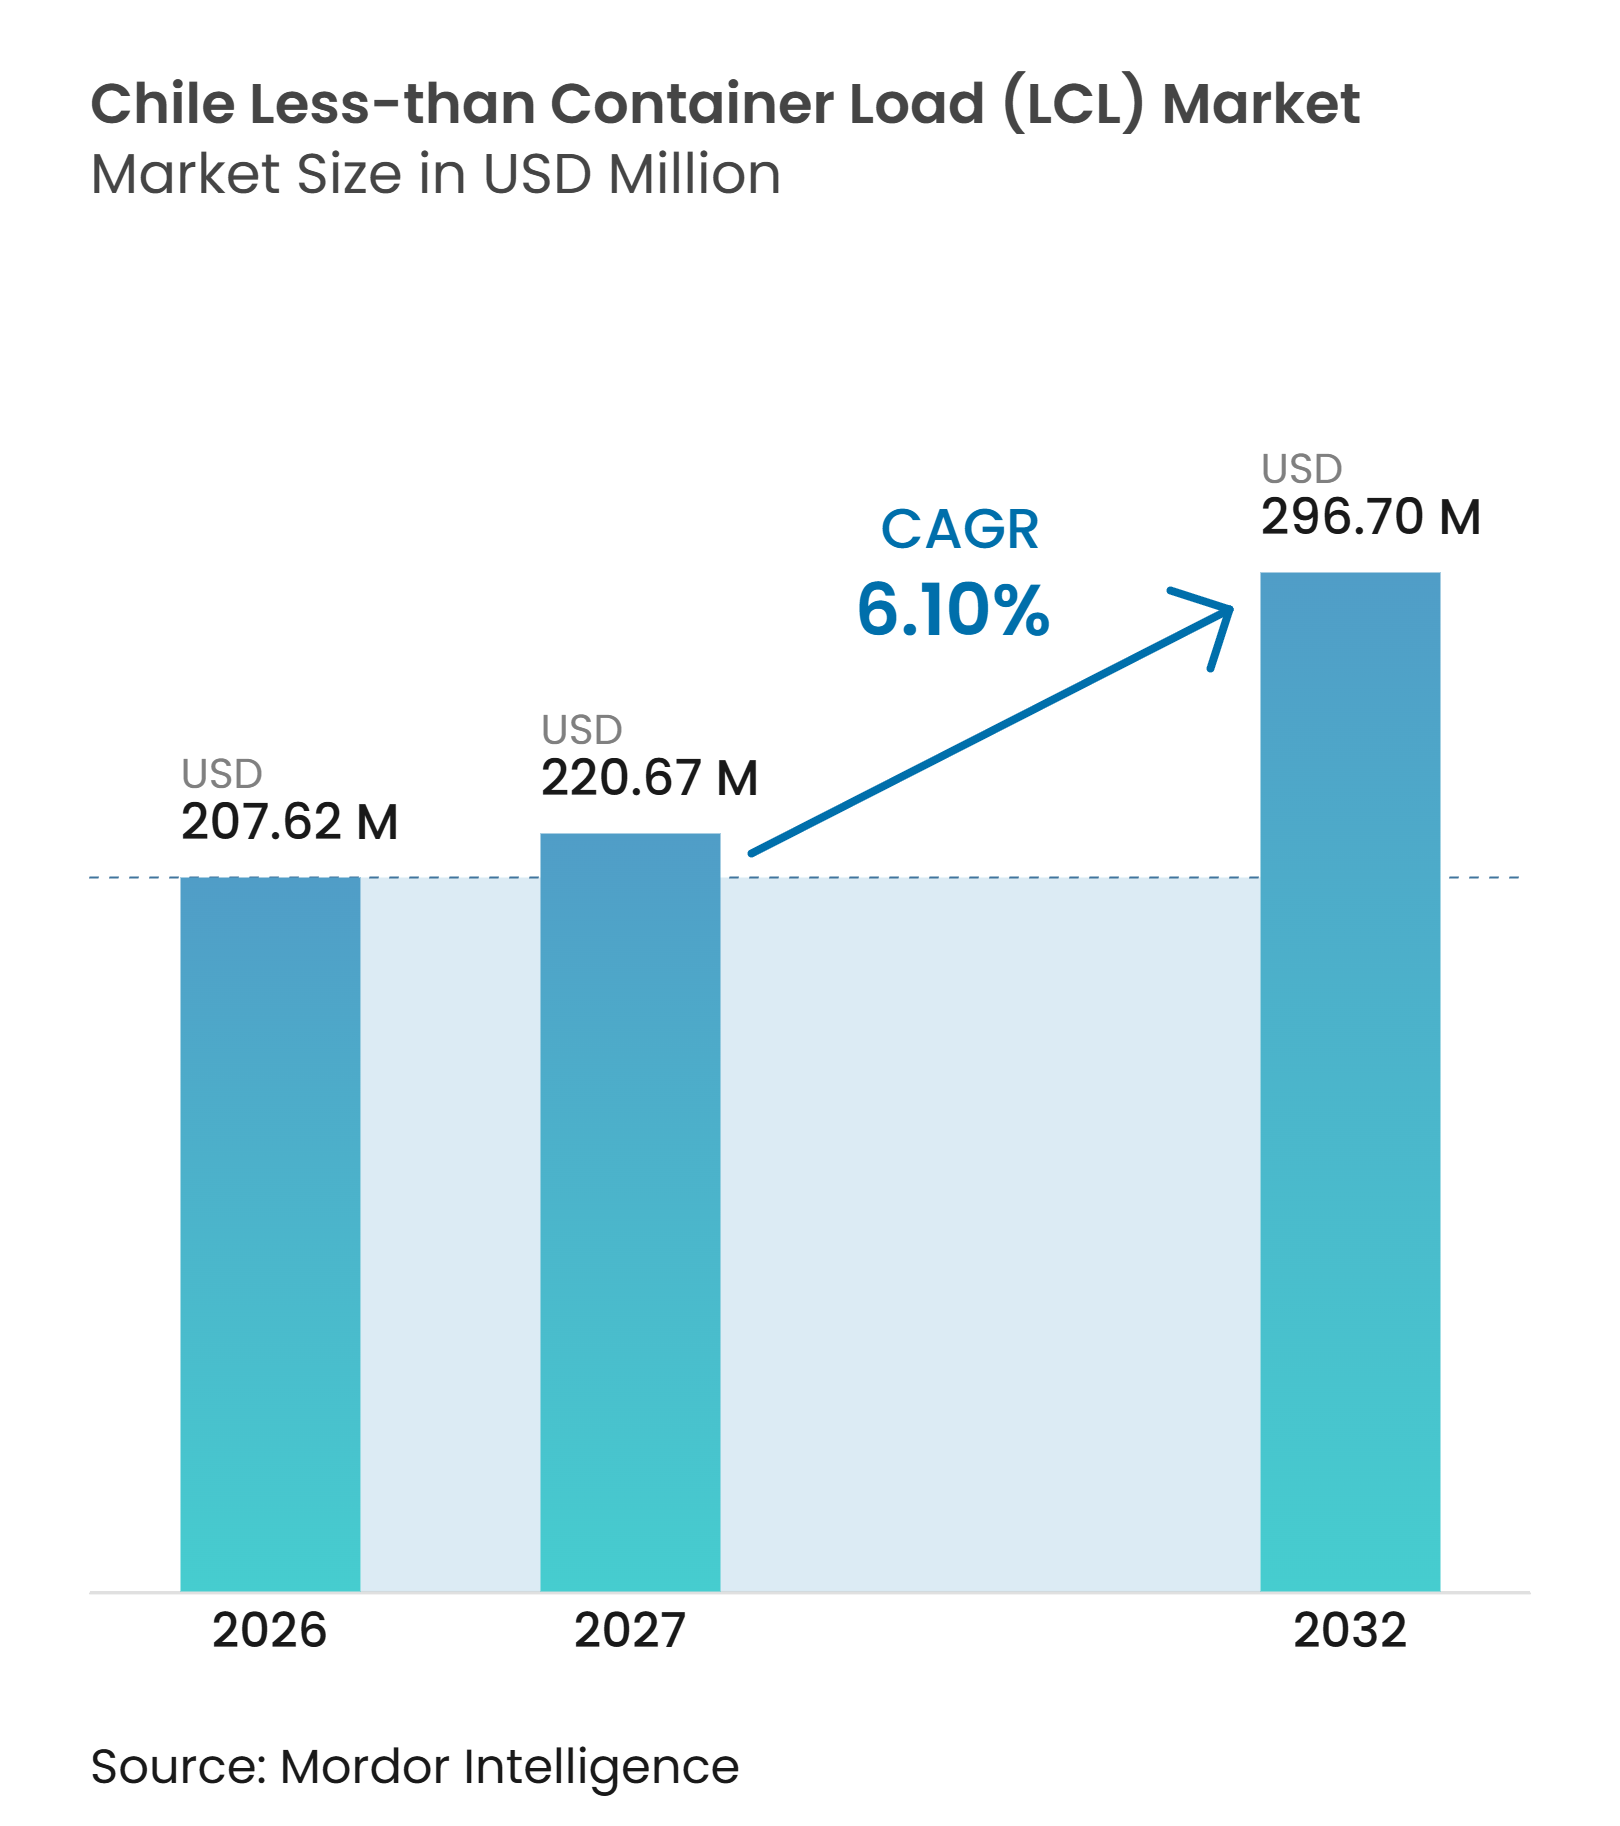
| Marktgröße im Basisjahr (2026) | 207.62 Millionen US-Dollar |
| Marktgröße (2027) | 220.67 Millionen US-Dollar |
| Marktgröße (2032) | 296.70 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des chilenischen Sammelgut-Marktes (LCL) von Mordor Intelligence
Die Marktgröße des chilenischen Less-than Container Load Marktes wird im Jahr 2026 auf 207,62 Millionen USD geschätzt und soll bis 2027 auf 220,67 Millionen USD sowie bis 2032 auf 296,70 Millionen USD anwachsen, mit einer CAGR von 6,10 % von 2027 bis 2032.
Die chilenische Less-than Container Load Branche wird durch eine breite maritime Handelsbasis und durch Importeure gestützt, die gemeinsame Containerkapazitäten anstelle von Vollcontainersendungen benötigen. Chiles maritimer Außenhandel erreichte im Jahr 2025 einen Wert von 155,9 Milliarden USD, während das Importvolumen 1,6 Millionen TEU erreichte, was einen größeren Sendungsfluss schafft, der für kleinere Importeure konsolidiert werden kann. Die Exporttätigkeit erweiterte zudem den Pool an spezialisierten ausgehenden Ladungen, wobei die chilenischen Warenexporte zwischen Januar und Oktober 2026 einen Wert von über 100 Milliarden USD überstiegen. Hafendigitalisierung, grenzüberschreitender Online-Handel und direkte Asien-Dienste machen Fahrpläne und Dokumentationsprozesse für die Dienstleistungswahl relevanter. Anbieter, die Konsolidierung mit Zollabwicklung, Lagerung und Inlandszustellung kombinieren, sind besser positioniert, um Importeure zu bedienen, die regelmäßige, kleinere Sendungen benötigen.
Wichtigste Erkenntnisse des Berichts
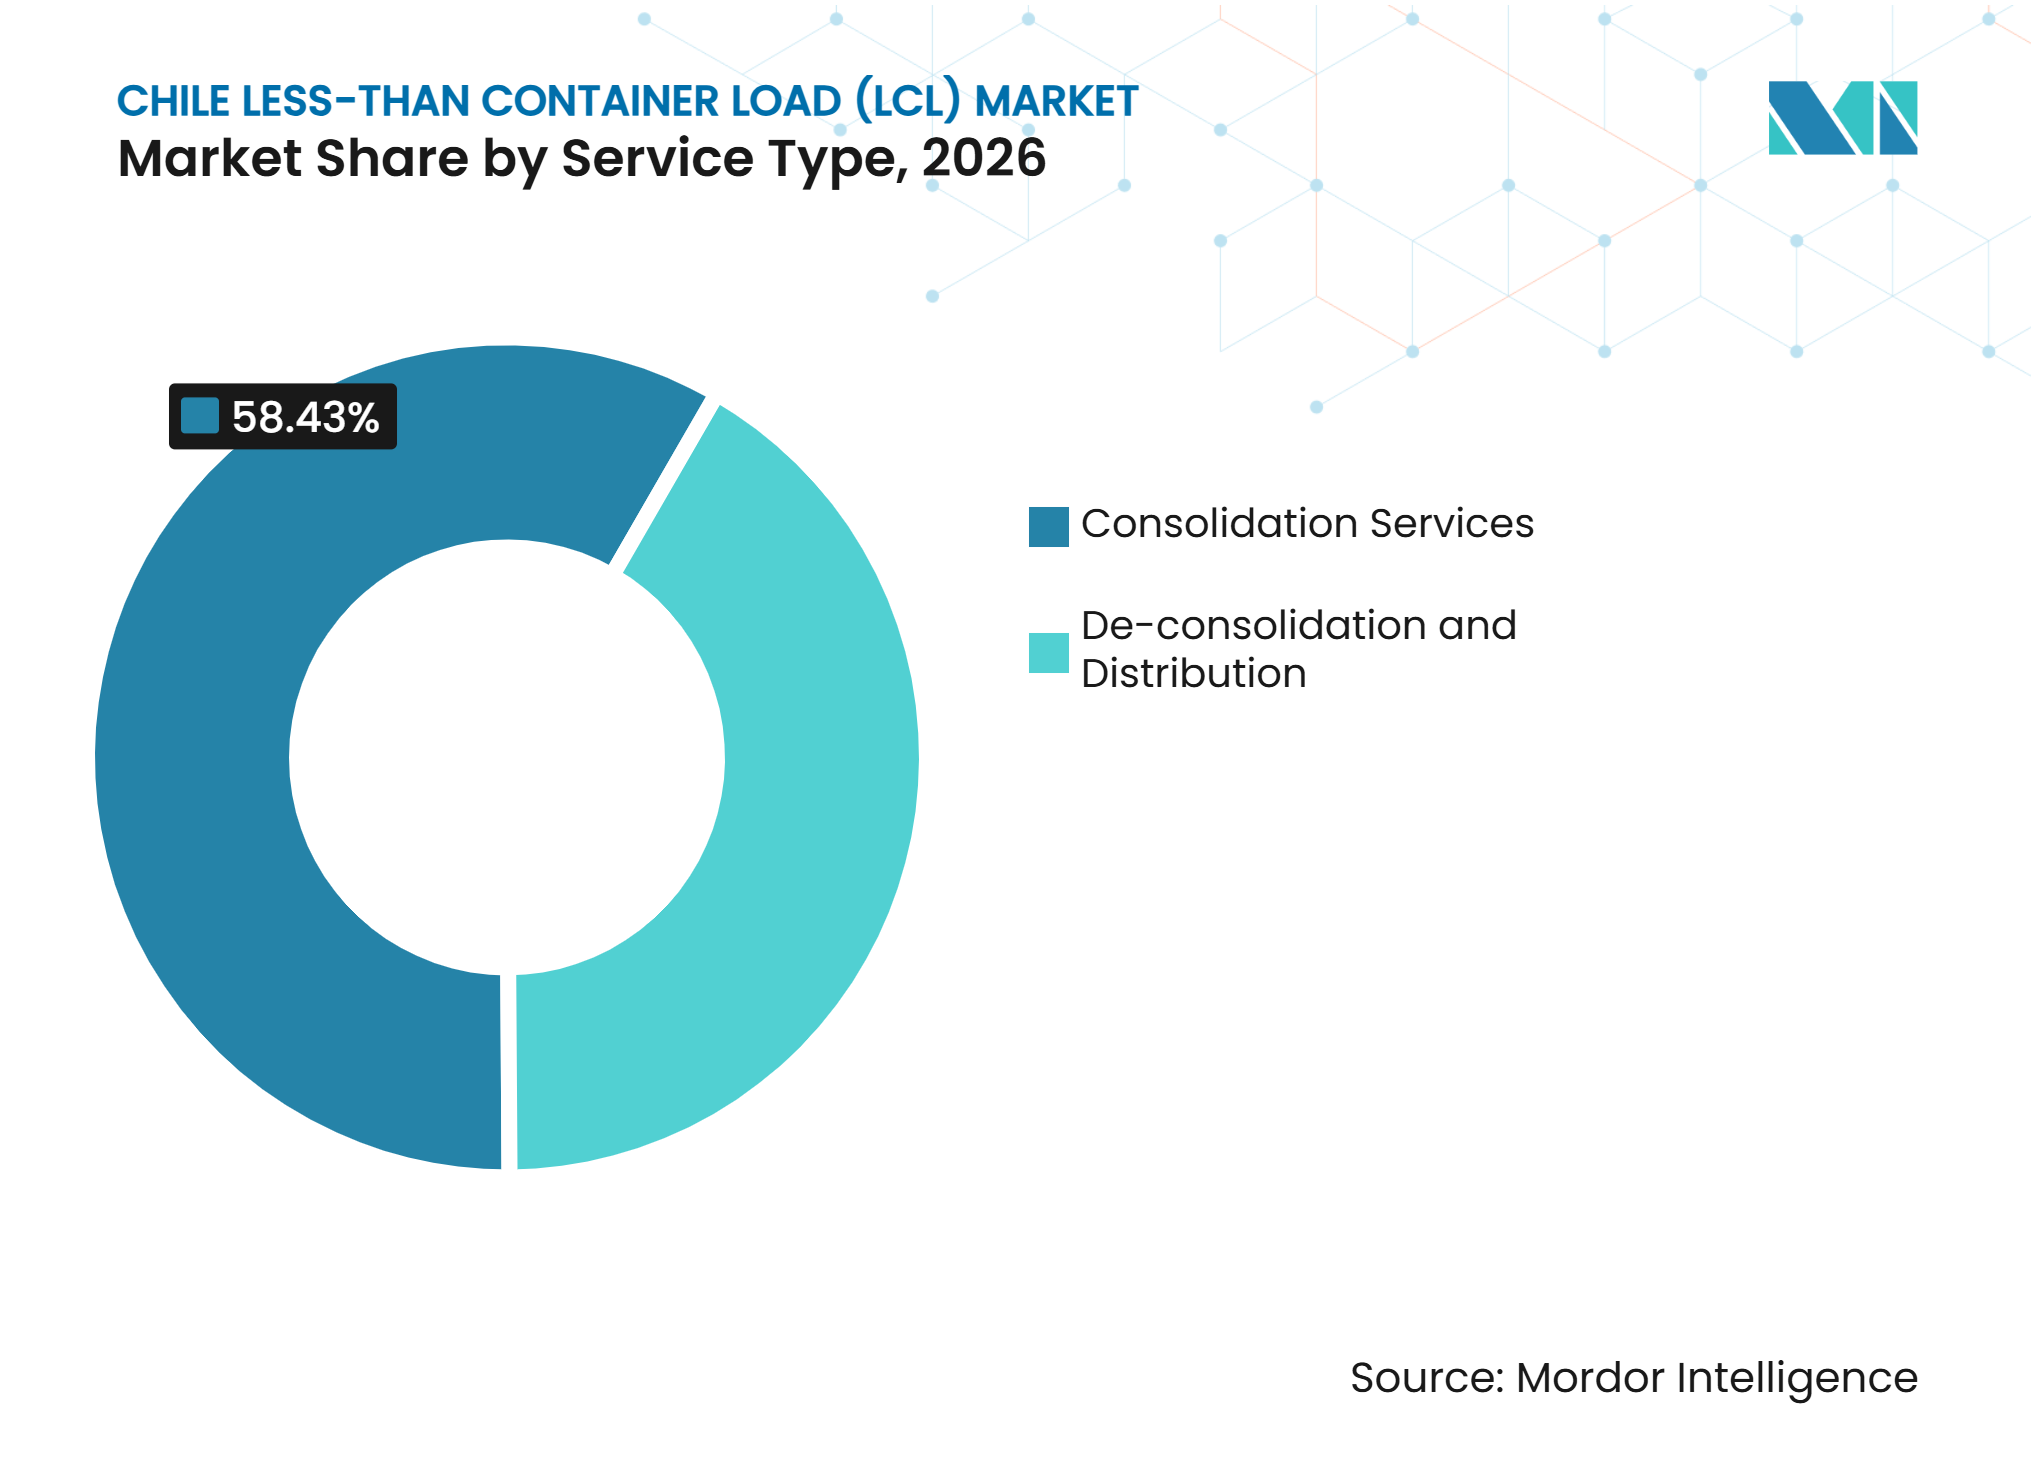
- Nach Dienstleistungsart entfallen im Jahr 2026 58,43 % des chilenischen Less-than Container Load Marktanteils auf Konsolidierungsdienstleistungen, während für De-Konsolidierungs- und Verteilungssendungen bis 2032 eine CAGR von 7,25 % prognostiziert wird.
- Nach Bestimmungsort entfallen im Jahr 2026 82,17 % der chilenischen Less-than Container Load Marktgröße auf internationale LCL-Sendungen, für die bis 2032 eine CAGR von 7,98 % prognostiziert wird.
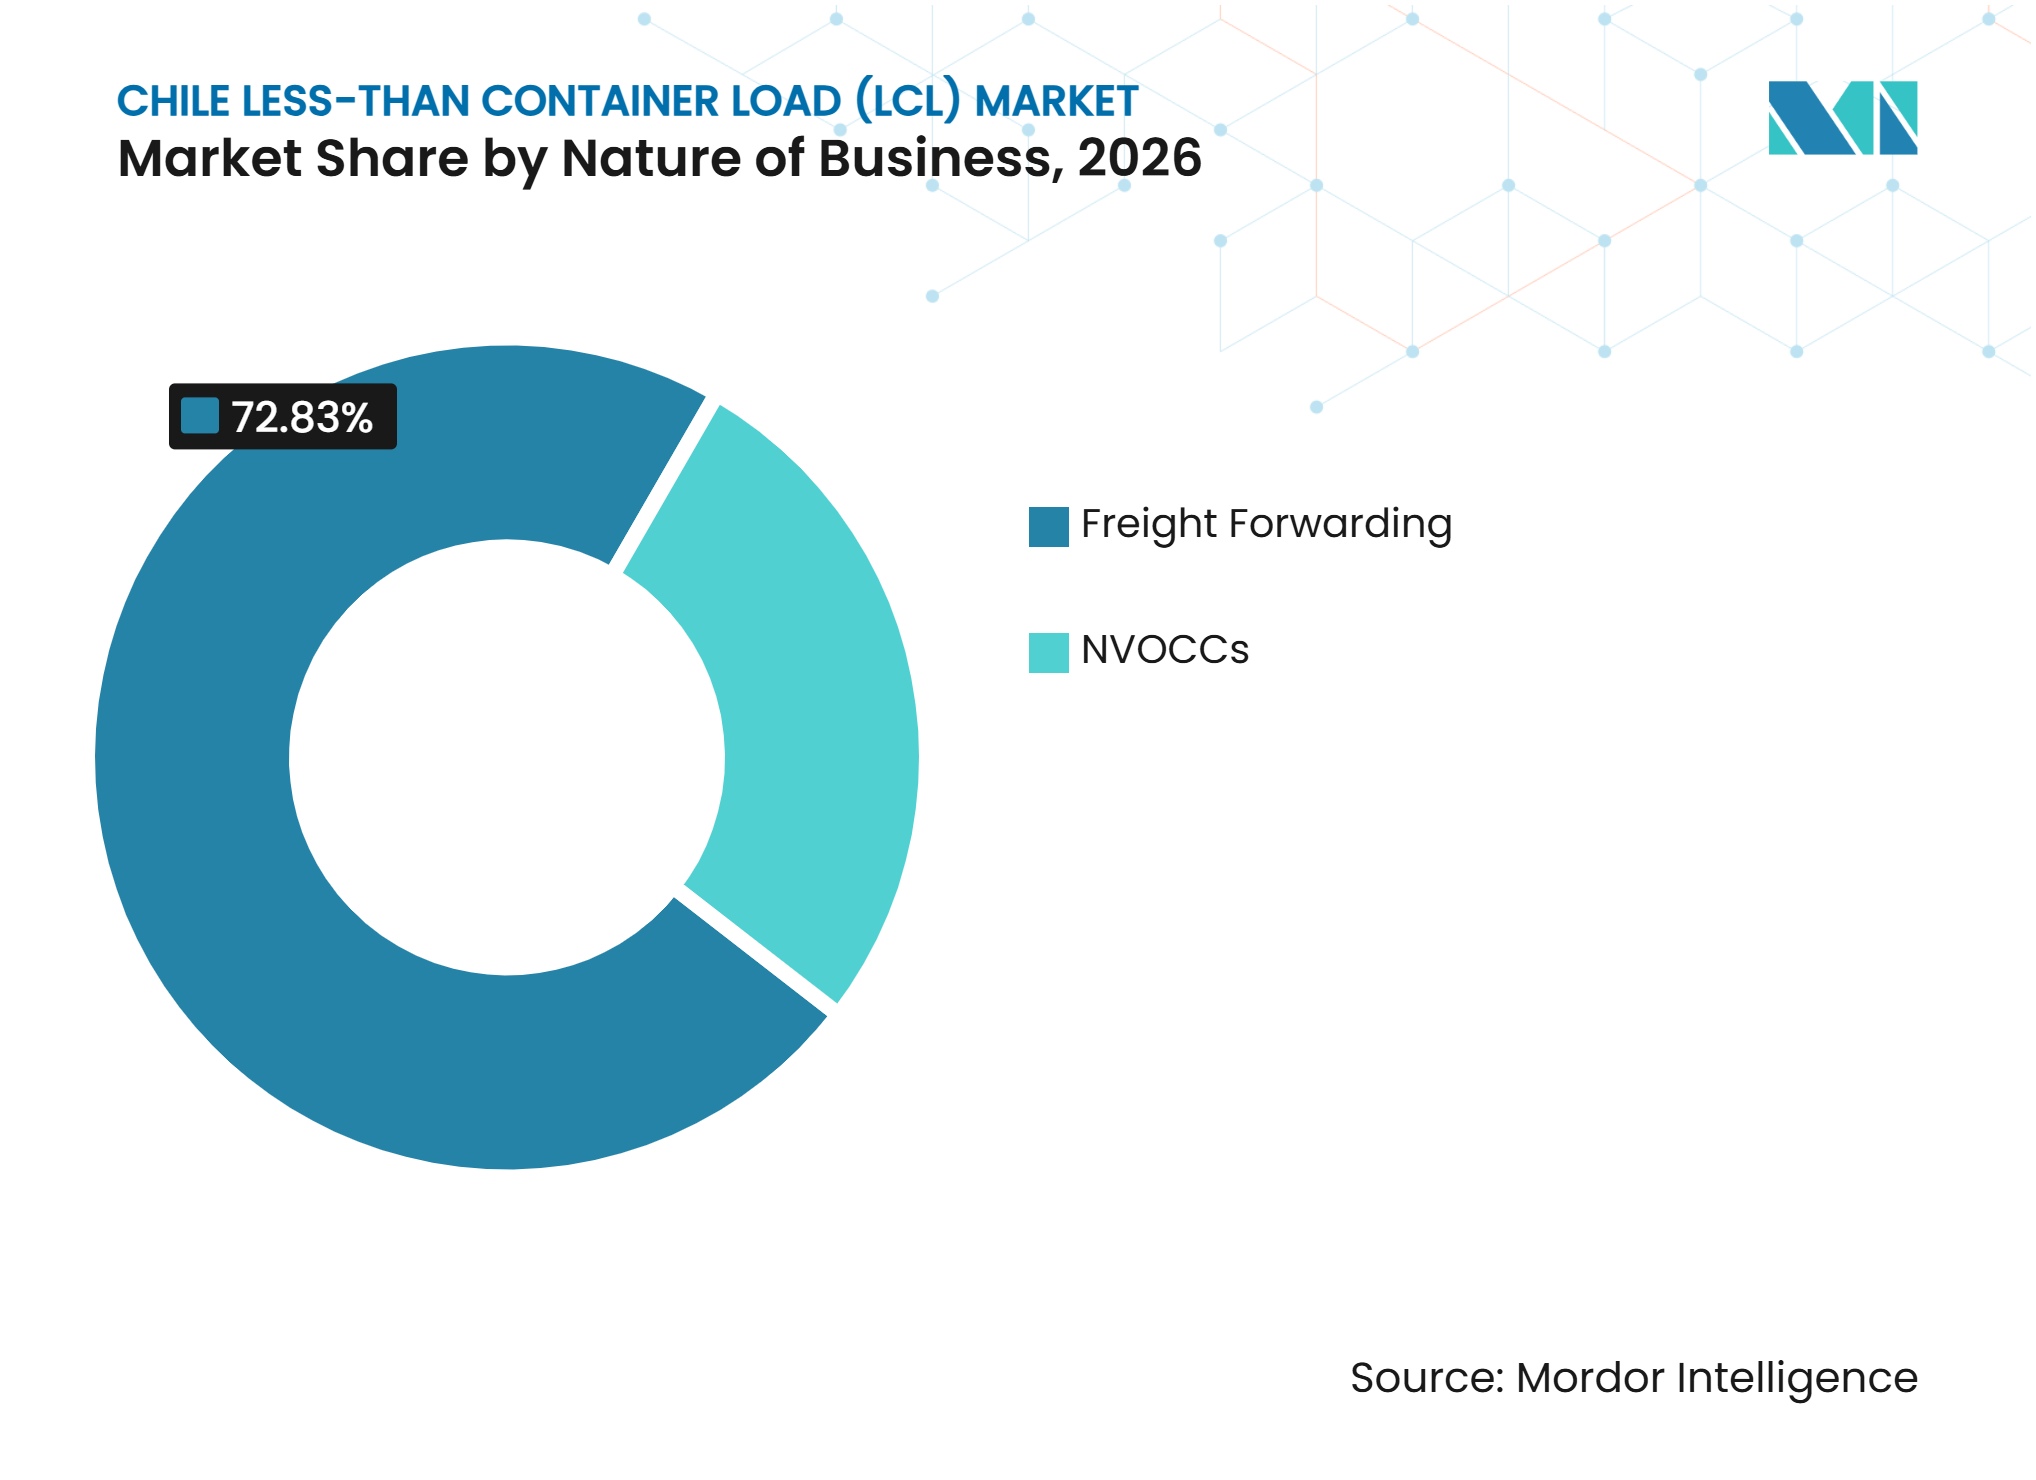
- Nach Geschäftsart entfallen im Jahr 2026 72,83 % des chilenischen Less-than Container Load Branchenanteils auf die Frachtvermittlung, während für NVOCC-Sendungen bis 2032 eine CAGR von 8,65 % prognostiziert wird.
- Nach Endnutzer entfallen im Jahr 2026 31,27 % der chilenischen Less-than Container Load Marktgröße auf Einzel- und E-Commerce-Handel, während für Einzel- und E-Commerce-Sendungen bis 2032 eine CAGR von 8,97 % prognostiziert wird.
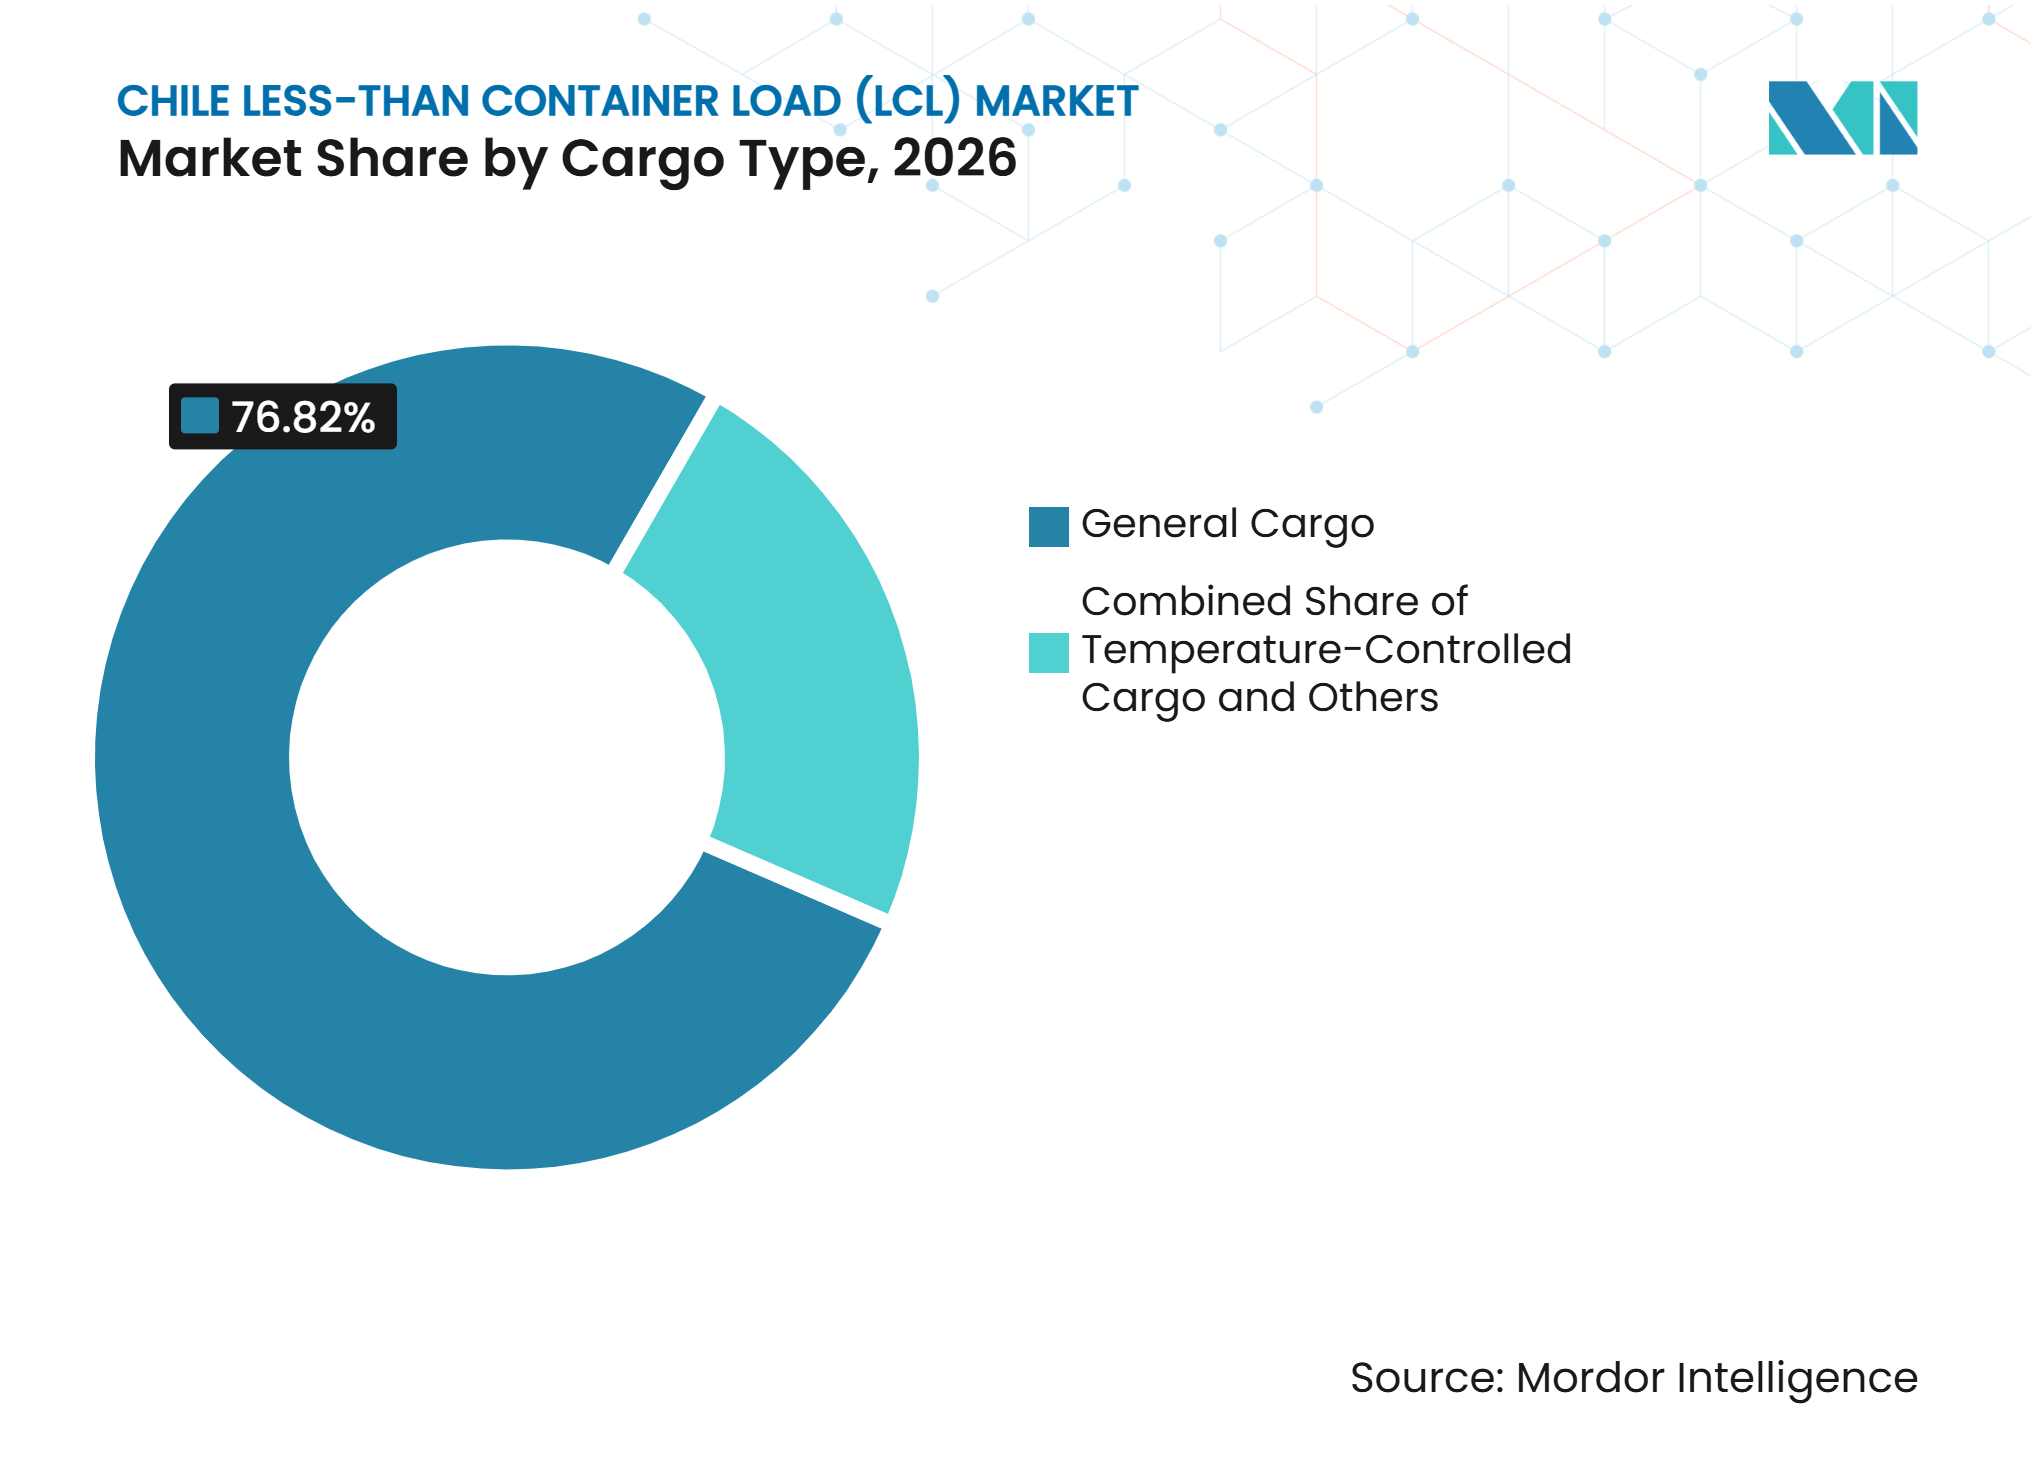
- Nach Ladungsart entfallen im Jahr 2026 76,82 % des chilenischen Less-than Container Load Marktanteils auf Allgemeingut, während für temperaturgeführte Ladungssendungen bis 2032 eine CAGR von 7,54 % prognostiziert wird.
- Nach Region entfallen im Jahr 2026 52,73 % der chilenischen Less-than Container Load Branchengröße auf Zentralchile, während für Sendungen aus Nordchile bis 2032 eine CAGR von 8,32 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Warenhandels erhht die Nachfrage nach LCL-Sendungen | +1.8% | National, konzentriert in Zentralchile | Mittelfristig (2–4 Jahre) |
| Expansion des E-Commerce erhöht das Importvolumen kleiner Pakete | +1.5% | National, am stärksten in der Metropolregion Santiago | Kurzfristig (≤ 2 Jahre) |
| Konzentration des Seehandels unterstützt die Nachfrage nach LCL-Dienstleistungen | +0.8% | Kern Zentralchile, Ausstrahlungseffekte auf Nordchile | Langfristig (≥ 4 Jahre) |
| Beschaffung bei mehreren Lieferanten erhöht den Konsolidierungsbedarf | +0.7% | National, mit Schwerpunkt in importintensiven KMU-Clustern | Mittelfristig (2–4 Jahre) |
| Exportlieferketten erhöhen die Nachfrage nach spezialisierter Konsolidierung | +0.6% | Nordchile Bergbau und Lithium, Südchile Lachs und Kirschen | Langfristig (≥ 4 Jahre) |
| Portdigitalisierung verbessert die LCL-Abwicklungseffizienz | +0.5% | National, führende Gewinne in San Antonio und Valparaíso | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Warenhandels erhöht die Nachfrage nach LCL-Sendungen
Der maritime Importwert Chiles stieg im Jahr 2025 um 10,5%, und die TEU-Importe stiegen um 15,9%, was eine größere Sendungsbasis für den chilenischen Sammelgut-Markt (LCL) schafft[1]. Kleinmengenversender verfügen oft nicht über die Lagerkapazität, die zum Füllen eines vollständigen Containers erforderlich ist. Sie verlassen sich daher auf Konsolidatoren, die Sendungen von mehreren Lieferanten zusammenführen und vorhersehbare Ankunftszyklen aufrechterhalten. Allgemeine Fracht verzeichnete im Jahr 2025 den größten absoluten Anstieg im maritimen Handelswert, einschließlich Kategorien wie Elektromotoren, Batterien und Erdölausrüstung. Diese Komponenten werden häufig von mehr als einer Quelle bestellt, was die Konsolidierungsnachfrage unterstützt. China blieb im Jahr 2025 Chiles größter Importpartner und unterstreicht die Bedeutung der Verbindungen von Asien zur Westküste Südamerikas für die Frachtkonsolidierung.
Expansion des E-Commerce erhöht das Importvolumen kleiner Pakete
Die Expansion des Online-Handels erhöht die Anzahl kleiner und häufiger Importbestellungen, die nach Chile eingehen. Die Cámara de Comercio de Santiago prognostizierte für 2026 Online-Einzelhandelsumsätze von 10,6 Milliarden USD mit einem realen Wachstum von 12,2%. Grenzüberschreitende Plattformen machten 55% der internationalen Transaktionen aus, was die Relevanz eingehender Warenströme von asiatischen Lieferanten erhöht. Die Steuerrechtsänderung vom Oktober 2025 für Niedrigwert-Auslandskäufe veränderte die Wirtschaftlichkeit informeller Kurierimporte. Formeller Seefrachtverkehr und konsolidierte Sendungen sind für Importeure relevanter, die eine konforme Route für wiederkehrende Bestellungen benötigen.
Konzentration des Seehandels unterstützt die Nachfrage nach LCL-Dienstleistungen
Chiles Containerverkehr konzentriert sich auf den zentralen Korridor, wo San Antonio und Valparaíso zusammen mehr als 70% der maritimen Importe abwickeln. Diese Konzentration unterstützt regelmäßige Konsolidierungsaktivitäten, da Importeure, Lagerhäuser, Zollagenten und Inlandsfrachtführer in einem vernetzten Logistikgebiet angesiedelt sind. San Antonio Terminal Internacional wickelte im Jahr 2025 1,2 Millionen TEUs ab – das vierzehnte aufeinanderfolgende Jahr über 1 Million TEUs. Terminal Pacífico Sur in Valparaíso wickelte im Jahr 2025 916.355 TEUs ab. Solche Volumina unterstützen regelmäßige Hafenläufe und erleichtern es Spediteuren, feste LCL-Fahrpläne aufzubauen.
Portdigitalisierung verbessert die LCL-Abwicklungseffizienz
Digitale Hafen- und Zollprogramme reduzieren den administrativen Aufwand für konsolidierte Fracht. Chiles Ministerium für Verkehr und Telekommunikation startete im Jahr 2025 die Ventanilla Única Marítima und rollte sie in den wichtigsten Hafenregionen aus. Das Programm digitalisiert die An- und Abmeldeformalitäten für Schiffe und soll jährlich 62.500 Agentenstunden einsparen. Konsolidierte Sendungen profitieren davon, da mehrere Importeure einem Container zugeordnet werden können und jede Partei korrekte Dokumentation benötigt. Ein konsistenterer Datenaustausch verringert das Risiko, dass ein Verwaltungsfehler die Frachtfreigabe beeinträchtigt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstau erhöht die Verzögerungen beim LCL-Inlandstransit | -1.2% | Zentralchile, Hafencluster San Antonio | Kurzfristig (≤ 2 Jahre) |
| Zielgebühren erhöhen die Kostenkomplexität bei der Dekonsolidierung | -0.8% | National, am stärksten bei konsolidierten Containern mit mehreren Importeuren | Mittelfristig (2–4 Jahre) |
| Fahrplanvariabilität verringert die LCL-Transitzuverlässigkeit | -0.6% | National, am stärksten auf Asien-Chile-Routen | Mittelfristig (2–4 Jahre) |
| Dokumentationslücken bei KMU erhöhen Zollabfertigungsverzögerungen | -0.5% | National, konzentriert bei erstmaligen LCL-Importeuren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstau erhöht die Verzögerungen beim LCL-Inlandstransit
Hafenstau bleibt ein wesentliches Betriebsrisiko für den chilenischen Sammelgut-Markt (LCL). Die Auflösung einer neuntägigen Lkw-Blockade in San Antonio im November 2026 folgte auf Störungen, die mehr als 3.000 Container in jede Richtung betrafen[2]. LCL-Fracht ist besonders gefährdet, da ein einziger konsolidierter Container Sendungen für viele Importeure enthalten kann. Eine einzige Unterbrechung kann separate Verzögerungen, Kundenbenachrichtigungen und Lieferänderungen über mehrere Konnossemente hinweg erzeugen. Der Vorfall zeigte auch, dass Störungen außerhalb eines Terminaltores die gesamte Inlandstransportkette beeinträchtigen können. Transportkostensteigerungen können die Zielkosten für konsolidierte Sendungen erhöhen und kleinere Importbestellungen weniger wirtschaftlich machen.
Dokumentationslücken bei KMU erhöhen Zollabfertigungsverzögerungen
Dokumentationslücken bei kleineren Importeuren können die Zollabfertigung für konsolidierte Fracht verzögern. Viele erstmalige oder seltene Importeure verfügen über begrenzte interne Kapazitäten, um Handelsdokumente und Produktinformationen korrekt vorzubereiten. Ein konsolidierter Container hat mehrere Empfänger, sodass ein Fehler in einer Akte den Prüfungs- und Freigabeprozess für andere Sendungen erschweren kann. Dieses Problem ist in der chilenischen Sammelgut-Branche (LCL) wichtig, da kleine Unternehmen eine Kernkundenbasis darstellen. Der chilenische Zoll verwendet einen Risikoklassifizierungsansatz, und Sendungen mit mehreren Ursprüngen können einer genaueren Prüfung bedürfen, da ihre Manifeste komplexer sind. Die Nutzung mehrerer Lieferanten erhöht den Bedarf an vollständigen und konsistenten Unterlagen, bevor die Fracht verladen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Konsolidierung verankert den Markt, Dekonsolidierung beschleunigt sichKonsolidierungsdienstleistungen entfallen im Jahr 2026 auf 58,43% des Marktanteils des chilenischen Sammelgut-Marktes (LCL). Das Segment spiegelt eine Importstruktur wider, in der kleine und mittelständische Unternehmen Waren von asiatischen und europäischen Lieferanten kaufen, ohne über ausreichendes Volumen für einen dedizierten Container zu verfügen. Ein Konsolidator fasst diese Bestellungen am Ursprungsort zusammen und organisiert den Transport nach Chile. Dieses Modell gibt Kunden Zugang zu internationaler Beschaffung und begrenzt gleichzeitig die Lagerverpflichtungen. Es ist nützlich für Käufer von Komponenten, Konsumgütern und Nachschubbeständen von mehreren Lieferanten. Die Marktgröße des chilenischen Sammelgut-Marktes (LCL) für Konsolidierung wird durch die Konzentration der Importnachfrage im zentralen Logistikkorridor gestützt. Der Service eignet sich auch für Frachtinhaber, die regelmäßige kleinere Sendungen gegenüber größeren und weniger häufigen Lagerkäufen bevorzugen.
Dekonsolidierungs- und Distributionssendungen sollen bis 2032 eine CAGR von 7,25% verzeichnen. Dieser Service erweitert die Rolle des Anbieters, nachdem ein Container einen chilenischen Hafen erreicht hat. Kunden benötigen zunehmend Zollkoordination, Frachtabwicklung, Kommissionierung, Inlandstransport und Direktlieferung in einem Serviceumfang. E-Commerce-Importeure benötigen dieses kombinierte Modell insbesondere, da sie Waren von mehreren Überseelieferanten in lokale Fulfillment-Kanäle einbringen müssen. Digitale Betreiber wie KLog.co haben ihre Dienstleistungen rund um Buchung, Zollabwicklung und Inlandslieferung über eine Schnittstelle positioniert. Die Expansion des Segments zeigt, dass Frachtinhaber weniger Übergaben nach der Ankunft schätzen. Es erhöht auch die Bedeutung lokaler Lagerkapazitäten und Lieferpartnerschaften.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bestimmungsort:
Internationale Routen definieren und treiben den Markt anInternationale LCL-Sendungen entfallen im Jahr 2026 auf 82,17% der Marktgröße des chilenischen Sammelgut-Marktes (LCL). Das Segment spiegelt Chiles Abhängigkeit von importierten Konsumgütern, Ausrüstungen, Industriekomponenten und Vorleistungen von Überseelieferanten wider. Sein Umfang unterstützt regelmäßige Konsolidierungsdienstleistungen auf asiatischen und europäischen Routen. Direktdienste, feste Fahrpläne und Ursprungslagerhaltung sind daher wichtige Wettbewerbsfaktoren. Internationale Sendungen erfordern von Anbietern, die Überseekonsolidierung mit der Hafenabwicklung und der Inlandszustellung in Chile abzustimmen. Der große Anteil spiegelt auch die Rolle des Landes als Ziel für die Beschaffung bei mehreren Lieferanten wider. Es bleibt die wichtigste Zielkategorie im chilenischen Sammelgut-Markt (LCL).
Internationale LCL-Sendungen sollen bis 2032 eine CAGR von 7,98% verzeichnen. DP World eröffnete im Jahr 2025 den direkten Asien-Chile-Dienst ACSA 1, der Busan, Shanghai und Ningbo mit San Antonio verbindet. Direktverbindungen können die Planung für Spediteure verbessern, die vorhersehbare Abgabetermine und Weiterlieferungen benötigen. Dies ist wichtig für Importeure, die gemeinsame Container nutzen und keine großen Lagerbestände aufnehmen können. Inländische LCL-Dienste bedienen weiterhin Bewegungen zwischen chilenischen Regionen, einschließlich Verbindungen von Santiago zu nördlichen Bergbaugebieten und südlichen Agrarstandorten. Anbieter, die beide Optionen anbieten, können Hafenankünfte mit regionalen Empfängernetzwerken verbinden. Das schnellste Wachstum bei internationalen Aktivitäten unterstreicht den Wert zuverlässiger Asien-Chile-Fahrpläne.
Nach Geschäftsart:
Frachtspediteure führen, NVOCCs störenFrachtspediteure entfallen im Jahr 2026 auf 72,83% der Marktgröße des chilenischen Sammelgut-Marktes (LCL). Das Segment führt, weil chilenische Importeure oft auf einen Agenten angewiesen sind, um Transportdokumente, Zollprozesse, Frachtführerkoordination und Inlandsarrangements zu verwalten. Diese Rolle ist nützlich für Käufer, denen ein internes Logistikteam fehlt. Sie ist auch wichtig, wenn eine Sendung mehrere Anbieter erfordert, die nacheinander arbeiten. Etablierte Spediteure nutzen Frachtführerverträge und lokale Agentenbeziehungen, um diese Schritte zu koordinieren. Der vom Frachtspeditionsbereich gehaltene Marktanteil des chilenischen Sammelgut-Marktes (LCL) spiegelt den Wert wider, den Kunden auf Verantwortlichkeit und lokales Wissen legen. Kunden wählen oft Spediteure, wenn sie eine benannte Partei benötigen, um Abfertigungs- oder Lieferprobleme zu lösen.
NVOCC-Sendungen sollen bis 2032 eine CAGR von 8,65% verzeichnen. Ihre Expansion ist mit ihrer Fähigkeit verbunden, Fracht zu bündeln, Kapazitäten zu verhandeln und Sammelladungsdienste über definierte Handelsrouten anzubieten. NVOCCs können Fahrplanflexibilität bieten, wenn sie Konsolidierungsoperationen kontrollieren und Ursprungsabdeckung aufrechterhalten. Ihre Dienstleistungen sprechen Kunden an, die Alternativen zu konventionellen Speditionsarrangements benötigen. Erhöhte NVOCC-Aktivität stärkt den Preis- und Dienstleistungswettbewerb für traditionelle Spediteure. Es belohnt auch Anbieter, die transparente Tarifstrukturen und häufige Abfahrten aufrechterhalten können. Die Kategorie bleibt abhängig von zuverlässiger Hafen-, Lager- und Zollkoordination.

Nach Endnutzer:
Einzel- und E-Commerce-Handel gibt das Tempo in allen Segmenten vorEinzel- und E-Commerce-Handel entfällt im Jahr 2026 auf 31,27% der Marktgröße des chilenischen Sammelgut-Marktes (LCL). Online-Handelsaktivitäten erhöhen die Häufigkeit der Bestandsauffüllung und die Anzahl kleiner internationaler Bestellungen. Einzelhändler beziehen oft ein breites Sortiment von mehreren Lieferanten, was Konsolidierung geeigneter macht als einen dedizierten Container. Der chilenische Sammelgut-Markt (LCL) bedient diesen Bedarf, indem er Frachtkapazitäten mit kleineren Sendungen abstimmt. Das Segment ist auch auf eine effiziente Zollabfertigung und Weiterlieferung an lokale Fulfillment-Standorte angewiesen. Einzel- und E-Commerce-Handel schafft daher Nachfrage nach Dienstleistungen, die Fracht, Lagerhaltung und Lieferung integrieren. Diese Kundengruppe bleibt die größte Endnutzerkategorie im chilenischen Sammelgut-Markt (LCL).
Einzel- und E-Commerce-Sendungen sollen bis 2032 eine CAGR von 8,97% verzeichnen. Kleinere, aber häufigere Bestellungen machen Fahrplankonsistenz und Frachtvisibilität für diese Kunden wichtiger. Nutzer aus Fertigung und Automobil sind ebenfalls auf LCL für Ersatzteile und Komponenten von mehreren Lieferantenbasen angewiesen. Gesundheitswesen und Pharmazeutika erfordern Temperaturkontrolle, Aufzeichnungsführung und Verfahren der Guten Distributionspraxis. Landwirtschaft und Forstwirtschaft nutzen LCL für importierte Vorleistungen und exportbezogene Koordination. Hellmann Worldwide Logistics hob im August 2025 seine 25-jährige Beziehung mit Salmones Antártica hervor und demonstrierte damit die Bedeutung etablierter Logistikunterstützung in der verderblichen Exportkette[3]. Diese vielfältigen Anforderungen begünstigen Anbieter mit breiten Abwicklungs-, Abfertigungs- und Lieferfähigkeiten.
Nach Frachttyp:
Allgemeine Fracht dominiert, temperaturgeführte Fracht gewinntAllgemeine Fracht entfällt im Jahr 2026 auf 76,82% des Marktanteils des chilenischen Sammelgut-Marktes (LCL). Das Segment entspricht der großen Rolle von Fertigwaren, Konsumgütern und Industrievorleistungen im chilenischen Importmix. Camport berichtete, dass allgemeine Fracht im Jahr 2025 56,3% des Wertes des maritimen Außenhandels Chiles ausmachte. Allgemeine Fracht eignet sich für die Standardkonsolidierung, da Produkte ohne spezialisierte Temperaturausrüstung verpackt und kombiniert werden können. Sie umfasst Maschinenkomponenten, Batterien, Haushaltsprodukte und andere kommerzielle Waren. Die Marktgröße des chilenischen Sammelgut-Marktes (LCL) für diese Frachtgutskategorie profitiert von einer breiten Basis von Importeuren, die kleinere Mengen von mehreren Lieferanten kaufen. Ihre Breite hält sie als führende Frachtgutskategorie.
Temperaturgeführte Frachtladungen sollen bis 2032 eine CAGR von 7,54% verzeichnen. Chiles verderbliche Exportsektoren und Pharmazeutikaimporte schaffen Nachfrage nach kontrollierter Frachtabwicklung. DP World San Antonio wickelte in der Saison 2025 bis 2026 14.800 TEUs gekühlter Kirschcontainer ab und erhöhte die Kühltechniker um 20%. Die Aktivität zeigt die saisonale Abwicklungsintensität im Zusammenhang mit gekühlter Fracht. Dieses Segment erfordert dedizierte Ausrüstung, geschultes Personal und konsistente Überwachung. Gefährliche und hochwertige Fracht bleiben kleinere Kategorien, die spezialisierte Dokumentation und Abwicklung gemäß Zollanforderungen erfordern. Die wachsende temperaturgeführte Kategorie erweitert die Serviceanforderungen von LCL-Betreibern.
Geografische Analyse
Zentralchile entfällt im Jahr 2026 auf 52,73% des Marktanteils des chilenischen Sammelgut-Marktes (LCL). San Antonio und Valparaíso wickeln mehr als 70% der maritimen Containeraktivitäten des Landes ab und platzieren die wichtigsten LCL-Ankunfts-, Dekonsolidierungs- und Distributionsfunktionen in einem Korridor. San Antonio Terminal Internacional verarbeitete im Jahr 2025 1,2 Millionen TEUs, während Terminal Pacífico Sur 916.355 TEUs verarbeitete. Der Anstieg von 21% bei Terminal Pacífico Sur zeigte eine anhaltende Kapazitätsnutzung in der Region. Anbieter können Importeure effizienter bedienen, wenn Lagerhäuser, Zollagenten und Lkw-Kapazitäten in der Nähe der Häfen sind. Kuehne+Nagel erweiterte im April 2026 seine Partnerschaft mit Casaideas durch ein dediziertes Distributionszentrum, das 34,8 Millionen eingehende Einheiten abwickelte. Das Beispiel zeigt, wie Frachtdienstleistungen mit Lagerhaltung und E-Commerce-Fulfillment verknüpft werden.
Nordchile soll bis 2032 eine CAGR von 8,32% verzeichnen. Die Bergbau- und Lithiumaktivitäten der Region erfordern Ausrüstung, Verbrauchsmaterialien und Ersatzteile von internationalen Lieferanten. Chile produzierte im Jahr 2025 5,3 Millionen Tonnen abgebautes Kupfer und repräsentierte 23% der weltweiten Produktion. Diese Produktionsbasis unterstützt die Nachfrage nach zeitkritischen und spezialisierten Importen. Antofagasta Terminal Internacional verarbeitete im Jahr 2025 2,8 Millionen Tonnen[4]. Die allgemeinen Frachtvolumina stiegen um 13%, was auf mehr Aktivität in Kategorien hinweist, die Bergbauverbrauchsmaterialien und Komponenten umfassen können. Die geplante Kapazitätserweiterung des Terminals durch die Logistikentwicklung La Negra kann die Abwicklungsbasis für regionale Fracht verbessern. Logistikanbieter reagieren durch spezialisierte Bergbauangebote und Projektfrachtkapazitäten.
Südchile profitiert von exportorientierten Frachtströmen in Lachs, Holz und landwirtschaftlichen Produkten. AGUNSA eröffnete im Januar 2026 das 21.300 m² große Centro Logístico Rocuant in Biobío, einschließlich überdachter Lagerhäuser, gepflasterter Hofflächen, Kühlcontaineranschlüsse und SAG-autorisierter Lagerung. Die Einrichtung unterstützt Import- und Exportbewegungen im südlichen Korridor. Sie verbessert auch die Fähigkeit, Kühlkettenfracht zu handhaben, die regionale Lagerung und Inlandstransport benötigt. Hellmanns Beziehung mit Salmones Antártica spiegelt die Bedeutung erfahrener Logistikpartner in der verderblichen Wertschöpfungskette wider. Die gemischte regionale Struktur lässt Zentralchile als primären operativen Knotenpunkt, während der Norden und Süden speziellere Nachfragemuster bedienen.
Wettbewerbslandschaft
Marktkonzentration
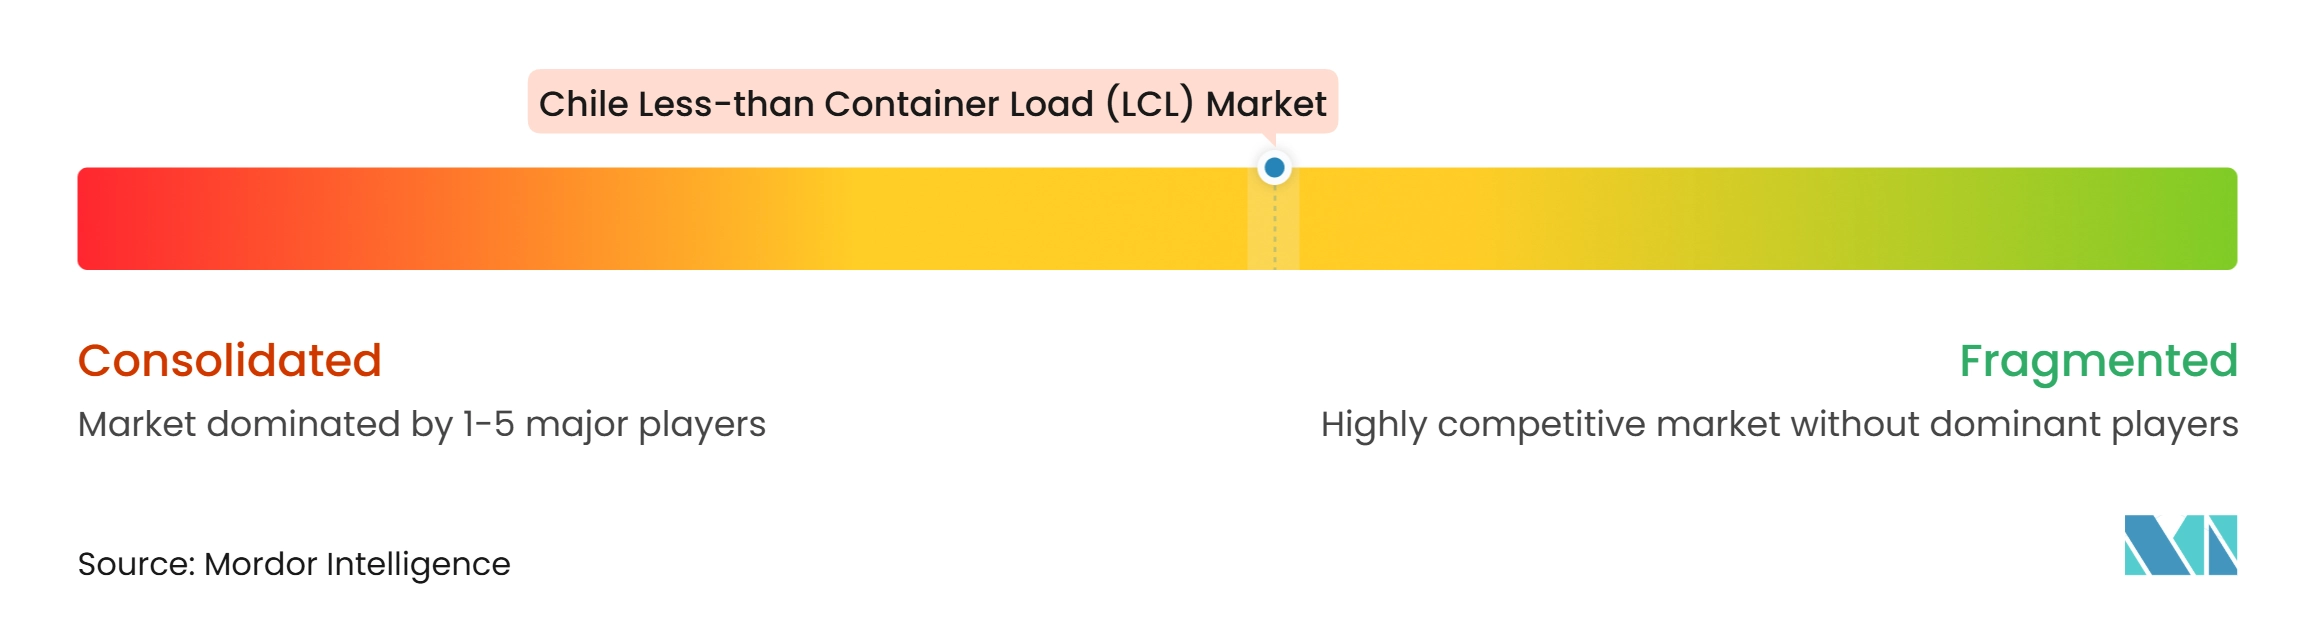
Der chilenische Sammelgut-Markt (LCL) ist konsolidiert und umfasst globale Spediteure, LCL-Spezialisten, regionale Betreiber und digitale Plattformen. ECU Worldwide, DSV, Kuehne+Nagel, DHL und Maersk verfügen über Markenbekanntheit und internationale Netzwerkreichweite. Regionale Anbieter und kleinere NVOCCs konkurrieren um preissensible kleine und mittelständische Kunden. Die Wettbewerbsstruktur ist am Premium-Ende stärker und über lokale Betreiber stärker verteilt. DSV schloss im April 2025 die Übernahme von DB Schenker ab. Die Transaktion erweiterte DSVs globale Speditionskapazität und erhöhte die Bedeutung der Netzwerkintegration in Lateinamerika. Betreiber konkurrieren zunehmend bei Buchungszugang, Sendungsvisibilität, Zollkoordination und Inlandszustellung. Digitale Dienste können Angebote für Kunden vereinfachen, die wiederkehrende kleinere Bestellungen aufgeben.
KLog.co und ähnliche Anbieter sprechen Kunden an, die Online-Tarifangebote und stärker integrierte Zoll- und Lieferwerkzeuge suchen. Größere Unternehmen können diese digitalen Funktionen mit globalem Frachtführereinkauf und etablierten lokalen Betrieben kombinieren. Maersks Elektro-Lkw-Programm mit Sotraser zeigt einen separaten Ansatz zur Verbesserung des Nachhaltigkeitsprofils der Inlandslogistik. Der Wettbewerb wird sich daher über die Ozeanfrachtpreisgestaltung hinaus auf Lieferzuverlässigkeit, Datenqualität und lokalen Anlagenzugang erstrecken.
Die wichtigsten Differenzierungsbereiche umfassen pharmazeutische Kühlketten-LCL und bergbaubezogene Fracht für Nordchile. Diese Aktivitäten erfordern kontrollierte Einrichtungen, spezialisierte Dokumente und glaubwürdige Abwicklungsverfahren. ISO-9001-Zertifizierung und Kühlkettenbetriebsstandards können das Kundenvertrauen stärken, während Projekt Hermes ein stärker vernetztes Zollkonformitätsumfeld schafft. Dienstleister mit lokalem Containerfrachtstationszugang können die Dekonsolidierungs- und Lieferqualität besser kontrollieren. Anbieter ohne Technologie-, Maschinen- und Industriefrachtkapazitäten müssen sich möglicherweise stärker auf Partner verlassen und haben weniger Kontrolle über Ausnahmen.
Branchenführer im chilenischen Sammelgut-Markt (LCL)
-
Agencias Universales SA (AGUNSA)
-
Delpa Group
-
KLog.co
-
ECU Worldwide
-
DSV AS (Including DB Schenker)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile Less-than Container Load (LCL) Markt Unternehmen in diesem Bericht
- ECU Worldwide
- DSV AS (Including DB Schenker)
- DHL Group
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Møller - Mærsk AS
- Expeditors International of Washington Inc.
- Agencias Universales SA (AGUNSA)
- Rhenus Group
- GEODIS SA
- Scan Global Logistics
- JAS Worldwide Inc.
- Hellmann Worldwide Logistics
- Nippon Express Holdings Inc.
- Yusen Logistics Chile
- Noatum Logistics
- Röhlig Logistics
- TIBA
- Delpa Group
- KLog.co
- MSL Corporate
- Sitrans
Neueste Industrielle Entwicklungen in Chile Less-than Container Load (LCL) Markt
- Oktober 2026: Pacific Anchor Line (PAL) eröffnete ein eigenes Büro in Miami, Vereinigte Staaten, um einen nordamerikanischen LCL-Konsolidierungsknotenpunkt für lateinamerikanische Märkte, einschließlich Chile, zu entwickeln. Der Dienst bietet zunächst vierzehntägige Abfahrten nach San Antonio und Valparaíso, mit Plänen zur Erhöhung der Frequenz auf wöchentliche Abfahrten im ersten Jahr. Der Knotenpunkt ermöglicht es PAL, Sendungen aus den Vereinigten Staaten nach Chile zu empfangen, zu konsolidieren und zu versenden, mit dem Ziel, Importeure anzusprechen, die nicht über ausreichend Fracht verfügen, um einen gesamten Container zu füllen.
- August 2026: AMASS Global Network Chile bewarb einen direkten, wöchentlichen LCL-Konsolidierungsdienst von Miami, Vereinigte Staaten, nach Valparaíso, Chile. Der von Maersk betriebene Dienst bietet eine geschätzte Transitzeit von 19 Tagen und soll Frachtspediteuren häufigere konsolidierte Versandoptionen für Sendungen aus den Vereinigten Staaten nach Chile bieten.
- Juli 2026: LTS Group kündigte einen direkten LCL-Konsolidierungsdienst von San Antonio, Chile, nach Panama an, mit vierzehntägigen Abfahrten und einer indikativen Transitzeit von 13 Tagen. Der Dienst nimmt auch Fracht aus Mendoza, Argentinien, zur Konsolidierung in Chile und für Weiterverbindungen nach Mittelamerika und die Karibik auf.
- März 2026: ECU Worldwide kündigte die XLERATE-2.0-Erweiterung an, einen termingebundenen LCL-Seefracht-Dienst, der für zeitkritische Sendungen konzipiert ist.
Berichtsumfang des chilenischen Sammelgut-Marktes (LCL)
Segmentierungsübersicht
| Konsolidierungsdienstleistungen |
| Dekonsolidierung und Distribution |
| Inland |
| International |
| Frachtspediteur |
| NVOCCs |
| Fertigung und Automobil |
| Einzel- und E-Commerce-Handel |
| Gesundheitswesen und Pharmazeutika |
| Landwirtschaft und Forstwirtschaft |
| Sonstige Endnutzer |
| Allgemeine Fracht |
| Temperaturgeführte Fracht |
| Gefahrgut |
| Hochwertige und empfindliche Fracht |
| Sonstige |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
| Nach Servicetyp | Konsolidierungsdienstleistungen |
| Dekonsolidierung und Distribution | |
| Nach Bestimmungsort | Inland |
| International | |
| Nach Geschäftsart | Frachtspediteur |
| NVOCCs | |
| Nach Endnutzer | Fertigung und Automobil |
| Einzel- und E-Commerce-Handel | |
| Gesundheitswesen und Pharmazeutika | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige Endnutzer | |
| Nach Frachttyp | Allgemeine Fracht |
| Temperaturgeführte Fracht | |
| Gefahrgut | |
| Hochwertige und empfindliche Fracht | |
| Sonstige | |
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonien / Extremer Süden (Aysén, Magallanes) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der chilenische Sammelgut-Markt bis 2032 erreichen?
Der chilenische Sammelgut-Markt (LCL) soll bis 2032 einen Wert von 296,70 Millionen USD erreichen und von 2027 an eine CAGR von 6,10% verzeichnen.
Welcher Servicetyp führt die Sammelgut-Aktivitäten in Chile an?
Konsolidierungsdienstleistungen führen mit einem Anteil von 58,43% im Jahr 2026, da viele kleinere Importeure gemeinsame Containerkapazitäten benötigen.
Warum ist E-Commerce für die chilenische LCL-Nachfrage wichtig?
Der Online-Handel soll im Jahr 2026 einen Wert von 10,6 Milliarden USD erreichen und häufige kleine Bestellungen unterstützen, die für konsolidierte Seefrachtsendungen geeignet sind.
Welche chilenische Region wächst am schnellsten bei LCL-Dienstleistungen?
Sendungen aus Nordchile sollen bis 2032 eine CAGR von 8,32% verzeichnen, unterstützt durch Bergbau- und Lithiumlieferketten.
Was sind die wichtigsten operativen Risiken für LCL-Importeure in Chile?
Hafenstörungen, variable Fahrpläne, Zielgebühren und unvollständige Importdokumentation können konsolidierte Fracht verzögern.
Wie verbessern Logistikanbieter LCL-Dienstleistungen in Chile?
Anbieter fügen digitale Buchung, Zollkoordination, Lagerhaltung, Lieferintegration und emissionsärmere Inlandstransportoptionen hinzu.