
チリ海上混載(LCL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 207.62 百万米ドル |
| 市場規模 (2027) | 220.67 百万米ドル |
| 市場規模 (2032) | 296.70 百万米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ海上混載(LCL)市場分析
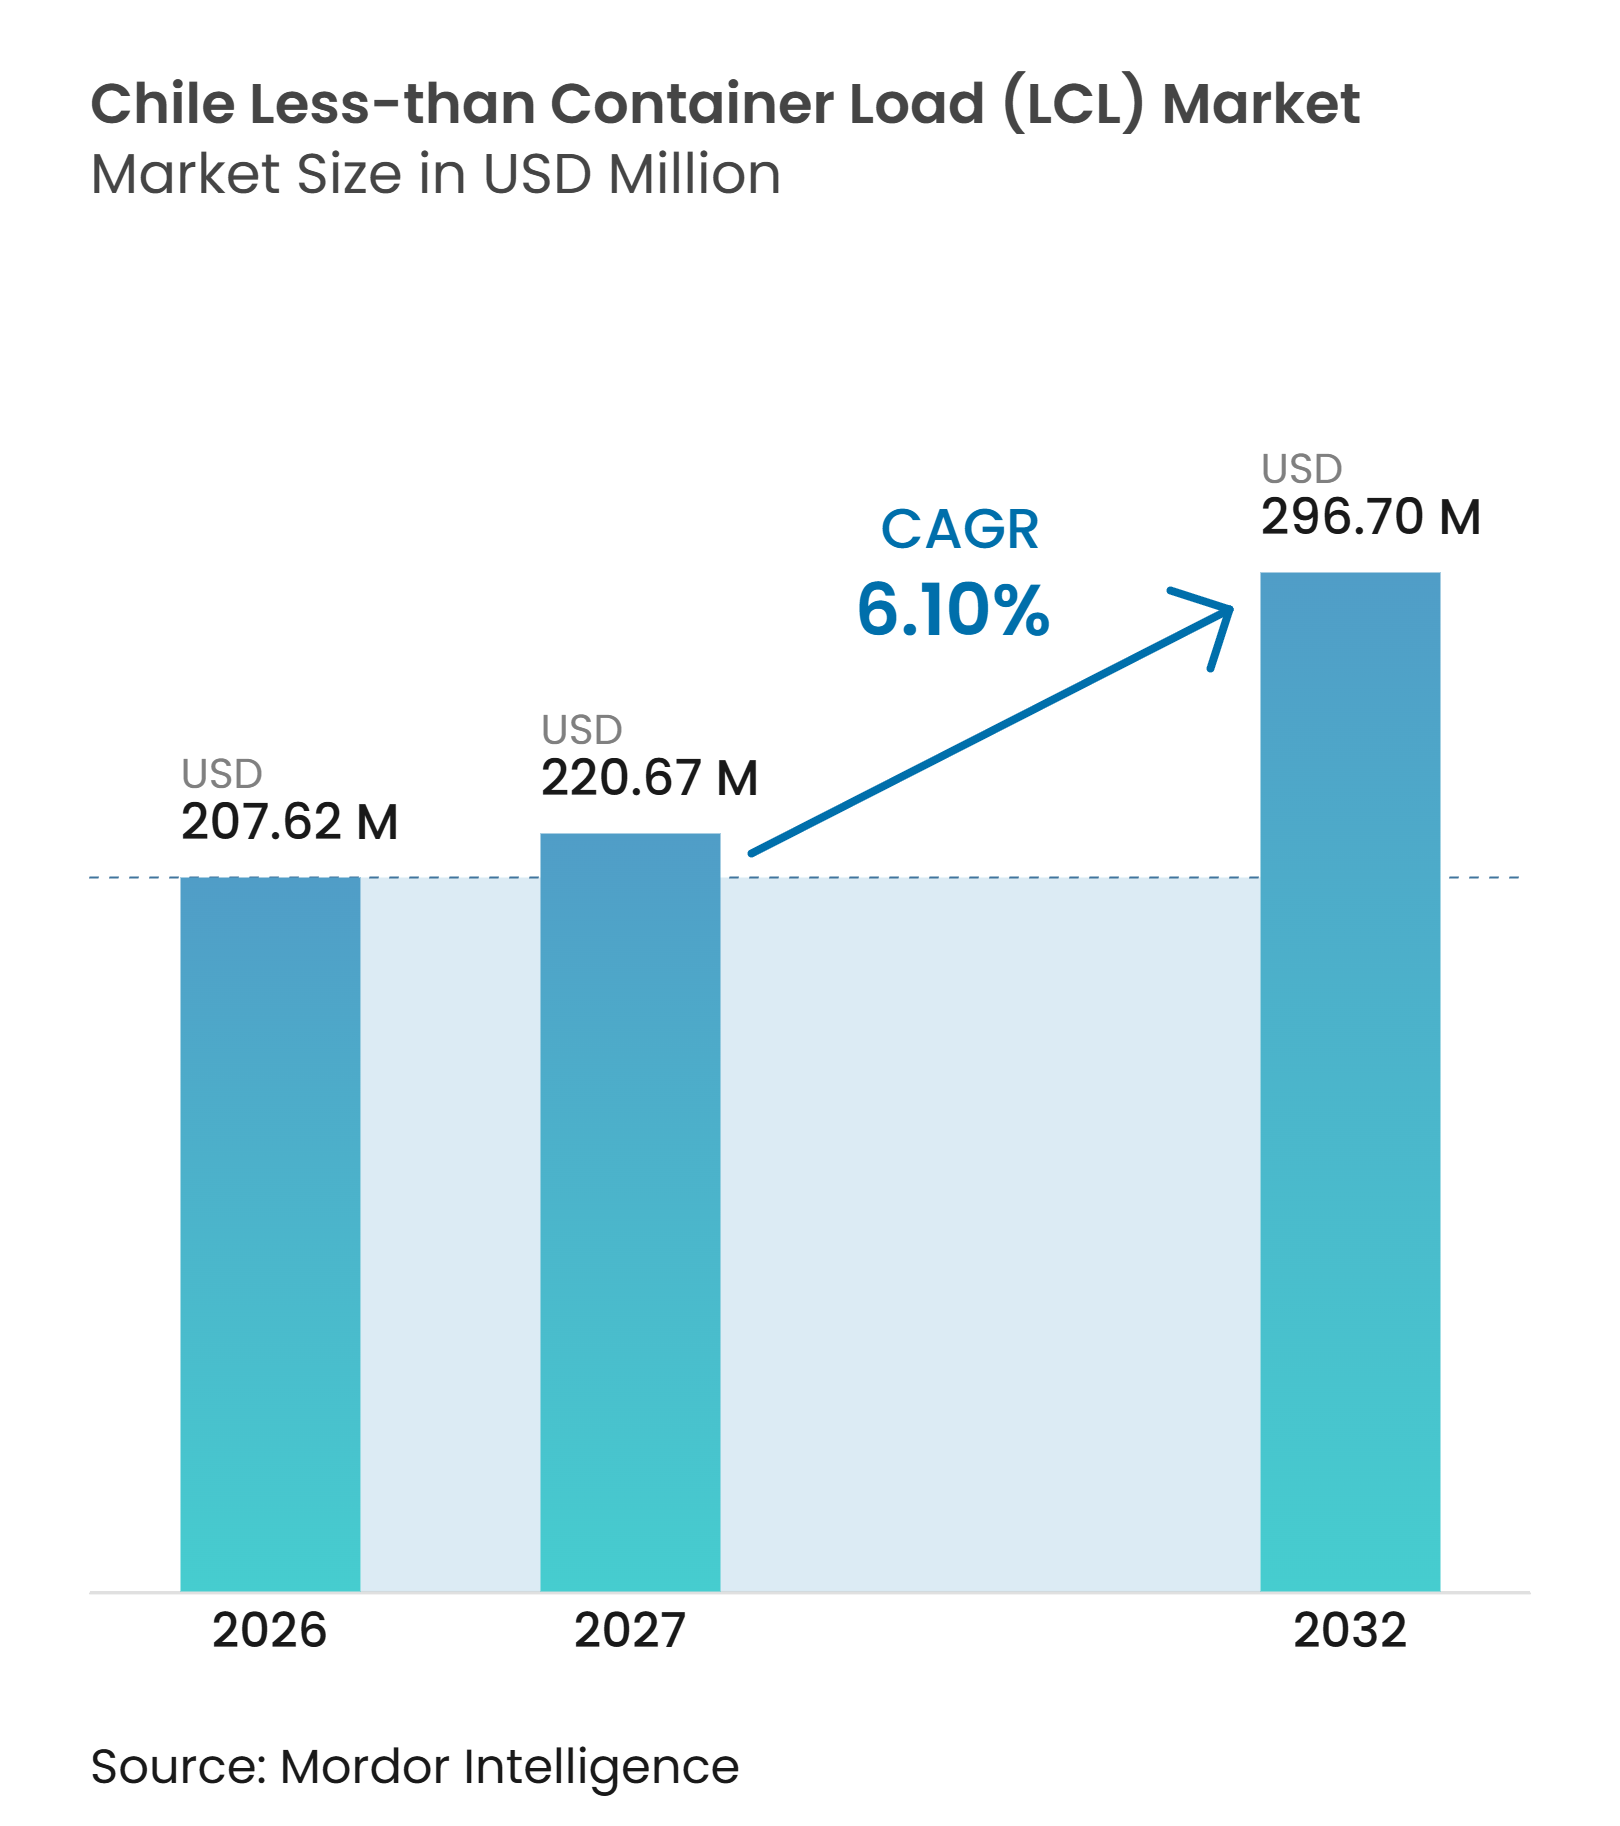
チリの海上混載市場規模は2026年に2億0762万米ドルと評価されており、2027年には2億2067万米ドル、2032年までに2億9670万米ドルに達すると予測され、2027年から2032年にかけてCAGR 6.10%で成長します。
チリの海上混載産業は、幅広い海上貿易基盤と、フルコンテナ輸送ではなく共有コンテナ容量を必要とする輸入業者によって支えられています。チリの海上対外貿易は2025年に1,550億9,000万米ドルに達し、輸入量は160万TEUに達したことで、中小規模の輸入業者向けに混できる輸送フローが拡大しました。輸出活動も特化した輸出カーゴのプールを広げており、チリの商品輸出額は2026年1月から10月の間に1,000億米ドルを超えました。港湾のデジタル化、越境オンライン小売、およびアジア直行サービスにより、スケジュールと書類手続きがサービス選択においてより重要になっています。通関サポート、倉庫保管、内陸配送と混載を組み合わせたプロバイダーは、定期的な小口輸送を必要とする輸入業者へのサービス提供においてより有利な立場にあります。
主要レポートのポイント
- サービスタイプ別では、混載サービスが2026年のチリ海上混載市場シェアの58.43%を占めており、デバンニングおよび配送輸送は2032年までにCAGR 7.25%を記録すると予測されています。
- 仕向地別では、国際LCLが2026年のチリ海上混載市場規模の82.17%を占めており、2032年までにCAGR 7.98%を記録すると予測されています。
- 事業形態別では、フレート・フォワーディングが2026年のチリ海上混載産業シェアの72.83%を占めており、NVOCC輸送は2032年までにCAGR 8.65%を記録すると予測されています。
- エンドユーザー別では、小売および電子商取引が2026年のチリ海上混載市場規模の31.27%を占めており、小売および電子商取引の輸送は2032年までにCAGR 8.97%を記録すると予測されています。
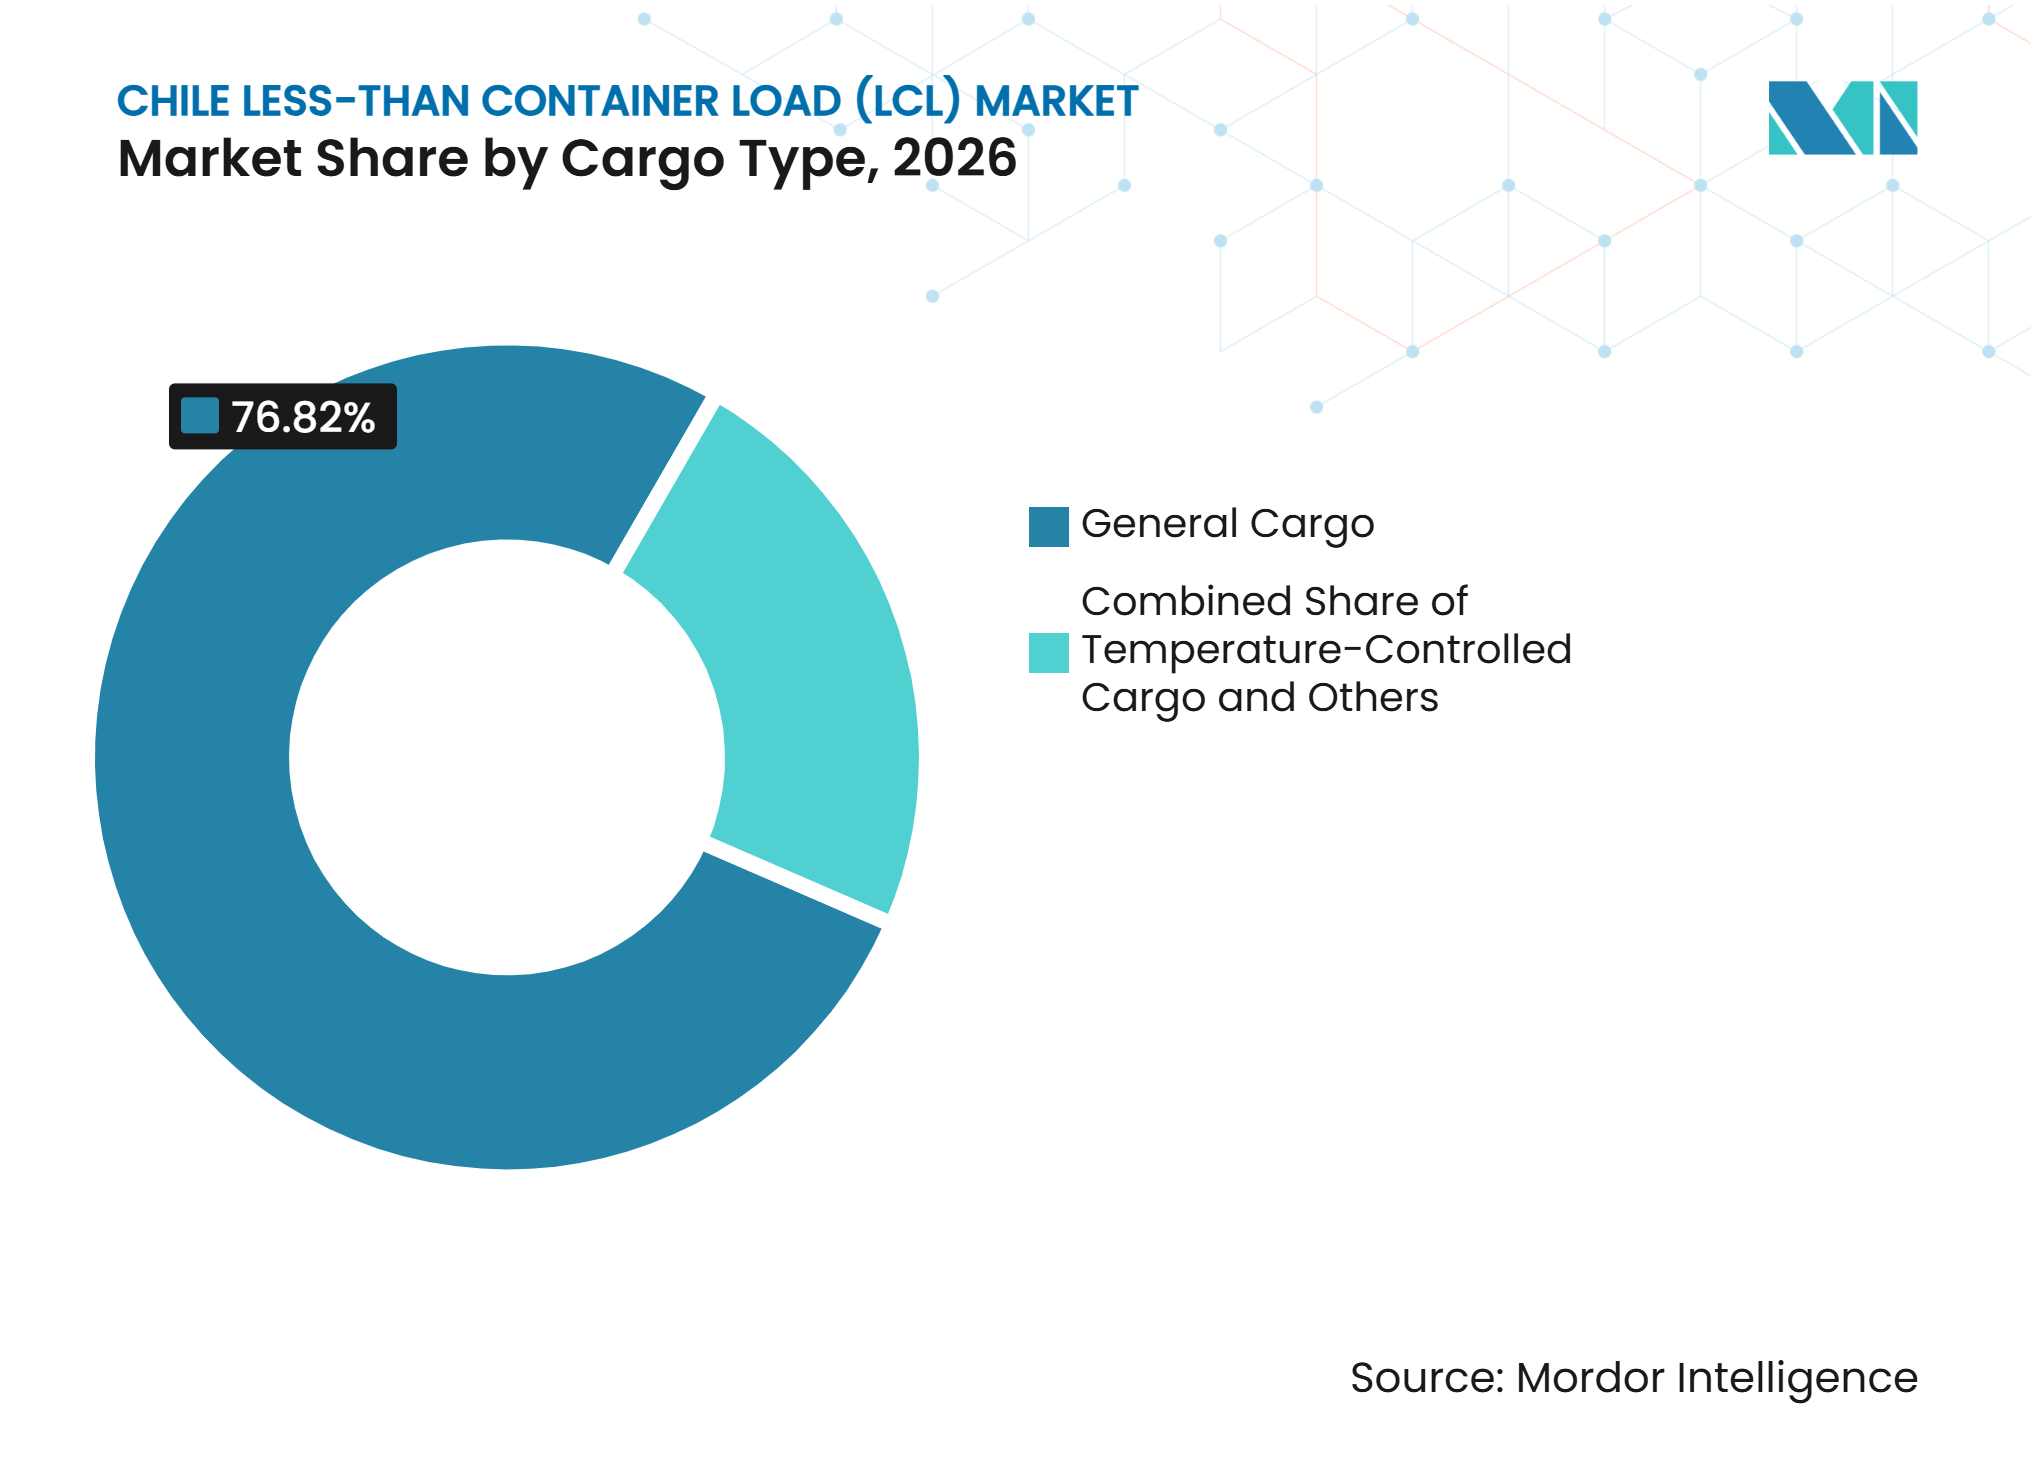
- カーゴタイプ別では、一般カーゴが2026年のチリ海上混載市場シェアの76.82%を占めており、温度管理カーゴの輸送は2032年までにCAGR 7.54%を記録すると予測されています。
- 地域別では、チリ中部が2026年のチリ海上混載産業規模の52.73%を占めており、チリ北部の輸送は2032年までにCAGR 8.32%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商品貿易の成長によるLCL輸送需要の増加 | +1.8% | 全国規模、チリ中部に集中 | 中期(2〜4年) |
| eコマースの拡大による小口輸入量の増加 | +1.5% | 全国規模、サンティアゴ首都圏で最も顕著 | 短期(2年以内) |
| 海上貿易の集中によるLCLサービス需要の支援 | +0.8% | チリ中部を中心に、チリ北部へ波及 | 長期(4年以上) |
| 複数サプライヤーからの調達による混載需要の増加 | +0.7% | 全国規模、輸入依存度の高い中小企業クラスターで高強度 | 中期(2〜4年) |
| 輸出サプライチェーンによる特殊混載需要の増加 | +0.6% | チリ北部の鉱業・リチウム、チリ南部のサーモン・チェリー | 長期(4年以上) |
| 港湾デジタル化によるLCL処理効率の向上 | +0.5% | 全国規模、サン・アントニオおよびバルパライソで先行的な改善 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商品貿易の成長によるLCL輸送需要の増加
チリの海上輸入額は2025年に10.5%増加し、TEU輸入量は15.9%増加したことで、チリ海上混載市場に対してより大きな輸送基盤が提供されました[1]。小口輸送業者はフルコンテナを満たすのに十分な在庫規模を持たないことが多く、そのため複数のサプライヤーからの輸送を組み合わせて予測可能な入荷サイクルを維持するために混載業者に依存しています。一般貨物は2025年の海上貿易額において最大の絶対的増加をもたらし、電気モーター、バッテリー、石油機器などのカテゴリーが含まれています。これらの部品は複数のソースから発注されることが多く、混載需要を支えています。中国は2025年においてもチリ最大の輸入相手国あり続け、フレート混載においてアジアから南米西岸への接続の重要性を強化しています。
eコマースの拡大による小口輸入量の増加
オンライン小売の拡大により、チリに入る小口かつ頻繁な輸入注文の数が増加しています。サンティアゴ商工会議所は2026年のオンライン小売売上高を106億米ドルと予測し、実質成長率は12.2%としています。越境プラットフォームが国際取引の55%を占めており、アジアのサプライヤーからの輸入フローの重要性が高まっています。2025年10月の低価格海外購入に対する税制変更により、非公式な宅配便輸入の経済性が変化しました。定期的な注文に対してコンプライアントなルートを必要とする輸入業者にとって、正規の海上フレートおよび混載輸送がより重要になっています。
海上貿易の集中によるLCLサービス需要の支援
チリのコンテナ輸送は中央回廊に集中しており、サン・アントニオとバルパライソが合わせて海上輸入の70%以上を取り扱っています。この集中は定期的な混載活動を支えており、輸入業者、倉庫、通関業者、内陸輸送業者が連結した物流エリア内に位置しています。サン・アントニオ・ターミナル・インテルナシオナルは2025年に120万TEUを取り扱い、100万TEU超えの14年連続記録を達成しました。バルパライソのターミナル・パシフィコ・スルは2025年に916,355TEUを取り扱いました。このような取扱量は定期的な寄港を支え、フォワーダーが固定LCLスケジュールを組みやすくしています。
港湾デジタル化によるLCL処理効率の向上
港湾・税関のデジタルプログラムにより、混載貨物の行政上の摩擦が軽減されています。チリ運輸通信省は2025年に「ベンタニジャ・ウニカ・マリティマ」を開始し、主要港湾地域に展開しました。このプログラムは船舶の入出港手続きをデジタル化し、年間62,500エージェント時間の節約が期待されています。混載輸送は複数の輸入業者が1つのコンテナに関連付けられ、各当事者が正確な書類を必要とするため、このプログラムの恩恵を受けます。より一貫したデータ交換により、行政上のエラーが貨物の引き渡しに影響するリスクが軽減されます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾混雑による内陸LCL輸送遅延の増加 | -1.2% | チリ中部、サン・アントニオ港クラスター | 短期(2年以内) |
| 仕向地費用の増加によるデバンニングコストの複雑化 | -0.8% | 全国規模、複数輸入業者の混載コンテナで最も深刻 | 中期(2〜4年) |
| スケジュールの変動によるLCL輸送信頼性の低下 | -0.6% | 全国規模、アジアからチリへの航路で最も深刻 | 中期(2〜4年) |
| 中小企業の書類不備による通関遅延の増加 | -0.5% | 全国規模、LCL初回輸入業者に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
港湾混雑による内陸LCL輸送遅延の増加
港湾混雑はチリ海上混載市場にとって重大な運営リスクであり続けています。2026年11月のサン・アントニオにおける9日間のトラック運転手封鎖の解決は、双方向で3,000個以上のコンテナに影響を与えた混乱の後に行われました[2]。LCL貨物は特に影響を受けやすく、1つの混載コンテナに多くの輸入業者の輸送が含まれる可能性があります。1つの中断が複数の船荷証券にわたって個別の遅延、顧客への通知、配送変更を引き起こす可能性があります。この事例はまた、ターミナルゲート外での混乱が内陸輸送チェーン全体に影響を与えることを示しました。輸送コストの増加は混載輸送の仕向地コストを引き上げ、小口輸入注文の経済性を低下させる可能性があります。
中小企業の書類不備による通関遅延の増加
小規模輸入業者の書類不備は、混載貨物の通関を遅らせる可能性があります。初回または不定期の輸入業者の多くは、商業書類や製品情報を正確に準備するための内部能力が限られています。混載コンテナには複数の荷受人がいるため、1つのファイルのエラーが他の輸送の審査・引き渡しプロセスを複雑にする可能性があります。この問題はチリ海上混載産業において重要であり、中小企業がコアな顧客基盤となっています。チリ税関はリスク分類アプローチを採用しており、複数原産地の輸送はマニフェストがより複雑なため、より詳細な審査が必要になる場合があります。複数のサプライヤーを使用することで、貨物が積み込まれる前に完全かつ一貫した記録が必要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
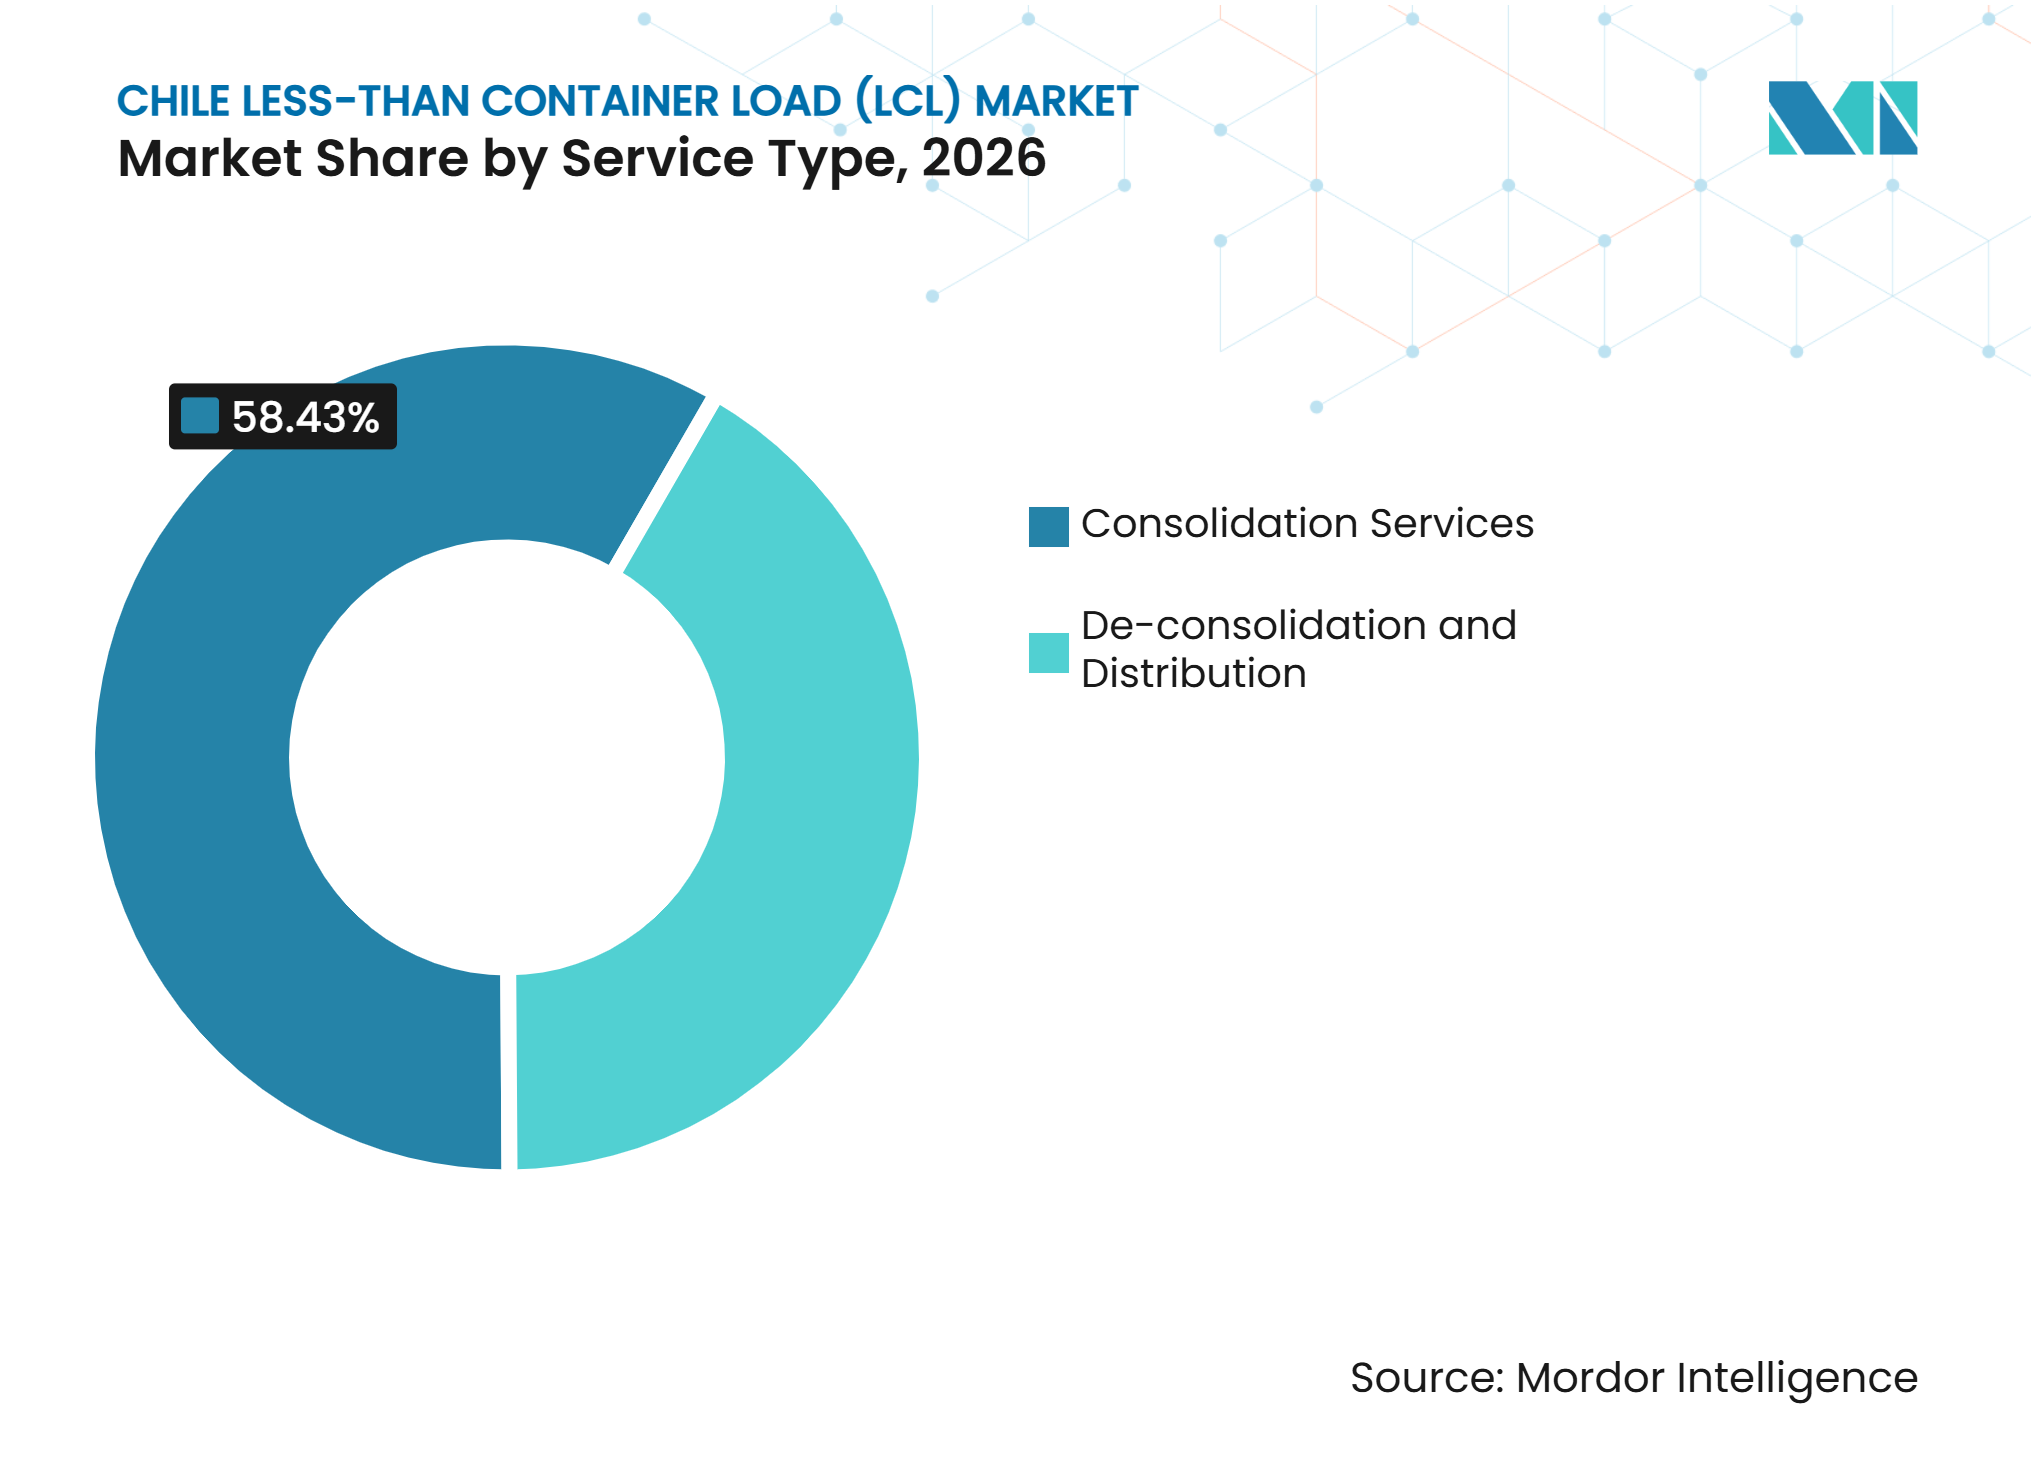
混載が市場を支え、デバンニングが加速混載サービスは2026年のチリ海上混載市場シェアの58.43%を占めています。このセグメントは、中小企業がアジアや欧州のサプライヤーから専用コンテナを満たすほどの量なしに商品を購入するという輸入構造を反映しています。混載業者は原産地でそれらの注文を組み合わせ、チリへの輸送を手配します。このモデルにより、顧客は在庫コミットメントを抑えながら国際調達にアクセスできます。複数のベンダーから部品、消費財、補充在庫を購入するバイヤーに有用です。混載のチリ海上混載市場規模は、中央物流回廊における輸入需要の集中によって支えられています。このサービスはまた、大規模かつ頻度の低い在庫購入よりも定期的な小口輸送を好む貨物オーナーにも適しています。
デバンニングおよび配送輸送は2032年にかけてCAGR 7.25%を記録すると予測されています。このサービスはコンテナがチリの港に到着した後のプロバイダーの役割を拡張します。顧客はますます通関調整、フレートステーション取り扱い、ピック・アンド・パック作業、内陸輸送、直接配送を1つのサービス範囲で求めるようになっています。eコマース輸入業者は特にこの統合モデルを必要としており、複数の海外サプライヤーからの商品を国内フルフィルメントチャネルに取り込む必要があります。KLog.coなどのデジタルオペレーターは、1つのインターフェースを通じた予約、通関業務、国内配送を中心にサービスを展開しています。このセグメントの拡大は、貨物オーナーが到着後のハンオーバーの削減を重視していることを示しています。また、地域の倉庫容量と配送パートナーシップの重要性も高まっています。



仕向地別:
国際航路が市場を定義し牽引国際LCLは2026年のチリ海上混載市場規模の82.17%を占めています。このセグメントは、チリが海外サプライヤーからの輸入消費財、機器、産業部品、原材料に依存していることを反映しています。その規模はアジアおよび欧州航路における定期的な混載サービスを支えています。直行サービス、固定スケジュール、原産地倉庫カバレッジは重要な競争要因です。国際輸送では、プロバイダーが海外での混載とチリでの港湾取り扱いおよび内陸配送を連携させる必要があります。大きなシェアはまた、複数サプライヤーからの調達先としての同国の役割を反映しています。チリ海上混載市場において主要な仕向地カテゴリーであり続けています。
国際LCL輸送は2032年にかけてCAGR 7.98%を記録すると予測されています。DP Worldは2025年にACSA 1アジア・チリ直行サービスを開設し、釜山、上海、寧波とサン・アントニオを結びました。直行接続により、予測可能なカットオフと以降の配送を必要とするフォワーダーの計画が改善されます。これは共有コンテナを使用し大きな在庫バッファーを吸収できない輸入業者にとって重要です。国内LCLはチリの地域間輸送、サンティアゴから北部鉱業地域および南部農業地域へのリンクを含む輸送を引き続き担っています。両方のオプションを提供するプロバイダーは、港湾到着と地域の荷受人ネットワークを接続できます。国際活動の最速成長は、信頼性の高いアジア・チリ間サービススケジュールの価値を強化しています。
事業形態別:
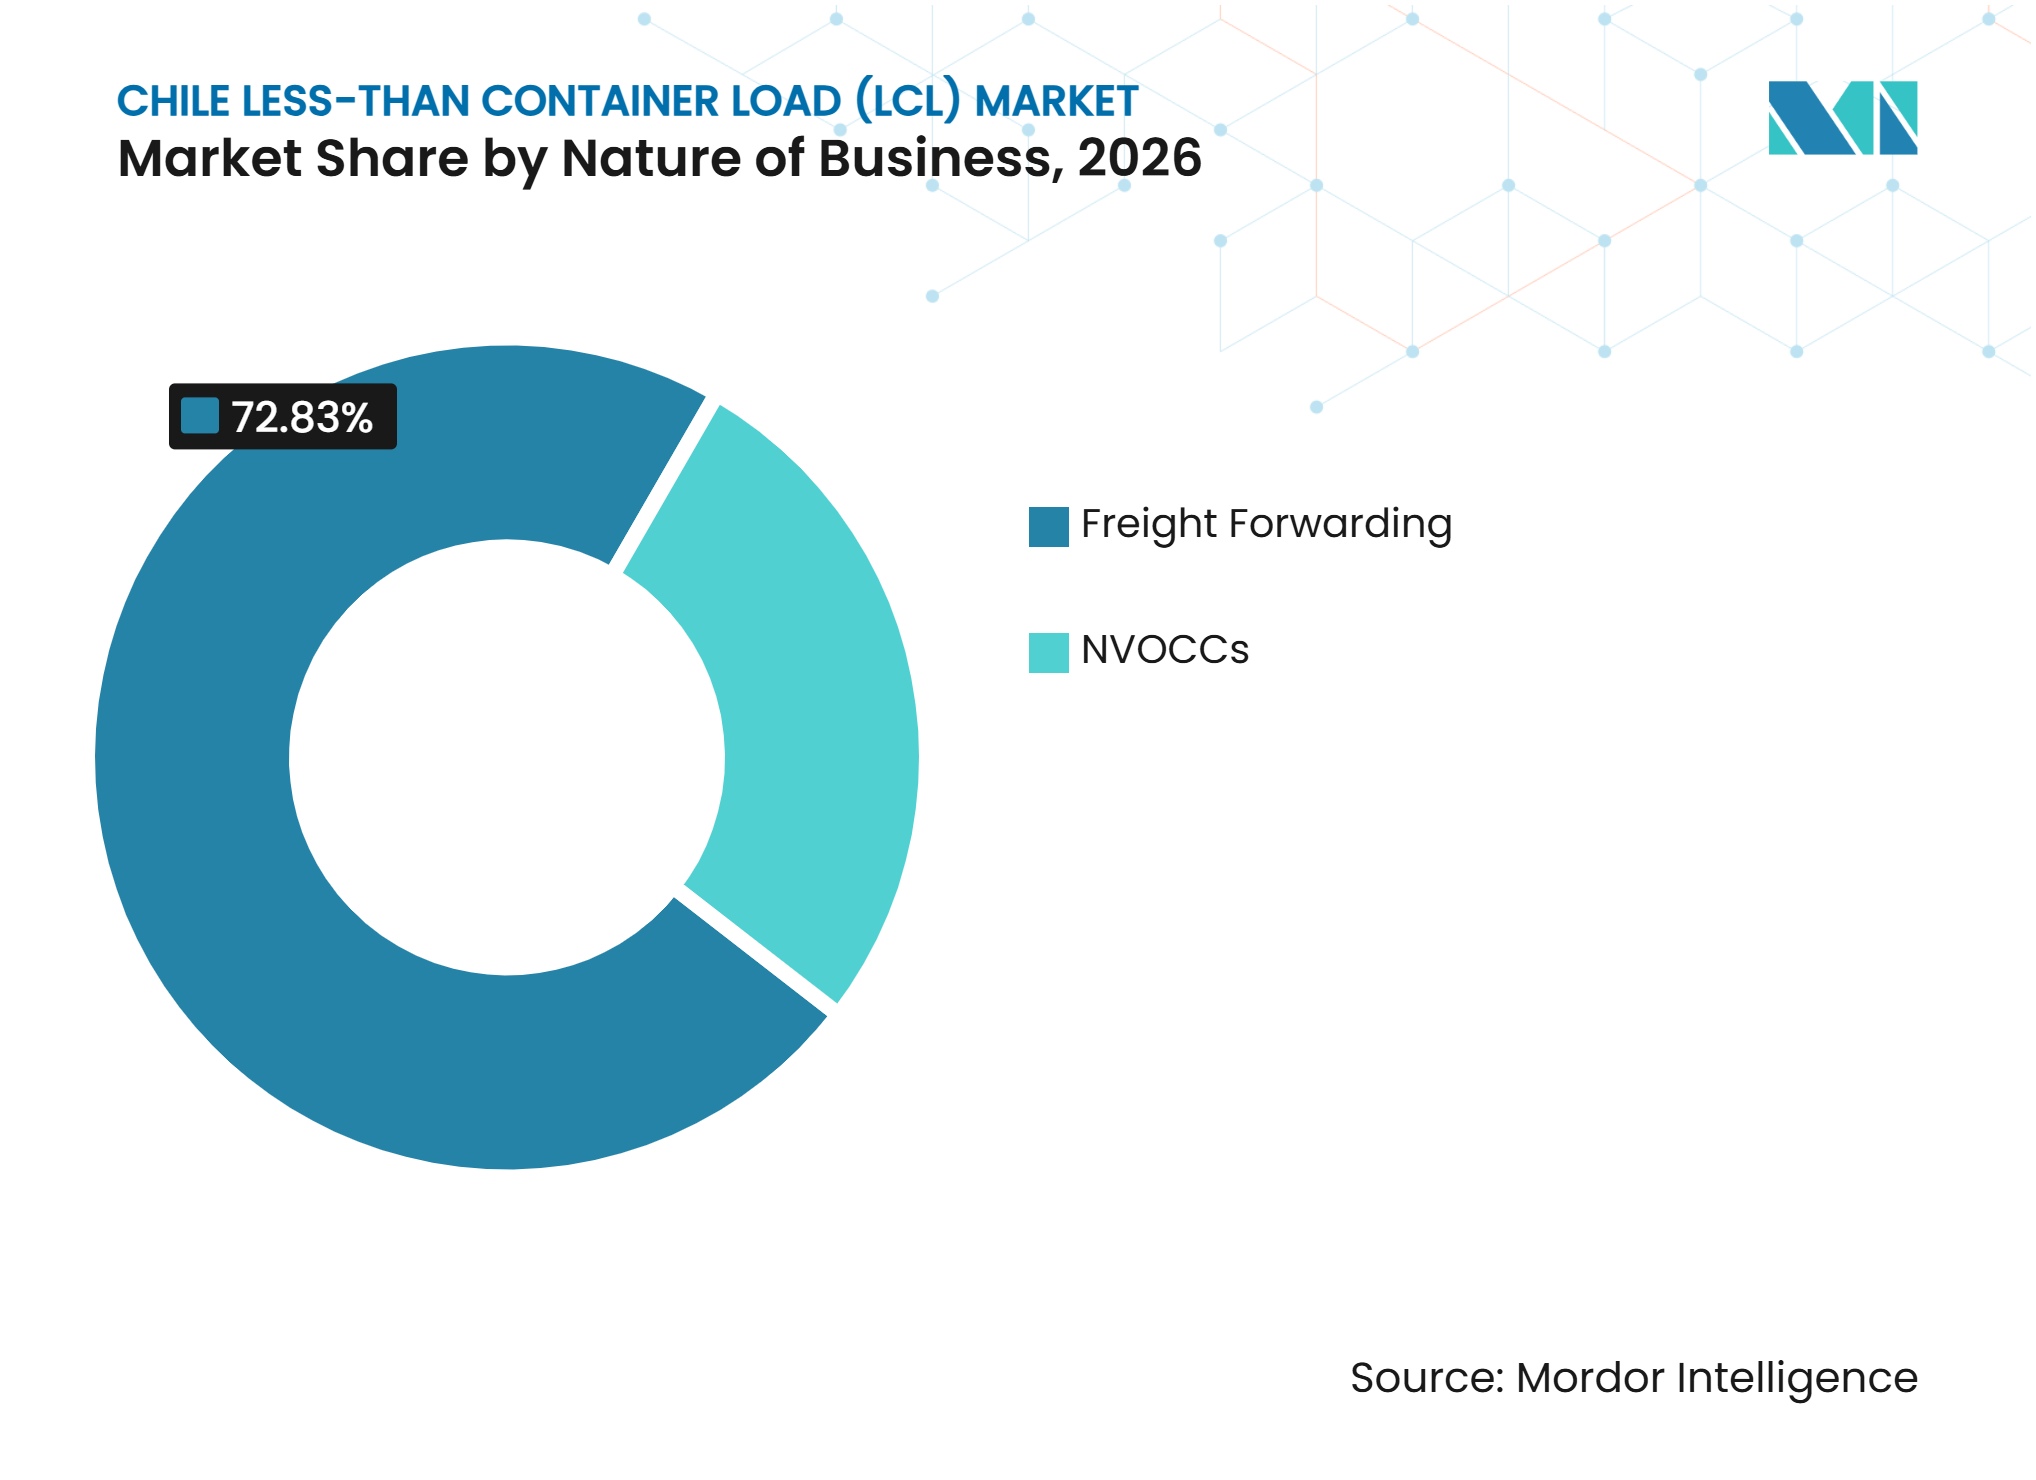
フレート・フォワーディングがリードするもNVOCCが市場を変革フレート・フォワーディングは2026年のチリ海上混載市場規模の72.83%を占めています。チリの輸入業者は輸送書類、通関プロセス、キャリア調整、内陸手配を管理するためにエージェントに依存することが多いため、このセグメントがリードしています。この役割は内部物流チームを持たないバイヤーに有用です。また、1つの輸送に複数のプロバイダーが順番に関与する場合にも重要です。確立されたフォワーダーはキャリア契約と地域エージェントの関係を活用してこれらのステップを調整します。フレート・フォワーディングが保有するチリ海上混載市場シェアは、顧客が説明責任と地域知識に置く価値を反映しています。顧客は通関や配送の問題を解決するための責任者が必要な場合にフォワーダーを選択することが多いです。
NVOCC輸送は2032年にかけてCAGR 8.65%を記録すると予測されています。その拡大は、定義された貿易航路にわたって物を集約し、容量を交渉し、グルーパージュサービスを提供する能力に関連しています。NVOCCは混載業務を管理し原産地カバレッジを維持する場合にスケジュールの柔軟性を提供できます。そのサービスは従来のフォワーディング手配の代替を必要とする顧客に訴求します。NVOCCの活動増加は従来のフォワーダーに対する価格・サービス競争を強化します。また、透明な料金体系と頻繁な出発を維持できるプロバイダーを有利にします。このカテゴリーは引き続き信頼性の高い港湾、倉庫、通関調整に依存します。

エンドユーザー別:
小売・eコマースが全セグメントでペースを設定小売・eコマースは2026年のチリ海上混載市場規模の31.27%を占めています。オンライン小売活動は在庫補充の頻度と小口国際注文の数を増加させます。小売業者は複数のサプライヤーから幅広い品揃えを調達することが多く、専用コンテナよりも混載の方が適しています。チリ海上混載市場はフレート容量を小口貨物に合わせることでこのニーズに応えています。このセグメントはまた、効率的な通関と地域のフルフィルメント拠点への以降の配送にも依存しています。小売・eコマースはそのため、フレート、倉庫保管、配送を統合するサービスへの需要を生み出しています。この顧客グループはチリ海上混載市場において最大のエンドユーザーカテゴリーであり続けています。
小売・eコマース輸送は2032年にかけてCAGR 8.97%を記録すると予測されています。より小口かつ頻繁な注文により、スケジュールの一貫性と貨物の可視性がこれらの顧客にとってより重要になっています。製造・自動車ユーザーも複数のサプライヤーベースからのスペアパーツや部品のためにLCLを利用しています。ヘルスケア・医薬品は温度管理、記録保管、適正流通基準手順を必要とします。農業・林業は輸入原材料と輸出関連調整のためにLCLを使用しています。Hellmann Worldwide Logisticsは2025年8月にSalmones Antárticaとの25年間の関係を強調し、生鮮品輸出チェーンにおける確立された物流サポートの重要性を示しました[3]。これらの多様な要件は、幅広い取り扱い、通関、配送能力を持つプロバイダーを有利にします。
貨物タイプ別:
一般貨物が支配、温度管理貨物が拡大一般貨物は2026年のチリ海上混載市場シェアの76.82%を占めています。このセグメントは、チリの輸入構成における製造品、消費財、産業原材料の大きな役割と一致しています。Camportは2025年の一般貨物がチリの海上対外貿易額の56.3%を占めたと報告しました。一般貨物は特殊な温度設備なしに梱包・組み合わせができるため、標準的な混載に適しています。機械部品、バッテリー、家庭用品、その他の商業商品が含まれます。この貨物カテゴリーのチリ海上混載市場規模は、複数のサプライヤーから少量を購入する幅広い輸入業者基盤から恩恵を受けています。その幅広さが主要な貨物カテゴリーとしての地位を維持しています。
温度管理貨物輸送は2032年にかけてCAGR 7.54%を記録すると予測されています。チリの生鮮品輸出セクターと医薬品輸入が管理貨物取り扱いへの需要を生み出しています。DP Worldサン・アントニオは2025年から2026年シーズンに14,800TEUの冷蔵チェリーコンテナを取り扱い、冷蔵技術者を20%増員しました。この活動は冷蔵貨物に関連する季節的な取り扱い強度を示しています。このセグメントは専用設備、訓練されたスタッフ、一貫した監視を必要とします。危険物および高価値貨物は税関要件に基づく特殊な書類と取り扱いを必要とする小規模なカテゴリーであり続けています。温度管理カテゴリーの拡大はLCLオペレーターのサービス要件を広げています。
地域分析
チリ中部は2026年のチリ海上混載市場シェアの52.73%を占めています。サン・アントニオとバルパライソは同国の海上コンテナ活動の70%以上を取り扱っており、主要なLCL到着、デバンニング、配送機能が1つの回廊に集中しています。サン・アントニオ・ターミナル・インテルナシオナルは2025年に120万TEUを処理し、ターミナル・パシフィコ・スルは916,355TEUを処理しました。ターミナル・パシフィコ・スルの21%増加は同地域での継続的な容量使用を示しました。倉庫、通関業者、トラック輸送容量が港湾近くにある場合、プロバイダーはより効率的に輸入業者にサービスを提供できます。Kuehne+Nagelは2026年4月にCasaideasとのパートナーシップを専用配送センターを通じて拡大し、3,480万個の入荷ユニットを取り扱いました。この例は、フレートサービスが倉庫保管とeコマースフルフィルメントと連携している様子を示しています。
チリ北部は2032年にかけてCAGR 8.32%を記録すると予測されています。同地域の鉱業・リチウム活動は国際サプライヤーからの機器、消耗品、スペアパーツを必要とします。チリは2025年に530万トンの銅を生産し、世界生産の23%を占めました。この生産基盤は時間的制約のある特殊輸入への需要を支えています。アントファガスタ・ターミナル・インテルナシオナルは2025年に280万トンを処理しました[4]。一般貨物量が13%増加しており、鉱業消耗品や部品を含む可能性のあるカテゴリーでの活動増加を示しています。ラ・ネグラ物流開発を通じたターミナルの計画的な容量拡張により、地域貨物の取り扱い基盤が改善される可能性があります。物流プロバイダーは特殊な鉱業サービスとプロジェクト貨物能力を通じて対応しています。
チリ南部はサーモン、木材、農産物における輸出志向の貨物フローから恩恵を受けています。AGUNSAは2026年1月にビオビオに21,300平方メートルのセントロ・ロヒスティコ・ロクアントを開設し、屋根付き倉庫、舗装ヤードスペース、冷蔵コンテナ接続、SAG認定保管施設を含んでいます。この施設は南部回廊における輸入・輸出の動きを支援します。また、地域保管と内陸輸送を必要とするコールドチェーン貨物の取り扱い能力も向上させます。HellmannとSalmones Antárticaの関係は、生鮮品バリューチェーンにおける経験豊富な物流パートナーの重要性を反映しています。混合した地域構造により、チリ中部が主要な運営ハブであり続け、北部と南部はより特殊化した需要パターンに対応しています。
競合環境
市場集中度
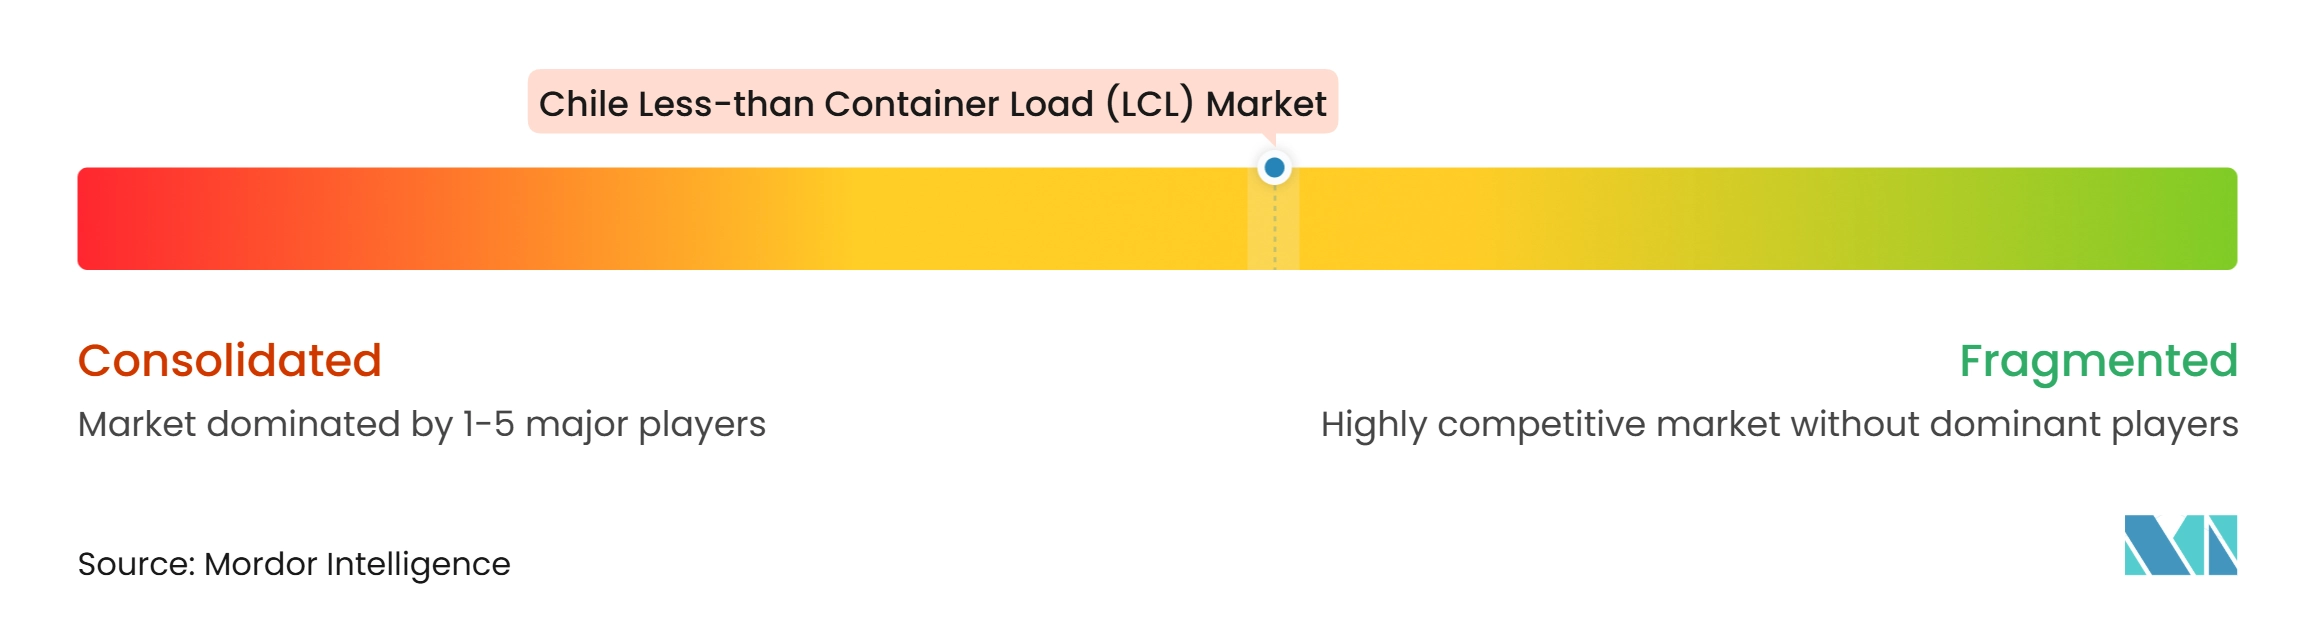
チリ海上混載市場は統合されており、グローバルフォワーダー、LCLスペシャリスト、地域オペレーター、デジタルプラットフォームが含まれています。ECU Worldwide、DSV、Kuehne+Nagel、DHL、Maerskはブランド認知度と国際ネットワークリーチを持っています。地域プロバイダーと小規模NVOCCは価格に敏感な中小企業顧客を争っています。競争構造はプレミアム端でより強固で、地域オペレーター全体ではより分散しています。DSVは2025年4月にDB Schenkerの買収を完了しました。この取引によりDSVのグローバルフォワーディング規模が拡大し、ラテンアメリカにおけるネットワーク統合の重要性が高まりました。オペレーターはますます予約アクセス、輸送可視性、通関調整、内陸配送で競争しています。デジタルサービスにより、定期的な小口注文を行う顧客の見積もりが簡素化されます。
KLog.coおよび類似のプロバイダーは、オンライン料金見積もりとより統合された通関・配送ツールを求める顧客に対応しています。大手企業はこれらのデジタル機能をグローバルキャリア調達と確立された地域業務と組み合わせることができます。MaerskのSotraserとの電気トラックプログラムは、内陸物流の持続可能性プロファイル改善するための別の取り組みを示しています。競争はそのため、海上フレート価格を超えて、配送信頼性、データ品質、地域資産アクセスにまで拡大します。
差別化の主要分野には、医薬品コールドチェーンLCLとチリ北部の鉱業関連貨物が含まれます。これらの活動には管理施設、特殊書類、信頼性の高い取り扱い手順が必要です。ISO 9001認証とコールドチェーン運営基準は顧客の信頼を支え、プロジェクト・ヘルメスはより連携した通関コンプライアンス環境を構築します。地域のコンテナ・フレート・ステーションへのアクセスを持つサービスプロバイダーは、デバンニングと配送品質をより適切に管理できます。技術、機械、産業貨物を持たないプロバイダーはパートナーへの依存度が高くなり、例外への対応力が低下する可能性があります。
チリ海上混載(LCL)産業リーダー
-
Agencias Universales SA (AGUNSA)
-
Delpa Group
-
KLog.co
-
ECU Worldwide
-
DSV AS (Including DB Schenker)
- 注:主要企業の掲載順は順位を示すものではありません。
チリ 海上混載(LCL)市場 このレポートでカバーされる企業
- ECU Worldwide
- DSV AS (Including DB Schenker)
- DHL Group
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Møller - Mærsk AS
- Expeditors International of Washington Inc.
- Agencias Universales SA (AGUNSA)
- Rhenus Group
- GEODIS SA
- Scan Global Logistics
- JAS Worldwide Inc.
- Hellmann Worldwide Logistics
- Nippon Express Holdings Inc.
- Yusen Logistics Chile
- Noatum Logistics
- Röhlig Logistics
- TIBA
- Delpa Group
- KLog.co
- MSL Corporate
- Sitrans
最近の産業開発事情 チリ 海上混載(LCL)市場
- 2026年10月:Pacific Anchor Line(PAL)は、チリを含むラテンアメリカ市場にサービスを提供する北米LCL混載ハブを開発するため、米国フロリダ州マイアミに独自のオフィスを設立しました。このサービスは当初、サン・アントニオとバルパライソへの隔週出発を提供し、初年度中に週次出発への頻度増加を計画しています。このハブにより、PALは米国からチリへの輸送を受け取り、混載し、発送することができ、コンテナ全体を満たすほどの貨物を持たない輸入業者をターゲットにしています。
- 2026年8月:AMASS Global Network Chileは、米国フロリダ州マイアミからチリのバルパライソへの週次LCL混載直行サービスを推進しました。Maerskが運営するこのサービスは推定19日間の輸送時間を提供し、米国からチリへの輸送においてフレート・フォワーダーにより頻繁な混載輸送オプションを提供するよう設計されています。
- 2026年7月:LTS Groupは、チリのサン・アントニオからパナマへの直行LCL混載サービスを発表し、隔週出発と推定13日間の輸送時間を提供しています。このサービスはまた、アルゼンチンのメンドーサを起点とする貨物をチリで混載し、中央アメリカおよびカリブ海への接続を提供します。
- 2026年3月:ECU Worldwideは、時間的制約のある輸送をサポートするよう設計された時間確定型LCL海上サービスであるXLERATE 2.0の拡張を発表しました。
チリ海上混載(LCL)市場レポートの範囲
セグメンテーション概要
| 混載サービス |
| デバンニングおよび配送 |
| 国内 |
| 国際 |
| フレート・フォワーディング |
| NVOCC |
| 製造・自動車 |
| 小売・eコマース |
| ヘルスケア・医薬品 |
| 農業・林業 |
| その他のエンドユーザー |
| 一般貨物 |
| 温度管理貨物 |
| 危険物貨物 |
| 高価値・精密貨物 |
| その他 |
| チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) |
| パタゴニア・極南部(アイセン、マガジャネス) |
| サービスタイプ別 | 混載サービス |
| デバンニングおよび配送 | |
| 仕向地別 | 国内 |
| 国際 | |
| 事業形態別 | フレート・フォワーディング |
| NVOCC | |
| エンドユーザー別 | 製造・自動車 |
| 小売・eコマース | |
| ヘルスケア・医薬品 | |
| 農業・林業 | |
| その他のエンドユーザー | |
| 貨物タイプ別 | 一般貨物 |
| 温度管理貨物 | |
| 危険物貨物 | |
| 高価値・精密貨物 | |
| その他 | |
| 地域別 | チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) | |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) | |
| パタゴニア・極南部(アイセン、マガジャネス) |
レポートで回答される主要な質問
チリ海上混載市場の2032年の予測値はいくらですか?
チリ海上混載市場は2032年までに2億9670万米ドルに達し、2027年からCAGR 6.10%を記録すると予測されています。
チリでの海上混載活動をリードするサービスタイプはどれですか?
混載サービスは2026年に58.43%のシェアでリードしており、多くの小規模輸入業者が共有コンテナ容量を必要としているためです。
eコマースがチリのLCL需要にとって重要な理由は何ですか?
オンライン小売は2026年に106億米ドルに達すると予測されており、混載海上輸送に適した頻繁な小口注文を支えています。
LCLサービスで最も成長が速いチリの地域はどこですか?
チリ北部の輸送は鉱業・リチウムサプライチェーンに支えられ、2032年にかけてCAGR 8.32%を記録すると予測されています。
チリのLCL輸入業者にとっての主な運営リスクは何ですか?
港湾の混乱、スケジュールの変動、仕向地費用、不完全な輸入書類が混載貨物を遅延させる可能性があります。
物流プロバイダーはチリのLCLサービスをどのように改善していますか?
プロバイダーはデジタル予約、通関調整、倉庫保管、送統合、低排出内陸輸送オプションを追加しています。