
Tamaño y Participación del Mercado de Carga Consolidada en Contenedor (LCL) de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
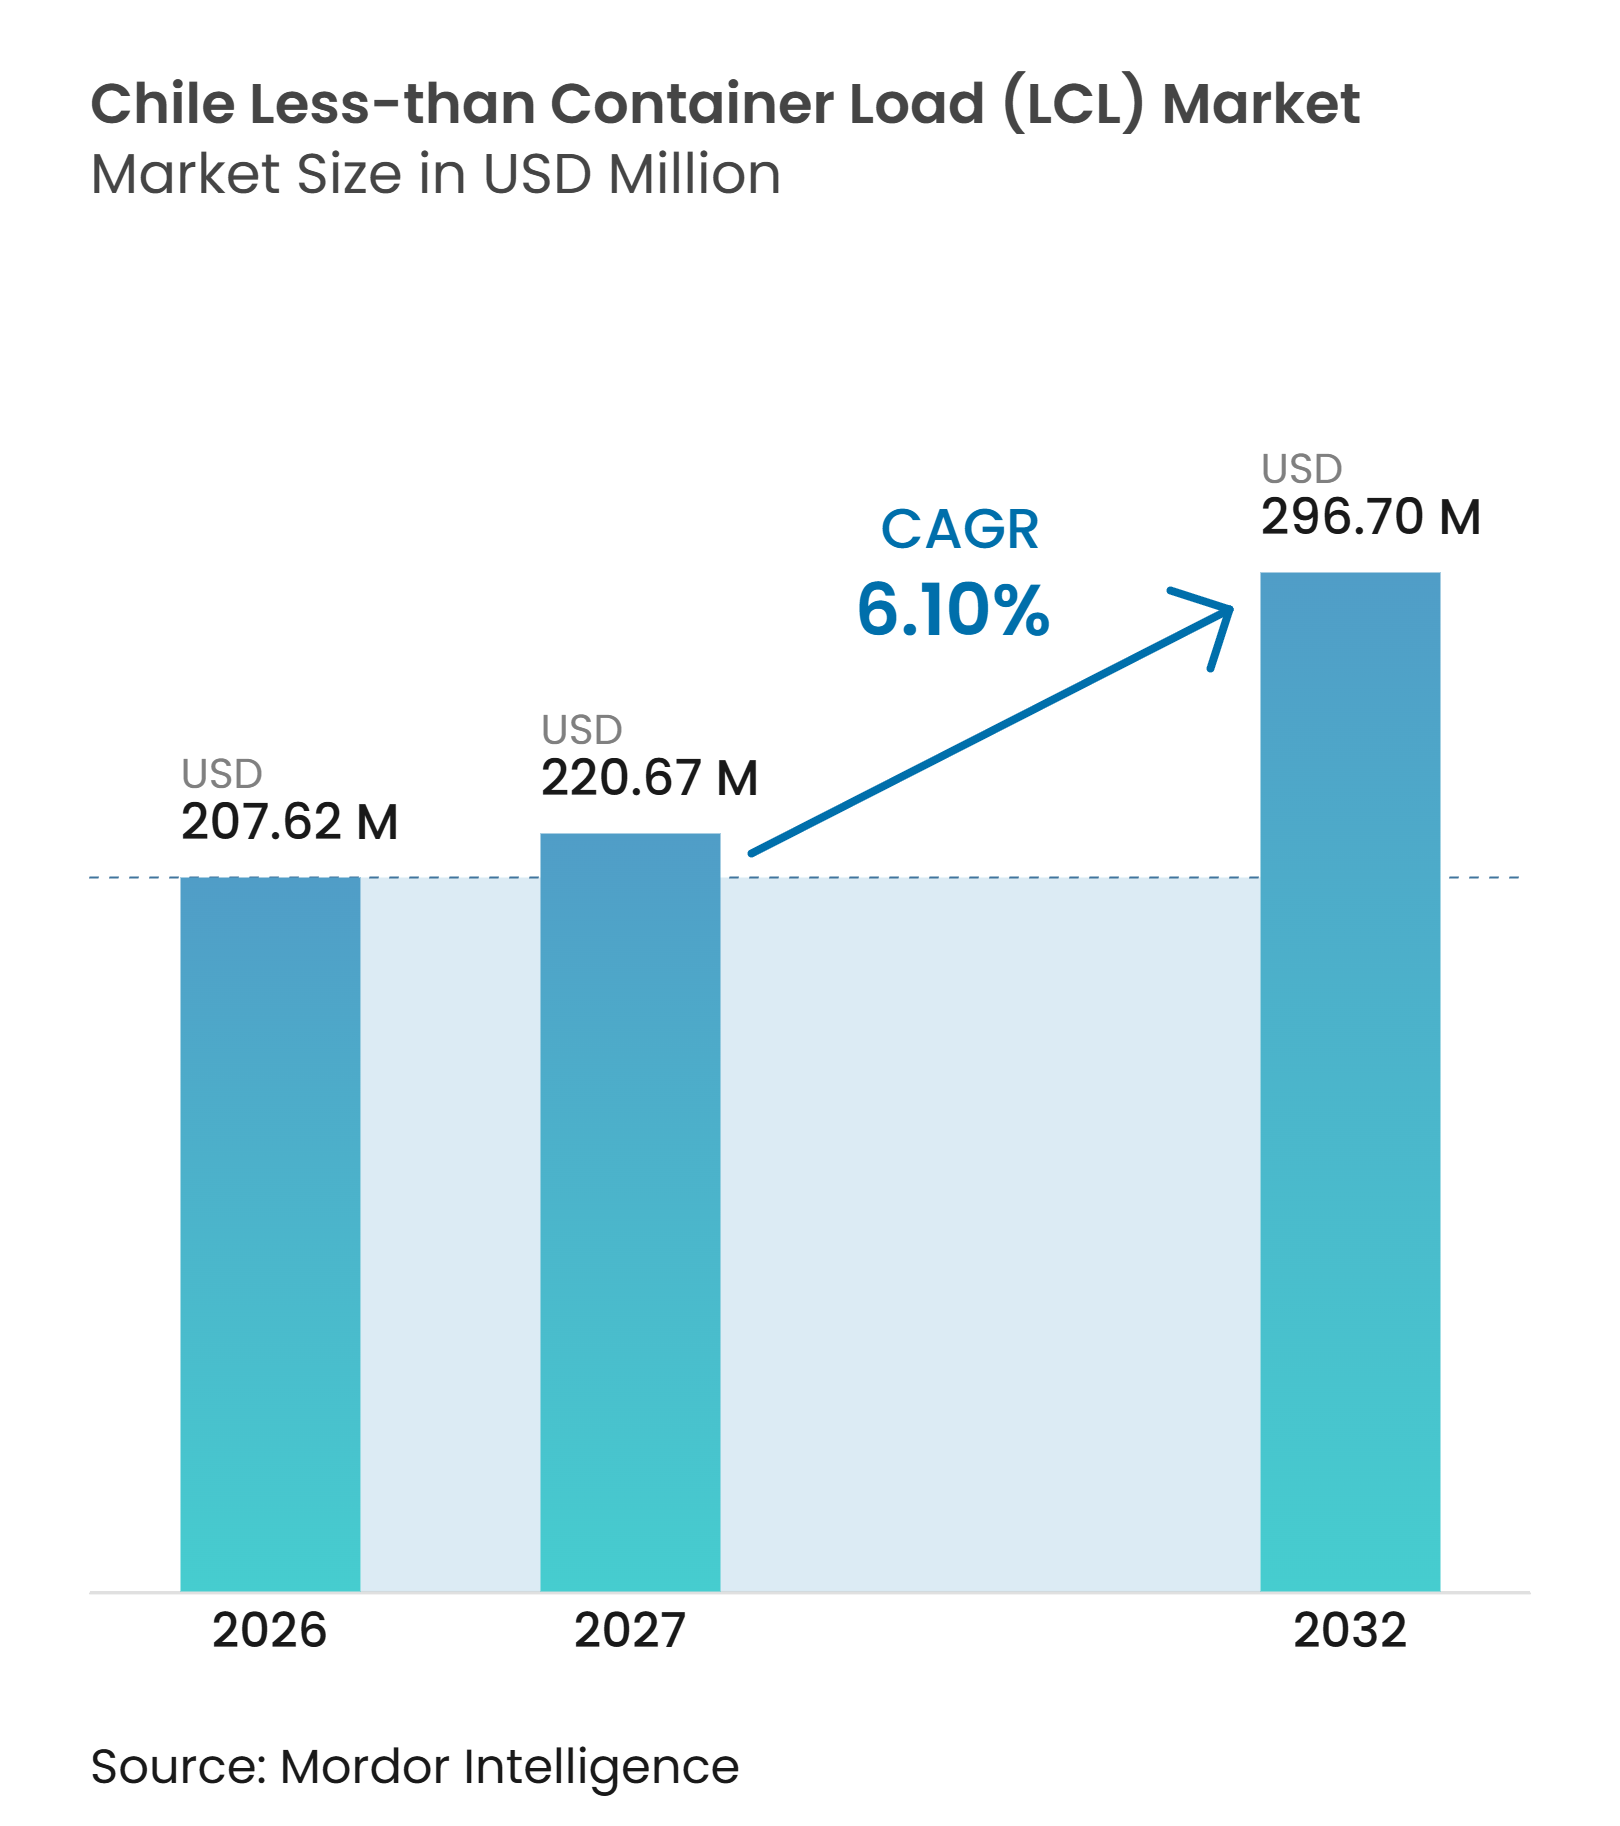
| Tamaño del mercado en el año base (2026) | 207.62 Millones de dólares |
| Tamaño del Mercado (2027) | 220.67 Millones de dólares |
| Tamaño del Mercado (2032) | 296.70 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada en Contenedor (LCL) de Chile por Mordor Intelligence
El tamaño del mercado de carga menor que contenedor completo de Chile está valorado en 207,62 millones de USD en 2026 y se proyecta que alcance los 220,67 millones de USD en 2027 y los 296,70 millones de USD en 2032, con un crecimiento a una CAGR del 6,10% entre 2027 y 2032.
La industria de carga menor que contenedor completo de Chile está respaldada por una amplia base de comercio marítimo y por importadores que necesitan capacidad de contenedor compartida en lugar de envíos de contenedor completo. El comercio exterior marítimo de Chile alcanzó los 155,9 mil millones de USD en 2025, mientras que los volúmenes de importación llegaron a 1,6 millones de TEU, generando un mayor flujo de envíos que pueden consolidarse para importadores más pequeños. La actividad exportadora también amplió el conjunto de carga especializada de salida, con exportaciones de bienes chilenos que superaron los 100 mil millones de USD entre enero y octubre de 2026. La digitalización portuaria, el comercio minorista en línea transfronterizo y los servicios directos con Asia están haciendo que los calendarios y los procesos de documentación sean más relevantes para la elección del servicio. Los proveedores que combinan la consolidación con el apoyo aduanero, el almacenamiento y la entrega interior están mejor posicionados para atender a los importadores que necesitan envíos regulares y de menor volumen.
Conclusiones Clave del Informe
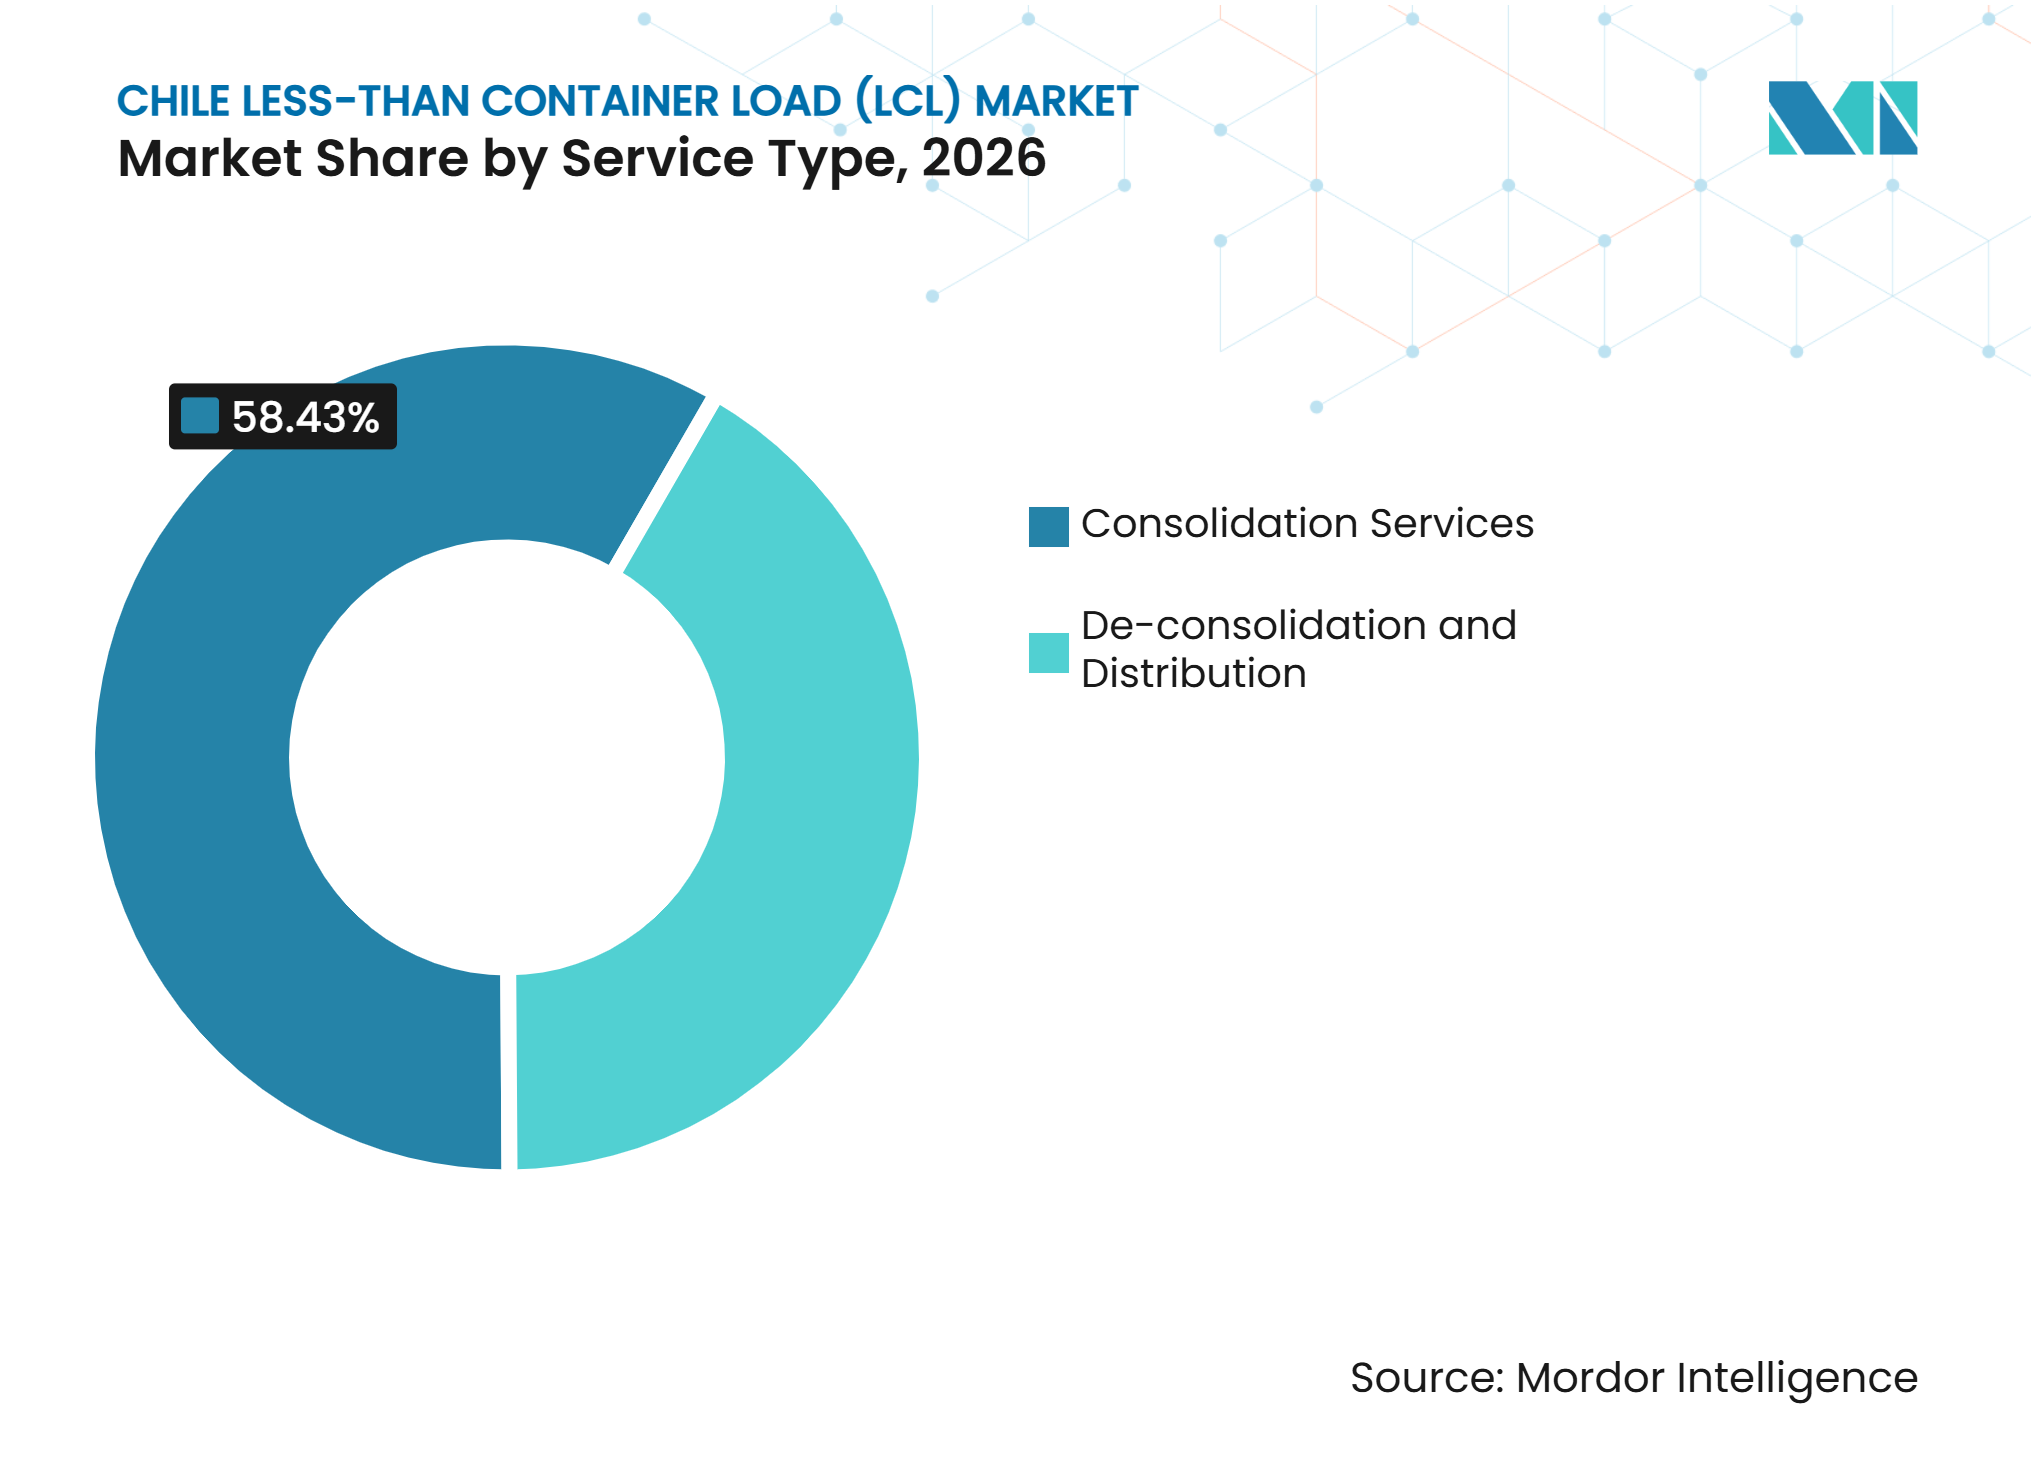
- Por tipo de servicio, los servicios de consolidación representan el 58,43% de la participación del mercado de carga menor que contenedor completo de Chile en 2026, mientras que los envíos de desconsolidación y distribución proyectan registrar una CAGR del 7,25% hasta 2032.
- Por destino, el LCL internacional representa el 82,17% del tamaño del mercado de carga menor que contenedor completo de Chile en 2026 y se proyecta que registre una CAGR del 7,98% hasta 2032.
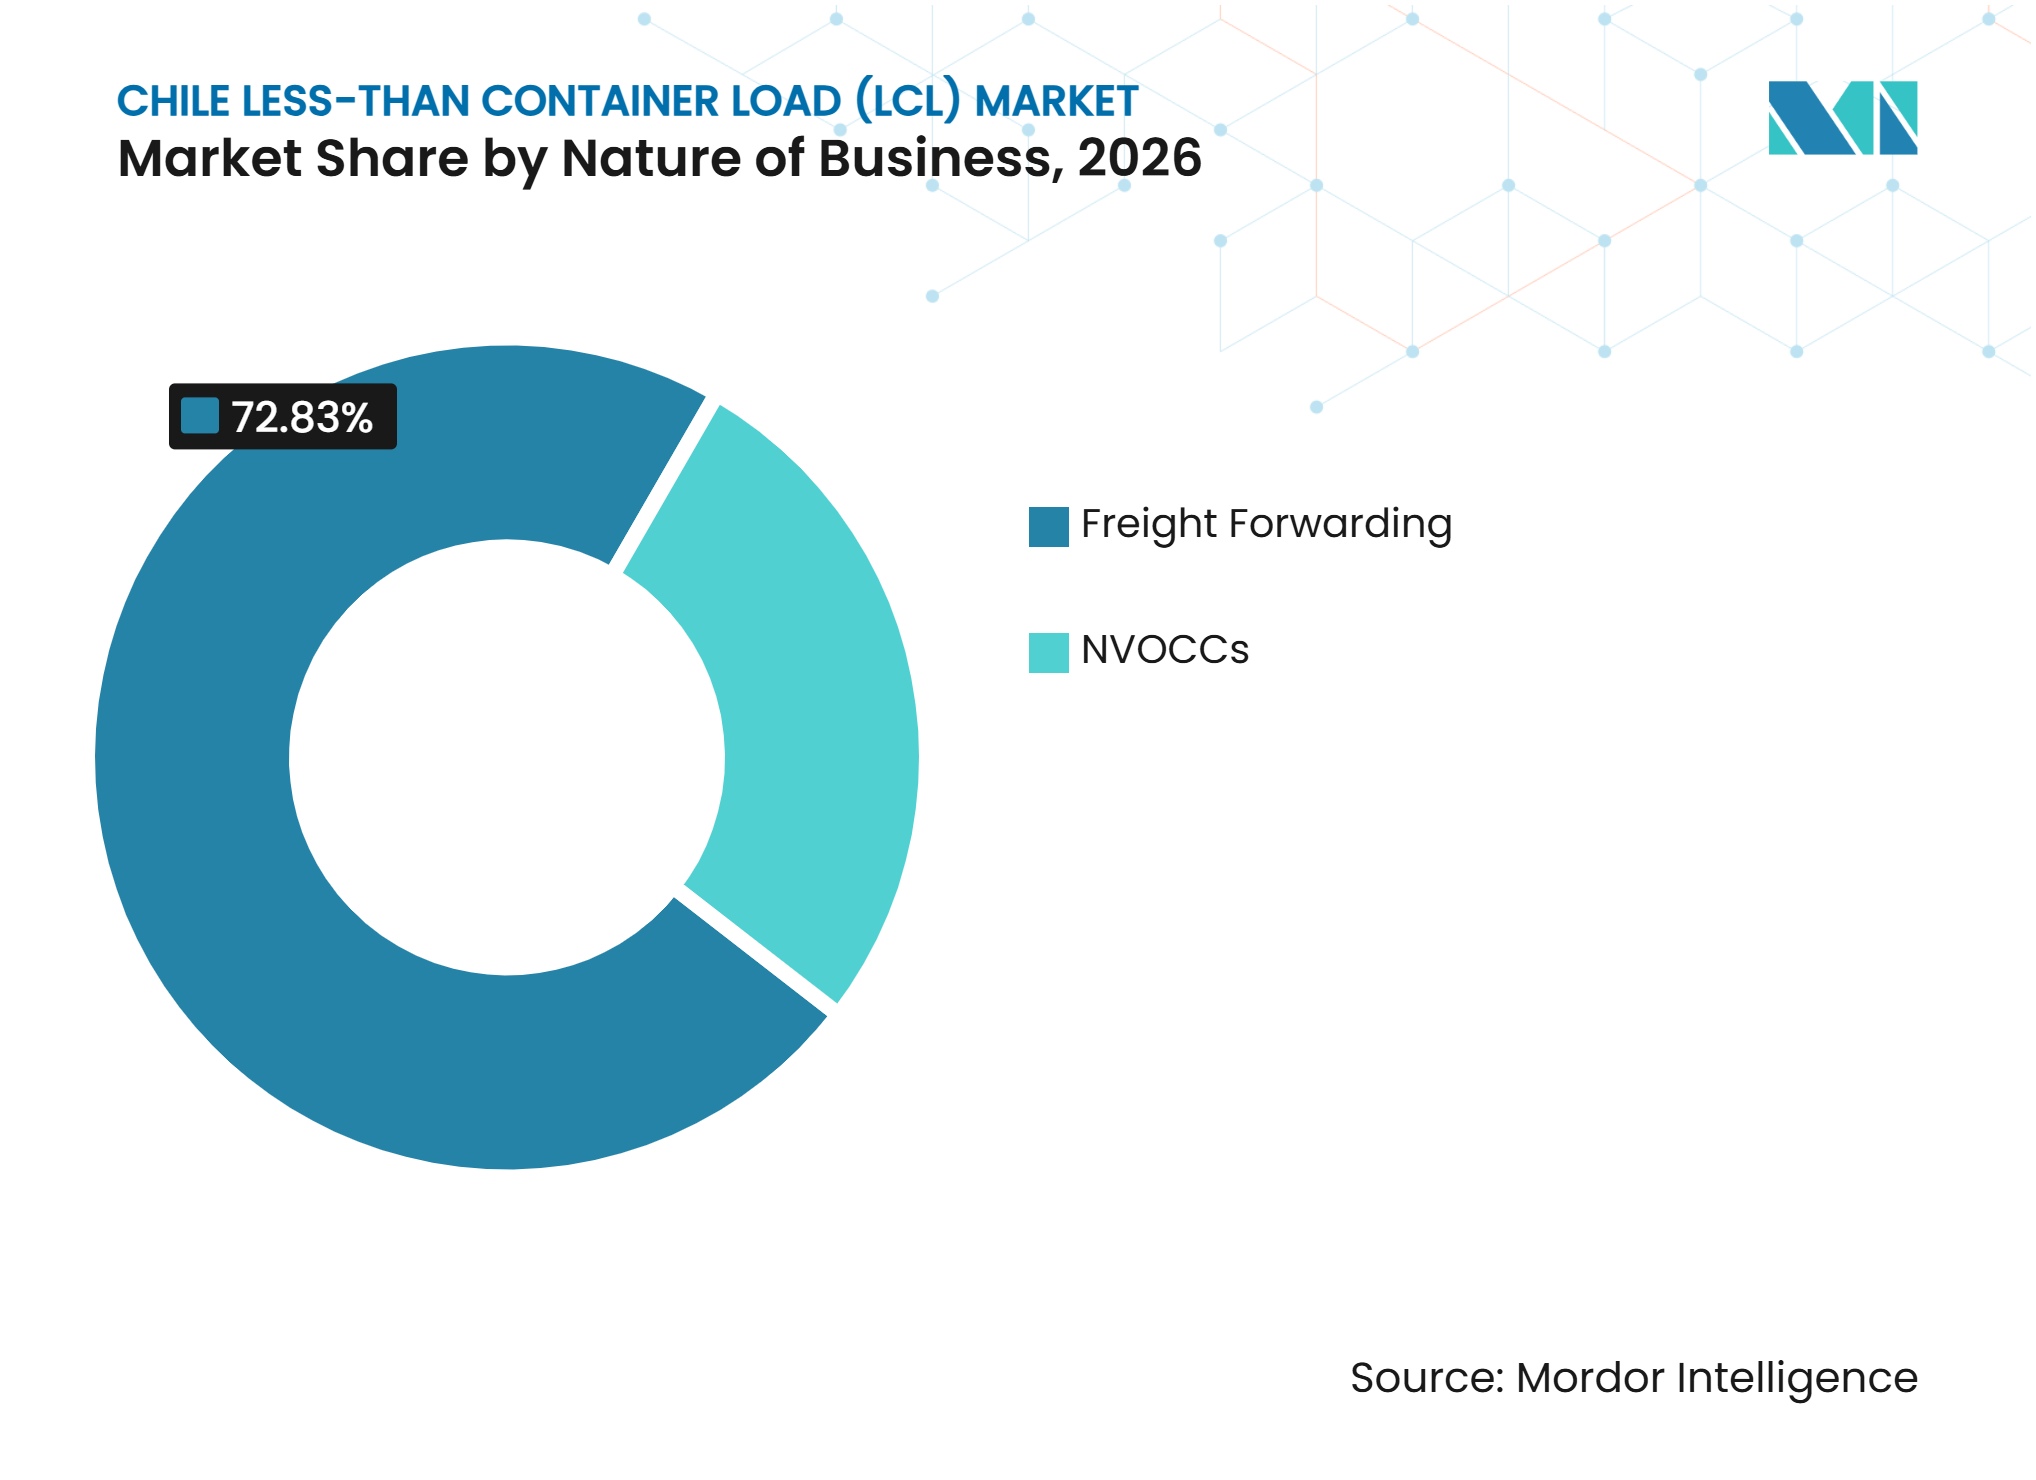
- Por naturaleza del negocio, el flete de carga representa el 72,83% de la participación de la industria de carga menor que contenedor completo de Chile en 2026, mientras que los envíos NVOCC proyectan registrar una CAGR del 8,65% hasta 2032.
- Por usuario final, el comercio minorista y el comercio electrónico representan el 31,27% del tamaño del mercado de carga menor que contenedor completo de Chile en 2026, mientras que los envíos de comercio minorista y comercio electrónico proyectan registrar una CAGR del 8,97% hasta 2032.
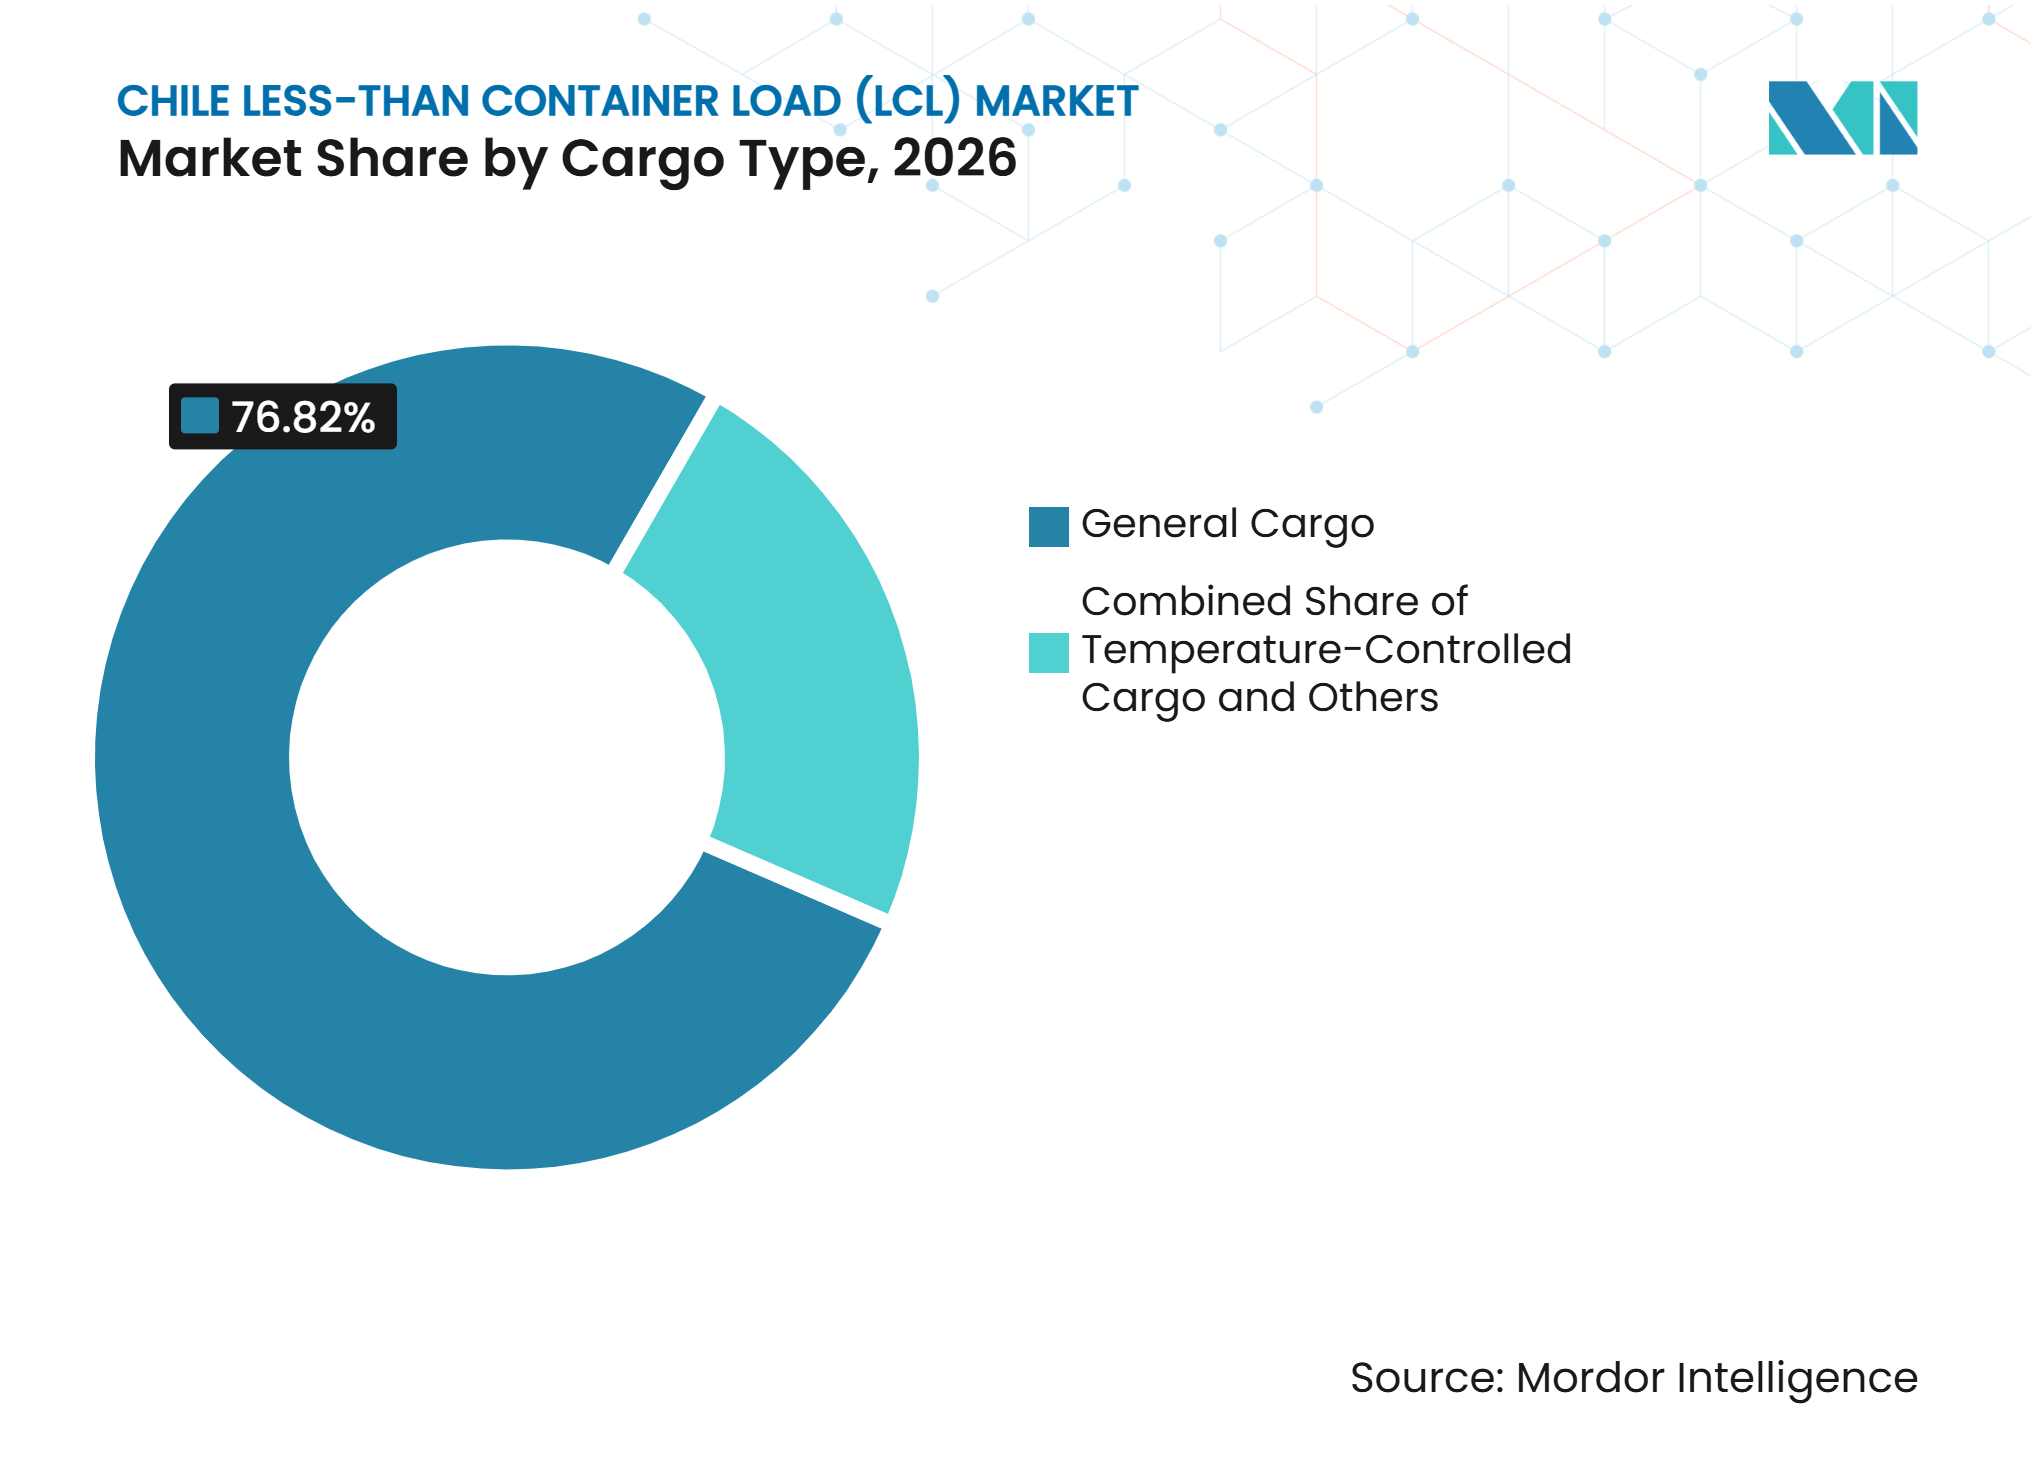
- Por tipo de carga, la carga general representa el 76,82% de la participación del mercado de carga menor que contenedor completo de Chile en 2026, mientras que los envíos de carga controlada por temperatura proyectan registrar una CAGR del 7,54% hasta 2032.
- Por región, Chile Central representa el 52,73% del tamaño de la industria de carga menor que contenedor completo de Chile en 2026, mientras que los envíos del norte de Chile proyectan registrar una CAGR del 8,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio de Mercancías que Incrementa la Demanda de Envíos LCL | +1.8% | Nacional, concentrado en Chile Central | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico que Aumenta los Volúmenes de Importación de Paquetes Pequeños | +1.5% | Nacional, más fuerte en la Región Metropolitana de Santiago | Corto plazo (≤ 2 años) |
| Concentración del Comercio Marítimo que Respalda la Demanda de Servicios LCL | +0.8% | Núcleo de Chile Central, con extensión hacia el norte de Chile | Largo plazo (≥ 4 años) |
| Abastecimiento de Múltiples Proveedores que Incrementa los Requisitos de Consolidación | +0.7% | Nacional, con mayor intensidad en clústeres de pymes con alta actividad importadora | Mediano plazo (2-4 años) |
| Cadenas de Suministro de Exportación que Incrementan la Demanda de Consolidación Especializada | +0.6% | Minería y litio en el norte de Chile, salmón y cerezas en el sur de Chile | Largo plazo (≥ 4 años) |
| Digitalización Portuaria que Mejora la Eficiencia del Procesamiento LCL | +0.5% | Nacional, con mayores avances en San Antonio y Valparaíso | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio de Mercancías que Incrementa la Demanda de Envíos LCL
El valor de las importaciones marítimas de Chile aumentó un 10,5% en 2025, y las importaciones en TEUs crecieron un 15,9%, proporcionando una base de envíos más amplia para el mercado de carga consolidada en contenedor de Chile[1]. Los expedidores de pequeños volúmenes a menudo no cuentan con la escala de inventario necesaria para llenar un contenedor completo. Por ello, dependen de los consolidadores para combinar envíos de varios proveedores y mantener ciclos de llegada predecibles. La carga general registró el mayor incremento absoluto en el valor del comercio marítimo durante 2025, incluyendo categorías como motores eléctricos, baterías y equipos petroleros. Estos componentes se solicitan habitualmente a más de un proveedor, lo que respalda la demanda de consolidación. China se mantuvo como el principal socio importador de Chile en 2025, reforzando la importancia de las conexiones entre Asia y la costa oeste de América del Sur para la consolidación de flete.
Expansión del Comercio Electrónico que Aumenta los Volúmenes de Importación de Paquetes Pequeños
La expansión del comercio minorista en línea está incrementando el número de pedidos de importación pequeños y frecuentes que ingresan a Chile. La Cámara de Comercio de Santiago proyectó ventas minoristas en línea de 10,6 mil millones de USD en 2026, con un crecimiento real del 12,2%. Las plataformas transfronterizas representaron el 55% de las transacciones internacionales, lo que aumenta la relevancia de los flujos de entrada provenientes de proveedores asiáticos. El cambio tributario de octubre de 2025 para compras en el extranjero de bajo valor alteró la economía de las importaciones informales por mensajería. El flete marítimo formal y los envíos consolidados son más relevantes para los importadores que necesitan una vía conforme para pedidos recurrentes.
Concentración del Comercio Marítimo que Respalda la Demanda de Servicios LCL
El tráfico de contenedores de Chile está concentrado en el corredor central, donde San Antonio y Valparaíso juntos manejan más del 70% de las importaciones marítimas. Esta concentración respalda la actividad regular de consolidación porque los importadores, almacenes, agentes de aduanas y transportistas interiores se encuentran dentro de una zona logística conectada. San Antonio Terminal Internacional manejó 1,2 millones de TEUs en 2025, su decimocuarto año consecutivo por encima de 1 millón de TEUs. Terminal Pacífico Sur en Valparaíso manejó 916.355 TEUs en 2025. Dichos volúmenes respaldan las escalas regulares de buques y facilitan que los agentes de carga establezcan horarios fijos de LCL.
Digitalización Portuaria que Mejora la Eficiencia del Procesamiento LCL
Los programas digitales portuarios y aduaneros están reduciendo la fricción administrativa para la carga consolidada. El Ministerio de Transportes y Telecomunicaciones de Chile lanzó la Ventanilla Única Marítima en 2025 y la implementó en las principales regiones portuarias. El programa digitaliza las formalidades de llegada y salida de embarcaciones y se espera que ahorre 62.500 horas-agente al año. Los envíos consolidados se benefician porque varios importadores pueden estar asociados a un mismo contenedor y cada parte requiere documentación correcta. Un intercambio de datos más consistente reduce el riesgo de que un error administrativo afecte la liberación de la carga.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria que Incrementa los Retrasos en el Tránsito Interior de LCL | -1.2% | Chile Central, clúster portuario de San Antonio | Corto plazo (≤ 2 años) |
| Cargos de Destino que Incrementan la Complejidad de Costos de Desconsolidación | -0.8% | Nacional, más agudo para contenedores consolidados con múltiples importadores | Mediano plazo (2-4 años) |
| Variabilidad de Horarios que Reduce la Confiabilidad del Tránsito LCL | -0.6% | Nacional, más grave en las rutas de Asia a Chile | Mediano plazo (2-4 años) |
| Deficiencias Documentales de las Pymes que Incrementan los Retrasos en el Despacho Aduanero | -0.5% | Nacional, concentrado entre importadores LCL por primera vez | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria que Incrementa los Retrasos en el Tránsito Interior de LCL
La congestión portuaria sigue siendo un riesgo operativo material para el mercado de carga consolidada en contenedor de Chile. La resolución en noviembre de 2026 de un bloqueo de camioneros de nueve días en San Antonio siguió a una interrupción que afectó a más de 3.000 contenedores en cada dirección[2]. La carga LCL es particularmente vulnerable porque un solo contenedor consolidado puede incluir envíos para muchos importadores. Una interrupción puede generar retrasos separados, notificaciones a clientes y cambios de entrega en múltiples conocimientos de embarque. El incidente también demostró que una perturbación fuera de la puerta de una terminal puede afectar toda la cadena de movimiento interior. Los aumentos en los costos de transporte pueden elevar los costos de destino para los envíos consolidados y hacer que los pedidos de importación más pequeños sean menos rentables.
Deficiencias Documentales de las Pymes que Incrementan los Retrasos en el Despacho Aduanero
Las deficiencias documentales entre los importadores más pequeños pueden retrasar el despacho aduanero de la carga consolidada. Muchos importadores que realizan su primera importación o lo hacen con poca frecuencia tienen capacidad interna limitada para preparar correctamente los documentos comerciales y la información del producto. Un contenedor consolidado tiene varios consignatarios, por lo que un error en un expediente puede complicar el proceso de examen y liberación de otros envíos. Este problema es importante en la industria de carga consolidada en contenedor de Chile porque las pequeñas empresas son una base de clientes fundamental. La aduana chilena utiliza un enfoque de clasificación por riesgo, y los envíos de múltiples orígenes pueden requerir una revisión más detallada porque sus manifiestos son más complejos. El uso de múltiples proveedores incrementa la necesidad de registros completos y consistentes antes de que la carga sea embarcada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consolidación Ancla el Mercado, la Desconsolidación se AceleraLos servicios de consolidación representan el 58,43% de la participación del mercado de carga consolidada en contenedor de Chile en 2026. El segmento refleja una estructura de importación en la que las pequeñas y medianas empresas compran bienes a proveedores asiáticos y europeos sin volumen suficiente para un contenedor dedicado. Un consolidador combina esos pedidos en origen y organiza el transporte a Chile. Este modelo brinda a los clientes acceso al abastecimiento internacional al tiempo que limita los compromisos de inventario. Es útil para compradores de componentes, bienes de consumo y existencias de reposición de varios proveedores. El tamaño del mercado de carga consolidada en contenedor de Chile para la consolidación está respaldado por la concentración de la demanda de importación en el corredor logístico central. El servicio también es adecuado para los propietarios de carga que prefieren envíos regulares y más pequeños frente a compras de inventario más grandes y menos frecuentes.
Se proyecta que los envíos de desconsolidación y distribución registren una CAGR del 7,25% hasta 2032. Este servicio amplía el rol del proveedor después de que un contenedor llega a un puerto chileno. Los clientes requieren cada vez más coordinación aduanera, manejo en estación de carga, trabajo de preparación y empaque, transporte interior y entrega directa en un único alcance de servicio. Los importadores de comercio electrónico necesitan especialmente este modelo combinado porque deben incorporar bienes de varios proveedores en el extranjero a los canales de cumplimiento locales. Los operadores digitales como KLog.co han posicionado sus servicios en torno a la reserva, el trabajo aduanero y la entrega doméstica a través de una sola interfaz. La expansión del segmento muestra que los propietarios de carga valoran menos traspasos tras la llegada. También incrementa la importancia de la capacidad de almacenamiento local y las alianzas de entrega.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino:
Las Rutas Internacionales Definen e Impulsan el MercadoEl LCL internacional representa el 82,17% del tamaño del mercado de carga consolidada en contenedor de Chile en 2026. El segmento refleja la dependencia de Chile de productos de consumo importados, equipos, componentes industriales e insumos de proveedores en el extranjero. Su escala respalda servicios regulares de consolidación en rutas asiáticas y europeas. Los servicios directos, los horarios fijos y la cobertura de almacenes en origen son, por tanto, factores competitivos importantes. Los envíos internacionales requieren que los proveedores alineen la consolidación en origen con el manejo portuario y la entrega interior en Chile. La gran participación también refleja el papel del país como destino para la adquisición de múltiples proveedores. Sigue siendo la categoría de destino principal en el mercado de carga consolidada en contenedor de Chile.
Se proyecta que los envíos LCL internacionales registren una CAGR del 7,98% hasta 2032. DP World inauguró el servicio directo ACSA 1 de Asia a Chile en 2025, conectando Busan, Shanghái y Ningbo con San Antonio. Las conexiones directas pueden mejorar la planificación para los agentes de carga que necesitan fechas límite y entregas posteriores predecibles. Esto es importante para los importadores que utilizan contenedores compartidos y no pueden absorber grandes reservas de inventario. El LCL doméstico sigue sirviendo a los movimientos entre regiones chilenas, incluidos los enlaces desde Santiago hacia las zonas mineras del norte y las ubicaciones agrícolas del sur. Los proveedores que ofrecen ambas opciones pueden conectar las llegadas portuarias con las redes de consignatarios regionales. El crecimiento más rápido en la actividad internacional refuerza el valor de los horarios de servicio confiables entre Asia y Chile.
Por Naturaleza del Negocio:
La Agencia de Carga Lidera pero los NVOCCs IrrumpenLa agencia de carga representa el 72,83% del tamaño del mercado de carga consolidada en contenedor de Chile en 2026. El segmento lidera porque los importadores chilenos a menudo dependen de un agente para gestionar los documentos de transporte, los procesos aduaneros, la coordinación con los transportistas y los arreglos interiores. Este rol es útil para los compradores que carecen de un equipo logístico interno. También es importante cuando un envío requiere que varios proveedores trabajen en secuencia. Los agentes de carga establecidos utilizan contratos con transportistas y relaciones con agentes locales para coordinar estos pasos. La participación del mercado de carga consolidada en contenedor de Chile en manos de la agencia de carga refleja el valor que los clientes otorgan a la responsabilidad y el conocimiento local. Los clientes a menudo seleccionan agentes de carga cuando necesitan una parte designada para resolver problemas de despacho o entrega.
Se proyecta que los envíos de NVOCC registren una CAGR del 8,65% hasta 2032. Su expansión está vinculada a su capacidad para agregar carga, negociar capacidad y proporcionar servicios de grupaje en rutas comerciales definidas. Los NVOCCs pueden ofrecer flexibilidad de horarios cuando controlan las operaciones de consolidación y mantienen cobertura en origen. Sus servicios atraen a clientes que necesitan alternativas a los arreglos convencionales de agencia de carga. El aumento de la actividad de los NVOCCs fortalece la competencia en precios y servicios para los agentes de carga tradicionales. También recompensa a los proveedores que pueden mantener estructuras de tarifas transparentes y salidas frecuentes. La categoría seguirá dependiendo de una coordinación confiable de puertos, almacenes y aduanas.

Por Usuario Final:
El Comercio Minorista y el Comercio Electrónico Marcan el Ritmo en Todos los SegmentosEl comercio minorista y el comercio electrónico representan el 31,27% del tamaño del mercado de carga consolidada en contenedor de Chile en 2026. La actividad del comercio minorista en línea incrementa la frecuencia de reposición de inventario y el número de pedidos internacionales pequeños. Los minoristas a menudo obtienen una amplia variedad de productos de varios proveedores, lo que hace que la consolidación sea más adecuada que un contenedor dedicado. El mercado de carga consolidada en contenedor de Chile atiende esta necesidad al hacer coincidir la capacidad de flete con consignaciones más pequeñas. El segmento también depende de un despacho aduanero eficiente y de la entrega posterior a los centros de cumplimiento locales. El comercio minorista y el comercio electrónico generan, por tanto, demanda de servicios que integran flete, almacenamiento y entrega. Este grupo de clientes sigue siendo la mayor categoría de usuarios finales en el mercado de carga consolidada en contenedor de Chile.
Se proyecta que los envíos de comercio minorista y comercio electrónico registren una CAGR del 8,97% hasta 2032. Los pedidos más pequeños pero más frecuentes hacen que la consistencia de los horarios y la visibilidad de la carga sean más importantes para estos clientes. Los usuarios de Manufactura y Automotriz también dependen del LCL para repuestos y componentes de varias bases de proveedores. Salud y Farmacéutica requieren control de temperatura, mantenimiento de registros y procedimientos de Buenas Prácticas de Distribución. Agricultura y Silvicultura utilizan el LCL para insumos importados y coordinación relacionada con la exportación. Hellmann Worldwide Logistics destacó su relación de 25 años con Salmones Antártica en agosto de 2025, demostrando la importancia del apoyo logístico establecido en la cadena de exportación de productos perecederos[3]. Estos variados requisitos favorecen a los proveedores con amplias capacidades de manejo, despacho y entrega.
Por Tipo de Carga:
La Carga General Domina, la Carga Controlada por Temperatura Gana TerrenoLa carga general representa el 76,82% de la participación del mercado de carga consolidada en contenedor de Chile en 2026. El segmento se alinea con el gran papel de los bienes manufacturados, los productos de consumo y los insumos industriales en la mezcla de importaciones de Chile. Camport informó que la carga general representó el 56,3% del valor del comercio exterior marítimo de Chile en 2025. La carga general es adecuada para la consolidación estándar porque los productos pueden empacarse y combinarse sin equipos especializados de temperatura. Incluye componentes de maquinaria, baterías, productos del hogar y otras mercancías comerciales. El tamaño del mercado de carga consolidada en contenedor de Chile para esta categoría de carga se beneficia de una amplia base de importadores que compran cantidades menores de varios proveedores. Su amplitud la mantiene como la categoría de carga líder.
Se proyecta que los envíos de carga controlada por temperatura registren una CAGR del 7,54% hasta 2032. Los sectores de exportación de productos perecederos de Chile y las importaciones farmacéuticas generan demanda de manejo de carga controlada. DP World San Antonio manejó 14.800 TEUs de contenedores refrigerados de cerezas durante la temporada 2025-2026 e incrementó los técnicos de refrigeración en un 20%. La actividad muestra la intensidad estacional de manejo asociada a la carga refrigerada. Este segmento requiere equipos dedicados, personal capacitado y monitoreo constante. La carga peligrosa y de alto valor siguen siendo categorías más pequeñas que requieren documentación y manejo especializados bajo los requisitos aduaneros. La creciente categoría de carga controlada por temperatura amplía los requisitos de servicio de los operadores LCL.
Análisis Geográfico
Chile Central representa el 52,73% de la participación del mercado de carga consolidada en contenedor de Chile en 2026. San Antonio y Valparaíso manejan más del 70% de la actividad de contenedores marítimos del país, concentrando las principales funciones de llegada, desconsolidación y distribución de LCL en un solo corredor. San Antonio Terminal Internacional procesó 1,2 millones de TEUs en 2025, mientras que Terminal Pacífico Sur procesó 916.355 TEUs. El incremento del 21% en Terminal Pacífico Sur mostró el uso continuo de capacidad en la región. Los proveedores pueden atender a los importadores de manera más eficiente cuando los almacenes, los agentes de aduanas y la capacidad de camionaje están cerca de los puertos. Kuehne+Nagel amplió su alianza con Casaideas en abril de 2026 a través de un centro de distribución dedicado que manejó 34,8 millones de unidades entrantes. El ejemplo muestra cómo los servicios de flete se están vinculando con el almacenamiento y el cumplimiento del comercio electrónico.
Se prevé que el norte de Chile registre una CAGR del 8,32% hasta 2032. Las actividades mineras y de litio de la región requieren equipos, consumibles y repuestos de proveedores internacionales. Chile produjo 5,3 millones de toneladas de cobre minado en 2025 y representó el 23% de la producción mundial. Esta base de producción respalda la demanda de importaciones sensibles al tiempo y especializadas. Antofagasta Terminal Internacional procesó 2,8 millones de toneladas durante 2025[4]. Sus volúmenes de carga general aumentaron un 13%, lo que apunta a una mayor actividad en categorías que pueden incluir consumibles y componentes mineros. La expansión de capacidad planificada por la terminal a través del desarrollo logístico de La Negra puede mejorar la base de manejo para la carga regional. Los proveedores logísticos están respondiendo con ofertas especializadas en minería y capacidades de carga de proyectos.
El sur de Chile se beneficia de los flujos de carga orientados a la exportación en salmón, madera y productos agrícolas. AGUNSA inauguró el Centro Logístico Rocuant de 21.300 m² en Biobío en enero de 2026, que incluye almacenes cubiertos, espacio de patio pavimentado, conexiones para contenedores refrigerados y almacenamiento autorizado por el SAG. La instalación respalda los movimientos de importación y exportación en el corredor sur. También mejora la capacidad de manejar carga de cadena de frío que necesita almacenamiento regional y transporte interior. La relación de Hellmann con Salmones Antártica refleja la importancia de los socios logísticos experimentados en la cadena de valor de los productos perecederos. La estructura regional mixta deja a Chile Central como el principal centro operativo, mientras que el norte y el sur atienden patrones de demanda más especializados.
Panorama Competitivo
Concentración del Mercado
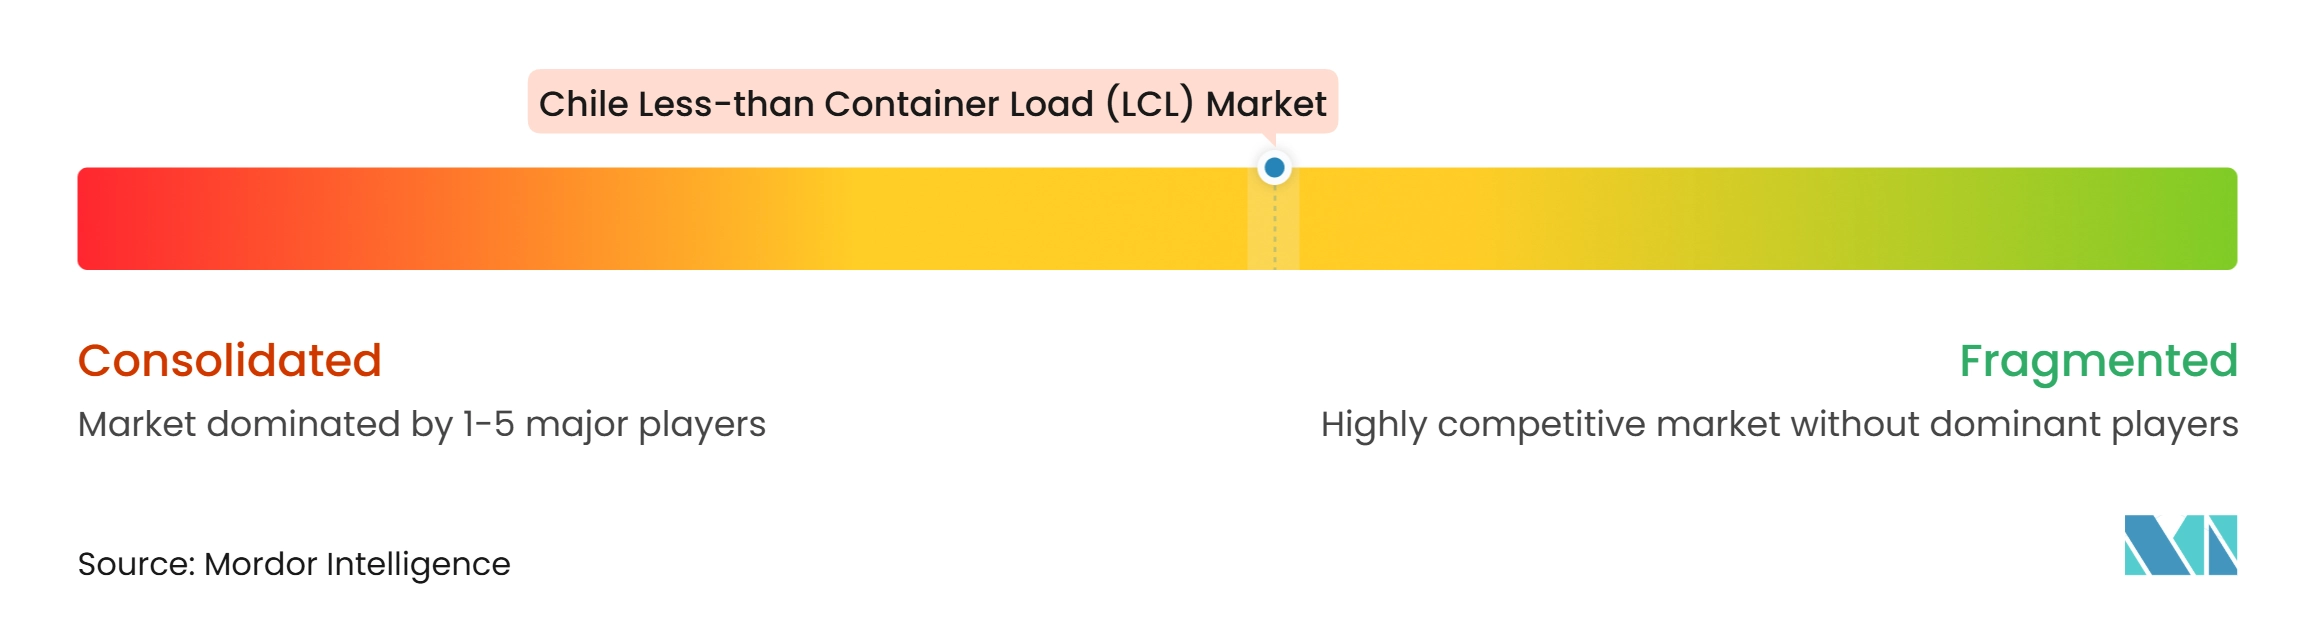
El mercado de carga consolidada en contenedor de Chile está consolidado e incluye agentes de carga globales, especialistas en LCL, operadores regionales y plataformas digitales. ECU Worldwide, DSV, Kuehne+Nagel, DHL y Maersk tienen reconocimiento de marca y alcance de red internacional. Los proveedores regionales y los NVOCCs más pequeños compiten por clientes pequeños y medianos sensibles al precio. La estructura competitiva es más sólida en el segmento premium y más dispersa entre los operadores locales. DSV completó la adquisición de DB Schenker en abril de 2025. La transacción amplió la escala global de agencia de carga de DSV e incrementó la importancia de la integración de redes en América Latina. Los operadores compiten cada vez más en acceso a reservas, visibilidad de envíos, coordinación aduanera y entrega interior. Los servicios digitales pueden simplificar las cotizaciones para los clientes que realizan pedidos recurrentes más pequeños.
KLog.co y proveedores similares atienden a clientes que buscan cotizaciones de tarifas en línea y herramientas más integradas de aduanas y entrega. Las empresas más grandes pueden combinar estas funciones digitales con la adquisición global de capacidad de transportistas y operaciones locales establecidas. El programa de camiones eléctricos de Maersk con Sotraser muestra un esfuerzo separado para mejorar el perfil de sostenibilidad de la logística interior. La competencia se extenderá, por tanto, más allá de los precios del flete marítimo para incluir la confiabilidad de la entrega, la calidad de los datos y el acceso a activos locales.
Las principales áreas de diferenciación incluyen el LCL de cadena de frío farmacéutica y la carga relacionada con la minería para el norte de Chile. Estas actividades requieren instalaciones controladas, documentos especializados y procedimientos de manejo creíbles. La certificación ISO 9001 y los estándares operativos de cadena de frío pueden respaldar la confianza del cliente, mientras que el Proyecto Hermes crea un entorno de cumplimiento aduanero más conectado. Los proveedores de servicios con acceso a estaciones de contenedores locales pueden controlar mejor la calidad de la desconsolidación y la entrega. Los proveedores sin tecnología, maquinaria y carga industrial pueden depender más de los socios y enfrentar menos control sobre las excepciones.
Líderes de la Industria de Carga Consolidada en Contenedor (LCL) de Chile
-
Agencias Universales SA (AGUNSA)
-
Delpa Group
-
KLog.co
-
ECU Worldwide
-
DSV AS (Including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Menor que Contenedor Completo (LCL) de Chile Empresas cubiertas en este informe
- ECU Worldwide
- DSV AS (Including DB Schenker)
- DHL Group
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Møller - Mærsk AS
- Expeditors International of Washington Inc.
- Agencias Universales SA (AGUNSA)
- Rhenus Group
- GEODIS SA
- Scan Global Logistics
- JAS Worldwide Inc.
- Hellmann Worldwide Logistics
- Nippon Express Holdings Inc.
- Yusen Logistics Chile
- Noatum Logistics
- Röhlig Logistics
- TIBA
- Delpa Group
- KLog.co
- MSL Corporate
- Sitrans
Desarrollos recientes de la industria en Mercado de Carga Menor que Contenedor Completo (LCL) de Chile
- Octubre de 2026: Pacific Anchor Line (PAL) estableció su propia oficina en Miami, Estados Unidos, para desarrollar un centro de consolidación LCL en América del Norte que atiende a los mercados latinoamericanos, incluido Chile. El servicio inicialmente ofrece salidas quincenales a San Antonio y Valparaíso, con planes de aumentar la frecuencia a salidas semanales durante el primer año. El centro permite a PAL recibir, consolidar y despachar envíos desde Estados Unidos a Chile, dirigiéndose a importadores que no tienen suficiente carga para llenar un contenedor completo.
- Agosto de 2026: AMASS Global Network Chile promovió un servicio directo de consolidación LCL semanal desde Miami, Estados Unidos, a Valparaíso, Chile. El servicio, operado por Maersk, ofrece un tiempo de tránsito estimado de 19 días y está diseñado para proporcionar a los agentes de carga opciones de envío consolidado más frecuentes para envíos desde Estados Unidos a Chile.
- Julio de 2026: LTS Group anunció un servicio directo de consolidación LCL desde San Antonio, Chile, a Panamá, con salidas quincenales y un tiempo de tránsito indicativo de 13 días. El servicio también admite carga originada en Mendoza, Argentina, para su consolidación en Chile y conexiones posteriores hacia América Central y el Caribe.
- Marzo de 2026: ECU Worldwide anunció la expansión XLERATE 2.0, un servicio de flete marítimo LCL con tiempo definido diseñado para respaldar envíos sensibles al tiempo.
Alcance del Informe del Mercado de Carga Consolidada en Contenedor (LCL) de Chile
Resumen de la segmentación
| Servicios de Consolidación |
| Desconsolidación y Distribución |
| Doméstico |
| Internacional |
| Agencia de Carga |
| NVOCCs |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Salud y Farmacéutica |
| Agricultura y Silvicultura |
| Otros Usuarios Finales |
| Carga General |
| Carga Controlada por Temperatura |
| Carga Peligrosa |
| Carga de Alto Valor y Sensible |
| Otros |
| Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Tipo de Servicio | Servicios de Consolidación |
| Desconsolidación y Distribución | |
| Por Destino | Doméstico |
| Internacional | |
| Por Naturaleza del Negocio | Agencia de Carga |
| NVOCCs | |
| Por Usuario Final | Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Farmacéutica | |
| Agricultura y Silvicultura | |
| Otros Usuarios Finales | |
| Por Tipo de Carga | Carga General |
| Carga Controlada por Temperatura | |
| Carga Peligrosa | |
| Carga de Alto Valor y Sensible | |
| Otros | |
| Por Región | Norte de Chile (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Sur de Chile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de carga consolidada en contenedor de Chile para 2032?
Se proyecta que el mercado de carga consolidada en contenedor de Chile alcance los 296,70 millones de USD para 2032, registrando una CAGR del 6,10% desde 2027.
¿Qué tipo de servicio lidera la actividad de carga consolidada en contenedor en Chile?
Los servicios de consolidación lideran con una participación del 58,43% en 2026 porque muchos importadores más pequeños necesitan capacidad compartida en contenedores.
¿Por qué es importante el comercio electrónico para la demanda de LCL en Chile?
Se proyecta que el comercio minorista en línea alcance los 10,6 mil millones de USD en 2026, respaldando pedidos pequeños y frecuentes que se adaptan a los envíos marítimos consolidados.
¿Qué región de Chile está creciendo más rápido en servicios LCL?
Se proyecta que los envíos del norte de Chile registren una CAGR del 8,32% hasta 2032, respaldados por las cadenas de suministro de minería y litio.
¿Cuáles son los principales riesgos operativos para los importadores LCL en Chile?
La interrupción portuaria, los horarios variables, los cargos de destino y la documentación de importación incompleta pueden retrasar la carga consolidada.
¿Cómo están mejorando los proveedores logísticos los servicios LCL en Chile?
Los proveedores están incorporando reservas digitales, coordinación aduanera, almacenamiento, integración de entrega y opciones de transporte interior de menores emisiones.