
Taille et part du marché du fret maritime en groupage (LCL) au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 207.62 Millions de dollars américains |
| Taille du Marché (2027) | 220.67 Millions de dollars américains |
| Taille du Marché (2032) | 296.70 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
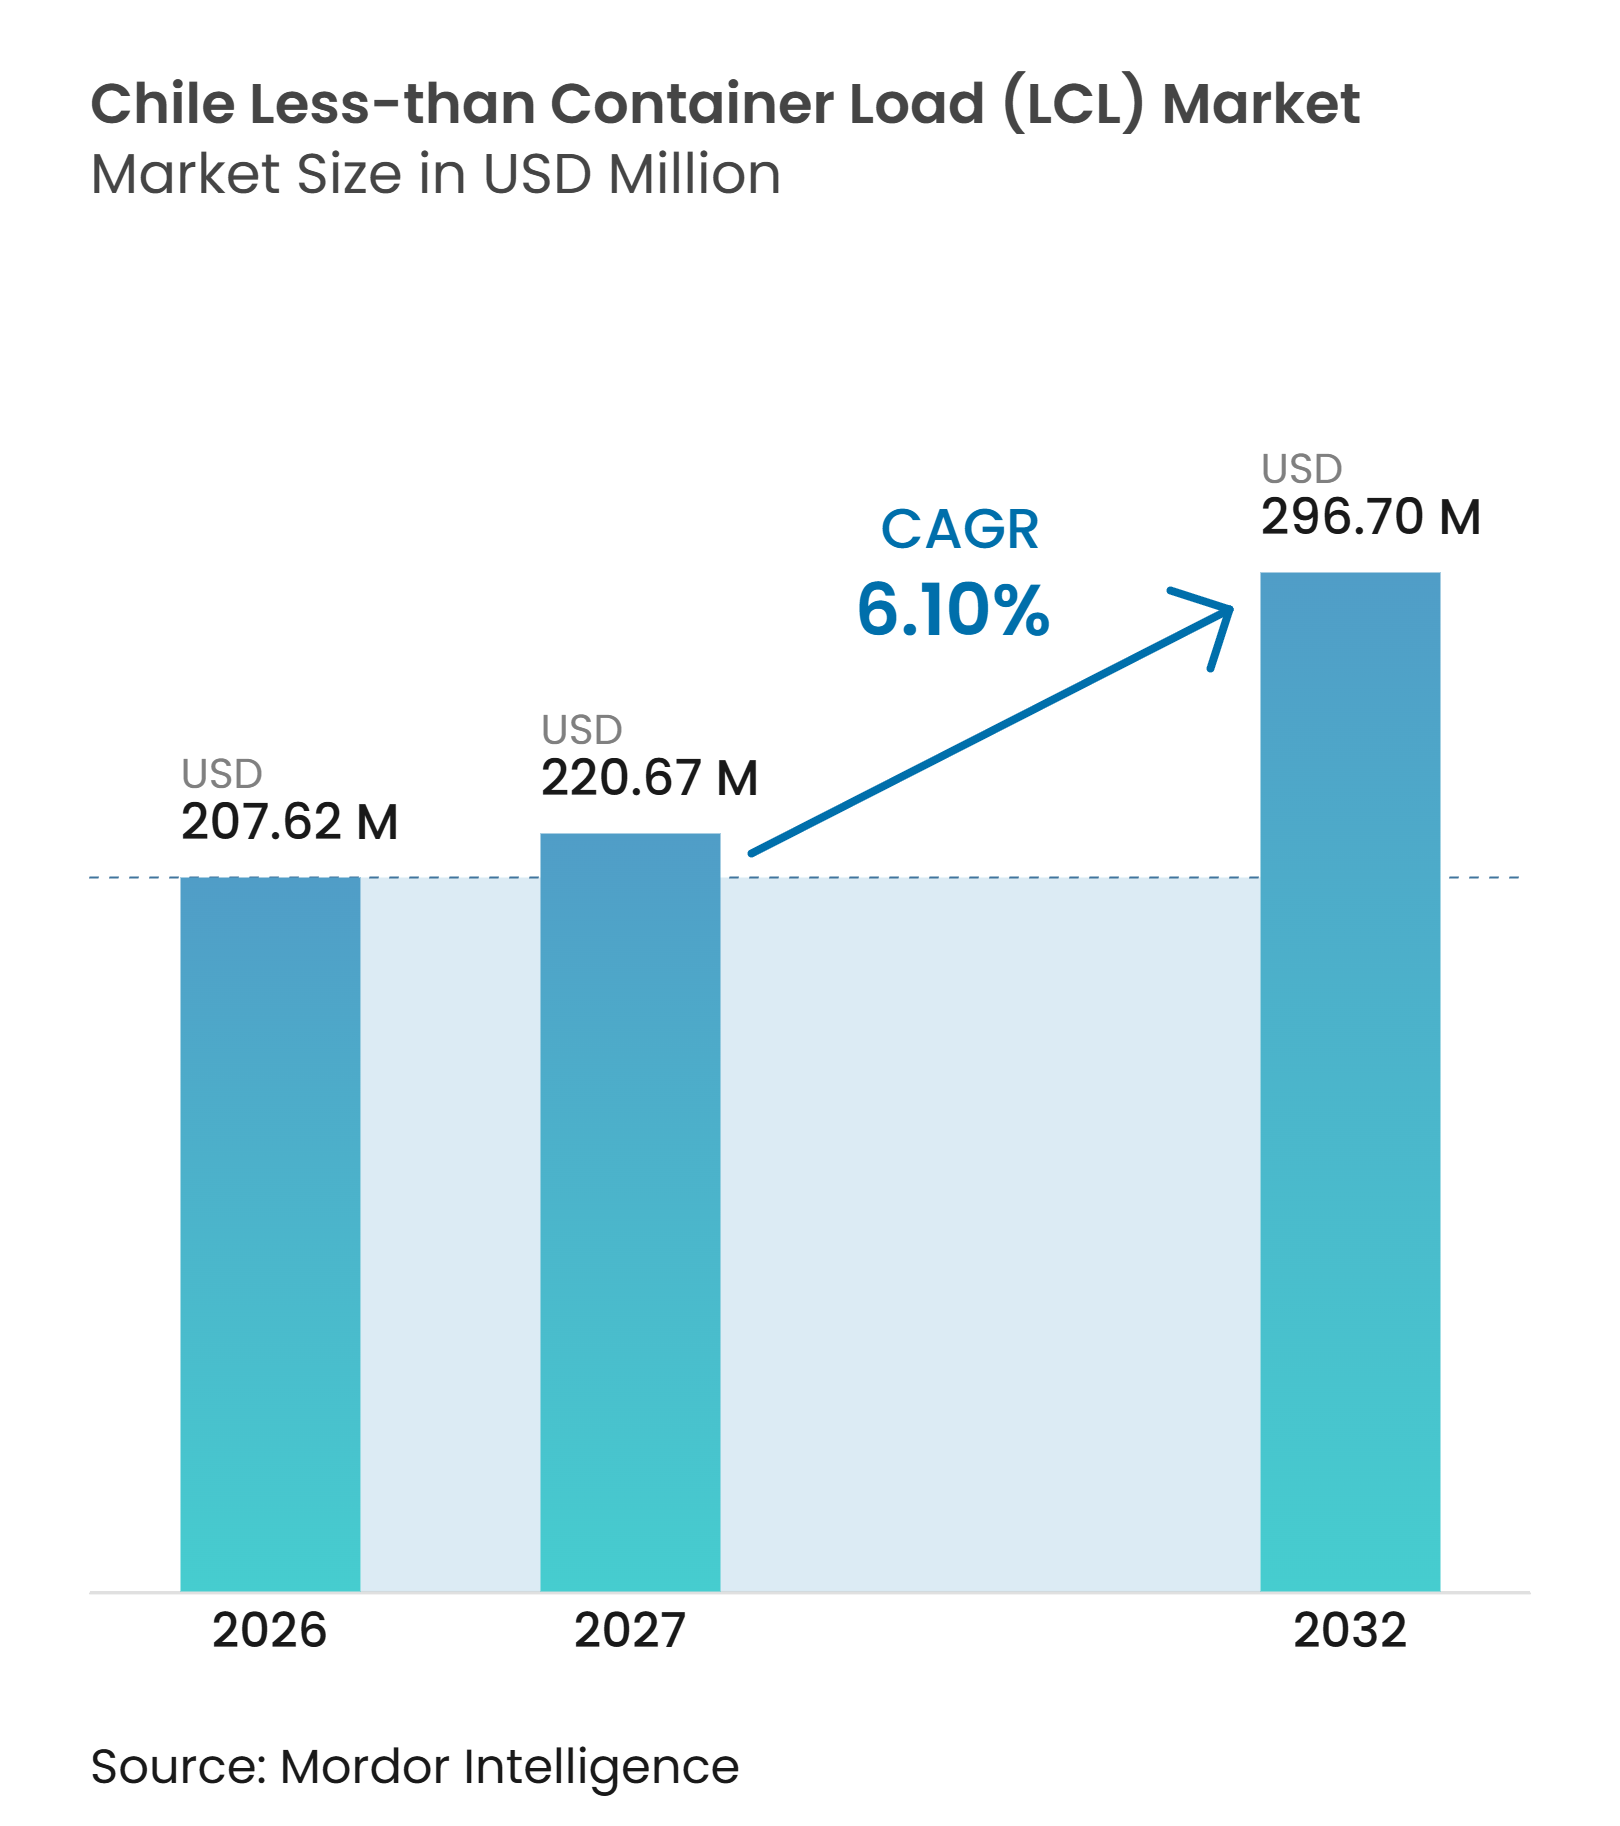
Analyse du marché du fret maritime en groupage (LCL) au Chili par Mordor Intelligence
La taille du marché du groupage maritime au Chili est évaluée à 207,62 millions USD en 2026 et devrait atteindre 220,67 millions USD en 2027 et 296,70 millions USD d'ici 2032, avec un CAGR de 6,10 % de 2027 à 2032.
Le secteur du groupage maritime au Chili est soutenu par une large base de commerce maritime et par des importateurs ayant besoin d'une capacité de conteneur partagée plutôt que d'expéditions en conteneur complet. Le commerce maritime extérieur du Chili a atteint 155,9 milliards USD en 2025, tandis que les volumes d'importation ont atteint 1,6 million d'EVP, créant un flux plus important d'expéditions pouvant être consolidées pour les petits importateurs. L'activité exportatrice a également élargi le vivier de fret sortant spécialisé, les exportations de marchandises chiliennes dépassant 100 milliards USD entre janvier et octobre 2026. La numérisation portuaire, le commerce en ligne transfrontalier et les services directs vers l'Asie rendent les calendriers et les processus documentaires plus pertinents dans le choix des prestataires. Les fournisseurs qui associent la consolidation à l'assistance douanière, à l'entreposage et à la livraison intérieure sont mieux positionnés pour servir les importateurs ayant besoin d'expéditions régulières et de moindre volume.
Principaux enseignements du rapport
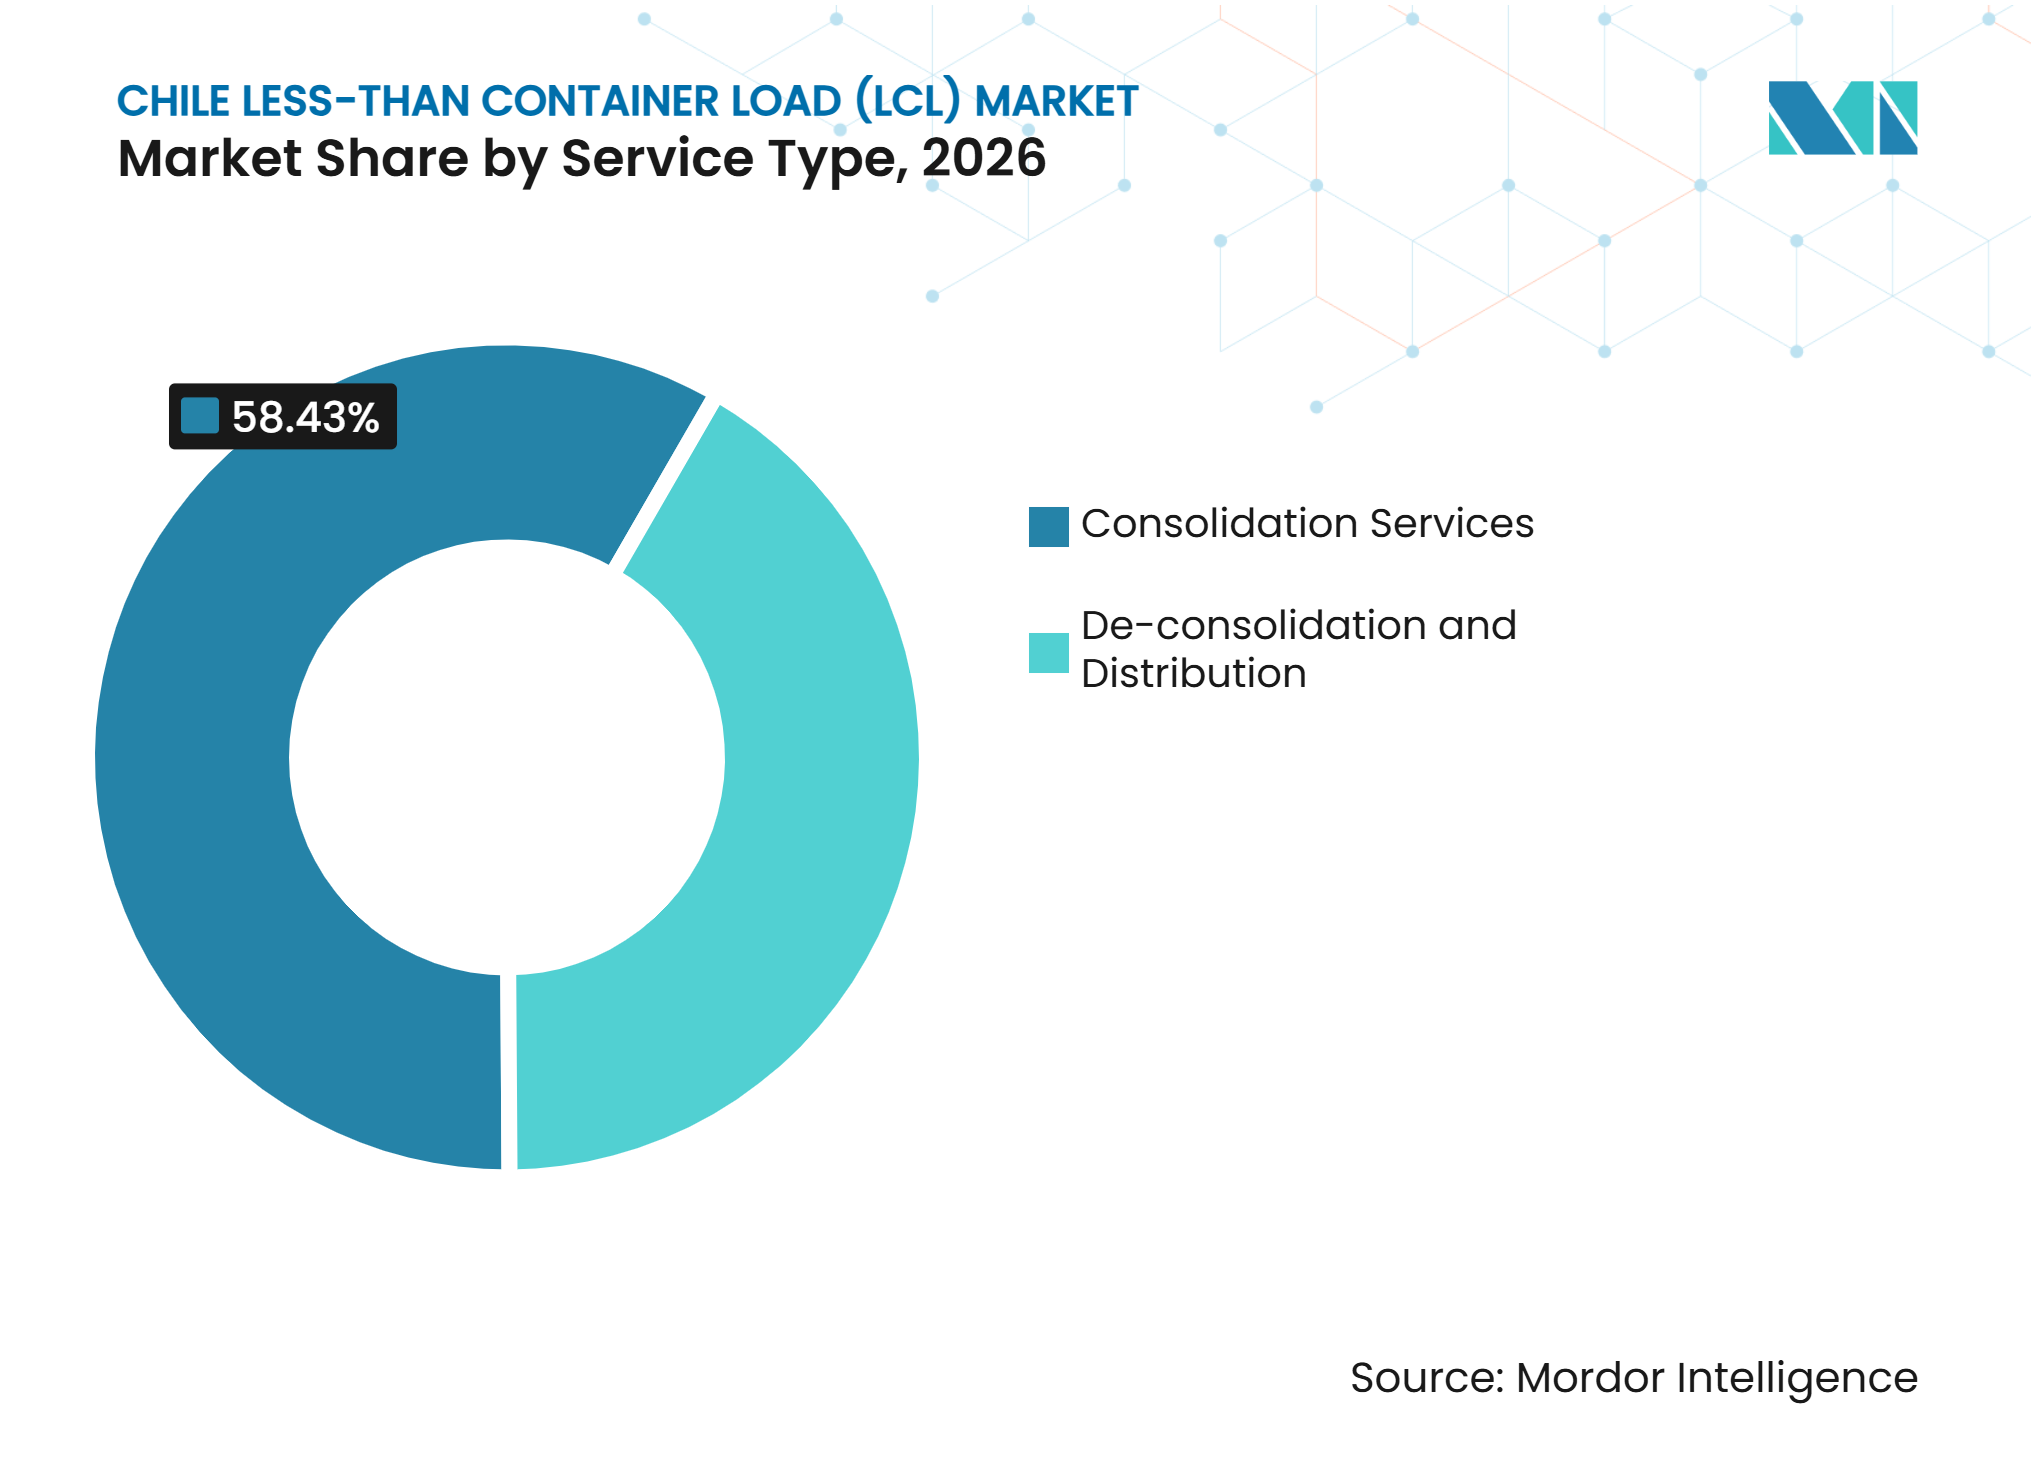
- Par type de service, les services de consolidation représentent 58,43 % de la part de marché du groupage maritime au Chili en 2026, tandis que les expéditions de dégroupage et de distribution devraient enregistrer un CAGR de 7,25 % jusqu'en 2032.
- Par destination, le LCL international représente 82,17 % de la taille du marché du groupage maritime au Chili en 2026 et devrait enregistrer un CAGR de 7,98 % jusqu'en 2032.
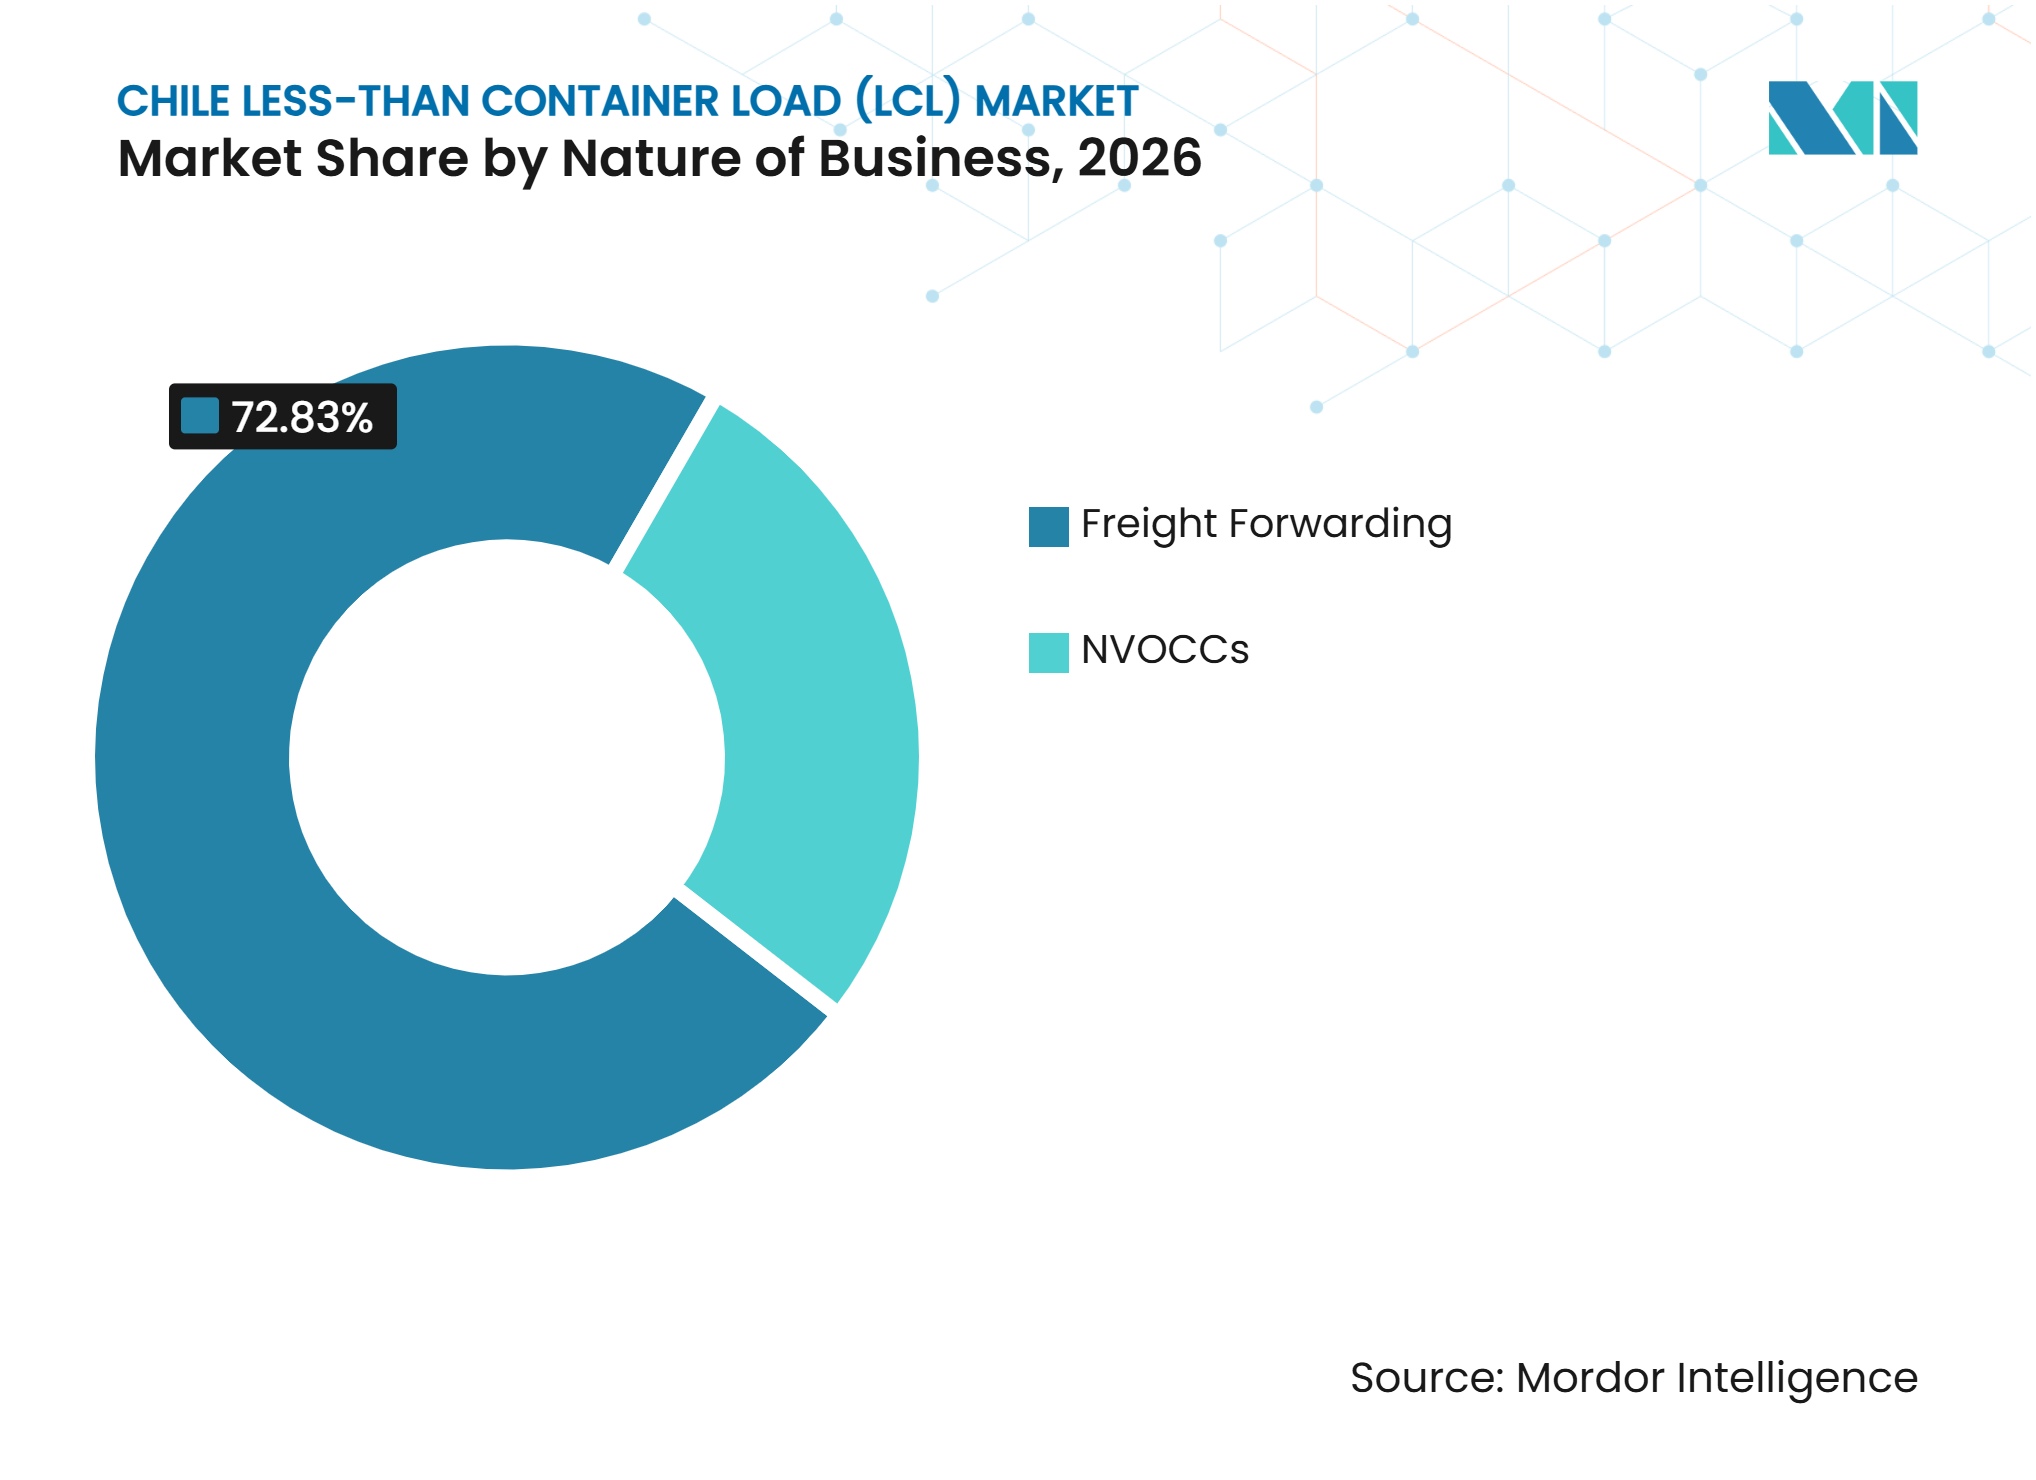
- Par nature d'activité, la commission de fret représente 72,83 % de la part du secteur du groupage maritime au Chili en 2026, tandis que les expéditions NVOCC devraient enregistrer un CAGR de 8,65 % jusqu'en 2032.
- Par utilisateur final, le commerce de détail et le commerce électronique représentent 31,27 % de la taille du marché du groupage maritime au Chili en 2026, tandis que les expéditions liées au commerce de détail et au commerce électronique devraient enregistrer un CAGR de 8,97 % jusqu'en 2032.
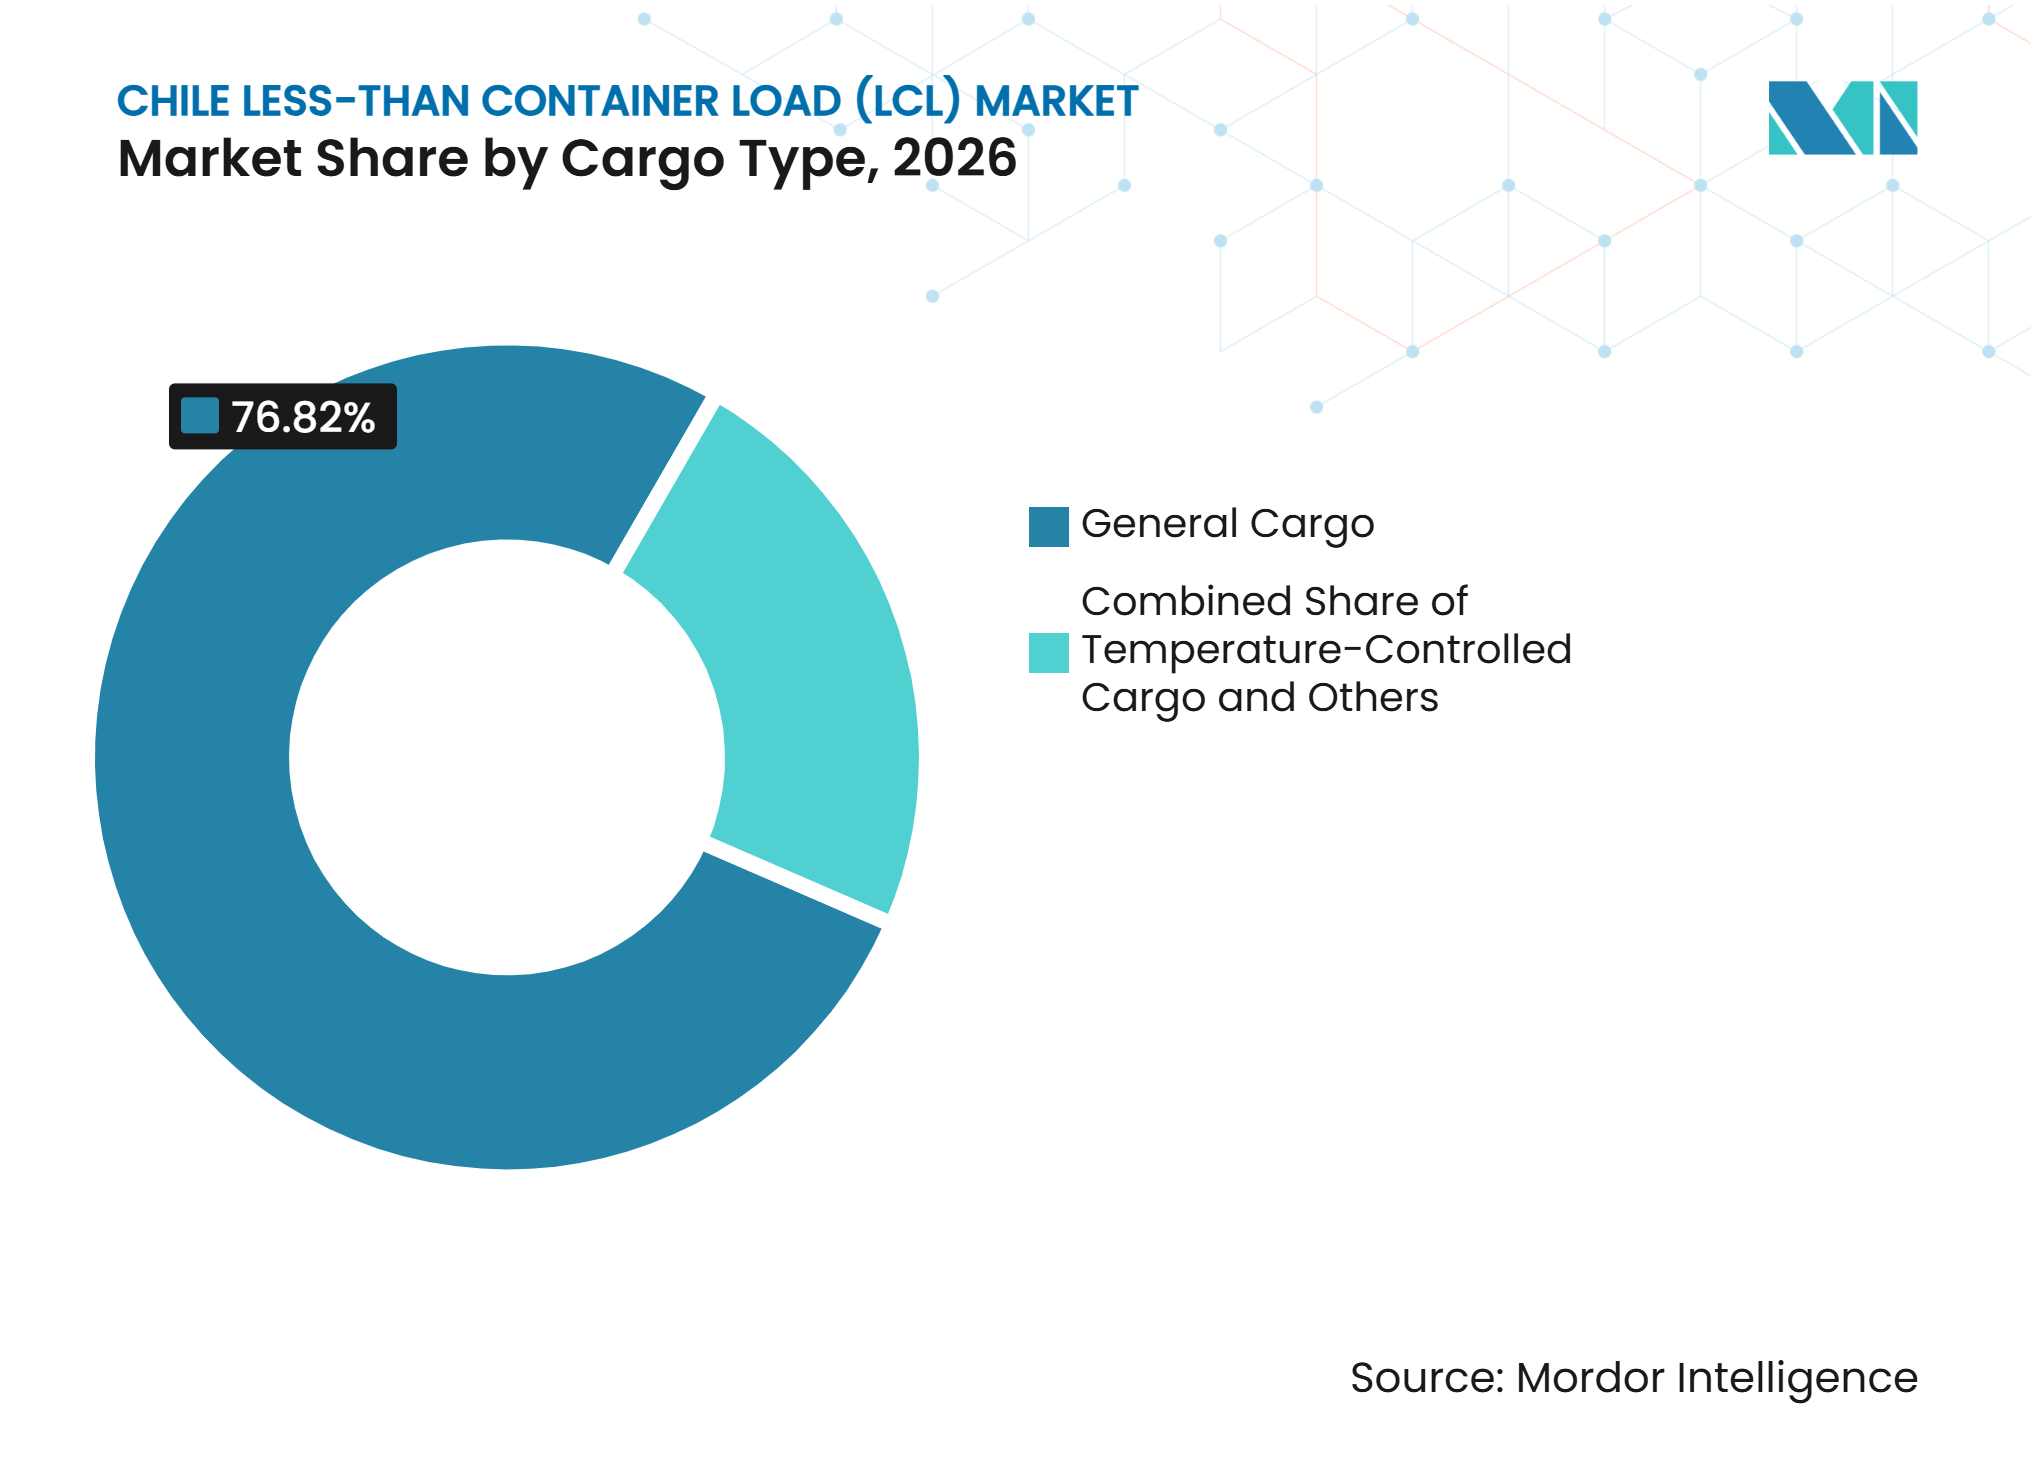
- Par type de cargaison, la cargaison générale représente 76,82 % de la part de marché du groupage maritime au Chili en 2026, tandis que les expéditions de cargaison sous température contrôlée devraient enregistrer un CAGR de 7,54 % jusqu'en 2032.
- Par région, le Chili central représente 52,73 % de la taille du secteur du groupage maritime au Chili en 2026, tandis que les expéditions du Chili septentrional devraient enregistrer un CAGR de 8,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce de marchandises augmentant la demande d'expéditions LCL | +1.8% | National, concentré dans le Chili central | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique augmentant les volumes d'importation de petits colis | +1.5% | National, plus fort dans la région métropolitaine de Santiago | Court terme (≤ 2 ans) |
| Concentration du commerce maritime soutenant la demande de services LCL | +0.8% | Cœur du Chili central, avec débordement vers le Chili septentrional | Long terme (≥ 4 ans) |
| Approvisionnement multi-fournisseurs augmentant les besoins de consolidation | +0.7% | National, avec une intensité dans les clusters de PME à forte importation | Moyen terme (2 à 4 ans) |
| Chaînes d'approvisionnement à l'exportation augmentant la demande de consolidation spécialisée | +0.6% | Mines et lithium du Chili septentrional, saumon et cerises du Chili méridional | Long terme (≥ 4 ans) |
| Numérisation des ports améliorant l'efficacité du traitement LCL | +0.5% | National, avec des gains de premier plan à San Antonio et Valparaíso | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du commerce de marchandises augmentant la demande d'expéditions LCL
La valeur des importations maritimes du Chili a augmenté de 10,5 % en 2025, et les importations en TEUs ont augmenté de 15,9 %, offrant une base d'expéditions plus large pour le marché du fret maritime en groupage (LCL) au Chili[1]. Les expéditeurs de faibles volumes ne disposent souvent pas de l'échelle de stocks nécessaire pour remplir un conteneur complet. Ils s'appuient donc sur des consolidateurs pour combiner les expéditions de plusieurs fournisseurs et maintenir des cycles d'arrivée prévisibles. La cargaison générale a enregistré la plus forte augmentation absolue de la valeur du commerce maritime en 2025, incluant des catégories telles que les moteurs électriques, les batteries et les équipements pétroliers. Ces composants sont couramment commandés auprès de plusieurs sources, ce qui soutient la demande de consolidation. La Chine est restée le principal partenaire d'importation du Chili en 2025, renforçant l'importance des connexions Asie vers la côte ouest de l'Amérique du Sud pour la consolidation du fret.
Essor du commerce électronique augmentant les volumes d'importation de petits colis
L'expansion du commerce en ligne augmente le nombre de petites commandes d'importation fréquentes entrant au Chili. La Cámara de Comercio de Santiago a projeté des ventes au détail en ligne de 10,6 milliards USD en 2026, avec une croissance réelle de 12,2 %. Les plateformes transfrontalières représentaient 55 % des transactions internationales, ce qui accroît la pertinence des flux entrants en provenance de fournisseurs asiatiques. La modification fiscale d'octobre 2025 pour les achats à l'étranger de faible valeur a modifié l'économie des importations informelles par coursier. Le fret maritime formel et les expéditions consolidées sont plus pertinents pour les importateurs qui ont besoin d'une voie conforme pour les commandes récurrentes.
Concentration du commerce maritime soutenant la demande de services LCL
Le trafic de conteneurs du Chili est concentré dans le corridor central, où San Antonio et Valparaíso traitent ensemble plus de 70 % des importations maritimes. Cette concentration soutient une activité de consolidation régulière car les importateurs, les entrepôts, les agents en douane et les transporteurs intérieurs sont situés dans une zone logistique connectée. San Antonio Terminal Internacional a traité 1,2 million de TEUs en 2025, sa quatorzième année consécutive au-dessus de 1 million de TEUs. Terminal Pacífico Sur à Valparaíso a traité 916 355 TEUs en 2025. De tels volumes soutiennent des escales régulières et facilitent la mise en place de calendriers LCL fixes par les transitaires.
Numérisation des ports améliorant l'efficacité du traitement LCL
Les programmes numériques portuaires et douaniers réduisent les frictions administratives pour les cargaisons consolidées. Le ministère des Transports et des Télécommunications du Chili a lancé la Ventanilla Única Marítima en 2025 et l'a déployée dans les principales régions portuaires. Le programme numérise les formalités d'arrivée et de départ des navires et devrait permettre d'économiser 62 500 heures-agent chaque année. Les expéditions consolidées en bénéficient car plusieurs importateurs peuvent être associés à un seul conteneur et chaque partie nécessite une documentation correcte. Un échange de données plus cohérent réduit le risque qu'une erreur administrative affecte la mainlevée de la cargaison.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion portuaire augmentant les délais de transit LCL intérieur | -1.2% | Chili central, cluster portuaire de San Antonio | Court terme (≤ 2 ans) |
| Frais de destination augmentant la complexité des coûts de déconsolidation | -0.8% | National, plus aigu pour les conteneurs consolidés multi-importateurs | Moyen terme (2 à 4 ans) |
| Variabilité des calendriers réduisant la fiabilité du transit LCL | -0.6% | National, plus grave sur les lignes Asie vers Chili | Moyen terme (2 à 4 ans) |
| Lacunes documentaires des PME augmentant les délais de dédouanement | -0.5% | National, concentré parmi les importateurs LCL primo-accédants | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion portuaire augmentant les délais de transit LCL intérieur
La congestion portuaire demeure un risque opérationnel significatif pour le marché du fret maritime en groupage (LCL) au Chili. La résolution en novembre 2026 d'un blocus de camionneurs de neuf jours à San Antonio a fait suite à une perturbation affectant plus de 3 000 conteneurs dans chaque sens[2]. La cargaison LCL est particulièrement exposée car un seul conteneur consolidé peut inclure des expéditions pour de nombreux importateurs. Une seule interruption peut générer des retards distincts, des notifications aux clients et des modifications de livraison sur plusieurs connaissements. L'incident a également montré qu'une perturbation à l'extérieur d'une porte de terminal peut affecter l'ensemble de la chaîne de mouvement intérieur. Les augmentations des coûts de transport peuvent alourdir les frais de destination pour les expéditions consolidées et rendre les petites commandes d'importation moins économiques.
Lacunes documentaires des PME augmentant les délais de dédouanement
Les lacunes documentaires parmi les petits importateurs peuvent retarder le dédouanement des cargaisons consolidées. De nombreux importateurs primo-accédants ou occasionnels ont une capacité interne limitée pour préparer correctement les documents commerciaux et les informations sur les produits. Un conteneur consolidé compte plusieurs destinataires, de sorte qu'une erreur dans un dossier peut compliquer le processus d'examen et de mainlevée pour les autres expéditions. Ce problème est important dans le secteur du fret maritime en groupage (LCL) au Chili car les petites entreprises constituent une clientèle de base. La douane chilienne utilise une approche de classification des risques, et les expéditions multi-origines peuvent nécessiter un examen plus approfondi car leurs manifestes sont plus complexes. Le recours à plusieurs fournisseurs accroît la nécessité de disposer de dossiers complets et cohérents avant le chargement de la cargaison.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la consolidation ancre le marché, la déconsolidation s'accélèreLes services de consolidation représentent 58,43 % de la part du marché du fret maritime en groupage (LCL) au Chili en 2026. Le segment reflète une structure d'importation dans laquelle les petites et moyennes entreprises achètent des marchandises auprès de fournisseurs asiatiques et européens sans volume suffisant pour un conteneur dédié. Un consolidateur regroupe ces commandes à l'origine et organise le transport vers le Chili. Ce modèle donne aux clients accès à l'approvisionnement international tout en limitant les engagements de stocks. Il est utile pour les acheteurs de composants, de biens de consommation et de stocks de réapprovisionnement auprès de plusieurs fournisseurs. La taille du marché du fret maritime en groupage (LCL) au Chili pour la consolidation est soutenue par la concentration de la demande d'importation dans le corridor logistique central. Le service convient également aux propriétaires de cargaisons qui préfèrent des expéditions régulières et de moindre volume à des achats de stocks plus importants et moins fréquents.
Les expéditions de déconsolidation et de distribution devraient enregistrer un CAGR de 7,25 % jusqu'en 2032. Ce service étend le rôle du prestataire après qu'un conteneur arrive dans un port chilien. Les clients exigent de plus en plus la coordination douanière, la manutention en station de fret, les opérations de préparation de commandes, le transport intérieur et la livraison directe dans un seul périmètre de service. Les importateurs du commerce électronique ont particulièrement besoin de ce modèle combiné car ils doivent acheminer des marchandises de plusieurs fournisseurs étrangers vers des canaux de distribution locaux. Les opérateurs numériques tels que KLog.co ont positionné leurs services autour de la réservation, des formalités douanières et de la livraison nationale via une seule interface. L'expansion du segment montre que les propriétaires de cargaisons valorisent moins de transferts après l'arrivée. Elle accroît également l'importance de la capacité d'entreposage locale et des partenariats de livraison.



Par destination :
les lignes internationales définissent et dynamisent le marchéLe LCL international représente 82,17 % de la taille du marché du fret maritime en groupage (LCL) au Chili en 2026. Le segment reflète la dépendance du Chili à l'égard des produits de consommation importés, des équipements, des composants industriels et des intrants provenant de fournisseurs étrangers. Son ampleur soutient des services de consolidation réguliers sur les routes asiatiques et européennes. Les services directs, les calendriers fixes et la couverture des entrepôts à l'origine sont donc des facteurs concurrentiels importants. Les expéditions internationales exigent que les prestataires alignent la consolidation à l'étranger avec la manutention portuaire et la livraison intérieure au Chili. La part importante reflète également le rôle du pays en tant que destination pour les achats multi-fournisseurs. Elle reste la principale catégorie de destination dans le marché du fret maritime en groupage (LCL) au Chili.
Les expéditions LCL internationales devraient enregistrer un CAGR de 7,98 % jusqu'en 2032. DP World a inauguré le service direct Asie-Chili ACSA 1 en 2025, reliant Busan, Shanghai et Ningbo à San Antonio. Les connexions directes peuvent améliorer la planification pour les transitaires qui ont besoin de délais de clôture et de livraisons en aval prévisibles. Cela est important pour les importateurs qui utilisent des conteneurs partagés et ne peuvent pas absorber de grands tampons de stocks. Le LCL national dessert toujours les mouvements entre les régions chiliennes, y compris les liaisons de Santiago vers les zones minières du nord et les sites agricoles du sud. Les prestataires qui offrent les deux options peuvent connecter les arrivées portuaires avec les réseaux de destinataires régionaux. La croissance la plus rapide de l'activité internationale renforce la valeur de calendriers de service fiables entre l'Asie et le Chili.
Par nature d'activité :
le transit douanier est en tête mais les NVOCC perturbent le marchéLe transit douanier représente 72,83 % de la taille du marché du fret maritime en groupage (LCL) au Chili en 2026. Le segment est en tête car les importateurs chiliens s'appuient souvent sur un agent pour gérer les documents de transport, les procédures douanières, la coordination avec les transporteurs et les arrangements intérieurs. Ce rôle est utile pour les acheteurs qui ne disposent pas d'une équipe logistique interne. Il est également important lorsqu'une expédition nécessite que plusieurs prestataires travaillent en séquence. Les transitaires établis utilisent des contrats avec les transporteurs et des relations avec des agents locaux pour coordonner ces étapes. La part du marché du fret maritime en groupage (LCL) au Chili détenue par le transit douanier reflète la valeur que les clients accordent à la responsabilité et à la connaissance locale. Les clients choisissent souvent des transitaires lorsqu'ils ont besoin d'une partie nommée pour résoudre les problèmes de dédouanement ou de livraison.
Les expéditions NVOCC devraient enregistrer un CAGR de 8,65 % jusqu'en 2032. Leur expansion est liée à leur capacité à agréger des cargaisons, à négocier des capacités et à fournir des services de groupage sur des lignes commerciales définies. Les NVOCC peuvent offrir une flexibilité de calendrier lorsqu'ils contrôlent les opérations de consolidation et maintiennent une couverture à l'origine. Leurs services séduisent les clients qui ont besoin d'alternatives aux arrangements de transit conventionnels. L'activité accrue des NVOCC renforce la concurrence sur les prix et les services pour les transitaires traditionnels. Elle récompense également les prestataires capables de maintenir des structures tarifaires transparentes et des départs fréquents. La catégorie restera dépendante d'une coordination fiable des ports, des entrepôts et des douanes.

Par utilisateur final :
le commerce de détail et le commerce électronique donnent le rythme dans tous les segmentsLe commerce de détail et le commerce électronique représentent 31,27 % de la taille du marché du fret maritime en groupage (LCL) au Chili en 2026. L'activité du commerce en ligne augmente la fréquence de réapprovisionnement des stocks et le nombre de petites commandes internationales. Les détaillants s'approvisionnent souvent auprès de plusieurs fournisseurs avec un large assortiment, ce qui rend la consolidation plus adaptée qu'un conteneur dédié. Le marché du fret maritime en groupage (LCL) au Chili répond à ce besoin en faisant correspondre la capacité de fret avec des envois de moindre volume. Le segment s'appuie également sur un dédouanement efficace et une livraison en aval vers des sites de distribution locaux. Le commerce de détail et le commerce électronique créent donc une demande de services intégrant le fret, l'entreposage et la livraison. Ce groupe de clients reste la plus grande catégorie d'utilisateurs finaux dans le marché du fret maritime en groupage (LCL) au Chili.
Les expéditions du commerce de détail et du commerce électronique devraient enregistrer un CAGR de 8,97 % jusqu'en 2032. Des commandes plus petites mais plus fréquentes rendent la cohérence des calendriers et la visibilité des cargaisons plus importantes pour ces clients. Les utilisateurs du secteur de la fabrication et de l'automobile s'appuient également sur le LCL pour les pièces de rechange et les composants provenant de plusieurs bases de fournisseurs. La santé et les produits pharmaceutiques nécessitent un contrôle de la température, une tenue de registres et des procédures de bonnes pratiques de distribution. L'agriculture et la sylviculture utilisent le LCL pour les intrants importés et la coordination liée à l'exportation. Hellmann Worldwide Logistics a mis en avant sa relation de 25 ans avec Salmones Antártica en août 2025, démontrant l'importance d'un soutien logistique établi dans la chaîne d'exportation de produits périssables[3]. Ces exigences variées favorisent les prestataires disposant de larges capacités de manutention, de dédouanement et de livraison.
Par type de cargaison :
la cargaison générale domine, la cargaison sous température contrôlée progresseLa cargaison générale représente 76,82 % de la part du marché du fret maritime en groupage (LCL) au Chili en 2026. Le segment s'aligne sur le rôle important des produits manufacturés, des biens de consommation et des intrants industriels dans le mix d'importation du Chili. Camport a rapporté que la cargaison générale représentait 56,3 % de la valeur du commerce maritime extérieur du Chili en 2025. La cargaison générale convient à la consolidation standard car les produits peuvent être emballés et combinés sans équipement de température spécialisé. Elle comprend des composants de machines, des batteries, des produits ménagers et d'autres marchandises commerciales. La taille du marché du fret maritime en groupage (LCL) au Chili pour cette catégorie de cargaison bénéficie d'une large base d'importateurs qui achètent de petites quantités auprès de plusieurs fournisseurs. Son étendue en fait la principale catégorie de cargaison.
Les expéditions de cargaisons sous température contrôlée devraient enregistrer un CAGR de 7,54 % jusqu'en 2032. Les secteurs d'exportation de produits périssables du Chili et les importations pharmaceutiques créent une demande de manutention de cargaisons contrôlées. DP World San Antonio a traité 14 800 TEUs de conteneurs réfrigérés de cerises lors de la saison 2025-2026 et a augmenté le nombre de techniciens en réfrigération de 20 %. L'activité montre l'intensité de manutention saisonnière associée aux cargaisons réfrigérées. Ce segment nécessite des équipements dédiés, du personnel formé et une surveillance constante. Les cargaisons dangereuses et de grande valeur restent des catégories plus restreintes qui nécessitent une documentation et une manutention spécialisées conformément aux exigences douanières. La catégorie croissante des cargaisons sous température contrôlée élargit les exigences de service des opérateurs LCL.
Analyse géographique
Le Chili central représente 52,73 % de la part du marché du fret maritime en groupage (LCL) au Chili en 2026. San Antonio et Valparaíso traitent plus de 70 % de l'activité de conteneurs maritimes du pays, plaçant les principales fonctions d'arrivée LCL, de déconsolidation et de distribution dans un seul corridor. San Antonio Terminal Internacional a traité 1,2 million de TEUs en 2025, tandis que Terminal Pacífico Sur a traité 916 355 TEUs. L'augmentation de 21 % à Terminal Pacífico Sur a montré une utilisation continue des capacités dans la région. Les prestataires peuvent servir les importateurs plus efficacement lorsque les entrepôts, les agents en douane et la capacité de camionnage sont proches des ports. Kuehne+Nagel a élargi son partenariat avec Casaideas en avril 2026 grâce à un centre de distribution dédié qui a traité 34,8 millions d'unités entrantes. L'exemple montre comment les services de fret sont liés à l'entreposage et à l'exécution du commerce électronique.
Le Chili septentrional devrait enregistrer un CAGR de 8,32 % jusqu'en 2032. Les activités minières et lithifères de la région nécessitent des équipements, des consommables et des pièces de rechange provenant de fournisseurs internationaux. Le Chili a produit 5,3 millions de tonnes de cuivre minier en 2025 et représentait 23 % de la production mondiale. Cette base de production soutient la demande d'importations sensibles au temps et spécialisées. Antofagasta Terminal Internacional a traité 2,8 millions de tonnes en 2025[4]. Ses volumes de cargaison générale ont augmenté de 13 %, ce qui indique une activité accrue dans des catégories pouvant inclure des consommables et des composants miniers. L'expansion de capacité prévue du terminal via le développement logistique de La Negra pourrait améliorer la base de manutention pour les cargaisons régionales. Les prestataires logistiques répondent par des offres spécialisées dans le secteur minier et des capacités de cargaison de projet.
Le Chili méridional bénéficie de flux de cargaisons orientés vers l'exportation dans les secteurs du saumon, du bois et des produits agricoles. AGUNSA a ouvert le Centro Logístico Rocuant de 21 300 m² à Biobío en janvier 2026, comprenant des entrepôts couverts, des espaces de cour pavés, des connexions pour conteneurs réfrigérés et un stockage agréé par le SAG. L'installation soutient les mouvements d'importation et d'exportation dans le corridor méridional. Elle améliore également la capacité à traiter les cargaisons en chaîne du froid nécessitant un stockage régional et un transport intérieur. La relation de Hellmann avec Salmones Antártica reflète l'importance de partenaires logistiques expérimentés dans la chaîne de valeur des produits périssables. La structure régionale mixte laisse le Chili central comme principal hub opérationnel tandis que le nord et le sud servent des schémas de demande plus spécialisés.
Paysage concurrentiel
Concentration du Marché
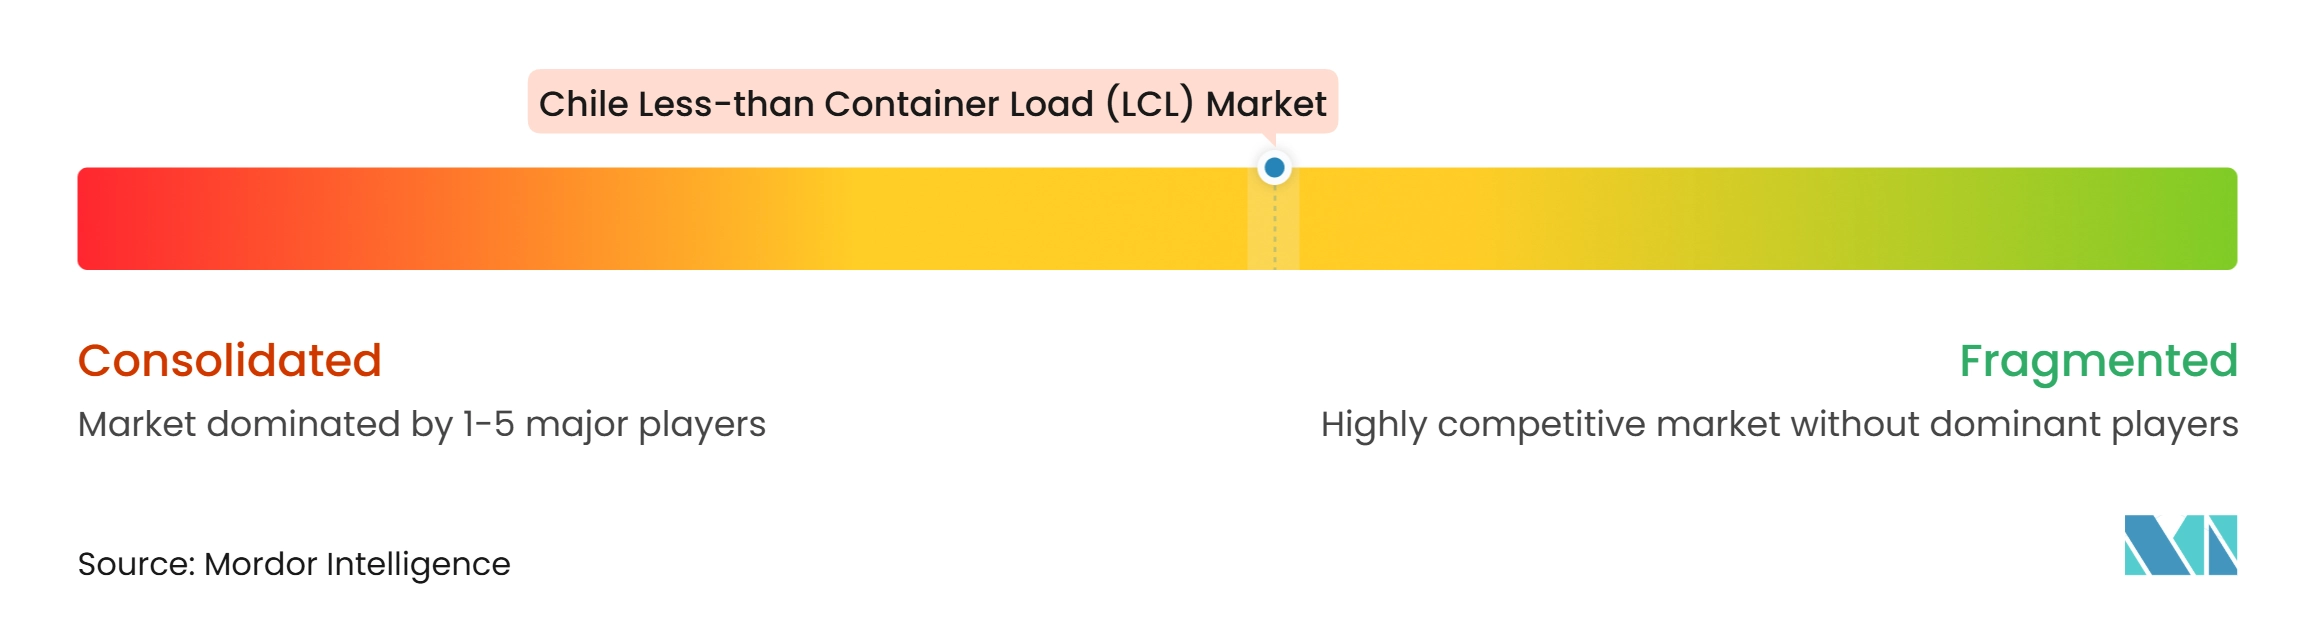
Le marché du fret maritime en groupage (LCL) au Chili est consolidé et comprend des transitaires mondiaux, des spécialistes LCL, des opérateurs régionaux et des plateformes numériques. ECU Worldwide, DSV, Kuehne+Nagel, DHL et Maersk bénéficient d'une notoriété de marque et d'une portée de réseau international. Les prestataires régionaux et les NVOCC de moindre taille se disputent les clients petits et moyens sensibles aux prix. La structure concurrentielle est plus forte au niveau premium et plus dispersée parmi les opérateurs locaux. DSV a finalisé l'acquisition de DB Schenker en avril 2025. La transaction a élargi l'échelle mondiale de transit de DSV et a accru l'importance de l'intégration des réseaux en Amérique latine. Les opérateurs se font de plus en plus concurrence sur l'accès aux réservations, la visibilité des expéditions, la coordination douanière et la livraison intérieure. Les services numériques peuvent simplifier les devis pour les clients qui passent des commandes récurrentes de moindre volume.
KLog.co et des prestataires similaires s'adressent aux clients qui recherchent des devis tarifaires en ligne et des outils douaniers et de livraison plus intégrés. Les grandes entreprises peuvent combiner ces fonctions numériques avec l'approvisionnement mondial auprès des transporteurs et des opérations locales établies. Le programme de camions électriques de Maersk avec Sotraser illustre un effort distinct pour améliorer le profil de durabilité de la logistique intérieure. La concurrence s'étendra donc au-delà de la tarification du fret maritime pour inclure la fiabilité des livraisons, la qualité des données et l'accès aux actifs locaux.
Les principaux domaines de différenciation comprennent le LCL en chaîne du froid pharmaceutique et les cargaisons liées à l'exploitation minière pour le Chili septentrional. Ces activités nécessitent des installations contrôlées, des documents spécialisés et des procédures de manutention crédibles. La certification ISO 9001 et les normes d'exploitation en chaîne du froid peuvent renforcer la confiance des clients, tandis que le Projet Hermès crée un environnement de conformité douanière plus connecté. Les prestataires de services disposant d'un accès local à des stations de fret en conteneurs peuvent mieux contrôler la qualité de la déconsolidation et de la livraison. Les prestataires sans technologie, machines et cargaisons industrielles peuvent s'appuyer davantage sur des partenaires et avoir moins de contrôle sur les exceptions.
Leaders du secteur du fret maritime en groupage (LCL) au Chili
-
Agencias Universales SA (AGUNSA)
-
Delpa Group
-
KLog.co
-
ECU Worldwide
-
DSV AS (Including DB Schenker)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Groupage Maritime (LCL) au Chili Entreprises couvertes dans ce rapport
- ECU Worldwide
- DSV AS (Including DB Schenker)
- DHL Group
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Møller - Mærsk AS
- Expeditors International of Washington Inc.
- Agencias Universales SA (AGUNSA)
- Rhenus Group
- GEODIS SA
- Scan Global Logistics
- JAS Worldwide Inc.
- Hellmann Worldwide Logistics
- Nippon Express Holdings Inc.
- Yusen Logistics Chile
- Noatum Logistics
- Röhlig Logistics
- TIBA
- Delpa Group
- KLog.co
- MSL Corporate
- Sitrans
Développements industriels récents dans Marché du Groupage Maritime (LCL) au Chili
- Octobre 2026 : Pacific Anchor Line (PAL) a établi son propre bureau à Miami, aux États-Unis, pour développer un hub de consolidation LCL en Amérique du Nord au service des marchés latino-américains, dont le Chili. Le service propose initialement des départs bimensuels vers San Antonio et Valparaíso, avec des plans pour augmenter la fréquence à des départs hebdomadaires au cours de la première année. Le hub permet à PAL de recevoir, consolider et expédier des envois des États-Unis vers le Chili, ciblant les importateurs qui n'ont pas suffisamment de cargaison pour remplir un conteneur entier.
- Août 2026 : AMASS Global Network Chile a promu un service direct de consolidation LCL hebdomadaire de Miami, aux États-Unis, vers Valparaíso, au Chili. Le service, opéré par Maersk, offre un délai de transit estimé à 19 jours et est conçu pour offrir aux transitaires des options d'expédition consolidée plus fréquentes pour les envois des États-Unis vers le Chili.
- Juillet 2026 : LTS Group a annoncé un service direct de consolidation LCL de San Antonio, au Chili, vers Panama, offrant des départs bimensuels et un délai de transit indicatif de 13 jours. Le service accueille également des cargaisons originaires de Mendoza, en Argentine, pour la consolidation au Chili et les connexions en aval vers l'Amérique centrale et les Caraïbes.
- Mars 2026 : ECU Worldwide a annoncé l'expansion XLERATE 2.0, un service maritime LCL à délai défini conçu pour soutenir les expéditions sensibles au temps.
Périmètre du rapport sur le marché du fret maritime en groupage (LCL) au Chili
Aperçu de la segmentation
| Services de consolidation |
| Déconsolidation et distribution |
| Nationale |
| Internationale |
| Transit douanier |
| NVOCC |
| Fabrication et automobile |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Agriculture et sylviculture |
| Autres utilisateurs finaux |
| Cargaison générale |
| Cargaison sous température contrôlée |
| Cargaison dangereuse |
| Cargaison de grande valeur et sensible |
| Autres |
| Chili septentrional (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chili méridional (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
| Par type de service | Services de consolidation |
| Déconsolidation et distribution | |
| Par destination | Nationale |
| Internationale | |
| Par nature d'activité | Transit douanier |
| NVOCC | |
| Par utilisateur final | Fabrication et automobile |
| Commerce de détail et commerce électronique | |
| Santé et produits pharmaceutiques | |
| Agriculture et sylviculture | |
| Autres utilisateurs finaux | |
| Par type de cargaison | Cargaison générale |
| Cargaison sous température contrôlée | |
| Cargaison dangereuse | |
| Cargaison de grande valeur et sensible | |
| Autres | |
| Par région | Chili septentrional (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chili méridional (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonie / Extrême Sud (Aysén, Magallanes) |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du fret maritime en groupage (LCL) au Chili d'ici 2032 ?
Le marché du fret maritime en groupage (LCL) au Chili devrait atteindre 296,70 millions USD d'ici 2032, enregistrant un CAGR de 6,10 % à partir de 2027.
Quel type de service est en tête de l'activité de fret maritime en groupage (LCL) au Chili ?
Les services de consolidation sont en tête avec une part de 58,43 % en 2026, car de nombreux petits importateurs ont besoin d'une capacité de conteneur partagée.
Pourquoi le commerce électronique est-il important pour la demande LCL chilienne ?
Le commerce en ligne devrait atteindre 10,6 milliards USD en 2026, soutenant des commandes fréquentes de moindre volume adaptées aux expéditions maritimes consolidées.
Quelle région chilienne connaît la croissance la plus rapide pour les services LCL ?
Les expéditions du Chili septentrional devraient enregistrer un CAGR de 8,32 % jusqu'en 2032, soutenues par les chaînes d'approvisionnement minières et lithifères.
Quels sont les principaux risques opérationnels pour les importateurs LCL au Chili ?
Les perturbations portuaires, les calendriers variables, les frais de destination et une documentation d'importation incomplète peuvent retarder les cargaisons consolidées.
Comment les prestataires logistiques améliorent-ils les services LCL au Chili ?
Les prestataires ajoutent des options de réservation numérique, de coordination douanière, d'entreposage, d'intégration de la livraison et de transport intérieur à faibles émissions.