
Tamanho e Participação do Mercado de Logística de Quarta Parte (4PL) do Chile
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
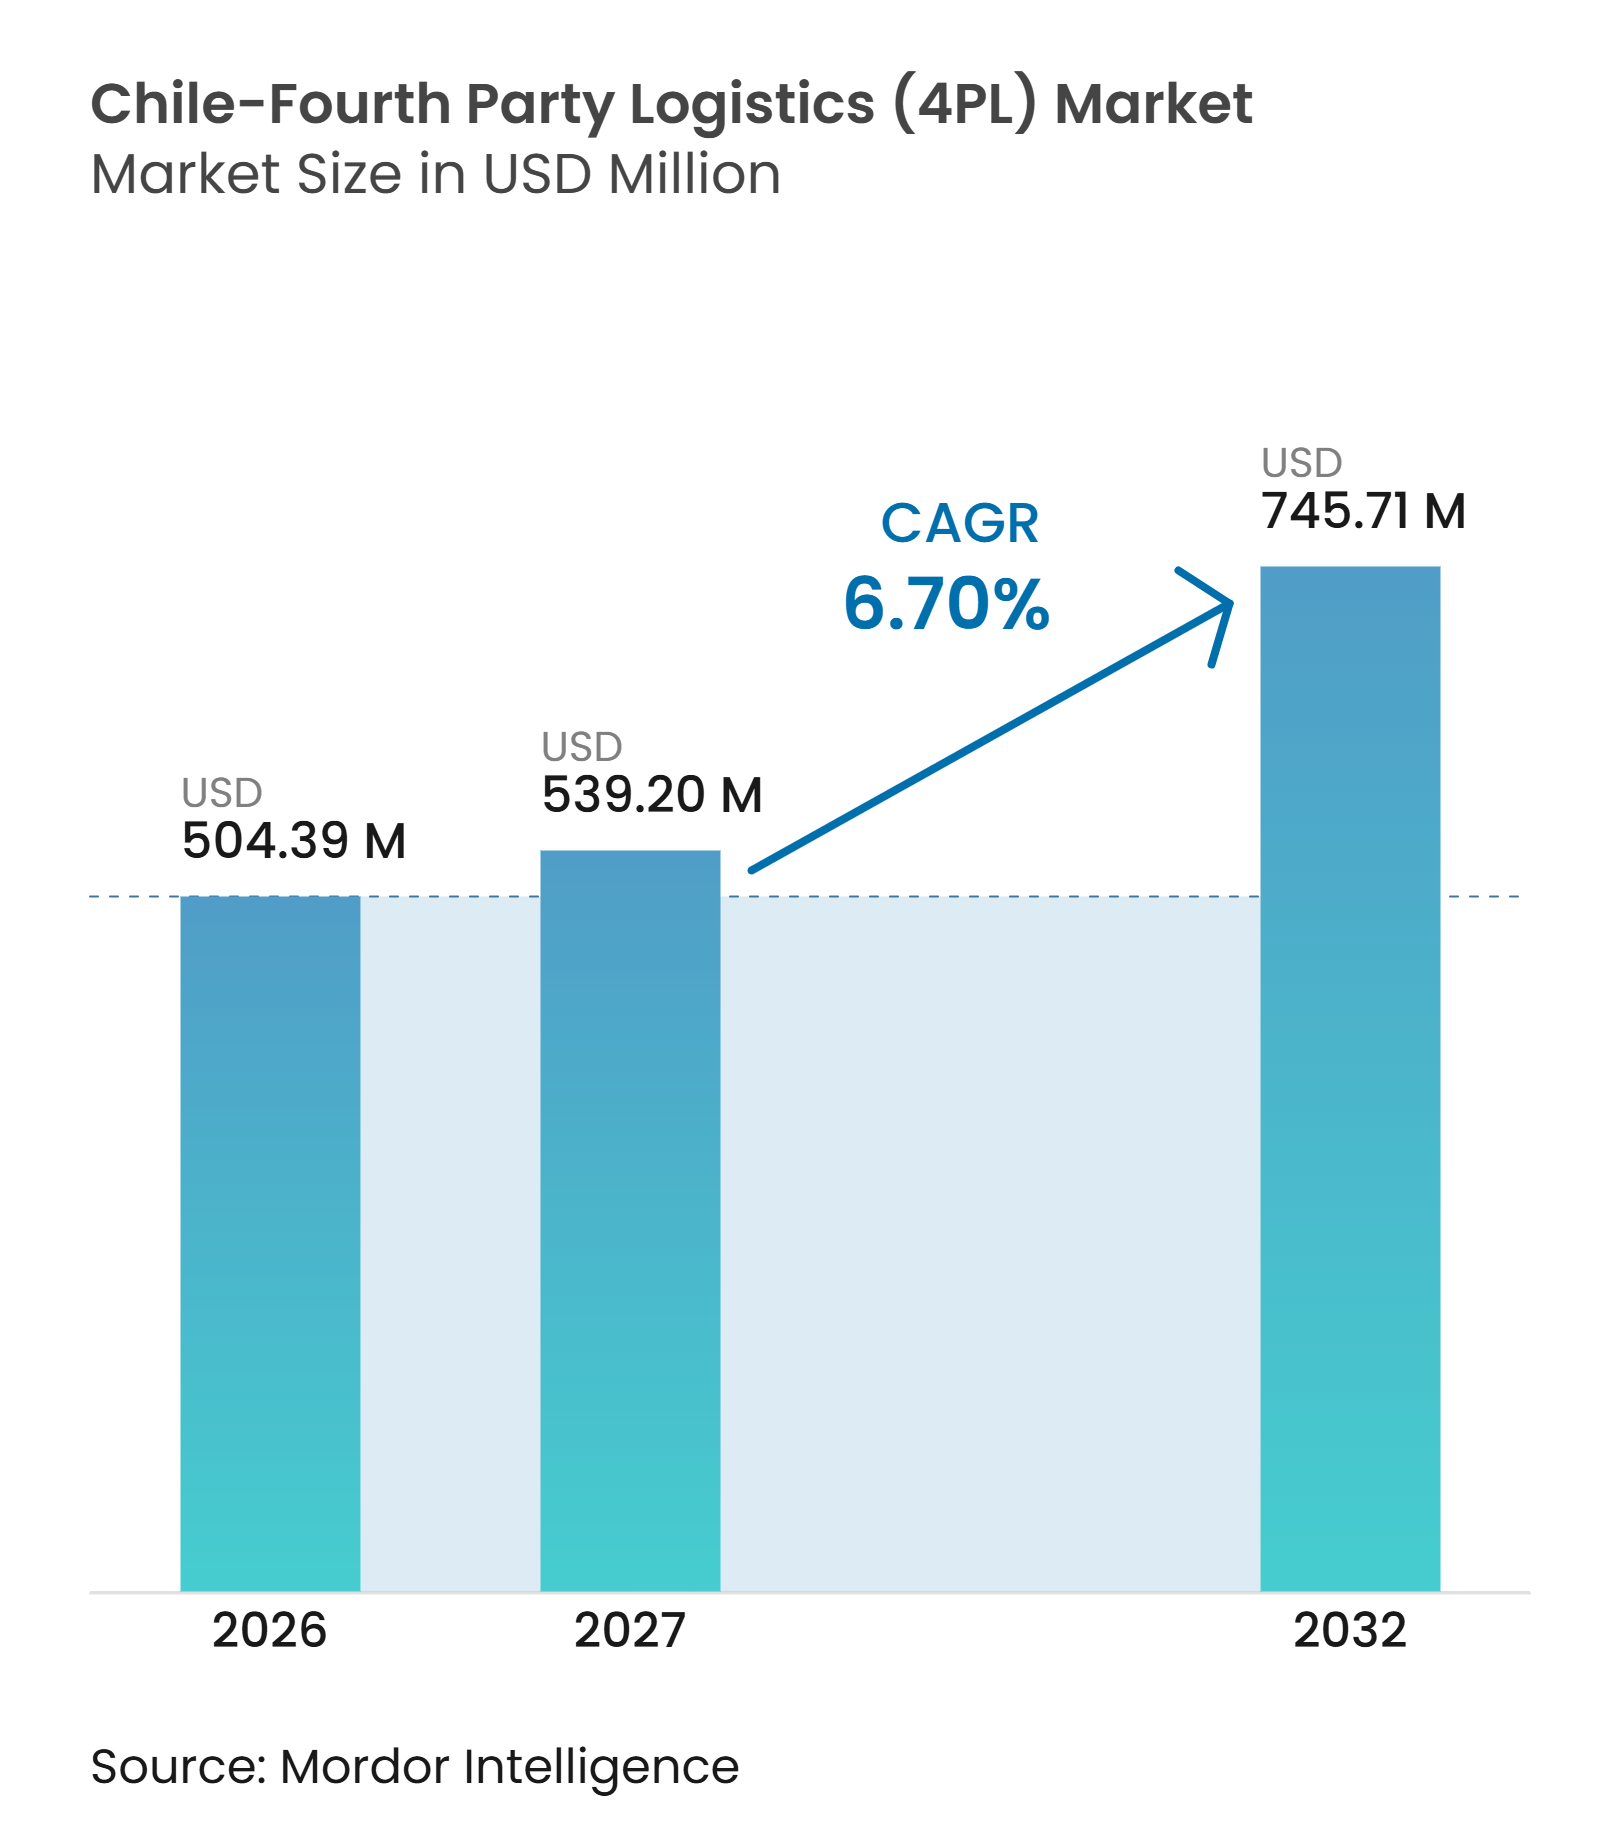
| Tamanho do mercado no ano base (2026) | 504.39 Milhões de dólares |
| Tamanho do Mercado (2027) | 539.20 Milhões de dólares |
| Tamanho do Mercado (2032) | 745.71 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.70 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Quarta Parte (4PL) do Chile por Mordor Intelligence
O tamanho do mercado de logística de quarta parte (4PL) do Chile é avaliado em 504,39 milhões de USD em 2026 e estima-se que cresça de 539,20 milhões de USD em 2027 para atingir 745,71 milhões de USD até 2032, a um CAGR de 6,70% durante o período de 2027 a 2032.
O aumento dos volumes de pedidos online está elevando a necessidade de decisões coordenadas sobre estoque, atendimento e transporte entre varejistas e seus parceiros logísticos. Os exportadores chilenos também requerem maior coordenação entre redes rodoviárias, portuárias, de armazenagem a frio, alfandegárias e de frete marítimo, especialmente para produtos frescos, salmão e produtos farmacêuticos. Grandes provedores estão expandindo serviços de torre de controle, rastreamento digital e gestão de múltiplos provedores para reter contas corporativas, enquanto plataformas digitais estão reduzindo as barreiras de entrada para embarcadores menores. As cadeias de suprimentos de mineração estão movendo estoques para mais perto dos locais de operação no norte, o que está ampliando a oportunidade endereçável além das redes logísticas centradas em Santiago. A incompatibilidade de sistemas, a infraestrutura desigual, a escassez de talentos em análise de dados e as obrigações de cibersegurança continuam a retardar a implantação em alguns grupos de clientes e regiões.
Principais Conclusões do Relatório
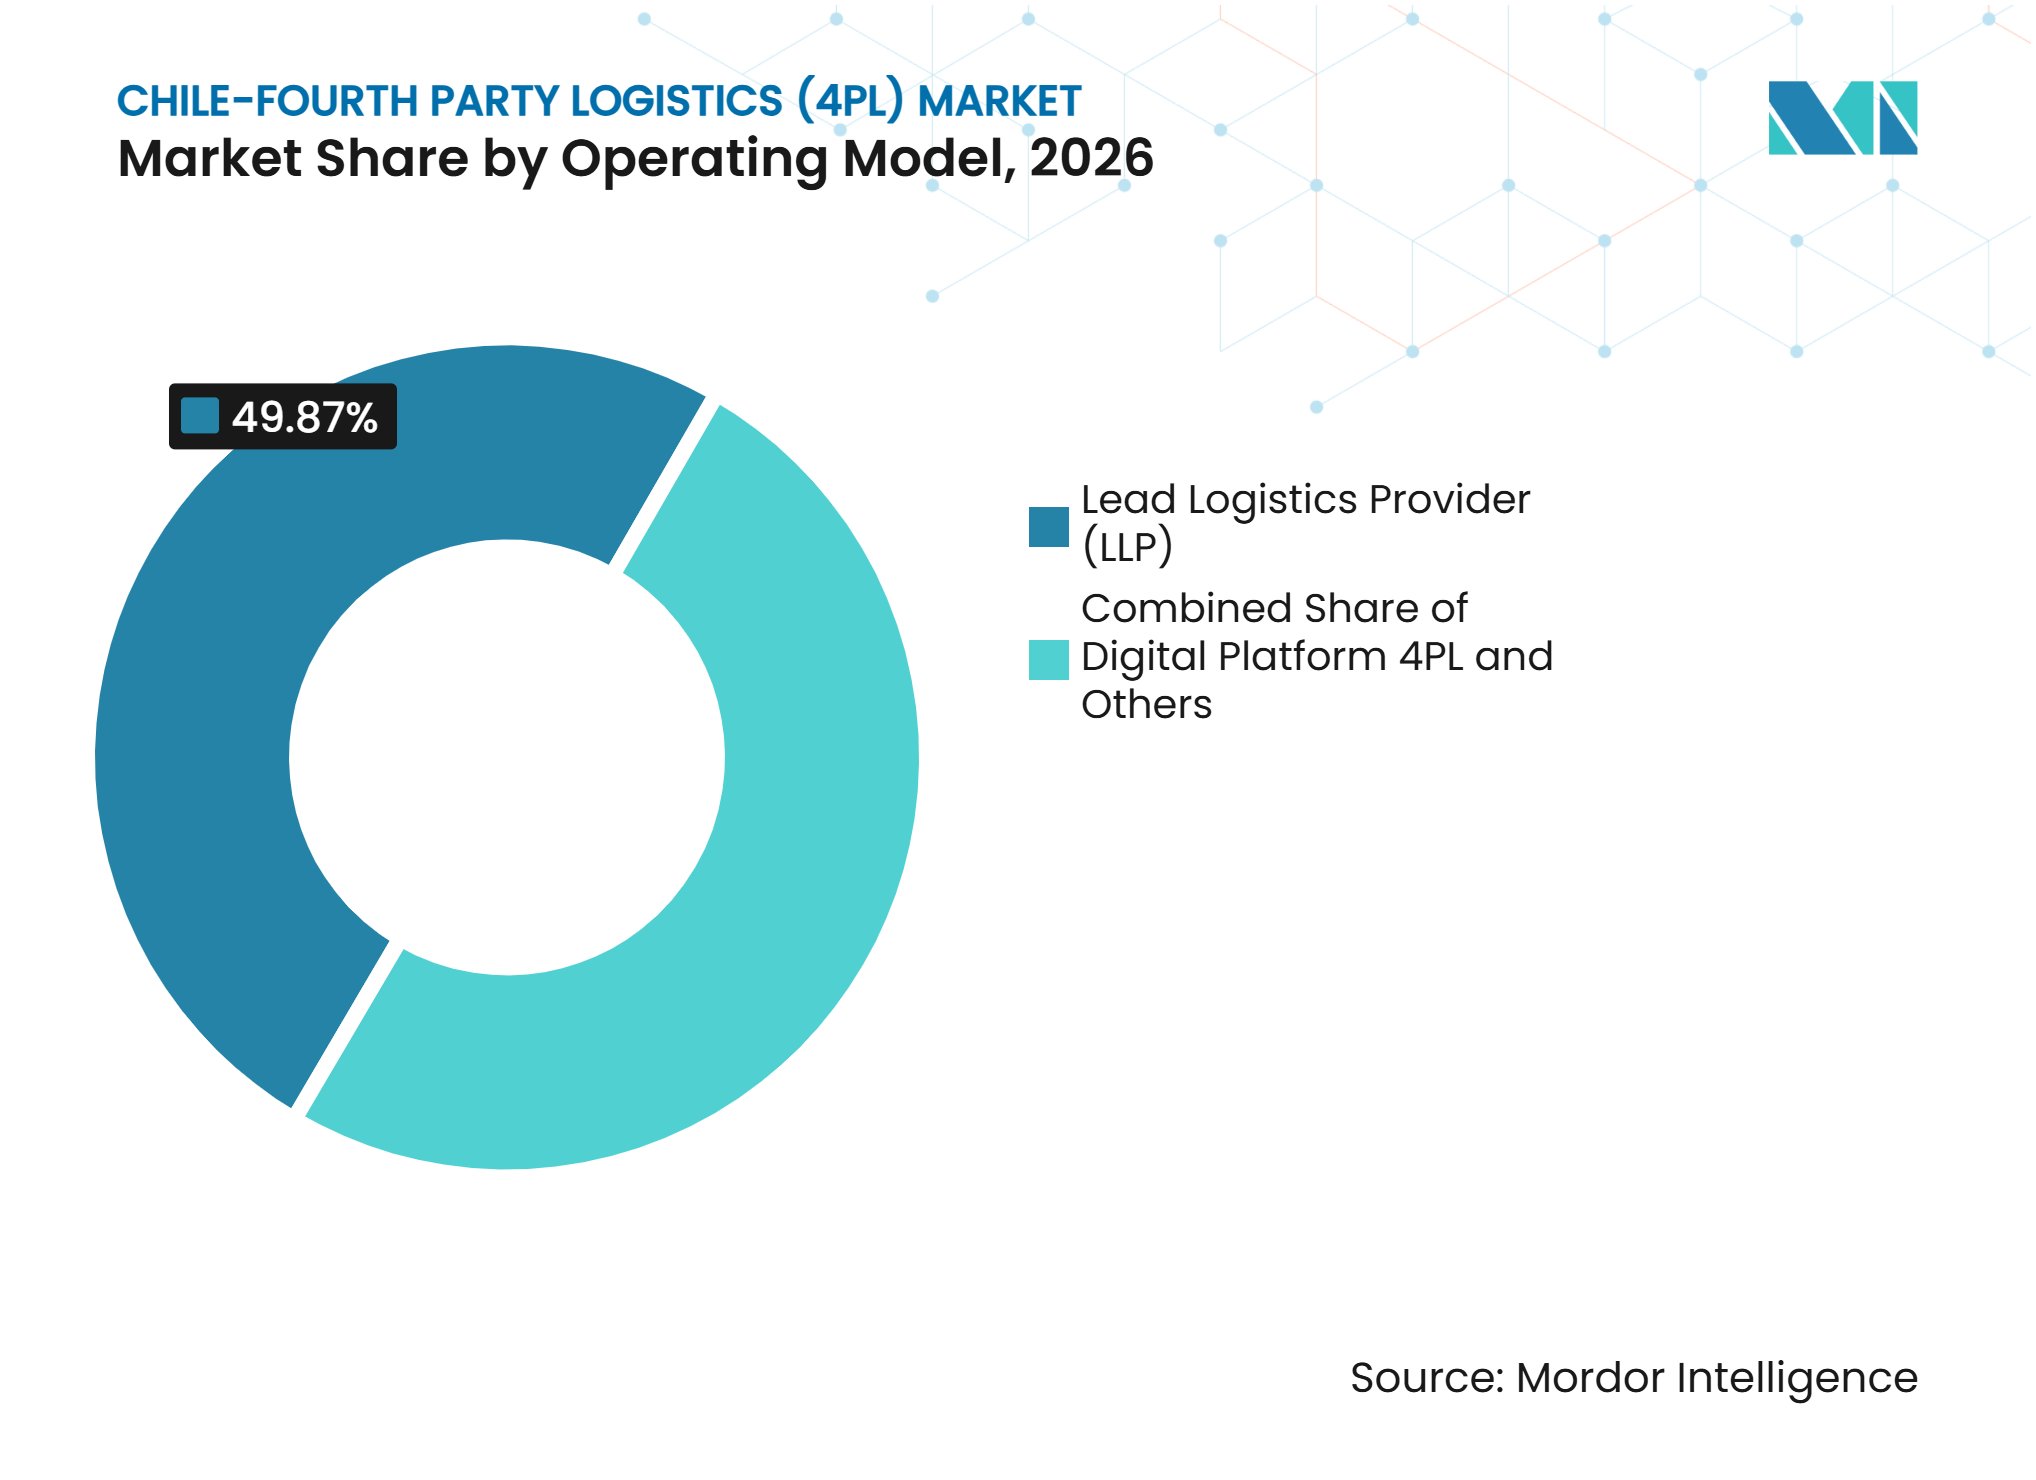
- Por modelo operacional, o provedor líder de logística representa 49,87% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026, enquanto a plataforma digital 4PL deve registrar um CAGR de 8,98% até 2032.
- Por setor de usuário final, varejo e comércio eletrônico representa 31,68% do tamanho do mercado de logística de quarta parte (4PL) do Chile em 2026, enquanto refrigerado e farmacêutico deve registrar um CAGR de 7,65% até 2032.
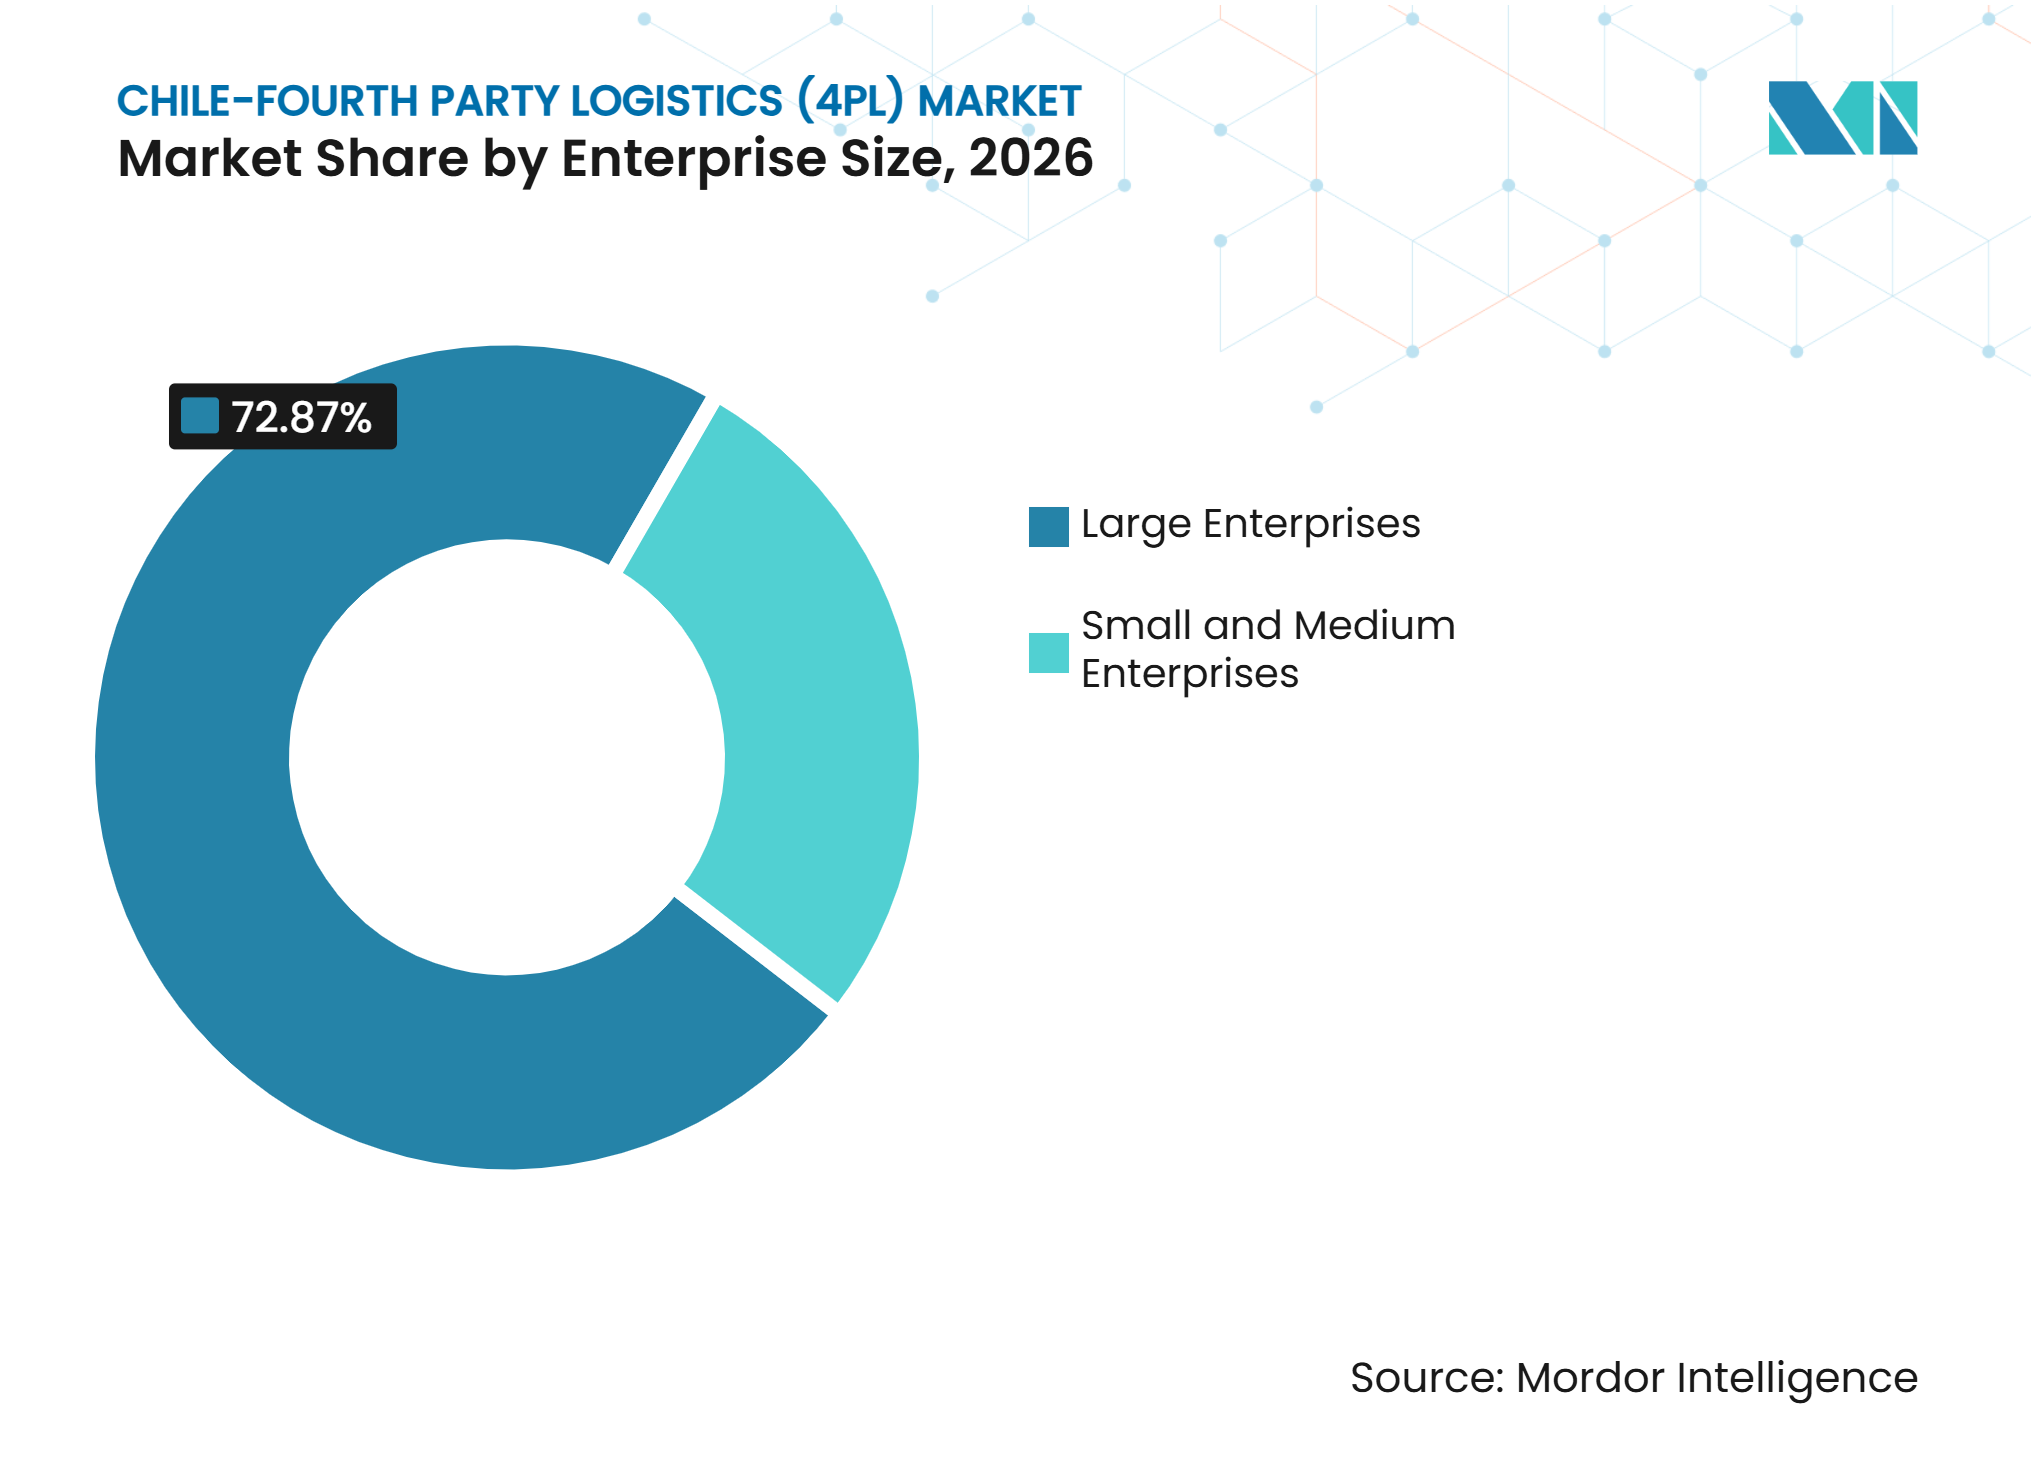
- Por porte empresarial, as grandes empresas representam 72,87% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026, enquanto as pequenas e médias empresas devem registrar um CAGR de 8,76% até 2032.
- Por região, o Chile Central representa 52,49% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026, enquanto o Chile do Norte deve registrar um CAGR de 8,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Adoção de Torre de Controle e Orquestração Integrada | +1.5% | Nacional, com maior intensidade na Região Metropolitana de Santiago, Valparaíso e Antofagasta | Curto prazo (≤ 2 anos) |
| Crescimento do Comércio Eletrônico e Coordenação Omnicanal | +1.8% | Nacional, com maior densidade no Chile Central e na Região Metropolitana | Curto prazo (≤ 2 anos) |
| Projetos de Mineração e Gestão Logística Complexa | +1.3% | Chile do Norte, com repercussão no Chile Central | Médio prazo (2-4 anos) |
| Exportações de Cadeia de Frio e Coordenação de Múltiplos Provedores | +1.1% | Chile Central e Chile do Sul | Médio prazo (2-4 anos) |
| Longa Extensão Geográfica e Orquestração Inter-Regional | +0.8% | Nacional, especialmente Patagônia e Extremo Sul | Longo prazo (≥ 4 anos) |
| Orquestração Neutra e Integração de Múltiplos Provedores | +0.7% | Nacional, com relevância crescente no Chile do Norte e do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Torre de Controle Aumentando a Demanda por Orquestração Integrada
A adoção de torre de controle está aumentando porque os embarcadores chilenos precisam de uma visão operacional única sobre transportadoras, armazéns e canais de entrega ao cliente. A DHL Supply Chain opera uma torre de controle central no Chile que coordena o roteamento, a seleção de transportadoras e o gerenciamento de exceções entre unidades de negócios. Empresas farmacêuticas estão adotando essas estruturas para monitorar mais de perto as projeções de estoque, as taxas de atendimento e os cronogramas de produção. O Instituto de Salud Pública supervisiona requisitos que tornam a rastreabilidade da cadeia de suprimentos mais relevante para produtos de saúde regulamentados. Uma torre de controle pode, portanto, atender às necessidades operacionais e de conformidade ao mesmo tempo. Isso fortalece o argumento para relacionamentos de 4PL de longo prazo, nos quais um provedor gerencia a rede em vez de apenas um trecho de transporte.
Crescimento do Comércio Eletrônico Expandindo os Requisitos de Coordenação Omnicanal
As vendas no varejo online do Chile atingiram quase 9,48 bilhões de USD em 2025 e cresceram 9% em termos reais, o que aumentou o volume de decisões de atendimento enfrentadas pelos varejistas[1]. A Câmara de Comércio de Santiago espera crescimento de dois dígitos no comércio eletrônico até 2026, apoiado por aplicações de inteligência artificial e melhorias logísticas. A Falabella entregou 60% dos pedidos em menos de 48 horas durante o primeiro trimestre de 2025, elevando as expectativas de serviço para outros vendedores. Vendedores menores nem sempre conseguem construir internamente capacidades comparáveis de armazenagem e transportadoras. O mercado de logística de quarta parte (4PL) do Chile se beneficia quando os provedores agrupam capacidade de transporte e recursos de armazém entre clientes. Essa abordagem torna a coordenação omnicanal mais acessível para comerciantes de marketplace e varejistas em crescimento.
Projetos de Mineração Aumentando as Necessidades de Gestão Logística Complexa
As empresas de mineração estão posicionando estoques estratégicos mais próximos das áreas de operação, o que aumenta a necessidade de coordenar fornecedores, armazéns regionais e entregas nos locais de mineração. O Ministério de Obras Públicas do Chile concordou em novembro de 2025 em investir CLP 600 bilhões (622 milhões de USD) ao longo de 10 anos no Corredor Bioceânico Capricórnio, conectando Antofagasta ao Brasil e ao Paraguai. A AGUNSA recebeu um contrato nacional da Capstone Copper em fevereiro de 2026, cobrindo armazenagem e transporte de carga em Santiago, Copiapó e Antofagasta. Essas redes exigem que um provedor gerencie múltiplos modos de transporte e locais de estoque, em vez de contratos de serviço isolados. Os operadores de mineração também buscam melhores ferramentas de visibilidade de estoque e planejamento de demanda. Isso apoia modelos de 4PL capazes de coordenar uma cadeia de suprimentos completa em locais regionais.
Exportações de Cadeia de Frio Aumentando os Requisitos de Coordenação de Múltiplos Provedores
Os fluxos de exportação de cerejas do Chile exigem manuseio coordenado entre pomares, transporte terrestre, conexões de contêineres refrigerados, embarcações e processos alfandegários. A DP World processou mais de 12,8 milhões de caixas de cerejas em San Antonio durante a temporada 2024/25 e introduziu monitoramento remoto e capacidades automatizadas de amarração a vácuo para a temporada seguinte[2]. A Kuehne+Nagel recebeu um contrato exclusivo de logística de saúde para a Roche Chile em junho de 2026, cobrindo produtos com controle de temperatura, matérias-primas e medicamentos psicotrópicos. Essas atribuições exigem condições controladas desde o armazenamento até a entrega em hospitais, clínicas e centros de distribuição de farmácias. Os requisitos de Boas Práticas de Distribuição elevam o custo da execução logística fragmentada para clientes farmacêuticos. Os requisitos de cadeia de frio, portanto, apoiam a gestão integrada entre vários provedores especializados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Padrões de Dados Fragmentados e Interoperabilidade entre Provedores | -1.0% | Nacional, especialmente corredores que ligam o Chile do Norte aos centros do Chile Central | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Infraestrutura e Limites de Otimização de Rede | -0.8% | Patagônia, Extremo Sul, norte rural do Chile e corredores transandinos | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Análise de Dados e Escalabilidade da Torre de Controle | -0.5% | Nacional, particularmente na Região Metropolitana de Santiago e Antofagasta | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança na Orquestração Digital | -0.4% | Nacional, com alta exposição em centros de distribuição automatizados e sistemas vinculados a portos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de Dados Fragmentados Limitando a Interoperabilidade entre Provedores
Formatos de dados incompatíveis continuam sendo uma barreira imediata quando provedores de 4PL combinam dados de transportadoras, armazéns, alfândega e sensores. Uma rede de mineração pode utilizar de 8 a 15 subtransportadoras, cada uma com sistemas separados de frota, paletes e remessas. A reconciliação manual pode eliminar os benefícios de eficiência que se espera que um operador de 4PL crie. O Sistema de Comunidade Portuária sendo implementado no Porto San Antonio tem como objetivo integrar os agentes de movimentação de carga, documentação, agendamento de caminhões e rastreamento de contêineres em uma única plataforma. A integração em nível portuário não resolve completamente as lacunas de dados entre transportadoras terrestres e operadores de última milha. As preocupações com cibersegurança acrescentam outro desafio, pois os sistemas logísticos conectados precisam de gerenciamento claro de incidentes e controles de acesso sob o marco de cibersegurança do Chile.
Desequilíbrios de Infraestrutura Reduzindo a Eficiência da Otimização de Rede
A extensão de 4.300 quilômetros do Chile e seu terreno variado tornam difícil oferecer níveis uniformes de serviço logístico. Restrições relacionadas a estradas, ferrovias, portos e condições climáticas podem criar diferenças materiais em custo e tempo de trânsito no Chile do Sul, na Patagônia, nas áreas rurais do norte e nos corredores transandinos. O projeto Porto Exterior San Antonio permanece em desenvolvimento, mantendo pressão de capacidade em um importante gateway de contêineres no médio prazo. No sul, projetos ferroviários e de cadeia de frio podem melhorar as opções, mas também aumentarão o número de ativos que precisam ser coordenados. Os provedores precisam de pessoal especializado em análise de dados para projetar redes resilientes em torno dessas limitações. A escassez dessas capacidades pode retardar a expansão de serviços sofisticados de torre de controle além dos grandes clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo Operacional:
O Provedor Líder de Logística Mantém a Maior Posição Enquanto as Plataformas Digitais Crescem Mais RapidamenteO provedor líder de logística representa 49,87% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026. Grandes empresas de mineração, varejo e manufatura geralmente preferem um operador contratualmente responsável que possa projetar a rede e gerenciar subcontratos. Esses contratos frequentemente incluem acordos plurianuais, indicadores de nível de serviço e equipes dedicadas de torre de controle. O modelo cria custos de troca porque o provedor se torna integrado às rotinas de governança e operação.
A plataforma digital 4PL deve registrar um CAGR de 8,98% até 2032. Essas plataformas agregam capacidade de transportadoras, automatizam o roteamento e fornecem visibilidade de remessas para embarcadores de médio porte e vendedores de comércio eletrônico. O modelo reduz a necessidade de o cliente construir uma equipe logística interna dedicada. A implantação do Blue Yonder pela Kuehne+Nagel para a Casaideas demonstra como os sistemas de armazém e transporte podem apoiar a distribuição omnicanal. A distinção entre os modelos de provedor líder de logística e plataforma digital pode se estreitar à medida que as ferramentas de torre de controle se tornam mais amplamente implantadas.



Por Setor de Usuário Final:
O Varejo Fornece Escala Enquanto Refrigerado e Farmacêutico Crescem Mais RapidamenteVarejo e comércio eletrônico representam 31,68% do tamanho do mercado de logística de quarta parte (4PL) do Chile em 2026. As vendas online respondem por mais de 14% do comércio nacional, aumentando a necessidade de estoque distribuído e atendimento coordenado. O FMCG também requer reposição frequente em varejo moderno, lojas independentes e canais online. Moda, tecnologia de consumo, automotivo e clientes industriais acrescentam requisitos como planejamento sazonal, disponibilidade de peças de reposição e entrega just-in-time.
Refrigerado e farmacêutico deve expandir a um CAGR de 7,65% até 2032. As exportações de cerejas, a logística de salmão e a distribuição de saúde dependem de temperaturas controladas e transferências coordenadas. Os exportadores de produtos frescos do Chile enfrentam necessidades de infraestrutura em pré-resfriamento e capacidade de tomadas para contêineres refrigerados, o que torna a coordenação logística externa mais atraente. O contrato de logística gerenciada da Roche Chile também demonstra o movimento em direção à distribuição especializada de saúde. Essas condições aumentam o valor de um operador neutro em relação a fornecedores que possa gerenciar diferentes provedores de cadeia de frio.
Por Porte Empresarial:
Grandes Empresas Respondem pela Maior Parte do Valor Enquanto as PMEs Expandem por Meio de PlataformasAs grandes empresas representam 72,87% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026. Multinacionais e grandes grupos chilenos possuem cadeias de suprimentos complexas e multissite e podem suportar arranjos dedicados de torre de controle. Eles também possuem equipes de compras que podem avaliar modelos neutros em relação a provedores e compromissos de desempenho. As operações da DHL no Chile incluem trabalho específico por setor para clientes farmacêuticos e automotivos, ilustrando a amplitude dos requisitos de terceirização corporativa.
As pequenas e médias empresas devem registrar um CAGR de 8,76% até 2032. As plataformas digitais fornecem integrações de interface de programação de aplicações, acesso a transportadoras e rastreamento em tempo real sem o custo de equipes de conta dedicadas. O crescimento contínuo do varejo online pode levar mais vendedores além do ponto em que o atendimento manual permanece viável. O tamanho do mercado de logística de quarta parte (4PL) do Chile para esse grupo de clientes se beneficia quando as plataformas simplificam o uso de vários parceiros logísticos. A adoção liderada por plataformas pode ampliar a demanda sem exigir que cada empresa menor construa sua própria função de controle da cadeia de suprimentos.

Análise Geográfica
O Chile Central representa 52,49% da participação do mercado de logística de quarta parte (4PL) do Chile em 2026, refletindo sua concentração de sedes, armazéns, portos e conexões de transporte doméstico. San Antonio e Valparaíso conectam a carga de importação e exportação à área metropolitana de Santiago. A Indra começou a implementar um Sistema de Comunidade Portuária no Porto San Antonio em 2025 para integrar documentação, agendamento de caminhões, rastreamento de contêineres e gestão de fluxo de trabalho. Essa digitalização fornece aos provedores de 4PL dados mais utilizáveis para coordenar remessas pelo corredor central. O crescimento do comércio eletrônico também está adicionando demandas de armazém e última milha para varejistas sediados em Santiago. A GEODIS inaugurou um centro de distribuição com certificação LEED em Renca em março de 2026, com 9.500 m² de espaço pronto para expansão e conexões rodoviárias com os principais portos[3]. O Chile Central deve permanecer o principal local de origem de contratos do país, mesmo com o aumento gradual de oportunidades em outras regiões.
O Chile do Norte deve registrar um CAGR de 8,94% até 2032, a taxa regional mais rápida no mercado de logística de quarta parte (4PL) do Chile. Projetos de cobre, lítio e minerais especiais precisam de estoque mais próximo dos locais de extração, o que apoia hubs logísticos fora de Santiago. A atribuição nacional da AGUNSA para a Capstone Copper cobre atividades logísticas em Santiago, Copiapó e Antofagasta. O acordo de investimento do Corredor Bioceânico Capricórnio apoia conexões de longo prazo de Antofagasta ao Brasil e ao Paraguai. Esses projetos tornam a visibilidade de estoque, o planejamento multimodal e a coordenação consistente de fornecedores mais importantes. Provedores que entendem a conformidade de mineração, entrega remota e armazenagem regional podem construir uma posição defensável no norte.
O Chile do Sul combina cadeias de suprimentos de aquicultura, silvicultura, produção de alimentos e energia que requerem coordenação especializada. Los Lagos é uma região central de produção de salmão, o que aumenta a demanda por movimentação com controle de temperatura entre instalações de processamento, portos e serviços de exportação. A Emergent Cold LatAm comissionou 2 túneis de congelamento rápido em San Antonio em junho de 2026, adicionando capacidade para processar mais de 10.500 toneladas de alimentos congelados por ano. Esse investimento apoia os fluxos de exportação que conectam as zonas de produção do sul com a infraestrutura portuária central. Os serviços ferroviários de contêineres refrigerados programados em desenvolvimento podem adicionar outro modal a ser gerenciado pelos embarcadores de cadeia de frio. A Patagônia e o Extremo Sul têm menor densidade logística, altos custos de serviço por unidade e condições de infraestrutura mais difíceis.
Cenário Competitivo
Concentração do Mercado
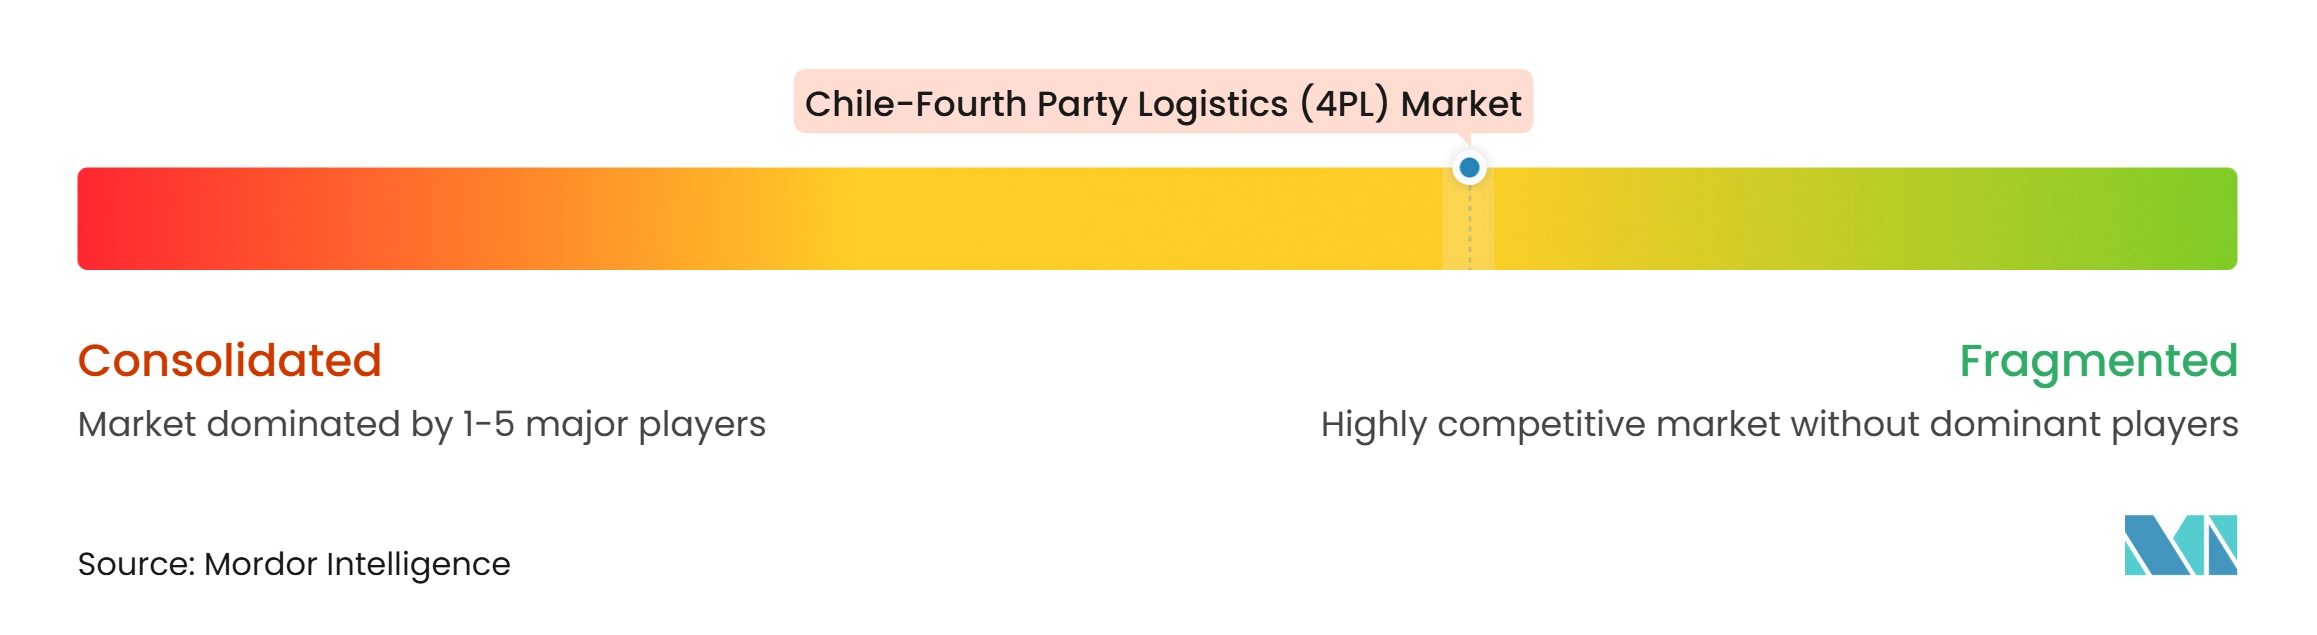
O mercado de logística de quarta parte (4PL) do Chile é fragmentado, com provedores integrados globais atendendo a muitas contas corporativas de grande porte e especialistas regionais mantendo posições fortes em setores específicos. DHL Group, Kuehne+Nagel, DSV, GEODIS, A.P. Moller-Maersk e CEVA Logistics competem por meio de redes internacionais, relacionamentos com contas, capacidades de torre de controle e ofertas tecnológicas. Suas estratégias no Chile frequentemente estendem mandatos globais existentes para operações locais. A Ransa e a AGUNSA competem por meio de infraestrutura local, relacionamentos operacionais e experiência em mineração, portos e logística de cadeia de frio. Isso faz com que a seleção de provedores dependa do setor do cliente, da complexidade da rede e da necessidade de coordenação internacional.
A Apex Logistics da Kuehne+Nagel concordou em adquirir uma participação majoritária na Andes Integración Logística em novembro de 2025, ampliando seu alcance em perecíveis e frete aéreo na América Latina. A Kuehne+Nagel também expandiu sua parceria com a Casaideas por meio de um centro de distribuição semiautomatizado dedicado de 30.000 m² que gerencia atividades omnicanal[4]. A Maersk expandiu seu trabalho de cadeia de frio com a Geofrut em novembro de 2025, abrangendo transporte terrestre, armazenagem a frio, frete marítimo, frete aéreo e desembaraço aduaneiro. Esses movimentos mostram que os provedores estão competindo por atribuições integradas em vez de trechos de transporte isolados.
A capacidade digital está se tornando um diferenciador mais importante no mercado de logística de quarta parte (4PL) do Chile. Provedores que podem usar ferramentas de seleção de transportadoras, estimativas preditivas de chegada, planejamento de demanda e gerenciamento de exceções podem oferecer desempenho mais consistente em redes complexas. Provedores menores podem competir em rotas especializadas ou nichos regionais, mas podem enfrentar custos mais elevados quando os clientes exigem sistemas avançados e processos certificados. A lei de cibersegurança do Chile aumenta a importância da gestão de segurança digital e da prontidão para relatórios de incidentes para organizações logísticas que apoiam serviços essenciais.
Líderes do Setor de Logística de Quarta Parte (4PL) do Chile
-
Agencias Universales SA
-
TW Logística SpA
-
Inversiones Ultramar Ltda.
-
DHL Group
-
Kuehne + Nagel International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Quarta Parte (4PL) do Chile Empresas cobertas neste relatório
- DHL Group
- Kuehne + Nagel International AG
- DSV AS
- GEODIS
- A.P. Moller - Maersk AS
- CMA CGM SA
- Rhenus Group
- PSA International Pte Ltd
- DP World Ltd
- Expeditors International of Washington Inc
- JAS Worldwide Inc
- Hellmann Worldwide Logistics SE & Co. KG
- Nippon Yusen Kabushiki Kaisha
- AD Ports Group PJSC
- ID Logistics Group
- Ransa
- Agencias Universales SA
- Inversiones Ultramar Ltda.
- TW Logística SpA
- Avancargo SA
- Logistics Control Tower
- United Parcel Service Inc
Desenvolvimentos industriais recentes em Mercado de Logística de Quarta Parte (4PL) do Chile
- Novembro de 2026: A AGUNSA iniciou operações como operador logístico nacional e provedor de transporte para a CMPC. O acordo envolve o gerenciamento da distribuição de carga a partir de seus centros logísticos em Santiago e Talcahuano para 25 destinos em todo o Chile. Isso fortalece as capacidades de logística integrada e gestão da cadeia de suprimentos em nível nacional da AGUNSA.
- Setembro de 2026: A AGUNSA inaugurou um novo serviço de operador logístico para a Gold Fields para apoiar suas operações de mineração em Salares Norte. O serviço opera por meio do centro logístico da AGUNSA em Lampa e coordena as entregas de carga de fornecedores em Santiago e Copiapó. O desenvolvimento fortalece suas capacidades de logística integrada de mineração e gestão de fornecedores.
- Julho de 2026: A Maersk introduziu uma solução integrada de logística de cadeia de frio conectando exportadores agrícolas chilenos com a Costa Leste dos Estados Unidos, em colaboração com a Oppy e o Porto de Wilmington. A solução integra manuseio na origem, transporte marítimo, operações portuárias, fumigação, transporte terrestre e armazenagem a frio. A iniciativa fortalece as capacidades de logística ponta a ponta da Maersk para exportações de produtos frescos chilenos.
- Abril de 2026: A Kuehne+Nagel expandiu sua parceria logística de sete anos com o varejista chileno Casaideas por meio de um centro de distribuição semiautomatizado dedicado de 30.000 m². A instalação integra o atendimento de comércio eletrônico e a reposição de lojas de varejo em uma operação de distribuição consolidada. A expansão fortalece suas capacidades de logística contratada, gestão de estoque e atendimento omnicanal no Chile.
Escopo do Relatório do Mercado de Logística de Quarta Parte (4PL) do Chile
Visão geral da segmentação
| Provedor Líder de Logística |
| Integrador de Soluções |
| Plataforma Digital 4PL |
| FMCG |
| Varejo e Comércio Eletrônico |
| Moda e Estilo de Vida |
| Tecnologia e Eletrônicos |
| Refrigerado e Farmacêutico |
| Automotivo e Mobilidade |
| Manufatura Industrial |
| Outros |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
| Por Modelo Operacional | Provedor Líder de Logística |
| Integrador de Soluções | |
| Plataforma Digital 4PL | |
| Por Setor de Usuário Final | FMCG |
| Varejo e Comércio Eletrônico | |
| Moda e Estilo de Vida | |
| Tecnologia e Eletrônicos | |
| Refrigerado e Farmacêutico | |
| Automotivo e Mobilidade | |
| Manufatura Industrial | |
| Outros | |
| Por Porte Empresarial | Pequenas e Médias Empresas |
| Grandes Empresas | |
| Por Região | Chile do Norte (Antofagasta, Tarapacá, Atacama, Arica e Parinacota) |
| Chile Central (Região Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile do Sul (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagônia / Extremo Sul (Aysén, Magallanes) |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços do mercado de logística de quarta parte (4PL) do Chile?
O mercado de logística de quarta parte (4PL) do Chile deve registrar um CAGR de 6,70% de 2027 a 2032, atingindo 745,71 milhões de USD até 2032.
Qual modelo operacional tem a maior posição no Chile?
O provedor líder de logística é o maior modelo operacional, com uma participação de 49,87% em 2026.
Qual grupo de clientes está crescendo mais rapidamente para os provedores de 4PL?
As pequenas e médias empresas devem registrar um CAGR de 8,76% até 2032, à medida que as plataformas digitais reduzem as barreiras de adoção.
Por que a logística de cadeia de frio é importante no Chile?
Os fluxos de cerejas, salmão e saúde requerem controle de temperatura e coordenação entre vários provedores de transporte e armazenagem.
Qual região chilena está crescendo mais rapidamente para os serviços de 4PL?
O Chile do Norte deve expandir a um CAGR de 8,94% até 2032, apoiado por cadeias de suprimentos de mineração descentralizadas.
Quais fatores limitam a adoção de 4PL no Chile?
Sistemas de dados fragmentados, infraestrutura desigual, escassez de talentos em análise de dados e requisitos de cibersegurança podem limitar a escalabilidade.