
チリ第四者物流(4PL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
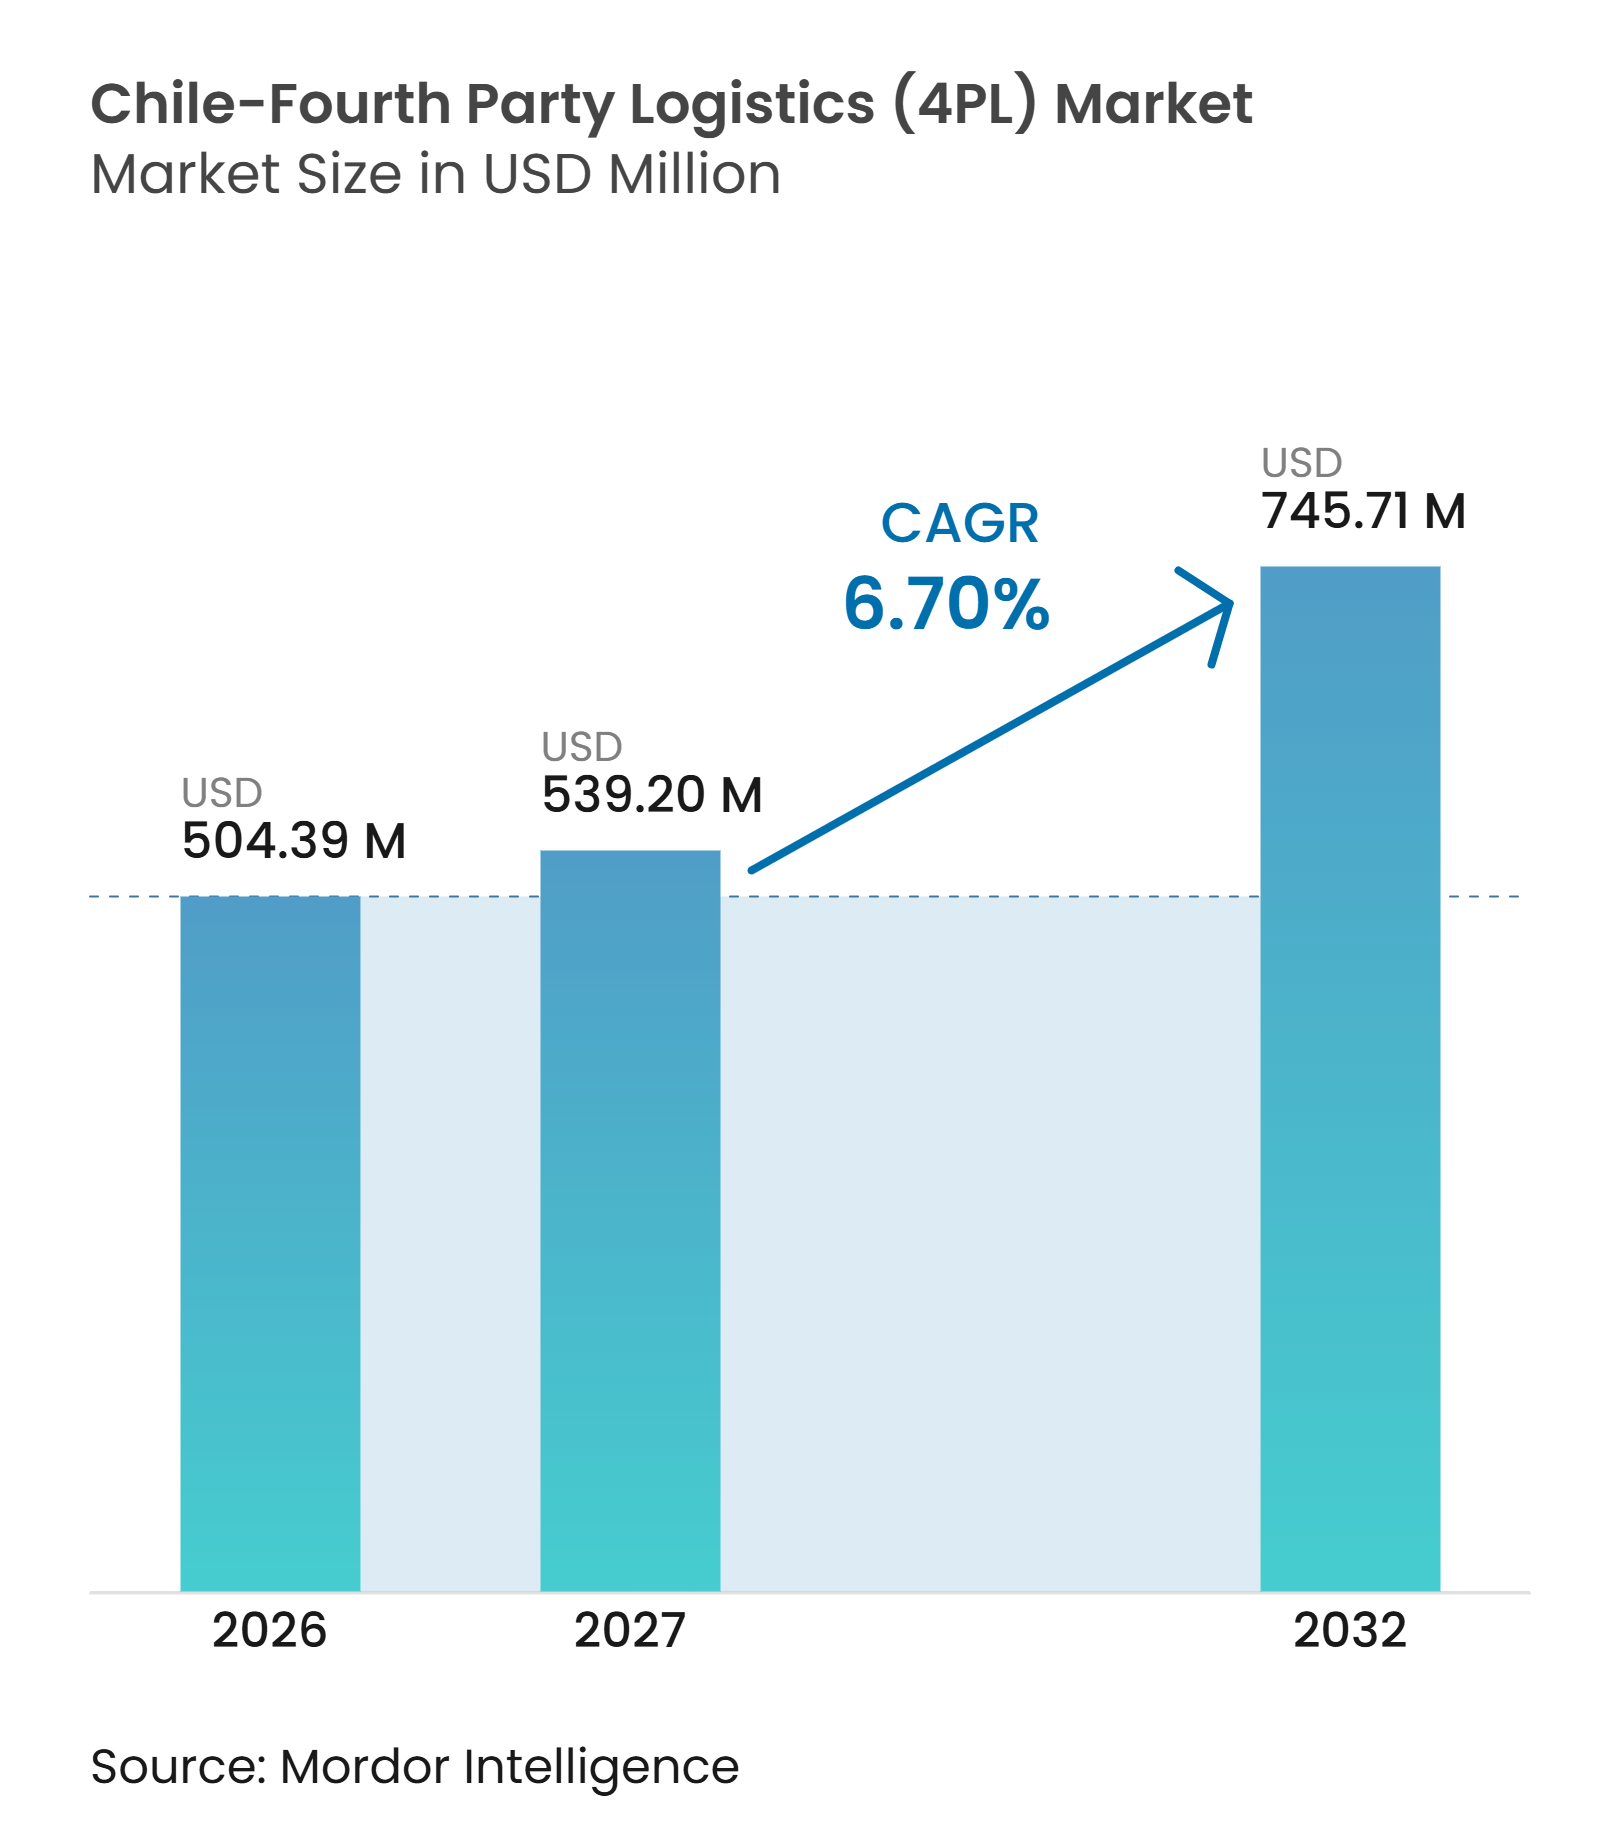
| 基準年の市場規模 (2026) | 504.39 百万米ドル |
| 市場規模 (2027) | 539.20 百万米ドル |
| 市場規模 (2032) | 745.71 百万米ドル |
| 成長率 (2027 - 2032) | 6.70 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ第四者物流(4PL)市場分析
チリ第四者物流(4PL)市場規模は2026年に504.39 ミリオン 米ドルと評価されており、2027年の539.20 ミリオン 米ドルから2032年には745.71 ミリオン 米ドルに達すると推定され、2027年から2032年の期間においてCAGR 6.70%で成長する見込みです。
オンライン注文量の増加により、小売業者とその物流パートナー間での在庫、フルフィルメント、輸送に関する調整された意思決定の必要性が高まっています。チリの輸出業者も、特に生鮮農産物、サーモン、医薬品において、道路、港湾、冷蔵保管、通関、海上フレートネットワーク全体でより緊密な調整を必要としています。大手プロバイダーは、企業アカウントを維持するためにコントロールタワーサービス、デジタルトラッキング、マルチプロバイダー管理を拡充しており、一方でデジタルプラットフォームは中小規模の荷主にとっての参入障壁を低下させています。鉱業サプライチェーンは在庫を北部の操業拠点に近づけており、これによりサンティアゴ中心の物流ネットワークを超えた対応可能な機会が拡大しています。システムの非互換性、インフラの不均一性、限られた分析人材、サイバーセキュリティ上の義務が、一部の顧客グループや地域での展開を引き続き遅らせています。
主要レポートのポイント
- 運営モデル別では、リードロジスティクスプロバイダーが2026年のチリ第四者物流(4PL)市場シェアの49.87%を占めており、デジタルプラットフォーム4PLは2032年までにCAGR 8.98%を記録すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2026年のチリ第四者物流(4PL)市場規模の31.68%を占めており、冷蔵・医薬品は2032年までにCAGR 7.65%を記録すると予測されています。
- 企業規模別では、大企業が2026年のチリ第四者物流(4PL)市場シェアの72.87%を占めており、中小企業は2032年までにCAGR 8.76%を記録すると予測されています。
- 地域別では、チリ中部が2026年のチリ第四者物流(4PL)市場シェアの52.49%を占めており、チリ北部は2032年までにCAGR 8.94%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コントロールタワーの導入と統合オーケストレーション | +1.5% | 全国規模、特にサンティアゴ首都圏、バルパライソ、アントファガスタで最も強い | 短期(2年以内) |
| Eコマースの成長とオムニチャネル調整 | +1.8% | 全国規模、チリ中部および首都圏で最も高い密度 | 短期(2年以内) |
| 鉱業プロジェクトと複雑な物流管理 | +1.3% | チリ北部、チリ中部への波及あり | 中期(2〜4年) |
| コールドチェーン輸出とマルチプロバイダー調整 | +1.1% | チリ中部およびチリ南部 | 中期(2〜4年) |
| 長い地理的条件と広域オーケストレーション | +0.8% | 全国規模、特にパタゴニアおよび最南端 | 長期(4年以上) |
| 中立的オーケストレーションとマルチプロバイダー統合 | +0.7% | 全国規模、チリ北部および南部での関連性が高まっている | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コントロールタワーの導入による統合オーケストレーション需要の増加
チリの荷主が運送業者、倉庫、顧客配送チャネル全体にわたる単一の運営ビューを必要としているため、コントロールタワーの導入が進んでいます。DHL Supply Chainはチリに中央コントロールタワーを運営しており、事業部門全体のルーティング、運送業者選定、例外管理を調整しています。製薬会社は在庫予測、充填率、生産スケジュールをより厳密に監視するためにこれらの仕組みを採用しています。公衆衛生研究所(Instituto de Salud Pública)は、規制対象の医療製品に対してサプライチェーンのトレーサビリティをより重要にする要件を監督しています。コントロールタワーは、運営上のニーズとコンプライアンス上のニーズを同時に満たすことができます。これにより、プロバイダーが単一の輸送ルートだけでなくネットワーク全体を管理する長期的な4PL関係の構築が強化されます。
Eコマースの成長によるオムニチャネル調整要件の拡大
チリのオンライン小売売上高は2025年にほぼ94.8億米ドルに達し、実質ベースで9%増加し、小売業者が直面するフルフィルメント意思決定の量が増加しました[1]。サンティアゴ商工会議所(Cámara de Comercio de Santiago)は、人工知能の活用と物流改善に支えられ、2026年を通じて二桁台のEコマース成長を見込んでいます。Falabellaは2025年第1四半期に注文の60%を48時間以内に配送し、他の販売業者に対するサービス期待値を引き上げました。中小規模の販売業者は、同等の倉庫・運送業者能力を社内で構築できない場合があります。チリ第四者物流(4PL)市場は、プロバイダーが顧客間で輸送能力と倉庫リソースを集約する際に恩恵を受けます。このアプローチにより、マーケットプレイスの販売業者や成長中の小売業者にとってオムニチャネル調整がより利用しやすくなります。
鉱業プロジェクトよる複雑な物流管理ニーズの増加
鉱業企業は戦略的在庫を操業エリアに近づけており、これによりサプライヤー、地域倉庫、鉱山サイトへの配送を調整する必要性が高まっています。チリ公共事業省は2025年11月、アントファガスタとブラジル・パラグアイを結ぶ生物海洋回廊カプリコルニオに10年間で6,000億チリペソ(6億2,200万米ドル)を投資することに合意しました。AGUNSAは2026年2月、サンティアゴ、コピアポ、アントファガスタにわたる倉庫保管とカーゴ輸送をカバーする全国規模のCapstone Copper契約を受注しました。これらのネットワークは、孤立したサービス契約ではなく、複数の輸送モードと在庫拠点を管理するプロバイダーを必要とします。鉱業オペレーターはより優れた在庫可視性と需要計画ツールも求めています。これにより、地域拠点全体にわたる完全な調達チェーンを調整できる4PLモデルが支持されます。
コールドチェーン輸出によるマルチプロバイダー調整要件の増加
チリのサクランボ輸出フローは、果樹園、内陸輸送、リーファー接続、船舶、通関プロセス間の調整されたハンドリングを必要とします。DP Worldは2024/25シーズンにサン・アントニオで1,280万箱以上のサクランボを処理し、翌シーズンに向けてリモートモニタリングと自動真空係留機能を導入しました[2]。Kuehne+Nagelは2026年6月、温度管理製品、原材料、向精神薬をカバーするRoche Chile向けの独占的ヘルスケア物流契約を受注しました。これらの業務は、保管から病院、クリニック、薬局流通センターへの配送まで管理された条件を必要とします。適正流通基準(GDP)要件は、医薬品顧客にとって断片化された物流実行のコストを引き上げます。コールドチェーン要件は、複数の専門プロバイダーにわたる統合管理を支持します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したデータ標準とプロバイダー間の相互運用性 | -1.0% | 全国規模、特にチリ北部と中央ハブを結ぶ回廊 | 短期(2年以内) |
| インフラの不均衡とネットワーク最適化の限界 | -0.8% | パタゴニア、最南端、チリ北部農村部、アンデス横断回廊 | 長期(4年以上) |
| 分析人材不足とコントロールタワーのスケーラビリティ | -0.5% | 全国規模、特にサンティアゴ首都圏およびアントファガスタ | 中期(2〜4年) |
| デジタルオーケストレーションにおけるサイバーセキュリティリスク | -0.4% | 全国規模、自動化された流通センターおよび港湾連携システムで高いエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したデータ標準によるプロバイダー間相互運用性の制限
4PLプロバイダーが運送業者、倉庫、通関、センサーデータを統合する際、互換性のないデータフォーマットが即時の障壁となっています。鉱業ネットワークでは、それぞれ独自の車両、パレット、出荷システムを持つ8〜15社のサブ運送業者が使用される場合がありま。手動による照合は、4PLオペレーターが生み出すことを期待される効率上の利点を損なう可能性があります。プエルト・サン・アントニオで実装中のポートコミュニティシステムは、カーゴ移動の関係者、書類、トラックスケジューリング、コンテナ追跡を一つのプラットフォームに統合することを目的としています。港湾レベルの統合は、内陸運送業者とラストマイルオペレーター間のデータギャップを完全には解決しません。接続された物流システムはチリのサイバーセキュリティフレームワークの下で明確なインシデント管理とアクセス制御を必要とするため、サイバーセキュリティの懸念がさらなる課題を加えています。
インフラの不均衡によるネットワーク最適化効率の低下
チリの4,300キロメートルの国土の長さと多様な地形は、均一な物流サービスレベルの提供を困難にしています。道路、鉄道、港湾、気象関連の制約により、チリ南部、パタゴニア、北部農村地域、アンデス横断回廊全体でコストと輸送時間に大きな差が生じる可能性があります。プエルト・エクステリオル・サン・アントニオプロジェクトは依然として開発中であり、中期的に主要コンテナゲートウェイでの能力圧迫が続いています。南部では、鉄道とコールドチェーンプロジェクトが選択肢を改善する可能性がありますが、調整が必要な資産数も増加します。プロバイダーはこれらの制約を考慮した強靭なネットワークを設計するために専門的な分析スタッフを必要とします。そのような能力の不足は、大規模顧客を超えた高度なコントロールタワーサービスの拡大を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:
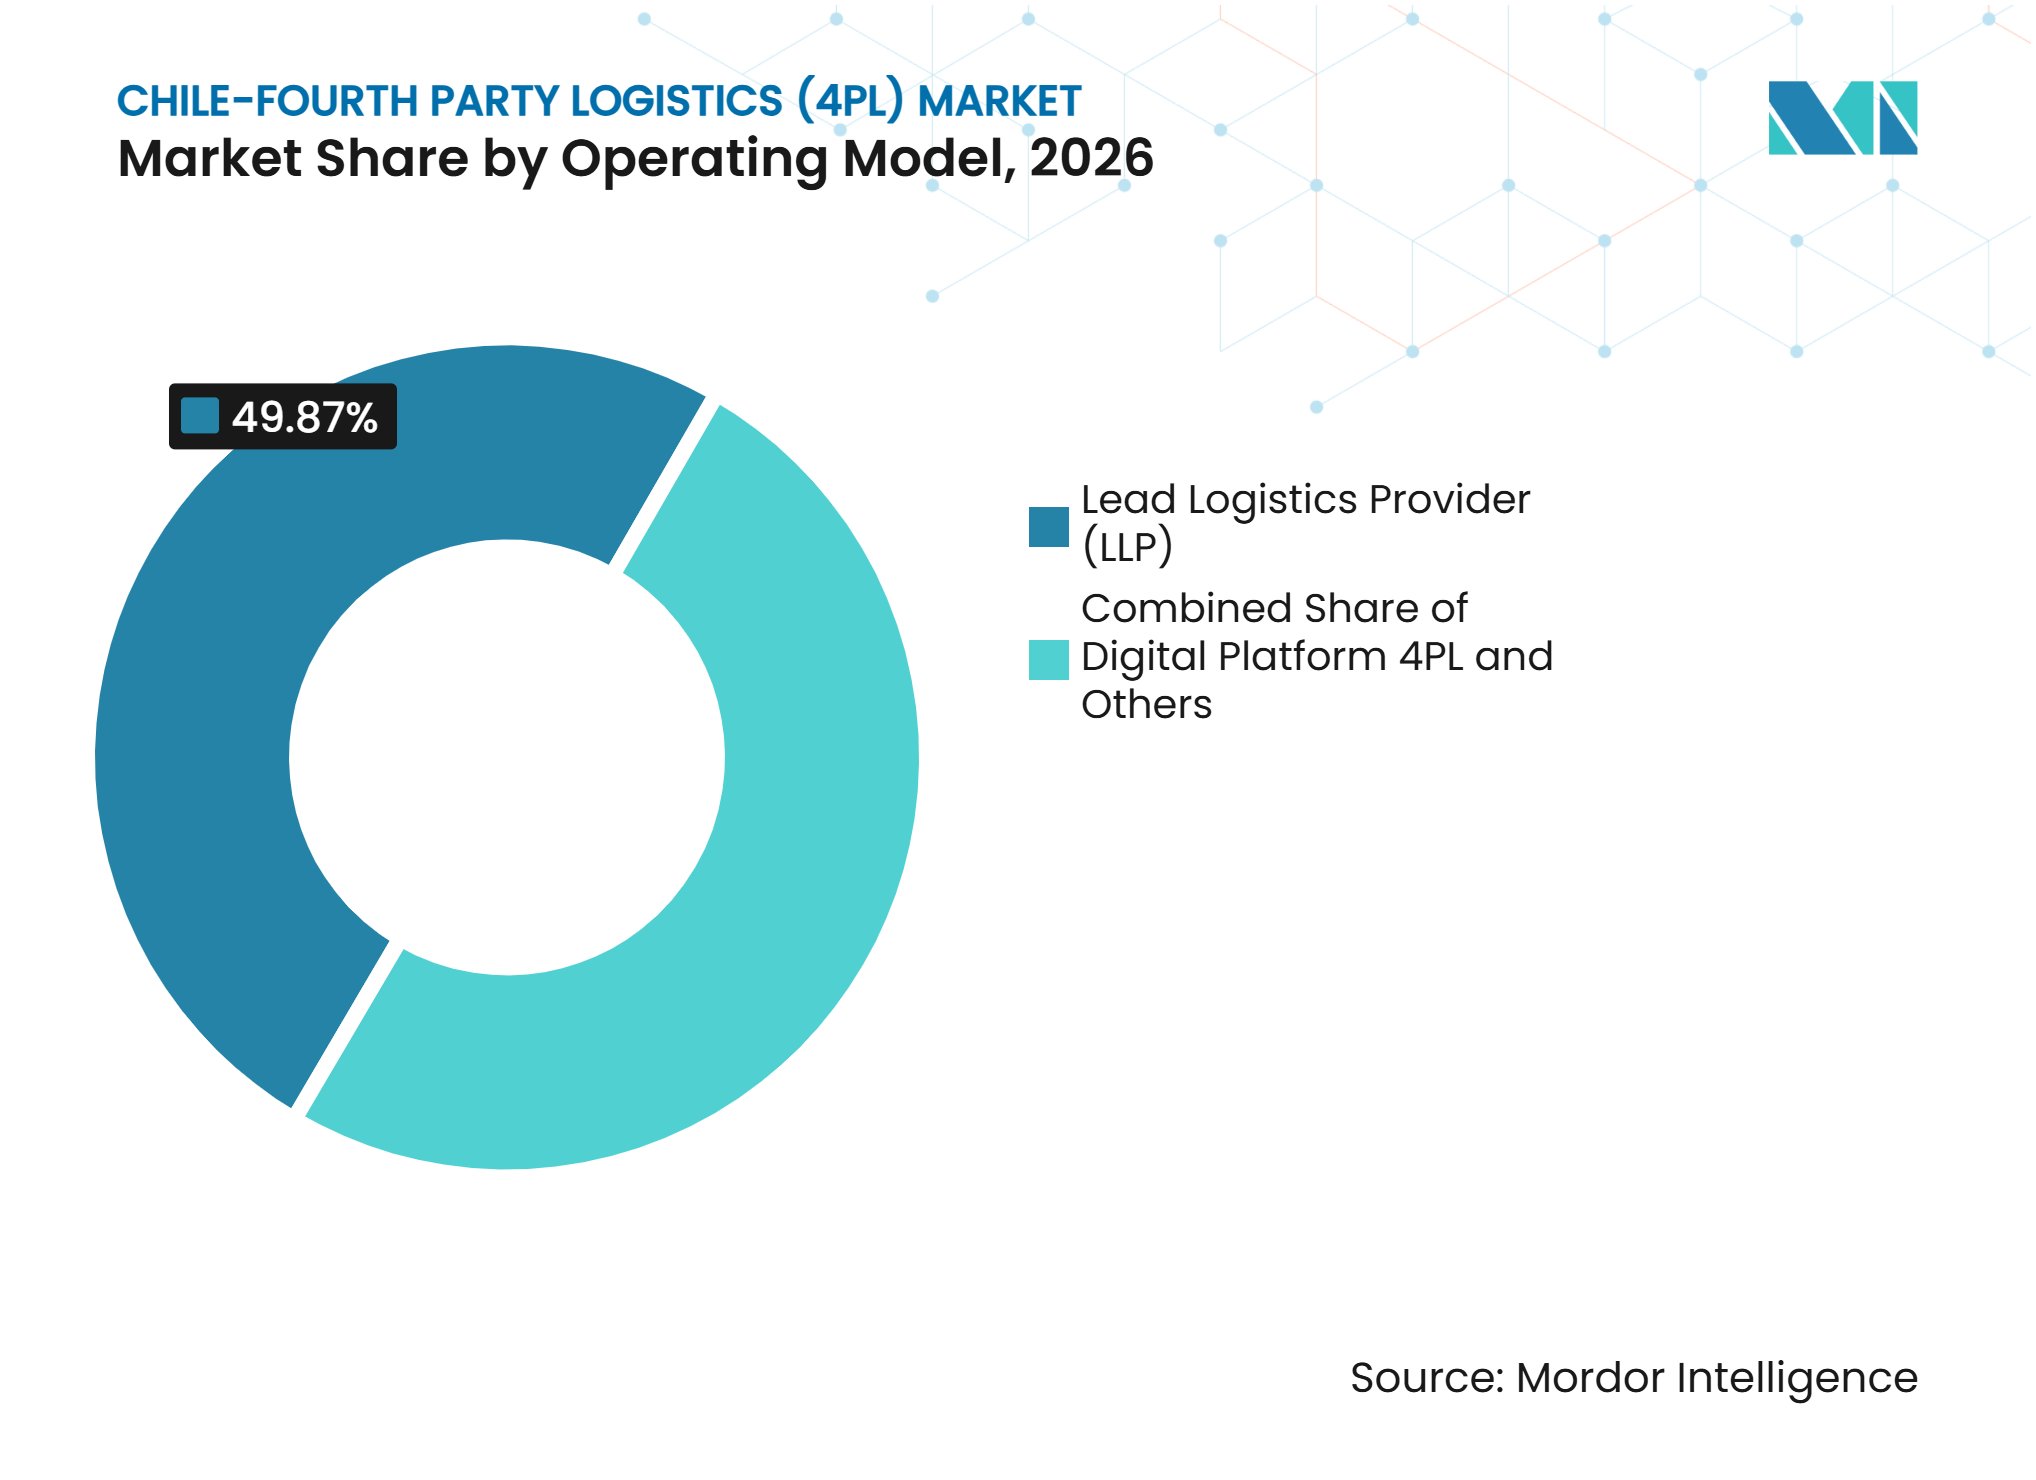
LLPが最大のポジションを維持しながらデジタルプラットフォームが急成長リードロジスティクスプロバイダーは2026年のチリ第四者物流(4PL)市場シェアの49.87%を占めています。大規模な鉱業、小売、製造企業は一般的に、ネットワークを設計し下請け契約を管理できる契約上の責任を持つ単一のオペレーターを好みます。これらの契約には多年契約、サービスレベル指標、専任のコントロールタワーチームが含まれることが多いです。プロバイダーがガバナンスと運営ルーティンに組み込まれるため、このモデルは切り替えコストを生み出します。
デジタルプラットフォーム4PLは2032年までにCAGR 8.98%を記録すると予測されています。これらのプラットフォームは運送業者の能力を集約し、ルーティングを自動化し、中規模の荷主やEコマース販売業者に出荷可視性を提供します。このモデルにより、顧客が専任の社内物流チームを構築する必要性が軽減されます。Kuehne+NagelのCasaideas向けBlue Yonderの導入は、倉庫と輸送システムがオムニチャネル流通をどのように支援できるかを示しています。コントロールタワーツールがより広く普及するにつれて、LLPとデジタルプラットフォームモデルの区別は縮小する可能性があります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
小売が規模を提供しながら冷蔵・医薬品が急成長小売・Eコマースは2026年のチリ第四者物流(4PL)市場規模の31.68%を占めています。オンライン販売は国内商取引の14%以上を占めており、分散した在庫と調整されたフルフィルメントの必要性を高めています。FMCGも現代的な小売、独立系店舗、オンラインチャネル全体で頻繁な補充を必要とします。ファッション、消費者向けテクノロジー、自動車、産業顧客は、季節計画、スペアパーツの可用性、ジャストインタイム配送などの要件を追加します。
冷蔵・医薬品は2032年までにCAGR 7.65%で拡大すると予想されています。サクランボ輸出、サーモン物流、ヘルスケア流通は管理された温度と調整されたハンドオフに依存しています。チリの生鮮農産物輸出業者は予冷とリーファープラグ容量においてインフラ上のニーズに直面しており、外部物流調整をより魅力的にしています。Roche Chileの管理物流契約も、専門的なヘルスケア流通への移行を示しています。これらの条件は、異なるコールドチェーンプロバイダーを管理できるベンダー中立のオペレーターの価値を高めます。
企業規模別:
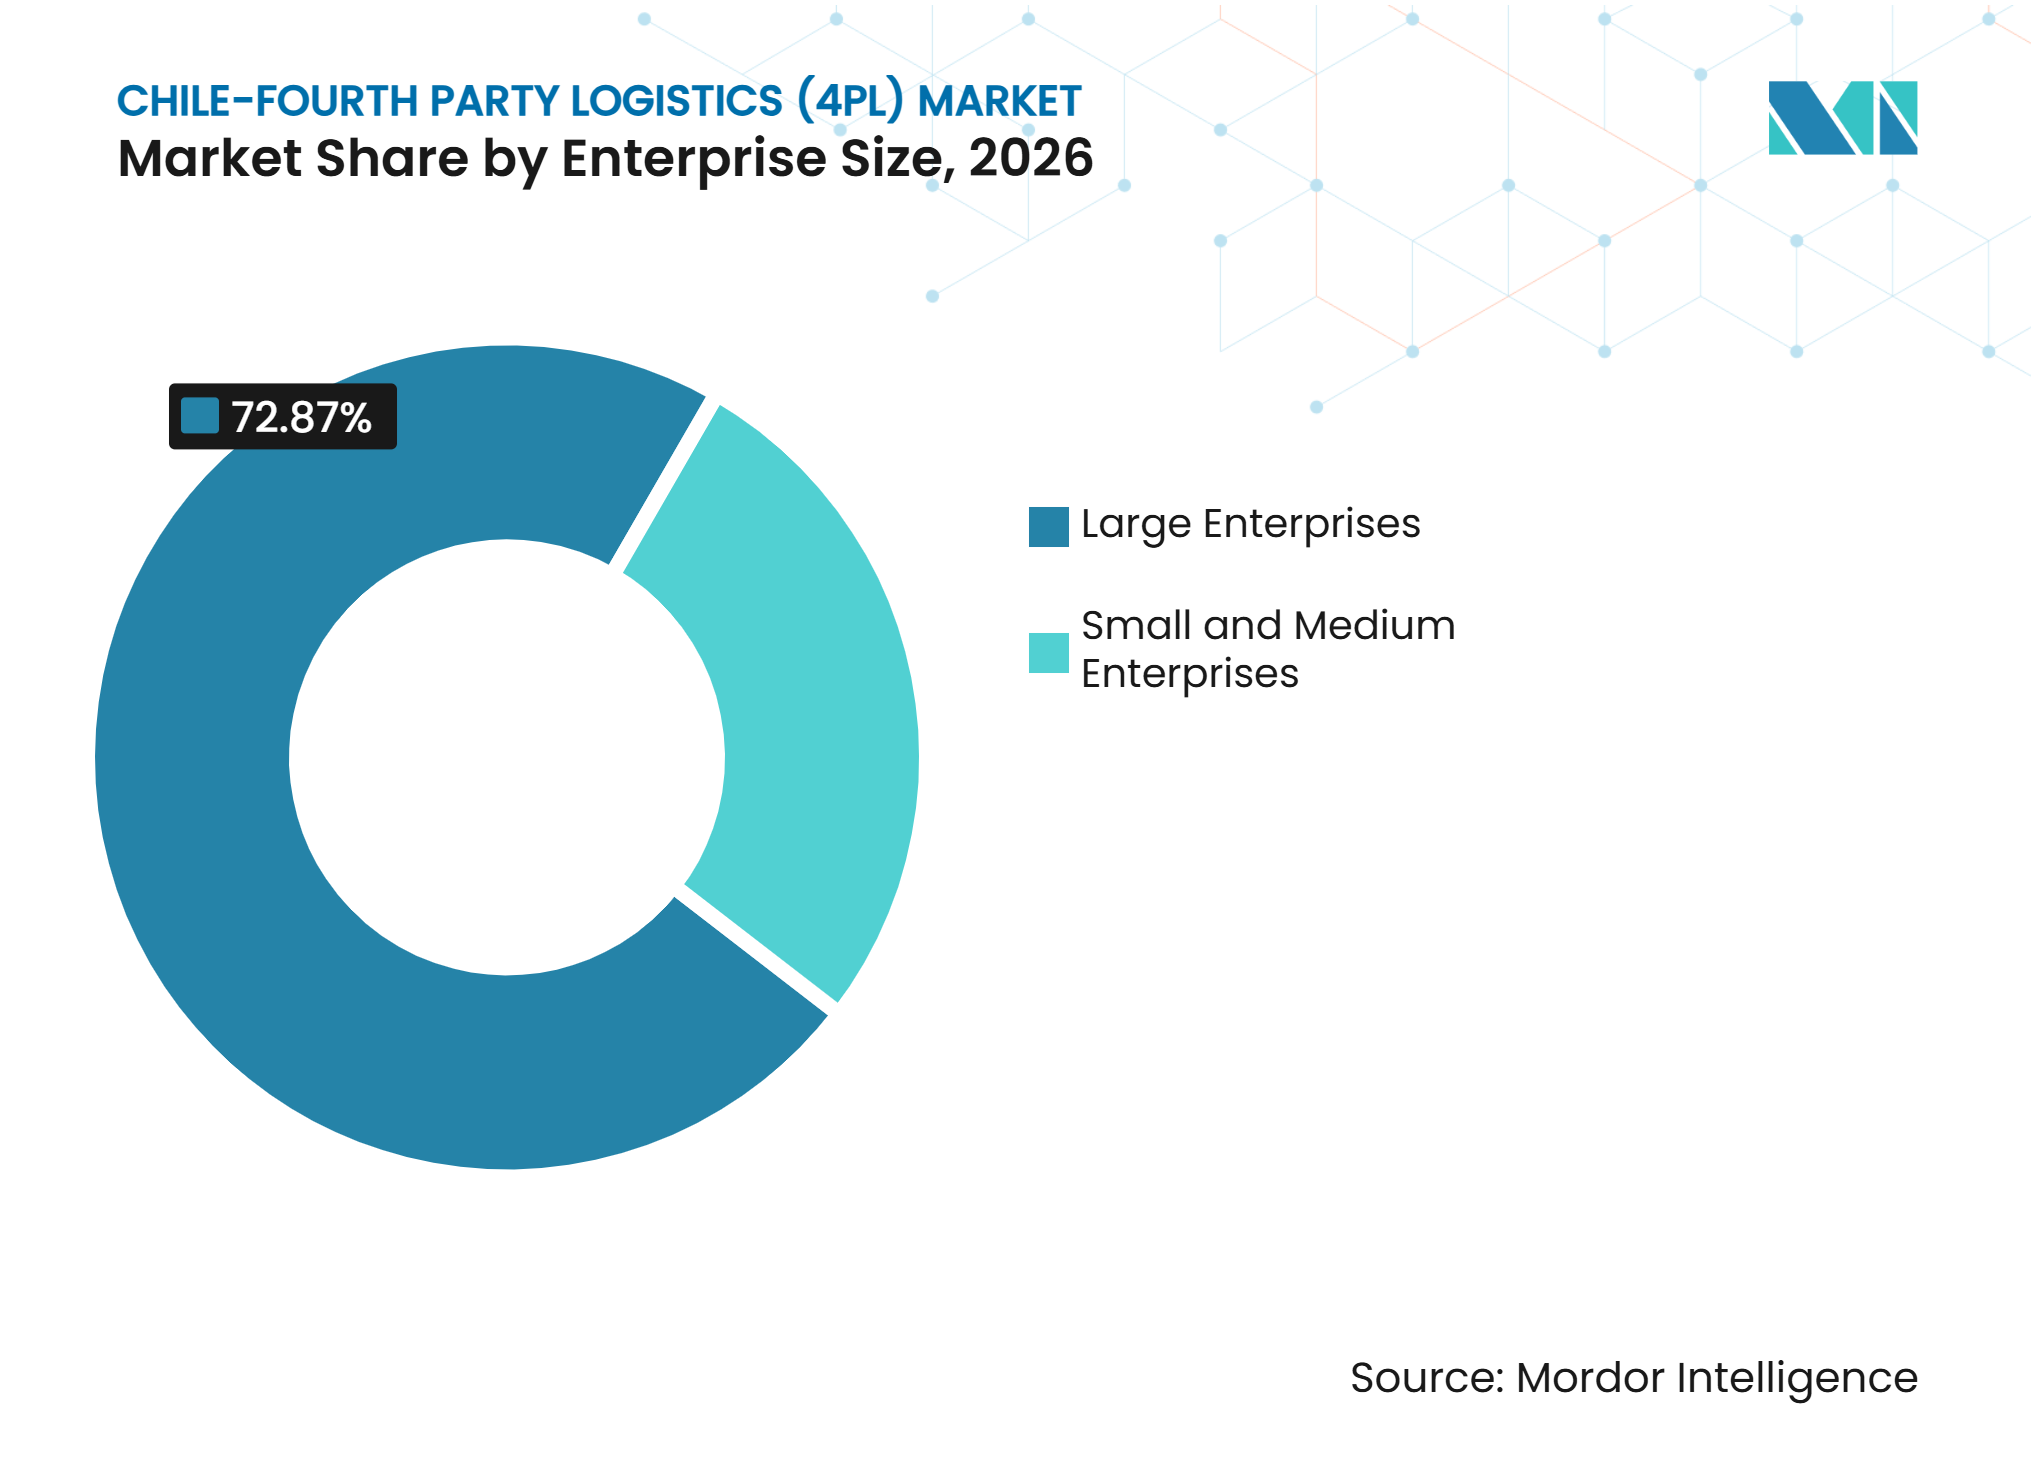
大企業が大部分の価値を占めながら中小企業がプラットフォームを通じて拡大大企業は2026年のチリ第四者物流(4PL)市場シェアの72.87%を占めています。多国籍企業と大規模なチリ企業グループは複雑なマルチサイトのサプライチェーンを持ち、専任のコントロールタワー体制を支援できます。また、プロバイダー中立モデルとパフォーマンスコミットメントを評価できる調達チームも有しています。DHLのチリ事業には医薬品および自動車顧客向けのセクター固有の業務が含まれており、企業アウトソーシング要件の幅広さを示しています。
中小企業は2032年までにCAGR 8.76%を記録すると予測されています。デジタルプラットフォームは、専任アカウントチームの費用をかけずにアプリケーションプログラミングインターフェース統合、運送業者へのアクセス、リアルタイムトラッキングを提供します。オンライン小売の継続的な成長により、手動フルフィルメントが実行可能でなくなる時点を超える販売業者が増える可能性があります。このような顧客グループにおけるチリ第四者物流(4PL)市場規模は、プラットフォームが複数の物流パートナーの利用を簡素化する際に恩恵を受けます。プラットフォーム主導の採用は、すべての中小企業が独自のサプライチェーン管理機能を構築することなく需要を拡大できます。

地理的分析
チリ中部は2026年のチリ第四者物流(4PL)市場シェアの52.49%を占めており、本社、倉庫、港湾、国内輸送リンクの集中を反映しています。サン・アントニオとバルパライソは輸出入カーゴをサンティアゴ首都圏に接続しています。Indraは2025年にプエルト・サン・アントニオでポートコミュニティシステムの実装を開始し、書類、トラックスケジューリング、コンテナ追跡、ワークフロー管理を統合しています。このデジタル化により、4PLプロバイダーは中央回廊を通じた出荷調整に活用できるデータが増加します。Eコマースの成長もサンティアゴに本社を置く小売業者の倉庫とラストマイルの需要を増加させています。GEODISは2026年3月にレンカにLEED認証の流通センターを開設し、主要港湾への高速道路接続を備えた9,500平方メートルの拡張可能なスペースを提供しています[3]。チリ中部は、増分的な機会が他の地域に広がる中でも、国内の主要な契約発生拠点であり続けるでしょう。
チリ北部は2032年までにCAGR 8.94%を記録すると予想されており、チリ第四者物流(4PL)市場において最も速い地域成長率です。銅、リチウム、特殊鉱物プロジェクトは採掘サイトに近い在庫を必要とし、サンティアゴ以外の物流ハブを支持します。AGUNSAの全国規模のCapstone Copper業務はサンティアゴ、コピアポ、アントファガスタでの物流活動をカバーしています。生物海洋回廊カプリコルニオの投資協定は、アントファガスタからブラジルおよびパラグアイへの長期的な接続を支援します。これらのプロジェクトにより、在庫可視性、マルチモーダル計画、一貫したサプライヤー調整がより重要になります。鉱業コンプライアンス、遠隔地配送、地域倉庫保管を理解するプロバイダーは北部で防御可能なポジションを構築できます。
チリ南部は、専門的な調整を必要とする水産養殖、林業、食品生産、エネルギー関連のサプライチェーンを組み合わせています。ロス・ラゴスはサーモン生産の中核地域であり、加工施設、港湾、輸出サービス間の温度管理された輸送の需要を高めています。Emergent Cold LatAmは2026年6月にサン・アントニオで2基のブラスト冷凍トンネルを稼働させ、年間10,500トン以上の冷凍食品を処理する能力を追加しました。この投資は南部生産地帯と中央港湾インフラを結ぶ輸出フローを支援します。開発中の定期リーファー鉄道サービスは、コールドチェーン荷主が管理すべき別の輸送モードを追加する可能性があります。パタゴニアと最南端は物流密度が低く、単位当たりのサービスコストが高く、インフラ条件がより困難です。
競争環境
市場集中度
チリ第四者物流(4PL)市場は断片化しており、グローバルな統合プロバイダーが多くの大企業アカウントにサービスを提供し、地域の専門業者が特定のセクターで強固なポジションを保持しています。DHL Group、Kuehne+Nagel、DSV、GEODIS、A.P. Moller-Maersk、CEVA Logisticsは、国際ネットワーク、アカウント関係コントロールタワー能力、テクノロジー提供を通じて競争しています。これらのチリ戦略は多くの場合、既存のグローバルマンデートをローカル事業に拡張するものです。RansaとAGUNSAは、地域インフラ、運営関係、鉱業、港湾、コールドチェーン物流における経験を通じて競争しています。これにより、プロバイダーの選定は顧客のセクター、ネットワークの複雑さ、国際調整の必要性に依存します。
Kuehne+NagelのApex Logisticsは2025年11月にAndes Integración Logísticaの過半数株式取得に合意し、ラテンアメリカ全体の生鮮品と航空フレートにおけるリーチを拡大しました。Kuehne+Nagelはまた、オムニチャネル活動を処理する専用の半自動化された30,000平方メートルの流通センターを通じてCasaideasとのパートナーシップを拡大しました[4]。Maerskは2025年11月にGeofrutとのコールドチェーン業務を内陸輸送、冷蔵保管、海上フレート、航空フレート、通関にわたって拡大しました。これらの動きは、プロバイダーが単一の輸送区間ではなく統合された業務を競い合っていることを示しています。
デジタル能力はチリ第四者物流(4PL)市場においてより重要な差別化要因になっています。運送業者選定ツール、予測到着推定、需要計画、例外管理を活用できるプロバイダーは、複雑なネットワーク全体でより一貫したパフォーマンスを提供できます。中小規模のプロバイダーは専門的な輸送ルートや地域ニッチで競争できますが、顧客が高度なシステムと認定プロセスを必要とする場合にはより高いコストに直面する可能性があります。チリのサイバーセキュリティ法は、必須サービスを支援する物流組織にとってデジタルセキュリティ管理とインシデント報告準備の重要性を高めています。
チリ第四者物流(4PL)産業リーダー
-
Agencias Universales SA
-
TW Logística SpA
-
Inversiones Ultramar Ltda.
-
DHL Group
-
Kuehne + Nagel International AG
- 注:主要企業の掲載順は順位を示すものではありません。
チリ第四者物流(4PL)市場 このレポートでカバーされる企業
- DHL Group
- Kuehne + Nagel International AG
- DSV AS
- GEODIS
- A.P. Moller - Maersk AS
- CMA CGM SA
- Rhenus Group
- PSA International Pte Ltd
- DP World Ltd
- Expeditors International of Washington Inc
- JAS Worldwide Inc
- Hellmann Worldwide Logistics SE & Co. KG
- Nippon Yusen Kabushiki Kaisha
- AD Ports Group PJSC
- ID Logistics Group
- Ransa
- Agencias Universales SA
- Inversiones Ultramar Ltda.
- TW Logística SpA
- Avancargo SA
- Logistics Control Tower
- United Parcel Service Inc
最近の産業開発事情 チリ第四者物流(4PL)市場
- 2026年11月:AGUNSAはCMPCの全国物流オペレーターおよび輸送プロバイダーとして業務を開始しました。この契約は、サンティアゴとタルカワノの物流センターから全国25か所への貨物配送管理を含みます。これによりAGUNSAの統合物流と全国規模のサプライチェーン管理能力が強化されます。
- 2026年9月:AGUNSAはGold Fieldsのサラレス・ノルテ鉱業操業を支援するための新しい物流オペレーターサービスを開設しました。このサービスはAGUNSAのランパにある物流センターを通じて運営され、サンティアゴとコピアポでのサプライヤーカーゴ配送を調整します。この発展によりAGUNSAの統合鉱業物流とサプライヤー管理能力が強化されます。
- 2026年7月:MaerskはOppyおよびウィルミントンとの協力のもと、チリの農業輸出業者と米国東海岸を結ぶ統合コールドチェーン物流ソリューションを導入しました。このソリューションは原産地ハンドリング、海上輸送、港湾業務、燻蒸処理、内陸輸送、冷蔵保管を統合しています。この取り組みによりMaerskのチリ生鮮農産物輸出向けエンドツーエンド物流能力が強化されます。
- 2026年4月:Kuehne+Nagelはチリの小売業者Casaideasとの7年間の物流パートナーシップを、専用の30,000平方メートルの半自動化流通センターを通じて拡大しました。この施設はEコマースフルフィルメントと小売店舗補充を統合した流通業務に統合しています。この拡大によりチリにおける契約物流、在庫管理、オムニチャネルフルフィルメント能力が強化されます。
チリ第四者物流(4PL)市場レポートの範囲
セグメンテーション概要
| リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター |
| デジタルプラットフォーム4PL |
| FMCG |
| 小売・Eコマース |
| ファッション・ライフスタイル |
| テクノロジー・エレクトロニクス |
| 冷蔵・医薬品 |
| 自動車・モビリティ |
| 産業製造 |
| その他 |
| 中小企業 |
| 大企業 |
| チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) |
| パタゴニア/最南端(アイセン、マガジャネス) |
| 運営モデル別 | リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター | |
| デジタルプラットフォーム4PL | |
| エンドユーザー産業別 | FMCG |
| 小売・Eコマース | |
| ファッション・ライフスタイル | |
| テクノロジー・エレクトロニクス | |
| 冷蔵・医薬品 | |
| 自動車・モビリティ | |
| 産業製造 | |
| その他 | |
| 企業規模別 | 中小企業 |
| 大企業 | |
| 地域別 | チリ北部(アントファガスタ、タラパカ、アタカマ、アリカ・イ・パリナコタ) |
| チリ中部(サンティアゴ首都圏、バルパライソ、コキンボ、オイギンス、マウレ) | |
| チリ南部(ビオビオ、アラウカニア、ロス・ラゴス、ロス・リオス) | |
| パタゴニア/最南端(アイセン、マガジャネス) |
レポートで回答される主要な質問
チリ第四者物流(4PL)市場サービスの予測成長率はどのくらいですか?
チリ第四者物流(4PL)市場は2027年から2032年にかけてCAGR 6.70%を記録し、2032年までに745.71 ミリオン 米ドルに達すると予測されています。
チリで最大のポジションを持つ運営モデルはどれですか?
リードロジスティクスプロバイダーが最大の運営モデルであり、2026年に49.87%のシェアを持ちます。
4PLプロバイダーにとって最も急成長している顧客グループはどれですか?
デジタルプラットフォームが採用障壁を低下させることで、中小企業は2032年までにCAGR 8.76%を記録すると予測されています。
チリでコールドチェーン物流が重要な理由は何ですか?
サクランボ、サーモン、ヘルスケアのフローは温度管理と複数の輸送・保管プロバイダー間の調整を必要とします。
4PLサービスにおいて最も急成長しているチリの地域はどこですか?
チリ北部は分散化された鉱業サプライチェーンに支えられ、2032年までにCAGR 8.94%で拡大すると予測されています。
チリにおける4PL採用を制限する要因は何ですか?
断片化したデータシステム、不均一なインフラ、分析人材不足、サイバーセキュリティ要件がスケーラビリティを制限する可能性があります。