
Tamaño y Participación del Mercado de Logística de Cuarta Parte (4PL) de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
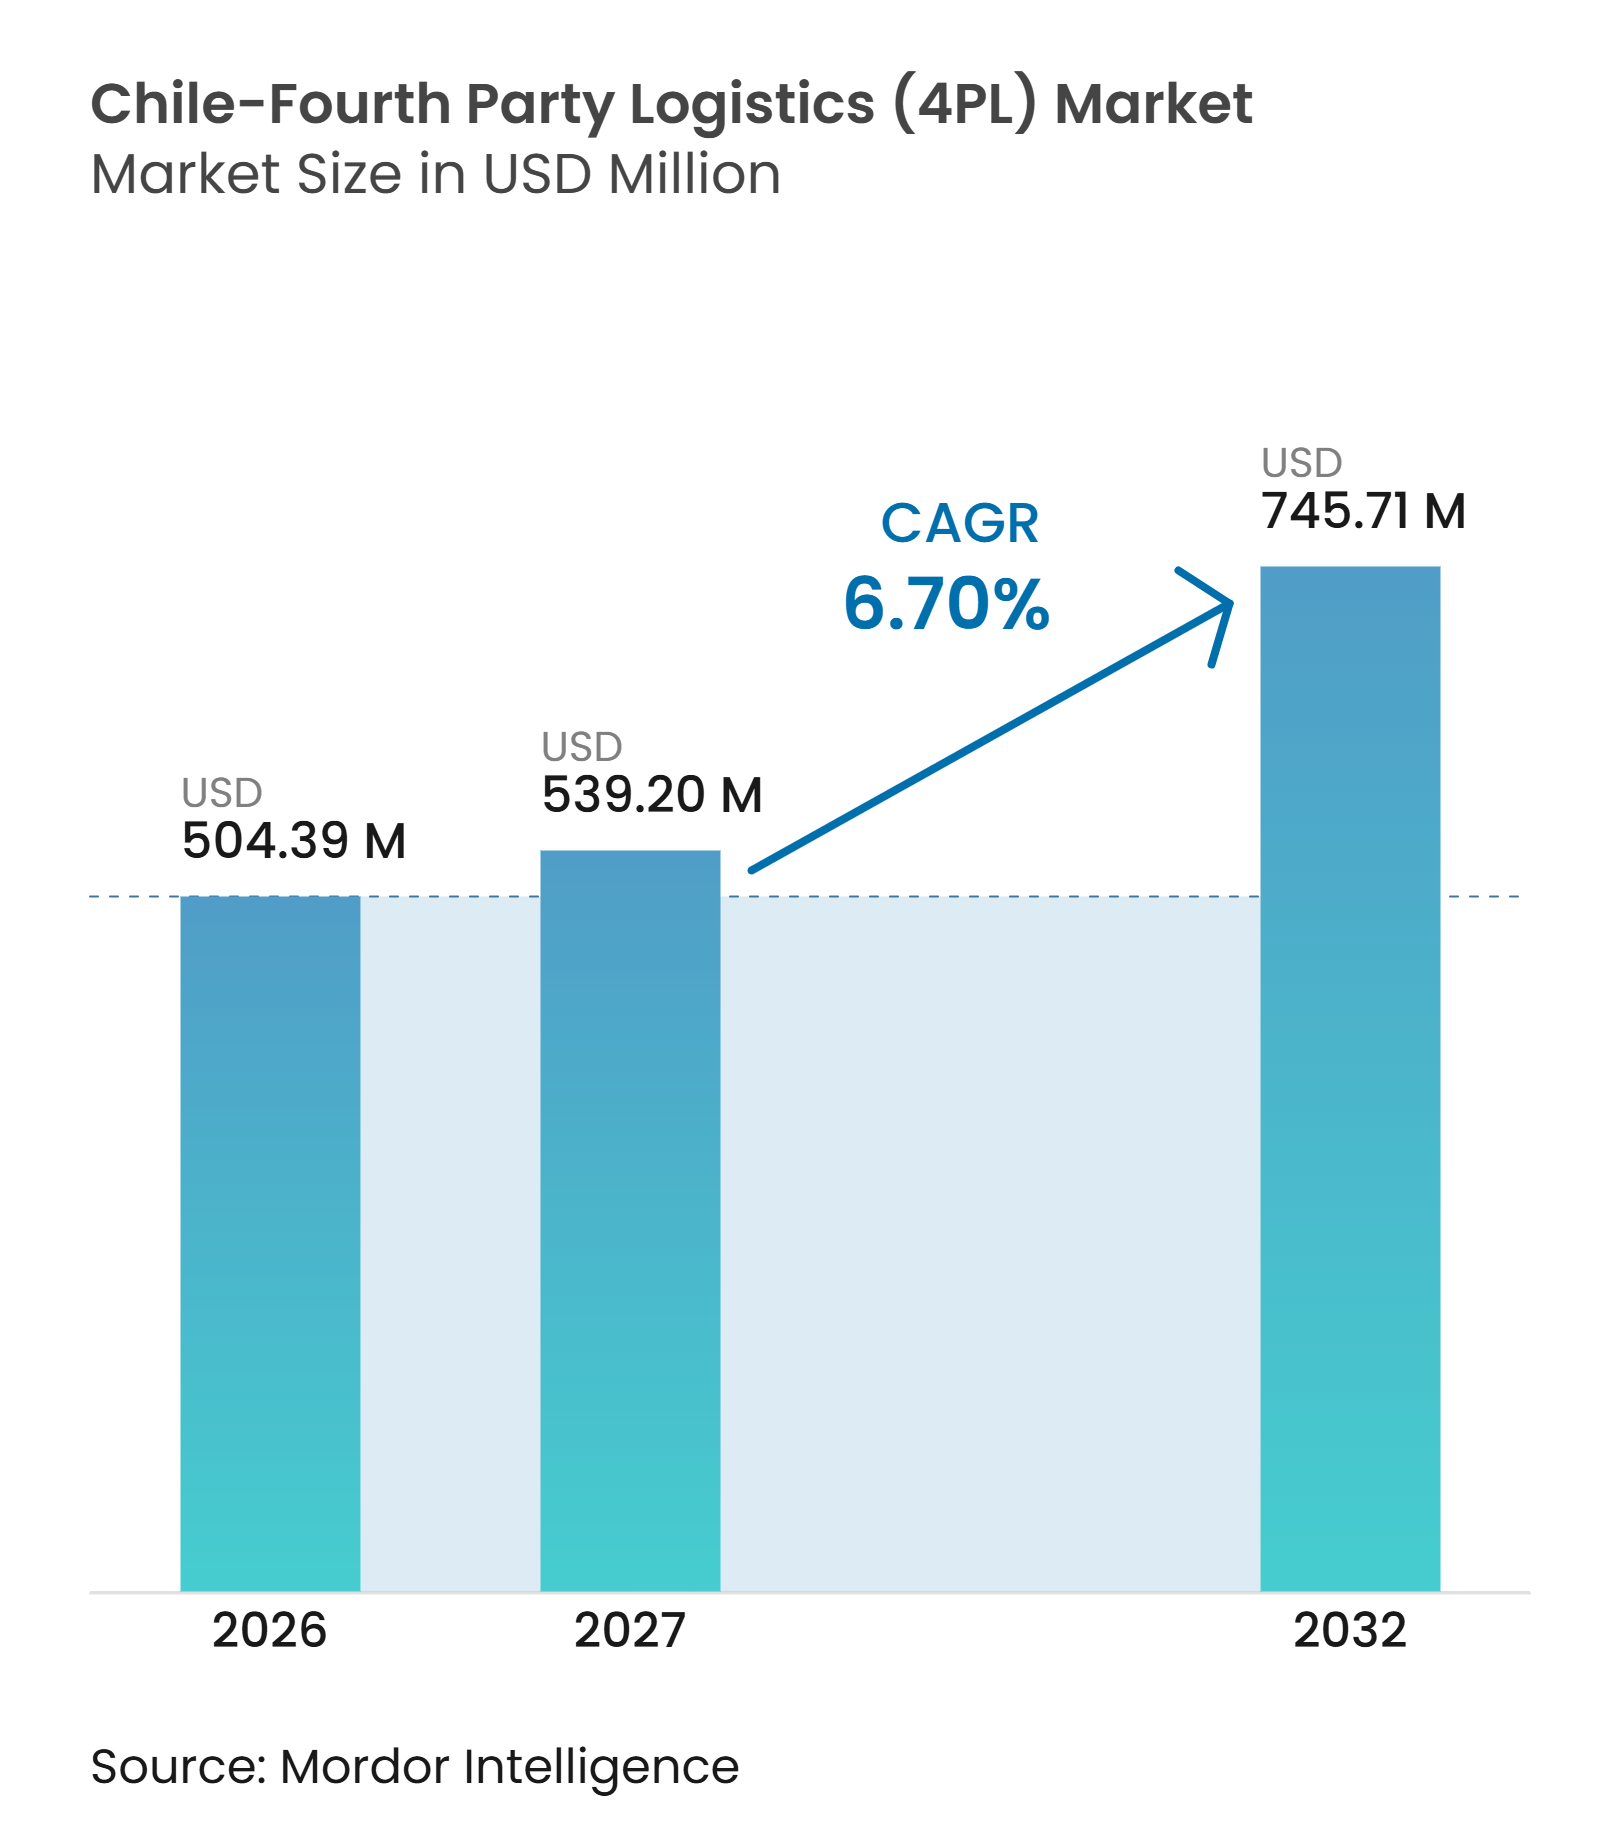
| Tamaño del mercado en el año base (2026) | 504.39 Millones de dólares |
| Tamaño del Mercado (2027) | 539.20 Millones de dólares |
| Tamaño del Mercado (2032) | 745.71 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.70 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cuarta Parte (4PL) de Chile por Mordor Intelligence
El tamaño del mercado de logística de cuarta parte (4PL) de Chile se valúa en 504,39 millones de USD en 2026 y se estima que crecerá desde 539,20 millones de USD en 2027 hasta alcanzar los 745,71 millones de USD para 2032, a un CAGR del 6,70% durante el período 2027 a 2032.
El aumento en los volúmenes de pedidos en línea está incrementando la necesidad de decisiones coordinadas sobre inventario, cumplimiento y transporte entre los minoristas y sus socios logísticos. Los exportadores chilenos también requieren una coordinación más estrecha entre las redes de carretera, puertos, almacenamiento en frío, aduanas y flete marítimo, especialmente para productos frescos, salmón y productos farmacéuticos. Los grandes proveedores están ampliando los servicios de torre de control, el seguimiento digital y la gestión de múltiples proveedores para retener cuentas empresariales, mientras que las plataformas digitales están reduciendo las barreras de entrada para los embarcadores más pequeños. Las cadenas de suministro mineras están trasladando el inventario más cerca de los sitios operativos del norte, lo que amplía la oportunidad direccionable más allá de las redes logísticas centradas en Santiago. La incompatibilidad de sistemas, la infraestructura desigual, la escasez de talento en analítica y las obligaciones de ciberseguridad continúan ralentizando el despliegue en algunos grupos de clientes y regiones.
Conclusiones Clave del Informe
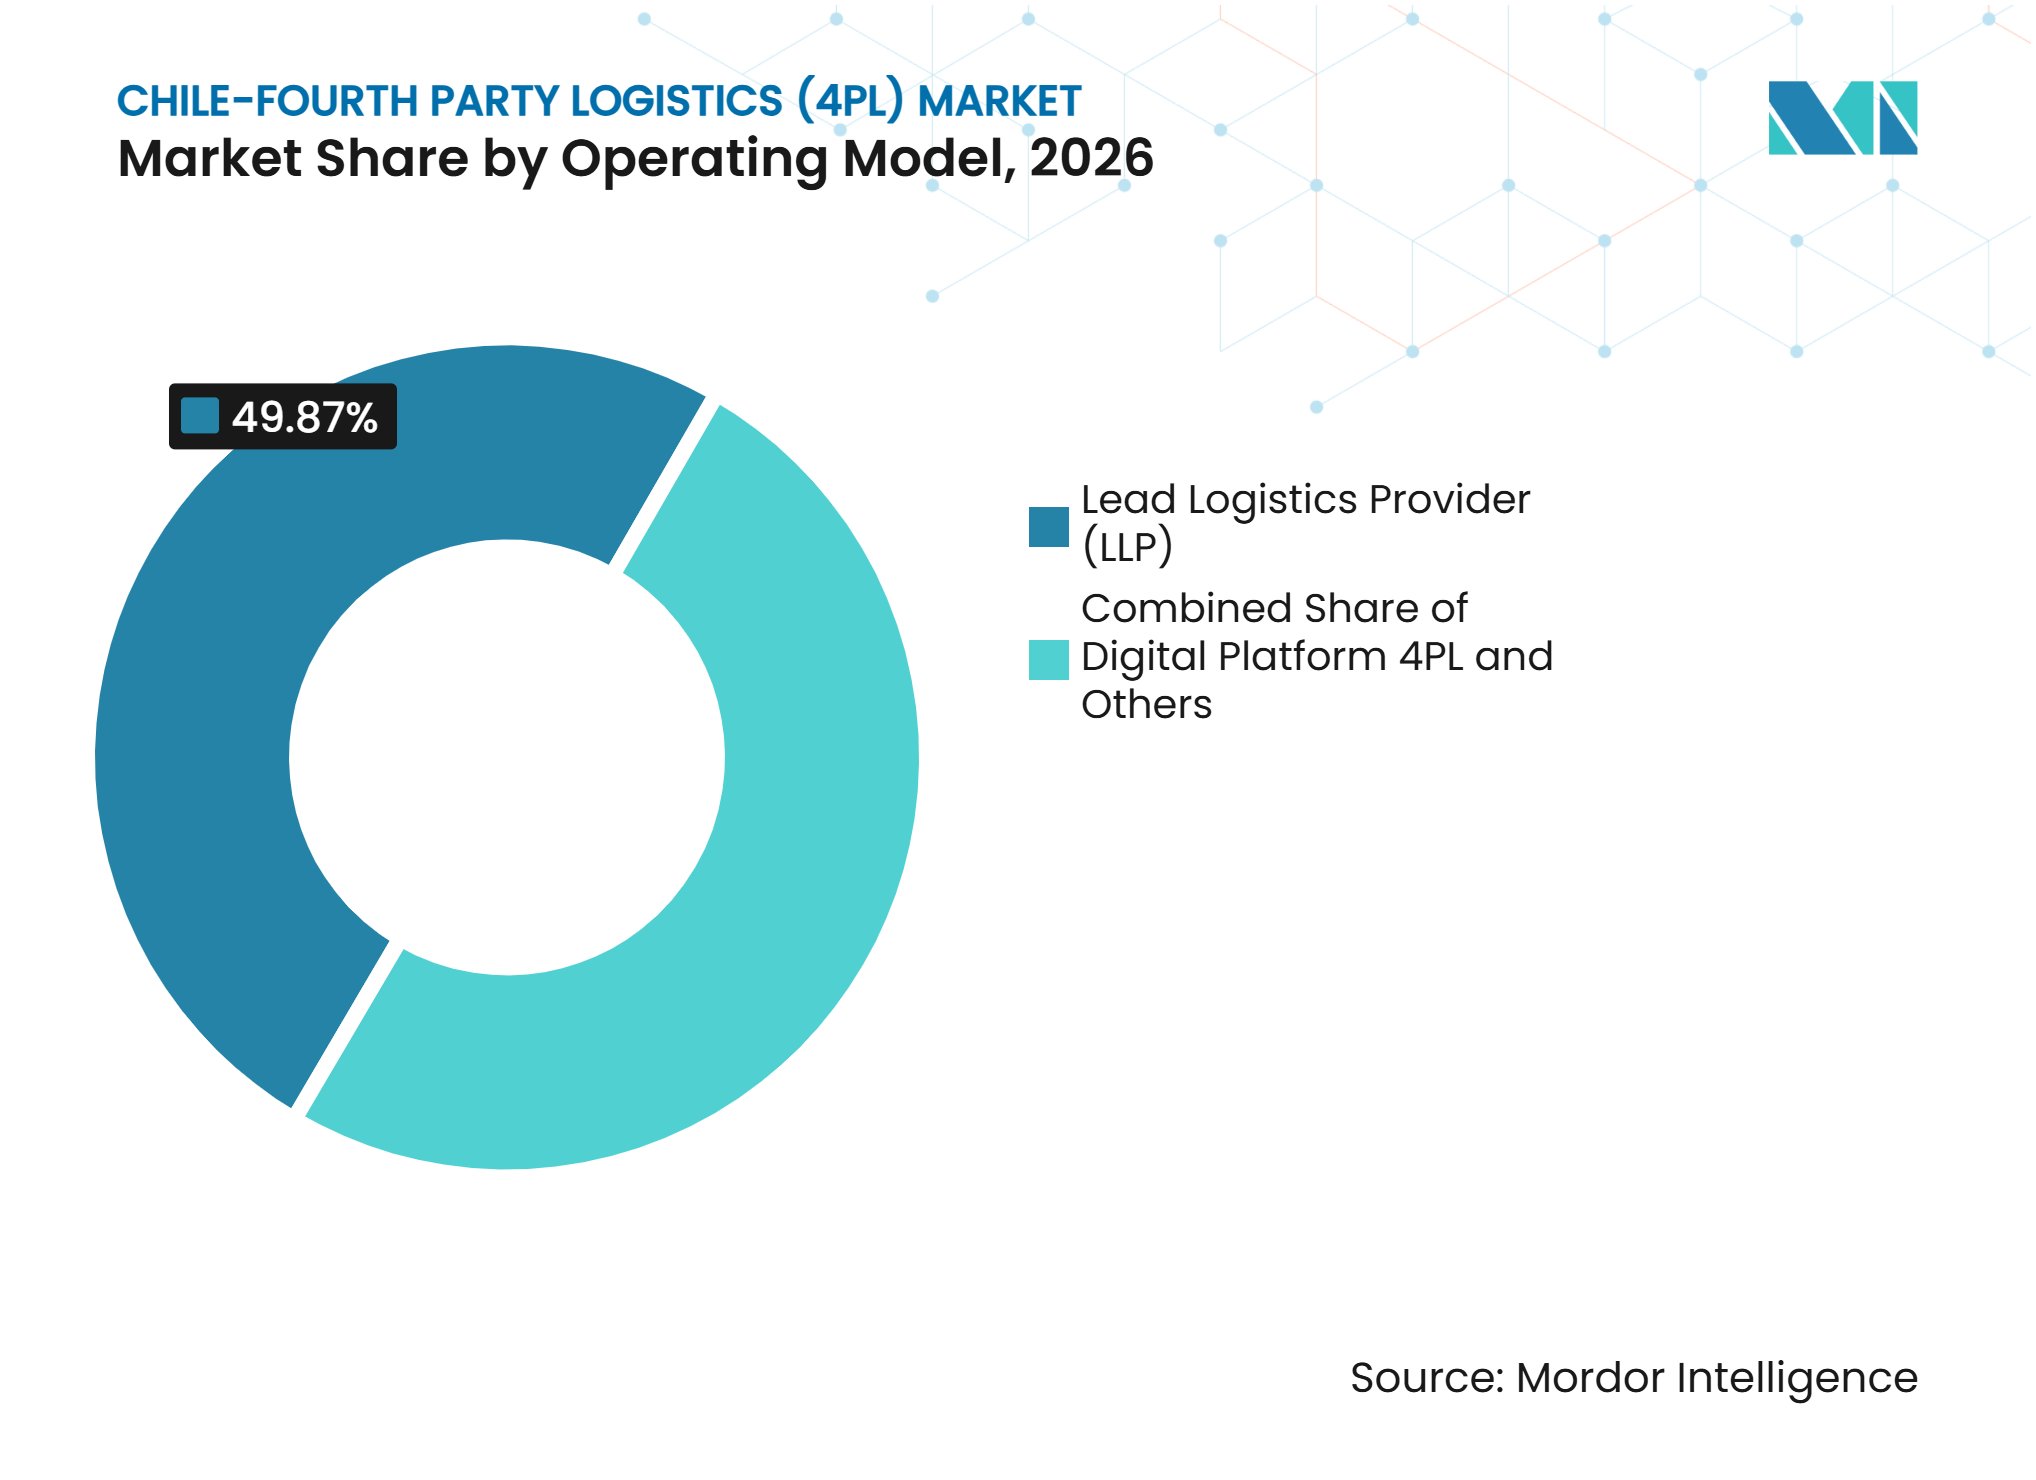
- Por modelo operativo, el proveedor líder de logística representa el 49,87% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026, mientras que se prevé que la plataforma digital 4PL registre un CAGR del 8,98% hasta 2032.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representan el 31,68% del tamaño del mercado de logística de cuarta parte (4PL) de Chile en 2026, mientras que se prevé que refrigeración y farmacéutica registre un CAGR del 7,65% hasta 2032.
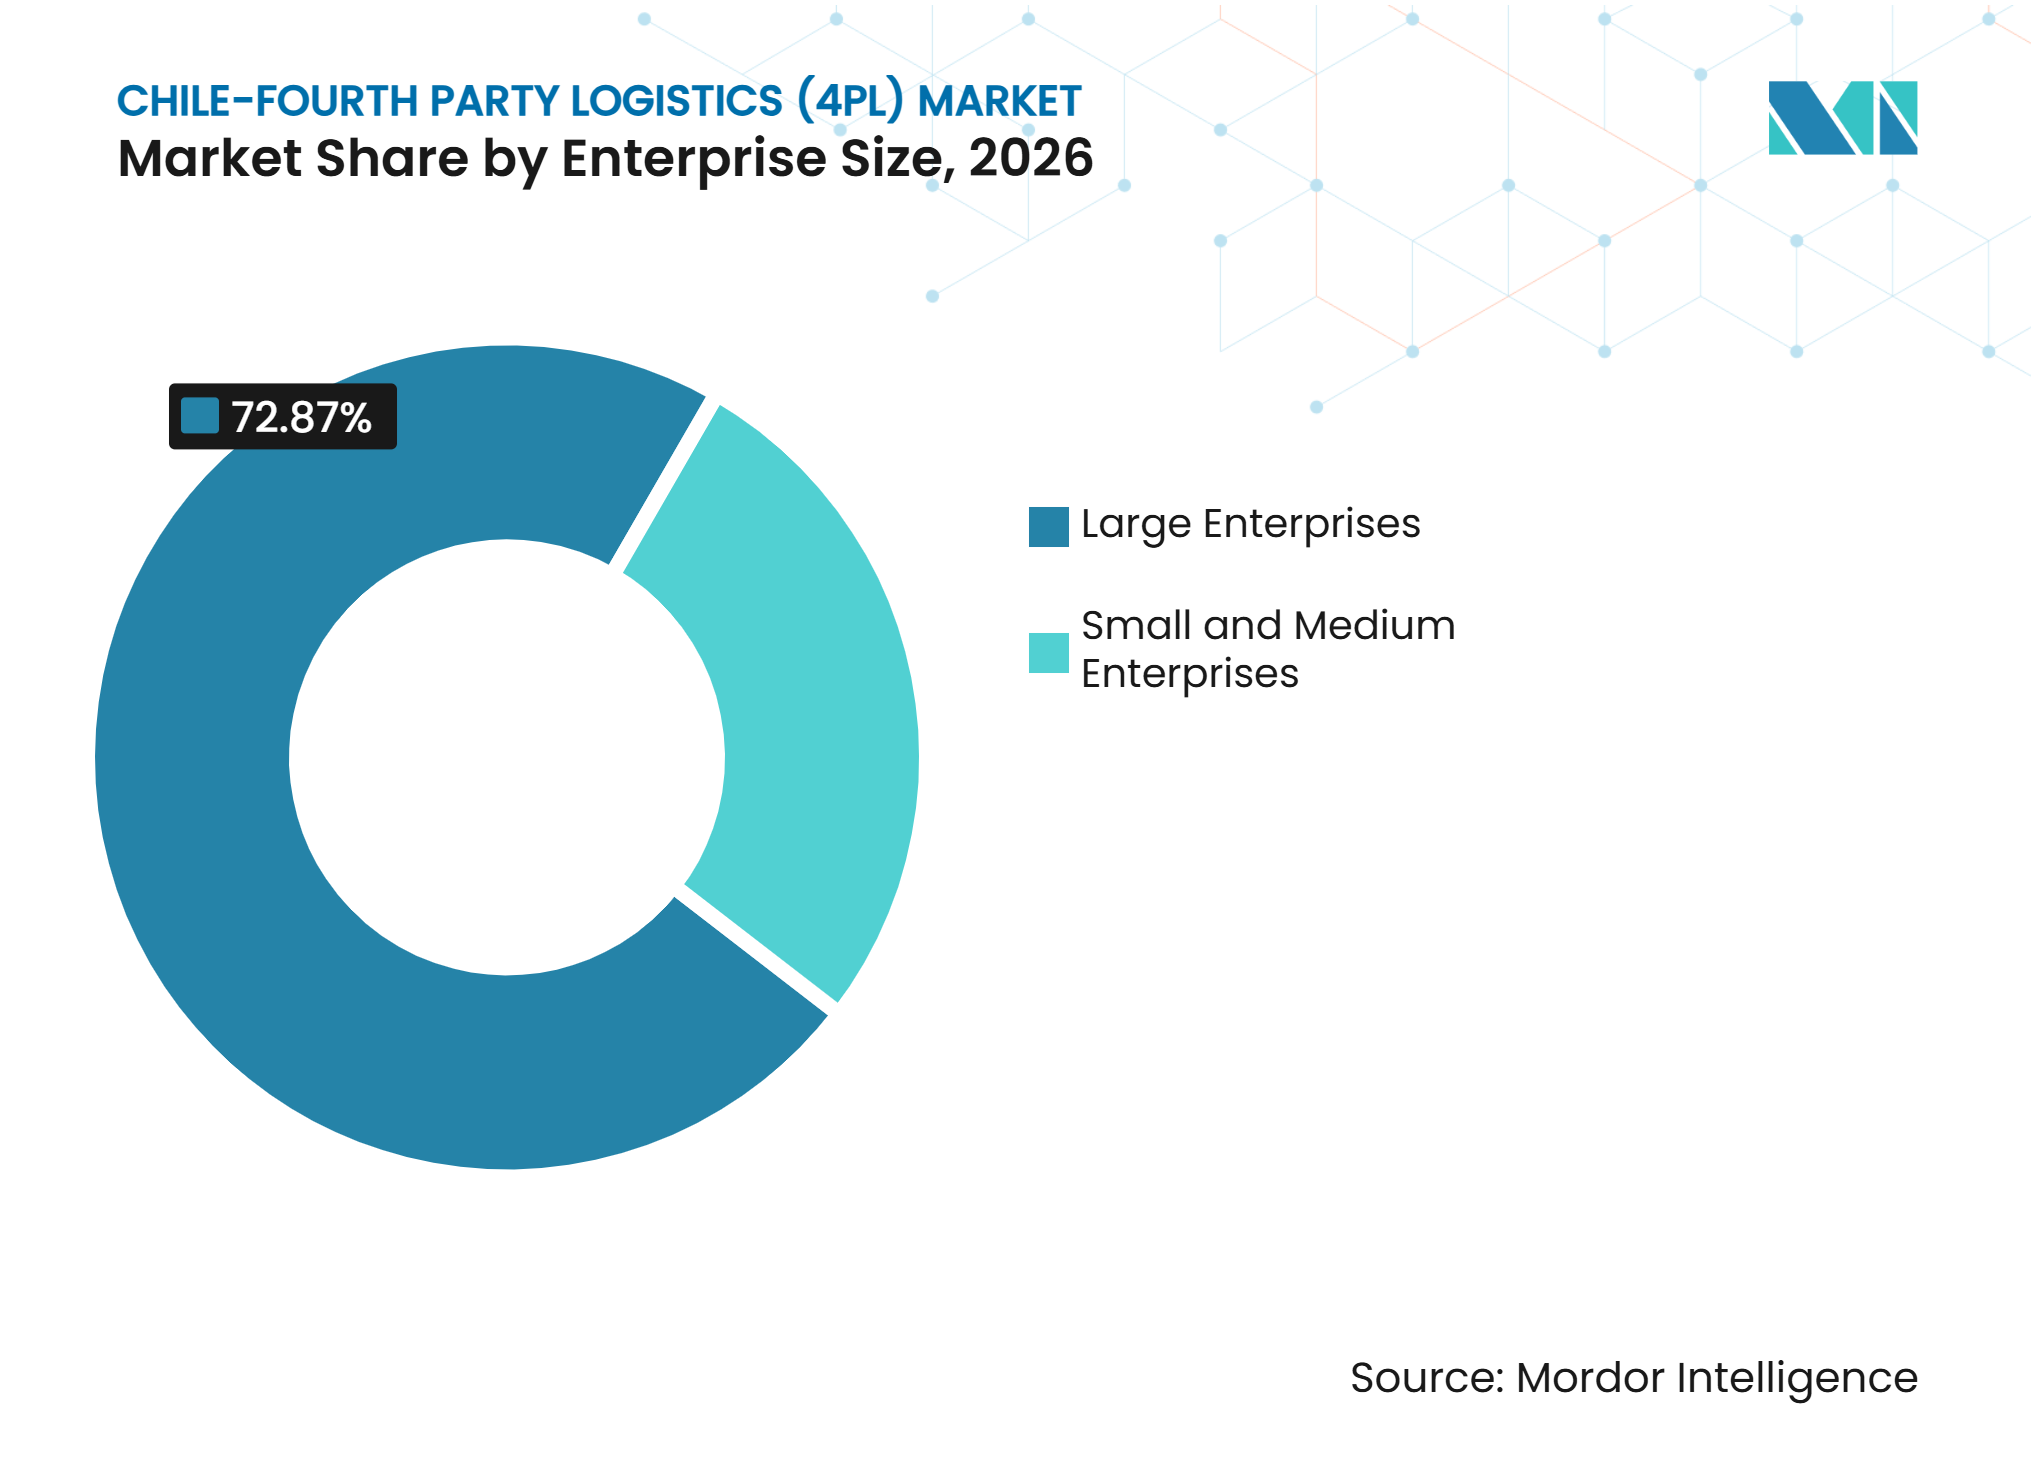
- Por tamaño de empresa, las grandes empresas representan el 72,87% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026, mientras que se prevé que las pequeñas y medianas empresas registren un CAGR del 8,76% hasta 2032.
- Por región, Chile Central representa el 52,49% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026, mientras que se prevé que Chile del Norte registre un CAGR del 8,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Torres de Control y Orquestación Integrada | +1.5% | Nacional, con mayor intensidad en la Región Metropolitana de Santiago, Valparaíso y Antofagasta | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico y Coordinación Omnicanal | +1.8% | Nacional, con mayor densidad en Chile Central y la Región Metropolitana | Corto plazo (≤ 2 años) |
| Proyectos Mineros y Gestión Logística Compleja | +1.3% | Chile del Norte, con efectos secundarios en Chile Central | Mediano plazo (2-4 años) |
| Exportaciones de Cadena de Frío y Coordinación entre Múltiples Proveedores | +1.1% | Chile Central y Chile del Sur | Mediano plazo (2-4 años) |
| Geografía Extensa y Orquestación Interregional | +0.8% | Nacional, especialmente Patagonia y el Extremo Sur | Largo plazo (≥ 4 años) |
| Orquestación Neutral e Integración de Múltiples Proveedores | +0.7% | Nacional, con creciente relevancia en Chile del Norte y Chile del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Torres de Control que Incrementa la Demanda de Orquestación Integrada
La adopción de torres de control está aumentando porque los embarcadores chilenos necesitan una visión operativa única que abarque transportistas, almacenes y canales de entrega al cliente. DHL Supply Chain opera una torre de control central en Chile que coordina el enrutamiento, la selección de transportistas y la gestión de excepciones entre unidades de negocio. Las empresas farmacéuticas están adoptando estas estructuras para monitorear más de cerca las proyecciones de inventario, las tasas de cumplimiento y los calendarios de producción. El Instituto de Salud Pública supervisa los requisitos que hacen que la trazabilidad de la cadena de suministro sea más relevante para los productos sanitarios regulados. Una torre de control puede, por tanto, atender necesidades operativas y de cumplimiento normativo al mismo tiempo. Esto refuerza el argumento a favor de relaciones 4PL a largo plazo en las que un proveedor gestiona la red en lugar de únicamente un tramo de transporte.
Crecimiento del Comercio Electrónico que Amplía los Requisitos de Coordinación Omnicanal
Las ventas minoristas en línea de Chile alcanzaron casi 9,48 mil millones de USD en 2025 y aumentaron un 9% en términos reales, lo que elevó el volumen de decisiones de cumplimiento que enfrentan los minoristas[1]. La Cámara de Comercio de Santiago espera un crecimiento de dos dígitos en el comercio electrónico hasta 2026, respaldado por aplicaciones de inteligencia artificial y mejoras logísticas. Falabella entregó el 60% de los pedidos en menos de 48 horas durante el primer trimestre de 2025, elevando las expectativas de servicio para otros vendedores. Los vendedores más pequeños no siempre pueden desarrollar internamente capacidades comparables de almacenamiento y transporte. El mercado de logística de cuarta parte (4PL) de Chile se beneficia cuando los proveedores agrupan la capacidad de transporte y los recursos de almacenamiento entre clientes. Este enfoque hace que la coordinación omnicanal sea más accesible para los comerciantes de marketplaces y los minoristas en crecimiento.
Proyectos Mineros que Incrementan las Necesidades de Gestión Logística Compleja
Las empresas mineras están ubicando el inventario estratégico más cerca de las áreas operativas, lo que aumenta la necesidad de coordinar proveedores, almacenes regionales y la entrega en los sitios mineros. El Ministerio de Obras Públicas de Chile acordó en noviembre de 2025 invertir 600 mil millones de CLP (622 millones de USD) durante 10 años en el Corredor Bioceánico Capricornio que conecta Antofagasta con Brasil y Paraguay. AGUNSA recibió un contrato nacional de Capstone Copper en febrero de 2026 que cubre almacenamiento y transporte de carga en Santiago, Copiapó y Antofagasta. Estas redes requieren que un proveedor gestione múltiples modos de transporte y ubicaciones de inventario en lugar de contratos de servicio aislados. Los operadores mineros también buscan mejores herramientas de visibilidad de inventario y planificación de la demanda. Esto respalda los modelos 4PL que pueden coordinar una cadena de aprovisionamiento completa en ubicaciones regionales.
Exportaciones de Cadena de Frío que Incrementan los Requisitos de Coordinación entre Múltiples Proveedores
Los flujos de exportación de cerezas de Chile requieren una manipulación coordinada entre huertos, transporte terrestre, conexiones de contenedores refrigerados, buques y procesos aduaneros. DP World procesó más de 12,8 millones de cajas de cerezas en San Antonio durante la temporada 2024/25 e introdujo capacidades de monitoreo remoto y amarre al vacío automatizado para la temporada siguiente[2]. Kuehne+Nagel recibió un contrato exclusivo de logística sanitaria para Roche Chile en junio de 2026 que cubre productos con control de temperatura, materias primas y medicamentos psicotrópicos. Estas asignaciones requieren condiciones controladas desde el almacenamiento hasta la entrega en hospitales, clínicas y centros de distribución farmacéutica. Los requisitos de Buenas Prácticas de Distribución elevan el costo de la ejecución logística fragmentada para los clientes farmacéuticos. Los requisitos de cadena de frío respaldan, por tanto, la gestión integrada entre varios proveedores especializados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estándares de Datos Fragmentados e Interoperabilidad de Proveedores | -1.0% | Nacional, especialmente en los corredores que conectan Chile del Norte con los centros de Chile Central | Corto plazo (≤ 2 años) |
| Desequilibrios de Infraestructura y Límites de Optimización de Redes | -0.8% | Patagonia, Extremo Sur, norte rural de Chile y corredores transandinos | Largo plazo (≥ 4 años) |
| Escasez de Talento en Analítica y Escalabilidad de Torres de Control | -0.5% | Nacional, particularmente en la Región Metropolitana de Santiago y Antofagasta | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad en la Orquestación Digital | -0.4% | Nacional, con alta exposición en centros de distribución automatizados y sistemas vinculados a puertos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estándares de Datos Fragmentados que Limitan la Interoperabilidad de Proveedores
Los formatos de datos incompatibles siguen siendo una barrera inmediata cuando los proveedores 4PL combinan datos de transportistas, almacenes, aduanas y sensores. Una red minera puede utilizar entre 8 y 15 subtransportistas, cada uno con sistemas separados de flota, palés y envíos. La conciliación manual puede eliminar los beneficios de eficiencia que se espera que cree un operador 4PL. El Sistema de Comunidad Portuaria que se está implementando en Puerto San Antonio tiene como objetivo integrar a los actores del movimiento de carga, la documentación, la programación de camiones y el seguimiento de contenedores en una sola plataforma. La integración a nivel portuario no resuelve completamente las brechas de datos entre los transportistas terrestres y los operadores de última milla. Las preocupaciones sobre ciberseguridad añaden otro desafío, ya que los sistemas logísticos conectados necesitan una gestión clara de incidentes y controles de acceso bajo el marco de ciberseguridad de Chile.
Desequilibrios de Infraestructura que Reducen la Eficiencia de Optimización de Redes
La extensión de 4.300 kilómetros de Chile y su variado terreno dificultan la prestación de niveles de servicio logístico uniformes. Las restricciones relacionadas con carreteras, ferrocarriles, puertos y condiciones climáticas pueden generar diferencias materiales en costos y tiempos de tránsito en Chile del Sur, Patagonia, las zonas rurales del norte y los corredores transandinos. El proyecto Puerto Exterior San Antonio sigue en desarrollo, lo que mantiene la presión de capacidad en una importante puerta de entrada de contenedores en el mediano plazo. En el sur, los proyectos ferroviarios y de cadena de frío pueden mejorar las opciones, pero también aumentarán el número de activos que deben coordinarse. Los proveedores necesitan personal especializado en analítica para diseñar redes resilientes en torno a estas limitaciones. La escasez de dichas capacidades puede ralentizar la expansión de los sofisticados servicios de torre de control más allá de los grandes clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo Operativo:
el Proveedor Líder de Logística Mantiene la Mayor Posición Mientras las Plataformas Digitales Crecen Más RápidoEl proveedor líder de logística representa el 49,87% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026. Las grandes empresas mineras, minoristas y manufactureras suelen preferir un operador contractualmente responsable que pueda diseñar la red y gestionar los subcontratos. Estos compromisos suelen incluir contratos plurianuales, indicadores de nivel de servicio y equipos dedicados de torre de control. El modelo genera costos de cambio porque el proveedor queda integrado en los procesos de gobernanza y operación.
Se proyecta que la plataforma digital 4PL registre un CAGR del 8,98% hasta 2032. Estas plataformas agregan capacidad de transporte, automatizan el enrutamiento y proporcionan visibilidad de envíos para embarcadores medianos y vendedores de comercio electrónico. El modelo reduce la necesidad de que un cliente construya un equipo logístico interno dedicado. El despliegue de Blue Yonder de Kuehne+Nagel para Casaideas demuestra cómo los sistemas de almacén y transporte pueden respaldar la distribución omnicanal. La distinción entre los modelos de proveedor líder de logística y plataforma digital puede reducirse a medida que las herramientas de torre de control se implementen más ampliamente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
el Comercio Minorista Aporta Escala Mientras Refrigeración y Farmacéutica Crecen Más RápidoEl comercio minorista y el comercio electrónico representan el 31,68% del tamaño del mercado de logística de cuarta parte (4PL) de Chile en 2026. Las ventas en línea representan más del 14% del comercio nacional, lo que aumenta la necesidad de inventario distribuido y cumplimiento coordinado. Los bienes de consumo de alta rotación también requieren reposición frecuente en el comercio minorista moderno, tiendas independientes y canales en línea. Los clientes de moda, tecnología de consumo, automotriz e industrial añaden requisitos como planificación estacional, disponibilidad de repuestos y entrega justo a tiempo.
Se espera que refrigeración y farmacéutica se expanda a un CAGR del 7,65% hasta 2032. Las exportaciones de cerezas, la logística del salmón y la distribución sanitaria dependen de temperaturas controladas y traspasos coordinados. Los exportadores de productos frescos de Chile enfrentan necesidades de infraestructura en preenfriamiento y capacidad de enchufes para contenedores refrigerados, lo que hace más atractiva la coordinación logística externa. El contrato de logística gestionada de Roche Chile también muestra el movimiento hacia la distribución sanitaria especializada. Estas condiciones aumentan el valor de un operador neutral con respecto a los proveedores que puede gestionar diferentes proveedores de cadena de frío.
Por Tamaño de Empresa:
las Grandes Empresas Representan la Mayor Parte del Valor Mientras las Pequeñas y Medianas Empresas se Expanden a Través de PlataformasLas grandes empresas representan el 72,87% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026. Las multinacionales y los grandes grupos chilenos tienen cadenas de suministro complejas y multisitio, y pueden respaldar acuerdos dedicados de torre de control. También cuentan con equipos de compras que pueden evaluar modelos neutrales con respecto a los proveedores y compromisos de desempeño. Las operaciones de DHL en Chile incluyen trabajo específico por sector para clientes farmacéuticos y automotrices, lo que ilustra la amplitud de los requisitos de externalización empresarial.
Se prevé que las pequeñas y medianas empresas registren un CAGR del 8,76% hasta 2032. Las plataformas digitales proporcionan integraciones de interfaz de programación de aplicaciones, acceso a transportistas y seguimiento en tiempo real sin el gasto de equipos de cuentas dedicados. El continuo crecimiento del comercio minorista en línea puede llevar a más vendedores más allá del punto en que el cumplimiento manual sigue siendo viable. El tamaño del mercado de logística de cuarta parte (4PL) de Chile para este grupo de clientes se beneficia cuando las plataformas simplifican el uso de varios socios logísticos. La adopción liderada por plataformas puede ampliar la demanda sin requerir que cada empresa más pequeña construya su propia función de control de la cadena de suministro.

Análisis Geográfico
Chile Central representa el 52,49% de la participación del mercado de logística de cuarta parte (4PL) de Chile en 2026, lo que refleja su concentración de sedes corporativas, almacenes, puertos y conexiones de transporte doméstico. San Antonio y Valparaíso conectan la carga de importación y exportación con el área metropolitana de Santiago. Indra comenzó a implementar un Sistema de Comunidad Portuaria en Puerto San Antonio en 2025 para integrar la documentación, la programación de camiones, el seguimiento de contenedores y la gestión de flujos de trabajo. Esta digitalización proporciona a los proveedores 4PL datos más utilizables para coordinar los envíos a través del corredor central. El crecimiento del comercio electrónico también está añadiendo demandas de almacenamiento y última milla para los minoristas con sede en Santiago. GEODIS inauguró un centro de distribución con certificación LEED en Renca en marzo de 2026, con 9.500 m² de espacio listo para expansión y conexiones de autopista a los principales puertos[3]. Chile Central debería seguir siendo la principal ubicación de origen de contratos del país, incluso a medida que las oportunidades incrementales se extiendan a otras regiones.
Se espera que Chile del Norte registre un CAGR del 8,94% hasta 2032, la tasa regional más rápida en el mercado de logística de cuarta parte (4PL) de Chile. Los proyectos de cobre, litio y minerales especiales necesitan inventario más cerca de los sitios de extracción, lo que respalda los centros logísticos fuera de Santiago. La asignación nacional de Capstone Copper a AGUNSA cubre la actividad logística en Santiago, Copiapó y Antofagasta. El acuerdo de inversión del Corredor Bioceánico Capricornio respalda conexiones a más largo plazo desde Antofagasta hasta Brasil y Paraguay. Estos proyectos hacen que la visibilidad del inventario, la planificación multimodal y la coordinación consistente de proveedores sean más importantes. Los proveedores que comprenden el cumplimiento normativo minero, la entrega en zonas remotas y el almacenamiento regional pueden construir una posición defendible en el norte.
Chile del Sur combina cadenas de suministro de acuicultura, silvicultura, producción alimentaria y energía que requieren coordinación especializada. Los Lagos es una región central de producción de salmón, lo que aumenta la demanda de movimiento con control de temperatura entre instalaciones de procesamiento, puertos y servicios de exportación. Emergent Cold LatAm puso en marcha 2 túneles de congelación rápida en San Antonio en junio de 2026, añadiendo capacidad para procesar más de 10.500 toneladas de alimentos congelados cada año. Esta inversión respalda los flujos de exportación que conectan las zonas de producción del sur con la infraestructura portuaria central. Los servicios ferroviarios de contenedores refrigerados programados en desarrollo pueden añadir otro modo a gestionar para los embarcadores de cadena de frío. Patagonia y el Extremo Sur tienen menor densidad logística, altos costos de servicio por unidad y condiciones de infraestructura más difíciles.
Panorama Competitivo
Concentración del Mercado
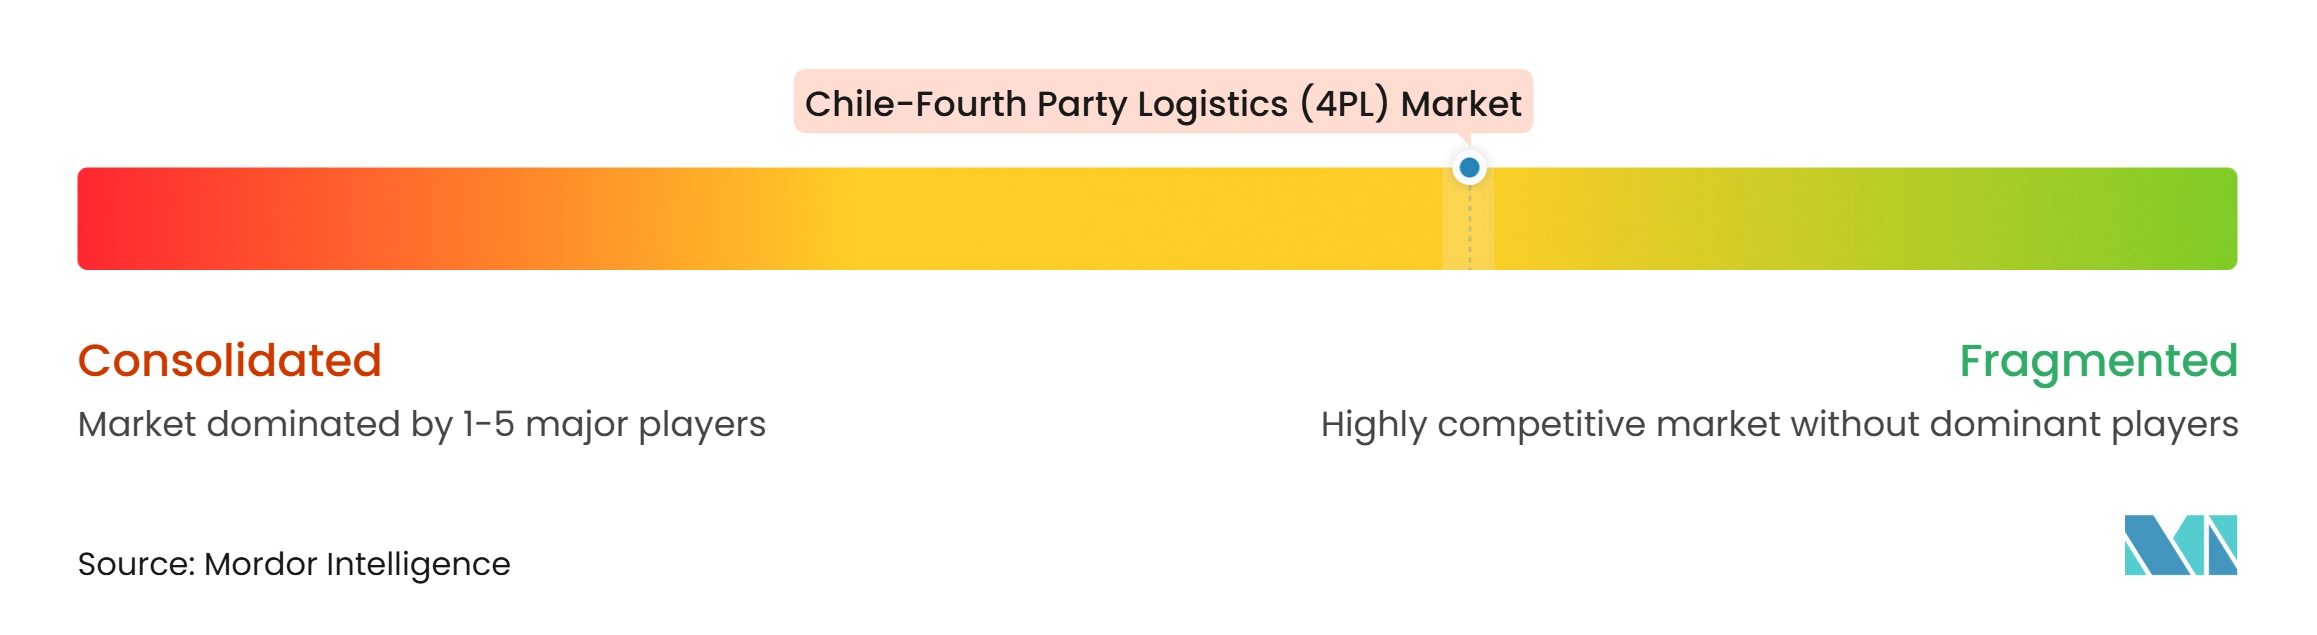
El mercado de logística de cuarta parte (4PL) de Chile está fragmentado, con proveedores integrados globales que atienden muchas cuentas de grandes empresas y especialistas regionales que mantienen posiciones sólidas en sectores particulares. DHL Group, Kuehne+Nagel, DSV, GEODIS, A.P. Moller-Maersk y CEVA Logistics compiten a través de redes internacionales, relaciones con cuentas, capacidades de torre de control y ofertas tecnológicas. Sus estrategias en Chile a menudo extienden los mandatos globales existentes a las operaciones locales. Ransa y AGUNSA compiten a través de infraestructura local, relaciones operativas y experiencia en minería, puertos y logística de cadena de frío. Esto hace que la selección de proveedores dependa del sector del cliente, la complejidad de la red y la necesidad de coordinación internacional.
Apex Logistics de Kuehne+Nagel acordó adquirir una participación mayoritaria en Andes Integración Logística en noviembre de 2025, ampliando su alcance en productos perecederos y carga aérea en América Latina. Kuehne+Nagel también amplió su asociación con Casaideas a través de un centro de distribución semiautomatizado dedicado de 30.000 m² que gestiona la actividad omnicanal[4]. Maersk amplió su trabajo de cadena de frío con Geofrut en noviembre de 2025 en transporte terrestre, almacenamiento en frío, flete marítimo, flete aéreo y despacho aduanero. Estos movimientos muestran que los proveedores compiten por asignaciones integradas en lugar de tramos de transporte individuales.
La capacidad digital se está convirtiendo en un diferenciador más importante en el mercado de logística de cuarta parte (4PL) de Chile. Los proveedores que pueden utilizar herramientas de selección de transportistas, estimaciones predictivas de llegada, planificación de la demanda y gestión de excepciones pueden ofrecer un desempeño más consistente en redes complejas. Los proveedores más pequeños pueden competir en carriles especializados o nichos regionales, pero pueden enfrentar costos más altos cuando los clientes requieren sistemas avanzados y procesos certificados. La ley de ciberseguridad de Chile aumenta la importancia de la gestión de la seguridad digital y la preparación para la notificación de incidentes para las organizaciones logísticas que respaldan servicios esenciales.
Líderes de la Industria de Logística de Cuarta Parte (4PL) de Chile
-
Agencias Universales SA
-
TW Logística SpA
-
Inversiones Ultramar Ltda.
-
DHL Group
-
Kuehne + Nagel International AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Cuarta Parte (4PL) de Chile Empresas cubiertas en este informe
- DHL Group
- Kuehne + Nagel International AG
- DSV AS
- GEODIS
- A.P. Moller - Maersk AS
- CMA CGM SA
- Rhenus Group
- PSA International Pte Ltd
- DP World Ltd
- Expeditors International of Washington Inc
- JAS Worldwide Inc
- Hellmann Worldwide Logistics SE & Co. KG
- Nippon Yusen Kabushiki Kaisha
- AD Ports Group PJSC
- ID Logistics Group
- Ransa
- Agencias Universales SA
- Inversiones Ultramar Ltda.
- TW Logística SpA
- Avancargo SA
- Logistics Control Tower
- United Parcel Service Inc
Desarrollos recientes de la industria en Mercado de Logística de Cuarta Parte (4PL) de Chile
- Noviembre de 2026: AGUNSA inició operaciones como operador logístico nacional y proveedor de transporte para CMPC. El acuerdo implica gestionar la distribución de carga desde sus centros logísticos en Santiago y Talcahuano hacia 25 destinos en todo Chile. Esto fortalece las capacidades de logística integrada y gestión de la cadena de suministro a nivel nacional de AGUNSA.
- Septiembre de 2026: AGUNSA inauguró un nuevo servicio de operador logístico para Gold Fields para apoyar sus operaciones mineras en Salares Norte. El servicio opera a través del centro logístico de AGUNSA en Lampa y coordina las entregas de carga de proveedores en Santiago y Copiapó. El desarrollo fortalece sus capacidades de logística minera integrada y gestión de proveedores.
- Julio de 2026: Maersk introdujo una solución de logística de cadena de frío integrada que conecta a los exportadores agrícolas chilenos con la Costa Este de los Estados Unidos, en colaboración con Oppy y el Puerto de Wilmington. La solución integra la manipulación en origen, el transporte marítimo, las operaciones portuarias, la fumigación, el transporte terrestre y el almacenamiento en frío. La iniciativa fortalece las capacidades logísticas de extremo a extremo de Maersk para las exportaciones de productos frescos chilenos.
- Abril de 2026: Kuehne+Nagel amplió su asociación logística de siete años con el minorista chileno Casaideas a través de un centro de distribución semiautomatizado dedicado de 30.000 m². La instalación integra el cumplimiento del comercio electrónico y la reposición de tiendas minoristas en una operación de distribución consolidada. La expansión fortalece sus capacidades de logística contractual, gestión de inventario y cumplimiento omnicanal en Chile.
Alcance del Informe del Mercado de Logística de Cuarta Parte (4PL) de Chile
Resumen de la segmentación
| Proveedor Líder de Logística |
| Integrador de Soluciones |
| Plataforma Digital 4PL |
| Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico |
| Moda y Estilo de Vida |
| Tecnología y Electrónica |
| Refrigeración y Farmacéutica |
| Automotriz y Movilidad |
| Manufactura Industrial |
| Otros |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Chile del Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chile del Sur (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
| Por Modelo Operativo | Proveedor Líder de Logística |
| Integrador de Soluciones | |
| Plataforma Digital 4PL | |
| Por Industria de Usuario Final | Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico | |
| Moda y Estilo de Vida | |
| Tecnología y Electrónica | |
| Refrigeración y Farmacéutica | |
| Automotriz y Movilidad | |
| Manufactura Industrial | |
| Otros | |
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas |
| Grandes Empresas | |
| Por Región | Chile del Norte (Antofagasta, Tarapacá, Atacama, Arica y Parinacota) |
| Chile Central (Región Metropolitana de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chile del Sur (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonia / Extremo Sur (Aysén, Magallanes) |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios del mercado de logística de cuarta parte (4PL) de Chile?
Se proyecta que el mercado de logística de cuarta parte (4PL) de Chile registre un CAGR del 6,70% de 2027 a 2032, alcanzando los 745,71 millones de USD para 2032.
¿Qué modelo operativo tiene la mayor posición en Chile?
El proveedor líder de logística es el modelo operativo más grande, con una participación del 49,87% en 2026.
¿Qué grupo de clientes está creciendo más rápido para los proveedores 4PL?
Se prevé que las pequeñas y medianas empresas registren un CAGR del 8,76% hasta 2032, a medida que las plataformas digitales reducen las barreras de adopción.
¿Por qué es importante la logística de cadena de frío en Chile?
Los flujos de cerezas, salmón y productos sanitarios requieren control de temperatura y coordinación entre varios proveedores de transporte y almacenamiento.
¿Qué región de Chile está creciendo más rápido en servicios 4PL?
Se prevé que Chile del Norte se expanda a un CAGR del 8,94% hasta 2032, respaldado por cadenas de suministro mineras descentralizadas.
¿Qué factores limitan la adopción del 4PL en Chile?
Los sistemas de datos fragmentados, la infraestructura desigual, la escasez de talento en analítica y los requisitos de ciberseguridad pueden limitar la escalabilidad.