
Taille et part du marché de la logistique de quatrième partie (4PL) au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 504.39 Millions de dollars américains |
| Taille du Marché (2027) | 539.20 Millions de dollars américains |
| Taille du Marché (2032) | 745.71 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.70 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de quatrième partie (4PL) au Chili par Mordor Intelligence
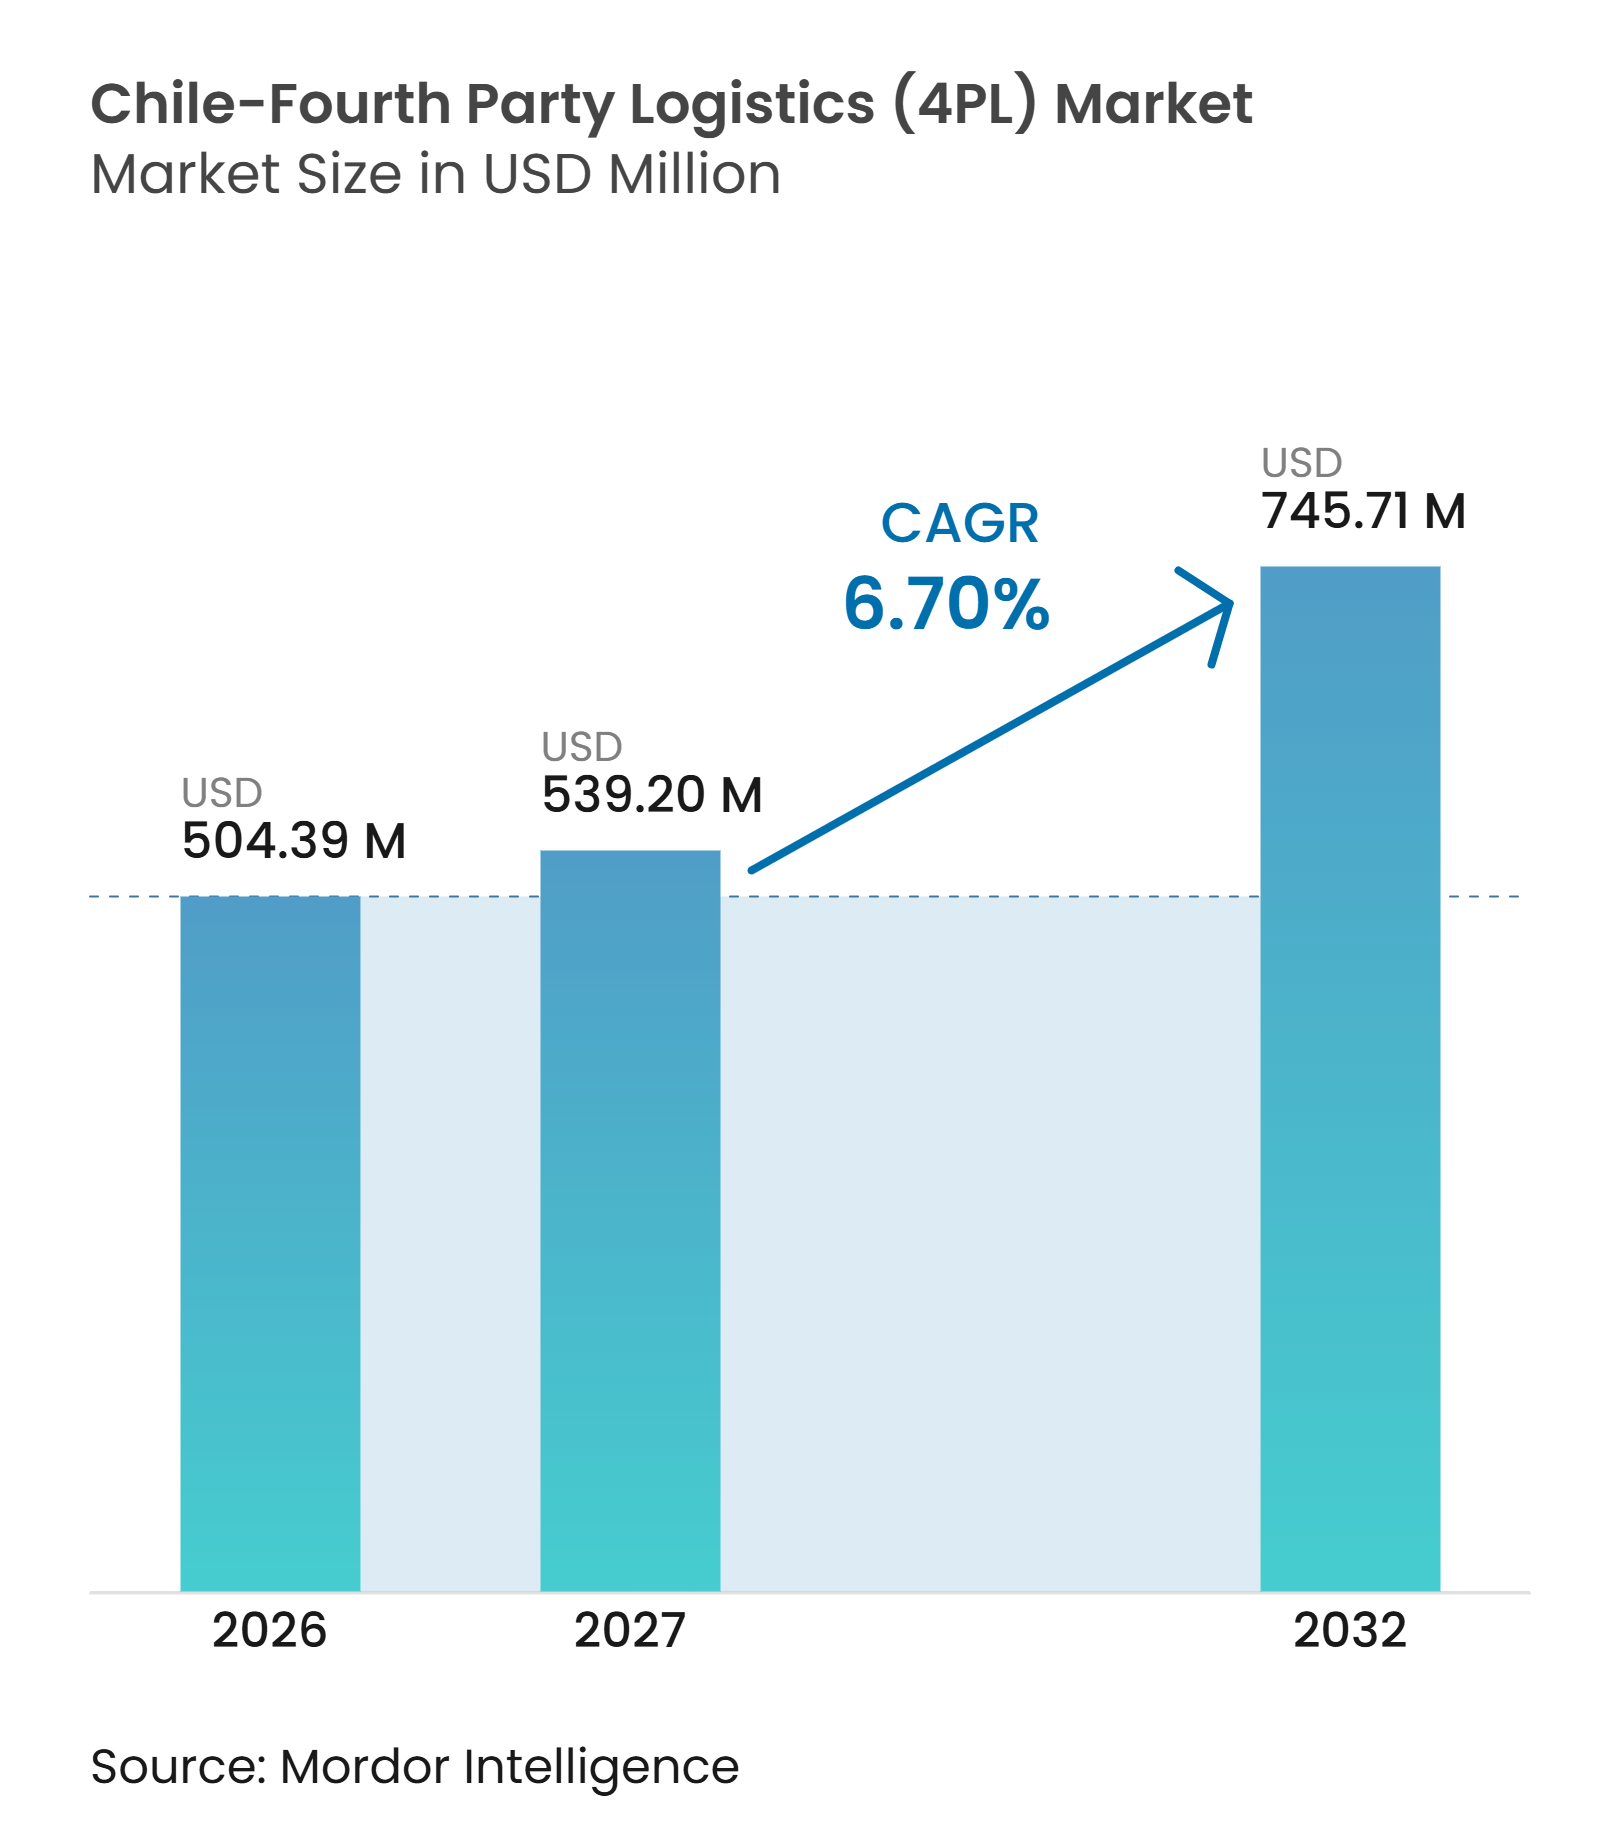
La taille du marché de la logistique de quatrième partie (4PL) au Chili est évaluée à 504,39 millions USD en 2026 et devrait croître de 539,20 millions USD en 2027 pour atteindre 745,71 millions USD d'ici 2032, à un CAGR de 6,70 % durant la période 2027 à 2032.
La hausse des volumes de commandes en ligne accroît le besoin de décisions coordonnées en matière de gestion des stocks, d'exécution des commandes et de transport entre les détaillants et leurs partenaires logistiques. Les exportateurs chiliens ont également besoin d'une coordination plus étroite entre les réseaux routiers, portuaires, de stockage frigorifique, douaniers et de fret maritime, notamment pour les produits frais, le saumon et les produits pharmaceutiques. Les grands prestataires développent des services de tour de contrôle, de suivi numérique et de gestion multi-prestataires pour fidéliser les comptes d'entreprise, tandis que les plateformes numériques abaissent les barrières à l'entrée pour les expéditeurs de plus petite taille. Les chaînes d'approvisionnement minières rapprochent les stocks des sites d'exploitation dans le nord, ce qui élargit l'opportunité adressable au-delà des réseaux logistiques centrés sur Santiago. L'incompatibilité des systèmes, les inégalités d'infrastructure, le manque de talents en analytique et les obligations en matière de cybersécurité continuent de ralentir le déploiement dans certains groupes de clients et certaines régions.
Principaux enseignements du rapport
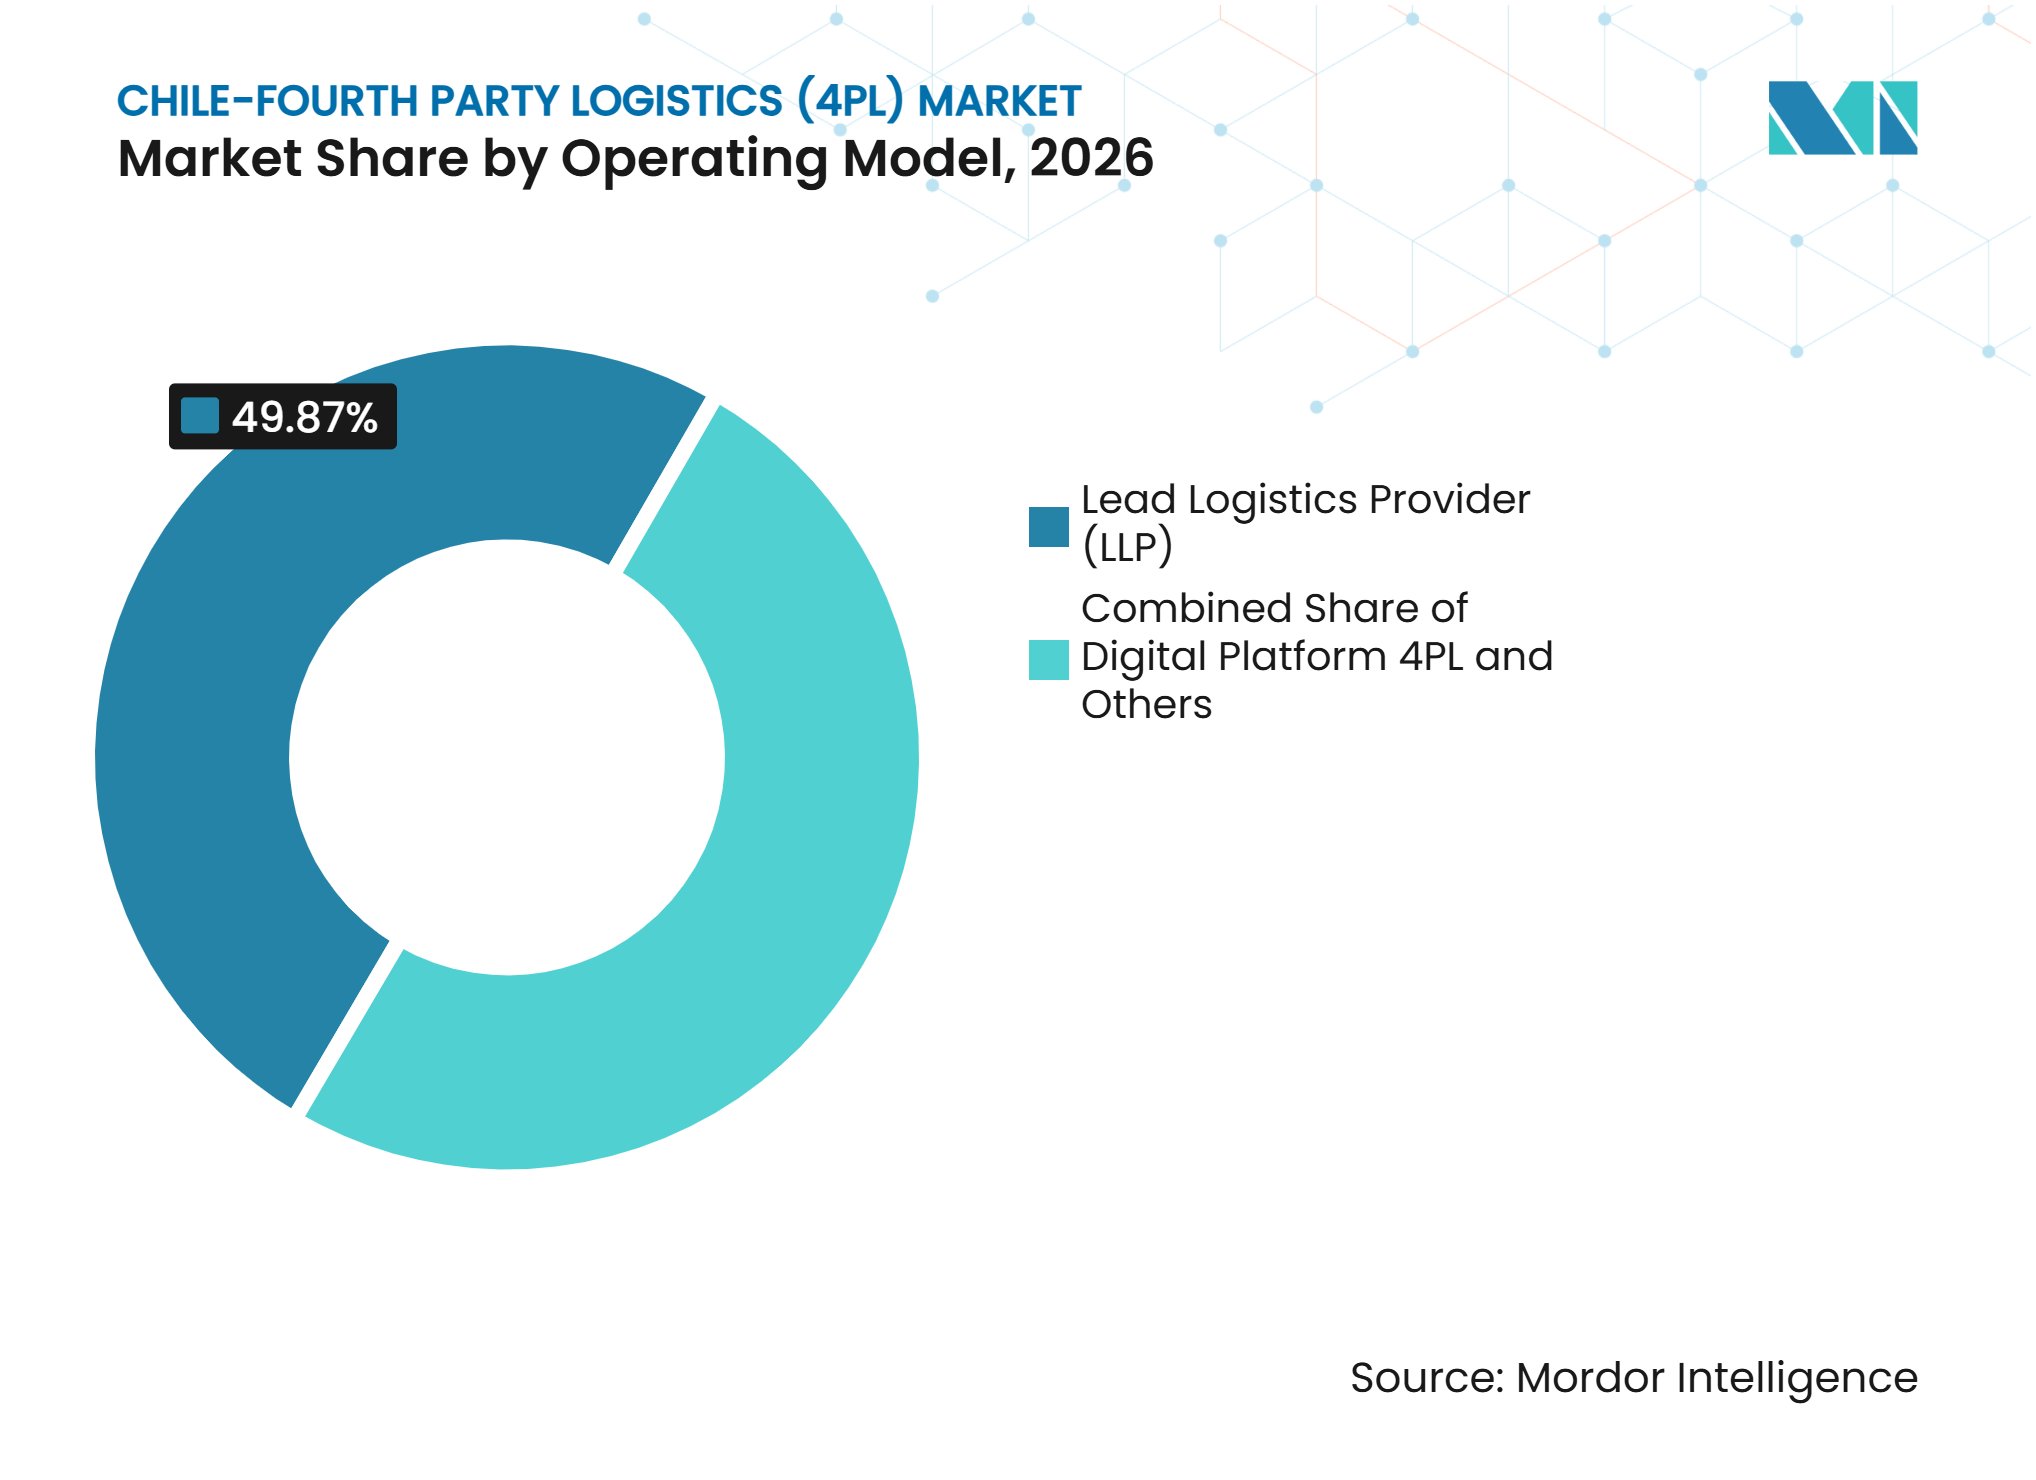
- Par modèle opérationnel, le prestataire logistique principal représente 49,87 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026, tandis que la plateforme numérique 4PL devrait enregistrer un CAGR de 8,98 % jusqu'en 2032.
- Par secteur d'utilisation final, le commerce de détail et l'e-commerce représentent 31,68 % de la taille du marché de la logistique de quatrième partie (4PL) au Chili en 2026, tandis que la réfrigération et la pharmacie devraient enregistrer un CAGR de 7,65 % jusqu'en 2032.
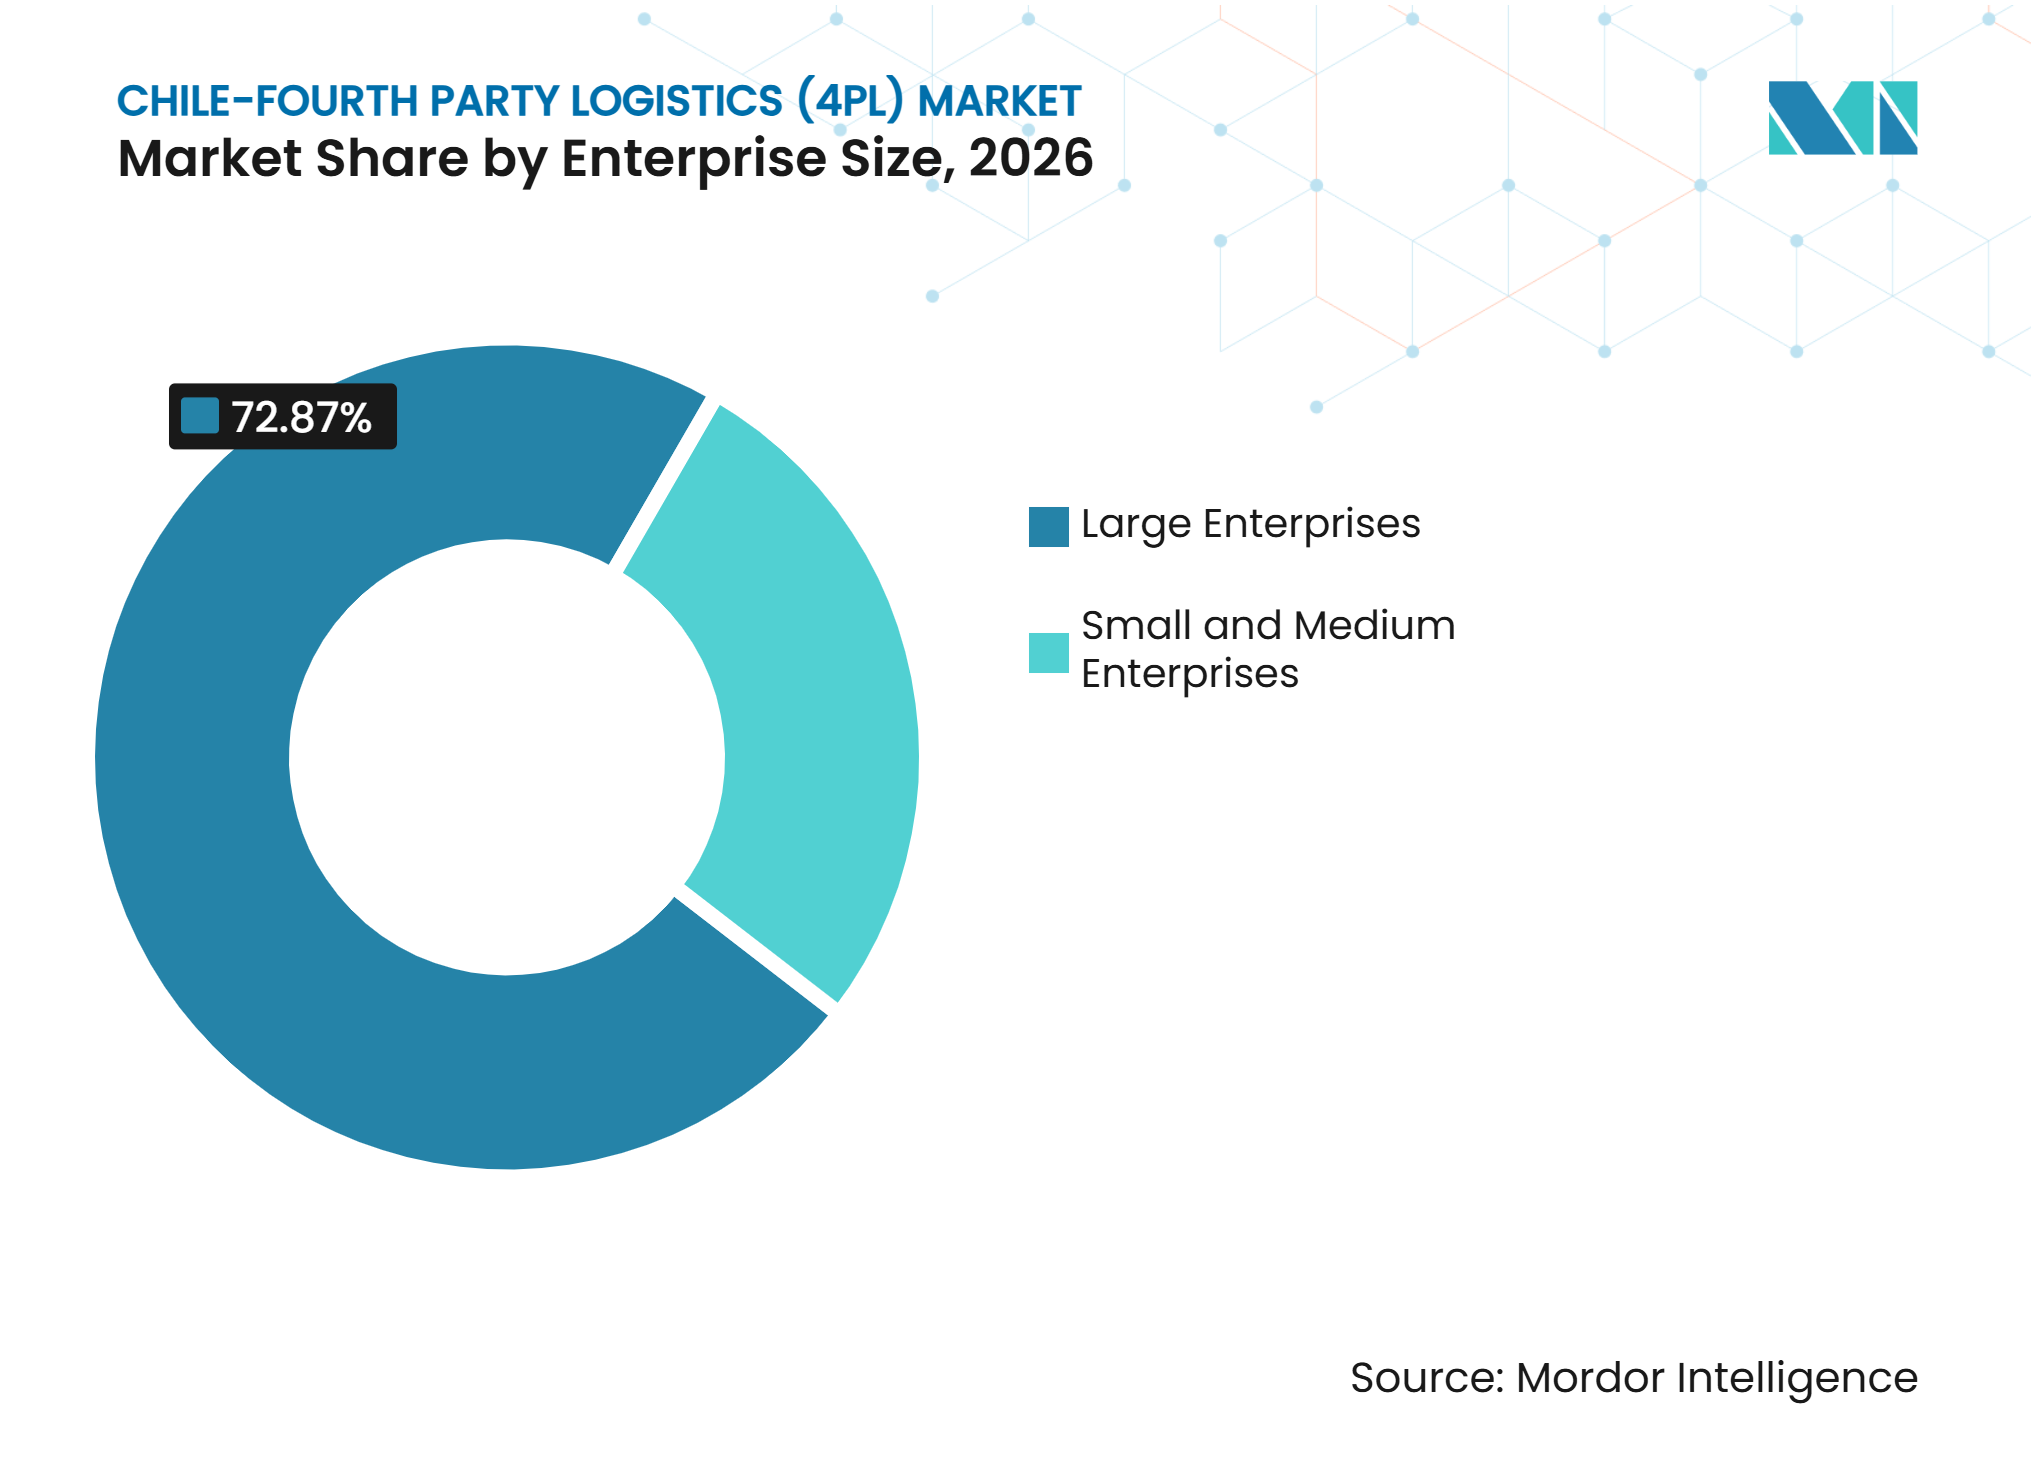
- Par taille d'entreprise, les grandes entreprises représentent 72,87 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 8,76 % jusqu'en 2032.
- Par région, le Chili central représente 52,49 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026, tandis que le Chili du Nord devrait enregistrer un CAGR de 8,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des tours de contrôle et orchestration intégrée | +1.5% | National, plus fort dans la région métropolitaine de Santiago, Valparaíso et Antofagasta | Court terme (≤ 2 ans) |
| Croissance du e-commerce et coordination omnicanale | +1.8% | National, densité la plus élevée dans le Chili central et la région métropolitaine | Court terme (≤ 2 ans) |
| Projets miniers et gestion logistique complexe | +1.3% | Chili du Nord, avec des retombées vers le Chili central | Moyen terme (2-4 ans) |
| Exportations en chaîne du froid et coordination multi-prestataires | +1.1% | Chili central et Chili du Sud | Moyen terme (2-4 ans) |
| Géographie étendue et orchestration interrégionale | +0.8% | National, notamment en Patagonie et dans l'Extrême-Sud | Long terme (≥ 4 ans) |
| Orchestration neutre et intégration multi-prestataires | +0.7% | National, avec une pertinence croissante dans le Chili du Nord et du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'adoption des tours de contrôle accroît la demande d'orchestration intégrée
L'adoption des tours de contrôle s'accélère parce que les expéditeurs chiliens ont besoin d'une vue opérationnelle unique sur les transporteurs, les entrepôts et les canaux de livraison aux clients. DHL Supply Chain exploite une tour de contrôle centrale au Chili qui coordonne le routage, la sélection des transporteurs et la gestion des exceptions entre les unités opérationnelles. Les entreprises pharmaceutiques adoptent ces structures pour surveiller plus étroitement les projections de stocks, les taux de remplissage et les calendriers de production. L'Instituto de Salud Pública supervise les exigences qui rendent la traçabilité de la chaîne d'approvisionnement plus pertinente pour les produits de santé réglementés. Une tour de contrôle peut donc répondre simultanément aux besoins opérationnels et de conformité. Cela renforce l'intérêt des relations 4PL à long terme dans lesquelles un prestataire gère le réseau plutôt qu'un simple couloir de transport.
La croissance du e-commerce élargit les exigences de coordination omnicanale
Les ventes au détail en ligne au Chili ont atteint près de 9,48 milliards USD en 2025 et ont augmenté de 9 % en termes réels, ce qui a accru le volume de décisions d'exécution auxquelles font face les détaillants[1]. La Cámara de Comercio de Santiago prévoit une croissance à deux chiffres du e-commerce jusqu'en 2026, soutenue par les applications d'intelligence artificielle et les améliorations logistiques. Falabella a livré 60 % des commandes en moins de 48 heures au cours du premier trimestre 2025, rehaussant les attentes de service pour les autres vendeurs. Les vendeurs de plus petite taille ne peuvent pas toujours développer en interne des capacités d'entreposage et de transport comparables. Le marché de la logistique de quatrième partie (4PL) au Chili bénéficie lorsque les prestataires mutualisent la capacité de transport et les ressources d'entreposage entre clients. Cette approche rend la coordination omnicanale plus accessible aux marchands de places de marché et aux détaillants en croissance.
Les projets miniers accroissent les besoins en gestion logistique complexe
Les entreprises minières rapprochent les stocks stratégiques des zones d'exploitation, ce qui accroît le besoin de coordonner les fournisseurs, les entrepôts régionaux et la livraison sur les sites miniers. Le ministère des Travaux publics du Chili a convenu en novembre 2025 d'investir 600 milliards CLP (622 millions USD) sur 10 ans dans le Corridor Biocéanique Capricornio reliant Antofagasta au Brésil et au Paraguay. AGUNSA a reçu en février 2026 un contrat national de Capstone Copper couvrant l'entreposage et le transport de cargaison entre Santiago, Copiapó et Antofagasta. Ces réseaux nécessitent qu'un prestataire gère plusieurs modes de transport et plusieurs sites de stockage plutôt que des contrats de service isolés. Les opérateurs miniers recherchent également de meilleurs outils de visibilité des stocks et de planification de la demande. Cela soutient les modèles 4PL capables de coordonner une chaîne d'approvisionnement complète sur plusieurs sites régionaux.
Les exportations en chaîne du froid accroissent les exigences de coordination multi-prestataires
Les flux d'exportation de cerises du Chili nécessitent une manutention coordonnée entre les vergers, le transport intérieur, les connexions frigorifiques, les navires et les procédures douanières. DP World a traité plus de 12,8 millions de caisses de cerises à San Antonio durant la saison 2024/25 et a introduit des capacités de surveillance à distance et d'amarrage automatique sous vide pour la saison suivante[2]. Kuehne+Nagel a reçu en juin 2026 un contrat exclusif de logistique de santé pour Roche Chili couvrant les produits à température contrôlée, les matières premières et les médicaments psychotropes. Ces missions nécessitent des conditions contrôlées depuis le stockage jusqu'à la livraison aux hôpitaux, cliniques et centres de distribution pharmaceutique. Les exigences des Bonnes Pratiques de Distribution augmentent le coût d'une exécution logistique fragmentée pour les clients pharmaceutiques. Les exigences de la chaîne du froid soutiennent donc la gestion intégrée entre plusieurs prestataires spécialisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes de données fragmentées et interopérabilité des prestataires | -1.0% | National, notamment les corridors reliant le Chili du Nord aux hubs centraux | Court terme (≤ 2 ans) |
| Déséquilibres d'infrastructure et limites d'optimisation du réseau | -0.8% | Patagonie, Extrême-Sud, Chili du Nord rural et corridors transandins | Long terme (≥ 4 ans) |
| Pénurie de talents en analytique et évolutivité des tours de contrôle | -0.5% | National, notamment la région métropolitaine de Santiago et Antofagasta | Moyen terme (2-4 ans) |
| Risques de cybersécurité dans l'orchestration numérique | -0.4% | National, avec une forte exposition dans les centres de distribution automatisés et les systèmes liés aux ports | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La fragmentation des normes de données limite l'interopérabilité des prestataires
Les formats de données incompatibles demeurent un obstacle immédiat lorsque les prestataires 4PL combinent des données de transporteurs, d'entrepôts, de douanes et de capteurs. Un réseau minier peut utiliser 8 à 15 sous-transporteurs, chacun disposant de systèmes distincts pour la flotte, les palettes et les expéditions. La réconciliation manuelle peut annuler les gains d'efficacité qu'un opérateur 4PL est censé créer. Le Système de Communauté Portuaire en cours de mise en œuvre à Puerto San Antonio vise à intégrer les acteurs du mouvement des cargaisons, la documentation, la planification des camions et le suivi des conteneurs sur une seule plateforme. L'intégration au niveau portuaire ne résout pas entièrement les lacunes de données entre les transporteurs intérieurs et les opérateurs de livraison du dernier kilomètre. Les préoccupations en matière de cybersécurité ajoutent un défi supplémentaire, car les systèmes logistiques connectés nécessitent une gestion claire des incidents et des contrôles d'accès dans le cadre réglementaire de cybersécurité du Chili.
Les déséquilibres d'infrastructure réduisent l'efficacité de l'optimisation du réseau
La longueur de 4 300 kilomètres du Chili et la diversité de son relief rendent difficile la fourniture de niveaux de service logistique uniformes. Les contraintes liées aux routes, au rail, aux ports et aux conditions météorologiques peuvent créer des différences significatives de coût et de délai de transit dans le Chili du Sud, en Patagonie, dans les zones rurales du nord et dans les corridors transandins. Le projet Puerto Exterior San Antonio est toujours en développement, ce qui maintient une pression sur les capacités d'un important point d'entrée pour les conteneurs à moyen terme. Dans le sud, les projets ferroviaires et de chaîne du froid pourraient améliorer les options, mais augmenteront également le nombre d'actifs à coordonner. Les prestataires ont besoin de personnel analytique spécialisé pour concevoir des réseaux résilients autour de ces contraintes. Le manque de telles compétences peut ralentir l'expansion des services sophistiqués de tour de contrôle au-delà des grands clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle opérationnel :
le prestataire logistique principal conserve la position dominante tandis que les plateformes numériques croissent plus rapidementLe prestataire logistique principal représente 49,87 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026. Les grandes entreprises minières, de commerce de détail et de fabrication préfèrent généralement un opérateur contractuellement responsable capable de concevoir le réseau et de gérer les sous-contrats. Ces engagements comprennent souvent des contrats pluriannuels, des indicateurs de niveau de service et des équipes dédiées à la tour de contrôle. Le modèle crée des coûts de changement car le prestataire s'intègre dans la gouvernance et les routines opérationnelles.
La plateforme numérique 4PL devrait enregistrer un CAGR de 8,98 % jusqu'en 2032. Ces plateformes agrègent la capacité des transporteurs, automatisent le routage et fournissent une visibilité des expéditions aux expéditeurs de taille intermédiaire et aux vendeurs e-commerce. Le modèle réduit le besoin pour un client de constituer une équipe logistique interne dédiée. Le déploiement de Blue Yonder par Kuehne+Nagel pour Casaideas illustre comment les systèmes d'entrepôt et de transport peuvent soutenir la distribution omnicanale. La distinction entre les modèles de prestataire logistique principal et de plateforme numérique pourrait s'estomper à mesure que les outils de tour de contrôle se déploient plus largement.



Par secteur d'utilisation final :
le commerce de détail fournit l'échelle tandis que la réfrigération et la pharmacie croissent plus rapidementLe commerce de détail et l'e-commerce représentent 31,68 % de la taille du marché de la logistique de quatrième partie (4PL) au Chili en 2026. Les ventes en ligne représentent plus de 14 % du commerce national, ce qui accroît le besoin de stocks distribués et d'exécution coordonnée. Les FMCG nécessitent également un réapprovisionnement fréquent dans les grandes surfaces, les commerces indépendants et les canaux en ligne. La mode, la technologie grand public, l'automobile et les clients industriels ajoutent des exigences telles que la planification saisonnière, la disponibilité des pièces détachées et la livraison en flux tendu.
La réfrigération et la pharmacie devraient se développer à un CAGR de 7,65 % jusqu'en 2032. Les exportations de cerises, la logistique du saumon et la distribution de produits de santé dépendent de températures contrôlées et de transferts coordonnés. Les exportateurs de produits frais chiliens font face à des besoins d'infrastructure en matière de prérefroidissement et de capacité de prises frigorifiques, ce qui rend la coordination logistique externe plus attractive. Le contrat de logistique gérée de Roche Chili illustre également le mouvement vers une distribution spécialisée dans le domaine de la santé. Ces conditions accroissent la valeur d'un opérateur neutre vis-à-vis des fournisseurs, capable de gérer différents prestataires de chaîne du froid.
Par taille d'entreprise :
les grandes entreprises représentent la majeure partie de la valeur tandis que les PME se développent via les plateformesLes grandes entreprises représentent 72,87 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026. Les multinationales et les grands groupes chiliens disposent de chaînes d'approvisionnement complexes et multi-sites et peuvent soutenir des dispositifs dédiés de tour de contrôle. Ils disposent également d'équipes achats capables d'évaluer les modèles neutres vis-à-vis des prestataires et les engagements de performance. Les opérations de DHL au Chili comprennent des travaux sectoriels spécifiques pour les clients pharmaceutiques et automobiles, illustrant l'étendue des besoins d'externalisation des entreprises.
Les petites et moyennes entreprises devraient enregistrer un CAGR de 8,76 % jusqu'en 2032. Les plateformes numériques fournissent des intégrations via des interfaces de programmation d'applications, un accès aux transporteurs et un suivi en temps réel sans les coûts d'équipes de comptes dédiées. La croissance continue du commerce de détail en ligne peut pousser davantage de vendeurs au-delà du point où l'exécution manuelle reste viable. La taille du marché de la logistique de quatrième partie (4PL) au Chili pour ce groupe de clients bénéficie lorsque les plateformes simplifient l'utilisation de plusieurs partenaires logistiques. L'adoption par les plateformes peut élargir la demande sans que chaque petite entreprise ait à construire sa propre fonction de contrôle de la chaîne d'approvisionnement.

Analyse géographique
Le Chili central représente 52,49 % de la part du marché de la logistique de quatrième partie (4PL) au Chili en 2026, reflétant sa concentration de sièges sociaux, d'entrepôts, de ports et de liaisons de transport intérieur. San Antonio et Valparaíso relient les cargaisons d'importation et d'exportation à la région métropolitaine de Santiago. Indra a commencé à mettre en œuvre un Système de Communauté Portuaire à Puerto San Antonio en 2025 pour intégrer la documentation, la planification des camions, le suivi des conteneurs et la gestion des flux de travail. Cette numérisation fournit aux prestataires 4PL des données plus exploitables pour coordonner les expéditions via le corridor central. La croissance du e-commerce ajoute également des besoins en entrepôts et en livraison du dernier kilomètre pour les détaillants dont le siège est à Santiago. GEODIS a ouvert un centre de distribution certifié LEED à Renca en mars 2026, avec 9 500 m² d'espace prêt à l'expansion et des connexions autoroutières vers les principaux ports[3]. Le Chili central devrait rester le principal lieu d'origine des contrats du pays, même si les opportunités marginales se répandent dans d'autres régions.
Le Chili du Nord devrait enregistrer un CAGR de 8,94 % jusqu'en 2032, le taux régional le plus rapide du marché de la logistique de quatrième partie (4PL) au Chili. Les projets de cuivre, de lithium et de minéraux spéciaux nécessitent des stocks plus proches des sites d'extraction, ce qui soutient les hubs logistiques en dehors de Santiago. Le contrat national de Capstone Copper attribué à AGUNSA couvre les activités logistiques à Santiago, Copiapó et Antofagasta. L'accord d'investissement dans le Corridor Biocéanique Capricornio soutient des connexions à plus long terme d'Antofagasta vers le Brésil et le Paraguay. Ces projets rendent la visibilité des stocks, la planification multimodale et la coordination cohérente des fournisseurs plus importantes. Les prestataires qui maîtrisent la conformité minière, la livraison à distance et l'entreposage régional peuvent construire une position défendable dans le nord.
Le Chili du Sud combine des chaînes d'approvisionnement liées à l'aquaculture, à la sylviculture, à la production alimentaire et à l'énergie qui nécessitent une coordination spécialisée. Los Lagos est une région centrale de production de saumon, ce qui accroît la demande de transport à température contrôlée entre les installations de transformation, les ports et les services d'exportation. Emergent Cold LatAm a mis en service 2 tunnels de surgélation rapide à San Antonio en juin 2026, ajoutant une capacité de traitement de plus de 10 500 tonnes d'aliments surgelés par an. Cet investissement soutient les flux d'exportation reliant les zones de production du sud à l'infrastructure portuaire centrale. Les services ferroviaires frigorifiques programmés en cours de développement peuvent ajouter un autre mode à gérer pour les expéditeurs de chaîne du froid. La Patagonie et l'Extrême-Sud présentent une densité logistique plus faible, des coûts de service unitaires élevés et des conditions d'infrastructure plus difficiles.
Paysage concurrentiel
Concentration du Marché
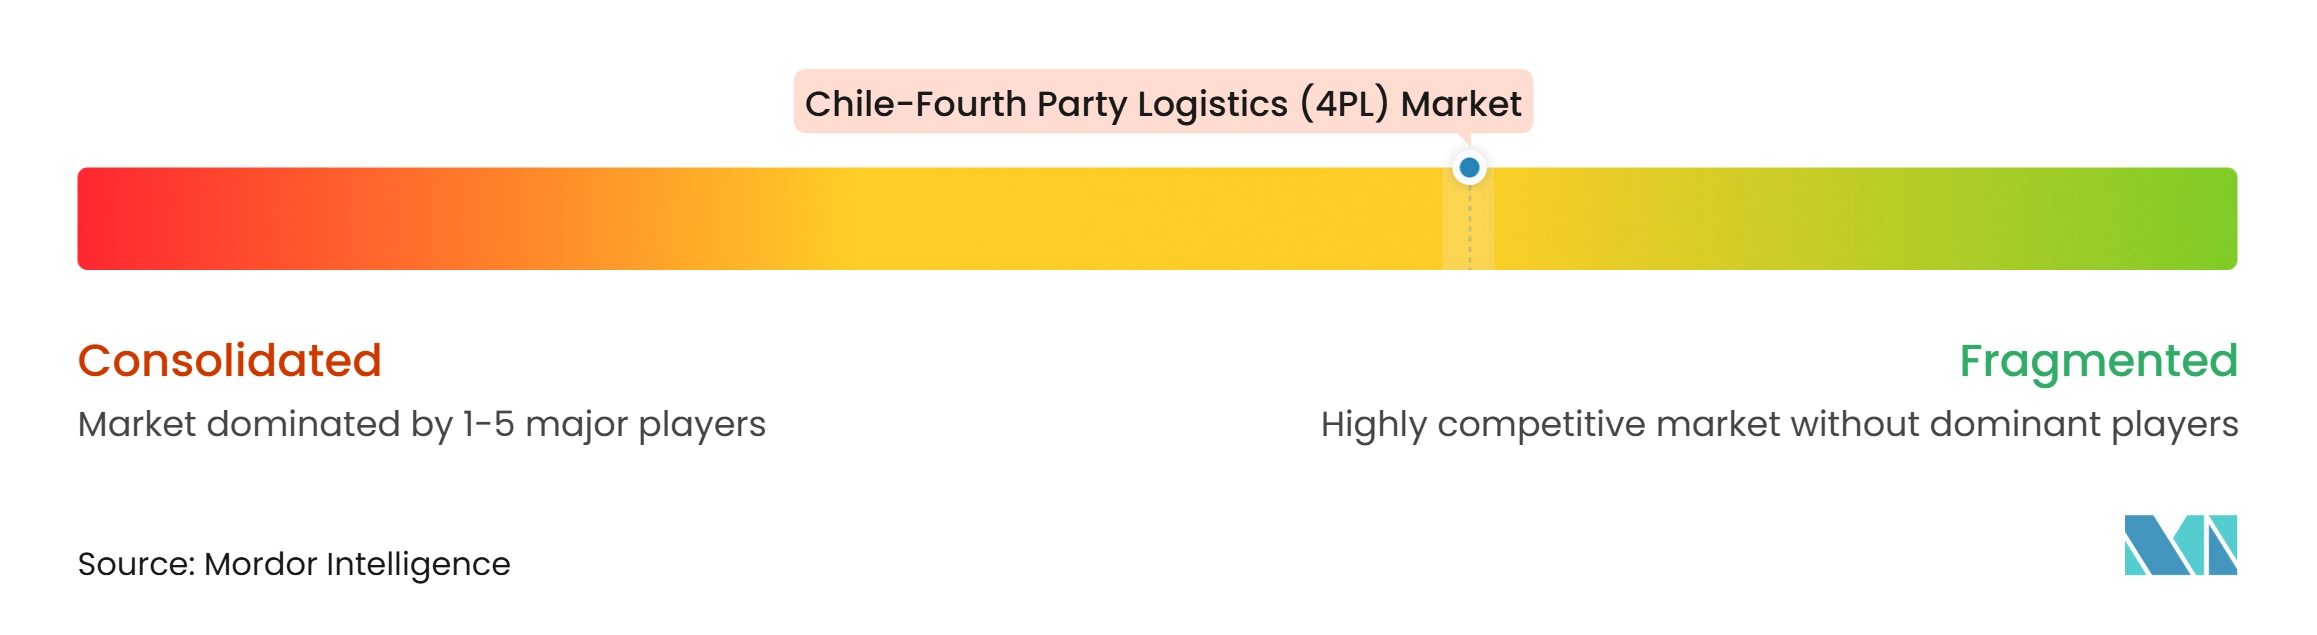
Le marché de la logistique de quatrième partie (4PL) au Chili est fragmenté, avec des prestataires intégrés mondiaux servant de nombreux grands comptes d'entreprise et des spécialistes régionaux occupant des positions solides dans des secteurs particuliers. DHL Group, Kuehne+Nagel, DSV, GEODIS, A.P. Moller-Maersk et CEVA Logistics se font concurrence via des réseaux internationaux, des relations de compte, des capacités de tour de contrôle et des offres technologiques. Leurs stratégies au Chili prolongent souvent des mandats mondiaux existants dans des opérations locales. Ransa et AGUNSA se font concurrence via une infrastructure locale, des relations opérationnelles et une expérience dans les secteurs minier, portuaire et de la logistique de chaîne du froid. Cela fait dépendre le choix du prestataire du secteur du client, de la complexité du réseau et du besoin de coordination internationale.
Apex Logistics de Kuehne+Nagel a convenu d'acquérir une participation majoritaire dans Andes Integración Logística en novembre 2025, élargissant sa portée dans les denrées périssables et le fret aérien en Amérique latine. Kuehne+Nagel a également étendu son partenariat avec Casaideas via un centre de distribution semi-automatisé dédié de 30 000 m² gérant les activités omnicanales[4]. Maersk a étendu ses activités de chaîne du froid avec Geofrut en novembre 2025, couvrant le transport intérieur, le stockage frigorifique, le fret maritime, le fret aérien et le dédouanement. Ces mouvements montrent que les prestataires se disputent des missions intégrées plutôt que des segments de transport isolés.
La capacité numérique devient un facteur de différenciation de plus en plus important sur le marché de la logistique de quatrième partie (4PL) au Chili. Les prestataires capables d'utiliser des outils de sélection des transporteurs, des estimations d'arrivée prédictives, la planification de la demande et la gestion des exceptions peuvent offrir des performances plus cohérentes sur des réseaux complexes. Les prestataires de plus petite taille peuvent se faire concurrence sur des couloirs spécialisés ou des niches régionales, mais peuvent faire face à des coûts plus élevés lorsque les clients exigent des systèmes avancés et des processus certifiés. La loi chilienne sur la cybersécurité accroît l'importance de la gestion de la sécurité numérique et de la préparation aux rapports d'incidents pour les organisations logistiques soutenant des services essentiels.
Leaders du secteur de la logistique de quatrième partie (4PL) au Chili
-
Agencias Universales SA
-
TW Logística SpA
-
Inversiones Ultramar Ltda.
-
DHL Group
-
Kuehne + Nagel International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique de quatrième partie (4PL) au Chili Entreprises couvertes dans ce rapport
- DHL Group
- Kuehne + Nagel International AG
- DSV AS
- GEODIS
- A.P. Moller - Maersk AS
- CMA CGM SA
- Rhenus Group
- PSA International Pte Ltd
- DP World Ltd
- Expeditors International of Washington Inc
- JAS Worldwide Inc
- Hellmann Worldwide Logistics SE & Co. KG
- Nippon Yusen Kabushiki Kaisha
- AD Ports Group PJSC
- ID Logistics Group
- Ransa
- Agencias Universales SA
- Inversiones Ultramar Ltda.
- TW Logística SpA
- Avancargo SA
- Logistics Control Tower
- United Parcel Service Inc
Développements industriels récents dans Marché de la logistique de quatrième partie (4PL) au Chili
- Novembre 2026 : AGUNSA a commencé ses opérations en tant qu'opérateur logistique national et prestataire de transport pour CMPC. L'accord implique la gestion de la distribution des cargaisons depuis ses centres logistiques de Santiago et Talcahuano vers 25 destinations à travers le Chili. Cela renforce les capacités de logistique intégrée et de gestion de la chaîne d'approvisionnement nationale d'AGUNSA.
- Septembre 2026 : AGUNSA a inauguré un nouveau service d'opérateur logistique pour Gold Fields afin de soutenir ses opérations minières de Salares Norte. Le service fonctionne via le centre logistique d'AGUNSA à Lampa et coordonne les livraisons de cargaisons des fournisseurs à Santiago et Copiapó. Ce développement renforce ses capacités de logistique minière intégrée et de gestion des fournisseurs.
- Juillet 2026 : Maersk a introduit une solution de logistique de chaîne du froid intégrée reliant les exportateurs agricoles chiliens à la côte est des États-Unis, en collaboration avec Oppy et le Port de Wilmington. La solution intègre la manutention à l'origine, le transport maritime, les opérations portuaires, la fumigation, le transport intérieur et le stockage frigorifique. L'initiative renforce les capacités logistiques de bout en bout de Maersk pour les exportations de produits frais chiliens.
- Avril 2026 : Kuehne+Nagel a étendu son partenariat logistique de sept ans avec le détaillant chilien Casaideas via un centre de distribution semi-automatisé dédié de 30 000 m². L'installation intègre l'exécution des commandes e-commerce et le réapprovisionnement des magasins de détail dans une opération de distribution consolidée. L'expansion renforce ses capacités de logistique contractuelle, de gestion des stocks et d'exécution omnicanale au Chili.
Périmètre du rapport sur le marché de la logistique de quatrième partie (4PL) au Chili
Aperçu de la segmentation
| Prestataire logistique principal |
| Intégrateur de solutions |
| Plateforme numérique 4PL |
| FMCG |
| Commerce de détail et e-commerce |
| Mode et art de vivre |
| Technologie et électronique |
| Réfrigération et pharmacie |
| Automobile et mobilité |
| Fabrication industrielle |
| Autres |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Chili du Nord (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Chili du Sud (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonie / Extrême-Sud (Aysén, Magallanes) |
| Par modèle opérationnel | Prestataire logistique principal |
| Intégrateur de solutions | |
| Plateforme numérique 4PL | |
| Par secteur d'utilisation final | FMCG |
| Commerce de détail et e-commerce | |
| Mode et art de vivre | |
| Technologie et électronique | |
| Réfrigération et pharmacie | |
| Automobile et mobilité | |
| Fabrication industrielle | |
| Autres | |
| Par taille d'entreprise | Petites et moyennes entreprises |
| Grandes entreprises | |
| Par région | Chili du Nord (Antofagasta, Tarapacá, Atacama, Arica et Parinacota) |
| Chili central (Région métropolitaine de Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Chili du Sud (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonie / Extrême-Sud (Aysén, Magallanes) |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les services du marché de la logistique de quatrième partie (4PL) au Chili ?
Le marché de la logistique de quatrième partie (4PL) au Chili devrait enregistrer un CAGR de 6,70 % de 2027 à 2032, pour atteindre 745,71 millions USD d'ici 2032.
Quel modèle opérationnel occupe la position la plus importante au Chili ?
Le prestataire logistique principal est le modèle opérationnel le plus important, avec une part de 49,87 % en 2026.
Quel groupe de clients connaît la croissance la plus rapide pour les prestataires 4PL ?
Les petites et moyennes entreprises devraient enregistrer un CAGR de 8,76 % jusqu'en 2032, les plateformes numériques abaissant les barrières à l'adoption.
Pourquoi la logistique de chaîne du froid est-elle importante au Chili ?
Les flux de cerises, de saumon et de produits de santé nécessitent un contrôle de la température et une coordination entre plusieurs prestataires de transport et de stockage.
Quelle région chilienne connaît la croissance la plus rapide pour les services 4PL ?
Le Chili du Nord devrait se développer à un CAGR de 8,94 % jusqu'en 2032, soutenu par des chaînes d'approvisionnement minières décentralisées.
Quels facteurs limitent l'adoption du 4PL au Chili ?
Les systèmes de données fragmentés, les inégalités d'infrastructure, la pénurie de talents en analytique et les exigences en matière de cybersécurité peuvent limiter l'évolutivité.