
Marktgröße und Marktanteile der Chile-Viertparteilogistik (4PL)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
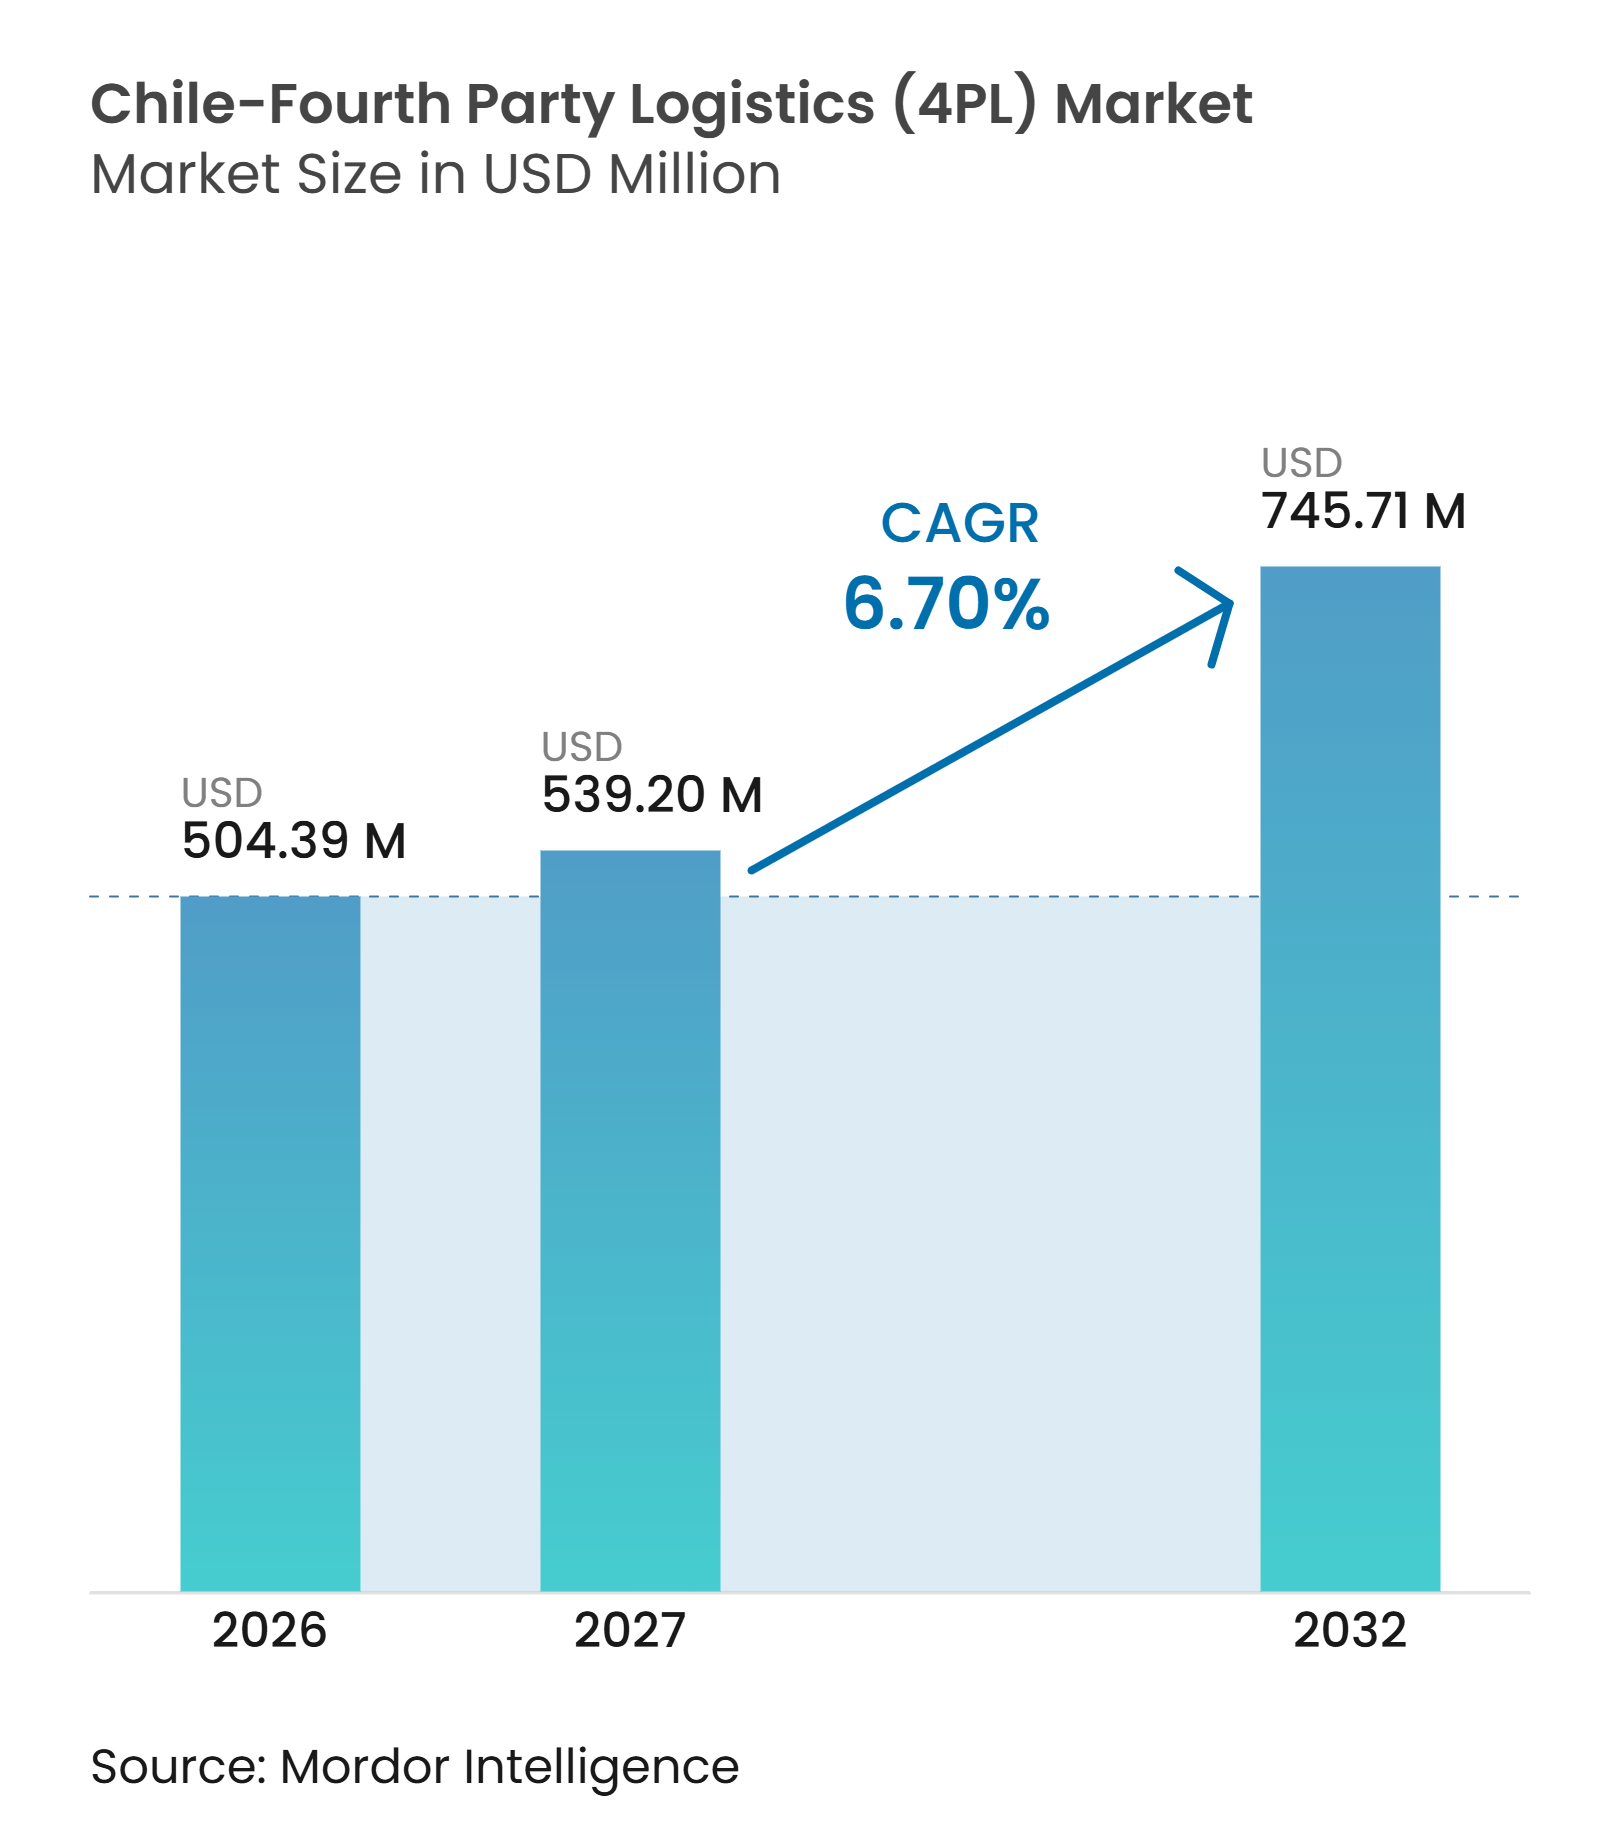
| Marktgröße im Basisjahr (2026) | 504.39 Millionen US-Dollar |
| Marktgröße (2027) | 539.20 Millionen US-Dollar |
| Marktgröße (2032) | 745.71 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Chile-Viertparteilogistik (4PL) von Mordor Intelligence
Die Marktgröße der chilenischen Viertparteilogistik (4PL) wird im Jahr 2026 auf 504,39 Millionen USD geschätzt und soll von 539,20 Millionen USD im Jahr 2027 auf 745,71 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,70 % im Zeitraum 2027 bis 2032.
Steigende Online-Bestellvolumina erhöhen den Bedarf an koordinierten Entscheidungen über Lagerbestände, Auftragsabwicklung und Transport bei Einzelhändlern und ihren Logistikpartnern. Chilenische Exporteure benötigen zudem eine engere Koordination über Straßen-, Hafen-, Kühlketten-, Zoll- und Seefrachtnetzwerke hinweg, insbesondere für frische Produkte, Lachs und Pharmazeutika. Große Anbieter erweitern ihre Control-Tower-Dienste, das digitale Tracking und das Management mehrerer Anbieter, um Unternehmenskonten zu halten, während digitale Plattformen die Einstiegshürden für kleinere Verlader senken. Bergbau-Lieferketten verlagern Lagerbestände näher an die nördlichen Betriebsstandorte, was die adressierbare Chance über die auf Santiago ausgerichteten Logistiknetzwerke hinaus erweitert. Systemunverträglichkeiten, ungleichmäßige Infrastruktur, begrenztes Analysetalent und Cybersicherheitsverpflichtungen verlangsamen weiterhin den Einsatz in einigen Kundengruppen und Regionen.
Wichtigste Erkenntnisse des Berichts
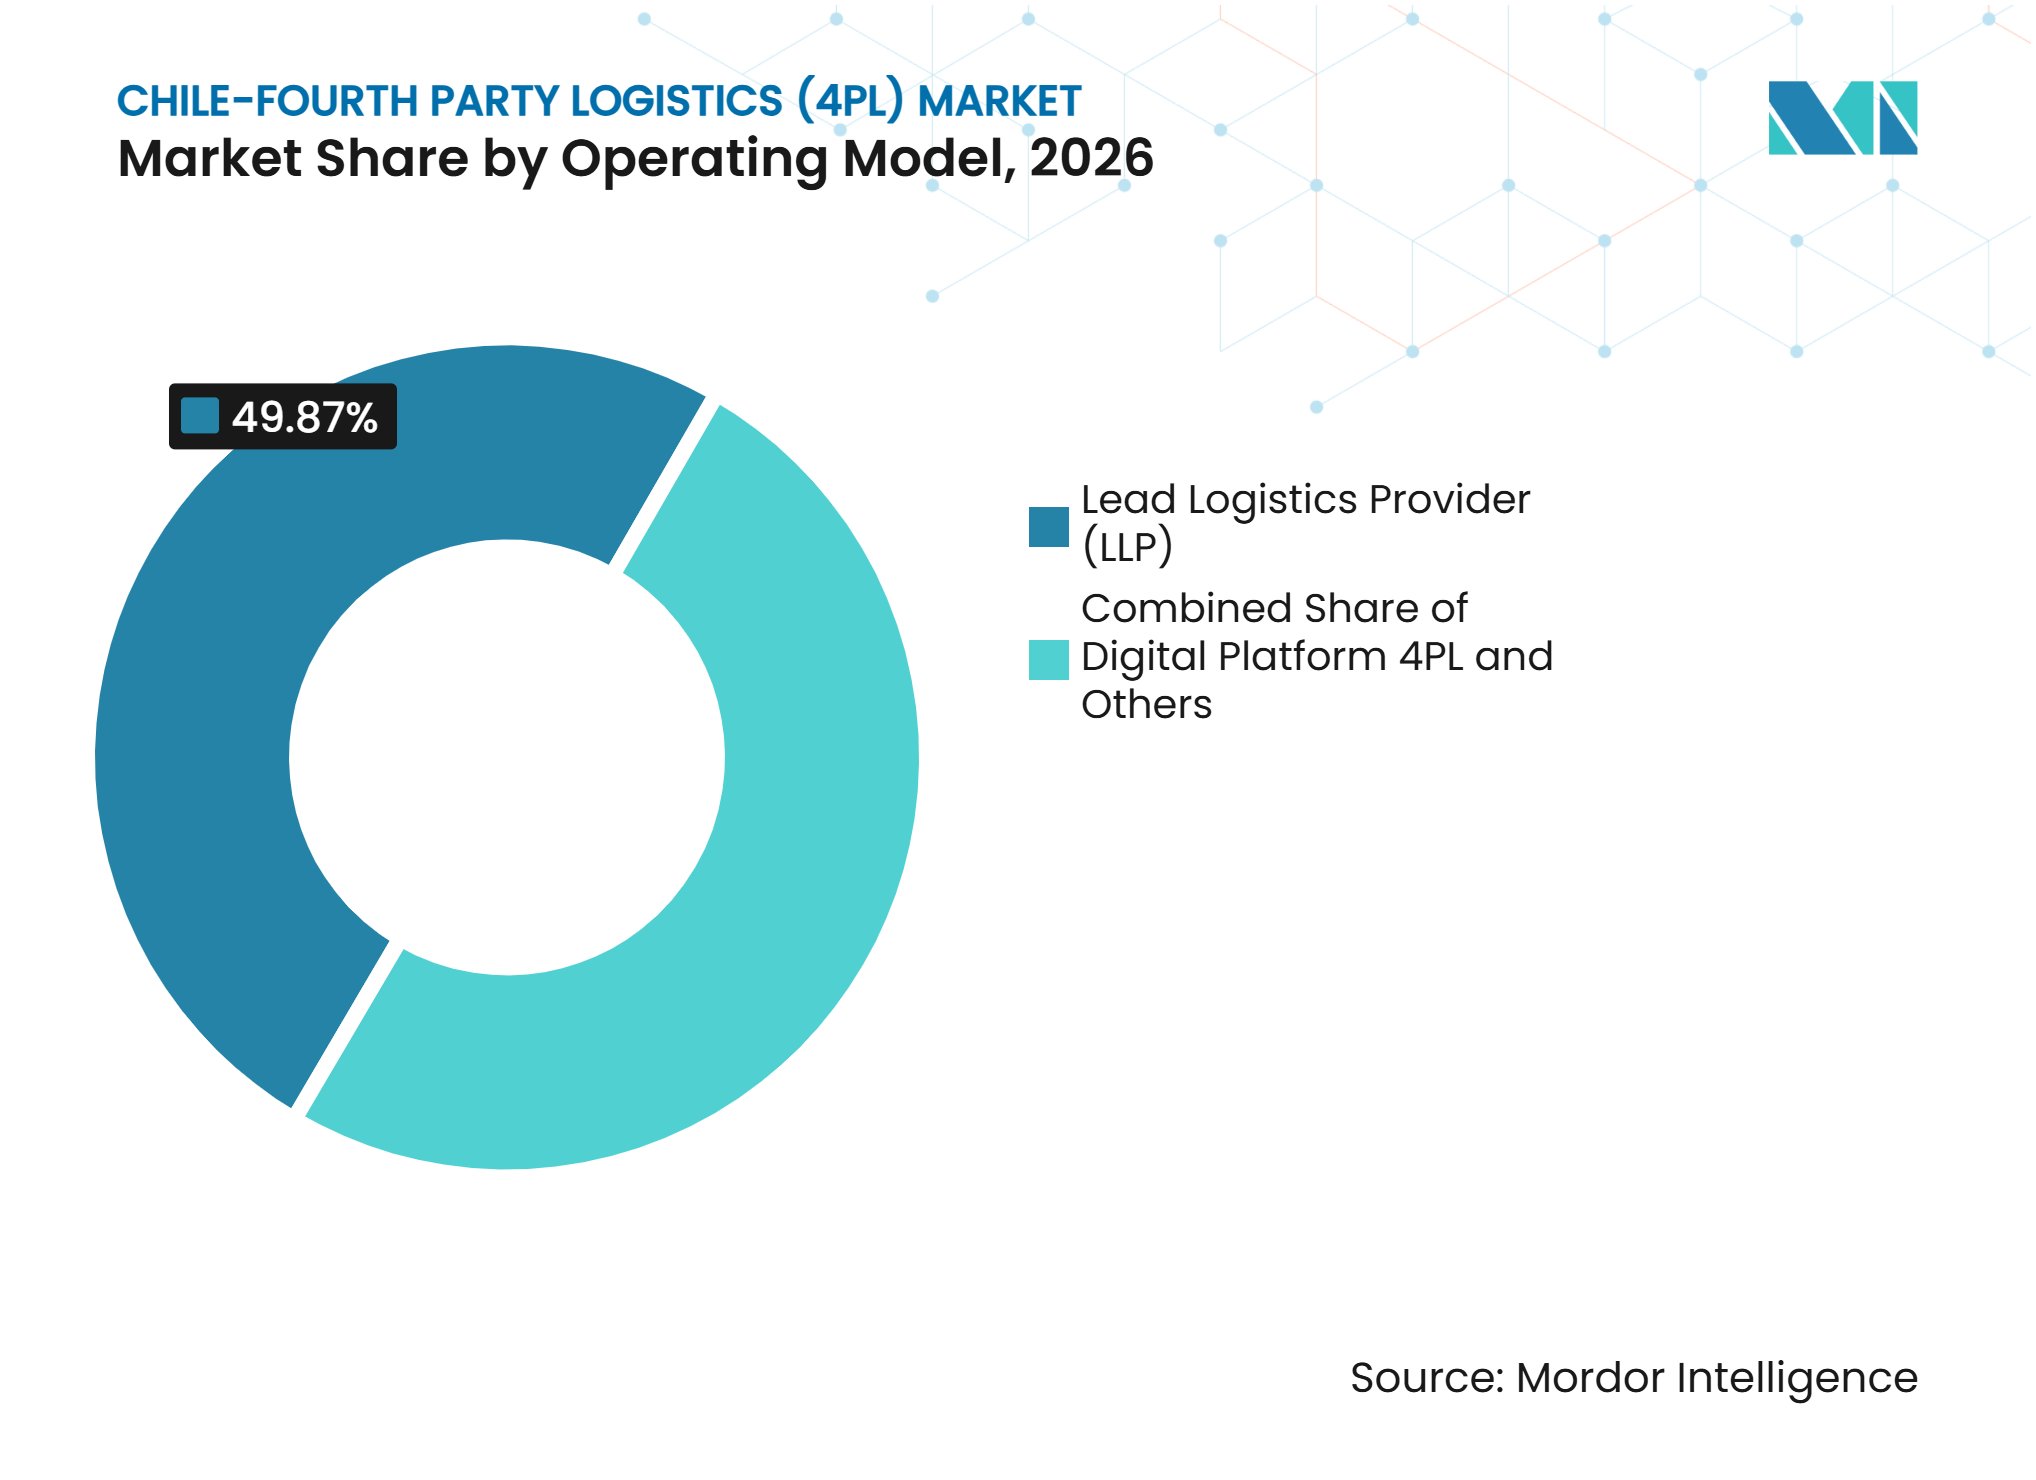
- Nach Betriebsmodell entfallen im Jahr 2026 49,87 % des Marktanteils der chilenischen Viertparteilogistik (4PL) auf den Hauptlogistikanbieter (LLP), während für die digitale Plattform 4PL bis 2032 eine CAGR von 8,98 % prognostiziert wird.
- Nach Endverbraucherbranche entfallen im Jahr 2026 31,68 % der Marktgröße der chilenischen Viertparteilogistik (4PL) auf Einzel- und E-Commerce, während für Kühlkette und Pharma bis 2032 eine CAGR von 7,65 % prognostiziert wird.
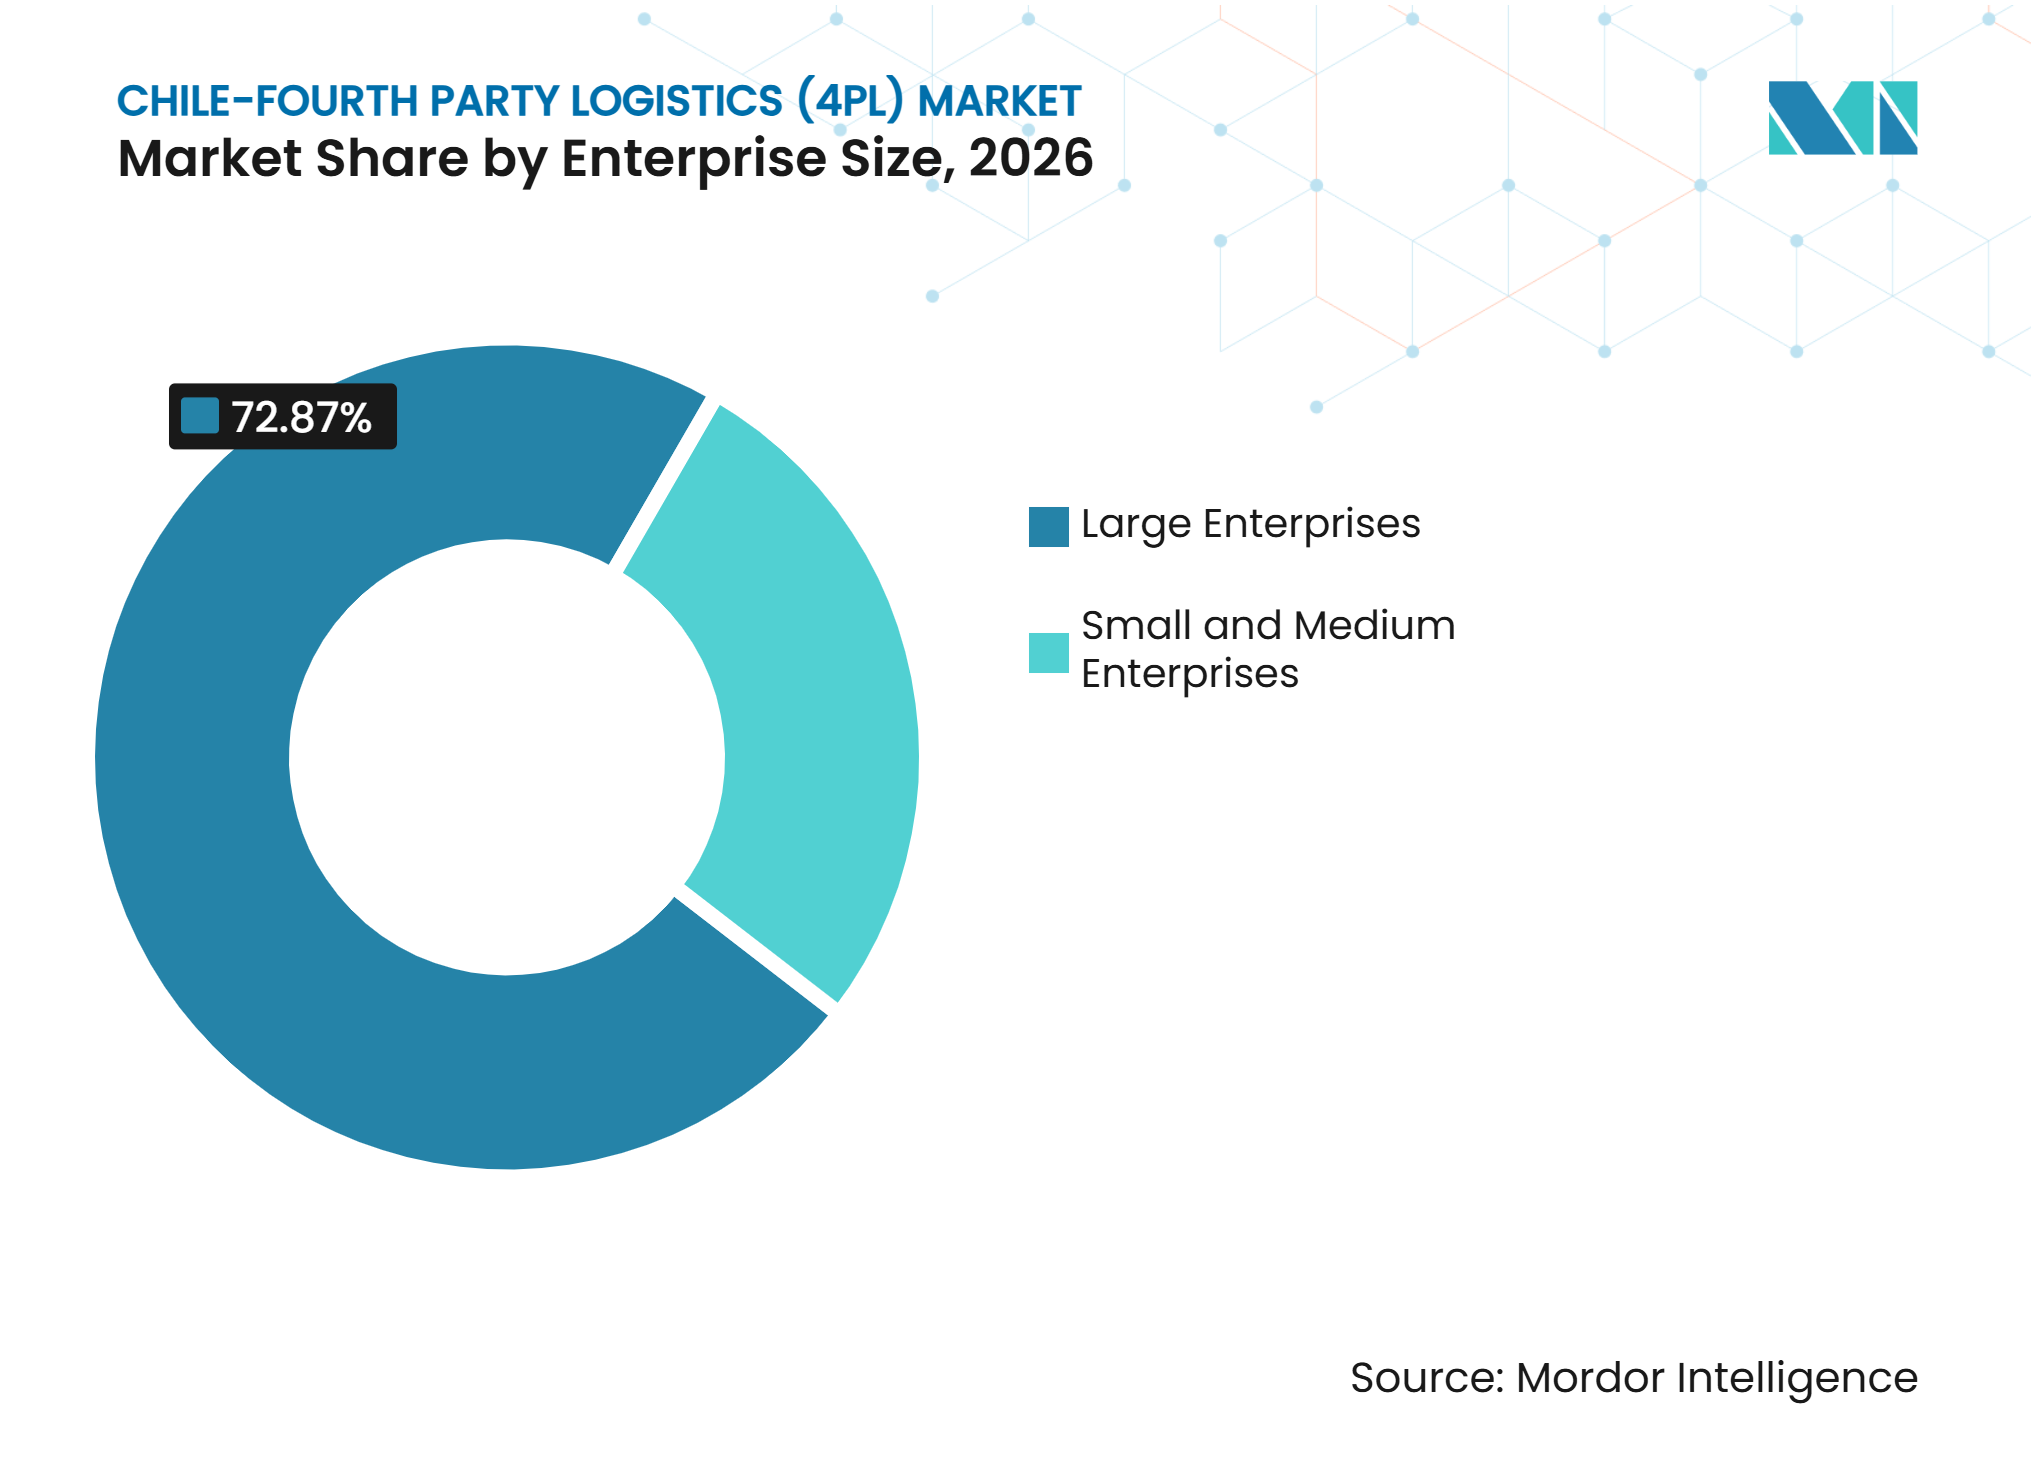
- Nach Unternehmensgröße entfallen im Jahr 2026 72,87 % des Marktanteils der chilenischen Viertparteilogistik (4PL) auf Großunternehmen, während für kleine und mittlere Unternehmen bis 2032 eine CAGR von 8,76 % prognostiziert wird.
- Nach Region entfallen im Jahr 2026 52,49 % des Marktanteils der chilenischen Viertparteilogistik (4PL) auf Zentralchile, während für Nordchile bis 2032 eine CAGR von 8,94 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Control-Tower-Lösungen und integrierter Orchestrierung | +1.5% | National, am stärksten in der Metropolregion Santiago, Valparaíso und Antofagasta | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Wachstum und Omnichannel-Koordination | +1.8% | National, höchste Dichte in Zentralchile und der Metropolregion | Kurzfristig (≤ 2 Jahre) |
| Bergbauprojekte und komplexes Logistikmanagement | +1.3% | Nordchile, mit Ausstrahlungseffekten auf Zentralchile | Mittelfristig (2–4 Jahre) |
| Kühlkettenexporte und Koordination mehrerer Anbieter | +1.1% | Zentralchile und Südchile | Mittelfristig (2–4 Jahre) |
| Lange geografische Ausdehnung und regionsübergreifende Orchestrierung | +0.8% | National, insbesondere Patagonien und der äußerste Süden | Langfristig (≥ 4 Jahre) |
| Neutrale Orchestrierung und Integration mehrerer Anbieter | +0.7% | National, mit zunehmender Relevanz in Nord- und Südchile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Control-Tower-Lösungen steigert den Bedarf an integrierter Orchestrierung
Die Einführung von Control-Tower-Lösungen nimmt zu, weil chilenische Verlader eine einheitliche Betriebsübersicht über Spediteure, Lager und Kundenzustellkanäle benötigen. DHL Supply Chain betreibt in Chile einen zentralen Control Tower, der Routenplanung, Spediteursauswahl und Ausnahmemanagement über Geschäftsbereiche hinweg koordiniert. Pharmaunternehmen übernehmen diese Strukturen, um Lagerbestandsprognosen, Füllraten und Produktionspläne enger zu überwachen. Das Instituto de Salud Pública überwacht Anforderungen, die die Rückverfolgbarkeit der Lieferkette für regulierte Gesundheitsprodukte relevanter machen. Ein Control Tower kann daher gleichzeitig betriebliche und Compliance-Anforderungen erfüllen. Dies stärkt die Grundlage für langfristige 4PL-Beziehungen, bei denen ein Anbieter das Netzwerk verwaltet und nicht nur eine Transportstrecke.
E-Commerce-Wachstum weitet die Anforderungen an die Omnichannel-Koordination aus
Chiles Online-Einzelhandelsumsätze erreichten im Jahr 2025 fast 9,48 Milliarden USD und stiegen real um 9 %, was das Volumen der Auftragsabwicklungsentscheidungen für Einzelhändler erhöhte[1]. Die Cámara de Comercio de Santiago erwartet bis 2026 ein zweistelliges E-Commerce-Wachstum, unterstützt durch Anwendungen der künstlichen Intelligenz und Logistikverbesserungen. Falabella lieferte im ersten Quartal 2025 60 % der Bestellungen in weniger als 48 Stunden aus und erhöhte damit die Serviceerwartungen für andere Verkäufer. Kleinere Verkäufer können vergleichbare Lager- und Spediteurskapazitäten nicht immer intern aufbauen. Der chilenische Viertparteilogistik (4PL)-Markt profitiert, wenn Anbieter Transportkapazitäten und Lagerressourcen über Kunden hinweg bündeln. Dieser Ansatz macht die Omnichannel-Koordination für Marktplatzhändler und wachsende Einzelhändler zugänglicher.
Bergbauprojekte steigern den Bedarf an komplexem Logistikmanagement
Bergbauunternehmen lagern strategische Lagerbestände näher an die Betriebsgebiete, was den Bedarf an der Koordination von Lieferanten, regionalen Lagern und der Lieferung an Minenstandorte erhöht. Chiles Ministerium für öffentliche Arbeiten vereinbarte im November 2025, über 10 Jahre 600 Milliarden CLP (622 Millionen USD) in den Biozeanischen Korridor Capricornio zu investieren, der Antofagasta mit Brasilien und Paraguay verbindet. AGUNSA erhielt im Februar 2026 einen landesweiten Capstone-Copper-Vertrag, der Lagerung und Frachttransport in Santiago, Copiapó und Antofagasta abdeckt. Diese Netzwerke erfordern einen Anbieter, der mehrere Transportmodi und Lagerstandorte verwaltet, anstatt isolierte Serviceverträge. Bergbaubetreiber suchen auch nach besseren Werkzeugen für die Bestandstransparenz und Bedarfsplanung. Dies unterstützt 4PL-Modelle, die eine vollständige Beschaffungskette über regionale Standorte hinweg koordinieren können.
Kühlkettenexporte steigern den Bedarf an der Koordination mehrerer Anbieter
Chiles Kirschenexportströme erfordern eine koordinierte Abwicklung zwischen Obstgärten, Binnentransport, Kühlcontainerverbindungen, Schiffen und Zollprozessen. DP World verarbeitete in der Saison 2024/25 mehr als 12,8 Millionen Kirschkartons in San Antonio und führte für die folgende Saison Fernüberwachung und automatisierte Vakuumfestmacherfähigkeiten ein[2]. Kuehne+Nagel erhielt im Juni 2026 einen exklusiven Gesundheitslogistikvertrag für Roche Chile, der temperaturgeführte Produkte, Rohstoffe und psychotrope Arzneimittel abdeckt. Diese Aufträge erfordern kontrollierte Bedingungen von der Lagerung bis zur Lieferung an Krankenhäuser, Kliniken und Pharmagroßhandelszentren. Die Anforderungen der Guten Vertriebspraxis erhöhen die Kosten einer fragmentierten Logistikabwicklung für Pharmakunden. Kühlkettenanforderungen unterstützen daher ein integriertes Management über mehrere spezialisierte Anbieter hinweg.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Datenstandards und Interoperabilität der Anbieter | -1.0% | National, insbesondere Korridore, die Nordchile mit zentralen Knotenpunkten verbinden | Kurzfristig (≤ 2 Jahre) |
| Infrastrukturungleichgewichte und Grenzen der Netzwerkoptimierung | -0.8% | Patagonien, äußerster Süden, ländliches Nordchile und transandinische Korridore | Langfristig (≥ 4 Jahre) |
| Mangel an Analysetalenten und Skalierbarkeit von Control-Tower-Lösungen | -0.5% | National, insbesondere Metropolregion Santiago und Antofagasta | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei der digitalen Orchestrierung | -0.4% | National, mit hoher Exposition in automatisierten Verteilzentren und hafengebundenen Systemen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenstandards begrenzen die Interoperabilität der Anbieter
Inkompatible Datenformate bleiben eine unmittelbare Barriere, wenn 4PL-Anbieter Spediteurs-, Lager-, Zoll- und Sensordaten kombinieren. Ein Bergbaunetzwerk kann 8 bis 15 Unterspediteure nutzen, jeder mit separaten Flotten-, Paletten- und Sendungssystemen. Manuelle Abstimmung kann die Effizienzvorteile zunichtemachen, die ein 4PL-Betreiber schaffen soll. Das Port Community System, das im Puerto San Antonio implementiert wird, soll Akteure der Frachtbewegung, Dokumentation, LKW-Planung und Container-Tracking auf einer Plattform integrieren. Die Integration auf Hafenebene löst Datenlücken bei Binnenspediteurern und Zustellern auf der letzten Meile nicht vollständig. Cybersicherheitsbedenken stellen eine weitere Herausforderung dar, da vernetzte Logistiksysteme ein klares Vorfallmanagement und Zugriffskontrollen im Rahmen von Chiles Cybersicherheitsrahmen benötigen.
Infrastrukturungleichgewichte verringern die Effizienz der Netzwerkoptimierung
Chiles 4.300 Kilometer lange Ausdehnung und das abwechslungsreiche Gelände machen es schwierig, einheitliche Logistikserviceniveaus zu liefern. Straßen-, Schienen-, Hafen- und wetterbezogene Einschränkungen können wesentliche Unterschiede bei Kosten und Transitzeiten in Südchile, Patagonien, ländlichen Nordgebieten und transandinischen Korridoren verursachen. Das Projekt Puerto Exterior San Antonio befindet sich noch in der Entwicklung, was mittelfristig Kapazitätsdruck an einem wichtigen Containergateway hinterlässt. Im Süden können Schienen- und Kühlkettenprojekte die Optionen verbessern, werden aber auch die Anzahl der zu koordinierenden Anlagen erhöhen. Anbieter benötigen spezialisiertes Analysepersonal, um belastbare Netzwerke um diese Einschränkungen herum zu gestalten. Der Mangel an solchen Fähigkeiten kann die Ausweitung anspruchsvoller Control-Tower-Dienste über Großkunden hinaus verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsmodell:
LLP behält die größte Position, während digitale Plattformen schneller wachsenDer Hauptlogistikanbieter (LLP) entfällt im Jahr 2026 auf 49,87 % des Marktanteils der chilenischen Viertparteilogistik (4PL). Große Bergbau-, Einzel- und Fertigungsunternehmen bevorzugen in der Regel einen vertraglich verantwortlichen Betreiber, der das Netzwerk gestalten und Unterverträge verwalten kann. Diese Engagements umfassen häufig mehrjährige Verträge, Servicelevelindikatoren und dedizierte Control-Tower-Teams. Das Modell schafft Wechselkosten, da der Anbieter in Governance- und Betriebsabläufe eingebettet wird.
Die digitale Plattform 4PL wird voraussichtlich bis 2032 eine CAGR von 8,98 % verzeichnen. Diese Plattformen bündeln Spediteurkapazitäten, automatisieren die Routenplanung und bieten Sendungstransparenz für mittelgroße Verlader und E-Commerce-Verkäufer. Das Modell reduziert den Bedarf eines Kunden, ein dediziertes internes Logistikteam aufzubauen. Kuehne+Nagels Blue-Yonder-Einsatz für Casaideas zeigt, wie Lager- und Transportsysteme den Omnichannel-Vertrieb unterstützen können. Die Unterscheidung zwischen LLP- und digitalen Plattformmodellen könnte sich verringern, da Control-Tower-Tools breiter eingesetzt werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Einzelhandel liefert Skalierung, während Kühlkette und Pharma schneller wachsenEinzel- und E-Commerce repräsentieren im Jahr 2026 31,68 % der Marktgröße der chilenischen Viertparteilogistik (4PL). Online-Verkäufe machen mehr als 14 % des nationalen Handels aus, was den Bedarf an verteilten Lagerbeständen und koordinierter Auftragsabwicklung erhöht. FMCG erfordert auch häufige Nachschublieferungen über modernen Einzelhandel, unabhängige Geschäfte und Online-Kanäle hinweg. Mode-, Verbrauchertechnologie-, Automobil- und Industriekunden stellen zusätzliche Anforderungen wie Saisonplanung, Ersatzteilverfügbarkeit und Just-in-time-Lieferung.
Kühlkette und Pharma wird voraussichtlich bis 2032 mit einer CAGR von 7,65 % wachsen. Kirschenexporte, Lachslogistik und Gesundheitsvertrieb sind auf kontrollierte Temperaturen und koordinierte Übergaben angewiesen. Chiles Frischproduktexporteure stehen vor Infrastrukturbedarf bei Vorkühlung und Kühlcontaineranschlusskapazität, was externe Logistikkoordination attraktiver macht. Der verwaltete Logistikvertrag von Roche Chile zeigt auch die Bewegung hin zu spezialisiertem Gesundheitsvertrieb. Diese Bedingungen erhöhen den Wert eines anbieterneutralen Betreibers, der verschiedene Kühlkettenanbieter verwalten kann.
Nach Unternehmensgröße:
Großunternehmen entfallen auf den größten Wertanteil, während KMU über Plattformen wachsenGroßunternehmen entfallen im Jahr 2026 auf 72,87 % des Marktanteils der chilenischen Viertparteilogistik (4PL). Multinationale Konzerne und große chilenische Gruppen verfügen über komplexe, standortübergreifende Lieferketten und können dedizierte Control-Tower-Arrangements unterstützen. Sie verfügen auch über Beschaffungsteams, die anbieterneutrale Modelle und Leistungsverpflichtungen bewerten können. DHLs chilenische Aktivitäten umfassen branchenspezifische Arbeit für Pharma- und Automobilkunden und veranschaulichen die Breite der Unternehmensoutsourcing-Anforderungen.
Für kleine und mittlere Unternehmen wird bis 2032 eine CAGR von 8,76 % prognostiziert. Digitale Plattformen bieten Programmierschnittstellen-Integrationen, Spediteurszugang und Echtzeit-Tracking ohne den Aufwand dedizierter Kontoteams. Anhaltendes Online-Einzelhandelswachstum kann mehr Verkäufer über den Punkt hinaustreiben, an dem manuelle Auftragsabwicklung noch praktikabel ist. Die Marktgröße der chilenischen Viertparteilogistik (4PL) für diese Kundengruppe profitiert, wenn Plattformen die Nutzung mehrerer Logistikpartner vereinfachen. Plattformgeführte Akzeptanz kann die Nachfrage ausweiten, ohne dass jedes kleinere Unternehmen eine eigene Lieferketten-Kontrollfunktion aufbauen muss.

Geografische Analyse
Zentralchile entfällt im Jahr 2026 auf 52,49 % des Marktanteils der chilenischen Viertparteilogistik (4PL), was seine Konzentration von Hauptsitzen, Lagern, Häfen und inländischen Transportverbindungen widerspiegelt. San Antonio und Valparaíso verbinden Import- und Exportfracht mit der Metropolregion Santiago. Indra begann 2025 mit der Implementierung eines Port Community Systems im Puerto San Antonio, um Dokumentation, LKW-Planung, Container-Tracking und Workflow-Management zu integrieren. Diese Digitalisierung gibt 4PL-Anbietern nutzbarere Daten für die Koordination von Sendungen durch den zentralen Korridor. Das E-Commerce-Wachstum fügt auch Lager- und Zustellanforderungen auf der letzten Meile für in Santiago ansässige Einzelhändler hinzu. GEODIS eröffnete im März 2026 ein LEED-zertifiziertes Verteilzentrum in Renca mit 9.500 m² erweiterungsfähiger Fläche und Autobahnanbindungen zu den wichtigsten Häfen[3]. Zentralchile dürfte der wichtigste Vertragsursprungsstandort des Landes bleiben, auch wenn sich inkrementelle Chancen auf andere Regionen ausweiten.
Nordchile wird voraussichtlich bis 2032 eine CAGR von 8,94 % verzeichnen, die schnellste regionale Rate im chilenischen Viertparteilogistik (4PL)-Markt. Kupfer-, Lithium- und Spezialmineralprojekte benötigen Lagerbestände näher an den Abbaustandorten, was Logistikzentren außerhalb Santiagos unterstützt. AGUNSAs landesweiter Capstone-Copper-Auftrag umfasst Logistikaktivitäten in Santiago, Copiapó und Antofagasta. Das Investitionsabkommen für den Biozeanischen Korridor Capricornio unterstützt langfristige Verbindungen von Antofagasta nach Brasilien und Paraguay. Diese Projekte machen Bestandstransparenz, multimodale Planung und konsistente Lieferantenkoordination wichtiger. Anbieter, die Bergbau-Compliance, Fernlieferung und regionale Lagerung verstehen, können im Norden eine verteidigungsfähige Position aufbauen.
Südchile kombiniert Aquakultur-, Forstwirtschafts-, Lebensmittelproduktions- und energiebezogene Lieferketten, die eine spezialisierte Koordination erfordern. Los Lagos ist eine Kernregion für die Lachsproduktion, was die Nachfrage nach temperaturgeführtem Transport zwischen Verarbeitungsanlagen, Häfen und Exportdiensten erhöht. Emergent Cold LatAm nahm im Juni 2026 in San Antonio 2 Schockfrosttunnel in Betrieb und fügte Kapazitäten zur Verarbeitung von mehr als 10.500 Tonnen Tiefkühlkost pro Jahr hinzu. Diese Investition unterstützt Exportströme, die südliche Produktionszonen mit zentraler Hafeninfrastruktur verbinden. Geplante Kühlcontainer-Schienendienste in der Entwicklung können einen weiteren Modus für Kühlkettenversender hinzufügen. Patagonien und der äußerste Süden weisen eine geringere Logistikdichte, hohe Stückservicekosten und schwierigere Infrastrukturbedingungen auf.
Wettbewerbslandschaft
Marktkonzentration
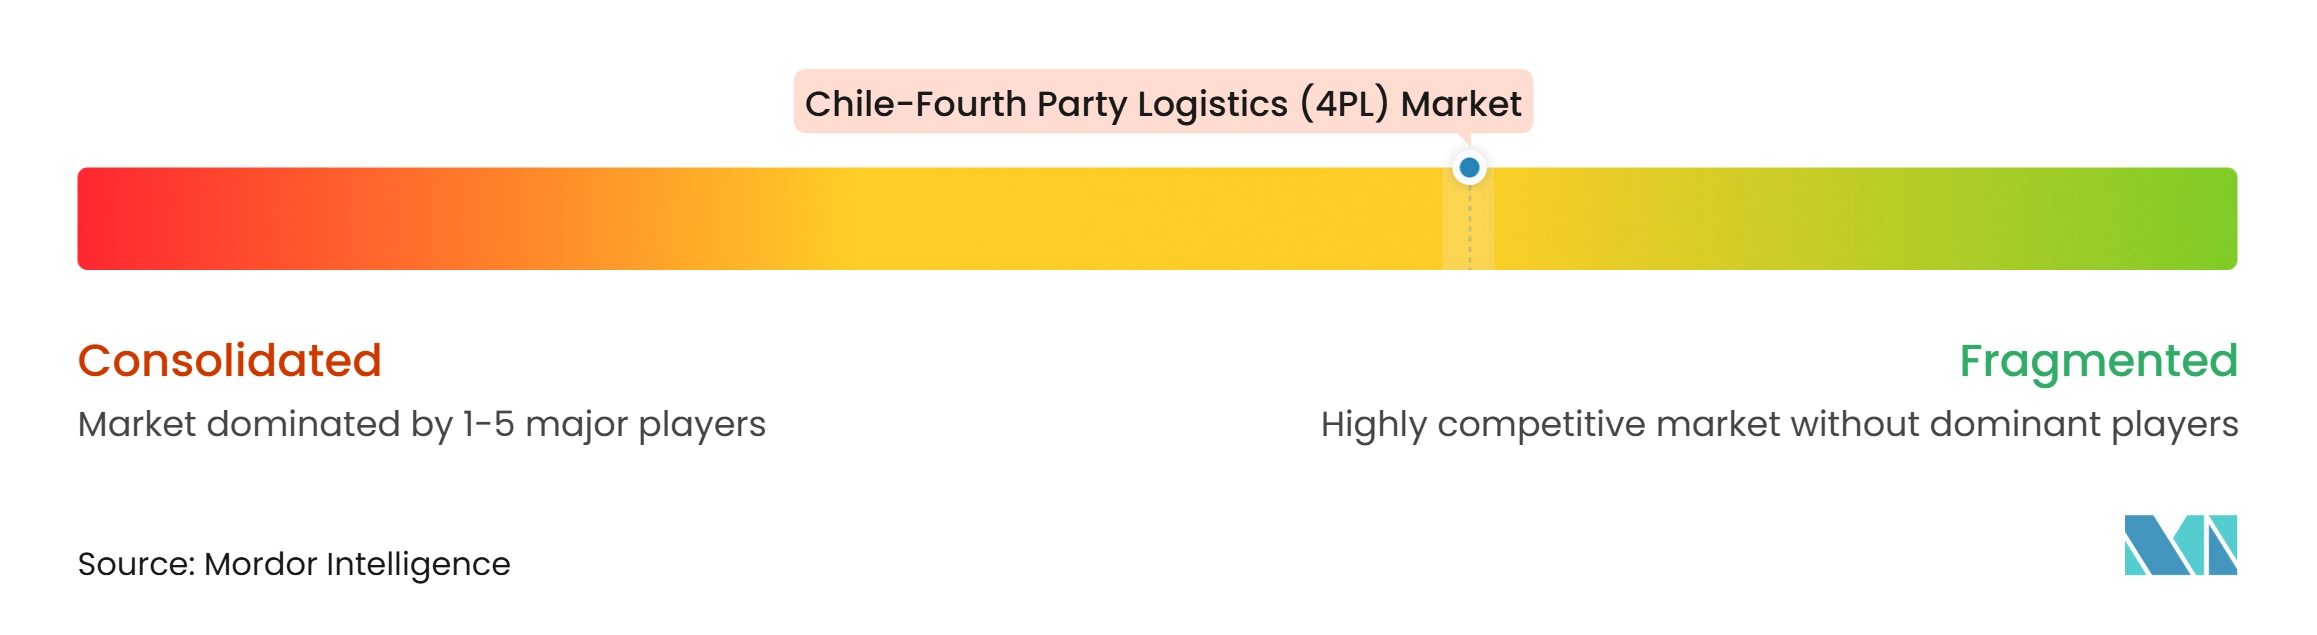
Der chilenische Viertparteilogistik (4PL)-Markt ist fragmentiert, wobei globale integrierte Anbieter viele Großunternehmenskonten bedienen und regionale Spezialisten starke Positionen in bestimmten Sektoren halten. DHL Group, Kuehne+Nagel, DSV, GEODIS, A.P. Moller-Maersk und CEVA Logistics konkurrieren über internationale Netzwerke, Kontobeziehungen, Control-Tower-Fähigkeiten und Technologieangebote. Ihre chilenischen Strategien erweitern häufig bestehende globale Mandate auf lokale Aktivitäten. Ransa und AGUNSA konkurrieren über lokale Infrastruktur, Betriebsbeziehungen und Erfahrung in Bergbau, Häfen und Kühlkettenlogistik. Dies macht die Anbieterauswahl abhängig vom Sektor des Kunden, der Netzwerkkomplexität und dem Bedarf an internationaler Koordination.
Kuehne+Nagels Apex Logistics vereinbarte im November 2025 den Erwerb einer Mehrheitsbeteiligung an Andes Integración Logística und erweiterte damit seine Reichweite bei verderblichen Waren und Luftfracht in Lateinamerika. Kuehne+Nagel erweiterte auch seine Casaideas-Partnerschaft durch ein dediziertes halbautomatisiertes 30.000 m² großes Verteilzentrum für Omnichannel-Aktivitäten[4]. Maersk erweiterte im November 2025 seine Kühlkettenarbeit mit Geofrut über Binnentransport, Kühllagerung, Seefracht, Luftfracht und Zollabfertigung. Diese Schritte zeigen, dass Anbieter um integrierte Aufträge und nicht um einzelne Transportstrecken konkurrieren.
Digitale Fähigkeiten werden zu einem wichtigeren Differenzierungsmerkmal im chilenischen Viertparteilogistik (4PL)-Markt. Anbieter, die Spediteursauswahltools, prädiktive Ankunftsschätzungen, Bedarfsplanung und Ausnahmemanagement nutzen können, können eine konsistentere Leistung über komplexe Netzwerke hinweg bieten. Kleinere Anbieter können in spezialisierten Strecken oder regionalen Nischen konkurrieren, können aber höhere Kosten haben, wenn Kunden fortschrittliche Systeme und zertifizierte Prozesse erfordern. Chiles Cybersicherheitsgesetz erhöht die Bedeutung des digitalen Sicherheitsmanagements und der Bereitschaft zur Vorfallmeldung für Logistikorganisationen, die wesentliche Dienste unterstützen.
Branchenführer der Chile-Viertparteilogistik (4PL)
-
Agencias Universales SA
-
TW Logística SpA
-
Inversiones Ultramar Ltda.
-
DHL Group
-
Kuehne + Nagel International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chile-Viertparteilogistik (4PL)-Markt Unternehmen in diesem Bericht
- DHL Group
- Kuehne + Nagel International AG
- DSV AS
- GEODIS
- A.P. Moller - Maersk AS
- CMA CGM SA
- Rhenus Group
- PSA International Pte Ltd
- DP World Ltd
- Expeditors International of Washington Inc
- JAS Worldwide Inc
- Hellmann Worldwide Logistics SE & Co. KG
- Nippon Yusen Kabushiki Kaisha
- AD Ports Group PJSC
- ID Logistics Group
- Ransa
- Agencias Universales SA
- Inversiones Ultramar Ltda.
- TW Logística SpA
- Avancargo SA
- Logistics Control Tower
- United Parcel Service Inc
Neueste Industrielle Entwicklungen in Chile-Viertparteilogistik (4PL)-Markt
- November 2026: AGUNSA nahm den Betrieb als nationaler Logistikbetreiber und Transportdienstleister für CMPC auf. Die Vereinbarung umfasst die Verwaltung der Frachtverteilung von seinen Logistikzentren in Santiago und Talcahuano an 25 Ziele in ganz Chile. Dies stärkt AGUNSAs integrierte Logistik- und landesweite Lieferkettenmanagementfähigkeiten.
- September 2026: AGUNSA eröffnete einen neuen Logistikbetreiberdienst für Gold Fields zur Unterstützung seiner Bergbauaktivitäten in Salares Norte. Der Dienst wird über AGUNSAs Logistikzentrum in Lampa betrieben und koordiniert Lieferantenfrachtlieferungen in Santiago und Copiapó. Die Entwicklung stärkt seine integrierten Bergbaulogistik- und Lieferantenverwaltungsfähigkeiten.
- Juli 2026: Maersk führte in Zusammenarbeit mit Oppy und dem Hafen von Wilmington eine integrierte Kühlkettenlogistiklösung ein, die chilenische Agrarexporteure mit der US-Ostküste verbindet. Die Lösung integriert Ursprungsabwicklung, Seetransport, Hafenoperationen, Begasung, Binnentransport und Kühllagerung. Die Initiative stärkt Maersks End-to-End-Logistikfähigkeiten für chilenische Frischproduktexporte.
- April 2026: Kuehne+Nagel erweiterte seine siebenjährige Logistikpartnerschaft mit dem chilenischen Einzelhändler Casaideas durch ein dediziertes 30.000 m² großes halbautomatisiertes Verteilzentrum. Die Anlage integriert E-Commerce-Auftragsabwicklung und Einzelhandelsgeschäft-Nachschub in einen konsolidierten Vertriebsbetrieb. Die Erweiterung stärkt seine Vertragslogistik-, Bestandsmanagement- und Omnichannel-Auftragsabwicklungsfähigkeiten in Chile.
Berichtsumfang der Chile-Viertparteilogistik (4PL)
Segmentierungsübersicht
| Hauptlogistikanbieter (LLP) |
| Lösungsintegrator |
| Digitale Plattform 4PL |
| FMCG |
| Einzel- und E-Commerce |
| Mode und Lifestyle |
| Technologie und Elektronik |
| Kühlkette und Pharma |
| Automobil und Mobilität |
| Industrielle Fertigung |
| Sonstige |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) |
| Patagonien / Äußerster Süden (Aysén, Magallanes) |
| Nach Betriebsmodell | Hauptlogistikanbieter (LLP) |
| Lösungsintegrator | |
| Digitale Plattform 4PL | |
| Nach Endverbraucherbranche | FMCG |
| Einzel- und E-Commerce | |
| Mode und Lifestyle | |
| Technologie und Elektronik | |
| Kühlkette und Pharma | |
| Automobil und Mobilität | |
| Industrielle Fertigung | |
| Sonstige | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Region | Nordchile (Antofagasta, Tarapacá, Atacama, Arica und Parinacota) |
| Zentralchile (Metropolregion Santiago, Valparaíso, Coquimbo, O'Higgins, Maule) | |
| Südchile (Biobío, Araucanía, Los Lagos, Los Ríos) | |
| Patagonien / Äußerster Süden (Aysén, Magallanes) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die chilenischen Viertparteilogistik (4PL)-Marktdienstleistungen?
Der chilenische Viertparteilogistik (4PL)-Markt wird voraussichtlich von 2027 bis 2032 eine CAGR von 6,70 % verzeichnen und bis 2032 einen Wert von 745,71 Millionen USD erreichen.
Welches Betriebsmodell hat die größte Position in Chile?
Der Hauptlogistikanbieter (LLP) ist das größte Betriebsmodell mit einem Anteil von 49,87 % im Jahr 2026.
Welche Kundengruppe wächst für 4PL-Anbieter am schnellsten?
Für kleine und mittlere Unternehmen wird bis 2032 eine CAGR von 8,76 % prognostiziert, da digitale Plattformen die Akzeptanzhürden senken.
Warum ist die Kühlkettenlogistik in Chile wichtig?
Kirschen-, Lachs- und Gesundheitsströme erfordern Temperaturkontrolle und Koordination über mehrere Transport- und Lageranbieter hinweg.
Welche chilenische Region wächst für 4PL-Dienste am schnellsten?
Nordchile wird voraussichtlich bis 2032 mit einer CAGR von 8,94 % wachsen, unterstützt durch dezentralisierte Bergbau-Lieferketten.
Welche Faktoren begrenzen die 4PL-Akzeptanz in Chile?
Fragmentierte Datensysteme, ungleichmäßige Infrastruktur, Mangel an Analysetalenten und Cybersicherheitsanforderungen können die Skalierbarkeit einschränken.