
Tamanho e Participação do Mercado de Óxido de Cério (IV)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
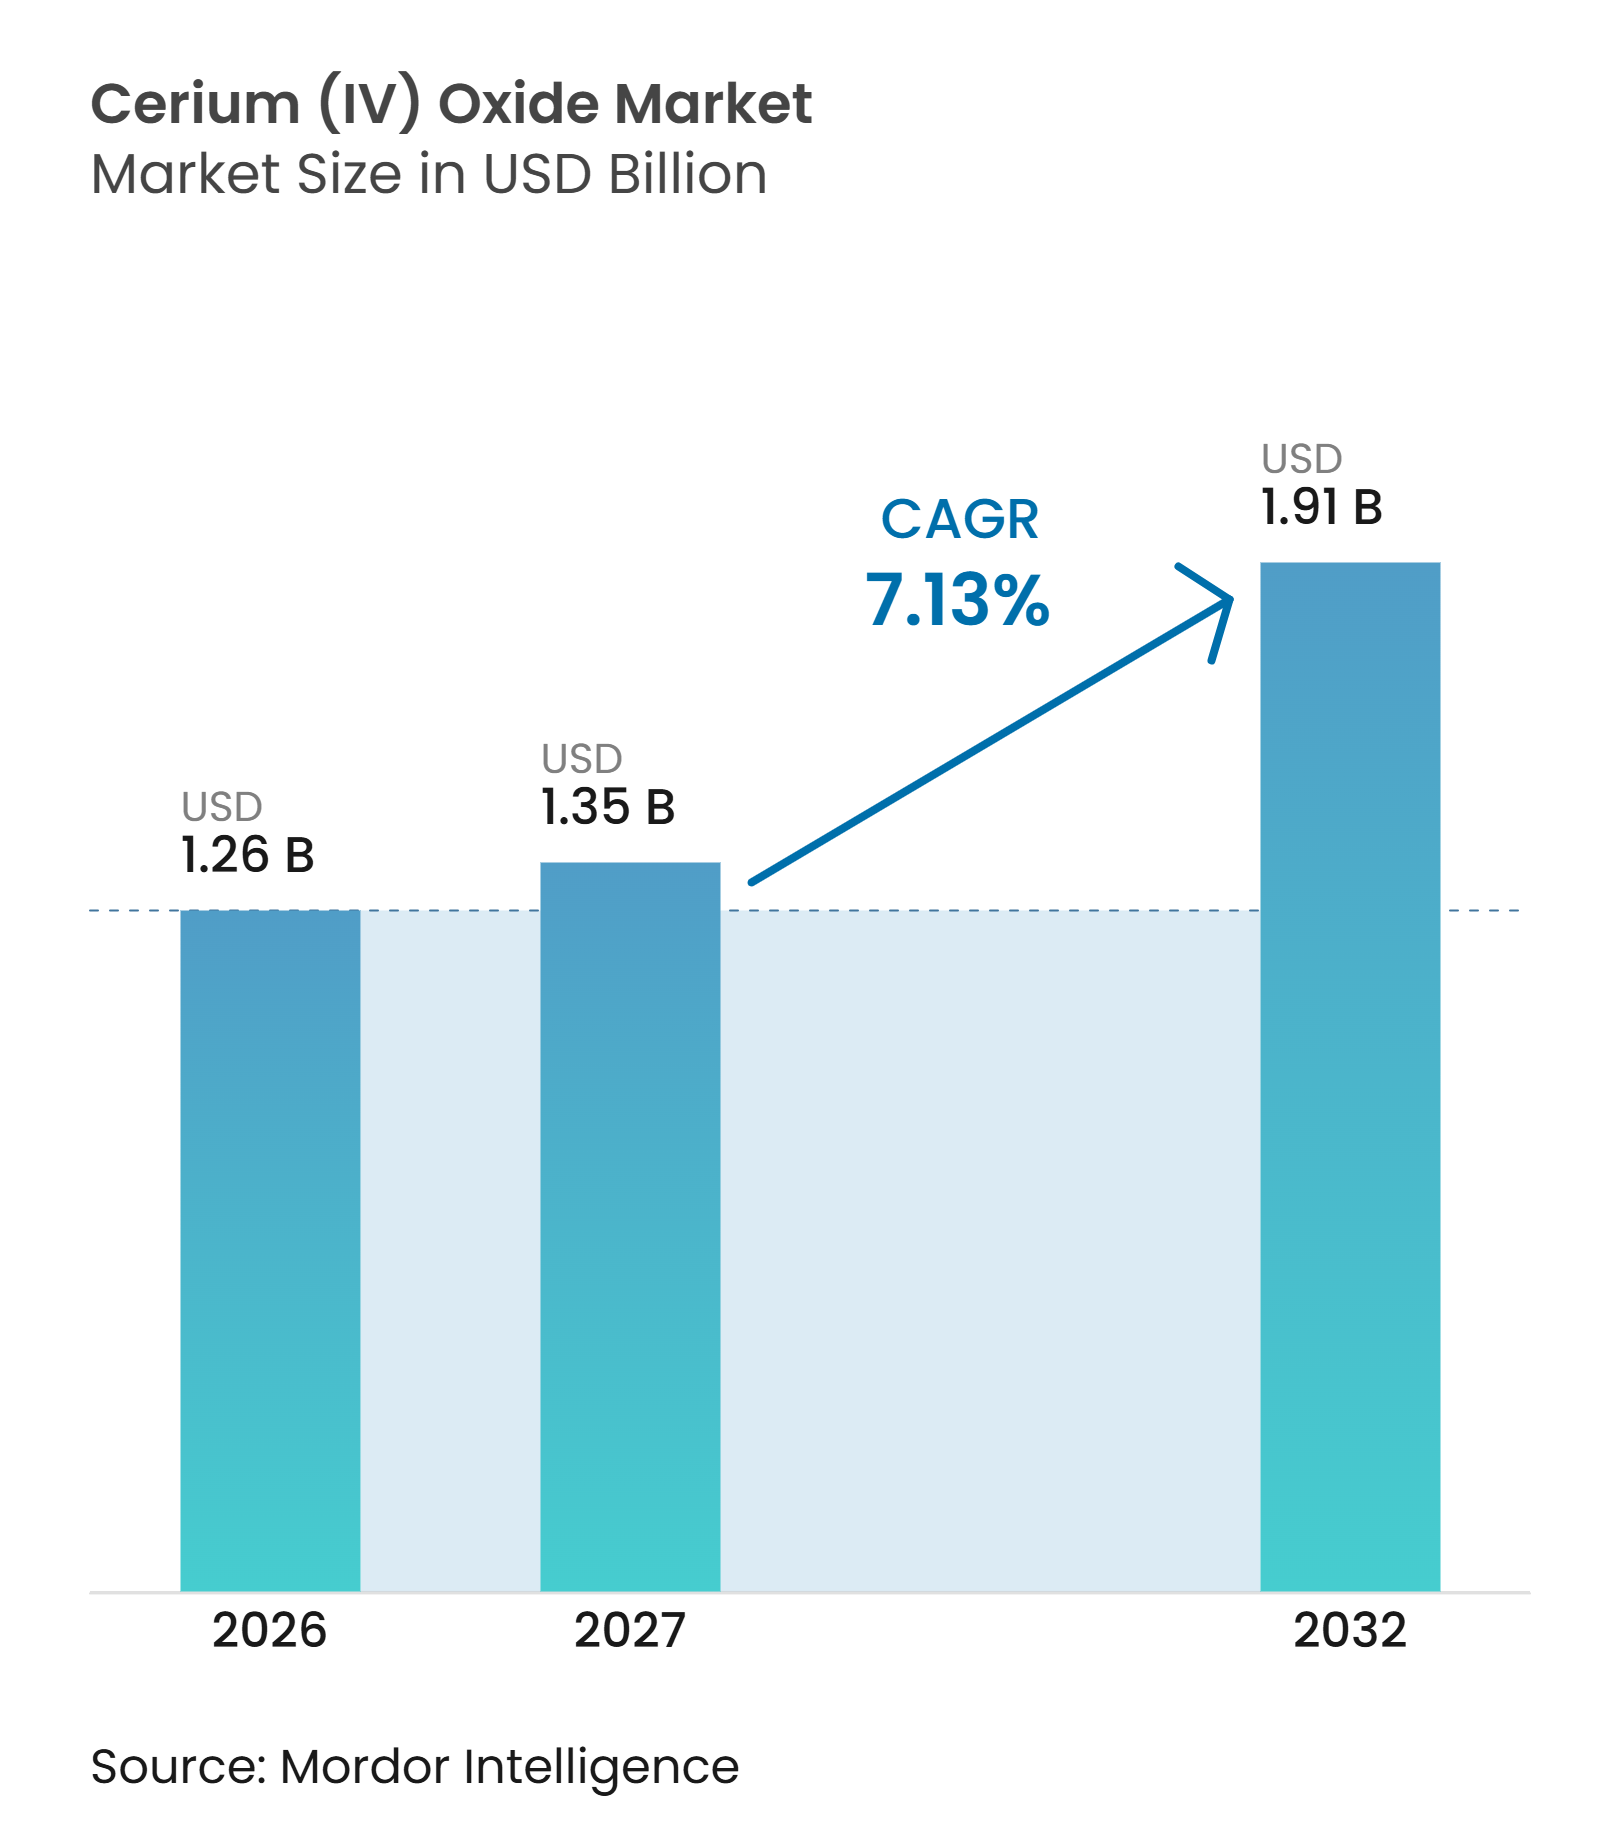
| Tamanho do Mercado (2027) | 1.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.13 % |
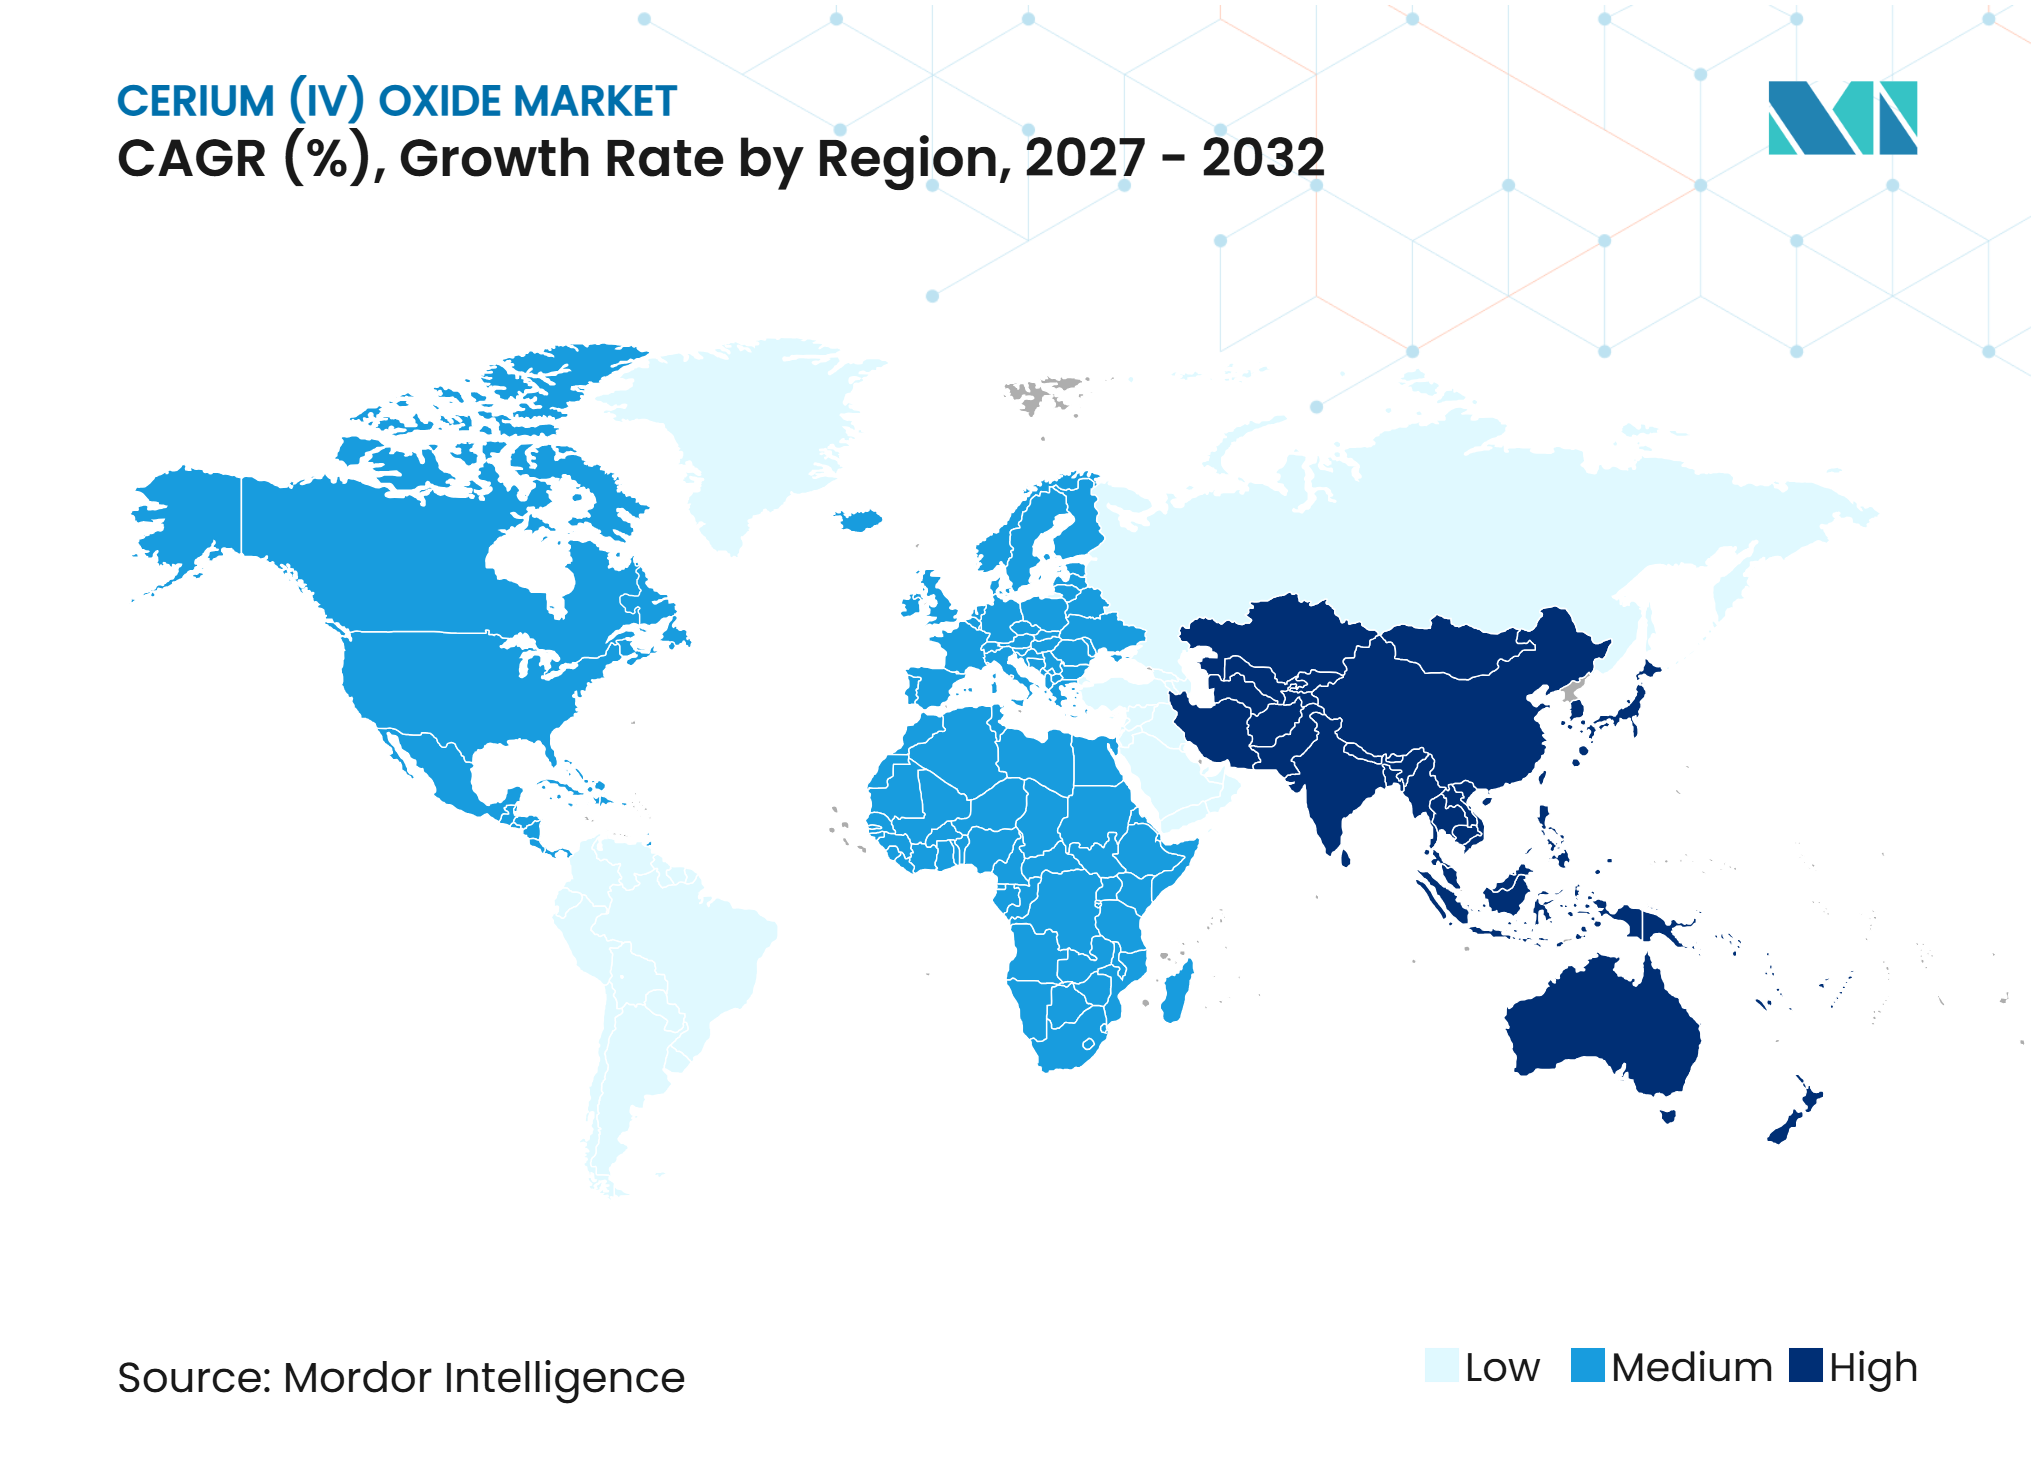
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óxido de Cério (IV) por Mordor Intelligence
O tamanho do Mercado de Óxido de Cério (IV) foi avaliado em 1,26 bilhões de USD em 2026 e estima-se que cresça de 1,35 bilhões de USD em 2027 para atingir 1,91 bilhões de USD até 2032, a um CAGR de 7,13% durante o período de previsão (2027-2032). O mercado de óxido de cério (IV) é sustentado por requisitos mais rígidos de emissões veiculares, expansão da fabricação de semicondutores e demanda por materiais de polimento de alta especificação. A demanda está se movendo em direção a graus com pureza e tamanho de partícula controlados, pois os usos avançados não podem depender de pó de polimento padrão. O cério está amplamente disponível em depósitos de terras raras, mas o fornecimento refinado permanece concentrado na China, o que torna a capacidade de processamento e a qualificação de produtos mais importantes do que a disponibilidade de minério. As decisões de fornecimento também permanecem vinculadas à economia dos ímãs de neodímio-praseodímio, pois o cério e o lantânio são coprodutos da separação de terras raras. Essa ligação pode criar mudanças de estoque e diferentes condições de precificação para material de grau técnico e de alta pureza no mercado de óxido de cério (IV).
Principais Conclusões do Relatório
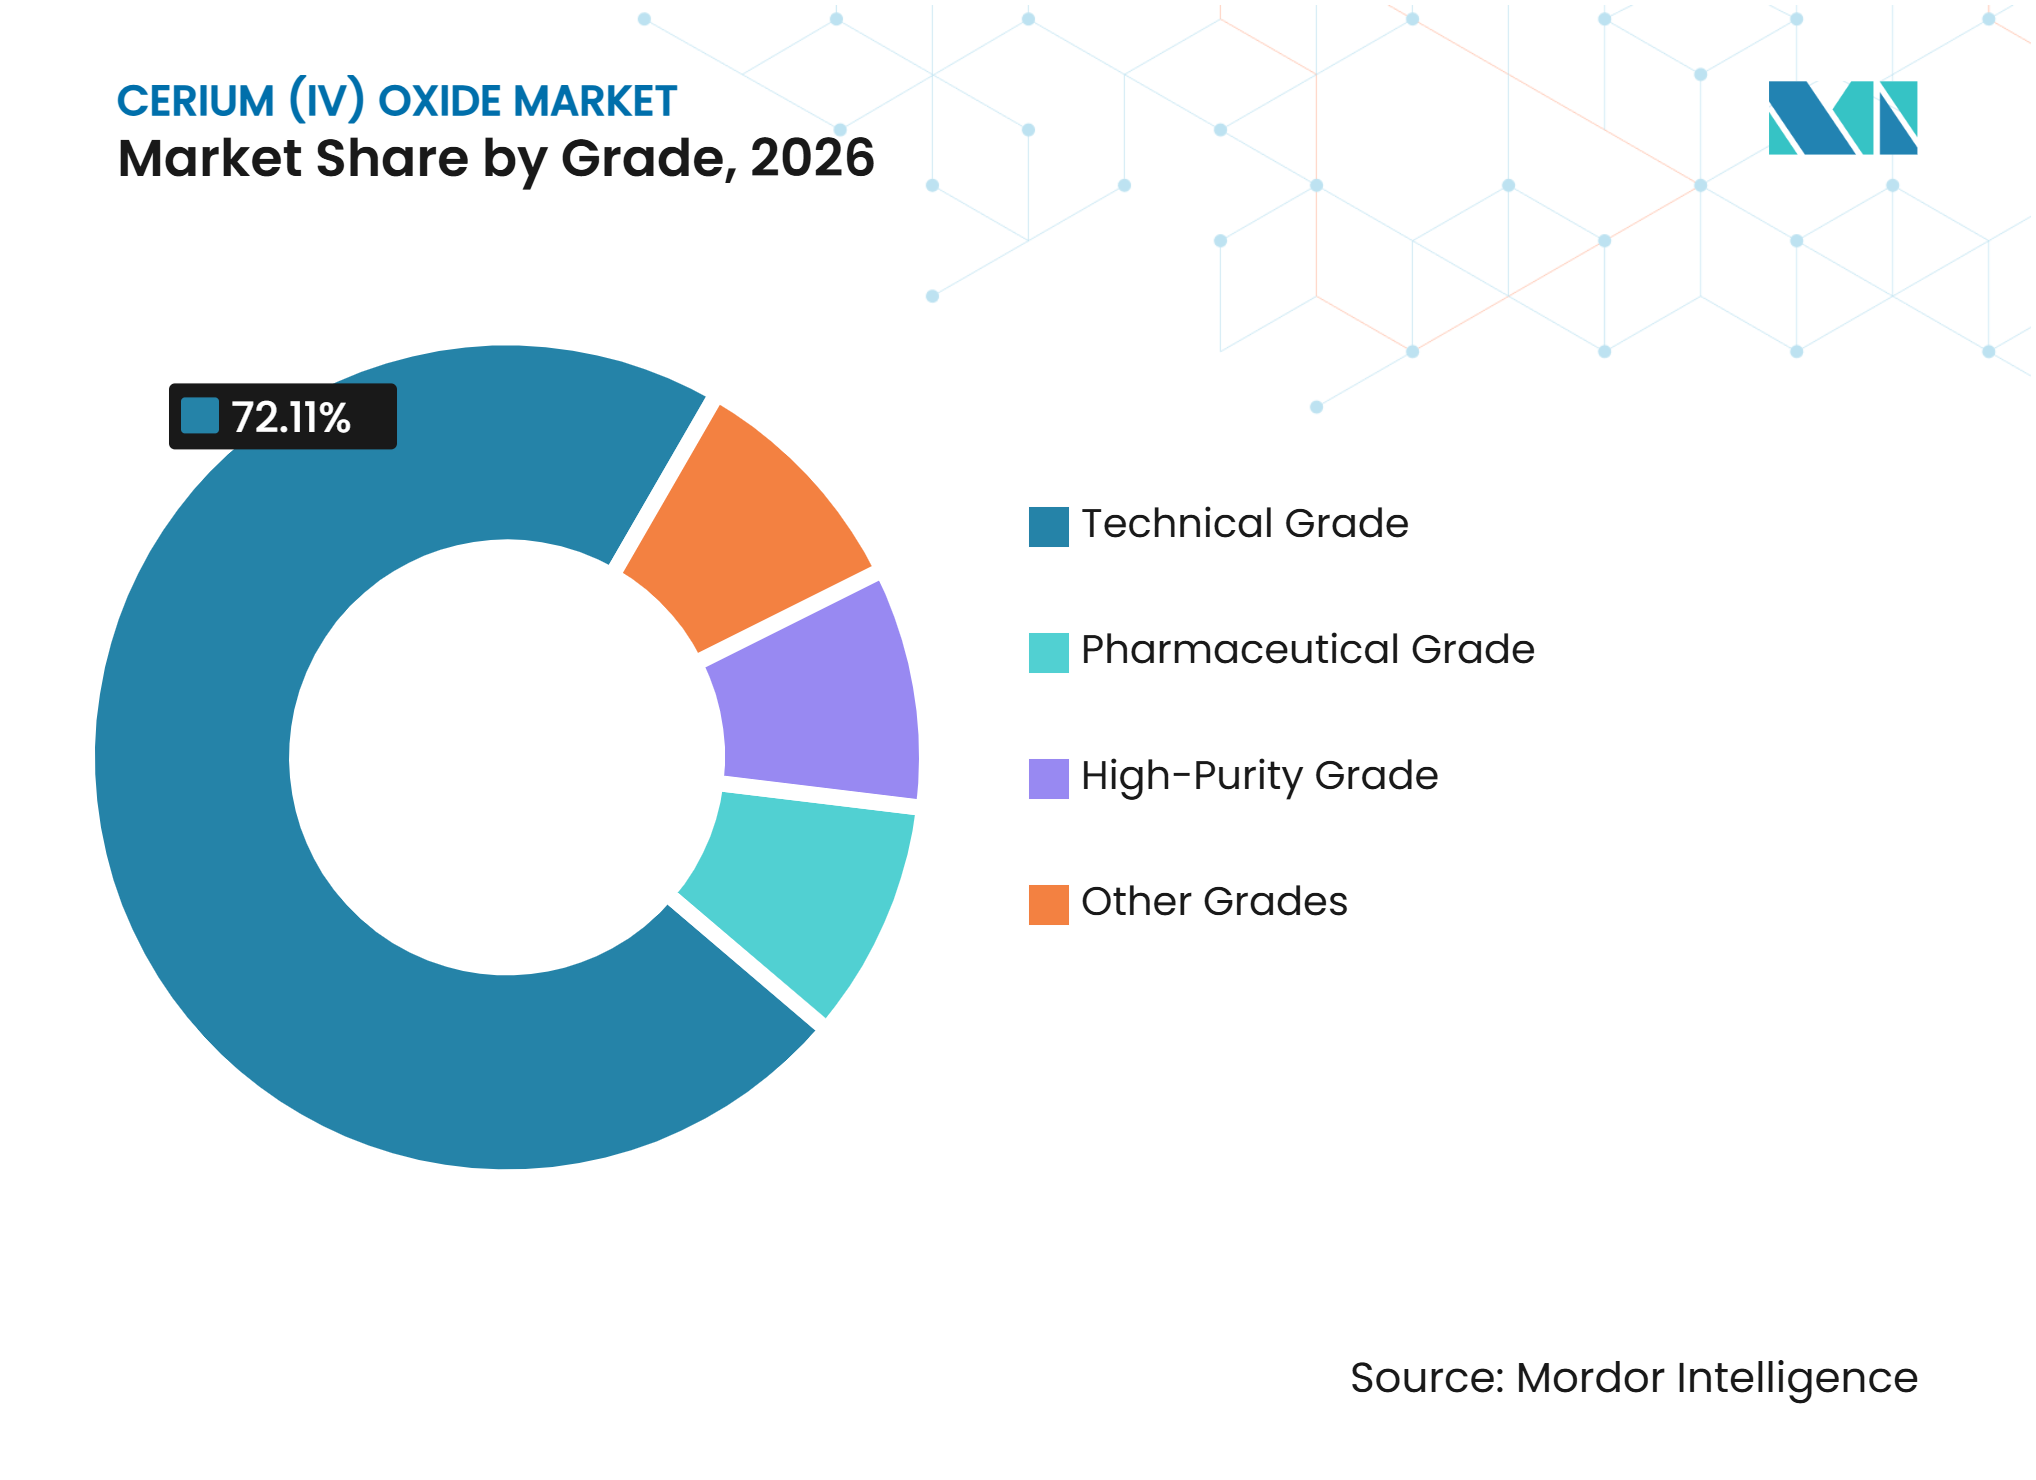
- Por grau, o grau técnico detinha 72,11% da participação do mercado de óxido de cério (IV) em 2026, enquanto o grau de alta pureza deve avançar a um CAGR de 7,89% até 2032.
- Por tamanho de partícula, o óxido de cério submícron detinha 50,34% da participação do mercado de óxido de cério (IV) em 2026, enquanto o óxido de cério em nanopartículas deve avançar a um CAGR de 8,16% até 2032.
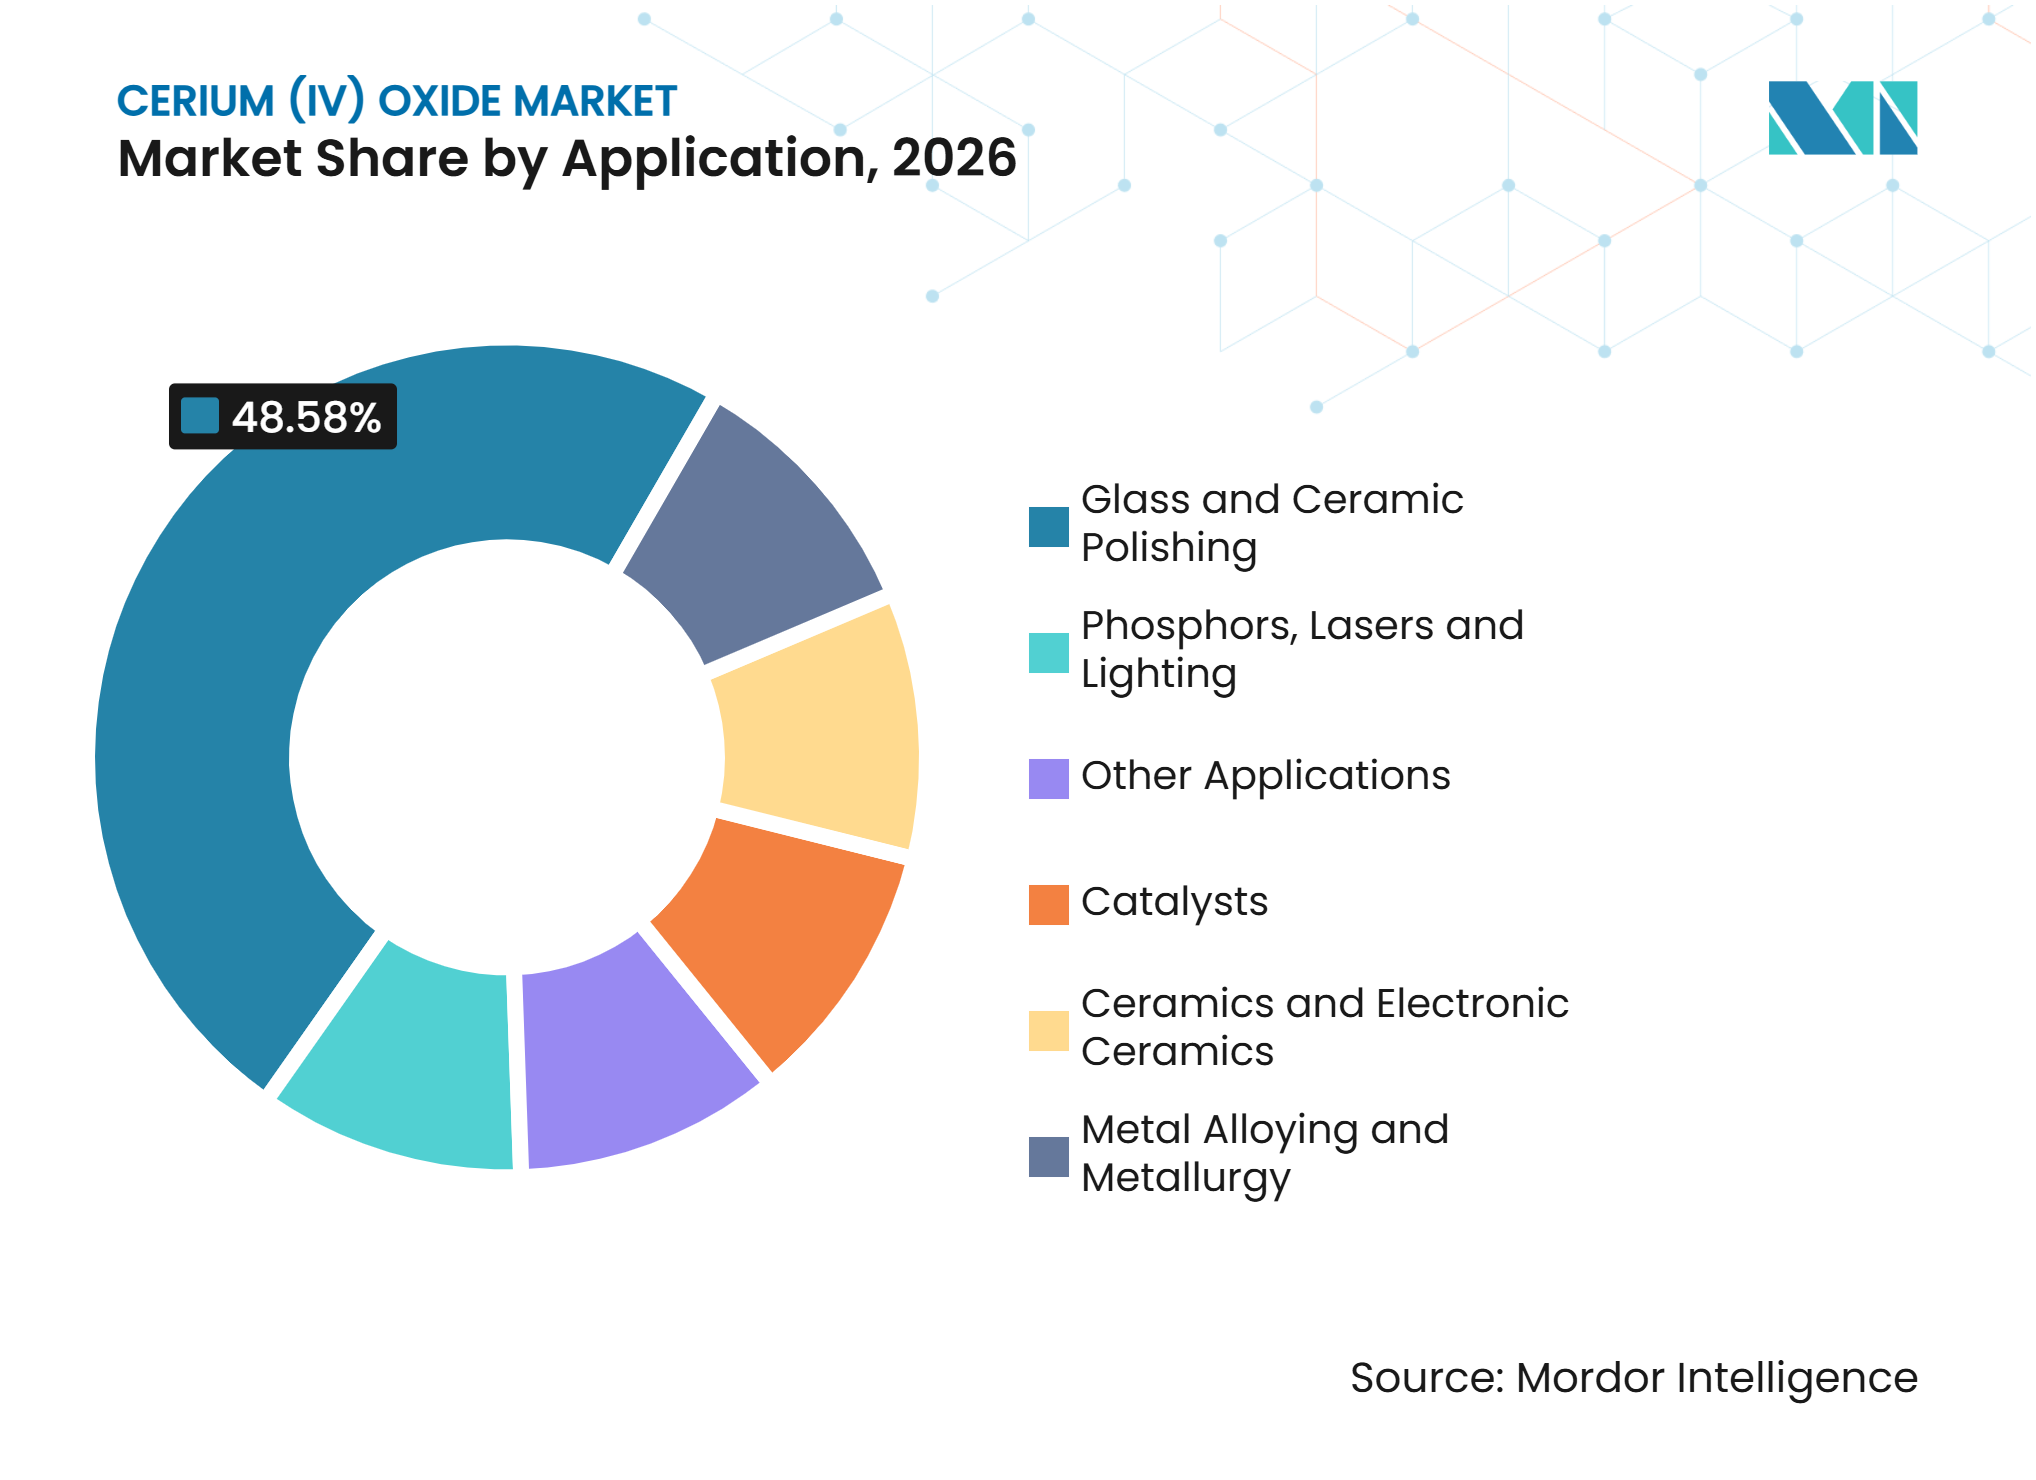
- Por aplicação, o polimento de vidro e cerâmica detinha 48,58% da participação do mercado de óxido de cério (IV) em 2026, enquanto cerâmicas e cerâmicas eletrônicas devem avançar a um CAGR de 8,45% até 2032.
- Por geografia, a Ásia-Pacífico detinha 43,67% da participação do mercado de óxido de cério (IV) em 2026 e deve avançar a um CAGR de 8,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões Mais Rígidos de Emissões Veiculares e Requisitos de Carregamento de Catalisadores | +1.8% | Global, pressão aguda de curto prazo na UE e na China | Curto prazo (≤ 2 anos) |
| Miniaturização de Semicondutores e Demanda por CMP de Alta Uniformidade | +1.6% | Núcleo da APAC (Taiwan, Coreia do Sul, Japão), com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Polimento de Óptica de Precisão, Fotomáscaras e Vidro para Displays | +1.3% | Núcleo da APAC, América do Norte e UE | Médio prazo (2-4 anos) |
| Demanda por Céria de Alta Pureza em Cerâmicas Avançadas e Materiais de Energia | +1.1% | Núcleo da APAC, com expansão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Requisitos de Proteção UV em Vidros Automotivos, Solares e Especiais | +0.8% | Global, ganhos iniciais na China, UE e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Mais Rígidos de Emissões Veiculares e Requisitos de Carregamento de Catalisadores
O Euro 7 entrou em vigor ao abrigo do Regulamento (UE) 2024/1257, com aplicação a partir de 29 de novembro de 2026, para novos tipos de veículos de passageiros e veículos comerciais ligeiros[1]. O regulamento reforça a demanda por sistemas de catalisadores capazes de manter o desempenho de armazenamento de oxigênio enquanto atendem a requisitos mais rígidos de óxidos de nitrogênio e número de partículas. O óxido de cério é um componente central de armazenamento de oxigênio em catalisadores de três vias, portanto, requisitos de desempenho mais elevados podem aumentar a demanda por material de grau catalisador. A atualização do ato de implementação para veículos leves de julho de 2025 acelerou o trabalho de reformulação entre os fornecedores de catalisadores. Um estudo de 2025 relatou que um aumento de 10% no carregamento de céria melhorou a eficiência de conversão de óxidos de nitrogênio em 3% a 4% nas condições examinadas. O contínuo roteiro de emissões da China sustenta a mesma base de demanda, conferindo ao mercado de óxido de cério (IV) suporte além da Europa.
Miniaturização de Semicondutores e Demanda por CMP de Alta Uniformidade
A Planarização Mecânico-Química (CMP) requer taxas de remoção estáveis e baixos defeitos de superfície à medida que os projetos de semicondutores se tornam mais complexos. A produção de lógica avançada em Taiwan, Coreia do Sul e Japão continua a sustentar a demanda por materiais de CMP utilizados em processos de dielétrico e isolamento de trincheira rasa. Lamas de óxido de cério de alta pureza são utilizadas onde a qualidade do polimento é mais importante do que o menor custo do material. Um estudo de setembro de 2025 constatou que nanopartículas de CeO₂ funcionalizadas com amina melhoraram as taxas de remoção de material de CMP de isolamento de trincheira rasa em 23%, ao mesmo tempo em que reduziram os defeitos de arranhões. Esse requisito de desempenho sustenta a mudança em direção a formulações de nanopartículas controladas no mercado de óxido de cério (IV). Também eleva a importância da estabilidade de dispersão, controle de contaminação e documentação durante a qualificação de fornecedores.
Polimento de Óptica de Precisão, Fotomáscaras e Vidro para Displays
Fotomáscaras para litografia ultravioleta extrema, painéis de diodos orgânicos emissores de luz e displays de mini diodos emissores de luz requerem etapas de polimento rigorosamente controladas. O óxido de cério é adequado para esses usos porque pode produzir superfícies lisas em vidro óptico e substratos de quartzo. Fotomáscaras de quartzo sintético de alta pureza requerem baixa rugosidade superficial, o que limita a substituição por sílica ou alumina sem alterações nos processos de produção. A Shenghe Resources Holding Co., Ltd. informou que seu projeto de pó de polimento de Leshan estava 63% concluído no terceiro trimestre de 2025 e tinha como meta o comissionamento no primeiro trimestre de 2026. O projeto demonstra como os produtores estão adicionando capacidade para aplicações de polimento de maior valor, em vez de depender apenas das vendas de material a granel.
Demanda por Céria de Alta Pureza em Cerâmicas Avançadas e Materiais de Energia
A céria dopada com gadolínio e a céria dopada com samário são utilizadas como materiais eletrolíticos em células de combustível de óxido sólido de temperatura intermediária e células de eletrólise de óxido sólido. Esses materiais podem suportar operação entre 500 °C e 700 °C, em comparação com 800 °C a 1.000 °C para sistemas convencionais de zircônia estabilizada com ítria. Temperaturas de operação mais baixas podem reduzir o estresse do sistema e ampliar o uso potencial em energia estacionária, centros de dados e produção de hidrogênio. Pesquisa publicada em 2025 relatou condutividade iônica para eletrólitos de céria dopada com gadolínio e céria dopada com samário de 2 a 3 vezes o nível da zircônia estabilizada com ítria convencional na faixa de 500 °C a 700 °C. O Departamento de Energia dos EUA anunciou 275 milhões de USD para projetos de cadeia de suprimentos de minerais críticos em novembro de 2025, incluindo separação de terras raras e processamento de óxidos de alta pureza[2].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração do Processamento Chinês e Exposição ao Controle de Exportações | -1.4% | Global, vulnerabilidade aguda na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Acumulação de Estoque de Cério Decorrente da Economia de Separação Liderada por Ímãs de Terras Raras | -1.0% | Global; excedente primário na China, secundário na Austrália | Médio prazo (2-4 anos) |
| Substituição por Abrasivos de Sílica, Alumina, Diamante e Carboneto de Silício | -0.7% | Global, mais agudo nos segmentos sensíveis a preço da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração do Processamento Chinês e Exposição ao Controle de Exportações
A China respondeu por 60% da produção global de terras raras e 90% da capacidade de refino em uma avaliação do Parlamento Europeu de novembro de 2025. Essa concentração cria um desafio de aquisição para compradores que precisam de óxido de cério qualificado e não conseguem transferir o fornecimento rapidamente para outro processador. O Ministério da Indústria e Tecnologia da Informação da China emitiu Medidas Provisórias para a Gestão de Recursos de Terras Raras em agosto de 2025, que formalizou a alocação centralizada de cotas. O cério não foi incluído no anúncio de controle de exportações de abril de 2025, que abrangeu samário, gadolínio, térbio, disprósio, lutécio, escândio e ítrio. A preocupação prática é a possibilidade de controles mais amplos sobre o fluxo de recursos para cadeias de suprimentos com opções limitadas de curto prazo. Os Estados Unidos permaneceram com mais de 95% de dependência de importações para o consumo de elementos de terras raras na avaliação do Serviço Geológico dos Estados Unidos (USGS) de 2025.
Acumulação de Estoque de Cério Decorrente da Economia de Separação Liderada por Ímãs de Terras Raras
A separação de terras raras produz cério e lantânio juntamente com produtos de neodímio-praseodímio, e as proporções de produção são determinadas pela composição do minério. A demanda por ímãs pode, portanto, aumentar a produção de cério mesmo quando a demanda por cério não cresce na mesma taxa. A China Northern Rare Earth (Group) High-Tech Co., Ltd. informou que as vendas de lantânio e cério superaram a produção em 2025, reduzindo os estoques à medida que a demanda doméstica de polimento e catalisadores absorvia o material. A Lynas Rare Earths Ltd. reduziu a produção de lantânio e cério no ano fiscal (AF) de 2025 para proteger as margens de neodímio-praseodímio. Essas ações mostram que o fornecimento de cério responde à economia mais ampla da refinaria, e não apenas à demanda por cério. Os ciclos de estoque podem afetar a disponibilidade de grau técnico e dificultar o planejamento de custos para os compradores no mercado de óxido de cério (IV).
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Grau Técnico Ancora a Receita, Grau de Alta Pureza se ExpandeO grau técnico detinha 72,11% da participação do mercado de óxido de cério (IV) em 2026. Ele atende ao polimento de vidro e cerâmica, catalisadores automotivos convencionais e aplicações industriais de vidro absorvedor de ultravioleta. Grandes instalações de processamento chinesas produzem esse grau em escala, e sua precificação geralmente segue as condições mais amplas de óxidos de terras raras. A ampla base de compradores torna o grau técnico a base de demanda da indústria de óxido de cério (IV). O grau farmacêutico tem um papel menor porque os requisitos de biocompatibilidade e controle de endotoxinas restringem a base de fornecedores qualificados. Seus elevados requisitos de especificação sustentam valores unitários mais altos do que o material técnico padrão.
O grau de alta pureza deve avançar a um CAGR de 7,89% até 2032, à medida que o CMP de semicondutores, os eletrólitos de óxido sólido e os fósforos avançados requerem baixos níveis de contaminação por metais de transição. A TREIBACHER INDUSTRIE AG fornece pós de óxido de cério Auerpol por meio de processos certificados pela ISO 9001 e ISO 14001 para aplicações de polimento exigentes. Os prazos de qualificação, os controles analíticos e os registros de rastreabilidade aumentam os custos de mudança nessa parte do mercado de óxido de cério (IV). Outros graus incluem misturas personalizadas e pós dopados, como céria dopada com gadolínio e céria dopada com samário.



Por Tamanho de Partícula:
Óxido de Cério Submícron Lidera, Óxido de Cério em Nanopartículas Expande-se Mais RapidamenteO óxido de cério submícron detinha 50,34% da participação do mercado de óxido de cério (IV) em 2026. Ele equilibra custo e desempenho para vidro óptico, substratos de displays de painel plano e processos de polimento de semicondutores estabelecidos. Sua faixa de tamanho de partícula suporta comportamento de polimento previsível sem a maior complexidade de processamento das nanopartículas. O óxido de cério de tamanho mícron permanece relevante para o polimento de vidro float e cerâmicas decorativas, onde os volumes são altos e as necessidades de acabamento superficial são menos exigentes. Essa categoria geralmente atende a usos sensíveis a custos com requisitos moderados de taxa de remoção. Sua posição reflete a importância contínua das aplicações de polimento estabelecidas para o mercado de óxido de cério (IV).
O óxido de cério em nanopartículas deve avançar a um CAGR de 8,16% até 2032, pois sua maior área superficial pode melhorar o comportamento catalítico e a seletividade de CMP. A pesquisa de setembro de 2025 sobre nanopartículas de CeO₂ com superfície modificada mostrou uma melhoria de 23% nas taxas de remoção de material de CMP de isolamento de trincheira rasa. A American Elements oferece nanopartículas de CeO₂ em tamanhos de 10 nm a 100 nm e graus de pureza de 99% a 99,9999%. Os produtores devem manter a reprodutibilidade das partículas e a estabilidade de dispersão ao longo da vida útil do produto. Esses requisitos criam uma barreira de capacidade para fornecedores menores. Eles também tornam a engenharia de partículas um diferenciador mais forte do que a composição química bruta em usos de alto valor.
Por Aplicação:
Polimento de Vidro e Cerâmica Lidera a Demanda, Cerâmicas e Cerâmicas Eletrônicas Fortalecem o CrescimentoO polimento de vidro e cerâmica detinha 48,58% do tamanho do mercado de óxido de cério (IV) em 2026. É utilizado em vidro óptico, displays de painel plano, vidro automotivo e envidraçamento arquitetônico. O segmento se beneficia de uma ampla base de clientes e métodos de processamento estabelecidos há muito tempo. Os usos ópticos de alta especificação são difíceis de transferir para abrasivos alternativos porque a qualidade da superfície afeta o desempenho do produto a jusante. Os catalisadores também representam um importante canal para o óxido de cério em conversores automotivos, promotores de craqueamento catalítico fluido e sistemas de redução catalítica seletiva. A liga metálica e a metalurgia, os fósforos, os lasers e a iluminação, e o vidro absorvedor de ultravioleta criam demanda adicional em aplicações industriais e de consumo.
Cerâmicas e cerâmicas eletrônicas devem avançar a um CAGR de 8,45% até 2032. O crescimento está vinculado a células de combustível de óxido sólido, células de eletrólise de óxido sólido, capacitores cerâmicos multicamadas, componentes piezoelétricos e eletrônica de trem de força de veículos elétricos. O Escritório Europeu de Patentes revogou a patente de céria dopada da Solvay em janeiro de 2025, abrindo o campo técnico para formulações concorrentes de céria dopada com gadolínio e céria dopada com samário. Essa mudança pode reduzir uma barreira à entrada para especialistas em cerâmica. O mix de aplicações confere ao mercado de óxido de cério (IV) tanto uma demanda estável de polimento quanto uma demanda de materiais de crescimento mais rápido. Também sustenta o investimento em produção de precursores de alta pureza e design de pós específicos para aplicações.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 43,67% da participação do mercado de óxido de cério (IV) em 2026 e deve avançar a um CAGR de 8,33% até 2032. A China fornece a grande base de processamento de terras raras da região, enquanto Taiwan, Coreia do Sul e Japão criam demanda por graus de CMP e vidro para displays de alta pureza. A China Northern Rare Earth (Group) High-Tech Co., Ltd. relatou destocagem de inventário que elevou as vendas de lantânio e cério acima da produção. As atividades de vidro plano e vidro solar da Índia acrescentam uma fonte de demanda emergente. Vietnã e Malásia sustentam uma base de demanda adicional de fabricação de eletrônicos para vidro de display e óptica de precisão. A região combina escala em refino com acesso próximo à fabricação de semicondutores e displays.
América do Norte
A demanda da América do Norte é moldada por esforços para reduzir a exposição ao processamento importado de terras raras. O Departamento de Energia dos EUA anunciou uma oportunidade de financiamento de 134 milhões de USD em dezembro de 2025 para o desenvolvimento doméstico da cadeia de suprimentos de terras raras. Isso seguiu o anúncio de financiamento de minerais críticos de 275 milhões de USD em novembro de 2025. Essas iniciativas apoiam a separação e o processamento de óxidos de alta pureza que poderiam suprir lacunas de fornecimento ao longo do tempo. As instalações de semicondutores no Arizona, Texas e Oregon requerem material com distribuição controlada de tamanho de partícula e baixos níveis de contaminação. A Neo Performance Materials vendeu seus ativos de separação de terras raras na China em março de 2025 e direcionou a produção por meio de sua instalação Silmet na Estônia. Essa abordagem pode ajudar os compradores a atender às preferências de fornecimento de países aliados enquanto as instalações domésticas se expandem.
Europa e Regiões Emergentes
A influência regulatória da Europa inclui a Lei de Matérias-Primas Críticas, que identifica o cério como matéria-prima estratégica, e as normas de emissões Euro 7. A Solvay reinaugurou sua linha de processamento de terras raras em La Rochelle, França, em abril de 2025, fortalecendo o fornecimento sob jurisdição europeia de óxido de cério. Sistemas de qualidade baseados em ISO e documentação de origem têm peso crescente para compradores regionais em aplicações ópticas, de catalisadores e eletrônicas. Brasil e Argentina possuem recursos minerais de terras raras, mas as ambições de processamento ainda estão em estágio inicial. O Oriente Médio e a África são principalmente mercados importadores de produto de grau técnico utilizado em vidro e aço. A atividade petroquímica e de vidro especial da Arábia Saudita é um nó de demanda visível, enquanto os depósitos de monazita da África do Sul poderiam se tornar mais relevantes se o beneficiamento de fontes aliadas se expandir. Esse grupo geográfico misto tem potencial estratégico, mas ainda possui capacidade limitada de processamento a jusante.
Cenário Competitivo
Concentração do Mercado
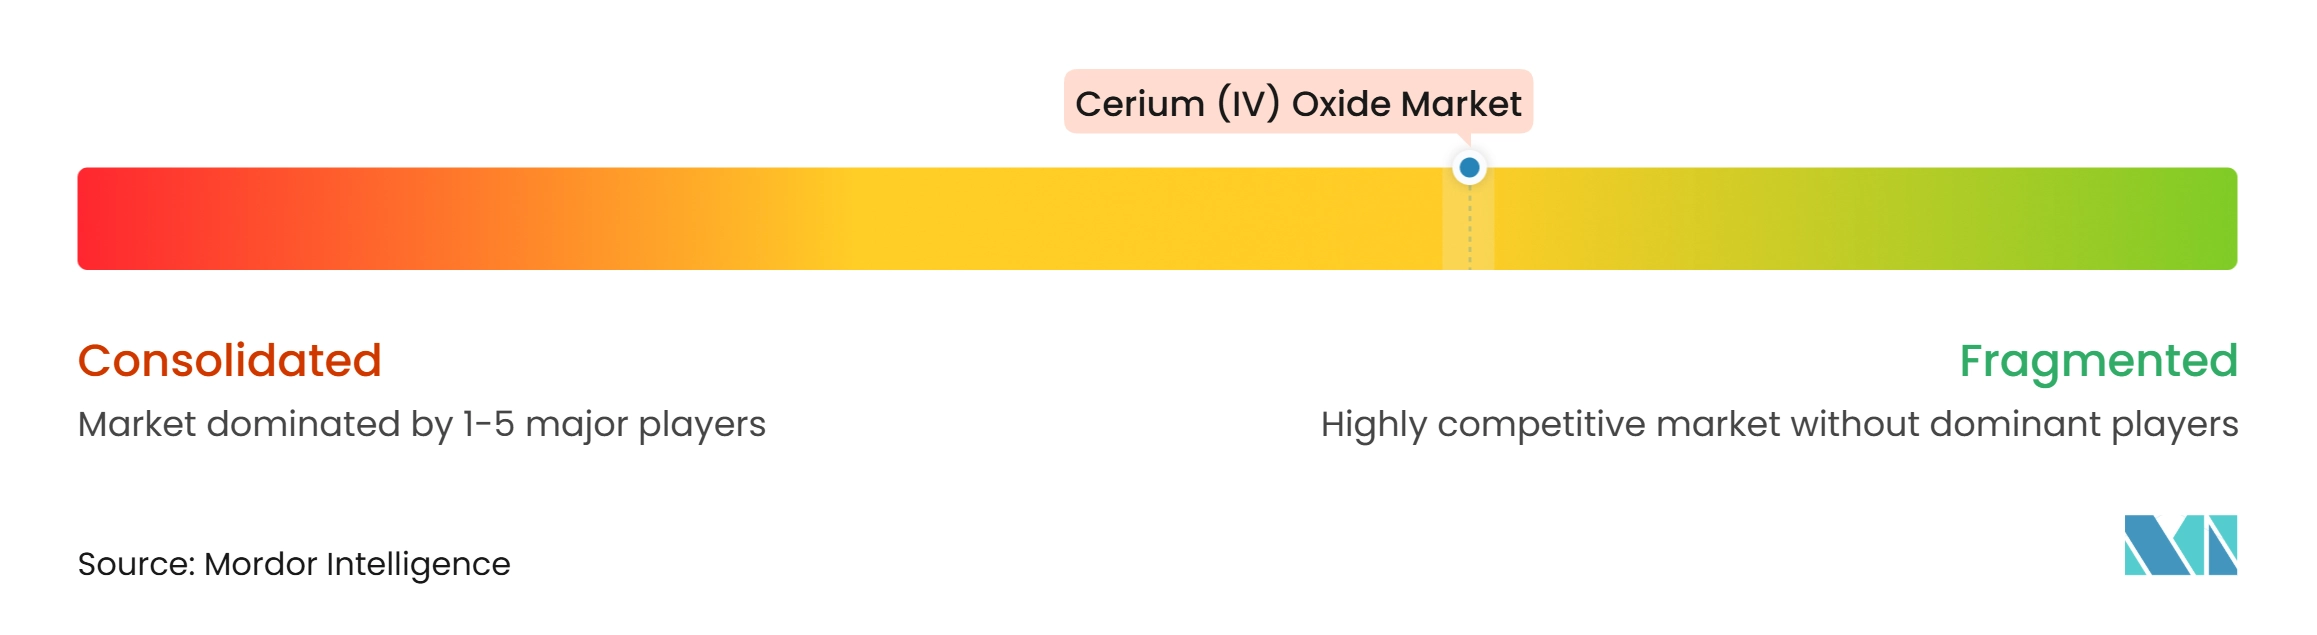
O mercado de óxido de cério (IV) é moderadamente concentrado, com os principais participantes incluindo Solvay, China Northern Rare Earth (Group) High-Tech Co., Ltd., Lynas Rare Earths Ltd., Aluminium Corporation of China e TREIBACHER INDUSTRIE AG. Os produtores chineses afiliados ao Estado possuem sistemas integrados de mineração a óxido que sustentam vantagens de custo e rendimento. A China Northern Rare Earth (Group) High-Tech Co., Ltd., a China Rare Earth Resources And Technology Co., Ltd., a China Southern Rare Earth Group Co., Ltd. e a Ganzhou Rare Earth Group Co., Ltd. operam dentro dessa estrutura de processamento chinesa mais ampla. A concentração resultante afeta a disponibilidade de produtos de óxido padrão e a velocidade com que os compradores estrangeiros podem diversificar. O domínio da China no refino global de terras raras permanece a principal restrição competitiva para produtores não chineses. A concorrência fora da China concentra-se mais na qualificação de produtos, suporte técnico e localização da cadeia de suprimentos.
A Lynas Rare Earths Ltd. e a Solvay são importantes detentoras de capacidade não chinesa. A Lynas ajustou a produção de lantânio e cério no AF2025 para priorizar as margens de neodímio-praseodímio, mostrando o efeito da economia de produtos integrados em sua estratégia. O reinício de La Rochelle da Solvay em abril de 2025 expandiu a capacidade de processamento europeia. A Shenghe Resources Holding Co., Ltd. adquiriu a Peak Rare Earths Limited em setembro de 2025, ampliando seu acesso a montante e complementando seu projeto de pó de polimento de Leshan. Esses movimentos refletem esforços para garantir o fornecimento de material, expandir a capacidade especializada e atender a compradores que buscam diferentes opções de fornecimento. O mercado de óxido de cério (IV) recompensa produtores que podem fornecer registros de qualidade confiáveis juntamente com disponibilidade de material.
A TREIBACHER INDUSTRIE AG se diferencia com os produtos Ceroxid e Auerpol, certificação ISO 9001 e ISO 14001, e suporte de aplicação para usos em vidro, cerâmica, catalisadores e nuclear. A Neo Performance Materials utiliza sua refinaria Silmet na Estônia para posicionar o fornecimento para clientes europeus e norte-americanos. A IBU-tec advanced materials AG oferece pós IBUpart CeO₂, à medida que a demanda dos clientes se deslocou para materiais de bateria. A American Elements oferece formatos de alta pureza e nanopartículas em um amplo catálogo. A Shandong Desheng Rare Earth Materials Co., Ltd. e a Yiyang Hongyuan Rare Earth Co., Ltd. fornecem produtos de óxido de cério, incluindo material de alta pureza. Especialistas menores podem competir onde atendem consistentemente aos requisitos de pureza, logística e documentação. O campo competitivo, portanto, separa os fornecedores de óxido a granel das empresas que atendem a aplicações exigentes de CMP, óptica, catalisadores e materiais de energia.
Líderes da Indústria de Óxido de Cério (IV)
-
Solvay
-
China Northern Rare Earth (Group) High-Tech Co., Ltd.
-
Lynas Rare Earths Ltd
-
Aluminium Corp
-
TREIBACHER INDUSTRIE AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óxido de Cério (IV) Empresas cobertas neste relatório
- Aluminium Corp
- American Elements
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- China Rare Earth Resources And Technology Co., Ltd.
- China Southern Rare Earth Group Co., Ltd.
- Ganzhou Rare Earth Group Co., Ltd.
- IBU-tec advanced materials AG
- Lynas Rare Earths Ltd
- Nanophase Technologies Corporation
- Neo Performance Materials
- Shandong Desheng Rare Earth Materials Co., Ltd.
- Shenghe Resources Holding Co., Ltd.
- Solvay
- TREIBACHER INDUSTRIE AG
- Yiyang Hongyuan Rare Earth Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Óxido de Cério (IV)
- Agosto de 2026: A China Northern Rare Earth (Group) High-Tech Co., Ltd. iniciou o fornecimento estável em lote de lama de polimento de precisão de nano-óxido de cério por meio de sua subsidiária Tianjiao Qingmei, após validação da linha de produção com clientes da indústria óptica. O desenvolvimento avançou o uso a jusante do óxido de cério no polimento óptico de precisão, incluindo aplicações em óptica automotiva, visão de máquina e componentes eletrônicos.
- Novembro de 2025: O Departamento de Energia dos EUA anunciou até 275 milhões de USD em financiamento para projetos em escala piloto para recuperação de minerais críticos de matérias-primas à base de carvão, subprodutos industriais e fluxos de resíduos, incluindo tecnologias para separação e recuperação de minerais. O financiamento cria oportunidades para infraestrutura doméstica de recuperação e processamento de terras raras, potencialmente apoiando a futura capacidade de produção de óxido de cério nos EUA.
Escopo do Relatório Global do Mercado de Óxido de Cério (IV)
O óxido de cério (IV), também conhecido como céria (CeO₂), é um composto inorgânico de terra rara valorizado por sua capacidade de armazenamento de oxigênio, atividade catalítica, estabilidade térmica e propriedades de polimento. É amplamente utilizado no polimento de vidro e óptica de precisão, catalisadores automotivos, cerâmicas avançadas, materiais eletrônicos e aplicações metalúrgicas. Sua capacidade de alternar entre estados de oxidação sustenta seu uso em aplicações que requerem reações de oxidação-redução e gestão de oxigênio.
O Mercado de Óxido de Cério (IV) é segmentado por grau, tamanho de partícula, aplicação e geografia. Por grau, o mercado é segmentado em grau técnico, grau farmacêutico, grau de alta pureza e outros graus. Por tamanho de partícula, o mercado é segmentado em óxido de cério de tamanho mícron, óxido de cério submícron e óxido de cério em nanopartículas. Por aplicação, o mercado é segmentado em polimento de vidro e cerâmica, catalisadores, cerâmicas e cerâmicas eletrônicas, liga metálica e metalurgia, fósforos, lasers e iluminação, e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o óxido de cério (IV) em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Grau Técnico |
| Grau Farmacêutico |
| Grau de Alta Pureza |
| Outros Graus |
| Óxido de Cério de Tamanho Mícron |
| Óxido de Cério Submícron |
| Óxido de Cério em Nanopartículas |
| Polimento de Vidro e Cerâmica |
| Catalisadores |
| Cerâmicas e Cerâmicas Eletrônicas |
| Liga Metálica e Metalurgia |
| Fósforos, Lasers e Iluminação |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Grau Técnico | |
| Grau Farmacêutico | ||
| Grau de Alta Pureza | ||
| Outros Graus | ||
| Por Tamanho de Partícula | Óxido de Cério de Tamanho Mícron | |
| Óxido de Cério Submícron | ||
| Óxido de Cério em Nanopartículas | ||
| Por Aplicação | Polimento de Vidro e Cerâmica | |
| Catalisadores | ||
| Cerâmicas e Cerâmicas Eletrônicas | ||
| Liga Metálica e Metalurgia | ||
| Fósforos, Lasers e Iluminação | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de óxido de cério (IV)?
O tamanho do mercado de óxido de cério (IV) foi avaliado em 1,26 bilhões de USD em 2026 e estima-se que cresça de 1,35 bilhões de USD em 2027 para atingir 1,91 bilhões de USD até 2032, a um CAGR de 7,13% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por óxido de cério (IV)?
Regras mais rígidas de emissões veiculares, requisitos de CMP para semicondutores, polimento de displays e óptica, e cerâmicas avançadas sustentam a demanda.
Qual grau detinha a maior participação em 2026?
O grau técnico detinha 72,11% da participação do mercado de óxido de cério (IV) em 2026, sustentado por polimento, catalisadores e usos em vidro industrial.
Qual aplicação deve crescer mais rapidamente até 2032?
Cerâmicas e cerâmicas eletrônicas devem avançar a um CAGR de 8,45% até 2032, sustentadas por células de combustível, eletrólise e componentes eletrônicos.