
Taille et part du marché du dioxyde de cérium (IV)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
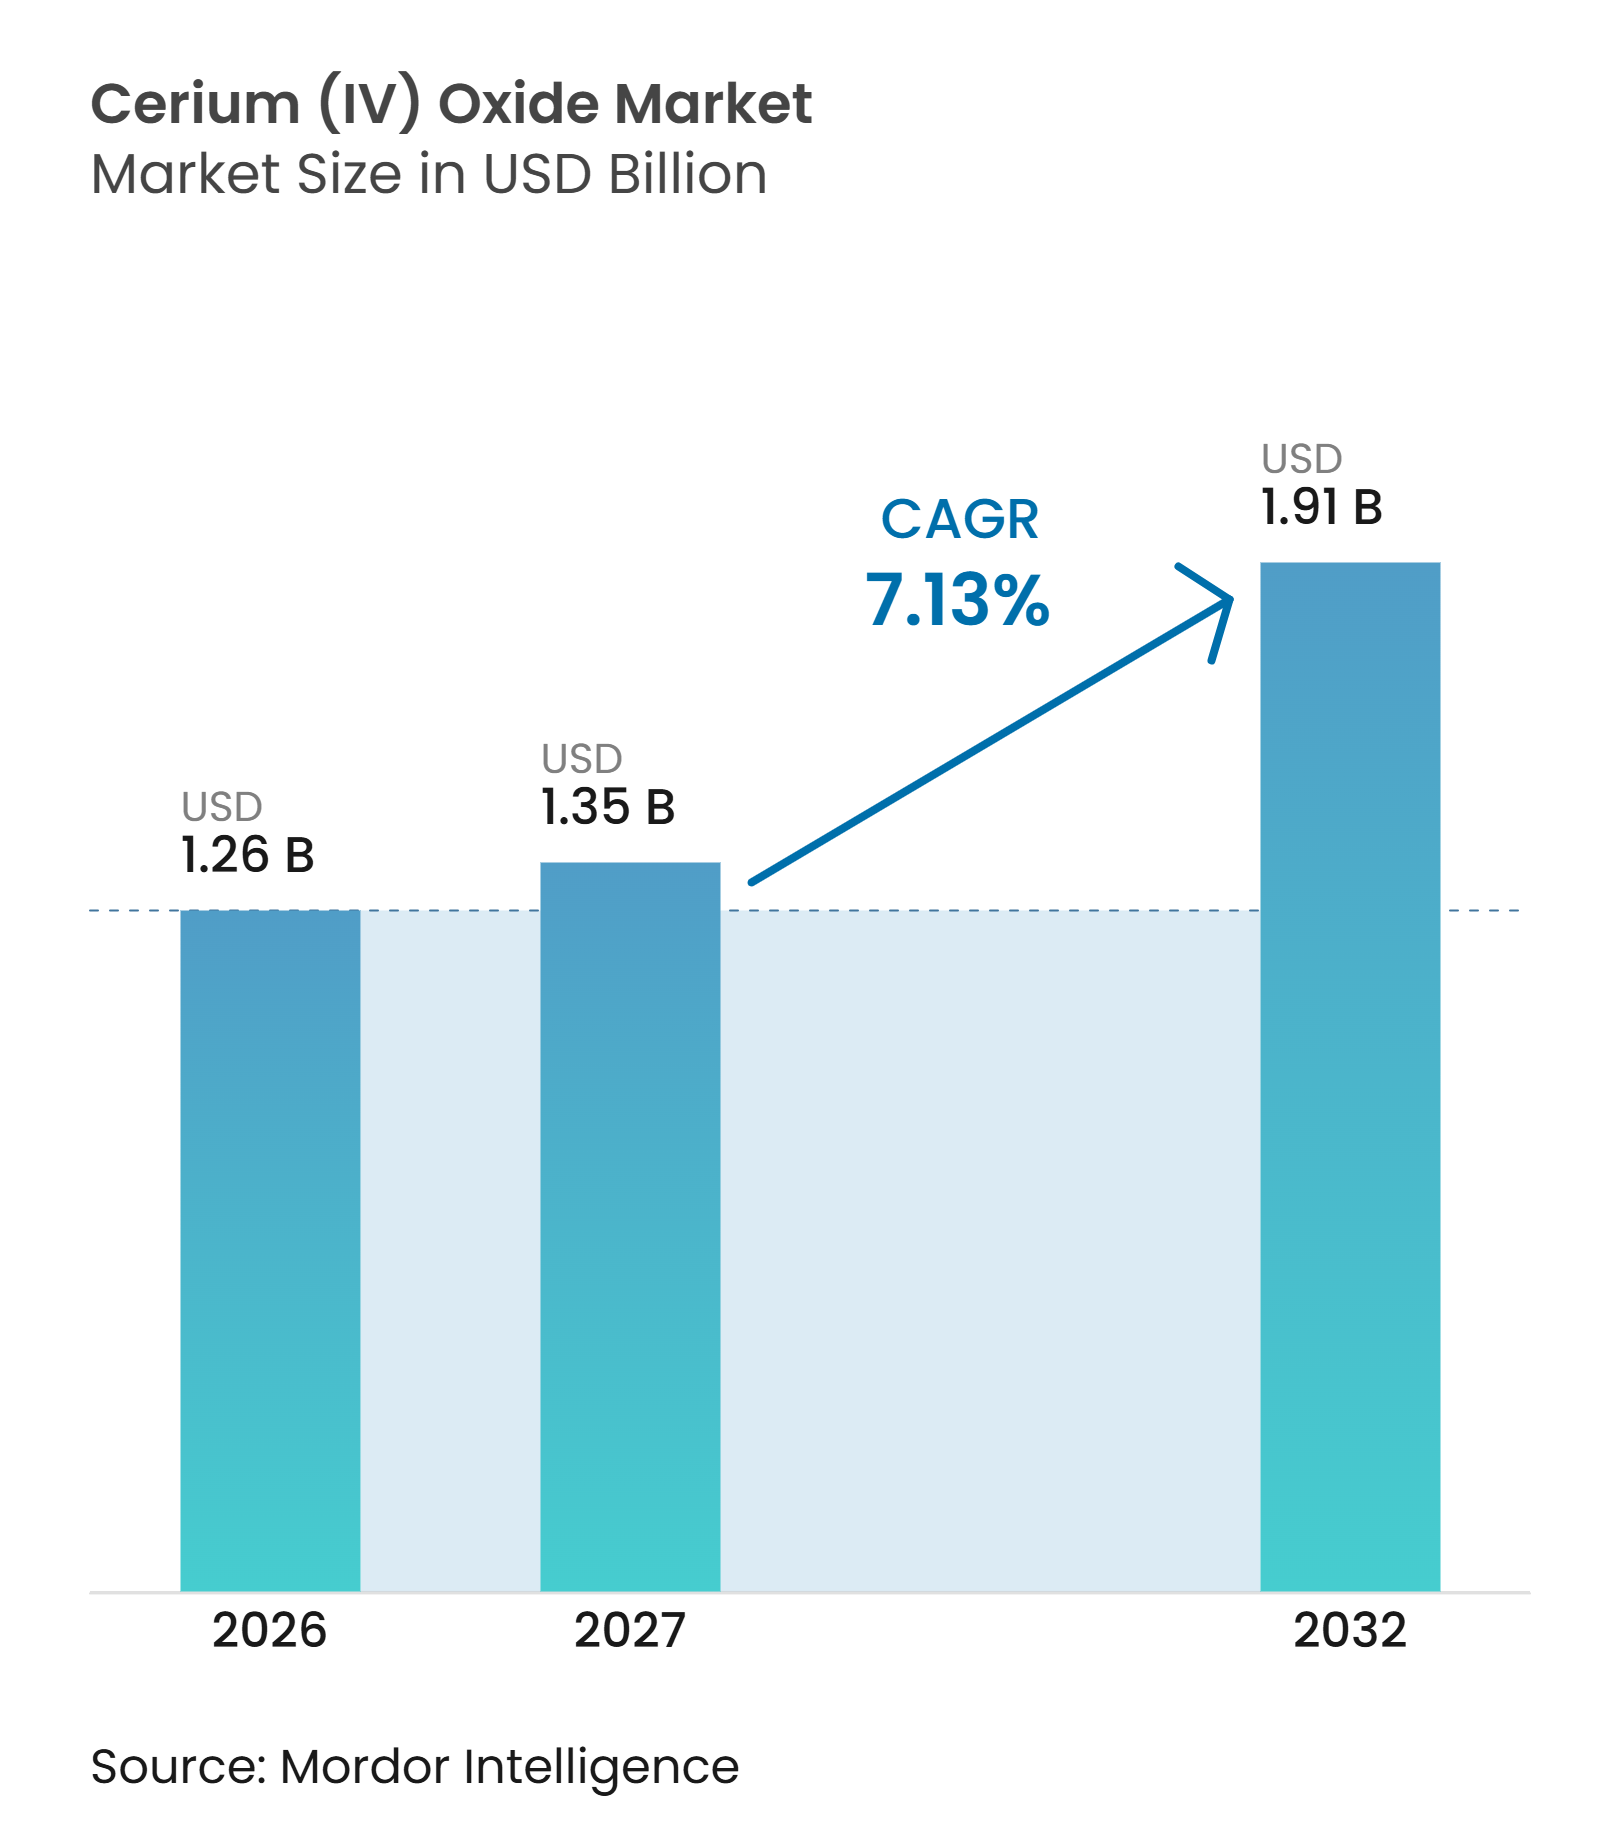
| Taille du Marché (2027) | 1.35 Milliards de dollars |
| Taille du Marché (2032) | 1.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dioxyde de cérium (IV) par Mordor Intelligence
La taille du marché du dioxyde de cérium (IV) était évaluée à 1,26 milliard USD en 2026 et devrait croître de 1,35 milliard USD en 2027 pour atteindre 1,91 milliard USD d'ici 2032, à un CAGR de 7,13 % pendant la période de prévision (2027-2032). Le marché du dioxyde de cérium (IV) est soutenu par des exigences plus strictes en matière d'émissions automobiles, l'expansion de la fabrication de semi-conducteurs et la demande de matériaux de polissage à haute spécification. La demande évolue vers des grades à pureté et granulométrie contrôlées, car les applications avancées ne peuvent pas se fier à la poudre de polissage standard. Le cérium est largement disponible dans les gisements de terres rares, mais l'approvisionnement raffiné reste concentré en Chine, ce qui rend la capacité de traitement et la qualification des produits plus importantes que la disponibilité du minerai. Les décisions d'approvisionnement restent également liées à l'économie des aimants au néodyme-praséodyme, car le cérium et le lanthane sont des coproduits de la séparation des terres rares. Ce lien peut créer des variations de stocks et des conditions de prix différentes pour les matériaux de grade technique et de haute pureté sur le marché du dioxyde de cérium (IV).
Principaux enseignements du rapport
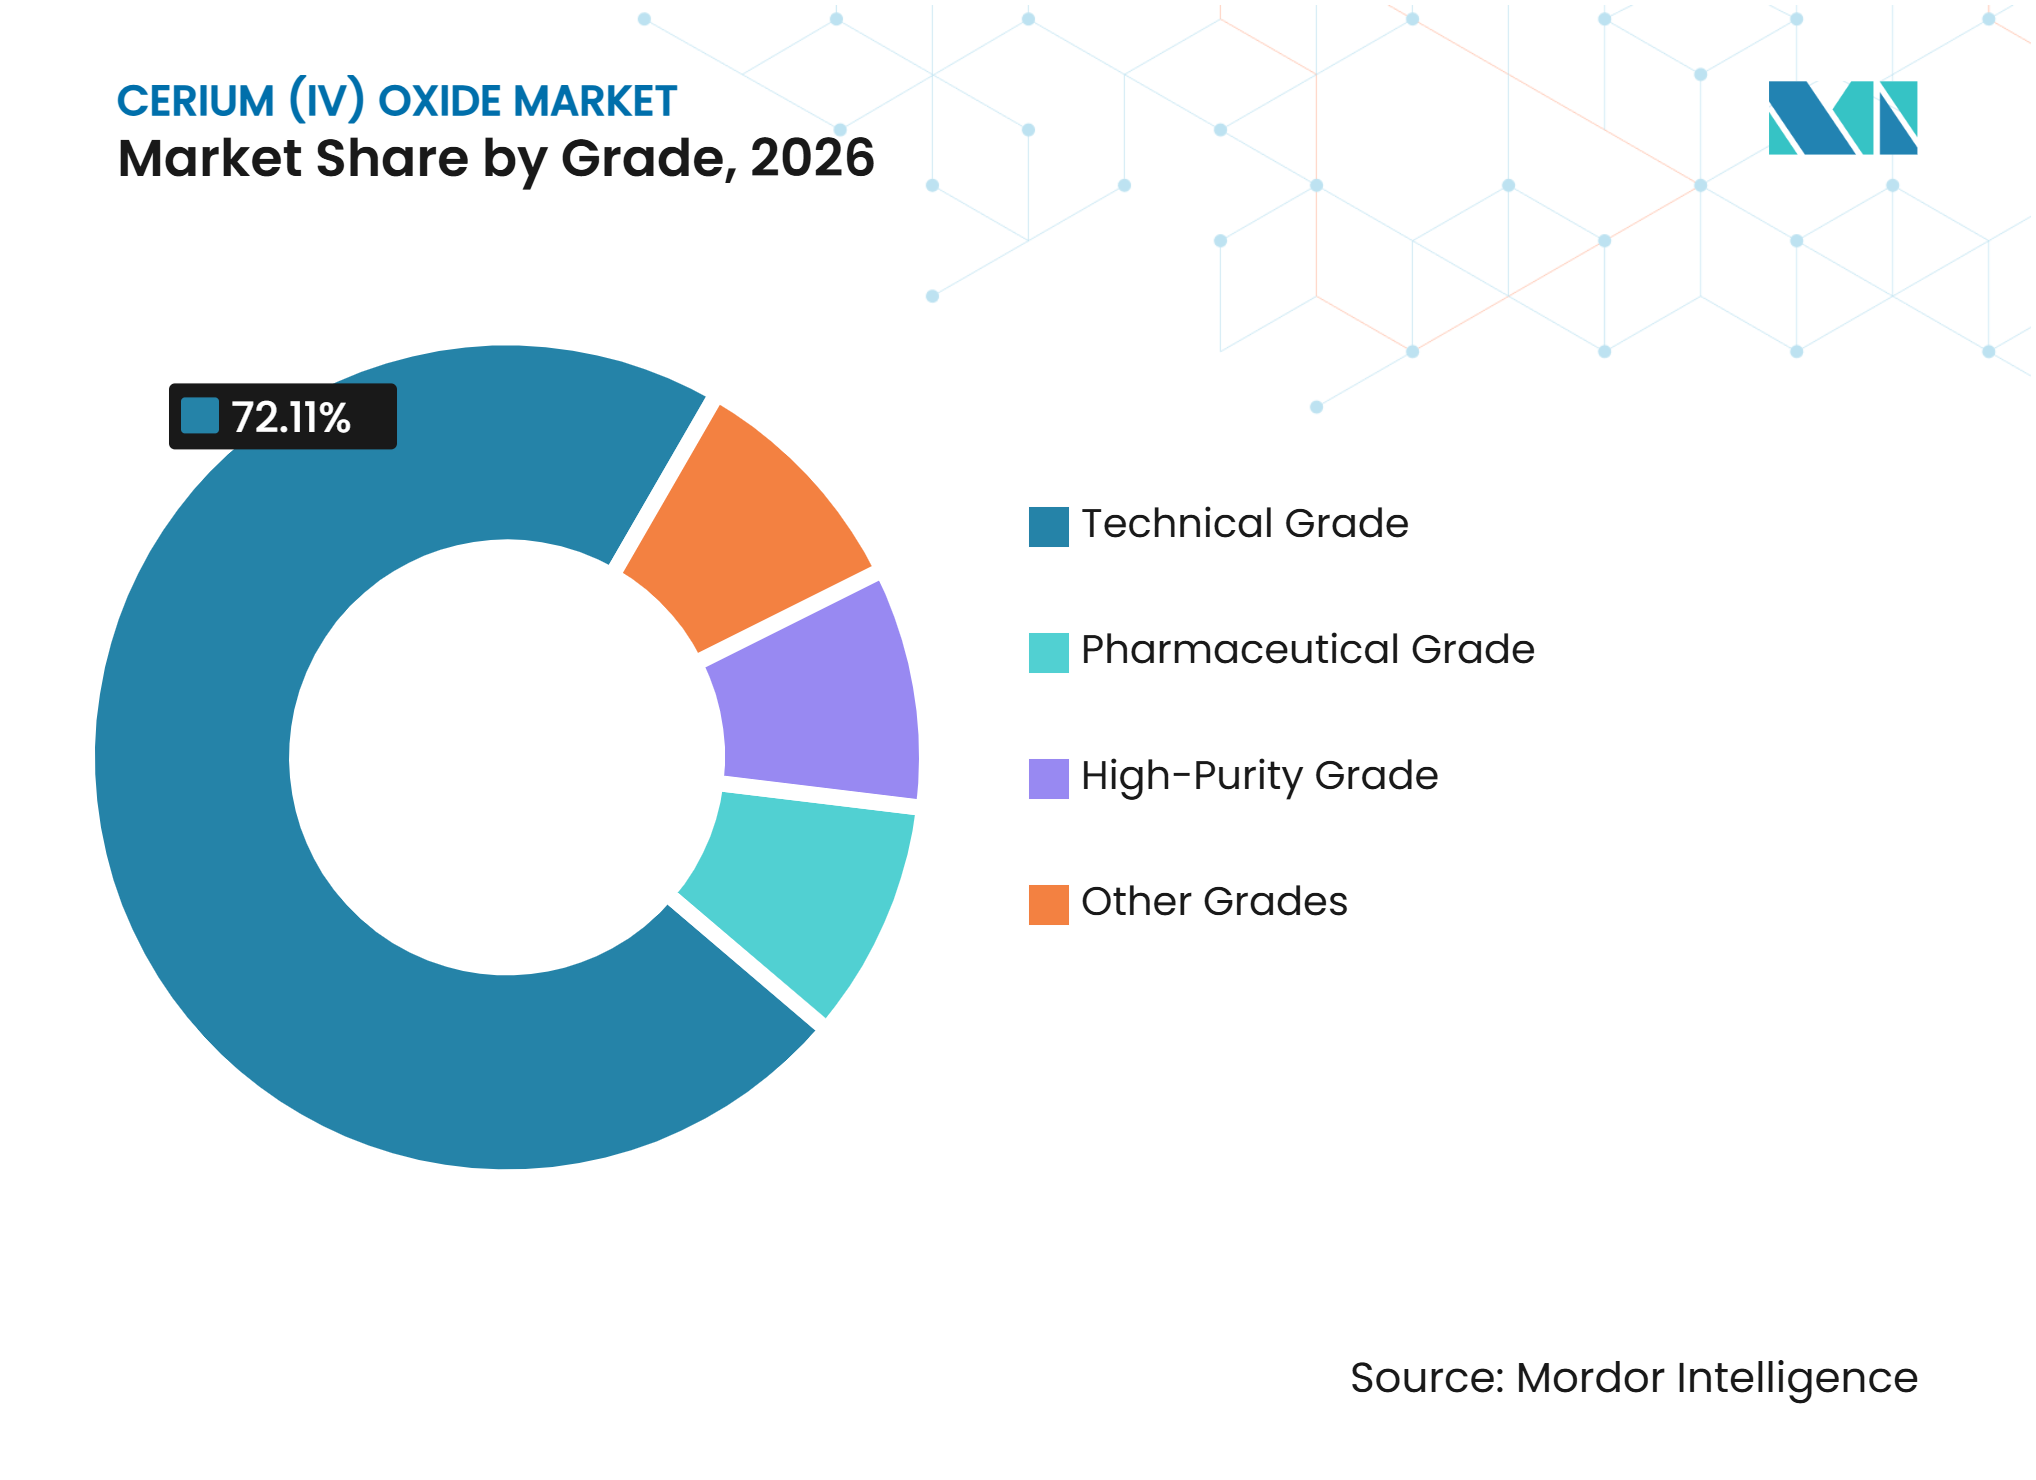
- Par grade, le grade technique détenait 72,11 % de la part du marché du dioxyde de cérium (IV) en 2026, tandis que le grade haute pureté devrait progresser à un CAGR de 7,89 % jusqu'en 2032.
- Par taille de particules, l'oxyde de cérium submicronique détenait 50,34 % de la part du marché du dioxyde de cérium (IV) en 2026, tandis que l'oxyde de cérium nanoparticulaire devrait progresser à un CAGR de 8,16 % jusqu'en 2032.
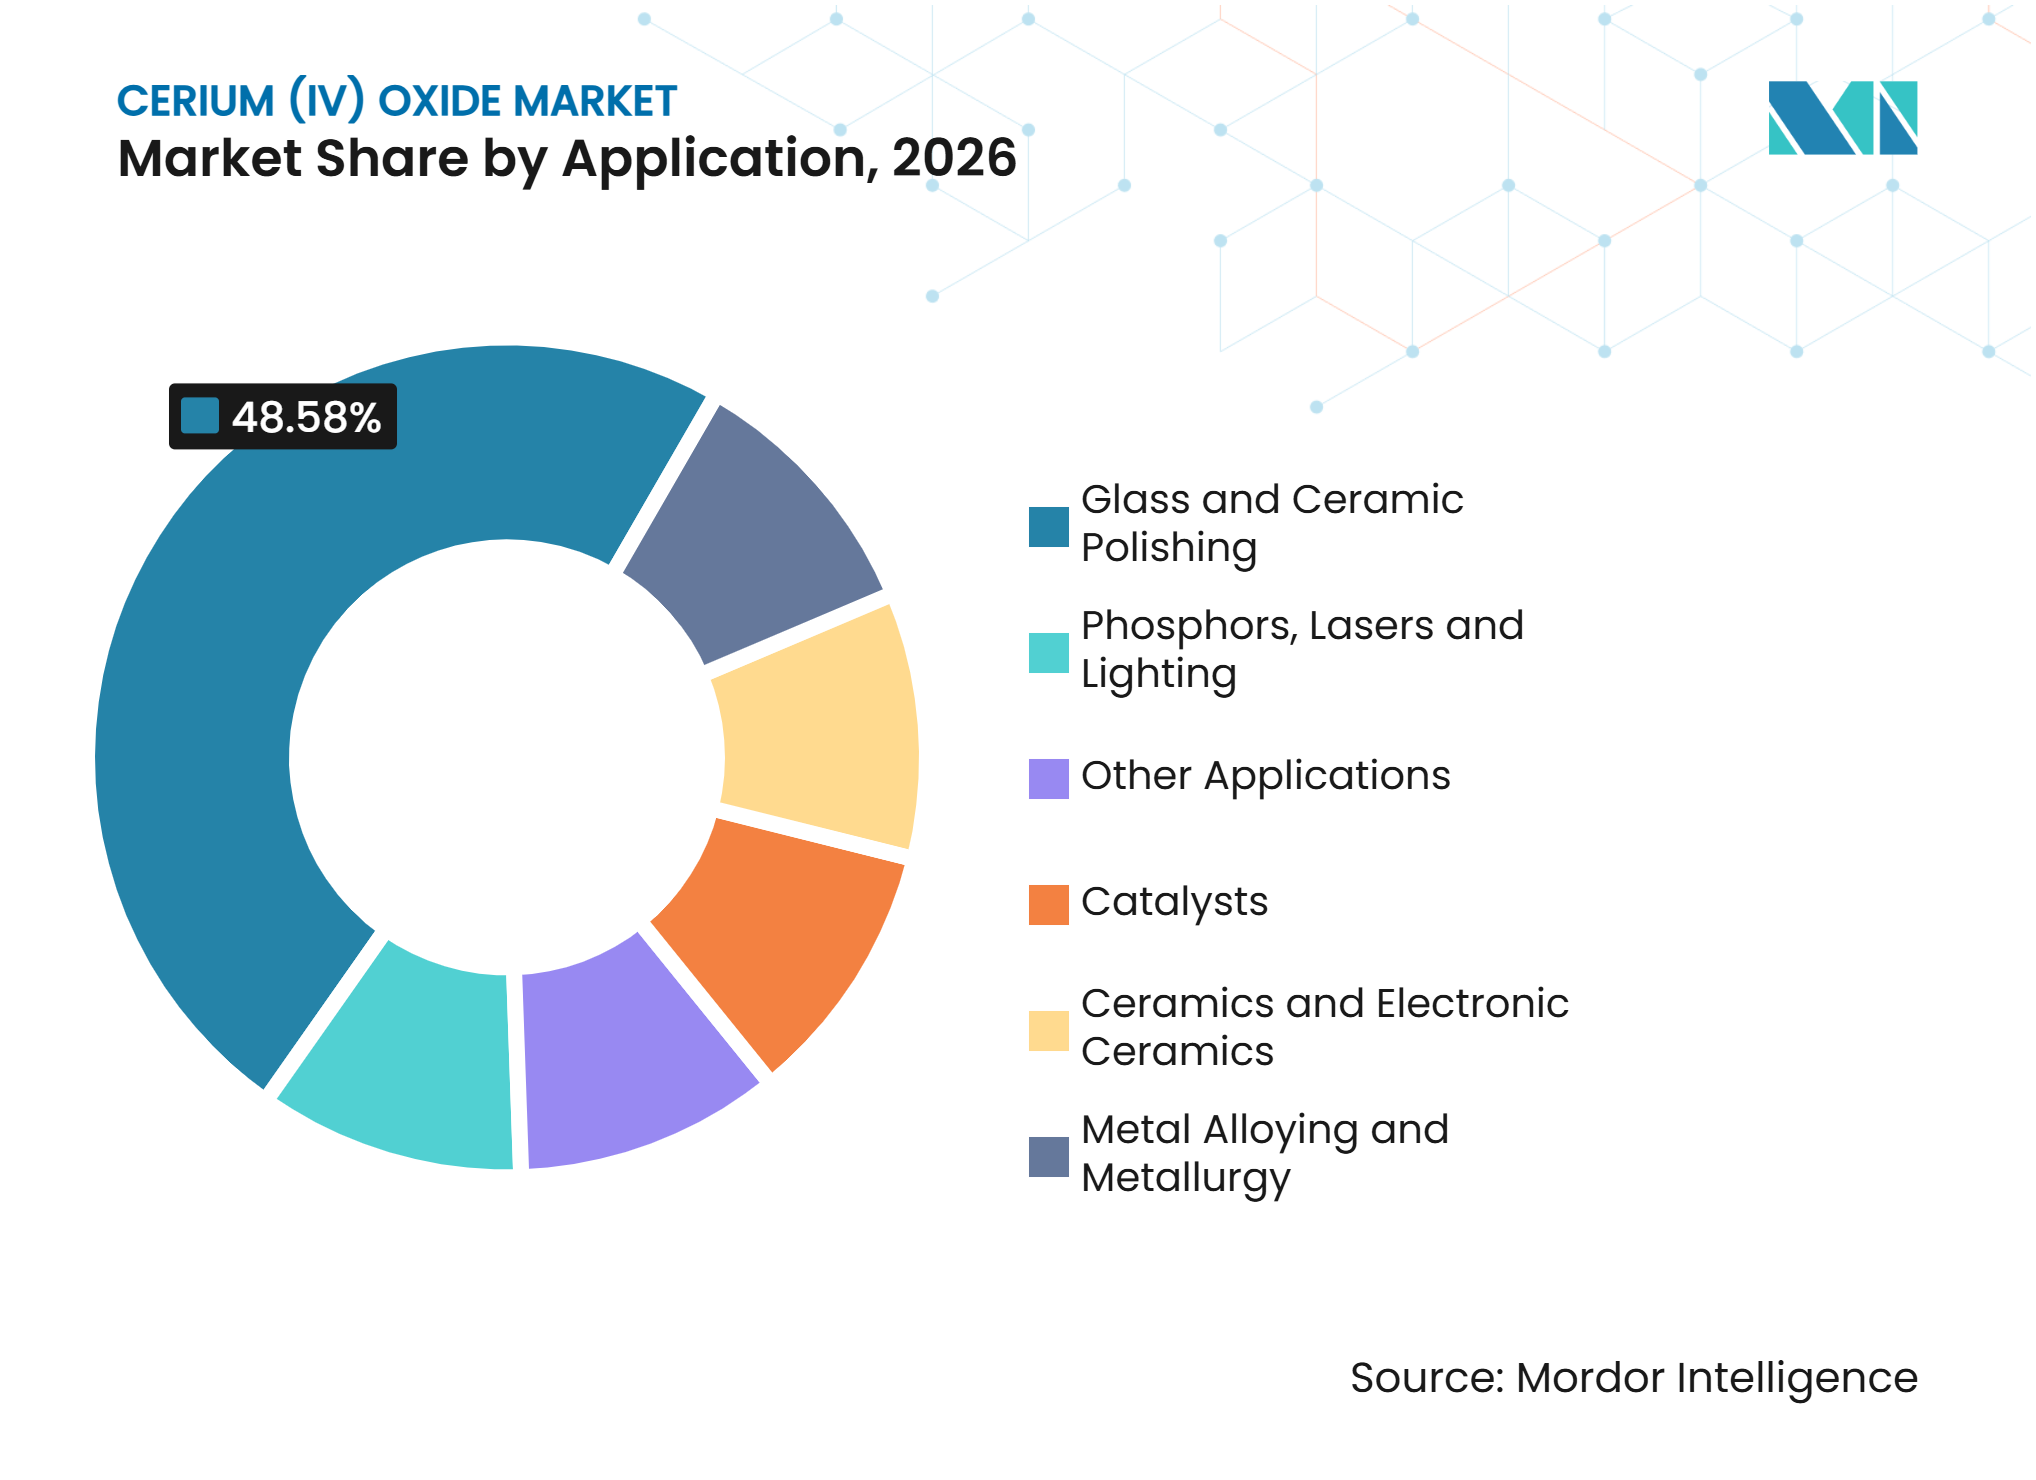
- Par application, le polissage du verre et de la céramique détenait 48,58 % de la part du marché du dioxyde de cérium (IV) en 2026, tandis que la céramique et la céramique électronique devraient progresser à un CAGR de 8,45 % jusqu'en 2032.
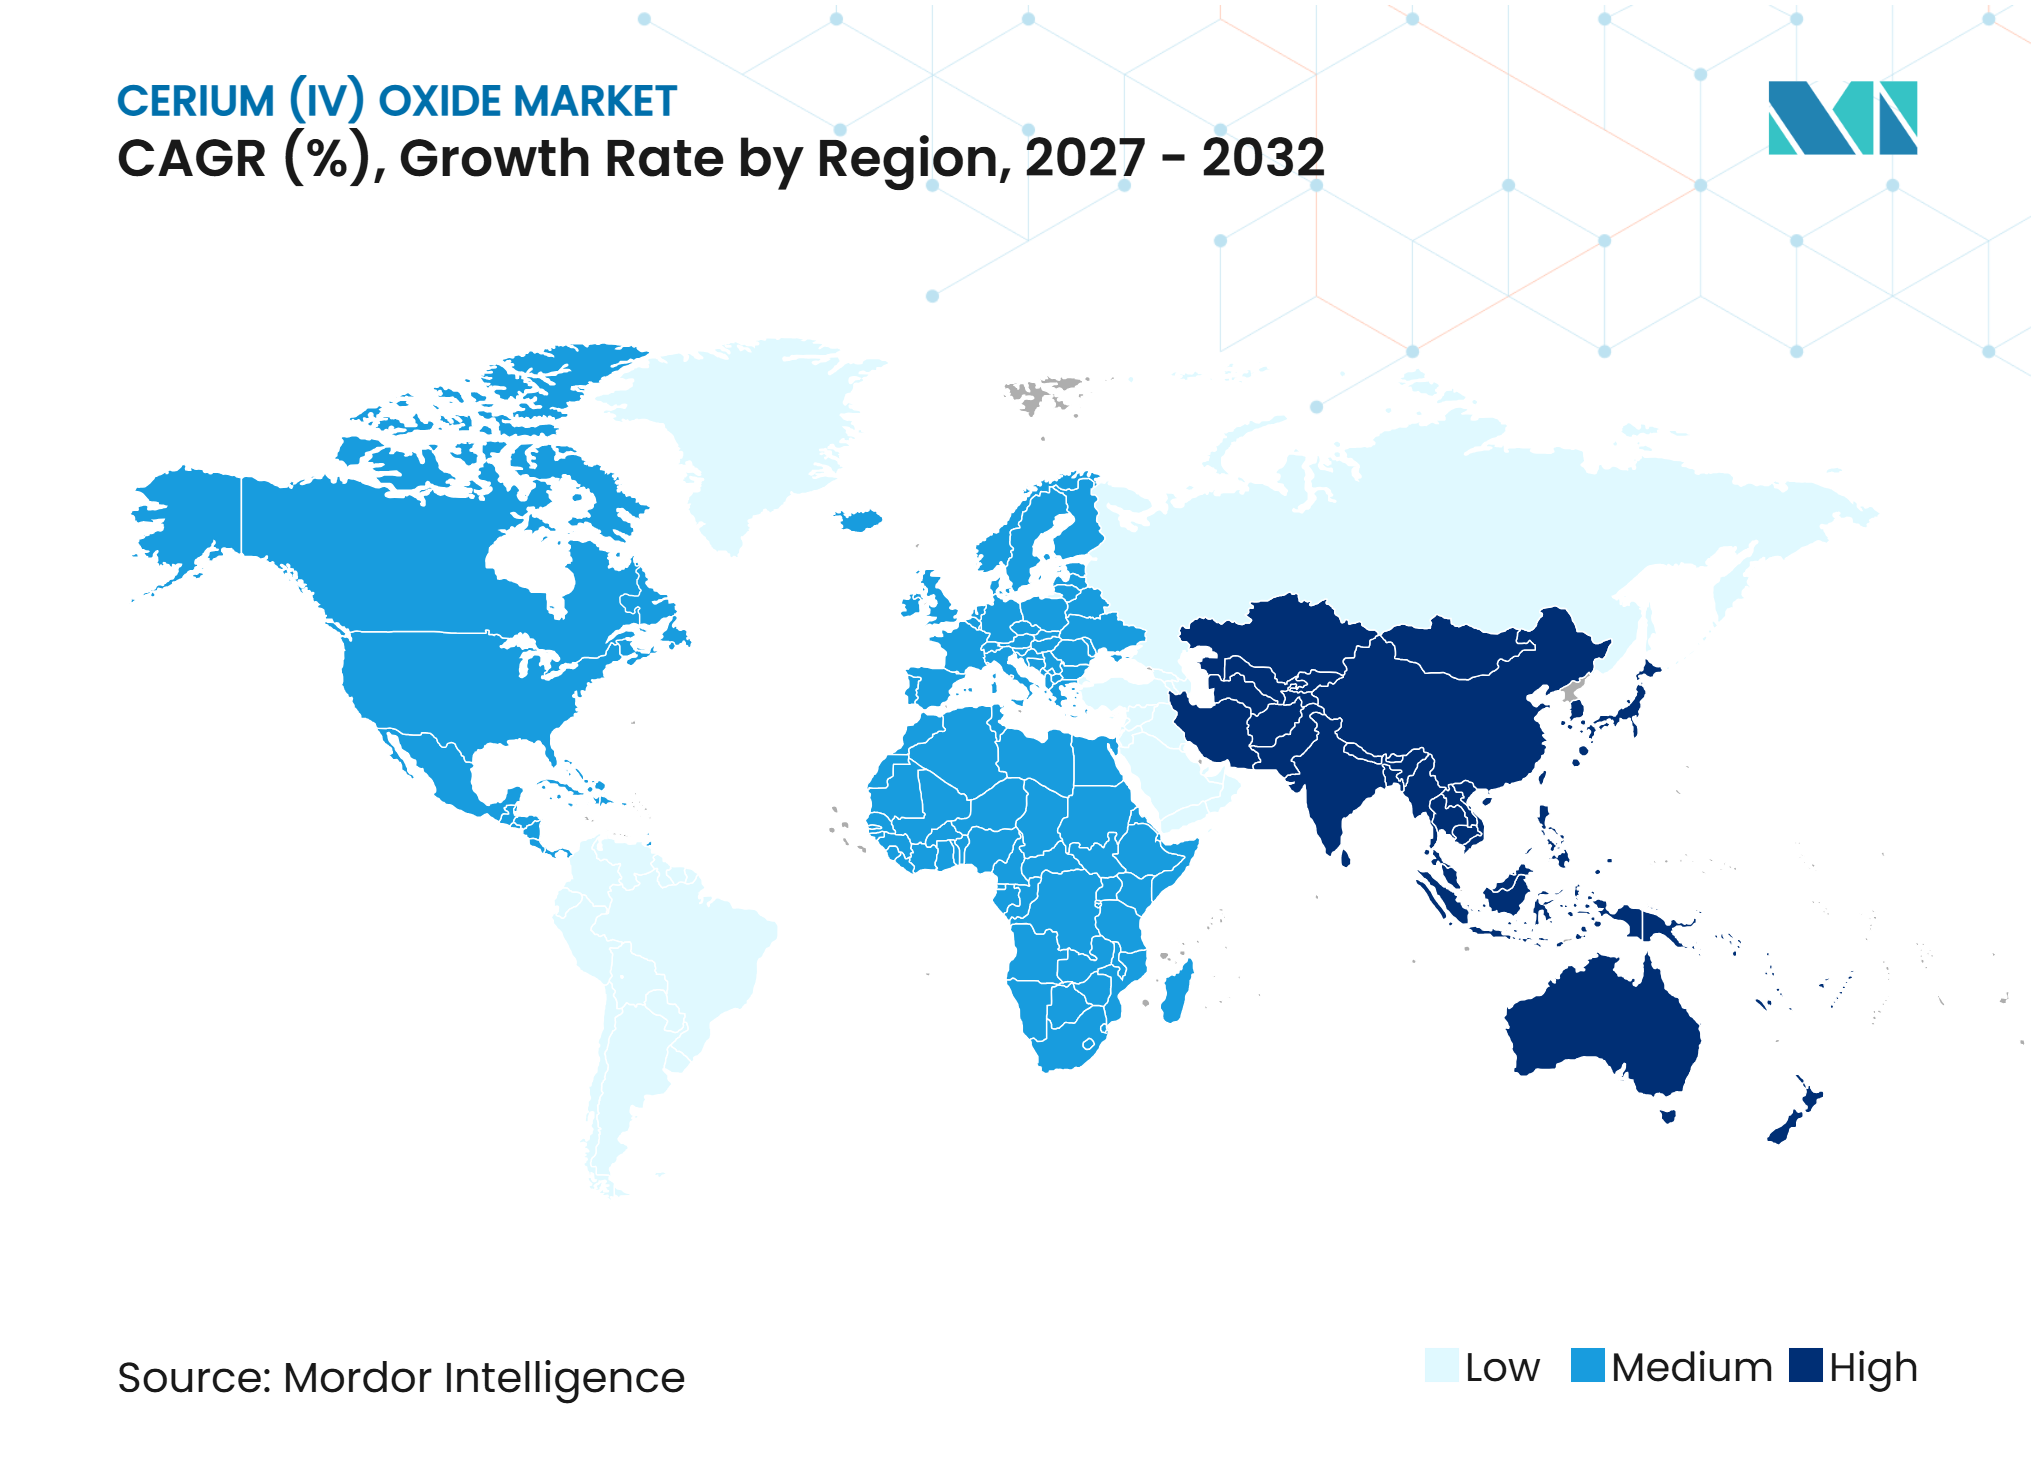
- Par géographie, l'Asie-Pacifique détenait 43,67 % de la part du marché du dioxyde de cérium (IV) en 2026 et devrait progresser à un CAGR de 8,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes d'émissions automobiles plus strictes et exigences de chargement en catalyseurs | +1.8% | Pression mondiale aiguë à court terme dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Miniaturisation des semi-conducteurs et demande de planarisation chimico-mécanique à haute uniformité | +1.6% | Cœur APAC (Taïwan, Corée du Sud, Japon), extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Optique de précision, photomasques et polissage du verre pour écrans | +1.3% | Cœur APAC, Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Demande de céria haute pureté dans les céramiques avancées et les matériaux énergétiques | +1.1% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Exigences de protection UV dans le verre automobile, solaire et spécial | +0.8% | Mondial, gains précoces en Chine, dans l'UE et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Normes d'émissions automobiles plus strictes et exigences de chargement en catalyseurs
Euro 7 est entré en vigueur en vertu du Règlement (UE) 2024/1257, avec application à partir du 29 novembre 2026 pour les nouveaux types de voitures particulières et de véhicules utilitaires légers[1]. Le règlement renforce la demande de systèmes catalytiques capables de maintenir les performances de stockage d'oxygène tout en répondant à des exigences plus strictes en matière d'oxydes d'azote et de nombre de particules. L'oxyde de cérium est un composant central de stockage d'oxygène dans les catalyseurs trois voies, de sorte que des exigences de performance plus élevées peuvent accroître la demande de matériaux de grade catalytique. La mise à jour de l'acte d'exécution pour les véhicules légers de juillet 2025 a accéléré les travaux de reformulation parmi les fournisseurs de catalyseurs. Une étude de 2025 a rapporté qu'une augmentation de 10 % de la charge en céria améliorait l'efficacité de conversion des oxydes d'azote de 3 % à 4 % dans les conditions examinées. La feuille de route continue de la Chine en matière d'émissions soutient la même base de demande, offrant au marché du dioxyde de cérium (IV) un soutien au-delà de l'Europe.
Miniaturisation des semi-conducteurs et demande de planarisation chimico-mécanique à haute uniformité
La planarisation chimico-mécanique (CMP) nécessite des taux d'enlèvement stables et de faibles défauts de surface à mesure que les conceptions de semi-conducteurs deviennent plus complexes. La production de logique avancée à Taïwan, en Corée du Sud et au Japon continue de soutenir la demande de matériaux de planarisation chimico-mécanique utilisés dans les procédés de diélectrique et d'isolation par tranchée peu profonde. Les suspensions d'oxyde de cérium haute pureté sont utilisées lorsque la qualité de polissage est plus importante que le coût matériel le plus bas. Une étude de septembre 2025 a révélé que les nanoparticules de CeO₂ fonctionnalisées aux amines amélioraient les taux d'enlèvement de matière par planarisation chimico-mécanique pour l'isolation par tranchée peu profonde de 23 % tout en réduisant les défauts de rayures. Cette exigence de performance soutient l'évolution vers des formulations de nanoparticules contrôlées sur le marché du dioxyde de cérium (IV). Elle renforce également l'importance de la stabilité de dispersion, du contrôle de la contamination et de la documentation lors de la qualification des fournisseurs.
Optique de précision, photomasques et polissage du verre pour écrans
Les photomasques pour la lithographie par ultraviolets extrêmes, les panneaux à diodes électroluminescentes organiques et les écrans à mini-diodes électroluminescentes nécessitent des étapes de polissage étroitement contrôlées. L'oxyde de cérium est adapté à ces utilisations car il peut produire des surfaces lisses sur le verre optique et les substrats en quartz. Les photomasques en quartz synthétique haute pureté nécessitent une faible rugosité de surface, ce qui limite la substitution par la silice ou l'alumine sans modification des procédés de production. Shenghe Resources Holding Co., Ltd. a rapporté que son projet de poudre de polissage de Leshan était achevé à 63 % au troisième trimestre 2025 et visait la mise en service au premier trimestre 2026. Le projet montre comment les producteurs ajoutent des capacités pour des applications de polissage à plus haute valeur ajoutée plutôt que de s'appuyer uniquement sur les ventes de matériaux en vrac.
Demande de céria haute pureté dans les céramiques avancées et les matériaux énergétiques
La céria dopée au gadolinium et la céria dopée au samarium sont utilisées comme matériaux d'électrolyte dans les piles à combustible à oxyde solide à température intermédiaire et les cellules d'électrolyse à oxyde solide. Ces matériaux peuvent supporter un fonctionnement entre 500 °C et 700 °C, comparé à 800 °C à 1 000 °C pour les systèmes conventionnels à zircone stabilisée à l'yttria. Des températures de fonctionnement plus basses peuvent réduire les contraintes du système et élargir l'utilisation potentielle dans la production d'énergie stationnaire, les centres de données et la production d'hydrogène. Des recherches publiées en 2025 ont rapporté une conductivité ionique pour les électrolytes de céria dopée au gadolinium et au samarium à 2 à 3 fois le niveau de la zircone stabilisée à l'yttria conventionnelle dans la plage de 500 °C à 700 °C. Le Département américain de l'Énergie a annoncé 275 millions USD pour des projets de chaîne d'approvisionnement en minéraux critiques en novembre 2025, incluant la séparation des terres rares et le traitement des oxydes haute pureté[2].
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration du traitement chinois et exposition aux contrôles à l'exportation | -1.4% | Mondial, vulnérabilité aiguë en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Stockage de cérium issu de l'économie de séparation pilotée par les aimants aux terres rares | -1.0% | Mondial ; surplus primaire en Chine, secondaire en Australie | Moyen terme (2-4 ans) |
| Substitution par des abrasifs à base de silice, d'alumine, de diamant et de carbure de silicium | -0.7% | Mondial, plus aigu dans les segments sensibles aux prix en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration du traitement chinois et exposition aux contrôles à l'exportation
La Chine représentait 60 % de la production mondiale de terres rares et 90 % de la capacité de raffinage selon une évaluation du Parlement européen de novembre 2025. Cette concentration crée un défi d'approvisionnement pour les acheteurs qui ont besoin d'oxyde de cérium qualifié et ne peuvent pas rapidement transférer l'approvisionnement vers un autre transformateur. Le ministère chinois de l'Industrie et des Technologies de l'information a publié des mesures provisoires pour la gestion des ressources en terres rares en août 2025, qui ont formalisé l'allocation centralisée des quotas. Le cérium n'était pas inclus dans l'annonce de contrôle des exportations d'avril 2025, qui couvrait le samarium, le gadolinium, le terbium, le dysprosium, le lutétium, le scandium et l'yttrium. La préoccupation pratique est la possibilité de contrôles plus larges sur les flux de ressources pour les chaînes d'approvisionnement qui ont des options à court terme limitées. Les États-Unis restaient dépendants des importations à plus de 95 % pour la consommation d'éléments de terres rares selon l'évaluation 2025 de l'Institut d'études géologiques des États-Unis (USGS).
Stockage de cérium issu de l'économie de séparation pilotée par les aimants aux terres rares
La séparation des terres rares produit du cérium et du lanthane aux côtés des produits au néodyme-praséodyme, et les ratios de production sont déterminés par la composition du minerai. La demande d'aimants peut donc augmenter la production de cérium même lorsque la demande de cérium n'augmente pas au même rythme. China Northern Rare Earth (Group) High-Tech Co., Ltd. a rapporté que les ventes de lanthane et de cérium ont dépassé la production en 2025, réduisant les stocks à mesure que la demande intérieure de polissage et de catalyseurs absorbait les matériaux. Lynas Rare Earths Ltd. a réduit la production de lanthane et de cérium au cours de l'exercice fiscal (EF) 2025 pour protéger les marges sur le néodyme-praséodyme. Ces actions montrent que l'offre de cérium répond à une économie de raffinerie plus large plutôt qu'uniquement à la demande de cérium. Les cycles de stocks peuvent affecter la disponibilité du grade technique et rendre la planification des coûts plus difficile pour les acheteurs sur le marché du dioxyde de cérium (IV).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade technique ancre les revenus, le grade haute pureté se développeLe grade technique détenait 72,11 % de la part du marché du dioxyde de cérium (IV) en 2026. Il sert le polissage du verre et de la céramique, les catalyseurs automobiles conventionnels et les applications industrielles de verre absorbant les ultraviolets. Les grandes installations de traitement chinoises produisent ce grade à grande échelle, et son prix suit généralement les conditions générales des oxydes de terres rares. La large base d'acheteurs fait du grade technique le fondement de la demande du secteur du dioxyde de cérium (IV). Le grade pharmaceutique joue un rôle plus restreint car les exigences de biocompatibilité et de contrôle des endotoxines limitent la base de fournisseurs qualifiés. Ses exigences de spécification élevées soutiennent des valeurs unitaires plus élevées que le matériau technique standard.
Le grade haute pureté devrait progresser à un CAGR de 7,89 % jusqu'en 2032, car la planarisation chimico-mécanique pour semi-conducteurs, les électrolytes à oxyde solide et les phosphores avancés nécessitent de faibles niveaux de contamination par les métaux de transition. TREIBACHER INDUSTRIE AG fournit des poudres d'oxyde de cérium Auerpol via des procédés certifiés ISO 9001 et ISO 14001 pour des applications de polissage exigeantes. Les délais de qualification, les contrôles analytiques et les dossiers de traçabilité augmentent les coûts de changement dans cette partie du marché du dioxyde de cérium (IV). Les autres grades comprennent des mélanges sur mesure et des poudres dopées telles que la céria dopée au gadolinium et au samarium.



Par taille de particules :
l'oxyde de cérium submicronique est en tête, l'oxyde de cérium nanoparticulaire se développe le plus rapidementL'oxyde de cérium submicronique détenait 50,34 % de la part du marché du dioxyde de cérium (IV) en 2026. Il équilibre coût et performance pour le verre optique, les substrats d'écrans à panneaux plats et les procédés de polissage établis pour semi-conducteurs. Sa plage granulométrique soutient un comportement de polissage prévisible sans la complexité de traitement plus élevée des nanoparticules. L'oxyde de cérium de taille micronique reste pertinent pour le polissage du verre flotté et des céramiques décoratives, où les volumes sont élevés et les besoins en finition de surface sont moins exigeants. Cette catégorie sert généralement des utilisations sensibles aux coûts avec des exigences modérées en termes de taux d'enlèvement. Sa position reflète l'importance continue des applications de polissage établies pour le marché du dioxyde de cérium (IV).
L'oxyde de cérium nanoparticulaire devrait progresser à un CAGR de 8,16 % jusqu'en 2032, car sa surface spécifique plus élevée peut améliorer le comportement catalytique et la sélectivité de la planarisation chimico-mécanique. La recherche de septembre 2025 sur les nanoparticules de CeO₂ à surface modifiée a montré une amélioration de 23 % des taux d'enlèvement de matière par planarisation chimico-mécanique pour l'isolation par tranchée peu profonde. American Elements propose des nanoparticules de CeO₂ de 10 nm à 100 nm et des grades de pureté de 99 % à 99,9999 %. Les producteurs doivent maintenir la reproductibilité des particules et la stabilité de dispersion tout au long de la durée de conservation du produit. Ces exigences créent une barrière de compétences pour les fournisseurs plus petits. Elles font également de l'ingénierie des particules un facteur de différenciation plus fort que la composition chimique brute dans les utilisations à haute valeur ajoutée.
Par application :
le polissage du verre et de la céramique domine la demande, la céramique et la céramique électronique renforcent la croissanceLe polissage du verre et de la céramique détenait 48,58 % de la taille du marché du dioxyde de cérium (IV) en 2026. Il est utilisé dans le verre optique, les écrans à panneaux plats, le verre automobile et le vitrage architectural. Le segment bénéficie d'une large base de clients et de méthodes de traitement bien établies. Les utilisations optiques à haute spécification sont difficiles à transférer vers des abrasifs alternatifs car la qualité de surface affecte les performances des produits en aval. Les catalyseurs représentent également un débouché important pour l'oxyde de cérium dans les convertisseurs automobiles, les promoteurs de craquage catalytique fluide et les systèmes de réduction catalytique sélective. L'alliage métallique et la métallurgie, les phosphores, les lasers et l'éclairage, et le verre absorbant les ultraviolets créent une demande supplémentaire dans les applications industrielles et grand public.
La céramique et la céramique électronique devraient progresser à un CAGR de 8,45 % jusqu'en 2032. La croissance est liée aux piles à combustible à oxyde solide, aux cellules d'électrolyse à oxyde solide, aux condensateurs céramiques multicouches, aux composants piézoélectriques et à l'électronique de groupe motopropulseur des véhicules électriques. L'Office européen des brevets a révoqué le brevet de Solvay sur la céria dopée en janvier 2025, ouvrant le domaine technique aux formulations concurrentes de céria dopée au gadolinium et au samarium. Ce changement peut abaisser une barrière à l'entrée pour les spécialistes de la céramique. La combinaison d'applications offre au marché du dioxyde de cérium (IV) à la fois une demande de polissage stable et une demande de matériaux à croissance plus rapide. Elle soutient également l'investissement dans la production de précurseurs haute pureté et la conception de poudres spécifiques aux applications.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 43,67 % de la part du marché du dioxyde de cérium (IV) en 2026 et devrait progresser à un CAGR de 8,33 % jusqu'en 2032. La Chine fournit la grande base de traitement des terres rares de la région, tandis que Taïwan, la Corée du Sud et le Japon créent une demande pour les grades de planarisation chimico-mécanique haute pureté et de verre pour écrans. China Northern Rare Earth (Group) High-Tech Co., Ltd. a rapporté un déstockage des stocks qui a porté les ventes de lanthane et de cérium au-dessus de la production. Les activités de verre plat et de verre solaire de l'Inde ajoutent une source de demande émergente. Le Vietnam et la Malaisie soutiennent une base de demande supplémentaire dans la fabrication électronique pour le verre d'affichage et l'optique de précision. La région combine l'échelle dans le raffinage avec un accès étroit à la fabrication de semi-conducteurs et d'écrans.
Amérique du Nord
La demande en Amérique du Nord est façonnée par les efforts visant à réduire l'exposition au traitement importé des terres rares. Le Département américain de l'Énergie a annoncé une opportunité de financement de 134 millions USD en décembre 2025 pour le développement de la chaîne d'approvisionnement nationale en terres rares. Cela faisait suite à l'annonce de financement de 275 millions USD pour les minéraux critiques de novembre 2025. Ces initiatives soutiennent la séparation et le traitement des oxydes haute pureté qui pourraient combler les lacunes d'approvisionnement au fil du temps. Les installations de semi-conducteurs en Arizona, au Texas et en Oregon nécessitent des matériaux avec une distribution granulométrique contrôlée et de faibles niveaux de contamination. Neo Performance Materials a vendu ses actifs chinois de séparation des terres rares en mars 2025 et a orienté la production via son installation Silmet en Estonie. Cette approche peut aider les acheteurs à satisfaire les préférences d'approvisionnement auprès de pays alliés pendant que les installations nationales se développent.
Europe et régions émergentes
L'influence réglementaire de l'Europe comprend le règlement sur les matières premières critiques, qui identifie le cérium comme matière première stratégique, et les normes d'émissions Euro 7. Solvay a réinauguré sa ligne de traitement des terres rares à La Rochelle, en France, en avril 2025, renforçant l'approvisionnement sous juridiction européenne en oxyde de cérium. Les systèmes de qualité basés sur les normes ISO et la documentation d'origine ont un poids croissant pour les acheteurs régionaux dans les applications optiques, catalytiques et électroniques. Le Brésil et l'Argentine détiennent des ressources minérales en terres rares, mais les ambitions de traitement en sont encore à un stade précoce. Le Moyen-Orient et l'Afrique sont principalement des marchés d'importation pour les produits de grade technique utilisés dans le verre et l'acier. L'activité pétrochimique et de verre spécial de l'Arabie saoudite est un nœud de demande visible, tandis que les gisements de monazite d'Afrique du Sud pourraient devenir plus pertinents si la valorisation auprès de sources alliées se développe. Ce groupe géographique mixte a un potentiel stratégique mais dispose encore d'une capacité de traitement en aval limitée.
Paysage concurrentiel
Concentration du Marché
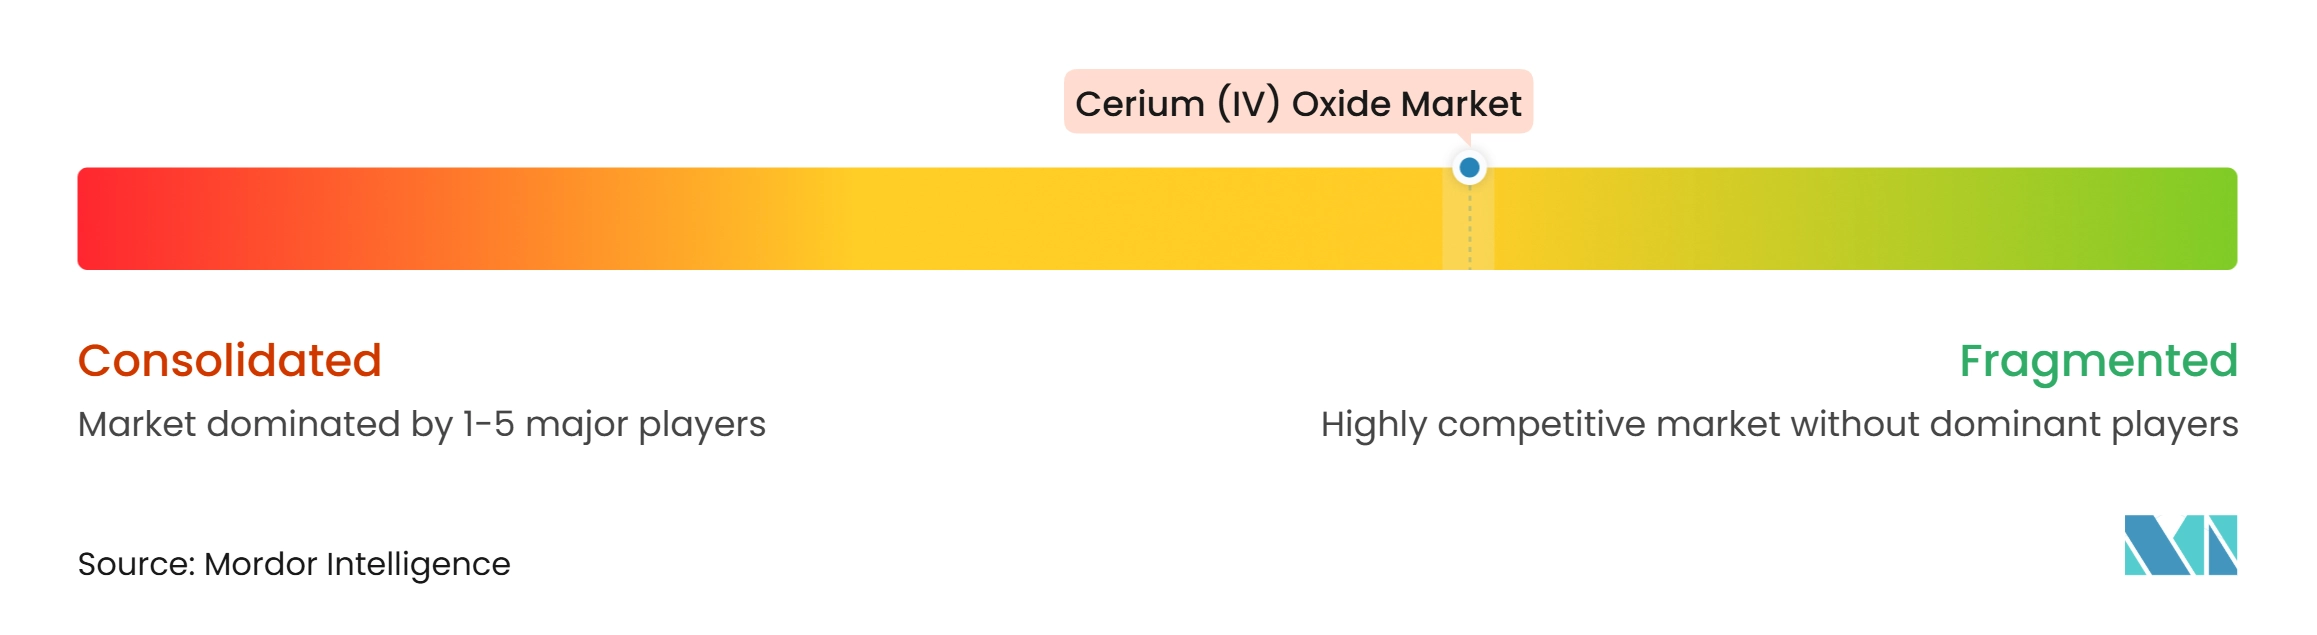
Le marché du dioxyde de cérium (IV) est modérément concentré, avec des acteurs majeurs incluant Solvay, China Northern Rare Earth (Group) High-Tech Co., Ltd., Lynas Rare Earths Ltd., Aluminium Corporation of China et TREIBACHER INDUSTRIE AG. Les producteurs chinois affiliés à l'État disposent de systèmes intégrés de l'extraction à l'oxyde qui soutiennent des avantages en termes de coûts et de débit. China Northern Rare Earth (Group) High-Tech Co., Ltd., China Rare Earth Resources And Technology Co., Ltd., China Southern Rare Earth Group Co., Ltd. et Ganzhou Rare Earth Group Co., Ltd. opèrent au sein de cette structure de traitement chinoise plus large. La concentration qui en résulte affecte la disponibilité des produits d'oxyde standard et la rapidité avec laquelle les acheteurs étrangers peuvent diversifier leurs sources. La domination de la Chine dans le raffinage mondial des terres rares reste la principale contrainte concurrentielle pour les producteurs non chinois. La concurrence en dehors de la Chine se concentre davantage sur la qualification des produits, le support technique et la localisation de la chaîne d'approvisionnement.
Lynas Rare Earths Ltd. et Solvay sont d'importants détenteurs de capacité non chinois. Lynas a ajusté la production de lanthane et de cérium au cours de l'EF2025 pour prioriser les marges sur le néodyme-praséodyme, montrant l'effet de l'économie intégrée des produits sur sa stratégie. Le redémarrage de La Rochelle par Solvay en avril 2025 a élargi la capacité de traitement européenne. Shenghe Resources Holding Co., Ltd. a acquis Peak Rare Earths Limited en septembre 2025, étendant son accès en amont et complétant son projet de poudre de polissage de Leshan. Ces mouvements reflètent les efforts pour sécuriser l'approvisionnement en matériaux, développer les capacités spécialisées et servir les acheteurs cherchant différentes options d'approvisionnement. Le marché du dioxyde de cérium (IV) récompense les producteurs capables de fournir des dossiers de qualité fiables en plus de la disponibilité des matériaux.
TREIBACHER INDUSTRIE AG se différencie avec ses produits Ceroxid et Auerpol, la certification ISO 9001 et ISO 14001, et le support applicatif pour le verre, la céramique, les catalyseurs et les utilisations nucléaires. Neo Performance Materials utilise sa raffinerie Silmet en Estonie pour positionner l'approvisionnement pour les clients européens et nord-américains. IBU-tec advanced materials AG propose des poudres IBUpart CeO₂, la demande des clients s'étant orientée vers les matériaux pour batteries. American Elements propose des formats haute pureté et nanoparticulaires dans un large catalogue. Shandong Desheng Rare Earth Materials Co., Ltd. et Yiyang Hongyuan Rare Earth Co., Ltd. fournissent des produits à base d'oxyde de cérium, y compris des matériaux haute pureté. Les spécialistes de plus petite taille peuvent être compétitifs lorsqu'ils répondent de manière constante aux exigences de pureté, de logistique et de documentation. Le champ concurrentiel sépare donc les fournisseurs d'oxyde en vrac des entreprises servant les applications exigeantes de planarisation chimico-mécanique, d'optique, de catalyseurs et de matériaux énergétiques.
Leaders du secteur du dioxyde de cérium (IV)
-
Solvay
-
China Northern Rare Earth (Group) High-Tech Co., Ltd.
-
Lynas Rare Earths Ltd
-
Aluminium Corp
-
TREIBACHER INDUSTRIE AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du dioxyde de cérium (IV) Entreprises couvertes dans ce rapport
- Aluminium Corp
- American Elements
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- China Rare Earth Resources And Technology Co., Ltd.
- China Southern Rare Earth Group Co., Ltd.
- Ganzhou Rare Earth Group Co., Ltd.
- IBU-tec advanced materials AG
- Lynas Rare Earths Ltd
- Nanophase Technologies Corporation
- Neo Performance Materials
- Shandong Desheng Rare Earth Materials Co., Ltd.
- Shenghe Resources Holding Co., Ltd.
- Solvay
- TREIBACHER INDUSTRIE AG
- Yiyang Hongyuan Rare Earth Co., Ltd.
Développements industriels récents dans Marché du dioxyde de cérium (IV)
- Août 2026 : China Northern Rare Earth (Group) High-Tech Co., Ltd. a commencé la fourniture stable par lots de suspension de polissage de précision à base de nano-oxyde de cérium via sa filiale Tianjiao Qingmei, après validation de la ligne de production avec des clients du secteur optique. Ce développement a fait progresser l'utilisation en aval de l'oxyde de cérium dans le polissage optique de précision, y compris les applications dans l'optique automobile, la vision industrielle et les composants électroniques.
- Novembre 2025 : Le Département américain de l'Énergie a annoncé jusqu'à 275 millions USD de financement pour des projets pilotes visant à récupérer des minéraux critiques à partir de matières premières à base de charbon, de sous-produits industriels et de flux de déchets, y compris des technologies de séparation et de récupération des minéraux. Le financement crée des opportunités pour l'infrastructure nationale de récupération et de traitement des terres rares, soutenant potentiellement la future capacité de production d'oxyde de cérium aux États-Unis.
Périmètre du rapport mondial sur le marché du dioxyde de cérium (IV)
Le dioxyde de cérium (IV), également connu sous le nom de céria (CeO₂), est un composé inorganique de terres rares apprécié pour sa capacité de stockage d'oxygène, son activité catalytique, sa stabilité thermique et ses propriétés de polissage. Il est largement utilisé dans le polissage du verre et de l'optique de précision, les catalyseurs automobiles, les céramiques avancées, les matériaux électroniques et les applications métallurgiques. Sa capacité à basculer entre des états d'oxydation soutient son utilisation dans des applications nécessitant des réactions d'oxydoréduction et la gestion de l'oxygène.
Le marché du dioxyde de cérium (IV) est segmenté par grade, taille des particules, application et géographie. Par grade, le marché est segmenté en grade technique, grade pharmaceutique, grade haute pureté et autres grades. Par taille de particules, le marché est segmenté en oxyde de cérium de taille micronique, oxyde de cérium submicronique et oxyde de cérium nanoparticulaire. Par application, le marché est segmenté en polissage du verre et de la céramique, catalyseurs, céramique et céramique électronique, alliage métallique et métallurgie, phosphores, lasers et éclairage, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le dioxyde de cérium (IV) dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Grade technique |
| Grade pharmaceutique |
| Grade haute pureté |
| Autres grades |
| Oxyde de cérium de taille micronique |
| Oxyde de cérium submicronique |
| Oxyde de cérium nanoparticulaire |
| Polissage du verre et de la céramique |
| Catalyseurs |
| Céramique et céramique électronique |
| Alliage métallique et métallurgie |
| Phosphores, lasers et éclairage |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade technique | |
| Grade pharmaceutique | ||
| Grade haute pureté | ||
| Autres grades | ||
| Par taille de particules | Oxyde de cérium de taille micronique | |
| Oxyde de cérium submicronique | ||
| Oxyde de cérium nanoparticulaire | ||
| Par application | Polissage du verre et de la céramique | |
| Catalyseurs | ||
| Céramique et céramique électronique | ||
| Alliage métallique et métallurgie | ||
| Phosphores, lasers et éclairage | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du dioxyde de cérium (IV) ?
La taille du marché du dioxyde de cérium (IV) était évaluée à 1,26 milliard USD en 2026 et devrait croître de 1,35 milliard USD en 2027 pour atteindre 1,91 milliard USD d'ici 2032, à un CAGR de 7,13 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de dioxyde de cérium (IV) ?
Des règles d'émissions automobiles plus strictes, les exigences de planarisation chimico-mécanique pour semi-conducteurs, le polissage des écrans et de l'optique, et les céramiques avancées soutiennent la demande.
Quel grade détenait la plus grande part en 2026 ?
Le grade technique détenait 72,11 % de la part du marché du dioxyde de cérium (IV) en 2026, soutenu par le polissage, les catalyseurs et les utilisations dans le verre industriel.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La céramique et la céramique électronique devraient progresser à un CAGR de 8,45 % jusqu'en 2032, soutenues par les piles à combustible, l'électrolyse et les composants électroniques.