
酸化セリウム(IV)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.35 十億米ドル |
| 市場規模 (2032) | 1.91 十億米ドル |
| 成長率 (2027 - 2032) | 7.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酸化セリウム(IV)市場分析
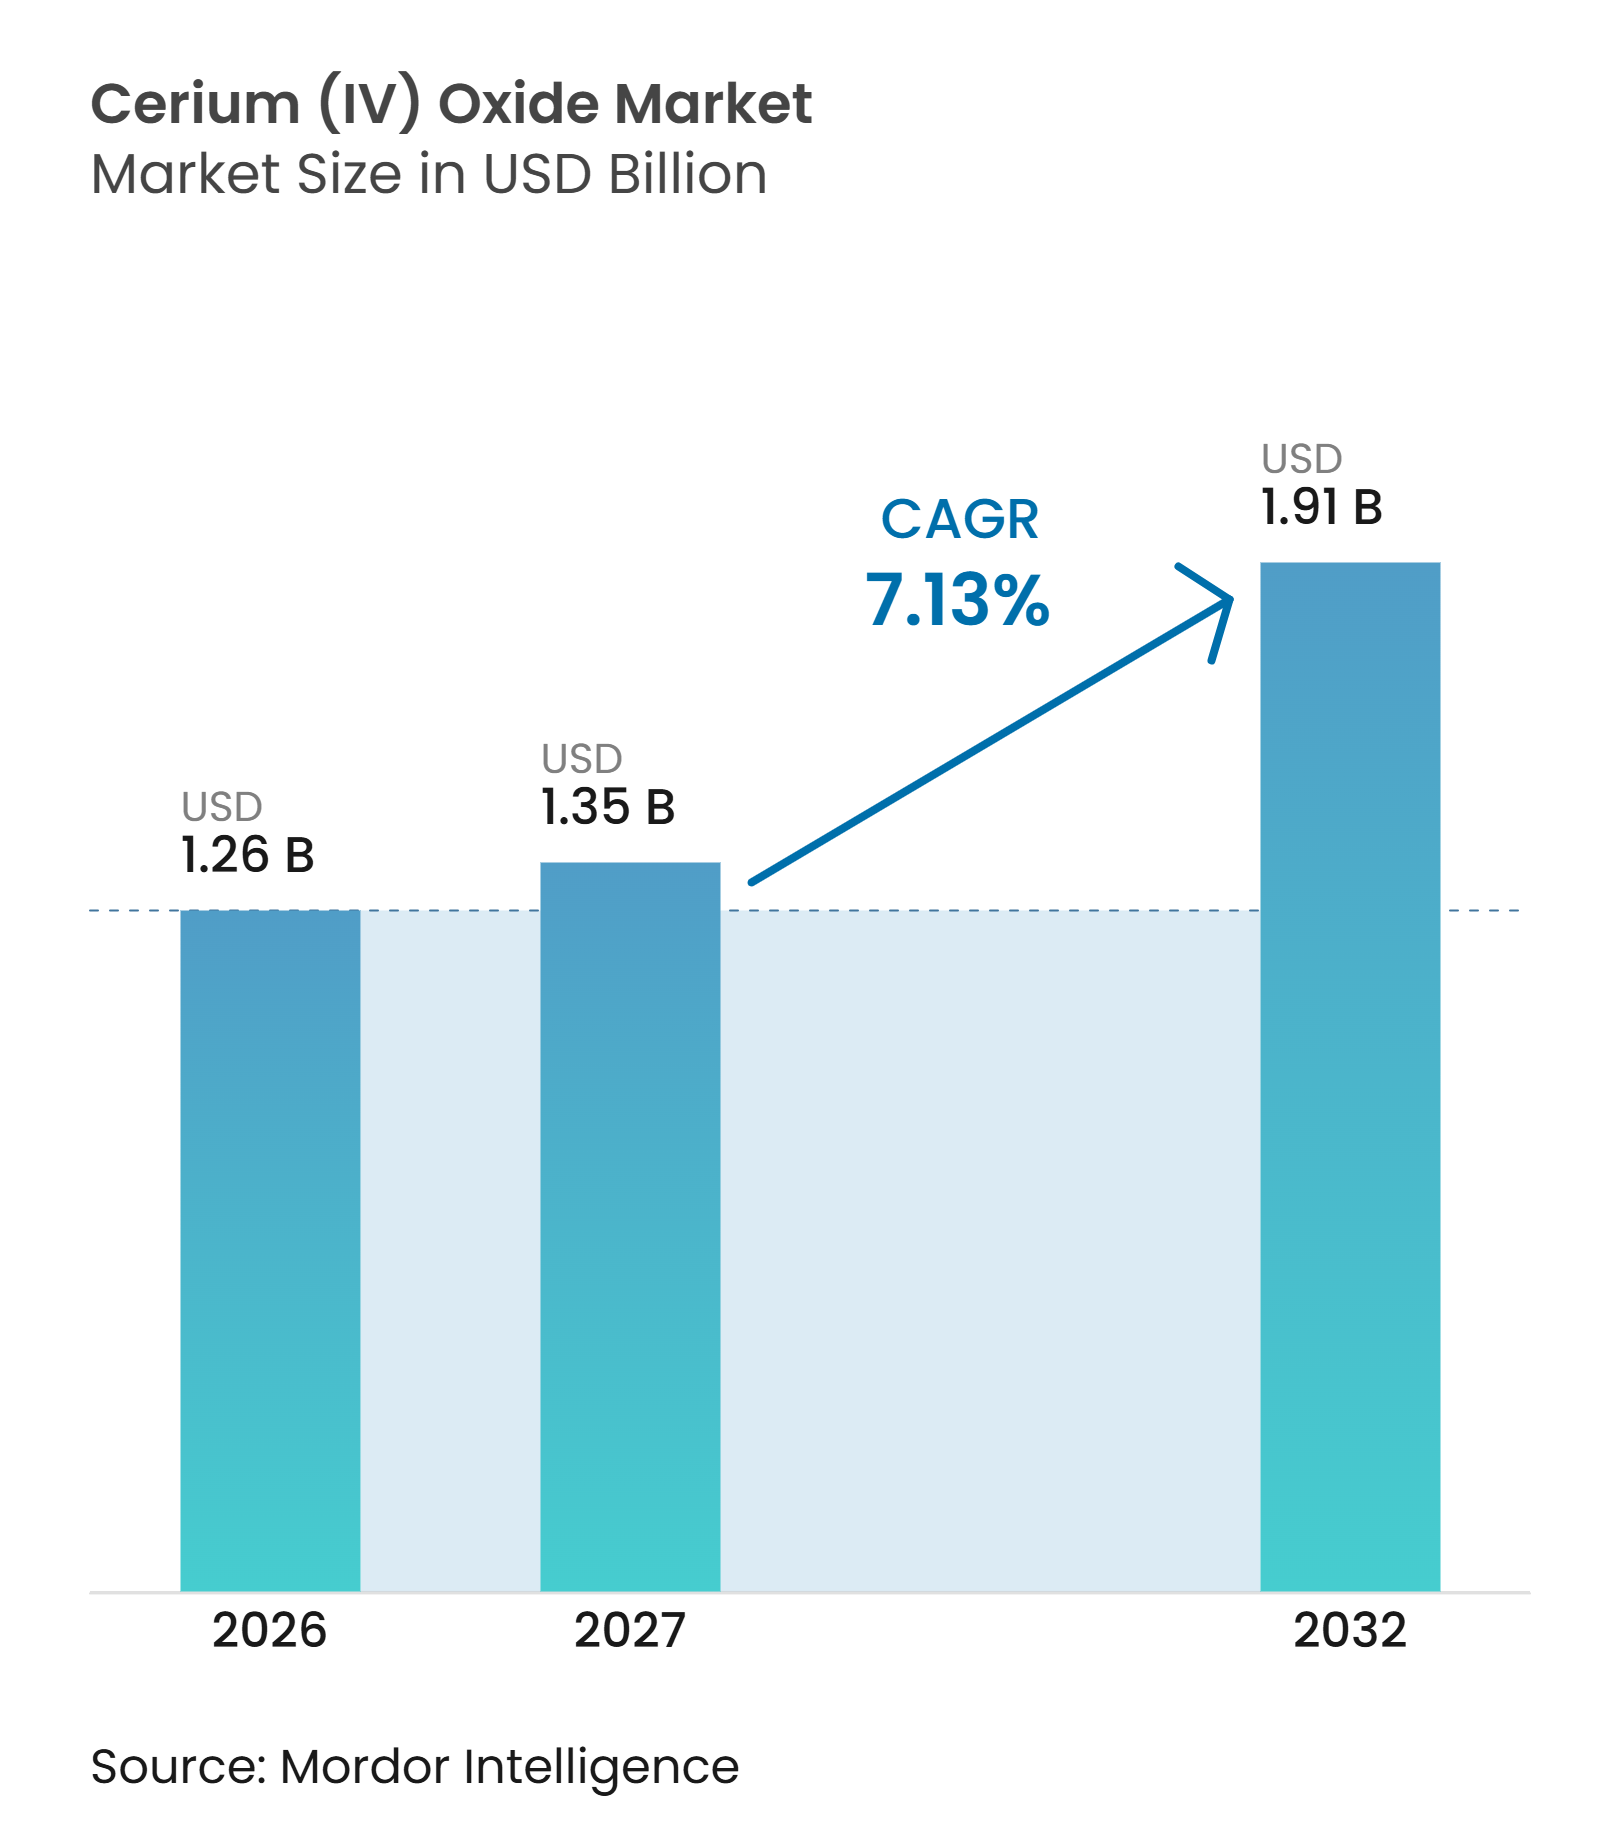
酸化セリウム(IV)市場規模は2026年に1.26 ビリオン 米ドルと評価され、2027年の1.35 ビリオン 米ドルから2032年には1.91 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.13%で成長する見込みです。酸化セリウム(IV)市場は、より厳格な車両排出ガス規制、半導体製造の拡大、および高仕様研磨材への需要によって支えられています。需要は、高度な用途が標準的な研磨粉に依存できないため、純度と粒子サイズが制御されたグレードへと移行しています。セリウムはレアアース鉱床に広く存在しますが、精製供給は中国に集中しており、鉱石の入手可能性よりも処理能力と製品認定がより重要となっています。供給の意思決定は、セリウムとランタンがレアアース分離の副産物であるため、ネオジム・プラセオジム磁石の経済性とも連動しています。この連動は、酸化セリウム(IV)市場においてテクニカルグレードと高純度材料の在庫変動や異なる価格条件を生み出す可能性があります。
主要レポートのポイント
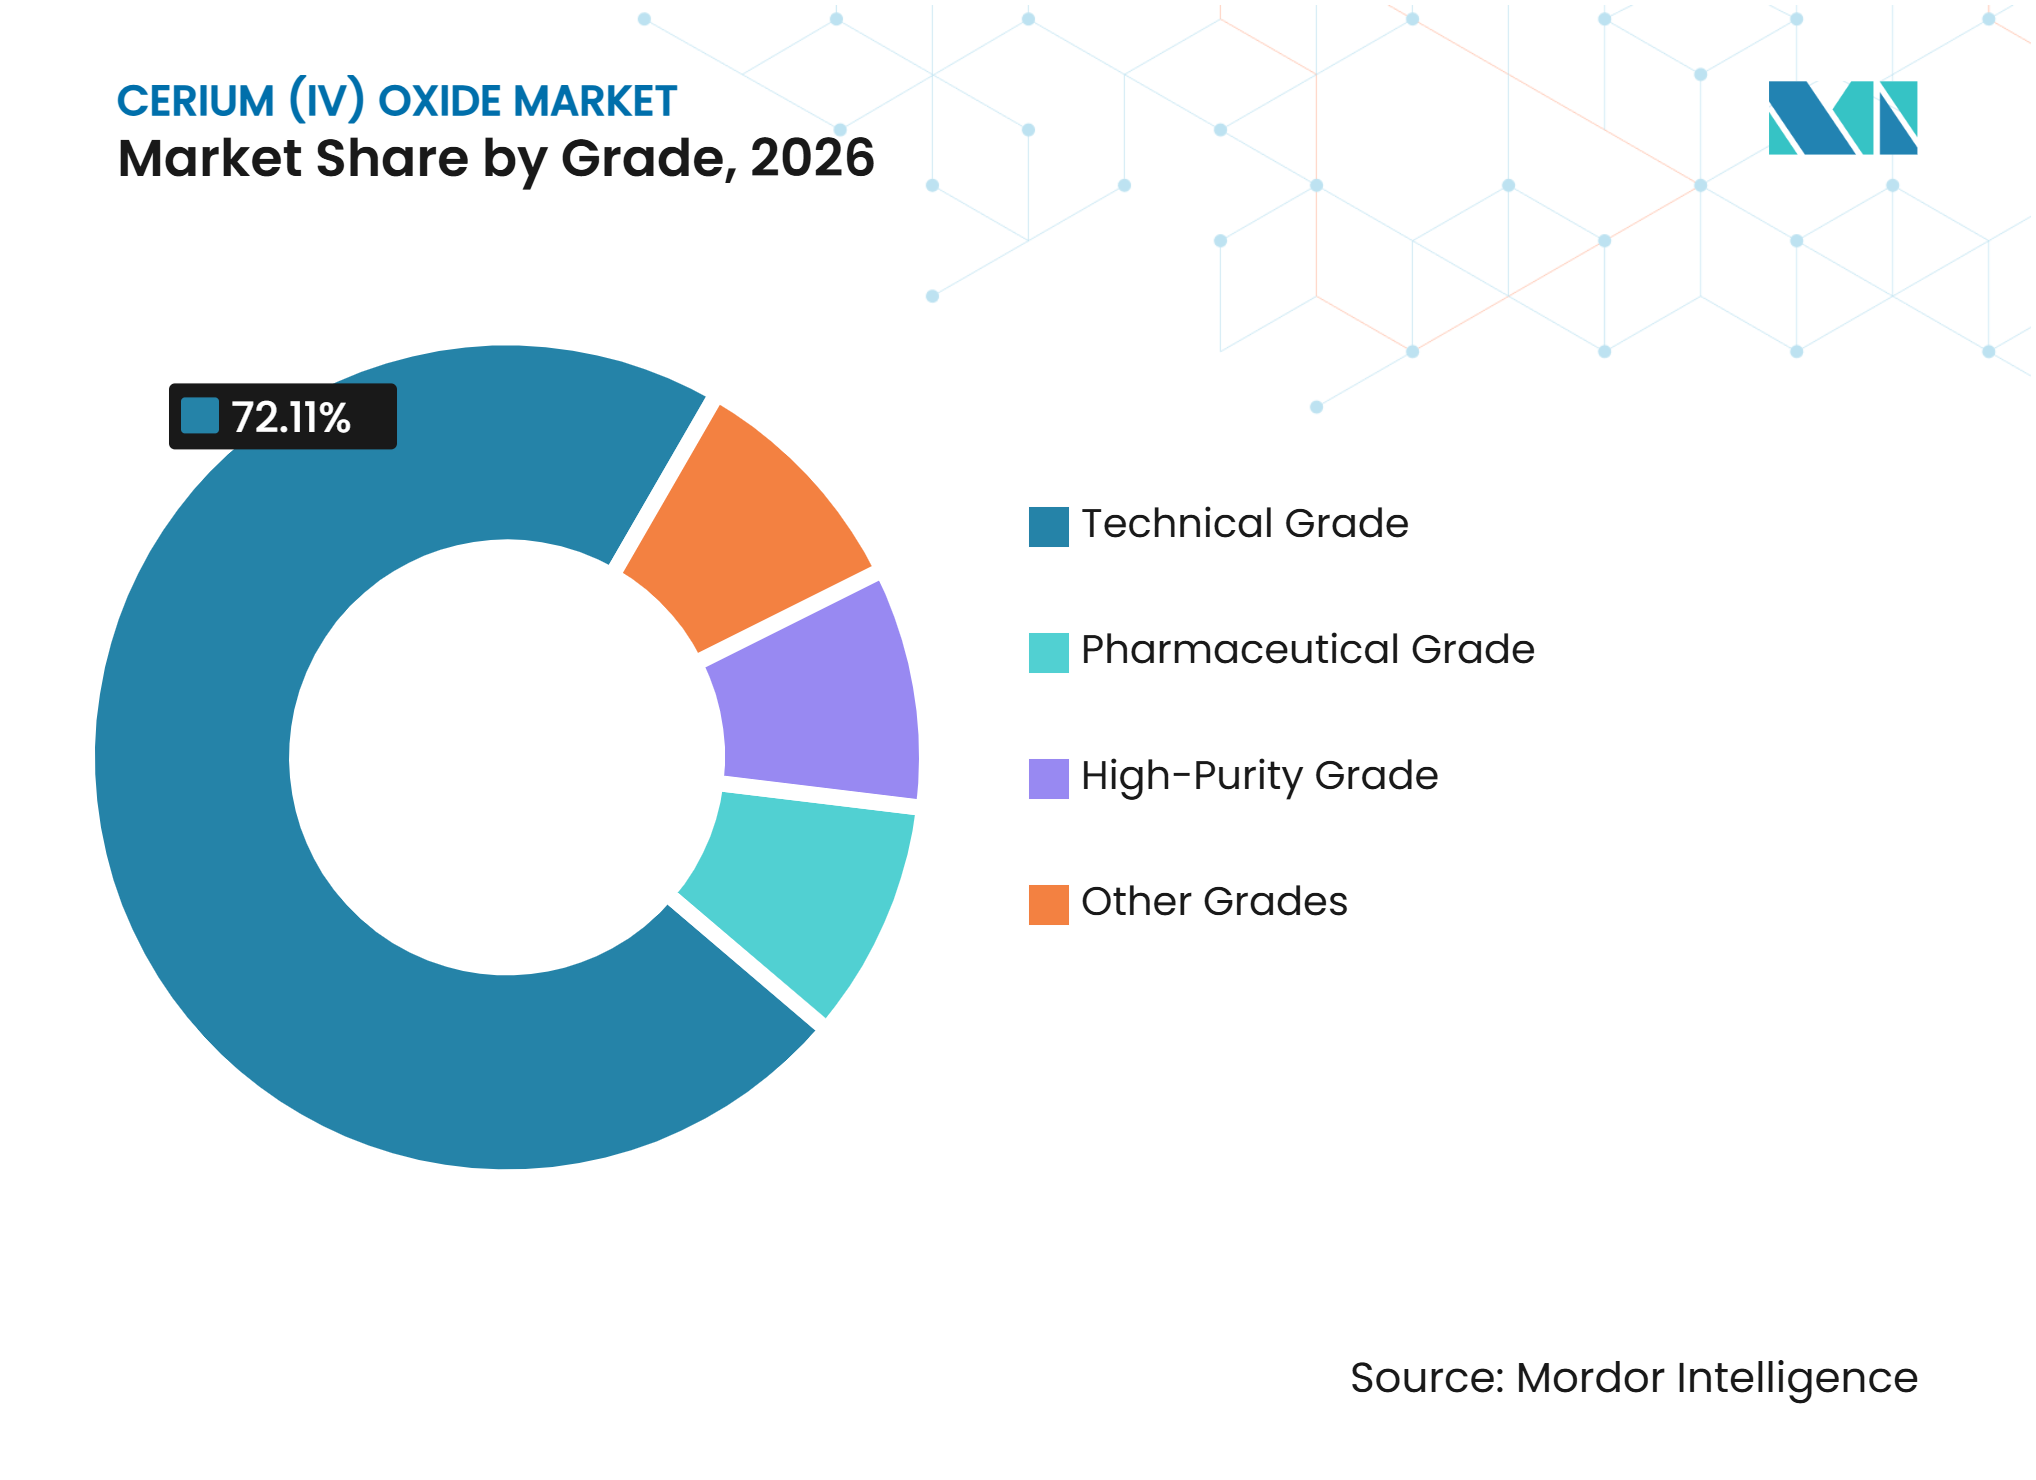
- グレード別では、テクニカルグレードが2026年の酸化セリウム(IV)市場シェアの72.11%を占め、高純度グレードは2032年までに7.89%のCAGRで成長すると予測されています。
- 粒子サイズ別では、サブミクロン酸化セリウムが2026年の酸化セリウム(IV)市場シェアの50.34%を占め、ナノ粒子酸化セリウムは2032年までに8.16%のCAGRで成長すると予測されています。
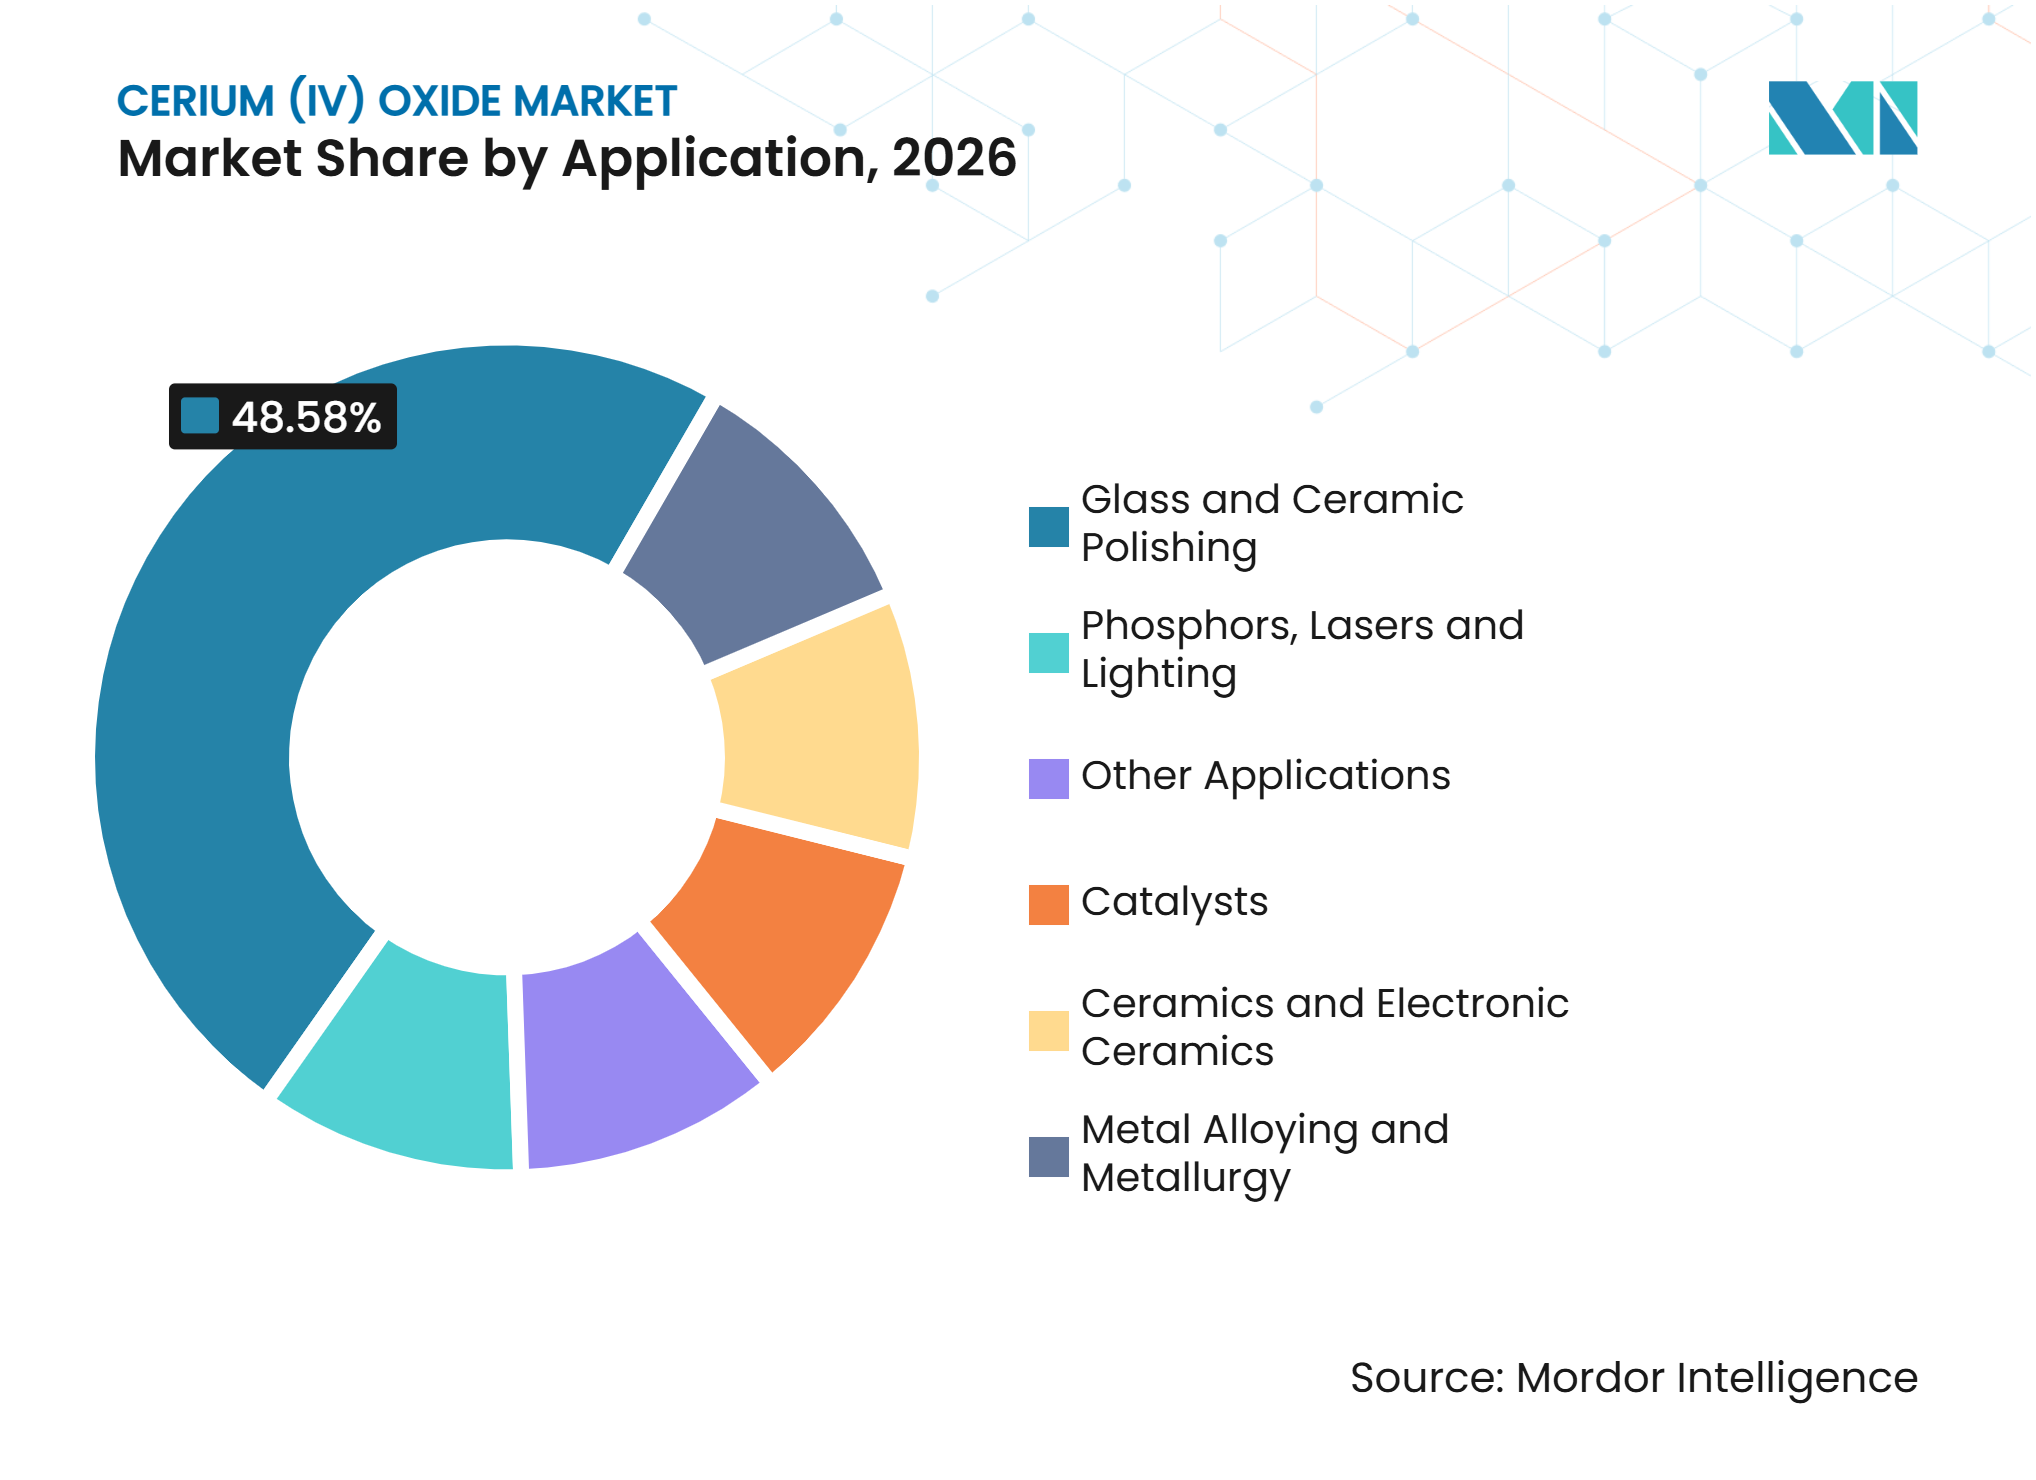
- 用途別では、ガラス・セラミック研磨が2026年の酸化セリウム(IV)市場シェアの48.58%を占め、セラミックスおよび電子セラミックスは2032年までに8.45%のCAGRで成長すると予測されています。
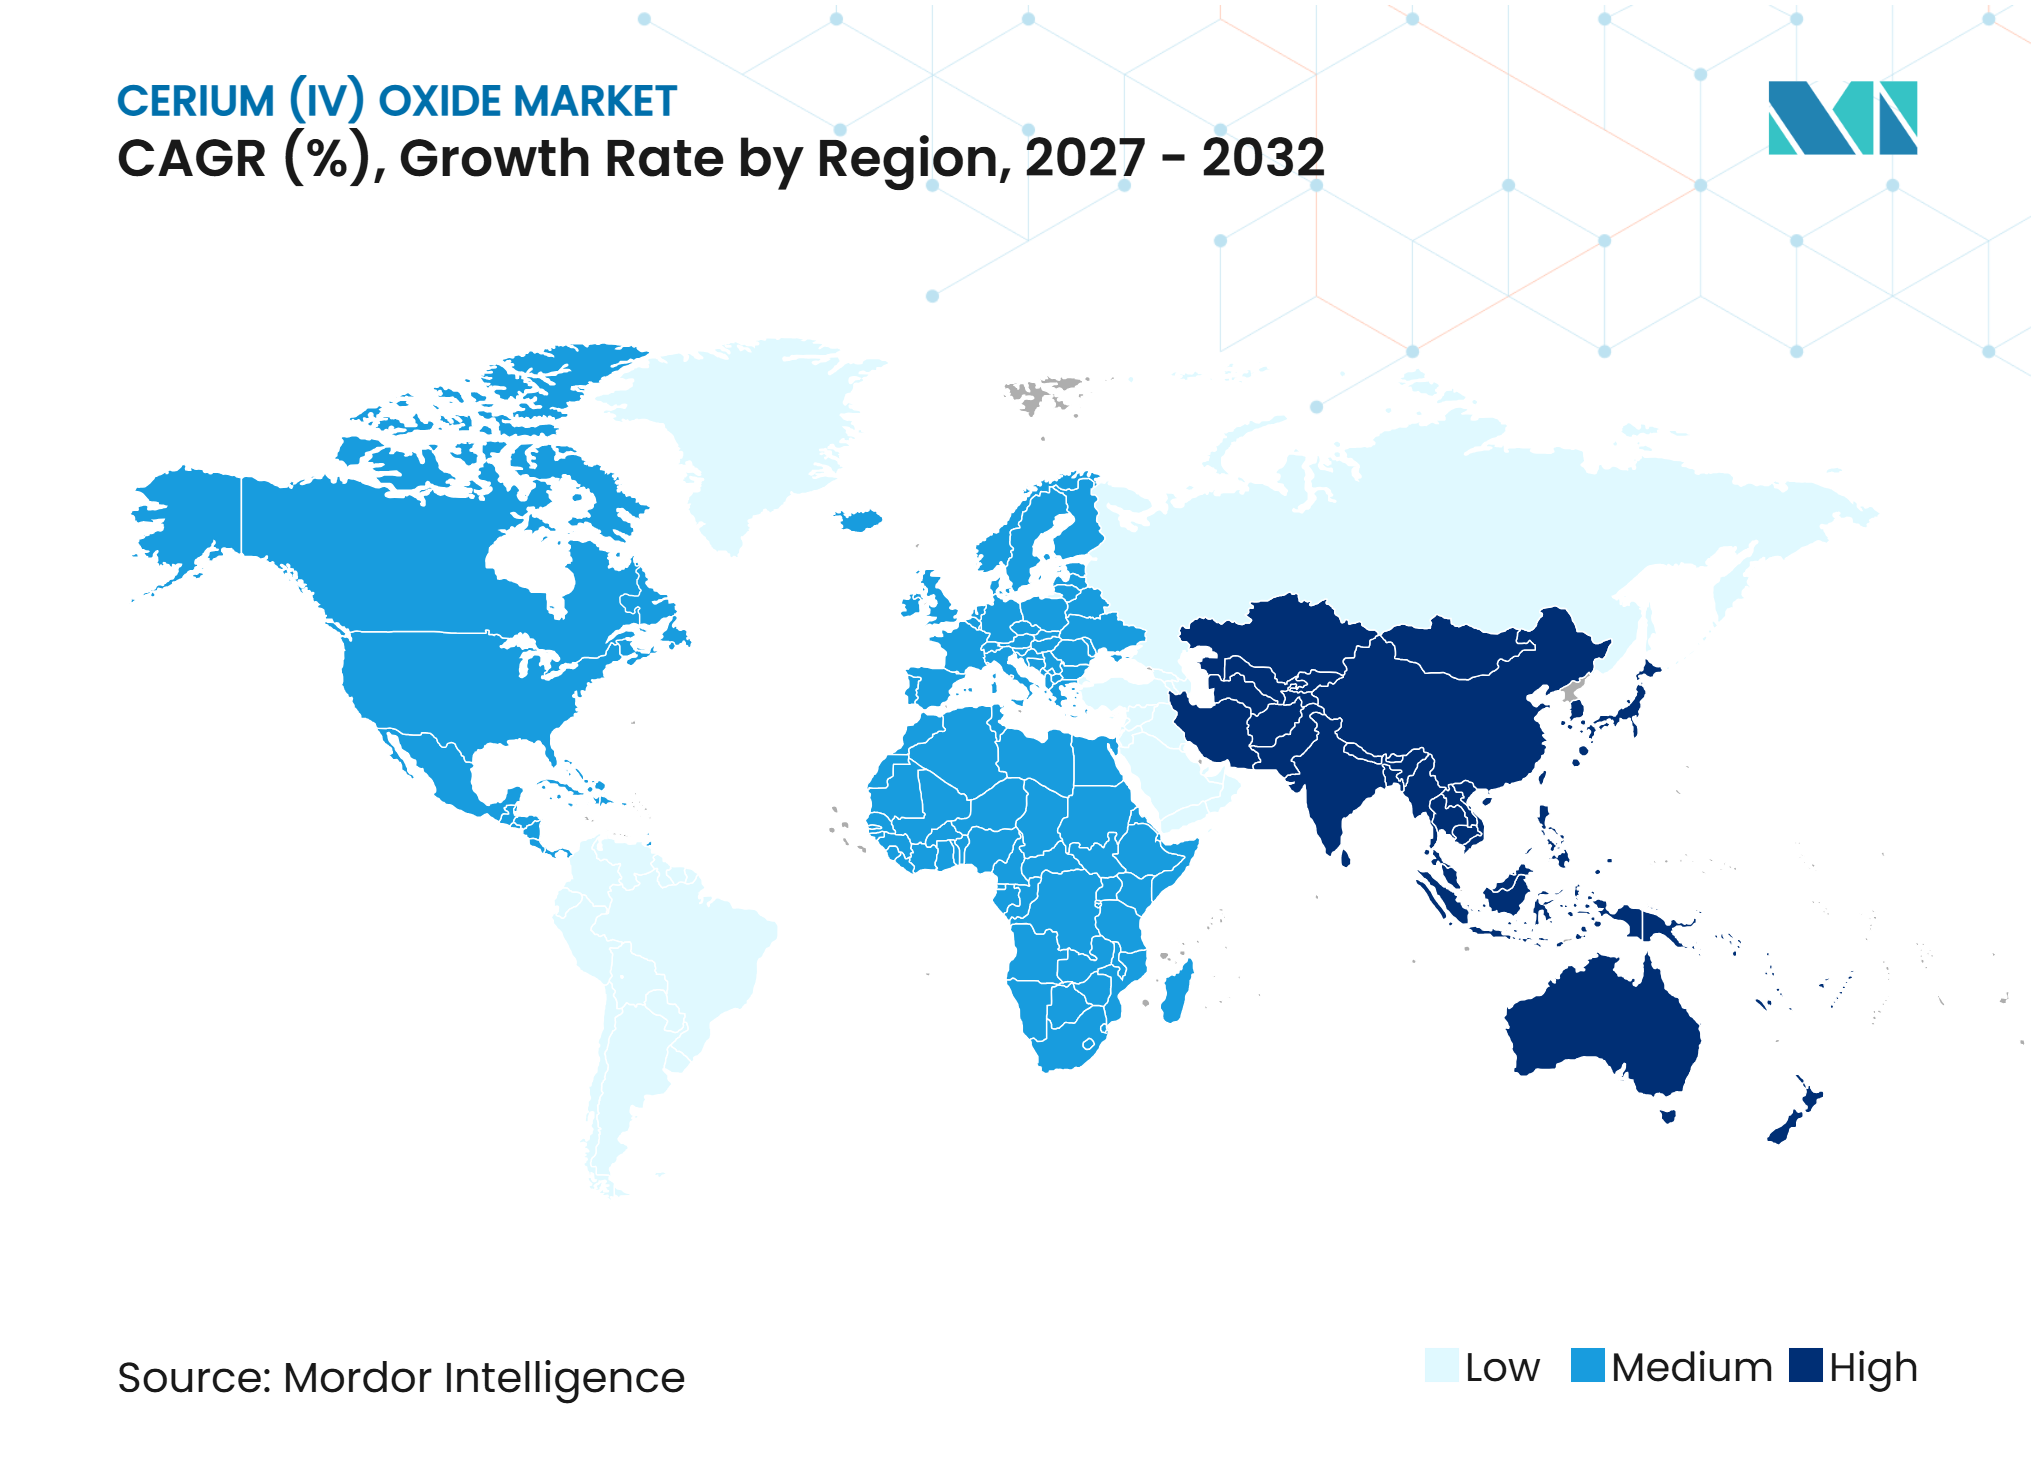
- 地域別では、アジア太平洋が2026年の酸化セリウム(IV)市場シェアの43.67%を占め、2032年までに8.33%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な車両排出ガス基準および触媒担持要件 | +1.8% | 世界規模、EUおよび中国における短期的な急性圧力 | 短期(2年以内) |
| 半導体の微細化と高均一性CMPへの需要 | +1.6% | APACコア(台湾、韓国、日本)、北米への波及 | 中期(2〜4年) |
| 精密光学、フォトマスクおよびディスプレイガラス研磨 | +1.3% | APACコア、北米およびEU | 中期(2〜4年) |
| 先進セラミックスおよびエネルギー材料における高純度セリア需要 | +1.1% | APACコア、北米およびEUへの波及 | 長期(4年以上) |
| 自動車、太陽光および特殊ガラスにおけるUV保護要件 | +0.8% | 世界規模、中国・EU・東南アジアでの早期成長 | 中期(2〜4) |
| 情報源: Mordor Intelligence | |||
より厳格な車両排出ガス基準および触媒担持要件
ユーロ7は規則(EU)2024/1257に基づいて発効し、新型乗用車および軽商用車タイプについては2026年11月29日から適用されます[1]。この規制は、より厳格な窒素酸化物および粒子数要件を満たしながら酸素貯蔵性能を維持できる触媒システムへの需要を強化します。酸化セリウムは三元触媒における中心的な酸素貯蔵成分であるため、より高い性能要件は触媒グレード材料への需要を高める可能性があります。2025年7月の軽自動車実施法更新により、触媒サプライヤー間での再処方作業が加速しました。2025年の研究では、セリア担持量を10%増加させることで、検討された条件下で窒素酸化物変換効率が3%〜4%向上したと報告されています。中国の継続的な排出ガスロードマップは同じ需要基盤を支持しており、欧州を超えた酸化セリウム(IV)市場への支援を提供しています。
半導体の微細化と高均一性CMPへの需要
化学機械平坦化(CMP)は、半導体設計がより複雑になるにつれて、安定した除去速度と低い表面欠陥を必要とします。台湾、韓国、日本における先端ロジック生産は、誘電体およびシャロートレンチアイソレーションプロセスで使用されるCMP材料への需要を引き続き支えています。高純度酸化セリウムスラリーは、最低材料コストよりも研磨品質が重要な場合に使用されます。2025年9月の研究では、アミン官能化CeO₂ナノ粒子がシャロートレンチアイソレーションCMPの除去速度を23%向上させながら、スクラッチ欠陥を低減したことが示されました。この性能要件は、酸化セリウム(IV)市場における制御されたナノ粒子処方へのシフトを支持しています。また、サプライヤー認定における分散安定性、汚染管理、および文書化の重要性を高めています。
精密光学、フォトマスクおよびディスプレイガラス研磨
極端紫外線リソグラフィー用フォトマスク、有機発光ダイオードパネル、およびミニ発光ダイオードディスプレイは、厳密に制御された研磨工程を必要とします。酸化セリウムは、光学ガラスおよび石英基板上に滑らかな表面を生成できるため、これらの用途に適しています。高純度合成石英フォトマスクは低い表面粗さを必要とするため、製造プロセスを変更せずにシリカやアルミナへの代替が制限されます。Shenghe Resources Holding Co., Ltd.は、2025年第3四半期に楽山研磨粉プロジェクトが63%完成し、2026年第1四半期の試運転を目標としていると報告しました。このプロジェクトは、生産者がバルク材料販売のみに依存するのではなく、より高付加価値の研磨用途向けに能力を追加していることを示しています。
先進セラミックスおよびエネルギー材料における高純度セリア需要
ガドリニウムドープセリアおよびサマリウムドープセリアは、中温固体酸化物燃料電池および固体酸化物電解セルの電解質材料として使用されます。これらの材料は、従来のイットリア安定化ジルコニアシステムの800℃〜1,000℃と比較して、500℃〜700℃での動作をサポートできます。より低い動作温度は、システムストレスを低減し、定置型電力、データセンター、および水素製造における潜在的な用途を広げる可能性があります。2025年に発表された研究では、ガドリニウムドープおよびサマリウムドープセリア電解質のイオン伝導率が、500℃〜700℃の範囲で従来のイットリア安定化ジルコニアの2〜3倍のレベルであると報告されました。米国エネルギー省は2025年11月、レアアース分離および高純度酸化物処理を含む重要鉱物サプライチェーンプロジェクトに275 ミリオン 米ドルを発表しました[2]。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の処理集中と輸出管理リスク | -1.4% | 世界規模、北米およびEUにおける急性的な脆弱性 | 短期(2年以内) |
| レアアース磁石主導の分離経済によるセリウム在庫積み増し | -1.0% | 世界規模;中国での一次余剰、オーストラリアでの二次余剰 | 中期(2〜4年) |
| シリカ、アルミナ、ダイヤモンドおよび炭化ケイ素研磨材による代替 | -0.7% | 世界規模、北米およびEUの価格敏感セグメントで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の処理集中と輸出管理リスク
中国は2025年11月の欧州議会評価において、世界のレアアース生産の60%および精製能力の90%を占めていました。この集中は、認定された酸化セリウムを必要とし、供給を別の処理業者に迅速に移行できないバイヤーにとって調達上の課題を生み出しています。中国工業情報化部は2025年8月にレアアース資源管理暫定措置を発行し、集中的なクォータ配分を正式化しました。セリウムは2025年4月の輸出管理発表には含まれておらず、同発表はサマリウム、ガドリニウム、テルビウム、ジスプロシウム、ルテチウム、スカンジウム、イットリウムを対象としていました。実際の懸念は、短期的な選択肢が限られているサプライチェーンに対して、より広範な資源フロー管理が行われる可能性です。米国は2025年の米国地質調査所(USGS)評価において、レアアース元素消費の95%以上を輸入に依存していました。
レアアース磁石主導の分離経済によるセリウム在庫積み増し
レアアース分離はネオジム・プラセオジム製品と並んでセリウムとランタンを生産し、産出比率は鉱石組成によって決まります。したがって、磁石需要はセリウム需要が同じ速度で増加しない場合でもセリウム産出量を増加させる可能性があります。China Northern Rare Earth (Group) High-Tech Co., Ltd.は、国内の研磨および触媒需要が材料を吸収したことで、2025年にランタンとセリウムの販売が生産を上回り、在庫が取り崩されたと報告しました。Lynas Rare Earths Ltd.は、ネオジム・プラセオジムのマージンを保護するために、2025年度(FY2025)にランタンとセリウムの産出量を削減しました。これらの行動は、セリウム供給がセリウム需要のみではなく、より広範な精製所の経済性に応じることを示しています。在庫サイクルは、テクニカルグレードの入手可能性に影響を与え、酸化セリウム(IV)市場のバイーにとってコスト計画をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
テクニカルグレードが収益を支え、高純度グレードが拡大テクニカルグレードは2026年の酸化セリウム(IV)市場シェアの72.11%を占めました。ガラス・セラミック研磨、従来の自動車触媒、および産業用紫外線吸収ガラス用途に使用されています。中国の大規模処理施設はこのグレードを大量生産しており、その価格は通常、より広範なレアアース酸化物の状況に従います。広範なバイヤー基盤により、テクニカルグレードは酸化セリウム(IV)産業の需要基盤となっています。医薬品グレードは、生体適合性およびエンドトキシン管理要件が認定サプライヤー基盤を制限するため、より小さな役割を担っています。その高い仕様要件は、標準的なテクニカル材料よりも高い単価を支えています。
高純度グレードは、半導体CMP、固体酸化物電解質、および先進蛍光体が低レベルの遷移金属汚染を必要とするため、2032年までに7.89%のCAGRで成長すると予測されています。TREIBACHER INDUSTRIE AGは、要求の厳しい研磨用途向けにISO 9001およびISO 14001認定プロセスを通じてAuerpolセリウム酸化物粉末を供給しています。認定リードタイム、分析管理、およびトレーサビリティ記録は、酸化セリウム(IV)市場のこの部分における切り替えコストを高めています。その他のグレードには、ガドリニウムドープおよびサマリウムドープセリアなどのカスタムブレンドおよびドープ粉末が含まれます。



粒子サイズ別:
サブミクロン酸化セリウムがリード、ナノ粒子酸化セリウムが最速で拡大サブミクロン酸化セリウムは2026年の酸化セリウム(IV)市場シェアの50.34%を占めました。光学ガラス、フラットパネルディスプレイ基板、および確立された半導体研磨プロセスにおいてコストとパフォーマンスのバランスをとっています。その粒子サイズ範囲は、ナノ粒子のより高い処理複雑性なしに予測可能な研磨挙動をサポートします。ミクロンサイズの酸化セリウムは、量が多く表面仕上げ要件がそれほど厳しくないフロートガラス研磨や装飾セラミックスに引き続き関連しています。このカテゴリーは通常、適度な除去速度要件を持つコスト敏感な用途に使用されます。その位置は、確立された研磨用途が酸化セリウム(IV)市場にとって引き続き重要であることを反映しています。
ナノ粒子酸化セリウムは、より高い表面積が触媒挙動とCMP選択性を向上させる可能性があるため、2032年までに8.16%のCAGRで成長すると予測されています。2025年9月の表面修飾CeO₂ナノ粒子に関する研究では、シャロートレンチアイソレーションCMP材料除去速度が23%向上したことが示されました。American ElementsはCeO₂ナノ粒子を10 nmから100 nmのサイズおよび99%から99.9999%の純度グレードで提供しています。生産者は製品の保存期間全体にわたって粒子再現性と分散安定性を維持する必要があります。これらの要件は、小規模サプライヤーにとって能力上の障壁を生み出します。また、高付加価値用途において粒子エンジニアリングを原料化学組成よりも強力な差別化要因にしています。
用途別:
ガラス・セラミック研磨が需要をリード、セラミックスおよび電子セラミックスが成長を強化ガラス・セラミック研磨は2026年の酸化セリウム(IV)市場規模の48.58%を占めました。光学ガラス、フラットパネルディスプレイ、自動車ガラス、および建築用グレージングに使用されています。このセグメントは幅広い顧客基盤と長年確立された処理方法から恩恵を受けています。高仕様の光学用途は、表面品質が下流製品の性能に影響するため、代替研磨材への移行が困難です。触媒も、自動車コンバーター、流動接触分解プロモーター、および選択的触媒還元システムにおける酸化セリウムの重要な用途を表しています。金属合金化および冶金、蛍光体、レーザーおよび照明、ならびに紫外線吸収ガラスは、産業および消費者用途にわたって追加の需要を生み出しています。
セラミックスおよび電子セラミックスは、2032年までに8.45%のCAGRで成長すると予測されています。成長は固体酸化物燃料電池、固体酸化物電解セル、積層セラミックコンデンサ、圧電部品、および電気自動車パワートレイン電子機器と結びついています。欧州特許庁は2025年1月にSolvayのドープセリア特許を取り消し、競合するガドリニウムドープおよびサマリウムドープセリア処方の技術分野を開放しました。この変更により、セラミックス専門家の参入障壁が低下する可能性があります。用途の組み合わせにより、酸化セリウム(IV)市場は安定した研磨需要とより急速に成長する材料需要の両方を持っています。また、高純度前駆体生産および用途特化型粉末設計への投資を支援しています。

地域分析
アジア太平洋
アジア太平洋は2026年の酸化セリウム(IV)市場シェアの43.67%を占め、2032年までに8.33%のCAGRで成長すると予測されています。中国は地域の大規模なレアアース処理基盤を提供し、台湾、韓国、日本は高純度CMPおよびディスプレイガラスグレードへの需要を生み出しています。China Northern Rare Earth (Group) High-Tech Co., Ltd.は、ランタンとセリウムの販売が生産を上回る在庫取り崩しを報告しました。インドのフラットガラスおよびソーラーガラス活動は新興の需要源を加えています。ベトナムとマレーシアは、ディスプレイガラスおよび精密光学向けのさらなる電子機器製造需要基盤を支えています。この地域は精製における規模と半導体・ディスプレイ製造への近接性を兼ね備えています。
北米
北米の需要は、輸入レアアース処理への依存を低減する取り組みによって形成されています。米国エルギー省は2025年12月、国内レアアースサプライチェーン開発のために134 ミリオン 米ドルの資金調達機会を発表しました。これは2025年11月の275 ミリオン 米ドルの重要鉱物資金調達発表に続くものです。これらの取り組みは、時間をかけて供給ギャップに対処できる分離および高純度酸化物処理を支援しています。アリゾナ州、テキサス州、オレゴン州の半導体施設は、制御された粒子サイズ分布と低汚染レベルの材料を必要としています。Neo Performance Materialsは2025年3月に中国のレアアース分離資産を売却し、エストニアのシルメット施設を通じて生産を指揮しました。このアプローチは、国内施設が拡大する間、バイヤーが同盟国調達の優先事項を満たすのに役立つ可能性があります。
欧州および新興地域
欧州の規制上の影響には、セリウムを戦略的原材料として特定する重要原材料法およびユーロ7排出ガス基準が含まれます。Solvayは2025年4月にフランスのラ・ロシェルでレアアース処理ラインを再稼働させ、酸化セリウムの欧州管轄供給を強化しました。ISOベースの品質システムと原産地文書は、光学、触媒、および電子機器用途の地域バイヤーにとって重みを増しています。ブラジルとアルゼンチンはレアアース鉱物資源を保有していますが、処理の野心は初期段階にとどまっています。中東・アフリカは主にガラスおよび鉄鋼に使用されるテクニカルグレード製品の輸入市場です。サウジアラビアの石油化学および特殊ガラス活動は目立つ需要拠点であり、南アフリカのモナザイト鉱床は同盟国源の受益処理が拡大すれば、より関連性が高まる可能性があります。この混合地域グループは戦略的な可能性を持っていますが、依然として下流処理能力が限られています。
競合環境
市場集中度
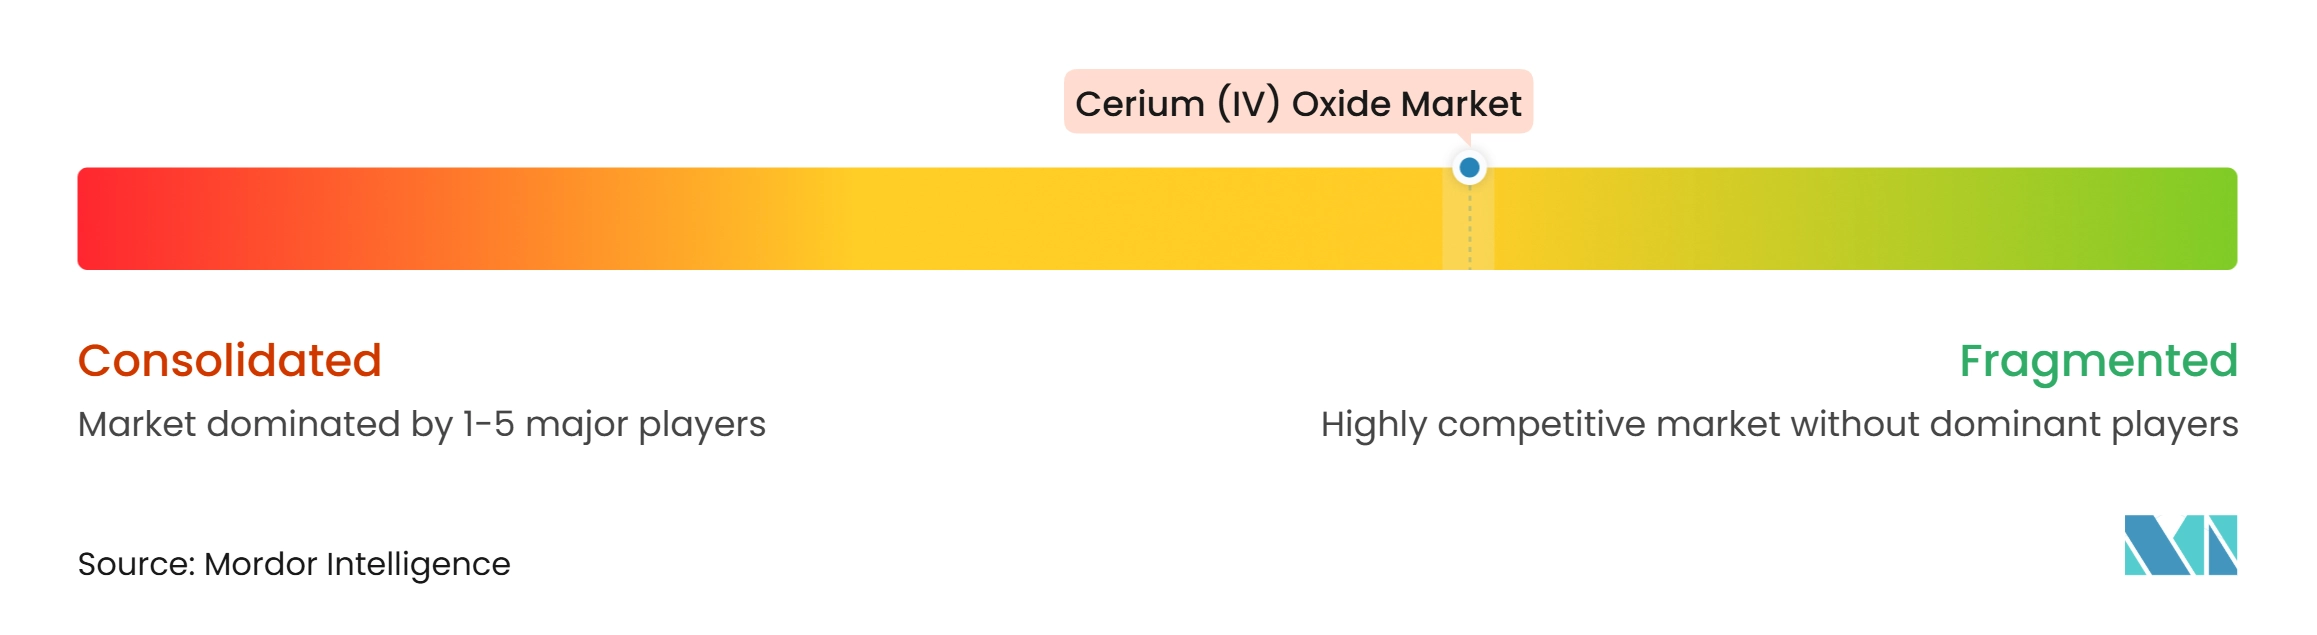
酸化セリウム(IV)市場は中程度に集中しており、主要プレイヤーにはSolvay、China Northern Rare Earth (Group) High-Tech Co., Ltd.、Lynas Rare Earths Ltd.、Aluminium Corporation of China、およびTREIBACHER INDUSTRIE AGが含まれます。中国の国家関連生産者は、コストとスループットの優位性を支える採掘から酸化物までの統合システムを持っています。China Northern Rare Earth (Group) High-Tech Co., Ltd.、China Rare Earth Resources And Technology Co., Ltd.、China Southern Rare Earth Group Co., Ltd.、およびGanzhou Rare Earth Group Co., Ltd.は、この広範な中国処理構造内で事業を展開しています。この集中は、標準的な酸化物製品の入手可能性と、外国バイヤーが調達を多様化できる速度に影響を与えます。世界のレアアース精製における中国の優位性は、非中国系生産者にとって中心的な競争上の制約であり続けています。中国以外での競争は、製品認定、技術サポート、およびサプライチェーンの立地により重点を置いています。
Lynas Rare Earths Ltd.とSolvayは重要な非中国系能力保有者です。Lynasは、統合製品経済性が戦略に与える影響を示すため、ネオジム・プラセオジムのマージンを優先してFY2025にランタンとセリウムの生産を調整しました。Solvayの2025年4月のラ・ロシェル再稼働により、欧州の処理能力拡大しました。Shenghe Resources Holding Co., Ltd.は2025年9月にPeak Rare Earths Limitedを買収し、上流へのアクセスを拡大し、楽山研磨粉プロジェクトを補完しました。これらの動きは、材料供給を確保し、特殊能力を拡大し、異なる調達オプションを求めるバイヤーにサービスを提供する取り組みを反映しています。酸化セリウム(IV)市場は、材料の入手可能性とともに信頼性の高い品質記録を提供できる生産者に報いています。
TREIBACHER INDUSTRIE AGは、CeroxidおよびAuerpol製品、ISO 9001およびISO 14001認定、ならびにガラス、セラミックス、触媒、および原子力用途向けのアプリケーションサポートで差別化しています。Neo Performance Materialsは、エストニアのシルメット精製所を使用して欧州および北米の顧客向けに供給を位置付けています。IBU-tec advanced materials AGは、顧客需要が電池材料にシフトするにつれて、IBUpart CeO₂粉末を提供しています。American Elementsは広範なカタログにわたって高純度およびナノ粒子フォーマットを提供しています。Shandong Desheng Rare Earth Materials Co., Ltd.およびYiyang Hongyuan Rare Earth Co., Ltd.は、高純度材料を含む酸化セリウム製品を供給しています。小規模な専門業者は、純度、物流、および文書要件を一貫して満たす場合に競争できます。したがって、競争分野はバルク酸化物サプライヤーと、要求の厳しいCMP、光学、触媒、およびエネルギー材料用途にサービスを提供する企業を分離しています。
酸化セリウム(IV)産業リーダー
-
Solvay
-
China Northern Rare Earth (Group) High-Tech Co., Ltd.
-
Lynas Rare Earths Ltd
-
Aluminium Corp
-
TREIBACHER INDUSTRIE AG
- 注:主要企業の掲載順は順位を示すものではありません。
酸化セリウム(IV)市場 このレポートでカバーされる企業
- Aluminium Corp
- American Elements
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- China Rare Earth Resources And Technology Co., Ltd.
- China Southern Rare Earth Group Co., Ltd.
- Ganzhou Rare Earth Group Co., Ltd.
- IBU-tec advanced materials AG
- Lynas Rare Earths Ltd
- Nanophase Technologies Corporation
- Neo Performance Materials
- Shandong Desheng Rare Earth Materials Co., Ltd.
- Shenghe Resources Holding Co., Ltd.
- Solvay
- TREIBACHER INDUSTRIE AG
- Yiyang Hongyuan Rare Earth Co., Ltd.
最近の産業開発事情 酸化セリウム(IV)市場
- 2026年8月:China Northern Rare Earth (Group) High-Tech Co., Ltd.は、光学産業顧客との生産ライン検証後、子会社の天骄青美を通じてナノ酸化セリウム精密研磨スラリーの安定したバッチ供給を開始しました。この開発により、自動車光学、マシンビジョン、および電子部品への用途を含む密光学研磨における酸化セリウムの下流利用が進展しました。
- 2025年11月:米国エネルギー省は、石炭系原料、産業副産物および廃棄物流からの重要鉱物回収のためのパイロットスケールプロジェクトに最大275 ミリオン 米ドルの資金提供を発表し、鉱物分離および回収技術を含みます。この資金提供は、国内レアアース回収および処理インフラの機会を創出し、将来の米国酸化セリウム生産能力を潜在的に支援します。
世界の酸化セリウム(IV)市場レポートの範囲
酸化セリウム(IV)は、セリア(CeO₂)とも呼ばれ、酸素貯蔵能力、触媒活性、熱安定性、および研磨特性で評価される無機レアアース化合物です。ガラスおよび精密光学研磨、自動車触媒、先進セラミックス、電子材料、および冶金用途に広く使用されています。酸化状態間を切り替える能力は、酸化還元反応および酸素管理を必要とする用途での使用を支えています。
酸化セリウム(IV)市場は、グレード、粒子サイズ、用途、および地域によってセグメント化されています。グレード別では、市場はテクニカルグレード、医薬品グレード、高純度グレード、およびその他のグレードにセグメント化されています。粒子サイズ別では、市場はミクロンサイズの酸化セリウム、サブミクロン酸化セリウム、およびナノ粒子酸化セリウムにセグメント化されています。用途別では、市場はガラス・セラミック研磨、触媒、セラミックスおよび電子セラミックス、金属合金化および冶金、蛍光体、レーザーおよび照明、ならびにその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における酸化セリウム(IV)の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| テクニカルグレード |
| 医薬品グレード |
| 高純度グレード |
| その他のグレード |
| ミクロンサイズの酸化セリウム |
| サブミクロン酸化セリウム |
| ナノ粒子酸化セリウム |
| ガラス・セラミック研磨 |
| 触媒 |
| セラミックスおよび電子セラミックス |
| 金属合金化および冶金 |
| 蛍光体、レーザーおよび照明 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | テクニカルグレード | |
| 医薬品グレード | ||
| 高純度グレード | ||
| その他のグレード | ||
| 粒子サイズ別 | ミクロンサイズの酸化セリウム | |
| サブミクロン酸化セリウム | ||
| ナノ粒子酸化セリウム | ||
| 用途別 | ガラス・セラミック研磨 | |
| 触媒 | ||
| セラミックスおよび電子セラミックス | ||
| 金属合金化および冶金 | ||
| 蛍光体、レーザーおよび照明 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
酸化セリウム(IV)市場の規模はどのくらいですか?
酸化セリウム(IV)市場規模は2026年に1.26 ビリオン 米ドルと評価され、2027年の1.35 ビリオン 米ドルから2032年には1.91 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.13%で成長する見込みです。
酸化セリウム(IV)への需要を促進しているものは何ですか?
より厳格な車両排出ガス規制、半導体CMP要件、ディスプレイおよび光学研磨、ならびに先進セラミックスが需要をえています。
2026年に最大のシェアを保持したグレードはどれですか?
テクニカルグレードは2026年の酸化セリウム(IV)市場シェアの72.11%を占め、研磨、触媒、および産業用ガラス用途によって支えられています。
2032年までに最も速く成長すると予測されている用途はどれですか?
セラミックスおよび電子セラミックスは、燃料電池、電解、および電子部品によって支えられ、2032年までに8.45%のCAGRで成長すると予測されています。