
Tamaño y Participación del Mercado de Óxido de Cerio (IV)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
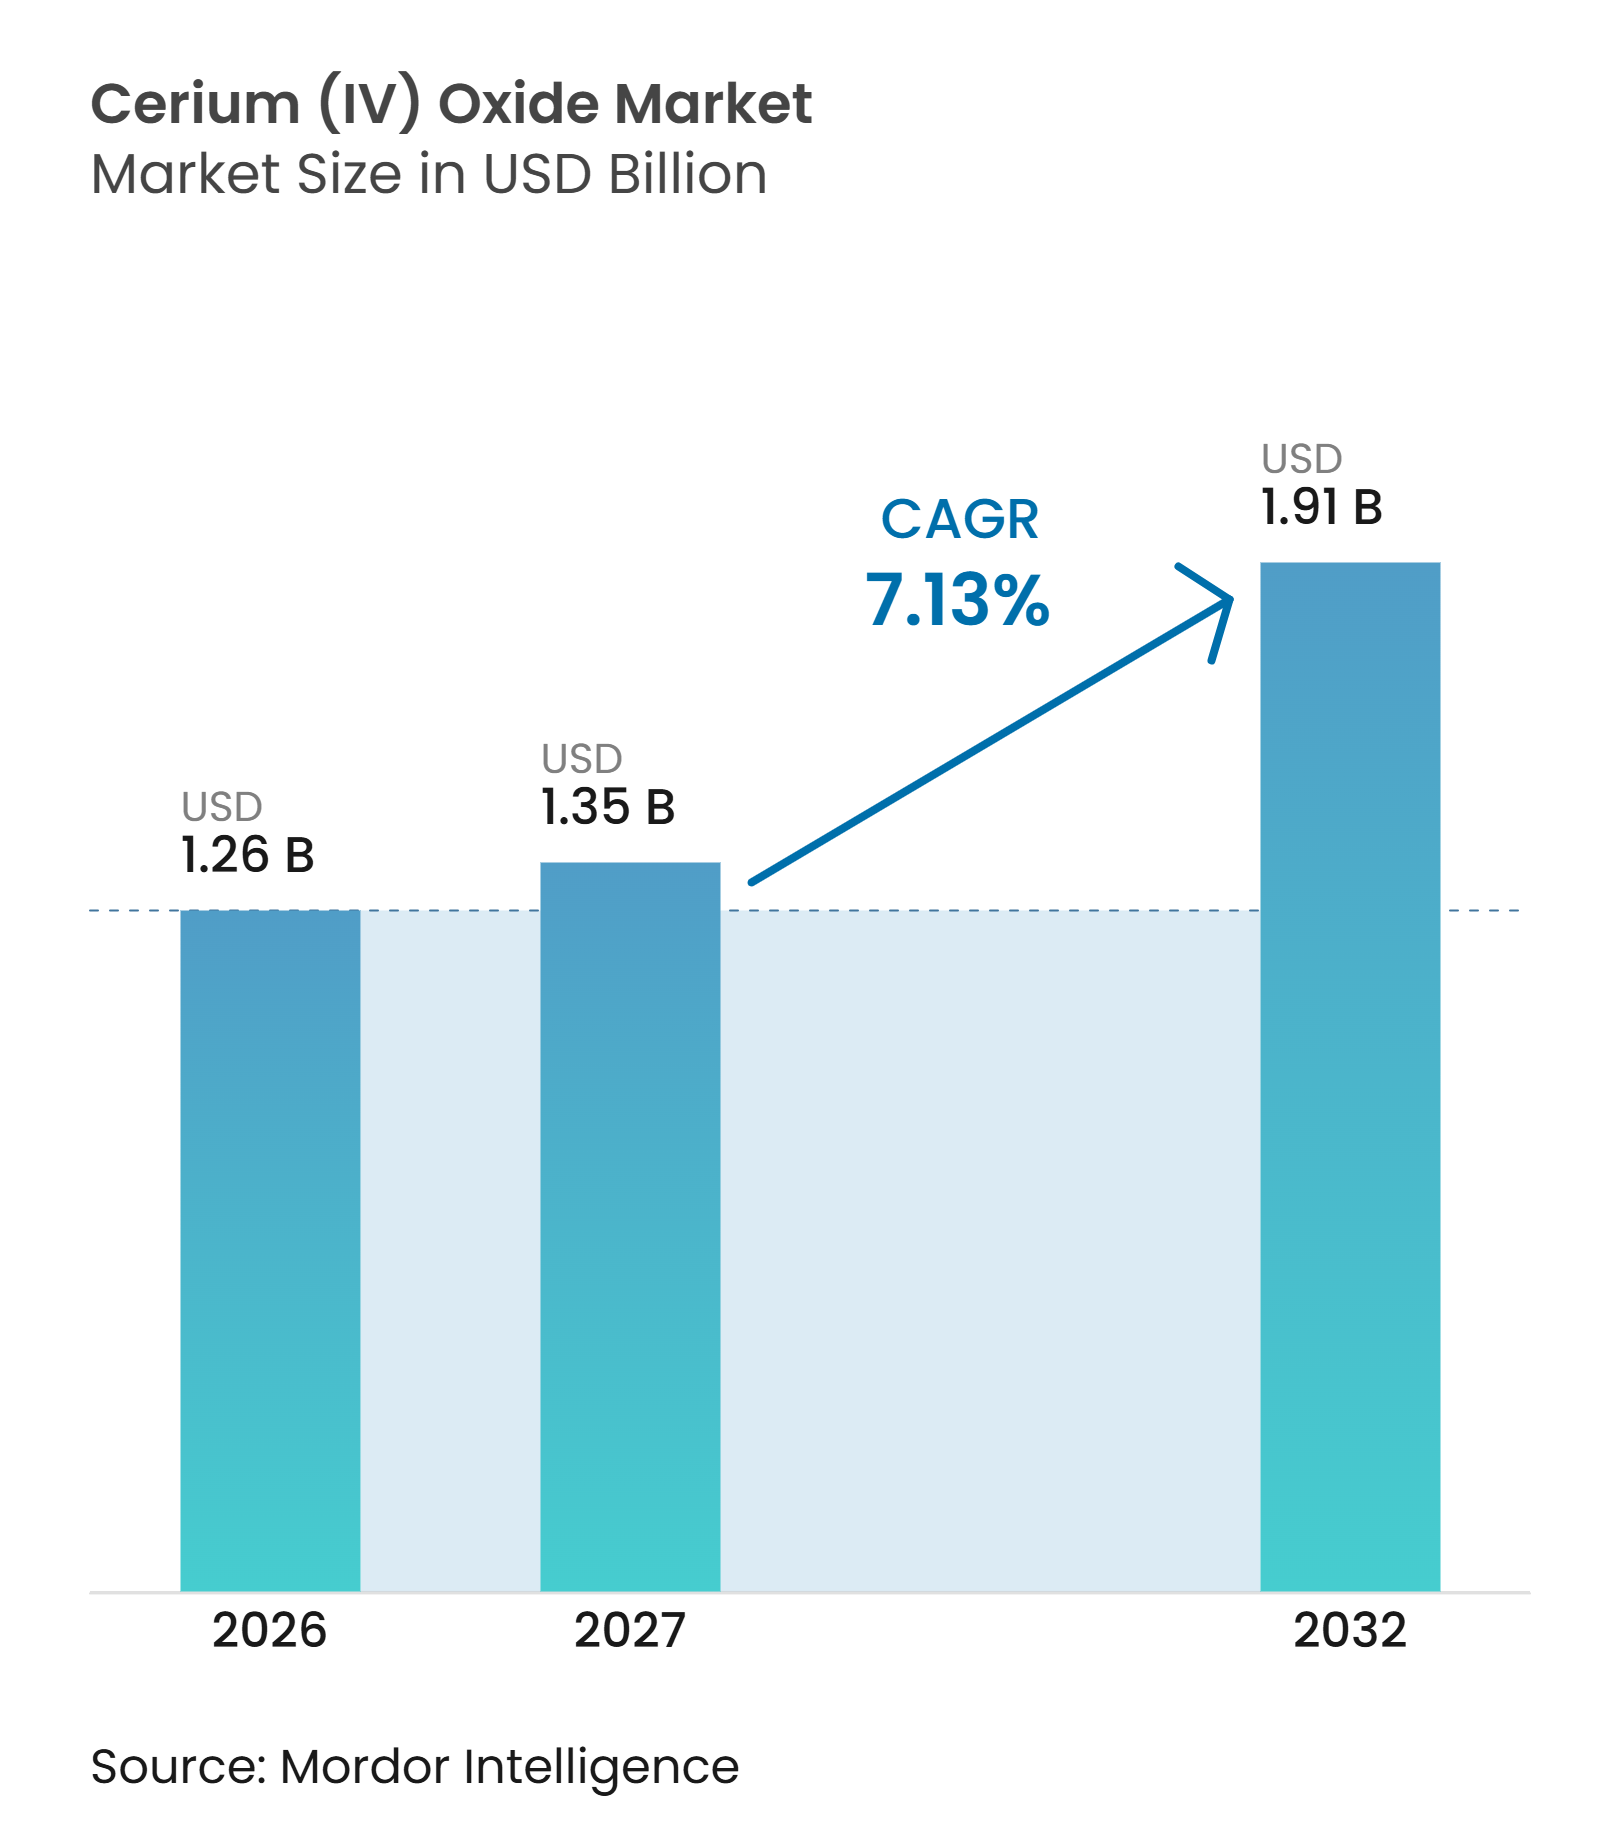
| Tamaño del Mercado (2027) | 1.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Óxido de Cerio (IV) por Mordor Intelligence
El tamaño del Mercado de Óxido de Cerio (IV) fue valorado en 1,26 mil millones de USD en 2026 y se estima que crecerá desde 1,35 mil millones de USD en 2027 hasta alcanzar 1,91 mil millones de USD en 2032, a una CAGR del 7,13% durante el período de pronóstico (2027-2032). El mercado de óxido de cerio (IV) está respaldado por requisitos más estrictos de emisiones vehiculares, la expansión de la fabricación de semiconductores y la demanda de materiales de pulido de alta especificación. La demanda se orienta hacia grados con pureza y tamaño de partícula controlados, ya que los usos avanzados no pueden depender del polvo de pulido estándar. El cerio está ampliamente disponible en depósitos de tierras raras, pero el suministro refinado sigue concentrado en China, lo que hace que la capacidad de procesamiento y la calificación de productos sean más importantes que la disponibilidad de mineral. Las decisiones de suministro también siguen vinculadas a la economía de los imanes de neodimio-praseodimio, ya que el cerio y el lantano son coproductos de la separación de tierras raras. Este vínculo puede generar cambios en los inventarios y diferentes condiciones de precios para el material de grado técnico y de alta pureza en el mercado de óxido de cerio (IV).
Conclusiones Clave del Informe
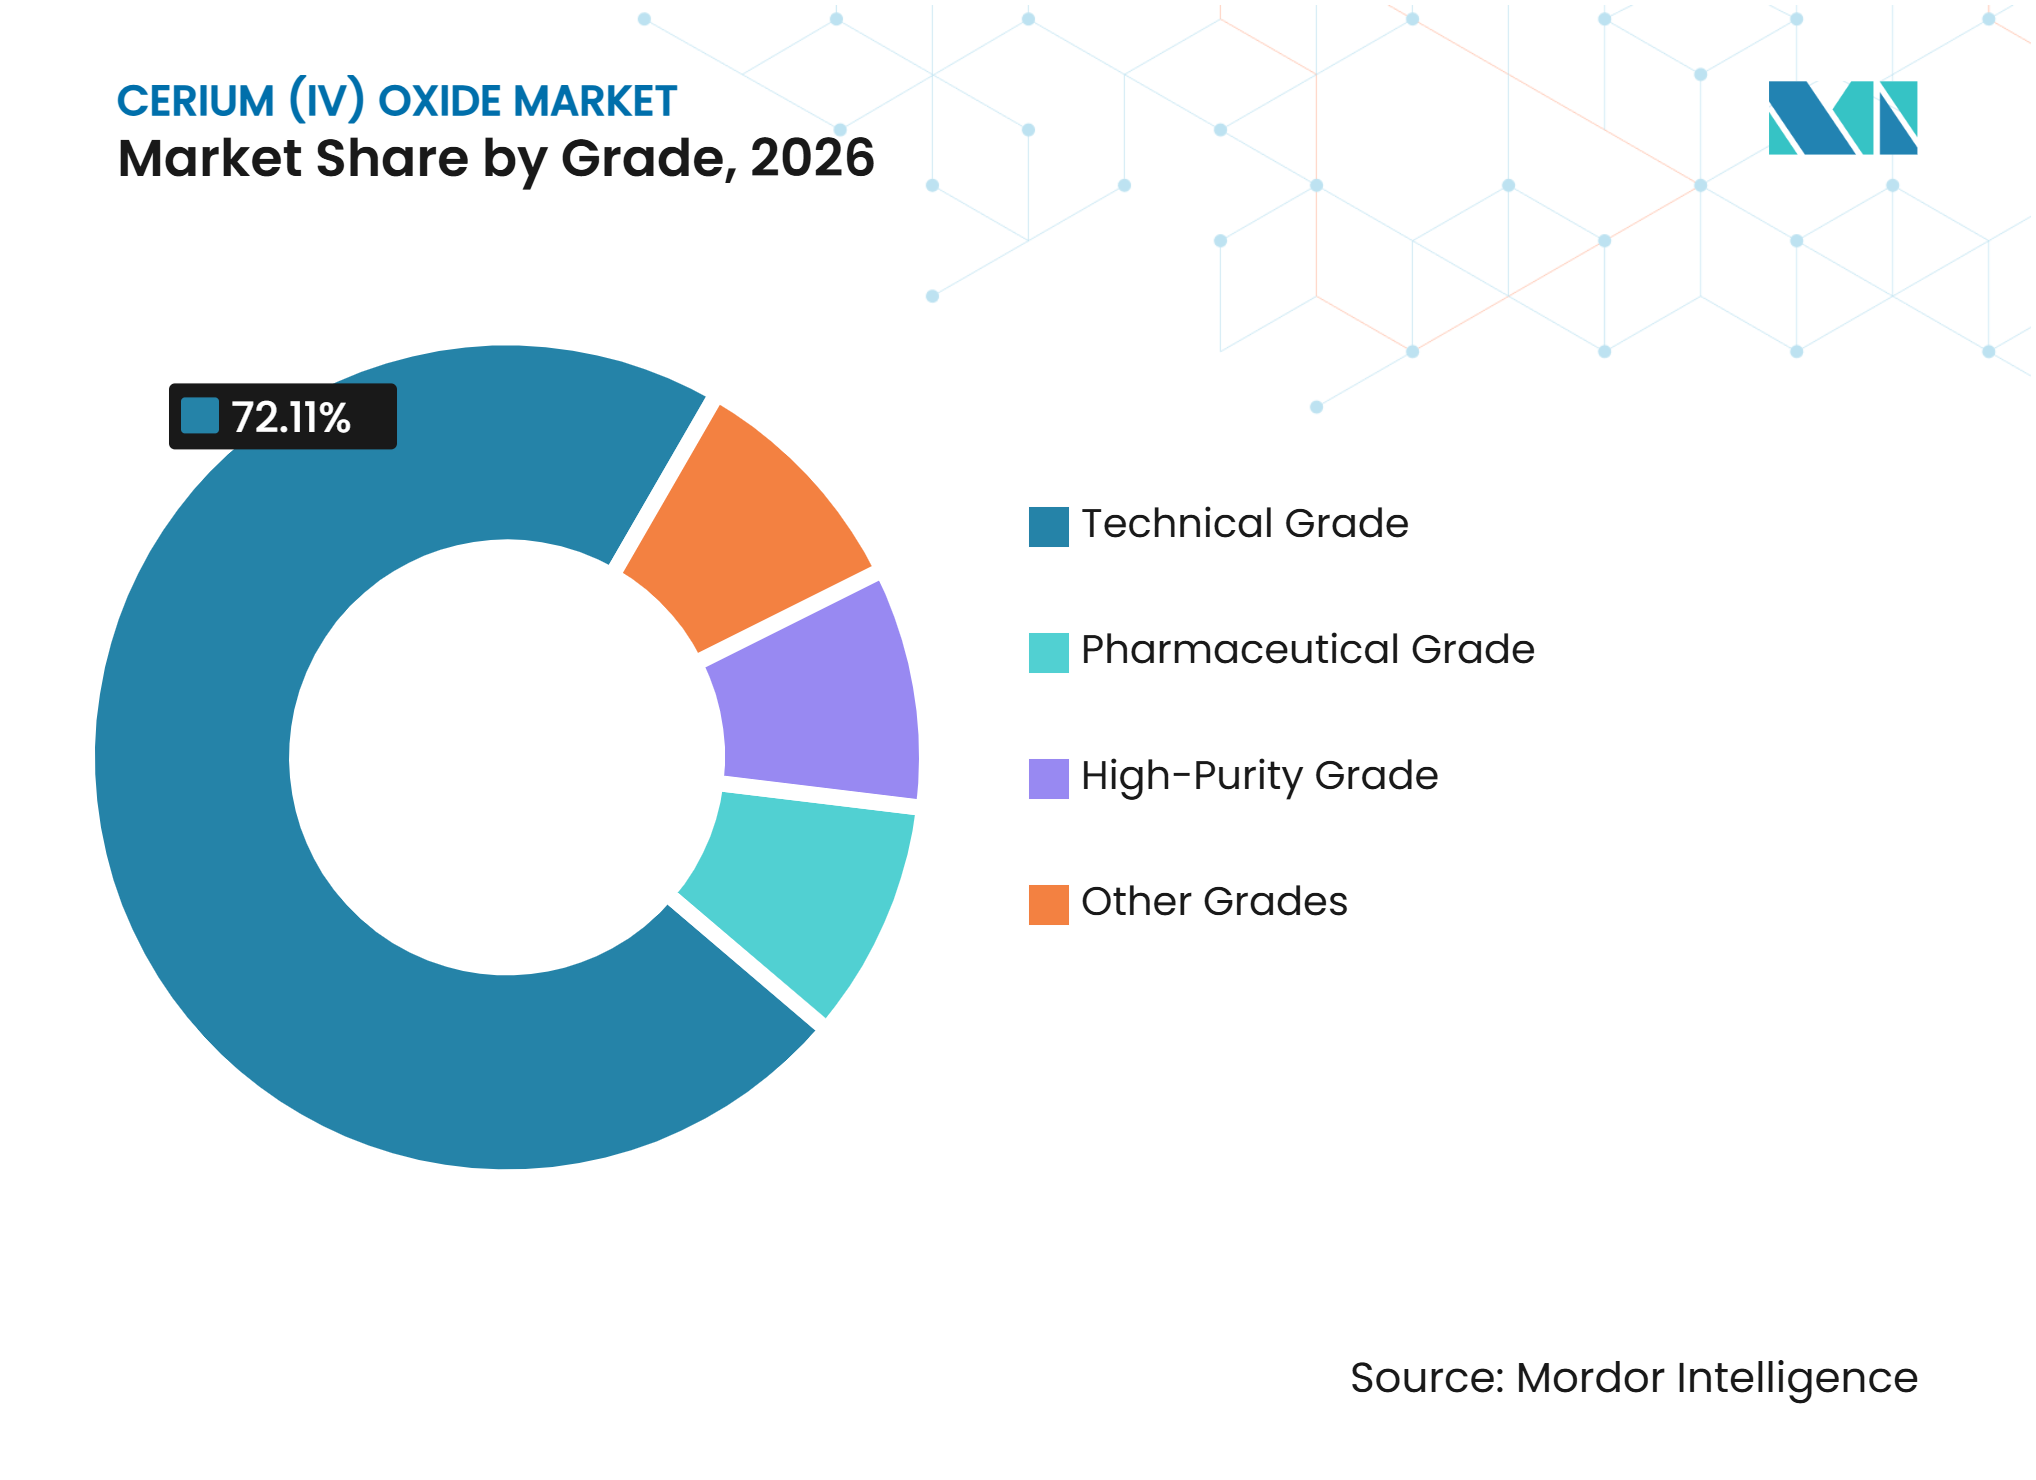
- Por grado, el grado técnico representó el 72,11% de la participación del mercado de óxido de cerio (IV) en 2026, mientras que se proyecta que el grado de alta pureza avance a una CAGR del 7,89% hasta 2032.
- Por tamaño de partícula, el óxido de cerio submicrométrico representó el 50,34% de la participación del mercado de óxido de cerio (IV) en 2026, mientras que se proyecta que el óxido de cerio en nanopartículas avance a una CAGR del 8,16% hasta 2032.
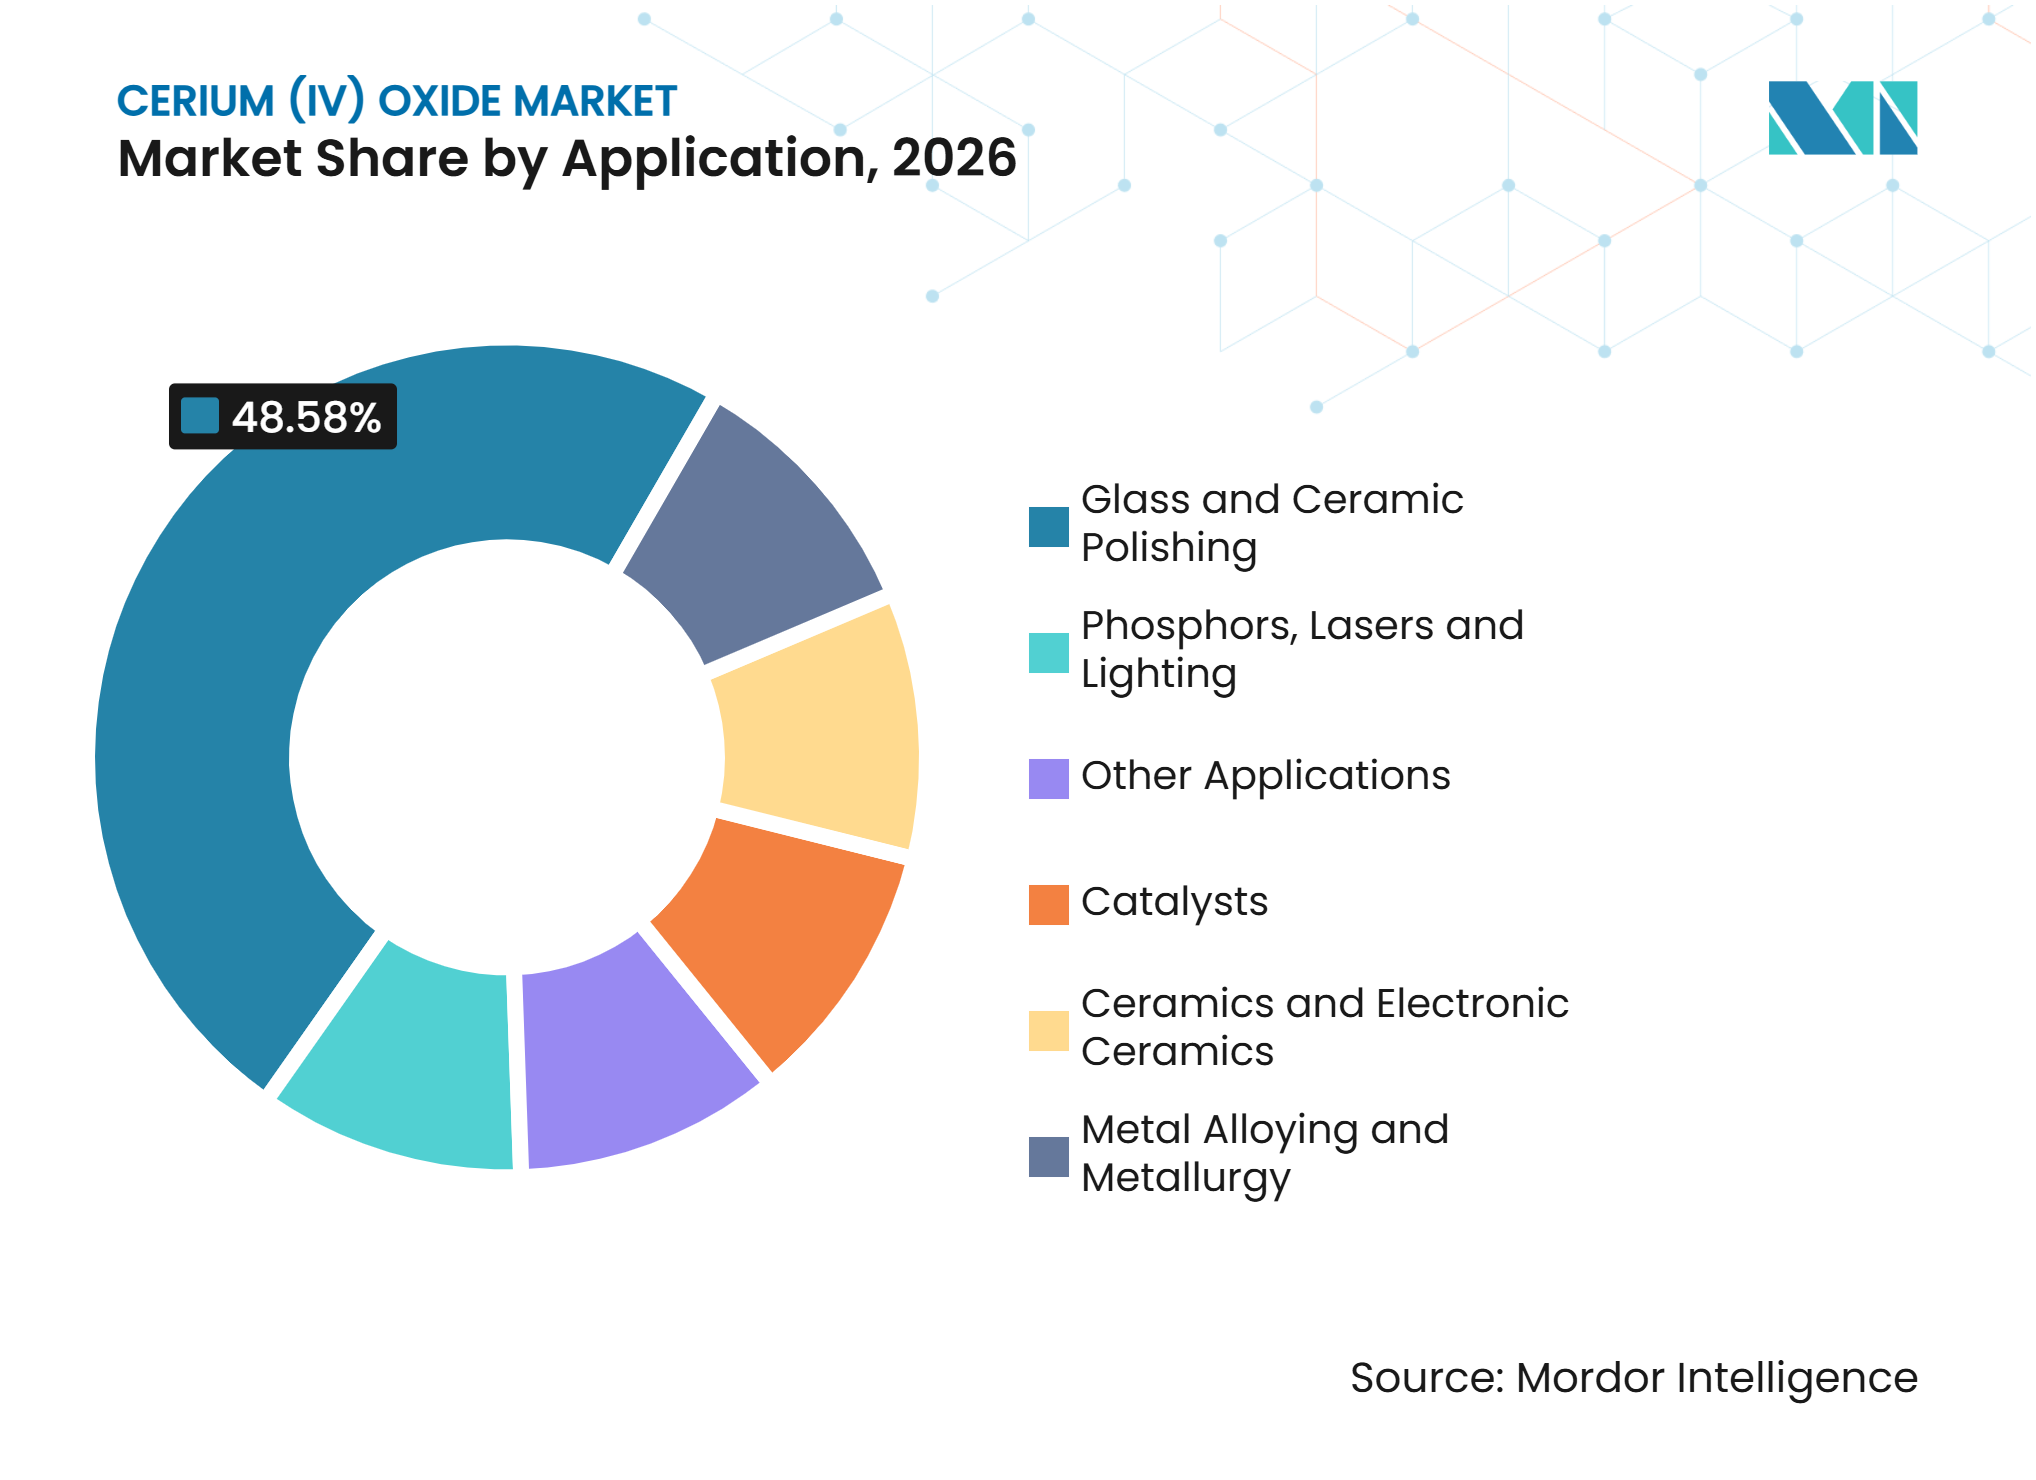
- Por aplicación, el pulido de vidrio y cerámica representó el 48,58% de la participación del mercado de óxido de cerio (IV) en 2026, mientras que se proyecta que la cerámica y la cerámica electrónica avancen a una CAGR del 8,45% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,67% de la participación del mercado de óxido de cerio (IV) en 2026 y se proyecta que avance a una CAGR del 8,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas Más Estrictas de Emisiones Vehiculares y Requisitos de Carga de Catalizadores | +1.8% | Global, presión aguda a corto plazo en la UE y China | Corto plazo (≤ 2 años) |
| Miniaturización de Semiconductores y Demanda de CMP de Alta Uniformidad | +1.6% | Núcleo de APAC (Taiwán, Corea del Sur, Japón), extensión a América del Norte | Mediano plazo (2-4 años) |
| Óptica de Precisión, Fotomáscaras y Pulido de Vidrio para Pantallas | +1.3% | Núcleo de APAC, América del Norte y UE | Mediano plazo (2-4 años) |
| Demanda de Ceria de Alta Pureza en Cerámica Avanzada y Materiales Energéticos | +1.1% | Núcleo de APAC, extensión a América del Norte y UE | Largo plazo (≥ 4 años) |
| Requisitos de Protección UV en Vidrio Automotriz, Solar y Especial | +0.8% | Global, ganancias tempranas en China, UE y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Normas Más Estrictas de Emisiones Vehiculares y Requisitos de Carga de Catalizadores
Euro 7 entró en vigor bajo el Reglamento (UE) 2024/1257, con aplicación a partir del 29 de noviembre de 2026 para nuevos tipos de turismos y vehículos comerciales ligeros[1]. El reglamento refuerza la demanda de sistemas de catalizadores que puedan mantener el rendimiento de almacenamiento de oxígeno cumpliendo al mismo tiempo requisitos más estrictos de óxidos de nitrógeno y número de partículas. El óxido de cerio es un componente central de almacenamiento de oxígeno en los catalizadores de tres vías, por lo que los requisitos de mayor rendimiento pueden incrementar la demanda de material de grado catalizador. La actualización del acto de implementación para vehículos ligeros de julio de 2025 aceleró el trabajo de reformulación entre los proveedores de catalizadores. Un estudio de 2025 informó que un aumento del 10% en la carga de ceria mejoró la eficiencia de conversión de óxidos de nitrógeno en un 3% a 4% en las condiciones examinadas. La hoja de ruta continua de emisiones de China respalda la misma base de demanda, brindando al mercado de óxido de cerio (IV) apoyo más allá de Europa.
Miniaturización de Semiconductores y Demanda de CMP de Alta Uniformidad
La Planarización Mecánico-Química (CMP) requiere tasas de eliminación estables y bajos defectos superficiales a medida que los diseños de semiconductores se vuelven más complejos. La producción de lógica avanzada en Taiwán, Corea del Sur y Japón continúa respaldando la demanda de materiales CMP utilizados en procesos de dieléctrico y aislamiento de trinchera poco profunda. Las suspensiones de óxido de cerio de alta pureza se utilizan donde la calidad del pulido es más importante que el menor costo del material. Un estudio de septiembre de 2025 encontró que las nanopartículas de CeO₂ funcionalizadas con amina mejoraron las tasas de eliminación de material CMP de aislamiento de trinchera poco profunda en un 23%, al tiempo que redujeron los defectos de rayado. Este requisito de rendimiento respalda el cambio hacia formulaciones de nanopartículas controladas en el mercado de óxido de cerio (IV). También aumenta la importancia de la estabilidad de dispersión, el control de contaminación y la documentación durante la calificación de proveedores.
Óptica de Precisión, Fotomáscaras y Pulido de Vidrio para Pantallas
Las fotomáscaras para litografía ultravioleta extrema, los paneles de diodos orgánicos emisores de luz y las pantallas de mini diodos emisores de luz requieren pasos de pulido estrictamente controlados. El óxido de cerio es adecuado para estos usos porque puede producir superficies lisas en vidrio óptico y sustratos de cuarzo. Las fotomáscaras de cuarzo sintético de alta pureza requieren baja rugosidad superficial, lo que limita la sustitución por sílice o alúmina sin cambios en los procesos de producción. Shenghe Resources Holding Co., Ltd. informó que su proyecto de polvo de pulido de Leshan estaba completo en un 63% en el tercer trimestre de 2025 y tenía como objetivo la puesta en marcha en el primer trimestre de 2026. El proyecto muestra cómo los productores están añadiendo capacidad para aplicaciones de pulido de mayor valor en lugar de depender únicamente de las ventas de material a granel.
Demanda de Ceria de Alta Pureza en Cerámica Avanzada y Materiales Energéticos
La ceria dopada con gadolinio y la ceria dopada con samario se utilizan como materiales electrolíticos en celdas de combustible de óxido sólido de temperatura intermedia y celdas de electrólisis de óxido sólido. Estos materiales pueden soportar operación entre 500 °C y 700 °C, en comparación con 800 °C a 1.000 °C para los sistemas convencionales de circona estabilizada con itria. Las temperaturas de operación más bajas pueden reducir el estrés del sistema y ampliar el uso potencial en energía estacionaria, centros de datos y producción de hidrógeno. Una investigación publicada en 2025 reportó una conductividad iónica para electrolitos de ceria dopada con gadolinio y samario de 2 a 3 veces el nivel de la circona estabilizada con itria convencional en el rango de 500 °C a 700 °C. El Departamento de Energía de los Estados Unidos anunció 275 millones de USD para proyectos de cadena de suministro de minerales críticos en noviembre de 2025, incluyendo separación de tierras raras y procesamiento de óxidos de alta pureza[2].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración del Procesamiento Chino y Exposición al Control de Exportaciones | -1.4% | Global, vulnerabilidad aguda en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Acumulación de Cerio por la Economía de Separación Liderada por Imanes de Tierras Raras | -1.0% | Global; superávit primario en China, secundario en Australia | Mediano plazo (2-4 años) |
| Sustitución por Abrasivos de Sílice, Alúmina, Diamante y Carburo de Silicio | -0.7% | Global, más agudo en los segmentos sensibles al precio de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración del Procesamiento Chino y Exposición al Control de Exportaciones
China representó el 60% de la producción mundial de tierras raras y el 90% de la capacidad de refinación en una evaluación del Parlamento Europeo de noviembre de 2025. Esta concentración crea un desafío de adquisición para los compradores que necesitan óxido de cerio calificado y no pueden trasladar el suministro rápidamente a otro procesador. El Ministerio de Industria y Tecnología de la Información de China emitió las Medidas Provisionales para la Gestión de Recursos de Tierras Raras en agosto de 2025, que formalizaron la asignación centralizada de cuotas. El cerio no fue incluido en el anuncio de control de exportaciones de abril de 2025, que abarcó samario, gadolinio, terbio, disprosio, lutecio, escandio e itrio. La preocupación práctica es la posibilidad de controles más amplios sobre el flujo de recursos para cadenas de suministro que tienen opciones limitadas a corto plazo. Los Estados Unidos se mantuvieron con más del 95% de dependencia de importaciones para el consumo de elementos de tierras raras en la evaluación del Servicio Geológico de los Estados Unidos (USGS) de 2025.
Acumulación de Cerio por la Economía de Separación Liderada por Imanes de Tierras Raras
La separación de tierras raras produce cerio y lantano junto con productos de neodimio-praseodimio, y las proporciones de producción están determinadas por la composición del mineral. La demanda de imanes puede, por lo tanto, aumentar la producción de cerio incluso cuando la demanda de cerio no crece al mismo ritmo. China Northern Rare Earth (Group) High-Tech Co., Ltd. informó que las ventas de lantano y cerio superaron la producción en 2025, reduciendo el inventario a medida que la demanda interna de pulido y catalizadores absorbió el material. Lynas Rare Earths Ltd. redujo la producción de lantano y cerio en el año fiscal (AF) 2025 para proteger los márgenes de neodimio-praseodimio. Estas acciones muestran que el suministro de cerio responde a la economía más amplia de la refinería en lugar de responder únicamente a la demanda de cerio. Los ciclos de inventario pueden afectar la disponibilidad de grado técnico y dificultar la planificación de costos para los compradores en el mercado de óxido de cerio (IV).
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Grado Técnico Ancla los Ingresos, el Grado de Alta Pureza se ExpandeEl grado técnico representó el 72,11% de la participación del mercado de óxido de cerio (IV) en 2026. Sirve para el pulido de vidrio y cerámica, catalizadores automotrices convencionales y aplicaciones industriales de vidrio absorbente de ultravioleta. Las grandes instalaciones de procesamiento chinas producen este grado a escala, y su precio generalmente sigue las condiciones más amplias del óxido de tierras raras. La amplia base de compradores hace del grado técnico el fundamento de la demanda de la industria del óxido de cerio (IV). El grado farmacéutico tiene un papel menor porque los requisitos de biocompatibilidad y control de endotoxinas restringen la base de proveedores calificados. Sus altos requisitos de especificación respaldan valores unitarios más elevados que el material técnico estándar.
Se proyecta que el grado de alta pureza avance a una CAGR del 7,89% hasta 2032, ya que el CMP de semiconductores, los electrolitos de óxido sólido y los fósforos avanzados requieren bajos niveles de contaminación por metales de transición. TREIBACHER INDUSTRIE AG suministra polvos de óxido de cerio Auerpol a través de procesos certificados ISO 9001 e ISO 14001 para aplicaciones de pulido exigentes. Los plazos de calificación, los controles analíticos y los registros de trazabilidad aumentan los costos de cambio en esta parte del mercado de óxido de cerio (IV). Otros grados incluyen mezclas personalizadas y polvos dopados como la ceria dopada con gadolinio y samario.



Por Tamaño de Partícula:
El Óxido de Cerio Submicrométrico Lidera, el Óxido de Cerio en Nanopartículas se Expande Más RápidoEl óxido de cerio submicrométrico representó el 50,34% de la participación del mercado de óxido de cerio (IV) en 2026. Equilibra el costo y el rendimiento para el vidrio óptico, los sustratos de pantallas de panel plano y los procesos de pulido de semiconductores establecidos. Su rango de tamaño de partícula respalda un comportamiento de pulido predecible sin la mayor complejidad de procesamiento de las nanopartículas. El óxido de cerio de tamaño micrométrico sigue siendo relevante para el pulido de vidrio flotado y la cerámica decorativa, donde los volúmenes son altos y las necesidades de acabado superficial son menos exigentes. Esta categoría generalmente sirve a usos sensibles al costo con requisitos moderados de tasa de eliminación. Su posición refleja la importancia continua de las aplicaciones de pulido establecidas para el mercado de óxido de cerio (IV).
Se proyecta que el óxido de cerio en nanopartículas avance a una CAGR del 8,16% hasta 2032 porque su mayor área superficial puede mejorar el comportamiento catalítico y la selectividad de CMP. La investigación de septiembre de 2025 sobre nanopartículas de CeO₂ con superficie modificada mostró una mejora del 23% en las tasas de eliminación de material CMP de aislamiento de trinchera poco profunda. American Elements ofrece nanopartículas de CeO₂ en tamaños de 10 nm a 100 nm y grados de pureza del 99% al 99,9999%. Los productores deben mantener la reproducibilidad de las partículas y la estabilidad de dispersión a lo largo de la vida útil del producto. Estos requisitos crean una barrera de capacidad para los proveedores más pequeños. También hacen de la ingeniería de partículas un diferenciador más fuerte que la composición química bruta en usos de alto valor.
Por Aplicación:
El Pulido de Vidrio y Cerámica Lidera la Demanda, la Cerámica y la Cerámica Electrónica Fortalecen el CrecimientoEl pulido de vidrio y cerámica representó el 48,58% del tamaño del mercado de óxido de cerio (IV) en 2026. Se utiliza en vidrio óptico, pantallas de panel plano, vidrio automotriz y acristalamiento arquitectónico. El segmento se beneficia de una amplia base de clientes y métodos de procesamiento establecidos desde hace mucho tiempo. Los usos ópticos de alta especificación son difíciles de trasladar a abrasivos alternativos porque la calidad de la superficie afecta el rendimiento del producto final. Los catalizadores también representan una salida importante para el óxido de cerio en convertidores automotrices, promotores de craqueo catalítico fluido y sistemas de reducción catalítica selectiva. La aleación de metales y la metalurgia, los fósforos, los láseres y la iluminación, y el vidrio absorbente de ultravioleta crean demanda adicional en aplicaciones industriales y de consumo.
Se proyecta que la cerámica y la cerámica electrónica avancen a una CAGR del 8,45% hasta 2032. El crecimiento está vinculado a las celdas de combustible de óxido sólido, las celdas de electrólisis de óxido sólido, los condensadores cerámicos multicapa, los componentes piezoeléctricos y la electrónica de tren de potencia para vehículos eléctricos. La Oficina Europea de Patentes revocó la patente de ceria dopada de Solvay en enero de 2025, abriendo el campo técnico para formulaciones competidoras de ceria dopada con gadolinio y samario. Este cambio puede reducir una barrera de entrada para los especialistas en cerámica. La combinación de aplicaciones otorga al mercado de óxido de cerio (IV) tanto una demanda de pulido estable como una demanda de materiales de crecimiento más rápido. También respalda la inversión en producción de precursores de alta pureza y diseño de polvos específicos para cada aplicación.

Análisis Geográfico
Asia-Pacífico
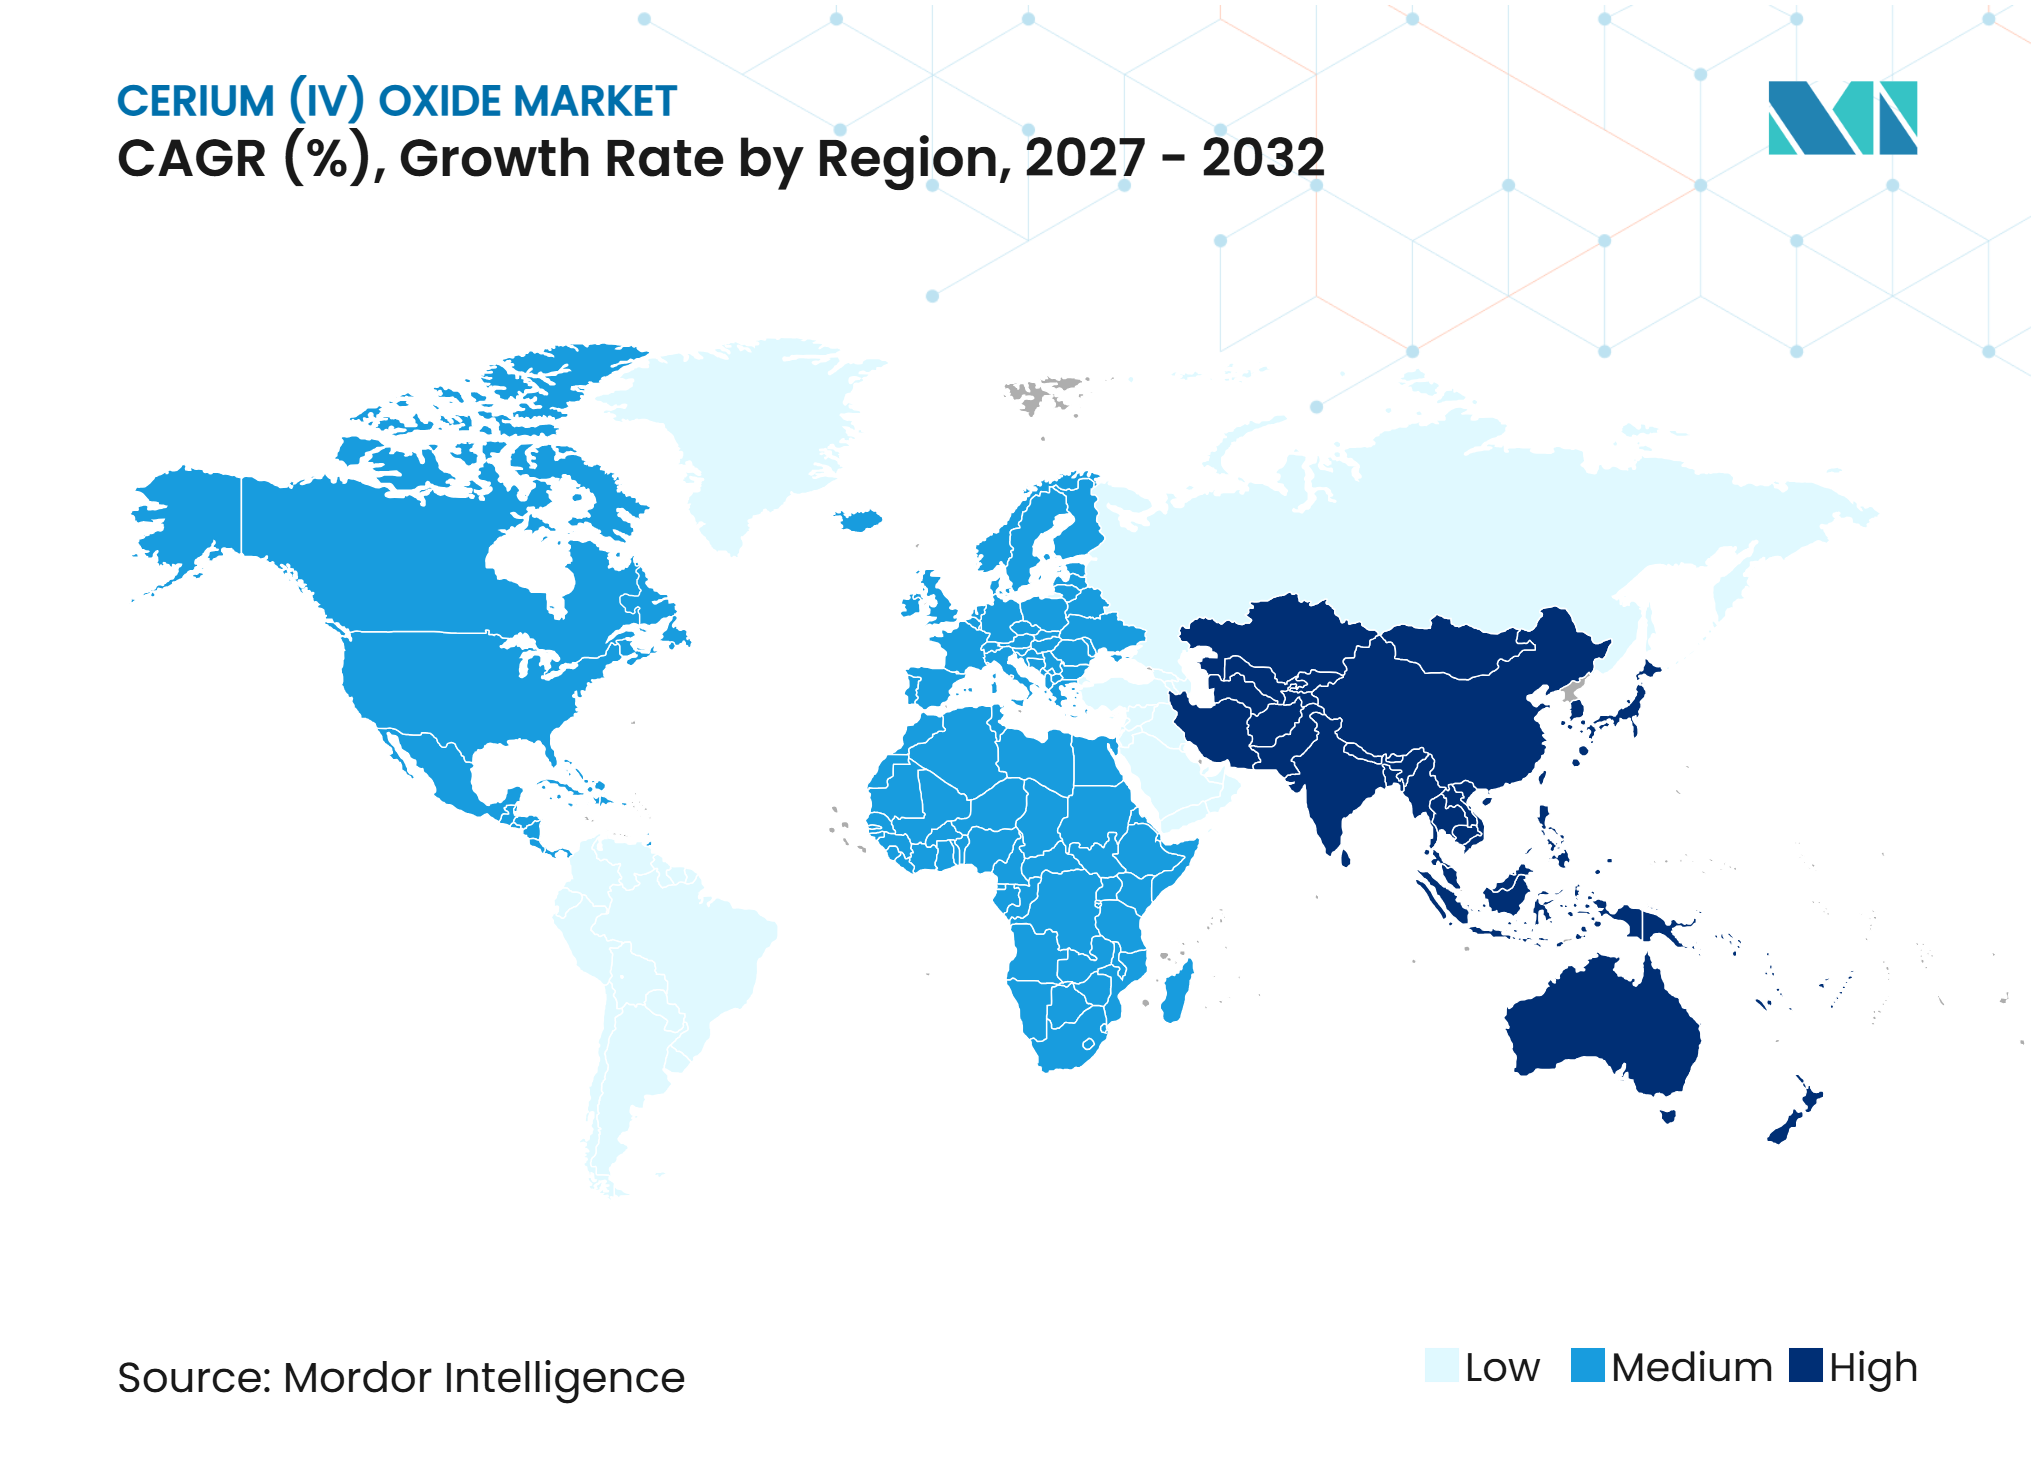
Asia-Pacífico representó el 43,67% de la participación del mercado de óxido de cerio (IV) en 2026 y se proyecta que avance a una CAGR del 8,33% hasta 2032. China proporciona la gran base de procesamiento de tierras raras de la región, mientras que Taiwán, Corea del Sur y Japón crean demanda de grados de CMP de alta pureza y vidrio para pantallas. China Northern Rare Earth (Group) High-Tech Co., Ltd. reportó una reducción de inventarios que elevó las ventas de lantano y cerio por encima de la producción. Las actividades de vidrio plano y vidrio solar de India añaden una fuente de demanda emergente. Vietnam y Malasia respaldan una base de demanda adicional de fabricación de electrónica para vidrio de pantalla y óptica de precisión. La región combina escala en refinación con acceso cercano a la fabricación de semiconductores y pantallas.
América del Norte
La demanda de América del Norte está moldeada por los esfuerzos para reducir la exposición al procesamiento importado de tierras raras. El Departamento de Energía de los Estados Unidos anunció una oportunidad de financiamiento de 134 millones de USD en diciembre de 2025 para el desarrollo de la cadena de suministro doméstica de tierras raras. Esto siguió al anuncio de financiamiento de 275 millones de USD para minerales críticos de noviembre de 2025. Estas iniciativas respaldan la separación y el procesamiento de óxidos de alta pureza que podrían abordar las brechas de suministro con el tiempo. Las instalaciones de semiconductores en Arizona, Texas y Oregón requieren material con distribución controlada del tamaño de partícula y bajos niveles de contaminación. Neo Performance Materials vendió sus activos de separación de tierras raras en China en marzo de 2025 y dirigió la producción a través de su instalación Silmet en Estonia. Este enfoque puede ayudar a los compradores a cumplir con las preferencias de abastecimiento de países aliados mientras se expanden las instalaciones domésticas.
Europa y Regiones Emergentes
La influencia regulatoria de Europa incluye la Ley de Materias Primas Críticas, que identifica al cerio como materia prima estratégica, y las normas de emisiones Euro 7. Solvay reinauguró su línea de procesamiento de tierras raras en La Rochelle, Francia, en abril de 2025, fortaleciendo el suministro bajo jurisdicción europea de óxido de cerio. Los sistemas de calidad basados en normas ISO y la documentación de origen tienen un peso creciente para los compradores regionales en aplicaciones ópticas, de catalizadores y electrónicas. Brasil y Argentina poseen recursos minerales de tierras raras, pero las ambiciones de procesamiento se encuentran en una etapa temprana. Oriente Medio y África son principalmente mercados de importación de productos de grado técnico utilizados en vidrio y acero. La actividad petroquímica y de vidrio especial de Arabia Saudita es un nodo de demanda visible, mientras que los depósitos de monacita de Sudáfrica podrían volverse más relevantes si se expande la beneficiación de fuentes aliadas. Este grupo geográfico mixto tiene potencial estratégico, pero aún tiene capacidad de procesamiento aguas abajo limitada.
Panorama Competitivo
Concentración del Mercado
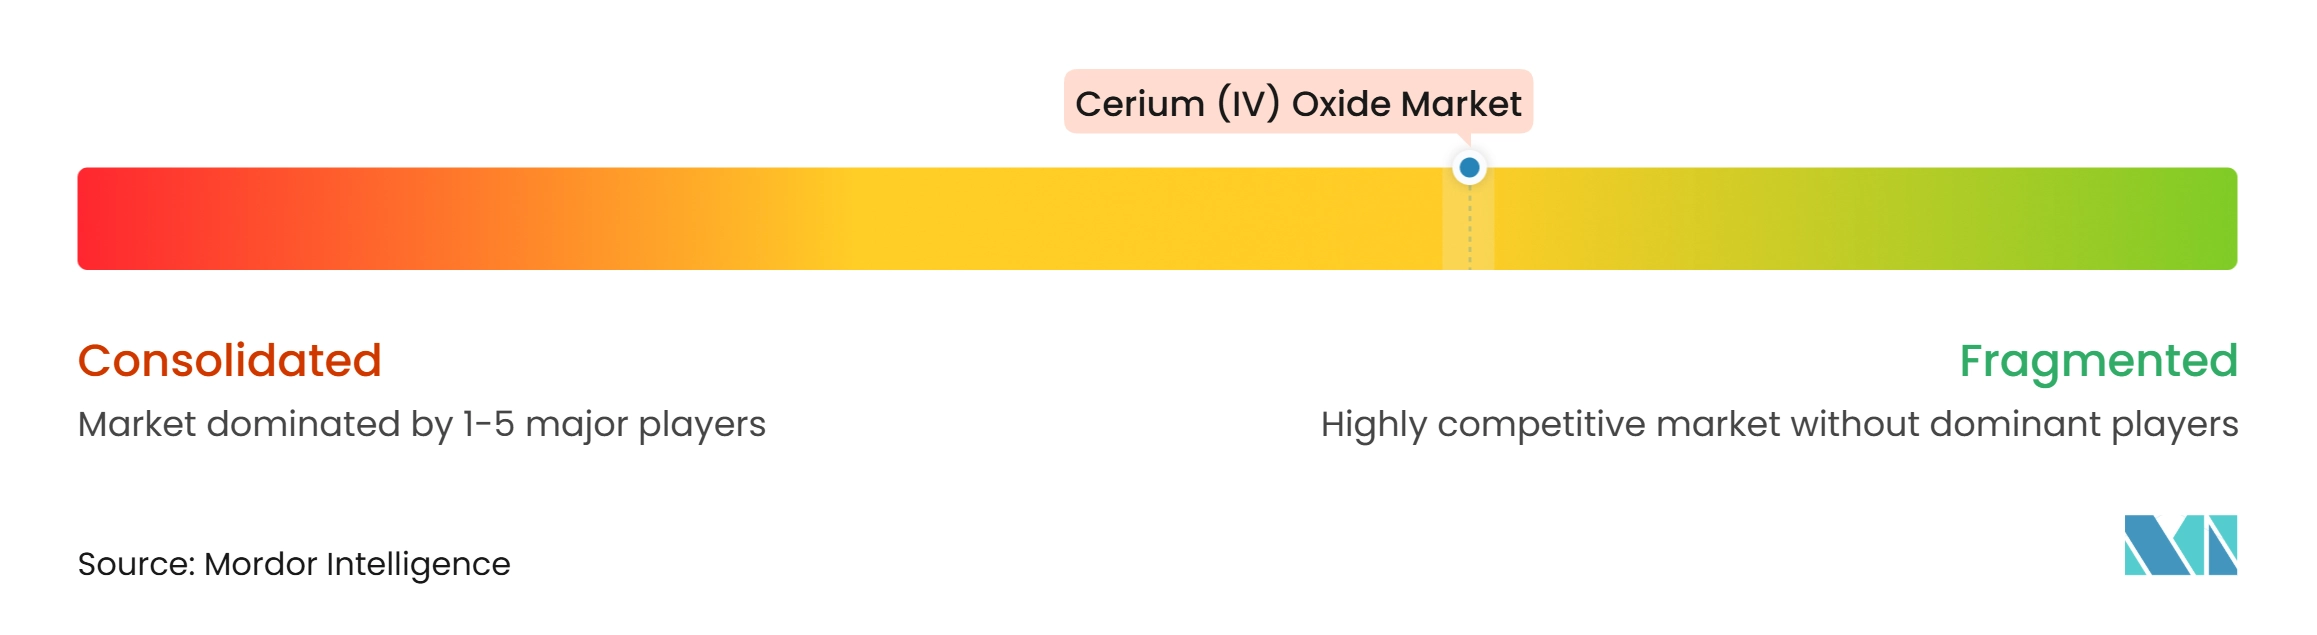
El mercado de óxido de cerio (IV) está moderadamente concentrado, con los principales actores incluyendo Solvay, China Northern Rare Earth (Group) High-Tech Co., Ltd., Lynas Rare Earths Ltd., Aluminium Corporation of China y TREIBACHER INDUSTRIE AG. Los productores chinos afiliados al Estado tienen sistemas integrados de minería a óxido que respaldan ventajas en costos y rendimiento. China Northern Rare Earth (Group) High-Tech Co., Ltd., China Rare Earth Resources And Technology Co., Ltd., China Southern Rare Earth Group Co., Ltd. y Ganzhou Rare Earth Group Co., Ltd. operan dentro de esta estructura de procesamiento chino más amplia. La concentración resultante afecta la disponibilidad de productos de óxido estándar y la velocidad a la que los compradores extranjeros pueden diversificar. El dominio de China en la refinación global de tierras raras sigue siendo la restricción competitiva central para los productores no chinos. La competencia fuera de China se centra más en la calificación de productos, el soporte técnico y la ubicación de la cadena de suministro.
Lynas Rare Earths Ltd. y Solvay son importantes titulares de capacidad no china. Lynas ajustó la producción de lantano y cerio en el AF2025 para priorizar los márgenes de neodimio-praseodimio, mostrando el efecto de la economía integrada de productos en su estrategia. El reinicio de La Rochelle de Solvay en abril de 2025 amplió la capacidad de procesamiento europea. Shenghe Resources Holding Co., Ltd. adquirió Peak Rare Earths Limited en septiembre de 2025, extendiendo su acceso aguas arriba y complementando su proyecto de polvo de pulido de Leshan. Estos movimientos reflejan esfuerzos para asegurar el suministro de material, ampliar la capacidad especializada y atender a compradores que buscan diferentes opciones de abastecimiento. El mercado de óxido de cerio (IV) recompensa a los productores que pueden proporcionar registros de calidad confiables junto con disponibilidad de material.
TREIBACHER INDUSTRIE AG se diferencia con los productos Ceroxid y Auerpol, la certificación ISO 9001 e ISO 14001, y el soporte de aplicaciones para vidrio, cerámica, catalizadores y usos nucleares. Neo Performance Materials utiliza su refinería Silmet en Estonia para posicionar el suministro para clientes europeos y norteamericanos. IBU-tec advanced materials AG ofrece polvos IBUpart CeO₂, ya que la demanda de los clientes se ha desplazado hacia materiales para baterías. American Elements ofrece formatos de alta pureza y nanopartículas en un amplio catálogo. Shandong Desheng Rare Earth Materials Co., Ltd. y Yiyang Hongyuan Rare Earth Co., Ltd. suministran productos de óxido de cerio, incluido material de alta pureza. Los especialistas más pequeños pueden competir donde cumplen de manera consistente con los requisitos de pureza, logística y documentación. El campo competitivo, por lo tanto, separa a los proveedores de óxido a granel de las empresas que atienden aplicaciones exigentes de CMP, óptica, catalizadores y materiales energéticos.
Líderes de la Industria del Óxido de Cerio (IV)
-
Solvay
-
China Northern Rare Earth (Group) High-Tech Co., Ltd.
-
Lynas Rare Earths Ltd
-
Aluminium Corp
-
TREIBACHER INDUSTRIE AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Óxido de Cerio (IV) Empresas cubiertas en este informe
- Aluminium Corp
- American Elements
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- China Rare Earth Resources And Technology Co., Ltd.
- China Southern Rare Earth Group Co., Ltd.
- Ganzhou Rare Earth Group Co., Ltd.
- IBU-tec advanced materials AG
- Lynas Rare Earths Ltd
- Nanophase Technologies Corporation
- Neo Performance Materials
- Shandong Desheng Rare Earth Materials Co., Ltd.
- Shenghe Resources Holding Co., Ltd.
- Solvay
- TREIBACHER INDUSTRIE AG
- Yiyang Hongyuan Rare Earth Co., Ltd.
Desarrollos recientes de la industria en Mercado de Óxido de Cerio (IV)
- Agosto de 2026: China Northern Rare Earth (Group) High-Tech Co., Ltd. inició el suministro estable por lotes de suspensión de pulido de precisión de nano-óxido de cerio a través de su subsidiaria Tianjiao Qingmei, tras la validación de la línea de producción con clientes de la industria óptica. El desarrollo impulsó el uso aguas abajo del óxido de cerio en el pulido óptico de precisión, incluidas aplicaciones en óptica automotriz, visión artificial y componentes electrónicos.
- Noviembre de 2025: El Departamento de Energía de los Estados Unidos anunció hasta 275 millones de USD en financiamiento para proyectos a escala piloto para recuperar minerales críticos de materias primas a base de carbón, subproductos industriales y corrientes de residuos, incluidas tecnologías para la separación y recuperación de minerales. El financiamiento crea oportunidades para la infraestructura doméstica de recuperación y procesamiento de tierras raras, respaldando potencialmente la futura capacidad de producción de óxido de cerio en los Estados Unidos.
Alcance del Informe del Mercado Global de Óxido de Cerio (IV)
El óxido de cerio (IV), también conocido como ceria (CeO₂), es un compuesto inorgánico de tierras raras valorado por su capacidad de almacenamiento de oxígeno, actividad catalítica, estabilidad térmica y propiedades de pulido. Se utiliza ampliamente en el pulido de vidrio y óptica de precisión, catalizadores automotrices, cerámica avanzada, materiales electrónicos y aplicaciones metalúrgicas. Su capacidad para alternar entre estados de oxidación respalda su uso en aplicaciones que requieren reacciones de oxidación-reducción y gestión de oxígeno.
El Mercado de Óxido de Cerio (IV) está segmentado por grado, tamaño de partícula, aplicación y geografía. Por grado, el mercado está segmentado en grado técnico, grado farmacéutico, grado de alta pureza y otros grados. Por tamaño de partícula, el mercado está segmentado en óxido de cerio de tamaño micrométrico, óxido de cerio submicrométrico y óxido de cerio en nanopartículas. Por aplicación, el mercado está segmentado en pulido de vidrio y cerámica, catalizadores, cerámica y cerámica electrónica, aleación de metales y metalurgia, fósforos, láseres e iluminación, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el óxido de cerio (IV) en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Grado Técnico |
| Grado Farmacéutico |
| Grado de Alta Pureza |
| Otros Grados |
| Óxido de Cerio de Tamaño Micrométrico |
| Óxido de Cerio Submicrométrico |
| Óxido de Cerio en Nanopartículas |
| Pulido de Vidrio y Cerámica |
| Catalizadores |
| Cerámica y Cerámica Electrónica |
| Aleación de Metales y Metalurgia |
| Fósforos, Láseres e Iluminación |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Técnico | |
| Grado Farmacéutico | ||
| Grado de Alta Pureza | ||
| Otros Grados | ||
| Por Tamaño de Partícula | Óxido de Cerio de Tamaño Micrométrico | |
| Óxido de Cerio Submicrométrico | ||
| Óxido de Cerio en Nanopartículas | ||
| Por Aplicación | Pulido de Vidrio y Cerámica | |
| Catalizadores | ||
| Cerámica y Cerámica Electrónica | ||
| Aleación de Metales y Metalurgia | ||
| Fósforos, Láseres e Iluminación | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de óxido de cerio (IV)?
El tamaño del mercado de óxido de cerio (IV) fue valorado en 1,26 mil millones de USD en 2026 y se estima que crecerá desde 1,35 mil millones de USD en 2027 hasta alcanzar 1,91 mil millones de USD en 2032, a una CAGR del 7,13% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de óxido de cerio (IV)?
Las normas más estrictas de emisiones vehiculares, los requisitos de CMP para semiconductores, el pulido de pantallas y óptica, y la cerámica avanzada respaldan la demanda.
¿Qué grado tuvo la mayor participación en 2026?
El grado técnico representó el 72,11% de la participación del mercado de óxido de cerio (IV) en 2026, respaldado por usos en pulido, catalizadores y vidrio industrial.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que la cerámica y la cerámica electrónica avancen a una CAGR del 8,45% hasta 2032, respaldadas por celdas de combustible, electrólisis y componentes electrónicos.