
Ceroxid (IV) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.35 Milliarden US-Dollar |
| Marktgröße (2032) | 1.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ceroxid (IV) Marktanalyse von Mordor Intelligence
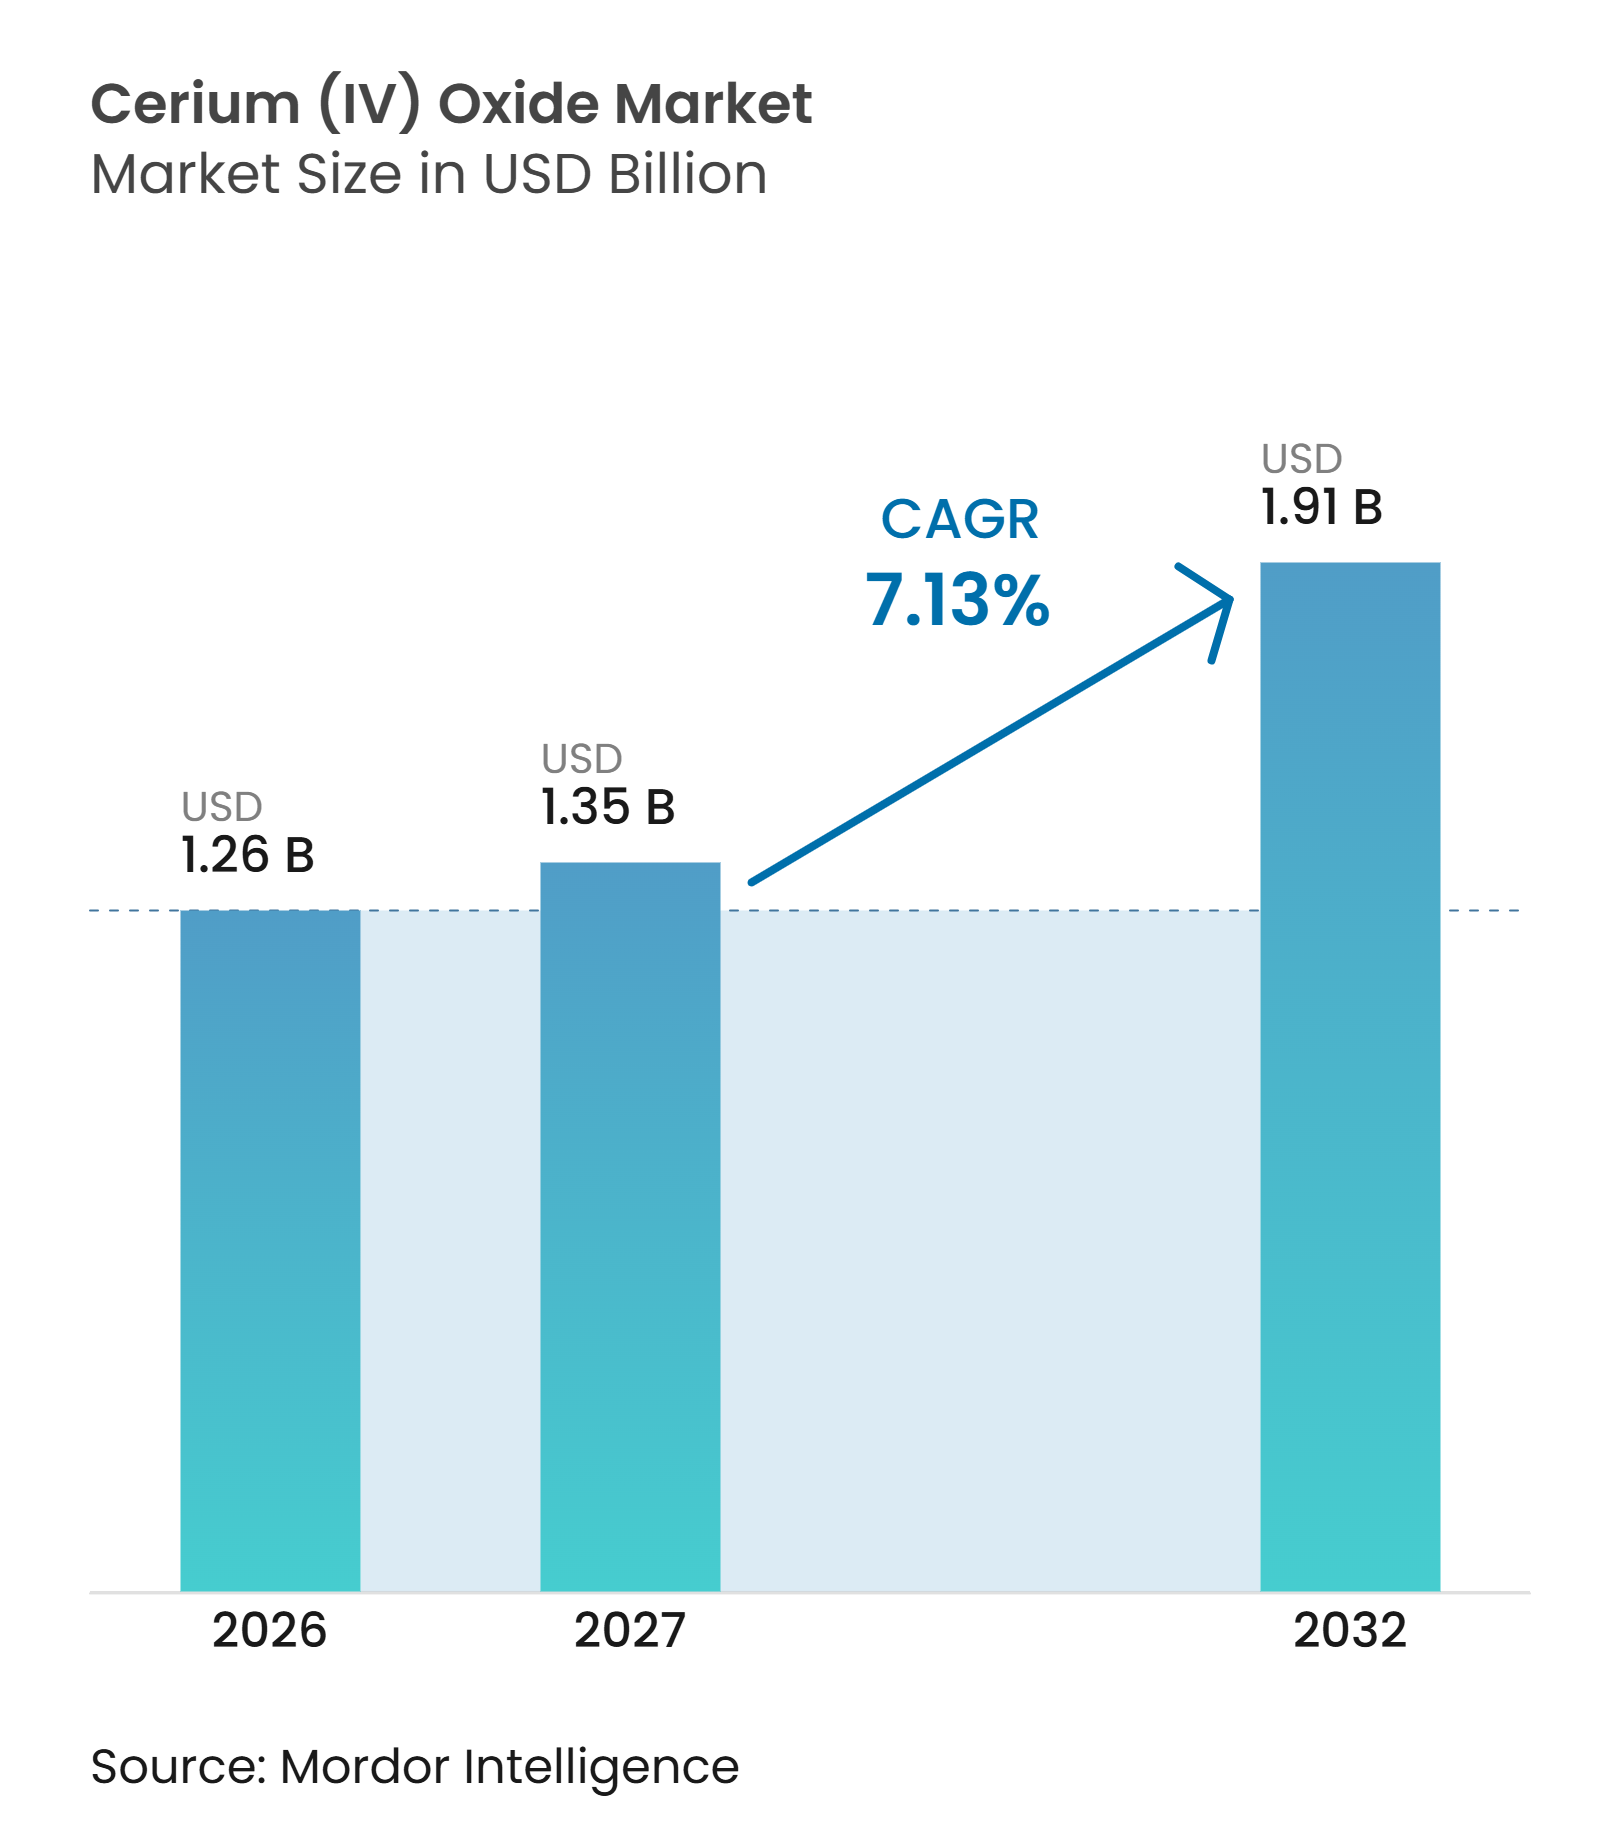
Die Ceroxid (IV) Marktgröße wurde 2026 auf 1,26 Milliarden USD geschätzt und soll von 1,35 Milliarden USD im Jahr 2027 auf 1,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,13 % während des Prognosezeitraums (2027–2032). Der Ceroxid (IV) Markt wird durch strengere Fahrzeugemissionsanforderungen, eine expandierende Halbleiterfertigung und die Nachfrage nach hochspezifizierten Poliermaterialien gestützt. Die Nachfrage verlagert sich hin zu Qualitätsstufen mit kontrollierter Reinheit und Partikelgröße, da fortschrittliche Anwendungen nicht auf Standardpolierpulver zurückgreifen können. Cer ist in Seltenerddepots weit verbreitet, doch die raffinierte Versorgung bleibt auf China konzentriert, was Verarbeitungskapazität und Produktqualifizierung wichtiger macht als die Erzverfügbarkeit. Versorgungsentscheidungen bleiben auch mit der Wirtschaftlichkeit von Neodym-Praseodym-Magneten verknüpft, da Cer und Lanthan Koprodukte der Seltenerdetrennung sind. Diese Verknüpfung kann zu Lagerbestandsverschiebungen und unterschiedlichen Preisbedingungen für technische und hochreine Materialien im Ceroxid (IV) Markt führen.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe hielt die technische Qualität 2026 einen Marktanteil von 72,11 % am Ceroxid (IV) Markt, während die Hochreinheitsqualität bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
- Nach Partikelgröße hielt Submikron-Ceroxid 2026 einen Marktanteil von 50,34 % am Ceroxid (IV) Markt, während Nanopartikel-Ceroxid bis 2032 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Anwendung hielt Glas- und Keramikpolitur 2026 einen Marktanteil von 48,58 % am Ceroxid (IV) Markt, während Keramik und Elektronikkeramik bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen werden.
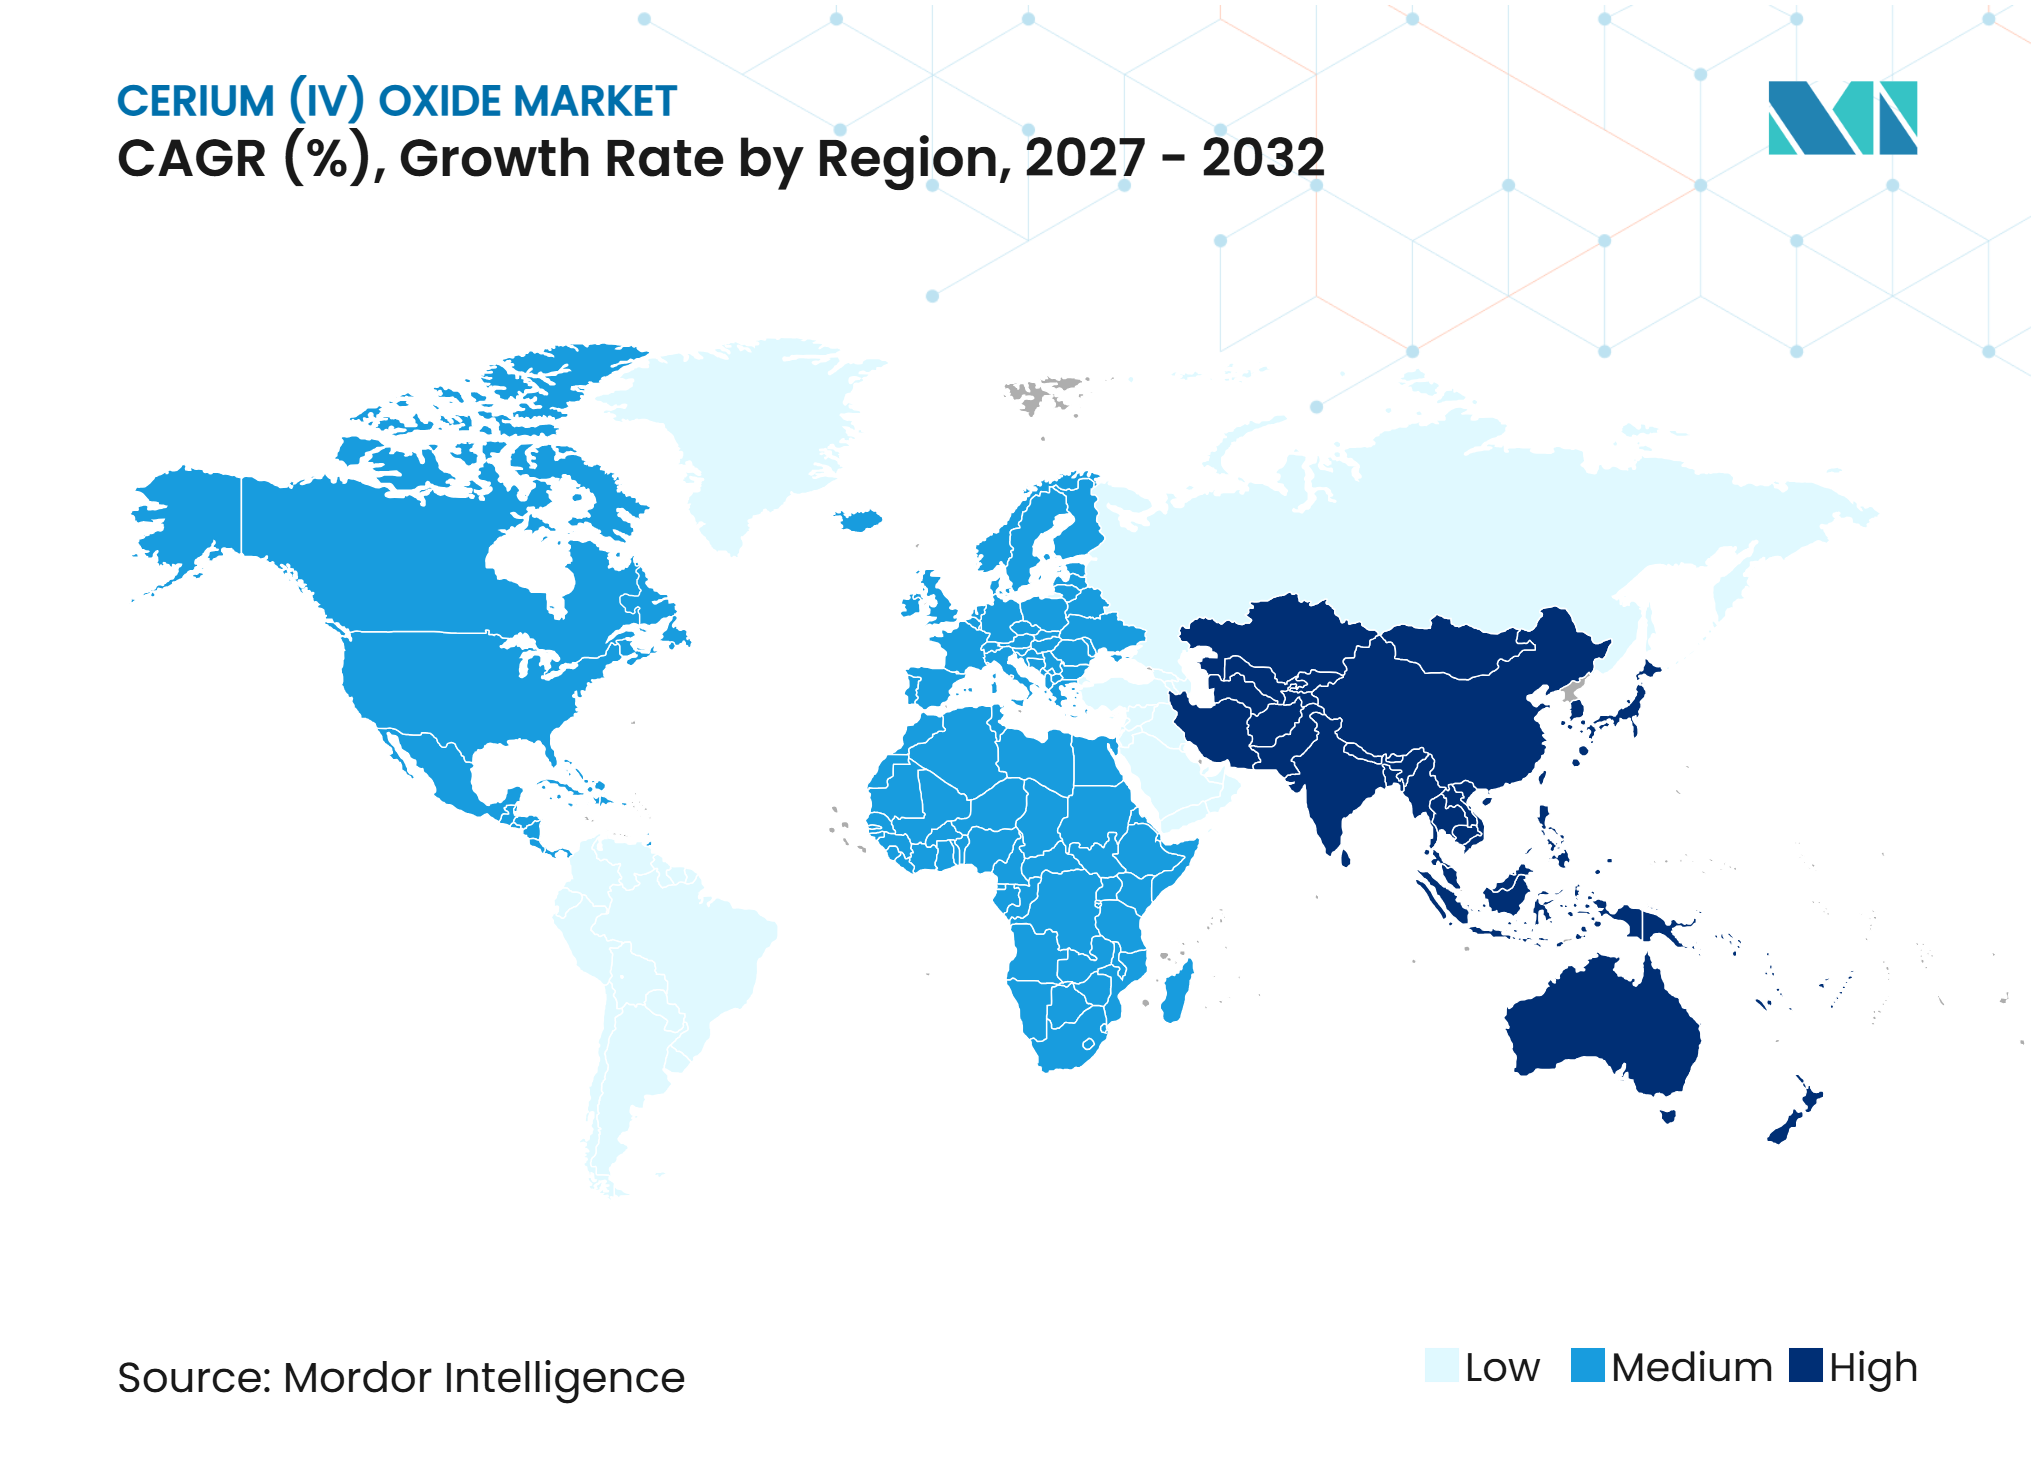
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 43,67 % am Ceroxid (IV) Markt und wird bis 2032 voraussichtlich mit einer CAGR von 8,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strengere Fahrzeugemissionsstandards und Anforderungen an die Katalysatorbeladung | +1.8% | Global, akuter kurzfristiger Druck in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Halbleiterminiaturisierung und Nachfrage nach hochgleichmäßigem CMP | +1.6% | Asien-Pazifik-Kern (Taiwan, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Präzisionsoptik, Photomasken und Displayglas-Politur | +1.3% | Asien-Pazifik-Kern, Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Hochreine Ceroxid-Nachfrage in fortschrittlicher Keramik und Energiematerialien | +1.1% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| UV-Schutzanforderungen in Automobil-, Solar- und Spezialglas | +0.8% | Global, frühe Gewinne in China, EU und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Fahrzeugemissionsstandards und Anforderungen an die Katalysatorbeladung
Euro 7 trat gemäß Verordnung (EU) 2024/1257 in Kraft, mit Anwendung ab dem 29. November 2026 für neue Pkw- und leichte Nutzfahrzeugtypen[1]. Die Verordnung stärkt die Nachfrage nach Katalysatorsystemen, die eine Sauerstoffspeicherleistung aufrechterhalten können und gleichzeitig strengere Stickoxid- und Partikelanzahlanforderungen erfüllen. Ceroxid ist ein zentraler Sauerstoffspeicherbestandteil in Dreiwegekatalysatoren, sodass höhere Leistungsanforderungen die Nachfrage nach katalysatortauglichem Material steigern können. Die Aktualisierung des Durchführungsrechtsakts für leichte Nutzfahrzeuge vom Juli 2025 beschleunigte die Reformulierungsarbeiten bei Katalysatorlieferanten. Eine Studie aus dem Jahr 2025 berichtete, dass eine 10-prozentige Erhöhung der Ceroxidbeladung die Stickoxidumwandlungseffizienz unter den untersuchten Bedingungen um 3 % bis 4 % verbesserte. Chinas fortlaufender Emissionsfahrplan stützt dieselbe Nachfragebasis und gibt dem Ceroxid (IV) Markt Unterstützung über Europa hinaus.
Halbleiterminiaturisierung und Nachfrage nach hochgleichmäßigem CMP
Chemisch-mechanisches Planarisieren (CMP) erfordert stabile Abtragsraten und geringe Oberflächendefekte, da Halbleiterdesigns immer komplexer werden. Die fortschrittliche Logikproduktion in Taiwan, Südkorea und Japan stützt weiterhin die Nachfrage nach CMP-Materialien für dielektrische und Flachgrabenisолierungs-Prozesse. Hochreine Ceroxidaufschlämmungen werden dort eingesetzt, wo die Polierqualität wichtiger ist als die niedrigsten Materialkosten. Eine Studie vom September 2025 ergab, dass aminofunktionalisierte CeO₂-Nanopartikel die Materialabtragungsraten beim Flachgrabenisолierungs-CMP um 23 % verbesserten und gleichzeitig Kratzerdefekte reduzierten. Diese Leistungsanforderung unterstützt den Wandel hin zu kontrollierten Nanopartikelformulierungen im Ceroxid (IV) Markt. Sie erhöht auch die Bedeutung von Dispersionsstabilität, Kontaminationskontrolle und Dokumentation bei der Lieferantenqualifizierung.
Präzisionsoptik, Photomasken und Displayglas-Politur
Photomasken für die Extremultraviolett-Lithografie, organische Leuchtdiodenpanele und Mini-Leuchtdiodendisplays erfordern eng kontrollierte Polierschritte. Ceroxid eignet sich für diese Anwendungen, da es glatte Oberflächen auf optischem Glas und Quarzsubstraten erzeugen kann. Hochreine synthetische Quarz-Photomasken erfordern eine geringe Oberflächenrauheit, was die Substitution durch Siliziumdioxid oder Aluminiumoxid ohne Änderungen der Produktionsprozesse einschränkt. Shenghe Resources Holding Co., Ltd. berichtete, dass ihr Leshan-Polierpulverprojekt im dritten Quartal 2025 zu 63 % abgeschlossen war und die Inbetriebnahme im ersten Quartal 2026 angestrebt wurde. Das Projekt zeigt, wie Produzenten Kapazitäten für höherwertige Polieranwendungen aufbauen, anstatt sich ausschließlich auf den Massenverkauf von Material zu verlassen.
Hochreine Ceroxid-Nachfrage in fortschrittlicher Keramik und Energiematerialien
Gadolinium-dotiertes Ceroxid und Samarium-dotiertes Ceroxid werden als Elektrolytmaterialien in Festoxid-Brennstoffzellen und Festoxid-Elektrolysezellen bei mittleren Temperaturen eingesetzt. Diese Materialien können den Betrieb zwischen 500 °C und 700 °C unterstützen, verglichen mit 800 °C bis 1.000 °C für konventionelle Yttrium-stabilisierte Zirkoniumdioxidsysteme. Niedrigere Betriebstemperaturen können den Systemstress reduzieren und den potenziellen Einsatz in stationärer Stromversorgung, Rechenzentren und Wasserstoffproduktion erweitern. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten von einer Ionenleitfähigkeit für Gadolinium-dotierte und Samarium-dotierte Ceroxid-Elektrolyte, die im Bereich von 500 °C bis 700 °C das 2- bis 3-fache des Niveaus konventioneller Yttrium-stabilisierter Zirkoniumdioxidsysteme erreichte. Das US-amerikanische Energieministerium kündigte im November 2025 275 Millionen USD für Projekte zur Versorgungskette kritischer Mineralien an, einschließlich Seltenerdetrennung und Hochreinoxidverarbeitung[2].
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Konzentration der chinesischen Verarbeitung und Exposition gegenüber Exportkontrollen | -1.4% | Global, akute Anfälligkeit in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Cer-Bevorratung aus der magnetgetriebenen Seltenerdetrennung | -1.0% | Global; primärer Überschuss in China, sekundär in Australien | Mittelfristig (2–4 Jahre) |
| Substitution durch Siliziumdioxid-, Aluminiumoxid-, Diamant- und Siliziumkarbid-Schleifmittel | -0.7% | Global, am stärksten in preissensiblen Segmenten in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration der chinesischen Verarbeitung und Exposition gegenüber Exportkontrollen
China entfiel laut einer Bewertung des Europäischen Parlaments vom November 2025 auf 60 % der globalen Seltenerdproduktion und 90 % der Raffineriekapazität. Diese Konzentration stellt eine Beschaffungsherausforderung für Käufer dar, die qualifiziertes Ceroxid benötigen und die Versorgung nicht schnell auf einen anderen Verarbeiter umstellen können. Chinas Ministerium für Industrie und Informationstechnologie erließ im August 2025 Übergangsmaßnahmen für das Management von Seltenerderessourcen, die eine zentralisierte Quotenzuteilung formalisierten. Cer war nicht in der Exportkontrollankündigung vom April 2025 enthalten, die Samarium, Gadolinium, Terbium, Dysprosium, Lutetium, Scandium und Yttrium umfasste. Die praktische Sorge gilt der Möglichkeit umfassenderer Ressourcenflusskontrollen für Lieferketten mit begrenzten kurzfristigen Alternativen. Die Vereinigten Staaten blieben laut der Bewertung des United States Geological Survey (USGS) von 2025 zu mehr als 95 % importabhängig beim Verbrauch von Seltenerdenelementen.
Cer-Bevorratung aus der magnetgetriebenen Seltenerdetrennung
Die Seltenerdetrennung produziert Cer und Lanthan neben Neodym-Praseodym-Produkten, wobei die Ausgabeverhältnisse durch die Erzzusammensetzung bestimmt werden. Die Magnetnachfrage kann daher die Cerproduktion steigern, auch wenn die Cernachfrage nicht im gleichen Maße zunimmt. China Northern Rare Earth (Group) High-Tech Co., Ltd. berichtete, dass Lanthan- und Cerverkäufe die Produktion im Jahr 2025 übertrafen und Lagerbestände abgebaut wurden, da die inländische Polier- und Katalysatornachfrage das Material absorbierte. Lynas Rare Earths Ltd. reduzierte die Lanthan- und Cerproduktion im Geschäftsjahr (GJ) 2025, um die Neodym-Praseodym-Margen zu schützen. Diese Maßnahmen zeigen, dass das Cerangebot auf die breitere Raffineriewirtschaft reagiert und nicht ausschließlich auf die Cernachfrage. Lagerbestandszyklen können die Verfügbarkeit technischer Qualitäten beeinflussen und die Kostenplanung für Käufer im Ceroxid (IV) Markt erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
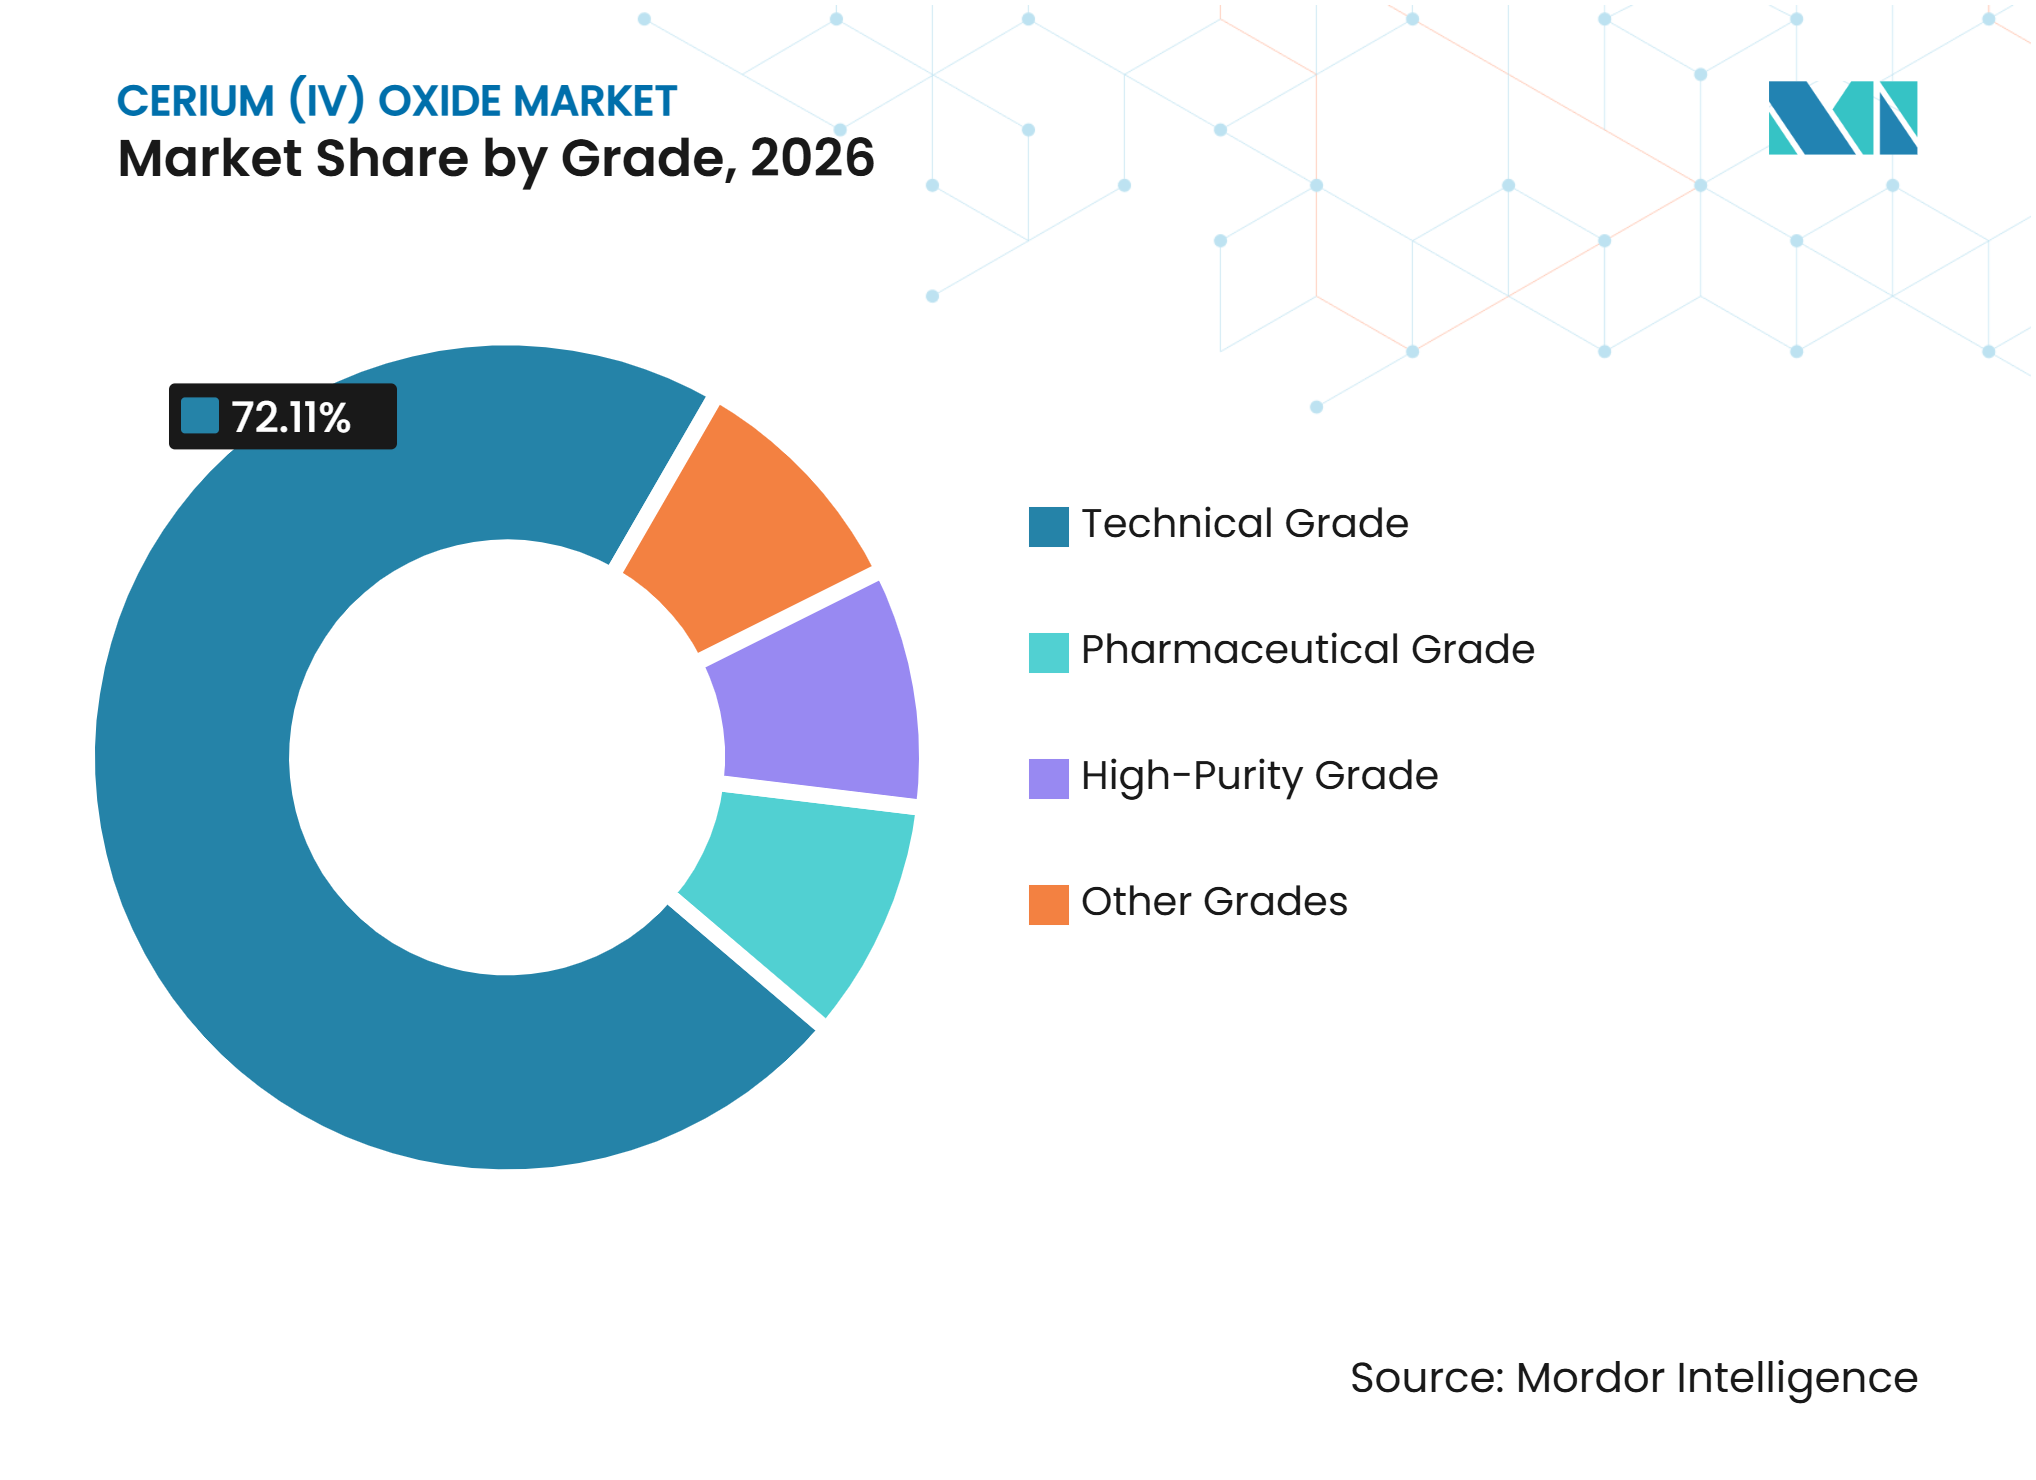
Technische Qualität verankert den Umsatz, Hochreinheitsqualität expandiertDie technische Qualität hielt 2026 einen Marktanteil von 72,11 % am Ceroxid (IV) Markt. Sie dient der Glas- und Keramikpolitur, konventionellen Automobilkatalysatoren und industriellen UV-absorbierenden Glasanwendungen. Große chinesische Verarbeitungsanlagen produzieren diese Qualitätsstufe in großem Maßstab, und ihre Preisgestaltung folgt in der Regel den allgemeinen Seltenerdoxidbedingungen. Die breite Käuferbasis macht die technische Qualität zur Nachfragegrundlage der Ceroxid (IV) Industrie. Die pharmazeutische Qualität spielt eine kleinere Rolle, da Biokompatibilitäts- und Endotoxinkontrollanforderungen die qualifizierte Lieferantenbasis einschränken. Ihre hohen Spezifikationsanforderungen stützen höhere Einheitswerte als bei standardmäßigem technischem Material.
Die Hochreinheitsqualität wird bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen, da Halbleiter-CMP, Festoxidelektrolyte und fortschrittliche Leuchtstoffe geringe Gehalte an Übergangsmetallverunreinigungen erfordern. TREIBACHER INDUSTRIE AG liefert Auerpol-Ceroxidpulver über ISO 9001- und ISO 14001-zertifizierte Prozesse für anspruchsvolle Polieranwendungen. Qualifizierungsvorlaufzeiten, analytische Kontrollen und Rückverfolgbarkeitsnachweise erhöhen die Wechselkosten in diesem Teil des Ceroxid (IV) Marktes. Weitere Qualitätsstufen umfassen maßgeschneiderte Mischungen und dotierte Pulver wie Gadolinium-dotiertes und Samarium-dotiertes Ceroxid.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Partikelgröße:
Submikron-Ceroxid führt, Nanopartikel-Ceroxid wächst am schnellstenSubmikron-Ceroxid hielt 2026 einen Marktanteil von 50,34 % am Ceroxid (IV) Markt. Es bietet ein ausgewogenes Verhältnis von Kosten und Leistung für optisches Glas, Flachbildschirmsubstrate und etablierte Halbleiterpolierprozesse. Sein Partikelgrößenbereich unterstützt ein vorhersehbares Polierverhalten ohne die höhere Verarbeitungskomplexität von Nanopartikeln. Mikron-Ceroxid bleibt für die Floatglaspolitur und dekorative Keramik relevant, wo Volumina hoch und Oberflächenfinishanforderungen weniger anspruchsvoll sind. Diese Kategorie bedient typischerweise kostenempfindliche Anwendungen mit moderaten Abtragsratenanforderungen. Ihre Position spiegelt die anhaltende Bedeutung etablierter Polieranwendungen für den Ceroxid (IV) Markt wider.
Nanopartikel-Ceroxid wird bis 2032 voraussichtlich mit einer CAGR von 8,16 % wachsen, da seine höhere Oberfläche das katalytische Verhalten und die CMP-Selektivität verbessern kann. Die Forschung vom September 2025 über oberflächenmodifizierte CeO₂-Nanopartikel zeigte eine 23-prozentige Verbesserung der Materialabtragungsraten beim Flachgrabenisолierungs-CMP. American Elements bietet CeO₂-Nanopartikel in Größen von 10 nm bis 100 nm und Reinheitsgraden von 99 % bis 99,9999 % an. Produzenten müssen die Partikelreproduzierbarkeitund Dispersionsstabilität über die gesamte Produkthaltbarkeit aufrechterhalten. Diese Anforderungen schaffen eine Fähigkeitsbarriere für kleinere Lieferanten. Sie machen auch das Partikelengineering zu einem stärkeren Differenzierungsmerkmal als die reine chemische Zusammensetzung bei hochwertigen Anwendungen.
Nach Anwendung:
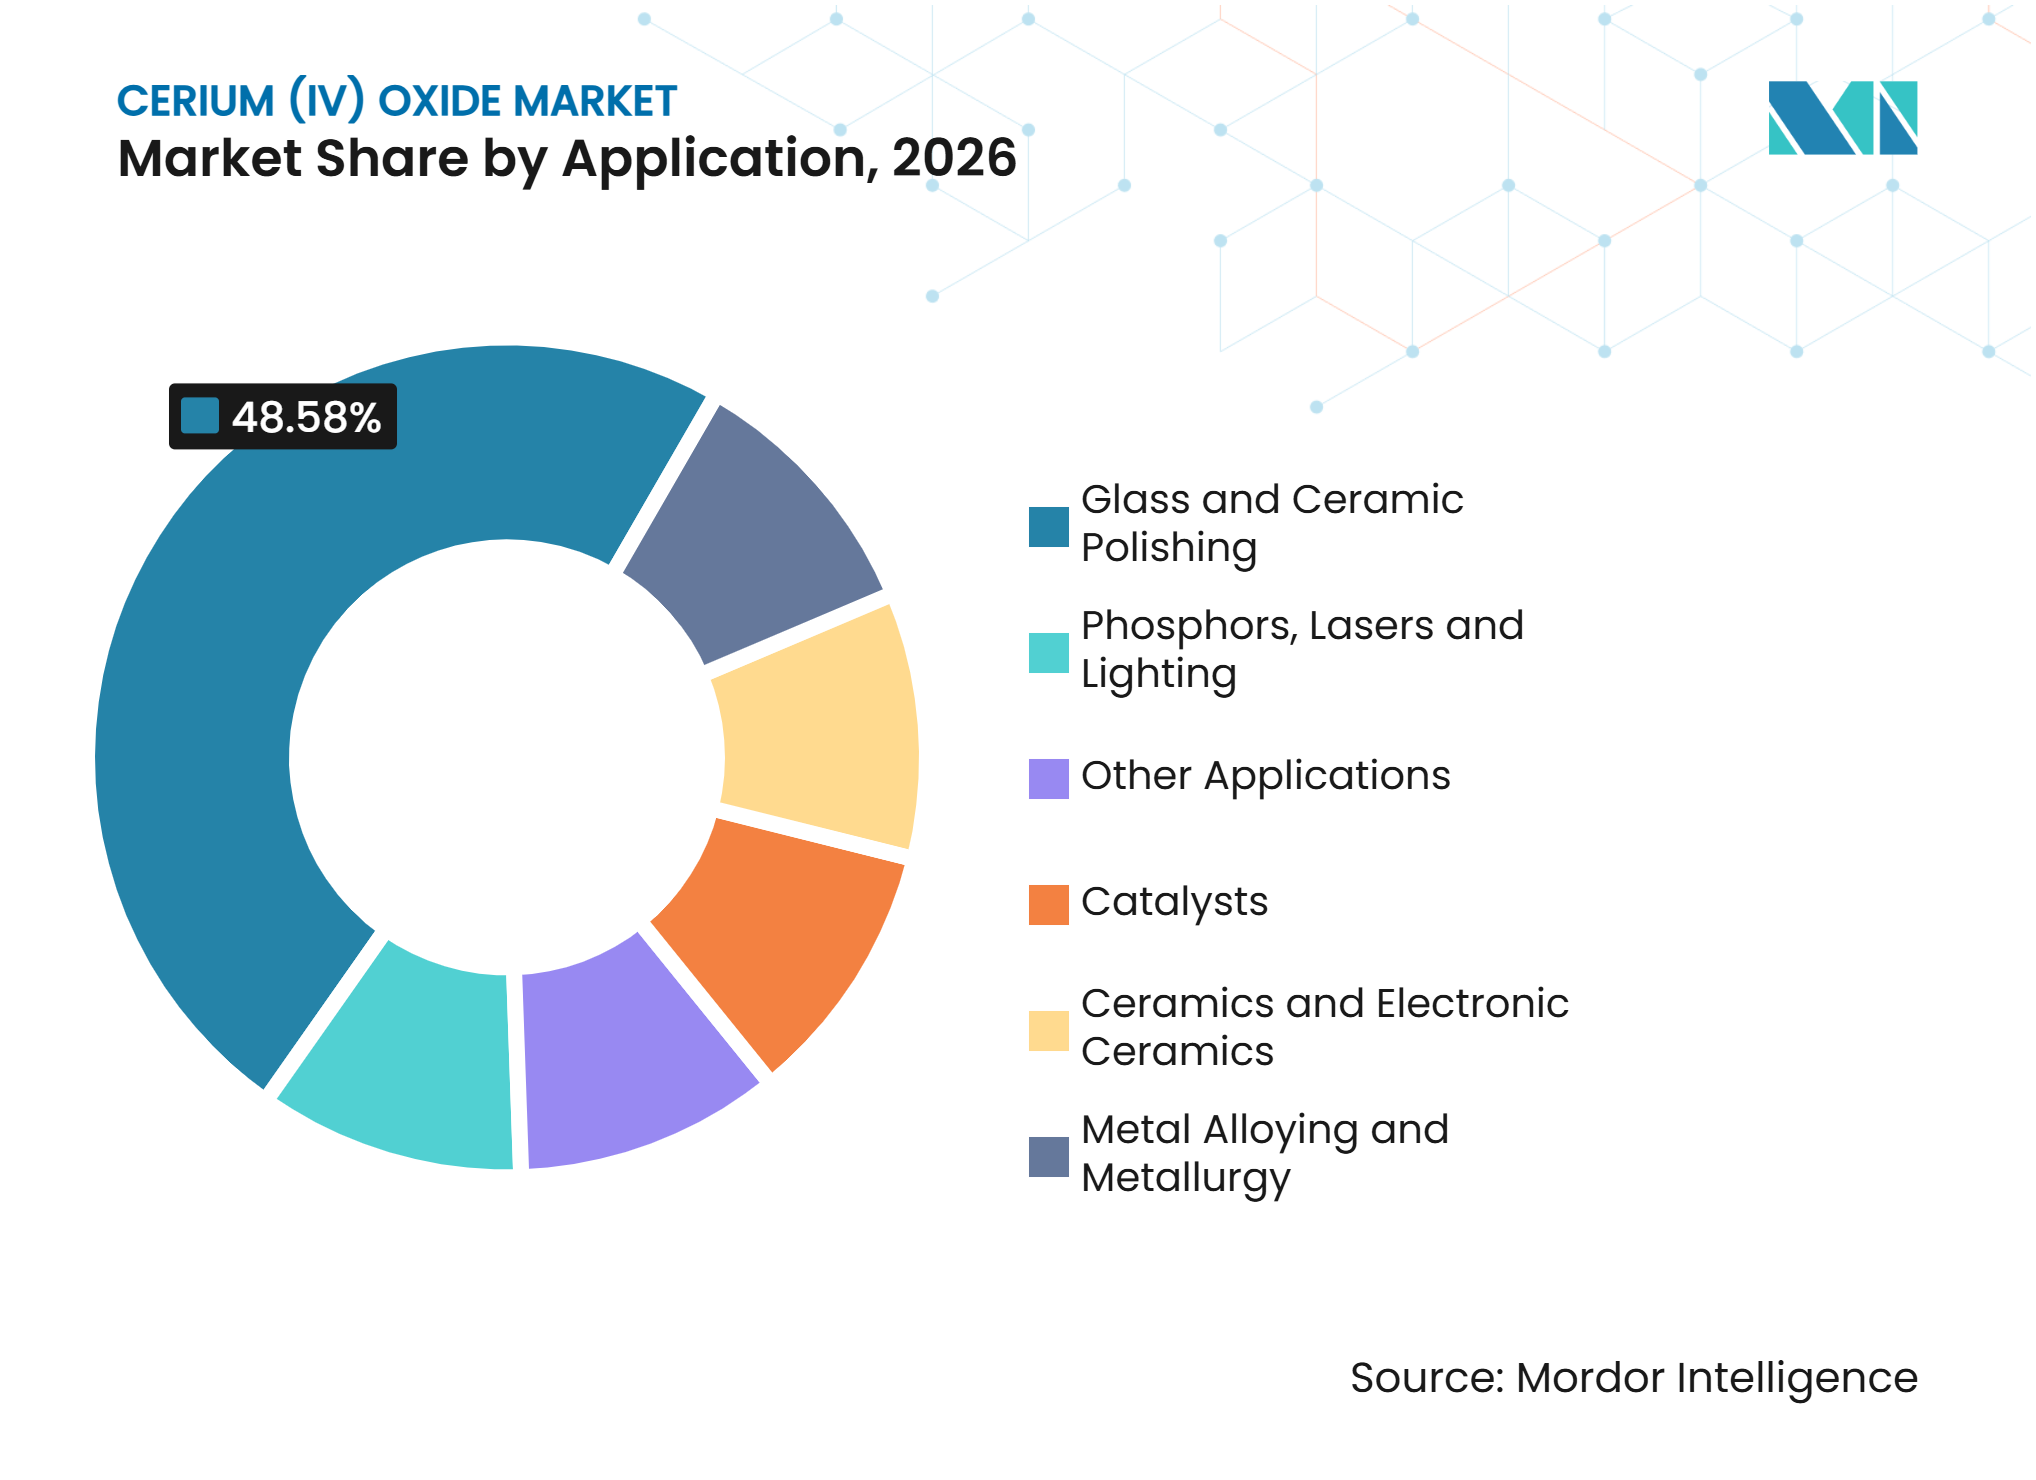
Glas- und Keramikpolitur führt die Nachfrage an, Keramik und Elektronikkeramik stärken das WachstumGlas- und Keramikpolitur hielt 2026 einen Anteil von 48,58 % an der Ceroxid (IV) Marktgröße. Sie wird in optischem Glas, Flachbildschirmen, Automobilglas und Architekturglasung eingesetzt. Das Segment profitiert von einer breiten Kundenbasis und langjährig etablierten Verarbeitungsmethoden. Hochspezifizierte optische Anwendungen sind schwer auf alternative Schleifmittel umzustellen, da die Oberflächenqualität die Leistung des nachgelagerten Produkts beeinflusst. Katalysatoren stellen auch einen wichtigen Absatzkanal für Ceroxid in Automobilkonvertern, Fluid-Katalytisch-Cracking-Promotoren und selektiven katalytischen Reduktionssystemen dar. Metalllegierung und Metallurgie, Leuchtstoffe, Laser und Beleuchtung sowie UV-absorbierendes Glas schaffen zusätzliche Nachfrage in industriellen und Verbraucheranwendungen.
Keramik und Elektronikkeramik werden bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen. Das Wachstum ist mit Festoxid-Brennstoffzellen, Festoxid-Elektrolysezellen, mehrschichtigen Keramikkondensatoren, piezoelektrischen Komponenten und Elektrofahrzeug-Antriebsstrangelektronik verbunden. Das Europäische Patentamt widerrief Solvays Patent für dotiertes Ceroxid im Januar 2025 und öffnete damit das technische Feld für konkurrierende Gadolinium-dotierte und Samarium-dotierte Ceroxidformulierungen. Diese Änderung könnte eine Markteintrittsbarriere für Keramikhersteller senken. Der Anwendungsmix gibt dem Ceroxid (IV) Markt sowohl eine stabile Politurnachfrage als auch eine schneller wachsende Materialnachfrage. Er unterstützt auch Investitionen in die Hochreinvorläuferproduktion und anwendungsspezifisches Pulverdesign.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 einen Marktanteil von 43,67 % am Ceroxid (IV) Markt und wird bis 2032 voraussichtlich mit einer CAGR von 8,33 % wachsen. China stellt die große Seltenerdverarbeitungsbasis der Region bereit, während Taiwan, Südkorea und Japan Nachfrage nach hochreinen CMP- und Displayglasqualitäten erzeugen. China Northern Rare Earth (Group) High-Tech Co., Ltd. berichtete von einem Lagerbestandsabbau, der Lanthan- und Cerverkäufe über die Produktion hob. Indiens Flachglas- und Solarglas-Aktivitäten fügen eine aufkommende Nachfragequelle hinzu. Vietnam und Malaysia unterstützen eine weitere Nachfragebasis aus der Elektronikhersteller für Displayglas und Präzisionsoptik. Die Region verbindet Skalierung in der Raffination mit engem Zugang zur Halbleiter- und Displayfertigung.
Nordamerika
Die Nachfrage in Nordamerika wird durch Bemühungen geprägt, die Abhängigkeit von importierter Seltenerdverarbeitung zu reduzieren. Das US-amerikanische Energieministerium kündigte im Dezember 2025 eine Förderungsmöglichkeit von 134 Millionen USD für die Entwicklung inländischer Seltenerdelieferketten an. Dies folgte der Ankündigung der Förderung für kritische Mineralien in Höhe von 275 Millionen USD im November 2025. Diese Initiativen unterstützen die Trennung und Hochreinoxidverarbeitung, die Versorgungslücken im Laufe der Zeit schließen könnten. Halbleiteranlagen in Arizona, Texas und Oregon benötigen Material mit kontrollierter Partikelgrößenverteilung und geringen Kontaminationsniveaus. Neo Performance Materials verkaufte seine chinesischen Seltenerdetrennungsanlagen im März 2025 und leitete die Produktion über seine Silmet-Anlage in Estland. Dieser Ansatz könnte Käufern helfen, Präferenzen für alliierte Bezugsquellen zu erfüllen, während inländische Anlagen expandieren.
Europa und aufstrebende Regionen
Europas regulatorischer Einfluss umfasst das Gesetz über kritische Rohstoffe, das Cer als strategischen Rohstoff ausweist, sowie die Euro-7-Emissionsstandards. Solvay nahm seine Seltenerdverarbeitungslinie in La Rochelle, Frankreich, im April 2025 wieder in Betrieb und stärkte damit die Versorgung aus europäischer Gerichtsbarkeit für Ceroxid. ISO-basierte Qualitätssysteme und Herkunftsdokumentation gewinnen für regionale Käufer in optischen, Katalysator- und Elektroniksanwendungen zunehmend an Bedeutung. Brasilien und Argentinien verfügen über Seltenerdemineralressourcen, aber die Verarbeitungsambitionen befinden sich noch in einem frühen Stadium. Der Nahe Osten und Afrika sind hauptsächlich Importmärkte für technische Qualitätsprodukte, die in Glas und Stahl verwendet werden. Saudi-Arabiens petrochemische und Spezialglas-Aktivitäten sind ein sichtbarer Nachfrageknoten, während südafrikanische Monazitlagerstätten relevanter werden könnten, wenn die Aufbereitung aus alliierten Quellen ausgeweitet wird. Diese gemischte geografische Gruppe hat strategisches Potenzial, verfügt aber noch über begrenzte nachgelagerte Verarbeitungskapazitäten.
Wettbewerbslandschaft
Marktkonzentration
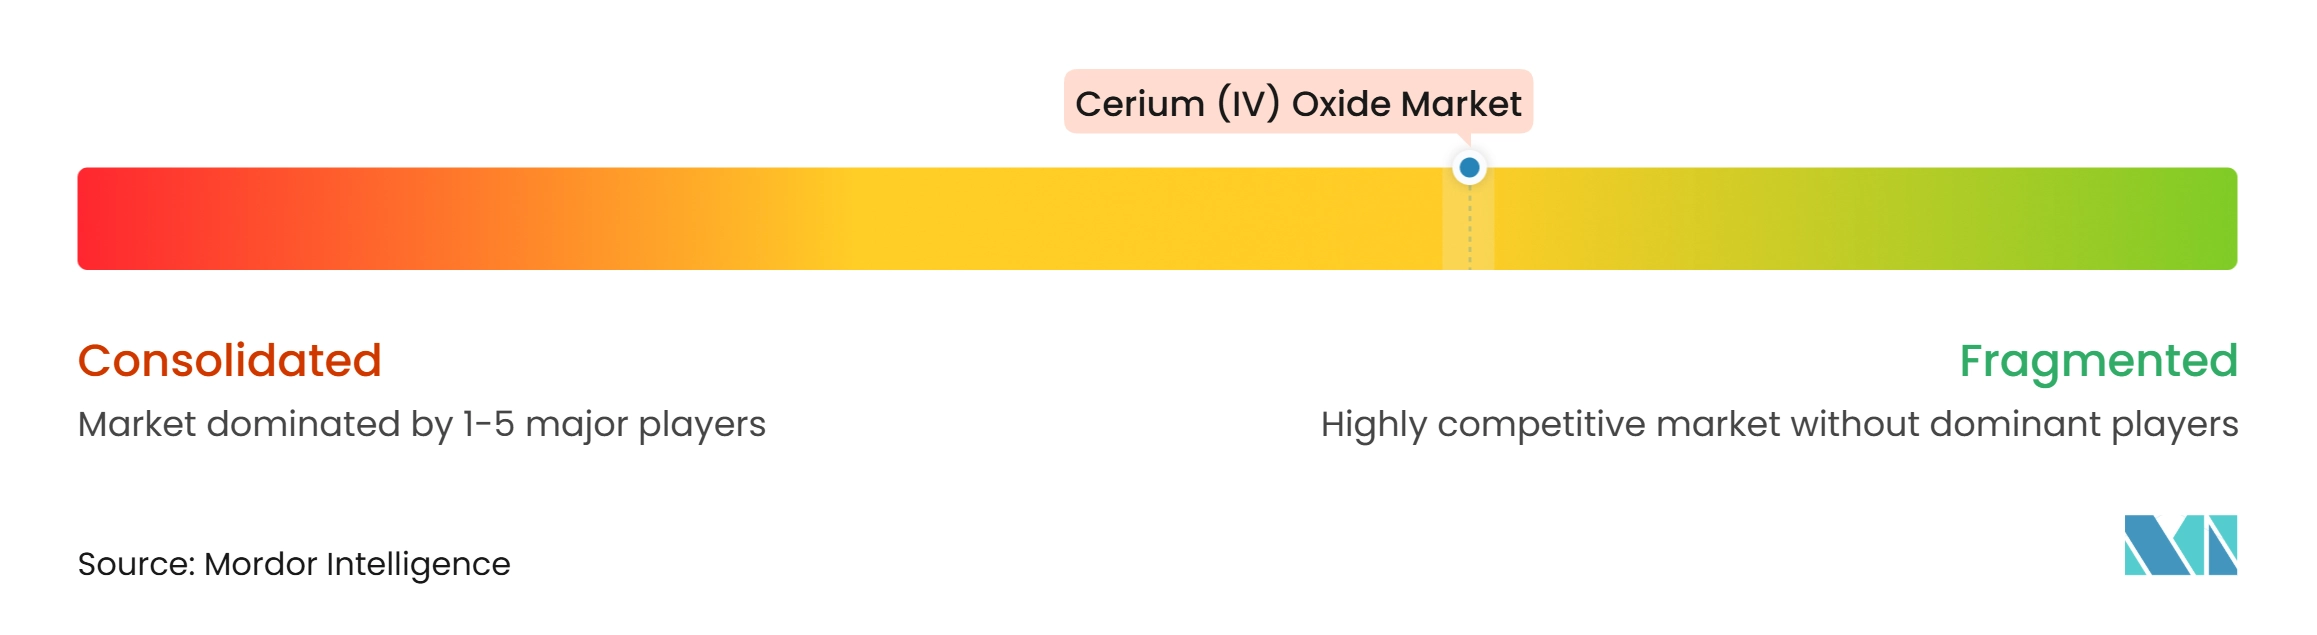
Der Ceroxid (IV) Markt ist mäßig konzentriert, wobei zu den führenden Akteuren Solvay, China Northern Rare Earth (Group) High-Tech Co., Ltd., Lynas Rare Earths Ltd., Aluminium Corporation of China und TREIBACHER INDUSTRIE AG gehören. Chinesische staatlich verbundene Produzenten verfügen über integrierte Bergbau-bis-Oxid-Systeme, die Kosten- und Durchsatzvorteile unterstützen. China Northern Rare Earth (Group) High-Tech Co., Ltd., China Rare Earth Resources And Technology Co., Ltd., China Southern Rare Earth Group Co., Ltd. und Ganzhou Rare Earth Group Co., Ltd. operieren innerhalb dieser breiteren chinesischen Verarbeitungsstruktur. Die daraus resultierende Konzentration beeinflusst die Verfügbarkeit von Standardoxidprodukten und die Geschwindigkeit, mit der ausländische Käufer diversifizieren können. Chinas Dominanz in der globalen Seltenerdraffinierung bleibt die zentrale Wettbewerbseinschränkung für nicht-chinesische Produzenten. Der Wettbewerb außerhalb Chinas konzentriert sich stärker auf Produktqualifizierung, technischen Support und Lieferkettenstandort.
Lynas Rare Earths Ltd. und Solvay sind wichtige nicht-chinesische Kapazitätsinhaber. Lynas passte die Lanthan- und Cerproduktion im GJ2025 an, um Neodym-Praseodym-Margen zu priorisieren, was den Einfluss integrierter Produktwirtschaft auf seine Strategie zeigt. Solvays Neustart in La Rochelle im April 2025 erweiterte die europäische Verarbeitungskapazität. Shenghe Resources Holding Co., Ltd. erwarb Peak Rare Earths Limited im September 2025 und erweiterte damit seinen vorgelagerten Zugang und ergänzte sein Leshan-Polierpulverprojekt. Diese Schritte spiegeln Bemühungen wider, die Materialversorgung zu sichern, Spezialkapazitäten auszubauen und Käufer zu bedienen, die unterschiedliche Bezugsoptionen suchen. Der Ceroxid (IV) Markt belohnt Produzenten, die zuverlässige Qualitätsnachweise neben der Materialverfügbarkeit liefern können.
TREIBACHER INDUSTRIE AG differenziert sich mit Ceroxid- und Auerpol-Produkten, ISO 9001- und ISO 14001-Zertifizierung sowie Anwendungsunterstützung für Glas-, Keramik-, Katalysator- und Nuklearanwendungen. Neo Performance Materials nutzt seine Silmet-Raffinerie in Estland, um die Versorgung für europäische und nordamerikanische Kunden zu positionieren. IBU-tec advanced materials AG bietet IBUpart CeO₂-Pulver an, da sich die Kundennachfrage in Richtung Batteriematerialien verschoben hat. American Elements bietet hochreine und Nanopartikelformate in einem breiten Katalog an. Shandong Desheng Rare Earth Materials Co., Ltd. und Yiyang Hongyuan Rare Earth Co., Ltd. liefern Ceroxidprodukte, einschließlich hochreinem Material. Kleinere Spezialisten können dort konkurrieren, wo sie Reinheits-, Logistik- und Dokumentationsanforderungen konsequent erfüllen. Das Wettbewerbsfeld trennt daher Massenoxidlieferanten von Unternehmen, die anspruchsvolle CMP-, Optik-, Katalysator- und Energiematerialanwendungen bedienen.
Ceroxid (IV) Industrieführer
-
Solvay
-
China Northern Rare Earth (Group) High-Tech Co., Ltd.
-
Lynas Rare Earths Ltd
-
Aluminium Corp
-
TREIBACHER INDUSTRIE AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ceroxid (IV) Markt Unternehmen in diesem Bericht
- Aluminium Corp
- American Elements
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- China Rare Earth Resources And Technology Co., Ltd.
- China Southern Rare Earth Group Co., Ltd.
- Ganzhou Rare Earth Group Co., Ltd.
- IBU-tec advanced materials AG
- Lynas Rare Earths Ltd
- Nanophase Technologies Corporation
- Neo Performance Materials
- Shandong Desheng Rare Earth Materials Co., Ltd.
- Shenghe Resources Holding Co., Ltd.
- Solvay
- TREIBACHER INDUSTRIE AG
- Yiyang Hongyuan Rare Earth Co., Ltd.
Neueste Industrielle Entwicklungen in Ceroxid (IV) Markt
- August 2026: China Northern Rare Earth (Group) High-Tech Co., Ltd. begann über seine Tochtergesellschaft Tianjiao Qingmei nach der Produktionslinienvalidierung mit optischen Industriekunden mit der stabilen Chargenlieferung von Nano-Ceroxid-Präzisionspolierschlämmen. Die Entwicklung förderte die nachgelagerte Nutzung von Ceroxid in der Präzisionsoptikpolitur, einschließlich Anwendungen in der Automobiloptik, maschinellem Sehen und elektronischen Komponenten.
- November 2025: Das US-amerikanische Energieministerium kündigte bis zu 275 Millionen USD Förderung für Pilotprojekte zur Gewinnung kritischer Mineralien aus kohlebasierten Einsatzstoffen, industriellen Nebenprodukten und Abfallströmen an, einschließlich Technologien zur Mineraltrennung und -gewinnung. Die Förderung schafft Möglichkeiten für die inländische Seltenerdgewinnung und Verarbeitungsinfrastruktur und unterstützt potenziell die zukünftige US-amerikanische Ceroxidproduktionskapazität.
Globaler Ceroxid (IV) Marktberichtsumfang
Ceroxid (IV), auch bekannt als Ceria (CeO₂), ist eine anorganische Seltenerdverbindung, die für ihre Sauerstoffspeicherkapazität, katalytische Aktivität, thermische Stabilität und Poliereigenschaften geschätzt wird. Es wird häufig in der Glas- und Präzisionsoptikpolitur, Automobilkatalysatoren, fortschrittlicher Keramik, elektronischen Materialien und metallurgischen Anwendungen eingesetzt. Seine Fähigkeit, zwischen Oxidationszuständen zu wechseln, unterstützt seinen Einsatz in Anwendungen, die Oxidations-Reduktions-Reaktionen und Sauerstoffmanagement erfordern.
Der Ceroxid (IV) Markt ist nach Qualitätsstufe, Partikelgröße, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in technische Qualität, pharmazeutische Qualität, Hochreinheitsqualität und weitere Qualitätsstufen segmentiert. Nach Partikelgröße ist der Markt in Mikron-Ceroxid, Submikron-Ceroxid und Nanopartikel-Ceroxid segmentiert. Nach Anwendung ist der Markt in Glas- und Keramikpolitur, Katalysatoren, Keramik und Elektronikkeramik, Metalllegierung und Metallurgie, Leuchtstoffe, Laser und Beleuchtung sowie weitere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Ceroxid (IV) in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Technische Qualität |
| Pharmazeutische Qualität |
| Hochreinheitsqualität |
| Weitere Qualitätsstufen |
| Mikron-Ceroxid |
| Submikron-Ceroxid |
| Nanopartikel-Ceroxid |
| Glas- und Keramikpolitur |
| Katalysatoren |
| Keramik und Elektronikkeramik |
| Metalllegierung und Metallurgie |
| Leuchtstoffe, Laser und Beleuchtung |
| Weitere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Technische Qualität | |
| Pharmazeutische Qualität | ||
| Hochreinheitsqualität | ||
| Weitere Qualitätsstufen | ||
| Nach Partikelgröße | Mikron-Ceroxid | |
| Submikron-Ceroxid | ||
| Nanopartikel-Ceroxid | ||
| Nach Anwendung | Glas- und Keramikpolitur | |
| Katalysatoren | ||
| Keramik und Elektronikkeramik | ||
| Metalllegierung und Metallurgie | ||
| Leuchtstoffe, Laser und Beleuchtung | ||
| Weitere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ceroxid (IV) Markt?
Die Ceroxid (IV) Marktgröße wurde 2026 auf 1,26 Milliarden USD geschätzt und soll von 1,35 Milliarden USD im Jahr 2027 auf 1,91 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,13 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Ceroxid (IV) an?
Strengere Fahrzeugemissionsvorschriften, Halbleiter-CMP-Anforderungen, Display- und Optikpolitur sowie fortschrittliche Keramik stützen die Nachfrage.
Welche Qualitätsstufe hielt 2026 den größten Anteil?
Die technische Qualität hielt 2026 einen Marktanteil von 72,11 % am Ceroxid (IV) Markt, gestützt durch Politur, Katalysatoren und industrielle Glasanwendungen.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Keramik und Elektronikkeramik werden bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen, gestützt durch Brennstoffzellen, Elektrolyse und elektronische Komponenten.