
Tamanho e Participação do Mercado de Materiais de Armadura Cerâmica
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Materiais de Armadura Cerâmica por Mordor Intelligence
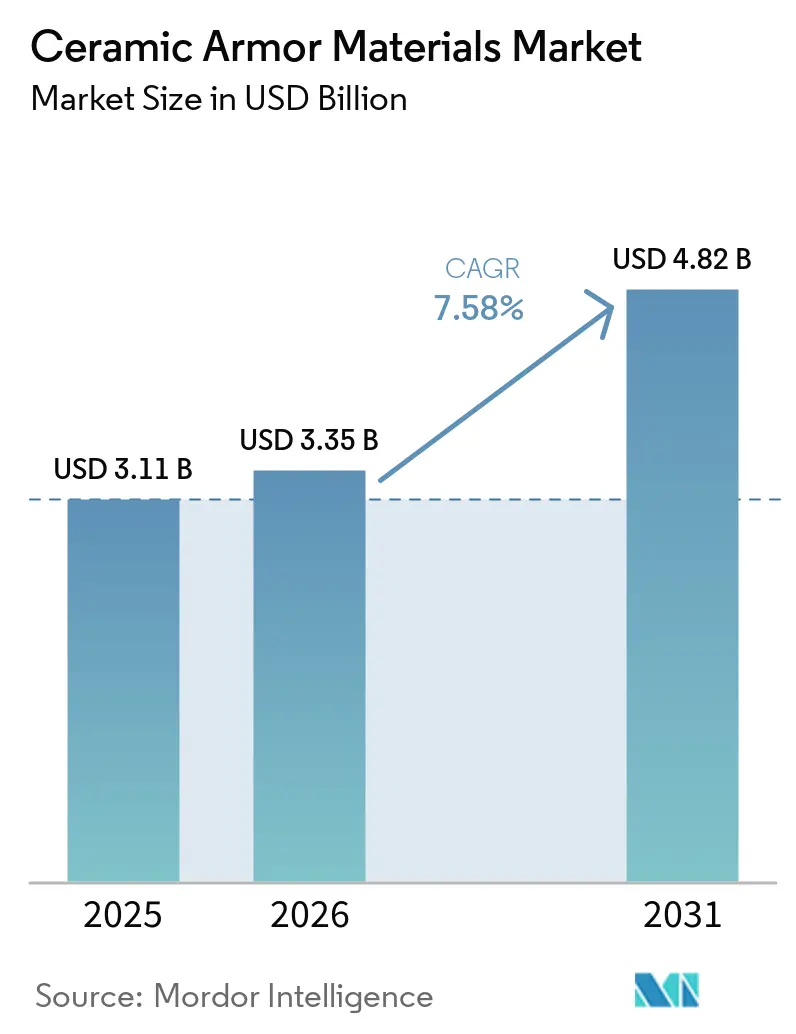
O tamanho do Mercado de Materiais de Armadura Cerâmica foi avaliado em 3,11 bilhões de USD em 2025 e estima-se que cresça de 3,35 bilhões de USD em 2026 para atingir 4,82 bilhões de USD até 2031, a um CAGR de 7,58% durante o período de previsão (2026-2031). O aumento dos orçamentos de defesa está apoiando a aquisição de sistemas que protegem pessoal, veículos e aeronaves. Os gastos militares globais atingiram 2,887 trilhões de USD em 2025, enquanto os gastos europeus e asiáticos aumentaram fortemente, o que sustentou ciclos de aquisição mais longos para equipamentos de proteção. O mercado de materiais de armadura cerâmica também está sendo moldado por contratos que atribuem maior importância ao menor peso, ao desempenho contra múltiplos impactos e à proteção contra projéteis perfurantes. Esses requisitos favorecem fornecedores capazes de produzir materiais de alta densidade e painéis de armadura certificados completos. O mercado de materiais de armadura cerâmica enfrenta restrições decorrentes do processamento dispendioso, da capacidade de produção limitada, da fratura frágil e de requisitos de teste distintos entre países.
Principais Conclusões do Relatório
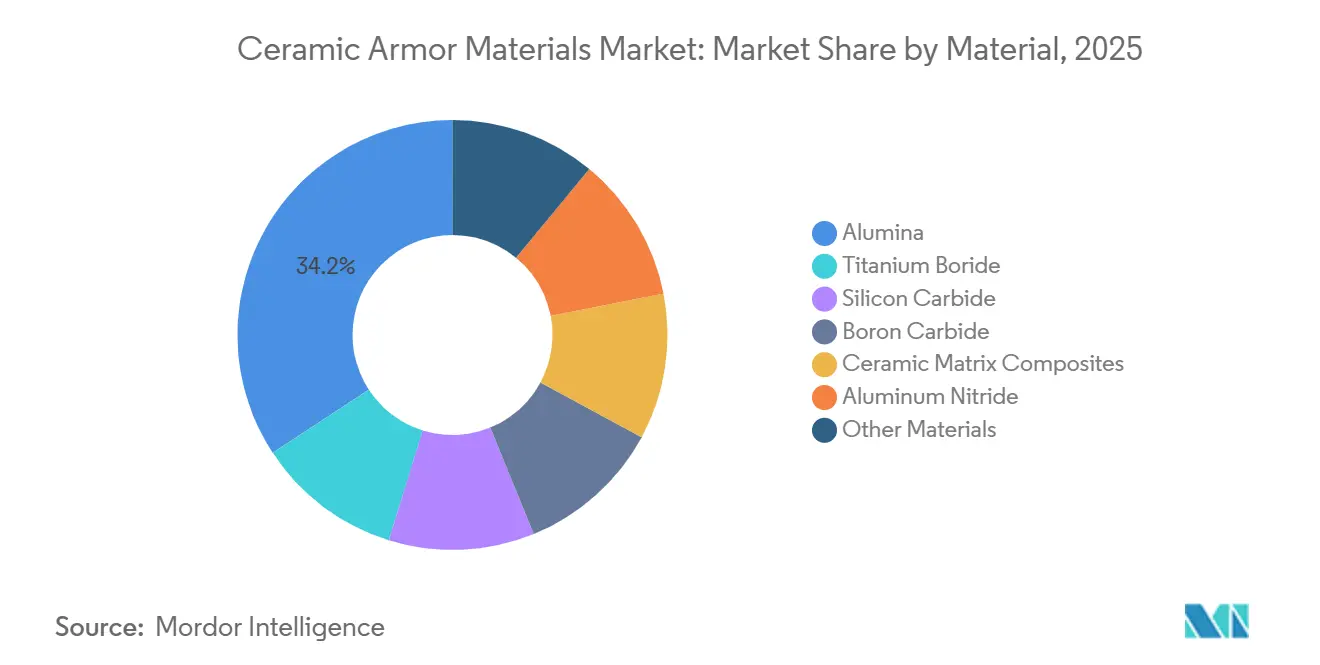
- Por material, a alumina detinha 34,23% da participação do mercado de materiais de armadura cerâmica em 2025, enquanto o carboneto de silício deve avançar a um CAGR de 8,43% até 2031.
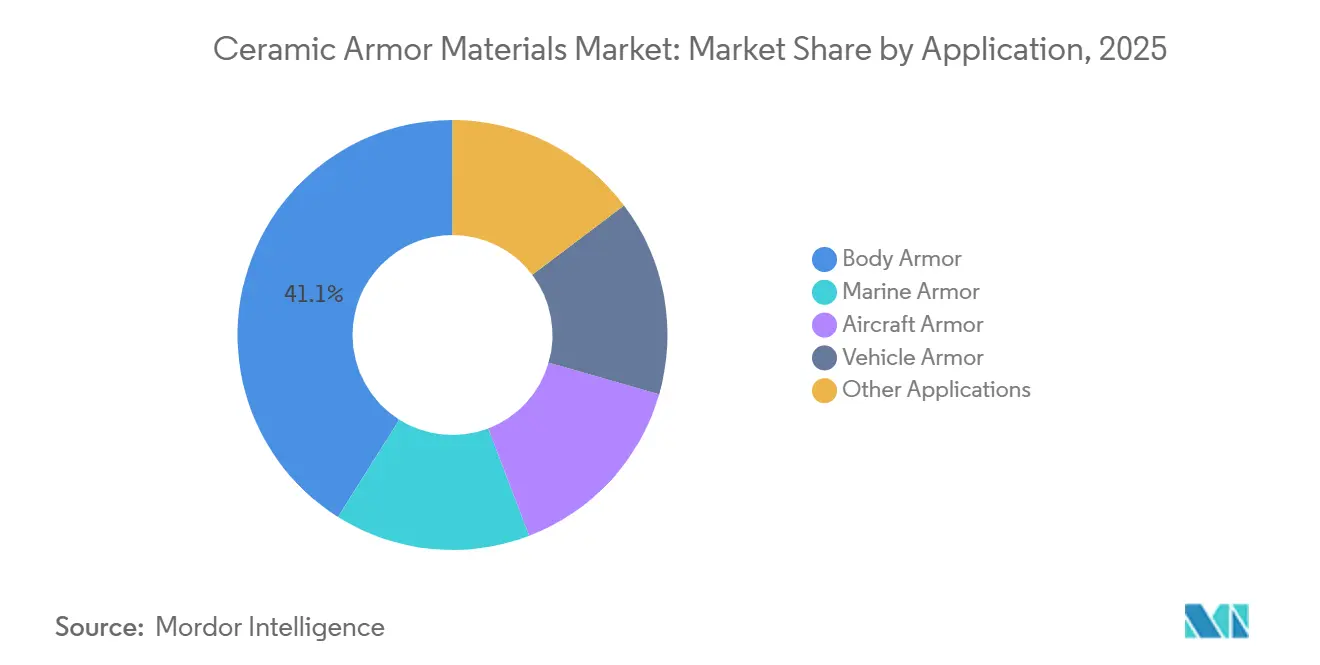
- Por aplicação, a armadura corporal detinha 41,06% da participação do mercado de materiais de armadura cerâmica em 2025 e deve avançar a um CAGR de 8,75% até 2031.
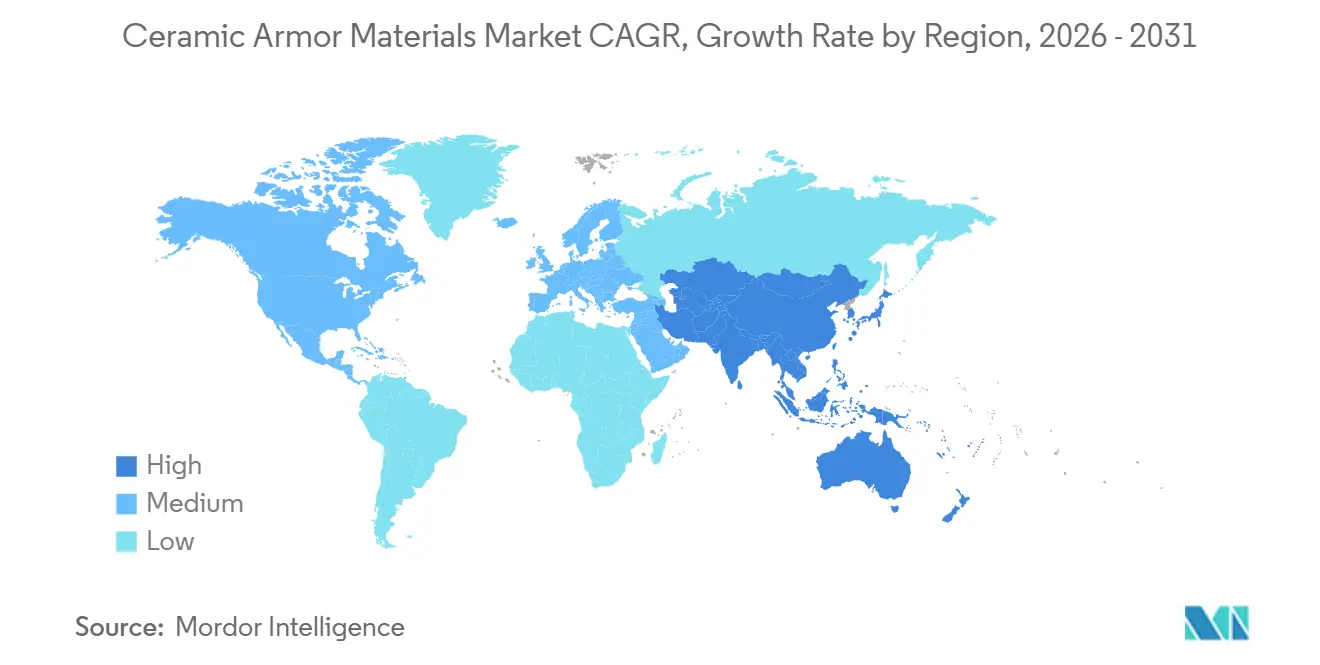
- Por geografia, a América do Norte detinha 30,57% da participação do mercado de materiais de armadura cerâmica em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 8,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiais de Armadura Cerâmica
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Defesa e Requisitos de Sobrevivência das Plataformas | +2.5% | Global, com ganhos de curto prazo concentrados na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Demanda por Proteção Leve e Mobilidade do Soldado | +2.1% | Global, com adoção acelerada na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Aumento da Guerra Assimétrica, Terrorismo e Ameaças Transfronteiriças | +1.8% | Ásia-Pacífico, Europa Oriental e Oriente Médio e África; repercussão nas aquisições globais | Curto prazo (≤ 2 anos) |
| Requisitos de Proteção contra Múltiplos Impactos e Projéteis Perfurantes | +1.4% | América do Norte e Europa; orientado pelo cumprimento de normas | Médio prazo (2-4 anos) |
| Fabricação de Defesa Doméstica e Programas de Conteúdo Local | +1.0% | Índia, Coreia do Sul, Turquia, África do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Defesa e Requisitos de Sobrevivência das Plataformas
Os membros da OTAN (Organização do Tratado do Atlântico Norte) comprometeram-se com um novo plano de investimento em defesa em 2025, conferindo maior atenção às capacidades que fortalecem a dissuasão e a defesa[1]Organização do Tratado do Atlântico Norte, "Gastos com Defesa e o Compromisso de 5% da OTAN," OTAN, nato.int. O plano criou uma base mais sólida para gastos plurianuais com proteção de soldados e plataformas blindadas. Os gastos militares da Alemanha aumentaram 24%, atingindo 114 bilhões de USD em 2025, marcando o primeiro ano acima de 2% do produto interno bruto desde 1990. O mercado de materiais de armadura cerâmica se beneficia quando as atualizações de frota buscam tanto maior proteção quanto menor peso dos veículos. Os requisitos do Acordo de Padronização (STANAG) 4569 estão atraindo atenção para materiais capazes de atingir níveis de proteção mais elevados sem depender exclusivamente de blindagem homogênea laminada. Essa tendência cria oportunidades para produtores com produtos qualificados para aplicações em veículos, uso pessoal e aeroespacial.
Demanda por Proteção Leve e Mobilidade do Soldado
O mercado de materiais de armadura cerâmica está ganhando apoio de programas de aquisição que tratam o peso como um requisito de qualificação contratual. O Exército dos Estados Unidos adjudicou 65,5 milhões de USD para 72.179 Inserções de Proteção Leve para Armas Ligeiras em setembro de 2025, e as placas eram 30% mais leves do que os sistemas anteriores. O carboneto de silício possui densidade de 3,0 a 3,2 gramas por centímetro cúbico, em comparação com o aço, que apresenta 7,8 gramas por centímetro cúbico, contribuindo para a redução do peso da armadura onde o projeto o permite[2]E. Cano-Morales et al., "Cerâmicas de Carboneto de Silício para Aplicações de Armadura: Uma Revisão dos Métodos de Sinterização e Sistemas Aditivos," Molecules, pmc.ncbi.nlm.nih.gov. Uma revisão de 2026 relatou que o carboneto de silício sinterizado por plasma de faísca pode superar 99% da densidade teórica e atingir uma dureza de 35 gigapascais. A mesma revisão descreveu a relação entre o processamento do carboneto de silício, a densidade, a dureza e o desempenho balístico. O mercado de materiais de armadura cerâmica, portanto, tem uma abertura clara em programas que buscam equipamentos mais leves sem reduzir a proteção balística.
Aumento da Guerra Assimétrica, Terrorismo e Ameaças Transfronteiriças
O conflito moderno está ampliando a demanda para além das placas torácicas padrão, em direção a proteções modulares que cobrem mais áreas do corpo. O Ministério da Defesa da Ucrânia relatou em 2025 que mais de 90% dos ferimentos em campo de batalha foram causados por estilhaços e fragmentação, e não por fogo direto. Esse padrão incentiva requisitos para sistemas de armadura que protejam os antebraços, as canelas e outras áreas expostas. Taiwan assinou um contrato para 160.000 placas de armadura corporal cerâmica em fevereiro de 2025. Taiwan também anunciou a aquisição de 48.000 placas de carboneto de boro para ameaças de projéteis perfurantes em agosto de 2025. O mercado de materiais de armadura cerâmica deve atender tanto às necessidades de proteção básica quanto aos requisitos de ameaças mais elevadas, o que leva os compradores a utilizar materiais diferentes no mesmo programa de proteção.
Requisitos de Proteção contra Múltiplos Impactos e Projéteis Perfurantes
Munições perfurantes e requisitos de impacto repetido estão elevando o limiar de desempenho para armaduras cerâmicas. Um estudo revisado por pares de 2026 constatou que painéis híbridos de cerâmica, metal e polietileno de ultra-alto peso molecular utilizando carboneto de boro atingiram proteção de Nível 3 do STANAG 4569 com densidade areal 26% a 37% menor do que as configurações de referência. Esse resultado apoia o uso de projetos de armadura em camadas onde os veículos necessitam de proteção sem massa adicional excessiva. O mercado de materiais de armadura cerâmica está se dividindo entre programas de ameaças mais elevadas, que utilizam compósitos de carboneto de silício e carboneto de boro, e programas mais amplos, que continuam a utilizar alumina. A Norma 0101.07 do Instituto Nacional de Justiça inclui protocolos de múltiplos impactos e durabilidade que afetam a forma como os fornecedores demonstram desempenho. Esses protocolos podem favorecer produtores com certificações vigentes e projetos de produtos testados. O processo de qualificação resultante é um fator de demanda para materiais avançados, embora também eleve o custo de entrada no mercado.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Intensidade Energética do Processamento Avançado de Cerâmica | -1.8% | Global, mais acentuado em contextos de aquisição em mercados emergentes | Médio prazo (2-4 anos) |
| Falha Frágil, Lascamento de Bordas e Degradação por Múltiplos Impactos | -1.2% | Global, amplificado em programas de implantação com alto ritmo operacional | Médio prazo (2-4 anos) |
| Ciclos de Qualificação e Normas Balísticas Fragmentadas | -0.6% | América do Norte e Europa; impacto secundário na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Intensidade Energética do Processamento Avançado de Cerâmica
O carboneto de silício e o carboneto de boro de alta densidade frequentemente requerem prensagem a quente ou sinterização por plasma de faísca. Esses processos podem exigir temperaturas acima de 1.800 °C e pressões de 20 a 80 megapascais, o que eleva o consumo de energia e os custos de equipamento em comparação com a alumina sinterizada sem pressão. Essa estrutura de custos pode limitar o uso de materiais de armadura premium em programas de aquisição com orçamentos fixos por placa. O mercado de materiais de armadura cerâmica também enfrenta uma restrição de capacidade, pois a expansão de fornos de prensagem a quente requer investimento de capital significativo. Os prazos de entrega são de 18 a 24 meses entre o pedido e o comissionamento do forno. Os aumentos de aquisição podem, portanto, superar a capacidade de produção certificada e criar atrasos nas entregas. Os compradores podem utilizar a alumina como opção provisória quando o fornecimento de cerâmica avançada não está disponível no prazo.
Falha Frágil, Lascamento de Bordas e Degradação por Múltiplos Impactos
A armadura cerâmica pode fraturar sob impacto de alta energia, o que limita sua capacidade de resistir a eventos balísticos repetidos. Uma revisão de 2026 relatou que o carboneto de boro pode sofrer amorfização localizada acima de 20 gigapascais durante impactos de alta velocidade, reduzindo sua eficiência de absorção de energia após o primeiro evento. Esse comportamento pode aumentar as necessidades de substituição durante operações prolongadas. Também pode elevar os custos do ciclo de vida para organizações que mantêm uma cadência de substituição mais elevada para evitar proteção degradada. A mesma revisão descreveu pesquisas sobre compósitos de carboneto de silício e carboneto de boro com gradiente funcional, bem como matrizes cerâmicas reforçadas com grafeno, para melhorar o comportamento à fratura. O lascamento de bordas durante o manuseio e a instalação também pode elevar as taxas de rejeição e os custos totais do programa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: A Alumina Lidera as Aquisições Estabelecidas, Enquanto o Carboneto de Silício Ganha Espaço
A alumina detinha 34,23% da participação do mercado de materiais de armadura cerâmica em 2025, sustentada pela capacidade de fabricação estabelecida e pelos menores custos de aquisição. O tamanho do mercado de materiais de armadura cerâmica para alumina é apoiado por programas que priorizam o fornecimento certificado em volume em detrimento do menor peso possível. A dureza da alumina varia tipicamente de 14 a 16 gigapascais e pode atender aos requisitos de Nível III e Nível IV do Instituto Nacional de Justiça em formatos em mosaico e monolítico. Essa combinação de capacidade estabelecida, métodos de processamento conhecidos e desempenho de proteção aceito permite que os compradores utilizem alumina quando sua principal necessidade é um fornecimento confiável de placas para um grande programa. Também mantém a alumina relevante quando os cronogramas de aquisição valorizam mais a capacidade certificada disponível do que o melhor resultado possível de proteção por peso. Nessas situações, a escolha do material reflete a necessidade de equilibrar o desempenho balístico, o número de placas necessárias, o prazo de entrega e os recursos destinados ao programa de proteção. Sua base de produção madura permanece importante para grandes contratos de defesa, pois pode atender a requisitos recorrentes de armadura corporal e aplicações veiculares.
O carboneto de silício deve avançar a um CAGR de 8,43% até 2031. Sua dureza de 20 a 30 gigapascais e densidade de 3,0 a 3,2 gramas por centímetro cúbico sustentam um forte equilíbrio entre proteção e peso. O carboneto de silício sinterizado por plasma de faísca pode superar 99% da densidade teórica e atingir uma resistência à flexão de 850 megapascais. Essas propriedades são relevantes para especificações de armadura corporal e veicular que exigem menor peso areal. O carboneto de boro permanece relevante em programas onde o baixo peso e a proteção contra ameaças elevadas são requisitos centrais. A aquisição de 48.000 placas de carboneto de boro por Taiwan em agosto de 2025 é capaz de deter projéteis perfurantes de 7,62 milímetros. Esse programa ilustra por que as aquisições podem manter um papel para o carboneto de boro mesmo quando suas considerações de processamento e ciclo de vida limitam seu uso amplo. O material é mais relevante onde os requisitos operacionais atribuem alto valor à minimização do peso carregado pelo usuário ou adicionado à plataforma. O carboneto de boro pode perder eficiência após impactos severos devido à amorfização localizada, o que limita seu uso em alguns cenários de impactos repetidos. Os compósitos de matriz cerâmica, o boreto de titânio e o nitreto de alumínio desempenham funções especializadas no mercado de materiais de armadura cerâmica. Os compósitos de matriz cerâmica podem suportar durabilidade térmica e mecânica na proteção do piso de aeronaves. O boreto de titânio pode ser utilizado em placas híbridas de armadura veicular. O nitreto de alumínio pode suportar elementos balístico-ópticos transparentes em sistemas de armadura integrados a sensores. O mercado de materiais de armadura cerâmica inclui esses materiais porque os requisitos das plataformas diferem substancialmente entre aeronaves, veículos, proteção de pessoal e aplicações de sensores.


Por Aplicação: A Armadura Corporal Sustenta a Demanda do Mercado e o Crescimento Mais Rápido
A armadura corporal detinha 41,06% da participação do mercado de materiais de armadura cerâmica em 2025 e deve avançar a um CAGR de 8,75% até 2031. A demanda provém de usuários militares, de aplicação da lei e de segurança governamental que substituem equipamentos de proteção à medida que as ameaças e as normas mudam. O tamanho do mercado de materiais de armadura cerâmica para armadura corporal também é apoiado por programas que buscam reduzir a carga do soldado. O pedido do Exército dos Estados Unidos em setembro de 2025 para 72.179 Inserções de Proteção Leve para Armas Ligeiras demonstrou a importância de sistemas de proteção individual mais leves nas aquisições atuais. Esse pedido mostrou que a armadura mais leve estava sendo avaliada como parte do desempenho do sistema, em vez de ser tratada apenas como uma característica de projeto preferida. Também vincula a decisão sobre materiais à questão operacional mais ampla da mobilidade, uma vez que o menor peso das placas pode reduzir a carga transportada pelo pessoal. O foco das aquisições no peso está associado à necessidade de evidências atuais de múltiplos impactos e durabilidade, o que limita o número de produtos capazes de atender a requisitos de especificações mais elevadas. O Quadro de Armadura Rígida Pessoal do Reino Unido, estabelecido em novembro de 2025, tem um valor potencial de até 250 milhões de GBP ao longo de 8 anos até novembro de 2033. O quadro pré-certifica fornecedores e fornece um mecanismo para requisitos de baixo volume e de emergência. Essas estruturas podem concentrar pedidos entre fornecedores que já atendem aos padrões de desempenho exigidos.
A armadura veicular impulsiona a demanda porque a modernização da frota requer atualizações de proteção sem crescimento excessivo de peso. Os materiais cerâmicos podem ajudar os projetistas de veículos a gerenciar o equilíbrio entre sobrevivência, mobilidade e carga útil. Um acordo foi firmado para armadura composta de carboneto de silício na série de produção inicial do tanque de batalha principal Altay da Turquia. Esse tipo de programa demonstra a relevância da proteção cerâmica, onde um veículo deve aumentar a sobrevivência sem comprometer seus requisitos de movimento ou carga útil. Também valoriza fornecedores capazes de oferecer uma solução de material reproduzível após o desenvolvimento, e não apenas um resultado laboratorial. Os requisitos para armadura veicular diferem da armadura corporal porque as dimensões dos painéis, os métodos de fixação e as interações com a estrutura do veículo podem afetar o projeto final. A armadura para aeronaves e a armadura naval são áreas de aplicação com requisitos balísticos, térmicos e estruturais exigentes. As instalações em aeronaves requerem atenção especial aos limites de peso e integração da estrutura. Os sistemas navais devem considerar zonas de proteção maiores e condições operacionais específicas da plataforma. O mercado de materiais de armadura cerâmica pode se beneficiar quando os fornecedores oferecem sistemas de materiais adequados para mais de um tipo de plataforma.
Análise Geográfica
A América do Norte detinha 30,57% da participação do mercado de materiais de armadura cerâmica em 2025. A região se beneficia dos gastos sustentados dos Estados Unidos em programas de proteção de soldados e veículos. Os requisitos de fornecimento doméstico para programas de defesa dos Estados Unidos sustentam a demanda por produção local certificada. O Canadá emitiu uma solicitação para placas de proteção traseira produzidas no país em julho de 2026, refletindo um foco regional na segurança do fornecimento. Esses requisitos de fornecimento podem limitar o papel de produtos estrangeiros de menor custo onde estes não atendem às condições de produção doméstica. Também oferecem aos fornecedores locais qualificados um caminho mais claro para participar de contratos regionais de proteção individual. O mercado de materiais de armadura cerâmica também é apoiado pelas aquisições europeias, pois os membros europeus da OTAN aumentaram os gastos com defesa em 2025. Os membros europeus da OTAN e o Canadá gastaram 574 bilhões de USD em 2025 após um aumento real de 17%, de acordo com o Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI). Os compradores europeus estão atribuindo maior peso à independência da cadeia de fornecimento e a produtos qualificados pelo STANAG.
A Ásia-Pacífico deve avançar a um CAGR de 8,66% até 2031. Os gastos militares na Ásia e na Oceania atingiram 681 bilhões de USD em 2025, um aumento de 8,1% em relação ao ano anterior. China, Índia, Japão, Coreia do Sul e os países da Associação de Nações do Sudeste Asiático estão contribuindo para uma maior atividade de defesa regional. Os gastos militares da Índia atingiram 92,1 bilhões de USD em 2025, um aumento de 8,9%. Os gastos do Japão atingiram 62,2 bilhões de USD em 2025, um aumento de 9,7%, e os da China atingiram 336 bilhões de USD, um aumento de 7,4%. Esses padrões de gastos sustentam a demanda por proteção de pessoal e plataformas, embora o material selecionado possa variar de acordo com o programa nacional e as condições de fornecimento local. Os programas de fabricação local podem determinar quais fornecedores se qualificam para essas oportunidades. O mercado de materiais de armadura cerâmica na região é, portanto, influenciado tanto pelas necessidades de segurança quanto pelos objetivos de produção doméstica.
A América do Sul e o Oriente Médio e África representam áreas de demanda menores, mas a modernização da defesa está sustentando a atividade de aquisição. A Arábia Saudita gastou 83,2 bilhões de USD em seu setor militar em 2025, enquanto a Turquia gastou 30 bilhões de USD. Brasil e Argentina são os principais centros de aquisição na América do Sul, onde programas de conteúdo nacional podem sustentar a demanda por atualizações de veículos blindados. A África do Sul permanece uma importante base de fabricação técnica na África Subsaariana. As aquisições nessas regiões comumente fazem referência às normas do Instituto Nacional de Justiça e do STANAG 4569, que direcionam os compradores para fornecedores certificados. Essa abordagem torna a certificação um requisito prático mesmo onde os volumes de aquisição são menores do que na América do Norte, Europa ou Ásia-Pacífico. O mercado de materiais de armadura cerâmica tem uma oportunidade moderada nessas localidades, pois os materiais premium podem enfrentar limitações orçamentárias. A demanda é mais forte onde a produção local, a renovação da frota e os requisitos de proteção contra ameaças elevadas ocorrem simultaneamente.

Cenário Competitivo
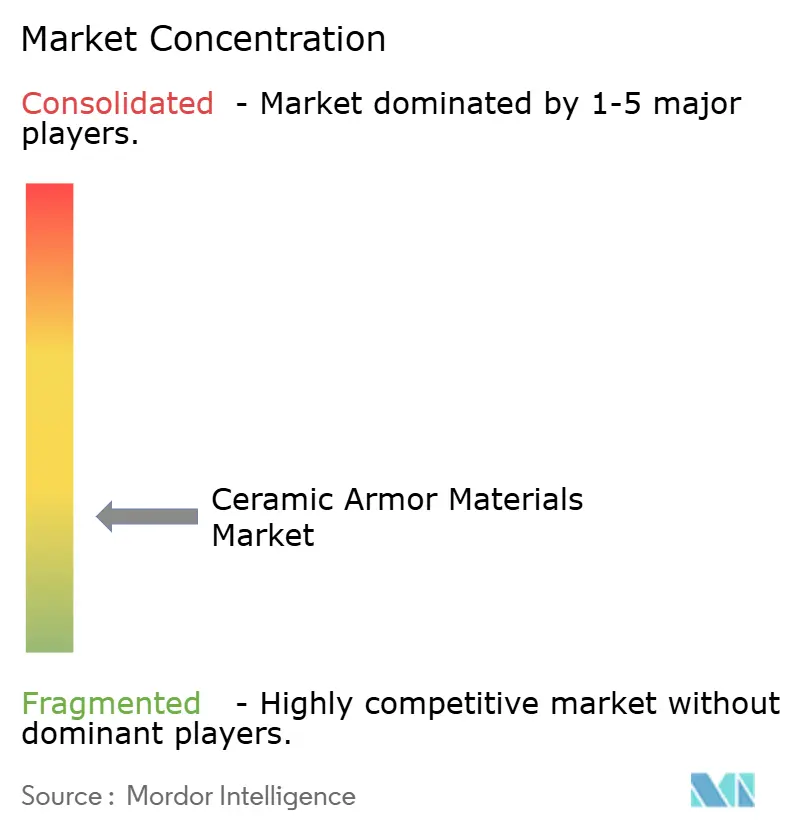
O mercado de materiais de armadura cerâmica é altamente fragmentado, com os cinco principais participantes incluindo Saint-Gobain, CoorsTek, Inc., 3M, CeramTec GmbH e Morgan Advanced Materials plc. A força competitiva depende da expertise em sinterização, do acesso a matérias-primas de alta pureza e de certificações em diversas normas balísticas. Os fornecedores também se beneficiam quando conseguem controlar a cadeia desde a preparação do pó até a entrega de painéis qualificados. Essa capacidade pode reduzir o risco de aquisição para compradores que necessitam de desempenho consistente em programas de armadura corporal e veicular. Também pode encurtar a coordenação necessária entre um produtor de material, um fabricante de painéis e um integrador de sistemas de armadura. Matérias-primas de carboneto de silício e carboneto de boro de alta pureza podem criar um risco de fornecimento quando restrições à exportação limitam o acesso ao material. O mercado de materiais de armadura cerâmica, portanto, recompensa relações seguras com fornecedores de matérias-primas e capacidade de produção qualificada.
A plataforma Qitin Armor da Schunk Technical Ceramics é uma oferta multiplataforma para armadura corporal, proteção do compartimento inferior de aeronaves e assentos de pilotos de helicópteros. Esses exemplos mostram por que os fornecedores estão expandindo sua cobertura de produtos para diversas aplicações de proteção. Um escopo de produto mais amplo pode permitir que o mesmo fornecedor atenda a necessidades de aquisição relacionadas sem exigir que o comprador estabeleça processos de qualificação de material separados para cada plataforma. Contratantes principais de defesa como Rheinmetall AG e General Dynamics atuam como âncoras de demanda por meio de programas de plataformas, mesmo quando não são os fabricantes de cerâmica. Suas decisões de seleção e qualificação influenciam quais fornecedores de materiais recebem pedidos de produção mais longos. Um estudo revisado por pares de 2026 constatou que combinações de cerâmica, metal e polietileno de ultra-alto peso molecular podem reduzir a densidade areal em 26% a 37% em comparação com projetos de referência. Esse trabalho técnico indica que a competição de materiais permanece ativa entre sistemas de armadura cerâmica e híbrida.
Fornecedores especializados também se concentram em áreas onde os painéis padrão de carboneto de silício e alumina podem não oferecer a solução necessária. Surmet Corp. é um fornecedor que atua em aplicações de nitreto de silício e armadura transparente. ArmorWorks Enterprises, LLC e Safariland, LLC competem na integração de armadura corporal por meio de design de sistema, ajuste e configuração. Essas posições mostram que a competição não ocorre apenas no nível de fabricação de pó cerâmico ou de placas. Ela também ocorre por meio do design de painéis, integração em plataformas, qualificação local e capacidade de fornecer sistemas de proteção completos. A Norma 0101.07 do Instituto Nacional de Justiça está afetando a competição porque os protocolos atualizados de múltiplos impactos e durabilidade exigem evidências de testes recentes. Fornecedores recentemente qualificados podem ter acesso a programas que certificações mais antigas não conseguem suportar. Produtores menores ainda podem enfrentar um caminho difícil, pois a certificaão nas normas do Instituto Nacional de Justiça, do STANAG 4569 e nas normas nacionais pode estender a comercialização em 18 a 36 meses. A pressão de preços de fornecedores de alumina de menor custo também limita as margens nas aquisições em volume.
Líderes do Setor de Materiais de Armadura Cerâmica
-
Saint-Gobain
-
CoorsTek, Inc.
-
3M
-
CeramTec GmbH
-
Morgan Advanced Materials plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Carborundum Universal Limited (CUMI) foi selecionada pela Organização de Pesquisa e Desenvolvimento de Defesa (DRDO) como parceira de soluções de armadura para o veículo de combate de infantaria Vikram VT21, fortalecendo seu papel em sistemas de armadura avançados à base de cerâmica. A parceria sustentou a demanda por painéis compósitos cerâmicos de engenharia projetados para fornecer proteção balística leve para veículos militares.
- Junho de 2026: A Team Wendy Ceradyne garantiu pedidos de entrega no âmbito do contrato do Sistema de Proteção Integrada de Cabeça de Próxima Geração do Exército dos EUA para capacetes de combate. O programa sustenta a demanda contínua por cerâmicas balísticas qualificadas e materiais compósitos avançados utilizados em sistemas leves de proteção de cabeça para uso militar.


Escopo do Relatório Global do Mercado de Materiais de Armadura Cerâmica
Os materiais de armadura cerâmica são materiais cerâmicos avançados projetados para fornecer proteção leve contra ameaças de alto impacto. Eles oferecem alta dureza, resistência e resistência à penetração, ao mesmo tempo em que reduzem o peso dos sistemas de proteção.
O Mercado de Materiais de Armadura Cerâmica é segmentado por material, aplicação e geografia. Por material, o mercado é segmentado em alumina, carboneto de silício, carboneto de boro, compósitos de matriz cerâmica, boreto de titânio, nitreto de alumínio e outros materiais. Por aplicação, o mercado é segmentado em armadura corporal, armadura para aeronaves, armadura naval, armadura veicular e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para materiais de armadura cerâmica em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Alumina |
| Carboneto de Silício |
| Carboneto de Boro |
| Compósitos de Matriz Cerâmica |
| Boreto de Titânio |
| Nitreto de Alumínio |
| Outros Materiais |
| Armadura Corporal |
| Armadura para Aeronaves |
| Armadura Naval |
| Armadura Veicular |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Alumina | |
| Carboneto de Silício | ||
| Carboneto de Boro | ||
| Compósitos de Matriz Cerâmica | ||
| Boreto de Titânio | ||
| Nitreto de Alumínio | ||
| Outros Materiais | ||
| Por Aplicação | Armadura Corporal | |
| Armadura para Aeronaves | ||
| Armadura Naval | ||
| Armadura Veicular | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de materiais de armadura cerâmica?
O mercado de materiais de armadura cerâmica está em 3,35 bilhões de USD em 2026 e deve atingir 4,82 bilhões de USD até 2031.
O que está impulsionando a demanda por materiais de armadura cerâmica?
A modernização da defesa, as necessidades de proteção de menor peso e os requisitos de múltiplos impactos e projéteis perfurantes estão sustentando a demanda.
Qual material detinha a maior participação em 2025?
A alumina detinha 34,23% da receita em 2025 por possuir uma base de fabricação estabelecida e suportar grandes programas de aquisição.
Qual material deve crescer mais rapidamente até 2031?
O carboneto de silício deve avançar a um CAGR de 8,43% até 2031 devido ao seu desempenho de proteção por peso.
Página atualizada pela última vez em:



